Kripto P2P hukuku, kişiler arasındaki kripto alım satımının nasıl kurulduğunu, bedelin ve varlığın kime ait olduğunu, profesyonel faaliyetin hangi izinlere tabi olabileceğini ve işlemde sorun çıktığında hangi başvuru yolunun kullanılacağını inceler. Türkiye’de kendi USDT’sini satmak tek başına suç değildir. Bununla birlikte aynı satış, üçüncü kişi ödemesi, banka blokesi, müşteri adına hizmet, vergi veya kripto teslimi bakımından birbirinden farklı sorular doğurabilir.
Bir P2P satıcısının hesabına gerçek bir USDT satışının bedeli yatarken, parayı gönderen kişi başka bir alışveriş için ödeme yaptığını düşünüyor olabilir. Başka bir işlemde satış sorunsuz tamamlanır, fakat alıcı USDT’yi kişisel cüzdanına çekemez. İlk olayda taraflar ve ödeme talimatı; ikincisinde teslimin nerede tamamlandığı ve çekimin neden beklediği araştırılır. Sorunun doğru tanımlanması, hukuki değerlendirmenin de başlangıcıdır.
Bu rehber, P2P işleminin kuruluşundan Türkiye’deki SPK ve MASAK kurallarına, banka ve borsa kısıtlarından ceza soruşturmasına, vergi kayıtlarından iade ve delil dosyasına kadar konuyu birlikte ele alır. Bölümlerdeki bağlantılar, ilgili meseleye ayrılmış ayrıntılı incelemelere götürür.
Av. Ahmet Karaca · Pega Hukuk · Güncelleme:
İçindekiler: ilgili bölüme geçin
English reading: Explore the Turkish crypto P2P law collection in English for guides on bank freezes, triangle fraud, merchant regulation, transfer controls, disputes and evidence.
Kripto P2P işlemi nasıl gerçekleşir?
P2P, alıcı ile satıcının kripto varlığı kendi aralarında alıp satmasıdır. En sık karşılaşılan modelde satıcı elindeki USDT için TL cinsinden fiyat belirler; alıcı bu fiyatı kabul ederek emir açar, satış bedelini satıcının banka hesabına gönderir ve karşılığında USDT alır. Kullanılan platform ilanı, emri, kriptonun bekletilmesini ve tarafların yazışmasını yönetebilir. Bununla birlikte banka transferi ayrı bir sistemde gerçekleşir. Aynı alışverişin bir kısmı platformda, bir kısmı bankada, bazen de ayrıca blokzincirde iz bırakır.
Bu ayrım işlemi ilk kez yapan kişi için de her gün ilan açan satıcı için de önemlidir. Platform ekranında emrin tamamlanmış görünmesi, banka hesabının daha sonra incelenmeyeceği anlamına gelmez. Bankada ödeme görünmesi de kriptonun doğru kişiye, doğru ağ üzerinden teslim edildiğini tek başına göstermez. Hukuki inceleme, bu kayıtları birbirine bağlayarak alışverişteki her kişinin ne yaptığını ortaya koyar.
İlan, emir ve satış sözleşmesi aynı şey değildir
İlan, satıcının hangi varlığı hangi fiyat ve koşullarla satmak istediğini gösterir. Emir ise belirli bir alıcıyla belirli miktar için açılan işlem kaydıdır. Aynı ilan üzerinden gün içinde farklı fiyatlarla çok sayıda emir oluşabilir. Bu nedenle sonradan açılmış ilan ekranı, üç gün önceki satışın fiyatını ispatlamak için yeterli değildir. Uyuşmazlık konusu emrin numarası, açılış saati, kararlaştırılan tutar ve o emir sırasında geçerli koşullar birlikte korunmalıdır.
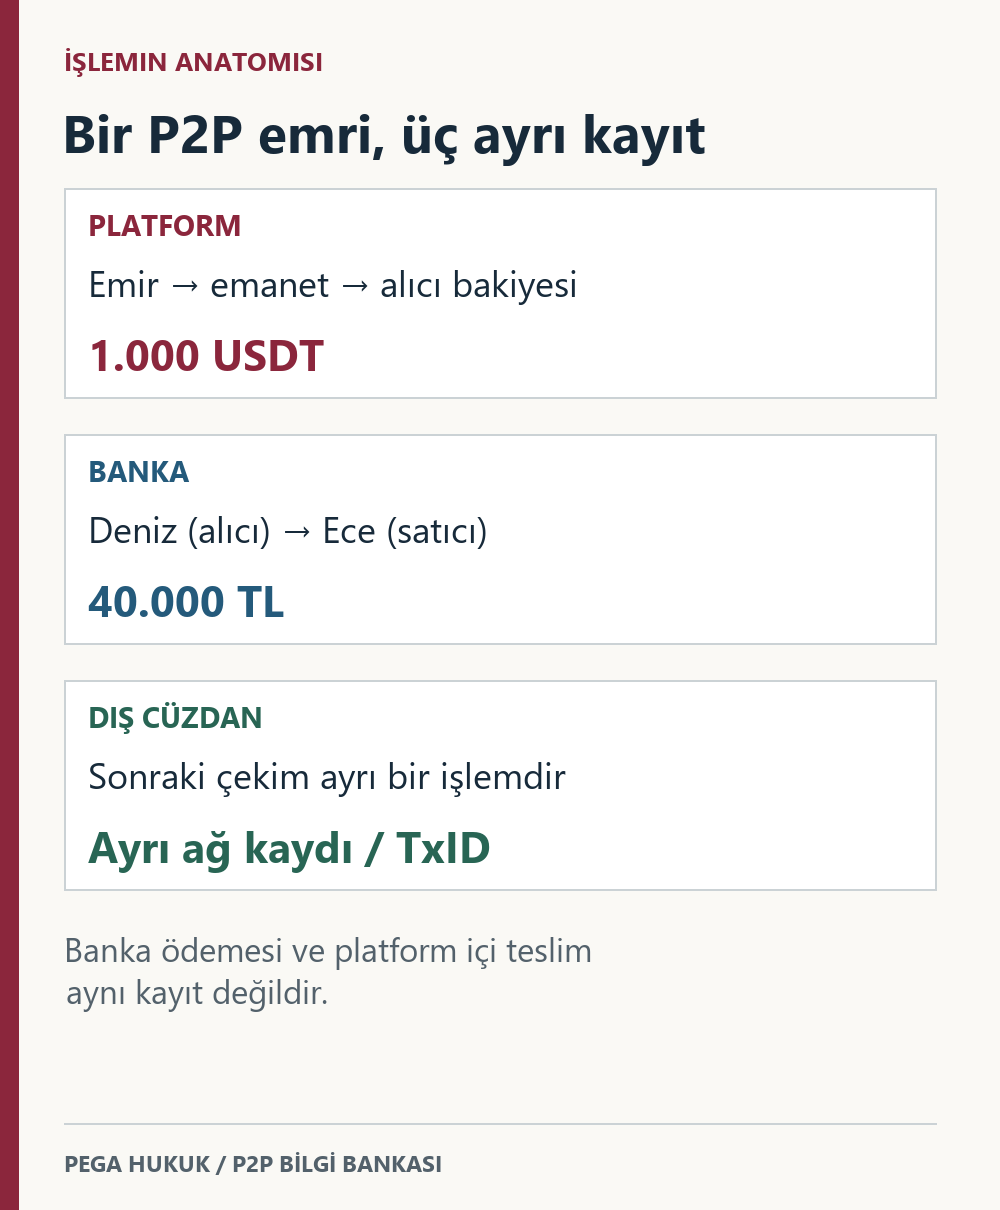
Örneğin ilanda 1 USDT için 40 TL yazdığını, alıcının 1.000 USDT’lik emir açtığını varsayalım. İşlem 40.000 TL üzerinden kurulmuşken piyasa fiyatının yükselmesi, satıcının ödeme sonrasında tek taraflı olarak daha az USDT teslim etmesini haklı kılmaz. Buna karşılık ilanın henüz kabul edilmeden değişmesi farklı bir olaydır. Fiyatın hangi aşamada kesinleştiği, platformun emir kaydı ve tarafların anlaşması üzerinden belirlenir; güncel fiyat ekranına bakılarak geçmiş işlem yeniden fiyatlandırılmaz.
Alıcının ve satıcının tamamlaması gereken adımlar
Alıcı; satın aldığı kripto miktarını, ödeyeceği toplam tutarı, hesabın sahibini ve ödeme süresini kontrol eder. Satıcı ise tahsil hesabını doğru bildirir, gerçekleşen ödemenin göndericisini ve tutarını denetler, teslim edeceği kriptoyu emirdeki alıcıya bırakır. Her iki taraf da iletişimi emirle ilişkilendirilebilen kanalda yürüttüğünde, daha sonra “bu hesap bana kim tarafından bildirildi?” veya “ödeme hangi satış içindi?” sorularının cevabı bulunabilir.
Bir satışta Deniz’in hesabına 40.000 TL gelmiş, platformdaki alıcı Ece kendi adına ödeme yapmış ve Deniz 1.000 USDT’yi Ece’nin platform bakiyesine bırakmış olsun. Dosyada üç olay vardır: satış anlaşması, TL tahsili ve USDT teslimi. Ece’nin sonradan aynı USDT’yi kişisel cüzdanına çekmesi dördüncü bir işlemdir. Bu çekimin TXID’si, Deniz’in teslim sırasında zincir üzerinde transfer yaptığı anlamına gelmez. Merkezi platform içindeki bakiyeler arasındaki teslim, platformun kendi kayıtlarıyla gerçekleşebilir.
Ödeme henüz yapılmadan “ödedim” düğmesine basılması veya tahsil kontrol edilmeden kriptonun serbest bırakılması, bu sırayı bozar. Bir ekran görüntüsündeki “başarılı” ifadesinin hangi işleme ait olduğu da ayrıca anlaşılmalıdır. Görüntü bir ödeme talimatını, gerçekleşmiş banka transferini, platform emrini veya kripto çekimini gösterebilir. Bunların hepsi farklı kayıtlardır. Adımların ayrıntılı açıklaması P2P alım satımının işleyişi rehberinde yer alır.
P2P, spot alım satım ve OTC arasındaki fark
Spot piyasada kullanıcı genellikle platformun emir defterindeki alış veya satış emirleriyle eşleşir; bakiyeler platform içinde güncellenir. Bankadan başka bir kullanıcıya her emir için ayrı havale yapılması, tipik spot işlemin parçası değildir. P2P’de ise ödeme çoğu zaman alıcıdan satıcıya doğrudan gider. Bu yüzden satıcının banka ekstresinde çok sayıda farklı gönderici görülebilir; her göndericinin hangi emirle bağlantılı olduğunun açıklanabilmesi gerekir.
OTC, işlemin standart emir defteri dışında müzakere edilmesini anlatır. Büyük tutarlı bir satış OTC olarak adlandırılabilir; ancak her OTC işlem P2P platformunda yapılmaz, her P2P işlem de profesyonel OTC hizmeti değildir. Hukuki sonuç için kullanılan isimden çok, tarafın kendi malını mı sattığı, müşteri emri mi yürüttüğü, başka kişilere ait para veya kriptoyu mu tuttuğu araştırılır. Aynı kişi farklı zamanlarda farklı roller üstlenmiş olabilir; bütün işlemleri tek etiket altında toplamak bu farkı gizler.
Fiyatın hangi anda sabitlendiği, ödemenin kimin hesabından yapılacağı ve teslimin hangi kayıtla tamamlanacağı P2P sözleşmesi ve emir şartları rehberinde bir işlem tablosuyla açıklanıyor. Özellikle doğrudan cüzdana satışta, platform bakiyesine teslim için hazırlanmış bir koşul aynen kullanılmamalıdır.
Türkiye’de P2P ile USDT almak ve satmak yasal mı?
Bir kişinin kendisine ait USDT’yi başka bir kişiye satması, sırf işlem P2P yoluyla yapıldığı için yasak değildir. Buna karşılık “USDT satışı” ifadesi, hukuken birbirinden farklı faaliyetleri tek isim altında toplar. Kişisel birikimini paraya çeviren yatırımcı, müşteriden aldığı parayla onun istediği varlığı tedarik eden kişi ve alıcılarla satıcıların işlem yaptığı sistemi yöneten işletme aynı konumda değildir. İşlemin hangi düzenlemeye tabi olduğu; varlığın kime ait olduğuna, kimin hesabına hareket edildiğine ve başkalarına hangi hizmetin sunulduğuna göre belirlenir.

Kripto varlığa sahip olmak ile hizmet sağlayıcılık farklıdır
7518 sayılı Kanun, kripto varlık hizmet sağlayıcılarını sermaye piyasası mevzuatı içine almıştır. Bu düzenleme, bütün kripto sahiplerini hizmet sağlayıcıya dönüştürmez. Ancak kişinin platformdaki hesabının bireysel olması da gerçekte yürüttüğü müşteri faaliyetini kişisel yatırım saydırmaz. Hesapta görünen isim ile işlemin ekonomik sahibi farklı olabilir; bu nedenle sadece hesap açılış türüne bakılarak sonuç kurulamaz.
USDT’nin belirli bir dolar değerini korumayı hedeflemesi, onu Türkiye’de her işlem bakımından dolar veya banka mevduatı hâline getirmez. USDT teslim borcu ile Türk lirası ödeme borcunun kapsamı ayrıca kararlaştırılır. Örneğin satış ilanındaki “2.000 USDT” miktarı, alıcının eline kesintilerden sonra mı geçecektir; yoksa gönderim ücretinin bu miktardan düşülmesi mi kabul edilmiştir? Tarafların bunları baştan belirlemesi, hem satışın ifasını hem sonradan yapılacak gelir ve kayıt hesabını etkiler.
Kişisel portföy satışında hangi olgular önem taşır?
Örneğin Elif, bir yıl önce kendi geliriyle aldığı 5.000 USDT’nin 1.500 USDT’sini ev eşyası almak için satıyor olsun. Fiyatı kendisi belirliyor; varlık satıştan önce ona ait; alıcıdan gelen bedel de kendi hesabında kalıyor. Bu olayda açıklanacak temel husus, Elif’in kendi malvarlığını elden çıkarmasıdır. Alış kaydı, elde tutulan miktar, satış emri ve tahsilat birbiriyle eşleştiğinde işlemin niteliği görülebilir. Alıcının ödediği para, Elif’in onun adına yöneteceği bir yatırım bütçesi değildir.
Aynı kişinin üç ay sonra müşterilerden para toplamaya, onların seçtiği varlıkları almaya ve belirledikleri cüzdanlara göndermeye başladığını düşünelim. Artık yalnızca Elif’in eski USDT stokunun satılması söz konusu olmayabilir. Müşteri talimatı, tedarik yükümlülüğü, hizmet ücreti ve müşteri varlığı üzerindeki kontrol incelenmelidir. İlk satışın kişisel olması, sonradan kurulan iş modelinin hukuki niteliğini belirlemez. İşlem geçmişi bu değişimi saklayacak biçimde tek bir “kripto satışı” açıklamasına indirgenmemelidir.
Düzenli satış yapmak tek başına hangi sonucu doğurur?
Bir ay içindeki işlem sayısı, sürekliliği ve organizasyonu anlamaya yardımcı olur; fakat tek başına faaliyet izni gerektiğini veya suç işlendiğini gösteren evrensel bir sayaç değildir. Aynı varlığın farklı alıcılara bölünerek satılmasıyla, her müşteriye onun talimatı üzerine ayrı tedarik yapılması farklı olgulardır. İşlem sıklığı; reklam, personel, müşteri kabulü, emirlerin yerine getirilmesi, komisyon ve varlık kontrolüyle birlikte değerlendirilir. Belirli sayıda işlemin altında kalmanın bütün mevzuattan muafiyet sağladığı şeklinde bir güvenli sınır da kurulamaz.
Örneğin iki kişinin ay boyunca yirmişer satış yapması, aynı faaliyeti yürüttüklerini kanıtlamaz. Biri önceden sahip olduğu portföyü küçük parçalarla satıyor; diğeri başkalarının hesaplarına teslim yapmak üzere sürekli müşteri parası kabul ediyor olabilir. İkinci kişide hizmet sunumuna ilişkin sorular öne çıkar. Birincinin kayıt yükümlülüğü, gelirinin niteliği ve işlemlerinin kaynağı yine ayrıca incelenir. SPK değerlendirmesi ile vergi bakımından ticari faaliyet değerlendirmesi birbirinin yerine kullanılmaz.
P2P satışının kendi niteliği bakımından mümkün olması, her ödeme veya teslim düzeninin kabul edilebilir olduğu anlamına da gelmez. Satış bedelinin emirdeki alıcı yerine başka kişiden gelmesi, varlığın farklı kullanıcıya bırakılması veya müşteri hesabının başkasına kullandırılması ayrıca açıklanması gereken ilişkilerdir. Bu nedenle işlem yapılmadan önce P2P ödeme ve karşı taraf kontrollerinin uygulanması, hukuki niteliğin sonradan yalnızca tarafların beyanlarına bağlı kalmasını önler.
Platformun kabul ettiği işlem mutlaka hukuka uygun mudur?
Platformun bir emri açması, işlemin bütün hukuk alanları bakımından onaylandığı anlamına gelmez. Örneğin sistem, satışın alıcının kendi yatırımı için mi yoksa başkasının talimatıyla mı yapıldığını yalnız emir ekranından anlayamayabilir. Karşı tarafın platform kurallarına uygun görünmesi; müşteri adına hizmet, ödeme hizmeti veya varlık kaynağı sorununu kendiliğinden çözmez. Tersinden, platformun belirli bir ödeme biçimini sözleşmesi gereği kabul etmemesi de o davranışın mutlaka ceza kanununda suç olduğu anlamına gelmez. Satıcı, platform kuralını ihlal ettiği için hesabında işlem yapamayabilir; bundan doğacak özel hukuk ve ceza hukuku sonuçları ayrı şartlara bağlıdır.
P2P fiyatı, makas, komisyon ve gerçek işlem maliyeti
P2P ilanındaki fiyat ile başka bir ekranda görülen USDT fiyatı arasındaki farkın tek bir açıklaması yoktur. Ödeme yöntemi, işlem miktarı, satıcının bekleme süresi, piyasadaki alıcı ve satıcı dengesi ile ücretler fiyatı etkileyebilir. Fiyat farkı tek başına işlemin suçla bağlantılı olduğunu göstermez. Bununla birlikte olağan dışı avantajın üçüncü kişi hesabına ödeme, platform dışında görüşme veya erken teslim şartına bağlanması, teklifin bütününün incelenmesini gerektirir.
Makas, alış ve satış fiyatları arasındaki farktır; net kazançla aynı değildir. Kendi hesabına 1.000 USDT’yi toplam 39.600 TL’ye alan ve 40.000 TL’ye satan kişinin ilk bakışta 400 TL farkı bulunur. Bu döngü için gerçekten ödediği 60 TL transfer ve hizmet gideri varsa ekonomik fark 340 TL’ye iner. Bu yalnızca bir maliyet hesabıdır; vergi matrahının hukuken nasıl belirleneceği, gelirin niteliği ve giderlerin belgelendirilmesi ayrıca değerlendirilir.
İki ilanı karşılaştırırken aynı sonucu ölçmek
Bir ilanın birim fiyatı daha düşük olsa da teslim edilecek net miktar, zorunlu ücret ve çekim maliyeti dikkate alındığında işlem daha pahalı olabilir. Alıcı platform bakiyesinde 1.000 USDT mi istiyor, yoksa kişisel cüzdanına net 1.000 USDT ulaşmasını mı bekliyor? İkinci durumda platformdan çekim ücreti ve kullanılacak ağ da önemlidir. Satıcı yalnızca platform içi teslim taahhüt etmişse, alıcının daha sonraki çekim giderini kendiliğinden üstlenmiş sayılmaz.
Fiyat karşılaştırmasında zaman da aynı olmalıdır. Sabah alınan ekran görüntüsüyle akşam açılmış emri karşılaştırmak, gerçek makası göstermeyebilir. Sabit fiyatlı ilan ile piyasa fiyatına göre değişen ilan da farklı çalışır. Uyuşmazlık çıkarsa belirleyici olan, emrin kurulduğu sırada kabul edilen bedel ve miktardır. “Piyasada daha ucuzdu” iddiası, tek başına tarafların kararlaştırdığı fiyatın geçersizliğini göstermez.
| Kalem | Tutar | Neyi açıklar? |
|---|---|---|
| 1.000 USDT’nin edinim bedeli | 39.600 TL | Satılan varlığın örnekteki maliyeti |
| Satış bedeli | 40.000 TL | Alıcının borçlandığı toplam bedel |
| Belgeli işlem giderleri | 60 TL | Örnekte bu döngüye ait gerçek gider |
| Gider sonrası ekonomik fark | 340 TL | Vergi hesabıyla özdeş olmayan ticari sonuç |
İşlem hacmi neden kazanç anlamına gelmez?
Aynı sermayeyle ay içinde defalarca alım satım yapan kişinin banka girişlerinin toplamı, başlangıç sermayesinin çok üzerinde olabilir. Örneğin aynı 100.000 TL’nin farklı satış döngülerinde kullanılması, her girişin ayrı bir net kazanç olduğu anlamına gelmez. Buna rağmen “hep aynı parayı çevirdim” açıklaması da tek başına yeterli değildir. Hangi alışın hangi satışa dönüştüğü, aradaki miktar farkı ve giderler kayıtlardan izlenebilmelidir.
Satış bedelinin kısmen gelmesi, birden fazla kişi tarafından gönderilmesi veya fazla ödeme yapılması hâlinde basit fiyat hesabına yeni sorunlar eklenir. Kısmi ödeme kalan borcu, farklı göndericiler kimlik ve kaynak ilişkisini, fazla ödeme ise iadenin kime yapılacağını gündeme getirir. Bu olaylar “tutar aşağı yukarı tuttu” denilerek kapatılmamalıdır. Banka hareketlerinin emirlerle eşleştirilmesi hem günlük işletme düzenini hem de sonradan yapılacak hukuki açıklamayı güçlendirir.
P2P platformları ve escrow: kriptoyu kim tutar?
Merkezi bir P2P platformunda satıcı emir açıldığında satışa ayrılan kriptoyu serbestçe kullanamayabilir. Platform bu kriptoyu işlem sonuçlanıncaya kadar bekletir; buna yaygın olarak escrow veya emanet denir. Alıcının bankadan gönderdiği TL ise çoğu modelde satıcının hesabına gider. Dolayısıyla kriptonun bekletilmesi, TL’nin de aynı güvence altında tutulduğu anlamına gelmez. İtiraz sırasında platformun neyi hareket ettirebildiği bu ayrımdan anlaşılır.
Merkezi platformda teslim ve itiraz
Platform, kendi sistemi içindeki kriptoyu tutabilir, emri inceleyebilir ve koşullarına göre teslim veya hesap kısıtlaması kararı verebilir. Banka hesabındaki paraya erişimi aynı değildir. Kullanıcıların sunduğu belgelerden ödemenin gerçekleşip gerçekleşmediğini anlamaya çalışır; ancak başka bir bankadaki işlemi yalnızca destek personelinin düğmesine basmasıyla geri alamaz. Satıcının kriptoyu bırakması ile bankanın tahsilatı incelemesi bu yüzden ayrı süreçler olarak ilerleyebilir.
OKX’in P2P işlem kuralları, alıcı ve satıcının kendi adlarına kayıtlı ödeme hesaplarını kullanmasını öngörür ve kullanıcılar arasındaki satışı platform hizmetinden ayırır. Bu, belirli şirketin sözleşmesel düzenidir; Türkiye’deki kanunların yerine geçmez. Platform koşullarındaki sorumluluk sınırlamasının somut uyuşmazlıkta geçerli olup olmadığı da uygulanacak hukuk ve olayın niteliğiyle değerlendirilir. Şirketin kendi metninde yazan her kayıt, mahkemenin varacağı sonuç olarak sunulamaz.
Bu ortak işleyişin uygulamadaki ayrıntıları değişir. Binance P2P’de ödeme, teslim ve iptal edilen emre itiraz ile OKX P2P’de emir makbuzu ve T+N bekleme süresi aynı adımlarla yürütülmez. Birden fazla hizmeti değerlendirenler için Bybit, Bitget ve Cryptomus karşılaştırması; ücret, gerçek ürün erişimi, çekim kısıtı ve kapanmış emre başvuru farklarını birlikte gösterir. Ödeme yapılmış bir uyuşmazlıkta önce kendi emrinizin hangi ürün ve kurallara tabi olduğunu belirleyin.
Çoklu imza kullanan P2P modelleri
Çoklu imzada kriptonun hareketi için birden fazla kriptografik imza gerekir. Örneğin Hodl Hodl’un açıkladığı modelde üç anahtardan ikisiyle işlem yapılır; platform tek başına Bitcoin’i hareket ettiremez. Bu yapı merkezi platform bakiyesinden farklıdır. Kullanıcı, hangi işlemin emanet adresine gittiğini ve serbest bırakma işleminin zincire yazılıp yazılmadığını inceleyebilir. Ancak banka ödemesinin doğruluğu yine zincirin dışında kalan bir meseledir.
Çoklu imza ifadesi bütün platformların aynı uyuşmazlık yöntemini kullandığını da göstermez. Bisq’in protokol açıklaması, Bisq 1’deki iki tarafın imzasına dayanan yapıyı ve Bisq Easy’nin itibar temelli modelini ayırır. Easy’de multisig emanet bulunmaması, kullanıcının “Bisq kullanıyorum” demekle hangi korumaya sahip olduğunu açıklayamayacağını gösterir. Uygulamanın adı kadar kullanılan ürün ve protokol de belirlenmelidir.
Doğrudan cüzdan işlemi ve yüz yüze satış
Taraflar herhangi bir P2P platformu olmadan da anlaşabilir. Bir kişi banka bedelini gönderir, diğeri kişisel cüzdanından kripto teslim eder. Bu durumda emir ekranı, merkezi emanet ve platform itiraz dosyası bulunmayabilir. Anlaşmanın içeriği; yazışma, ödeme kaydı, teslim talimatı ve blokzincir verileriyle ortaya konur. “Aracısız” işlem, sözleşmesiz veya hukuki sonuçsuz işlem anlamına gelmez.
Yüz yüze görüşmek kimlik, yetki ve teslim sorunlarını bütünüyle çözmez. Görüşmeye gelen kişi hesabın sahibi olmayabilir; nakit teslim iddiası ayrıca ispat gerektirebilir; gösterilen cüzdan bakiyesi farklı veya değersiz bir tokena ait olabilir. İşlem için kullanılan telefonun karşı tarafın elinde olması da cüzdanın hukuken ona ait olduğunu kanıtlamaz. Fiziksel buluşma, dijital kayıtların yerini alan bir güvence olarak görülmemelidir.
Platform seçerken hukuki açıdan anlamlı karşılaştırma; ilan sayısından önce emanet modeli, sözleşmenin tarafı, kayıtların dışa aktarılması, itiraz mekanizması ve hesabın hangi şirkete bağlı olduğu üzerinden yapılır. Aynı markanın Türkiye’deki şirketi ile küresel P2P hizmetini sunan şirketi farklı olabilir. Bu modellerin ayrıntılı karşılaştırması P2P platformları ve escrow rehberinde bulunur.
P2P işleminden önce hangi kontroller yapılmalı?
Bir P2P satışında karşı tarafın çok sayıda olumlu yorumu olması yararlı bir bilgidir; fakat o anda kullanılan hesabı, ödeme yapan kişiyi ve paranın kaynağını tek başına doğrulamaz. Geçmişte sorunsuz işlem yapılmış olması da yeni emrin koşullarını kontrol etmeyi gereksiz kılmaz. Kontrolün konusu soyut olarak “güvenilir satıcı” bulmakla sınırlı kalmamalı; yapılacak belirli alışverişin tarafları, bedeli ve teslim yöntemi açık olmalıdır.
İsim eşleşmesi iki yönde yapılır
Alıcı, ödeme göndereceği banka hesabının satıcıyla ilişkisini kontrol eder. Satıcı da hesabına gelen ödemenin emir açan alıcıdan gelip gelmediğine bakar. Yalnızca bir yöndeki eşleşmeyi kontrol etmek eksik kalır. Örneğin alıcı kendi hesabından ödeme yapmış olsa bile satıcı onu başka bir kişinin IBAN’ına yönlendirmiş olabilir. Tersine, satıcının tahsil hesabı doğru olduğu hâlde ödeme başka bir kişi tarafından gönderilmiş olabilir. Her iki olayda da para hareketine üçüncü bir kişi katılmıştır.
“Muhasebecimin hesabı”, “eşim gönderecek” veya “şirket hesabı kullanıyorum” açıklamaları tek başına kimlik ve yetki sorununu çözmez. Gerçek bir ticari ilişki varsa bunun emirdeki tarafla nasıl bağlandığı, platformun böyle bir ödeme yöntemini kabul edip etmediği ve banka kaydında ne görüneceği belirlenmelidir. Açıklamanın doğru olabileceği ihtimaliyle doğrulanmış olması birbirinden farklıdır. Uyuşmazlık sonrasında telefonla verilen açıklamanın kanıtlanması da daha zordur.
Ödeme alındı mı, yalnızca ödeme görüntüsü mü gönderildi?
Satıcı tahsili kendi bankasının hesabından kontrol eder. Karşı tarafın ilettiği dekont veya telefon bildirimi, bu kontrolün yerine geçmez. Dekont üzerinde doğru banka logosu, isim ve tutar bulunması belgenin değiştirilmediğini veya paranın gerçekten hesaba geçtiğini göstermez. İleri tarihli talimat, bekleyen ödeme ve gerçekleşmiş işlem de ayrılmalıdır. Kontrol sırasında başka bir kişinin gönderdiği giriş bağlantısını kullanmak, bu kez banka hesabının güvenliğini tehlikeye sokabilir.
Tahsil edilmiş tutar, emrin bedelinden düşükse eksik kısmın ne zaman ve kimden geleceği belirsiz bırakılmamalıdır. Fazla ödeme de “müşteri fazla gönderdi” denilerek başka bir hesaba aktarılmamalıdır. Fazlalık, sahte iade talebinin veya üçüncü kişiye para yönlendirmenin parçası olabilir. Gerçekten hata varsa ilk ödeme, iade talimatı ve iadenin yöneldiği kişi arasındaki ilişki doğrulanır; işlem kayıtları korunur.
Platform dışına çıkma ve uzaktan erişim talepleri
Emir başladıktan sonra görüşmenin başka bir mesajlaşma uygulamasına taşınması, teslim adresinin orada değiştirilmesi veya “destek ekibi” adına arayan kişinin uzaktan bağlantı istemesi işlemden bağımsız güvenlik sorunları yaratır. Destek talebine resmi uygulama ya da bilinen alan adı üzerinden ulaşmak gerekir. Kullanıcının şifresi, tek kullanımlık onay kodu, özel anahtarı veya kurtarma kelimeleri teslim ve ödeme incelemesi için karşı tarafa verilmez.
Ödeme yapılmış bir emrin iptal edilmesi isteniyorsa, iptalin platformdaki kripto bekletme sürecine etkisi anlaşılmadan hareket edilmemelidir. İptal düğmesi banka transferini geri almayabilir. “İptal et, yeni emir açalım” sözüyle iki ayrı emir arasında kalan ödeme daha sonra açıklama gerektirir. Teknik bir sorun yaşandığında emri, yazışmayı ve destek numarasını birlikte korumak, sonradan hangi paranın hangi emir için gönderildiğini göstermeyi kolaylaştırır.
İşlem öncesi, tahsil ve teslim aşamalarındaki kontrollerin tamamı P2P işlem güvenliği rehberinde ele alınır.
Merchant hesabı, dijital pazar yeri ve SPK izni nasıl ayrılır?
“Merchant”, “onaylı satıcı” veya “profesyonel kullanıcı” ibaresi, platformun kullanıcıya verdiği ticari statüdür. Bu statü, belirli işlem geçmişi veya teminat koşullarının karşılandığını gösterebilir; kamu otoritesinin verdiği faaliyet izni değildir. Şirket kuruluşu, vergi levhası ve platform rozeti farklı sorulara cevap verir. Birinin bulunması, diğerinin gerekip gerekmediğini ortadan kaldırmaz. Ayrıntılı rol karşılaştırması P2P merchant ve SPK izni rehberinde yer alır.
Kendi adına görünen hesabın arkasında kimin talimatı var?
Bir işlemde Can, müşterisinden 120.000 TL alıyor; müşterinin seçtiği kripto varlığı satın alıyor, talimat verilen cüzdana gönderiyor ve bunun için 1.200 TL ücret kazanıyor olsun. Platform hesabı Can’ın adına olsa bile işlem müşterinin hesabına yürütülüyor olabilir. Buna karşılık Can, daha önce kendi kaynaklarıyla edindiği varlığı belirlediği fiyattan satıyor ve alıcının satın alma kararından önce fiyat riskini kendisi taşıyorsa farklı bir işlem yapısı vardır. Değerlendirmede satıştan önceki sahiplik, talimatın zamanı, tedarik taahhüdü ve ücretin ne karşılığında alındığı belirleyicidir.
Faaliyet bir müşteri portföyü etrafında örgütlenmişse, yalnız “kendi stokumdan veriyorum” açıklaması yeterli olmaz. Stoktan karşılanan müşteri emirleri, hizmet sağlayıcılık değerlendirmesini kendiliğinden dışlamaz. Müşteriye sunulan bütün iş; fiyat verme, emir kabulü, saklama, teslim ve sonraki işlemlerle birlikte ele alınır. Buna karşılık her fiyat farkını komisyon, her karşı tarafı hizmet müşterisi saymak da yanlış olur. Satış fiyatı ile ayrıca kararlaştırılmış aracılık ücreti kayıtlarda ayırt edilmelidir.
Müşteriyle kurulan ilişkinin belgeleri bu ayrımı somutlaştırır. Müşteri fiyat yükselirse daha fazla ödeme yapmak zorunda mı; alım gerçekleşmezse gönderdiği paranın tamamını geri alabiliyor mu; hizmet veren, müşterinin seçmediği başka bir varlığı teslim edebiliyor mu? Bunlar, işlem sonucunun ve riskinin kime ait olduğunu anlamaya yardım eder. Sözleşmenin “satış” başlığını taşıması yeterli değildir. Talimat mesajları, fiilen yapılan tedarik ve hesaplaşma aynı ilişkiyi göstermelidir. Bir iş modelini değerlendiren kişi, yalnız hazırlanmış sözleşmeyi değil, tamamlanmış örnek işlemleri de görmelidir.
2024’teki P2P kararı bugün tek başına kullanılamaz
SPK’nın 2024/48 Bülteni’ndeki kararın 6. maddesi, düzenli ve ticari nitelikte, kendi adına fakat başkaları hesabına yürütülen P2P işlemleri hakkında bir değerlendirme içeriyordu. Ancak bu madde, 2025/15 Bülteni’nde açıklanan kaldırma kararı kapsamındadır. Eski paragrafın yürürlükteki tek kural gibi aktarılması, bugünkü faaliyetin eksik ölçütlerle değerlendirilmesine yol açar. Kaldırılmış olması da müşteri hizmetlerinin artık izinsiz yürütülebileceği sonucunu vermez; güncel kanun ve tebliğlerdeki faaliyet tanımları uygulanır.
Bültenlerin tarih ve madde karşılaştırması ile internetteki genel yasak iddialarının değerlendirmesi için P2P yasağı ve SPK kararı hakkında yanlış bilgiler incelemesini okuyabilirsiniz.
Alıcıyla satıcıyı buluşturan internet sitesi ne yapmaktadır?
III-35/B.2 sayılı Tebliğ’in 10/3. maddesi, müşterilerin doğrudan kripto alım, satım ve takası yapabildiği eşler arası dijital pazar yerlerinin işletilmesini platform faaliyetleri kapsamında değerlendirir. Dolayısıyla “biz varlık satmıyoruz, kullanıcılar birbirleriyle anlaşıyor” ifadesi tek başına kapsam dışında kalmayı sağlamaz. İşletmenin müşteri kabulü, ilan ve emir düzeni, eşleştirme, işlemlerin sonuçlandırılması ve kullanıcı varlıklarıyla ilişkisi incelenir.
Örneğin Zeynep’in yalnız kendi satış ilanını yayımladığı sayfa ile başkalarının ilan açabildiği, alıcının emir verdiği, tarafların işlem durumunu takip ettiği ve işletmenin işlem başına ücret aldığı pazar yeri aynı değildir. İkinci modelde bankadaki para doğrudan satıcıya gitse dahi işletilen dijital pazarın hukuki niteliği ayrıca değerlendirilir. Varlığın işletmenin cüzdanına hiç girmemesi, bütün platform faaliyetlerini kapsayan genel bir muafiyet değildir.
Likidite istisnası ve yabancı kuruluşun listesi
Tebliğ’in 10/7. maddesi, asli faaliyeti yalnız platformlara likidite sağlamak üzere fiyat vermek ve bu fiyatlardan işlem yapmak olan; yatırımcılara platform tanımına giren harici hizmet sunmayan kuruluşlar için dar bir ayrım getirir. Perakende müşteriden emir veya para kabul eden bir işletme, kendisine “likidite sağlayıcı” diyerek bu koşulları sağlamış olmaz. Likidite sağlayıcılığının izin sınırı, müşteriye sunulan diğer hizmetlerle birlikte okunmalıdır.
Platformun Türkiye’deki şirketi de global markasından ayrı doğrulanır. SPK’nın Faaliyette Bulunanlar Listesi, kendi açıklamasında yer almanın yetkilendirme anlamına gelmediğini belirtir. Yabancı kuruluşun Türkiye’ye yönelik reklamı, Türkçe sitesi ve yerel faaliyetleri ayrıca önem taşır. Tebliğ’in 9. maddesindeki kişinin tamamen kendi inisiyatifiyle yurt dışından hizmet almasına ilişkin hüküm, yabancı şirketin Türkiye’de müşteriye yönelik faaliyetine verilmiş genel izin gibi kullanılamaz.
İzinsiz kripto varlık hizmet sağlayıcılığının yaptırımı nedir?
7518 sayılı Kanun’un 12. maddesiyle eklenen 6362 sayılı Kanun’un 109/A maddesi, izin almaksızın kripto varlık hizmet sağlayıcı olarak faaliyet yürüten gerçek kişiler ve tüzel kişilerin yetkilileri için üç yıldan beş yıla kadar hapis ve beş bin günden on bin güne kadar adli para cezası öngörür. Adli para cezasındaki gün sayısı, doğrudan Türk lirası tutarı değildir. Hüküm, her P2P satışına uygulanan genel bir ceza olarak okunamaz.
Önce gerçekleştirilen işin kanundaki hizmet sağlayıcılık kapsamına girip girmediği belirlenmelidir. Müşteri emirlerinin kabulü, pazar yerinin işletilmesi, varlıkların kontrolü ve sunulan diğer hizmetler bu incelemede önem taşır. Ardından faaliyet için gereken izin, ilgili dönemin kuralları ve isnat edilen kişinin rolü değerlendirilir. Sırf merchant rozeti bulunması, çok sayıda banka transferi yapılması veya bir işlemde yüksek bedel kullanılması bütün suç unsurlarının yerine geçmez.
Örneğin işletmenin kullanıcı kayıtlarını ve emirlerini fiilen yöneten kişiyle o platformda kendi varlığını satan müşteri aynı konumda değildir. Şirket çalışanı veya yetkilisi hakkındaki değerlendirmede de görev unvanıyla yetinilmez; faaliyete ilişkin yetkisi, yaptığı işlemler ve kişisel sorumluluğun koşulları incelenir. Ticari modelin hukuki niteliği açıklanmadan ceza aralığından hareketle sonuca varılamaz.
USDT satışı ile kriptoyla ödeme ve para transferi hizmeti arasındaki sınır
Bir kişinin USDT satın almak için Türk lirası ödemesiyle, satın aldığı bilgisayarın bedelini USDT ile ödemesi aynı hukuki işlem değildir. İlkinde kripto varlık satışın konusudur; ikincisinde başka bir mal veya hizmetin bedelinin ödenmesinde kullanılmaktadır. P2P işlemlerinde sık yapılan hata, bu iki olayı “kriptoyla işlem” başlığı altında birleştirmektir. Ödeme mevzuatı bakımından neyin satın alındığı, borcun hangi varlıkla ifa edildiği ve tahsilatı kimin gerçekleştirdiği belirlenmelidir.
TCMB’nin ödeme yasağı hangi ayrımı getirir?
Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik, kripto varlıkların ödemelerde doğrudan veya dolaylı kullanılmasını ve buna yönelik hizmet sunulmasını yasaklar. Düzenleme, kripto varlık alım satımının tümünü yasaklayan bir metin değildir. Bununla birlikte kripto satışının bir mal veya hizmetin bedelini dolaylı ödeten düzene dönüştürülmesi, yalnızca tarafların kullandığı açıklamayla meşrulaşmaz.
Örneğin bir elektronik eşya mağazası, 50.000 TL tutarındaki bilgisayar için müşteriye “USDT’yi şu cüzdana gönder, aradaki kişi bize Türk lirasını ödesin” desin. Aradaki kişinin kriptoyu çevirmesi, düzenin ödeme amacıyla kurulmuş olmasını ortadan kaldırmaz. Buna karşılık müşteri, bağımsız olarak kendi kriptosunu satmış, satış bedelini banka hesabına almış ve sonrasında mağazaya Türk lirasıyla ödeme yapmış olabilir. İşlemlerin gerçekten bağımsız olup olmadığı; taraflar, talimatlar, tahsilat ilişkisi ve kurulan hizmet modeli üzerinden anlaşılır.
Yönetmelik ödeme hizmeti sağlayıcılarının iş modelleri ile ödeme ve elektronik para kuruluşlarının platformlara veya platformlardan fon aktarımına aracılığı hakkında da özel hükümler içerir. Banka, ödeme kuruluşu ve elektronik para kuruluşu aynı kuruluş türü değildir. Bir bankadan yapılabilen transferin aynı biçimde her elektronik para uygulamasından yapılabileceği varsayılmamalıdır. Kullanılan kuruluşun hukuki statüsü ve sunduğu hizmetin kapsamı, işlem öncesinde kontrol edilmelidir.
Başkası için para kabul etmek neden ayrı inceleme gerektirir?
6493 sayılı Kanun kapsamında ödeme hizmeti sunmak, bir kişinin kendi borcunu banka yoluyla ödemesinden farklıdır. TCMB’nin ödeme kuruluşlarına ilişkin açıklamaları, kuruluşların yalnız kendilerine verilen faaliyet izni kapsamındaki hizmetleri sunabileceğini belirtir. “Aracı hesabı”, “nakit USDT” veya “uluslararası transfer” şeklindeki ticari isimler, hangi iznin gerektiğini tek başına belirlemez.
Bir ödeme kuruluşuyla iş birliği yapılacaksa yalnız şirketin ticaret unvanını bulmak yeterli değildir. TCMB’nin ödeme kuruluşları listesi, sunulabilecek hizmetleri izin kapsamlarıyla birlikte gösterir. Kuruluşun bir hizmet için yetkili olması, düşünülen başka bir tahsilat veya transfer hizmetini de sunabileceğini kanıtlamaz. Sözleşmede hangi şirketin hangi işlemi üstlendiği, müşteri parasının hangi hesaba gireceği ve nihai alıcıya karşı teslim sorumluluğunun kimde olduğu belirlenmelidir. Kripto varlık ayağında ayrıca bir platform kullanılması, bu ödeme ilişkisini görünmez kılmaz.
MASAK kuralları P2P sonrasındaki kripto çekimini nasıl etkiler?
Satıcının USDT’yi alıcının platform bakiyesine bırakması ile alıcının bu bakiyeyi başka bir cüzdana çekmesi ayrı işlemlerdir. İlki tamamlandığı hâlde ikincisi bekleyebilir. Çekim ekranında görünen bekleme, her durumda satıcının borcunu yerine getirmediğini göstermez. Uygulanacak kural için varlığın edinildiği an, çekimin gideceği yer, kullanıcının ilk çekimi olup olmadığı ve platformun uyguladığı tutar limitleri belirlenir. Bu farklılıklar P2P ve MASAK transfer kuralları rehberinde işlem örnekleriyle açıklanmaktadır.

48 ve 72 saat bütün işlemlere aynı biçimde uygulanmaz
29 Sıra No.lu MASAK Genel Tebliği kapsamındaki bekleme; herhangi bir hizmet sağlayıcıda kayıtlı olmayan cüzdanlara veya kendi mevzuatına göre gönderici ve alıcı bilgilerini paylaşma yükümlülüğü bulunmayan yurt dışındaki hizmet sağlayıcı ya da transfer yetkili finansal kuruluşlara yönelik, platformun aracılık ettiği kripto çekimleri bakımından düzenlenmiştir. Kapsama giren başka platform transferleri de buna dâhildir. Süre, çekilecek varlığın alım, takas veya yatırma işleminden itibaren en az 48 saat; ilk kripto çekiminde en az 72 saattir.
Örneğin Okan, 15 Eylül saat 11.30’da aldığı USDT’yi ilk kez kendi cüzdanına çekecek olsun. Diğer koşullar aynıysa 72 saat, 18 Eylül saat 11.30’da tamamlanır. Hesabın iki ay önce açılması veya müşterinin daha önce banka havalesi yapması bu varlık için süreyi geriye çekmez. İlk çekim dışındaki, 48 saate tabi bir işlemde ise aynı edinim saati için 17 Eylül saat 11.30 esas alınır. Örnekte günler değil saatler hesaplanmaktadır; ayrıca bir kısıtlama bulunması, bu zamanın dolmasına rağmen çekimin sonuçlanmasını engelleyebilir.
Mevcut USDT’ye sonradan yeni USDT eklenmişse bakiyenin tamamının aynı anda edinildiği varsayılmamalıdır. Kullanıcı, hangi miktarın hangi alım veya yatırma kaydına bağlı olduğunu ayırmalıdır. Platformun kullanılabilir bakiye hesabı ile ekrandaki toplam bakiye farklı olabilir. Belirsizliği gidermek için destek talebinde yalnız toplam tutarı belirtmek yerine edinim tarihini, ilgili emri ve çekilmek istenen miktarı göstermek daha açıklayıcıdır.
Stabil kripto limiti bekleme süresinden ayrı kontrol edilir
MASAK’ın Sıkılaştırılmış Tedbirler Rehberi, platformların aracılık ettiği stabil kripto çekimlerinde, başka platformlara yapılan transferler dâhil günlük 3.000 ve aylık 50.000 ABD doları karşılığı limit açıklar. Seyahat kuralının uygulandığı transferlerde limitler iki kat uygulanabilir. Bekleme kapsamı ile stabil çekim limitinin kapsamı aynı cümleye sıkıştırılmamalıdır; seyahat kuralının uygulanması da kullanıcıya her koşulda iki kat limit talep hakkı veren otomatik sonuç değildir.
Örneğin günlük limiti 3.000, aylık limiti 50.000 dolar karşılığı olan kullanıcının o gün 2.100, o ay 49.700 dolar karşılığı çekim yaptığını düşünelim. Günlük kalan hakkı 900, aylık kalan hakkı 300’dür. Yeni işlem 700 dolar karşılığıysa günlük sınır aşılmasa da aylık sınır nedeniyle tamamı karşılanmaz. Önce bekleme süresinin dolmuş olması, sonra iki ayrı tutar kontrolünün sağlanması gerekir. Bu örnek, kişinin farklı hesap açarak veya işlemleri başkaları üzerinden geçirerek sınırları aşabileceği anlamına gelmez.
Seyahat kuralı, işlem açıklaması ve arbitraj istisnası
Seyahat kuralı, transferle birlikte gönderici ve alıcı hakkında belirli bilgilerin iletilmesini gerektirir. Tutarın düşük olması işlemi anonim hâle getirmez. Kendi cüzdanına çekim yapan kişiden cüzdanla ilişkisine dair bilgi istenmesi de cüzdanın yasak olduğu anlamına gelmez. Açıklama isteniyorsa transferin gerçek amacı yazılmalıdır. Platformların kripto transferlerinde temin ettiği en az yirmi karakterlik açıklamayı anlamsız ifadelerle doldurmak, müşteri veya varlık kaynağı incelemesini karşılamaz.
Likidite, piyasa yapıcılığı veya piyasalar arası arbitraj nedeniyle süre ve tutar limitlerinin uygulanmaması ise kişinin kendi beyanıyla başlayan genel muafiyet değildir. Platformun işlemin amacından emin olması, kaynak ve hesap belgelerini alması, her müşteri için ayrı yönetim kurulu onayı vermesi ve sürekli izlemesi gerekir. Faaliyet bu nitelikten çıkarsa sınırlar yeniden uygulanır. Bu MASAK istisnası, aynı iş için gereken SPK veya başka faaliyet izinlerinin yerine geçmez.
Tedbirler Yönetmeliği’nin 24/A maddesindeki mesaj bilgileri bakımından 30.000 TL eşiği de yanlış yorumlanmamalıdır. Bu tutar ve üzerindeki transferlerde gönderenin adı, cüzdan veya işlem referansı ve onu belirlemeye yarayan ek bilgiler için doğrulama yükümlülüğü bulunur. Daha düşük tutarda gönderici ve alıcının temel isim ve cüzdan ya da referans bilgileri yine transfer mesajında yer alır. Bu nedenle düşük tutarlı gönderimde ad istenmesi, başlı başına hatalı bir talep değildir. Eksik bilgi nedeniyle bekleyen işlemde yalnız tutarı düşürmek, istenen bilgiyi tamamlamanın karşılığı olmaz.
USDT, cüzdan ve ağ: kripto teslimi nasıl doğrulanır?
USDT, Tether tarafından farklı blokzincirlerde çıkarılan bir tokenın adıdır. P2P işleminde “USDT gönderilecek” denilmesi, kişisel cüzdana yapılacak teslim için tek başına yeterli değildir. Hangi ağın kullanılacağı, hangi tokenın gönderileceği, alıcı adresi ve net miktar belirlenmelidir. Aynı varlık adı farklı ağlarda bulunabilir; aynı adres görünümü de her ağda aynı hizmetin desteklendiğini göstermez.

Platform içi teslim ile cüzdana çekim
Alıcı platform içindeki hesabına USDT aldıysa, P2P satışı platformun bakiye kaydıyla tamamlanmış olabilir. Bu aşamada kişisel cüzdanı kontrol ederek “USDT gelmedi” demek, teslim yerini yanlış değerlendirmek olur. Kullanıcı ayrıca çekim emri vermemişse veya çekim henüz tamamlanmamışsa zincirde yeni transfer oluşmayabilir. Satış emri, iç transfer kaydı ve çekim emri ayrı numaralara sahip olabilir.
Doğrudan cüzdana teslim kararlaştırılmışsa alıcı adresinin kim tarafından bildirildiği önem kazanır. Satıcı doğru miktarı gerçekten göndermiş olabilir; ancak yazışmada sonradan başka bir adres verilmiş veya hesap ele geçirilmiş olabilir. Zincir kaydı paranın hangi adrese gittiğini gösterir. Bu adresin sözleşmede kararlaştırılan teslim adresi olup olmadığı ise talimat ve iletişim kayıtlarıyla anlaşılır. Teknik başarı ile borcun doğru kişiye ifası aynı değerlendirme değildir.
TRC20, ERC20 ve token sözleşmesi neden önemlidir?
TRC-20 ve ERC-20 token standartlarının adıdır; TRON ve Ethereum ise blokzincir ağlarıdır. Ağ seçimi transferin hangi blokzincirde gerçekleşeceğini, token sözleşmesi de o ağdaki varlığın teknik kimliğini belirler. Gönderici ve alıcı, kullanılan hizmetin desteklediği ağı ayrıca eşleştirmelidir. Ekranda yalnızca “USDT” yazması, görülen tokenın gerçek Tether tokenı olduğunu doğrulamaz. Başka kişiler aynı adı veya benzer simgeyi kullanan tokenlar oluşturabilir. Kontrol, ihraççının yayımladığı bilgiler ve kullanılan hizmetin yatırma ekranıyla birlikte yapılır. Tether’in desteklenen protokoller listesi bu doğrulamanın kaynaklarından biridir; bir borsanın aynı ağdaki yatırmayı destekleyip desteklemediği ayrıca kontrol edilir.
Örneğin alıcının hizmet sağlayıcısı belirli bir ağ üzerinden USDT kabul ederken satıcı başka bir ağı seçerse, işlem zincirde başarılı olsa bile platform alıcının bakiyesine otomatik kayıt yapmayabilir. Burada “başarısız transfer” ile “başarılı fakat desteklenmeyen yatırma” ayrılır. Başarısız olarak zincire kaydedilen bir işlemde de TXID bulunabilir; ancak beklenen token hareketi gerçekleşmez. Desteklenmeyen yatırmada ise varlık belirli adrese ulaşmış, fakat hizmetin kayıt sistemi bunu kullanıcı bakiyesine geçirmemiş olabilir. Kurtarma ihtimali adresin kim tarafından kontrol edildiğine ve hizmetin teknik politikasına bağlıdır.
TXID’de hangi bilgiler okunur?
İşlem kimliği, ilgili blokzincirdeki transferi bulmaya yarar. Ağ gezgininde işlem durumu, zaman, gönderen ve alıcı adresleri, token hareketi ve miktar incelenebilir. Token transferlerinde yalnızca ana işlem satırına bakmak yanıltıcı olabilir; sözleşme çağrısı ile token hareketlerinin birlikte okunması gerekir. Ethereum’un işlem dokümantasyonu işlem, onay ve yürütme kavramlarının teknik çerçevesini açıklar.
TXID, platformdaki müşteri numarası değildir. Aynı kişinin birçok adresi olabilir; bir borsa çok sayıda kullanıcının çekimini ortak altyapıdan yapabilir. Bir adresin bir platformla ilişkilendirilmesi, belirli transferin hangi müşteriye ait olduğunu otomatik olarak ortaya koymaz. Bu bağlantı için platform kayıtları veya başka doğrulanabilir veriler gerekir. Ticari analiz araçlarının adres etiketleri de kaynağı, zamanı ve dayanağı belirtilerek değerlendirilmelidir.
Transferin tarihi yazılırken saat dilimi korunmalıdır. Banka ekstresindeki Türkiye saatiyle blokzincir gezginindeki UTC saati farklı görünebilir. Örneğin aynı olayın bir kayıtta 15.10, diğerinde 12.10 olarak görünmesi, kayıtların farklı olaylara ait olduğu anlamına gelmeyebilir. Saat farkını belirtmeden çizilen kronoloji, kriptonun ödemeden önce mi sonra mı teslim edildiği konusunda yanlış sonuç yaratabilir.
Hesap blokesi, token dondurma ve ağ sorunu
Kriptoya erişememenin sebebi her zaman aynı değildir. Platform çekimi durdurmuş olabilir; cüzdanda işlem ücreti ödeyecek ağ varlığı bulunmayabilir; desteklenmeyen ağda yatırma yapılmış olabilir; tokenın kendi sözleşmesi bakımından bir dondurma uygulanmış olabilir. Kullanıcının gördüğü sonuç benzer olsa da başvuracağı muhatap ve sunacağı kayıt değişir. Ağ ücreti eksikliği için yapılan teknik açıklama, adli elkoymanın çözümü değildir.
Yanlış transferde “kurtarma hizmeti” sunduğunu söyleyen kişiler de ayrı bir dolandırıcılık riski oluşturur. Kurtarma kelimelerini paylaşmak varlık üzerindeki kontrolün devri anlamına gelebilir. Başvuruda TXID, ağ, adres, token sözleşmesi ve yatırma kaydının sunulmasıyla özel anahtarın verilmesi aynı şey değildir. Gerçek teknik inceleme için gerekli veri ile hesabı boşaltmaya elverişli erişim bilgisi ayrılmalıdır. Teslim hataları ve başvurunun muhatabı P2P’de USDT, cüzdan ve ağ transferi rehberinde ayrıntılı olarak incelenir.
Şüpheli işlem bildirimi ve P2P gelirinin kaynağının açıklanması
Banka veya platformun ek belge istemesi, hakkında kesin olarak şüpheli işlem bildirimi yapıldığı anlamına gelmez. Müşteri tanıma, işlemin amacı ve fon kaynağının incelenmesi sürekli ilişkinin parçası olabilir. Öte yandan işlemin sorunsuz tamamlanması da hiçbir bildirim bulunmadığını göstermez. Bildirim, işlem kısıtı ve ceza soruşturması birbirine eşitlenmemelidir. Her birinin dayanağı ve sonucu farklıdır.
Kurum hangi bilgiyi isteyebilir, neyi açıklayamaz?
MASAK’ın kripto varlık hizmet sağlayıcıları için hazırladığı uyum rehberi, müşteri ve gerçek faydalanıcı bilgileri, işlem amacı, kaynak ve devam eden ilişkinin izlenmesi üzerinde durur. Aynı rehberin bildirim bölümünde, 5549 sayılı Kanun’un 4. maddesi uyarınca ŞİB yapıldığının işlem taraflarına da açıklanamayacağı belirtilir. Kurumdan “bana bildirim formunu gönderin” diye talepte bulunmak, erişim sorununun veya belge eksikliğinin çözümüyle aynı şey değildir.
İstenebilecek açıklama; hangi işlemin incelemeye alındığı, müşteriden hangi belgenin beklendiği, hangi işlevin kullanılamadığı ve bildirilebilir dayanakla sınırlı olarak somutlaştırılabilir. Gizlilik kuralı, müşterinin kendi dekontunu veya kendi platform işlemlerinin dökümünü istemesini anlamsızlaştırmaz. Kurumun elindeki her bilginin müşteriye açıklanabileceği de varsayılmamalıdır. Bu başvuruların ayrımı ŞİB, bloke ve fon kaynağı rehberinde ele alınır.
“P2P gelirim” açıklaması hangi belgelerle tamamlanır?
Örneğin Derya’nın hesabına bir ayda 420.000 TL girmiş olsun. Bunun 280.000 TL’si eski USDT portföyünün satışından, 100.000 TL’si kendi diğer banka hesabından, 40.000 TL’si de iptal edilen bir alımın iadesinden gelsin. Bütün girişleri “P2P kazancı” diye açıklamak üç farklı hareketi karıştırır. Satış bedeli elde edilen kâr değildir; kişinin kendi hesabından aktarımı yeni gelir yaratmaz; iade de yeni satış gibi gösterilmemelidir. Her tutar, onu doğuran ayrı belgeye bağlanmalıdır.
Derya bakımından eski varlığın alış kaydı ve bu alışın finansmanı, satış emirleriyle birlikte önem taşır. Kendi hesabından gelen tutarda iki hesap arasındaki sahiplik ve transfer referansı; iade bakımından ise ilk ödeme, iptal ve geri dönüş kaydı gösterilir. İncelemeye sunulan tablo, belge isimlerini ve ilgili tarihleri içermelidir. Belgesi bulunmayan bir hareket için sonradan farklı işlem açıklaması üretmek yerine, eksik kaydın hangi kurumdan veya hangi işlem geçmişinden tamamlanabileceği belirlenir.
Birden fazla kaydı bulunan kişinin açıklaması her kuruma ayrı hikâye anlatmamalıdır. Bankaya kişisel portföy satışı, platforma müşteriler adına tedarik, vergi bakımından ise tamamen karşılıksız transfer denmesi birbiriyle uyuşmayabilir. Farklı kurumlar farklı sorular sorsa da temel olay aynı kalır. Başkasının hesabına yapılan teslim varsa kimin talimatına dayandığı açıkça gösterilmeli; yanlış veya eksik eski açıklama mevcut belgelerle düzeltilmelidir.
ŞİB mekanizması kullanıcıların birbirleri hakkında verdiği sıradan şikâyet formu değildir. P2P satıcısı, yalnızca platformda satış yaptığı için bankanın veya yetkili hizmet sağlayıcının uyum birimiyle aynı konuma gelmez. Müşterinin gerçek faaliyetinin başka bir yükümlü grubuna girip girmediği ayrı meseledir. Dolandırıcılık şüphesiyle yapılan başvuru, kurumun MASAK’a karşı kendi bildirim yükümlülüğünü ortadan kaldırmaz ve onun yerine de geçmez.
Fon kaynağı ile kişinin bütün servetinin kaynağı da aynı soru değildir. Örneğin satılan USDT geçen ay başka bir platformdan alınmış olabilir; bu bilgi varlığın yakın işlem geçmişini açıklar. O alımın hangi para ile finanse edildiği soruluyorsa ücret birikimi, işletme geliri veya mal satışı gibi daha önceki olayın belgeleri gerekir. Her talepte bütün hayat boyu malvarlığını dökmek yerine, sorulan işlemin finansmanını gösterecek tarih ve tutar bağlantısı kurulmalıdır. Belgelerin başka kişilerin gereksiz verilerini içermemesi ve kurumun güvenli kanalı üzerinden paylaşılması da önem taşır.
P2P işlemlerinde vergi, satış bedeli ve maliyet nasıl değerlendirilir?
Bir P2P satıcısının bankasına yatan tutar, kendiliğinden vergilendirilecek kazanç değildir. Satış bedelinin içinde varlığın edinilmesi için harcanan para bulunabilir; komisyon, iade ve müşteriye ait tutarlar farklı nitelik taşıyabilir. Vergi hesabından önce yapılan faaliyetin ve her hareketin hukuki niteliği belirlenir. Genel kuralların hangi kazanca uygulanacağı ile özel bir kripto işlem vergisinin bulunup bulunmadığı ayrı sorulardır. Türkiye’de kripto para vergisi rehberi, P2P dışındaki gelir türlerini de bu ayrımla inceler.
2026 teklifindeki işlem vergisi yürürlüğe girdi mi?
2 Mart 2026 tarihli 2/3560 esas numaralı teklif, kripto varlık işlemlerine ilişkin özel vergi hükümleri içeriyordu. Ancak teklifin TBMM sayfasında “kanunlaştı” yazması, teklif edilen her maddenin kabul edildiğini göstermez. 7577 sayılı Kanun’un nihai metnine kripto işlemleri için önerilen on binde üç vergi ve ilgili özel hükümler girmemiştir. Kullanıcının hesabına her P2P bedeli geldiğinde bu teklif üzerinden otomatik kesinti hesaplamak doğru değildir.
Özel işlem vergisinin bu şekilde yürürlüğe girmemiş olması, ticari kazanç, hizmet bedeli veya şirket gelirlerinin genel vergi kurallarının dışında kaldığı anlamına gelmez. Kişisel portföy, devamlı ticari organizasyon ve ücret karşılığı müşteri işlemi ayrı değerlendirilir. Her bireysel kripto kazancını kesin istisna saymak kadar, bütün satış tutarını tek bir vergi oranıyla çarpmak da hatalıdır. Kazancın kaynağı, faaliyetin organizasyonu ve uygulanacak gelir hükmü belirlenmeden matrah oluşturulamaz.
Müşteri için kripto almak ile kendi kriptosunu satmak
GİB’in 9 Ağustos 2022 tarihli Bitcoin aracılığı özelgesi, başkaları adına Bitcoin alım satımına aracılık ederek komisyon elde edilen olayda ticari kazanç hükümlerini ele alır. Özelgedeki somut faaliyet, ücret karşılığı aracılıktır. Metni, kendi uzun vadeli portföyünü satan herkesin durumu hakkında verilmiş toplu bir karar gibi kullanmamak gerekir. Buna karşılık müşterilerden aldığı parayla düzenli tedarik yapıp ücret kazanan kişi de faaliyetini yalnız hesap adına bakarak kişisel yatırım olarak nitelendiremez.
Örneğin Baran, müşterisinin 250.000 TL ödemesinin 247.000 TL’siyle kripto tedarik etsin, 500 TL işlem gideri bulunsun ve 2.500 TL hizmet ücreti alsın. Bu kayıtta 250.000 TL tahsilat, 247.000 TL müşteriye yönelik tedarik, 500 TL gider ve 2.500 TL ücret birbirinden ayrılır. Giderin müşteriye ayrıca mı yansıtıldığı, ücretin hangi belgede gösterileceği ve KDV değerlendirmesi faaliyetin gerçek niteliğine göre belirlenir. Banka hesabından geçen bütün para, Baran’ın ekonomik kazancı olarak kaydedilmemelidir.
Kısmi satışta maliyetin tamamı düşülemez
Başka bir örnekte Suna, tek seferde 76.000 TL ödeyerek 2.000 USDT almış; daha sonra bunun 750 USDT’sini 30.000 TL’ye satmış olsun. Hesabı sade tutmak için alımda başka gider bulunmadığını, bu satışla ilgili giderin 150 TL olduğunu kabul edelim. Birim alış maliyeti 38 TL, satılan 750 USDT’ye ait maliyet 28.500 TL’dir. Bu satışın ekonomik farkı 30.000 − 28.500 − 150 = 1.350 TL olur. Kalan 1.250 USDT’nin 47.500 TL’lik alış maliyeti bu satıştan bütünüyle düşülmez.
Bu örnek tek alımın kısmen satılmasına ilişkindir. Farklı tarihlerde, farklı kurlarla alınan varlıkların hangi maliyet yöntemiyle izleneceği ayrıca belirlenmelidir. Ekonomik fark hesabı da tek başına beyan edilecek vergi matrahı değildir; kazancın tabi olduğu hüküm ve kabul edilebilen giderler incelenir. P2P vergi ve kayıt rehberindeki işlem tablosu, tahsilatı satış ve tedarik belgeleriyle birleştirmek için kullanılabilir.
İptal edilen emirler de ekonomik sonucu değiştirebilir. Bir satıcıya 20.000 TL gönderilmiş, kripto teslim edilmeden işlem iptal edilmiş ve tutarın tamamı alıcıya iade edilmişse, banka girişini tamamlanmış satış gibi bırakmak hesapları şişirir. İade edilen tutar, ilk tahsilatın referansına bağlanmalıdır. Banka veya platform ayrıca bir ücret kesmişse bu kesinti ayrı satırda gösterilir. Ücretin varlığı, hiç tamamlanmayan kripto satışından kazanç elde edildiğini kanıtlamaz. Ay sonu hesap dökümünü incelerken yalnız gelen paraların toplamına bakmak bu nedenle yanıltıcıdır.
P2P satışından önce başka bir kripto varlık takas edilmişse
Satılan USDT doğrudan Türk lirasıyla alınmamış olabilir. Kişi önce Bitcoin edinmiş, daha sonra bunu USDT ile takas etmiş ve USDT’yi P2P üzerinden satmışsa maliyet araştırması yalnız son banka tahsilatıyla başlamaz. İlk edinim, takas edilen miktar, alınan USDT ve her aşamadaki ücretler birlikte izlenir. Takas sırasında bankaya para girmemesi, varlık bileşiminin değişmediği anlamına gelmez. Bunun vergisel sonucu ise faaliyete ve uygulanacak gelir hükümlerine göre ayrıca belirlenir.
Örneğin tek raporda yalnız “2.600 USDT yatırıldı” satırı görünüyorsa, bu tutarın başka platformdaki Bitcoin takasından mı, müşteriden mi, yoksa kişinin kendi cüzdanından mı geldiği anlaşılamaz. Aynı görünen yatırma satırları farklı hukuki olayları temsil edebilir. Kaynak işlem bulunmadan sıfır maliyet yazılması veya tutarın tamamının gelir kabul edilmesi kayıt hatasına yol açabilir. İki platformun zaman dilimleri ve işlem ücretleri de eşleştirilmelidir.
Cüzdan değişikliği, komisyon ve yıl sonu bakiyesi
Suna’nın satıştan sonra elinde kalan 1.250 USDT’nin 500 USDT’sini kendi cüzdanına çektiğini düşünelim. Ağ giderini dışarıda bırakan bu örnekte platformda 750, kendi cüzdanında 500 USDT bulunur; toplam varlık yine 1.250 USDT’dir. Platformun 500 USDT çıkışı, yeni bir satış diye kaydedilirse hem kalan miktar hem gelir hesabı bozulur. İki cüzdan arasındaki sahiplik ve transfer bağlantısı saklanmalı; varsa ağ ücreti ayrıca gösterilmelidir.
Platformun “tax report” başlıklı dosyası yararlı bir başlangıç olabilir, fakat kullanılan para birimi, tarih aralığı ve maliyet yöntemi kontrol edilmeden Türkiye’deki beyan hesabına aktarılamaz. Yalnız bir borsanın raporu, başka borsadan gelen varlığın alış maliyetini bilmeyebilir. Bu durumda yatırma hareketini sıfır maliyetli kazanç gibi gösterebilir veya kendi cüzdanına çekimi satış sayabilir. Yıl sonu kontrolünde banka, bütün platformlar ve kişinin kendi cüzdanları birlikte değerlendirilmelidir.
USDT işleminin bedeli yabancı para ile ödenmişse hem ödenen para birimi hem fiilî tutar saklanmalıdır. Varlığın dolar değerini hedeflemesi, her satışın tam olarak bir dolar üzerinden gerçekleştiğini göstermez. P2P fiyat farkı ve kesintiler, banka veya platform belgesinde görülen sonucu değiştirebilir. Türk lirası kayıtlarında kullanılacak değerleme ve kur yöntemi belirlenirken varsayımsal sabit fiyat yerine işlemin gerçek belgelerinden hareket edilir.
Eksik alış belgesini tamamlamak için o günkü piyasa fiyatını gerçek ödeme yerine yazmak da çözüm değildir. Banka çıkışı, platform alış geçmişi, ilk cüzdan yatırması ve kesintiler arasında doğrulanabilir bağ kurulmalıdır. İşlemin fiyatı belirli değilse belirsizlik kayıtta görünür kalmalıdır. Böylece ileride belgenin bulunması, aynı satışın maliyetinin ve ilgili açıklamaların yeniden hesaplanmasını mümkün kılar; birbirini tutmayan ayrı tablolar oluşmaz.
Kayıtların uygulamada nasıl eşleştiğini görmek için iki satış, bir iptal/iade ve hesaplar arası aktarımla mali mutabakat örneğine bakılabilir. Örnek; tahsilat, kalan USDT, maliyet ve ekonomik farkı ayrı gösterir; banka hesabına giren toplam tutarın neden tek başına kazanç hesabı olmadığını açıklar.
P2P sonrası banka blokesi: hangi karara, nereye başvurulur?
Kriptoyu teslim ettikten sonra banka hesabını kullanamayan satıcının ilk öğrenmesi gereken, kısıtın hangi işleme dayandığıdır. Bankanın kendi güvenlik kontrolü, belirli bir işlemin MASAK mevzuatı kapsamında ertelenmesi ve ceza dosyasındaki elkoyma aynı başvuruyla çözülmez. Mobil uygulamadaki “işlem yapılamıyor” uyarısı bu ayrımı göstermeyebilir. Şubeden alınan sözlü “MASAK blokesi” cevabı da kararın maddesini, kapsamını veya başvuru yolunu tek başına belirlemez.
Bankaya yapılacak yazılı başvuruda kısıtın başlangıcı, hangi hesapları ve tutarları etkilediği, dışarıdan gelen bir karar bulunup bulunmadığı ve paylaşılabilen dosya bilgileri sorulmalıdır. Yalnızca para gönderme kapalıysa bu durum ayrıca belirtilir; hesaba girişin kapanması veya bütün hesapların kullanılamaması farklıdır. Gelen paranın bir kısmı kullanılabiliyorsa kalan kısmın neden ayrı tutulduğu öğrenilir. Başvuru numarası ve bankanın cevabı saklanır.
48 saat, 24 saat ve yedi iş günü birbirinin devamı değildir
CMK 128/A, belirli bilişim bağlantılı suçlarda makul şüphe üzerine banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısına hesabı en fazla 48 saat askıya alma imkânı verir. Kapsamı TCK 142/2-e, 158/1-f ve l ile 245’tir. Kurum başsavcılığı ve hesap sahibini bilgilendirir. Hesap sahibi kaldırma için başsavcılığa başvurabilir; savcı bu başvuru hakkında 24 saat içinde karar verir.
Askı sırasında suça konu menfaate hâkim kararıyla; gecikmesinde sakınca bulunan durumda savcının yazılı emriyle elkonulabilir. Hâkimsiz elkoyma 24 saat içinde onaya sunulmalı, hâkim elkoymadan itibaren 48 saat içinde karar vermelidir; aksi hâlde elkoyma kalkar. Bu usulde CMK 128’deki rapor şartı aranmaz. Dolayısıyla ilk askının süresi ile sonraki elkoymanın devamı ayrı incelenir. “İki gün geçti, banka her durumda hesabı açmalı” sonucu çıkarılamaz.
CMK 128 kapsamındaki elkoymada ise somut delillere dayanan kuvvetli şüphe ve ilgili koşullar değerlendirilir; karar yetkisi hâkimdedir. Bu rejim, 128/A’daki acil savcı emriyle karıştırılmamalıdır. 5549 sayılı Kanun m.19/A ise belirli işlemlerin en fazla yedi iş günü ertelenmesine ilişkindir. Her banka kısıtının ortak süresi değildir. Başlangıç için ilgili bildirim veya tebliğ tarihi; devam için başka karar bulunup bulunmadığı araştırılır.
| Dayanak | Açıklığa kavuşturulacak husus | Başvurunun konusu |
|---|---|---|
| Bankanın iç kontrolü | İstenen belge ve etkilenen işlem | İncelemenin dayanağı ve kapsamı |
| CMK 128/A askısı | Askı başlangıcı ve başsavcılık bilgisi | Askının kaldırılması |
| Adli elkoyma | Karar, dosya ve elkonulan değer | Kararın kaldırılması veya kapsamının daraltılması |
| 5549 m.19/A ertelemesi | Erteleme bildirimi ve devam eden başka karar | İşlemin mevcut hukuki durumunun belirlenmesi |
Tartışmalı satış bedeli ile diğer birikimleri ayırın
Bir olayda satıcının hesabında 210.000 TL eski birikim varken P2P satışından 90.000 TL gelsin. Son işlem üzerine hesabın tamamı kısıtlanırsa başvuruda yalnız 300.000 TL toplam bakiye yazmak yeterli değildir. Şikâyetle ilişkilendirilen transfer ile önceki birikimin hangi hareketlerden oluştuğu gösterilmelidir. Önceki maaş ödemeleri, diğer hesaptan yapılan aktarım ve satış bedeli farklı kayıtlarla açıklanır; kendi hesapları arasındaki transferde paranın önceki kaynağı da belirtilir.
Bu ayrıştırma, 210.000 TL’nin mutlaka serbest bırakılacağı anlamına gelmez. Kararın hangi malvarlığını kapsadığı ve dosyada başka işlemler bulunup bulunmadığı önemlidir. Bununla birlikte başvuru, tartışmalı tek transferden hareketle bütün bakiyenin neden tutulduğunu sorgulayabilir. Kişinin kira, çalışan ücreti veya ticari borç gibi ödemelerini yapamaması da belgelenebilir; ihtiyaç beyanı, paranın kaynak ve aidiyet açıklamasının yerine geçirilmez.
Birden fazla dosyadan kısıt varsa her dosya için tarih, merci, tutar ve karar ayrı listelenmelidir. Bir dosyadaki tedbirin kaldırılması diğer kararları kendiliğinden kaldırmaz. Bankaya ulaşan kaldırma yazısının hangi hesaba ve hangi tedbire ait olduğu da kontrol edilir. “Savcılık hesabımı açtı” denilen durumda bankanın uyguladığı ikinci bir karar bulunması, başvurunun yanlış dosyada sürdürülmesine neden olabilir.
Karşı tarafın şikâyetini geri aldığını söylemesi üzerine bankanın hesabı açması beklenmemelidir. Dosyada gerçekten hangi beyanın bulunduğu ve mevcut kararın durumu öğrenilir. Benzer biçimde, bankanın “evrak eksik” cevabı varsa önce hangi belgenin eksik olduğu belirlenir: kriptonun edinimini gösteren belge mi, son satışın ödeme eşleşmesi mi, yoksa karar örneği mi? Daha önce verilmiş aynı dekontu yeniden göndermek bu üç ayrı eksikliği birlikte gidermez. Belgeler başvuru numarasıyla ilişkilendirilerek hangi talebin hâlâ cevapsız olduğu takip edilir.
Başvuru dosyası yalnız dekontlardan oluşmamalı
Bir satış için banka dekontu ödeme gönderenini, P2P emri sözleşmedeki alıcıyı gösterir. Kripto teslimi ise üçüncü bir kayıttır. Başvuruda bunlar emir numarasıyla birleştirilir; tarih, miktar ve kişi farkları açıklanır. Banka göndereni farklıysa fark gizlenmeden belirtilir. Satılan varlığın daha önce nereden edinildiğini gösteren kayıt, son gelen paranın satış bedeli olduğu anlatımını destekler; bütün geçmiş işlemleri açıklamasız dosyaya yığmak incelemeyi kolaylaştırmaz.
Talep de somut kurulmalıdır: belirli kısıtın kaldırılması, suçla ilişkilendirilmeyen tutarın kapsam dışında bırakılması veya yanlış hesapla eşleştirilen ödemenin yeniden değerlendirilmesi. İlgili kararın itiraz yolu ayrıca izlenir; CMK 268’de genel itiraz süresi, özel hüküm bulunmadığında kararın öğrenilmesinden itibaren iki haftadır. Bankaya destek kaydı açmak, adli itirazın yerine geçmez. Süre ve merci ayrımları P2P banka blokesi rehberinde ayrıntılı ele alınmaktadır.
MASAK m.19/A süresinin hesabında da ilk bildirim ve devam eden kararlar birlikte kontrol edilmelidir.
Banka işlem incelemesini bitirse bile müşteri ilişkisini sonlandırmak veya belirli kanalları kapatmak isteyebilir. P2P nedeniyle banka hesabının kapatılması bölümünde hesap feshi, bakiye aktarımı, şikâyet mercileri ve ticari hesapların durumu adli elkoymadan ayrı incelenir.
P2P sonrasında kripto borsa hesabı veya çekim neden kısıtlanır?
Platform hesabına giriş yapılabilmesi, bütün işlevlerin açık olduğu anlamına gelmez. Kullanıcı alım satım yapabiliyor fakat dış cüzdana çekim yapamıyor olabilir; yalnız P2P ilanları kapatılmış veya belirli bir emirdeki USDT bekletilmiş olabilir. Bu ayrım destek başvurusunun başlangıç noktasıdır. “Hesabım bloke” şeklindeki genel ifade yerine hangi işlevin, hangi tutar için, ne zamandan beri kullanılamadığı açıklanmalıdır.
Emir itirazı ile hesap genelindeki inceleme
Bir alıcının ödeme yaptığını ileri sürdüğü emir açık tutuluyorsa, platform yalnız o emre ayrılmış kriptoyu bekletiyor olabilir. Kullanıcının diğer varlıkları kullanılabiliyorsa bu durum ayrıca kaydedilir. Buna karşılık hesap genelinde kaynak veya kimlik incelemesi varsa tek bir emrin çözülmesi bütün çekim işlevlerini açmayabilir. Kullanıcı aynı anda iki farklı destek süreci bulunduğunu bilmediğinde, ilk dosyadaki olumlu cevabı bütün hesabın açıldığı şeklinde yorumlayabilir.
Örneğin bir satıcının hesabında 8.000 USDT bulunurken 600 USDT’lik emre itiraz edildiğini düşünelim. Yalnız 600 USDT kullanılamıyorsa başvuru o emirle ilişkilendirilir. Hesaptaki 8.000 USDT’nin tamamının çekimi kapanmışsa, bunun ayrı bir güvenlik veya uyum incelemesinden kaynaklanıp kaynaklanmadığı öğrenilir. İki miktarı aynı talepte ayırmadan sunmak, platformun yalnız emir itirazını cevaplamasına yol açabilir.
Belge talebinin karşılığı nasıl hazırlanır?
Kimlik doğrulama isteniyorsa hesap sahibine; fon kaynağı isteniyorsa belirli varlığın edinimine; ödeme teyidi isteniyorsa banka hareketine ilişkin belge gerekir. Bir belge her soruya cevap vermez. Örneğin son P2P satışının dekontu, satılan USDT’nin ilk nereden alındığını göstermez. Maaş bordrosu da o maaş birikiminin hangi hesap ve alış emriyle USDT’ye dönüştüğünü tek başına ortaya koymaz. Talep edilen bağlantı adım adım gösterilmelidir.
Başvuruda işlem dökümünün yanında kısa bir açıklama bulunması yararlıdır: ilgili emir numarası, bedelin göndericisi, USDT’nin edinildiği kayıt ve teslimin sonucu. Kurum ek belge isterse önceki dosyaya atıfla yeni belge numarası eklenir. Her seferinde farklı tutar veya farklı işlem sebebi yazılması incelemeyi uzatabilir. Hesap sahibi başka kişi adına faaliyet yürütmüşse bu ilişki gerçeğe uygun anlatılmalıdır; kişisel satışmış gibi yeni bir açıklama üretilmemelidir.
“Risk kontrolü” cevabından sonra ne istenir?
Platform risk modelinin bütün ayrıntılarını paylaşmayabilir. Buna rağmen müşteriden beklenen işlem, kısıtlanan işlev, başvurunun numarası ve paylaşılabilen gerekçe sorulabilir. Cevapta yalnız “inceleme sürüyor” yazıyorsa, hangi belgelerin ulaştığı ve tamamlanması gereken bir eksik bulunup bulunmadığı netleştirilir. Bir adli karar bildiriliyorsa kurumun kendi destek değerlendirmesi ile karara karşı izlenecek başvuru yolu ayrılır.
Bekleme süresi uygulandığı söyleniyorsa, hangi edinim kaydı ve hangi çekim için hesaplandığı sorulmalıdır. Bir saat sayacının bitmesi kaynak incelemesinin de bittiğini göstermeyebilir. Aynı şekilde cüzdandaki varlığın görünmesi onun çekime açık olduğunu kanıtlamaz. Hesap bakiyesi, serbest bakiye, emre ayrılmış tutar ve çekilebilir tutar uygulamada ayrı alanlar olabilir; başvuru hangi alanlar arasında fark bulunduğunu göstermelidir.
Yabancı platformda doğru şirket ve muhatap
Uygulamanın markası ile kullanıcı sözleşmesinin tarafı olan şirket aynı bilgi değildir. Hesabın açıldığı ülke, kullanılan ürün ve sözleşme sürümü kontrol edilir. Türkiye’de aynı markayla çalışan bir şirket bulunması, küresel P2P hizmetindeki bütün borçların o şirkete ait olduğunu kendiliğinden göstermez. Başvuruyu doğru tüzel kişiye yöneltmek, ileride tebligat, yetki ve talebin dayanağı bakımından önem taşır.
Platform destek sürecinde sonuç alınamaması hâlinde, talep edilen şeyin ne olduğu da belirlenmelidir: belirli emirde kriptonun teslimi, çekim işlevinin açılması, bakiye iadesi veya ileri sürülen zarar. Düzenleyici kuruma bilgi vermek, bu taleplerin tamamının tahsil edildiği anlamına gelmez. Platformun hesabı kısıtlama hakkı bulunduğunu söylemesi de her olayda süresiz ve denetimsiz kısıt uygulayabileceği sonucunu otomatik olarak doğurmaz. Sözleşme, uygulanacak hukuk ve somut gerekçe birlikte incelenir.
Başvuruya eklenecek belgeler, kısıt türleri ve takip düzeni P2P sonrası kripto borsa hesabı blokesi rehberinde bulunur. Banka hesabı da aynı olayda kısıtlanmışsa iki kurumun kararları ve cevapları ayrı tutulmalıdır. Banka referansı ile platform emir numarası, tarih, tutar ve taraf bilgileri üzerinden eşleştirilir.
Üçüncü kişi ödemesi ve üçgen dolandırıcılıkta kim neyi ispatlar?
P2P emrindeki alıcı ile banka ödemesinin göndereni farklı olduğunda, satıcı iki kişi arasındaki ilişkiyi kendi varsayımıyla tamamlamamalıdır. “Eşim gönderdi” veya “müşterim ödeyecek” açıklaması doğru olabilir; fakat ödeme yapan kişi bambaşka bir işlem için yönlendirilmiş de olabilir. Üçgen dolandırıcılıkta temel sorun, gerçek bir banka transferinin gerçek bir kripto satışına bağlanması, buna karşılık parayı gönderenin bu satıştan habersiz olmasıdır.

Aynı para, iki farklı alışveriş
Bir örnekte Mert, platformdaki Deniz hesabına 1.000 USDT satmak için emir açsın. Deniz ise Selin’e telefon satacağı vaadiyle Mert’in IBAN’ını göndersin. Selin telefon bedeli olduğunu düşünerek ödeme yapsın; Mert gelen parayı görünce kriptoyu Deniz’e bıraksın. Mert açısından USDT satışı, Selin açısından telefon alışverişi vardır. Deniz’in yönlendirmesi bu iki işlem arasındaki bağlantıyı taraflardan saklamıştır.
Selin’in dekontunda Mert’in adı görünür. Bununla birlikte telefonu vadeden mesajları Deniz göndermiş olabilir. Mert’in kripto teslim kaydı da Deniz’in platform hesabını gösterebilir. İnceleme yalnız banka alıcısında durursa hileyi yapan kişi gözden kaçabilir; yalnız kripto tesliminde durursa Selin’in neden ödeme yaptığı açıklanamaz. Her iki alışverişin ilanı, konuşması, ödeme talimatı ve tarafları birlikte araştırılmalıdır.
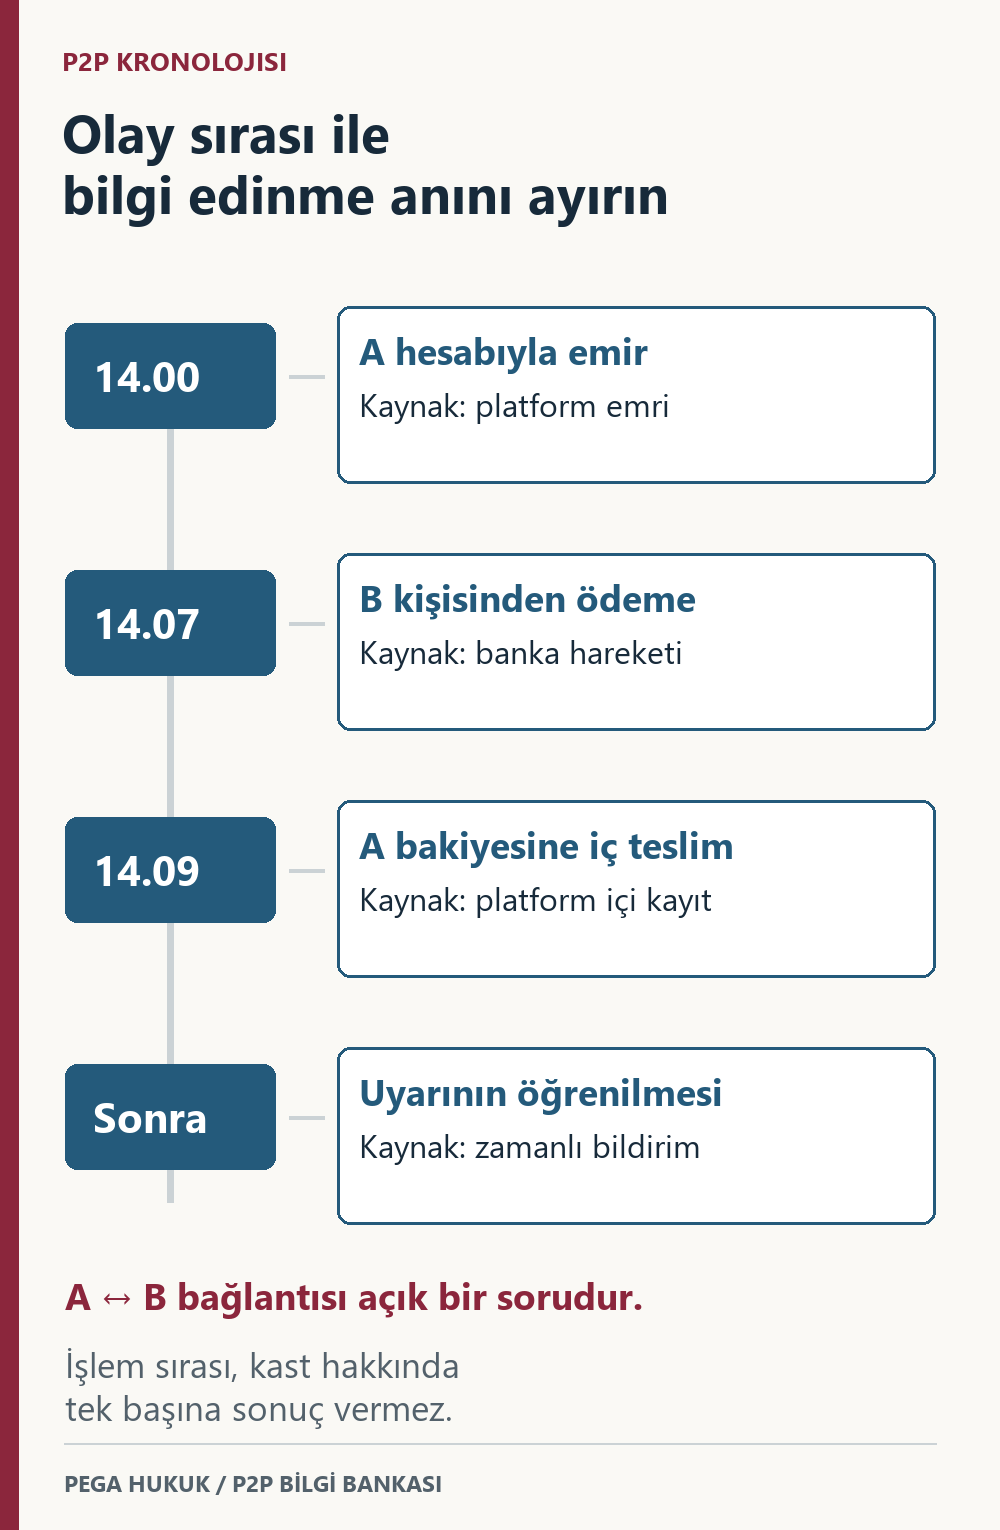
Satıcı açısından kritik zaman, üçüncü kişi adının ne zaman görüldüğüdür. Ödeme gelmeden “müşterim gönderecek” denmişse eldeki bilgi başka, teslimden günler sonra bir şikâyet öğrenilmişse başkadır. Sonradan öğrenilen dolandırıcılık iddiası işlem anında biliniyormuş gibi anlatılmamalıdır. Buna karşılık teslimden önce fark edilen açık uyumsuzluk da sonraki anlatımdan çıkarılmamalıdır. Karşı tarafın verdiği açıklamanın aynen korunması bu ayrımı görünür kılar.
Kripto henüz bırakılmadıysa
Gönderen adı emirle eşleşmiyorsa teslimi durdurup platformun ilgili emir üzerindeki itiraz kanalını kullanmak gerekir. Destek başvurusunda “ödeme gelmedi” denmemeli; para geldiyse gerçek sorun, ödemenin başka kişiden gelmesidir. Hatalı sorun türü seçmek incelemeyi sahte dekont veya gecikmiş transfer yönüne kaydırabilir. Banka hareketindeki gönderen, tutar ve referans ile emir alıcısı yan yana sunulur.
Kriptoyu bırakmamak, gelen paranın artık satıcıya ait olduğu anlamına gelmez. Para üzerinde yeni işlemler yapılmadan banka ve platformun kayıtlı süreci izlenmelidir. Karşı tarafın “yanlış gönderdik, şu IBAN’a iade et” mesajı doğrudan uygulanmamalıdır. Ödemeyi yapan hesap, iadeyi isteyen kişi ve gerçek hak sahibi aynı olmayabilir; mevcut bir tedbir varsa iade işleminin o kararla da uyumlu yürütülmesi gerekir.
Ad farkının niteliği önemlidir. Bankanın uzun bir adı kısaltması ile tamamen başka ad gösterilmesi aynı değildir. Ortak hesap veya şirket hesabı ileri sürülüyorsa ilişki ve platformun o hesap türüne ilişkin koşulları doğrulanır. Kimlik fotoğrafı istemek tek başına çözüm değildir; gönderilen belge başka kişiye ait olabilir. Satıcıdan beklenen, erişemediği bilgiyi uydurarak tamamlaması değil, açıklanamayan farkı teslimden önce ilgili kuruma bildirmesidir.
Kripto teslim edildiyse tarafların talepleri ayrılır
Mert kriptoyu zaten bırakmışsa sonradan sahte bir iptal kaydı oluşturamaz veya teslimi yokmuş gibi anlatamaz. Emir tamamlanması, banka ödemesi ve Deniz’in açıklamaları birlikte korunur. Selin ise telefon ilanını, kendisini ödeme yapmaya yönelten mesajları ve hesap bilgisinin kimden geldiğini saklamalıdır. Deniz’in platform hesabının bulunması, o hesabı fiilen kullanan kişinin de belirlendiği anlamına gelmez; kurum kayıtlarıyla araştırılması gereken nokta budur.
Başka bir durumda bu kez dürüst alıcı, satıcının sohbetten ilettiği farklı hesaba ödeme yapmış olabilir. Alıcının sorusu “parayı gönderdim mi?” ile bitmez; ödeme talimatını kimin verdiği ve bu kişinin tahsilata yetkili olup olmadığı belirlenir. Platform sohbetindeki yönlendirme önemli delildir, fakat farklı hesabı kendiliğinden yetkili tahsilat hesabına dönüştürmez. Emrin iptali veya yeni emir açılması istenirse önce mevcut ödeme açıklığa kavuşturulmalıdır.
Ödemenin birkaç parçaya bölünmesi de dikkat gerektirir. Bir emrin bedeli üç farklı kişiden gelmişse toplam tutarın doğru olması, bu kişilerin emirle ilişkisini açıklamaz. Her transferin göndereni ve referansı ayrı tutulmalı; karşı tarafın hangi ödemeyi hangi emir için bildirdiği kaydedilmelidir. İki emre aynı dekontun sunulması hâlinde tek transfer iki kez tahsilat sayılmaz. Sonradan yapılan iade de hangi ödeme parçasını karşıladığını göstermelidir; yalnız toplam bakiyedeki azalmaya bakılarak herkesin alacağının karşılandığı kabul edilemez.
Aynı olayda satıcı hakkında ceza soruşturması açılması, gönderenin iade talebi ve platformdaki emir itirazı birlikte ilerleyebilir. Bunların sonuçları birbirinin yerine konulamaz. Satıcının hileyi bilmediği yönündeki değerlendirme, parayı özel hukukta hangi sebeple tutabileceği sorusunu tek başına çözmez. Ödeme eşleşmeleri ve farklı üçgen senaryoları üçüncü kişi ödemesi rehberinde; teslimden önce uygulanacak kontroller ise P2P işlem güvenliği yazısında açıklanmaktadır.
P2P nedeniyle ceza soruşturmasında kast nasıl değerlendirilir?
İfadeye çağrılmak, P2P satışının suç sayıldığı veya kişinin suçlu bulunduğu anlamına gelmez. Önce hangi işlem nedeniyle ve hangi sıfatla çağrı yapıldığı öğrenilmelidir. Bir dosyada satıcı olan kişi başka bir dosyada mağdur olabilir. Şüpheli, tanık ve şikâyetçinin anlatacağı olay ile sahip olduğu usul hakları farklıdır. Benzer tutarlı çok sayıda işlem varsa soruşturmaya konu transfer emir numarasıyla ayrıştırılmalıdır.
Gerçek satış, hile ve bilerek yardım etme
Dolandırıcılıkta hileli davranış, bunun etkisiyle yapılan malvarlığı işlemi, zarar ve sağlanan yarar araştırılır. P2P kullanıcısının hileyi kurup kurmadığı veya bu plana bilerek katkı sunup sunmadığı ayrıca belirlenir. TCK 158’in bilişim ve banka araçlarıyla ilgili nitelikli hâlleri, her banka transferini dolandırıcılık yapmaz. Suçun unsurları, kişiye yöneltilen somut fiille ilişkilendirilmelidir.
Satıcı kendi kriptosunu gerçek bedel karşılığında teslim ettiğini gösterebiliyorsa bu, işlemin ekonomik açıklaması bakımından önemlidir. Ancak suç planını bildiği ve buna hizmet etmek için satış yaptığı iddiası ayrıca araştırılabilir. Gerçek teslimi görmezden gelmek de teslim var diye diğer delilleri gereksiz saymak da eksik incelemedir. Aynı nedenle platform kuralına aykırı üçüncü kişi ödemesi kabulü, tek başına dolandırıcılık kastının karşılığı değildir.
Bir örnekte satıcı, bir kez başka isimden ödeme alıp karşı tarafın açıklamasına inanmış olabilir. Başka bir olayda ise aynı kişi, daha önce dolandırıcılık şikâyeti geldiğini bildiği hesaplar için yeni IBAN’lar temin edip ödemeleri yönlendiriyor olabilir. Bu olayları yalnız “üçüncü kişi ödemesi kabul edildi” ortaklığıyla aynı değerlendirmek mümkün değildir. Önceki uyarılar, ilişki, talimatlar ve sağlanan menfaat fark yaratır.
İşlem sayısı ve kazanç da bağlamıyla ele alınır. Olağan fiyat farkı ile açıklanamayan yüksek komisyon aynı değildir; ancak suçun oluşması için sabit bir komisyon yüzdesi yoktur. Satış bedelinin tamamını kazanç gibi göstermek de yanıltıcıdır. Varlığın edinim maliyeti, ücretler ve karşı tarafa verilen kripto hesaba katıldığında kişinin ekonomik rolü daha doğru anlaşılır. Bu hesap, kastın yerine geçen bir matematik testi değildir.
Suç gelirini aklama iddiasında farklı unsurlar aranır
TCK 282, alt sınırı altı ay veya daha fazla hapis gerektiren bir suçtan kaynaklanan malvarlığını esas alır. Birinci fıkrada değerin yurtdışına çıkarılması veya gayrimeşru kaynağını gizleme ya da meşru yolla edinildiği izlenimi yaratma amacıyla işleme tabi tutulması düzenlenir. İkinci fıkra ise birinci fıkradaki suça katılmayan kişinin, değeri bu niteliğini bilerek satın almasını, kabul etmesini, bulundurmasını veya kullanmasını ele alır. P2P yapılmış olması, bütün bu unsurları kendiliğinden göstermez.
Örneğin kişinin varlığı kendi başka cüzdanına göndermesi, tek başına kaynağı gizleme amacını kanıtlamaz. Buna karşılık suç bağlantısını öğrendikten sonra başkasının talimatıyla fonu farklı kişilere dağıttığı iddiası, ilk satın alma işleminden ayrı araştırılabilir. Paranın hangi suça bağlandığı, kişinin bunu ne zaman öğrendiği ve sonraki işlemleri neden yaptığı belirlenmelidir. Platformdan kaynak belgesi istenmesi veya şüpheli işlem bildirimi şüphesi, aklama suçunun işlendiğine dair hüküm değildir.
İfade hazırlanırken bilgi zamanı korunmalı
Olay anlatımında işlem sırasında görülen bilgiler ile sonradan öğrenilenler ayrı yazılmalıdır. Banka göndereninin adı, karşı tarafın açıklaması, teslim zamanı ve ilk uyarı buna göre sıralanır. “Daha sonra fark ettim” denilen husus önceki mesajlarda açıkça yer alıyorsa çelişki avukatla değerlendirilmelidir. Hatırlanmayan bir tarih tahminle kesinleştirilmez; belgeye dayanılan kısım ile kişisel hatırlama arasındaki fark korunur.
Platformdaki geçmiş işlem puanı veya aynı kişiyle daha önce sorunsuz satış yapılmış olması, kişinin neden o karşı tarafa güvendiğini açıklayabilir. Fakat önceki işlemlerin sorunsuzluğu, sonraki ödemenin kaynağını doğrulamaz. Savunmada bu bilgiler hangi karar anını açıkladığı belirtilerek sunulmalıdır. Örneğin teslimden önce farklı gönderen konusunda destekten cevap alındıysa cevabın kapsamı önemlidir: destek yalnız paranın hesaba geçtiğini mi teyit etmiştir, yoksa taraf farkını da incelemiş midir? Genel bir “işleme devam edebilirsiniz” mesajına söylemediği bir sonuç yüklenmemelidir.
CMK 147 kapsamında yüklenen suçun açıklanması, müdafi yardımı, suç hakkında açıklama yapmama ve lehe somut delillerin toplanmasını isteme hakları bulunur. Kimlik soruları doğru cevaplanır. Kişinin ulaşabildiği lehe kayıtları sunması yararlıdır; bu ihtiyaç, suçsuzluğunu ispat yükünün kendisine geçtiği şeklinde yorumlanamaz.
İfade tutanağında “kriptoyu gönderdim”, “emanetten bıraktım” ve “hesabıma geçtiğini gördüm” birbirinin yerine kullanılmamalıdır. Kişinin gerçekte hangi işlemi yaptığı doğru aktarılmalıdır. Tutanak okunmalı; anlamı değiştiren veya söylenmeyen bir ifade varsa düzeltilmesi istenmelidir. Aleyhe yorumlanabilecek mesajlar avukattan saklanmamalı; konuşmaların öncesi ve sonrası korunmalıdır. Hazır savunma kalıpları, dosyadaki işlemlerin yerine konulmamalıdır.
P2P ceza soruşturması rehberi savunma hazırlığını ayrıntılandırır. Suçtan zarar görenin eksik araştırmaya dayalı karara başvurusu ise KYOK itirazında farklı bir talep olarak ele alınır.
Emniyette veya savcılıkta ifadeye çağrılan satıcıya sorulan sorular ve her soruya hangi kayıtla cevap verileceği P2P ifadesinde sorulan sorular rehberimizde; aynı satıcı hakkında farklı şehirlerde açılan dosyaların tespiti, birleştirilmesi ve her dosyaya aynı delil dosyasıyla tek savunma sunulması ise birden fazla P2P soruşturması rehberimizde anlatılmıştır.
İddianame kabul edildiğinde hazırlık, ifade aşamasından farklılaşır. P2P ceza davasında duruşma ve delil hazırlığı; her ödeme için suçlamanın eşleştirilmesini, bilirkişi raporuna itirazı ve mahkemenin değerlendireceği kayıtları ayrıntılandırır. Dosyada tutulan para veya kripto için el konulan varlığın iadesi ayrıca ele alınır.
Kendi USDT’sini satmak ile hesabını başkasına kullandırmak arasındaki fark
Kendi adına açılmış hesabı kullanmak, işlemin mutlaka kişinin kendi hesabına yapıldığını göstermez. Satılan varlığın kime ait olduğu, fiyatı kimin belirlediği, ödemeyi kimin topladığı ve teslim talimatını kimin verdiği araştırılır. Başkasının müşterilerinden para toplayıp onun adına kripto gönderen kişiyle kendi birikimini elden çıkaran kişi aynı ekonomik faaliyeti yürütmez. İşleme “P2P” adı verilmesi bu farkı ortadan kaldırmaz.
Bir kullanıcı kendi fonuyla aldığı 1.200 USDT’yi ilan ettiği bedelle satıyor, bedeli kendi hesabına alıyor ve kendi teslim kararını veriyorsa varlık satışı anlatımı bu kayıtlarla incelenir. Başka bir kullanıcıya ise her sabah bir kişi ödeme gönderecek isimleri bildiriyor, gün sonunda bütün tutarları belirli adreslere yönlendirmesini istiyor ve bunun karşılığında ücret ödüyorsa farklı sorular doğar. Varlık üzerindeki ekonomik risk ve gerçek müşteri ilişkisi belirlenmelidir.
Şifre vermek ile işlem yapmak da ayrı fiillerdir
Hesap kullandırma ifadesi bazen yalnız IBAN paylaşımını, bazen kart veya giriş şifresi teslimini, bazen de başkasının talimatıyla işlemleri bizzat yapmayı anlatır. Ceza değerlendirmesinde bu davranışlar açıkça ayrılmalıdır. Telefonun kimde bulunduğu, doğrulama mesajlarını kimin kullandığı, çekim onayını kimin verdiği ve hesabı açtıran kişinin rolü önemlidir. Hesabın sahibi olmak ile bütün işlemleri yapmak aynı olgu değildir.
Buna karşılık kişinin işlemleri başka birinin yaptığını söylemesi de tek başına açıklama sayılmaz. Erişimi ne zaman ve hangi amaçla verdiği, karşılığında ne vaat edildiği, gerçekleşen ödemeleri görüp görmediği ve uyarı aldıktan sonra ne yaptığı değerlendirilir. “Sadece yardım ettim” veya “iş teklifiydi” ifadesi, teklifin içeriği ve sonraki davranışlarla birlikte ele alınmalıdır. Suç bağlantısına ilişkin bilgi ve irade yine somutlaştırılmalıdır.
Hesap açma veya kullandırma teklifinde bir şirket adı kullanılmış olması ayrıca doğrulanmalıdır. İş sözleşmesi diye gönderilen belgenin kimden geldiği, ücretin kim tarafından ödendiği ve hesap kullanım talimatlarının kimle paylaşıldığı kaydedilir. Şirket adı ile talimat veren kişinin yetkisi aynı bilgi değildir. Kişinin gerçekten bir iş ilişkisi kurduğunu düşünmesi değerlendirmede önem taşıyabilir; ancak bu düşüncenin hangi belge ve açıklamalara dayandığı gösterilmelidir. Sonradan hazırlanmış bir sözleşme, hesap erişiminin verildiği tarihte mevcutmuş gibi sunulamaz.
TCK 158/4’teki 2026 düzenlemesi ne getiriyor?
7589 sayılı Kanun m.13 ile eklenen TCK 158/4, dolandırıcılığa iştirakin belirli katkıyla sınırlı kaldığı hâllerde yarı oranında ceza indirimi düzenler. Hüküm, haksız menfaat amacıyla ödeme araçlarının veya belirtilen kuruluşlardaki hesabın kullanılmasını sağlayan zorunlu bilgi ya da araçların başkasına verilmesine ilişkindir. Banka ve kripto varlık hizmet sağlayıcısı hesapları da metindeki kapsamdadır.
Bu hüküm, olağan satış bedelini almak için IBAN bildirmeyi kendiliğinden suç hâline getirmez. Önce dolandırıcılık ve iştirak koşulları değerlendirilir. İndirim tartışması, bu koşulların yerine geçmez. Ayrıca kişinin katkısı hesap erişimi vermekle sınırlı değilse; hileli ilanı hazırlama, mağduru yönlendirme veya suçun başka aşamalarını yürütme iddiası varsa bütün fiiller incelenir. Her hesap kullandırma dosyasına aynı indirim sonucu yazılamaz.
Olay tarihi de önemlidir. Yeni hükmün uygulanması, isnat edilen fiilin tarihi ve uygulanacak kanun karşılaştırmasıyla değerlendirilir; yalnız soruşturmanın 2026’da açılmış olması yeterli ölçüt değildir. Savunmada yeni maddeye atıf yapılacaksa hangi davranışın hükümde tarif edilen katkıyla sınırlı kaldığı açıklanmalıdır. Kişi iştirak etmediğini savunuyorsa bu savunma ile şartları oluşması ihtimaline yönelik hukuki değerlendirmeler birbirine karıştırılmamalıdır.
Yetkisiz kullanım iddiası nasıl ayrıştırılır?
Hesap gerçekten ele geçirilmişse erişim bildirimleri, cihaz değişiklikleri ve güvenlik başvuruları korunmalıdır. Kullanıcı hangi işlemleri kendisinin yaptığını, hangilerini yapmadığını ayrı belirtmelidir. Daha önce izin verilmiş kullanım ile sonradan yetkisiz devam eden kullanım da aynı zaman aralığına sıkıştırılmamalıdır. Kayıtları silmek veya telefonun içeriğini değiştirmek, fiilî kullanıcıyı belirlemeyi zorlaştırabilir; güvenliği sağlarken mevcut verinin korunması düşünülmelidir.
Hesabın kapatılması, geçmiş işlemlere ilişkin soruları ortadan kaldırmaz. Devam eden erişim varsa kurumun güvenlik kanalıyla durdurulmalı; geçmiş emir ve hesap hareketleri erişim kaybedilmeden temin edilmelidir. Kullanıcının suç planına katılmadığı yönündeki değerlendirme ile başkasına karşı iade veya tazminat sorumluluğu da ayrı ele alınır. Başkaları hesabına düzenli hizmet yürütülmesi söz konusuysa profesyonel P2P faaliyetinin izin boyutu ayrıca incelenmelidir.
Kripto teslim edilmezse para iadesi, tazminat ve platform itirazı
P2P alıcısı ödeme yaptığı hâlde kriptoyu alamıyorsa ilk ayrım, satıcının teslim borcu ile platformun üstlendiği hizmet arasındadır. Satıcı varlığı teslim etmekle, platform ise sözleşmesine göre emri yürütmek veya emanetteki varlığı yönetmekle ilgili olabilir. Aynı olayda iki ayrı sözleşme tartışılabilir. Hangi tarafın hangi yükümlülüğünü yerine getirmediği açıklanmadan bütün zarar platforma ya da yalnız satıcıya yöneltilemez.
Teslim talebi ile sözleşmeden dönme aynı sonuç değildir
Alıcı hâlâ kararlaştırılan kriptoyu mu istemektedir, yoksa işlemden çıkarak ödediği bedeli mi geri almak istemektedir? Başvuru buna göre hazırlanır. TBK 117 ve 123–125 bakımından borcun vadesi, ihtar, gereken ek süre ve seçimlik haklar önemlidir. Teslimi istemek, ifadan vazgeçerek zarar talep etmek ve sözleşmeden dönmek birbirine eklenebilen üç aynı hak değildir.
Örneğin taraflar 1.000 USDT için anlaştığında alıcı bedeli doğru hesaba yatırmış, satıcı teslimi yapmamış olsun. İlanda görünen ödeme sayacı ile satıcının hukuken hangi tarihte temerrüde düştüğü ayrıca değerlendirilir. Belirli vade, tarafların kabul ettiği koşullar ve bildirimler önemlidir. “Parayı gönderdiğim dakika bütün zararlar başladı” iddiası yerine teslimin ne zaman gerektiği ve gecikmenin nasıl ortaya çıktığı gösterilir.
Satıcı açıkça teslim etmeyeceğini bildiriyorsa, sadece standart bir ek süre metni göndermek yeterli hukuki çözüm olmayabilir; süre verilmesini gerektirmeyen durumlar da değerlendirilir. Buna karşılık kısa bir operasyonel gecikme ile kesin teslim reddi birbirine karıştırılmamalıdır. Seçilen talep karşı tarafa anlaşılır biçimde bildirilir; alıcı bir yandan bedelin tamamını geri isterken diğer yandan aynı sözleşmenin bütün edimlerini aynen talep ettiğinde doğacak çelişki giderilir.
Platform emri kapattıysa uyuşmazlık bitmiş sayılır mı?
Emrin ekranda tamamlanması, tarafların bütün hukuki itirazlarının karara bağlandığı anlamına gelmez. Kripto yalnız platform içi bakiyeye geçirilmiş olabilir; dış cüzdana çekim ise ayrı bir hizmet aşaması olabilir. Alıcının kararlaştırılan hesabına teslim yapılıp yapılmadığı belirlenmelidir. Yanlış ağ veya başka token tartışması varsa üzerinde anlaşılan varlık ve gönderim talimatı incelenir; bu konudaki ayrımlar USDT cüzdan ve ağ rehberinde açıklanmaktadır.
Platform itirazında ödemeyi hangi emre bağladığınız açık olmalıdır. Aynı tutardaki başka transferin dekontu veya okunamayan görüntü, haklı bir talebin incelenmesini güçleştirir. Başvurunun sonucu, emanetin bırakılması, emrin iptali veya yeni belge istenmesi olabilir. Bu operasyonel karar bir Türk mahkemesinin hükmü değildir. Cevap süresi gösteren uygulama sayacı ile dava ve itiraz süreleri de farklıdır; platform hesabı kısıtı rehberi başvurunun hazırlanmasını ayrıntılandırır.
Yanlış kişiden gelen paranın iadesi
TBK 77–82, haklı sebebi bulunmayan zenginleşmenin iadesini düzenler. Borç sanılarak yapılan ödeme, geri verme kapsamı ve iyiniyet ayrı koşullara bağlıdır. Üçüncü kişi ödemesinde önce kimin malvarlığından kime, hangi sebeple değer geçtiği belirlenmelidir. Banka hesap sahibi ile iade borçlusu her olayda yalnız isim eşleştirmesiyle belirlenemez.
Satıcının “kriptoyu teslim ettim, para bende kalır” açıklaması tek başına yeterli değildir. Gönderenin ödeme iradesi, satıcıyla ilişkisi ve teslimin kimin yararına yapıldığı araştırılır. Satıcının elinde ne kaldığı ve iade ihtimalini bilerek mi işlem yaptığı da önem kazanabilir. Buna karşılık gerçek bir karşı edimin bulunmasını hiç incelemeden bütün gelen parayı sebepsiz kazanç saymak da uyuşmazlığı eksik değerlendirir.
“Hesapta para kalmadı” ifadesi de tek başına geri verme kapsamını açıklamaz. Ödemenin başka hesaba taşınması, yeni kripto alımında kullanılması veya başka borcun kapatılmasına ayrılması farklı ekonomik sonuçlar doğurur. İyiniyet değerlendirmesinde kişinin hangi anda iade ihtimalini bildiği yahut hesaba katması gerektiği araştırılır. Bu nedenle yalnız son bakiye ekranı yerine, tartışmalı ödemenin ardından yapılan işlemler ve bunların sebepleri gösterilir. Uyuşmazlık öğrenildikten sonra gerçekleşen hareketler, öncesindeki işlemlerle aynı bilgi koşullarında yapılmış sayılmaz.
İade yapılacaksa tutar, hak sahibi, ödeme kaynağı ve mevcut kararlar doğrulanmalıdır. İlk transferin referansı iade kaydıyla ilişkilendirilir; başka kişiye ödeme talimatı sessizce uygulanmaz. Kısmi iade varsa kalan tutar ayrıca yazılır. Ödeme yapmak ceza soruşturmasını kendiliğinden bitirmediği gibi, bir kişinin para istemesi de hak sahibi olduğunu kanıtlamaz. İade anlaşmasının hangi talebi karşıladığı açık olmalıdır.
Zarar nasıl hesaplanır, başvuru yolu nasıl seçilir?
TBK 112 açısından ifa eksikliği, zarar ve nedensellik incelenir; borçlu kusursuzluğunu ispat ederek sorumluluktan kurtulabilir. Portföyün daha sonra gördüğü en yüksek fiyatı seçmek, o tutarın gerçekten kaybedildiğini göstermez. Yapılmak istenen işlemin zamanı, miktarı, uygulanabilirliği ve engelin bu işleme etkisi somutlaştırılmalıdır.
Alıcı eksik kalan kriptoyu başka yerden edinmişse yeni alımın tarihi, miktarı ve masrafı ayrı gösterilebilir. Aynı maliyet birden fazla başlık altında talep edilmemelidir. Satış fırsatı kaçırıldığı ileri sürülüyorsa yalnız genel fiyat grafiği yerine ilgili emir veya verilmiş talimat önemlidir. Ana para, iade edilen kısım, işlem masrafı ve ileri sürülen diğer zararlar birbirinden ayrıldığında karşı tarafın hangi kaleme itiraz ettiği de anlaşılır.
İki kişinin kişisel varlık alışverişi ile profesyonel sağlayıcının kullanıcıya sunduğu hizmet aynı görev değerlendirmesine tabi değildir. Tüketici başvurusu düşünülüyorsa önce tarafların sıfatı ve işlemin amacı, sonra parasal sınır incelenir. Yabancı platformda sözleşmenin tarafı olan şirket, yerleşim ve ilgili yetki kuralları belirlenir. Marka adı tek başına doğru davalıyı göstermez. Bir düzenleyici kuruma şikâyet de özel hukukta tahsil talebinin yerine geçmez.
Sebepsiz zenginleşmede TBK 82, geri isteme hakkının öğrenilmesinden başlayan iki yıl ve zenginleşmeden başlayan on yıllık süreleri düzenler. Bunlar bütün P2P sözleşme ve tazminat taleplerinin ortak süresi değildir. Destek başvurusunun sürmesi, zamanaşımını kendiliğinden durdurduğu varsayımıyla beklenmemelidir. Talebin hukuki sebebi, borçlusu ve tarihleri belirlenerek P2P iade ve tazminat yolları arasından uygun yol seçilmelidir.
İade alacağı için ihtiyati haciz istenebilir mi?
İade veya tazminat talebi bir para alacağına dayanıyorsa, İİK 257–259 kapsamında ihtiyati haciz değerlendirilebilir. Genel koşul, alacağın rehinle güvenceye alınmamış ve vadesinin gelmiş olmasıdır. Vadesi gelmemiş alacaklarda borçlunun belirli yerleşim yerinin bulunmaması veya borçtan kurtulmak için mal kaçırma gibi kanuni istisnalar aranır. Sadece ödeme yapıldığını göstermek, ödeme alan herkesin borçlu olduğunu kanıtlamaz.
Mahkemeye alacağın hangi kişiden ve hangi hukuki sebeple istendiği açıklanır; ödeme, teslim eksikliği veya iade ilişkisine dair deliller sunulur. Teminat gerekliliği ayrıca değerlendirilir. Kararın hangi banka, platform veya diğer üçüncü kişiye uygulanacağı da mevcut malvarlığı bilgisiyle somutlaştırılır. Örneğin alıcı ödediği 90.000 TL’nin iadesini talep ediyorsa bu para alacağını ve borçluyu göstermelidir. Talep, belirli kripto varlığın aynen teslimiyse korumanın konusu ve hukuki dayanağı farklı değerlendirilebilir.
HMK 389’daki ihtiyati tedbir, uyuşmazlık konusu hakkın korunmasına yöneliktir; para alacağını güvenceye alan ihtiyati hacizle birbirinin yerine kullanılamaz. Ceza dosyasındaki elkoyma da ayrı bir korumadır. “Bütün hesaplar kapatılsın” talebi yerine alacakla bağlantılı, hukuken uygulanabilir ve ölçülü kapsam belirlenmelidir.
Kararın alınmasıyla iş bitmez; infaz ve tamamlayıcı dava veya takip süreleri ayrıca izlenir. Haciz, tahsilatı veya diğer alacaklılara karşı ilk sırayı garanti etmez. Mevcut hacizler, rehinler ve borçluya ait varlıkların durumu sonucu etkiler. Başvuru dosyası ve süreler kripto uyuşmazlıklarında ihtiyati haciz rehberinde açıklanmaktadır.
İade veya tazminat davasında satışın karşı tarafıyla platform aynı hukuki konumda olmayabilir. Talep edilen edim ve tarafların sıfatına göre görevli ve yetkili mahkemenin nasıl belirlendiğini ayrıca inceleyin.
P2P işleminde delil dosyası nasıl hazırlanır?
Bir P2P dosyasının anlaşılmasını sağlayan şey, çok sayıda ekran görüntüsünün bir klasöre konulması değildir. Belgelerin hangi olayı gösterdiği ve birbirleriyle nasıl eşleştiği açıklanmalıdır. Emir kaydı satış ilişkisini, banka kaydı bedelin hareketini, teslim kaydı kriptonun kime bırakıldığını gösterir. Bunlardan biri eksikse diğer iki belge o boşluğu her zaman dolduramaz. Hukuki değerlendirme için amaç, işlem başından sonuna kadar izlenebilir bir olay örgüsü kurmaktır.

Her emir için ortak bir kayıt satırı
Çok sayıda işlemi olan kişinin her emir için ortak alanlar kullanması yararlıdır: emir numarası, tarih ve saat dilimi, alıcı ve satıcı kullanıcı bilgisi, miktar, fiyat, toplam bedel, ödeme hesabı, banka referansı ve teslim kaydı. İade veya itiraz olmuşsa aynı satıra ayrı tarih ve referans eklenir. Bir işlemle ilgili destek görüşmesinin başka emrin klasörüne konulması, özellikle aynı tutarda tekrar eden satışlarda karışıklığa neden olur.
Örneğin aynı gün iki ayrı kişiye 25.000’er TL’lik satış yapılmış olabilir. Banka ekstresinde aynı tutarın iki kez görünmesi hangi ödemenin hangi emre ait olduğunu göstermez. Gönderici adı, saat, emir açılışı ve platform içi yazışmalar karşılaştırılır. Bir emir için iki ayrı ödeme gelmişse ikisinin de aynı satıra bağlanması gerekir. Toplam tutar tutuyor diye tarih veya kimlik uyuşmazlığı göz ardı edilmez.
| Belge | Başlıca katkısı | Tek başına açıklamadığı konu |
|---|---|---|
| Platform emri | Taraf profilleri, bedel, miktar ve işlem zamanı | Banka parasının suçtan gelip gelmediği |
| Banka hesap hareketi | Gönderici, alıcı, tutar ve gerçekleşen ödeme | Kripto teslimi ve satıcının olay sırasında ne bildiği |
| Platform içi teslim kaydı | Bakiyenin hangi hesaba bırakıldığı | Sonraki kişisel cüzdan çekiminin tüm ayrıntıları |
| TXID ve token hareketi | Zincirdeki adresler, miktar ve transfer durumu | Adres sahibinin kimliği ve sözleşmedeki sıfatı |
| Yazışma | Talimat, değişiklik, açıklama ve tarafların bildikleri | İleri sürülen ödemenin fiilen gerçekleşmesi |
Ekran görüntüsü, dışa aktarım ve belge bütünlüğü
Ekran görüntüsünde emrin numarası, tarih, uygulama veya sayfa bağlamı görünmelidir. Yalnızca “tamamlandı” yazısını kesip almak kaydın neye ait olduğunu belirsizleştirir. Platform dışa aktarım imkânı veriyorsa işlem dökümü de alınır; banka ekstresinin aslı ve destek yazışmasının tamamı korunur. Belgenin üzerinde açıklama yapmak gerekiyorsa asıl dosyayı değiştirmek yerine ayrı açıklamalı kopya hazırlanması, özgün kaydın muhafazasını sağlar.
Dosya adı ve klasör düzeni faydalıdır, fakat belgenin gerçekliğini tek başına kanıtlamaz. Teknik bütünlük incelemesinde dosyanın ne zaman ve nasıl elde edildiği, kimde tutulduğu ve değişiklik yapılıp yapılmadığı da önem taşır. NIST’in dijital inceleme rehberi, veri toplama, inceleme ve raporlama aşamalarının ayrılmasına ilişkin teknik bir çerçeve sunar. Türk yargılamasındaki kabul ve değerlendirme ise ilgili usul kuralları kapsamında yapılır.
Karşı tarafın kimlik belgesini gereksiz yere çoğaltmak veya bütün banka ekstresini herkese göndermek, kayıt tutmanın zorunlu sonucu değildir. Dosyanın aslı güvenli biçimde korunabilir; karşı tarafa veya destek birimine yalnız ilgili işlem için gereken kısım sunulabilir. Yetkili makamın talep ettiği kayıt kapsamı ayrıca dikkate alınır. Hesaba giriş ve uzaktan erişim günlükleri, hesabı kimin kullandığının araştırılmasında önemli olabilir. Buna karşılık kurtarma kelimeleri veya banka şifresi, karşı tarafa ya da destek personeline sunulacak işlem belgesi değildir.
Kronoloji ile yorum ayrı yazılmalıdır
Kronoloji, doğrulanabilen olayları sıralar: emir açıldı, bedel geldi, üçüncü kişi adı görüldü, açıklama istendi, kripto bırakıldı, banka bildirim yaptı. Yorum ise bu olaylardan çıkarılan anlamdır. “Dolandırıcı ödeme yaptı” cümlesi, yalnızca farklı isimli gönderici görülmüşken kesin olay kaydı gibi yazılamaz. “Emirdeki alıcıdan farklı bir isimle ödeme geldi” ifadesi doğrulanabilir olguyu korur; hukuki nitelendirme diğer delillerle yapılır.
Benzer şekilde bir analiz aracının “yüksek risk” etiketiyle hangi hareketi ilişkilendirdiği açıklanmalıdır. Doğrudan transfer ile arada çok sayıda işlem bulunan bağlantı aynı değildir. Etiketin üretilme tarihi, adresin o tarihteki kullanımına ilişkin bilgi ve alternatif açıklamalar değerlendirilir. Yüzdelik risk puanı mahkûmiyet kararı değildir. Teknik bulgunun sınırlarını açıkça gösteren inceleme, belirsiz bir “kirli cüzdan” ifadesinden daha yararlıdır.
Eksik kaydı kullanıcı tek başına elde edemiyorsa, hangi kurumun elinde bulunabileceği somutlaştırılır. Platform hesabının kimlik doğrulama kayıtları, ilgili giriş bilgileri, emanet ve iç transfer hareketleri veya banka işlem ayrıntıları farklı kurumlardadır. “Bütün kayıtlar araştırılsın” talebi yerine, belirli emir ve tarih aralığıyla bağlantılı kayıtların gösterilmesi incelemeyi anlamlı kılar. Kripto adli bilişim ve fon takibi rehberi, zincir verisiyle kimlik ve platform kayıtlarının birlikte nasıl değerlendirileceğini açıklar.
Yurt dışı bağlantılı P2P, havale ve profesyonel işlem modelleri
Bir P2P işleminin yurt dışıyla bağlantısı farklı şekillerde kurulabilir. Satıcı Türkiye’de, alıcı başka ülkede olabilir; ödeme yabancı bankadan gelebilir; küresel bir platform kullanılabilir veya teslim yabancı hizmet sağlayıcının hesabına yapılabilir. Bu bağlantılar aynı sonucu doğurmaz. İlk olarak kimin kime hangi borç nedeniyle ödeme yaptığı, kriptoyu kimin teslim aldığı ve kullanılan hizmetin hangi şirket tarafından sunulduğu belirlenir.
Dubai üzerinden yürütülen bir işte bu inceleme, şirketin kuruluş belgesiyle sınırlı kalmaz. DMCC şirketi, VARA faaliyet izni, Türkiye’deki müşteriye sunulan hizmet ve kişinin vergi mukimliği ayrı sorulardır. Dubai–Türkiye P2P hukuk ve vergi rehberi, İstanbul’dan yönetilen bir şirket ile Dubai’deki kişisel portföy işlemini farklı örneklerle ele alır; AED veya TL tahsilatı, kripto teslimi ve taraflar arasındaki hesaplaşmanın nasıl belgelenmesi gerektiğini gösterir.
Kendi varlığını taşımak ile başkası için değer aktarmak
Kişinin kendi kriptosunu kendi cüzdanları arasında taşımasıyla, Türkiye’de bir müşteriden TL alıp başka ülkedeki kişiye bedel ulaştırmayı üstlenmesi farklı faaliyetlerdir. İkinci modelde kripto, daha geniş bir para veya değer aktarımının aracı olabilir. Faaliyeti yalnızca alım ve satış ekranlarının görüntüsüyle açıklamak, müşteriyle kurulan asıl ilişkiyi dışarıda bırakır. “Ben yalnız USDT sattım” açıklamasının işlemin bütününe uyup uymadığı araştırılır.
Örneğin Türkiye’deki bir kişi A’dan TL tahsil ediyor, yurt dışındaki ortağı da A’nın bildirdiği B’ye yerel para ödüyor ve ortaklar aralarındaki hesabı USDT ile kapatıyorsa, birden fazla ilişki vardır. A’nın ne satın aldığı, B’ye yapılan ödemenin sebebi, aracıların aldığı bedel ve aralarındaki mutabakat ayrı ayrı incelenir. İşlem tutarlarının eşit olması veya kriptonun gerçekten gönderilmesi, bu hizmet modelinin izin ve kayıt sorunlarını kendiliğinden çözmez. Bu yapıların hukuki ayrımı hawala, P2P ve sınır ötesi değer transferi incelemesinde ele alınır.
Türkiye’de yaşayan bir yabancının kendi gelirini veya birikimini P2P yoluyla TL’ye çevirmesinde, gelirin kaynağı ile son satış işlemi arasındaki bağ ayrıca belgelenir. Üçüncü kişi ödemesi veya ceza soruşturması söz konusu olduğunda hangi kayıtların ve usul haklarının önem taşıdığı, yabancıların P2P işlemlerinde gelir belgeleri ve savunma hakları rehberinde açıklanmıştır.
Yabancı hesabın açık olması faaliyet izni anlamına gelir mi?
Yabancı bir platformun kullanıcıya hesap açması veya merchant statüsü vermesi, kullanıcının Türkiye’de yaptığı her faaliyetin hukuka uygun bulunduğu anlamına gelmez. Aynı şekilde yurt dışında şirket kurmak, Türkiye’de yürütülen hizmeti Türkiye’deki kurallardan otomatik olarak çıkarmaz. İşlemin nerede yürütüldüğü, müşterilerin kim olduğu, hizmetin hangi ülkeye yöneldiği ve gerçekte hangi işlemlerin üstlenildiği birlikte değerlendirilir.
ABD’de FinCEN’in 2019 tarihli iş modeli rehberi, P2P exchanger faaliyetini ve para transferi yükümlülüklerini kendi hukuk sistemi içinde ele alır. Bu rejimde kişinin işlemde asıl taraf olması, bütün profesyonel değişim faaliyetleri için tek başına muafiyet yaratmaz. Bu değerlendirmeyi doğrudan Türkiye’ye taşımak da doğru değildir: Türk hukukunda faaliyet, SPK ve gerektiğinde ödeme hizmetleri kuralları kapsamında kendi şartlarıyla incelenir.
Avrupa Birliği’nde MiCA kripto varlık hizmet sağlayıcılığını düzenlerken, 2023/1113 sayılı transfer düzenlemesi transferlere eşlik eden bilgileri ele alır. Sağlayıcı bulunmadan kişiler arasında yapılan transferle bir hizmet sağlayıcıdan kişisel cüzdana yapılan çekim aynı kapsamda değildir. Bir kurumun cüzdan sahibine ilişkin bilgi istemesi, tek başına P2P satışını yasakladığı anlamına gelmez. Türkiye’deki bekleme ve limit hükümleri de AB düzenlemesindeki rakamlarla değiştirilmez.
Likidite sağlama, piyasa yapıcılığı ve arbitraj
Arbitraj, farklı piyasalardaki fiyat farkından yararlanmaya yönelik işlem stratejisidir. Likidite sağlama ve piyasa yapıcılığı ise üstlenilen yükümlülüklere göre daha farklı bir hizmet ilişkisini ifade edebilir. Bunların her birini yalnızca “sık P2P yapmak” şeklinde tanımlamak yanıltıcıdır. Kullanıcının kendisine ait varlıkla işlem yapması, bir platformla likidite sözleşmesi imzalaması veya müşterilerin emirlerini yürütmesi arasında ayrım gerekir.
Arbitrajın ekonomik sonucunda yalnız iki fiyat arasındaki makas hesaplanmaz. Banka ve ağ ücretleri, kur değişimi, satılmadan kalan USDT ve iptal edilen emrin iadesi birlikte izlenir. P2P arbitrajı ve muhasebe rehberindeki iki aylık örnek, işlem hacmi, gerçekleşen ekonomik fark ve kapanış bakiyesini ayırır. Kendi varlığının satış bedeli ile müşteriye verilen hizmetin komisyonu için belge düzeninin neden farklı değerlendirildiğini de açıklar.
Özellikle bekleme veya limit istisnasından yararlanma iddiasında, platformun gerekli değerlendirmesi ve mevzuattaki şartlar önemlidir. İşlem açıklamasına “arbitraj” yazmak istisnayı doğurmaz. İlgili ayrıntılar likidite sağlayıcılığı ve SPK izni ile kripto piyasa yapıcılığı incelemelerinde bulunur. Kapsam belirlenirken işlem hacmi kadar sözleşmeler, müşteri ilişkileri ve varlıkların kime ait olduğu da okunmalıdır.
Yaptırım taraması ve cüzdan geçmişi
Yabancı platformlar, tabi oldukları yaptırım ve uyum kuralları nedeniyle belirli adresleri veya işlem ilişkilerini inceleyebilir. Bir işlemde teknik risk bağlantısı görülmesi, Türkiye’de otomatik olarak suç işlendiği anlamına gelmez. Hangi adresin hangi liste veya analizle ilişkilendirildiği, bağlantının doğrudan mı dolaylı mı olduğu ve işlemin tarihi açıklanmalıdır. Başka ülkenin yaptırım politikasının Türk ceza hükmü gibi sunulması hatalıdır.
Buna karşılık işlemde kullanılan adresin geçmişini tamamen önemsiz saymak da incelemeyi eksik bırakır. Platformun talep ettiği kaynak açıklamasında yalnızca son gönderici değil, varlığın edinim süreci de sorulabilir. Cüzdanı veya platformu değiştirmek, geçmiş hareketlerin açıklanması ihtiyacını ortadan kaldırmaz. Kripto varlıklarda yaptırım ve cüzdan riski rehberi, teknik bağlantı ile hukuki sonucun nasıl ayrılacağını açıklar.
ABD, İngiltere, Avrupa Birliği, Hindistan, Çin, Rusya, Nijerya ve Brezilya başta olmak üzere ülkelerin kendi kriptosunu satmayı hangi noktada izne bağladığı, P2P satışından sonra hesap dondurmaya ve hesap kullandırmaya nasıl yaklaştığı dünyada kripto P2P hukuku rehberimizde ülke ülke karşılaştırılmıştır.
P2P hukukunu etkileyen düzenlemeler zaman içinde nasıl değişti?
Bir işlemin yapıldığı tarihte geçerli kuralla daha sonra başlayan düzenlemeyi birbirine karıştırmamak gerekir. Aşağıdaki dönüm noktaları, bu rehberde ele alınan izin, transfer ve vergi meselelerinin hangi metne dayandığını gösterir.
- 2 Temmuz 2024 — Kripto varlık hizmet sağlayıcıları SPK çerçevesine alındı. 7518 sayılı Kanun, 6362 sayılı Kanun’a kripto varlık hizmet sağlayıcılarına ilişkin hükümleri ekledi. SPK’nın yürürlük ve geçiş duyurusu başvuru sürecini açıklar. Bireysel satış ile hizmet sağlayıcılığı ayrımı için P2P’nin hukuki statüsüne bakılmalıdır.
- 19 Eylül 2024 — Platform işleyişine ilişkin ilke kararı yayımlandı. SPK’nın 2024/48 sayılı bültenindeki karar; müşteri nakitleri, emirler ve platformların işleyişi bakımından kurallar getirdi. P2P adıyla sunulan faaliyetin gerçekte ne olduğu merchant ve dijital pazar yeri bölümünde inceleniyor.
- 13 Mart 2025 — İki temel SPK tebliği yürürlüğe girdi. III-35/B.1 kuruluş ve faaliyet esaslarını; III-35/B.2 hizmetleri, çalışma usullerini ve sermaye yeterliliğini düzenledi. SPK’nın tebliğ açıklaması bu kapsamları ayırır. Şirket kuruluşu ile faaliyet izni bu yüzden şirket ve uyum rehberinde ayrı adımlar olarak ele alınır.
- 2025 — Kripto transferlerinde sıkılaştırılmış tedbirler ayrıntılandı. 29 Sıra No.lu MASAK Genel Tebliği ve MASAK’ın uygulama rehberi kapsamında bekleme, stabil varlık çekim limiti ve istisna koşulları birlikte okunmalıdır. Hangi transferin hangi kurala girdiği MASAK transfer bölümünde örneklerle açıklanır.
- 7571 sayılı Kanun — CMK 128/A ile hesap askısı ve elkoyma düzenlendi. Kanunun 22. maddesi belirli suçlara ilişkin koşullarda mali kurumun uygulayabileceği geçici hesap askısını ve devamındaki süreci düzenler. Bu mekanizma MASAK 19/A ve diğer banka kısıtlarından ayrılmalıdır.
- 2 Nisan 2026 — Vergi teklifinin kabul edilen metni farklılaştı. 7577 sayılı Kanun’un kabul edilen metni, teklifteki özel kripto işlem vergisi ve kripto kazancı stopajı hükümlerini içermiyor. Teklif oranları yürürlükteki vergi gibi kullanılamaz; genel vergi hükümlerinin somut faaliyete uygulanması ise vergi bölümündeki ayrı incelemedir.
İşlem tarihini, uygulanan düzenlemenin yürürlük tarihini ve platformun o emirde geçerli sözleşme sürümünü dosyada ayrı belirtin. Sonradan güncellenmiş bir yardım sayfası, geçmiş emrin koşullarını tek başına göstermez.
Yargı kararları: P2P uyuşmazlıklarında mahkemeler ne diyor?
Bu rehberin mevzuat bölümleri kuralın ne olduğunu anlatıyor. Bu bölüm ise kuralın mahkemede nasıl uygulandığını gösteriyor. Aşağıdaki beş tespit, Danıştay, Yargıtay ve bölge adliye mahkemesi kararlarından çıkan çerçeveyi özetliyor; künyelerin tamamı Adalet Bakanlığı içtihat veri tabanındaki tam metinlere bağlanmıştır.
Yargıtay 11. Ceza Dairesi’nin 2023–2026 yıllarında P2P ve USDT dosyalarında verdiği kararlar; olay özetleri, karar gerekçelerinden alıntılar ve satıcı, hesap sahibi ve mağdur açısından sonuçlarıyla P2P ve kripto dosyalarında Yargıtay kararları rehberimizde ayrıca incelenmiştir.
1. Kripto alım satımının kendisi serbesttir
Danıştay 10. Dairesi, 28.05.2025 tarihli kararlarıyla TCMB’nin Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmeliği’nin iptali istemlerini reddederken, düzenlemenin kripto varlıkların ödemelerde kullanılmasına ilişkin olduğunu, «kripto varlıkların alım, satımına herhangi bir yasak getirilmediğini» tespit etmiştir (E.2021/3682, K.2025/2775 — tam metin). Kararlar oy çokluğuyladır; temyiz yolu açıktır.
2. İşyeri ruhsatı ile SPK faaliyet izni ayrı değerlendirilir
Danıştay 4. Dairesi, E.2024/4049, K.2025/3497 sayılı ve 29.05.2025 tarihli kararında, «bilgisayar yazılım faaliyeti» adıyla ruhsat başvuran ancak yoklamada gelen müşterilere kimlik üzerinden sanal para alım satımı yaptığı tespit edilen işletmeye ruhsat verilmemesini hukuka uygun bulmuştur (tam metin). Bu karar, başvuruya konu işyerinin fiilî faaliyeti ve ruhsat koşulları hakkındadır. Güncel bir P2P iş modeli değerlendirilirken belediye ruhsatı ile SPK’nın kuruluş ve faaliyet izinleri ayrı ayrı incelenmelidir. Ayrıntı için P2P şirket kuruluşu ve uyum rehberi.
3. Ceza dosyalarında «iyi niyetli satıcıydım» savunması tek başına yetmiyor
Yargıtay 11. Ceza Dairesi, E.2024/3673, K.2024/10848, 30.09.2024 tarihli kararında, aldığı komisyonun %3 gibi düşük olmasının suç kastının bulunmadığını gösterdiği savunmasını yerinde görmemiş; 10 yıl 6 ay hapis ve 1.380.000 TL adli para cezasını onamıştır (tam metin). Buna karşılık aynı Daire, E.2023/2909, K.2023/6665, 28.09.2023 tarihli kararında yalnızca hesabını kullandıran sanığın fail değil TCK m.39/2-c kapsamında yardım eden sayılması gerektiğine hükmetmiştir (tam metin). Ayrıntı için üçgen dolandırıcılık ve üçüncü kişi ödemesi yazımıza bakınız.
4. Para iadesi davalarında ödeme ve kripto teslimi nasıl ispatlanır?
İstanbul 16. Asliye Ticaret Mahkemesi, E.2022/852, K.2024/767, 21.11.2024 tarihli kararında, hesabına 700.000 USD gelen ve bunun tether karşılığı olduğunu savunan tarafın kriptoyu gönderdiğini belgeleyememesi üzerine tutarın sebepsiz zenginleşme sayılarak iadesine hükmetmiştir (tam metin). Buna karşılık Yargıtay 3. Hukuk Dairesi, E.2025/4433, K.2026/1482, 23.03.2026 tarihli kararında, yazışmaları dosyaya sunmayan davacının talebinin reddini onamıştır (tam metin). Ödeme ile kripto tesliminin hangi hukuki ilişkiye dayandığı ayrı ayrı ortaya konulmalıdır. Hangi tarafın neyi ispatlayacağı, ileri sürülen talep ve savunmaya göre belirlenir; dosyadaki deliller de bu çerçevede değerlendirilir.
5. Bloke ve erteleme kararları yargı denetimine tabidir
İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi, E.2022/1614, K.2025/476, 20.03.2025 tarihli kararında, 5549 sayılı Kanun m.19/A uyarınca dokuz kez ardışık erteleme uygulanan dosyada; şüpheli işlem bildiriminin maddi dayanağı, Yönetmelik m.4 koşulları, yedi iş günlük sürenin aşılıp aşılmadığı ve aşıldıysa doğan zarar başlıklarının ayrı ayrı incelenmesini emretmiştir (tam metin). Ayrıntı için MASAK 19/A ve yedi iş günü yazımıza bakınız.
Kararların tamamı, künyeleri ve tam metin bağlantılarıyla birlikte Türkiye’de kripto davaları: içtihat ve emsal karar haritası yazımızda derlenmiştir.
Ayrıca: Bu uyuşmazlıkların hangi mahkemede görüleceği ayrı bir sorundur ve dava tarihi ile taraf sıfatına göre değişir. Ayrıntı için kripto ve P2P uyuşmazlıklarında görevli mahkeme yazımıza; kripto kazancının vergilendirilmesine ilişkin Danıştay kararının ayrıntılı çözümlemesi için Danıştay 3. Dairesi kararı analizine bakabilirsiniz.
P2P işlemlerinde sık sorulan tamamlayıcı sorular
Ödeme açıklamasına “USDT bedeli” yazmak yeterli mi?
Açıklama işlemin gerçeğiyle uyumlu olmalıdır; tek başına satışın bütün şartlarını veya paranın kaynağını kanıtlamaz. Emir numarasıyla ilişkilendirilebilen doğru bir açıklama, ödemenin hangi işlem için yapıldığını göstermeye yardımcı olabilir. Gerçekte kripto satışı varken “borç”, “kira” veya başka bir sebep yazılması sonradan çelişki yaratabilir. Kripto transferine ilişkin açıklama yükümlülüğü ile bankanın havale açıklaması alanı aynı kural değildir.
Alıcı ödeme yaptıktan sonra emir kapanırsa para otomatik döner mi?
Platform emrinin iptal edilmesi, bankadaki transferin de iptal edildiğini göstermez. Önce ödemenin gerçekten gerçekleşip gerçekleşmediği, emrin neden kapandığı ve kriptonun hangi durumda olduğu belirlenir. Ödeme gerçekleşmişse banka referansı ve kapatılan emir numarası aynı destek dosyasında sunulur. Yeni bir emir açılması isteniyorsa, önceki ödemenin nasıl ilişkilendirileceği açık olmalıdır; aynı bedelin ikinci kez gönderilmesi sorunu büyütebilir.
Aynı kişiyle daha önce işlem yapmış olmak yeterli güvence sağlar mı?
Önceki işlemler değerlendirmede kullanılabilir, ancak yeni ödeme hesabını veya yeni talimatı doğrulamaz. Hesap ele geçirilmiş, tahsil hesabı değiştirilmiş veya bu defa üçüncü kişi ödeme yapmış olabilir. Eski işlemlerle yenisi arasındaki farkların kayda geçirilmesi önemlidir. Bir kişinin geçmişteki sorunsuz satışları ile belirli bir işlemdeki olağan dışı talimat aynı anda mevcut olabilir.
Bir P2P emrinin birkaç havaleyle ödenmesi mümkün mü?
Teknik olarak birden fazla ödeme yapılmış olabilir; hukuki ve sözleşmesel değerlendirmede her transferin göndericisi, tutarı ve emirle ilişkisi incelenir. Aynı alıcının kendi hesabından iki parça ödeme yapmasıyla farklı kişilerin hesaplarından tahsilat yapılması aynı değildir. Platformun ödeme koşulları da dikkate alınmalıdır. İşlemleri kontrollerden kaçınmak amacıyla bölmek, kayıt sorununu çözmez ve incelemede ayrıca açıklama gerektirir.
Platformun lehime verdiği karar mahkemeyi bağlar mı?
Platformun teslim veya iade kararı, kendi hizmeti ve elindeki kayıtlarla ilgili bir değerlendirmedir. Banka incelemesini, ceza soruşturmasını veya özel hukuk uyuşmazlığını kendiliğinden sona erdirmez. Bununla birlikte kararın gerekçesi, sunulan belgeler ve uygulanan teslim işlemi dosyada önem taşıyabilir. Yalnızca kararın sonuç ekranı yerine, hangi emir ve belgelere dayandığını gösteren kayıtlar da saklanmalıdır.
P2P için şirket kurmak bütün hukuki sorunları giderir mi?
Şirket kurulması, faaliyetin kimin adına yürütüldüğünü ve mali kayıt düzenini etkiler; gereken faaliyet izninin, banka incelemesinin veya suç gelirine ilişkin değerlendirmenin yerine geçmez. Önce iş modelinin kendi varlığını satma, müşteri emri yürütme, saklama veya değer aktarma olarak nasıl işlediği belirlenir. Şirket türü ve vergilendirme düzeni bu gerçek faaliyete göre planlanır. Kullanılacak faaliyet kodu da gerçekte sunulan hizmeti değiştiren bir izin belgesi değildir.
Hukuki incelemeye hangi belgelerle başlanır?
Tek bir uyuşmazlıkta emir kaydı, banka hareketi, teslim kaydı, yazışmalar ve varsa kısıtlama bildirimi başlangıç dosyasını oluşturur. Düzenli faaliyet incelemesinde bunlara iş modeli, hesapların kime ait olduğu, müşteri ve platform sözleşmeleri, maliyet kayıtları ile işlem akışı eklenir. Av. Ahmet Karaca ve Pega Hukuk’un kripto varlık hukuku çalışma alanı hakkında mesleki bilgilere ilgili sayfalardan ulaşabilirsiniz.
İlgili çalışma alanı: Kripto P2P Uyuşmazlıkları — Eşler arası (P2P) kripto alım satımı yapan bireyler; sahte dekont mağdurları ve işlem nedeniyle hesabı bloke edilenler.
Güncelleme notu: 17.10.2026 — Tedbirler Yönetmeliği’ndeki eşik, 7 Ekim 2026’da yürürlüğe giren 11845 sayılı Cumhurbaşkanı Kararı’na göre güncellendi: kripto varlık transferlerinde gönderen bilgilerinin doğrulanarak iletildiği eşik 15.000 TL’den 30.000 TL’ye çıktı.