
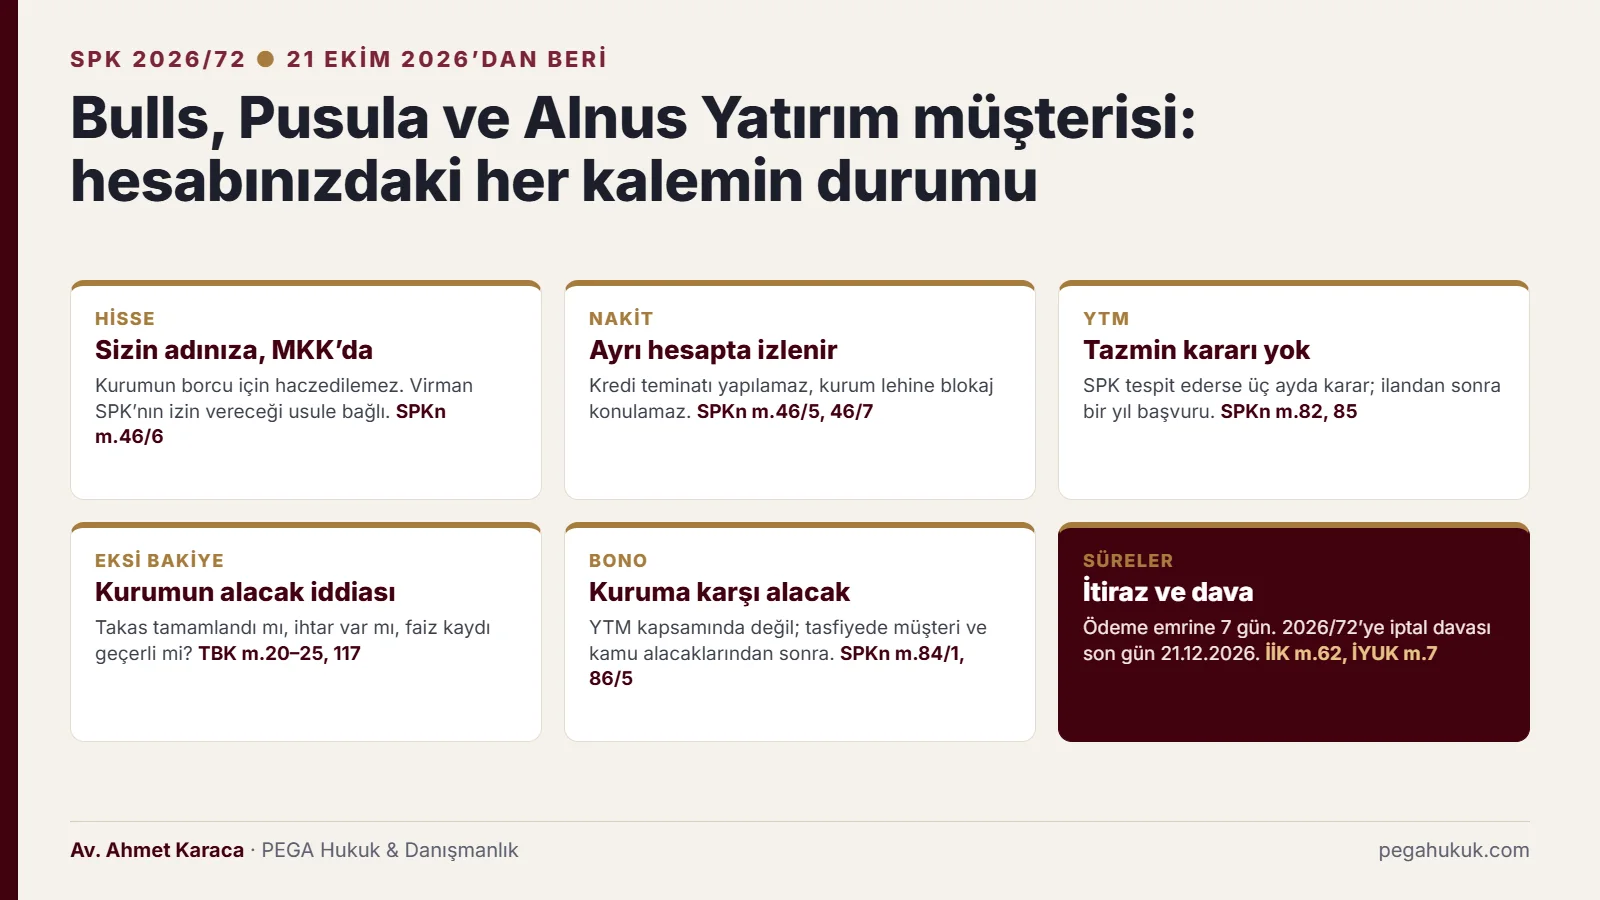
Bulls Yatırım, Pusula Yatırım ve Alnus Yatırım müşterileri 21 Ekim 2026’dan beri aynı sorularla karşı karşıya: hesaptaki hisseler ve nakit güvende mi, virman neden yapılmıyor, YTM ne zaman öder? Aynı dönemde farklı aracı kurumların müşterileri, hesaplarına geçen fon satış bedelinin geri alındığını ve eksi bakiyeye yüksek faiz işletildiğini bildiriyor. Bu rehber iki sorunu SPK kararları, Sermaye Piyasası Kanunu ve Yargıtay kararlarıyla birlikte cevaplar.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- SPK, 20.10.2026 tarihli 2026/72 sayılı bültenle Alnus, Bulls ve Pusula Yatırım’ın faaliyetlerini 21.10.2026 saat 00.01’den itibaren geçici olarak durdurdu.
- Müşterinin hisse ve nakdi kurumun malvarlığından ayrıdır; kurumun borçları için kamu alacağı dahi olsa haczedilemez (SPKn m.46/5–6).
- 30.10.2026 itibarıyla bu üç kurum için YTM tazmin kararı yok; Tera Yatırım için 2026/77 ile verildi.
- Takas, nakdin yatırımcı hesabına geçmesi ve fon payı kaydının kaldırılmasıyla tamamlanır; tamamlanmış satışın ters kaydı ayrıca ispat gerektirir.
- Eksi bakiyede borcun varlığı, temerrüdün başlangıcı ve faiz oranı ayrı ayrı itiraz konusudur; çerçeve sözleşme genel işlem koşulu denetimine tabidir (TBK m.20/4).
- Kurumun ihraç ettiği bono YTM kapsamında değildir; Alnus’un iki bonosunun 21 ve 23 Ekim itfası yapılamadı.
Aracı kurumunuzdaki hesap, virman veya eksi bakiye sorununuz için yol haritası çıkarmak isterseniz:
SPK, Bulls, Pusula ve Alnus Yatırım hakkında ne karar verdi?
SPK, 20 Ekim 2026 tarihli 2026/72 sayılı bülteniyle Alnus Yatırım, Bulls Yatırım ve Pusula Yatırım Menkul Değerler AŞ’nin sermaye piyasası faaliyetlerini 21 Ekim 2026 saat 00.01 itibarıyla geçici olarak durdurdu. Dayanak, mali durumun bozulmasında uygulanan SPKn m.97/1 ile sermaye yeterliliğine ilişkin tebliğ hükümleridir. Bu karar iflas, faaliyet izninin iptali veya Yatırımcı Tazmin Merkezi (YTM) tazmin kararı değildir.
Bültende üç kurum için aynı dayanaklar sayılır: SPKn m.97/1, III-39.1 sayılı Yatırım Kuruluşlarının Kuruluş ve Faaliyet Esasları Hakkında Tebliğ m.67/1-b ve Seri: V, No: 34 sayılı Aracı Kurumların Sermayelerine ve Sermaye Yeterliliğine İlişkin Esaslar Tebliği m.28/2. SPKn m.97/1, Kurula sermaye yeterliliği yükümlülüğünü sağlayamayan kurumun faaliyetini “herhangi bir süre vermeksizin doğrudan” geçici olarak durdurma yetkisi verir. Geçici kapalılık iki yılı geçemez (m.97/4).
| Kurum | Ortağı (KAP) | Durdurmadan önce ve sonra resmî kayıtlar |
|---|---|---|
| Bulls Yatırım Menkul Değerler AŞ | Bulls Yatırım Holding %85,10 | Portföy şirketi Bulls Portföy’ün 15 fonu 17.09’da tasfiyeye alındı. Şirkete göre sermaye yeterliliği tabanı açığı müşteri çıkışları, kredi geri çağrıları ve değer kayıplarından doğdu (KAP 1684993). 14.10 ve 26.10’da iki bonosunu ödedi. |
| Pusula Yatırım Menkul Değerler AŞ | Pusula Finans Holding %100 | Levent şubesi ile İzmir ve Karabük irtibat bürolarının kapatılması SPK’ca onaylandı (KAP 1682826, 16.10). Üç genel müdür yardımcısı 16.10’da görevden ayrıldı (KAP 1684342). |
| Alnus Yatırım Menkul Değerler AŞ | Aynus Holding %100 | IEYHO payındaki işlemler nedeniyle SPK’nın iki yıllık işlem yasağı listesinde yer aldı; yasak, kurumun IEYHO payında kendi nam ve hesabına yaptığı işlemlerle sınırlı tutuldu (SPK 2026/70). 21.10 ve 23.10’da vadesi gelen iki bononun itfası yapılamadı (KAP 1685246, 1686892). |
Aynı kriz döneminde Tera Yatırım Menkul Değerler’in durumu farklı ilerledi: önce 30 Eylül’de faaliyeti durduruldu, 27 Ekim’de izinleri iptal edildi ve yatırımcılarının tazminine ve tedrici tasfiyesine karar verildi (SPK 2026/77). Tera Yatırım müşterilerinin YTM süreci Tera Yatırım müşterileri yazısında ayrıca anlatılır. Bulls, Pusula ve Alnus için 30 Ekim 2026 itibarıyla böyle bir tazmin kararı yayımlanmadı.
Hesaptaki hisse ve nakit kime aittir, kurumun alacaklıları el koyabilir mi?
Hesaptaki hisse ve nakit müşteriye aittir; aracı kurumun malvarlığına girmez. SPKn m.46/5’e göre yatırımcıların yatırım kuruluşları nezdindeki nakit ve sermaye piyasası araçları kurumun malvarlığından ayrı izlenir. Bu varlıklar kurumun borçları için “kamu alacakları için olsa dahi haczedilemez”, iflas masasına girmez ve yatırımcının ayrıca yazılı ön izni olmadan rehnedilemez (m.46/6).
Hisse senetleri Merkezi Kayıt Kuruluşunda (MKK) yatırımcının sicil numarası altında, aracı kurum hesabında kaydi olarak izlenir. e-YATIRIMCI ekranında görünen pay adedi, mülkiyetin ilk ispat aracıdır. Bankalarda tutulan müşteri nakitleri de müşteriler için açılan ayrı hesaplarda, kurumun kendi nakdinden ayrı izlenir; bu hesaplar kredi teminatı gösterilemez ve üzerlerine kurum lehine blokaj veya rehin konulamaz (m.46/7).
Faaliyet durdurmanın ikinci koruyucu sonucu SPKn m.97/3’tedir. Geçici olarak durdurulan kurumun malvarlığı, durdurma süresince Kurulun yapacağı işlemler dışında devredilemez, rehnedilemez, haczedilemez; mevcut hacizler, ihtiyati tedbirler ve icra-iflas takipleri kendiliğinden durur. Hacizler düşmez, yalnız durur: Kurul faaliyetin devamına karar verirse duran işlemlere kaldıkları yerden devam olunur. Hacizlerin düşmesi, yetkisi sürekli olarak kaldırılan kurum için öngörülmüştür (m.97/2). Bu hüküm kurumun kendi malvarlığını alacaklıların yarışından korur; müşteri varlıkları zaten kurumun malvarlığı değildir. Ayrıntılı tablo aracı kurum batarsa hisseler ne olur yazısındadır.
| Hesaptaki kalem | Hukuki durumu | Dayanak |
|---|---|---|
| Borsada işlem gören hisse | Müşterinin malıdır; MKK’da müşteri adına kayıtlıdır; kurumun borcu için haczedilemez | SPKn m.46/5–6 |
| Serbest nakit bakiye | Müşteri nakdidir; bankada ayrı hesapta izlenir; kurum lehine blokaj konulamaz | SPKn m.46/7 |
| Yatırım fonu payı | Fon malvarlığı kurumdan ve portföy şirketinden ayrıdır | SPKn m.53/1 |
| Kurumun ihraç ettiği bono | Müşteri varlığı değil, kuruma karşı alacaktır; durdurma süresince kurum malvarlığı haczedilemez, mevcut takipler durur | SPKn m.97/3 |
| Kurumun gösterdiği eksi bakiye | Kurumun müşteriden alacağı iddiasıdır; varlığı ve tutarı itiraz konusudur | Çerçeve sözleşme, TBK m.20–25, 117 |
Virman ve hesap taşıma neden yapılamıyor?
Durdurma kararından sonra aracı kurum, SPK’nın izin verdiği işlemler dışında sermaye piyasası faaliyeti yürütemez; virman da kurumun gerçekleştirmesi gereken bir işlemdir. Bu yüzden müşteri talimatı, SPK’nın belirleyeceği usule kadar bekletilebilir. 30 Ekim 2026 itibarıyla Bulls, Pusula veya Alnus müşterileri için hesap aktarımı usulünü düzenleyen bir SPK kararı veya KAP açıklaması yayımlanmadı.
Şikâyet platformlarına yansıyan anlatımlarda bu sorun tekrar ediyor. Bulls Yatırım müşterileri 20 ve 21 Ekim’de verdikleri virman talimatlarının, kurumun “SPK’dan onay beklendiği” açıklamasıyla günlerce gerçekleşmediğini yazdı. Bir Pusula Yatırım müşterisi ise daha Eylül sonunda hem virman hem nakit çıkışının SPK tedbirleri gerekçe gösterilerek durdurulduğunu aktardı. Bulls Yatırım’ın kendi açıklaması da sürecin “Sermaye Piyasası Kurulu’nun ve ilgili kuruluşların gözetimi ve yönlendirmeleriyle” yönetileceğini söylüyor (KAP 1684993).
Bekleme döneminde müşterinin yapabileceği somut işler vardır:
- Virman talimatını yazılı, tarihli ve alındı belgeli verin; karşı aracı kurumu ve hesap numarasını yazın.
- Kurumdan talimatın neden yerine getirilmediğini, hangi karara dayandığını yazılı olarak isteyin.
- e-YATIRIMCI’dan pay adedini ve hesap ekstresini düzenli aralıklarla kaydedin; kayıt farkı görürseniz derhal yazılı bildirin.
- Gecikme nedeniyle satamadığınız pay için zarar doğarsa tarihlerini ve fiyatlarını belgeleyin; bu zarar ileride kuruma karşı talep konusu olabilir.
Durdurma kararı kalkarsa SPKn m.97/3’ün son cümlesine göre duran işlemlere kaldıkları yerden devam olunur. Kurum hakkında yatırımcıları tazmin kararı verilirse süreci YTM yürütür ve yatırımcılar adına saklanan sermaye piyasası araçları “hak sahiplerine öncelikle dağıtılır” (SPKn m.85/3).
Aracı kurum müşterinin hisselerini kendi borcu için rehnedebilir mi?
Yatırımcının ayrıca yazılı ön izni yoksa hayır. SPKn m.46/6’ya göre müşteri varlıkları bu izin olmadan rehnedilemez; m.46/5 ise bu varlıkların yatırımcının yazılı açık izni olmadan kurum veya üçüncü kişiler lehine kullanılmasını yasaklar. Yargıtay, faaliyeti durdurulup tedrici tasfiyeye alınan bir aracı kurumun müşteri hisselerini kendi kredisi için bankaya rehnettiği dosyada, müşterilere payların aynen iadesine hükmeden ilk derece kararını onadı.
Olaylar 2009 yılına, 2499 sayılı mülga Kanun dönemine aittir; bugün aynı korumayı SPKn m.46/6 açıkça öngörür. Dosyada aracı kurumun 26 müşterisinin hisseleri, müşterilerin çoğu hiç kredi kullanmadığı, diğerleri de borcunu kapattığı hâlde kurumun kullandığı kredilere teminat olarak bankaya gönderilmişti. Daire, müşterilerin aynen iade davalarını kabul eden ilk derece kararını esas yönünden onadı; ilk derece gerekçesi şu tespiti içerir:
müşterilerin sermaye piyasası araçlarının kendi borçları için değil aracı kurumun borcu için rehnedildiği
Daire kararı yalnız bir yönden ve yatırımcılar lehine bozdu: iade edilecek payların adet ve lot sayısı açıkça gösterilmeli, bedelsiz sermaye artırımlarından doğan paylar da iadeye eklenmeliydi. Dairenin kendi gerekçesi şöyledir:
bedelsiz sermaye artırımı sebebiyle meydana gelen hisse artışlarının da belirlenip bu yolla artmış hisselerin de iadesine karar verilmesi gerekirken
Bankanın ve yatırımcıların karar düzeltme istemleri de reddedildi (Yargıtay 11. Hukuk Dairesi, E. 2022/5787, K. 2022/7993, T. 09.11.2022). Bulls, Pusula ve Alnus müşterileri için pratik sonuç şudur: MKK kaydında paylarınız üzerinde rehin veya teminat kaydı görünüyorsa ya da pay adedi açıklamasız azaldıysa, bu kaydın dayanağı yazılı olarak istenmeli ve aynen iade talebi saklı tutulmalıdır. Payların aynen iadesi bir para alacağı olmadığından bu talepte TTK m.5/A’daki arabuluculuk dava şartı aranmaz.
YTM ne zaman devreye girer, Bulls, Pusula ve Alnus için tazmin kararı var mı?
YTM ancak SPK bir aracı kurum hakkında “yatırımcıları tazmin kararı” verdiğinde devreye girer; 30 Ekim 2026 itibarıyla Bulls, Pusula ve Alnus için böyle bir karar yoktur. SPKn m.82/1’e göre Kurul, kurumun nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getiremediğini ya da kısa sürede yerine getiremeyeceğini tespit ederse tazmin kararı alır ve bu kararı tespitten itibaren üç ay içinde alır.
Tazmin kapsamı, kurumun yatırımcı adına sakladığı veya yönettiği nakit ve sermaye piyasası araçlarının teslim edilememesinden doğan taleplerle sınırlıdır; “piyasadaki fiyat hareketlerinden kaynaklanan zararları” kapsamaz (SPKn m.84/1–2). Her yatırımcıya ödenecek azami tazmin tutarı kanunda yüz bin TL olarak belirlenmiştir; bu tutar her yıl yeniden değerleme katsayısı oranında artırılır ve yatırımcının aynı kurumdaki bütün hesaplarını kapsar (m.84/5). Tazmin talebi, kararın ilanından itibaren bir yıl içinde yazılı yapılmalıdır (m.85/1). Başvuru adımları YTM tazmin başvurusu yazısındadır.
Tazmin hesabında kurumun müşteriden alacakları da dikkate alınır: SPKn m.85/3’e göre tazmin tutarı “yatırım kuruluşunun mahsup ve benzeri talepleri de dikkate alınarak belirlenir.” Bu nedenle bugün hesabınızda gösterilen haksız bir eksi bakiye, ileride YTM sürecinde alacağınızdan düşülebilir. Eksi bakiyeye şimdiden yazılı itiraz edilmesi bu yüzden gereklidir.
Faaliyet durdurmadan sonra hangi sonuçlar doğabilir?
SPKn m.97/1 geçici durdurmadan sonra Kurula birkaç yol bırakır: mali yapı güçlenirse faaliyetin devamına izin vermek, yetkileri kaldırıp yatırımcıları tazmin ve tedrici tasfiye kararı vermek ya da tedrici tasfiyeye gitmeden iflas istemek. Her yolun müşteriye etkisi farklıdır. Bulls Yatırım, sermayedarların sermayeyi güçlendirmek için çalıştığını açıkladı (KAP 1684993; şirket beyanı).
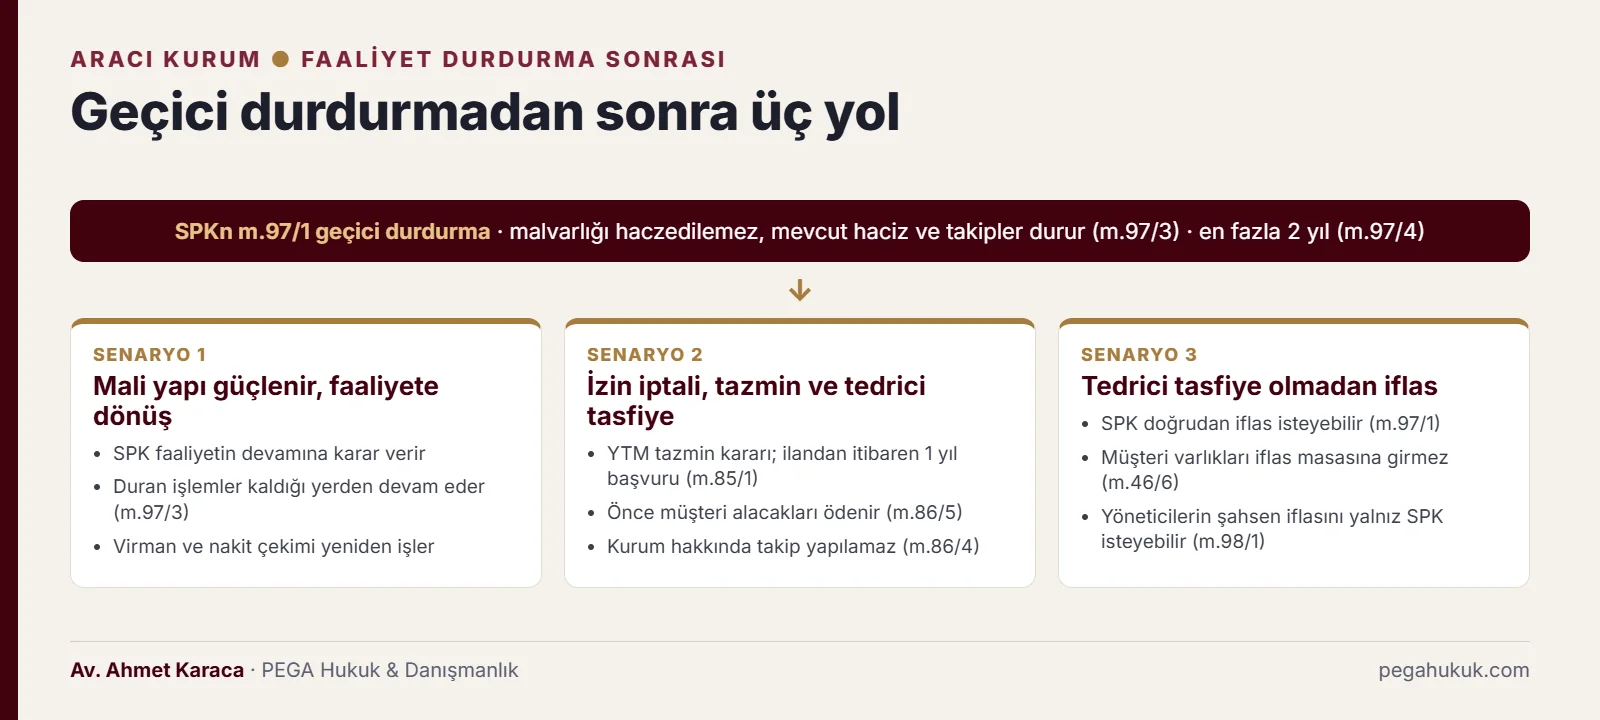
Tedrici tasfiye, aracı kurumun malvarlığının YTM tarafından nakde çevrilip önce müşteri alacaklarına dağıtılmasıdır. Kararla birlikte kurumun ödemeleri durur, malvarlığı üzerinde yalnız YTM tasarruf eder ve kurum hakkında icra takibi yapılamaz (SPKn m.86/4). Aktiflerden “öncelikle müşteri alacakları ödenir”; tamamı karşılanamazsa garameten ödeme yapılır, kamu alacakları müşteri alacaklarından sonra gelir (m.86/5). Danıştay, bu sıranın vergi dairelerine karşı da geçerli olduğunu 2499 sayılı eski Kanun döneminde açıkça kabul etti:
Fon tarafından tedrici tasfiye işlemleri yürütülen aracı kurumun yukarıda yer alan kanun maddeleri uyarınca tüm ödemeleri durmuş olup tüm mal varlığı üzerinde tasarruf hakkı fona geçmiştir. Yapılan bu düzenlemelerle öncelikle yatırımcı haklarının korunması amaçlanmıştır.
Aynı Daire, tasfiyedeki kurumun vergi iadesinin başka vergi borçlarına mahsup edilmesini de yatırımcı önceliğini dolanan bir işlem olarak hukuka aykırı buldu: “öncelikle amme alacağının tahsili sonucunu doğuracak şekilde yapılan mahsup işleminde yasaya uyarlık bulunmamaktadır” (Danıştay 4. Daire, E. 2010/548, K. 2010/3688, T. 17.06.2010). Kararlar mülga Kanun dönemine aittir; bugünkü karşılığı SPKn m.86/5’tir. Süreç tedrici tasfiye yazısında ayrıntılı anlatılır.
Kurum tedrici tasfiyeye girerse veya iflas ederse SPK, sorumluluğu SPKn m.97’ye göre tespit edilen yöneticilerin ve doğrudan ya da dolaylı %10’dan fazla paya sahip ortakların şahsen iflasını isteyebilir (m.98/1). Bu talep yalnız Kurula tanınmış bir yetkidir; müşteri veya alacaklı bu hükme dayanarak yöneticinin iflasını isteyemez, ancak Kurula başvurup yetkinin kullanılmasını talep edebilir. SPK’nın açtığı bir davada İstanbul Bölge Adliye Mahkemesi, bu yol için tasfiyenin sona ermesinin beklenmediğini kabul etti; karar Yargıtay 6. Hukuk Dairesinin E. 2025/2006, K. 2025/3146 sayılı kararıyla onandı:
SPK’nın 98. maddesinde belirtilen kimselerin şahsen iflasına karar verilmesi için şirket hakkında tedrici tasfiyeye girmiş olması yeterli olup, ayrıca tedrici tasfiyenin sona ermiş olmasının gerekmediği
Fon satış bedeli hesaba geçtikten sonra neden geri alındı?
Şikâyetlere yansıyan anlatımlara göre kriz günlerinde bazı aracı kurumlar, TEFAS’ta satış talimatı verilen fonun bedelini takas tamamlanmadan müşterinin hesabına kullanılabilir bakiye olarak yansıttı. Fon temerrüde düşünce veya talimat iptal edilince bu tutarı ters kayıtla geri aldı. Müşteri parayı kullanmışsa hesap eksiye düştü ve üzerine faiz işletildi. Sorunun çözümü, takasın hukuken tamamlanıp tamamlanmadığına bağlıdır.
Şikâyet platformlarına yansıyan anlatımlar dört kalıpta toplanıyor. Bir aracı kurum müşterisi, 14 Eylül’de satılıp hesabına geçen ve çektiği bedelin ertesi gün geri alındığını, kurumun Takasbank’tan para gelmediğini ve tutarı müşteri memnuniyeti için önceden karşıladığını söylediğini yazdı. Başka bir kurumun müşterisi, 18 Eylül’de hesabına geçen satış bedelinin on günü aşkın süre sonra geriye dönük silindiğini aktardı. Bir başka kurumun müşterileri, tahsil edilemeyen stopaj ve takas kısıtı gerekçesiyle oluşturulan eksi bakiyeye yıllık %145’e varan temerrüt faizi uygulandığını ve diğer varlıklarının satılacağı yönünde e-posta aldıklarını bildirdi. Faaliyeti sonradan durdurulan bir kurumun müşterisi ise satış alacağı hesabına geçmediği hâlde adına temerrüt ihbarnamesi düzenlendiğini yazdı. Bu anlatımlar şikâyet sahiplerinin beyanıdır; kurumların cevapları ve sözleşme metinleri görülmeden sonuca varılamaz.
Kurumların dayandığı resmî zemin SPK’nın iki açıklamasıdır. 28 Eylül duyurusuna göre 17 Eylül’de TEFAS’a iletilen bütün talimatlar iptal edildi; 16 Eylül ve öncesinde iletildiği hâlde fonun temerrüdü veya fiyat açıklamaması nedeniyle gerçekleşmeyen talimatlar da tasfiye kapsamına alındı. SPK’nın 22 Ekim açıklaması takası şöyle tanımlar: “Takas işlemi, alınan talimattan sonra nakdin yatırımcı hesabına geçirilmesi ve fon katılma payı sahipliği kaydının kaldırılması ile tamamlanmaktadır.” Aynı açıklamaya göre kanundaki düzenleme “tamamlanmış işlemleri etkilememektedir.” 7596 sayılı Kanun m.3/5’e eklenen PBLK cümlesinin gerekçesi de aynı sınırı çizer: düzenleme “ödemesi tamamlanmış işlemleri etkilememektedir.” PBLK’nın hukuki niteliği PBLK ve takas kesinliği yazısında anlatılır.
Ters kayıt ve eksi bakiyeye nasıl itiraz edilir?
Eksi bakiyeye itiraz üç soruya dayanır: borç gerçekten var mı, müşteri ne zamandan beri temerrütte ve uygulanan faiz sözleşmeye ve kanuna uygun mu? Her biri ayrı savunma konusudur. İtiraz önce kuruma yazılı yapılır, sonra SPK’ya şikâyet ve dava şartı olan arabuluculuk işletilir; küçük tutarlı uyuşmazlıkta tüketici hakem heyeti gündeme gelebilir. İcra takibi başlarsa yedi günlük itiraz süresi kaçırılmamalıdır.
Borç var mı?
Kurumun alacağı, satış bedelini takas tamamlanmadan hesaba geçirmesine dayanır. Takas tamamlandıysa ortada geri istenecek bir avans yoktur. Takas tamamlanmadıysa kurum geri isteme hakkını çerçeve sözleşmedeki bir hükme ya da sebepsiz zenginleşmeye (TBK m.77) dayandırır. Sebepsiz zenginleşen, elinden çıkmış olduğunu ispat ettiği kısmı geri vermekle yükümlü değildir (TBK m.79/1); ancak elden çıkarırken ileride geri vermek zorunda kalabileceğini hesaba katması gereken kişi tamamını geri verir (m.79/2). Kurumun tutarı herhangi bir uyarı olmadan kullanılabilir bakiye olarak göstermesi, bu değerlendirmede müşteri lehine delildir. Paylar müşteride kalıyorsa, bu paylar için yapılacak tasfiye ödemesi müşterinindir. Kurum bu ödemeyi eksi bakiyeye mahsup edecekse mahsubun tutarı ve tarihi yazılı olarak netleştirilmeli, mahsup tarihinden sonra faiz işletilmemelidir.
Müşteri ne zamandan beri temerrütte?
Muaccel bir borcun borçlusu kural olarak alacaklının ihtarıyla temerrüde düşer (TBK m.117/1). Ticari işlerde de aksine sözleşme yoksa faiz, vadenin bitiminden, belli bir vade yoksa ihtar gününden itibaren işler (TTK m.10). Kurum talebini sebepsiz zenginleşmeye dayandırırsa borçlu kural olarak zenginleşme tarihinde temerrüde düşer; ancak zenginleşen iyiniyetliyse temerrüt için bildirim şarttır (TBK m.117/2). Kurumun kullanılabilir bakiye olarak gösterdiği tutarı kullanan müşterinin iyiniyetli sayılması için bu, güçlü bir dayanaktır. Şikâyetlerde faizin, müşteriye hiçbir bildirim yapılmadan ters kaydın yapıldığı gün başlatıldığı anlatılıyor. Sözleşmede bu borç için belirli bir ödeme günü veya ihtarsız temerrüt hükmü yoksa, ihtardan önceki günler için temerrüt faizi istenemez.
Uygulanan faiz oranı geçerli mi?
Ticari işlerde faiz oranı serbestçe belirlenir (TTK m.8/1) ve sözleşmenin bir tarafı için ticari olan iş, kural olarak diğeri için de ticari sayılır (TTK m.19/2). Bu nedenle yüksek oranın tek başına geçersiz sayılacağı varsayılmamalıdır; bu, kurum lehine güçlü bir argümandır. Müşterinin dayanağı başka hükümlerdedir. TTK m.8/3 tüketicinin korunmasına ilişkin hükümleri saklı tutar. Adi işlerde sözleşmeyle kararlaştırılan temerrüt faizi, kanuni oranın yüzde yüz fazlasını aşamaz (TBK m.120/2).
Daha etkili olan, çerçeve sözleşmedeki ters kayıt, temerrüt faizi ve diğer varlıkları satma yetkisi hükümlerinin genel işlem koşulu olarak denetlenmesidir. Kanun, izinle faaliyet gösteren kuruluşların sözleşmelerini açıkça bu denetime tabi tutar (TBK m.20/4). Karşı taraf aleyhine olan koşul, sözleşme yapılırken açıkça bildirilmemişse yazılmamış sayılır (m.21); belirsiz hüküm düzenleyenin aleyhine yorumlanır (m.23); düzenleyene tek yanlı değiştirme yetkisi veren kayıtlar yazılmamış sayılır (m.24); dürüstlük kuralına aykırı olarak müşteri aleyhine hüküm konulamaz (m.25). Müşterinin diğer varlıklarının satılması için sözleşmede genel bir rehin hükmü bulunması halinde, SPKn m.46/6’daki “ayrıca yazılı ön izin” şartının müşterinin kuruma karşı kendi borcu için de arandığı savunulabilir. Hüküm esas olarak kurumun borçlarına karşı koruma getirdiğinden bu yorum tartışmalıdır; kredili işlem hesaplarında kurumun teminat isteme yetkisi (m.46/2) ayrıca değerlendirilir.
Hangi yollar işletilir?
- Yazılı itiraz: Kuruma eksi bakiyenin hesap dökümünü, ters kaydın dayanağını, faizin oranını ve başlangıç tarihini yazılı olarak isteyin; borcu ve faizi kabul etmediğinizi bildirin.
- Kayıt talebi: Emir, ses ve ekran kayıtlarını isteyin; ayrıntı aracı kurumdan kayıt isteme yazısındadır.
- SPK şikâyeti: SPK’ya yapılan şikâyet, kurumun mevzuata uyumunu denetletir; tazminat ve borçsuzluk kararı vermez. Farkı SPK şikâyeti ile dava farkı yazısında anlatılır.
- Ön şart: Ticari davalardan konusu bir miktar para olan alacak, tazminat, itirazın iptali, menfi tespit ve istirdat davalarından önce arabulucuya başvurmak dava şartıdır (TTK m.5/A). Tüketici mahkemesinde görülecek davada da arabuluculuk dava şartıdır; tüketici hakem heyetinin görevine giren küçük tutarlı uyuşmazlıklar bunun dışındadır (6502 m.68, 73/A). Hangi yolun izleneceği aşağıda anlatılan görev tartışmasına bağlıdır.
- Menfi tespit veya istirdat: Borçlu olmadığınızın tespiti için dava açılabilir (HMK m.106; İİK m.72). Kesilen faiz ve tutarlar ödendiyse geri istenir.
- İcra takibi: Kurum takip başlatırsa ödeme emrine tebliğden itibaren yedi gün içinde itiraz edilmelidir (İİK m.62). Takipten önce açılan menfi tespit davasında, alacağın en az %15’i teminatla takibin durdurulması istenebilir (İİK m.72).
Aracı kurum ile bireysel yatırımcı arasındaki uyuşmazlıkta görevli mahkeme tartışmalıdır. TTK m.4/1-f, bankalara ve finansal kurumlara ilişkin düzenlemelerden doğan davaları tarafların tacir olup olmadığına bakmaksızın ticari dava sayar; Yargıtay da yatırım fonu hesabından doğan bir istirdat davasında uygulanacak hukuk olarak bu hükmü gösterdi (11. HD, E. 2023/5679, K. 2024/2980). Hisse alım satımının gelir elde etme amaçlı olduğu gerekçesiyle verilen tüketici mahkemesi görevsizlik kararının onandığı dosyalar vardır (11. HD, E. 2025/21, K. 2025/2364 sayılı kararda aktarılan dosya geçmişi). Buna karşılık 6502 sayılı Kanun bankacılık ve benzeri sözleşmeleri de tüketici işlemi sayar ve başka kanunda düzenleme bulunması işlemin tüketici işlemi sayılmasını engellemez (m.3/1-l, 83/2); aracı kurum aleyhine tüketici mahkemesinde görülüp Yargıtay incelemesinden geçen dosyalar da bulunmaktadır (11. HD, E. 2023/3881, K. 2024/6746). Görev itirazında dosya görevli mahkemeye gönderilebilse de zaman kaybı yaşanmaması için dava, işlemin amacı ve sözleşme metni incelenerek açılmalıdır.
Menfi tespit davasının şartları menfi tespit davası yazısında anlatılır. Tera Yatırım ve ileride tazmin kararı verilecek kurumlarda kurumun alacağı YTM hesabında mahsup edilebileceğinden, eksi bakiyeye itiraz alacaklılar cetveline itiraz aşamasında da sürdürülmelidir.
Hangi süreler işliyor?
Faaliyet durdurma kararına karşı iptal davası için son gün, bülten tarihinden temkinli hesapla 21 Aralık 2026’dır. Müşteri için daha önemli süreler, icra takibine yedi günlük itiraz, ileride ilan edilecek tazmin kararından itibaren bir yıllık YTM başvurusu ve zarar talepleri için zamanaşımıdır. Süreler aşağıdaki tabloda toplanmıştır.
| İşlem | Süre | Dayanak |
|---|---|---|
| SPK 2026/72 durdurma kararına iptal davası | 60 gün; temkinli son gün 21.12.2026 | İYUK m.7 ve 32; SPKn m.134; Kurul merkezi Ankara (SPKn geçici m.7/5) |
| SPK’dan SPKn m.82 kapsamında tazmin kararı istenmesi | Cevapsız kalırsa 30 gün sonunda ret sayılır; ardından 60 gün içinde dava | İYUK m.10 |
| YTM tazmin başvurusu (karar verilirse) | Tazmin kararının ilanından itibaren 1 yıl | SPKn m.85/1 |
| Ödeme emrine itiraz | Tebliğden itibaren 7 gün | İİK m.62 |
| Takibe itiraz edilmeden ödenen paranın geri istenmesi (istirdat) | Ödemeden itibaren 1 yıl | İİK m.72 |
| Geçici durdurmanın azami süresi | 2 yıl | SPKn m.97/4 |
| Kurumun sebepsiz zenginleşmeye dayanan geri isteme hakkı | Öğrenmeden itibaren 2 yıl, her hâlde 10 yıl | TBK m.82 |
Müşteri açısından durdurma kararının iptali çoğu zaman hedef değildir; çünkü karar kurumun malvarlığını alacaklı yarışından korur ve ödemeleri SPK gözetimine alır. Müşterinin asıl idari talebi, SPK’dan SPKn m.82 kapsamında tespit yapılmasını ve tazmin kararı alınmasını istemektir. Gecikmenin doğrudan zarara yol açtığı durumlarda bu başvuru ve sonrasındaki dava süresi ayrıca planlanmalıdır.
Alnus ve Bulls Yatırım bonosu alanların durumu nedir?
Aracı kurumun ihraç ettiği bonoyu alan kişi, kurumun müşterisi değil alacaklısıdır. Bono alacağı YTM’nin tazmin kapsamına girmez; çünkü tazmin, kurumun yatırımcı adına sakladığı varlıkların teslim edilememesine ilişkindir (SPKn m.84/1). Faaliyet durdurma sürerken kurumun malvarlığı haczedilemez ve mevcut icra takipleri durur (m.97/3). Bu hüküm alacağın dava yoluyla tespit ettirilmesini yasaklamaz; ancak durdurma sürdükçe kurum malvarlığına haciz yoluyla ulaşılamaz. Tedrici tasfiye kararı verilirse bono alacağı müşteri alacakları, kamu alacakları ve YTM alacaklarından sonra gelir (m.86/5).
Alnus Yatırım’ın TRFSRMDE2625 ve 200 milyon TL nominal TRFSRMDE2617 kodlu bonolarının 21 ve 23 Ekim’deki itfa ve kupon ödemeleri yapılamadı (KAP 1686351). KAP’taki itfa planlarına göre Alnus’un TRFSRMDA2629 kodlu 631 milyon TL nominal bonosunun vadesi 15 Aralık 2026, TRFSRMD12717 kodlu 77 milyon TL nominal bonosunun vadesi 11 Ocak 2027’dir. KAP’taki ihraç bilgilerine göre bu bonolar ve Bulls Yatırım’ın bonoları nitelikli yatırımcıya satış yoluyla ihraç edildi. Bulls Yatırım ise faaliyet durdurmadan sonra 26 Ekim’de vadesi gelen 400 milyon TL nominal bonosunu anapara ve kuponla ödedi (KAP 1687405).
Müşteri şimdi hangi belgeleri toplamalı?
Müşteri, kurumun kayıtlarına bağımlı kalmamak için kendi delil dosyasını şimdiden kurmalıdır. Durdurma uzarsa veya tazmin süreci başlarsa, alacaklılar cetvelindeki rakam ile müşterinin kendi kaydı karşılaştırılacak; eksi bakiye uyuşmazlığında da aynı belgeler kullanılacaktır. Belgelerin tarihli olması, kurumdan yazılı ve alındı karşılığı istenmesi ispat gücünü artırır.
- e-YATIRIMCI ekranından pay adetleri, rehin ve blokaj kayıtları, PBLK alt hesap kayıtları; her biri tarih görünecek biçimde.
- Kurumdan son üç aylık hesap ekstresi, nakit hareket dökümü ve 14 Eylül sonrasındaki bütün ters kayıtların listesi.
- Çerçeve sözleşme, varsa kredili işlem sözleşmesi ve risk bildirim formunun imzalı örneği.
- Virman ve nakit çekim talimatlarının yazılı örnekleri ile kurumun cevapları.
- Fon satış talimatlarının saatini gösteren ekran görüntüleri, SMS ve e-posta bildirimleri.
- Faiz ve temerrüt bildirimleri, ihtarnameler ve kurumla yapılan yazışmalar.
- Bono sahipleri için MKK kaydı ve kupon ödeme dökümü.
Aracı kurumun faaliyet durdurması hakkında doğru bilinen yanlışlar nelerdir?
Yanlış: Faaliyeti durdurulan aracı kurum battı, hesaptaki hisseler de gitti. Doğrusu: Durdurma iflas değildir. Müşteri hisseleri MKK’da müşteri adına kayıtlıdır ve kurumun borçları için haczedilemez (SPKn m.46/6).
Yanlış: YTM hesabımdaki her şeyi hemen öder. Doğrusu: YTM yalnız SPK tazmin kararı verirse, saklanan varlıkların teslim edilememesi için ve azami tutar sınırıyla öder; fiyat düşüşü kapsam dışıdır (SPKn m.84/2).
Yanlış: Kurum ekranında eksi bakiye gösterdiyse borç kesinleşmiştir. Doğrusu: Eksi bakiye kurumun alacak iddiasıdır; takasın tamamlanıp tamamlanmadığına, temerrüdün başlangıcına ve sözleşmedeki genel işlem koşullarının geçerliliğine göre itiraz edilebilir.
Yanlış: Kurumun aldığı bono da YTM güvencesindedir. Doğrusu: Bono, kurumun kendi borcudur; tazmin kapsamında değildir ve tasfiyede müşteri ile kamu alacaklarından sonra gelir.
Sık sorulan sorular
Bulls Yatırım kapandı mı, hesabımdaki hisseler ne olacak?
Hayır, kapanmadı; faaliyeti 21.10.2026’dan itibaren geçici olarak durduruldu (SPK 2026/72). Hisseleriniz MKK’da sizin adınıza kayıtlıdır ve kurumun borçları için haczedilemez, iflas masasına girmez (SPKn m.46/6). Durdurma kalkarsa kurum faaliyetine devam eder; SPK yatırımcıları tazmin kararı verirse saklanan paylar YTM sürecinde öncelikle hak sahiplerine dağıtılır (SPKn m.85/3).
Pusula Yatırım’daki hisselerimi neden başka kuruma virmanlayamıyorum?
Faaliyeti durdurulan kurum, SPK’nın izin verdiği işlemler dışında sermaye piyasası faaliyeti yürütemez ve virman da bu faaliyetlerden biridir. 30.10.2026 itibarıyla müşteri hesaplarının aktarımı için yayımlanmış bir SPK usulü yoktur. Talimatınızı yazılı ve tarihli verin, kurumdan gerekçeyi yazılı isteyin ve e-YATIRIMCI kaydınızı düzenli olarak saklayın.
YTM, Bulls, Pusula veya Alnus müşterilerine ödeme yapacak mı?
Şu an yapmayacak; YTM ancak SPK yatırımcıları tazmin kararı verirse devreye girer. 30.10.2026 itibarıyla bu üç kurum için böyle bir karar yoktur. SPK, kurumun teslim ve ödeme yükümlülüklerini yerine getiremediğini tespit ederse üç ay içinde tazmin kararı alır (SPKn m.82/1). Karar ilan edilirse başvuru süresi bir yıldır (m.85/1).
Aracı kurum fon satış bedelimi hesabıma geçirip sonra geri aldı; bu yasal mı?
Takasın tamamlanıp tamamlanmadığına bağlıdır. SPK’ya göre takas, nakdin yatırımcı hesabına geçmesi ve fon payı kaydının kaldırılmasıyla tamamlanır. Paylar MKK’da adınızdan düşmüş ve nakit hesabınıza geçmişse ters kaydın dayanağını kurum ispatlamalıdır. Paylar PBLK’da sizde duruyorsa kurum avansını geri isteyebilir, ancak o paylar için tasfiye ödemesi size aittir.
Eksi bakiyeme yüzde 145 faiz işletiliyor; itiraz edebilir miyim?
Evet. Önce borcun gerçekten doğup doğmadığına, sonra temerrüdün başlangıcına itiraz edilir; ihtar yoksa faiz kural olarak işlemez (TBK m.117, TTK m.10). Ticari işlerde oran serbest olduğundan yalnız oranın yüksekliğine dayanmak zayıftır; çerçeve sözleşmedeki faiz ve ters kayıt hükümleri genel işlem koşulu olarak denetlenir (TBK m.20–25). İtirazı yazılı yapın ve kayıtları isteyin.
Kurum eksi bakiye için diğer hisselerimi satabilir mi?
Sözleşmedeki yetkiye ve izninize bağlıdır. SPKn m.46/6, müşteri varlıklarının yatırımcının ayrıca yazılı ön izni olmadan rehnedilemeyeceğini söyler; genel bir çerçeve sözleşme maddesinin bu şartı karşılayıp karşılamadığı tartışmalıdır. Satış tehdidi içeren bildirime borcu ve faizi kabul etmediğinizi yazılı bildirin; satış yapılırsa işlem tarihi ve fiyatıyla zarar talebi doğar.
Alnus Yatırım bonosu aldım, ödenmedi; ne yapabilirim?
Bono alacağı kurumun kendi borcudur ve YTM tazmin kapsamında değildir (SPKn m.84/1). Faaliyet durdurma sürerken Alnus’un malvarlığı haczedilemez ve mevcut icra takipleri durur (m.97/3). Kurum tedrici tasfiyeye girerse bono alacağı müşteri, kamu ve YTM alacaklarından sonra ödenir (m.86/5). Bu süreçte alacağınızı, MKK kaydı ve itfa planıyla belgeleyip resmî duyuruları izlemeniz gerekir.
2026/72 sayılı karara karşı dava açabilir miyim, süre ne zaman doluyor?
Kararın iptali için 60 günlük süre bülten tarihinden temkinli hesapla 21.12.2026’da doluyor ve dava SPK merkezinin bulunduğu Ankara’da idare mahkemesinde açılır. Ancak durdurma kararı kurumun malvarlığını alacaklılardan koruduğundan müşteri için iptal çoğu zaman yararlı değildir. Müşterinin asıl talebi SPK’dan SPKn m.82 kapsamında tazmin kararı alınmasını istemektir.
İlgili rehberler
- Tera Yatırım müşterileri: YTM tazmin başvurusu, hisse ve nakit hakları
- Aracı kurum batarsa hisselerim ve nakdim ne olur?
- Tedrici tasfiye nedir? Aracı kurumda garameten ödeme
- YTM tazmin başvurusu: süre, belgeler ve itiraz
- Bulls Portföy fonları: tasfiye ödemesi ve kalan zarar
- Aracı Kurum İflasında SPK Sorumlu mu? Danıştay Ölçütü
Kaynaklar
- 6362 sayılı Sermaye Piyasası Kanunu (m.46, 53, 82–86, 97, 98, 134, geçici m.7/5)
- SPK Bülteni 2026/72 (20.10.2026; C/1-a, b, c faaliyeti durdurulan yatırım kuruluşları)
- SPK Bülteni 2026/70 (IEYHO işlem yasakları) ve 2026/77 (Tera Yatırım tazmin ve tedrici tasfiye)
- SPK, Tasfiye süresine ilişkin basın duyurusu (28.09.2026); Takas kesinliği ve PBLK hususlarına ilişkin basın duyurusu (22.10.2026)
- 7596 sayılı Kanun, RG 27.10.2026, sayı 33413 (m.3/5); TBMM Genel Kurulu 9. Birleşim, 21.10.2026 (önerge gerekçesi)
- 6098 sayılı Türk Borçlar Kanunu (m.20–25, 77, 79, 82, 117, 120); 6102 sayılı Türk Ticaret Kanunu (m.5/A, 8, 10, 19)
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun (m.3/1-k, l, 68, 73/A, 83/2)
- 6100 sayılı Hukuk Muhakemeleri Kanunu (m.106); 2004 sayılı İcra ve İflas Kanunu (m.62, 72); 2577 sayılı İdari Yargılama Usulü Kanunu (m.7, 10, 32)
- KAP bildirimleri: 1684993 (Bulls Yatırım), 1684899, 1682826, 1684342 (Pusula Yatırım), 1686351, 1685246, 1686892, 1663002, 1678985 (Alnus Yatırım ve MKK), 1687405 (Bulls Yatırım bono itfası)
- KAP şirket bilgileri: Bulls Yatırım, Pusula Yatırım, Alnus Yatırım (30.10.2026)
- Yargıtay 11. Hukuk Dairesi, E. 2020/6090, K. 2022/3197, T. 20.04.2022; Yargıtay 11. Hukuk Dairesi, E. 2022/5787, K. 2022/7993, T. 09.11.2022; Yargıtay 11. Hukuk Dairesi, E. 2023/5679, K. 2024/2980, T. 17.04.2024; Yargıtay 11. Hukuk Dairesi, E. 2023/3881, K. 2024/6746, T. 25.09.2024; Yargıtay 11. Hukuk Dairesi, E. 2025/21, K. 2025/2364, T. 14.04.2025
- Danıştay 4. Daire, E. 2007/5181, K. 2009/5183, T. 27.10.2009; Danıştay 4. Daire, E. 2010/548, K. 2010/3688, T. 17.06.2010
- İstanbul BAM 17. Hukuk Dairesi, E. 2025/1, K. 2025/547, T. 17.04.2025; Yargıtay 6. Hukuk Dairesi, E. 2025/2006, K. 2025/3146, T. 29.09.2025 (onama)
Güncelleme notu: 30.10.2026 — SPK’nın 2026/70, 2026/72 ve 2026/77 sayılı bültenleri, SPK’nın 28.09 ve 22.10.2026 açıklamaları, 7596 sayılı Kanun m.3/5 ve gerekçesi, Bulls, Pusula ve Alnus Yatırım’ın 30.10.2026’ya kadarki KAP açıklamaları ve itfa planları işlendi; görevli mahkeme ve arabuluculuk anlatımı 6502 sayılı Kanun ve Yargıtay kararlarıyla genişletildi.
Hukuki danışmanlık ve avukatlık hizmeti
Aracı kurumunuz virmanı yapmıyor veya satış bedelinizi geri alıp hesabınızı eksiye mi düşürdü?
e-YATIRIMCI ekran görüntülerini, kurumun hesap ekstresini, çerçeve sözleşmeyi, virman ve satış talimatlarınızı ve kurumla yazışmalarınızı hazırlayarak hesabınızın bulunduğu kurumu ve eksi bakiye tutarını yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


