
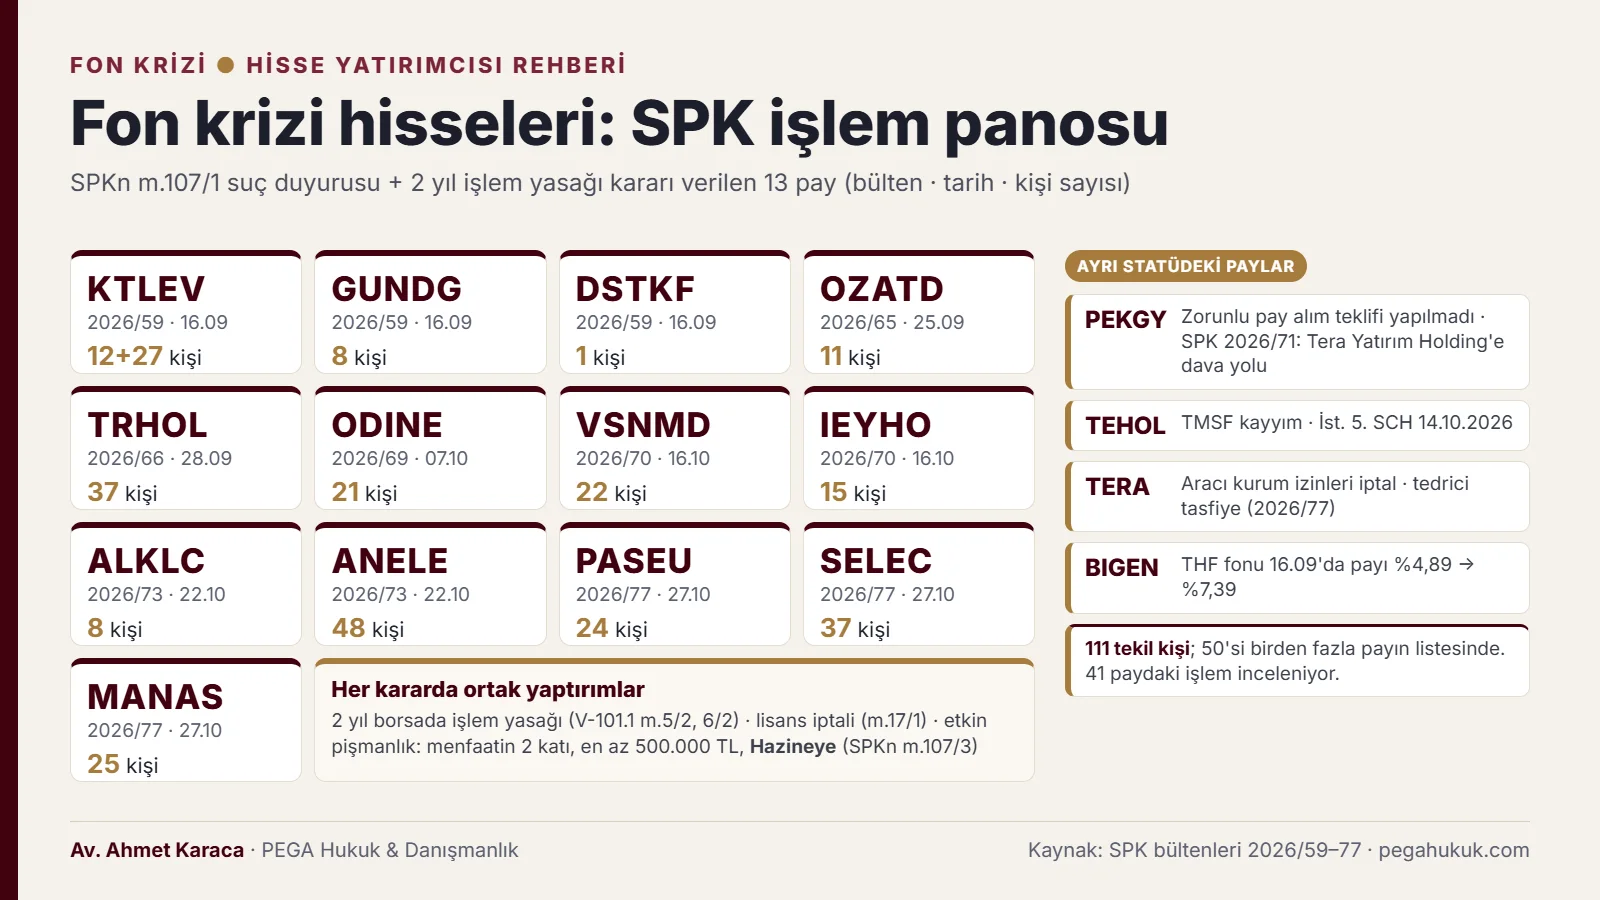
Fon krizinden etkilenen hisseler, SPK’nın suç duyurusunda bulunduğu 13 pay ile tasfiyedeki fonların yüklü pozisyon taşıdığı veya ayrı bir kurum kararına konu olan paylardan oluşur. Bu paylarda zarar eden borsa yatırımcısının hakkı fon tasfiyesinden değil, sorumlulara karşı kurulacak kişisel tazminat alacağından ve ceza dosyasından doğar.
Bu rehber, hisse bazında SPK işlemlerini, hangi yolun hangi süreye bağlı olduğunu ve mahkemelerin manipülasyon davalarını hangi gerekçeyle reddettiğini gösterir.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- SPK, 16 Eylül–27 Ekim 2026 arasında 2026/59, 65, 66, 69, 70, 73 ve 77 sayılı bültenlerle 13 payda 111 tekil kişi hakkında suç duyurusunda bulundu.
- Sekiz kişi KTLEV, GUNDG, TRHOL, ODINE, ANELE ve PASEU suç duyurularının altısında birden yer alıyor.
- Hisse yatırımcısı 7596 sayılı Kanun’un ara ödemesinden ve YTM’den yararlanamaz; YTM fiyat hareketinden doğan zararı karşılamaz (SPKn m.84/2).
- Manipülasyon zararında dayanak TBK m.49’dur; sözleşme bağı ve ceza mahkûmiyeti aranmaz, süre öğrenmeden itibaren iki yıldır.
- Yanıltıcı KAP açıklamasına dayalı talep, zararın doğduğu tarihten itibaren altı ayda zamanaşımına uğrar (SPKn m.32/6).
- SPK 2026/71 ile PEKGY ortaklarına Tera Yatırım Holding’e karşı yargı yolunu açıkça gösterdi; teklif fiyatı pay başına 18,77 TL idi.
- Etkin pişmanlık ödemesi (SPKn m.107/3) Hazineye, Genel Hisse İade Hesabındaki para fon pay sahiplerine gider; hisse yatırımcısına gitmez.
Fon krizi hissesinde zarar ettiyseniz işlem dökümünüzle yazın, payınıza uygun yolu birlikte belirleyelim:
Fon krizinden etkilenen hisseler hangileri?
Fon krizinden etkilenen paylar iki gruba ayrılır. Birinci grupta Sermaye Piyasası Kurulunun (SPK) 16 Eylül–27 Ekim 2026 arasında yedi bültende SPKn m.107/1 uyarınca suç duyurusunda bulunduğu 13 pay vardır: KTLEV, GUNDG, DSTKF, OZATD, TRHOL, ODINE, VSNMD, IEYHO, ALKLC, ANELE, PASEU, SELEC ve MANAS. İkinci grupta tasfiyedeki fonların yüklü pay taşıdığı veya ayrı bir kurum kararına konu olan PEKGY, TEHOL, TERA, BIGEN, HEDEF ve HDFGS gibi paylar yer alır.
Bu ayrım hukuken önemlidir. Suç duyurusu kapsamındaki bir payda, Kurulun kişi bazında yaptığı tespit ve SPKn m.115/1’deki yazılı başvuru hazırdır; yatırımcı ceza dosyasına bu tespitle girer. İkinci gruptaki paylarda ise ya ayrı bir hukuki yol vardır (PEKGY’de zorunlu pay alım teklifi, TEHOL’de kayyım, TERA’da aracı kurumun tedrici tasfiyesi) ya da manipülasyonun varlığını yatırımcının kendisi ortaya koymak zorundadır.
Adalet Bakanlığının 1 Ekim 2026 tarihli açıklamasına göre Borsa İstanbul’da 41 paydaki işlemler incelenmektedir. Suç duyurusu listesi bu nedenle kapalı bir liste değildir; Kurul yeni paylar için bülten yayımlamaya devam etmektedir.
SPK hangi paylarda suç duyurusunda bulundu, kaç kişi hakkında?
SPK, 2026/59, 65, 66, 69, 70, 73 ve 77 sayılı bültenlerinde 13 pay için SPKn m.107/1’deki işlem bazlı piyasa dolandırıcılığı suçundan suç duyurusunda bulunmuştur. Her kararda ayrıca V-101.1 sayılı Tedbirler Tebliği m.5/2 ve 6/2 uyarınca iki yıl işlem yasağı, m.17/1 uyarınca lisans iptali ve SPKn m.107/3’teki etkin pişmanlık bildirimi yer alır. Kişi sayısı, bültendeki suç duyurusu tablosunda adı geçen kişileri gösterir.
Bültende kendi pay kodunu bulamayan yatırımcı için ilk adım, işlem tarihini ve iddia edilen fiili somutlaştırmaktır. Listede olmayan hissede hangi kayıtların delil olabileceğini ayrı rehberde inceledik.
| Hisse kodu | Şirket | SPK işlemi (bülten/tarih) | Kişi sayısı | Yatırımcı için not |
|---|---|---|---|---|
| KTLEV | Katılımevim Tasarruf Finansman AŞ | 2026/59 (16.09.2026), iki ayrı suç duyurusu tablosu | 12 + 27 (iki kişi her iki tabloda) | Pusula Portföy’ün KTLEV’de kendi hesabıyla işlemine iki yıl yasak. 27 kişilik ikinci listedeki 12 kişiye Kurulun 01.12.2023 tarihli ve 75/1661 sayılı kararıyla getirilen altı aylık geçici yasak iki yıldan düşüldü. |
| GUNDG | Gündoğdu Gıda Süt Ürünleri San. ve Dış Tic. AŞ | 2026/59 (16.09.2026) | 8 | Sekiz kişinin tamamı KTLEV, TRHOL, ODINE, ANELE ve PASEU listelerinde de var. |
| DSTKF | Destek Finans Faktoring AŞ | 2026/59 (16.09.2026) | 1 | İstanbul 3. Sulh Ceza Hâkimliğinin 07.10.2026 tarihli kararıyla TMSF kayyım atandı. BDDK, Destek Holding’in %73,81 payını altı ay içinde devretmesine karar verdi. |
| OZATD | Özata Denizcilik San. ve Tic. AŞ | 2026/65 (25.09.2026) | 11 | Tera Yatırım ve Tera Portföy’ün kendi hesabına iki yıl yasak. THF fonu 15.09’da payını %1,12’den %3,64’e çıkardı. |
| TRHOL | Tera Finansal Yatırımlar Holding AŞ | 2026/66 (28.09.2026) | 37 | 24 kişinin lisansı iptal edildi; Tera Yatırım ve Tera Portföy’e yasak. |
| ODINE | Odine Solutions Teknoloji Tic. ve San. AŞ | 2026/69 (07.10.2026) | 21 | Sekiz kişilik ortak grup bu listede de yer alıyor. |
| VSNMD | Vişne Madencilik Üretim San. ve Tic. AŞ | 2026/70 (16.10.2026) | 22 | Yasak tablosunda Tera Yatırım, Tera Portföy ve iki ticaret şirketi var. |
| IEYHO | Işıklar Enerji ve Yapı Holding AŞ | 2026/70 (16.10.2026) | 15 | Alnus Yatırım’ın kendi hesabına yasak. Üç kişiye 04.06.2026’da getirilen altı aylık geçici yasak iki yıldan düşüldü. |
| ALKLC | Altınkılıç Gıda ve Süt San. Tic. AŞ | 2026/73 (22.10.2026) | 8 | Tera Portföy’ün kendi hesabına yasak. |
| ANELE | Anel Elektrik Proje Taahhüt ve Tic. AŞ | 2026/73 (22.10.2026) | 48 | Tera Yatırım, Tera Yatırım Bankası, Tera Yatırım Holding ve Century City Securities SA yasak tablosunda. TLY fonu payın yaklaşık %15’ini taşıyordu. |
| PASEU | Pasifik Eurasia Lojistik Dış Tic. AŞ | 2026/77 (27.10.2026) | 24 | Pusula Portföy Üçüncü HS Serbest Fon’un payı 14.09’da %4,42’den %17,92’ye çıktı. |
| SELEC | Selçuk Ecza Deposu Tic. ve San. AŞ | 2026/77 (27.10.2026) | 37 (biri yabancı uyruklu) | Aura Portföy ve Tera Yatırım’ın kendi hesabına yasak. |
| MANAS | Manas Enerji Yönetimi San. ve Tic. AŞ | 2026/77 (27.10.2026) | 25 (biri yabancı uyruklu) | Tera Yatırım’ın payı 21.09’da %15,51’e çıktı; Tera Portföy ve Tera Yatırım’a yasak. |
Bülten tablolarındaki MKK sicil numaralarına göre 13 payda toplam 111 tekil kişi hakkında suç duyurusu var; bunların 50’si birden fazla payın listesinde yer alıyor. Aynı sekiz kişi KTLEV, GUNDG, TRHOL, ODINE, ANELE ve PASEU suç duyurularının altısında da geçiyor. Bu örüntü, dava açacak yatırımcı için davalı seçiminde ve illiyet bağının kurulmasında doğrudan kullanılabilir bir veridir.
Nitelendirmeye dikkat: suç duyurusu ve işlem yasağı mahkûmiyet değildir. Danıştay 13. Dairesi, işlem yasağının denetiminde ölçütün suçun işlenip işlenmediği değil dosyadaki delillerin makul şüphe oluşturup oluşturmadığı olduğunu belirtir (E. 2023/1902, K. 2025/1769, T. 29.04.2025). Bu yazıdaki paylar bu yüzden “SPK’nın suç duyurusunda bulunduğu paylar” diye anılır.
Tasfiyedeki fonlar hangi paylarda yüklü pozisyon taşıyordu?
Tasfiyedeki fonların pay pozisyonları, Merkezi Kayıt Kuruluşunun (MKK) Özel Durumlar Tebliği m.12/4 uyarınca KAP’ta yayımladığı pay sahipliği bildirimlerinden izlenebilir. 2026/57 sayılı SPK bülteninde yayımlanan i-SPK.15.2 sayılı ilke kararıyla bildirim alt sınırı 11.09.2026 gün sonundan itibaren %3’e indirildiği için kriz haftasındaki büyük hareketler bu bildirimlerde görünür. Bildirimler yalnız eşik geçişlerini gösterir; fon portföyünün tamamını göstermez.
| Pay | Fon veya kurum ve hareket (MKK bildirimi) | Ayrı kurum kararı |
|---|---|---|
| KTLEV | Pusula Portföy Kuzey HS Serbest Fon 16.09’da %14,68’den %17,02’ye; Hedef Portföy Para Piyasası Serbest Fon 17.09’da %0’dan %7,83’e, 18.09’da yeniden %0’a | Emlak Katılım’a devirde pay alım teklifi muafiyeti tanınabileceği bildirildi (KAP, 12.10.2026) |
| TEHOL | Tera Portföy Hisse Senedi (TL) Fonu (THF) 15.09’da %4,67’den %6,93’e; Hedef Portföy Mavi HS Serbest Fon %5 | İstanbul 5. Sulh Ceza Hâkimliği, 14.10.2026, 2026/10332 D. İş: TMSF kayyım |
| TERA | THF 15.09’da %4,93’ten %5,79’a | 2026/67: faaliyet 30.09.2026 saat 18:10’dan itibaren durduruldu; 2026/77: tüm izinler iptal, yatırımcıların tazmini ve tedrici tasfiye |
| PEKGY | Tera Portföy Üçüncü HS Serbest Fon 13.05.2026’da 18,77 TL’den alım yaptı; Tera fonlarının oy hakları 16.09’da dondu | 2026/58, 2026/64, 2026/71 (zorunlu pay alım teklifi yapılmadı) |
| BIGEN | THF 16.09’da %4,89’dan %7,39’a; Tera Portföy Birinci Serbest Fon (TLY) 14.09’da %4,13’ten %2,78’e | 2026/77 sayılı bültene kadar bu pay için yayımlanmış suç duyurusu yok |
| DSTKF | Tera Portföy Para Piyasası (TL) Fonu 16.09’da %6,33’ten %0’a; aynı gün Tera Yatırım %4,03’ten %10,40’a | TMSF kayyım; BDDK pay devri kararı |
| HEDEF, HDFGS | Hedef fonları olağan tasfiyede (70/1821) | BDDK 30.09.2026: Hedef Holding’in %41 ve Hedef GSYO’nun %30 Hedef Yatırım Bankası payının temettü dışındaki ortaklık hakları TMSF’de |
Payda art arda taban fiyat oluşması tek başına manipülasyon kanıtı değildir; ancak fonun çıkışa geçtiği gün ile fiyatın çöktüğü gün arasındaki zaman bağı, illiyetin kurulmasında kullanılan olgulardandır. Fonun aynı gün payını artırdığı durumlar (THF’nin 16.09’da BIGEN’de, Tera Yatırım’ın DSTKF’de yaptığı gibi) ayrıca incelenmeye değer.
Bu paylarda zarar eden yatırımcının hukuki yolları nelerdir?
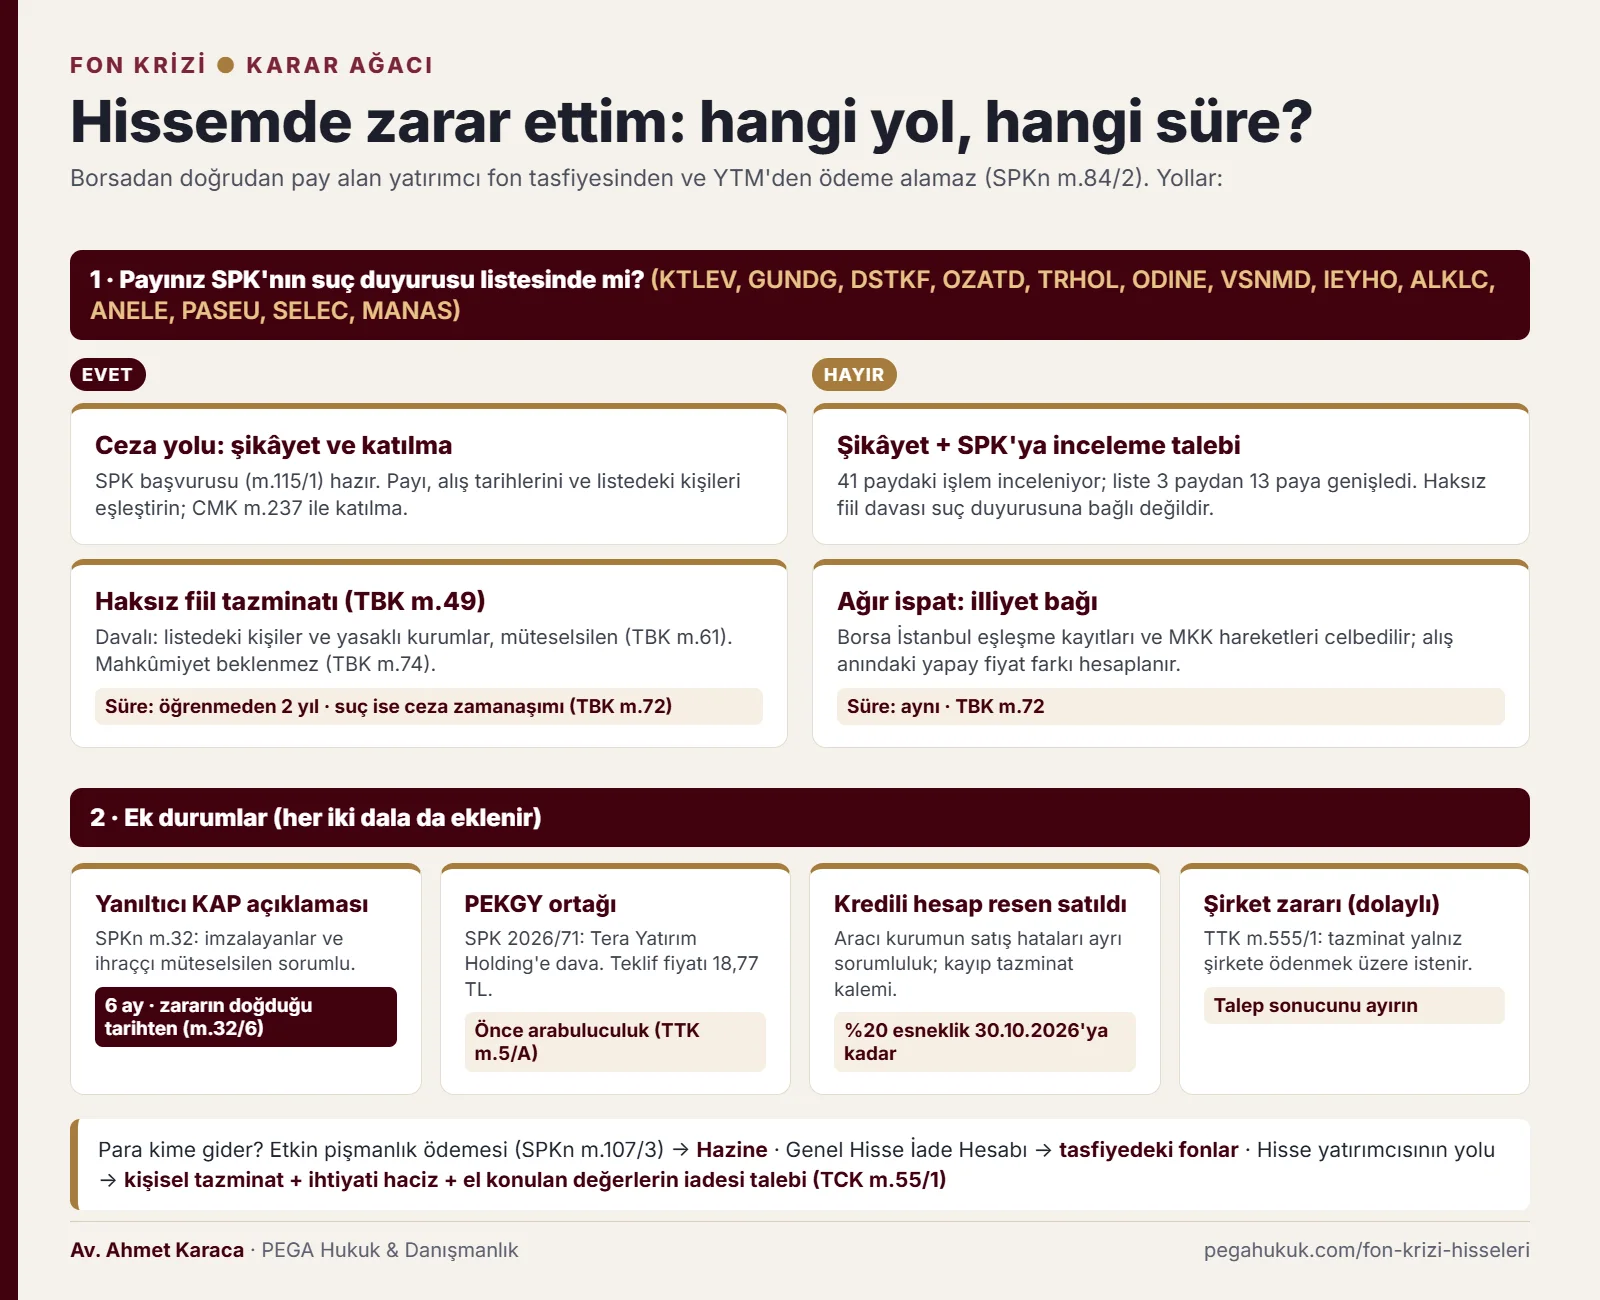
Borsada payı doğrudan alıp zarar eden yatırımcı, fon tasfiyesinin hak sahibi değildir; zararını 7596 sayılı Kanun’un ara ödemesinden alamaz. Önündeki yollar dörttür: ceza soruşturmasında şikâyetçi olmak ve kamu davasına katılmak, sorumlulara karşı TBK m.49 uyarınca haksız fiil tazminatı istemek, yanıltıcı kamuyu aydınlatma belgesi varsa SPKn m.32’ye dayanmak ve tahsil için mal varlığına ihtiyati haciz koydurmak.
Yatırımcı Tazmin Merkezi (YTM) bu zararı karşılamaz: SPKn m.84/2’ye göre “piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir.” Payında özel bir durum bulunan yatırımcı için ek yollar vardır: PEKGY ortağı için Tera Yatırım Holding’e karşı dava, kredili hesabı resen satılan için aracı kuruma itiraz, çöküşten önce içeriden bilgiyle satış yapıldığı iddiasında bilgi suistimali (SPKn m.106) yolu.
Başlangıç
Payınız SPK’nın suç duyurusu listesinde mi?
2026/59, 65, 66, 69, 70, 73 ve 77 sayılı bültenlerdeki 13 pay
Ceza yolu
Başsavcılığa şikâyet, kamu davasına katılma (CMK m.237)
Pay ve işlem dönemi belirtilir; listedeki kişilerle eşleştirilir
Hukuk yolu
TBK m.49 haksız fiil tazminatı, ihtiyati haciz
Süre: öğrenmeden 2 yıl; fiil SPKn m.107/1 suçuysa daha uzun ceza zamanaşımı
SPKn m.32
İhraççı ve imzalayanlara karşı tazminat
Süre: zararın meydana geldiği tarihten itibaren 6 ay
Hisse yatırımcısı piyasa dolandırıcılığının mağduru sayılır mı, davaya katılabilir mi?
Evet. Yargıtay, işlem bazlı piyasa dolandırıcılığının (SPKn m.107/1) dar anlamdaki doğrudan mağdurları arasında, suça konu payda malvarlığı azalan kişileri sayar. Katılma hakkı ise pay bazında değerlendirilir: yatırımcı, ancak kendi işlem yaptığı payda manipülatif işlem yaptığı iddia edilen sanıklara karşı katılan olabilir.
SPKn m.107/1, “Sermaye piyasası araçlarının fiyatlarına, fiyat değişimlerine, arz ve taleplerine ilişkin olarak yanlış veya yanıltıcı izlenim uyandırmak amacıyla” işlem yapanları üç ila beş yıl hapisle cezalandırır. Bu suçta soruşturma Kurulun yazılı başvurusuna bağlıdır ve bu başvuru muhakeme şartıdır (SPKn m.115/1). Tablodaki 13 payda bu şart Kurulun suç duyurusuyla gerçekleşmiştir. Kamu davası açılırsa Kurul da katılan sıfatını kazanır (m.115/2).
“Dar anlamda yani suçun doğrudan mağdurunun ise sermaye piyasalarının ve dolayısıyla ekonominin etkin ve rekabetçi kurallar çerçevesinde yürümesinde çıkarı bulunan tüm bireyler ile suça konu halka açık ortaklık nezdindeki karları veya malvarlıkları azaltılan ya da artması engellenen kişiler olduğu kuşkusuzdur.”
Aynı kararda Daire, hükmün açıklanmasının geri bırakılması için aranan zararın giderilmesi şartını, suçtan doğan zararın Hazineye ödenmesi olarak değerlendirmiştir; yatırımcının kişisel zararı bu nedenle ceza dosyasında ve hukuk davasında ayrıca ileri sürülmelidir.
Katılma talebinin pay bazında kurulması gerektiğini, borsa üzerinden işlendiği iddia edilen nitelikli dolandırıcılık ve örgüt suçlarına ilişkin bir davada verilen şu karar gösterir. Daire, yalnız bir şirketin paylarındaki manipülatif hareketlerden zarar gördüğünü bildiren küçük yatırımcıların, o paylarda usulsüz işlem yaptığı iddia edilmeyen sanıkların eylemlerinden doğrudan zarar görmediğini belirtmiştir:
“…haklarında adı geçen şirket hisseleri üzerinde usulsüz işlemler yaptığı iddiası bulunmayan sanıklar … eylemlerinden doğrudan zarar görmediği anlaşılmaktadır.”
Aleyhe bir karar da vardır: Yargıtay 7. Ceza Dairesi, piyasa dolandırıcılığı davasında katılma talebi reddedilen bir şirketin temyiz istemini, “suçtan doğrudan zarar gören” sıfatı bulunmadığı gerekçesiyle ve tebliğnameye aykırı olarak reddetmiştir (E. 2024/1452, K. 2026/5390, T. 27.04.2026). Gerekçe tek cümledir ve şirketin konumu metinden anlaşılmamaktadır. Aynı kararda Daire, sanıkların işlemlerinin yanıltıcı izlenim uyandırmak amacıyla yapıldığını kabul ederek bölge adliye mahkemesinin beraat kararını bozmuştur. Bireysel yatırımcının dilekçesinde, payı hangi tarihte hangi fiyattan aldığı ve bu tarihlerin SPK raporundaki işlem dönemiyle çakıştığı gösterilmelidir. Şikâyet ve el konulan varlıklar üzerindeki talepler için ayrıntı fon soruşturmasında şikâyet ve katılma rehberinde, suç tiplerinin unsurları Sermaye Piyasası Kanunu’ndaki suçlar yazısındadır.
Ceza davası bitmeden manipülasyon iddiasıyla tazminat davası açılabilir mi?
Açılabilir. Piyasa dolandırıcılığından doğan zarar için dayanak TBK m.49’dur; SPKn m.107 burada ihlali hukuka aykırılık oluşturan koruma normu işlevi görür. Yatırımcı ile manipülasyonu yapanlar arasında sözleşme bulunması gerekmez. Ceza mahkûmiyeti dava şartı değildir; TBK m.74’e göre beraat kararı da hukuk hâkimini kusur ve zarar konusunda bağlamaz.
Yargıtay Hukuk Genel Kurulu, bir aracı kurumun kendi müşterileri ve diğer kişilere karşı açtığı davada, yapay piyasa oluşturulduğu iddiasında davalılara husumet yöneltilebileceğini kabul eden Özel Daire bozma kararını benimsemiştir. Davacı yatırımcı değil aracı kurumdur; ilke yatırımcı davalarına bu farkla birlikte uygulanır. Kararda karar düzeltme yolu açık bırakılmıştır.
“Davacı haksız fiile dayalı olarak dava açtığından davalılar ile davacı arasında akdi ilişki bulunmamasının bir önemi de olmamaktadır.”
Davalılar, payın suç duyurusu listesindeki kişiler ve gerekirse işlem yasağı tablosundaki kurumlardır. Birden çok kişi aynı zarara birlikte sebep olmuşsa müteselsil sorumluluk hükümleri uygulanır (TBK m.61); yatırımcı tahsil gücü olan davalıyı seçebilir. Hukuk Genel Kurulunun benimsediği Özel Daire bozma kararına göre ceza hâkiminin saptadığı maddi olaylar, özellikle fiilin hukuka aykırılığı ve davalı tarafından işlenip işlenmediği, hukuk hâkimini bağlar; bu nedenle hukuk davası ceza dosyasının celbiyle yürütülür.
Zamanaşımı TBK m.72’ye göre öğrenmeden itibaren iki yıl, her hâlde fiilden itibaren on yıldır. Fiil ceza kanunlarının daha uzun zamanaşımı öngördüğü bir suçsa o süre uygulanır; SPKn m.107/1’in üst sınırı beş yıl olduğundan dava zamanaşımı TCK m.66/1-e uyarınca sekiz yıldır. Güvenli takvim, SPK bülten tarihini öğrenme tarihi kabul edip iki yılı geçirmemektir. Görevli mahkeme ve dava öncesi arabuluculuk için fon davasında görevli mahkeme rehberine bakılabilir.
Mahkemeler manipülasyon zararında illiyet bağını nasıl değerlendiriyor?
Manipülasyon zararında en sık ret gerekçesi illiyet bağıdır. İlk derece mahkemelerinin iki kararı, SPK tespitinin tek başına yetmediğini gösteriyor: zarar ile manipülatif işlem arasındaki illiyet bağını davacı ispat etmek zorundadır. Bu dosyalar, yatırımcının işlemleri davalıların işlemleriyle eşleştirilmediği ve “manipülasyon olmasaydı fiyat ne olurdu” sorusu hesaplanmadığı için reddedilmiştir.
İstanbul 6. Asliye Ticaret Mahkemesi, SPK’nın aracı kuruma idari para cezası verdiği bir halka arz payında bireysel yatırımcının davasını reddetmiş; karar miktar itibarıyla kesindir:
“…davacının davalıların davacı zararına birlikte hareket ettiği ve zararın oluşumunda doğrudan bağlantıları ile illiyet bağının bulunduğu hususlarını ispat edemediği kanaatine varılmakla…”
İstanbul Anadolu 11. Asliye Ticaret Mahkemesi daha ileri gitmiş; payı yüksek fiyattan alıp iki gün sonra zararla satan kurumsal yatırımcının davasında, davalılar mahkûm olsa bile illiyet bulunmadığını kabul etmiştir:
“…davalıların eylemleri piyasa dolandırıcılığı suçunu oluşturduğu tespit edilse ve davalılar bu suçtan dolayı mahkum olsalar dahi, yukarıda ayrıntılı olarak açıklandığı üzere, zararın oluşmasıyla davalıların ileri sürülen eylemleri arasında, illiyet bağının varlığından da bahsedilemeyeceği anlaşılmakla…”
Bu kararlara karşı fon krizi dosyalarında güçlü cevaplar vardır. Birincisi, düzenleyicinin kendi tespitidir: SPK 18.09.2026 açıklamasında, 2025 yılının son çeyreğine ilişkin olarak belirli PYŞ’lere ait fonların “fiili dolaşım oranı düşük olan paylarda ekonomik gerçeklik ve şirket temel finansal büyüklükleri ile açıklanamayacak şekilde fiyat hareketlerine neden olduğu” tespitini yapmıştır. İkincisi, Borsa İstanbul emir defteri, eşleşme ve MKK hesap hareketi kayıtları mahkemeden celp edilerek yatırımcının alışlarının karşı tarafı ve zamanı gösterilebilir. Üçüncüsü, zarar satış zamanlaması üzerinden değil, alış anındaki yapay fiyat ile manipülasyonsuz değer arasındaki fark üzerinden kurulmalıdır.
Doktrinde, piyasaya güvenerek işlem yapan yatırımcı için illiyet karinesi bulunduğu savunulur: “İşlem yapan yatırımcı açısından, kendisi piyasaya güvenerek hareket ettiği için bir karine mevcuttur.” (R. Yıldırım, doktora tezi, İstanbul Üniversitesi, 2023, s.420; yazar bu görüşü Manavgat’tan aktararak benimser). Hukuk Genel Kurulu da bilirkişi heyetinde SPK uzmanı bulunmasını ve ceza dosyalarının birlikte değerlendirilmesini aramıştır:
“…bilirkişilik yapmaya ehil ve aralarında SPK uzmanlarının da bulunduğu bilirkişi heyetinden denetime elverişli rapor alınıp tüm dosya kapsamı ve bir kısım davalılar aleyhine açılan ceza davaları birlikte değerlendirildikten sonra hasıl olacak sonuca göre bir karar verilmesi gerekir.”
Dolaylı zarar tuzağı: talep sonucu nasıl kurulmalı?
Pay sahibi, şirketin uğradığı zararın tazminini ancak şirkete ödenmek üzere isteyebilir (TTK m.555/1). Şirket yöneticilerinin şirketi zarara uğratmasından doğan değer kaybı dolaylı zarardır; bu zarar yatırımcının kendisine ödenmek üzere istenirse dava reddedilir. Manipülatif işlem nedeniyle yapay fiyattan alım ise yatırımcının kendi malvarlığında doğan doğrudan zarardır.
Yargıtay, izahnamedeki fon kullanım yerinin değiştirilmesi nedeniyle şirket değerinin düştüğünü ileri süren yatırımcının davasında ret kararını onamıştır. Onanan bölge adliye mahkemesi gerekçesi şöyledir:
“…davacının dava dilekçesi kapsamında iddia ettiği zararlar dolaylı zarar niteliğinde olduğundan hükmedilecek tazminatın 6102 sayılı Kanun’un 555 inci maddesinin birinci fıkrası gereğince şirkete ödenmesinin talep edilmesi gerektiğini…”
Fon krizi hisselerinde iki zarar türü yan yana bulunabilir. Manipülatif işlem yaptığı ileri sürülenlere karşı istenen, yapay fiyattan alım nedeniyle ödenen fazla bedeldir ve davacıya ödenir. Şirket varlıklarının ilişkili taraflara aktarıldığı iddiası varsa bu, şirketin zararıdır ve şirkete ödenmek üzere istenir; bu konuda örtülü kazanç aktarımının ispatı yazısına bakılabilir. Dava dilekçesinde her zarar kalemi ayrı başlıkla, dayanağı ve kime ödeneceği belirtilerek yazılmalıdır.
Yanıltıcı KAP açıklamasına dayalı talepte süre ne kadar?
İhraççının izahname, özel durum açıklaması veya finansal raporundaki yanlış, yanıltıcı ya da eksik bilgiden doğan zarar SPKn m.32’ye tabidir ve talep, zararın meydana geldiği tarihten itibaren altı ayda zamanaşımına uğrar (m.32/6). Bu süre, haksız fiilin iki yıllık süresinden bağımsızdır ve fon krizinde en hızlı dolacak süredir.
SPKn m.32/1’e göre belgeyi imzalayanlar ve belgenin adına imzalandığı tüzel kişi müteselsilen sorumludur. m.32/4, yanıltıcı belgenin açıklanmasından hemen sonra alınıp gerçeğin ortaya çıkmasından hemen sonra satılan araçlarda illiyet bağını kurulmuş sayar. Bu karine, haksız fiil yolundaki ispat yükünü hafifletir; karşılığında süre çok kısadır. Yargıtay’ın onadığı bölge adliye mahkemesi gerekçesinde, yatırımcı satış tarihini bildirmezse sürenin en geç SPK’nın idari para cezası kararından başlatılabileceği kabul edilmiştir:
“…mahkemece zararın ortaya çıktığı ve altı aylık zamanaşımı süresinin işlemeye başlayabileceği en geç tarih olarak Kurulun davalı şirkete idari para cezası uygulanmasına ilişkin karar verdiği tarih olan 31.05.2019 tarihinin esas alınmasında isabetsizlik bulunmadığı…”
“…anılan yasal düzenleme özel nitelikte olduğundan olayda TBK’nın genel hükümlerinde düzenlenen haksız fiile ilişkin genel zamanaşımı süresinin uygulanamayacağı sabittir.”
Örnek: payını 16.09.2026’da satan yatırımcının KAP açıklamasına dayalı talebi için altı aylık süre 16.03.2027 Salı günü dolar. Aynı olayda manipülasyona dayalı haksız fiil talebi ayrıca ileri sürülebilir; iki dayanak aynı dilekçede birlikte kurulmalı, altı aylık süre kaçırılsa bile TBK m.49 yolu ayakta kalır. KTLEV, GUNDG ve DSTKF özelinde iki yolun karşılaştırması manipülasyon iddialı hisselerde tazminat yolları rehberindedir.
PEKGY ortakları zorunlu pay alım teklifi yapılmadığı için ne yapabilir?
SPK, Peker GYO’nun A grubu imtiyazlı paylarının tamamını devralan Tera Yatırım Holding’in zorunlu pay alım teklifini yapmadığını tespit etmiş ve 19.10.2026 tarihli 2026/71 sayılı bültende, iktisabın kamuya açıklandığı tarihte pay sahibi olan ortakların zararları için Tera Yatırım Holding hakkında yargı yoluna başvurabileceklerini duyurmuştur. Bu, düzenleyicinin açıkça gösterdiği bir tazminat yoludur.
Süreç şöyle gelişti: Kurul 2026/58 sayılı bültende teklif fiyatını, Tera Portföy Üçüncü HS Serbest Fon’un 13.05.2026’daki alım fiyatı olan pay başına 18,77 TL olarak onayladı. 2026/64 sayılı bültende (23.09.2026) ek süre ve fiyatın yeniden değerlendirilmesi talepleri reddedildi. Tera Yatırım Menkul Değerler 25.09.2026’da KAP’ta, Tera Yatırım Holding’in süreci sonlandırdığını açıkladı. 2026/71 ile tasfiyedeki Tera fonlarının 16.09.2026’da donan oy hakları (SPKn m.26/6) çözüldü; Tera Yatırım Holding, Tera Yatırım, Tera Portföy ve Tera Portföy Algoritmik Stratejiler Serbest Fon’un payları ise teklif yükümlülüğü yerine getirilinceye kadar borsada satılamayacak paylar statüsüne alındı; Kurulun ifadesiyle ortaklar “varsa meydana gelmiş zararlarının tazmini için Tera Yatırım Holding AŞ hakkında yargı yoluna başvurabilecekleri konusunda” bilgilendirildi.
Hak sahipliği MKK kaydıyla, iktisabın kamuya açıklandığı tarihteki pay sahipliği üzerinden kurulur. Zarar hesabında, teklif yapılsaydı pay başına alınacak 18,77 TL ile payın dava tarihindeki değeri ve aradaki satışlar karşılaştırılır. Davalının illiyet itirazına hazırlıklı olunmalıdır: Danıştay 13. Dairesi, pay alım teklifi muafiyeti veren SPK kararının iptal edildiği bir tazminat davasında, teklifin pay sahibini payını devretmeye zorlamadığı ve zararın sonraki satışlardan doğduğu gerekçesiyle davayı reddeden İdare Mahkemesi kararının istinafta onanmasını hukuka uygun bulmuştur (E. 2024/356, K. 2024/1861, T. 29.04.2024). Bu nedenle dilekçede, teklif yapılsaydı payın 18,77 TL’den teklife verileceğini gösteren olgular (teklif fiyatı ile piyasa fiyatı arasındaki fark, teklif dönemindeki davranış, sonraki fiyat seyri) ortaya konmalıdır. Tera Yatırım Holding, ANELE işlem yasağı tablosunda da yer aldığından tahsil için mal varlığı dava açılmadan tespit edilmeli ve gerekirse ihtiyati haciz istenmelidir. Pay alım teklifinin geri alınması ve yatırımcı hakları için zorunlu pay alım teklifi rehberine bakılabilir.
TEHOL, TERA ve DSTKF hissedarını kayyım ve tasfiye kararları nasıl etkiler?
Kayyım veya tedrici tasfiye kararı payın mülkiyetini değiştirmez, ama pay sahibine ödeme de sağlamaz. TEHOL’e İstanbul 5. Sulh Ceza Hâkimliğinin 14.10.2026 tarihli ve 2026/10332 D. İş sayılı kararıyla, DSTKF’ye İstanbul 3. Sulh Ceza Hâkimliğinin 07.10.2026 tarihli kararıyla TMSF kayyım atandı; şirket yönetimini TMSF’nin oluşturduğu yönetim kurulu yürütüyor.
TERA payı ise farklı bir rejimdedir. SPK, Tera Yatırım Menkul Değerler’in tüm faaliyet izinlerini iptal etmiş, yatırımcılarının tazminine ve tedrici tasfiyesine karar vermiştir (2026/77). YTM tazmini, aracı kurumun müşterilerinin nakit ve sermaye piyasası aracı teslim alacaklarına yöneliktir (SPKn m.84/1); payın değer kaybı bu kapsama girmez. Tedrici tasfiye kararı verilenler hakkında icra takibi yapılamaz, başlamış takipler durur (SPKn m.86/4). Aracı kurumun müşterisi iseniz hesabınızdaki nakit ve paylar için Tera Yatırım müşterilerinin hakları rehberi geçerlidir; yalnız hissedarsanız yol, sorumlu kişilere karşı tazminattır.
Kredili işlemle pay taşıyan yatırımcılar için SPK 2026/60 sayılı bültenle, aracı kurumların risk politikalarına uygun düştüğü ölçüde özkaynak oranının %35 yerine asgari %20 olarak esnek uygulanabilmesine imkân tanıdı; bu imkân 2026/68 sayılı bültenle 30.10.2026 seans sonuna kadar uzatıldı. Taban serisinde resen satılan pozisyonlarda aracı kurumun hataları ayrı bir sorumluluk doğurabilir; ayrıntı kredili işlemde resen satış rehberindedir. Resen satıştan doğan kayıp, manipülasyon iddiasıyla açılan tazminat davasında da zarar kalemi olarak gösterilebilir.
Fonların elindeki paylar tasfiyede nasıl satılıyor, bu satış fiyatı etkiler mi?
Tasfiye bankaları (Tera fonlarında Türkiye İş Bankası, diğerlerinde Ziraat Bankası) fon portföyündeki payları SPK’nın 17.09.2026 tarihli 57/1708 sayılı kararına göre “yatırımcı menfaati, piyasa derinliği, likidite koşulları gözetilerek” kendi belirleyecekleri sıklıkta nakde çevirir. 7596 sayılı Kanun m.3/2, bankalara mümkün olan en yüksek ekonomik değeri elde etme yükümlülüğü getirir ve borsa dışı satış yöntemlerine imkân verir.
Kanunun ilgili cümlesi şudur: “Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiyeyi geciktireceğinin Kurulca belirlendiği hallerde, tasfiye işlemlerinde geri alım, hâkim ortağa satma hakkı, toptan satış ve özel işlem bildirimi yöntemleri ile geçici farklı fiyat marjına ve sermaye piyasası mevzuatı ile Borsa mevzuatında yer alan diğer yöntemlere Kurulca karar verilebilir.” Kurul ayrıca bu yolla payı alanların belirli bir süre borsada satış yapamayacağına karar verebilir.
Hisse yatırımcısı açısından sonuç iki yönlüdür. Yüklü fon paylarının emir defterine değil toptan veya borsa dışı satışla alıcıya geçmesi, taban serisi baskısını azaltan bir araçtır; alıcıya satış yasağı konması aynı payın kısa sürede yeniden piyasaya dökülmesini önler. Öte yandan kanunun verdiği yetkinin sınırları içinde yapılan bir tasfiye satışının fiyatı düşürmesi kural olarak hukuka aykırı sayılmaz (TBK m.63); hisse yatırımcısının tazminat dayanağı tasfiye satışı değil, fiyatı yapay olarak oluşturanların fiilidir. A1, Bulls ve Pardus fonlarının tasfiyesinin “ayni ve nakdi” yapıldığı açıklanmış, ancak ayni kısmın hangi kıymetlerden oluştuğu resmî açıklamalarda belirtilmemiştir. Tasfiye ödemesi olarak hesabına pay aktarılan yatırımcı artık bu payın pay sahibidir; aktarım tarihindeki değer ile sonraki düşüş, fon zararının hesabında ayrıca dikkate alınmalıdır.
Etkin pişmanlık ödemesi ve Genel Hisse İade Hesabı hisse yatırımcısına gider mi?
Hayır. SPKn m.107/3 uyarınca suç duyurusu yapılan kişinin etkin pişmanlıktan yararlanmak için ödediği menfaatin iki katı (en az 500.000 TL) Hazineye gider. SPK bültenlerinde bu ödemenin Kurul kararından itibaren 15 gün içinde “Hazine ve Maliye Bakanlığı’nın e-tahsilat hesabına” yapılması istenmektedir. Mağdur yatırımcıya aktarılan bir pay yoktur.
Genel Hisse İade Hesabı da hisse yatırımcısına ödeme kanalı değildir. SPK’nın 01.10.2026 duyurusuyla, borsa işlemlerinden fahiş kâr elde edip bunu isteğe bağlı iade etmek isteyenler için TMSF adına açılmıştır. 7596 sayılı Kanun bu hesaba yatan tutarları geri kazanım hesabına dâhil eder (m.2/1-ç) ve SPK’nın 76/1903 sayılı usul ve esaslarının 11. maddesi bu tutarların tasfiyedeki fonlara, öncelikle para piyasası fonlarına dağıtılmasını öngörür. Yani bu hesaptaki para, payı doğrudan borsadan alan yatırımcıya değil fon pay sahiplerine gider. Ayrıntılı karşılaştırma etkin pişmanlık ve mağdur tazmini yazısındadır.
Bu nedenle hisse yatırımcısının parasını geri alması için asıl yol, kişisel tazminat alacağını kurmak ve sorumluların mal varlığına yönelmektir. Ceza dosyasında el konulan değerler için mağdur iade talebini dosyaya açıkça yazmalıdır; TCK m.55/1’e göre müsadere kararı verilebilmesi için “maddi menfaatin suçun mağduruna iade edilememesi gerekir.” Ancak 7596 m.6’ya göre fona iadesi mümkün olan veya fon zararının karşılığı olduğu belirlenen değerler ilgili fona ya da geri kazanım hesabına gider; hisse yatırımcısının iade talebi bu değerler dışında kalan malvarlığı için anlam taşır. Hukuk davası açılmadan önce veya dava ile birlikte, suç duyurusu listesindeki kişilerin ve kurumların mallarına ihtiyati haciz istenebilir.
Büronun bu dosyalardaki çalışma biçimi, tek bir kuruma karşı matbu dava açmak değildir. Yatırımcının işlem dökümü, suç duyurusu listesindeki hesapların aynı gündeki işlemleriyle eşleştirilir; payın fiyatını yükselten işlemlerden elde edilen paranın hangi hesaplara, ilişkili şirketlere, yurt dışına veya kripto varlık hesaplarına aktarıldığı izlenir ve bilirkişi incelemesine esas olacak teknik rapor hazırlanır. Ödeme gücü olan sorumluya bu iz üzerinden ulaşılır.
Fon krizi hisseleri hakkında doğru bilinen yanlışlar
Yanlış: “Hissemin adı ilk suç duyurusunda yok, hak arayamam.” Doğrusu: SPK suç duyuruları 16 Eylül’den 27 Ekim’e kadar yedi ayrı bültenle 3 paydan 13 paya genişledi; Adalet Bakanlığı 41 paydaki işlemlerin incelendiğini açıkladı. Haksız fiil davası SPK’nın suç duyurusuna bağlı değildir; muhakeme şartı (SPKn m.115/1) yalnız ceza soruşturması içindir. Liste dışındaki payda yatırımcı, Başsavcılığa şikâyetle birlikte SPK’ya başvurup inceleme ve suç duyurusu talep edebilir.
Yanlış: “Ceza mahkûmiyeti olmadan tazminat istenemez.” Doğrusu: TBK m.74’e göre hukuk hâkimi kusur ve zarar konusunda ceza kararıyla bağlı değildir; beraat bile tazminatı engellemez. Hukuk Genel Kurulu, ceza dosyalarının hukuk davasında birlikte değerlendirilmesini istemiştir; beklemek değil, ceza dosyasını celbettirerek davayı yürütmek gerekir.
Yanlış: “Fon tasfiyesi veya YTM hisse zararımı da öder.” Doğrusu: 7596 sayılı Kanun yalnız tasfiyedeki fonların pay sahiplerine ödeme yapar; YTM fiyat hareketinden doğan zararı karşılamaz (SPKn m.84/2).
Yanlış: “Etkin pişmanlıkla iki katını ödeyen kişi zararımı da ödemiş olur.” Doğrusu: m.107/3 ödemesi Hazineye gider ve ceza indirimi sağlar; yatırımcının özel hukuk alacağını sona erdirmez.
Hisse yatırımcısı adım adım ne yapmalı?
İşlem dökümünü dilekçeye dönüştürmek için dört parçalı başvuru dosyası ve doldurulmuş örnekler üzerinden ilerleyebilirsiniz. Belirli bir yanıltıcı açıklama görmediyseniz, aynı rehberdeki işlem hareketleri için ayrı uyarlama önemlidir; yaşanmamış bir paylaşım veya güven ilişkisi dilekçeye eklenmemelidir.
Hisse yatırımcısının ilk işi, işlem kayıtlarını toplayıp payın SPK’nın suç duyurusu listesinde olup olmadığını belirlemektir; şikâyetin içeriği, davalıların kim olacağı ve hangi sürenin önce dolacağı buna göre değişir. Aşağıdaki sıra, SPK listesindeki ve liste dışındaki paylar için ortak çerçevedir; PEKGY ortakları ve kredili hesap sahipleri için ek adımlar sondadır.
- Aracı kurumdan payın tüm alış ve satış işlem dökümünü, emir ve gerçekleşme kayıtlarını, MKK e-YATIRIMCI hesap ekstresini alın; kredili işlem varsa teminat tamamlama bildirimlerini ve resen satış kayıtlarını ekleyin.
- Payın SPK bültenindeki suç duyurusu ve işlem yasağı tablolarını indirin; alış tarihlerinizin SPK raporunda belirtilen dönemle çakışıp çakışmadığını not edin.
- Zararı kalem kalem hesaplayın: yapay fiyattan alımın fazla bedeli, resen satış kaybı, elde tutulan payın bugünkü değeri. Şirkete ait zararı (TTK m.555) ayrı tutun.
- KAP açıklamasına dayalı bir talep varsa altı aylık süreyi (SPKn m.32/6) takvime yazın.
- Başsavcılığa şikâyet dilekçesi verin; dilekçede payı, işlem dönemini, Borsa İstanbul ve MKK kayıtlarının celbini, şüphelilerin malvarlığına el konulmasını ve zararınız ölçüsünde iade talebinizin kayda geçirilmesini isteyin.
- Tahsil gücü olan sorumluları belirleyip ihtiyati haciz talep edin; ardından arabuluculuk ve tazminat davası sürecini başlatın.
- PEKGY ortağıysanız Tera Yatırım Holding’e karşı davayı, kredili hesap sahibiyseniz aracı kuruma itirazı ayrıca yürütün.
Sık sorulan sorular
Fon krizinde hangi hisseler var, liste kesin mi?
SPK 27 Ekim 2026’ya kadar 13 payda suç duyurusunda bulundu: KTLEV, GUNDG, DSTKF, OZATD, TRHOL, ODINE, VSNMD, IEYHO, ALKLC, ANELE, PASEU, SELEC ve MANAS. Liste kesin değildir; Adalet Bakanlığı 1 Ekim’de 41 paydaki işlemlerin incelendiğini açıkladı ve Kurul yeni bültenler yayımlamaya devam ediyor. PEKGY, TEHOL, TERA ve BIGEN gibi paylar ise suç duyurusu dışında ayrı kurum kararlarına veya fon pozisyonlarına konu oldu.
Hisseyi borsadan aldım, fon tasfiyesinden ödeme alabilir miyim?
Hayır. 7596 sayılı Kanun’un ara ve nihai ödemeleri yalnız tasfiyedeki fonların pay sahiplerine yapılır. Payı doğrudan borsadan alan yatırımcı fon pay sahibi değildir. YTM de piyasadaki fiyat hareketlerinden doğan zararı karşılamaz (SPKn m.84/2). Hisse yatırımcısının yolu, suç duyurusu listesindeki kişilere karşı haksız fiil tazminatı ve ceza dosyasına şikâyettir; parasını geri almasının asıl yolu sorumluların mal varlığına ulaşmaktır.
ODINE hissesinde ne oldu, yatırımcı ne yapabilir?
SPK, 07.10.2026 tarihli 2026/69 sayılı bültenle ODINE pay piyasasındaki işlemler nedeniyle 21 kişi hakkında SPKn m.107/1 kapsamında suç duyurusunda bulundu ve iki yıl işlem yasağı getirdi; bu bir mahkûmiyet değil, soruşturma talebidir. Aynı sekiz kişilik grup KTLEV, GUNDG, TRHOL, ANELE ve PASEU listelerinde de yer alıyor. ODINE’de zarar eden yatırımcı Başsavcılığa şikâyetçi olabilir, alış tarihlerini SPK raporundaki dönemle eşleştirerek listedeki kişilere karşı TBK m.49 uyarınca tazminat davası açabilir.
Hedef Holding (HEDEF) hissesi için SPK suç duyurusu var mı?
27.10.2026 tarihli 2026/77 sayılı bültene kadar HEDEF payı için yayımlanmış bir SPK suç duyurusu yoktur. Hedef Portföy fonları olağan tasfiyeye alındı (70/1821) ve BDDK, Hedef Holding’in Hedef Yatırım Bankası’ndaki %41 payının temettü dışındaki ortaklık haklarını TMSF’ye verdi. HEDEF yatırımcısı, manipülasyon iddiasını kendi delilleriyle kurmak zorundadır; Başsavcılığa şikâyetle birlikte SPK’dan inceleme talep edilebilir.
PEKGY ortağıyım, zorunlu pay alım teklifi yapılmadı, ne yapabilirim?
SPK 19.10.2026 tarihli 2026/71 sayılı bültende, iktisabın kamuya açıklandığı tarihte pay sahibi olan Peker GYO ortaklarının zararları için Tera Yatırım Holding’e karşı yargı yoluna başvurabileceğini duyurdu. Teklif fiyatı 2026/58 ile pay başına 18,77 TL olarak onaylanmıştı. Hak sahipliği MKK kaydıyla kanıtlanır; zarar, teklif fiyatı ile payın sonraki değeri karşılaştırılarak hesaplanır ve teklife katılma iradesi olgularla gösterilmelidir. Ticari tazminat davasından önce arabuluculuğa başvurulur.
Hissemin adı SPK’nın suç duyurusunda yok, hak arayabilir miyim?
Evet. Haksız fiil davası SPK’nın suç duyurusuna bağlı değildir; SPKn m.115/1’deki Kurul başvurusu şartı yalnız ceza soruşturması içindir. Suç duyuruları 3 paydan 13 paya genişledi ve inceleme 41 payı kapsıyor. Liste dışındaki payda yatırımcı, işlem kayıtlarıyla Başsavcılığa şikâyette bulunup SPK’ya inceleme talebi iletebilir; ancak manipülasyonu ve illiyet bağını kendi delilleriyle ortaya koyması gerekir.
Ceza davası bitmeden tazminat davası açılabilir mi?
Açılabilir. TBK m.74’e göre hukuk hâkimi kusur ve zarar konusunda ceza kararıyla bağlı değildir; beraat bile tazminatı engellemez. Yargıtay Hukuk Genel Kurulu, manipülasyon iddiasında sözleşme bağı aranmadığını ve ceza dosyalarının hukuk davasında birlikte değerlendirilmesi gerektiğini kabul etti. Beklemek süre riskini artırır; TBK m.72’deki iki yıllık süre öğrenmeden itibaren işler.
Hisse zararında dava açma süresi ne kadar?
Manipülasyona dayalı haksız fiil talebinde süre, zararı ve sorumluyu öğrenmeden itibaren iki yıl, her hâlde fiilden itibaren on yıldır; fiil SPKn m.107/1 suçu olduğundan daha uzun ceza zamanaşımı uygulanabilir (TBK m.72). Yanıltıcı KAP açıklamasına dayalı talep ise zararın meydana geldiği tarihten itibaren altı ayda zamanaşımına uğrar (SPKn m.32/6). İki dayanak aynı dilekçede birlikte kurulmalıdır.
Şüphelilerin etkin pişmanlıkla ödediği para yatırımcıya dağıtılır mı?
Hayır. SPKn m.107/3 uyarınca menfaatin iki katı ve en az 500.000 TL, HMB e-tahsilat hesabına, yani Hazineye ödenir ve şüpheliye ceza indirimi veya cezasızlık sağlar. Genel Hisse İade Hesabına yatan tutarlar da 7596 sayılı Kanun ve SPK’nın 76/1903 sayılı kararına göre tasfiyedeki fonlara dağıtılır. Hisse yatırımcısının alacağı bu ödemelerle sona ermez; tazminat talebi saklıdır.
Fonlar ellerindeki hisseleri tasfiyede satarken fiyat daha da düşer mi?
7596 sayılı Kanun m.3/2, tasfiye bankalarına en yüksek ekonomik değeri elde etme yükümlülüğü getirir. Borsa fiyatı gerçek değeri yansıtmıyorsa veya tasfiyeyi geciktirecekse SPK geri alım, hâkim ortağa satma, toptan satış ve özel işlem bildirimi gibi yöntemlere karar verebilir; payı bu yolla alanların belirli süre borsada satış yapması da yasaklanabilir. Bu yöntemler yüklü satışların emir defterine baskısını azaltmak içindir.
İlgili rehberler
- Manipülasyon iddialı hisselerde zarar: tazminat yolları ve süreler
- Fon soruşturmasında şikâyetçi olmak ve el konulan varlıklar
- Sermaye Piyasası Kanunu’ndaki suçlar: madde ve delil rehberi
- Kredili işlemde teminat tamamlama ve resen satış
- Fon yöneticilerinin mallarına ihtiyati haciz
- Bilgi suistimali suçu: SPKn 106’da delil ve menfaat
- Fon ve Hisse Zararında Hukuki Yollar: Yatırımcı Rehberi
Kaynaklar
- 6362 sayılı Sermaye Piyasası Kanunu, m.26, 32, 84, 86, 101, 107, 115.
- 6098 sayılı Türk Borçlar Kanunu, m.49, 61, 63, 72, 74; 6102 sayılı Türk Ticaret Kanunu, m.555.
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.2, 3, 4, 6.
- 5271 sayılı Ceza Muhakemesi Kanunu, m.237; 5237 sayılı Türk Ceza Kanunu, m.55, 66.
- SPK Bültenleri: 2026/59 (16.09.2026), 2026/65 (25.09.2026), 2026/66 (28.09.2026), 2026/69 (07.10.2026), 2026/70 (16.10.2026), 2026/73 (22.10.2026), 2026/77 (27.10.2026).
- SPK Bültenleri (PEKGY, Tera Yatırım, kredili işlem, usul ve esaslar): 2026/58, 2026/60, 2026/64, 2026/67, 2026/68, 2026/71, 2026/76; i-SPK.15.2 sayılı ilke kararı, Bülten 2026/57.
- SPK duyuruları: Rehber düzenleme sürecine ilişkin açıklama (18.09.2026); İsteğe bağlı iade hesaplarına ilişkin duyuru (01.10.2026); Tasfiye ve ödemelere ilişkin usul ve esaslar (27.10.2026).
- KAP bildirimleri: MKK pay sahipliği bildirimi, 17.09.2026; MKK pay sahipliği bildirimi, 16.09.2026; Tasfiye usul ve esasları (57/1708); Peker GYO pay alım teklifi süreci; TEHOL kayyım atanması; DSTKF kayyım görevlendirilmesi; Emlak Katılım pay alım teklifi muafiyeti.
- Adalet Bakanlığı, 01.10.2026 tarihli açıklama; BDDK, 30.09.2026 tarihli basın duyurusu.
- Yargıtay 19. Ceza Dairesi, E. 2019/30364, K. 2019/11098, T. 11.09.2019; Yargıtay (Kapatılan) 15. Ceza Dairesi, E. 2013/25051, K. 2013/18189, T. 21.11.2013; Yargıtay 7. Ceza Dairesi, E. 2024/1452, K. 2026/5390, T. 27.04.2026.
- Yargıtay Hukuk Genel Kurulu, E. 2024/393, K. 2025/848, T. 17.12.2025; Yargıtay 11. Hukuk Dairesi, E. 2023/6600, K. 2024/8137, T. 20.11.2024; Yargıtay 11. Hukuk Dairesi, E. 2023/3797, K. 2024/6074, T. 05.09.2024.
- İstanbul BAM 13. Hukuk Dairesi, E. 2022/288, K. 2024/1172, T. 04.07.2024; İstanbul 6. Asliye Ticaret Mahkemesi, E. 2022/289, K. 2025/174, T. 13.03.2025; İstanbul Anadolu 11. Asliye Ticaret Mahkemesi, E. 2019/382, K. 2023/21, T. 11.01.2023; Danıştay 13. Daire, E. 2023/1902, K. 2025/1769, T. 29.04.2025; Danıştay 13. Daire, E. 2024/356, K. 2024/1861, T. 29.04.2024.
- Yıldırım, Renas: Sermaye Piyasası Hukukunda Yöneticilerin Türev Araçlar ile İlgili Hukuki İşlemlerden Yatırımcıya Karşı Sorumluluğunun Doğduğu Haller, Doktora Tezi, İstanbul Üniversitesi SBE, 2023.
Güncelleme notu: 30.10.2026 — SPK 2026/77 sayılı bülten (27.10.2026) dâhil 13 payın suç duyurusu tabloları, MKK pay sahipliği bildirimleri, PEKGY için 2026/71 ve 7596 sayılı Kanun m.3/2 satış yöntemleri işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Hangi payda, hangi tarihlerde işlem yaptınız?
Payın kodunu, alış ve satış tarihlerini, aracı kurum işlem dökümünü ve varsa kredili hesap bildirimlerini hazırlayıp yazın; payın SPK listesindeki konumuna göre şikâyet, tazminat ve süre takvimini çıkaralım.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


