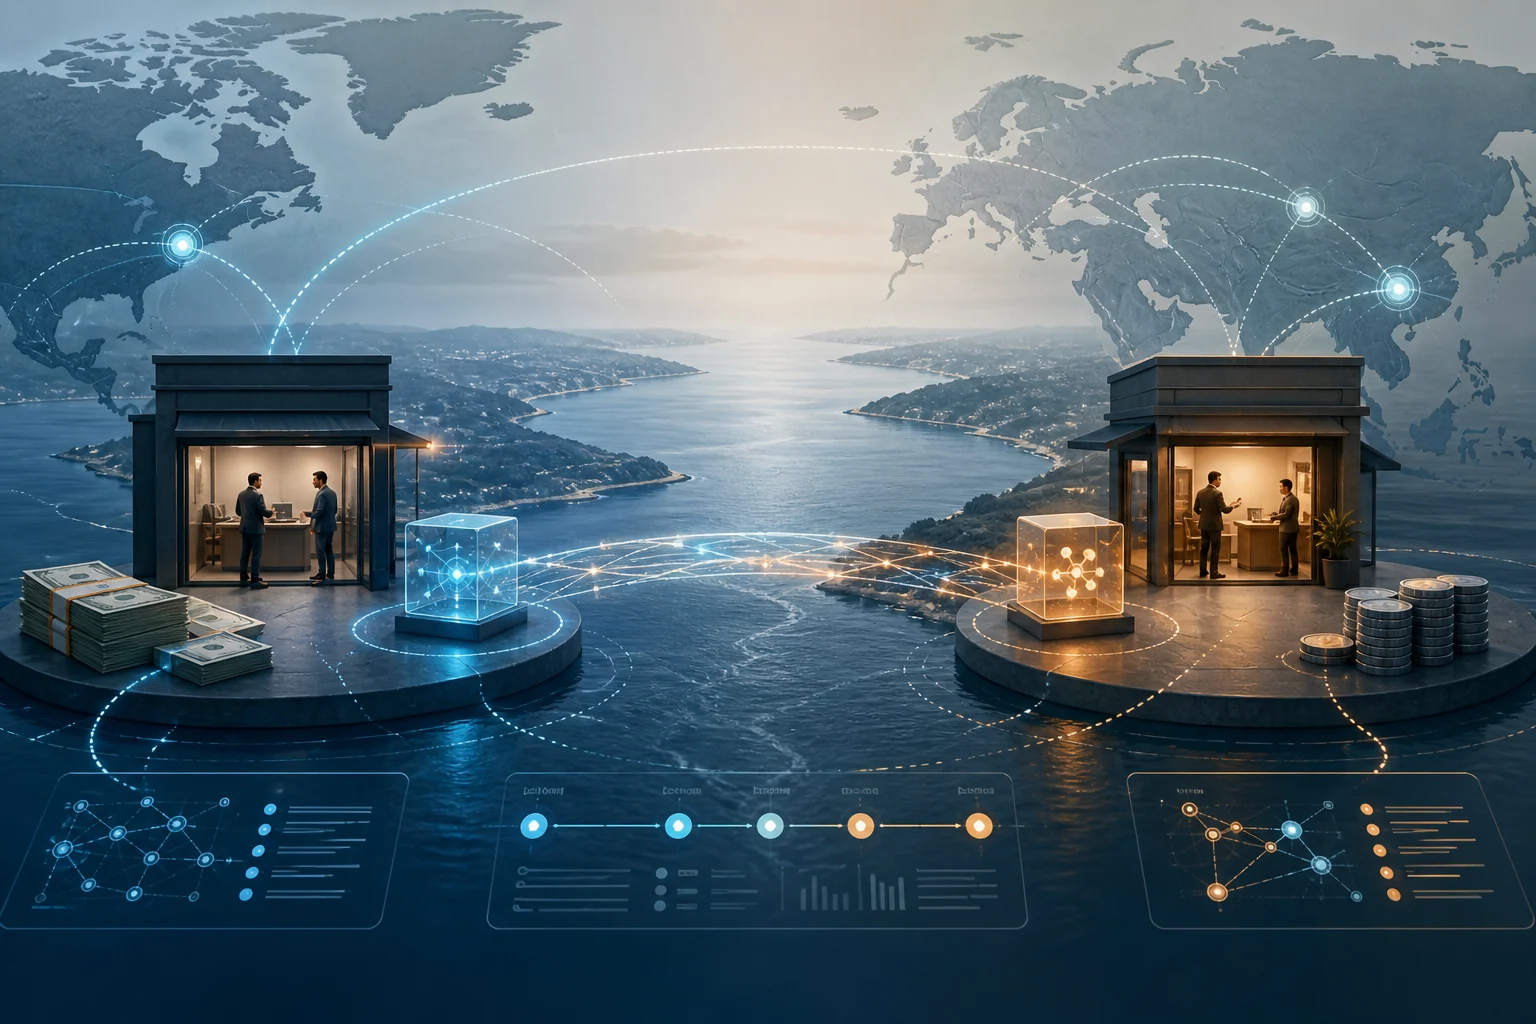
Bir kişinin İstanbul’da Türk lirası teslim edip başka ülkedeki yakınının yerel para alması, görünürde sınırı geçen tek bir banka transferi olmadan gerçekleşebilir. Değer, birbirine bağlı brokerların karşılıklı borç ve alacak kaydıyla taşınır; denkleştirme daha sonra ticaret, nakit, banka veya kripto varlık üzerinden yapılır. Literatürde hawala ve benzeri adlarla anılan bu model, göç ve ticaret koridorlarında hızlı ve güvene dayalı bir çözüm gibi çalışabilir. Aynı özellikler, sistemin suç gelirlerini gizlemek için kötüye kullanılmasına da elverişlidir.
Hukuki değerlendirme “hawala kullanıldı, öyleyse suç vardır” kadar basit değildir. Önce ortada kimin adına yürütülen hangi hizmetin bulunduğu, değerin kaynağı, komisyon ve süreklilik, tarafların bilgisi, P2P kripto ayağı ve denkleştirmenin nasıl yapıldığı belirlenir. Meşru aile yardımı, bireysel P2P işlemi, izinsiz ödeme hizmeti ve suçtan kaynaklanan malvarlığı değerlerini aklama birbirinden ayrılmalıdır.
Hawala bir banka transferi değil, değer transferi ve denkleştirme ağıdır
Klasik örnekte gönderici A ülkesindeki brokera ödeme yapar. Broker, B ülkesindeki ortağına alıcıya yerel para teslim etmesi talimatını verir. İki broker arasındaki borç daha sonra netleştirilir. Kripto varlık bu denkleştirmenin aracı olabilir; fakat her hawala işlemi kripto içermez, her P2P kripto işlemi de hawala değildir.
| Model | Değer hareketi | Temel hukuki soru |
|---|---|---|
| Bireysel P2P satış | İki taraf arasında TL ve kripto değişimi | Gerçek karşı taraf, üçüncü kişi ödemesi, ticari süreklilik |
| Aile içi transfer | Kendi varlığı veya aile yardımı | Kaynak, bağış/borç niteliği, hesap sahipliği |
| Hawala tipi ağ | Yerel ödeme + başka ülkede karşı teslim; sonra denkleştirme | Ödeme hizmeti, kayıt, broker rolleri, kaynak |
| Profesyonel OTC | Yüksek hacimli, fiyat/komisyonla kripto alım satımı | 6362, 6493, MASAK ve vergi yükümlülükleri |
| Suç geliri ağı | Kaynak ve faydalanıcıyı gizleyen katmanlı aktarım | Kast, öncül suç, aklama ve iştirak |
Rusya ve Ukrayna bağlantılı dosyalarda neden daha sık görülüyor?
Savaş, yaptırımlar, bankaların risk politikaları, kart ve uluslararası ödeme hizmetlerine erişim sorunları, yer değiştirme ve ailelerin farklı ülkelerde yaşaması alternatif değer transferine talebi artırdı. Türkiye’de yaşayan Rusya ve Ukrayna vatandaşları kriptoyu kira, yaşam gideri, aile yardımı veya kendi birikimini TL’ye çevirmek için kullanabilir. Milliyet veya ülke bağlantısı tek başına suç şüphesi değildir.
Buna karşılık yaptırım uygulanan kişi ve kuruluşlar, başkasının hesabı üzerinden işlem, fon kaynağının belgelenememesi, çok sayıda ilgisiz üçüncü kişi, sürekli komisyon geliri ve ticari hacim risk değerlendirmesini değiştirir. Uyum incelemesi pasaporttan değil işlem modelinden başlamalıdır.
Türkiye’de P2P veya hawala yasal mı?
Bu sorunun cevabı kullanılan etikete değil faaliyetin içeriğine bağlıdır. Kişinin kendi kripto varlığını tekil biçimde satması ile başkalarının fonlarını sürekli kabul edip alıcılarına aktarması aynı değildir. İkinci model, koşullarına göre ödeme hizmeti, kripto varlık hizmet sağlayıcılığı, vergi, şirket ve MASAK yükümlülüklerini gündeme getirebilir.
6493 sayılı Kanun kapsamındaki ödeme hizmetlerini sunmak için TCMB’den izin gerekir. TCMB, izinsiz olarak ödeme kuruluşu veya elektronik para kuruluşu gibi faaliyet göstermenin 6493 sayılı Kanun’un 28. maddesinde hapis ve adli para cezasıyla yaptırıma bağlandığını resmi bilgilendirmesinde açıklamaktadır. Fakat her para alışverişi otomatik olarak Kanun kapsamındaki profesyonel ödeme hizmeti değildir; iş modelinin unsurları incelenir.
Kripto varlık hizmet sağlayıcılığı ise 6362 sayılı Sermaye Piyasası Kanunu ve SPK düzenlemeleri çerçevesinde değerlendirilir. Platform işletme, müşteriler adına emir gerçekleştirme, saklama, transfer veya benzeri düzenlenmiş hizmetler ile kişinin kendi hesabına yaptığı işlem birbirinden ayrılmalıdır. Reklamda “OTC”, “broker”, “nakit USDT” veya “para transferi” yazılması tek başına nitelendirme için yeterli değildir; fonun ve kriptonun fiili akışı belirleyicidir.
Üç köşeli P2P dolandırıcılığı hawala ağıyla karıştırılmamalı
Yaygın senaryoda dolandırıcı, mağdura bir mal, yatırım veya resmi ödeme hikâyesi anlatır. Aynı anda kripto satıcısıyla P2P emri açar ve mağdura satıcının banka hesabını verir. Mağdur TL’yi satıcıya gönderir; satıcı da USDT’yi dolandırıcıya bırakır. Satıcı ile mağdur birbirini tanımaz. Bu üç tarafın birbirinden farklı beklentilerle hareket etmesi, üçüncü kişi ödemesi ve üçgen dolandırıcılık bakımından ayrıca incelenir.
Bu olayda banka hesabına suçtan gelen para ulaşmıştır; ancak hesap sahibinin kastı sırf bu nedenle kanıtlanmış olmaz. Emir kayıtları, platform sohbeti, kriptonun bırakıldığı cüzdan, fiyat ve zaman uyumu, ödeme yapan adın kontrol edilip edilmediği ve önceki benzer işlemler araştırılır. Diğer taraftan açık üçüncü kişi ödemelerine rağmen sistematik biçimde işleme devam edilmesi, risk uyarılarının görmezden gelinmesi veya komisyon karşılığı hesap kullandırılması farklı bir tablo yaratır.
Bu senaryonun ceza ve banka blokesi boyutu Türkiye’de P2P kripto hukukuna ilişkin rehberde işlem örnekleriyle açıklanmıştır.
Bir informal value transfer dosyası nasıl haritalanır?
Teknik ve mali inceleme iki paralel defter kurar. Birinci defter gerçek para ve kripto hareketlerini; ikinci defter brokerların mesaj, kod ve borç-alacak kayıtlarını gösterir. Bu iki defter eşleşmeden sistem anlaşılamaz.
1. Giriş tarafı
Parayı veya kriptoyu ilk kim teslim etti? Kendi adına mı, başkası adına mı? Kaynak maaş, satış, şirket geliri, eski yatırım, aile yardımı veya başka işlem mi? Banka hesabı ve cüzdan fiilen kimin kontrolünde?
2. Talimat tarafı
Alıcı adı ve ülkesi nasıl iletildi? Referans numarası, parola, mesaj veya ekran görüntüsü kullanıldı mı? Talimatı veren ile fon sahibi aynı kişi mi? Yazışma hesabı sonradan silinmiş veya değiştirilmiş mi?
3. Karşı teslim
Diğer ülkede nakit, banka, kripto veya mal teslimi mi yapıldı? Teslim alanın kimliği nasıl doğrulandı? Birden fazla küçük ödeme tek talimatın parçası mı?
4. Denkleştirme
Brokerlar aralarındaki borcu ne zaman ve nasıl kapattı? Ticari fatura, altın, nakit kurye, banka transferi, stablecoin veya başka cüzdan kullanıldı mı? Asıl sınır ötesi değer hareketi çoğu zaman bu aşamada görünür hâle gelir.
5. Ücret ve kontrol
Kur farkı veya komisyon kimde kaldı? İşlem kaç kez tekrarlandı? Fiyatı ve limiti kim belirledi? Hesaplar ve çalışanlar üzerinde yönetim kimdeydi? Bu veriler tekil yardım ile örgütlü ticari ağ arasındaki ayrımda önemlidir.
Blockchain analizi neyi gösterebilir?
Kripto denkleştirmesi kullanılmışsa zincir üstü kayıt, iddia edilen borç kapama ile gerçek transferi karşılaştırma imkânı verir. Stablecoin transferlerinin zaman, miktar ve karşı cüzdanları; banka hareketleri ve mesajlardaki referanslarla eşleştirilir. Aynı gas cüzdanı, ortak borsa depozitosu veya düzenli aralıklar ağdaki kontrol ilişkisine dair ipucu sağlayabilir.
Ancak şu sınırlar korunmalıdır:
- aynı adrese ödeme yapmak tarafların birbirini tanıdığını tek başına göstermez;
- borsa sıcak cüzdanı binlerce kullanıcıya hizmet edebilir;
- adres kümeleme sezgileri hata payına sahiptir;
- stablecoin transferi, karşı ülkede kime nakit verildiğini göstermez;
- cüzdan kontrolü, hukuki mülkiyet ve ekonomik faydalanıcı her zaman aynı değildir.
Ceza sorumluluğunda kast neden merkezde?
Aklama suçu bakımından malvarlığının suçtan kaynaklandığına ve kişinin bunu bilerek belirli fiilleri gerçekleştirdiğine ilişkin değerlendirme gerekir. Para veya kripto transferinin karmaşık olması tek başına öncül suç ve kastı kanıtlamaz. Öte yandan görünüşte meşru bir P2P işlemi, kişinin suç kaynağını bildiği somut delillerle farklı nitelik kazanabilir.
Rol analizi şu kategorileri ayırır:
- kendi varlığını satan veya aile fonunu aktaran son kullanıcı;
- ticari şekilde kripto alım satımı yapan broker;
- başkaları adına para transferini organize eden hizmet sağlayıcı;
- hesabını veya cüzdanını kullandıran aracı;
- suç kaynağını bilen ve gizleme amacıyla katmanlama yapan kişi;
- dolandırıcı tarafından üç köşeli işlemde kullanılan iyi niyetli P2P tarafı.
Bu kişilerin aynı soruşturma dosyasında bulunması, aynı delille ve aynı hukuki nitelendirmeyle sorumlu tutulmalarını gerektirmez.
Meşru kullanıcı hangi kayıtları tutmalı?
- Kendi adına açılmış banka ve kripto hesaplarını kullanmak;
- P2P emri dışındaki üçüncü kişi ödemelerini kabul etmemek;
- emir numarası, sohbet, fiyat, TxID ve karşı taraf adını birlikte saklamak;
- fonun ilk kaynağını gösteren banka veya borsa ekstrelerini korumak;
- yabancı dildeki belgelerde isim yazım farklarını açıklamak;
- ticari sıklık ve komisyon oluştuğunda şirket, vergi ve lisans analizini yapmak;
- başkasının “sadece para gelsin” talebiyle hesabı geçiş hesabı olarak kullandırmamak;
- uyum sorularına gerçeğe uygun ve belgeli cevap vermek.
2025 tarihli MASAK düzenlemeleri, kripto platformlarında varlık kaynağı ve banka/diğer platform hesabı detaylarının istenebilmesini, transfer açıklaması ile belirli bekleme ve limit tedbirlerini açıkça düzenlemektedir. Kayıt disiplini yalnızca soruşturma çıktığında değil, işlem yapılırken kurulmalıdır.
Banka hesabı bloke edilirse ilk inceleme
“MASAK blokesi” ifadesi tek bir hukuki kararı anlatmaz. Bankanın risk tedbiri, 5549 sayılı Kanun çerçevesinde işlem askısı, savcılık talimatı veya mahkeme kararı farklı olabilir. Bankadan yazılı bilgi, dosya ve karar numarası, kısıt kapsamı ve bildirilebilir gerekçe istenir. Ardından gelen her para ile karşı kripto transferini eşleştiren tablo hazırlanır.
Yalnızca “P2P yaptım” demek savunma değildir. Hangi tarihte, hangi platformda, kiminle, hangi kurdan, hangi cüzdana işlem yapıldığı gösterilmelidir. Aynı şekilde banka dekontu tek başına kriptonun gerçek alıcısını ispatlamaz. Kripto para banka blokesi ve MASAK 19/A yazısı tedbir türlerini ve başvuru yollarını ayrıca inceler.
Yabancıların belge zincirinde sık görülen sorunlar
Yabancı bankanın uygulamasına erişimin kapanması, ekstrelerin Kiril alfabesinde olması, ad-soyad sırasının değişmesi, eski pasaport numarası, farklı ülke telefonları ve aile üyeleri arasındaki transferler açıklanmadığında riskli görünüm doğurabilir. Dosyada her belge Türkçe kısa açıklama ve kronolojiyle eşleştirilmelidir.
Yaptırım nedeniyle bir hizmete erişememek ile yaptırımı dolanmak amacıyla başkasının kimliğini ve hesabını kullanmak aynı şey değildir. Kişi kendi varlığını, hesabını ve ekonomik gerekçesini şeffaf biçimde ortaya koyabilmelidir. Başkasının kartı, banka hesabı, borsa hesabı veya kimliği üzerinden işlem yapılması hem uyum hem ceza riski yaratır.
Sık sorulan sorular
Hawala kullanmak tek başına suç mudur?
Etiket tek başına yeterli değildir. Faaliyetin ödeme hizmeti niteliği, izin gerektirip gerektirmediği, fonun kaynağı, süreklilik, komisyon ve tarafların kastı incelenir. Suç geliri bağlantısı ayrıca ispatlanmalıdır.
Kendi USDT’mi nakit veya havaleyle satabilir miyim?
Tekil kişisel işlem ile düzenli ve profesyonel hizmet modeli ayrılır. Sıklık, hacim, başkaları adına işlem, müşteri toplama, komisyon ve saklama/transfer rolü arttıkça SPK, TCMB, MASAK, vergi ve şirket hukuku değerlendirmesi gerekir.
Rusya’dan gelen para otomatik olarak riskli midir?
Hayır. Ülke ve yaptırım riski, kişi/kuruluş listeleri, fon kaynağı ve işlem modeliyle birlikte incelenir. Milliyet suç delili değildir; belgelenemeyen üçüncü kişi akışı ve yaptırımı dolanma davranışı farklıdır.
P2P’de üçüncü kişinin ödemesini aldım; ne yapmalıyım?
İşlemi platform prosedürüne göre durdurmak veya uyuşmazlık açmak, kriptoyu karşı tarafa bırakmamak ve tüm emir/mesaj/banka kayıtlarını korumak gerekir. Sonradan banka veya savcılık başvurusu gelirse bu kayıtlar rol ayrımının temelidir.
Blockchain raporu hawala ağını tek başına ispatlar mı?
Hayır. Rapor kripto denkleştirme hattını gösterebilir. Yerel para teslimi, talimat, komisyon, tarafların ilişkisi ve kast için banka, iletişim, şirket ve cihaz delilleri de gerekir.
Görünmeyen transferi görünür kılmak
Informal value transfer dosyalarının zorluğu, değerin bir ülkeden diğerine tek işlemle gitmemesidir. Bir taraftaki nakit veya havale, diğer taraftaki teslim ve sonraki kripto denkleştirmesi farklı zamanlarda ve farklı kişilerce yapılır. İnceleme bu parçaları tek zaman çizelgesinde buluşturduğunda ağın gerçek işleyişi görünür olur.
Hukuki doğruluk da aynı ayrımdan doğar. Meşru ihtiyacını karşılayan yabancı, tekil P2P satıcısı, izinsiz ödeme hizmeti işleten broker ve suç gelirini bilerek aklayan kişi aynı kategoriye yerleştirilemez. Teknik fon haritası, ancak bu rol ve kast analiziyle birlikte anlam kazanır.
İlgili çalışma alanı: Kripto P2P Uyuşmazlıkları — Eşler arası (P2P) kripto alım satımı yapan bireyler; sahte dekont mağdurları ve işlem nedeniyle hesabı bloke edilenler.