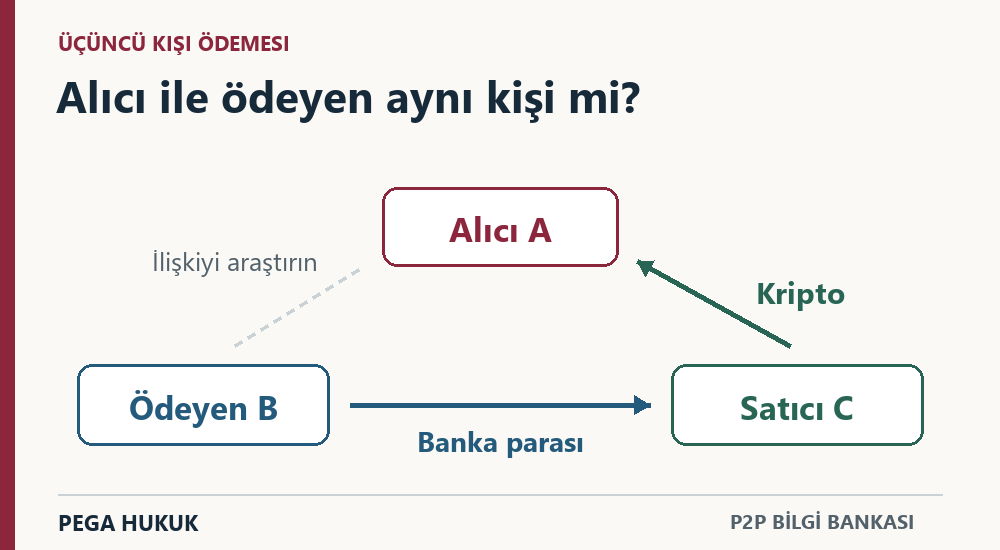
P2P satıcısının hesabına para gelir, satıcı USDT’yi bırakır. Ardından parayı gönderen kişi arayıp “Ben kripto almadım, fotoğraf makinesi için ödeme yaptım” der. Satıcı gerçekten kripto satmıştır; gönderen ise başka bir alışveriş yaptığına inanmaktadır. Dolandırıcı, birinin ödemesini diğerinin satışına yönlendirip kriptoyu kendisi almış olabilir. Üçgen dolandırıcılıkta sahte dekont bulunması şart değildir: banka ödemesi de kripto teslimi de gerçek olabilir.
Av. Ahmet Karaca · 10 Eylül 2026
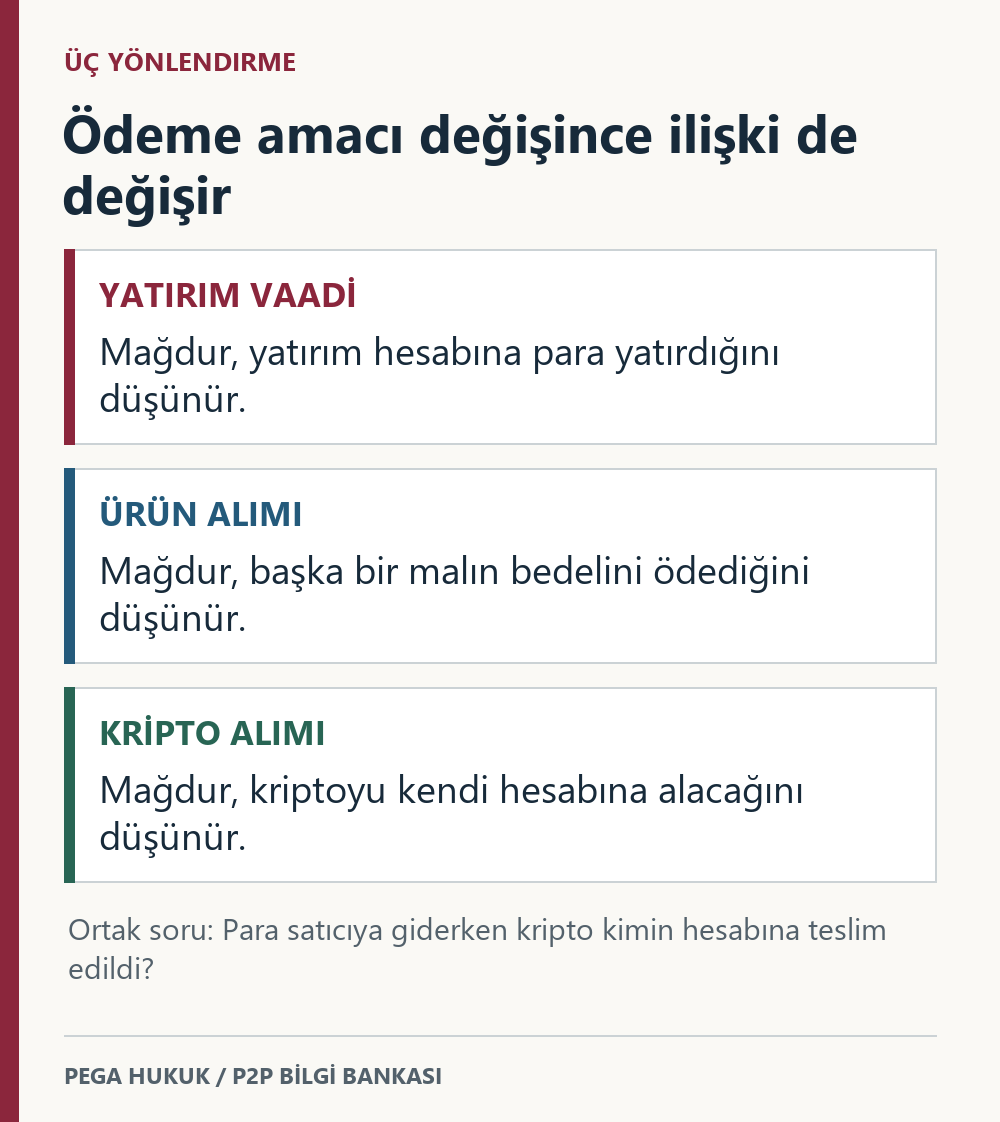
“Üçgen dolandırıcılık” bu yönlendirmeyi anlatan bir isimdir; Türk Ceza Kanunu’nda bu adla ayrı bir suç düzenlenmemiştir. Suçun niteliği, kimin kimi aldattığına ve kişilerin bilerek hangi fiile katıldığına göre belirlenir. Yatırım, ürün satışı ve USDT alımıyla başlayan üç örnek, paranın neden başka bir P2P emrini karşılayabildiğini gösteriyor.
Yazıdaki bölümlere git
Banka göndereni, P2P alıcısı ve talimatı veren kişi kim?
Önce üç kişiyi belirleyin: bankadan parayı gönderen, P2P emrinde kriptoyu alan ve ödeme hesabını gönderen kişiye ileten. Sonra bu kişilerin hangi ad, telefon ve hesaplarla görüştüğünü kaydedin. Banka dekontu, emir kaydı ve ödeme talimatının bulunduğu konuşma birlikte incelendiğinde ödemenin kimin isteğiyle o hesaba gittiği anlaşılabilir.
Banka dekontu mağdurun ödeme yaptığını gösterebilir; satıcının dolandırıcının vaatlerini bildiğini göstermez. Tamamlanmış P2P emri de belirli bir kullanıcıya kripto bırakıldığını gösterebilir; parayı gönderenin o kullanıcıya teslimi kabul ettiğini kanıtlamaz. Soruşturma, bu iki işlem arasındaki talimatı ve tarafların ne bildiğini araştırmalıdır.
Platformdaki kullanıcı adıyla mağdura mesaj atan kişinin adı aynı görünebilir. Bu tek başına hesapları aynı kişinin yönettiğini kanıtlamaz. Hesap ele geçirilmiş veya başkasına kullandırılmış olabilir. Telefon, cihaz, oturum ve hesap kayıtlarıyla doğrulanmamış bağlantıları dilekçede kesin olgu gibi yazmayın; elinizdeki kayıtla araştırılmasını istediğiniz hususu ayırın.
Satıcının kendi USDT’sini satması ile başkasının tahsilatını veya kripto alımını düzenli biçimde yürütmesi de farklıdır. Kripto P2P hukukunda hizmet sunma, kişisel satış ve ceza sorumluluğu ayrı koşullara bağlıdır. Bir kişinin hesabının ödeme sırasında kullanılmış olması, bu rollerin tümünü üstlendiği anlamına gelmez.

Yatırım için gönderilen 30.000 TL, P2P satıcısına gidiyor
Murat sosyal medyada gördüğü bir yatırım hizmetiyle iletişime geçiyor. Kendisine, göndereceği 30.000 TL’nin hesabında değerlendirileceği söyleniyor. İletişimi yürüten kişi bir IBAN veriyor; hesap sahibi Ece. Murat, Ece’nin yatırım hizmetinin tahsilat görevlisi olduğunu düşünüyor. Oysa Ece, merkezi bir platformda kendi USDT’sini satan bir P2P kullanıcısı.
Aynı sırada Ece’nin platformunda farklı bir kullanıcı adına alım emri bulunuyor. Ece’ye ödemenin “müşteri hesabından” geleceği söyleniyor. Bankada Murat’tan 30.000 TL görülüyor; emirdeki alıcı adı Murat değil. Ece parayı görünce emirde tutulan kriptoyu platformdaki alıcıya bırakıyor. Murat’ın yatırım panelinde bir bakiye görünmesi, bu platformdaki USDT’nin Murat’a teslim edildiğini göstermiyor.
Murat ve Ece hangi belgeleri saklamalı?
Murat; yatırım reklamını, verilen kazanç vaadini, IBAN’ın iletildiği mesajı ve 30.000 TL’lik banka kaydını saklamalıdır. Ece ise emir numarasını, alıcı bilgilerini, “müşteri hesabından ödeme” açıklamasını ve kriptoyu bıraktığı zamanı göstermelidir. Özellikle IBAN’ın Murat’a kim tarafından gönderildiği ve Ece’ye üçüncü kişi ödemesinin nasıl açıklandığı araştırılır.
Ece henüz kriptoyu bırakmadıysa Murat’ın adıyla emirdeki alıcının farklı olduğunu platforma bildirmeli ve emri itiraz yoluyla inceletmelidir. Teslim yapıldıysa özgün emir ve konuşmalar korunur. Emri sonradan Murat adına yeniden yazmak veya mesajları değiştirmek çözüm sağlamaz. Murat iade isterse ilk ödeme, hak sahipliği ve varsa tedbir kontrol edilir; telefonda verilen yeni IBAN’a doğrudan havale yapılmaz.
Murat’ın gerçek ödeme yapması ve Ece’nin gerçek USDT teslim etmesi, aradaki kişinin dolandırıcılığını ortadan kaldırmaz. Murat yatırım hizmetine para verdiğini, Ece ise kendi ilanındaki alıcının ödeme yaptığını düşünmektedir. Bu iki farklı beklentiyi aynı IBAN üzerinden kim bir araya getirdi? Araştırılacak hile burada bulunur.
Fotoğraf makinesi için ödenen 24.000 TL ile USDT alınıyor
Bora ikinci el bir fotoğraf makinesi almak için ilan sahibiyle konuşuyor. İlan sahibi ödeme hesabının “eşine ait” olduğunu söylüyor ve Oya’nın IBAN’ını iletiyor. Bora 24.000 TL gönderiyor. Oya ise o gün açılmış P2P emrindeki alıcıdan ödeme bekliyor; hesabındaki aynı tutarı satış bedeli olarak görüyor. Kripto platformdaki alıcıya bırakılıyor, fakat fotoğraf makinesi Bora’ya gönderilmiyor.
Burada yatırım vaadi yoktur. Bora’nın amacı fiziksel bir ürün almaktır. Oya’nın kayıtlarında ise ürün ilanı hiç görünmeyebilir. Ödeme açıklamasında “kamera bedeli” yazılması veya gönderenin alıcıdan farklı olması, Oya’nın işleminde açıklanması gereken ayrışmalardır. Bu işaretlerin bulunması soruşturulacak olgular yaratır; tek başına Oya’nın sahte ilanı hazırladığı sonucunu vermez.
Ürün ilanını ve P2P emrini aynı ödeme ile eşleştirin
Bora açısından ilanın adresi, ürün fotoğrafları, satıcı profilinin görünen bilgileri, gönderim vaadi ve hesap numarasının iletildiği konuşma önemlidir. Oya açısından banka açıklamasıyla emirdeki ürünün uyuşmaması, platform sohbetindeki cevaplar ve kripto teslim kaydı önemlidir. Bir tarafta “fotoğraf makinesi”, diğer tarafta “USDT” yazması, kayıt hatası sayılıp silinmemelidir; yönlendirme iddiasını açıklayan fark tam da budur.
İlan sahibi sonradan “ürün kalmadı, iade yapılacak” deyip Bora’dan başka bir hesap bildirmesini isteyebilir veya Oya’ya yeni bir iade hesabı verebilir. Oya, böyle bir talimatı ilk ödemeyle doğrulamadan uygulamamalıdır. Bora’nın gönderici hesabı, iade isteyen kişinin kimliği ve varsa banka geri ödeme süreci kontrol edilmelidir. Yanlış kişiye yapılan ikinci havale, ilk ödeme nedeniyle ileri sürülen talebi sona erdirmeyebilir.
Ürün teslim edilmediği için yapılan şikâyette ilk görünen alıcı adı Oya olabilir. Oya’nın vereceği açıklama yalnız “USDT sattım” cümlesiyle sınırlanmamalıdır. Hangi kullanıcıya, hangi emir karşılığında, hangi ödeme üzerine ve ne zaman teslim yaptığı gösterilmelidir. Bu bilgiler, Oya ile ilanı yöneten kişi arasında bağlantı bulunduğu iddiasını sınamak için de gereklidir.
USDT almak isteyen kişi başka bir kullanıcının emrini ödüyor
Deniz gerçekten USDT almak istiyor. Mesajlaşma uygulamasında konuştuğu kişi, kendisine uygun fiyatla satış yapacağını söylüyor. Deniz’den verilen IBAN’a ödeme yapmasını ve açıklamaya “USDT alımı” yazmasını istiyor. IBAN sahibi Selin, başka bir platformda gerçek P2P satıcısı. Selin’in emrindeki alıcı ise Deniz’in konuştuğu kişinin kontrol ettiği hesap.
Deniz ödeme yapıyor, Selin emirdeki kullanıcıya kriptoyu bırakıyor. Deniz kendi cüzdanında hiçbir varlık görmüyor. Banka açıklamasında kripto yazıyor; kripto satışı da gerçekten yapılmış. Buna rağmen ödeme yapanla teslim alan farklı kişiler. Bu örnek, “dekonta USDT yazdırmak sorunu çözer” düşüncesinin neden eksik olduğunu gösterir: açıklama, hangi kullanıcı veya cüzdana teslimin kabul edildiğini tek başına belirlemez.
Deniz USDT’nin hangi hesaba teslimini istemişti?
Deniz hangi hesaba veya cüzdana teslim beklediğini, bu adresi kime gönderdiğini ve başka platformdaki emirden haberdar olup olmadığını açıklamalıdır. Selin’in kayıtları ise kendi karşı tarafının kim olduğunu ve neden farklı kişiden ödeme kabul edildiğini göstermelidir. Deniz gerçekten bir başkasının hesabına teslim talimatı vermişse bunun içeriği ve yetkisi araştırılır; böyle bir talimat hiç yoksa aradaki kişinin anlatımıyla oluşturulamaz.
Mesajlaşma hesabı ile platform hesabında aynı isim görünüyorsa bağlantının nasıl doğrulandığını da belirtin. Görünen ad yerine platformun hesap kimliği, iletişim bilgileri ve gerekirse kurumdan istenecek erişim kayıtları kullanılmalıdır. Hesabın kime ait olduğu kadar, ilgili emri fiilen kimin açıp yönettiği de önemlidir.
Üç olayda da bankadan ödeme yapan kişi ile kriptoyu alan kullanıcı farklıdır. Fakat ödeme amaçları değişir: Murat yatırım, Bora fotoğraf makinesi, Deniz USDT beklemektedir. Bu nedenle her birinin saklayacağı vaat ve teslim talimatı da farklıdır. “Üçgen işlem” demekle yetinmek yerine, parayı gönderenin ne almak istediği açıkça yazılmalıdır.
Alıcı kendi hesabından ödese bile satıcının IBAN’ı kontrol edilmeli
Temmuz 2026 tarihli bir Şikayetvar paylaşımında kullanıcı, kendisine verilen tahsil hesabının üçüncü kişiye ait olduğunu sonradan öğrendiğini söylüyor. Bir Reddit kullanıcısı da kendi adına ödeme yaptığını, fakat farklı IBAN’ın satıcı tarafından platform sohbetinde verildiğini ileri sürüyor. Bu iddialarda kontrol edilmesi gereken belge, yalnız gönderici dekontu değil, satıcının bildirdiği hesap ve bunu ilettiği mesajdır.
Binance’ın işlem politikası, alıcının ödeme hesabı ve satıcının tahsil hesabı için doğrulanmış adla eşleşme arar. OKX kuralları da iki tarafın hesaplarını ayrı düzenler. “Kendi hesabımdan ödedim” kontrolü tek başına yeterli değildir; ödemenin emirdeki satıcıya ait hesaba gidip gitmediğine de bakılmalıdır. Satıcının sohbetten yeni hesap vermesi, o hesabı platform kurallarına uygun hâle getirmez.
Platform desteğine başvururken dolandırıcılığın adından çok nasıl yapıldığını anlatın. Örneğin Bybit, “triangle” başlığında tek ödeme kanıtının iki emirde kullanılmasını; “MitM” başlığında araya giren kişinin yanlış hesaba yönlendirmesini anlatır. Destek kaydına “IBAN’ı şu hesap iletti, ödeme şu kişiden geldi, USDT şu emre teslim edildi” yazmak, yanlış sorun türü üzerinden inceleme yapılmasını önler.
Emri kabul etmeden önce ödeme hesabını, teslim alıcısını ve üçüncü kişi ödeme koşulunu nasıl yazacağınız P2P sözleşmesi ve emir şartları rehberinde örneklerle açıklanıyor. Önceden yazılan bir şart, gerçekleşmiş şüpheli ödemenin kaynağını tek başına doğrulamaz.
Ödeme veya teslim yapıldıktan sonra ilk adımlar
Kripto satıcısıysanız: Önce emanetin çözülüp çözülmediğine bakın. USDT hâlâ emirde tutuluyorsa gönderen farkını platforma bildirin. Teslim yapıldıysa emir, iç bakiye hareketi ve banka referansını birlikte indirin. Banka hesabınız da kısıtlandıysa P2P banka blokesi ve CMK 128/A için uygulanan tedbirin dayanağını, tutarını ve başvurulacak mercii öğrenin.
Parayı gönderen mağdursanız: Bankanıza ilgili transferi bildirip başvuru numarası alın. Size ne vaat edildiğini ve IBAN’ın nasıl verildiğini gösteren ilan, reklam ve konuşmaları saklayın. Şikâyette yalnız hesap sahibinin adını yazmayın; ödeme talimatını veren kişinin bilgilerini de sunun. Bankaya iade talebi iletildiğinde tutarın geri dönüp dönmediğini ayrıca takip edin.
USDT almak için ödeme yaptıysanız: Kendi adınıza açılan emirle başka kullanıcının emrini ayırın. Hangi cüzdana veya hesaba teslim istediğinizi gösterin. Ödemeniz bir başkasının emrini kapatmışsa o emri sizin açıp açmadığınız, üçüncü kişiye teslimi kabul edip etmediğiniz ve hesabın size kim tarafından bildirildiği araştırılmalıdır.
Platformdaki destek kaydında yalnız açık emrin mi yoksa hesabın bütün çekimlerinin mi kısıtlandığını belirtin. Borsa hesabı blokesi için platform itirazını banka başvurusuyla karıştırmayın. Aynı olay için yeni kayıt açmanız gerekirse önceki başvuru numarasını ekleyin; ödeme ve teslim hakkında farklı dosyalara çelişkili açıklamalar göndermeyin.
Olayları tarih sırasına koyun ve her birinin yanına belgeyi yazın: ödeme talimatı, banka transferi, kripto teslimi, ilk uyarı, banka veya platform cevabı. Mesajların yalnız seçilmiş satırlarını değil, konuşmanın öncesini ve sonrasını da koruyun. Kaybolan bir bölüm varsa eksik olduğunu belirtin; sonradan hazırlanan açıklamayı işlem anındaki mesaj gibi sunmayın.
Ödemenin henüz yapılmadığı, kriptonun serbest bırakıldığı veya sonradan iade talebi geldiği durumlarda adımlar değişir. P2P işleminde sorun çıktığında ilk gün yapılacaklar, bu aşamaları ayrı ayrı ele alır ve bankaya, platforma veya savcılığa sunulacak kayıtları gösterir.
Satıcının ne bildiği hangi delillerle değerlendirilir?
Satıcının hesabına para gelmesi veya kriptoyu teslim etmesi tek başına suçluluğu belirlemez. TCK’nın şahsilik ve kast hükümleri uyarınca kişinin kendi fiili ve gerekli bilgi ve iradesi araştırılır. Satıcı dolandırıcılık planını biliyor muydu, bilerek nasıl katkıda bulundu, normal satış bedelinden başka bir menfaat aldı mı? Gerçek satış belgesi bu sorularda önemlidir; diğer delillerle birlikte değerlendirilir.
Platform sohbetinde ödeme göndereninin farklı olduğu konuşulmuş mu? Banka açıklamasındaki ürün veya yatırım ifadesi görülmüş mü? Satıcı, aynı kişi için düzenli tahsilat yapmış mı? Hesabı veya doğrulama araçlarını başkasına vermiş mi? Uyarı gelmeden önce ne bildiği, uyarıdan sonra ne yaptığıyla karıştırılmamalıdır. Her sorunun cevabı işlem tarihindeki yazışma, hesap erişimi ve ödeme kayıtlarında aranır.
Farklı isimden ödeme geldiğini görmekle, gönderenin dolandırıldığını bilmek aynı şey değildir. Buna karşılık kişinin kendisine açıkça bildirilen bir dolandırıcılık düzenini bilerek sürdürdüğünü gösteren kayıtlar farklı sonuç doğurabilir. P2P nedeniyle ceza soruşturmasında ifade hazırlığı, bu bilgi ve davranışın zamanını açıklayan belgeler üzerinden yapılır.
Kripto daha sonra başka adreslere gönderilmişse kripto adli bilişim incelemesi transfer yolunu ortaya koyabilir. Adresin gerçek kişiyle bağlantısı için platform ve iletişim kayıtları da gerekebilir. Rapor, doğrulanmış transferleri hesap sahipliğine ilişkin tahminlerden ayırmalıdır.
Ceza dosyasında satıcının ne bildiği, emniyet ve savcılıktaki ifadede sorulan sorularla sınanır; bu soruların listesi ve her soruya hangi kaydın cevap verdiği P2P ifadesinde sorulan sorular rehberimizdedir. Yargıtay 11. Ceza Dairesi’nin hesabına mağdur parası gelen kişinin sorumluluğunu hangi olgulara göre belirlediği ise P2P ve kripto dosyalarında Yargıtay kararları rehberimizde derlenmiştir.
Satıcı kriptoyu teslim ettiyse mağdura para iade eder mi?
Önce güncel tutarı belirleyin. Para bankaca geri alınmış mı, mahkeme kararıyla iade edilmiş mi, taraflardan biri ödeme yapmış mı? Platformda hâlâ kripto tutuluyor mu? Yapılmış iade hesaba katılmadan aynı kayıp için ikinci kez tahsil istenemez. Satıcının yaptığı kripto teslimi de iade talebinin dayanağı ve kapsamı değerlendirilirken dikkate alınır.
Satıcı dolandırıcılığa katılmamış olsa bile kendisine yöneltilen geri ödeme talebinin ayrıca değerlendirilmesi gerekebilir. Sözleşme veya sebepsiz zenginleşme koşulları, ceza kastından farklıdır. Hesaba para gelmesi otomatik iade borcu yaratmadığı gibi, ceza sorumluluğunun bulunmaması da her özel hukuk talebini ortadan kaldırmaz. P2P’de iade ve tazminat bakımından ödeme sebebi, tarafların talimatı ve varlığın kimde kaldığı belirlenmelidir.
Üçüncü kişi ödemeleri hakkında sık sorulan sorular
Her üçüncü kişi ödemesi üçgen dolandırıcılık mıdır?
Üçüncü kişinin ödeme yaptığı meşru ilişkiler bulunabilir; temsil veya ödeme yetkisi araştırılabilir. Ancak bu ilişkinin gerçekten bulunduğu, kriptonun kime teslim edileceği ve platformun ilgili ödeme koşulları açıklığa kavuşmalıdır. “Akrabasıyım” mesajı bu soruları tek başına yanıtlamaz.
Birden fazla ödeme tek emri karşılayabilir mi?
Platformun kuralları ve tarafların kabul ettiği düzen önemlidir. İncelemede her transferin göndereni, referansı ve hangi teslimi karşıladığı ayrı gösterilir. Toplam tutarın emre eşit olması, farklı kişilerin aynı hukuki amaçla ödeme yaptığını kanıtlamaz.
Şikâyetçi sonradan ulaşıp yeni hesap verirse ne yapılır?
Arayan kişinin kimliği ve hak sahipliği, ilk ödeme kaydı ve resmî banka/platform süreci üzerinden doğrulanır. Başka hesaba yönlendiren talimatın kaynağı kaydedilir. Devam eden tedbir veya dosya varsa iade yöntemi onunla birlikte değerlendirilir; arayanın aynı tutarı bilmesi kimlik doğrulaması sayılmaz.
Olayı önlemek için hangi kontrol gerçekten belirleyicidir?
Ödeme gönderenini, emir tarafını ve kriptoyu alacak hesabı işlem tamamlanmadan karşılaştırın. Fark varsa açıklanmasını ve platformca değerlendirilmesini bekleyin. P2P işlem öncesi kontrol rehberi bu adımları sıralar. İşlemde sorun ortaya çıktıysa, banka ve platform başvurularıyla ceza şikâyeti ve bedel iadesi arasındaki farkları Kripto P2P Hukuku rehberinde karşılaştırabilirsiniz.
Emsal kararlar: üçüncü kişi ödemesi mahkemede nasıl değerlendiriliyor?
Üçgen ödeme dosyalarının kaderini belirleyen tek bir soru var: karşı edimi — yani kriptoyu gerçekten teslim ettiğinizi — belgeleyebiliyor musunuz? Aşağıdaki kararlar bu sorunun cevabının ne kadar pahalı olabileceğini gösteriyor.
İspat yükü satıcının üzerindedir
İstanbul 16. Asliye Ticaret Mahkemesi, E.2022/852, K.2024/767 sayılı ve 21.11.2024 tarihli kararında, hesabına 700.000 USD gönderilen davalı şirketin «kripto para alım satım işi yapıyoruz, bu para tether karşılığıydı» savunmasını incelemiştir. Bilirkişi raporunda, davalının aldığı para karşılığında davacıya tether gönderdiğini gösteremediği, davacının kripto alımı için davalıya yetki veya talimat verdiğine dair belge bulunmadığı, ekran görüntülerinin bu sonuca ulaşmaya elverişli olmadığı tespit edilmiştir. Mahkeme, gönderilen tutarın «herhangi bir hizmet ve sebebi olmaksızın gönderilen para» niteliğine dönüştüğü sonucuna vararak TBK m.77 vd. uyarınca davanın kabulüne karar vermiştir. Kararın tam metni.
Faturanın büyüklüğü dikkat çekicidir: 700.000 USD asıl alacağın yanında 671.286,13 TL bakiye karar-ilam harcı ve 738.817,40 TL vekalet ücreti de davalıya yüklenmiştir. Aynı uyuşmazlığın ihtiyati tedbir aşamasına ilişkin İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi kararı için bkz. E.2023/522, K.2023/491.
Pratik sonuç açık: ödeme üçüncü bir kişiden geldiğinde, o kişinin sizden kripto almadığını ileri sürmesi halinde savunmanız yalnızca platform içi kayıtlara dayanamaz. Cüzdan adresi, TXID, platform içi yazışma ve karşı tarafın kimliğini gösteren kayıtların tamamının saklanması gerekir. Bu belgeler yoksa, parayı iyiniyetle almış olmanız sonucu değiştirmiyor.
Ceza boyutunda «iyi niyetli satıcıydım» savunması
Yargıtay 11. Ceza Dairesi, E.2024/3673, K.2024/10848 sayılı ve 30.09.2024 tarihli kararında, hesabına gelen paranın kripto para karşılığı olduğunu düşündüğünü ve %3 gibi düşük bir komisyon almasının suç kastının bulunmadığını gösterdiğini ileri süren sanığın temyiz nedenlerini yerinde görmemiş; TCK m.158/1-l ve 158/3 uyarınca verilen 10 yıl 6 ay hapis ile 1.380.000 TL adli para cezasını onamıştır. Kararın tam metni.
Havale açıklaması ayrı bir risk kalemidir
Antalya Bölge Adliye Mahkemesi 11. Hukuk Dairesi, E.2023/317, K.2023/393 ve E.2023/365, K.2023/382 sayılı 06.03.2023 tarihli kararlarında, yazışmada havale açıklamasına «ödeme» yazılmasının istendiği ve gerekçesinin «spk denetlemesine tutulmamak» olarak belirtildiği tespit edilmiş; bu unsur, «yalnızca komisyon karşılığı tether sattım» savunmasını zayıflatan delil olarak değerlendirilmiştir. Eş kararın tam metni.
Güncel karar: Yargıtay 3. Hukuk Dairesi 23.03.2026 tarihli, E. 2025/4433, K. 2026/1482 sayılı kararıyla, 40.000 doları dijital paraya çevirtmek için elden teslim eden davacının, dijital parayı dolandırıcının bildirdiği hesaba gönderen aracıya karşı açtığı ayıplı hizmet davasının reddini onadı; karar kesinleşti. Kararın ayrıntılı incelemesi: sazan sarmalı kararı.
Daha geniş bir karar dökümü için içtihat ve emsal karar haritamıza bakabilirsiniz.
İlgili çalışma alanı: Kripto P2P Uyuşmazlıkları — Eşler arası (P2P) kripto alım satımı yapan bireyler; sahte dekont mağdurları ve işlem nedeniyle hesabı bloke edilenler.