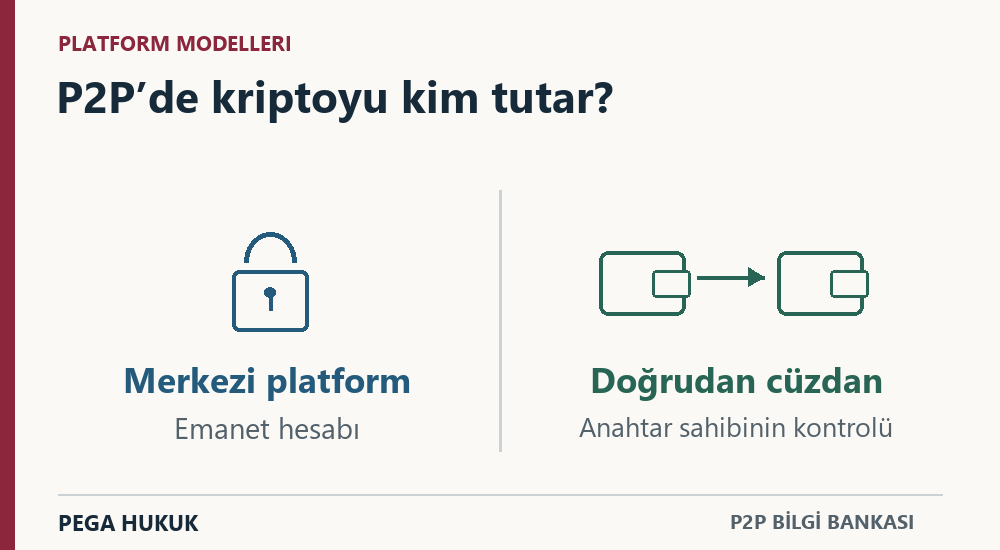
Merkezi bir platformda P2P ile USDT sattığınızda alıcı, TL’yi banka hesabınıza gönderir. Satışa ayırdığınız USDT ise ödeme tamamlanıncaya kadar platformda kilitli kalır. Ödemeyi kontrol edip teslimi onayladığınızda USDT alıcının bakiyesine geçer. “Escrow” denilen emanet sistemi bu sırada kriptoyu tutar; banka hesabınıza gelen TL’yi tutmaz.
Av. Ahmet Karaca · 10 Eylül 2026
Her P2P hizmeti bu şekilde çalışmaz. Bazılarında Bitcoin, tarafların birlikte onay vermesini gerektiren bir adreste tutulur. Bazılarında emanet sistemi bulunmaz ve alıcı, satıcının önceki işlemlerine güvenerek ödemeyi önce yapar. Aradaki fark özellikle ödeme yapıldığı hâlde kripto teslim edilmediğinde ortaya çıkar: platformun elinde teslim edebileceği bir kripto var mı, yoksa yalnızca satıcıya ulaşmaya mı çalışabilir?
Yazıdaki bölümlere git
İlanı yayımlayan platform kriptoyu da kontrol ediyor mu?
Bir P2P sitesinde ilan açılabilmesi, sitenin satışa konu kriptoyu elinde tuttuğunu göstermez. Merkezi borsa, kullanıcı bakiyesinden ilgili miktarı emir için ayırabilir. Yalnızca alıcı ve satıcıyı buluşturan bir hizmette ise kripto satıcının kendi cüzdanında kalabilir. İlan ekranı benzer görünse de alıcı para gönderdikten sonra bu iki hizmetin yapabilecekleri farklıdır.
İşlem koşullarında kriptonun nerede tutulduğu, teslimi kimin onayladığı ve satıcı cevap vermezse ne yapılacağı yazmalıdır. Ödeme konusunda anlaşmazlık çıktığında hangi belgelerin istendiği de önem taşır. Alıcının “ödedim” bildirimiyle satıcının hesabına para geçmesi farklı olaylardır; platformun banka ödemesini nasıl doğruladığı incelenmelidir.
Emir, ödeme ve teslim arasındaki ilişkiyi 1.000 USDT’lik P2P işlem örneğinde adım adım görebilirsiniz. Kullanılan hizmetin aşağıdaki modellerden hangisine uyduğunu belirlemek, uyuşmazlıkta nereye ve hangi taleple başvurulacağını da kolaylaştırır.

Merkezi platformdaki emanet neyi korur?
Merkezi P2P pazar yerinde kullanıcılar ilan üzerinden karşılaşır; platform emir, bakiye ve destek kayıtlarını yönetir. Kriptonun emir için ayrılması, satıcının ödeme alırken aynı miktarı başka bir işlemde kullanmasını önlemeyi amaçlar. Alıcının gönderdiği TL ise banka hesabınıza gelir. Bankanın bu para hakkında sonradan inceleme yapması veya adli bir karar uygulaması, platformdaki emanet sisteminden ayrı bir süreçtir.
Örneğin OKX’in P2P işlem kuralları, ödeme hesabı sahibinin doğrulanmış kullanıcı adıyla eşleşmesini ister ve platformun kullanıcılar arasındaki P2P işleminin tarafı olmadığını belirtir. Bu sözleşmesel açıklamadan, platformun sunduğu hizmet yönünden hiçbir sorumluluğunun bulunmadığı sonucu kendiliğinden çıkmaz. Satış ilişkisi ile emir, emanet veya itiraz hizmeti ayrı ayrı incelenir.
Merkezi emanet modeli kullanılması, bütün ürünlerde aynı itiraz ve çekim koşullarının bulunacağı anlamına gelmez. Binance P2P’nin ödeme ve teslim akışı ile OKX P2P’nin kapalı emir başvurusu ve bekleme kuralları bu farkı gösterir. Bybit, Bitget ve Cryptomus karşılaştırmasında ise özel ilan, hızlı itiraz, saat veya gün olarak gösterilen kısıt ve güncel ürün erişimi ayrı ölçütlerle incelenir.
Alıcının 40.000 TL gönderdiğini, satıcının ise 1.000 USDT’yi bırakmadığını düşünelim. USDT hâlâ emirde kilitliyse alıcı, ödeme kaydıyla platforma itiraz edebilir. Platform kendi kurallarına göre ödemeyi inceleyip teslim konusunda karar verebilir. Buna karşılık işlem iptal olmuş ve satıcı serbest kalan kriptoyu çekmişse, platformun elinde aynı tutarda varlık bulunmayabilir. Bu nedenle ödeme yapıldıktan sonra satıcının isteğiyle emri iptal etmek, alıcının başvuru imkânlarını değiştirebilir.
Platformun alım satımı tamamlaması, bankadaki blokeyi kaldırmaz. Banka hesabı açılsa bile platformdaki çekim kısıtı devam edebilir. Başvuruda hangi hesabın veya emrin kısıtlandığı açıkça belirtilmelidir. Borsa hesabı kısıtı ve platform itirazı rehberi, destek başvurusunda hangi işlemin ve varlığın açıkça belirtilmesi gerektiğini ele alır.
Çoklu imzalı emanet hesabından kripto nasıl çıkar?
Çoklu imza sisteminde, kriptonun tutulduğu adresten transfer yapılabilmesi için birden fazla anahtarla onay verilmesi gerekir. Örneğin üç anahtardan ikisinin yeterli olduğu bir işlemde, alıcı ve satıcı anlaşarak kriptoyu çıkarabilir. Anahtarlardan biri platformdaysa uyuşmazlık sırasında platform ile taraflardan birinin onayı da yeterli olabilir. Hangi iki onayın transferi gerçekleştirebildiği, kullanılan sistemin kurallarından anlaşılır.
Hodl Hodl’un resmî açıklaması, Bitcoin işlemlerinde üç anahtardan ikisini gerektiren bir emanet modeli anlatır: taraflarda birer, platformda bir anahtar bulunur. Buradaki teknik özellik, platformun tek başına iki imzayı sağlayamamasıdır. Bu özellik banka parasının kaynağını doğrulamaz ve taraflardan birinin sunduğu belgenin gerçek olup olmadığını otomatik saptamaz.
Alıcı ödeme yaptığını, satıcı ise paranın gelmediğini söylüyorsa anahtar sayısını bilmek yeterli değildir. Platformun banka dekontu, hesap hareketi veya başka bir belge isteyip istemediği; hangi koşulda taraflardan biriyle birlikte onay vereceği araştırılır. İşleme ait emanet adresi, sözleşme ve ödeme belgeleri bu başvurunun temelini oluşturur.
Bisq 1 ile Bisq Easy aynı model değildir
Bisq 1’in işlem kurallarına göre emanetteki Bitcoin’in olağan teslimi için iki tarafın imzası gerekir. Uyuşmazlığı inceleyen görevli, emaneti tek başına açacak bir anahtara sahip değildir. Tarafların anlaşamaması hâlinde zaman kilitli işlem ve sonraki geri ödeme başvurusu ayrı adımlardır. Bisq’in “mediation” ve “arbitration” adını verdiği destek süreçleri, sırf bu adları taşıdıkları için Türk hukukundaki arabuluculuk veya tahkimle aynı hukuki sonucu doğurmaz.
Bisq Easy’de alıcı önce fiat ödemesini yapar. Çoklu imzalı emanet ve güvence bedeli bulunmaz; işlem modeli satıcının itibarına dayanır. Bu nedenle Bisq 1’deki emanet güvencesinin Bisq Easy işleminde de bulunduğunu varsayarak ödeme yapılmamalıdır.
Bisq Easy’de satıcıya ödeme yapıldıktan sonra teslim gerçekleşmezse, başvuruyu “emanetteki kriptonun bırakılması” talebiyle hazırlamak işlemle örtüşmez; bu üründe o tür bir emanet bulunmaz. Satıcının üstlendiği teslim borcu ve ödeme kaydı önem kazanır. Bisq 1’de ise emanet, zaman kilidi ve uyuşmazlık adımları ayrıca değerlendirilir.
Yazılım hatası nedeniyle işlem durursa
Kripto teslimindeki sorun bazen tarafların davranışından değil, yazılımdaki bir hatadan kaynaklanır. Böyle bir durumda kullanılan uygulamanın sürümü, işlem tarihi ve işlem türü kaydedilmelidir. Destek talebinde yalnızca “P2P işlemim tamamlanmadı” yazmak, hatanın araştırılması için gerekli ayrıntıları dışarıda bırakabilir.
Örneğin Bisq, 16 Mayıs 2026 tarihli açıklamasında, 1 Mayıs’ta Bisq 1’in altcoin işlemlerini etkileyen bir doğrulama açığını ve yapılan düzeltmeleri duyurdu; Bisq 2 ile Bisq Easy’nin etkilenmediğini bildirdi. O tarihte sorun yaşayan bir kullanıcının hangi ürünü kullandığı, teknik nedenin belirlenmesi açısından doğrudan önem taşır.
Hata bildirimi, işlem kayıtlarıyla birlikte saklanmalıdır. Platforma yöneltilecek zarar talebinde hizmetteki aksaklık, kullanıcının işlemi ve zarar arasındaki bağlantının kurulması gerekir. İade yapılacağı açıklanmışsa kapsam, başvuru süresi ve istenen belgeler ayrıca takip edilir.
Doğrudan cüzdan işlemi ve yüz yüze OTC alışveriş
Tarafların bir mesajlaşma uygulamasında anlaşıp cüzdana kripto, banka hesabına para göndermesi de günlük dilde P2P diye anılır. Fakat bu işlemde bir platform emri, emanet mekanizması veya aynı platforma bağlı destek dosyası hiç bulunmayabilir. Bir mesajlaşma grubunun yöneticisinin işlemi görmesi, onu teknik olarak kriptoya hükmedebilen emanet sorumlusu yapmaz.
OTC ise işlemin organize bir emir defteri dışında veya taraflar arasında pazarlıkla yapılmasını anlatan bir kullanımdır; tek başına belirli bir güvenlik standardı değildir. Yüz yüze yapılması, nakit kullanılması veya tarafların belge imzalaması ayrı konulardır. Nakit tesliminde tutar, teslim alan ve teslim zamanı hakkındaki ispat soruları; cüzdan transferinde adres ve varlık sorularıyla birlikte ele alınır.
“İkimiz de aynı masadaydık” denilen bir satışta bile parayı veren kişi, kriptoyu alan adresin sahibi ve sözleşmede alıcı olarak yazan kişi farklı olabilir. Bir üçüncü kişinin talimatıyla hareket edilmişse yüz yüze buluşma bu ilişkiyi ortadan kaldırmaz. Bu nedenle üçüncü kişi ödemesi ve üçgen dolandırıcılıkta taraf eşleştirmesi, yalnız çevrim içi emirler için yararlı değildir.
Doğrudan cüzdana teslimde varlığın doğru ağda ve doğru token olarak gönderilip gönderilmediği ayrıca değerlendirilir. Cüzdanda USDT sembolü görünmesi tek başına yeterli değildir. USDT, ağ ve cüzdan transferi rehberi, bu teknik ayrımın teslim ispatını nasıl etkilediğini açıklar.
P2P modellerinin karşılaştırılması
| Model | İlk kontrol | Uyuşmazlıkta kritik kayıt |
|---|---|---|
| Merkezi pazar yeri | Emirde ayrılmış kripto ve teslim durumu | Emir numarası, bakiye hareketi, destek dosyası |
| Çoklu imzalı emanet | İmza eşiği, anahtar sahipleri ve çözüm süreci | Emir/sözleşme, emanet adresi, zincir hareketleri |
| İtibarla yürüyen model | Ödeme sırası ve itibarın neyi ölçtüğü | Teklif koşulu, satıcı profili, ödeme ve teslim kayıtları |
| Doğrudan veya yüz yüze alışveriş | Taraflar, teslim sırası ve kararlaştırılan varlık | Yazışma, sözleşme, para ve cüzdan hareketi |

Türkiye’de izin, sözleşme ve sorumluluk
Platformun kuralları, hizmetin hangi taahhütlerle sunulduğunu ve kullanıcının platform içindeki yükümlülüklerini anlamaya yarar. Türkiye’de bir faaliyetin SPK izni gerektirip gerektirmediği ise hizmetin gerçek niteliği üzerinden incelenir. “Non-custodial” veya “P2P” etiketi, bir işletmeyi kendiliğinden Türk mevzuatının dışına çıkaran bir ruhsat değildir. Faaliyetin bu boyutu merchant, aracılık ve pazar yeri işletme ayrımında değerlendirilir.
Benzer şekilde, platformun üçüncü kişi ödemesi nedeniyle hesabı kısıtlaması ceza mahkûmiyeti değildir; platformun işlemi tamamlaması da gelen paranın hukuka uygunluğunu kesinleştirmez. Yabancı platformdan kripto çekimi ile Türkiye’deki bankaya yapılan ödeme farklı kurumların farklı kayıtlarına tabidir. Transfer kurallarının kapsamı için MASAK bekleme süresi ve seyahat kuralı rehberindeki işlem türü ayrımı kullanılmalıdır.
Uyuşmazlık çıktığında sözleşme tarafının şirket unvanı ve adresi, kullanıcının yerleşim yeri, hizmetin nerede ve nasıl sunulduğu, sözleşmedeki hukuk/mahkeme şartı ve talebin konusu birlikte incelenir. Satıcıya yöneltilecek teslim veya bedel talebi ile platform hizmetindeki aksaklığa dayanan talep farklı hukuki ilişkilere dayanır; birlikte ileri sürülüp sürülemeyeceği usul koşullarına göre değerlendirilir. P2P’de iade ve tazminat incelemesi, talebin muhatabını belirlemeye buradan başlar.
İşlemden önce saklanacak beş bilgi
- Hizmetin kimliği: site alan adı, ürünü sunan şirket, kullanılan uygulama ve protokol sürümü.
- Karşı taraf: emirdeki kullanıcı bilgisi ve ödeme hesabının sahibi; üçüncü kişiye ilişkin açıklama varsa bunun kaydı.
- Teslim mekanizması: emanet olup olmadığı, kriptonun nerede ayrıldığı ve teslimi kimin onaylayabildiği.
- Uyuşmazlık yolu: başvuru kanalı, emirle ilişkilendirme yöntemi ve işlem tarihindeki kurallar.
- Varlık tanımı: miktar, ağ, varsa token sözleşmesi, net teslim ve ücret paylaşımı.
Ödeme veya kripto teslimi konusunda uyuşmazlık çıkarsa, bu kayıtlar başvurunun temelini oluşturur. Banka blokesi, platform kısıtı, üçüncü kişi ödemesi ve bedel iadesinin hukuki sonuçları Kripto P2P Hukuku rehberinde birlikte ele alınmaktadır.
İlgili çalışma alanı: Kripto P2P Uyuşmazlıkları — Eşler arası (P2P) kripto alım satımı yapan bireyler; sahte dekont mağdurları ve işlem nedeniyle hesabı bloke edilenler.