P2P işlemlerinde banka hesabına giren toplam para ile elde edilen kazanç aynı değildir. Satış bedelinin içinde satılan kriptonun maliyeti bulunur. Aynı hesapta kişinin kendi bankaları arasındaki aktarımlar, iptal edilen siparişlerin iadeleri ve müşteri için alınan paralar da yer alabilir. Bunları ayırmadan yapılan hesap, hem gerçekte kazanılmamış bir tutarı gelir gibi gösterebilir hem de alınan hizmet ücretini gizleyebilir.
Vergi bakımından önce işlemin niteliği belirlenir: Kişi kendi varlığını mı satmıştır, müşteri adına kripto mu almıştır, yoksa ticari bir organizasyon içinde hizmet mi sunmaktadır? Uygulanacak gelir hükümleri ve belge düzeni buna göre değişebilir. Kripto para vergisine ilişkin genel hükümler P2P işlemlerinde de faaliyetin gerçek niteliğine göre değerlendirilir. Tahsilat, alış maliyeti, komisyon ve teslim kaydı bu nedenle birbiriyle ilişkilendirilmelidir.
Yazıdaki bölümlere git
2026’daki kripto vergi teklifi yürürlüğe girdi mi?
2 Mart 2026 tarihli, 2/3560 esas numaralı teklif özel kripto vergilendirmesine ilişkin hükümler içeriyordu. Ancak 7577 sayılı Kanun’un kabul edilen metninde özel kripto işlem vergisi ve kripto kazancı stopajı hükümleri yer almadı. Teklif aşamasında duyurulan oranlar, bu nedenle P2P işlemlerine yürürlükteki bir vergi oranı gibi uygulanamaz.
Teklifin bilgi sayfasında “kanunlaştı” yazması da ilk metindeki bütün maddelerin kabul edildiği anlamına gelmez. Kanunlaşan metin esas alınır. Buna karşılık özel kripto hükümlerinin kabul edilmemesi, ücret karşılığında verilen hizmetlerin veya ticari kazanç niteliğindeki faaliyetlerin bütün vergi yükümlülüklerinden muaf olduğu sonucunu doğurmaz.
Kişisel varlık satışı, devamlı bir alım satım organizasyonu ve başkası için ücretli tedarik aynı olay değildir. Düzenlilik, işlemlerin nasıl örgütlendiği, müşteri ilişkileri ve ücretin niteliği birlikte önem taşır. Yalnız işlem sayısından hareketle her satışa aynı vergi sonucu bağlamak da, kripto kullanıldığı için hiçbir gelir doğmadığını söylemek de doğru olmaz.
Satış bedeli, işlem hacmi ve kazanç nasıl ayrılır?
İşlem hacmi, gerçekleşen alım satımların büyüklüğünü anlatır. Hasılat satış bedeliyle, kazanç ise ilgili maliyet ve giderler dikkate alındığında ortaya çıkan sonuçla ilgilidir. Banka hareketi yalnızca tahsilatı gösterebilir; satılan varlığın ne zaman ve hangi bedelle edinildiğini çoğu zaman göstermez.
Örneğin P2P satışından tahsil edilen 36.000 TL başka bankadaki kişisel hesaba aktarılmışsa ikinci hesaptaki giriş yeni bir kripto satışı değildir. İki hesapta aynı tutarın görülmesi ekonomik kazancı ikiye katlamaz. Bununla birlikte hesapların aynı kişiye ait olduğu ve aktarımın ilk tahsilatla bağlantısı belgelenebilmelidir.
| Hareket | Gerekli bağlantı | Hesapta dikkat edilecek nokta |
|---|---|---|
| Kendi kriptosunun satışı | Alış, satış emri ve tahsilat | Satış bedelinin tamamı kâr değildir. |
| Müşteri için alınan para | Müşteri talimatı ve teslim | Müşteri fonu ile hizmet ücreti ayrılır. |
| Komisyon veya hizmet bedeli | Ücret anlaşması ve tahsilat | Toplam tutarın içinde bırakılıp kaybedilmez. |
| Kendi hesapları arasında aktarım | İki taraftaki eşleşen hareket | Aynı değer yeniden satış olarak kaydedilmez. |
| İptal ve iade | İlk sipariş ve geri ödeme | İlk kayıt silinmez; düzeltme ona bağlanır. |
Müşteriye ait olduğu söylenen tutarın gerçekten onun hesabına kullanıldığının da gösterilmesi gerekir. Talimat veren kişi, yapılacak iş, ücret ve teslim edilen varlık belli değilse banka açıklamasına “emanet” yazılması tek başına ilişkinin niteliğini kanıtlamaz.
Ücret karşılığında kripto tedariki ticari kazanç doğurabilir
GİB’in 9 Ağustos 2022 tarihli, E-38418978-120[37-20/38]-358364 sayılı özelgesi, yurt dışındaki kişi için Türkiye’den Bitcoin tedarik edilmesi ve karşılığında ücret alınması hakkındadır. İdare bu hizmetten elde edilen geliri Gelir Vergisi Kanunu’nun 37. maddesi kapsamında ticari kazanç, beyanını da 85. madde kapsamında değerlendirmiştir.
Özelgedeki faaliyet, kişinin kendi cüzdanındaki varlığı satmasından farklıdır: Başkasının sağladığı parayla onun için alım yapılmakta ve hizmet bedeli alınmaktadır. Bu görüş bütün P2P satışlarının ticari kazanç sayıldığı anlamına gelmez; fakat ücretli tedarikin vergisel sonuç doğurabileceğini açıkça göstermektedir.
Hizmet ücreti bazen ayrıca tahsil edilir, bazen müşteriye bildirilen toplam bedelin içinde bulunur. Her iki durumda da gerçek ücretin ve onu doğuran hizmetin belirlenmesi gerekir. Kendi varlığının alış ve satış fiyatı arasındaki fark ise sırf hesap tablosunda adı değiştirilerek aracılık komisyonuna dönüşmez.
Vergisel yükümlülüğün yerine getirilmesi, hizmet için gereken SPK izninin de alındığı anlamına gelmez. Özellikle müşteri parasıyla tedarik ve teslim işi yapanların merchant faaliyetinin izin koşullarını ayrıca değerlendirmesi gerekir. Şirket, vergi kaydı ve faaliyet izni birbirinin yerine geçen işlemler değildir.
Özelgedeki başvuruda para ABD’de yerleşik kişiden SWIFT ile geliyor, Türkiye’den alınan Bitcoin aynı kişi için gönderiliyor ve tedariki yapan kişi karşılığında ödeme alıyordu. Bu kayıt zincirinde müşteri için gelen anapara, alınan Bitcoin ve hizmet bedeli birbirine bağlanmalıdır. Yalnız gelen SWIFT toplamından hareketle hem bütün tutarı kazanç saymak hem de ücretin varlığını gözden kaçırmak mümkündür.
Ücretli tedarik bölümünün kaynak kontrolü: 20 Ekim 2026. Özelgenin PDF aslı ve GİB dijital metni karşılaştırılmıştır.
Ücretli Bitcoin tedariki özelgesinin tam metni
9 Ağustos 2022 tarihli görüş, yurt dışından gönderilen parayla başkası için Bitcoin alınması ve bunun karşılığında ücret kazanılması hakkındadır. Kendi varlığını satmakla bu hizmeti birbirine eşitlemeden, başvuruda anlatılan para–teslim–ücret ilişkisini asıl metinden kontrol edebilirsiniz.
Aşağıdaki metinler, GİB’in yayımladığı özelgelerden aktarılmıştır; yalnız sayfa düzeni web okumasına uyarlanmıştır. Özelge, başvuranın açıkladığı somut olay için verilen idari görüştür; herkese uygulanacak genel bir vergi istisnası veya bağlayıcı yargı kararı değildir.
09.08.2022 — Bitcoin alım-satım işlemlerine aracılık edilmesi nedeniyle elde edilen gelirin vergilendirilmesi — tam metni açın
Tarih: 09.08.2022
Sayı: E-38418978-120[37-20/38]-358364
GİB’deki resmî özelge kaydını açın
T.C.
GELİR İDARESİ BAŞKANLIĞI
Ankara Defterdarlığı
Gelir Kanunları Gelir Vergileri Grup Müdürlüğü


Sayı

:

E-38418978-120[37-20/38]-358364

09.08.2022


Konu

:

Bitcoin alım-satım işlemlerine aracılık edilmesi nedeniyle elde edilen gelirin vergilendirilmesi


İlgi

:


01/06/2020 tarihli özelge talep formunuz.


İlgide kayıtlı özelge talep formunuzun incelenmesinden, Türkiye içerisinde uzun zamandır kripto para alım-satım işlemleri yaptığınız, Amerika'da yerleşik bir arkadaşınız adına Türkiye'den bitcoin tedarik ettiğiniz ve arkadaşınız tarafından bu tedarik işlemi için tarafınıza swift aracılığıyla para gönderildiği, gelen para ile Türkiye'den bitcoin satın alarak bu bitcoinleri arkadaşınıza gönderdiğiniz, bu işlem sonucunda tarafınıza belli bir miktar ödeme yapıldığı belirtilerek, bu işlemleri süreklilik arz edecek şekilde yapmanız halinde nasıl vergilendirileceğiniz hususunda Başkanlığımızdan görüş talebinde bulunduğunuz anlaşılmış olup, konu hakkında Başkanlığımızca aşağıdaki açıklamaların yapılmasına ihtiyaç duyulmuştur.
193 sayılı Gelir Vergisi Kanununun 37 nci maddesinin birinci fıkrasında, her türlü ticari ve sınai faaliyetlerden doğan kazançların ticari kazanç olduğu belirtilmiştir.
Ticari faaliyet ise bir tür emek-sermaye organizasyonuna dayanmakta olup, kazanç sağlama niyet ve kastının bulunup bulunmaması böyle bir organizasyon tarafından icra edilen faaliyetin "ticari faaliyet" olma niteliğine etki etmemektedir. Ancak, bir faaliyetin "ticari faaliyet" sayılabilmesi için kazanç sağlama niyet ve kastı gerekmekle birlikte, faaliyeti icra eden organizasyonun bütün unsurları ile birlikte değerlendirildiğinde kazanç sağlama potansiyeline sahip olması gerektiği ortaya çıkmaktadır.
Öte yandan, mezkûr Kanunun "Gelirin toplanması ve beyan" başlıklı 85 inci maddesinde; mükelleflerin, Kanunun 2 nci maddesinde yazılı kaynaklardan bir takvim yılı içinde elde ettikleri kazanç ve iratları için bu Kanun da aksine hüküm olmadıkça yıllık beyanname verecekleri, bu Kanuna göre beyanı gereken gelirlerin yıllık beyannamede toplanmasının zorunlu olduğu ifadelerine yer verilmiştir.
Ayrıca, 29 Seri No.lu Gelir Vergisi Genel Tebliğinde, tavassut işleri, komisyonculuk, tellallık, simsarlık ve ticari vekâlet işleri gibi işler olarak açıklanmış olup, Türk Ticaret Kanununun 12 nci maddesinde de acentelik, tellallık, komisyonculuk ve sair bütün tavassut işlerinin ticari faaliyet sayılacağı belirtilmiştir.
Yukarıda yer alan hüküm ve açıklamalar çerçevesinde; yurt dışı mukimi gerçek kişilere bitcoin alım-satım işlemi üzerinden verdiğiniz aracılık hizmeti karşılığında elde etmiş olduğunuz gelirlerin, Gelir Vergisi Kanununun 37 nci maddesine göre ticari kazanç olarak vergilendirilmesi gerekmekte olup, söz konusu gelirlerinizi anılan Kanunun 85 inci maddesi uyarınca yıllık gelir vergisi beyannamesi ile beyan etmeniz gerekmektedir.
Bilgi edinilmesini rica ederim.


(*)     Bu Özelge 213 sayılı Vergi Usul Kanununun 413.maddesine dayanılarak verilmiştir.
(**)   İnceleme, yargı ya da uzlaşmada olduğu halde bu konuya ilişkin olarak yanlış bilgi verilmiş ise bu özelge geçersizdir.
(***) Talebiniz üzerine tayin edilmiş olan bu özelgeye uygun işlem yapmanız hâlinde, bu fiilleriniz dolayısıyla vergi tarh edilmesi icap ederse, tarafınıza vergi cezası kesilmeyecek ve tarh edilen vergi için gecikme faizi hesaplanmayacaktır.
14.400 TL satış bedelinin ne kadarı ekonomik farktır?
Örneğin Selin, 1.000 birim stabil kriptoyu toplam 35.000 TL ödeyerek almış olsun. Bu tek alışın belgeleri mevcut; başka bir alışla karışma yoktur. Selin daha sonra 400 birimi, birim başına 36 TL’den satar ve banka hesabına 14.400 TL gelir. Satış için ayrıca belgelenmiş 60 TL kesinti bulunduğunu kabul edelim.
Satılan 400 birimin alış tutarı 400 × 35 = 14.000 TL’dir. 14.400 TL satış bedelinden bu tutar çıkarıldığında 400 TL kalır. 60 TL kesinti de hesaba katıldığında aritmetik fark 340 TL olur. Banka girişi, ilişkili alış tutarı, kesinti ve kalan fark dört ayrı kalemdir.
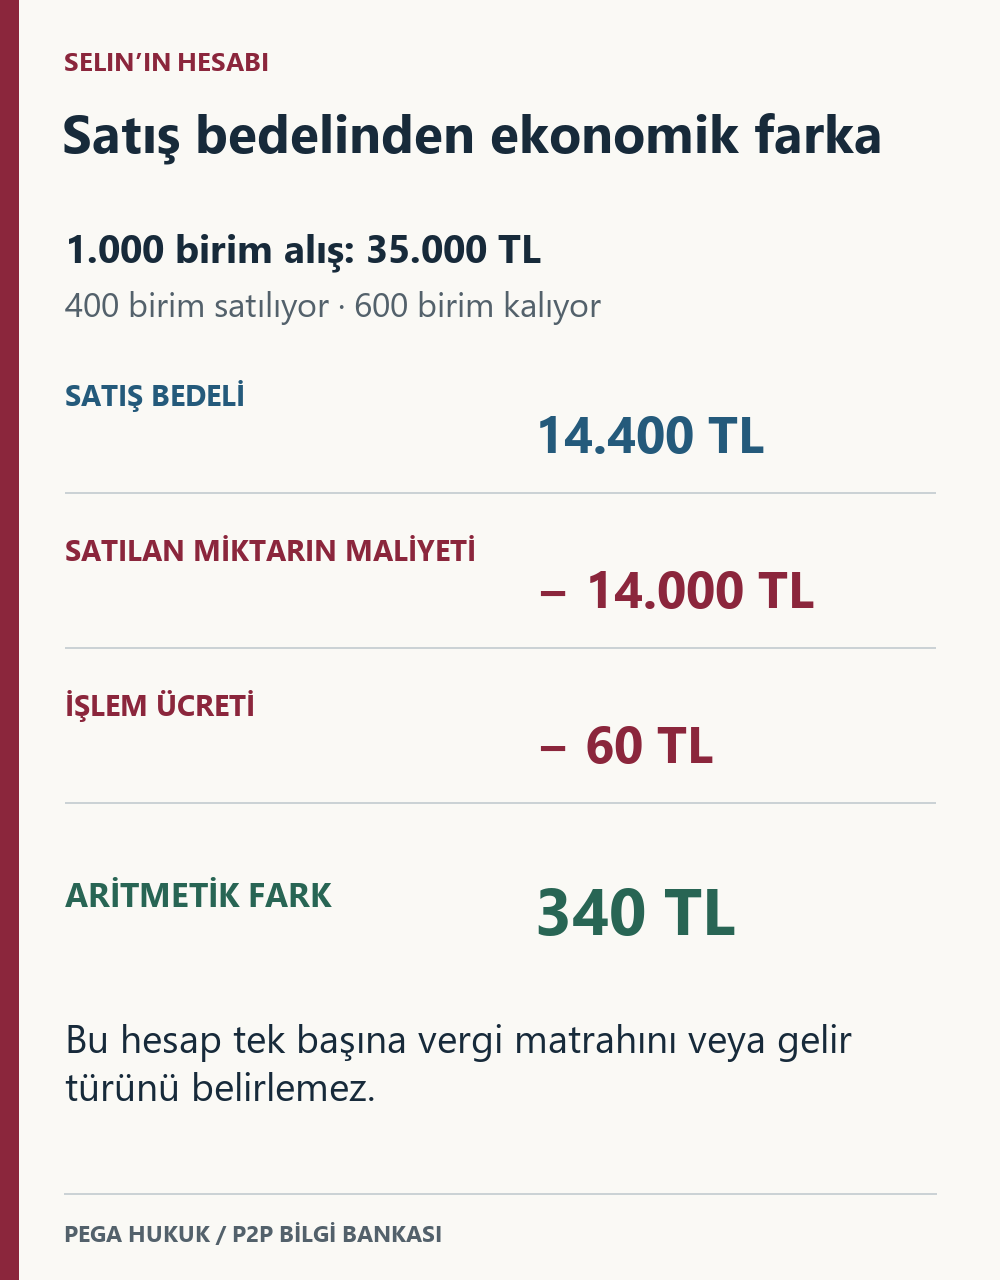
340 TL, bu örneğin aritmetik sonucudur; kendiliğinden kesin vergi matrahı değildir. Faaliyetin hangi gelir unsuruna girdiği, maliyetin nasıl ilişkilendirileceği ve giderin kabul edilip edilmeyeceği ayrıca belirlenir. 14.400 TL’nin tamamının kâr sayılması, satılan varlığın edinim bedelini yok sayar.
Selin’in elinde kalan 600 birim de kayıtta görünmelidir. İlk alışın yalnız satılan kısmı bu satışla ilişkilendirilmiştir. İlk alış bedelinin tamamını bu satışta kullanıp sonraki satışta yeniden maliyet yazmak, aynı maliyetin iki kez düşülmesine neden olur.
Birden fazla tarihte, farklı fiyatlardan alış varsa eşleştirme daha ayrıntılı yapılır. Takaslar, kısmi satışlar ve varlık olarak kesilen ücretler de miktarları etkileyebilir. FIFO, ortalama maliyet veya bir yazılımın varsayılan yöntemi, Türk hukukunda zorunlu yöntem olduğu kabul edilerek gelişigüzel uygulanmamalıdır.
180.000 TL müşteri ödemesi ile 1.800 TL hizmet ücreti
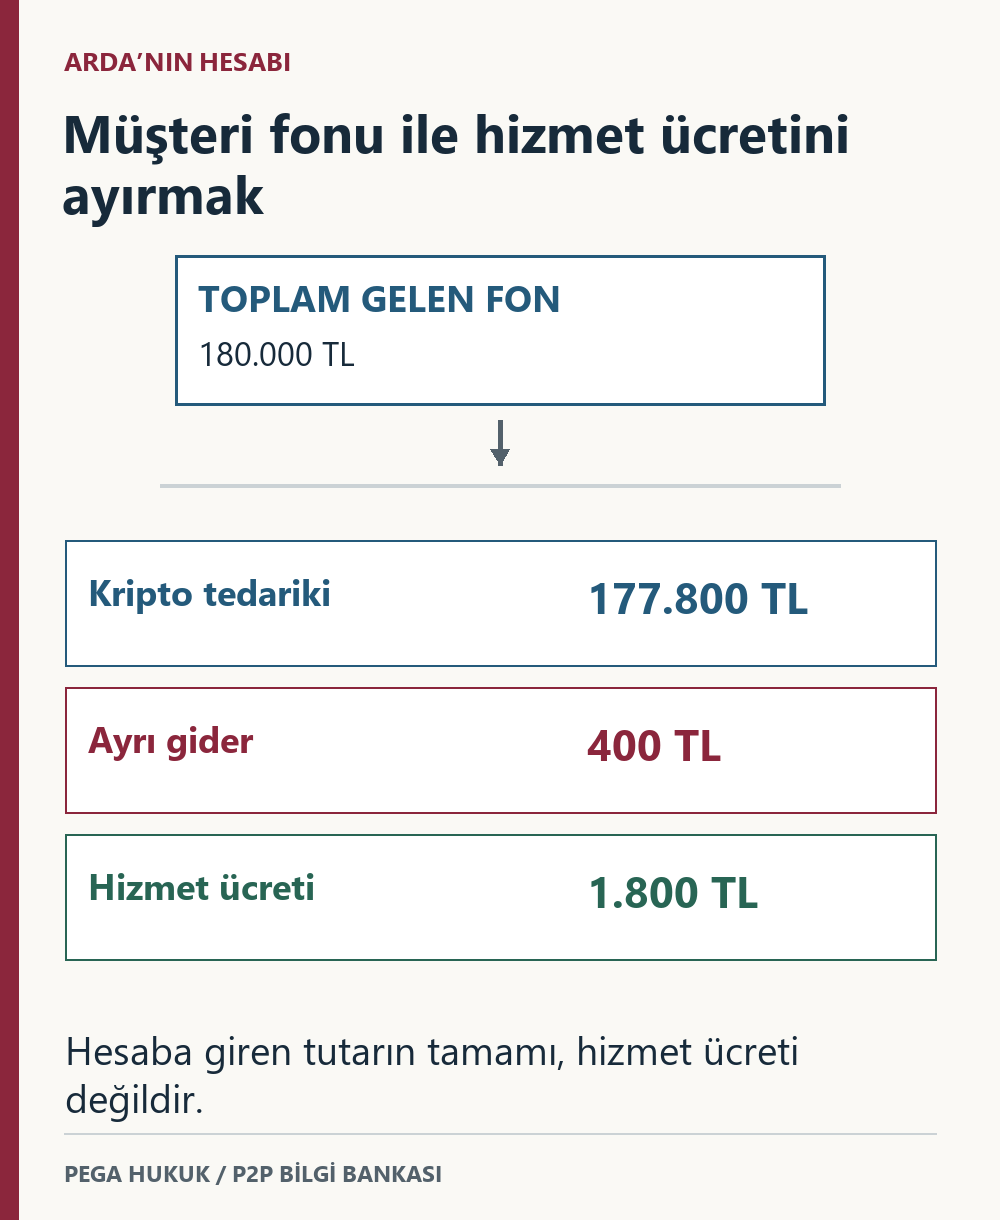
İkinci örnekte Arda, müşterisi için kripto tedarik ediyor olsun. Müşterinin gönderdiği toplam 180.000 TL’nin 177.800 TL’si kripto alımına, 400 TL’si belgeli transfer giderine ve 1.800 TL’si Arda’nın hizmet ücretine ayrılmıştır. Üç kalemin toplamı 180.000 TL’dir.
177.800 TL’nin hangi alışa karşılık geldiği ve alınan kriptonun müşteriye teslimi gösterilmelidir. 400 TL için gider belgesi, 1.800 TL için de hizmet ve ücret anlaşması gerekir. Paranın tamamının Arda’nın banka hesabından geçmiş olması, müşteri fonunun tümünü kişisel kazanç yapmaz. Hizmet ücretinin varlığı da toplam tutarın içinde kaybolmamalıdır.
Gerçek bir işlemde ücret sonradan tartışmalı hale gelmiş veya transfer gideri belgelendirilememiş olabilir. Bu durumda sonradan hazırlanan tablo eksik belgenin yerini tutmaz. Tarafların ne kararlaştırdığı, fiilen ne kadar kripto alındığı ve kime teslim edildiği araştırılır. İşlem tarihiyle sonradan verilen açıklamanın tarihi ayrı tutulur.
İşlem iptal edilmişse müşteriye dönen tutar ayrıca gösterilir. Kripto alımı gerçekleşmiş mi, gider geri alınabilmiş mi, ücretin iadesi kararlaştırılmış mı? Bunlar hem kalan tutarı hem de tarafların birbirinden ne isteyebileceğini etkiler. P2P’de iade ve tazminat talepleri bu nedenle tek banka hareketi üzerinden hesaplanamaz.
Kendi cüzdanınıza yaptığınız aktarım satış değildir
Varlığın kişinin bir hesabından diğerine taşınmasıyla başkasına devredilmesi kayıt programlarında karışabilir. Özellikle farklı platformların verileri birleştirilirken bir taraftaki çekim, diğer taraftaki yatırmayla eşleşmezse yazılım bunu elden çıkarma veya yeni edinim gibi gösterebilir. İşlemin gerçek niteliği, raporun kullandığı etiketten önce gelir.
Ayrı bir miktar örneğinde, platform hesabının dönem başı bakiyesi 1.000 birim olsun. Dönem içinde dışarıdan 400 birim daha gelsin, 400 birim satılsın ve 200 birim kişinin kendi cüzdanına çekilsin. Ücret veya başka hareket yoksa platformda 800 birim kalır. Kendi cüzdanındaki 200 birimle birlikte toplam varlık 1.000 birimdir. Son 200 birimi de satış saymak, elde kalan miktarı yanlış gösterir.
Bu kontrol vergi hesaplamasının yerine geçmez; kayıtların eksik veya mükerrer olup olmadığını gösterir. Ağ ücreti aynı varlıktan kesilmişse miktar hesabında ayrıca yer almalıdır. Alıcı cüzdanın kişiye ait olduğu iddiası da hesap ve transfer kayıtlarıyla desteklenmelidir.
Her P2P siparişi için hangi belgeler saklanmalı?
Platform emri, banka tahsilatı ve kripto teslimi aynı işlemle ilişkilendirilebilmelidir. Aynı gün aynı tutarda birkaç satış varsa yalnız tutardan hareketle eşleştirme yapmak yeterli olmaz. Sipariş numarası, banka referansı ve zaman bilgileri birlikte kullanılır.
- Emir: Platform, taraf hesabı, sipariş kimliği, varlık, miktar ve açılış/tamamlanma zamanları.
- Ödeme: Gönderen, alıcı, tutar, para birimi, banka referansı ve gerçekleşme zamanı.
- Edinim: Satılan miktarın hangi alış veya diğer edinimden geldiği ve bedeli.
- Teslim: Platform içi bakiye hareketi veya dış transfer varsa ağ, adres ve işlem kimliği.
- Ücret ve iade: Kesinti, gider, hizmet ücreti, iptal ve geri ödeme kayıtları.
Platform içi teslimde ayrı bir blokzincir işlem kimliği oluşmayabilir; böyle bir kaydın yokluğu tek başına teslim yapılmadığını göstermez. Buna karşılık TxID bulunması da ödemenin neden yapıldığını veya hangi gelir unsurunun doğduğunu tek başına açıklamaz.
Orijinal dosyalar korunmalı, çalışma tablosu bu dosyalara referans vermelidir. Platform raporu UTC, banka kaydı Türkiye saati kullanıyorsa zamanlar eşleştirilirken bu fark belirtilmelidir. Kayıtları birleştirmek için asıl tarihleri değiştirmek, aynı siparişin farklı güne kaymasına ve yanlış eşleşmeye neden olabilir.
P2P mali kayıt dosyası: iki satış, bir iade ve hesap aktarımı nasıl uzlaştırılır?
İşlem listesi hazırlamakla mutabakat yapmak aynı değildir. Liste, hareketleri sıralar; mutabakat ise banka ve kripto bakiyelerindeki değişimin bu hareketlerle açıklanıp açıklanamadığını kontrol eder. Böylece iptal edilmiş bir emrin tahsilatı satış gelirine, kendi hesaplarınız arasındaki aktarım ikinci bir kazanca dönüşmez.
Aşağıdaki örnekte kişinin gün başında banka hesabında 100.000 TL, platformda ise daha önce tek bir alışla toplam 80.000 TL’ye edinilmiş 2.000 USDT’si bulunuyor. Birim edinim bedeli bu tek alışta 40 TL’dir. Yeni alış, kur dönüşümü veya kripto olarak kesilen ücret yoktur. Satış komisyonlarının toplam 80 TL olarak aynı banka hesabından ayrıca ödendiğini varsayıyoruz.
| Kayıt | Banka hareketi | USDT hareketi | Bağlanacak belge |
|---|---|---|---|
| A emri: 500 USDT satışı | +20.500 TL | −500 USDT | A emri, alıcı ve tahsilat referansı, teslim kaydı |
| B emri: 300 USDT satışı | +12.600 TL | −300 USDT | B emri, alıcı ve tahsilat referansı, teslim kaydı |
| C emri: sonradan iptal edilen ödeme | +2.000 TL | 0 | C emri ve ilk banka ödemesi |
| C emrinin doğrulanmış iadesi | −2.000 TL | 0 | İptal kaydı, iade alıcısı ve ilk ödemeye bağlı iade referansı |
| Satış komisyonları | −80 TL | 0 | A için 50 TL, B için 30 TL gider kaydı |
| Kişinin diğer banka hesabına aktarım | −10.000 TL | 0 | Aynı kişinin diğer hesabındaki karşı hareket |
Banka ve kripto bakiyesi ayrı kontrol edilir
İlk banka hesabının kapanışı 100.000 + 20.500 + 12.600 + 2.000 − 2.000 − 80 − 10.000 = 123.020 TL olur. Diğer kişisel hesaba geçen 10.000 TL yeni satış değildir. İki hesabın hareketleri birleştiriliyorsa bu iç aktarım ikinci kez tahsilat gibi sayılmaz. Bankanın kapanış bakiyesi 123.020 TL’den farklıysa farkı gelir varsayarak kapatmak yerine eksik hareket, kesinti veya yanlış tarih aranır.
Kripto kapanışı ise 2.000 − 500 − 300 = 1.200 USDT’dir. Bu örnekte C emrine kripto teslim edilmediği için iptal ve iade varlık miktarını değiştirmez. Aynı kişinin başka cüzdanına çekim yapılmış olsaydı platform bakiyesi azalırken diğer cüzdan bakiyesi artardı; bu aktarımın satış olarak yazılmaması gerekirdi. Ağ ücreti kripto olarak kesilmişse miktar uzlaştırmasına o ücret de ayrıca eklenir.
Ekonomik fark, hesaptaki artıştan farklı çıkar
İki satışın bedeli 33.100 TL’dir. Satılan 800 USDT’nin tek alışla ilişkilendirilen edinim bedeli 32.000 TL olduğundan, komisyon öncesi fark 1.100 TL; 80 TL komisyon sonrası aritmetik fark 1.020 TL olur. Bankadaki 23.020 TL artış bu kazanç hesabının yerine geçmez: tahsilat, satılan varlığın maliyetini de içerir ve 10.000 TL başka hesaba taşınmıştır.
1.020 TL, örneğin ekonomik hesabıdır; belirli bir beyannamenin vergi matrahı olarak sunulmuyor. Gelirin hukuki niteliği, maliyetin ve giderlerin hangi yöntemle kabul edileceği ayrıca belirlenir. Birden fazla alış partisi varsa bu örnekteki tek maliyet kolaylığı bulunmaz. Seçilen eşleştirme yöntemini ve dayanağını kaydedin; muhasebe yazılımının varsayılan ayarını Türkiye’deki zorunlu yöntem kabul etmeyin.
Farklı alış partileri ve ay sonunda elde kalan varlıklar için P2P arbitrajında net kâr ve muhasebe kaydı incelemesindeki iki aylık örnek kullanılabilir. Örnek, satılan miktarın maliyetiyle elde kalan USDT’nin maliyetini ayırır; banka bakiyesindeki artışın neden bütünüyle kazanç olmadığını ve ay sonu mutabakatında hangi kayıtların eşleştirileceğini gösterir.
Dosya yeniden açıldığında aynı sonuca ulaşılabilmeli
Çalışma tablosunda her satıra benzersiz bir kayıt numarası verin. Emir numarası, olay zamanı ve saat dilimi, banka referansı, varlık miktarı, alıcı-satıcı bilgisi, teslim kaydı, ilgili alış kaydı ve belge dosyasının adı bu numaraya bağlanmalıdır. Komisyon başka varlıkla ödenmişse o varlığın miktarı ve esas alınan TL değerinin kaynağı ayrıca gösterilir. Sadece “net kazanç” sütununu saklamak, hesabın nasıl yapıldığını sonradan açıklamaya yetmez.
İptal edilmiş kayıt silinmez; iptal ve iade ilk emre bağlanır. Henüz ulaşılmayan bir alış belgesi için “belge bekleniyor” notu düşülür. Düzeltilen kayıtta eski değer, düzeltme tarihi ve nedeni korunur. Banka ekstresi ve platform dışa aktarımı gibi asıl dosyalar ayrı tutulur; açıklamalar çalışma kopyasına yazılır.
Bir uyuşmazlıkta bu mali tablo, kabul edilen P2P emir şartları ve ödeme–teslim delil dosyası ile birlikte okunur. Şirket faaliyetinde aynı kayıtların kim tarafından hazırlanacağı, denetleneceği ve saklanacağı da P2P şirketinin işleyişinde belirlenmelidir.
Eksik alış belgesi, kur ve yabancı platform raporları
Alış belgesi yoksa geçmiş piyasa fiyatı kullanılabilir mi?
Bir tarihteki piyasa fiyatı, kişinin o tarihte gerçekten o bedelden alış yaptığını kanıtlamaz. P2P fiyatı, ödeme yöntemi veya komisyon nedeniyle piyasa ekranından farklı olabilir. Önce platformdan işlem geçmişi, bankadan hareket ve diğer taraftan mevcut işlem belgeleri temin edilmeye çalışılır. Belge bulunamayan tutar, kesin maliyet gibi gösterilmez.
USDT işlemleri doğrudan dolar kuruyla kaydedilebilir mi?
Stabil değer hedefi, bütün alım ve satımların aynı dolar karşılığından gerçekleştiği anlamına gelmez. Gerçek ödeme tutarı, para birimi ve kesintiler saklanmalıdır. Uygulanacak değerleme ve kur yöntemi faaliyetin ve kaydın niteliğine göre belirlenir; tokenın hedef fiyatı işlem belgesinin yerine geçmez.
Platformun vergi raporu Türkiye beyannamesi yerine geçer mi?
“Tax report” dosyası belirli bir ülkeye, para birimine ve maliyet yöntemine göre hazırlanmış olabilir. Örneğin ABD Gelir İdaresi IRS’nin dijital varlık açıklamaları ABD doları değerleri ve ABD vergi kuralları çerçevesindedir. Böyle bir rapor, Türkiye’de beyan edilecek tutar kabul edilmeden önce kullanılan varsayımlar, eksik hesaplar ve mükerrer transferler bakımından kontrol edilmelidir.
Vergi kimlik numarası istenmesi vergi borcu doğduğu anlamına gelir mi?
Hayır. Vergi mukimliği ve işlem bilgilerinin toplanması, belirli gelirin vergilendirilmesinden farklıdır. OECD’nin Kripto Varlık Raporlama Çerçevesi bilgi toplama ve paylaşımına ilişkindir. Kişinin vergi yükümlülüğü, ilgili ülkenin uygulaması ve gelirin niteliği ayrıca belirlenir.
P2P işlemleri Dubai hesabı veya şirketi üzerinden yürütülüyorsa, yabancı vergi numarasının yanında vergi mukimliği ve şirketin fiilî yönetim yeri de değerlendirilir. Dubai P2P kazancının Türkiye ve BAE bakımından vergilendirilmesi, gerçek kişi ile şirketi, serbest bölge koşullarını ve Türkiye’de beyan incelemesini ayırır. Şirket kurulması veya oturum kartı alınması, bütün gelirler için kendiliğinden aynı vergisel sonucu doğurmaz.
Banka, platform ve vergi açıklamaları aynı işlemi doğru anlatmalı
Bankaya kişisel birikim satışı, platforma müşteri için tedarik, vergi bakımından ise karşılıksız transfer olarak anlatılan aynı işlem açıklama sorunu yaratır. Farklı türde işlemler varsa bunlar ayrı gösterilmelidir. Eksik kaydı sonradan kurulmuş bir borç veya bağış açıklamasıyla tamamlamak doğru değildir.
Bankanın belge istemesi vergi tarhı değildir; vergi kaydının bulunması da bütün uyum sorularını cevaplamaz. MASAK transfer kurallarında işlemin amacı ve tarafları, fon kaynağı incelemesinde ise varlığın nasıl edinildiği önem taşır. Aynı olaya ilişkin belgelerin birbiriyle örtüşmesi gerekir.
Beyan gerekip gerekmediği değerlendirilirken işlem dönemi, kişinin vergi mukimliği, yürüttüğü faaliyet ve eksik belgeler birlikte ele alınmalıdır. Hukukçu ile mali müşavirin aynı kayıtlar üzerinden çalışması; gelir türü, maliyet, belge düzeni ve varsa geçmiş dönemler için tutarlı bir sonuca ulaşılmasını sağlar.
Danıştay Ne Diyor? P2P Kripto Kazancının Ticari Kazanç Sayılıp Sayılmayacağına İlişkin Güncel İçtihat
Satış bedeli, maliyet ve müşteri fonunun ayrılması, işlemin vergisel niteliğini belirleyebilmek için de gereklidir. Bu kayıtların tutulması, her P2P kazancının vergiye tabi olduğunu peşinen kabul etmek anlamına gelmez. Kripto alım satımından elde edilen kazancın hangi gelir unsuru kapsamında değerlendirileceği ise verginin kanuniliği ve faaliyetin özellikleri bakımından ayrıca tartışılmaktadır.
Emsal Karar Özeti
Danıştay 3. Daire, E.2022/2868, K.2024/7487, 24.12.2024: Uyuşmazlık, mükellefin e-ticaret, reklam ve yöneticilik faaliyetleriyle birlikte bitcoin/wmz işlemlerinden 2015 yılında elde ettiği ileri sürülen kazançlara ilişkindir. Vergi Mahkemesi diğer faaliyetlerden hesaplanan matrahı hukuka uygun bulmuş; kripto işlemlerine ilişkin gelir kaleminde ise alış-satış kazancının varsayımla hesaplandığını belirterek tarhiyatı azaltmış ve özel usulsüzlük cezasını kaldırmıştır. Danıştay, kripto kazancının vergiye tabi gelir unsurlarından hangisine girdiğine ilişkin kanuni dayanağı ayrıca tartışmış ve idarenin temyiz istemini oyçokluğuyla reddetmiştir. Kararda farklı gerekçelere dayanan iki karşı oy bulunur.
Kararın gerekçesi, Anayasa m.73’te düzenlenen verginin kanuniliği ilkesine dayanır: bir kazancın vergiye tabi tutulabilmesi için önce hangi gelir unsuruna girdiğinin kanunla belirlenmiş olması gerekir. Kripto varlık için böyle bir sınıflandırma yapılmadığından, idarenin “ticari kazançtır” diyerek tek taraflı vergi salması Daire’ye göre hukuka aykırıdır.
Karardaki iki karşı oyun gerekçeleri farklıdır. İlk karşı oy, alt mahkeme kararındaki hukuki gerekçeyi yetersiz bulur. İkinci karşı oy ise faaliyetin GVK m.37 anlamında ticari organizasyon içinde yürütülmesine odaklanır: mükellefin hizmet satın aldığı, ekip çalıştırdığı ve sermaye yoğun faaliyet yürüttüğü olgularından hareketle, kripto işlemlerinin bu organizasyonun parçası olarak incelenmesi gerektiğini savunur. Bu ikinci görüş, çoğunluğun kabul ettiği sonuç gibi sunulamaz.
Bu değerlendirmede kendi varlığını satmak ile ücret karşılığında başkasına kripto tedarik etmek ayrılmalıdır. GİB’in 9 Ağustos 2022 tarihli özelgesi, yurt dışında yaşayan kişi adına Bitcoin tedarik edilmesi karşılığında alınan aracılık ücretine ilişkindir. Özelgede bu hizmet geliri ticari kazanç olarak değerlendirilmiştir; görüşü, düzenli yapılan her kişisel kripto satışının aynı şekilde vergilendirileceği sonucuna genişletmek doğru olmaz. Danıştay kararını değerlendirirken de uyuşmazlıktaki faaliyet ile kişinin kendi işlemleri karşılaştırılmalıdır.
| Faaliyetin Görünümü | Muhtemel Nitelendirme | Dayanak |
|---|---|---|
| Kişinin kendi kripto varlığını satmasından elde ettiği ileri sürülen kazanç | Vergiye tabi gelir unsurunun kanuni dayanağı ve gerçek kazancın hesabı incelenir; karar olayın koşullarıyla birlikte değerlendirilir | Danıştay 3. D., E.2022/2868, K.2024/7487 (çoğunluk gerekçesi) |
| Başkası adına Bitcoin tedariki karşılığında alınan aracılık ücreti | GİB özelgesinde aracılık hizmeti geliri ticari kazanç olarak değerlendirilmiştir | GİB’in 09.08.2022 tarihli, E-38418978-120[37-20/38]-358364 sayılı özelgesi |
| Gerçek kişinin mevcut ticari organizasyonu kapsamında yaptığı ileri sürülen kripto işlemi | Ticari kazanç olarak incelenmesi ikinci karşı oyda savunulmuştur; bu görüş çoğunluğun gerekçesi değildir | Danıştay kararı karşı oy gerekçesi |
Vergi incelemesinde kriptonun kişinin kendi varlığı olup olmadığı, başkasına sunulan bir hizmet bulunup bulunmadığı ve hesaplanan kazancın hangi kayıtlara dayandığı belirlenmelidir. Bu karar, mevcut platformlardaki bütün düzenli P2P işlemlerini karara bağlamaz; 2015 yılına ilişkin somut bir tarhiyatı inceler. Kanunilik gerekçesi ile kazancın varsayımla hesaplanmasına ilişkin itirazlar, yeni uyuşmazlığın olguları ve vergilendirme döneminin mevzuatıyla karşılaştırılmalıdır. Şirket kurma veya şahıs mükellefiyeti tesis ettirme kararı verilirken bu içtihadın hem lehe hem aleyhe yönlerinin birlikte değerlendirilmesi gerekir.
Sık Sorulan Sorular
P2P kripto kazancı hiçbir zaman vergilendirilemez mi?
Hayır. Danıştay’ın 24.12.2024 tarihli kararı, kripto varlığın kendisinin GVK’da tanımlanmamış olmasına dayanan dar bir gerekçeyle somut bir tarhiyatı hukuka aykırı bulmuştur; kararın kendisi bile oyçokluğuyla alınmış ve iki üye karşı oy kullanmıştır. Faaliyet süreklilik arz ediyorsa veya var olan bir ticari organizasyon içinde yürütülüyorsa, ticari kazanç olarak vergilendirilme riski güncel içtihada rağmen devam etmektedir.
Danıştay kararı emsal teşkil eder mi, her olayda uygulanır mı?
Karar tek bir dairenin (3. Daire) somut olaya özgü değerlendirmesidir ve Danıştay içtihadı birleştirme kararı niteliğinde değildir. Farklı dairelerin veya aynı dairenin ileride farklı olgularla karşılaştığında aksi yönde karar vermesi mümkündür.
Vergi incelemesi başlarsa bu karara dayanarak savunma yapılabilir mi?
Evet, karar bir savunma argümanı olarak kullanılabilir; ancak faaliyetin somut niteliği (işlem sıklığı, organizasyon düzeyi, sermaye büyüklüğü) mutlaka ayrı değerlendirilmeli ve mümkünse süreç başlamadan önce bireysel özelge talebiyle netleştirilmelidir.
Av. Ahmet Karaca
İçtihat bölümünün güncelleme tarihi: 12 Eylül 2026
Kararın olayını, çoğunluğun gerekçesini ve iki karşı oyun farkını Danıştay kripto vergi kararı analizinde ayrıntılı inceleyebilirsiniz.
Karar künyeleri ve tam metin bağlantıları
Yukarıda anılan yargı kararlarının künyeleri ve Adalet Bakanlığı içtihat veri tabanındaki tam metin bağlantıları aşağıdadır.
- Danıştay 3. Dairesi, E.2022/2868, K.2024/7487, 24.12.2024 — kripto varlıklar vergi mevzuatında tanımlı olmadığından, elde edilen kazancın hangi gelir unsuru kapsamında değerlendirileceği konusunda yasal dayanak bulunmadığı; oyçokluğu, iki karşı oy. Tam metin
- Danıştay 10. Dairesi, E.2021/3682, K.2025/2775, 28.05.2025 — TCMB Yönetmeliği ödemelerde kullanımı düzenler; kripto varlıkların alım satımına yasak getirilmemiştir. Tam metin
- Danıştay 4. Dairesi, E.2024/4049, K.2025/3497, 29.05.2025 — başvuruya konu işyerinde tespit edilen faaliyet bakımından işyeri açma ve çalışma ruhsatı verilmemesine ilişkin uyuşmazlık. Tam metin
Kararın ayrıntılı analizi için Türkiye’de kripto para vergisi yazımızdaki emsal karar bölümüne, kararların tamamı için içtihat ve emsal karar haritamıza bakabilirsiniz.
P2P komisyonunda KDV ve BSMV nasıl değerlendirilir?
Kripto alım satım kazancının gelir vergisi karşısındaki durumu ile bir hizmet karşılığında alınan ücretin KDV veya BSMV’ye tabi olup olmadığı ayrı sorulardır. Dolaylı vergide de önce hangi hizmetin, kim tarafından ve nerede verildiği belirlenir.
26 Eylül 2025 tarihli özelge hangi hizmet hakkındadır?
GİB’in E-39044742-130[Özelge]-1219373 sayılı özelgesi, Kripto Varlık Merkezi Kayıt Sistemi (KVMKS) üzerinden verilen kayıt ve bakiye karşılaştırma hizmetlerine ilişkindir. Başvuruda, hizmet sağlayıcıların işlem ve bakiyelerinin kaydedilmesi, platform ve saklama kuruluşu bakiyelerinin karşılaştırılması ve yatırımcıların e-Yatırımcı üzerinden bakiyelerini izlemesi anlatılır.
İdare, başvurudaki hizmetleri 6802 sayılı Kanun’un 28. maddesinin ikinci fıkrası kapsamında görmemiş; bunların ücret ve komisyonlarını BSMV dışında değerlendirmiştir. Aynı hizmetlerin KDV’ye tabi olduğu ve hizmet bedelleri üzerinden KDV hesaplanması gerektiği belirtilmiştir. KDV Kanunu m.17/4-e’deki BSMV istisnası bu olayda uygulanmamıştır.
Özelge, bütün P2P satışları veya bütün P2P komisyonları için verilmiş genel bir karar değildir. KVMKS hizmetiyle P2P’de kripto tedarik etmek, kendi varlığını satmak veya alıcı ile satıcıyı buluşturmak aynı faaliyet değildir. Ayrıca bu metinden, değer veya hak ifade eden her kripto varlığın diğer bütün mevzuat bakımından aynı hukuki sınıfa girdiği sonucu çıkarılamaz.
Komisyonlu iş modeli için pratik sonuç
Türkiye’de ticari faaliyet kapsamında verilen bir tedarik veya aracılık hizmetinde KDV Kanunu m.1/1, hizmetin yeri, bedeli ve uygulanabilecek istisnalar incelenir. Sözleşmede “komisyon” yazması tek başına yeterli değildir; karşılığında yapılan iş ve ücretin kimden alındığı kayıtlardan anlaşılmalıdır. Hizmetin Türkiye’de yapılması veya Türkiye’de kullanılması ile yurt dışındaki müşteriye verilen hizmette yurt dışında faydalanma koşulu ayrı değerlendirilir. Müşterinin yabancı olması tek başına hizmet ihracı istisnası sağlamaz.
Kendi USDT’sini satan kişinin alış-satış farkı ile müşterisi için kripto alan kişinin hizmet ücreti de ayrılmalıdır. KVMKS özelgesi, P2P’de satılan kripto varlığın kendisi için KDV matrahının satış bedeli mi yoksa fiyat farkı mı olacağını çözmez. 2026’daki tekliften kriptoya ilişkin vergi ve istisna hükümlerinin çıkarılması da tek başına yürürlükte bir matrah veya vergi yükümlülüğü yaratmaz. P2P arbitrajının maliyet ve muhasebe kayıtları, satış işlemiyle hizmet ücretini bu nedenle ayrı izler.
Gelir vergisi ve özelge talebiyle ilişkisi
KVMKS özelgesi, yukarıda incelenen Danıştay 3. Dairesinin E.2022/2868, K.2024/7487 sayılı kararındaki gelir vergisi uyuşmazlığını karara bağlamaz. Vergi türleri kadar olaylar da farklıdır: bir tarafta merkezi kayıt hizmetinin bedeli, diğer tarafta somut tarhiyata konu kazancın niteliği ve hesabı vardır. Bu iki metinden bütün kripto hizmetleri için “KDV kesin, gelir vergisi belirsiz” şeklinde bir sonuç çıkarılamaz.
İş modelinde tereddüt varsa VUK m.413 kapsamında kendi faaliyetini, taraflarını, para akışını ve ücretini açıklayarak özelge istenebilir. Bu bir başvuru imkânıdır; her P2P faaliyeti için zorunlu ön izin değildir. VUK m.369’daki koşullar sağlandığında, mükellefin kendisine verilen yazılı izahata uygun işlemleri için ceza ve gecikme faizi koruması gündeme gelir. Başkasına verilmiş özelgeyi internette okuyup benzer şekilde işlem yapmak aynı korumayı kendiliğinden sağlamaz. Koruma, şartları oluşan vergi aslını da ortadan kaldırmaz.
Özelgenin tam metni · Danıştay 3. Dairesi kararı
Kripto uyuşmazlıklarına ilişkin kararların künyeleri ve tam metin bağlantıları içtihat ve emsal karar haritamızda bir arada yer almaktadır.
İlgili çalışma alanı: Kripto Varlıkların Vergilendirilmesi — Kripto yatırımcıları, kurumsal kripto varlık sahipleri ve vergi incelemesine muhatap olan mükellefler.