
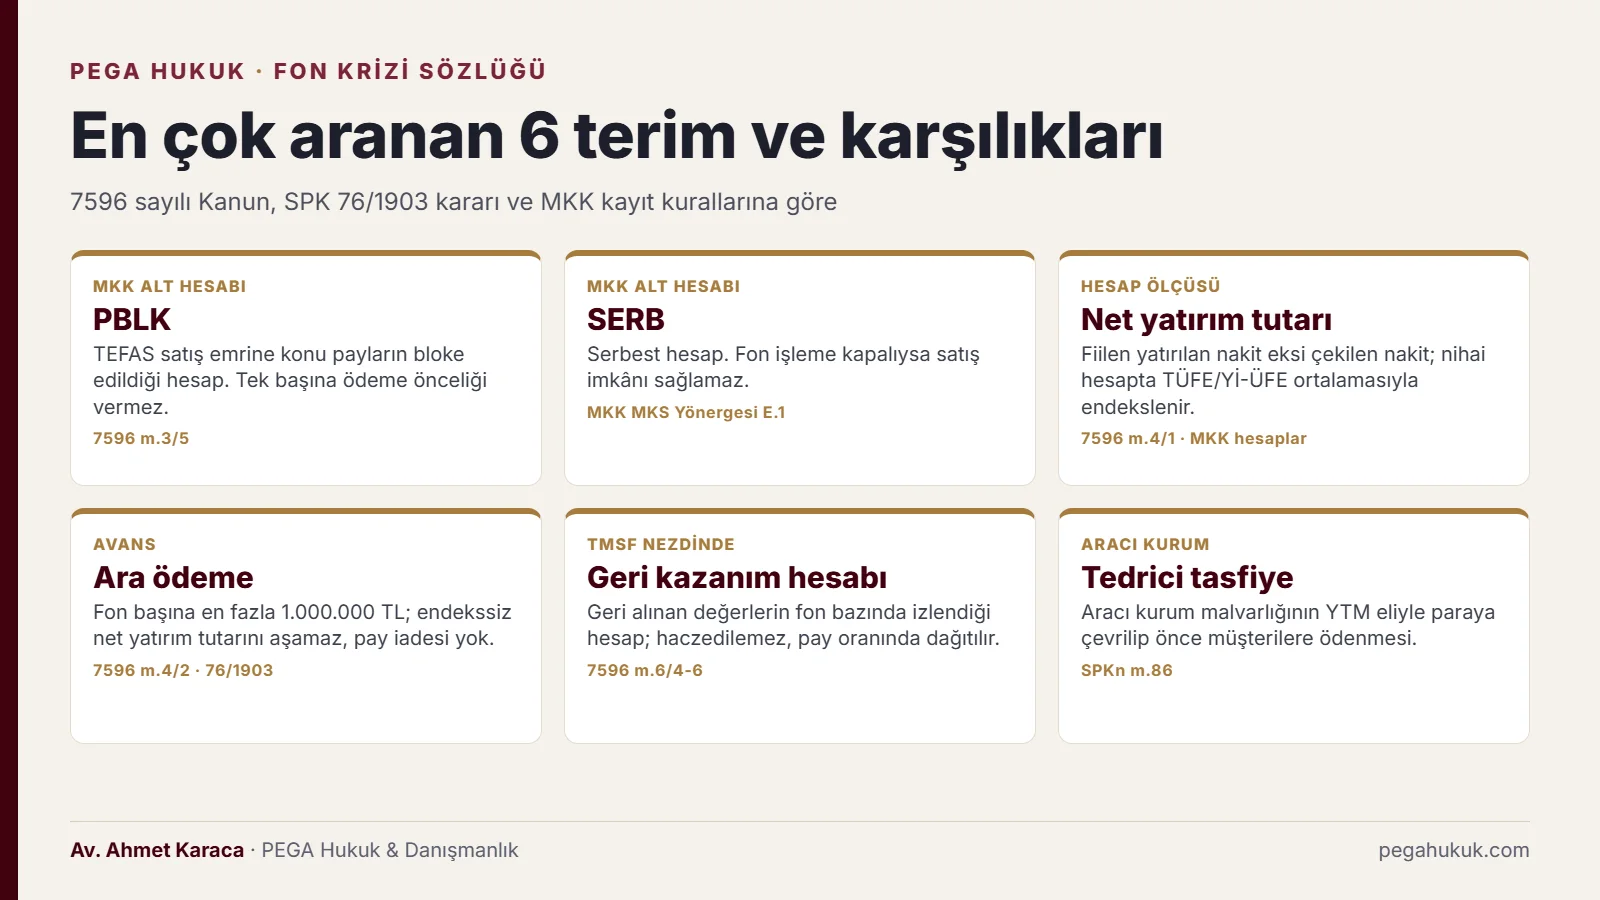
Fon krizi sözlüğü, 2026 tasfiye sürecinde yatırımcının karşılaştığı 90 terimi, kanun maddesi ve SPK kararı göstererek tek cümlelik, alıntılanabilir tanımlarla açıklar. Her tanım ilgili rehbere bağlanır; terimler harf sırasıyla ve tasfiye sürecindeki yerleriyle birlikte verilir.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- PBLK, MKK’nın TEFAS İşlem Blokaj Alt Hesabıdır; tek başına ödeme önceliği sağlamaz.
- Net yatırım tutarı, fiilî nakit girişlerinden çıkışların ilk giren ilk çıkar esasıyla düşülmesiyle MKK’ca hesaplanır (7596 m.4/1).
- Ara ödeme fon başına en fazla 1.000.000 TL’dir ve endekssiz net yatırım tutarını aşamaz (m.4/2).
- Geri kazanım hesabı TMSF’nin malvarlığından ayrıdır, kamu alacağı için bile haczedilemez (m.6/4-5).
- Tedrici tasfiye aracı kurumlar içindir ve YTM tarafından yürütülür (SPKn m.86); fon tasfiyesinden farklıdır.
- YTM, piyasadaki fiyat hareketlerinden doğan zararı karşılamaz (SPKn m.84/2).
e-YATIRIMCI ekranınızdaki kodların ve ödeme hesabınızın hukuki karşılığını birlikte inceleyelim:
Fon krizinde en çok aranan 8 terim ne anlama geliyor?
Fon krizinde en çok aranan terimler, MKK kaydında görülen PBLK ve SERB kodları ile 7596 sayılı Kanun’un ödeme kavramlarıdır: fon tasfiyesi, net yatırım tutarı, ara ödeme, nihai ödeme, geri kazanım hesabı ve tedrici tasfiye. Aşağıdaki tablo her terimi tek cümleyle ve dayanağıyla verir. Ayrıntılı tanım, ilgili rehber bağlantısıyla birlikte sözlüğün harf bölümlerinde yer alır.
| Terim | Kısa tanım | Dayanak |
|---|---|---|
| PBLK | MKK’daki TEFAS İşlem Blokaj Alt Hesabı. TEFAS’a iletilen satış talimatına konu payların bloke edildiği yerdir; tek başına ödeme önceliği sağlamaz. | MKK MKS Yönergesi E.1; 7596 m.3/5 |
| SERB | MKK’daki serbest alt hesap. Kayıt işlemlere açıktır; fon işleme kapalıysa satış imkânı vermez. | MKK MKS Yönergesi E.1 |
| Fon tasfiyesi | Fon varlıklarının nakde çevrilip tasfiye bakiyesinin yalnız katılma payı sahiplerine, payları oranında dağıtılması. | III-52.1 m.28; SPKn m.53/3 |
| Net yatırım tutarı | Fona fiilen yatırılan nakitten fiilen çekilen nakdin, endekslenerek ve ilk giren ilk çıkar esasıyla düşülmesiyle MKK’nın hesapladığı tutar. | 7596 m.4/1 |
| Ara ödeme | Nihai haktan mahsup edilmek üzere fon başına en fazla 1.000.000 TL olarak yapılan, payları geri almayan ödeme. | 7596 m.4/2-3; SPK 76/1903 |
| Nihai ödeme | Tasfiye sonundaki son dağıtım. Önceki ödemeler mahsup edilir, katılma payları bu aşamada iade alınır. | 7596 m.4/3, 4/5; 76/1903 m.10 |
| Geri kazanım hesabı | Kanun kapsamında tahsil veya iade edilen tutarlar ile isteğe bağlı ve genel hisse iade hesaplarına yatanların TMSF nezdinde, her fon için ayrı alt hesapta izlendiği, haczedilemeyen özel hesap. | 7596 m.2/1-ç, m.6/4-6 |
| Tedrici tasfiye | Yükümlülüğünü yerine getiremeyen aracı kurumun malvarlığının YTM eliyle paraya çevrilip önce müşteri alacaklarına dağıtılması. | SPKn m.86 |
Bu terimler tasfiye sürecinde hangi sırayla karşınıza çıkar?
Bir fon yatırımcısı bu terimlerle sırasıyla tasfiye kararı, mutabakat, net yatırım tutarı, ara ödeme, varlıkların nakde çevrilmesi, nihai ödeme ve geri kazanım aşamalarında karşılaşır. Tera, Pusula ve Atlas fonlarında bu sıra 7596 sayılı Kanun ve SPK’nın 76/1903 sayılı kararıyla işler. A1 Capital, Bulls, Pardus ve Hedef fonlarında ise SPK’nın 64/1770 sayılı kararındaki olağan tasfiye esasları uygulanır; 27.10.2026’da tasfiyesi süren Hedef fonlarına ara ödeme dışındaki Kanun hükümleri (PBLK, geri kazanım, sorumluluk) yine uygulanır.
1 · 17.09.2026
Tasfiye kararı ve TEFAS’ın kapanması
SPK 2026/60 ve 2026/61 bültenleri. SPK’nın 28.09.2026 duyurusuna göre 17 Eylül’de verilen talimatlar iptal edildi; 16 Eylül ve öncesinde iletilip gerçekleşmeyenlerin payları PBLK’de kaldı.
2 · MKK ve tasfiye bankası
Fon pay sahipliğinin tespiti
MKK kayıtları ile tasfiye ile görevli kuruluş kayıtları eşleştirilir (7596 m.3/5).
3 · MKK
Net yatırım tutarı
Nakit girişleri ve çıkışları, TÜFE ile Yİ-ÜFE ortalamasıyla ve ilk giren ilk çıkar esasıyla (7596 m.4/1).
4 · Tasfiye bankası
Ara ödeme
Fon başına en fazla 1.000.000 TL, endekssiz net yatırım tutarıyla sınırlı, para piyasası fonlarından başlayarak (m.4/2; 76/1903).
5 · Tasfiye bankası
Dağıtılabilir nakit ve nihai ödeme
Varlıklar nakde çevrilir; önceki ödemeler mahsup edilir, paylar iade alınır (m.3/2-3, m.4/5).
6 · SPK, TMSF, YTM
Geri kazanım hesabı
SPK sorumluları ve tutarları belirler, TMSF 6183 sayılı Kanunla tahsil eder; el koyma ve müsadere değerleri fona veya bu hesaba gider; tasfiye bitmişse YTM pay oranında dağıtır (m.5-6).
Rakamla başlayanlar: 6183 takibi ve 7596 sayılı Kanun
6183 sayılı Kanun takibi (TMSF takibi)
6183 sayılı Kanun takibi, fonu zarara uğratan kişilere karşı kamu alacaklarının tahsil usulünün TMSF tarafından işletilmesidir. SPK’nın sorumluları ve tutarları bildirmesi üzerine TMSF takip başlatır; 5411 sayılı Bankacılık Kanunu’nun 132, 134, 136, 138, 140 ve geçici 27. maddelerini de uygulayabilir; bu kapsamda açılacak davalarda İstanbul idare mahkemeleri yetkilidir (7596 m.5/3-4). Yatırımcı bu takibin tarafı değildir; tahsilat geri kazanım hesabına girer. Kurumun yetkileri için TMSF rehberine bakılabilir.
7596 sayılı Kanun (fon kanunu)
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, SPK’nın 17 Eylül 2026 kararlarıyla tasfiyesine karar verilen ve yayım tarihinde tasfiyesi tamamlanmamış fonların tasfiyesini, ödemelerini ve geri kazanımı düzenleyen özel kanundur. 27.10.2026 tarihli ve 33413 sayılı Resmî Gazete’de yayımlandı, 17.09.2026’dan geçerli olmak üzere yürürlüğe girdi (m.8). Diğer fonlar için genel bir tasfiye rejimi kurmaz (m.1/2). Madde madde inceleme fon kanunu rehberinde, yürürlük sonrası yapılacaklar 7596 yürürlük yazısında.
A: Alt hesap, ara ödeme, arabuluculuk, aracı kurum, ayni ödeme
Alt hesap (MKK alt hesap kodları)
Alt hesap, MKK’daki yatırımcı hesabının içinde kıymetin hangi amaçla tutulduğunu gösteren bölümdür. MKK’nın 30.09.2026 tarihli MKS İş ve Bilişim Uygulama İlke ve Kuralları Yönergesi bu alt hesapları yatırımcı hesabıyla birlikte otomatik açılan hesaplar olarak sayar. Fon yatırımcısının e-YATIRIMCI ekranında en sık gördüğü kodlar şunlardır:
| Kod | Yönergedeki adı | Kaydın anlamı |
|---|---|---|
| SERB | Serbest Hesap | Tüm işlemlere açık bakiye |
| PBLK | TEFAS İşlem Blokaj Althesabı | TEFAS’ta alım satımı yapılan fonların bloke edildiği hesap |
| YBLK | Yatırımcı Blokajı Hesabı | Yatırımcının kıymet hareketini önlemek için koyduğu blokaj |
| HACZ | Haciz Hesabı | Haczedilen kıymetlerin aktarılıp bloke edilmesi |
| RHNV | Rehin Verilen Kıymetler Hesabı | Rehin konusu kıymetin rehin veren hesabında bloke tutulması |
| TAVB | Takas Amaçlı Virman Blokajı Alt Hesabı | Satılan kıymetin takas süresine kadar bloke tutulması |
| FBLK | BYF Blokaj Althesabı | Borsa yatırım fonunda oluşturma ve bozma işlemi blokesi |
Kod, kaydın teknik konumunu gösterir; satışın tamamlandığını veya tasfiyedeki sırayı tek başına ispatlamaz. Kayıt zincirinin nasıl okunacağı MKK’da PBLK ve SERB incelemesinde anlatılıyor.
Ara ödeme
Ara ödeme, 7596 sayılı Kanun kapsamındaki fonlarda tasfiye sonunda hak kazanılacak tutardan mahsup edilmek üzere yapılan ve katılma paylarını geri almayan ödemedir. Fon başına endeksleme uygulanmamış net yatırım tutarını ve 1.000.000 TL’yi aşamaz; para piyasası fonları dışında hesaptaki payların ödeme hesabından önceki gün sonu değeri de üst sınırdır (m.4/2). SPK’nın 76/1903 sayılı kararı, ödemeye unvanında “para piyasası” geçen fonlardan başlanmasını öngörür. Güncel ödeme aşamaları ödeme ve hak sahipliği sayfasında izlenebilir.
Arabuluculuk (dava şartı)
Arabuluculuk, ticari davalarda konusu bir miktar para olan alacak ve tazminat talepleri için dava açmadan önce başvurulması zorunlu uzlaştırma yoludur (TTK m.5/A). Banka, aracı kurum veya portföy yönetim şirketine karşı asliye ticaret mahkemesinde açılacak tazminat davasından önce aranır; arabulucu başvuruyu altı hafta içinde sonuçlandırır, zorunlu hâllerde süre en fazla iki hafta uzar. İdari yargıdaki tam yargı davasında bu şart yoktur. Görev ayrımı için görevli mahkeme rehberine bakılabilir.
Aracı kurum
Aracı kurum, emir iletimi, emir gerçekleştirme, kendi hesabına alım satım ve halka arza aracılık faaliyetlerinde bulunmak üzere SPK’ca yetkilendirilen yatırım kuruluşudur (SPKn m.3/1-a, m.37). Fon krizinde Tera Yatırım’ın tüm izinleri iptal edilip tedrici tasfiyesine karar verildi (SPK 2026/77); Alnus, Bulls ve Pusula Yatırım’ın faaliyetleri SPKn m.97 uyarınca durduruldu (SPK 2026/72). Müşteri varlıklarının durumu aracı kurum batarsa ne olur yazısında.
Ayni ödeme (ayni tasfiye)
Ayni ödeme, tasfiye bakiyesinin nakit yerine fon portföyündeki sermaye piyasası araçlarının pay sahiplerinin hesaplarına aktarılmasıyla dağıtılmasıdır. İletişim Başkanlığının 13.10.2026 tarihli Beşinci Fon Koordinasyon Kurulu açıklaması, A1 Capital, Bulls ve Pardus fonlarındaki tasfiyeyi “ayni ve nakdi tasfiye” olarak nitelendirdi; ayni kısmın hangi kıymetlerden oluştuğu resmî açıklamalarda belirtilmedi. Hangi kıymetin hangi tarihli değerle aktarıldığı, fon bazındaki tasfiye hesabı ve ödeme dekontuyla kontrol edilir.
B: Bağımsız denetim, bilgi suistimali, bireysel başvuru, birim pay değeri
Bağımsız denetim
Bağımsız denetim, fonun finansal tablolarının SPK listesindeki bir denetim kuruluşunca Türkiye Denetim Standartlarına göre incelenip rapora bağlanmasıdır (SPKn m.14/3; fonlar m.3/1-h uyarınca ihraççıdır). Kamuyu aydınlatma belgelerine dayanak rapor hazırlayan denetçi, rapordaki yanlış, yanıltıcı veya eksik bilgiden SPKn m.32/2 çerçevesinde sorumludur. Denetçiye karşı yol bağımsız denetim şirketinin sorumluluğu yazısında.
Bilgi suistimali
Bilgi suistimali, henüz kamuya duyurulmamış ve fiyatı etkileyebilecek bir bilgiye dayanarak emir verip kendine veya başkasına menfaat sağlamaktır; SPKn m.106’ya göre üç yıldan beş yıla kadar hapis veya adli para cezası gerektirir. Bu fiile tasfiye fonlarıyla birlikte karıştığı SPK’ca tespit edilenlere tasfiye ve geri kazanım hesabından ödeme yapılmaz (7596 m.3/6). Delil sorunu SPKn 106 incelemesinde.
Bireysel başvuru (Anayasa Mahkemesi)
Bireysel başvuru, kamu gücünün Anayasa ve AİHS kapsamındaki bir hakkı ihlal ettiği iddiasıyla Anayasa Mahkemesine yapılan başvurudur (Anayasa m.148; 6216 sayılı Kanun m.45). Olağan yollar tüketildikten sonra 30 gün içinde yapılır (6216 m.47/5); yasama işlemlerine karşı doğrudan bireysel başvuru yapılamaz (m.45/3). 7596 sayılı Kanun’a yönelik anayasal itiraz bireysel düzeyde, kanunun uygulandığı somut işlem ve dava üzerinden ileri sürülür. Şartlar fon mağdurlarının AYM başvurusu rehberinde.
Birim pay değeri (birim pay fiyatı)
Birim pay değeri, fon toplam değerinin katılma payı sayısına bölünmesiyle bulunan ve alım satıma esas olan fiyattır (III-52.1 m.14/2-3). Para piyasası fonlarında emirler son ilan edilen fiyattan, diğer fonlarda emirden sonraki ilk hesaplanan fiyattan gerçekleşir (m.14/5). Fon kanununda karşılaştırmaya esas fiyat, tasfiye kararından bir önceki gün sonu fiyatıdır (m.4/1).
D: Dağıtıcı, dağıtılabilir nakit, değişken fon
Dağıtıcı (dağıtım kuruluşu)
Dağıtıcı, fon katılma paylarını kendi müşterisine satan banka, aracı kurum veya portföy yönetim şirketidir. SPK’nın Yatırım Fonlarına İlişkin Rehberi’ne göre TEFAS’ta satışı yapan dağıtım kuruluşu fon yönetim ücretinin %35’ini, aktif pazarlama anlaşması varsa azami %65’ini komisyon olarak alır (Rehber 6.8/e). Serbest fon satışında yatırımcının nitelikli olduğunu gösteren belgeleri temin etmek dağıtıcının yükümlülüğüdür (III-52.1 m.25/4). Sorumluluk bankanın önerisiyle fon satışı yazısında.
Dağıtılabilir nakit
Dağıtılabilir nakit, fon varlıklarının nakde çevrilmesiyle elde edilen ve fonun yönetimi ile tasfiyesi için yapılan zorunlu giderler düşüldükten sonra pay sahiplerine dağıtılabilecek tutardır (7596 m.3/3, m.4/1). Bu nakit, tasfiye kararından önceki gün fiyatıyla hesaplanan toplam hakkı karşılıyorsa ara ödeme yerine nihai ödeme yapılır; karşılamıyorsa net yatırım tutarı esas alınır (76/1903 m.5).
Değişken fon
Değişken fon, portföy sınırlamaları itibarıyla borçlanma araçları, hisse senedi, kıymetli maden, fon sepeti, para piyasası veya katılım fonu türlerinden hiçbirine girmeyen fondur (III-52.1 m.6/1-ç). Portföyü izahnamedeki yatırım stratejisiyle sınırlıdır; bu nedenle risk düzeyi aynı türdeki fonlar arasında bile belirgin biçimde değişebilir.
E: e-YATIRIMCI, el koyma, endeksleme, etkin pişmanlık
e-YATIRIMCI
e-YATIRIMCI, MKK’nın yatırımcının adına açılmış tüm yatırım hesaplarını, alt hesap kodlarını ve hareketlerini gösteren bilgi platformudur; MKK sicil şifresi veya e-Devlet şifresiyle girilir. Fon krizinde PBLK, SERB ve bakiye değişiklikleri buradan izlenir. Ekran görüntüsü delil başlangıcıdır; emir ve iletim kayıtlarıyla birlikte değerlendirilir.
El koyma (CMK 128)
El koyma, suçtan elde edildiğine dair somut delillere dayanan kuvvetli şüphe bulunan malvarlığına soruşturma veya kovuşturma sırasında hâkim kararıyla el konulmasıdır (CMK m.128/1). 7596 m.6/1’e göre SPK’nın suç duyurularına dayanak raporları bu maddedeki rapor sayılır; el konulan para ve araçlar kişiye değil, CMK m.131 uyarınca ilgili fona veya geri kazanım hesabına iade edilir. Kavram farkları bloke, haciz ve el koyma sözlüğünde.
Endeksleme (TÜFE ile Yİ-ÜFE ortalaması)
Endeksleme, net yatırım tutarı hesabında her nakit giriş ve çıkışının, işlem gününden tasfiye tarihine kadar TÜİK’in açıkladığı TÜFE ile Yİ-ÜFE değişim oranlarının aritmetik ortalaması kadar güncellenmesidir (7596 m.4/1). Güncelleme kıstelyevm usulüyle, yani gün esasına göre yapılır. Ara ödemede endeksleme uygulanmaz (m.4/2); endeksli tutar nihai dağıtımın ölçüsüdür.
Etkin pişmanlık (piyasa dolandırıcılığında)
Etkin pişmanlık, SPKn m.107/1’deki işlem bazlı piyasa dolandırıcılığını işleyen kişinin, elde ettiği menfaatin iki katı kadar ve en az 500.000 TL’yi Hazine’ye ödemesi hâlinde cezasının kaldırılması veya indirilmesidir (SPKn m.107/3). Soruşturmadan önce ödemede ceza verilmez, soruşturmada yarı, kovuşturmada üçte bir indirim yapılır. Bu ödeme Hazine’ye gider; mağdurun zararıyla ilişkisi etkin pişmanlık ve mağdur tazmini yazısında.
F: Faaliyet durdurma, FIFO, fon ve ilgili kurullar
Faaliyet durdurma (SPKn 97)
Faaliyet durdurma, sermaye yeterliliğini sağlayamayan veya nakit ödeme ve teslim yükümlülüğünü yerine getiremeyen sermaye piyasası kurumunun faaliyetlerinin SPK kararıyla geçici olarak durdurulmasıdır (SPKn m.97/1). Durdurma süresince kurumun malvarlığı devredilemez, haczedilemez; mevcut hacizler, ihtiyati tedbirler ve icra takipleri kendiliğinden durur (m.97/3). Tera Portföy ve Pusula Portföy (SPK 2026/75) ile Alnus, Bulls ve Pusula Yatırım (SPK 2026/72) bu kapsamdadır.
FIFO (ilk giren ilk çıkar)
FIFO, fondan yapılan her nakit çıkışının, yatırımcının en eski tarihli nakit girişinden düşülmesi kuralıdır; 7596 sayılı Kanun net yatırım tutarını bu esasla hesaplatır (m.4/1). Endeksleme giriş tarihine bağlı olduğundan, hangi girişin önce kapandığı sonuç tutarı değiştirir. Hesap itirazı net yatırım tutarı ve hesap itirazı rehberinde.
Finansal İstikrar Komitesi (FİK)
Finansal İstikrar Komitesi, Hazine ve Maliye Bakanı başkanlığında toplanan ve finansal sistemi ilgilendiren riskleri değerlendiren üst düzey kuruldur. SPK’nın 18.09.2026 açıklamasına göre FİK, 2 Aralık 2025 toplantısında fonlar aracılığıyla oluşan olağandışı fiyat hareketlerini gündeme aldı ve SPK’ya makroihtiyati tedbir tavsiyesinde bulundu. Bu tarih, SPK’ya karşı açılacak tam yargı davalarında “riskin bilindiği an” tartışmasının başlangıç noktalarından biridir.
Fon (yatırım fonu)
Yatırım fonu, tasarruf sahiplerinden katılma payı karşılığında toplanan parayla, onlar hesabına inançlı mülkiyet esaslarına göre portföy işletmek üzere portföy yönetim şirketince içtüzükle kurulan ve tüzel kişiliği bulunmayan malvarlığıdır (SPKn m.52/1). Tüzel kişilik yalnız sicil işlemleriyle sınırlı olarak tanınır (m.52/5). Fonun hukuki sorumluluğu bu nedenle kurucuya ve yöneticiye yönelir.
Fon içtüzüğü
Fon içtüzüğü, fonun yapısını, yatırım sınırlarını ve kurucu ile saklayıcının görevlerini düzenleyen ve SPK onayından geçen temel belgedir (SPKn m.52/1-2; III-52.1 m.3’te “şemsiye fon içtüzüğü”). Kurucunun içtüzüğe aykırı varlık alımı, hem sorumluluk davasında hem de SPK’nın tedbir yetkisinde dayanak olarak kullanılır (SPKn m.96/1).
Fon Koordinasyon Kurulu
Fon Koordinasyon Kurulu, tasfiye sürecinin genel koordinasyonu için Cumhurbaşkanı Yardımcısı başkanlığında oluşturulan kuruldur (İletişim Başkanlığı açıklaması, 29.09.2026). Aynı açıklamaya göre Devlet Denetleme Kurulu da yatırım fonu işlemlerini kapsayan inceleme başlattı. Kurulun açıklamaları ödeme takvimine ilişkin bilgi verir; bireysel hak sahipliğini belirleyen işlem değildir.
Fon malvarlığının ayrılığı
Fon malvarlığının ayrılığı, fon varlıklarının portföy yönetim şirketinin ve saklayıcının malvarlığından ayrı tutulması ilkesidir (SPKn m.53/1). Fon malvarlığı, kamu alacakları için bile haczedilemez, ihtiyati tedbire konu olamaz ve kurucunun iflas masasına girmez (m.53/2); tasfiyede yalnız katılma payı sahiplerine ödeme yapılabilir (m.53/3).
Fon pay sahibi
Fon pay sahibi, MKK ve tasfiye ile görevli kuruluş kayıtlarının mutabakatı sonucunda ilgili fonun tasfiye bakiyesinden ödeme alma hakkı bulunduğu tespit edilen katılma payı sahibidir (7596 m.2/1-c). 17.09.2026 ve öncesinde TEFAS’a iletilip gerçekleşmeyen talimatlar nedeniyle payları bloke olanlar da bu sıfatla tasfiyeye tabidir (m.3/5).
Fon toplam değeri
Fon toplam değeri, portföydeki varlıkların SPK düzenlemelerine göre değerlenmesiyle bulunan portföy değerine diğer varlık ve alacakların eklenip borçların düşülmesiyle ulaşılan değerdir (III-52.1 m.3/1-g). Birim pay değerinin payıdır; değerleme hatası doğrudan pay fiyatına yansır.
G: Genel hisse iade hesabı, geri kazanım hesabı, güveni kötüye kullanma
Genel hisse iade hesabı
Genel hisse iade hesabı, tasfiye fonlarının portföyündeki ve SPK’ca piyasa bozucu eylem, bilgi suistimali veya piyasa dolandırıcılığına konu edilen paylardan kazanç elde edenlerin, enflasyon üzerindeki getirilerini isteğe bağlı iade edebildiği hesaptır (7596 m.4/4). SPK, hesabı 01.10.2026’da Birleşik Fon Bankası nezdinde TMSF adına açtı. Hesaptaki tutarlar önce karşılama oranı en düşük para piyasası fonlarının ara ödemelerine aktarılır (76/1903 m.11).
Geri kazanım hesabı
Geri kazanım hesabı, 7596 sayılı Kanun kapsamında tahsil veya iade edilen tutarların TMSF nezdinde, TMSF’nin kendi malvarlığından ayrı ve her fon için ayrı alt hesapta izlendiği özel hesaptır (m.2/1-ç, m.6/4). Hesaptaki para yalnız ilgili fonun tasfiyesi ve pay sahiplerine ödeme için kullanılır; kamu alacağı için bile haczedilemez, tedbir veya ihtiyati haciz konulamaz (m.6/5). Tasfiye sürerken tasfiye kuruluşuna, tasfiye bitmişse YTM aracılığıyla katılma payı oranında dağıtılır (m.6/6); “ilk başvurana öncelik” yoktur.
Güveni kötüye kullanma (SPKn 110)
Sermaye piyasasında güveni kötüye kullanma, yatırım kuruluşuna emanet edilen nakit ve araçların kendi veya başkası menfaatine kullanılması ya da kolektif yatırım kuruluşlarının ilişkili taraflarla emsale aykırı işlemlerle malvarlığının azaltılmasıdır (SPKn m.110/1). Bu nitelikli hâlde TCK m.155/2’ye göre verilecek ceza üç yıldan az olamaz. Kayıtları bozma veya yok etme ayrıca iki yıldan beş yıla kadar hapis gerektirir (m.110/2). Suç tipleri SPK Kanunu suçları rehberinde.
H: Hisse senedi yoğun fon, hizmet kusuru
Hisse senedi yoğun fon
Hisse senedi yoğun fon, portföy değerinin en az %80’i devamlı olarak Borsa İstanbul’da işlem gören ihraççı paylarından (menkul kıymet yatırım ortaklığı payları hariç) oluşan ve hisse senedi veya serbest şemsiye fona bağlı fondur (III-52.1 m.6/2). Tasfiye listesindeki fonların büyük bölümü bu niteliktedir. Para piyasası fonu olmadıkları için ara ödemede payların ödeme hesabından önceki gün sonu değeri bu fonlarda da üst sınırdır (7596 m.4/2).
Hizmet kusuru
Hizmet kusuru, idarenin kanunla verilen görevi hiç, geç veya kötü yerine getirmesidir ve tam yargı davasında idarenin sorumluluğunun temel dayanağıdır (Anayasa m.125/son: “İdare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür.”). Anayasa Mahkemesi, İmar Bankası başvurularında mali piyasaların denetimindeki aksaklıkta kamu sorumluluğunun açık olduğunu belirtti (Abdullah Yönetci, B. No: 2013/6827, § 46); aynı kararda başvurucunun mülkiyet şikâyeti, 5667 sayılı Kanunla yapılan ödeme mağduriyetini giderdiği için kabul edilemez bulundu. Zararla kusur arasındaki illiyet ayrıca ispat edilir; ispat yöntemi SPK hizmet kusuru yazısında.
İ: İbra, idareye başvuru, ihtirazi kayıt, ihtiyati haciz, iptal davası
İbra
İbra, alacaklının borçluyu borçtan tamamen veya kısmen kurtaran sözleşmesidir ve şekle bağlı değildir (TBK m.132). Fon kanunu ara ödeme için ibra şartı koymaz; ödemeyle birlikte imzaya sunulan bir metin varsa kapsamı ayrıca okunmalıdır.
İdareye başvuru (İYUK 13)
İdareye başvuru, idari eylemden doğan zarar için tam yargı davası açmadan önce zararın ilgili idareden istenmesidir. Başvuru, eylemin öğrenildiği tarihten itibaren bir yıl ve her hâlde eylem tarihinden itibaren beş yıl içinde yapılır; 30 gün içinde cevap verilmezse istek reddedilmiş sayılır ve dava süresi işlemeye başlar (İYUK m.13/1). Süre takvimi SPK’ya tam yargı davası ve süreler rehberinde.
İhtirazi kayıt (çekince)
İhtirazi kayıt, bir ödemeyi kabul ederken bunun kalan alacaktan, faizden veya diğer haklardan vazgeçme anlamına gelmediğini yazılı olarak bildirmektir. Asıl borç ifa edilince işlemiş faiz, sözleşmeyle veya ifa anına kadar yapılan bir bildirimle saklı tutulmuşsa ya da durum ve koşullardan saklı tutulduğu anlaşılıyorsa istenebilir (TBK m.131). Uygulaması tasfiye ödemesinde ibra ve ihtirazi kayıt yazısında.
İhtiyati haciz
İhtiyati haciz, para alacağının ileride tahsilini güvenceye almak için borçlunun mallarının dava veya takipten önce ya da sırasında mahkeme kararıyla haczedilmesidir (İİK m.257). Fon malvarlığı (SPKn m.53/2), geri kazanım hesabı (7596 m.6/5) ve faaliyeti geçici durdurulan kurumların malvarlığı (durdurma süresince, SPKn m.97/3) üzerinde uygulanamaz; bu nedenle pratikte sorumlu gerçek kişiler ve ilişkili şirketler hedeflenir. Ayrıntı fon yöneticilerinin mallarına ihtiyati haciz yazısında.
İhtiyati tedbir
İhtiyati tedbir, mevcut durumdaki bir değişiklik nedeniyle hakkın elde edilmesinin önemli ölçüde zorlaşacağı veya imkânsızlaşacağı endişesiyle uyuşmazlık konusu mal veya hak hakkında verilen geçici korumadır (HMK m.389/1). Talep eden, tedbir sebebini ve türünü göstermek ve esas yönünden haklılığını yaklaşık olarak ispat etmek zorundadır (m.390/3).
İptal davası
İptal davası, idari işlemin yetki, şekil, sebep, konu veya maksat yönünden hukuka aykırılığı nedeniyle kaldırılması için menfaati ihlal edilenlerce açılan davadır (İYUK m.2/1-a). SPK kararlarına karşı idare mahkemelerinde açılır (SPKn m.134); Kurulun merkezi taşınma tamamlanıncaya kadar Ankara olduğundan (SPKn geçici m.7/5) yetkili mahkeme kural olarak Ankara idare mahkemesidir (İYUK m.32). Dava kural olarak yazılı bildirimden itibaren 60 gün içinde açılmalıdır (İYUK m.7/1). Dava açmak işlemin yürütülmesini kendiliğinden durdurmaz (m.27/1). Konu SPK kararına iptal davası rehberinde.
İsteğe bağlı iade hesabı
İsteğe bağlı iade hesabı, tasfiye tarihine kadar paylarını iade ederek fondan çıkanların, TÜFE ile Yİ-ÜFE ortalamasını aşan getirilerini gönüllü olarak geri ödeyebildiği, fon bazında açılmış hesaptır (7596 m.4/4). SPK, bu hesapları 01.10.2026’da Birleşik Fon Bankası nezdinde TMSF adına her fon için ayrı ayrı açtı. İade zorunlu değildir ve kanun iade etmeyene doğrudan bir yaptırım bağlamaz. Bundan ayrı olarak, SPKn m.104, 106 veya 107’deki fiilleri işlediği ya da bunlarla birlikte hareket ettiği SPK’ca tespit edilenlere tasfiye ve geri kazanım hesabından ödeme yapılmaz (7596 m.3/6).
İşlem yasağı (SPKn 101)
İşlem yasağı, piyasa bozucu eylem, bilgi suistimali veya piyasa dolandırıcılığı yaptığına dair makul şüphe bulunan kişilere SPK’nın borsalarda geçici veya sürekli işlem yapma yasağı getirmesidir (SPKn m.101/1-a). SPK, 2026/59, 65, 66, 69, 70, 73 ve 77 sayılı bültenlerinde suç duyurusunda bulunduğu 13 payda bu tür yasaklar ilan etti; pay listesi fon krizi hisseleri yazısında. Yasak bir idari tedbirdir; ceza mahkûmiyeti anlamına gelmez.
İzahname
İzahname, fonun özelliklerine ve bunlara bağlı hak ve risklere ilişkin olarak yatırımcının bilinçli değerlendirme yapmasını sağlayacak bütün bilgileri içeren kamuyu aydınlatma belgesidir (III-52.1 m.3/1-f; SPKn m.3/1-j). Onaylanması, içindeki bilgilerin doğruluğunun SPK’ca tekeffülü anlamına gelmez (SPKn m.6/1); yanlış veya eksik bilgiden doğan zarar için SPKn m.32 uygulanır.
K: KAP, katılan, katılım fonu, katılma payı, kayyım, kısmi dava
KAP (Kamuyu Aydınlatma Platformu)
KAP, mevzuat uyarınca kamuya açıklanması gereken bilgilerin elektronik imzalı olarak iletildiği ve duyurulduğu elektronik sistemdir (SPKn m.3/1-k). Fon kurucularının temerrüt açıklamaları (ör. Pusula Portföy 15.09.2026, Tera Portföy TP2 16.09.2026) ve fon portföy dağılım raporları burada yayımlandı. Okuma yöntemi KAP fon portföy raporu yazısında.
Kamuyu aydınlatma
Kamuyu aydınlatma, sermaye piyasası araçlarının değerini veya yatırım kararlarını etkileyebilecek bilgi, olay ve gelişmelerin ihraççılarca kamuya açıklanması yükümlülüğüdür (SPKn m.15/1). Kamuyu aydınlatma belgelerindeki yanlış, yanıltıcı veya eksik bilgiden imzalayanlar müteselsilen sorumludur (m.32/1); bu tazminat talebi zararın doğduğu tarihten itibaren altı ayda zamanaşımına uğrar (m.32/6).
Katılan
Katılan, kamu davası açıldıktan sonra ilk derece mahkemesinde hüküm verilinceye kadar şikâyetçi olduğunu bildirerek davaya katılan mağdur veya suçtan zarar gören kişidir (CMK m.237/1). SPK, kendi başvurusuyla açılan sermaye piyasası suçu davalarında iddianamenin kabulüyle kendiliğinden katılan sıfatını kazanır (SPKn m.115/2). Fon soruşturmasındaki yol şikâyet ve katılma rehberinde.
Katılım fonu
Katılım fonu, portföyünün tamamı devamlı olarak kira sertifikaları, katılma hesapları, ortaklık payları, kıymetli madenler ve faize dayalı olmayan diğer araçlardan oluşan yatırım fonudur (III-52.1 m.6/1-c). Bankacılık Kanunu’ndaki “katılım fonu” ise katılım bankasındaki cari ve katılma hesaplarındaki parayı ifade eder (5411 m.3) ve TMSF sigortasına tabidir (m.63). İki kavram aynı adı taşısa da yatırım fonu payı sigorta kapsamında değildir.
Katılma payı
Katılma payı, yatırımcının haklarını taşıyan ve fona katılımını gösteren, MKK’da kayden izlenen sermaye piyasası aracıdır (III-52.1 m.3/1-l). İtibari değeri yoktur (m.14/1). Tasfiyede payların iadesi ara ödemede değil, nihai ödemede yapılır (7596 m.4/3).
Kayyım
Kayyım, suçun bir şirketin faaliyeti çerçevesinde işlendiğine dair kuvvetli şüphe varsa şirket işlerini yürütmek üzere hâkim veya mahkemece atanan yöneticidir (CMK m.133/1). 7596 m.6/2’ye göre fona devredilemeyen el konulmuş malvarlığına TMSF kayyım atanabilir ve dava sonucu beklenmeden satış yapabilir. Örnek: İstanbul 5. Sulh Ceza Hâkimliğinin 14.10.2026 tarihli, 2026/10332 D. İş sayılı kararıyla TMSF, Tera Yatırım Teknoloji Holding’e kayyım atandı (KAP, 19.10.2026).
Kısmi dava
Kısmi dava, bölünebilir bir alacağın yalnız bir kısmının dava edilmesidir (HMK m.109/1). 7589 sayılı Kanunla eklenen m.109/4’e göre talep, aynı davada bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılabilir ve zamanaşımı artırılan kısım için de dava tarihinde kesilmiş sayılır. Belirsiz alacak davası (HMK m.107) aynı kanunla yürürlükten kaldırıldı.
Kıstelyevm
Kıstelyevm, bir dönem için belirlenen oranın yalnız fiilen geçen gün sayısı kadar uygulanmasıdır. Fon kanunu, net yatırım tutarındaki endekslemeyi bu usulle yaptırır: her giriş ve çıkış, yapıldığı günden tasfiye tarihine kadar geçen süreye düşen endeks değişimiyle güncellenir (m.4/1).
Kurucu
Kurucu, ana faaliyet konusu yatırım fonlarının kurulması ve yönetimi olan anonim ortaklık şeklindeki portföy yönetim şirketidir (III-52.1 m.3/1-m; SPKn m.55). Fon zararından öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumludur (7596 m.5/2).
M: MKK, muhakeme şartı, mutabakat, müsadere, müşteki
MKK (Merkezi Kayıt Kuruluşu)
MKK, sermaye piyasası araçlarını ve bunlara bağlı hakları elektronik ortamda üyeler ve hak sahipleri itibarıyla kayden izleyen ve merkezî saklamasını yapan anonim şirkettir (SPKn m.81/1). MKK ve üyeleri, kayıtların yanlış tutulmasından doğan zarardan kusurları oranında sorumludur (m.81/5). 7596’da net yatırım tutarını hesaplayan kurumdur (m.4/1).
Muhakeme şartı (SPKn 115)
Muhakeme şartı, SPK Kanunu’ndaki suçlar için soruşturma yapılabilmesinin SPK’nın Cumhuriyet başsavcılığına yazılı başvurusuna bağlı olmasıdır (SPKn m.115/1). Yatırımcının şikâyeti bu nedenle tek başına piyasa dolandırıcılığı veya bilgi suistimali soruşturması başlatmaz; şikâyet SPK’ya da iletilmeli ve dosyada Kurulun başvurusunun bulunup bulunmadığı izlenmelidir. TCK’daki nitelikli dolandırıcılık gibi genel suçlar bu şarta bağlı değildir.
Mutabakat
Mutabakat, tasfiyedeki her fonun dolaşımdaki pay adedi, yatırımcı bazındaki paylar, takyidatlar ve gerçekleşmemiş emirler bakımından MKK ile tasfiye bankası kayıtlarının eşleştirilmesidir (SPK 2026/61, A/2). Fon pay sahipliği bu mutabakatla tespit edilir (7596 m.3/5); mutabakatı tamamlanmayan hesaba ödeme yapılmaz.
Müsadere
Müsadere, suçtan elde edilen kazancın mahkûmiyetle birlikte devlete geçirilmesidir; mağdura iade edilebilen değer müsadere edilmez (TCK m.55/1). 7596 m.6/3’e göre fondan çıktığı veya fon zararının karşılığı olduğu belirlenen değerler Hazine’ye değil, ilgili fona, tasfiye tamamlanmışsa geri kazanım hesabına aktarılır.
Müşteki (şikâyetçi)
Müşteki, suç hakkında şikâyette bulunan mağdur veya suçtan zarar görendir. Soruşturma evresinde delillerin toplanmasını isteme ve kovuşturmaya yer olmadığı kararına itiraz hakkı vardır (CMK m.234/1-a); itiraz, kararın tebliğinden itibaren iki hafta içinde sulh ceza hâkimliğine yapılır (CMK m.173/1).
N: Net yatırım tutarı, nihai ödeme, nitelikli yatırımcı
Net yatırım tutarı
Net yatırım tutarı, fon pay sahibinin fona fiilen yaptığı her nakit girişinden fondan fiilen aldığı her nakit çıkışının ilk giren ilk çıkar esasıyla düşülmesiyle ve TÜFE ile Yİ-ÜFE ortalamasıyla kıstelyevm usulünde endekslenerek MKK’ca hesaplanan tutardır (7596 m.4/1). Ekranda görülen getiriyi içermez. Örneğin 100.000 TL yatırıp 30.000 TL çeken kişinin endekssiz net yatırım tutarı 70.000 TL’dir; ara ödemenin üst sınırı bu endekssiz tutardır.
Nihai ödeme
Nihai ödeme, fon varlıklarının nakde çevrilmesinden sonra yapılan son dağıtımdır. Daha önce tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan yapılan ödemeler mahsup edilir (7596 m.4/5) ve katılma payları bu aşamada iade alınır (76/1903 m.10). Dağıtılabilir nakit yeterliyse ara ödeme yapılmadan doğrudan nihai ödemeye geçilir (76/1903 m.5).
Nitelikli yatırımcı
Nitelikli yatırımcı, serbest fon paylarını almaya yetkili kişidir; talebe dayalı profesyonel müşteri olarak kabul edilmesinde yalnız finansal varlık eşiği aranır (III-39.1 m.32/3). SPK bu eşiği 18.12.2025 tarihli kararıyla statüyü ilk kez kazananlar için 1 milyon TL’den 10 milyon TL’ye, 26.10.2026 tarihli i-SPK.37.10 sayılı ilke kararıyla 50 milyon TL’ye çıkardı. Bir satışın usule uygunluğu, işlem tarihindeki eşik ve dağıtıcının topladığı belgelerle değerlendirilir. Uygunsuz satış konusu nitelikli yatırımcı olmadan serbest fon satışı yazısında.
O ve Ö: Olağan tasfiye, örtülü kazanç aktarımı, özel durum açıklaması
Olağan tasfiye ve 7596’lı tasfiye
Olağan tasfiye, SPK’nın 64/1770 sayılı kararıyla A1 Capital, Bulls ve Pardus fonlarına, 70/1821 sayılı kararla Hedef fonlarına uygulanan ve para piyasası fonlarından başlayarak yatırımcı sayısı çok olandan aza doğru yürüyen tasfiyedir. Tera, Pusula ve Atlas fonlarında ise ek tasfiye usulü olarak net yatırım tutarı ve ara ödeme uygulanır (64/1775; 7596; 76/1903). 7596’nın PBLK, geri kazanım ve sorumluluk hükümleri, 27.10.2026’da tasfiyesi süren Hedef fonlarını da kapsar. Meclis görüşmelerinde Tera, Pusula ve Atlas fonlarındaki bu rejim “olağanüstü tasfiye” olarak anıldı.
Örtülü kazanç aktarımı (SPKn 21)
Örtülü kazanç aktarımı, halka açık ortaklık veya kolektif yatırım kuruluşunun ilişkili taraflarla emsale, piyasa teamüllerine ve dürüstlük kurallarına aykırı fiyat ve şartlarla işlem yaparak kârını veya malvarlığını azaltmasıdır (SPKn m.21/1). Aktarılan tutar kanuni faiziyle iade edilir (m.21/4); fiil aynı zamanda SPKn m.110’daki suçu oluşturabilir. İspat yöntemi örtülü kazanç aktarımı yazısında.
Özel durum açıklaması
Özel durum açıklaması, fiyatı veya yatırım kararını etkileyebilecek bir gelişmenin ihraççı tarafından KAP’ta duyurulmasıdır (SPKn m.15). Tera Yatırım Teknoloji Holding’in TMSF’nin kayyım olarak atanmasına ilişkin 19.10.2026 tarihli bildirimi bu türdendir; fon kurucularının temerrüt duyuruları ise KAP’ta genel açıklama olarak yayımlandı. Açıklamanın tarihi ve saati, zarar hesabında ve “bilinen an” tartışmasında delil değeri taşır.
P: Para piyasası fonu, PBLK, piyasa dolandırıcılığı, saklayıcı, PYŞ
Para piyasası fonu
Para piyasası fonu, portföyünün tamamı devamlı olarak vadesine en fazla 184 gün kalmış likit araçlardan oluşan ve günlük ağırlıklı ortalama vadesi en fazla 45 gün olan fondur (III-52.1 m.6/1-b). 28.08.2026 rehber değişikliğiyle bu fonların pay senedi repo pazarındaki ters repo işlemleri fon toplam değerinin %25’iyle sınırlandı (Rehber 4.9/b). Mevduat değildir; TMSF’nin mevduat sigortası kapsamına girmez. Zarar yolları para piyasası fonunda zarar yazısında.
PBLK (TEFAS İşlem Blokaj Alt Hesabı)
PBLK, MKK’da TEFAS’ta alım satımı yapılan fon paylarının bloke edildiği alt hesaptır. TEFAS’a iletilen satış emrine konu paylar bu hesaba alınır; işlem tamamlanınca alıcıya, iptal edilirse yatırımcının SERB hesabına döner (MKK MKS Yönergesi I.6). 17.09.2026 ve öncesinde iletilip fon temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatlarda payları bloke olanlar fon pay sahibi sayılır (7596 m.3/5). SPK’nın 2026/61 bülteni (A/6) bu talimatlara önce öncelikli ödeme öngörmüştü; 22.10.2026 açıklaması ve kanun, diğer pay sahipleriyle eşit dağıtımı benimsedi. Tartışma PBLK ve takas kesinliği yazısında.
Piyasa bozucu eylem (SPKn 104)
Piyasa bozucu eylem, makul bir ekonomik gerekçeyle açıklanamayan ve piyasanın güven, açıklık ve istikrar içinde işleyişini bozan, suç oluşturmayan eylemdir (SPKn m.104/1). Yaptırımı 20.000 TL ile 500.000 TL arasında idari para cezasıdır; menfaat sağlanmışsa ceza menfaatin iki katından az olamaz. Suç değildir, ancak 7596 m.3/6’daki ödeme dışlamasının sebeplerinden biridir.
Piyasa dolandırıcılığı (SPKn 107)
Piyasa dolandırıcılığı, fiyat ve arz-talep hakkında yanlış izlenim uyandırmak amacıyla işlem yapmak, emir vermek veya iptal etmek (m.107/1) ya da yalan, yanlış veya yanıltıcı bilgi yayarak menfaat sağlamaktır (m.107/2); her iki hâlde üç yıldan beş yıla kadar hapis ve adli para cezası öngörülür. Fon krizinde SPK, manipülasyon iddialı birçok payda bu madde kapsamında suç duyurusunda bulundu. Genel dolandırıcılıktan farkı piyasa ve nitelikli dolandırıcılık yazısında.
Portföy saklayıcısı
Portföy saklayıcısı, fon varlıklarını ayrı hesapta saklayan ve ihraç-itfa işlemlerinin, birim pay değeri hesabının, talimatların ve portföy işlemlerinin mevzuata ve içtüzüğe uygunluğunu sağlamakla yükümlü kuruluştur (SPKn m.56/1). Yükümlülüğünü yerine getirmemesinden katılma payı sahiplerine karşı da sorumludur ve pay sahiplerinin dava hakkı saklıdır (m.56/2-3). 2026/61 bülteniyle tasfiyede Tera fonları için İş Bankası, diğerleri için Ziraat Bankası saklayıcı olarak görevlendirildi. Sorumlu bankanın tespiti saklayıcının sorumluluğu yazısında.
Portföy yönetim şirketi (PYŞ)
Portföy yönetim şirketi, ana faaliyet konusu yatırım fonlarının kurulması ve yönetimi olan, SPK izniyle kurulan anonim ortaklıktır (SPKn m.55/1). Fonu katılma payı sahiplerinin haklarını koruyacak şekilde temsil eder ve yönetir (m.52/3), yatırımcıların çıkarını gözetmekle yükümlüdür (m.55/6); yatırımcıyla ilişkisine vekâlet hükümleri kıyasen uygulanır (m.52/4). 17 Eylül kararlarında yedi PYŞ’nin fonları tasfiyeye alındı.
Profesyonel müşteri
Profesyonel müşteri, kendi yatırım kararlarını verebilecek ve riskleri değerlendirebilecek bilgi ve deneyime sahip sayılan müşteridir; banka, aracı kurum gibi kurumlar ile kıstasları sağlayan şirketler ve talebe dayalı kabul edilen kişiler bu sınıftadır (III-39.1 m.31/1). Bu sınıftaki müşteri, genel müşteriye tanınan bazı koruyucu hükümlerden yararlanamaz ve kuruluş bunu önceden yazılı bildirmek zorundadır (m.31/2).
R: Risk bildirim formu, risk değeri
Risk bildirim formu
Risk bildirim formu, yatırım kuruluşunun genel müşteriyle çerçeve sözleşme imzalamadan önce sermaye piyasası araçlarının genel risklerini açıkladığı ve okunup anlaşıldığına dair yazılı beyan aldığı belgedir (III-39.1 m.25/1). Formun imzalanmış olması, belirli bir ürün hakkında sonradan verilen yanıltıcı sözlü bilginin sonuçlarını kendiliğinden ortadan kaldırmaz.
Risk değeri (1–7)
Risk değeri, fonun son beş yıllık haftalık getirilerinden hesaplanan yıllık volatiliteye göre 1 ile 7 arasında belirlenen ve yatırımcı bilgi formunda gösterilen göstergedir (SPK Rehberi 9.3.2). Değer 1, yüzde 2’nin altındaki en düşük volatiliteyi; 7, yüzde 30 ve üzerini gösterir. Gösterge geçmiş fiyat oynaklığını ölçer; karşı taraf, likidite ve ilişkili taraf riskini ölçmez ve anapara güvencesi değildir.
S ve Ş: SERB, serbest fon, SPK, şemsiye fon
SERB (serbest alt hesap)
SERB, MKK’da “tüm işlemlere açık” serbest alt hesaptır (MKK MKS Yönergesi E.1). Fon payının SERB’de görünmesi, fon işleme kapalıysa satış yapılabileceği anlamına gelmez; bugünkü SERB kaydı geçmişte emir verilmediğini de ispatlamaz. TEFAS emri iptal edildiğinde paylar PBLK’den SERB’e döner.
Serbest fon
Serbest fon, katılma payları yalnız nitelikli yatırımcılara satılmak üzere kurulan fondur (III-52.1 m.6/1-d). TEFAS’ta işlem görmesi kurucunun talebine bağlıdır ve platformda da yalnız nitelikli yatırımcıya satılabilir; dağıtım kuruluşu satıştan önce yatırımcının MKK’da nitelikli yatırımcı olarak tanımlı olduğunu kontrol eder (Rehber 6.8/c, ğ). Portföy sınırları ve gider tavanı diğer fonlardan gevşektir.
SPK (Sermaye Piyasası Kurulu)
SPK, sermaye piyasasını düzenleyen ve denetleyen kuruldur; 17.09.2026 tasfiye kararlarını SPKn m.128/1-a ve m.96/1’e dayanarak aldı (SPK 2026/60; 7596 m.1). Fon kanunu tasfiyenin gözetimini, ödeme esaslarını ve zarar sorumlularının belirlenmesini SPK’ya bırakır (m.3/1, m.5/3). Kurul kararlarına karşı idari dava idare mahkemelerinde açılır (SPKn m.134).
Şemsiye fon
Şemsiye fon, katılma payları tek bir içtüzük kapsamında ihraç edilen fonların tamamını kapsayan yatırım fonudur (III-52.1 m.4/1). Fon türü (hisse senedi, para piyasası, serbest vb.) bağlı olduğu şemsiye fona göre belirlenir; tasfiye kararları ise şemsiye düzeyinde değil, tek tek fon unvanlarıyla verildi.
T: Takas, takas kesinliği, tasfiye, tedrici tasfiye, TEFAS, TMSF
Takas
Takas, işlem sonucunda sermaye piyasası aracının teslimi ve bedelinin ödenmesidir; merkezî takas kuruluşları bu işlemleri yürütür (SPKn m.77/1). SPK’nın 22.10.2026 açıklamasına göre TEFAS’taki fon iadesinde takas, nakdin yatırımcı hesabına geçirilmesi ve katılma payı kaydının kaldırılmasıyla tamamlanır. Bu, Kurulun idari görüşüdür; somut talimat için mahkemenin değerlendirmesi ayrıca yapılır.
Takas kesinliği (SPKn 79)
Takas kesinliği, sermaye piyasası araçlarının takas talimat ve işlemleri ile ödeme işlemlerinin, kurumların faaliyetinin durdurulması veya tasfiye hâlinde dahi geri alınamaması ve iptal edilememesidir (SPKn m.79/1). PBLK yatırımcılarının temel dayanağıdır; SPK ise TEFAS’ta verilen her satış talimatının tamamlanmış takas sayılmadığını savunur. Hangi talimatın korunduğu SPKn 79 incelemesinde.
Takasbank
Takasbank, İstanbul Takas ve Saklama Bankası A.Ş.’dir (7596 m.2/1-f); TEFAS’ı işletir ve tasfiye fonlarında ara ödemeye esas önceki gün sonu fiyatını, tasfiye kuruluşlarından gelen bilgilerle hesaplar (7596 m.4/2). TEFAS Uygulama Esasları, TEFAS işlemlerinde takasın tamamlanmasına yönelik bir Takasbank garantisi bulunmadığını belirtir (m.11/3, m.22/12).
Tam yargı davası
Tam yargı davası, idari eylem veya işlemden kişisel hakkı doğrudan zarar görenlerin tazminat için idare mahkemesinde açtığı davadır (İYUK m.2/1-b). Eylemden doğan zararda önce idareye başvuru şarttır (m.13); dava dilekçesindeki miktar nihai karara kadar bir defaya mahsus artırılabilir (m.16/4). SPK’ya karşı yol SPK’nın sorumluluğu ve tam yargı davası rehberinde.
Tasfiye (fon tasfiyesi)
Fon tasfiyesi, fonun sona ermesiyle varlıklarının nakde çevrilip tasfiye bakiyesinin katılma payı sahiplerine payları oranında dağıtılmasıdır; tasfiye anından itibaren pay ihraç ve geri alımı yapılamaz (III-52.1 m.28/2). Fonun mali yükümlülüklerini karşılayamaması ve devamının yatırımcı yararına olmaması sona erme sebeplerindendir (m.28/1-d). 17 Eylül kararlarında tasfiye süresi 3 ay olarak belirlendi, 20.09.2026 tarihli 59/1710 sayılı kararla 6 aya çıkarıldı.
Tasfiye bakiyesi
Tasfiye bakiyesi, fon varlıklarının paraya çevrilmesi ve borçların ödenmesinden sonra kalan ve yalnız katılma payı sahiplerine dağıtılabilen tutardır (SPKn m.53/3; III-52.1 m.28/2). SPK’nın 28.09.2026 duyurusuna göre 17 Eylül’de verilip iptal edilen talimatların sahipleri de tasfiye bakiyesinden payları oranında ödeme alır.
Tasfiye ile görevli kuruluş (tasfiye bankası)
Tasfiye ile görevli kuruluş, SPK’ca bir fonun tasfiye iş ve işlemlerini yürütmekle görevlendirilen kuruluştur (7596 m.2/1-g); şirketler hukukundaki tasfiye memurunun fon tasfiyesindeki karşılığıdır. 76/1903 sayılı karara göre Pusula ve Atlas fonlarını Ziraat Bankası, Tera fonlarını İş Bankası tasfiye eder. Bu kuruluşlar en yüksek ekonomik değeri elde etmek için gerekli özeni göstermekle yükümlüdür (m.3/2). Fon listesi 131 fon ve tasfiye bankası tablosunda.
Tedrici tasfiye
Tedrici tasfiye, yatırımcılarının tazminine karar verilen aracı kurumun malvarlığının YTM tarafından aynen veya paraya çevrilerek, önce müşteri alacaklarına, yetmezse garameten dağıtılmasıdır (SPKn m.86/1, 86/5). Kararla kurumun ödemeleri durur, İİK ve 6183 takibi yapılamaz, önceki takipler durur (m.86/4). Fon tasfiyesinden farklıdır: yatırım fonunu değil, yatırımcılarının tazminine karar verilen kuruluşu (bankalar hariç) konu alır. Tera Yatırım hakkında 27.10.2026’da bu karar verildi. Ayrıntı tedrici tasfiye rehberinde.
TEFAS
TEFAS, Türkiye Elektronik Fon Alım Satım Platformu’dur (7596 m.2/1-ğ; MKK belgelerinde “Türkiye Elektronik Fon Dağıtım Platformu”). SPK’nın tanımıyla klasik organize piyasa değil, fon paylarının kurucudan alınmasına ve kurucuya iade edilmesine imkân veren bir platformdur. Para piyasası ve serbest fonlar platforma ancak kurucunun talebiyle alınır (Rehber 6.8/c).
Temerrüt (fon temerrüdü)
Fon temerrüdü, kurucunun katılma payı iade talimatlarının bedelini vadesinde ödeyememesidir. Pusula Portföy 15.09.2026’da, Tera Portföy 16.09.2026’da bazı fonlarında iade ödemelerinde temerrüt oluştuğunu KAP’ta açıkladı. 7596 m.3/5, temerrüt veya fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatları bu nedenle ayrıca düzenler.
TMSF (Tasarruf Mevduatı Sigorta Fonu)
TMSF, bankalardaki mevduat ve katılım fonlarını sigortalayan kamu kurumudur (5411 m.63). Fon krizinde mevduat sigortası işlevinden bağımsız üç rolü vardır: geri kazanım hesabını tutar (7596 m.6/4), SPK’nın bildirdiği sorumlulardan 6183 sayılı Kanunla tahsil yapar (m.5/4) ve el konulan malvarlığına kayyım olabilir (m.6/2). Yatırım fonu payı mevduat sigortası kapsamında değildir.
U ve Y: Uygunluk testi, yatırımcı bilgi formu, YTM, yürütmenin durdurulması
Uygunluk testi
Uygunluk testi, yatırım kuruluşunun pazarladığı veya müşterinin talep ettiği ürünün, müşterinin riskleri anlayacak bilgi ve tecrübesine uygun olup olmadığını belirlemesidir; alım satım aracılığında yalnız genel müşterilere yapılır (III-39.1 m.33/1). Fon payı müşterinin kendi talebiyle sunulmuş ve test yükümlülüğünün bulunmadığı bildirilmişse test zorunlu değildir; bildirimin ispat yükü kuruluştadır (m.33/2). Satış temsilcisinin önerisiyle yapılmışsa “müşterinin kendi talebi” şartı gerçekleşmemiş olabilir; bu durumda testin yapılıp yapılmadığı ve sonucu bankadan istenir.
Yatırımcı bilgi formu
Yatırımcı bilgi formu, fonun yapısını, yatırım stratejisini, risk ve getiri profilini ve giderlerini gösteren özet belgedir (III-52.1 m.3/1-u, m.12/2). Kurucu, formun izahnameyle tutarlılığından, doğruluğundan ve güncelliğinden, içindeki yanlış, yanıltıcı veya eksik bilgiden doğan zararlardan sorumludur (m.12/1).
Yatırımcı Tazmin Merkezi (YTM)
YTM, yatırım kuruluşunun yatırımcı adına sakladığı nakit veya araçları teslim edememesinden doğan alacakları karşılayan kamu tüzel kişisidir (SPKn m.83/1, m.84/1). Piyasadaki fiyat hareketlerinden doğan zararlar tazmin kapsamında değildir (m.84/2); bu nedenle fon değer kaybını değil, örneğin Tera Yatırım müşterilerinin teslim edilmeyen varlıklarını karşılar. 7596’da ayrıca tasfiyesi bitmiş fonlarda geri kazanım tutarlarını dağıtır (m.6/6). Ayrım YTM fon zararını karşılar mı yazısında.
Yerindelik testi
Yerindelik testi, bireysel portföy yöneticiliği veya yatırım danışmanlığı sözleşmesinden önce hizmetin müşterinin yatırım amaçları, mali durumu ve bilgi-tecrübesiyle uyumunun değerlendirilmesidir (III-37.1 m.40/1). Uygunluk testinden daha kapsamlıdır ve yalnız bu iki hizmette zorunludur.
Yürütmenin durdurulması
Yürütmenin durdurulması, idari işlemin uygulanması hâlinde telafisi güç veya imkânsız zarar doğacak olması ve işlemin açıkça hukuka aykırı olması koşullarının birlikte gerçekleşmesi durumunda idare mahkemesinin işlemin uygulanmasını dava süresince durdurmasıdır (İYUK m.27/2). Sadece kanun hükmünün Anayasa Mahkemesine götürüldüğü gerekçesiyle verilemez. Yaygın yanlışlar fon krizinde doğru bilinen yanlışlar yazısında.
Sık sorulan sorular
PBLK ne demek, açılımı nedir?
PBLK, MKK’daki “TEFAS İşlem Blokaj Alt Hesabı”nın kısaltmasıdır. TEFAS’a iletilen satış emrine konu fon payları bu alt hesaba alınır; işlem tamamlanınca paylar alıcıya geçer, emir iptal edilirse SERB hesabına döner. 7596 sayılı Kanun’un 3/5. maddesine göre 17 Eylül 2026 ve öncesinde iletilip fonun temerrüdü veya fiyatın açıklanmaması nedeniyle gerçekleşmeyen talimatlarda payları bloke olanlar fon pay sahibi sayılır ve diğer yatırımcılarla aynı tasfiye hükümlerine tabidir.
SERB ne demek, SERB görünüyorsa fonumu satabilir miyim?
SERB, MKK’daki serbest alt hesaptır ve kaydın tüm işlemlere açık olduğunu gösterir. Ancak tasfiye kararı verilen fonlarda TEFAS ve TEFAS dışı alım satım 17 Eylül 2026’dan beri durdurulduğu için SERB kaydı satış imkânı vermez. Bugün SERB görünmesi, geçmişte satış emri verilmediğini de ispatlamaz; emir kayıtları bankadan ayrıca istenir.
Net yatırım tutarı anapara mı demek?
Net yatırım tutarı, fona fiilen yatırdığınız nakitten fondan fiilen çektiğiniz nakdin ilk giren ilk çıkar esasıyla düşülmesiyle bulunan tutardır; bu yönüyle anaparaya yakındır ama ekrandaki getiriyi içermez. Nihai hesapta TÜFE ile Yİ-ÜFE ortalamasıyla kıstelyevm usulünde endekslenir, ara ödemede endekslenmez (7596 m.4/1-2). Hesabı MKK yapar.
Ara ödeme ile nihai ödeme arasındaki fark nedir?
Ara ödeme, nihai haktan mahsup edilmek üzere fon başına en fazla 1.000.000 TL olarak yapılan ve payları geri almayan bir avanstır (7596 m.4/2-3). Nihai ödeme, varlıklar nakde çevrildikten sonra yapılan son dağıtımdır; önceki ödemeler mahsup edilir ve katılma payları bu aşamada iade alınır (m.4/3, 4/5; SPK 76/1903 m.10).
Geri kazanım hesabı nedir, parası kime ödenir?
Geri kazanım hesabı, 7596 sayılı Kanun kapsamında tahsil veya iade edilen tutarlar ile isteğe bağlı ve genel hisse iade hesaplarına yatırılan paraların TMSF nezdinde, her fon için ayrı alt hesapta izlendiği özel hesaptır (7596 m.2/1-ç, m.6/4). Para yalnız ilgili fonun pay sahiplerine ödenir ve haczedilemez. Tasfiye sürerken tasfiye bankasına, tasfiye bitmişse YTM aracılığıyla katılma payı oranında dağıtılır (m.6/5-6).
Tedrici tasfiye ile fon tasfiyesi aynı şey mi?
Hayır. Fon tasfiyesi, yatırım fonunun varlıklarının paraya çevrilip pay sahiplerine dağıtılmasıdır (III-52.1 m.28; 7596). Tedrici tasfiye ise yükümlülüğünü yerine getiremeyen aracı kurumun malvarlığının YTM tarafından paraya çevrilip önce müşteri alacaklarına dağıtılmasıdır (SPKn m.86). Tera Yatırım hakkında 27.10.2026’da tedrici tasfiye kararı verildi.
İlgili rehberler
- Fon krizinde doğru bilinen yanlışlar: 24 iddia ve gerçek hukuki durum
- Fon kanunu madde madde: ara ödeme, PBLK ve yatırımcı hakları
- MKK’da PBLK ve SERB: fon kaydı neyi ispatlar?
- Net yatırım tutarı nasıl hesaplanır, hesaba nasıl itiraz edilir?
- Fon krizi: ödemeler, mağdur türleri ve hukuki yollar
- YTM fon zararını karşılar mı?
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413
- 6362 sayılı Sermaye Piyasası Kanunu (m.3, 6, 13-15, 21, 32, 37, 52-56, 77-79, 81-86, 96-98, 101, 104, 106-107, 110, 115, 134)
- SPK Bülteni 2026/76, Kurul Karar Organı’nın 27.10.2026 tarih ve 76/1903 sayılı kararı
- SPK Bülteni 2026/61, 57/1708 sayılı karar ve tasfiye usul ve esasları
- SPK, Takas Kesinliği ve PBLK Hususlarına İlişkin Basın Duyurusu, 22.10.2026
- SPK, İsteğe Bağlı İade Hesaplarına İlişkin Duyuru, 01.10.2026
- SPK, nitelikli yatırımcı finansal varlık tutarına ilişkin basın duyurusu, 26.10.2026
- III-52.1 Yatırım Fonlarına İlişkin Esaslar Tebliği (m.3, 4, 6, 12, 14, 25, 28)
- III-39.1 Yatırım Kuruluşlarının Kuruluş ve Faaliyet Esasları Hakkında Tebliğ (m.25, 30-33)
- MKK, MKS İş ve Bilişim Uygulama İlke ve Kuralları Yönergesi, 30.09.2026 (E.1 alt hesap kodları; I.6 TEFAS işlemleri)
- Takasbank, TEFAS Uygulama Esasları, 20.07.2026 (m.11/3, m.22/12)
- 2577 sayılı İdari Yargılama Usulü Kanunu (m.2, 7, 13, 16/4, 27); 5271 sayılı CMK (m.128, 131, 133, 173, 234, 237)
- AYM, Abdullah Yönetci, B. No: 2013/6827, 21/4/2016, § 46
Güncelleme notu: 30.10.2026 — Tanımlar 7596 sayılı Kanun (RG 27.10.2026), SPK 2026/76 bülteni ve 76/1903 sayılı karar, SPK’nın 22 ve 27 Ekim 2026 duyuruları, MKK’nın 30.09.2026 tarihli MKS yönergesi ve SPK’nın 26.10.2026 nitelikli yatırımcı eşiği kararına göre güncellendi.
Hukuki danışmanlık ve avukatlık hizmeti
Hesabınızdaki PBLK, SERB veya net yatırım tutarı neyi gösteriyor?
e-YATIRIMCI ekran görüntüsünü, fonun kodunu, alış ve satış dekontlarını ve bankadan gelen ödeme bildirimini hazırlayıp yazın; kayıtları 7596 sayılı Kanun ve SPK kararlarına göre birlikte değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


