Tasarruf Mevduatı Sigorta Fonu (TMSF), bankalardaki sigortaya tabi mevduat ve katılım fonlarını koruyan, sorunlu bankaların çözümleme işlemlerini yürüten ve özel kanunların izin verdiği durumlarda mahkeme kararıyla şirketlere kayyım olarak atanan kamu kurumudur. Bu görevler aynı kurumda buluşsa da aynı hukuki sonucu doğurmaz. Bir şirkete TMSF’nin kayyım atanması, şirketin devletin mülkiyetine geçtiği veya bütün borçlarının devlet tarafından garanti edildiği anlamına gelmez.
“TMSF’ye devredildi” cümlesi bir banka, bir sanayi kuruluşu veya bir kripto platformu hakkında kurulabiliyor. Oysa bankanın faaliyet izninin kaldırılması, şirketin yönetiminin kayyıma bırakılması ve paylarının kesin müsadere kararıyla Hazineye geçmesi birbirinden farklı işlemler. Paranın kime ödeneceğini anlayabilmek için önce bu işlemlerden hangisinin gerçekleştiğini bilmek gerekiyor.
1983’te mevduat sigortası için kurulan Fonun 2025 faaliyet raporunda hem 26 bankanın çözümleme dosyaları hem de yıl sonu itibarıyla 949 şirket ve ticari işletmede kayyımlık yer alıyor. Bu iki sayı aynı varlık grubunu anlatmıyor. Biri farklı dönemlerde yürütülen banka çözümleme dosyalarının tarihsel toplamı; diğeri farklı ceza soruşturmaları ve kovuşturmaları içindeki yönetim tedbirlerinin belirli bir tarihteki görünümü. [1]
TMSF ne iş yapar; BDDK, SPK ve mahkemelerden farkı nedir?
TMSF, 5411 sayılı Bankacılık Kanunu’nda kamu tüzel kişiliğine, idarî ve malî özerkliğe sahip bir kurum olarak düzenlenir. Mevduat sigortası için prim toplaması, sorunlu bankaların varlıklarını ve alacaklarını yönetmesi ile bir şirketin kayyım yönetimini üstlenmesi ayrı yetki ve hesaplara dayanır. Her ödeme, ilgili faaliyet hesabının ve alacağın hukuki rejimine göre yapılır. [3]
| Kurum veya makam | Temel rol | Karıştırılmaması gereken nokta |
|---|---|---|
| BDDK | Bankaların düzenlenmesi ve denetlenmesi; kanundaki şartlarla faaliyet izni ve Fona devir kararları. | Bir bankanın denetlenmesi, her finansal ürününün TMSF sigortasında olduğu anlamına gelmez. |
| TMSF | Mevduat sigortası, banka çözümlemesi, alacak takibi ve kanunla verilen kayyımlık görevleri. | Sigorta ödemesi ile bir şirketin müşterisine borcunu ödemesi farklı işlemlerdir. |
| Savcılık, hâkimlik ve mahkeme | Ceza soruşturması ve kovuşturması; kanuni şartlarla kayyım, elkoyma ve müsadere kararları. | Soruşturma, tedbir ve kesin hüküm aynı aşama değildir. |
| SPK | Sermaye piyasası faaliyetleri, yatırım kuruluşları, fonlar ve kanuni kapsamda kripto varlık hizmet sağlayıcılarının düzenlenmesi ve denetlenmesi. | SPK rejimindeki bir yatırım ürününün fiyat kaybı, mevduat sigortasından karşılanmaz. |
TMSF, 6361 sayılı Kanun kapsamında BDDK tarafından tasfiyesine karar verilen tasarruf finansman şirketlerinin tasfiyesini, atadığı tasfiye komisyonları aracılığıyla da yürütür. Bu görev de bankalardaki mevduat sigortasından farklı bir yasal sürece dayanır. [1, s. 66]
Haberlerde kurum adından önce fiile bakmak yararlıdır: Atandı mı, faaliyet izni kaldırıldı mı, satışa çıkarıldı mı, ihale tamamlandı mı, müsadere kesinleşti mi? Aynı şirket bu aşamaların birkaçından geçebilir; her aşamada yetki, mülkiyet ve başvuru yolu yeniden değerlendirilir.
1983’ten bugüne: mevduat sigortasından şirket kayyımlığına
TMSF’nin kuruluş amacı, tasarruf sahibinin bankaya duyduğu güveni korumaktı. 22 Temmuz 1983’te kurulan Fonun idaresi ve temsili başlangıçta Türkiye Cumhuriyet Merkez Bankasındaydı. 1994 bankacılık krizinin ardından mali bünyesi bozulan bankaları güçlendirme ve gerektiğinde yeniden yapılandırma görevi eklendi. Böylece kurum, sigorta primi toplayan ve sigortalı mevduatı ödeyen yapının ötesinde, sorunlu bankaların çözümüne doğrudan katılmaya başladı. [1]
1999–2000 dönemindeki bankacılık düzenlemeleriyle BDDK bağlantısı kuruldu; 2003’te 5020 sayılı Kanunla Fonun karar organı ve özerk yapısı yeniden düzenlendi. 2005 tarihli 5411 sayılı Bankacılık Kanunu ise bugün de banka çözümlemesi ve Fon alacaklarının tahsilinde temel başvuru metnidir.
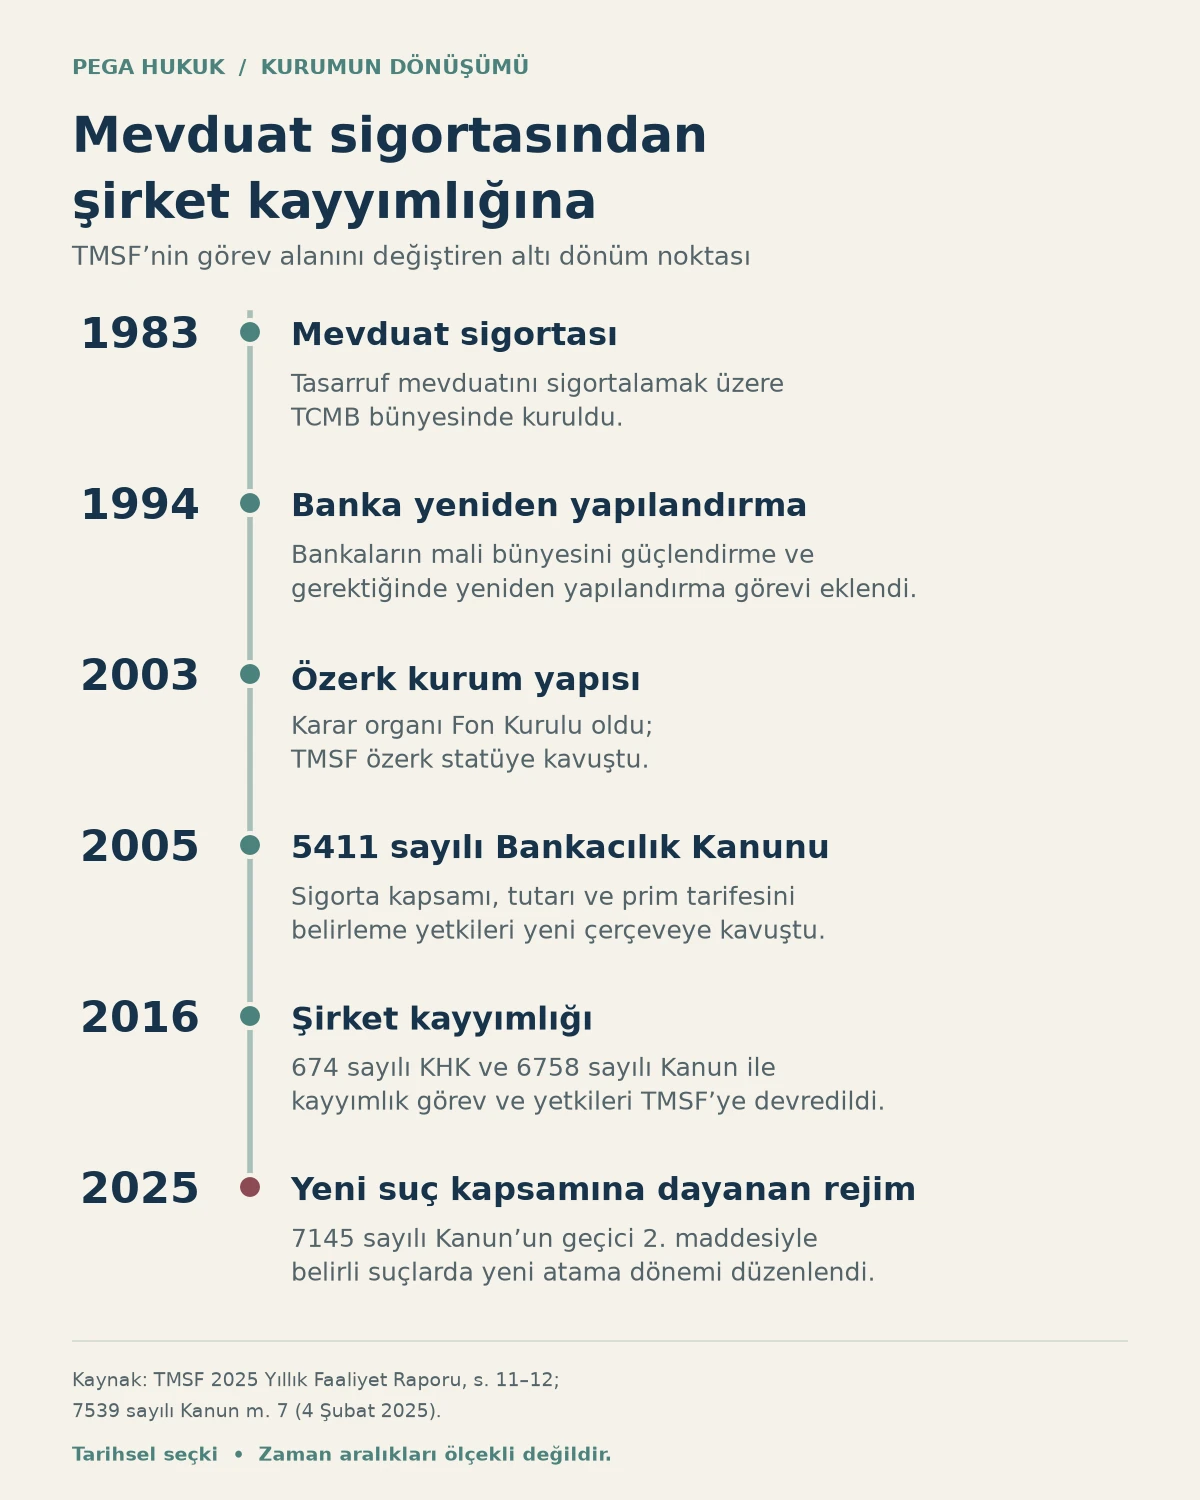
2016’da 674 sayılı Kanun Hükmünde Kararname ve bunu kanunlaştıran 6758 sayılı Kanunla, terör örgütleriyle aidiyet, iltisak veya irtibatı nedeniyle CMK 133 kapsamında kayyım atanan şirketlerde TMSF’nin görevlendirilmesine ilişkin özel rejim kuruldu. 2018’de 7145 sayılı Kanunun geçici 1. maddesi OHAL sonrasındaki düzenlemenin parçası oldu. Bu özel kayyımlık rejimi, bankanın Fona devriyle aynı işlem değildir.
4 Şubat 2025’te yürürlüğe giren 7539 sayılı Kanunun 7. maddesi, 7145 sayılı Kanuna geçici 2. maddeyi ekledi. Suçtan kaynaklanan malvarlığı değerlerini aklama, silahlı örgüt, silah sağlama ve terörizmin finansmanı suçları yönünden öngörülen şartlar içinde TMSF’nin kayyım atanmasına yeni bir dayanak getirildi. Hüküm, yürürlük tarihinden itibaren beş yıllık bir atama dönemi öngörüyor. Bu süre, her şirketin beş yılın sonunda kendiliğinden eski yönetimine döneceği anlamına gelmiyor. [6]
26 banka dosyasında ne kadar para tahsil edildi, nereye ödendi?
Banka çözümlemesi; sorunlu bir bankanın devri, birleştirilmesi, satılması, tasfiyesi ve alacaklarının takibi gibi işlemleri kapsayan üst kavramdır. TMSF’nin 2025 raporundaki 26 banka, tamamı aynı yöntemle Fona devredilmiş 26 işletme anlamına gelmez. Yönetim ve ortaklık hakları devredilen bankalar ile faaliyet izni kaldırılan bankalar bu tarihsel dosya grubunda birlikte yer alır.
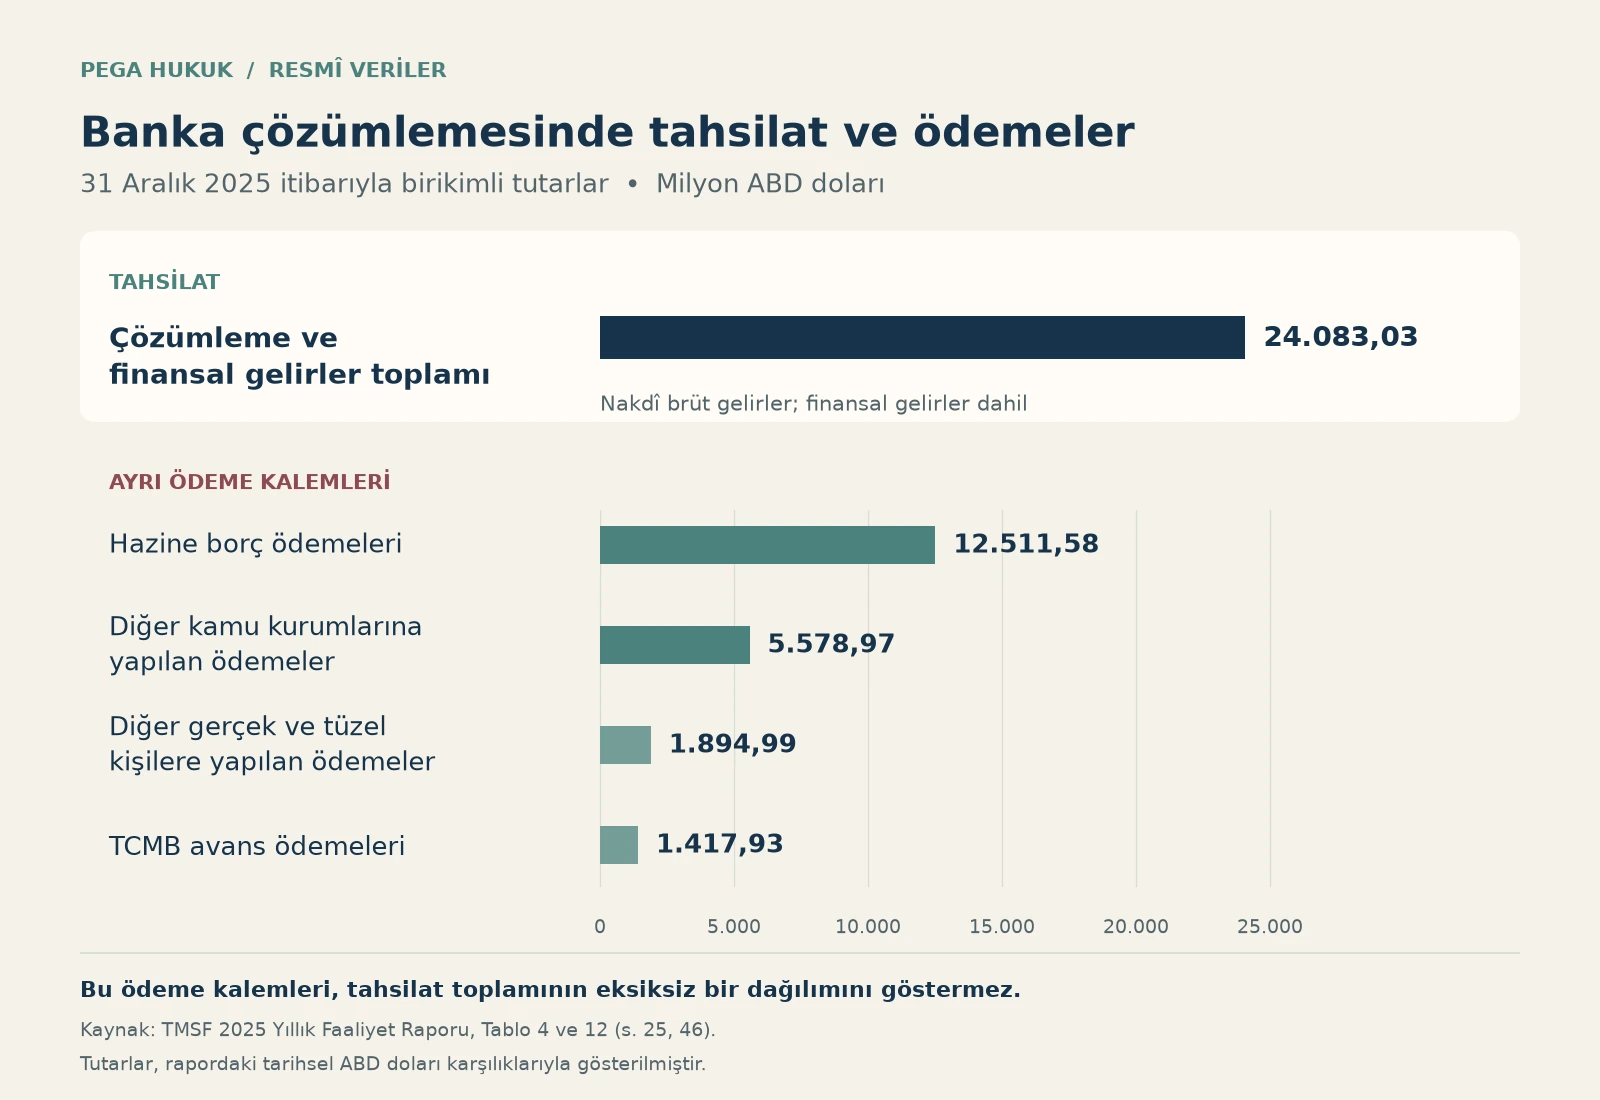
2025 sonuna kadar raporlanan brüt nakdî çözümleme gelirleri 22,995 milyar ABD doları, finansal gelirler ise 1,088 milyar ABD dolarıdır. İkisinin toplamı yaklaşık 24,083 milyar dolara ulaşır. Bu rakam yalnız 2025’te yapılan tahsilatı göstermez; yıllara yayılan kümülatif seridir. [1, s. 46, Tablo 12]
| Muhatap | Milyon ABD doları | Verinin anlamı |
|---|---|---|
| Hazine ve Maliye Bakanlığı | 12.511,58 | Banka çözümleme nakit akışında Hazineye yapılan ödeme. |
| TCMB avans ödemeleri | 1.417,93 | Merkez Bankası avanslarına ilişkin ödeme. |
| Diğer kamu kurumları | 5.578,97 | Raporda bu başlık altında gösterilen ödemeler. |
| Diğer gerçek ve tüzel kişiler | 1.894,99 | Rapordaki ayrı muhatap grubuna yapılan ödeme. |
Tablodaki dört ödeme kalemi, toplam tahsilatın eksiksiz kullanım dökümü değildir. Aynı nakit akışı tablosunda finansman girişleri, çözümleme giderleri, değerleme farkı ve dönem sonu rezervi de bulunur. Örneğin 2.702,13 milyon dolarlık çözümleme gideri ayrıca raporlanmıştır. Gelir, finansman, gider ve ödeme farklı muhasebe kalemleridir; tablo bütünü okunmadan aradaki fark hakkında sonuç çıkarılamaz.
Aynı nedenle, tarihte bankalara aktarıldığı açıklanan herhangi bir kaynak tutarını bugünkü tahsilata bölüp tek bir “başarı oranı” üretmek de yanıltabilir. Karşılaştırmanın dönem, kapsam, kur çevrimi ve brüt/net tanımlarının eşleşmesi gerekir. Kayyım şirketlerin satışından doğan gelirleri bu banka dosyalarının tahsilatına eklemek ise iki farklı hukuki ve muhasebesel süreci birbirine karıştırır.
TMSF’nin kayyım olduğu şirketler: sayılar neyi gösteriyor?
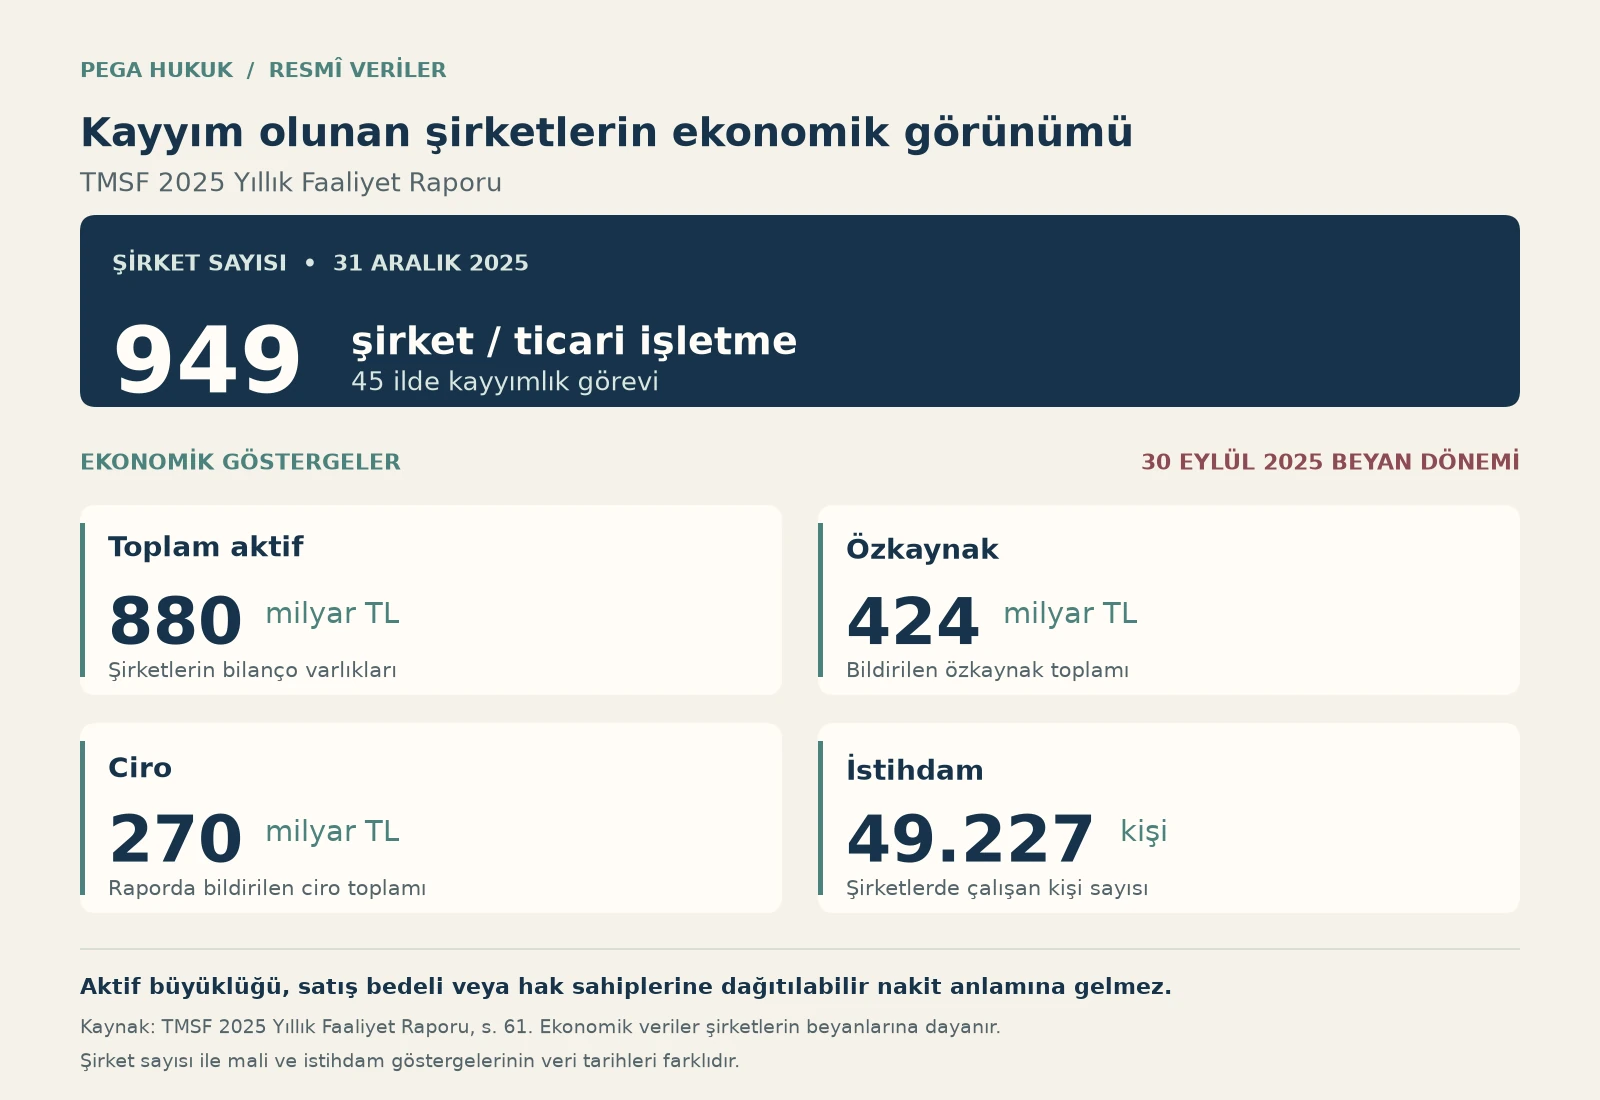
2025 faaliyet raporuna göre 31 Aralık 2025’te 45 ilde 949 şirket ve ticari işletmede TMSF kayyımlığı bulunuyordu. 2024 sonundaki sayı 699’du. Aradaki 250 şirketlik fark, iki tarih arasındaki net stok değişimidir; o yıl verilen bütün yeni kayyım kararlarının sayısı değildir. Kayyımlığı kaldırılan, tasfiye edilen veya farklı hukuki duruma geçen dosyalar da toplamı etkiler. [1, s. 61] [2, s. 62]
| Gösterge | 2024 raporu | 2025 raporu |
|---|---|---|
| Yıl sonundaki şirket ve ticari işletme sayısı | 699 — 31.12.2024 | 949 — 31.12.2025 |
| Aktif büyüklüğü | 218 milyar TL — 30.09.2024 | 880 milyar TL — 30.09.2025 |
| Özkaynak | 128 milyar TL — 30.09.2024 | 424 milyar TL — 30.09.2025 |
| Ciro | 99 milyar TL — 30.09.2024 | 270 milyar TL — 30.09.2025 |
| Çalışan | 23.810 — 30.09.2024 | 49.227 — 30.09.2025 |
Bu tablo aynı şirketlerin bir yıllık performansını ölçmüyor. 2024 raporundaki ekonomik veriler Koza Grubundaki 15 şirketi, Akfel Grubundaki 2 şirketi ve Yenidoğan Grubundaki 10 hastane ile 4 şirketi kapsam dışında bırakıyor. Şirket kümesinin değişmesi ve tutarların nominal olması nedeniyle, 218 milyardan 880 milyara geçiş doğrudan “aynı işletmeler dört kat büyüdü” veya “reel değer dört kat arttı” şeklinde okunamaz.
Bir şirketin aktifleri arasında fabrika, bina, makine, stok ve tahsil edilmemiş alacak bulunabilir. Bunların toplamı, kasadaki para değildir. Özkaynak, borçlar düşüldükten sonraki bilanço ölçüsüdür; ciro belirli bir dönemin satışlarını anlatır. Hiçbiri tek başına şirketin ihale bedelini veya alacaklılara dağıtılacak tutarı göstermez.
Belirli bir şirketi araştırırken marka adına bakmakla yetinmemek gerekir. Ticaret unvanı, bağlı ortaklık, pay kayyımlığı ve şirketin tamamındaki yönetim yetkisi farklı olabilir. TMSF’nin resmî şirket listesi başlangıç noktasıdır; somut yetkinin kapsamı için ayrıca atama kararı ve ticaret sicili kayıtları incelenir. 949 şirket, 31 Aralık 2025’e ait tarihli veridir. Resmî listenin 13 Ekim 2026 tarihinde görülen son güncellemesi 8 Ekim 2026’dır. Liste şube ve iktisadi işletme unvanları da içerdiğinden, satır sayısı benzersiz şirket sayısıyla özdeş kabul edilmemelidir.
2026’da TMSF mevduat sigortası ne kadar, hangi parayı koruyor?
2026 yılı için sigorta limiti 1.200.000 TL’dir. Limit, aynı kişinin aynı kredi kuruluşundaki sigortaya tabi mevduat ve katılım fonları bakımından toplam olarak değerlendirilir. Aynı bankada hesapları bölmek, her hesap için yeni bir sigorta limiti yaratmaz. Sigorta kapsamına giren anapara ile faiz veya kâr payı da ilgili kurallara göre birlikte hesaplanır. [7]
Sigorta ödemesi gündeme geldiğinde, ilgili bankaya ilişkin başvuru ve ödeme duyuruları TMSF’nin resmî internet sitesinden izlenmelidir. Ödemeye aracılık edecek bir banka belirlenmişse başvuru kanalı, istenen belgeler ve ödeme takvimi için o işleme özgü duyuru esas alınır. [1, s. 16, 44]
Kapsam belirlenirken bankanın Türkiye’deki şubesi, hesabın hukuki niteliği, hesap sahibi ve kanuni istisnalar dikkate alınır. Güncel düzenleme yalnız “bireysel tasarruf hesabı” ifadesine indirgenemez; resmî kuruluşlar, kredi kuruluşları ve finansal kuruluşlar dışındaki uygun mevduat ve katılım fonları yönünden kapsam değerlendirmesi yapılır. Banka ortakları ve yöneticileri gibi kanunda ayrıca düzenlenen istisnalar da saklıdır. Hesabın sigortaya tabi olup olmadığı bankanın ilanından ve TMSF’nin güncel kapsam açıklamasından kontrol edilmelidir. [3] [7]
| Varlık veya alacak | İlk incelenecek rejim | TMSF bakımından sonuç |
|---|---|---|
| Sigortaya tabi banka mevduatı veya katılım fonu | 5411 sayılı Kanun ve mevduat sigortası düzenlemeleri. | Sigorta şartları gerçekleşirse kişi ve kredi kuruluşu bazındaki limit uygulanır. |
| Yatırım fonu katılma payı, hisse senedi, tahvil | Sermaye piyasası mevzuatı, saklama ve yatırımcı hakları. | Piyasa değerindeki zarar mevduat sigortası kapsamında değildir. |
| Ödeme veya elektronik para kuruluşundaki bakiye | 6493 sayılı Kanundaki faaliyet ve koruma düzeni. | Uygulamada TL görünmesi tek başına banka mevduatı yaratmaz. |
| Kripto platformundaki kripto varlık veya müşteri alacağı | Kripto varlık hizmet sağlayıcısı, saklama, müşteri varlıkları ve somut sözleşme ilişkisi. | TMSF kayyımlığı, kripto bakiyeye mevduat sigortası sağlamaz. |
| Kayyım yönetimindeki şirketten ticari alacak | Sözleşme, şirketin borçları ve varsa özel tedbir veya tasfiye hükümleri. | Şirketin borcu kendiliğinden TMSF’nin veya Hazinenin borcu olmaz. |
Örneğin aynı bankada bulunan vadeli mevduat ile bankanın uygulamasından alınmış yatırım fonu payı ekranda yan yana durabilir. Mevduatın sigorta hesabı ayrı; fon payının saklanması, tasfiyesi ve varsa sorumluluk iddiaları ayrıdır. Yatırım kuruluşunun yükümlülüğünü yerine getirememesinde gündeme gelebilen Yatırımcı Tazmin Merkezi (YTM) de TMSF ile aynı kurum veya aynı güvence sistemi değildir.
TMSF kayyım atanınca şirkette ne değişir?
Ceza Muhakemesi Kanunu’nun 133. maddesinde şirket yönetimi için kayyım, suçun şirket faaliyeti çerçevesinde işlendiğine ilişkin kuvvetli şüphe sebeplerinin bulunması ve maddi gerçeğin ortaya çıkarılması için gerekli olması şartlarına bağlanır. Kanundaki suç kapsamı da ayrıca gözetilir. Kararı hâkim veya mahkeme verir; savcılığın soruşturma yürütmesi tek başına şirketin yönetimini değiştirmez. [4]
Atama kararında yönetim organının işlemlerinin kayyım onayına mı bağlandığı, yoksa yönetim yetkilerinin kayyıma mı verildiği açık olmalıdır. Bu ayrım, şirket adına kimin sözleşme imzalayacağını, hangi ödemenin hangi onayla yapılacağını ve mevcut yöneticilerin yetkisini doğrudan etkiler. “Kayyım var” bilgisinin yanına mutlaka hangi yetkilerle? sorusu eklenmelidir.
TMSF’nin kayyım olarak görevlendirilmesi için ayrıca özel kanuni dayanak gerekir. 7145 sayılı Kanunun geçici 2. maddesi belirli suçlar bakımından, CMK 133 kapsamındaki şirket yönetimi ile CMK 128/10 kapsamındaki malvarlığı yönetimini ayrı atama biçimleri olarak düzenler. Her dosyanın yalnızca aynı kurum tarafından yönetilmesi, aynı hükümlere tabi olduğunu göstermez. [6]
Yönetim değişikliği mülkiyet değişikliği değildir
Kayyım tedbiri sırasında şirket tüzel kişiliği varlığını korur. Ortaklık payının kime ait olduğu ile o paydan doğan yönetim yetkisinin nasıl kullanılacağı ayrı sorulardır. Tedbir, payların kendiliğinden Hazine adına tescil edilmesi sonucu doğurmaz. Aynı şekilde, bütün ortakların veya çalışanların suç işlediğini gösteren bir hüküm olarak da okunamaz.
Bununla birlikte “mülkiyet ortaklarda kaldığına göre kesin hükümden önce hiçbir şey satılamaz” sonucu da doğru değildir. Özel kanunlar kayyımlık sürerken satış veya tasfiye yetkisi tanıyabilir. Böyle bir işlemde hangi şirketin, payın veya varlığın satıldığı; yetkinin hangi maddeden doğduğu ve bedelin hangi hesapta tutulacağı ayrıca incelenir.
Faaliyetin devam etmesi bütün ödemelerin serbest olması demek değildir
Kayyım atanmış bir işletme üretime, hizmet sunmaya ve işçi çalıştırmaya devam edebilir. Ancak bir banka hesabındaki elkoyma kararı, belirli bir müşteri varlığına ilişkin tedbir veya şirketin nakit ihtiyacı ayrıca sorun yaratabilir. Yönetim tedbirinin kaldırılması ile banka blokesinin kaldırılması aynı karar olmayabilir. Bu ayrım özellikle maaş, vergi, çek ve tedarikçi ödemelerinde önem taşır; şirket hesabına bloke konulması ayrı değerlendirme gerektirir.
TMSF şirketi satabilir mi; satış parası kime gider?
Bu sorunun cevabı, satışın hangi hukuki aşamada yapıldığına bağlıdır. Banka alacağını tahsil etmek için yapılan varlık satışı, kayyımlık sürerken şirketin veya ticari ve iktisadi bütünlüğün satılması ve kesin müsadere sonrasındaki satış aynı kategoriye konulamaz. “TMSF sattı” ifadesi tek başına gelirin Hazinenin mi, şirketin mi, alacaklıların mı hakkı olduğunu açıklamaz.
Yönetim yetkisinin iadesi değerlendirilir. Bu karar, ayrıca verilmiş diğer tedbirleri veya ileri sürülen zarar taleplerini kendiliğinden çözmez.
Özel kanunun şartları uygulanır. Satış geliri, borçlar ve bakiye için öngörülen kullanım ya da nemalandırma kuralları izlenir.
Kesin hüküm ve ilgili kanun uyarınca mülkiyet, satış veya tasfiye işlemleri yapılır. Hazineye aktarımın kapsamı bu rejime göre belirlenir.
Kayyımlık devam ederken satış
7145 sayılı Kanunun geçici 2. maddesi, mali durum, ortaklık yapısı, piyasa koşulları veya diğer sorunlar nedeniyle gerekli görülmesi hâlinde kayyım olunan şirket ve malvarlıklarının satılması veya tasfiyesi konusunda Fon Kuruluna yetki verir. Aynı hüküm, satış gelirlerinin borçların ödenmesinde kullanılmasını ve kalan tutarın şirket veya malvarlığının işlerinde değerlendirilebilmesini düzenler. Şirket feshedilip tasfiye edilirse, tasfiye sonunda kalan tutar yargılamanın kesin hükmüne kadar ilgili hesapta nemalandırılır. [6]
Dolayısıyla devam eden kayyımlıkta yapılan her satış için “bedel doğrudan Hazineye gider” denilemez. Satılan şeyin pay mı, tek bir varlık mı, bütün işletme mi olduğu; satışın Fon alacağına mı yoksa ceza tedbiri kapsamındaki yönetim yetkisine mi dayandığı belirlenmelidir. Aynı şirket hakkındaki farklı malvarlıkları için farklı kararlar bulunabilir.
Müsadere kesinleştikten sonra
Müsadere, ceza yargılamasında malvarlığına ilişkin ayrı bir güvenlik tedbiridir. Şirketin yönetimine kayyım atanmasından farklı olarak mülkiyet sonucunu gündeme getirir. 7145 sayılı Kanunun geçici 2. maddesinin ikinci fıkrası, müsadere kararının satış veya tasfiye yoluyla yerine getirilmesini düzenler. Satış gelirinden şirket veya malvarlığının borçları ödendikten sonra kalan tutar, şirketin veya malvarlığının işlerinde kullanılabilir. Tasfiye sonunda bakiye kalırsa bu bakiye Hazineye irat kaydedilir. Dolayısıyla her satışla tasfiyenin tamamlanmasını aynı aşama saymak doğru değildir. Eski dosyalarda 6758 sayılı Kanun ve sonraki değişikliklerden kaynaklanan rejim de kontrol edilmelidir. [6]
TMSF’nin 2025 raporu, yıl sonu itibarıyla 204 şirket hakkında müsadere kararlarının kesinleştiğini; Koza Grubundaki 12 şirketin Türkiye Varlık Fonuna devredildiğini bildirir. Raporda Erciyes Grubundaki 7 ve Aydınlı Grubundaki 4 şirketin satışları bağlamında Hazineye aktarılan tutar 14,8 milyar TL olarak yer alır. Bu son tutar, bütün yılların veya bütün kayyım şirketlerin Hazineye aktardığı paranın toplamı değildir. [1, s. 61]
İhale ilanı, satış bedeli ve tahsilat aynı aşama değildir
Muhammen bedel, ihaleye hazırlıkta belirlenen değerdir. Verilen teklif, onaylanan satış bedeli ve fiilen tahsil edilmiş para birbirinin yerine kullanılamaz. Taksit, koşul, borç devri veya satış kapsamındaki farklılıklar da sonuca etki edebilir. Alacaklı açısından asıl sorular; hangi malvarlığının satıldığı, bedelin ne kadarının tahsil edildiği ve kendi hakkının hangi sırada, hangi kaynaktan karşılanacağıdır.
“Ticari ve iktisadi bütünlük” satışı da her zaman şirketin bütün hisselerinin satılması demek değildir. Belirli bir faaliyeti birlikte sürdüren mal, hak ve varlıklar satışın konusu olabilir. Bu nedenle ihale şartnamesindeki kapsam, şirketin ticaret unvanı kadar önemlidir. Salt yüksek bir ihale bedeli açıklanması, bütün alacaklıların aynı oranda veya hemen ödeme alacağını göstermez.
Şirket ortağı, çalışan, müşteri ve alacaklı için ne değişir?
Herkesin ilk sorusu “Şirkete ne olacak?” olsa da korunacak hak aynı değildir. Bir ortağın yönetim yetkisi, çalışanın ücret alacağı, tedarikçinin faturası ve müşterinin kendisine ait saklanan varlığı için farklı talep ve belgeler gerekir. Başvuru, kişinin sıfatı ile istediği sonuca göre kurulmalıdır.
| İlgili kişi | Öncelikli soru | İlk toplanacak kayıtlar |
|---|---|---|
| Şirket ortağı | Kayyım hangi yetkilerle atandı; paylar veya yönetim yetkisi üzerinde ayrıca bir karar var mı? | Atama ve devam kararları, pay sahipliği kayıtları, ticaret sicili, etkilenen işlemler. |
| Çalışan | İş ilişkisi sürüyor mu; hangi ücret, tazminat veya diğer işçilik alacağı ödenmedi? | İş sözleşmesi, bordro, banka kayıtları, fesih bildirimi ve çalışma süresini gösteren belgeler. |
| Tedarikçi veya ticari alacaklı | Borcun muhatabı hangi tüzel kişi; vade, teminat ve varsa özel takip kısıtı nedir? | Sözleşme, fatura, teslim belgesi, cari hesap mutabakatı, teminat ve ödeme kayıtları. |
| Müşteri veya yatırımcı | Kendisine ait varlığın iadesini mi, sözleşme alacağını mı, ayrıca zararını mı talep ediyor? | Hesap ekstresi, dekont, varlık türü, işlem geçmişi, çekim talebi ve yazışmalar. |
| Suçtan zarar gördüğünü ileri süren kişi | Hangi eylem ne kadar zarara yol açtı; korunan malvarlığı ile zararı arasında ne ilişki var? | Ödeme akışı, işlem tarihleri, karşı taraf bilgileri, iletişim ve soruşturma kayıtları. |
Kayyım atanması tek başına iş sözleşmelerini sona erdirmez; ticari alacağı da ortadan kaldırmaz. Buna karşılık her alacak için hemen takip yapılabileceği veya hiçbir özel kısıt bulunmadığı varsayılamaz. Dosyanın dayanağı, şirket hakkındaki diğer kararlar ve varsa tasfiye veya satışın özel hükümleri birlikte görülmelidir.
Bir müşterinin kendisine ait saklanan varlığı istemesi ile şirketten genel bir para alacağı istemesi arasındaki fark özellikle finansal platformlarda belirleyicidir. Kripto borsasının kapanması veya iflasında müşteri varlıkları konusunda da önce varlığın hukuki niteliği ve kayıtlardaki karşılığı belirlenir. Zarar hesabını yalnız uygulamadaki son ekran görüntüsüne dayandırmak çoğu zaman yeterli olmaz.
Kayyım kararına ve TMSF işlemlerine nasıl itiraz edilir?
Burada tek bir dava yolu yoktur. Önce itiraz edilen işlemin kaynağı ayrılır: ceza hâkiminin kayyım atama kararı mı, Fonun kayyım görevi sırasında yaptığı belirli bir işlem mi, yoksa şirketin sözleşmeden doğan borcu mu? Yanlış ayrım, haklı bir talebin yanlış mercie yöneltilmesine ve süre sorunu yaşanmasına yol açabilir.
Ceza hâkiminin verdiği kayyım kararı
CMK 267 ve devamındaki itiraz rejimi dikkate alınır. Güncel genel kural, kararın öğrenilmesinden itibaren iki hafta içinde kararı veren mercie başvurulmasıdır; bu süre 1 Haziran 2024 ve sonrasında verilen kararlar için yapılan değişiklikle birlikte okunmalıdır. Mahkeme kararlarında ayrıca kanunun o karar için itiraz yolu öngörüp öngörmediği denetlenir. Eski kaynaklardaki yedi günlük süre, güncel bütün dosyalara uygulanamaz. [4] [8]
İtirazda yalnız “şirket çalışıyor” demek yerine, isnat edilen suçla şirket faaliyeti arasındaki bağ, kuvvetli şüpheyi destekleyen somut veriler, tedbirin gerekliliği ve daha sınırlı bir yönetim veya onay tedbirinin yeterli olup olmadığı tartışılmalıdır. CMK 269 uyarınca itiraz, kararın uygulanmasını kural olarak kendiliğinden durdurmaz; gerekiyorsa durdurma talebi ayrıca değerlendirilir.
Fonun kayyım görevi kapsamındaki karar ve işlemleri
7145 sayılı Kanunun geçici 2. maddesi kapsamında verilen karar ve yapılan işlemlere karşı davalarda, Fon merkezinin bulunduğu yer idare mahkemelerini görevli kılan özel hüküm bulunur. Bu düzenleme, şirketin yaptığı her sözleşmeyi veya TMSF adı geçen bütün uyuşmazlıkları idari davaya dönüştürmez. Eski kayyımlık rejimleri, satışın dayanağı ve talebin niteliği ayrıca kontrol edilmelidir. [6]
İdari işlem yönünden başvuru süresi, tebliğ veya öğrenme tarihi ve özel düzenlemeler değerlendirilir. Şirketin ücret, kira, teslim veya ticari sözleşme borcu yönünden ise ilgili özel hukuk yolu gündeme gelebilir. Bir işlemin iptali, yönetimin iadesi, belirli bir varlığın geri verilmesi ve zarar tazmini ayrı taleplerdir; bunların hepsini tek bir “TMSF’ye itiraz dilekçesi” başlığı altında toplamak doğru olmaz.
Dosyada birlikte görülmesi gereken üç belge: Kayyım atama ve yetki kararı; itiraz edilen somut işlem ve bildirimi; başvurucunun hakkını ve zararını gösteren kayıtlar. Başvuru yolu bu üçlü üzerinden belirlenir. Sadece basın açıklamasını veya şirket listesini eklemek çoğu uyuşmazlıkta yeterli değildir.
Anayasa Mahkemesi yetki ve süre konusunda ne söylüyor?
AYM’nin 17 Haziran 2025 tarihli, E. 2022/91, K. 2025/133 sayılı kararı, şirket ortaklarının ve alacaklıların korunması bakımından önemli bir sınır çiziyor. Mahkeme, 6758 sayılı Kanunun 19. maddesindeki ortak iradesi dışında yeni şirket kurulması ve genel kurul yetkilerinin Türk Ticaret Kanunu hükümlerine tabi olmadan kullanılması düzenlemelerini; sorumluluk, başvuru ve denetim güvencelerindeki eksiklikler nedeniyle iptal etti. İptal, 19. maddenin 8 ve 9. fıkraları ile bağlantılı 11. fıkrayı kapsıyor. [9, §§ 75–109 ve hüküm]
5 Aralık 2025’te yayımlanan bu karar için “TMSF’nin bütün kayyımlık ve satış yetkileri kaldırıldı” sonucu çıkarılamaz. Karar, 7145 sayılı Kanunun 2025’te eklenen geçici 2. maddesini incelemiyor. Dolayısıyla bir satış veya yönetim işleminde, iptal edilen eski hükümle halen uygulanabilecek başka bir kanuni dayanağı ayırmak gerekir. Kararın bazı başka hükümler için öngördüğü dokuz aylık erteleme de bu TMSF iptallerine ait değildir.
Betül Özbey Bayındır kararında ise AYM Genel Kurulu, kayyımlığın o aşamada mülkiyeti ortadan kaldıran değil, kullanımını sınırlayan bir tedbir olduğunu belirtti. Tedbirin kapsamı ve süresinin orantılı olması gerektiğini vurguladı. Ancak havacılık şirketlerine ilişkin somut dosyada uluslararası mali ilişkileri, soruşturmanın karmaşıklığını ve gerekçeli itiraz incelemelerini birlikte değerlendirerek mülkiyet hakkının ihlal edilmediğine karar verdi. Bu nedenle yalnız geçen yıl sayısına bakmak yeterli değildir: devam eden ihtiyacın somut gerekçesi, tedbirin şirkete etkisi ve etkili yargısal denetim birlikte incelenmelidir. [10, §§ 45, 60, 65–73]
Fon yatırımcısı veya kripto müşterisi açısından TMSF’nin rolü
Bir yatırım fonuyla ilgili tahsilatın belirli bir hesapta toplanması veya bir kripto platformunun kayyım tarafından yönetilmesi, mevduat sigortası doğurmaz. Ödeme yapılacaksa bunun kaynağı, yararlanacak kişiler, hakkın nasıl belirleneceği ve dağıtımın şartları ilgili özel düzenleme ve dosyadan çıkarılır. Bir açıklamada “havuz”, “iade” veya “ara ödeme” sözcüğünün geçmesi tek başına kesin tutar ve ödeme günü vermez.
Fon krizindeki mutabakat ve hak sahipliği ayrıntıları için fon krizinde ara ödeme, TMSF havuzu ve hak sahipliği yazısına; belirli platform süreci için ICRYPEX mağdurlarının para iadesi ve hukuki hakları incelemesine bakılabilir. Genel kurum rehberi, o dosyalardaki güncel başvuru duyurusunun veya bireysel hesabın durumunun yerine geçmez.
Sık sorulan sorular
TMSF devlet kurumu mu?
TMSF, 5411 sayılı Kanunla düzenlenen kamu tüzel kişiliğine ve idarî ve malî özerkliğe sahip bir kurumdur. Belirli bir şirkette kayyım olması, o şirketin bütün borçlarına kamu garantisi verildiği anlamına gelmez.
Şirkete kayyım atanması ile şirkete el konulması aynı mı?
Gündelik dilde birlikte kullanılsa da hukuken aynı değildir. Kayyımlık şirket yönetiminin veya belirli malvarlığının idaresiyle; elkoyma malvarlığı üzerindeki koruma tedbiriyle; müsadere ise ayrı bir ceza hukuku sonucuyla ilgilidir. Aynı dosyada birlikte bulunabilirler. Kararın adı ve kapsamı esas alınır.
Kayyım kaldırılırsa satılmış şirket aynen geri verilir mi?
Her durumda böyle bir sonuç çıkarılamaz. Satışın geçerliliği, bedelin nerede bulunduğu, yargılamanın sonucu ve uygulanacak özel hüküm incelenir. Yönetim yetkisinin iadesi, satış bedeline ilişkin hak ve ayrıca ileri sürülecek zarar talebi farklı konulardır.
TMSF’nin yönettiği şirketlerin güncel sayısı nereden öğrenilir?
TMSF’nin 2025 faaliyet raporu, 31 Aralık 2025 itibarıyla 949 şirket ve ticari işletme bildiriyor. Bu sayı 2026’nın her günü için geçerli değildir. Güncel şirket araştırmasında TMSF’nin resmî listesi ve ilgili kararın tarihi birlikte kontrol edilmelidir; şirket, pay ve gerçek kişi malvarlığı kayyımlığı aynı toplam gibi toplanmamalıdır.
TMSF şirketindeki alacağım için doğrudan Hazineye başvurabilir miyim?
Yalnız kayyım atandığı gerekçesiyle şirketin borcu Hazineye geçmez. Alacağın muhatabı, varsa özel ödeme rejimi, satış veya tasfiye durumu ve hakkın dayanağı belirlenmelidir. Başvuru, şirketten tahsil, idari işlem denetimi veya özel dağıtım süreci bakımından farklılaşabilir.
Şirketin aktif büyüklüğü mağdurlara ödenecek tutar mıdır?
Hayır. Aktif büyüklüğü bir bilanço toplamıdır. Borçlar, varlıkların satılabilirliği, satış giderleri, tahsil edilen bedel ve alacakların sırası bilinmeden dağıtılabilecek para hesaplanamaz. Ciro veya ihale için açıklanan muhammen bedel de ödeme havuzu değildir.
Resmî kaynaklar ve mevzuat
- TMSF 2025 Yıllık Faaliyet Raporu: tarihçe s. 11–12; banka çözümleme nakit akışı s. 25, Tablo 4; gelirler s. 46, Tablo 12; kayyım şirketleri ve müsadere verileri s. 61. Sayfa numaraları raporun basılı sayfa numaralarıdır.
- TMSF 2024 Yıllık Faaliyet Raporu, s. 62: yıl sonu şirket sayısı, 30 Eylül 2024 beyan dönemi ekonomik göstergeleri ve kapsam dışında bırakılan gruplar.
- 5411 sayılı Bankacılık Kanunu: özellikle mevduat sigortası ve istisnalar ile TMSF’nin görev ve yetkilerine ilişkin hükümler.
- 5271 sayılı Ceza Muhakemesi Kanunu: m. 128, 133 ve 267–269.
- 6758 sayılı Kanun: m. 19 ve 20; sonraki değişiklikler ve Anayasa Mahkemesi kararlarıyla birlikte değerlendirilir.
- 7539 sayılı Kanun, m. 7–8 ve 7145 sayılı Kanun: geçici 2. maddedeki kayyım, satış, tasfiye ve yargı yolu hükümleri.
- TMSF Fon Kurulunun 4 Aralık 2025 tarihli, 2025/706 sayılı kararı (13 Aralık 2025 tarihli Resmî Gazete): 2026 mevduat sigortası limiti. 1.200.000 TL limit ayrıca TCMB Mayıs 2026 Finansal İstikrar Raporu, Finansal Kesim, s. 30 içinde yer alır. Sigorta kapsamının genişletilmesi ve istisnalar için 7407 sayılı Kanun, m. 1–2.
- 7499 sayılı Kanun: CMK itiraz süreleri ve geçiş hükümleri.
- AYM, E. 2022/91, K. 2025/133, 17 Haziran 2025; Resmî Gazete: 5 Aralık 2025, sayı 33098. Özellikle §§ 75–109 ve hüküm bölümü.
- AYM Genel Kurulu, Betül Özbey Bayındır, B. No: 2019/42188, 31 Temmuz 2025; Resmî Gazete: 30 Aralık 2025, sayı 33123. Özellikle §§ 45, 60 ve 65–73.
İstatistiklerin tarihi her tablo ve görselde ayrıca belirtilmiştir. Şirket listeleri, sigorta limiti ve mevzuat zaman içinde değişebilir. Somut başvuruda işlemin dayanağı, kararın kapsamı ve tebliğ veya öğrenme tarihi birlikte incelenmelidir.