
Fonun portföyünde gördüğünüz bir hisse kodu, o hisseye doğrudan yatırım yapıldığını her zaman göstermez. Aylık rapordaki yüzde ile ay sonundaki ağırlık farklı olabilir; repo işlemindeki dayanak varlık ayrı bir satırda görünebilir. Fonun toplam değeri de yatırımcıların o gün tahsil edebileceği nakit anlamına gelmez. Bu ayrımlar kurulmadan rapordan zarar veya sorumluluk sonucu çıkarmak, doğru kişiye yöneltilecek talebi de güçleştirir.
Bu incelemede gerçek bir belge kullanılıyor: 2 Eylül 2026 tarihli, 1657110 numaralı KAP bildiriminin eki olan TP2 Ağustos 2026 portföy dağılım raporu. Örnek, rapor okumayı gösterir. Ağustos verileri, 17 Eylül’deki işlem durumunun veya bugünkü tasfiye ödemesinin yerine geçmez.
Önce raporun dönemi ile yayımlanma tarihini ayırın
KAP ekranında gönderim tarihi 2 Eylül 2026, rapor dönemi “8. Aylık”tır; ekin başlığı Ağustos 2026’dır. Aynı ekranda güncelleme ve düzeltme alanları da bulunur. Bunlar tek bir tarih değildir. Ağustosa ilişkin tabloyu eylülde yayımlanmış olması nedeniyle eylül sonu portföyü gibi okumak yanlış bir kronoloji kurar.
Belgeyi saklarken fonun tam unvanını, kodunu, bildirim numarasını, dönemini, gönderim tarihini, ekin dosya adını ve kaynağını birlikte kaydedin. Sonradan yayımlanan düzeltme veya yeni rapor varsa ilk nüshayı silmek yerine sürümleri karşılaştırın. Bu bildirimde düzeltme alanının “Hayır” olması, daha sonra başka bir bildirim bulunamayacağına dair güvence değildir.
İzahname, yatırımcı bilgi formu, performans sunum raporu ve portföy dağılım raporu da birbirinin yerine geçmez. Satış sırasında hangi risklerin açıklandığı yatırımcı bilgi formu ve izahnameyle; portföyde fiilen nelerin gösterildiği ilgili dönem raporuyla; emrin uygulanması ise kişisel hesap ve işlem kayıtlarıyla araştırılır. Aynı fon koduna ait farklı belgelerin karşılaştırılması gerekir.
TP2 raporundaki dört tutar ne anlatıyor?
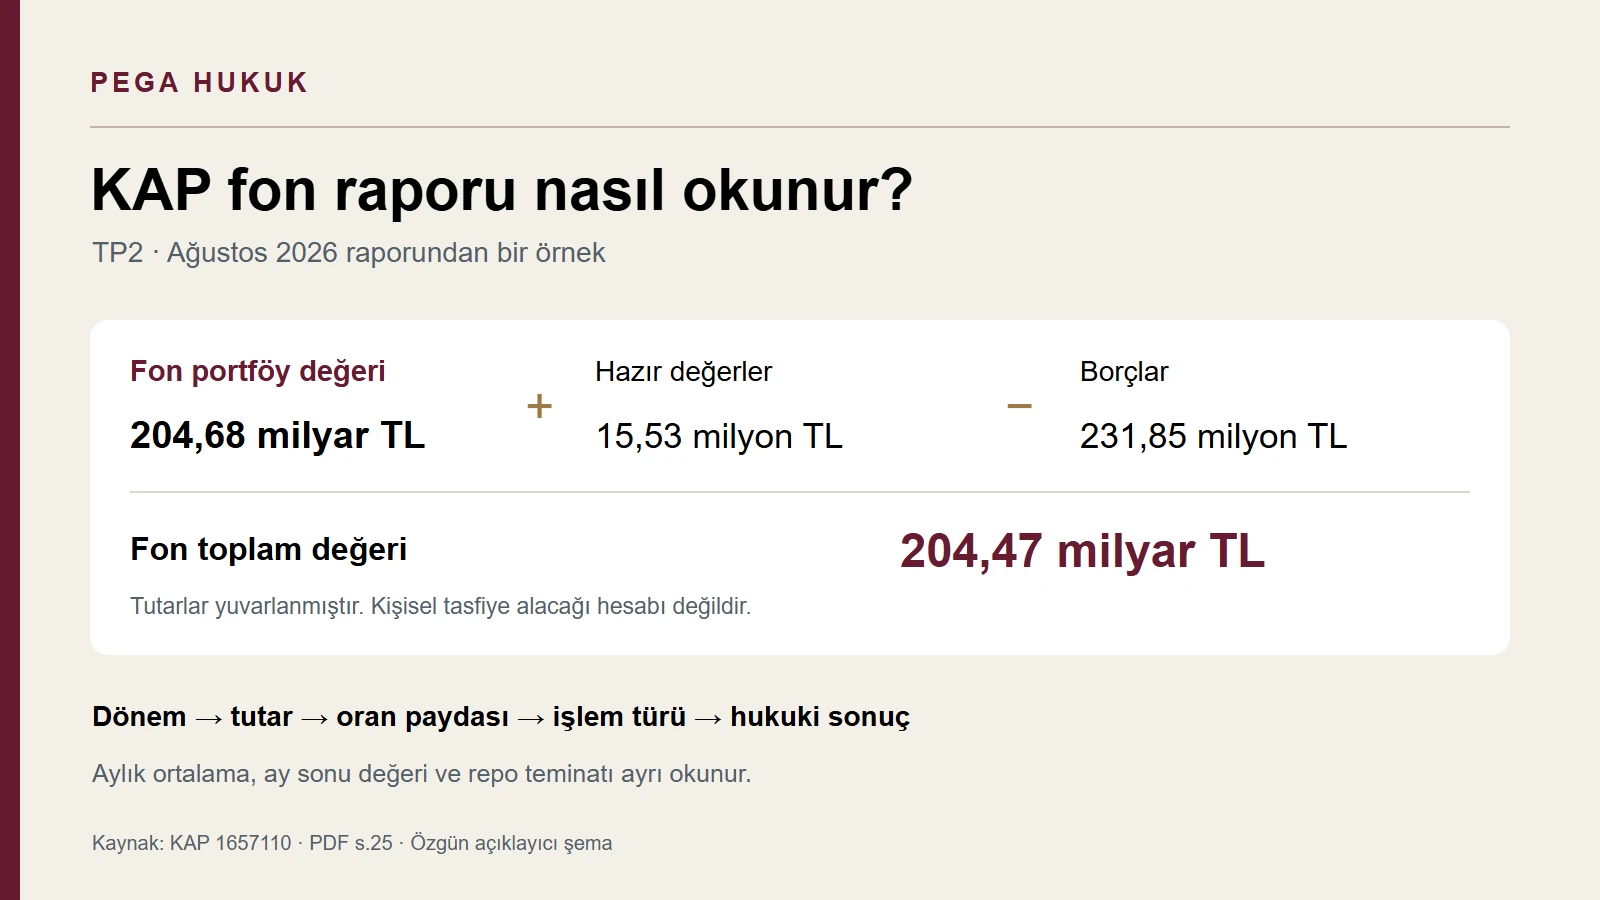
İlk sayfadaki fon toplam değeri, 25. sayfadaki IV numaralı tabloyla birlikte okunmalıdır. Aşağıdaki tutarlar bu tarihli belgeden alınmıştır; güncel ödeme hesabı değildir.
| Rapordaki kalem | Tutar, TL | Okuma sorusu |
|---|---|---|
| Fon portföy değeri | 204.684.528.779,34 | Portföyde değerlenen varlıklar hangi toplamı oluşturuyor? |
| Hazır değerler | 15.526.959,89 | Nakit benzeri kalem ile bütün portföy aynı büyüklük mü? |
| Borçlar | −231.847.731,87 | Net toplam hesaplanırken hangi yükümlülük düşülüyor? |
| Fon toplam değeri | 204.468.208.007,36 | Varlık ve yükümlülüklerden sonra raporlanan net toplam ne? |
Bu dört satır üzerinden aritmetik kontrol yapılabilir: portföy değeri ile hazır değerler toplanıp rapordaki borçlar düşüldüğünde fon toplam değerine ulaşılır. Buradan “bütün portföy aynı gün nakde çevrilebilir” veya “yatırımcıya bu değer üzerinden kesin ödeme yapılır” sonucu çıkmaz. Bir alacağın raporda değer taşıması, o alacağın vadesinde tahsil edildiğini de tek başına göstermez.
Ödeme incelemesinde ayrıca fonun hangi tasfiye rejiminde olduğu, değerleme tarihi, dağıtılabilir kaynak, hak sahibi kaydı ve önceki ödemeler gerekir. 7596 kapsamındaki net yatırım hesabının yalnız son pay fiyatına indirgenememesinin nedeni budur. Ayrıntı ve kayıt karşılaştırması net yatırım tutarı ve hesap itirazı incelemesindedir.
Aynı raporda neden farklı yüzdeler bulunur?
Raporun ilk bölümündeki dağılım aylık ortalamadır. Ayrıntılı portföy tablosunda ise “grup”, “FPD’ye göre” ve “FTD’ye göre” sütunları ayrılır. Aylık ortalama, belirli günün portföyündeki oran ve bir alt grup içindeki ağırlık farklı soruları cevaplar. Yüzde işaretini görmek paydanın aynı olduğunu göstermez.
Örneğin belirli bir varlığın borçlanma araçları grubu içindeki ağırlığı yüksekken bütün fon içindeki ağırlığı daha düşük olabilir. Grup oranını fon oranı diye aktarmak yoğunlaşmayı yanlış hesaplatır. Aynı satırda portföy toplamı ve net fon toplamı üzerinden hesaplanan yüzdeler de, iki toplam farklı olduğu için tam aynı çıkmayabilir.
İki rapor veya veri sitesi karşılaştırılırken önce dönem, veri türü, kullanılan toplam ve sınıflandırma eşitlenmelidir. Bir yerde aylık ortalama, başka yerde ay sonu ağırlığı gösteriliyorsa farkın varlığı tek başına yanlış beyan kanıtı değildir. Düzeltme iddiası, aynı dönemin aynı kaleminin aynı esasla karşılaştırılmasına dayanmalıdır.
Raporda hisse kodu görmek doğrudan hisse yatırımı anlamına gelir mi?
TP2 ekinin 3. PDF sayfasında “T.REPO” başlığı altında DSTKF kodlu satırlar bulunur. Satırın hangi işlem grubunda yer aldığı görülmeden yalnız hisse kodundan hareketle doğrudan pay alımı sonucu çıkarılmamalıdır. Ters repo işlemi ile bu işleme konu finansal araç, hukuki incelemede ayrı ele alınır.
SPK’nın güncel Fon Rehberi 4.2.3 bölümünde borsa dışı repo için sözleşme, bildirim, depo, değerleme ve teminat esasları birlikte düzenlenir. Dolayısıyla raporda dayanak aracın görünmesi, teminatın fiilen nerede tutulduğunu, hangi hesapla ilişkilendirildiğini, değerleme günündeki yeterliliğini veya icra edilebilirliğini tek başına kanıtlamaz. İşlem sözleşmesi, saklama ve teminat kayıtları ayrıca incelenir.
Aynı ekonomik pozisyonu, hem repo alacağı hem de dayanak varlığın değeri olarak ikinci kez toplamak da toplamı şişirebilir. Raporun düzenleme biçimi, alt grup toplamları ve muhasebeleştirme yöntemi kontrol edilmeden satırları bir hesap tablosunda körlemesine birleştirmemek gerekir. Bu dikkat, hukuka aykırılık iddiasını zayıflatmaz; iddianın doğru işlem ve doğru tutara dayanmasını sağlar.
Karşı tarafın aynı grupta bulunması ayrıca araştırılabilir. Ancak ilişkili taraf, işleme konu araç, işlem büyüklüğü, geçerli sınır ve uyum takvimi aynı tarih üzerinden değerlendirilmelidir. Gelecekte yürürlüğe girecek bir teminat şartını geçmişteki her işleme uygulanmış gibi kullanmak da, geçiş süresini bütün özen yükümlülüklerini kaldıran izin saymak da doğru değildir.
Uzun itfa tarihi para piyasası fonunda tek başına ihlal kanıtı mıdır?
Bu konuda yalnız menkul kıymetin nihai itfa tarihine bakmak yetmez. Para piyasası fonunun vade sınırları, ilgili hesaplama kurallarıyla birlikte uygulanır. Fon Rehberi 4.2.6; sabit kuponlu araçlar, piyasa faizine endeksli kuponlu araçlar ve enflasyona endeksli araçlar için farklı vade hesapları öngörür. Ters repo sözleşmesine konu sermaye piyasası araçları, Rehber’in 4.2.6 bölümü uyarınca vadeye kalan gün ve ağırlıklı ortalama vade hesaplamalarında dikkate alınmaz; bu, ters repo işleminin kendi vadesiyle aynı şey değildir.
Bu nedenle raporda ileri tarihli bir tahvil görmekten doğrudan “184 gün sınırı ihlal edildi” sonucuna geçilemez. Aracın kupon yapısı, hangi işlem içinde tutulduğu, ilgili günün hesabı ve fon belgesi incelenmelidir. Aynı şekilde vade hesabının kurala uygun olması, karşı tarafın ödeme kabiliyetinin veya teminatın sorunsuz olduğu anlamına gelmez. Piyasa riski, kredi riski ve likidite riski ayrı sorulardır.
Fiyat değişikliği veya sıfır değer neyi kanıtlar?
Fiyat ilanı, değerleme ve yatırımcının elindeki pay adedi aynı kayıt değildir. İşlem sırası kapalı bir varlığın değerlemesi, temerrüde düşen borçlanma aracına karşılık ayrılması veya fonun işlemlerinin durdurulması farklı açıklamalar gerektirir. Fon Rehberi 5.1 bölümündeki esaslar, varlığın türü ve olayına göre uygulanır. Her “sıfır” görünümün anlamı aynı değildir.
Bir değerleme işleminin yanlış olduğu ileri sürülüyorsa, önce hangi tarihte hangi fiyatın ve yöntemin kullanılması gerektiği gösterilir. Sonra bu farkın ilgili fon payına ve kişinin işlemine nasıl yansıdığı hesaplanır. Raporun sonradan düzeltilmesi, her yatırımcının aynı tutarda zarar gördüğünü veya bütün sorumluların aynı sebeple borçlu olduğunu kendiliğinden ortaya koymaz.
Rapor nasıl kullanılabilir bir delil dosyasına dönüşür?
Dosyanın başlangıç sorusu yalnız “portföyde ne vardı?” olmamalıdır. İleri sürülen görev ihlaliyle rapordaki satır arasında bağlantı kurulmalıdır. Dağıtıcı, kurucu, yönetici ve portföy saklayıcısı farklı görevler üstlenir; kişisel hesabın tutulduğu banka otomatik olarak fonun portföy saklayıcısı değildir.
| İddia | Rapora eklenecek kayıt | Açıklanacak bağlantı |
|---|---|---|
| Ürün farklı riskle anlatıldı. | Satış tarihindeki bilgi formu, görüşme ve yazışma | Hangi açıklama hangi yatırım kararını etkiledi? |
| İşlem veya portföy sınırı aşıldı. | Günlük portföy, sözleşme, ilgili norm ve geçiş tarihi | Hangi gün hangi payda ve hangi sınır uygulanıyordu? |
| Saklama veya teminat kontrolü eksikti. | Görevli kuruluş, depo ve teminat hareketleri, uyarılar | Somut yükümlülük yerine getirilseydi hangi kayıp önlenebilirdi? |
| Hesaplanan ödeme eksik. | Kişisel nakit/pay hareketleri, mutabakat ve ödeme cetveli | Fon toplamından kişisel hakka hangi yöntemle geçildi? |
Kayıt isteme talebinde raporun bildirim numarası ve ilgili satırı belirtilerek eksik bilgi somutlaştırılabilir. Mahkemeden delil tespiti veya kurumdan belge istenmesi gerektiğinde, bütün kayıtların ayrım yapılmadan talep edilmesi yerine hangi belgenin hangi olguyu aydınlatacağı açıklanmalıdır. İşlem ve ses kayıtlarını isteme ile portföy saklayıcısını doğru belirleme rehberleri bu aşamayı tamamlar.
Bir rapor, mahkemenin zarar ve kusur incelemesinin yerine geçmez. Buna karşılık doğru dönemi, doğru işlemi ve doğru muhatabı gösteren kaynaklı bir karşılaştırma; soyut “fonum düştü” anlatımını, araştırılabilir somut sorulara dönüştürür.
Kaynaklar ve inceleme kapsamı
- KAP, 1657110 numaralı TP2 bildirimi, 2 Eylül 2026; 25 sayfalık Ağustos 2026 eki. Bu yazıdaki örneklerde PDF’nin 1, 3 ve 25. sayfaları esas alınmıştır; bütün işlem satırları hakkında uygunluk görüşü verilmemektedir.
- SPK Yatırım Fonlarına İlişkin Rehber, 4.2.3, 4.2.6, 4.9 ve 5.1; 28 Ağustos 2026 değişiklik duyurusu. Aynı belgedeki farklı hükümler için farklı geçiş ve yürürlük tarihleri vardır.
- 6362 sayılı Kanun, özellikle m.32, 52, 55 ve 56; SPK güncel mevzuat sistemi.
- 7596 sayılı Kanun ve SPK 2026/76 ödeme esasları: raporlanan portföy değeri ile kişisel tasfiye hesabının ayrımı için.


