
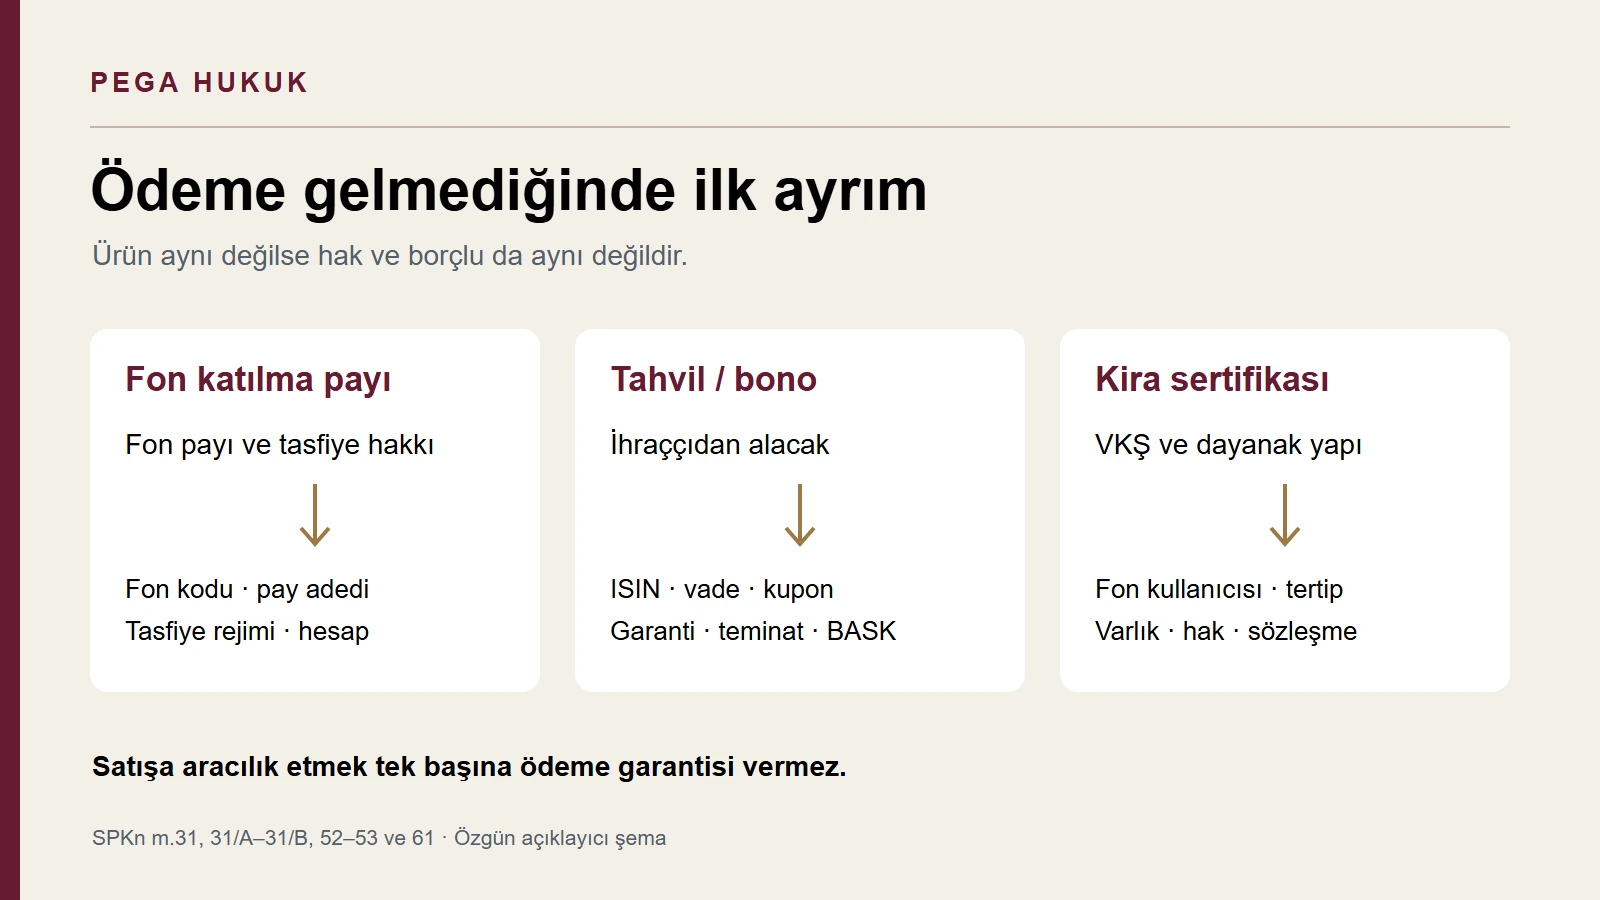
Tahvilinizin vadesi geldi, kupon veya anapara hesabınıza geçmedi. Aynı şirketin borçlanma aracını taşıyan bir yatırım fonunda da payınız bulunabilir. İki yatırım aynı ekonomik sorundan etkilenmiş olsa da alacaklı sıfatınız, borcun muhatabı ve başvuru yolu farklıdır. Önce hesabınızdaki ürünün fon katılma payı mı, doğrudan tahvil/finansman bonosu mu, yoksa kira sertifikası mı olduğu belirlenmelidir.
7596 sayılı Fon Kanunu’ndaki ara ödeme rejimi, doğrudan alınmış her tahvil, bono veya kira sertifikasını kapsamaz. Kanun belirli fonların tasfiyesine ve bu fonların pay sahiplerine ilişkindir. Doğrudan borçlanma aracında ise ihraç koşulları, vade, garanti ve teminatlar ile varsa yeniden yapılandırma veya iflas süreci incelenir. Fon tasfiye bankasının görevlendirilmesi, o bankayı ayrıca tahvil borçlusu yapmaz. 7596 sayılı Kanun m.1–2.
Tahvil fonu almak ile doğrudan tahvil almak arasındaki fark
Yatırım hesabınızda bir fonun katılma payı varsa, fon portföyündeki tahvilleri kendi adınıza tek tek satın almış sayılmazsınız. Fon varlıklarına ilişkin haklar, fon hesabına yetkili temsil ve yönetim düzeni içinde kullanılır. Doğrudan tahvil veya bono sahibiyseniz, ilgili ISIN kodu, nominal tutar ve hak sahipliği kaydı üzerinden borçlanma aracından kaynaklanan alacak değerlendirilir. 6362 sayılı Sermaye Piyasası Kanunu m.52–53.
| Hesaptaki ürün | İlk incelenecek hak | Belirleyici kayıt |
|---|---|---|
| Fon katılma payı | Fon payından doğan tasfiye hakkı; varsa ayrıca kişisel zarar talebi | Fon kodu/ISIN, pay adedi, içtüzük, fon ve tasfiye kayıtları |
| Doğrudan şirket tahvili veya finansman bonosu | İhraç koşullarındaki anapara/kupon alacağı; varsa garanti veya teminat | Aracın ISIN’i, ihraççı, nominal tutar, ödeme planı ve teminat belgeleri |
| Doğrudan kira sertifikası | Sertifika yapısındaki varlık ve gelir hakları, VKŞ’nin yükümlülükleri | VKŞ, fon kullanıcısı, sertifika türü, dayanak sözleşmeler ve tertip kayıtları |
| Yabancı ihraç/Eurobond | İhraç şartları, erken itfa, uygulanacak hukuk ve yetki hükümleri | İzahname, nihai şartlar, saklama zinciri ve işlem formu |
Aynı ihraççıya hem doğrudan yatırımınız hem fon üzerinden dolaylı maruziyetiniz varsa iki dosyanın zarar ve tahsilat kayıtları ayrılmalıdır. Fonun elindeki tahvilin tamamı kişisel alacağınız gibi talep edilemez. Fon zararının bireysel başvuruya nasıl dönüştürüleceği fon ve hisse zararında hukuki yollar rehberindeki hak ayrımıyla birlikte değerlendirilir.
Ödemeyi kimden isteyeceğim: ihraççıdan mı, bankadan mı?
Tahvil veya finansman bonosunda anapara ve kupon borcunun ilk muhatabı, ihraç koşullarına göre borcu üstlenen ihraççıdır. Ürünü satın aldığınız bankanın veya aracı kurumun yalnız satışa aracılık etmesi, başkasının borcuna kendiliğinden garanti verdiği anlamına gelmez. Buna karşılık kurumun kendi yanlış bilgilendirmesi, yetkisiz işlemi, emre aykırı hareketi veya üstlendiği başka bir yükümlülüğü ihlal etmesi ayrı sorumluluk sebebi olabilir. Borçlunun ifa yükümlülüğü ile aracının kendi ihlalinden doğan zarar böylece ayrı kurulmalıdır. SPKn m.31; TBK m.112 ve devamı.
“Garantili” veya “teminatlı” anlatımı varsa garanti verenin tam unvanı, taahhüt tutarı, süre, kapsanan anapara ve kuponlar, talep şekli ve koşulları bulunmalıdır. Grup şirketinin logosu, satış kanalı veya aynı banka grubunda bulunmak, tek başına garanti belgesi yerine geçmez. Rehinli varlığın güncel kaydı, değeri ve önceki takyidatları da kontrol edilir. Teminatın bulunması alacağın her durumda bütünüyle tahsil edileceği güvencesi değildir.
SPKn m.31/B kapsamında teminat yöneticisi atanmışsa, ihraçtan önceki teminat yönetim sözleşmesi ve sicil ilanı istenmelidir. Bu rejimde teminatın korunması ve gerektiğinde paraya çevrilmesi yatırımcılar hesabına yetkilendirilmiş yönetici tarafından yürütülür. Kanunun tanıdığı özel satış yetkisi, her yatırımcının teminata konu varlığı kendi başına satabileceği anlamına gelmez.
Vade geldiği hâlde anapara veya kupon ödenmezse
Vade, nominal tutar, kupon oranı ve varsa erken itfa ya da muacceliyet şartı ihraç belgesinden belirlenir. Kararlaştırılmış ödeme gününün geçmesi ile temerrüt, sözleşmedeki bildirim ve diğer koşullarla birlikte değerlendirilir. TBK m.117, birlikte belirlenmiş ödeme gününün geçmesini ihtar aranmayan hâller arasında sayar. Fakat bir kuponun ödenmemesinin bütün gelecekteki anaparayı otomatik muaccel kıldığı her ürün için söylenemez. TBK m.117; BASK Tebliği m.9/1.
İlk hesapta, ödenmeyen anapara ile vadesi gelmiş kuponlar, ihraç koşullarına göre istenebilecek faiz, önceki tahsilatlar ve net/brüt ödeme ayrımı gösterilmelidir. Vadesi gelmemiş kuponların tamamını doğrudan bugün ödenecek zarar saymak veya piyasa fiyatındaki düşüşü ödenmeyen anaparaya ayrıca eklemek çifte hesaba yol açabilir. Temerrüt faizi türü, dövizli borç, sözleşmesel sınırlar ve varsa daha yüksek zarar iddiası da ayrı gerekçelendirilir.
İhraççıya yöneltilecek alacak veya takip talebinde, fon tasfiyesinin sonuçlanması her durumda ön koşul değildir. Bununla birlikte aynı borcu etkileyen BASK kararı, konkordato mühleti, iflas veya yabancı ihraç şartları varsa bunların takip üzerindeki etkisi incelenmeden işlem başlatılmamalıdır. Görevli mahkeme ve arabuluculuk şartı da talebin ihraççı borcuna mı, yatırım hizmetinden doğan zarara mı dayandığına göre belirlenir; görev ve başvuru yolu rehberi bu ayrım için birlikte okunabilir.
MKK’nın ödeme yapılmadığına ilişkin belgesi ne işe yarar?
SPKn m.31/4, ihraççının borçlanma araçlarına ilişkin ödeme yükümlülüğünü yerine getirmemesi nedeniyle MKK’nın düzenleyip hak sahibine verdiği belgeyi, İİK m.68/1’deki belgelerden sayar. Bu nedenle yalnız ekran görüntüsüyle yetinmek yerine, ilgili ISIN ve hak sahipliği için bu nitelikteki belgenin temini değerlendirilmelidir. Genel bir portföy raporunun veya KAP duyurusunun aynı özel belge olduğu varsayılmamalıdır. SPKn m.31/4.
Belge, koşulları varsa ilamsız takipte borçlunun itirazının kaldırılması yönünden önem taşır. Kanun onu mahkeme ilamı veya kambiyo senedi olarak nitelendirmez. İİK m.68/1’de itirazın alacaklıya tebliğinden itibaren altı aylık başvuru süresi bulunur; bu süre borçlanma aracının vadesinden başlayan genel dava süresi değildir. Borçlunun savunması, belgenin kapsamı ve başvuru koşulları ayrıca incelenir. İcra ve İflas Kanunu m.68.
BASK kararı ve yeniden yapılandırma beni bağlar mı?
Borçlanma aracı sahipleri kurulu, aynı ihraççının yatırımcılarının belirli şartlarla karar almasını sağlar. Faiz, vade ve anapara gibi asli koşulların değiştirilmesinde ilgili tertibin kararı önemlidir. II-31/A.1 sayılı Tebliğ’in 4. maddesinde Tertip BASK için, daha ağır nisap saklı olmak üzere, her tertibin tedavüldeki toplam nominal bedelinin üçte ikisini temsil eden olumlu oy öngörülür. Tertip BASK kararı, toplantı tarihinden itibaren en geç üç iş günü içinde ihraççının yönetim kurulunca onaylanmadıkça geçerli olmaz. Genel BASK’ın toplanması istenmişse onay tarihinden itibaren on beş iş günlük toplanma süresi ile usulüne uygun çağrı ve nisap koşulları da incelenir. Bu aşamalar sonucunda geçerlilik ve kesinlik koşullarını sağlayan karar, toplantıya katılmayan veya olumlu oy vermeyen aynı tertip yatırımcıları için de sonuç doğurabilir.
Buradaki Genel BASK, her muhalif yatırımcıya açık bireysel bir itiraz mekanizması değildir. Kendi haklarının olumsuz etkilendiğini ileri süren diğer tertiplerin toplam nominal değerinin yüzde yirmisine sahip olanlar, yönetim kurulunun onayından itibaren en geç beş iş günü içinde toplanmasını isteyebilir. Yatırımcının hangi tertipte bulunduğu, kararın kapsamı, çağrı, oy hesabı ve onay tarihi bu yüzden gecikmeden incelenmelidir. Tebliğ m.4/2–5.
Takip bakımından ayrı bir sonuç vardır: temerrütten sonra borçlanma aracının hüküm ve şartları değiştirilmişse, SPKn m.31/A/5 ilgili temerrüt nedeniyle başlatılmış takiplerin durmasını, ihtiyati tedbir ve ihtiyati haciz kararlarının uygulanmamasını ve hükümde belirtilen sürelerin işlememesini düzenler. Salt şirketin “yapılandırma görüşüyoruz” demesiyle bu sonucun doğduğu kabul edilmez; geçerli değişiklik ve kapsanan borç tespit edilir. Tebliğin 8. maddesi yurt dışında ihraç edilmiş borçlanma araçlarını kapsam dışında tutar. Kira sertifikasına da BASK rejimi yalnız adına bakılarak uygulanamaz.
Kira sertifikasında VKŞ, kaynak kuruluş ve fon kullanıcısı
Kira sertifikasının ihraççısı varlık kiralama şirketidir (VKŞ). Kaynak kuruluş veya fon kullanıcısı, yapının türüne göre farklı bir şirket olabilir. Buradaki “fon kullanıcısı” ifadesi, mutlaka yatırım fonunun kurucusu demek değildir. Sertifika sahiplerinin gelir ve varlık hakları; sahipliğe, yönetim sözleşmesine, alım satıma, ortaklığa veya eser sözleşmesine dayalı yapıya göre incelenir. Kira Sertifikaları Tebliği m.3–9.
Fon kullanıcısı veya üçüncü kişinin VKŞ’ye ödememesi hâlinde yatırımcı menfaatini koruyacak önlemler, dayanak varlık veya hakkın satılması da dahil olmak üzere ihraç başvurusundaki sözleşmelerde düzenlenmiş olmalıdır. Hangi varlığın gerçekten devredildiği, VKŞ’nin doğrudan tasarruf yetkisi, varsa rehin ve garanti ile tahsilatın hangi tertibe ait olduğu bu nedenle önemlidir. Bütün kira sertifikalarında yatırımcıya taşınmaz mülkiyeti geçtiği veya sabit getiri garantisi bulunduğu söylenemez. Tebliğ m.4/4–6, 5, 6, 8, 10/5 ve 13.
SPKn m.61/3–4, genel rejimde VKŞ portföyündeki varlık ve haklara özel koruma sağlar; yükümlülüklerin vadesinde yerine getirilememesi gibi hâllerde bu varlıklardan sağlanan gelir, öncelikle sertifika sahiplerine ödeme için kullanılır. Ancak m.61/6, katılım bankalarının fon kullanıcısı olduğu ilave ana sermaye ve katkı sermaye niteliğindeki belirli ihraçları bu korumanın belirtilen kısmından ayırır. Bu tür bir üründe sıradan kira sertifikası açıklamasına dayanarak tam koruma beklenmemelidir. Hazine’nin 4749 sayılı Kanun kapsamındaki kira sertifikaları da III-61.1 sayılı Tebliğ’in kapsamı dışındadır.
VKŞ’nin her tertip için varlık, gelir ve giderleri ayrı izlemesi; üç aylık yatırımcı raporunda tahakkuk, tahsilat ve ödemeleri göstermesi gerekir. Tasfiye gündeme gelmişse, ilgili varlık ve haklar gerektiğinde satılarak sertifika sahiplerine ödeme yapılmadan isteğe bağlı tasfiye edilememesi kuralı ayrıca dikkate alınır. İstenmesi gerekenler yalnız hesap ekstresi değildir: dayanak sözleşme, yatırımcı raporu, varlık/rehin kaydı ve alınan yönetim kurulu önlemleri de dosyaya girer. Tebliğ m.13–15.
2026’daki güncel bir düzenleme de ihraç dosyasındaki hukuki incelemeyi ilgilendirir. 16 Temmuz 2026 tarihli i-SPK.61.3 sayılı ilke kararı, Ek/1 m.16’daki hukuki durum değerlendirme raporunu hazırlayan hukukçunun VKŞ, kaynak kuruluş ve fon kullanıcısıyla ilişkili olmayan bağımsız hukukçu olması gerektiğini belirtir. Raporun varlığı ödeme garantisi oluşturmaz; fakat yapının hukuki riskleri ve raporun bağımsızlığı araştırılacak belgeler arasındadır.
Gerçek bir bildirimde iki farklı ürün nasıl ayrılır?
MKK’nın 23 Ekim 2026 tarihli, 1686892 numaralı KAP bildirimi; Alnus Yatırım’ın TRFSRMDE2617, Alves Kablo’nun TRFALVSE2615, Ata Varlık Kiralama’nın TRDATAVE2619 ve Fikret Petrol’ün TRFFKRTE2616 kodlu araçlarında o günkü itfa/kupon işlemlerinin gerekli tutarlar aktarılmadığından gerçekleştirilemediğini açıklar. Ata VKŞ ihracında fon kullanıcısı Fikret Petrol’dür; Fikret Petrol’ün doğrudan ihracı ise ayrı ISIN taşır. Aynı şirketle ekonomik bağlantı, sözleşme yapısını ve borçlu incelemesini birleştirmeye yetmez. Bu bildirim 23 Ekim’deki ödeme işlemini gösterir; sonraki tahsilat, yeni vade veya iflas sonucu hakkında tek başına hüküm vermez.
İhraççının borcunu ödememesi ile aracı kurumun tasfiyesi aynı mı?
İhraççının temerrüdü, fonun tasfiyesi ve yatırım kuruluşunun nakit veya araç teslim edememesi üç ayrı olaydır. YTM’nin genel tazmin rejimi, yatırım kuruluşunun yatırımcı adına sakladığı veya yönettiği nakit ve araçları iade/teslim yükümlülüğünün yerine getirilmemesine ilişkindir; SPK’nın tazmin kararı ve diğer kanuni koşullar gerekir. Sırf tahvil ihraççısının anaparayı ödememesi, yatırımcıyı otomatik YTM alacaklısı yapmaz. Fiyat hareketi ve yatırım danışmanlığından doğan zararlar da bu tazmin kapsamının dışındadır. SPKn m.82–85.
Hakkında tazmin kararı verilen kuruluşta yatırımcı adına saklanan araçlar varsa öncelikle hak sahiplerine dağıtılması esastır. Tahvilin iade edilebilmesi ile ihraççının o tahvil borcunu ödeyebilmesi farklıdır. İhraççının iflası veya konkordatosunda alacağın kaydı, teminat ve sıra; VKŞ’nin tedrici tasfiyesinde ise özel varlık/tertip düzeni incelenir. Süre ve başvuru bakımından YTM rehberi ile ilgili resmî ilan esas alınmalıdır; 7596 fon ara ödeme tavanı burada genel tazmin limiti olarak kullanılamaz.
Başvurudan önce hangi belgeler hazırlanmalı?
- Ürün kimliği: tam unvan, ISIN, nominal tutar, işlem tarihi, gerçek hak sahibi, yurt içi/yurt dışı ihraç ve para birimi.
- İhraç ve ödeme şartları: izahname, ihraç belgesi, nihai şartlar, kupon takvimi, erken itfa ve temerrüt tanımı.
- Tahsilat dökümü: alış bedeli, komisyon/vergi, vadesi gelen anapara ve kuponlar, önceki ödemeler, banka dekontları ve MKK kayıtları.
- Teminat ve garanti: garanti metni, teminat yöneticisi sözleşmesi, rehin/tescil kayıtları, ilgili varlığın hangi tertibe ayrıldığı.
- Yapılandırma ve yargısal süreç: BASK çağrı ve kararları, yönetim kurulu onayı, varsa konkordato mühlet veya iflas kararı ve alacak kayıt ilanı.
- Aracı kurumun kendi ihlali ileri sürülüyorsa: satış görüşmesi, ses/yazışma, uygunluk veya yerindelik kayıtları, verilen garanti anlatımı ve işlem talimatları.
- Kira sertifikasında: VKŞ–fon kullanıcısı sözleşmeleri, dayanak varlık/hak kayıtları ve üç aylık yatırımcı raporları.
İddia şu açıklıkta kurulabilmelidir: “Şu ISIN kodlu araçta şu tarihte muaccel olan şu kupon/anapara ödenmedi; ihraççıdan bu alacak, ayrıca şu belgeyle garanti veren kişiden taahhüt kapsamındaki ödeme isteniyor.” Dağıtıcıya karşı tazminat talebi varsa hangi yanlış bilgi veya işlem yüzünden hangi zararın oluştuğu ayrıca gösterilir. Belgeler eksikse aracı kurum kayıtlarının istenmesi ve delilin korunması yolları kullanılabilir.
Tahvil, bono ve kira sertifikasında sık sorulan sorular
Tahvilim ödenmedi; 1 milyon TL fon ara ödemesini alabilir miyim?
Doğrudan tahvil sahipliği bu hakkı kendiliğinden doğurmaz. 7596, kapsamındaki yatırım fonları ile kayıt mutabakatıyla belirlenen fon pay sahipleri için uygulanır. Aynı tahvili taşıyan bir fonun payına da sahipseniz bu ikinci yatırım ayrıca incelenir.
MKK belgesi alırsam doğrudan ilamlı icra yapabilir miyim?
SPKn m.31/4 belgesi İİK m.68/1 kapsamında sayılır. Kanun ona mahkeme ilamı niteliği vermez. İlamsız takipte itirazın kaldırılması bakımından kullanılabilirliği; belgenin içeriği, borçlunun savunması ve usul koşullarıyla değerlendirilir.
BASK toplantısına katılmazsam eski vadem devam eder mi?
Her durumda devam etmez. Usul, nisap, onay ve yürürlük koşulları gerçekleşmiş karar, ilgili tertipte toplantıya katılmayan veya olumlu oy vermeyen yatırımcıyı da bağlayabilir. Yalnız yapılandırma görüşmesi duyurulması ise tek başına geçerli karar değildir.
Kira sertifikam varsa şirketin bütün mallarında önceliğim var mı?
Genel bir öncelik sonucu kurulamaz. VKŞ portföyündeki dayanak varlık ve haklar, ilgili tertip, sözleşmeler ve kanuni istisnalar incelenir. SPKn m.61/6’daki belirli ilave ana sermaye/katkı sermaye ihraçları da ayrıca ayrılır.
Satışı yapan banka ihraççının borcunu ödemek zorunda mı?
Yalnız satışa aracılık etmek bu sonucu doğurmaz. Bankanın ihraççı veya geçerli garanti veren olması yahut kendi yükümlülük ihlalinden sorumlu tutulması farklı hukuki sebeplerdir. Talep, bankanın somut rolüne ve delillere göre kurulmalıdır.
Eurobond da Türkiye’deki BASK hükümlerine tabi mi?
II-31/A.1 sayılı Tebliğ’in 8. maddesi yurt dışında ihraç edilen borçlanma araçlarını kapsam dışında tutar. Uygulanacak hukuk, yetki, yatırımcı temsilcisi ve değişiklik/erken itfa şartları ilgili ihraç belgelerinden incelenir.
SPK’ya şikâyet edersem alacak takibi veya dava sürem korunur mu?
Şikâyetin bütün alacak ve başvuru sürelerini durdurduğu varsayılamaz. Muacceliyet, takip itirazı, BASK’a özgü süre, konkordato/iflas ilanı ve dava zamanaşımı ayrı ayrı izlenir. Kurum cevabı beklenirken başka bir yolun süresi geçirilmemelidir.
Hukuki kaynaklar
- 6362 sayılı Sermaye Piyasası Kanunu: m.31/4, 31/A–31/B, 52–53, 61 ve 82–85.
- Borçlanma Aracı Sahipleri Kurulu Tebliği, II-31/A.1: m.3–9.
- Kira Sertifikaları Tebliği, III-61.1: m.1, 3–15 ve Ek/1.
- 16 Temmuz 2026 tarihli i-SPK.61.3 sayılı ilke kararı: hukuki durum değerlendirme raporunda bağımsızlık.
- 7596 sayılı Kanun: özel fon tasfiyesi kapsamı.
- 6098 sayılı Türk Borçlar Kanunu: m.112 ve devamı, özellikle m.117.
- 2004 sayılı İcra ve İflas Kanunu: m.68.
- MKK’nın 23 Ekim 2026 tarihli 1686892 sayılı KAP bildirimi: tarihli ödeme işlemi örneği.
Fon payınızın tasfiye hesabı için net yatırım, ödeme ve kesinti kontrolü; fonunuza uygulanacak rejim için fon krizi ödeme ve hak sahipliği rehberini kullanabilirsiniz.


