
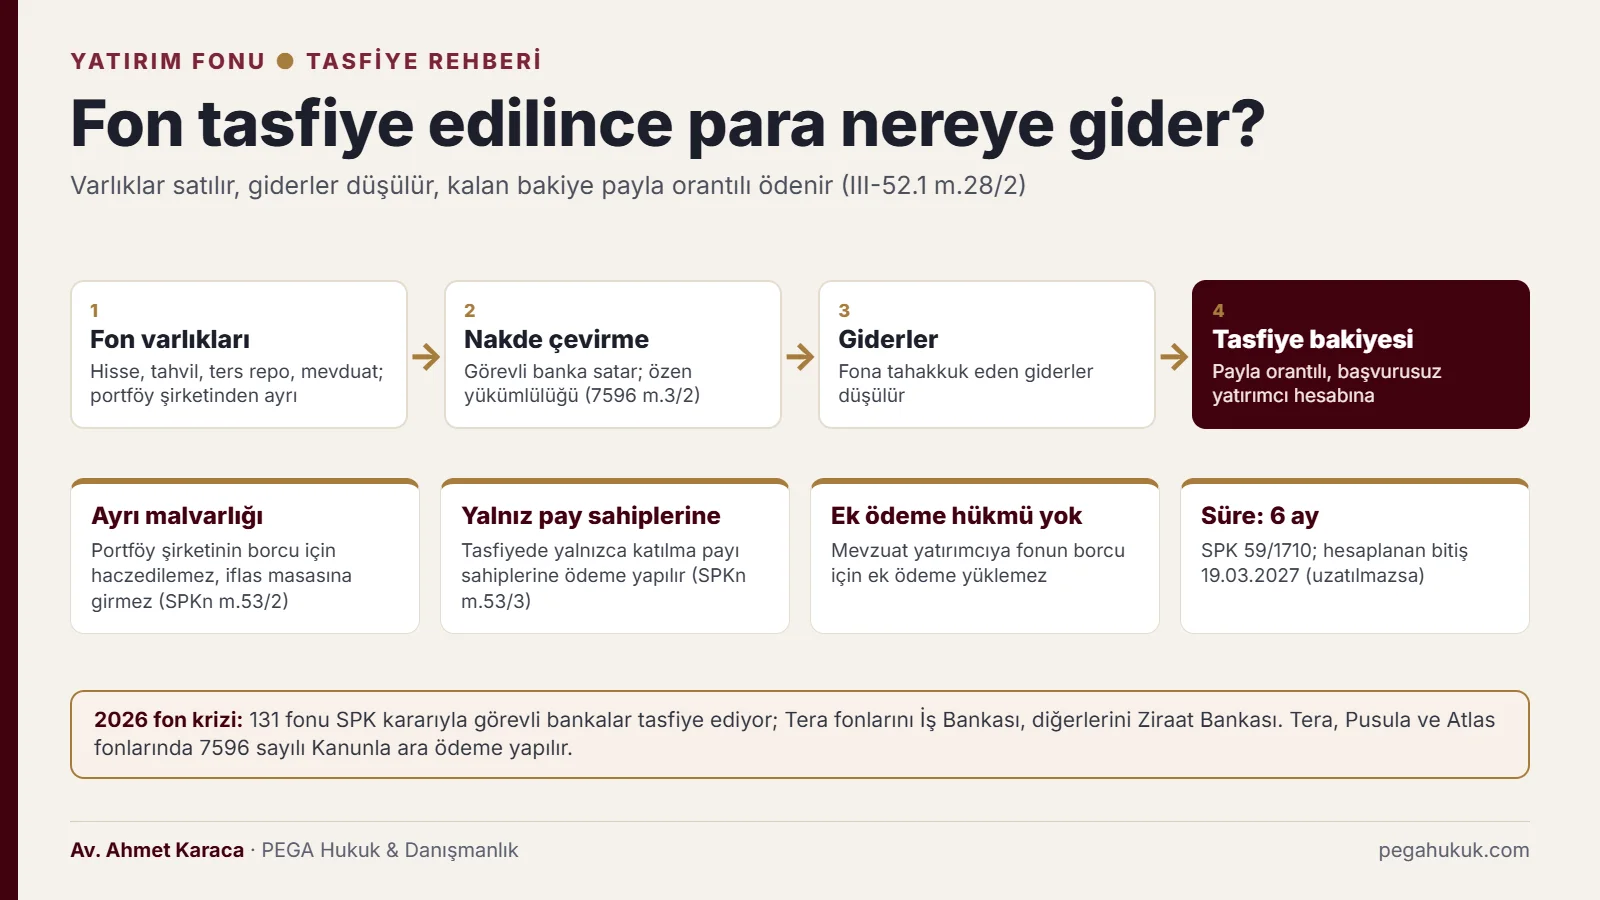
Fon tasfiyesi, bir yatırım fonunun sona ermesinden sonra portföyündeki varlıkların satılıp kalan paranın yatırımcılara payları oranında dağıtılmasıdır. Tasfiye edilen fondaki para portföy yönetim şirketinin borçlarına gitmez; yatırımcıya, fon varlıklarının tasfiyede bulduğu değer kadar ödeme yapılır. Bu rehber tasfiyenin hukuki dayanağını, adımlarını, süresini ve yatırımcının haklarını 2026 fon krizindeki uygulamayla birlikte anlatır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Tasfiye anından itibaren fon pay satamaz ve geri alamaz; yatırımcı ödemeyi tasfiye bakiyesinden payı oranında alır.
- Fon malvarlığı portföy şirketinin ve saklayıcının malvarlığından ayrıdır; kamu alacakları için dahi haczedilemez (SPKn m.53/2).
- Mevzuatta katılma payı sahibine fonun borçları için ek ödeme yükleyen hüküm yoktur; fonun değeri sıfıra düşse bile risk yatırılan tutarla sınırlı kabul edilir.
- Krizdeki fonlarda tasfiye süresi 6 aydır; KAP ilanından hesaplanırsa ve Kurul uzatmazsa 19.03.2027’de dolar; A1 Capital, Bulls ve Pardus fonlarında tasfiye yaklaşık bir ayda bitti.
- Ödeme için başvuru gerekmez; tutar fonun alındığı banka veya aracı kurum hesabına gelir.
- Tasfiye ödemesini almak dava hakkını kaldırmaz; ödemeyle birlikte imzalatılan ibra metni ise kaldırabilir.
Fonunuzun tasfiye hesabını, ayni ödemeyi veya fondan kesilen giderleri kontrol ettirmek isterseniz:
Fon tasfiyesi nedir, ne demek?
Fon tasfiyesi, sona eren bir yatırım fonunun portföyündeki varlıkların satılarak nakde çevrilmesi, fonun borç ve giderlerinin karşılanması ve kalan tutarın, yani tasfiye bakiyesinin, katılma payı sahiplerine payları oranında dağıtılması sürecidir. Tasfiye anından itibaren fon yeni pay satamaz ve pay geri alamaz; yatırımcı payını fona iade ederek çıkamaz, ödemeyi tasfiye sonucunda alır (Yatırım Fonlarına İlişkin Esaslar Tebliği III-52.1, m.28/2).
Tasfiyenin kanuni temeli 6362 sayılı Sermaye Piyasası Kanunudur (SPKn). Kanuna göre yatırım fonu, tasarruf sahiplerinden toplanan parayla “tasarruf sahipleri hesabına, inançlı mülkiyet esaslarına göre” portföy işletmek amacıyla kurulan “tüzel kişiliği bulunmayan mal varlığı”dır (m.52/1). Kanun, fon malvarlığının tasfiyesi hâlinde “yalnızca katılma payı sahiplerine ödeme yapılabilir” kuralını koyar (m.53/3) ve fonun sona ermesi ile tasfiyesine ilişkin usul ve esasları belirleme yetkisini SPK’ya verir (m.54/1-a). SPK bu yetkiyi III-52.1 sayılı Tebliğin 28 ve 29. maddeleri ile Yatırım Fonlarına İlişkin Rehber’in 11. maddesinde kullanmıştır.
Tebliğin 28/2. maddesi kuralı şöyle koyar: “Fon mal varlığı, içtüzük ve izahnamede yer alan ilkelere göre tasfiye edilir ve tasfiye bakiyesi katılma payı sahiplerine payları oranında dağıtılır. Tasfiye durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir.” 2026 fon krizinde 131 fon bu genel kurala ve SPK’nın özel kararlarına göre tasfiye ediliyor; 27.10.2026’da tasfiyesi süren fonlara ayrıca 7596 sayılı Kanun uygulanıyor ve bunlardan Tera, Pusula ve Atlas fonlarında Kanuna göre ara ödeme yapılıyor. Krizin bütün tablosu 2026 fon krizi nedir sayfasında, terimler fon krizi sözlüğünde yer alır.
Tasfiye edilen fondaki paraya ne olur, para gider mi?
Tasfiye, paranın kaybolduğu anlamına gelmez. Fonun malvarlığı portföy yönetim şirketinin ve saklayıcı bankanın malvarlığından ayrıdır; bu şirketlerin alacaklıları fon varlıklarına el koyamaz. Görevli banka portföydeki hisse, tahvil, ters repo ve mevduatı nakde çevirir; elde edilen nakit yatırımcılara payları oranında ödenir. Yatırımcının kaybı, fon varlıklarının tasfiyede bulduğu değerin yatırdığı paranın altında kalmasından doğar.
Malvarlığının ayrılığı Kanunla güvence altındadır. SPKn m.53/2’ye göre fon malvarlığı, portföy yönetim şirketinin ve saklayıcının yönetimi kamu kurumlarına devredilse dahi “başka bir amaçla tasarruf edilemez, kamu alacaklarının tahsili amacı da dâhil olmak üzere haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına dâhil edilemez.” Portföy yönetim şirketinin üçüncü kişilere borçları ile fonun aynı kişilerden alacakları da birbirine mahsup edilemez (m.53/4). Portföy şirketinin faaliyetinin durdurulması veya iflası, fon varlıklarını şirketin borçlarına karşılık yapmaz.
Ödenecek tutarı fonun içindeki varlıkların gerçek değeri belirler. Hazine ve Maliye Bakanının 20 Ekim 2026’da basına yansıyan açıklamasına göre 2026 krizinde olağan tasfiyesi yapılan fonlarda para piyasası fonu yatırımcıları 17 Eylül değerinin %1,43 üzerinde ödeme aldı; hisse senedi yoğun fonlarda ödeme 17 Eylül değerinin yaklaşık %58’inde kaldı. Para piyasası fonlarında kısa vadeli ve likit varlıklar ağırlıkta olduğu için kayıp sınırlı kalırken, dolaşımdaki payı az hisselere yoğunlaşan fonlarda satış değeri, ekranda görülen birim fiyatın çok altında gerçekleşebilir.
Bir yatırım fonu hangi hâllerde tasfiye edilir?
Tebliğe göre bir yatırım fonu şu hâllerde sona erer ve tasfiyeye girer: bilgilendirme dokümanlarındaki sürenin dolması, kurucunun SPK’nın uygun görüşüyle altı ay sonrası için fesih ihbarı, kurucunun faaliyet şartlarını kaybetmesi, kurucunun mali durumunun taahhütlerini karşılayamayacak kadar zayıflaması, iflası veya tasfiyesi ve fonun kendi mali yükümlülüklerini karşılayamadığının SPK’ca tespit edilmesi (III-52.1 m.28/1-a–d). SPK ayrıca SPKn m.96 ve m.128 kapsamındaki tedbir yetkisiyle fonların tasfiye ettirilmesine karar verebilir; 2026 krizindeki tasfiye kararları böyle alındı.
| Tasfiye sebebi | Dayanak | Kim karar verir | Yatırımcı açısından sonucu |
|---|---|---|---|
| İzahnamedeki sürenin dolması | III-52.1 m.28/1-a | Kendiliğinden | Süreli fonlarda vade sonunda payların bedeli ödenir |
| Kurucunun fesih ihbarı | III-52.1 m.28/1-b; Rehber m.11 | Kurucu, SPK’nın uygun görüşüyle | Altı aylık süre içinde yatırımcı payını iade ederek çıkabilir; süre sonunda kalan paylar satış talimatı beklenmeden satılır |
| Kurucunun faaliyet şartlarını kaybetmesi, iflası veya tasfiyesi | III-52.1 m.28/1-c, ç; m.29/1 | SPK | Kurucu iflas eder veya tasfiye edilirse SPK fonu tasfiye amacıyla başka bir portföy yönetim şirketine devreder; devir masrafları fona yansıtılamaz (m.29/4) |
| Fonun yükümlülüklerini karşılayamaması | III-52.1 m.28/1-d | SPK tespiti | Fonun devamının yatırımcıların yararına olmadığı tespit edilince tasfiye |
| SPK tedbir kararı | SPKn m.96/1, m.128/1-a | SPK | 2026 krizinde 131 fon bu yolla, işlemler aynı gün durdurularak tasfiyeye alındı (Bülten 2026/60) |
SPK’nın 17.09.2026 tarihli kararı her iki dayanağı birlikte anar: karar, “6362 sayılı SPKn’nun 128/1-(a) maddesine dayanarak” ve “96. maddesinin birinci fıkrası hükmü kapsamında” yedi portföy yönetim şirketinin fonlarının “Kurulca tayin edilecek yöntem ile tasfiye ettirilmesine” ilişkindir (Bülten 2026/60). 7596 sayılı Kanunun 1. maddesi de bu kararları SPKn m.128 uyarınca alınmış kararlar olarak anar. Olağan fesihten farkı, yatırımcıya altı aylık çıkış süresi tanınmaması ve işlemlerin karar günü durdurulmasıdır.
Fon tasfiyesi, portföy şirketinin ve aracı kurumun tasfiyesiyle aynı şey değildir
Fonun tasfiyesi fon malvarlığına ilişkindir. Portföy yönetim şirketinin faaliyetinin durdurulması (SPKn m.97) şirketin kendisine ilişkin bir tedbirdir; 2026 krizinde Tera Portföy ve Pusula Portföy’ün faaliyetleri 26.10.2026’da bu yolla durduruldu (Bülten 2026/75). Aracı kurumun tedrici tasfiyesi ise müşterilerin aracı kurumda kalan nakit ve sermaye piyasası araçlarının Yatırımcı Tazmin Merkezi (YTM) eliyle iadesini konu alır; Tera Yatırım Menkul Değerler için bu karar 27.10.2026’da verildi (Bülten 2026/77). Tedrici tasfiyede müşteri alacağının kamu alacağından önce geldiğini Danıştay, mülga 2499 sayılı Kanun döneminde vergi dairesinin ödeme emirlerini hukuka aykırı bulduğu kararında şöyle ifade etti (alıntıdaki “Fon”, bugünkü YTM’nin öncülü olan Yatırımcıları Koruma Fonudur):
Fon tarafından tedrici tasfiye işlemleri yürütülen aracı kurumun yukarıda yer alan kanun maddeleri uyarınca tüm ödemeleri durmuş olup tüm mal varlığı üzerinde tasarruf hakkı fona geçmiştir. Yapılan bu düzenlemelerle öncelikle yatırımcı haklarının korunması amaçlanmıştır. Fon tarafından yatırımcıların hakları ödendikten sonra vergi dairesi ve diğer kamu borcu ödemeleri yapılacaktır.
Bu karar aracı kurum tasfiyesine ilişkindir; bugün aynı sıra SPKn m.86/5’te yer alır: “Aktiflerden öncelikle müşteri alacakları ödenir.” Yatırım fonlarında koruma daha da güçlüdür: fon malvarlığı kamu alacakları için dahi haczedilemez (SPKn m.53/2).
Tasfiyeyi kim yürütür: banka, saklayıcı, MKK ve TEFAS ne yapar?
Olağan tasfiyeyi fonun kurucusu olan portföy yönetim şirketi yürütür; 2026 krizinde ise SPK, kurucuların yerine görevli bankaları yetkilendirdi. Tera fonlarını Türkiye İş Bankası, diğer altı şirketin fonlarını Ziraat Bankası tasfiye ediyor. Bankalar hem portföy saklayıcısı hem tasfiye görevlisidir; pay sahipliğini MKK kayıtlarıyla belirler, varlıkları satar ve nakdi yatırımcıların hesaplarına aktarır.
| Kurum | Tasfiyedeki görevi | Dayanak |
|---|---|---|
| SPK | Tasfiye kararı; aşamalar, değerleme, pay sahipliği, ara ve nihai ödeme ile dağıtım sırasını belirleme; gözetim ve denetim | SPKn m.54, 128; 7596 m.3/1 |
| Görevli banka (İş Bankası, Ziraat Bankası) | Kurucuya mevzuatla yüklenen tasfiye işlerini yapar; varlıkları nakde çevirir; ödemeyi yatırımcı hesaplarına aktarır; “mümkün olan en yüksek ekonomik değerin elde edilmesi amacıyla gerekli özeni” gösterir | Bülten 2026/61 A/1, A/5; 7596 m.3/2 |
| Portföy saklayıcısı | Birim pay değerinin, pay ihraç ve itfasının ve portföy işlemlerinin mevzuata uygunluğunu sağlar; yükümlülüğünü yerine getirmezse katılma payı sahiplerine verdiği zarardan sorumludur | SPKn m.56/1-2 |
| MKK | Pay adedi, sicil bazında hesaplar, rehin, haciz, tedbir ve gerçekleşmemiş emirler için bankayla mutabakat yapar; 7596 kapsamındaki fonlarda net yatırım tutarını hesaplar | Bülten 2026/61 A/2; 7596 m.3/5, 4/1 |
| Takasbank ve TEFAS | Fon varlıkları Takasbank’ta banka adına açılan hesaplarda saklanır; TEFAS işlemleri kapatılır; ara ödemeye esas fiyatı Takasbank hesaplar | Bülten 2026/61 A/3; 7596 m.4/2 |
| Dağıtıcı banka veya aracı kurum | Görevli bankanın aktardığı tutarı yatırımcının hesabına geçirir | Bülten 2026/61 A/5 |
| TMSF ve YTM | Geri kazanım hesabını TMSF tutar; tasfiye tamamlandıktan sonra gelen tutarları YTM payla orantılı dağıtır (yalnız 7596 kapsamındaki fonlarda) | 7596 m.6/4–6 |
Görevli bankanın ve saklayıcının sorumluluğu, tasfiyede düşük bedelli satış veya hatalı değerleme iddialarında önem taşır. Saklayıcıya karşı dava hakkı Kanunda açıkça saklı tutulmuştur (SPKn m.56/3). Hangi bankanın hangi dönemde saklayıcı olduğu ve sorumluluğun nasıl belirleneceği fon portföy saklayıcısının sorumluluğu rehberinde anlatılır.
Bir fonun tasfiyesi hangi adımlarla yürür?
Tasfiye, SPK’nın 17.09.2026 tarihli 57/1708 sayılı kararındaki sırayla yürür: işlemlerin durdurulması, görevli bankanın yetkilendirilmesi, iki iş günü içinde MKK mutabakatı, on iş günü içinde borç ve alacak mutabakatı, varlıkların nakde çevrilmesi, giderlerin düşülmesi ve nakdin payla orantılı dağıtılması. Tasfiye bitince fonun ticaret sicilindeki izahname kaydı terkin edilir.
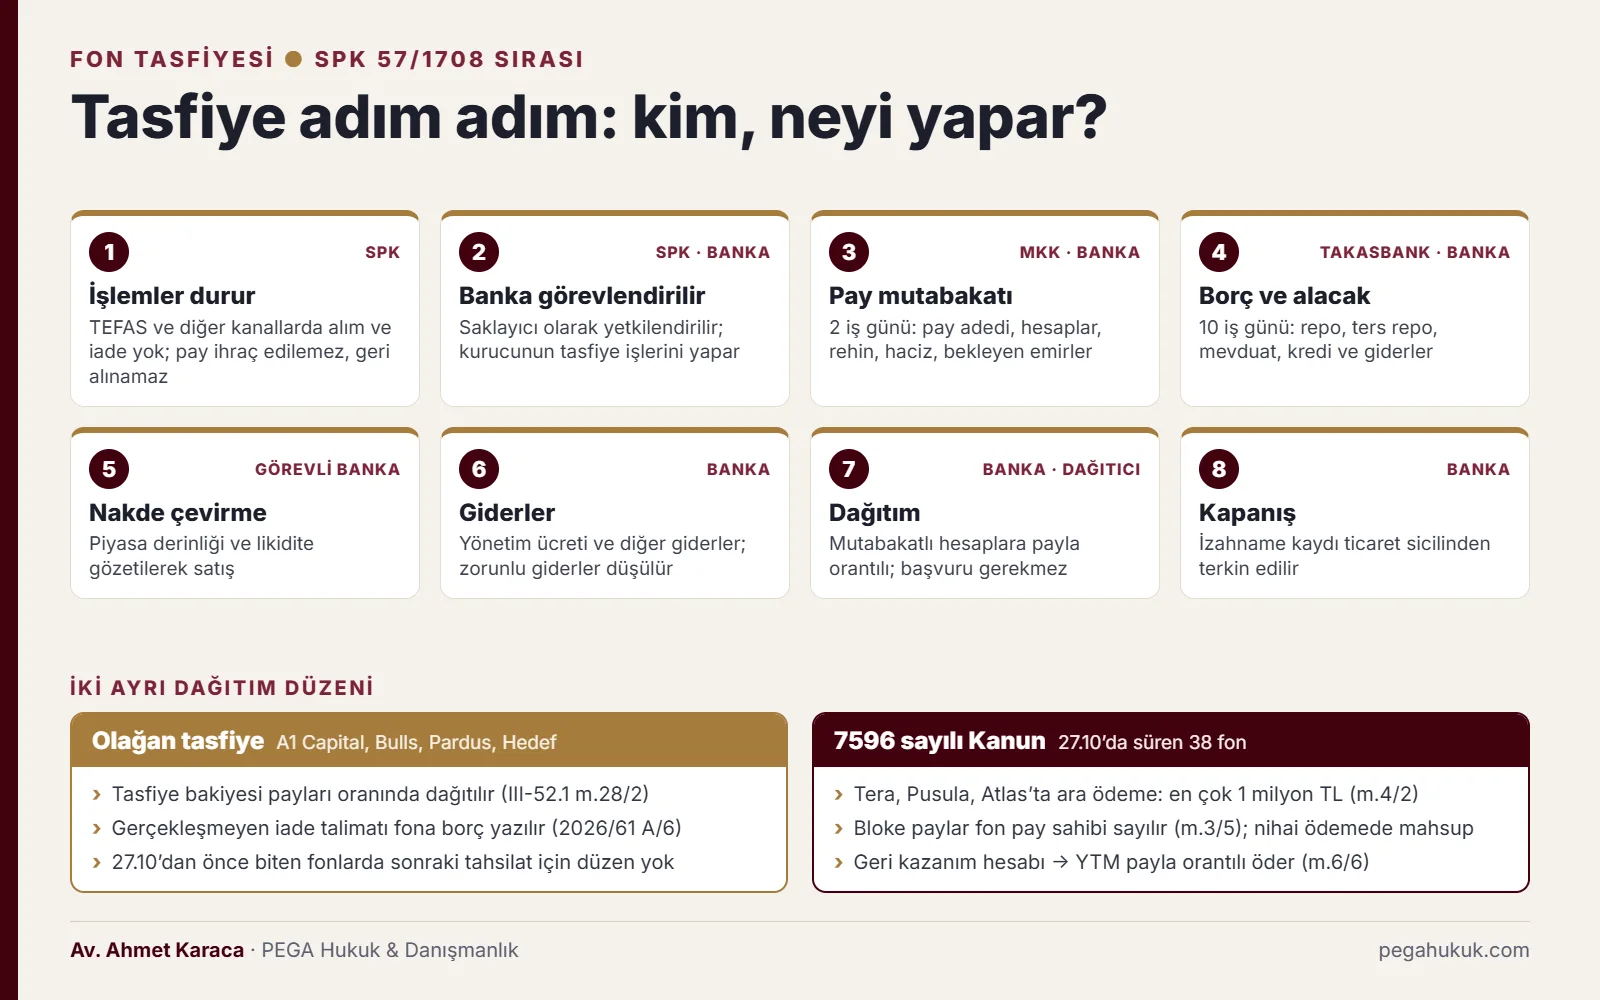
- İşlemlerin durdurulması. Fon TEFAS’ta alım ve satıma kapatılır; 17.09.2026’dan itibaren TEFAS dışındaki kanallardan da alım ve iade talimatı gerçekleştirilemez (Bülten 2026/61 B). Tasfiye anından itibaren pay ihraç edilemez ve geri alınamaz (III-52.1 m.28/2).
- Görevli bankanın yetkilendirilmesi. Banka, portföy saklayıcısı olarak görevlendirilir ve kurucuya ait tasfiye işlerini yapmaya yetkili olur; saklayıcılıktan doğan sorumluluğu saklıdır (A/1).
- Pay sahipliği mutabakatı. İki iş günü içinde MKK ile banka arasında pay adedi, sicil bazında hesaplar, rehin, haciz, tedbir ve gerçekleşmemiş emirler için mutabakat yapılır (A/2).
- Borç ve alacak mutabakatı. Repo, ters repo, mevduat, kredi ve benzeri işlemlerden doğan borç ve alacaklar ile fondan karşılanabilecek giderler en geç on iş günü içinde mutabık hâle getirilir (A/3).
- Varlıkların nakde çevrilmesi. Banka yatırımcı menfaatini, piyasa derinliğini ve likiditeyi gözeterek belirleyeceği sıklıkta satış yapar; nakit, ödeme planına göre para piyasası araçlarında değerlendirilebilir (A/5). 7596 kapsamındaki fonlarda SPK toptan satış, geri alım veya borsa dışı satış gibi yöntemlere de karar verebilir (m.3/2).
- Giderlerin düşülmesi. 2026 kararında yönetim ücreti tasfiye eden banka adına, diğer giderler izahnameye göre fona tahakkuk ettirilir (A/4); 7596 kapsamında tahsilatlar zorunlu giderler düşüldükten sonra tasfiye malvarlığına girer (m.3/3).
- Dağıtım. Nakit, mutabakatı yapılmış bireysel saklama hesaplarına katılma payı oranında aktarılır (A/5). Tera, Pusula ve Atlas fonlarında önce ara ödeme, tasfiye sonunda nihai ödeme yapılır.
- Kapanış. Tasfiyenin sona ermesini izleyen ilk iş günü fon izahnamesinin yayımlandığı yere ilişkin kayıt ticaret sicilinden terkin ettirilir (A/8); olağan tasfiyede tasfiye tarihindeki finansal tablolar özel bağımsız denetime tabi tutulur (Rehber m.11/g).
Ödeme için başvuru gerekmez; tutar yatırımcının fonu aldığı banka veya aracı kurumdaki hesabına gelir. Fonların güncel durumu ve hangi fonda ödeme yapıldığı tasfiye edilen 131 fon ve ödeme takibi sayfasında izlenebilir.
Giderler konusunda bir tartışma noktası: SPK Rehberinin 11. maddesi, Tebliğin 28. maddesi çerçevesindeki tasfiyelerde “Tasfiye nedeniyle yapılan tüm harcamaların fon portföyünden karşılanmadan Kurucu tarafından üstlenilmesi” gerektiğini söyler (m.11/f-iv). 2026 kararı ise yönetim ücretinin tasfiye boyunca banka adına fona tahakkukunu öngördü (A/4) ve kendi esaslarında hüküm bulunmayan konularda Rehber’in 11/f bendinin “uygun olduğu ölçüde” uygulanacağını belirtti (A/9). Kanaatimizce bu iki hüküm, tasfiye nedeniyle yapılan harcamaların kurucuya ait olduğu, yönetim ücretinin ise A/4’e göre fondan alınabileceği şeklinde birlikte okunabilir; ancak bu bir yorumdur ve SPK konuyu açıklığa kavuşturmadı. Fondan kesilen giderlerin kalem kalem dökümü istenebilir.
Ayni ödeme nedir, hesaba hisse gelirse ne yapılmalı?
Ayni ödeme, tasfiye bakiyesinin nakit yerine fon portföyündeki bir varlığın, örneğin hisse senedinin, yatırımcının hesabına aktarılmasıyla yapılan ödemedir. Fon Koordinasyon Kurulu, 2026 krizinde olağan tasfiyesi yapılan fonlarda “ayni ve nakdi” ödeme yapıldığını açıkladı; ancak hangi fonda, hangi payların, hangi değerle verildiği resmî olarak duyurulmadı. Hesabına pay gelen yatırımcı, ödemenin hesabını belgeyle istemelidir.
Tebliğe göre fon malvarlığı “içtüzük ve izahnamede yer alan ilkelere göre” tasfiye edilir; “Fonun tasfiye şekli” şemsiye fon içtüzüğünde ve fon izahnamesinde yer alması gereken asgari unsurlardandır (III-52.1 m.28/2, Ek-1/ç, Ek-2/i). Serbest fonlarda izahnamede yer almayan bu tür bilgiler fonun KAP sayfasında ilan edilir (m.25/14-15). SPK’nın 2026/61 sayılı kararı ise varlıkların nakde dönüştürülmesini ve nakdin dağıtılmasını esas aldı. Ayni ödemenin dayanağı resmî olarak açıklanmadığından, bunun içtüzük, izahname veya KAP sayfasındaki tasfiye hükmüne ve görevli bankanın uygulamasına dayandığı yorumu yapılabilir; yatırımcı bu belgeleri birlikte incelemelidir.
- Hesap ekstresinden aktarılan payın kodunu, adedini, aktarım tarihini ve esas alınan birim değeri çıkarın.
- Fonun KAP’taki son portföy dağılım raporu ile izahnamedeki tasfiye hükmünü karşılaştırın.
- Görevli bankadan ve dağıtıcı kurumdan, ödemenin nakit ve ayni kısmını, kullanılan değerleme fiyatını ve fona tahakkuk eden giderleri yazılı olarak isteyin.
- Değerleme hatalı ise bankaya ve SPK’ya yazılı başvurun; cevap ve tarih, olası dava için delildir.
- Aktarılan pay artık sizin varlığınızdır; elde tutma veya satma kararı ve bundan doğan vergi sonuçları ayrıca değerlendirilmelidir.
Tasfiyesi tamamlanan fonlarda kalan zarar için izlenecek yol tasfiyesi tamamlanan fonda kalan zarar rehberinde ayrıca anlatılır.
Fon tasfiyesi ne kadar sürer?
Olağan tasfiyede kurucunun fesih ihbarına ilişkin duyurudan itibaren altı aylık süre işler ve fon bu sürenin bitimini izleyen ilk iş günü tasfiye edilir (III-52.1 m.28/1-b; Rehber m.11/f). SPK, 2026 krizinde önce en fazla üç ay öngördü, 20.09.2026 tarihli 59/1710 sayılı kararla süreyi altı aya çıkardı. Tasfiye esaslarının KAP’ta ilan edildiği 18.09.2026 esas alınarak hesaplanırsa süre, Kurul uzatmadıkça 19.03.2027’de dolar; bu tarih resmî olarak ilan edilmiş değil, kararlardan çıkarılan bir hesaptır.
Süre bir üst sınırdır. SPK’nın 21.09.2026 açıklamasına göre “6 aylık süre, tasfiyenin mutlaka 6 ay süreceği anlamına gelmemekte olup, koşullara bağlı olarak daha erken sürede tamamlanabilir.” Fon Koordinasyon Kurulunun açıklamalarına göre A1 Capital, Bulls ve Pardus’un 66 fonunda tasfiye 18.10.2026’da, yaklaşık bir ayda tamamlandı; Hedef’in 31 fonundan 27’si 23.10.2026 itibarıyla büyük ölçüde tamamlandı. Kurul, gerekli görürse süreyi uzatabilir (2026/61 A/8).
7596 kapsamındaki Tera, Pusula ve Atlas fonlarında takvim farklıdır. Bu fonlarda önce fon başına en fazla 1 milyon TL ara ödeme yapılır; ilk ara ödemelerin 30.10.2026’da başlaması öngörüldü. 76/1903 sayılı karar bu fonlar için ayrı bir tasfiye süresi öngörmedi. Tasfiye bittikten sonra elde edilen tutarlar geri kazanım hesabına gider ve YTM tarafından dağıtılır (7596 m.3/3, 6/6); bu dağıtımın bir bitiş tarihi yoktur.
Fon eksiye düşer mi, yatırımcıdan ek ödeme istenir mi?
Hayır. Fonun değeri sıfıra kadar düşebilir, fakat katılma payı sahibine fonun borçları için ek ödeme yükleyen bir hüküm SPKn’da ve III-52.1 sayılı Tebliğde yoktur; bu nedenle yatırımcının riski fona yatırdığı tutarla sınırlı kabul edilir. Katılma payı ancak birim pay değeri tam ve nakden ödenerek alınabilir (III-52.1 m.15/1); yatırımcının fona karşı ödenmemiş bir borcu kalmaz. Tasfiyede yatırımcı alacaklıdır, borçlu değildir.
Bu sonuç açık bir hükümden değil, fonun hukuki yapısına ilişkin hükümlerin birlikte yorumundan çıkar. Fon tüzel kişiliği olmayan bir malvarlığıdır (SPKn m.52/1); katılma paylarının itibari değeri yoktur ve birim pay değeri fon toplam değerinin pay sayısına bölünmesiyle bulunur (III-52.1 m.14/1-2). Serbest olmayan fonlarda kredi, fon toplam değerinin %10’uyla sınırlıdır (m.21/1); serbest fonlar bu sınıra tabi değildir, KAP sayfalarındaki strateji ve limitlerle işlem yapar ve türev ile swap sözleşmesine taraf olabilir (m.25/1, 25/7). Kaldıraç kullanan bir serbest fonun değeri daha hızlı eriyebilir; ancak bu durumda da fonun borçları fon malvarlığından ödenir, bakiye kalmazsa yatırımcıya ödeme yapılamaz ve mevzuat yatırımcıya ek ödeme yükümlülüğü öngörmez.
Ekranda “eksi” görülen iki durum fonla ilgili değildir. Birincisi, bazı aracı kurumların fon satış tutarını önce hesaba geçirip sonra geri alması nedeniyle oluşan eksi bakiyedir; bu, yatırımcı ile aracı kurum arasındaki sözleşmeye dayanan ayrı bir uyuşmazlıktır. İkincisi kredili işlemlerdeki teminat açığıdır. Fiyatı açıklanmayan fonun ekranda sıfır veya eski fiyatla görünmesi ise değerleme yapılmamasından kaynaklanır (III-52.1 m.14/7).
Olağan tasfiye ile 7596 sayılı Kanun rejimi arasındaki fark nedir?
Olağan tasfiyede fonun varlıkları satılır ve tasfiye bakiyesi payları oranında dağıtılır. 7596 sayılı Kanun ise yalnız 17.09.2026 kararlarıyla tasfiyesine karar verilen ve 27.10.2026’da tasfiyesi bitmemiş fonlar için ek kurallar getirdi: net yatırım tutarına dayalı ara ödeme, payları bloke kalanların pay sahibi sayılması, bazı kişilerin ödeme dışı bırakılması, geri kazanım hesabı ve sorumlulardan TMSF eliyle tahsil. Bu tarihte 38 fon sürüyordu: ara ödeme rejimindeki Tera, Pusula ve Atlas’ın 34 fonu ile olağan tasfiyesi devam eden Hedef’in 4 fonu.
| Konu | Olağan tasfiye | 7596 sayılı Kanun rejimi |
|---|---|---|
| Hangi fonlar | A1 Capital, Bulls, Pardus (64/1770 sırasıyla); 15.10.2026’dan itibaren Hedef (70/1821) | 27.10.2026’da tasfiyesi süren bütün fonlar (m.1/1, 2/1-b): Tera, Pusula ve Atlas’ın 34 fonu ile Hedef’in 4 fonu; ara ödeme yalnız Tera, Pusula ve Atlas fonlarında (76/1903) |
| Dağıtım ölçütü | Tasfiye bakiyesi payları oranında (III-52.1 m.28/2; 2026/61 A/5) | Nakit 16.09.2026 fiyatıyla bütün payları karşılıyorsa nihai ödeme; karşılamıyorsa net yatırım tutarı esas alınır (m.4/1) |
| Ara ödeme | Yok | Yalnız Tera, Pusula ve Atlas fonlarında; fon başına en fazla 1 milyon TL; endekssiz net yatırım tutarını ve para piyasası fonları dışında payların güncel değerini aşamaz (m.4/2) |
| Ödeme sırası | Para piyasası fonlarından başlanır, yatırımcı sayısı çok olan fon önce tasfiye edilir (64/1770) | Para piyasası fonlarından başlanır; nakit yetmezse en düşük tutardan başlama veya asgari tutar SPK onayıyla uygulanır (76/1903 m.4, 8) |
| Satış talimatı gerçekleşmeyenler | Gerçekleşmeyen iade talimatı karşılığı fon hesabına borç yazılır ve nakitten öncelikle ödenir (2026/61 A/6) | Payları bloke kalanlar fon pay sahibi sayılır (m.3/5) |
| Ödeme dışı bırakma | Özel hüküm yok | SPKn m.104, 106 veya 107 fiillerini işlediği SPK’ca tespit edilenlere ödeme yapılmaz (m.3/6) |
| Tasfiyeden sonra gelen tutarlar | 27.10.2026’dan önce tasfiyesi biten fonlar için dağıtım mekanizması düzenlenmedi | Geri kazanım hesabına aktarılır, YTM payla orantılı öder (m.3/3, 6/6) |
| Sorumlulardan tahsil | Yatırımcının genel hükümlere göre tazminat davası | Buna ek olarak SPK’nın tespiti ve TMSF’nin 6183 sayılı Kanunla takibi (m.5) |
| Haciz koruması | Fon malvarlığı haczedilemez (SPKn m.53/2) | Ayrıca geri kazanım hesabı kamu alacakları için dahi haczedilemez (m.6/5) |
Hedef’in 27.10.2026’da tasfiyesi süren fonları ara ödeme rejiminde değildir; ancak Kanunun “Fon” tanımına girdikleri için payları bloke kalanların pay sahipliği (m.3/5), ödeme dışı bırakma (m.3/6), nakit yetmezse net yatırım tutarı ölçütü (m.4/1), sorumluların TMSF eliyle takibi (m.5) ve geri kazanım hesabı (m.6) bu fonlara da uygulanır.
Kanunun TMSF’ye tanıdığı 6183 sayılı Kanuna göre tahsil yetkisi henüz Anayasa Mahkemesi denetiminden geçmedi; bankacılık krizlerinde verilen kararlar ise bu tür yetkilerin nasıl değerlendirildiğini gösterir. Anayasa Mahkemesi, geçici yönetimini üstlendiği batık bankanın kaynağını takas ve mahsup yoluyla kendi alacağına sayan bir bankaya karşı TMSF’nin, bu tutarı fon alacağı sayarak 6183 sayılı Kanunla yaptığı takibi oyçokluğuyla mülkiyet hakkına aykırı bulmadı:
Kanun koyucu, oluşan kamu zararını sebep olanlardan tahsil etmek için ilgili kamu idarelerine gerekli yetkileri verebilir ve kamu kurumları kamu zararını karşılamak için gerekli işlemleri yapar.
Kararda iki üye karşı oy kullandı; karar ayrıca Anayasa Mahkemesinin üçüncü kişilerin iyi niyet iddiasını yasaklayan eski bir kanun hükmünü iptal ettiğini aktarır. TMSF takibine muhatap olacak kişiler bu yönleri savunmada kullanabilir. Ara ödemenin hesaplanması 7596 sayılı Kanun madde madde rehberinde ve net yatırım tutarı hesap ve itiraz rehberinde örneklerle anlatılır.
Tasfiyede yatırımcının hakları nelerdir, ödemeye nasıl itiraz edilir?
Tasfiyede yatırımcının dört temel hakkı vardır: payı oranında tasfiye bakiyesinden ödeme almak, ödemenin hesabını ve fona yansıtılan giderleri öğrenmek, hatalı hesaplamaya karşı başvurmak ve kalan zararı için sorumlulara karşı dava açmak. 7596 sayılı Kanun ve 76/1903 sayılı karar ödeme hesabına karşı özel bir itiraz usulü öngörmedi; itiraz genel hükümlere göre yapılır.
- Hesabın belgelenmesi: e-YATIRIMCI’dan pay adedini ve alt hesabı (bloke kayıt dahil) gösteren ekran görüntüsü alınmalı, fona yapılan bütün giriş ve çıkışların dekontları toplanmalıdır.
- Yazılı başvuru: Pay adedi, net yatırım tutarı veya değerleme hatası için görevli bankaya, dağıtıcı kuruma ve SPK’ya yazılı başvurulmalıdır.
- İdari dava: SPK’nın işlemine karşı idari dava süresi 60 gündür (2577 sayılı Kanun m.7); SPK kararlarına karşı başvurular “acele işlerden sayılır” (SPKn m.134).
- Hacizli paylar: Paylar üzerinde haciz varsa ödeme, haczi koyan icra dairesine yapılır (Rehber m.11/b-ii); mutabakatta haciz ve tedbir kayıtları ayrıca dikkate alınır (2026/61 A/2).
- Talep edilmeyen tutarlar: Yatırım hizmetlerinden doğan emanet ve alacaklar on yıl içinde talep edilmezse YTM’ye emaneten devredilir (SPKn m.83/4).
Mirasçılar, ortak hesap sahipleri ve şirketler için mutabakatta ek belgeler istenebilir. Hesap itirazında hangi belgenin kime verileceği net yatırım tutarı rehberinde ayrıca gösterilmiştir.
Yalnız ödenen tutara bakmak yerine varlık, satış, gider ve kişisel hesap zincirini izlemek için fon tasfiye raporunu inceleme ve son hesaba itiraz rehberi kullanılabilir. Genel tasfiye gideri kuralıyla 7596 kapsamındaki zorunlu gider ayrımı burada ayrıca açıklanmıştır.
Tasfiye ödemesini almak dava hakkını ortadan kaldırır mı?
Hayır. Bir alacağı sözleşmeyle ortadan kaldırmanın yolu ibradır (6098 sayılı Türk Borçlar Kanunu m.132); tasfiye ödemesi ise bir sözleşme değil, SPK kararının uygulamasıdır ve 7596 sayılı Kanun ile 76/1903 sayılı karar ödeme için ibra şartı koymaz. Ara ödeme, tasfiye sonunda hak kazanılacak tutara “mahsuben” yapılır ve pay sahipliğini sona erdirmez. Tazminat davasında tasfiyeden alınan tutar zarardan düşülür; dava veya başka hukuki yollarla alınan tutarlar da nihai tasfiye ödemesinden mahsup edilir (7596 m.4/5).
Risk, ödemeyle birlikte imzaya sunulan metinlerdedir. Dağıtıcı banka veya aracı kurum kendi kaynağından uzlaşma ödemesi önerir ve “hiçbir hak ve alacağım kalmamıştır” içerikli bir metin imzalatırsa, bu metin ibra hükmü doğurabilir. İstanbul Bölge Adliye Mahkemesi, temyiz yolu açık olarak verdiği bir kararda, nitelikli yatırımcı olmayan müşterinin serbest fona alındığını kabul ettiği dosyada dahi ibranameyi ve yatırımcının payları elde tutmaya devam etmesini belirleyici saydı:
davacı söz konusu fon işlemleri nedeniyle davalı bankayı ibra etmiş ve dava tarihi itibarıyla satın aldığı fonların bir kısmını tüm yüksek risklerine rağmen elinde tutmaya devam etmiştir
Aynı kararda Daire, bankanın serbest fonun riskleri konusunda yatırımcıyı “özellikle uyarması” gerektiğini ve nitelikli yatırımcı şartının sağlanmadığını da kabul etti; buna rağmen ibra ve yatırımcının iddialarını ispatlayamaması gerekçesiyle davacının istinaf başvurusunu esastan reddetti. Kararda ibraname, opsiyon işlemlerinin erken kapatılması sırasında “her türlü işlem” için imzalanmıştı; genel ifadeli bir metnin fon işlemlerini de kapsayabileceği bu yüzden önemlidir. Ödeme alınırken çekince bildirimi ve imzalanacak metnin incelenmesi bu yüzden gereklidir. Ayrıntı tasfiye ödemesi, ibra metni ve ihtirazi kayıt rehberindedir.
Tasfiye ödemesinden vergi veya stopaj kesilir mi?
7596 sayılı Kanunda vergi, harç veya stopaja ilişkin bir hüküm yoktur; ara ödemenin vergilendirilmesine dair Gelir İdaresi veya Hazine ve Maliye Bakanlığı açıklaması da 30.10.2026 itibarıyla yayımlanmadı. Banka ve sigorta muameleleri vergisi ile damga vergisi istisnası getiren önerge Plan ve Bütçe Komisyonunda kabul edilmedi. Kesinti yapılmışsa dekontta ayrı satır olarak görünür ve hesabı istenebilir.
Fon katılma payının elden çıkarılmasından doğan kazanç ve stopaj kuralları, tasfiye ödemesinde zarar doğmuşsa yapılacak işlemler ve geçmiş çıkışlarda kesilen stopajın durumu fon tasfiyesinde stopaj rehberinde ayrıca anlatılır.
Sık sorulan sorular
Fon tasfiyesi ne demek?
Fon tasfiyesi, sona eren bir yatırım fonunun portföyündeki varlıkların satılması, borç ve giderlerin ödenmesi ve kalan tutarın katılma payı sahiplerine payları oranında dağıtılmasıdır (III-52.1 m.28/2). Tasfiye başladıktan sonra fon pay satamaz ve geri alamaz; yatırımcı payını bozdurarak çıkamaz, ödemesini tasfiye sonunda veya ara ödemelerle alır. Kanuna göre tasfiyede yalnızca katılma payı sahiplerine ödeme yapılabilir (SPKn m.53/3).
Fon tasfiye olursa param gider mi?
Hayır, para tamamen gitmez; fonun varlıkları satılarak elde edilen nakit pay sahiplerine dağıtılır. Fon malvarlığı portföy şirketinin malvarlığından ayrıdır ve onun borçları için haczedilemez (SPKn m.53). Kayıp, varlıkların tasfiyede bulduğu değerin yatırılan paranın altında kalmasından doğar; Hazine ve Maliye Bakanının açıklamasına göre olağan tasfiyede para piyasası fonları 17 Eylül değerinin üzerinde, hisse yoğun fonlar ise yaklaşık %58 oranında ödendi.
Fon tasfiyesi ne kadar sürer?
Olağan tasfiyede kurucunun fesih ihbarından sonra altı aylık süre işler. SPK, 2026 krizinde süreyi önce en fazla üç ay olarak belirledi, sonra 59/1710 sayılı kararla altı aya çıkardı; KAP ilanı (18 Eylül 2026) esas alınarak hesaplanırsa ve Kurul uzatmazsa süre 19 Mart 2027’de dolar. Bu bir üst sınırdır: A1 Capital, Bulls ve Pardus’un 66 fonunda tasfiye yaklaşık bir ayda, 18 Ekim 2026’da tamamlandı.
Fon eksiye düşer mi, bana borç yazılır mı?
Hayır. Fonun değeri sıfıra kadar düşebilir, ama katılma payı sahibine fonun borçları için ek ödeme yükleyen bir hüküm yoktur; bu nedenle yatırımcının riski yatırdığı tutarla sınırlı kabul edilir. Fon tüzel kişiliği olmayan bir malvarlığıdır ve borçları fon varlıklarından ödenir. Hesabınızda eksi bakiye görüyorsanız bu çoğunlukla aracı kurumun satış tutarını geri almasından veya kredili işlemden kaynaklanır; fonla ilgili değildir.
Ayni ödeme nedir?
Ayni ödeme, tasfiye bakiyesinin nakit yerine fon portföyündeki bir varlığın, örneğin hisse senedinin, yatırımcının hesabına aktarılmasıdır. Fon Koordinasyon Kurulu, 2026 krizinde olağan tasfiyede “ayni ve nakdi” ödeme yapıldığını açıkladı; ancak hangi payların hangi değerle verildiği duyurulmadı. Hesabınıza pay geldiyse kodunu, adedini ve esas alınan değeri ekstreden çıkarıp görevli bankadan yazılı hesap isteyin.
Tasfiye edilen fonu satabilir miyim?
Hayır. Tebliğe göre tasfiye anından itibaren hiçbir katılma payı ihraç edilemez ve geri alınamaz (III-52.1 m.28/2). Krizdeki fonlar 17 Eylül 2026’da TEFAS’ta işleme kapatıldı; TEFAS dışındaki kanallardan da alım ve iade talimatı gerçekleştirilemez. 17 Eylül’de verilen talimatlar iptal edildi; daha önce verilip gerçekleşmeyen talimatlar için 7596 sayılı Kanunun 3/5. maddesi uygulanır.
Tasfiye ödemesi için başvuru yapmam gerekir mi?
Hayır. SPK’nın 2026/61 sayılı bültenindeki karara göre görevli bankanın elde ettiği nakit, MKK ile mutabakatı yapılmış bireysel saklama hesaplarına payla orantılı olarak aktarılır; ara ödemeleri de görevli bankalar yapar. Ödeme, fonu aldığınız banka veya aracı kurumdaki hesabınıza gelir. Başvuru ancak mutabakat hatası, miras, haciz veya hesabın kapanması gibi özel durumlarda gerekebilir.
Tasfiye ödemesini aldım, yine de dava açabilir miyim?
Evet. Tasfiye ödemesi bir ibra sözleşmesi değildir ve 7596 sayılı Kanun ödeme için ibra şartı koymaz; kalan zarar için portföy şirketine, dağıtıcı bankaya, saklayıcıya ve sorumlulara karşı dava hakkı devam eder. Tasfiyeden alınan tutar zarardan düşülür; davayla alınan tutar da nihai tasfiye ödemesinden mahsup edilir (7596 m.4/5). Ancak ödemeyle birlikte “hiçbir alacağım kalmadı” içerikli bir metin imzalarsanız bu metin dava hakkınızı ortadan kaldırabilir.
İlgili rehberler
- 2026 fon krizi nedir: kronoloji, şirketler ve rakamlar
- Tasfiye edilen 131 fon: liste ve ödeme takibi
- 7596 sayılı Fon Kanunu yürürlükte: yatırımcı ne yapmalı?
- Tedrici tasfiye nedir: aracı kurumda garameten ödeme
- Net yatırım tutarı nasıl hesaplanır, nasıl itiraz edilir?
- Fon krizi sözlüğü
- İşleme Kapalı Ama Tasfiye Listesinde Olmayan Fon: Ne Yapılabilir?
Kaynaklar
- 6362 sayılı Sermaye Piyasası Kanunu (m.52, 53, 54, 56, 83, 84, 86, 96, 97, 128, 134)
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), SPK güncel metni (RG 09.07.2013, sayı 28702; son değişiklik III-52.1.e, RG 01.03.2024, sayı 32476), m.5, 14, 15, 21, 25, 28, 29, Ek-1, Ek-2
- SPK Yatırım Fonlarına İlişkin Rehber, m.11 (Tasfiye Olan veya İtfa Edilen Fonlar)
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413 (m.1–7)
- SPK Bültenleri: 2026/60 (57/1707), 2026/61 (57/1708, tasfiye usul ve esasları), 2026/62 (59/1710), 2026/67 (64/1770, 64/1775), 2026/70 (70/1821), 2026/75, 2026/76 (76/1903), 2026/77
- SPK, Tasfiye Konusu Fonlara İlişkin Süre Düzenlemesi, 21.09.2026; KAP 1665136, tasfiye usul ve esaslarının ilanı, 18.09.2026
- TBMM Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294 (hükümet açıklamaları ve muhalefet şerhleri)
- 6098 sayılı Türk Borçlar Kanunu m.132; 2577 sayılı İdari Yargılama Usulü Kanunu m.7
- Anayasa Mahkemesi (İkinci Bölüm), Türkiye İş Bankası A.Ş. (6), B. No: 2015/7179, 12.09.2018 (RG 08.11.2018, sayı 30589)
- Danıştay 4. Dairesi, E. 2007/5181, K. 2009/5183, T. 27.10.2009
- İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi, E. 2018/108, K. 2018/1235, T. 12.12.2018
Güncelleme notu: 30.10.2026 — III-52.1 sayılı Tebliğin SPK mevzuat sistemindeki güncel metni (son değişiklik III-52.1.e, RG 01.03.2024), SPK’nın 57/1708, 59/1710, 64/1770 ve 76/1903 sayılı kararları ile 7596 sayılı Kanunun Resmî Gazete metni işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Tasfiye ödemeniz eksik mi geldi ya da hesabınıza hisse mi aktarıldı?
Fon kodunu, e-YATIRIMCI ekran görüntüsünü, fona giriş ve çıkış dekontlarınızı, tasfiye ödemesinin veya ayni aktarımın ekstresini ve imzanıza sunulan bir metin varsa onu hazırlayarak durumunuzu yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


