
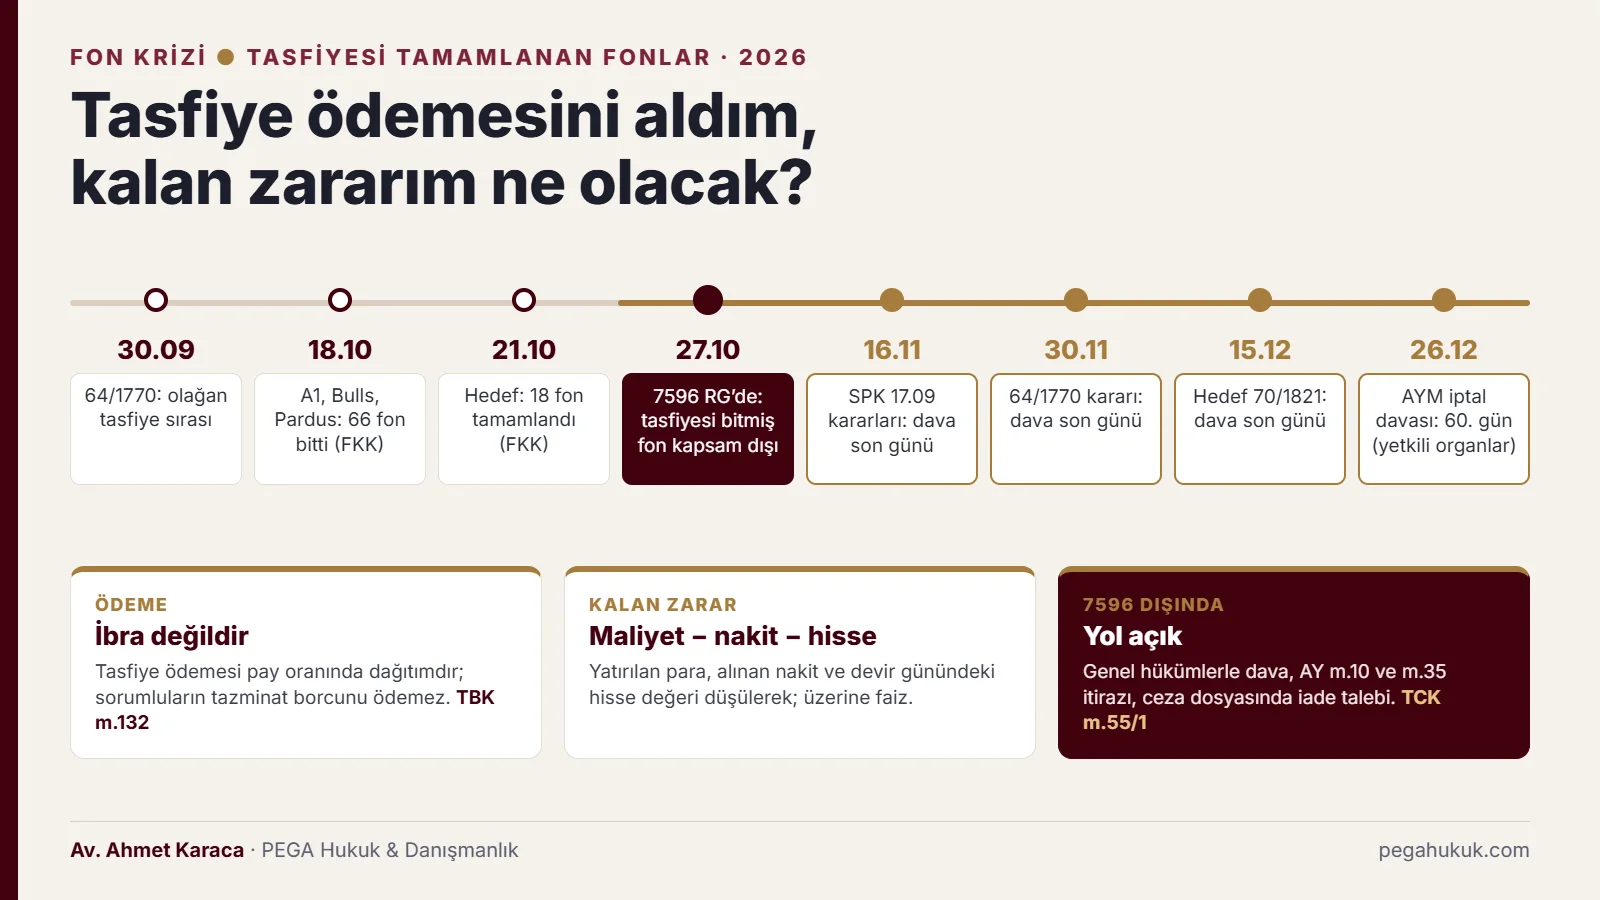
Tasfiyesi tamamlanan fonda ödeme almış olmanız, kalan zararınızı isteme hakkınızı ortadan kaldırmaz. A1 Capital, Bulls ve Pardus Portföy’ün 66 fonu ile Hedef Portföy’ün 21 Ekim’e kadar biten 18 fonu, resmî açıklamalara göre 7596 sayılı Kanunun yayımından önce kapandığı için Kanunun özel ödeme ve geri kazanım düzeninin dışında kaldı; bu yatırımcılar için yol genel hükümlerden ve anayasal itirazdan geçiyor.
Bu rehber; ödemenin nasıl hesaplandığını, Kanunun kapsam sınırını ve bu sınırın tartışılabilir yönlerini, kalan zararın hesabını, hesaba hisse geçmesinin sonuçlarını, düşük tasfiye fiyatı itirazını, muhatapları ve işleyen süreleri anlatır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- 7596 sayılı Kanun yalnız 27.10.2026’da tasfiyesi tamamlanmamış fonlara uygulanır (m.1/1, m.2/1-b); daha önce biten fonların yatırımcıları ara ödeme, TMSF tahsili ve geri kazanım dağıtımı hükümlerinin dışında kalır.
- Tasfiye ödemesi fon malvarlığının pay oranında dağıtımıdır; sorumluların tazminat borcunu ödemez ve ibra sonucu doğurmaz.
- “Yaklaşık yüzde 58” resmî bir SPK verisi değil, Bakanın basına yansıyan açıklamasında hisse yoğun fonlar için söz edilen ortalamadır; alış maliyetinize göre kaybınızı göstermez.
- KAP’ın “Tasfiye Olmuş Fonlar” listesinde 30.10.2026 itibarıyla 66 fonun hiçbiri görünmüyor; terkin tarihi Kanun kapsamı tartışmasında belirleyici olabilir.
- Hesaba hisse geçtiyse devir günündeki değer belgelenmelidir; kalan zarar maliyetten nakit ödeme ve bu değer düşülerek bulunur.
- Kanun dışında kalmanın Anayasa m.10 ve m.35’e aykırılığı yatırımcının kendi davasında ileri sürülebilir; mahkeme iddiayı ciddi bulursa konu Anayasa Mahkemesine gider (AY m.152).
- 7596 m.6/3’teki, değerlerin “Hazineye gelir kaydedilmeksizin” fona aktarılması kuralı işlemediği için ceza dosyasında mağdur sıfatını kurmak ve değerin fondan çıktığını göstermek ayrı önem taşır (TCK m.55/1, CMK m.131/2); iade pay oranında olmalıdır.
Tasfiye ödeme dekontunuz ve fon alış belgelerinizle kalan zararınızı birlikte hesaplayalım:
Tasfiyesi tamamlanan fonlar hangileri, ödeme nasıl hesaplandı?
Fon Koordinasyon Kurulunun 18 Ekim 2026 açıklamasına göre A1 Capital (9), Bulls (15) ve Pardus Portföy’ün (42) kurucusu olduğu 66 fonun tasfiyesi tamamlandı. Hedef Portföy’ün 31 fonundan 18’i 21 Ekim itibarıyla bitti. Bu fonlarda 2026/61 sayılı bültendeki genel tasfiye esasları, 64/1770 sayılı kararın belirlediği sırayla uygulandı: portföy nakde çevrildi, resmî açıklamalara göre bir kısmı ayni olarak aktarıldı ve tasfiye bakiyesi, fona ne zaman ve hangi fiyattan girildiğine bakılmaksızın katılma payı oranında dağıtıldı.
SPK 30.09.2026 tarihli 64/1770 sayılı kararla bu üç şirketin fonlarında tasfiyeye para piyasası fonlarından başlanmasını, ardından yatırımcı sayısı en fazla olandan en aza doğru ilerlenmesini öngördü. Tasfiyeyi, 2026/61 sayılı bültendeki esaslar uyarınca hem portföy saklayıcısı hem tasfiye görevlisi olarak Ziraat Bankası yürüttü. Dağıtımın genel kuralı Yatırım Fonlarına İlişkin Esaslar Tebliğinin (III-52.1) 28/2 maddesidir: tasfiye bakiyesi katılma payı sahiplerine payları oranında dağıtılır ve tasfiye durumunda yalnız katılma payı sahiplerine ödeme yapılabilir (SPKn m.53/3).
Hedef fonları önce 64/1775 sayılı net yatırım tutarına dayalı ara ödeme kararının kapsamındaydı. SPK 15.10.2026 tarihli 70/1821 sayılı kararla bu fonları o kapsamdan çıkarıp 64/1770 esaslarına bağladı. Böylece Hedef yatırımcısı da pay oranında olağan tasfiyeye geçti.
| Tarih | Resmî açıklama | Kapsam |
|---|---|---|
| 08.10.2026 | 17 fonun ödeme tutarları Ziraat Bankası tarafından banka ve aracı kurum hesaplarına aktarıldı | A1, Bulls, Pardus |
| 13.10.2026 | 43.643 yatırımcıya 6,4 milyar TL ödendi; kalan 49 fon için 34,1 milyar TL hedeflendi | A1, Bulls, Pardus |
| 18.10.2026 | 66 fonda 45 binin üzerinde kişiye yaklaşık 40,8 milyar TL “ayni ve nakdi” tasfiye tamamlandı; tasfiyedeki fon sayısı 65’e indi | A1, Bulls, Pardus |
| 22.10.2026 | Hedef’in 31 fonundan 18’i 21 Ekim itibarıyla tamamlandı; 10.008 hesaba 8,9 milyar TL ödendi | Hedef |
| 28.10.2026 | Tasfiyesi süren fon sayısı 38’e indi; toplam 71.899 hesaba 68 milyar TL ödendi; Hedef’in 31 fonundan 27’si tamamlandı. Buna göre kalan 38 fon, Tera, Pusula ve Atlas’ın 34 fonu ile Hedef’in 4 fonudur | Tümü |
66 fonun 62’si hisse senedi yoğun fon, 4’ü (PAB, P1A, BPZ, AC4) para piyasası fonudur. Hisse senedi yoğun fonlardan yalnız Pardus Portföy İkinci Hisse Senedi (TL) Fonu (KHA) serbest fon değildir; geri kalanlar yalnız nitelikli yatırımcıya satılabilen serbest fonlardır. Bu ayrım, aşağıda anlatılan dağıtıcı sorumluluğu bakımından belirleyicidir. Fon bazında liste ve ödeme seyri A1 Capital, Bulls, Pardus ve Hedef sayfalarındadır.
“Yüzde 58 aldık” ne anlama geliyor?
Yüzde 58, SPK’nın veya Fon Koordinasyon Kurulunun yayımladığı resmî bir veri değildir. Hazine ve Maliye Bakanının 20 Ekim 2026’da bir televizyon yayınında yaptığı ve basına yansıyan açıklamaya göre, olağan tasfiyedeki para piyasası fonlarının yatırımcıları 17 Eylül değerinin üzerinde yüzde 1,43 getiri elde etti; hisse senedi yoğun fonların yatırımcıları ise ortalama olarak yaklaşık yüzde 58 oranında ödeme aldı.
Oranın hangi fonları kapsadığı ve neye göre hesaplandığı açıklanmadı. Fonun tasfiye öncesi birim değerine göre bir ortalama olduğu varsayılsa bile yatırımcının kendi alış maliyetine göre kaybını göstermez. Ağustos ve Eylül’de yüksek fiyattan giren yatırımcının maliyete göre kaybı ortalamanın çok üstünde olabilir. Aynı açıklamada farkın hisse değerlerinin şişirilmiş olmasından kaynaklandığının söylendiği de basına yansıdı. Bu ifade resmî bir tespit değildir; ancak katılma payının gerçeğe aykırı biçimde yükseltilmiş bir birim fiyattan alınmış olabileceği iddiasıyla örtüşen bir kamu beyanıdır.
7596 sayılı Kanun tasfiyesi biten fonu kapsıyor mu?
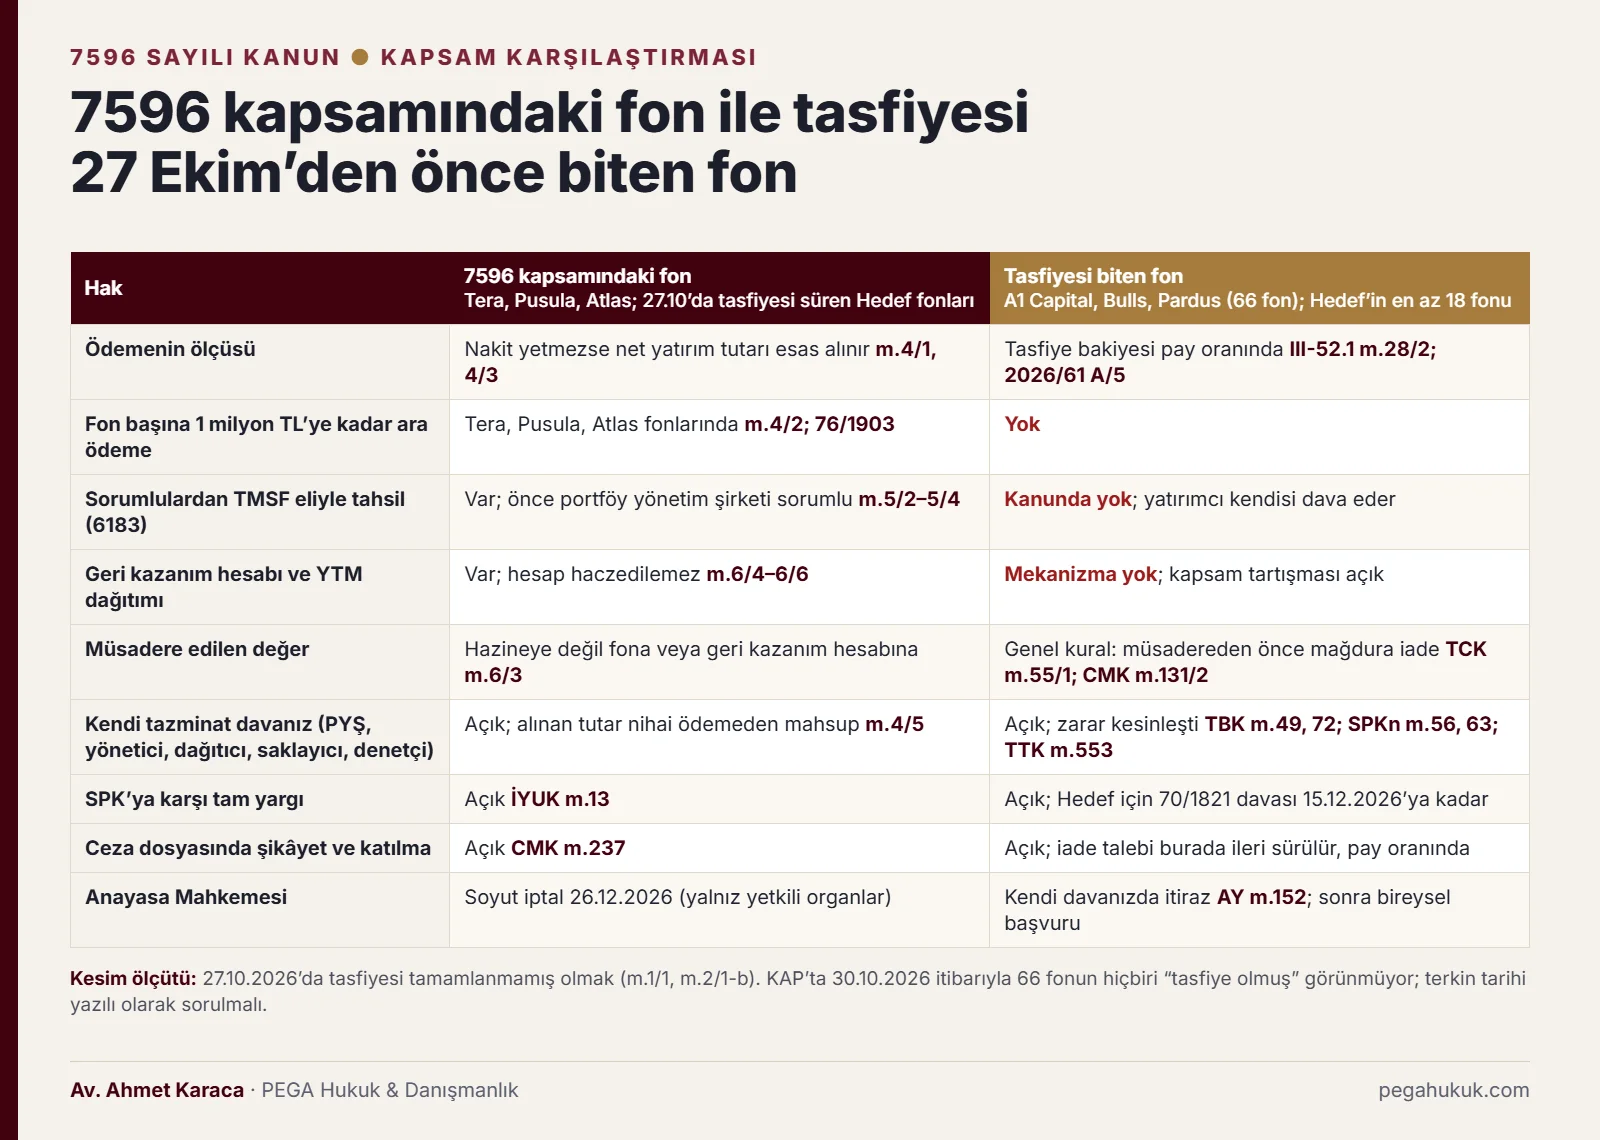
Kural olarak hayır. 7596 sayılı Kanun, SPK’nın 17.09.2026 kararlarıyla tasfiyesine karar verilen fonlardan yalnız “bu Kanunun yayımı tarihinde tasfiyesi tamamlanmamış” olanları kapsar (m.1/1, m.2/1-b). Kanun 27.10.2026’da yayımlandı. Bu tarihten önce tasfiyesi biten fonların yatırımcıları, net yatırım tutarı ve ara ödeme (m.4), TMSF eliyle sorumlulardan tahsil (m.5) ve geri kazanım hesabından dağıtım (m.6) hükümlerinden yararlanamaz.
Bu sonuç yasama sürecinde açıkça öngörüldü. TBMM Plan ve Bütçe Komisyonu raporundaki muhalefet şerhinde aktarılan etki analizinde şu cümle yer alır: “Bu fonlardan Kanun’un yürürlüğe girmeden önce tasfiye süreci tamamlananlar Kanun kapsamında yer almayacaktır.” Kanunun 8. maddesindeki 17.09.2026’dan geçerlilik de sonucu değiştirmez; geriye etki, yalnız yayım günü “Fon” tanımına giren fonlar için işler. Geriye etkinin diğer yönleri kanunun geriye yürümesi rehberinde ele alındı.
| 7596 hükmü | Ne sağlıyor? | Tasfiyesi 27.10.2026’dan önce biten fonda |
|---|---|---|
| m.4/1–4/3 | Nakit yetmezse ödemede net yatırım tutarının esas alınması; fon başına en fazla 1 milyon TL ara ödeme | Uygulanmaz; ödeme pay oranında yapıldı |
| m.5/2–5/4 | Zarardan önce portföy yönetim şirketinin, sonra SPK’nın belirlediği kişilerin sorumluluğu; TMSF’nin 6183 sayılı Kanunla tahsili | Kanundaki özel tahsil düzeni işlemez; yatırımcı genel hükümlerle kendisi dava eder |
| m.6/3 | Müsadere edilen değerlerin Hazineye değil fona veya geri kazanım hesabına aktarılması | Kanun yoluyla uygulanmaz; mağdura iade genel hükümlerle istenir |
| m.6/5–6/6 | Haczedilemez geri kazanım hesabı; tasfiye bitmişse YTM eliyle pay oranında dağıtım | Dağıtım listesine girme mekanizması yok |
| m.4/5 | Başka hukuki yollardan alınan ödemenin nihai ödemeden mahsubu | Uygulanmaz; mükerrer tazmin yasağı genel hükümlerle işler |
| m.3/6, m.4/4 | Ödeme dışı bırakma ve isteğe bağlı kazanç iadesi; ifade “Kurulun 17/9/2026 tarihli kararları ile tasfiyesine karar verilen fonlar” | Lafzen bütün 131 fonu anar; ancak tamamlanan fonlarda ödeme zaten yapıldı ve geri alma hükmü yok |
Kanunun lafzı bu “dar” okumayı destekliyor. Buna karşılık m.6/3’ün “suçtan zarar gören fonun malvarlığından çıktığı” değerlerden söz etmesi ve m.3/6 ile m.4/4’ün bütün 131 fonu anması, geri kazanılan değerlerin zarar gören bütün fonlara dönmesi gerektiği yönünde bir yorumun dayanağı olabilir. Bu yorum SPK’ya yapılacak başvurularda ileri sürülmeli; ancak bugün için güvence vermez.
Muhalefet şerhlerinden birinde Kanunun tamamlanan fonlar için “kısmi nitelikte örtülü af” anlamına geldiği ileri sürüldü. Bu değerlendirme Kanunun etkisini olduğundan geniş gösterir: Kanun hiçbir soruşturmayı veya davayı engellemez. Tamamlanan fonlarda ceza soruşturması ve genel hükümlere dayanan tazminat sorumluluğu aynen sürer. Kaybedilen, Kanunun kurduğu özel tahsil ve dağıtım düzenidir.
Fonunuzun tasfiyesi gerçekten 27 Ekim’den önce mi tamamlandı?
Bu, yazılı olarak sorgulanması gereken bir sorudur. Kanun “tasfiyenin tamamlanması” kavramını tanımlamıyor ve 66 fonun tamamlandığı bilgisi yalnız Fon Koordinasyon Kurulu açıklamasına dayanıyor. KAP’ın “Tasfiye Olmuş Fonlar” listesinde 30.10.2026 itibarıyla bu 66 fonun hiçbiri görünmüyor; 131 fondan yalnız Hedef’in HIN kodlu fonu listede. PEGA Hukuk’un görüşüne göre resmî kapanış 27 Ekim’den sonraysa fonun Kanun kapsamında olduğu savunulabilir; bu yorum henüz SPK veya bir mahkeme tarafından değerlendirilmedi.
SPK’nın 2026/61 sayılı bültenindeki tasfiye esaslarının A/8 maddesine göre fon malvarlığının tasfiyesi, duyurudan itibaren en fazla üç aylık (59/1710 sayılı kararla altı aya çıkarılan) sürenin bitimini izleyen ilk iş günü sona erer; sona ermeyi izleyen ilk iş günü fon izahnamesinin nerede yayımlandığına ilişkin kayıt ticaret sicilinden terkin ettirilir. Rehberin 11. maddesi de toplam gider oranının tasfiyenin bitimini izleyen 6 iş günü içinde KAP’ta ilanını arar. Terkin ve bu ilanın tarihleri, “tamamlanma” tarihinin en somut göstergeleridir.
Bulls Portföy Birinci Hisse Senedi Serbest (TL) Fonu adına 27.10.2026’da KAP’ta haftalık portföy bildirimi yapılmış olması da fonun KAP kayıtlarında o gün hâlâ bildirim yapan bir fon olarak yer aldığını gösterir.
İkinci bir dayanak SPK’nın 01.10.2026 tarihli duyurusudur. SPK, tamamlanan 66 fon dâhil 131 fonun her biri için ayrı “isteğe bağlı iade hesabı” açtı ve bu hesaplara yatırılacak tutarların “ilgili fonun katılma payı sahiplerine yapılacak ödemelerde kullanılmak üzere” tasfiye bankasına aktarılacağını açıkladı. Fonun alacağı, tahsil edilmemiş bir varlığı ya da bu hesapta biriken bir tutarı varken tasfiyenin hukuken kapandığını söylemek güçtür.
Karşı görüş de güçlüdür. A/8’deki “en fazla” ifadesi tasfiyenin süre dolmadan bitebileceğini gösterir; terkin, tasfiyenin sona ermesinden sonra yapılan bir sicil işlemidir. 7596 da tasfiye tamamlandıktan sonra tahsil edilecek tutarları öngörür ve bunları geri kazanım hesabına yönlendirir (m.3/3, m.6/3, m.6/6). Bu nedenle SPK’nın dağıtımın bitmesini tamamlanma sayması beklenir; TBMM’ye sunulan etki analizi de kanun koyucunun bu fonları kapsam dışında bırakmak istediğini gösterir. Kapsam savunusu, terkin ve son dağıtım tarihleri resmî olarak öğrenildikten sonra kurulmalıdır.
Hedef yatırımcısı için soru daha somuttur. 21 Ekim itibarıyla 18 fon bitmişti; 28 Ekim açıklamasına göre bu sayı 27’ye çıktı. Aradaki 9 fondan 27 Ekim’de tasfiyesi hâlâ sürenler, kalan 4 fonla birlikte Kanunun “Fon” tanımına girer. Bu fonlar 70/1821 sayılı karar nedeniyle 76/1903 sayılı ara ödeme rejiminde değildir; ancak 7596’nın kapsamındadır. PBLK’daki satış emri sahiplerinin pay sahibi sayılması (m.3/5), ödeme dışı bırakma (m.3/6), nakit yetmezse net yatırım tutarı esası (m.4/1), sorumlulardan TMSF eliyle tahsil (m.5) ve geri kazanım hesabı (m.6) bu fonlara da uygulanır. Hangi Hedef fonunun hangi gün tamamlandığı kamuya açıklanmadı.
Kanun dışında kalmak eşitlik ve mülkiyet hakkını ihlal ediyor mu?
Bu konuda ciddi bir Anayasa tartışması vardır. Aynı gün, aynı SPK kararıyla tasfiyesine karar verilen 131 fonun yatırımcıları, yalnız tasfiyenin hangi gün bittiğine göre iki ayrı hukuki rejime tabi tutuldu. Tasfiye sırasını yatırımcı değil, SPK’nın 64/1770 sayılı kararı ve tasfiye bankasının işlem hızı belirledi. Bu farkın Anayasa m.10’daki eşitlik ve m.35’teki mülkiyet hakkı karşısında nesnel ve makul bir gerekçesi bulunmalıdır.
Karşı tarafın savunması tahmin edilebilir: tamamlanan fonların portföyü likitti, yatırımcı varlıkların piyasa değerini aldı, Kanunun ödeme kuralları ise nakdin yetmediği fonlar için tasarlandı. Bulls Yatırım’ın 21.10.2026 tarihli KAP açıklamasında, tasfiye edilen fonların portföylerinin “değer kaybı olmaksızın” nakde dönüştürüldüğü ileri sürüldü. Kanunun m.1/2’de genel bir rejim kurmadığını söylemesi de kanun koyucunun takdirine dayanak gösterilecektir.
Bu savunma Kanunun yalnız bir yarısını açıklar. Net yatırım tutarı ve ara ödeme hükümleri (m.4) gerçekten nakit yetersizliğine bağlıdır. Oysa m.5 ve m.6, fon malvarlığından hukuka aykırı çıkarılan değerlerin geri alınmasını ve suç gelirinin fona döndürülmesini düzenler. Bir fonun tasfiyesinin Kanunun yayımından bir gün önce ya da bir gün sonra bitmiş olması, o fondan yapılmış usulsüz aktarımların geri alınıp alınmayacağı sorusuyla mantıksal bir bağ taşımaz. Hisse fonlarındaki kaybın önemli bölümünün şişirilmiş pay fiyatlarından kaynaklandığı iddiası doğrulanırsa, tamamlanan fonlarda da geri alınacak bir değer bulunması muhtemeldir.
Pay oranında dağıtım da tarafsız değildir. Net yatırım tutarı esası, nakit yetmediğinde fona erken girip kâr etmiş yatırımcının payını yatırdığı parayla sınırlar ve kalan nakdi diğerlerine bırakır. Pay oranında dağıtımda ise erken giren yatırımcı birim değerdeki kazancı oranında pay alır; fona geç ve yüksek fiyattan giren yatırımcının kaybı büyür.
Komisyon raporundaki muhalefet şerhlerinden birinde Adana Milletvekili Sadullah Kısacık aynı sorunu şöyle ortaya koydu: “Aynı veya benzer hukuki durumda bulunan yatırımcıların yalnızca idari karar tarihi ya da tasfiye işlemlerinin tamamlanma zamanına göre farklı hukuki rejimlere tabi tutulması, nesnel ve makul gerekçelerle açıklanmalıdır.” Katılma payı ve fondan hukuka aykırı çıkarılan değerlerin geri kazanımından pay alma beklentisi mülkiyet hakkı kapsamında değerlendirilebilir; aynı sorun Avrupa İnsan Hakları Sözleşmesine Ek 1 No.lu Protokolün 1. maddesi ile Sözleşmenin 14. maddesi bakımından da ileri sürülebilir.
İmar Bankası içtihadıyla karşılaştırma da yatırımcı lehinedir. Anayasa Mahkemesi o dosyalarda, 5667 sayılı özel kanunla sorumluluğu büyük oranda üstlenen devletin ödeme yaptığını ve ödemeyi alan başvurucunun mağduriyetinin sona erdiğini kabul etmişti (Abdullah Yönetci, B. No: 2013/6827, 21.04.2016, §§ 52–55). Tasfiyesi biten fonların yatırımcısına ise 7596 hiçbir ek ödeme veya giderim sunmuyor; yatırımcı yalnız kendi fonunun pay oranındaki bakiyesini aldı.
Bu sorun Anayasa Mahkemesine nasıl taşınır?
Yatırımcı Anayasa Mahkemesinde doğrudan iptal davası açamaz. Bu hak Cumhurbaşkanına, TBMM’de en fazla üyeye sahip iki siyasi parti grubuna ve üye tamsayısının en az beşte biri tutarındaki milletvekillerine aittir; 7596 için Resmî Gazete yayımından itibaren 60. gün 26.12.2026 Cumartesidir (AY m.150, m.151). Yatırımcının kendi elindeki yol, Kanunun uygulandığı bir davada Anayasaya aykırılık iddiasını ileri sürmek (AY m.152) ve kanun yolları tükenince bireysel başvuru yapmaktır.
İtiraz yolunun işlemesi için mahkemenin o davada 7596’nın kapsam hükmünü uygulayacak olması gerekir. Bunun en temiz yolu, SPK’dan Kanuna dayanan bir işlem talep etmek ve ret işlemine karşı dava açmaktır:
- SPK’ya dilekçe verilir: fonun yayım günü tasfiyesinin tamamlanmadığı gerekçesiyle Kanun kapsamında sayılması, fon için m.5/3 uyarınca zarar ve sorumluların belirlenip TMSF’ye bildirilmesi ve yatırımcının m.6/6’daki dağıtım listesine alınması istenir.
- SPK 30 gün içinde cevap vermezse istek reddedilmiş sayılır (İYUK m.10); açık ret de olabilir.
- Ret üzerine 60 gün içinde iptal davası açılır (İYUK m.7). Yetkili mahkeme işlemi yapan idarenin bulunduğu yer idare mahkemesidir (İYUK m.32); SPK’nın merkezi İstanbul’a taşınma tamamlanana kadar Ankara olduğundan dava Ankara idare mahkemelerinde açılır (SPKn geçici m.7/5).
- Dava dilekçesinde m.1/1 ve m.2/1-b’deki “tasfiyesi tamamlanmamış” ölçütünün Anayasa m.2, m.10 ve m.35’e aykırılığı ayrıntılı olarak ileri sürülür.
- Mahkeme iddiayı ciddi bulursa davayı geri bırakıp Anayasa Mahkemesine başvurur; Anayasa Mahkemesi beş ay içinde karar verir. Mahkeme iddiayı ciddi bulmazsa iddia kanun yolunda esas hükümle birlikte incelenir (AY m.152). Yollar tükenince bireysel başvuru yapılabilir.
İki risk bilinmelidir. Anayasa Mahkemesi işin esasına girerek ret kararı verirse, kararın Resmî Gazetede yayımlanmasından sonra on yıl geçmedikçe aynı kanun hükmü için yeniden başvurulamaz (AY m.152/son); zayıf hazırlanmış bir dava herkes için kapıyı kapatabilir. İptal kararları geriye yürümez (AY m.153). Ancak geri kazanım hesabından dağıtımlar henüz başlamadığından, ileriye etkili bir iptal kararı bile tamamlanan fonların yatırımcısına sonraki dağıtımlarda yer açabilir.
Tasfiye ödemesini almak dava hakkını ortadan kaldırır mı?
Hayır. Tasfiye ödemesi, fon malvarlığının katılma payı oranında dağıtılmasıdır (SPKn m.53/3; III-52.1 m.28/2). Portföy yönetim şirketinin, fonu satan kuruluşun, saklayıcının veya yöneticilerin tazminat borcunu ödemez. 64/1770, 2026/61 ve 7596 ödemeyi ibra veya feragat şartına bağlamaz. İbra, borcu sona erdirmek yönünde tarafların anlaşmasıyla doğar (TBK m.132); hesaba para geçmesi tek başına ibra sayılmaz.
Risk, ödemenin kendisinde değil ödemeyle birlikte veya sonrasında imzalanacak metinlerdedir. Bir banka ya da aracı kurum, “uzlaşma” adı altında kısmi bir ödeme yapıp “başka talebim yoktur” beyanı alırsa durum değişir. Yargıtay 11. Hukuk Dairesinin kendi gerekçesini geliştirmeden onadığı bir ilk derece kararında banka, yatırımcının ileri sürdüğü zararın bir kısmını ödeyip ibraname almıştı. Mahkeme, ibranamenin geçersizliği için irade sakatlığının ayrıca ispatı gerektiğini belirtti ve eşit kusur indirimiyle hesaplanan zararın bu ödemeyle karşılandığı gerekçesiyle davayı reddetti:
davacının bir yıllık yasal süre içerisinde ibraname ile bağlı olmadığını bildirmiş olmasının tek başına ibranın geçersizliği sonucunu doğurmayacağı, ibraname ile bağlı olunmadığının kabulü için ayrıca irade sakatlığı durumunun da ispatının gerektiği
İleride tamamlanan fonlar için ayrı bir ödeme düzenlemesi çıkabilir. Böyle bir düzenleme derdest davayı kendiliğinden konusuz bırakmaz; özellikle ödeme davadan feragat şartına bağlanmışsa. İstanbul BAM 43. Hukuk Dairesi, YTM’ye devredilen hisseler için çıkan ödeme yönetmeliği karşısında şöyle dedi:
Yönetmeliğin yürürlüğe girmiş olması tek başına davayı konusuz bırakmamaktadır. Zira YTM’ye başvuru için halen “feragat edileceğine ilişkin taahhütname” aranmaktadır.
Daire, ilk derece mahkemesinin “konusuz kaldı” kararını kaldırdı; davacıya ödeme yoluna başvurması için süre verilmesini, uyuşmazlık sürerse davanın esasına girilmesini istedi.
Karşı yöndeki emsal de bilinmelidir. Danıştay 13. Dairesi, karşılıksız DİBS alıcılarına ödeme öngören 5667 sayılı Kanun dava sırasında yürürlüğe girince uyuşmazlığın yeni duruma göre çözülmesini istedi:
uyuşmazlığın ortaya çıkan bu yeni hukukî durum çerçevesinde sonuçlandırılması ve yargılama giderlerine ilişkin hüküm kurulması gerekmektedir.
Daire, SPK ve BDDK’yı tazminata mahkûm eden ilk derece kararını bu gerekçeyle bozdu; o dosyada Kanun, yatırılan anaparanın faiziyle ödenmesini öngörüyordu. Bu nedenle talepler baştan “alınan ve ileride alınacak tasfiye ve dağıtım tutarları mahsup edilmek kaydıyla” kurulmalıdır. Ödeme belgelerinde hak saklı tutma ve imzaya sunulan metinlerin denetimi tasfiye ödemesi ve ihtirazi kayıt rehberinde ayrıntılı anlatıldı.
Kalan zarar nasıl hesaplanır?
Kalan zarar, fona fiilen yatırılan paradan, daha önce yapılan satışlarla çıkan tutar, tasfiyede nakden alınan tutar ve hesaba aktarılan payların devir günündeki değeri düşülerek bulunur; üzerine faiz istenir. Tasfiye bittiği için zarar artık hesaplanabilir durumdadır. İstanbul BAM 14. Hukuk Dairesi, müşterinin parasının portföy yönetim şirketinin kendi kurduğu serbest fonda değerlendirildiği bir bireysel portföy yönetim sözleşmesi davasında zararı, yatırılan tutar ile iade edilen tutar arasındaki farkla belirledi.
davacı tarafından yatırılan tutar ile davalının iade ettiği tutar arasındaki fark üzerinden hesaplanan 79.150,59 USD tazminatın
Karar bir bireysel portföy yönetim sözleşmesine ilişkindir ve temyiz yolu açık olarak verilmiştir. Fon yatırımcısının portföy yönetim şirketiyle bireysel bir sözleşmesi yoktur; bu nedenle kararın yöntemi fon yatırımcısına ancak kıyasen, SPKn m.52/4’ün yolladığı vekâlet hükümleri üzerinden uygulanabilir. Fona birden çok kez girip kısmen çıkan yatırımcıda giriş ve çıkışlar tarih sırasıyla, önce giren önce çıkar esasıyla eşleştirilir. Varsayımsal bir örnek:
| Kalem | Tutar |
|---|---|
| Fona girişler (10.04.2026: 400.000 TL; 02.07.2026: 200.000 TL) | 600.000 TL |
| Tasfiye öncesi satıştan çıkış (01.08.2026) | − 100.000 TL |
| Tasfiyede hesaba geçen nakit | − 210.000 TL |
| Hesaba aktarılan pay: 1.000 adet × devir günü kapanış fiyatı 45 TL | − 45.000 TL |
| Kalan zarar (faiz hariç) | 245.000 TL |
Hesap talebin dayanağına göre değişir. Satış talimatı gerçekleşmeyen yatırımcıda ölçü talimat günündeki pay değeridir; uygunsuz satışta ölçü “bu fonu hiç almasaydım” sorusudur. Kesilen stopaj da kontrol edilmelidir; zararla kapanan bir yatırımdan kesinti yapıldığını bildiren yatırımcılar var. Ayrıntılı yöntem, faiz türleri ve bilirkişi raporuna itiraz fon zararı hesaplama rehberindedir.
“Tasfiye bitti” bilgisi neden lehinize?
Tasfiye sürerken açılan alacak davalarında mahkemeler, zararın henüz belli olmadığı gerekçesiyle talebi erken bulabiliyor. Kâr ve zarara katılma hesabı sahibinin, faaliyet izni kaldırılmış ve tasfiye hâlindeki bir finans kuruluşuna karşı açtığı davada ilk derece mahkemesi şöyle demişti:
davalı şirketin tasfiye halinde olduğu, tasfiyenin sonuçlanmaması nedeniyle kar-zarar durumunun ve alacağın miktarının tespit edilememesi nedeniyle bu aşamada alacak talebinde bulunulamayacağı anlaşılmakla
Tasfiyesi tamamlanan fonda bu itiraz ortadan kalkar: dağıtım yapıldı, kayıp belli oldu. Fon malvarlığındaki azalmanın ancak fona ödenebileceği yönündeki “dolaylı zarar” itirazı da zayıflar; tazminatı alacak bir fon malvarlığı artık yoktur. Buna karşılık zamanaşımı da işlemeye başlamıştır: zarar artık öğrenilmiş sayılır.
Bu tutum, fonun Kanun kapsamında olduğu savunusuyla çelişmez; ikisi birlikte, kademeli olarak ileri sürülür. Dağıtım fiilen bittiği için kayıp ölçülebilir hâle gelmiştir; fonun hukuken kapanıp kapanmadığı ise terkin ve son dağıtım tarihine bağlı ayrı bir sorudur.
Hesabıma fon yerine hisse geçti: ne anlama geliyor, tutmalı mıyım?
Ayni ödeme, fon portföyündeki payların nakde çevrilmeden katılma payı oranında yatırımcının hesabına aktarılmasıdır. Resmî açıklamalar “ayni ve nakdi” ödemeden söz ediyor; ancak hangi fonda hangi payın hangi değerle aktarıldığı ve ayni dağıtımın dayanağı açıklanmadı. 2026/61 A/5 portföyün nakde çevrilip nakdin dağıtılmasını düzenler. Payı tutmak ya da satmak yatırım kararıdır; hukuken belirleyici olan, devir günündeki değerin belgelenmesidir.
Ayni dağıtımın dayanağı ve değerlemesi tasfiye bankasından yazılı olarak sorulmalıdır: devredilen payın adedi, devir tarihi, tasfiye hesabında esas alınan birim değer ve o günkü borsa kapanış fiyatı. Pay üzerinde tedbir, işlem yasağı veya satış kısıtı varsa bu da belgelenmelidir; satılamayan bir payın piyasa fiyatıyla değerlenmesi, yatırımcıya fiilen elde edemeyeceği bir değer yüklemek anlamına gelir.
| Durum | Hukuki sonucu |
|---|---|
| Payı satarsanız | Tazminat hakkından vazgeçmiş olmazsınız. Zarar kural olarak devir günündeki değer üzerinden hesaplanır; satış dekontu da saklanmalıdır. |
| Payı tutarsanız | Doğrudan pay sahibi olursunuz; genel kurul ve pay alım teklifi gibi ortaklık hakları size geçer. Devirden sonraki fiyat hareketi kendi yatırım riskinizdir; karşı taraf zararın hesabında güncel fiyatı ileri sürmeye çalışabilir. |
| Pay SPK suç duyurusuna konu ise | Payın fona hangi fiyattan ve kimden alındığı, fon zararının ve sorumluların ispatında temel delil olur; suç duyurusundaki kişiler fon zararından da sorumlu tutulabilir. |
Payı tutup tutmama kararının vergisel sonuçları ve ayni aktarılan payın maliyet bedelinin nasıl belirleneceği ayrıca değerlendirilmelidir; aracı kurumdan alınacak stopaj dökümü bu değerlendirmenin dayanağıdır.
Tasfiye fiyatı düşük bulunursa kime, nasıl itiraz edilir?
Önce tasfiye hesabının dökümü yazılı olarak istenmelidir: satılan varlıklar, satış tarihleri ve fiyatları, satış yöntemi, kesilen giderler ve dağıtıma esas birim değer. Tasfiyeyi Ziraat Bankası, SPK’nın görevlendirmesiyle hem portföy saklayıcısı hem tasfiye görevlisi olarak yürüttü (2026/61 A/1). Banka varlıkları “yatırımcı menfaati, piyasa derinliği, likidite koşulları gözetilerek” nakde dönüştürmekle yükümlüydü (A/5).
7596 m.3/2’deki “mümkün olan en yüksek ekonomik değer” ölçütü ve özel satış yöntemleri yalnız Kanun kapsamındaki fonlar içindir. Tamamlanan fonlarda ölçüt A/5 esası, portföy yönetim şirketi ile yatırımcı arasındaki ilişkiye kıyasen uygulanan vekâlet hükümleri (SPKn m.52/4; TBK m.506’daki özen borcu) ve saklayıcının SPKn m.56/2’deki sorumluluğudur. A/1’e göre banka, tasfiye için zorunlu iş ve işlemlerde kurucunun yetkilerini kullanır ve saklayıcı olmaktan doğan sorumluluğu saklıdır.
Giderler de denetlenmelidir. A/4’e göre mevcut yönetim ücreti tasfiye bankası adına fona tahakkuk ettirilir; diğer gider kalemleri izahnameye göre tahakkuk etmeye devam eder. Rehberin 11/f-iv bendi ise tasfiye nedeniyle yapılan harcamaların fon portföyünden karşılanmadan kurucu tarafından üstlenilmesini arar; bu bent, 2026/61 esaslarında hüküm bulunmayan konularda uygun olduğu ölçüde uygulanır (A/9). Fondan düşülen tasfiye gideri varsa bunun kurucuya karşı talep konusu olup olmadığı ayrıca incelenir.
Gerçekçi değerlendirme şudur: hisse fonlarında tasfiye bedelinin düşüklüğü büyük ölçüde şişirilmiş fiyatların sönmesini yansıtır. Bankanın sorumluluğu, ulaşılabilir daha yüksek bir değerin altında satış yapıldığı somut olarak gösterilirse doğar; örneğin aynı gün borsa fiyatının belirgin altında toptan satış yapılmışsa. Asıl zarar ise çoğu dosyada katılma payının gerçeğe aykırı bir birim fiyattan alındığı anda doğmuştur. Bu zarardan, kusurları ispat edildiği ölçüde, değerlemeyi yapan ve portföyü oluşturan portföy yönetim şirketi, birim pay değerinin değerleme esaslarına göre hesaplanmasını sağlamakla yükümlü saklayıcı (SPKn m.56/1-c) ve fiyatları yükselten kişiler sorumlu tutulabilir.
Bankanın tasfiye işleminin özel hukuk işlemi mi, SPK adına yürütülen bir idari görev mi sayılacağı yargı yolunu etkiler ve henüz netleşmedi. Uygulamada önce bankaya ve SPK’ya yazılı itiraz yapılır, cevaba göre adli veya idari yargıda dava açılır.
Kalan zarar için kimlere karşı dava açılabilir?
Kalan zarar, kusurunu ve zararla bağını ispat edebildiğiniz her sorumludan istenebilir: fonu kuran ve yöneten portföy yönetim şirketi, şirket yöneticileri ve portföy yöneticileri, fonu size satan banka veya aracı kurum, fonun saklayıcısı, bağımsız denetçi, suçtan kazanç sağlayan kişiler ve SPK. Şirketi öncelikle sorumlu tutan 7596 m.5/2 bu fonlarda uygulanmaz; dayanak genel hükümlerdir.
| Muhatap | Dayanak | Araştırılacak kusur |
|---|---|---|
| Portföy yönetim şirketi (A1 Capital, Bulls, Pardus, Hedef Portföy) | SPKn m.52/3-4, m.55/6; TBK m.502–514 kıyasen; TBK m.49 | İçtüzük ve izahnameye aykırı yatırım, ilişkili taraf işlemleri, birim fiyatın yanlış değerlemesi |
| Yönetim kurulu üyeleri ve portföy yöneticileri | TTK m.553; TBK m.49 | Görev dönemindeki kararlar; şahsi kazanç |
| Fonu satan banka veya aracı kurum | Satış ve aracılık sözleşmesi; risk bildirimi | Serbest fonun nitelikli yatırımcı olmayan kişiye satılması, “mevduat gibi” tanıtım, uygunluk testi eksikliği |
| Portföy saklayıcısı | SPKn m.56/1-c, f ve m.56/2; dava hakkı m.56/3 | Birim pay değeri ve portföy yapısının mevzuata uygunluğunun kontrol edilmemesi |
| Bağımsız denetim kuruluşu | SPKn m.63 | Fon finansal tablolarının mevzuata uygun denetlenmemesi |
| Suçtan kazanç sağlayan kişiler | TBK m.49; ceza dosyasında katılma (CMK m.237) | Manipülasyon ve fon aleyhine işlem |
| SPK | AY m.125, m.167; İYUK m.13 | Denetim ve gözetim eksikliği |
Saklayıcı konusunda iki dönem ayrılmalıdır. 17.09.2026’ya kadar fonun saklayıcısı, izahnamede ve KAP’taki fon sayfasında gösterilen kuruluştur; o tarihten sonra Ziraat Bankası saklayıcı olarak görevlendirildi. Talep, kusurun gerçekleştiği dönemdeki kuruluşa yöneltilir; ayrıntı portföy saklayıcısının sorumluluğu rehberindedir.
Muhataplar ödeme gücü bakımından da farklıdır. 30.10.2026 itibarıyla yayımlanan SPK bültenlerinde faaliyet durdurma kararı, portföy yönetim şirketleri arasında yalnız Tera ve Pusula Portföy için yer alıyor (2026/75); A1 Capital, Bulls, Pardus ve Hedef Portföy hakkında böyle bir karar görünmüyor. Bulls Portföy’ün pay sahibi olan aracı kurum Bulls Yatırım’ın faaliyetleri ise 21.10.2026’dan beri geçici olarak durdurulmuş durumda (2026/72). Grup şirketleri ise kendiliğinden sorumlu değildir; sorumluluk, ilişkili taraf işlemleri veya fondan çıkan değerin grup içinde kime geçtiği gösterilerek kurulur.
Ceza dosyası, tamamlanan fonların yatırımcısı için özel bir ağırlık taşır. 7596 m.6/3’teki “Hazineye gelir kaydedilmeksizin” fona aktarma kuralı bu fonlara uygulanmadığından, suç geliri genel hükümlere tabidir. Türk Ceza Kanununun 55/1 maddesine göre kazanç müsaderesine karar verilebilmesi için maddi menfaatin suçun mağduruna iade edilememesi gerekir; elkonulan değerler de suçtan zarar gören mağdura aitse ve delil olarak gerekmiyorsa sahibine iade edilir (CMK m.131/2). Mağdurlar ve değerin fondan çıktığı dosyada gösterilmezse, değerin müsadere edilip Hazineye gelir kaydedilmesi riski doğar.
Bu yol kişisel bir öncelik sağlamaz. Fondan çıkan değer, fonun bütün katılma payı sahiplerine aittir; tasfiyesi bitmiş fonda iadenin kime ve hangi oranda yapılacağını düzenleyen özel bir usul yoktur ve iadenin pay oranında yapılması gerekir. Aynı şüphelilerin hem Kanun kapsamındaki hem tamamlanan fonlarla bağlantılı olabileceği de hesaba katılmalıdır: birden çok fona bağlı tutarlar m.6/7 uyarınca yalnız Kanun kapsamındaki fonlar arasında paylaştırılırsa, tamamlanan fonun payı dışarıda kalabilir. Bu yüzden değerin tamamlanan fondan da çıktığı ceza dosyasında ayrıca gösterilmeli ve mağdur sıfatının kurulması ertelenmemelidir; şikâyet ve katılma usulü fon soruşturmasında şikâyetçi olmak rehberinde anlatıldı.
SPK ve devlete karşı tam yargı davası açılabilir mi?
Açılabilir. SPK’nın denetim ve gözetim eksikliği idari eylem niteliğinde değerlendirilir; zarar gören, öğrendiği tarihten itibaren bir yıl, her hâlde eylemden itibaren beş yıl içinde SPK’ya başvurur; ret veya 30 günlük sessizlikten sonra dava süresi içinde tam yargı davası açar (İYUK m.13). Hedef yatırımcısı bunun yanında kendisini ara ödeme düzeninden çıkaran 70/1821 sayılı karara karşı 15.12.2026’ya kadar iptal ve tam yargı davası açabilir (İYUK m.7, m.12). SPK’nın merkezi şimdilik Ankara olduğundan bu karara karşı dava Ankara idare mahkemelerinde açılır (İYUK m.32, m.36/a; SPKn geçici m.7/5).
Devletin piyasa denetimindeki sorumluluğu Anayasa Mahkemesi içtihadında açıkça kabul edilmiştir:
Mali piyasalarda faaliyet gösteren kurumların düzenlenmesi ve denetlenmesi devletin görevleri arasında yer almakta olup bu görevin yerine getirilmemesinde başta ilgili kamu kurumları olmak üzere kamu sorumluluğu bulunduğu açıktır.
Aynı kararda Anayasa Mahkemesi, daha yüksek getiri için daha riskli ürünü seçenlerin sorumluluğunun da dengelemede gözetilebileceğini belirtmiş ve 5667 sayılı Kanunla ödeme alan başvurucunun mağduriyetinin sona erdiği gerekçesiyle başvuruyu kabul edilemez bulmuştur (§§ 52–55).
SPK’nın savunması da bellidir: riskin bilindiği, tedbirlerin zamanında alındığı ve üçüncü kişilerin suç fiilinin illiyet bağını kestiği. Tamamlanan fonların yatırımcısı bu davada iki avantaja sahiptir. Zarar kesinleşmiştir; “tasfiye bitmeden zarar belli değil” savunması işlemez. Ayrıca ortada 7596’dan alınmış bir ödeme olmadığından, devletin özel bir kanunla zararı karşıladığı ve mağduriyetin sona erdiği savunması da yoktur.
Hedef yatırımcısı bakımından 70/1821 sayılı karara karşı dava somut bir menfaate dayanır. Net yatırım tutarına dayalı ara ödeme düzeninde kalsaydı, özellikle küçük tutarlı ve fona geç giren yatırımcı ödemesini farklı bir ölçüt ve sırayla alacaktı. Fon tasfiye edildiği için iptal kararı dağıtımı geri almaz; davanın işlevi, düzen değişikliğinden doğan somut farkın tam yargı istemiyle talep edilmesidir. Bu farkın varlığı ve tutarı her yatırımcı için ayrıca hesaplanmalıdır.
Hangi süreler işliyor?
En yakın süreler idari yargıdadır: SPK’nın 17.09.2026 kararlarına karşı temkinli son gün 16.11.2026; A1, Bulls ve Pardus fonlarının tasfiye esasını belirleyen 64/1770 sayılı karara karşı 30.11.2026; Hedef’i ara ödeme düzeninden çıkaran 70/1821 sayılı karara karşı 15.12.2026’dır. Özel hukuk davalarında zamanaşımı, zararın ve sorumlunun öğrenilmesine bağlı olarak iki ile on yıl arasında değişir.
| Konu | Süre veya son gün | Dayanak |
|---|---|---|
| SPK 17.09.2026 kararlarına karşı iptal ve tam yargı | 16.11.2026 (ilan tarihinden temkinli hesap) | İYUK m.7, m.12 |
| 64/1770 sayılı karar (Bülten 2026/67, 30.09.2026) | 60. gün 29.11.2026 Pazar; 30.11.2026 | İYUK m.7, m.8 |
| 70/1821 sayılı karar (Hedef; Bülten 2026/70, 16.10.2026) | 15.12.2026 | İYUK m.7 |
| 7596’ya karşı Anayasa Mahkemesinde iptal davası | 60. gün 26.12.2026 Cumartesi (yalnız AY m.150’deki yetkililer) | AY m.151 |
| SPK’ya denetim eksikliği nedeniyle başvuru | Öğrenmeden itibaren 1 yıl, her hâlde eylemden 5 yıl; öğrenme tarihi soruşturmanın başladığı 19.08.2026 veya 17.09.2026 sayılabileceğinden başvuru geciktirilmemeli | İYUK m.13 |
| Haksız fiil tazminatı (PYŞ, yöneticiler, kazanç sağlayanlar) | Zarar ve sorumlunun öğrenilmesinden 2 yıl, her hâlde 10 yıl; fiil suçsa ceza zamanaşımı | TBK m.72 |
| Yönetim kurulu üyeleri | Öğrenmeden 2 yıl, her hâlde 5 yıl; fiil suçsa ceza zamanaşımı | TTK m.560 |
| Sözleşmeye dayanan talepler | Vekâlet sözleşmesinden doğan alacaklarda 5 yıl; diğerlerinde kural olarak 10 yıl | TBK m.147/5, m.146 |
| Ceza davasına katılma | İlk derece mahkemesinde hüküm verilinceye kadar | CMK m.237 |
SPK kararları yatırımcıya ayrıca tebliğ edilmediği için idari dava süresinin daha geç başladığı savunulabilir; ancak hak kaybına uğramamak için ilan tarihinden hesaplanan temkinli son gün esas alınmalıdır. Özel hukuk zamanaşımında karşı taraf zararın 17.09.2026’da öğrenildiğini ileri sürebilir; yatırımcı ise zararın ancak tasfiye ödemesinin hesaba geçtiği gün kesinleştiğini savunur. İki yıllık sürenin temkinli olarak 17.09.2026’dan hesaplanması gerekir.
Ödemeyi aldıktan sonra şimdi ne yapılmalı?
Önce belgeler toplanır, sonra zarar hesaplanır, en son muhataplar ve yollar seçilir. Bu sıra bozulursa yanlış kuruma, yanlış tutarla ve süre geçtikten sonra dava açılır. İlk üç adım, hiçbir süre beklenmeden bugün yapılabilecek işlerdir.
- MKK e-YATIRIMCI ekranından fon kodunu, tasfiye öncesi pay adedini ve hesaba aktarılan payları gösteren ekstreyi alın.
- Fonu aldığınız banka veya aracı kurumdan tüm alış ve satış dekontlarını, tasfiye ödeme dekontunu ve stopaj dökümünü isteyin.
- Fonu kendi kararınızla değil kurumun yönlendirmesiyle aldıysanız risk bildirim formu, uygunluk testi, nitelikli yatırımcı beyanı ve görüşme kayıtlarını isteyin.
- Ziraat Bankası ve SPK’dan tasfiye tamamlanma ve terkin tarihini, tasfiye hesap dökümünü, ayni dağıtımın dayanağını ve isteğe bağlı iade hesabındaki tutarı yazılı olarak sorun.
- Kalan zararı alış maliyeti, nakit ödeme ve devredilen payın devir günü değeri üzerinden hesaplayın.
- İbra, feragat veya “başka talebim yoktur” içeren hiçbir metni hukuki inceleme olmadan imzalamayın.
- Ceza soruşturmasına mağdur sıfatıyla şikâyet dilekçesi verin; değerin fondan çıktığını gösterin ve elkonulan değerlerin müsadere edilmeyip pay sahiplerine iadesini isteyin.
- 16.11.2026, 30.11.2026 ve Hedef için 15.12.2026 idari dava sürelerini değerlendirin; SPK’ya İYUK m.13 başvurusunu geciktirmeyin.
Tasfiyesi biten fonlar hakkında doğru bilinen yanlışlar nelerdir?
Tasfiyesi tamamlanan fonların yatırımcıları arasında en çok dolaşan bilgiler, ya ödemenin her şeyi bitirdiği ya da Kanunun herkese aynı hakkı verdiği yönündedir. İkisi de hak kaybına yol açabilir. Aşağıdaki ayrımlar, 7596 sayılı Kanun ile SPK kararlarının metnine ve 30.10.2026’ya kadarki resmî açıklamalara dayanır.
Yanlış: Tasfiye ödemesini kabul ettim, artık dava açamam. Doğrusu: Ödeme kendi payınızın dağıtımıdır, sorumluların borcunu ödemez ve ibra sayılmaz. Hak kaybı ancak ayrıca imzalanan bir ibra veya feragat metniyle doğabilir.
Yanlış: Yüzde 58, herkese ödenen resmî orandır. Doğrusu: Bu oran, Bakanın basına yansıyan televizyon açıklamasında hisse yoğun fonlar için söz edilen bir ortalamadır; resmî veri değildir. Kişisel kaybınız alış maliyetinize göre hesaplanır.
Yanlış: 7596 bütün 131 fonu kapsar; bize de 1 milyon TL’ye kadar tamamlama yapılacak. Doğrusu: Ara ödeme, nihai ödemeden mahsup edilen bir avanstır ve Kurul bunu 76/1903 sayılı kararla yalnız Tera, Pusula ve Atlas fonları için öngördü. Tasfiyesi Kanundan önce biten fonlar için böyle bir ödeme yoktur.
Yanlış: Düşük tasfiye fiyatının tek sorumlusu tasfiye bankasıdır. Doğrusu: Bankanın sorumluluğu ancak ulaşılabilir değerin altında satış yapıldığı gösterilirse doğar. Zararın büyük kısmı çoğu zaman şişirilmiş birim fiyattan alım anında oluşmuştur.
Yanlış: Hesabıma geçen hisseyi satarsam hakkımdan vazgeçmiş olurum. Doğrusu: Satış tazminat talebini etkilemez; devir günündeki değer ve satış dekontu belgelenmelidir.
Yanlış: Kanun dışında kaldığımız için suç gelirlerinden hiç pay alamayız. Doğrusu: 7596’nın geri kazanım hesabı işlemese de mağdura iade, müsadereden önce gelen genel kuraldır (TCK m.55/1; CMK m.131/2). Tamamlanan fonda iade için özel bir dağıtım usulü yoktur ve iade pay oranında olmalıdır; bu yüzden ceza dosyasında mağdur sıfatı kurulmalı ve değerin fondan çıktığı gösterilmelidir.
Sık sorulan sorular
A1 Capital, Bulls veya Pardus fonumun tasfiyesi bitti; 7596 sayılı Kanun beni kapsıyor mu?
Kural olarak hayır. Kanun yalnız 27.10.2026’da tasfiyesi tamamlanmamış fonları kapsar (m.1/1, m.2/1-b) ve Fon Koordinasyon Kurulu bu üç şirketin 66 fonunun 18 Ekim’de tamamlandığını açıkladı. Bu nedenle ara ödeme, TMSF eliyle tahsil ve geri kazanım hesabından dağıtım hükümleri uygulanmaz. Ancak KAP’ta bu fonların hiçbiri 30.10.2026 itibarıyla “tasfiye olmuş” görünmüyor; terkin tarihinin yazılı olarak sorulması ve Kanun kapsamının bu temelde tartışılması mümkündür; bu tartışma henüz SPK veya mahkeme önüne gelmedi.
Hedef fonumun tasfiyesinin Kanundan önce mi sonra mı bittiğini nasıl öğrenirim?
Tasfiye bankasından ve fonu aldığınız kuruluştan yazılı olarak sormanız gerekir. 22 Ekim açıklamasına göre Hedef’in 18 fonu 21 Ekim itibarıyla, 28 Ekim açıklamasına göre ise toplam 27 fonu tamamlanmıştı; hangi fonun hangi gün bittiği açıklanmadı. 27 Ekim’de tasfiyesi hâlâ süren Hedef fonları Kanunun “Fon” tanımına girer. Bu fonlar 76/1903 sayılı ara ödeme rejiminde değildir; ancak net yatırım tutarı esası (m.4/1), sorumlulardan tahsil (m.5) ve geri kazanım (m.6) dâhil Kanunun diğer hükümleri uygulanır.
Tasfiye ödemesini aldım, dava hakkım düştü mü?
Hayır. Tasfiye ödemesi kendi payınızın fon malvarlığından dağıtılmasıdır; portföy yönetim şirketinin, fonu satan bankanın veya saklayıcının tazminat borcunu ödemez. 64/1770 ve 7596 ödemeyi ibra veya feragat şartına bağlamaz. Hak kaybı ancak ayrıca imzalanan bir ibra, sulh veya “başka talebim yoktur” metniyle doğabilir; Yargıtay bu tür ibranamelerin ancak irade sakatlığı ispat edilirse geçersiz sayılabileceğini kabul eden bir kararı onadı.
Bakanın söylediği yüzde 58 benim için de geçerli mi?
Doğrudan geçerli değildir. Bu oran, Hazine ve Maliye Bakanının 20 Ekim 2026’daki televizyon açıklamasında olağan tasfiyedeki hisse yoğun fonlar için söz edilen ve basına yansıyan bir ortalamadır; SPK’nın resmî verisi değildir, kapsamı ve hesap esası açıklanmadı. Sizin kaybınız, fona fiilen yatırdığınız paradan nakit ödeme ve hesabınıza geçen payların değeri düşülerek bulunur. Fona yüksek fiyattan geç giren yatırımcının kaybı ortalamanın çok üstünde olabilir.
Hesabıma fon yerine hisse geçti, satarsam hakkımı kaybeder miyim?
Hayır. Payı satmak tazminat talebinden vazgeçmek anlamına gelmez. Zarar kural olarak payın hesabınıza devredildiği gündeki değer üzerinden hesaplanır; bu nedenle devir tarihi, pay adedi, tasfiyede esas alınan birim değer ve o günkü borsa kapanış fiyatı belgelenmelidir. Payı tutmak ya da satmak yatırım kararıdır; payın tedbir veya işlem kısıtı altında olup olmadığı ayrıca sorulmalıdır.
Tasfiye fiyatı düşük, kime itiraz edeyim?
Önce tasfiyeyi yürüten Ziraat Bankasından tasfiye hesap dökümünü yazılı olarak isteyin: satılan varlıklar, satış tarihleri, fiyatları, yöntemi ve kesilen giderler. Banka varlıkları yatırımcı menfaati, piyasa derinliği ve likidite koşullarını gözeterek nakde çevirmekle yükümlüydü (2026/61 A/5). Ulaşılabilir değerin altında satış yapıldığı somut olarak görülürse bankaya ve SPK’ya yazılı itiraz yapılır, sonuç alınamazsa dava yolu değerlendirilir.
Kalan zararımı kime karşı dava edebilirim?
Kusurunu ve zararla bağını ispat edebildiğiniz her sorumluya karşı. Başlıca muhataplar fonu kuran portföy yönetim şirketi (SPKn m.52), yöneticiler (TTK m.553), fonu size satan banka veya aracı kurum, fonun saklayıcısı (SPKn m.56/2), bağımsız denetçi (SPKn m.63), suçtan kazanç sağlayanlar ve denetim eksikliği nedeniyle SPK’dır. 7596’nın şirketi öncelikle sorumlu tutan m.5/2 hükmü bu fonlarda uygulanmaz; dayanak genel hükümlerdir.
Bu eşitsizliği Anayasa Mahkemesine ben götürebilir miyim?
Doğrudan iptal davası açamazsınız; bu hak AY m.150’de sayılan organlara aittir ve 7596 için 26.12.2026’da düşer. Sizin yolunuz, SPK’dan Kanun kapsamında işlem yapılmasını isteyip ret işlemine karşı Ankara idare mahkemelerinde dava açmak ve o davada Kanunun kapsam hükmünün Anayasa m.10 ve m.35’e aykırılığını ileri sürmektir (AY m.152). Mahkeme iddiayı ciddi bulursa konu Anayasa Mahkemesine gider. Kanun yolları tükenince bireysel başvuru yapılabilir.
Sorumlulardan geri alınan paralardan pay alabilecek miyim?
Kanun yoluyla değil, genel kurallarla. 7596’nın geri kazanım hesabı ve YTM eliyle dağıtım düzeni bugünkü lafzıyla tasfiyesi önceden biten fonlara uygulanmıyor. Ceza hukukunda ise suç gelirinin müsaderesi için önce mağdura iade edilememesi gerekir (TCK m.55/1) ve mağdura ait elkonulan değerler sahibine iade edilir (CMK m.131/2). İade fonun bütün pay sahiplerine pay oranında olmalıdır; bunun için ceza soruşturmasına mağdur sıfatıyla başvurup değerin fondan çıktığını göstermek gerekir.
Dava açmak için ne kadar sürem var?
En yakın süreler idari yargıdadır: SPK’nın 17.09.2026 kararlarına karşı temkinli son gün 16.11.2026, 64/1770 sayılı karara karşı 30.11.2026, Hedef için 70/1821 sayılı karara karşı 15.12.2026’dır. SPK’ya denetim eksikliği nedeniyle başvuru, öğrenmeden itibaren bir yıl içinde yapılmalıdır. Portföy şirketi ve sorumlulara karşı haksız fiil davasında süre, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde on yıldır (TBK m.72).
İlgili rehberler
- Fon tasfiyesinde stopaj
- Nitelikli yatırımcı olmadan serbest fon satışı
- Portföy yöneticisinin vekil gibi sorumluluğu
- Bağımsız denetim şirketinin sorumluluğu
- SPK’ya tam yargı davası ve süreler
- Fon krizinde süreler ve zamanaşımı takvimi
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413 m.1–6, m.8
- 6362 sayılı Sermaye Piyasası Kanunu m.52, 53, 55, 56, 63, geçici m.7/5
- Türkiye Cumhuriyeti Anayasası m.2, 10, 35, 125, 148, 150–153, 167
- 6098 sayılı Türk Borçlar Kanunu m.49, 72, 132, 146, 147/5, 502–514
- 6102 sayılı Türk Ticaret Kanunu m.553, 560
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7, 8, 10, 12, 13, 32, 36
- 5237 sayılı Türk Ceza Kanunu m.55; 5271 sayılı Ceza Muhakemesi Kanunu m.131, 237
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1) m.28; Yatırım Fonlarının Finansal Raporlama Esaslarına İlişkin Tebliğ (II-14.2) m.19/2; SPK Yatırım Fonlarına İlişkin Rehber m.11 (a, b, f, g)
- SPK Bülteni 2026/61, 17.09.2026 (57/1708 sayılı karar, tasfiye usul ve esasları A/1–A/9); KAP bildirimi 1665136
- SPK Bülteni 2026/62, 20.09.2026 (59/1710 sayılı karar)
- SPK Bülteni 2026/67, 30.09.2026 (64/1770 ve 64/1775 sayılı kararlar)
- SPK Bülteni 2026/70, 16.10.2026 (70/1821 sayılı karar)
- SPK Bülteni 2026/72, 20.10.2026 (aracı kurum faaliyet durdurma); SPK Bülteni 2026/75, 26.10.2026 (Tera ve Pusula Portföy faaliyet durdurma); SPK Bülteni 2026/76, 27.10.2026 (76/1903 sayılı karar)
- SPK, A1 Capital, Bulls ve Pardus Portföy fonlarına ilişkin tasfiye süreci duyurusu, 01.10.2026
- SPK, İsteğe bağlı iade hesaplarına ilişkin duyuru, 01.10.2026
- KAP, Tasfiye Olmuş Fonlar listesi (30.10.2026 itibarıyla); KAP bildirimi 1687944; KAP bildirimi 1684993
- Cumhurbaşkanlığı İletişim Başkanlığı, Fon Koordinasyon Kurulu açıklamaları, 13.10, 18.10, 22.10 ve 28.10.2026
- TBMM Plan ve Bütçe Komisyonu Raporu, Sıra Sayısı 294 (muhalefet şerhleri)
- Anayasa Mahkemesi İkinci Bölüm, Abdullah Yönetci, B. No: 2013/6827, 21.04.2016, §§ 46, 52–55
- Danıştay 13. Daire, E. 2017/991, K. 2022/3711, T. 19.10.2022
- Yargıtay 11. Hukuk Dairesi, E. 2025/21, K. 2025/2364, T. 14.04.2025
- İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1830, K. 2026/1246, T. 26.06.2026
- İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi, E. 2020/240, K. 2021/375, T. 25.03.2021
- Bakırköy 2. Asliye Ticaret Mahkemesi, E. 2024/1002, K. 2025/154, T. 18.02.2025 (ilk derece kararı)
Güncelleme notu: 30.10.2026 — 7596 sayılı Kanun m.1–6, SPK’nın 2026/61 tasfiye esasları, 59/1710, 64/1770, 70/1821 ve 76/1903 sayılı kararları, 2026/72 ve 2026/75 faaliyet durdurma kararları, Fon Koordinasyon Kurulunun 13, 18, 22 ve 28 Ekim açıklamaları, KAP “Tasfiye Olmuş Fonlar” listesi (30.10.2026) ve TBMM S. Sayısı 294 muhalefet şerhleri işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Tasfiye ödemesinden sonra kalan zararınızı kimden ve hangi sürede isteyebilirsiniz?
Fon kodunu, alış ve satış dekontlarınızı, tasfiye ödeme dekontunu, hesabınıza hisse geçtiyse MKK ekstresini ve fonu satan kuruluşun risk formlarını hazırlayıp kısa bir açıklamayla yazın; zarar hesabını ve muhatapları belgeler üzerinden çıkaralım.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


