
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
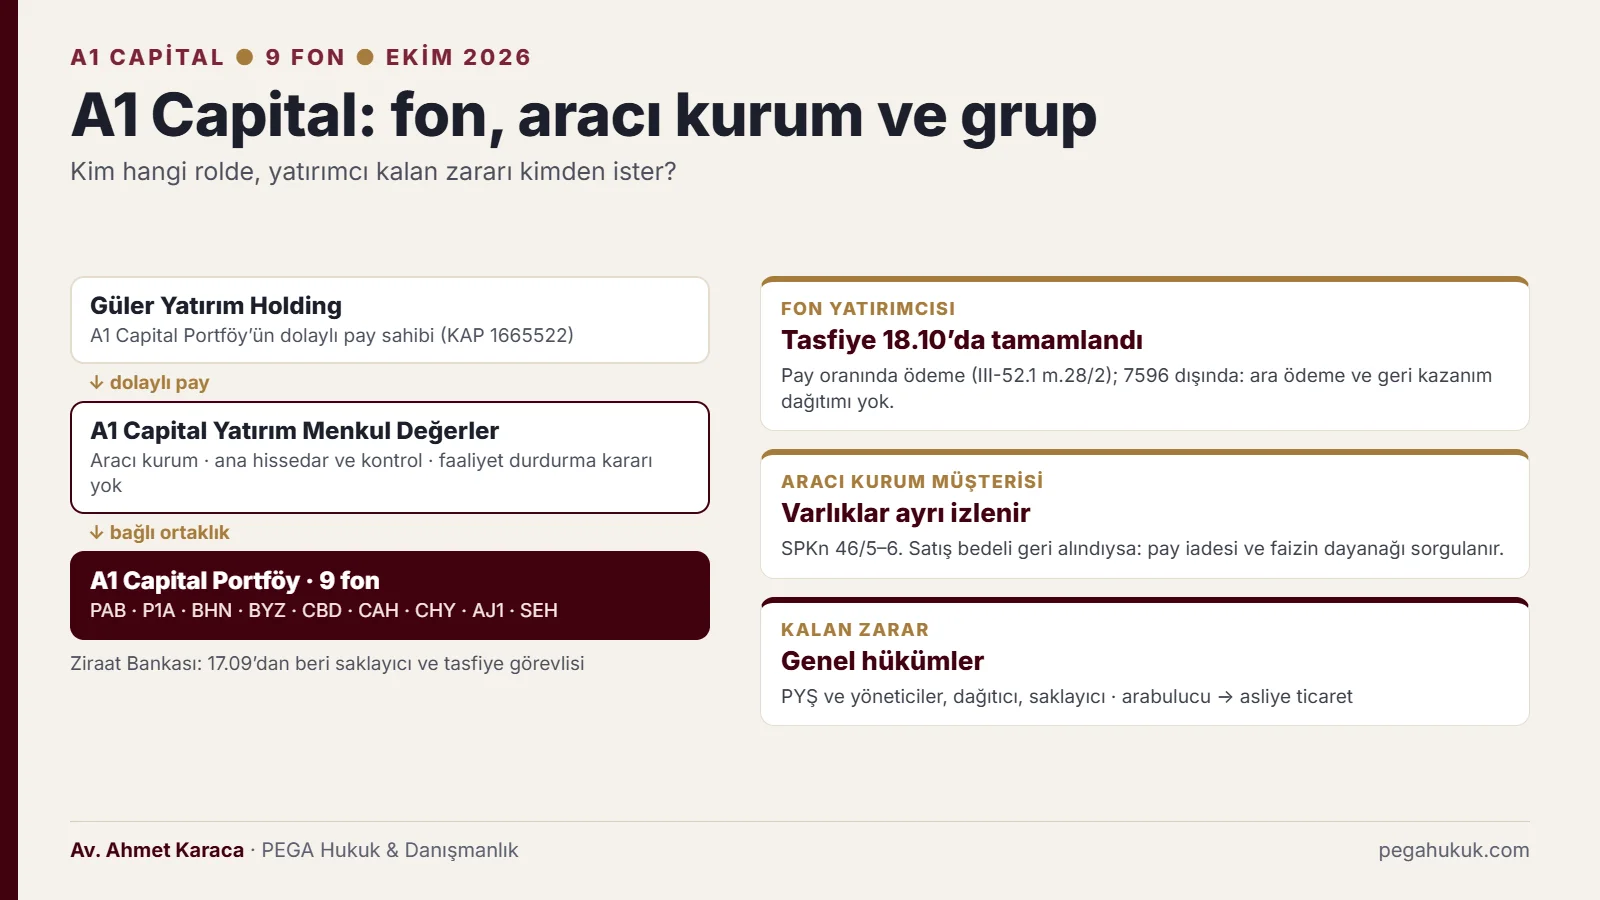
- A1 Capital Portföy’ün 9 fonunun tasfiyesi Fon Koordinasyon Kurulu’na göre 18.10.2026’da tamamlandı; şirket hakkında faaliyet durdurma kararı yok.
- Fonların kurucusu A1 Capital Portföy, aracı kurum A1 Capital Yatırım’ın kontrol ettiği bağlı ortaklık; Güler Yatırım Holding dolaylı pay sahibi.
- Açıklanan 40,8, 49,7 ve 68 milyar TL’lik rakamların hiçbiri yalnız A1 Capital’e ait değil; şirket bazında tutar açıklanmadı.
- 7596 sayılı Kanun’un ara ödeme, TMSF takibi ve geri kazanım dağıtımı A1 Capital fonlarına uygulanmaz; mahsup hükmü de uygulanmaz.
- Satış bedeli geri alınan aracı kurum müşterisinde paylar hesaba dönmediyse veya faiz bildirimsiz işletildiyse itiraz hakkı doğar.
Fondaki ödemenizi veya A1 Capital Yatırım hesabınızdaki ters kaydı birlikte incelemek isterseniz:
A1 Capital Portföy fonları tasfiye edildi mi, ödeme yapıldı mı?
Evet. Tasfiye listesindeki 9 A1 Capital Portföy fonunun tasfiyesi, Fon Koordinasyon Kurulu’nun 18.10.2026 açıklamasına göre Ziraat Bankası tarafından tamamlandı ve tasfiye bakiyesi katılma payı oranında yatırımcı hesaplarına geçti. Tasfiye, sırayı para piyasası fonlarından başlatan SPK’nın 64/1770 sayılı kararındaki olağan usulle yürütüldü. 30 Ekim 2026 itibarıyla fonlar resmî açıklamalara göre 7596 sayılı Kanun’un kapsamı dışındadır ve KAP’ın “Tasfiye Olmuş Fonlar” listesinde henüz görünmüyor.
Tasfiye edilen şirket değil, fonlardır. 30.10.2026 itibarıyla SPK’nın A1 Capital Portföy veya grubun aracı kurumu A1 Capital Yatırım Menkul Değerler AŞ hakkında yayımlanmış bir faaliyet durdurma kararı yoktur. Kurucu şirket 26.10.2026’da yönetim kurulunda bir istifa ve yeni başkan ataması yapıldığını açıkladı (KAP 1687647). Aracı kurum ise 07.10.2026’da vadesi gelen 100 milyon TL nominal finansman bonosunu faiziyle ödedi (KAP 1674078) ve 19.10.2026’da Kadıköy irtibat bürosunu kapatarak müşteri hesaplarını genel müdürlüğe aldı (KAP 1684065).
Tasfiye listesinde olmayan A1 Capital fonları ayrı bir rejime tabidir. SPK’nın 2026/60 sayılı bülteni kurucunun TEFAS’ta işlem gören bütün fonlarını alım satıma kapattı; tasfiye kararı ise yalnız 9 fon için verildi. 64/1770 sayılı karara göre tasfiye dışındaki kapalı fonların yeniden işleme açılma tarihini kurucu belirler. Örneğin A1 Capital Portföy Serbest (Döviz) Fon (DA1) KAP’ta haftalık portföy raporu yayımlamayı sürdürüyor (KAP 1688139). Bu fonlar için işleme kapalı ama tasfiye dışındaki fonlar yazısı esas alınmalıdır.
A1 Capital Portföy, A1 Capital Yatırım ve Güler Holding arasında nasıl bir bağ var?
A1 Capital Portföy, aracı kurum A1 Capital Yatırım Menkul Değerler AŞ’nin ana hissedarı olduğu ve kontrol ettiği bağlı ortaklıktır; Güler Yatırım Holding de A1 Capital Portföy’ün dolaylı pay sahibidir. Pardus Portföy ise A1 Capital Yatırım’ın dolaylı ortağıdır. Fonu kuran şirket, fon işlemlerine aracılık eden kurum ve holding aynı grubun parçalarıdır; bu bağ, çıkar çatışması ve sorumluluk incelemesinin çıkış noktasıdır.
Aracı kurumun 17.09.2026 tarihli açıklaması A1 Capital Portföy’ü “Şirketimizin ana hissedarı olduğu ve üzerinde kontrol hakkı bulunan bağlı ortaklığı” olarak, Pardus Portföy’ü ise “Şirketimizin dolaylı ortaklarından” biri olarak tanımlar (KAP 1664926). Güler Yatırım Holding de ertesi gün, 18.09.2026’da, A1 Capital Portföy için “dolaylı pay sahibi olduğu” ifadesini kullandı (KAP 1665522).
| Kurum | Tasfiyedeki rolü | 30.10.2026 durumu |
|---|---|---|
| A1 Capital Portföy Yönetimi AŞ | 9 fonun kurucusu ve yöneticisi | Fonların tasfiyesi tamamlandı; faaliyet durdurma kararı yok |
| A1 Capital Yatırım Menkul Değerler AŞ | Ana hissedar; fon portföy işlemlerine ve müşterilerin fon alım satımlarına aracılık | Faaliyet durdurma kararı yok; 07.10 bono itfası yapıldı |
| Güler Yatırım Holding AŞ | A1 Capital Portföy’ün dolaylı pay sahibi | Borsada işlem görüyor; Pardus fonları 16.09’da holding paylarında satış yaptı |
| Pardus Portföy Yönetimi AŞ | A1 Capital Yatırım’ın dolaylı ortağı; 42 fonun kurucusu | 42 fonun tasfiyesi tamamlandı |
| T.C. Ziraat Bankası AŞ | 17.09.2026’dan itibaren portföy saklayıcısı ve tasfiye görevlisi | Saklayıcılıktan doğan sorumluluğu saklı (57/1708 A/1) |
Grup bağı, fonların aracı kurum tercihinde de görülür. 30.09.2026’da sona eren döneme ilişkin KAP bildiriminde A1 Capital Portföy Para Piyasası (TL) Fonu (PAB) için işlem yapılan tek aracı kurum A1 Capital Yatırım’dır; fon bu kuruma 233.292,77 TL komisyon ödedi (KAP 1679055). BHN fonunun işlemleri ise A1 Capital Yatırım (94.165,16 TL komisyon) ile Tera Menkul Değerler (69.615,04 TL) arasında bölündü (KAP 1679079). Pardus’un KHA fonundaki işlem hacmi Pardus Portföy fonları yazısında ayrıca ele alınmıştır. Para piyasası fonlarında vadesi kısa işlemler sık yenilendiği için yüksek işlem hacmi olağandır; hukuki soru, grup kurumuyla yapılan işlemlerin ve ödenen komisyonların emsallere uygun olup olmadığıdır.
A1 Capital Portföy’ün tasfiye edilen 9 fonu hangileri?
Kurucunun tasfiye listesindeki 9 fonun 7’si hisse senedi yoğun serbest fon, 2’si para piyasası fonudur. PAB nitelikli yatırımcı şartı aranmadan herkese satılabilen bir para piyasası fonu, P1A ise yalnız nitelikli yatırımcıya satılabilen serbest para piyasası fonudur. Fon Koordinasyon Kurulu’na göre dokuz fonun tasfiyesi 18.10.2026 itibarıyla tamamlandı; fon bazında dağıtılan tutar açıklanmadı.
| Kod | Fon (A1 Capital Portföy …) | Tür | Not |
|---|---|---|---|
| PAB | Para Piyasası (TL) Fonu | Para piyasası fonu | İşlemlerin tamamı A1 Capital Yatırım üzerinden |
| P1A | Para Piyasası (TL) Serbest Fon | Para piyasası serbest fon | Nitelikli yatırımcıya satılabilir |
| BHN | Bankacılık Sektörü Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | 11.09’da MİA Teknoloji paylarında 5.700.000 lot satış |
| BYZ | BIST 100 Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| CBD | BIST 30 Dışı Şirketler Hisse Senedi Serbest Fon | HSY serbest | |
| CAH | Hisse Senedi Serbest Fon | HSY serbest | |
| CHY | İkinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| AJ1 | İstatistiksel Arbitraj Hisse Senedi Serbest Fon | HSY serbest | |
| SEH | Sanayi Sektörü Hisse Senedi Serbest (TL) Fon | HSY serbest |
Tablodaki HSY kısaltması hisse senedi yoğun fonu gösterir; unvanlar 2026/61 sayılı bültendeki tasfiye listesinden, fon kodları SPK’nın 01.10.2026 tarihli isteğe bağlı iade hesapları duyurusundan eşleştirildi. BHN’nin MİA Teknoloji satışı 11.09.2026’da, kapanıştan altı gün önce yapıldı ve A1 Capital fonlarının bu şirketteki toplam payı %3,922’den %2,768’e, yani %3 eşiğinin altına indi (KAP 1662670; MKK bildirimi KAP 1663267 eki). Satışın fiyatı ve alıcısı, kapanış öncesi fon değerini etkileyen işlemlerden biri olarak dosyaya celbedilebilir.
Açıklanan ödeme rakamları A1 Capital fonları için ne söylüyor?
Resmî açıklamalarda A1 Capital fonlarına özgü bir ödeme tutarı yoktur. Bütün rakamlar A1 Capital, Bulls ve Pardus’un 66 fonunu birlikte, sonraki açıklamalar ayrıca Hedef Portföy fonlarını kapsar. Yatırımcı kendi fonuna ne kadar ödendiğini ancak dağıtıcı kurumdan alacağı yazılı hesap dökümü ve fonun tasfiye kapanış belgeleriyle öğrenebilir.
| Açıklama | Rakam | Kapsadığı fonlar |
|---|---|---|
| İletişim Başkanlığı, 08.10.2026 | Ödeme tutarları banka ve aracı kurumlara aktarıldı | A1 Capital, Bulls ve Pardus’un 17 fonu (hangileri olduğu açıklanmadı) |
| 5. Fon Koordinasyon Kurulu, 13.10.2026 | 43.643 yatırımcıya 6,4 milyar TL | Aynı 17 fon; kalan 49 fon için 34,1 milyar TL hedefi |
| 6. Fon Koordinasyon Kurulu, 18.10.2026 | 45 binin üzerindeki kişiye yaklaşık 40,8 milyar TL, ayni ve nakdi | Üç şirketin 66 fonunun tamamı |
| 7. Fon Koordinasyon Kurulu, 22.10.2026 | 55.755 hesaba 49,7 milyar TL | 66 fon ile Hedef’in 18 fonu (10.008 hesap, 8,9 milyar TL) |
| 8. Fon Koordinasyon Kurulu, 28.10.2026 | 71.899 hesaba 68 milyar TL | 66 fon ile Hedef’in 27 fonu (26.152 hesap, 27,2 milyar TL) |
Rakamlar kendi içinde tutarlıdır. 28 Ekim’de 71.899 − 26.152 = 45.747 hesap ve 68 − 27,2 = 40,8 milyar TL; 22 Ekim’de 55.755 − 10.008 = 45.747 hesap ve 49,7 − 8,9 = 40,8 milyar TL kalır. Sonuç, 18 Ekim duyurusundaki “45 binin üzerinde” kişi ve yaklaşık 40,8 milyar TL ile aynıdır. Hedef’in eklenen fon sayısı da (18, sonra 27) tasfiyede kalan fon sayısındaki düşüşle (47, sonra 38) uyumludur. Oranlar konusunda ise yalnız basına yansıyan bir beyan var: Hazine ve Maliye Bakanı 20.10.2026’da, olağan tasfiyede para piyasası fonu yatırımcılarının 17 Eylül değerinin üzerine yüzde 1,43 ek getiri aldığını, hisse senedi yoğun fon yatırımcılarının ise “yaklaşık yüzde 58’ini” aldığını söyledi. Yüzde 58’in hangi değere oranlandığı ve hesap yöntemi açıklanmadı; oran üç şirketin toplamına ilişkindir, A1 fonları için ayrı oran yoktur.
A1 Capital fon yatırımcısına ödeme hangi kurala göre yapıldı?
Ödeme, fonun tasfiye bakiyesinin katılma payı oranında dağıtılmasıyla yapıldı (III-52.1 m.28/2); yatırımcının fona ne zaman girdiği veya ne kadar yatırdığı hesaba katılmadı. Sıralamayı SPK’nın 30.09.2026 tarihli 64/1770 sayılı kararı belirledi. Yatırımcıdan başvuru istenmedi; tutar Ziraat Bankası’ndan dağıtıcı banka ve aracı kurumlara, oradan yatırımcı hesabına geçti.
64/1770 sayılı karar, tasfiyenin “Öncelikli olarak ünvanında “para piyasası” ibareleri yer alan yatırım fonlarından başlanarak, yatırımcı sayısına göre en fazla olandan en aza doğru” yürütülmesini öngördü (SPK Bülteni 2026/67). Bu sıralamaya göre PAB ve P1A, hisse yoğun fonlardan önce tasfiye edilecek fonlardı. Ödemenin bir kısmı nakit yerine pay devriyle yapıldı; hesaba pay geçen yatırımcının devir değerini ve eşit dağıtımı nasıl sorgulayacağı Pardus Portföy fonları yazısında ayrıntılı anlatılmıştır. Dekonttaki kesintiler için tasfiye ödemesinde stopaj yazısına bakılabilir.
7596 sayılı Kanun’un dışında kalan A1 Capital yatırımcısı neyi kaybetti, neyi korudu?
Bu dokuz fonun tasfiyesi 27.10.2026’dan önce tamamlandığı için yatırımcılar 7596 sayılı Kanun’un ara ödeme, TMSF takibi ve geri kazanım hesabı düzeninin dışında kaldı; Kanun yalnız yayım günü tasfiyesi tamamlanmamış fonlara uygulanır (m.1/1). Buna karşılık, başka yoldan alınan tazminatı nihai ödemeden düşen hüküm de bu yatırımcılara uygulanmaz. Kalan zarar için yollar tamamen genel hükümlere bağlıdır.
| Konu | Tera, Pusula ve Atlas fonu (7596 ve 76/1903) | A1 Capital fonu (64/1770, tasfiyesi tamamlandı) |
|---|---|---|
| Ödeme ölçütü | Net yatırım tutarı; fon başına en fazla 1 milyon TL ara ödeme (m.4/2) | Tasfiye bakiyesi payları oranında (III-52.1 m.28/2) |
| Sorumluların takibi | SPK zarar ve sorumlu tespiti, TMSF’nin 6183 sayılı Kanun’la tahsilatı (m.5) | Kanunî takip yok; yatırımcının kendi davası |
| Geri kazanılan değer | Fona veya geri kazanım hesabına; YTM pay oranında dağıtır (m.6) | Dağıtım usulü düzenlenmedi |
| İsteğe bağlı iade hesabı | Geri kazanım hesabının parçası (m.2/1-ç) | 9 fonun her biri için açıldı; SPK’ya göre tutar yalnız o fonun pay sahiplerine kullanılır, tasfiye bittiği için dağıtım usulü yayımlanmadı |
| Başka yoldan alınan tazminat | Nihai ödemeden mahsup edilir (m.4/5) | Mahsup hükmü yok |
| Ödeme dışı bırakma | SPK tespitiyle mümkün (m.3/6) | Bu hüküm uygulanmaz |
Tablonun ilk sütunu yalnız ara ödeme rejimindeki fonları gösterir. Kanunun m.3/5, 3/6, 4/1, 5 ve 6. maddeleri, 27.10.2026’da tasfiyesi süren Hedef fonlarına da uygulanır; A1 Capital fonları ise iki gruptan da ayrı kalır. Hızlı tasfiye edilen fonların Kanun dışında kalmasının Anayasa’nın 10. maddesindeki eşitlik ilkesiyle bağdaşmadığı, büronun savunulabilir bulduğu ama sonucu belirsiz bir tezdir. Karşı görüşe göre payla orantılı ödemesi tamamlanmış fon, tasfiyesi süren fonla aynı durumda değildir. Tez, ancak 7596’nın kapsam hükmünün uygulanacağı bir davada ve mahkeme iddiayı ciddi bulursa Anayasa Mahkemesine taşınabilir (AY m.152). Genel çerçeve için tasfiyesi tamamlanan fonda kalan zarar rehberine bakılabilir.
A1 Capital Yatırım satış bedelini geri aldıysa eksi bakiye ve faiz hukuka uygun mu?
Bu sorunun cevabı, hesaba geçen paranın kesinleşmiş bir takas mı yoksa aracı kurumun verdiği bir avans mı olduğuna, hesap sözleşmesindeki hükümlere ve satılan fon paylarının müşteri hesabına geri dönüp dönmediğine bağlıdır. Takası tamamlanmamış bir işlemde ters kayıt savunulabilir; ancak paylar geri verilmeden yapılan ters kayıt ve bildirimsiz işletilen faiz itiraz edilebilir. Müşteri, ters kaydın dayanağını yazılı olarak istemelidir.
Kamuya yansıyan bir şikâyette, bir A1 Capital Yatırım müşterisi Pusula Portföy İkinci Para Piyasası (TL) Fonu (PNU) için 14.09.2026 sabahı satış emri verdiğini, yaklaşık 186 bin TL’nin hesabına geçtiğini ve bu tutarı çektiğini anlatıyor. Ertesi gün PNU’nun KAP sayfasında, kurucunun bazı fonlarının iade ödemelerinde temerrüt oluştuğu açıklandı (KAP 1662992). Şikâyete göre 15.09’da hesap eksi bakiyeye düştü ve önceden bildirim yapılmadan iki kez faiz işletildi; şikâyetçinin aktardığına göre aracı kurum, Takasbank’tan nakit gelmediğini ve tutarı kendi kaynağından öne aldığını söyledi. Bu anlatım tek taraflıdır ve şikâyet yayımlandığı platformda sonradan çözüldü olarak işaretlenmiştir; yine de benzer durumdaki müşteriler için hukuki çerçeveyi gösterir.
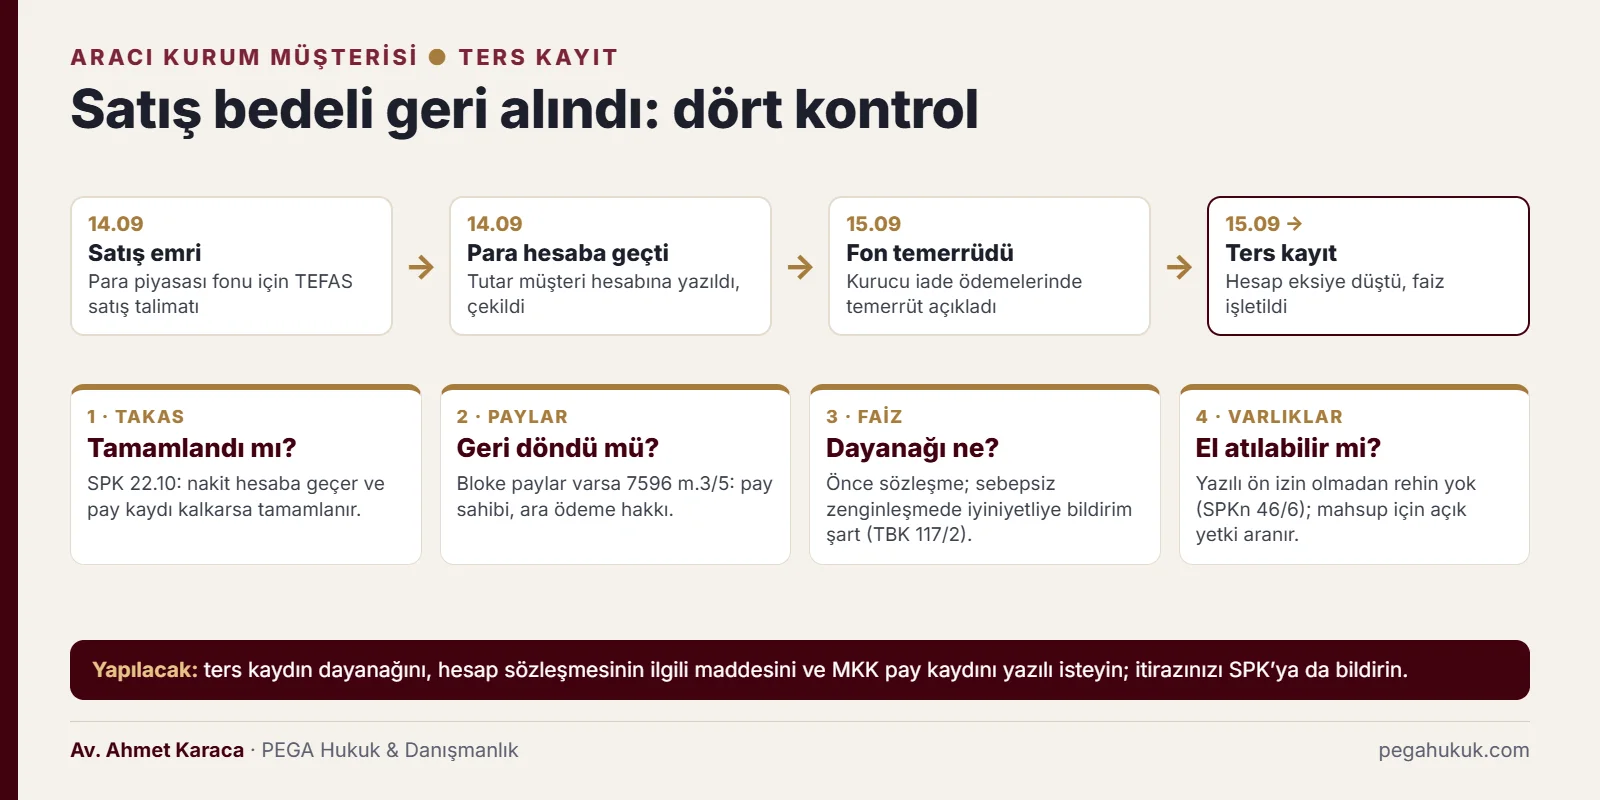
- Takas tamamlandı mı? SPK’nın 22.10.2026 açıklamasına göre “Takas işlemi, alınan talimattan sonra nakdin yatırımcı hesabına geçirilmesi ve fon katılma payı sahipliği kaydının kaldırılması ile tamamlanmaktadır.” Pay kaydı kaldırılmadıysa aracı kurum tutarın avans olduğunu savunacaktır (PBLK ve takas kesinliği).
- Paylar hesaba geri döndü mü? Nakit geri alındıysa PNU paylarının müşteri hesabına dönmesi gerekir. 7596 sayılı Kanun’un 3/5 maddesine göre temerrüt nedeniyle gerçekleşmeyen talimatlarda payları bloke edilenler fon pay sahibidir ve Pusula fonlarındaki ara ödemeden yararlanır. Hem nakit hem pay kaybedilmişse aracı kurumun sorumluluğu doğar (SPKn m.46/5).
- Faizin dayanağı ne? Temerrüt faizi önce hesap sözleşmesine bakılarak denetlenir. Aracı kurum talebini sebepsiz zenginleşmeye dayandırırsa, iyiniyetli müşteri ancak bildirimle temerrüde düşer (TBK m.117/2).
- Diğer varlıklara el atılabilir mi? Müşteri varlıkları yatırımcının ayrıca yazılı ön izni olmaksızın rehnedilemez (SPKn m.46/6). Mahsup veya satış için sözleşmede açık yetki aranır.
Aracı kurumun faaliyetinin durdurulduğu veya tasfiyeye girdiği durumlarda müşterinin hakları aracı kurum faaliyet durdurma ve müşteri hakları yazısında ayrıca incelenmiştir.
A1 Capital Yatırım’daki hisse ve nakit güvende mi?
Aracı kurum A1 Capital Yatırım’daki müşteri nakdi ve sermaye piyasası araçları, aracı kurumun malvarlığından ayrı izlenir; kurumun borçları için haczedilemez, müşterinin yazılı ön izni olmadan rehnedilemez ve iflas masasına girmez (SPKn m.46/5–6). 30.10.2026 itibarıyla SPK’nın bu kurum hakkında yayımlanmış bir faaliyet durdurma veya yatırımcı tazmin kararı yoktur; müşteri varlıklarının başka kuruma aktarılmasını yazılı talimatla isteyebilir.
Yatırımcı Tazmin Merkezi (YTM) yolu ancak SPK bir aracı kurum için tazmin kararı verirse açılır; Tera Yatırım için 27.10.2026’da verilen karar bunun örneğidir. YTM, kurumun saklanan nakit ve aracı teslim yükümlülüğünü yerine getirmemesinden doğan alacakları karşılar; fiyat hareketlerinden doğan zararları karşılamaz (SPKn m.84/2).
Kalan zarar A1 Capital grubunda kimden istenir?
Kalan zarar; fonun kurucusu ve yöneticisi A1 Capital Portföy’den, kusurlu yönetim kurulu üyeleri ve portföy yöneticilerinden, fonu satan banka veya aracı kurumdan ve portföy saklayıcısından istenebilir. Fon işlemlerinin grup aracı kurumu üzerinden yapılması, A1 Capital dosyalarına özgü bir çıkar çatışması sorusu doğurur. Dava asliye ticaret mahkemesinde açılır; öncesinde arabulucuya başvurmak dava şartıdır (TTK m.5/A).
Portföy yönetim şirketi ve portföy yöneticileri
Portföy yönetim şirketi ile katılma payı sahipleri arasındaki ilişkiye, özel hüküm yoksa vekâlet hükümleri kıyasen uygulanır (SPKn m.52/4; TBK m.502–514). Vekil işi sadakat ve özenle yürütmekle yükümlüdür ve ölçü basiretli bir vekilin davranışıdır (TBK m.506). İstanbul Bölge Adliye Mahkemesi, bireysel portföy yönetimi sözleşmesine dayanan bir davada sözleşme ekinde adı geçen portföy yöneticilerini de “tıpkı bir vekil gibi” sorumlu tuttu ve değer kaybı sürerken pasif kalmayı özen ihlali saydı:
“küresel ekonomik olaylar nedeniyle fonda önemli ölçüde değer kayıpları yaşanmasına ve diğer serbest yatırımcıların fon bünyesinden çıkmalarına rağmen, davacının yatırımlarının davalılar tarafından fondan çekilmeyerek aynı fonda yatırıma devam edildiği ve bu şekilde davacının zarara uğratıldığı kanaatine varılmıştır.”
Karar bir bireysel portföy yönetimi sözleşmesine ilişkindir, kesinleşmemiştir ve fon yatırımcısına ancak kıyasen yol gösterir. TEFAS’tan pay alan yatırımcı o sözleşmenin tarafı olmadığından, yöneticilere karşı talep TTK m.553 veya haksız fiil (TBK m.49) üzerinden kurulur (portföy yöneticisinin vekil sorumluluğu).
Grup aracı kurumu ve çıkar çatışması
Kanun, portföy yönetim şirketlerinin “yönetimlerindeki fonların, katılma payı sahiplerinin ve diğer müşterilerinin çıkarlarını gözetmekle” yükümlü olduğunu söyler (SPKn m.55/6). PAB’ın bildirimdeki bütün işlemlerinin ve Pardus KHA’nın işlem hacminin büyük kısmının grup aracı kurumu üzerinden geçmesi tek başına bir ihlal göstermez; komisyonların ve işlem fiyatlarının emsallerle karşılaştırılmasını gerektirir. SPKn m.21/3’e göre yatırım fonları, ilişkili taraf işlemlerinin emsallere ve piyasa teamüllerine uygun yapıldığını belgelemek ve bu belgeleri en az sekiz yıl saklamakla yükümlüdür; davada bu belgelerin celbi istenebilir. Kapanıştan önceki günlerdeki satışların karşı tarafları da MKK ve Borsa kayıtlarının celbiyle ortaya çıkar. PEGA Hukuk bu kayıtları ilişkili şirket bağlantıları ve para transferleriyle birlikte izleyerek, tahsil kabiliyeti olan sorumluyu gösteren teknik bir rapor hazırlar; yalnız portföy yönetim şirketine yöneltilen matbu bir dava bu bağlantıyı kurmaz.
Fonu satan banka veya aracı kurum
Serbest fonu satan kuruluş, yatırımcının nitelikli yatırımcı olduğunu gösteren bilgi ve belgeyi temin etmekle yükümlüdür (III-52.1 m.25/4). Aranan finansal varlık tutarı satış tarihine göre değişir: 18.12.2025’e kadar 1 milyon TL, sonra yeni statü için 10 milyon TL (önceki tutarla kazanılmış statü korunarak), 26.10.2026’dan itibaren 50 milyon TL. Yanlış veya eksik sözlü bilgilendirmede de dağıtıcının sorumluluğu doğabilir. Yargıtay’ın onadığı bir ilk derece kararında banka şubesinin fon satımındaki yönlendirmesi şöyle nitelendirildi:
“şube yetkililerince, fon satımı sırasında “%1 lik çıkış komisyonu dışında başka bir kesinti ve kaybın oluşmayacağı” yönünde eksik bilgilendirme-yönlendirme yapılarak gereksiz alım satım yapmalarına ortam hazırlandığı”
Dağıtıcıya karşı yol nitelikli yatırımcı olmadan serbest fon satışı yazısında ayrıntılıdır. Portföy saklayıcısı ise yükümlülüklerini yerine getirmemesi nedeniyle katılma payı sahiplerine verdiği zarardan sorumludur ve yatırımcının dava hakkı saklıdır (SPKn m.56/2–3).
Ödeme alan A1 Capital yatırımcısı hakkını ve süreleri nasıl korur?
Tasfiye ödemesi ibra değildir; ödemeyi almak dava hakkını sona erdirmez (TBK m.132). Hak kaybını önlemek için imzaya sunulan metinlere çekince eklenmeli, belgeler toplanmalı ve zamanaşımı izlenmelidir: yöneticilere karşı zararın ve sorumlunun öğrenilmesinden itibaren 2, her hâlde fiilden itibaren 5 yıl (TTK m.560); haksız fiilde 2 ve 10 yıl (TBK m.72); sözleşmeye dayalı taleplerde 10 yıl (TBK m.146).
- Banka veya aracı kurumdan, ödemenin hangi gün ve hangi birim değerle yapıldığını, kesinti öncesi ve sonrası tutarı, kesintinin nedenini ve varsa devredilen payın değerini yazılı olarak isteyin.
- MKK e-YATIRIMCI’dan 16 Eylül ve sonrasına ait pay ve blokaj kayıtlarının ekran görüntülerini alın.
- Fona giriş ve çıkış dekontlarını, risk bildirim formunu, uygunluk testini ve serbest fonda nitelikli yatırımcı beyanını toplayın.
- Size sunulan sulh, uzlaşma veya ibra metnini hukuki inceleme yaptırmadan imzalamayın; ödemeyi alırken talep haklarınızı saklı tuttuğunuzu yazılı bildirin (ibra ve ihtirazi kayıt).
- Zarar tam hesaplanamıyorsa kısmi dava açın; HMK m.109/4 talebin tahkikat sonuna kadar bir kez artırılmasına izin verir ve zamanaşımı artırılan kısım bakımından da dava tarihinde kesilmiş olur.
- Önce arabulucuya başvurun; uzlaşma olmazsa asliye ticaret mahkemesinde dava açın (fon davasında görevli mahkeme).
A1 Capital hakkında doğru bilinen yanlışlar
A1 Capital hakkında en yaygın yanlışlar; şirketin battığı, bu fonlarda da 1 milyon TL ara ödeme yapılacağı ve açıklanan toplam ödemelerin yalnız A1 yatırımcılarına ait olduğudur. Grup adıyla dolaşan bilgilerin bir kısmı fonlarla, bir kısmı aracı kurumla ilgilidir. Aşağıdaki düzeltmeler 30 Ekim 2026 itibarıyla SPK bültenleri, KAP bildirimleri ve Fon Koordinasyon Kurulu açıklamalarına dayanır.
Yanlış: A1 Capital battı. Doğrusu: 30.10.2026 itibarıyla SPK’nın A1 Capital Portföy veya A1 Capital Yatırım hakkında yayımlanmış bir faaliyet durdurma kararı yoktur; tasfiye edilen, kurucunun 9 fonudur.
Yanlış: A1 Capital fonlarında da 1 milyon TL’ye kadar ara ödeme yapılacak. Doğrusu: Ara ödeme, SPK’nın 76/1903 sayılı kararı uyarınca yalnız Tera, Pusula ve Atlas fonlarında yapılır; A1 Capital fonlarında ödeme payla orantılı yapıldı ve tamamlandı.
Yanlış: 68 milyar TL A1 Capital yatırımcılarına ödendi. Doğrusu: Bu rakam üç şirketin 66 fonu ile Hedef’in 27 fonunun toplamıdır; A1 Capital’e özgü tutar açıklanmadı.
Yanlış: Hesaba geçen satış bedeli hiçbir koşulda geri alınamaz. Doğrusu: SPK’ya göre takas, nakdin hesaba geçmesi ve pay kaydının kaldırılmasıyla tamamlanır; pay kaydı duruyorsa aracı kurum ters kaydı savunabilir. Payların iadesi ve faizin dayanağı ise ayrıca denetlenir.
Yanlış: Tasfiye ödemesini alan yatırımcı artık dava açamaz. Doğrusu: Ödeme ibra değildir; kalan zarar sorumlulardan genel hükümlere göre istenir ve alınan tutar yalnız zarardan düşülür.
Sık sorulan sorular
A1 Capital battı mı?
Hayır, 30.10.2026 itibarıyla SPK’nın A1 Capital Portföy veya A1 Capital Yatırım Menkul Değerler hakkında yayımlanmış bir faaliyet durdurma kararı yok. Tasfiye edilen, A1 Capital Portföy’ün kurucusu olduğu 9 fondur ve Fon Koordinasyon Kurulu’na göre tasfiye 18.10.2026’da tamamlandı. Grubun aracı kurumu 07.10.2026’da 100 milyon TL nominal finansman bonosunu faiziyle ödedi.
A1 Capital’in tasfiye edilen fonları hangileri?
SPK’nın 2026/61 sayılı bültenine göre A1 Capital Portföy’ün tasfiyesine karar verilen 9 fon PAB, P1A, BHN, BYZ, CBD, CAH, CHY, AJ1 ve SEH kodlu fonlardır. Bunların ikisi para piyasası fonu (PAB ve P1A), yedisi hisse senedi yoğun serbest fondur. Kurucunun tasfiye listesinde olmayan fonları 17.09.2026’da işleme kapatıldı; bunların açılış tarihini kurucu belirler.
A1 Capital Para Piyasası Fonu (PAB) ödemesi yapıldı mı?
Evet. PAB, Fon Koordinasyon Kurulu’nun 18.10.2026’da tasfiyesinin bittiğini duyurduğu 66 fon arasındadır; tutar, fonu aldığınız banka veya aracı kurumdaki hesabınıza aktarıldı. 64/1770 sayılı karar unvanında “para piyasası” geçen fonları sıranın başına koydu. PAB’a özgü ödeme tutarı veya oranı açıklanmadı; kendi tutarınızı dağıtıcı kurumdan yazılı olarak isteyin.
A1 Capital fon yatırımcısı 1 milyon TL ara ödeme alabilir mi?
Hayır. SPK’nın 76/1903 sayılı kararı ara ödemeyi Tera, Pusula ve Atlas fonlarıyla sınırlar. Kanunun kendisi de yalnız yayım günü olan 27.10.2026’da tasfiyesi süren fonlara uygulanır (7596 m.1); A1 Capital fonlarının tasfiyesi bu tarihten önce bittiği için bu düzen onlara uygulanmaz. Bu fonlarda ödeme net yatırım tutarına göre değil, tasfiye bakiyesinin katılma payı oranında dağıtılmasıyla yapıldı (III-52.1 m.28/2).
A1 Capital Yatırım’daki hisselerim ve nakdim güvende mi?
Aracı kurumdaki müşteri nakdi ve sermaye piyasası araçları kurumun malvarlığından ayrı izlenir; kurumun borçları için haczedilemez, yazılı ön izin olmadan rehnedilemez ve iflas masasına girmez (SPKn m.46/5–6). 30.10.2026 itibarıyla A1 Capital Yatırım hakkında faaliyet durdurma kararı yoktur. YTM yolu ancak SPK bir tazmin kararı verirse açılır ve fiyat düşüşünden doğan zararı kapsamaz.
Satış bedelim hesabımdan geri alındı ve faiz işletiliyor; ne yapmalıyım?
Aracı kurumdan ters kaydın dayanağını, hesap sözleşmesindeki ilgili maddeyi ve faiz hesabını yazılı olarak isteyin. MKK e-YATIRIMCI’dan satılan fon paylarının hesabınıza geri dönüp dönmediğini kontrol edin; paylar bloke olarak duruyorsa 7596 sayılı Kanun m.3/5’e göre pay sahibisiniz. Bildirimsiz işletilen faize ve sözleşmede dayanağı olmayan mahsuba itiraz edin; SPK’ya da başvurun.
A1 Capital fonundaki zararım için dava açabilir miyim, süre ne?
Evet. Tasfiye ödemesi ibra değildir (TBK m.132). Kalan zarar A1 Capital Portföy, kusurlu yöneticiler, fonu satan kurum ve saklayıcıdan istenebilir. Önce arabulucuya başvurulur, ardından asliye ticaret mahkemesinde dava açılır (TTK m.5/A). Yöneticilere karşı süre öğrenmeden itibaren 2, her hâlde fiilden itibaren 5 yıldır (TTK m.560); sözleşmeye dayalı taleplerde genel süre 10 yıldır.
A1 Capital Yatırım’ın bonosu ödendi mi?
Evet. Aracı kurum A1 Capital Yatırım Menkul Değerler, 07.10.2026 vadeli 100.000.000 TL nominal finansman bonosunun anaparasını ve 20.942.466 TL tutarındaki kupon ödemesini vade tarihinde yatırımcı hesaplarına ödediğini KAP’ta açıkladı (KAP 1674078). Bu bilgi aracı kurumun bono yükümlülüğüne ilişkindir; fon yatırımcısının tasfiye ödemesiyle bağlantılı değildir.
İlgili rehberler
- Pardus Portföy fonları: tasfiye ödemesi, ayni ödeme ve kalan zarar
- Bulls Portföy fonları: ödeme ve tasfiye
- Tasfiyesi tamamlanan fonda kalan zarar
- Aracı kurumun faaliyeti durdurulursa müşterinin hakları
- Fon satış talimatım gerçekleşmedi: 17 Eylül öncesi emirler
- YTM üyesi kurumlar: hangi hesabınız güvence altında?
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.1, 2/1-ç, 3/5, 3/6, 4, 5, 6.
- 6362 sayılı Sermaye Piyasası Kanunu, m.21/3, 46/5–6, 52/4, 55/6, 56/2–3, 84/2.
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), RG 09.07.2013, sayı 28702, m.25/4, 28/2.
- SPK Bülteni 2026/60 ve 2026/61 (17.09.2026; 57/1707 ve 57/1708 sayılı kararlar).
- SPK Bülteni 2026/67 (30.09.2026; 64/1770 sayılı karar) ve SPK duyurusu, 01.10.2026; İsteğe bağlı iade hesaplarına ilişkin duyuru, 01.10.2026.
- SPK, Takas Kesinliği ve PBLK Hususlarına İlişkin Basın Duyurusu, 22.10.2026.
- SPK’nın 18.09.2026 tarihli Rehber düzenleme süreci açıklaması (nitelikli yatırımcı tutarı, 18.12.2025); SPK Bülteni 2026/74 (75/1899 sayılı karar).
- KAP bildirimleri: 1664926, 1665522, 1687647, 1674078, 1684065, 1688139, 1679055, 1679079, 1679290, 1662670, 1663267, 1662992; KAP Tasfiye Olmuş Fonlar listesi (30.10.2026).
- Cumhurbaşkanlığı İletişim Başkanlığı ve Fon Koordinasyon Kurulu açıklamaları: 08.10.2026, 13.10.2026, 18.10.2026, 22.10.2026, 28.10.2026.
- 6098 sayılı Türk Borçlar Kanunu, m.49, 72, 77, 117, 132, 146, 502–514; 6102 sayılı Türk Ticaret Kanunu, m.5/A, 553, 560; 6100 sayılı HMK, m.109/4; Anayasa, m.10, 152.
- İstanbul BAM 14. Hukuk Dairesi, E. 2025/1830, K. 2026/1246, T. 26.06.2026 (temyiz yolu açık).
- Yargıtay 11. Hukuk Dairesi, E. 2023/5679, K. 2024/2980, T. 17.04.2024.
Güncelleme notu: 30.10.2026 — Fon Koordinasyon Kurulu’nun 28.10.2026 açıklaması, 7596 sayılı Kanun’un kapsam hükmü, A1 Capital Portföy ve A1 Capital Yatırım’ın Ekim 2026 KAP açıklamaları ve fonların 12.10.2026 tarihli komisyon bildirimleri işlendi; 18.10–28.10 ödeme rakamlarının aritmetiği ve nitelikli yatırımcı tutarının dönemleri eklendi.
Hukuki danışmanlık ve avukatlık hizmeti
A1 Capital fonundan aldığınız ödeme kaybınızı karşılamadı mı, ya da hesabınız eksiye mi düştü?
Fon kodunu, giriş ve çıkış dekontlarınızı, tasfiye ödemesi dekontunu ve MKK kaydınızı; ters kayıt yaşadıysanız hesap ekstresini, satış emri kaydını ve aracı kurumun yazışmalarını hazırlayıp kısa bir özetle yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


