
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Pardus’un 42 fonunun tasfiyesi Fon Koordinasyon Kurulu’na göre 18.10.2026’da tamamlandı; ödeme katılma payı oranında yapıldı.
- Tasfiye süresini 6 aya çıkaran 59/1710 sayılı karar bütün tasfiye fonları içindir; Pardus’a özgü bir süre kararı yok.
- Fonlar 7596 sayılı Kanun’un dışında kaldığı için ara ödeme, TMSF takibi ve geri kazanım hesabı dağıtımı bu yatırımcılara uygulanmaz.
- Ayni ödemede devredilen payın değeri ve aynı fondaki yatırımcılara eşit dağıtım yazılı olarak sorgulanabilir.
- Tasfiye ödemesini almak ibra değildir; kalan zarar portföy yönetim şirketi, yöneticiler, saklayıcı ve dağıtıcıdan istenir.
Pardus fonundan aldığınız ödemeyi ve kalan zararınızı birlikte hesaplamak isterseniz:
Pardus Portföy fonlarında son durum nedir?
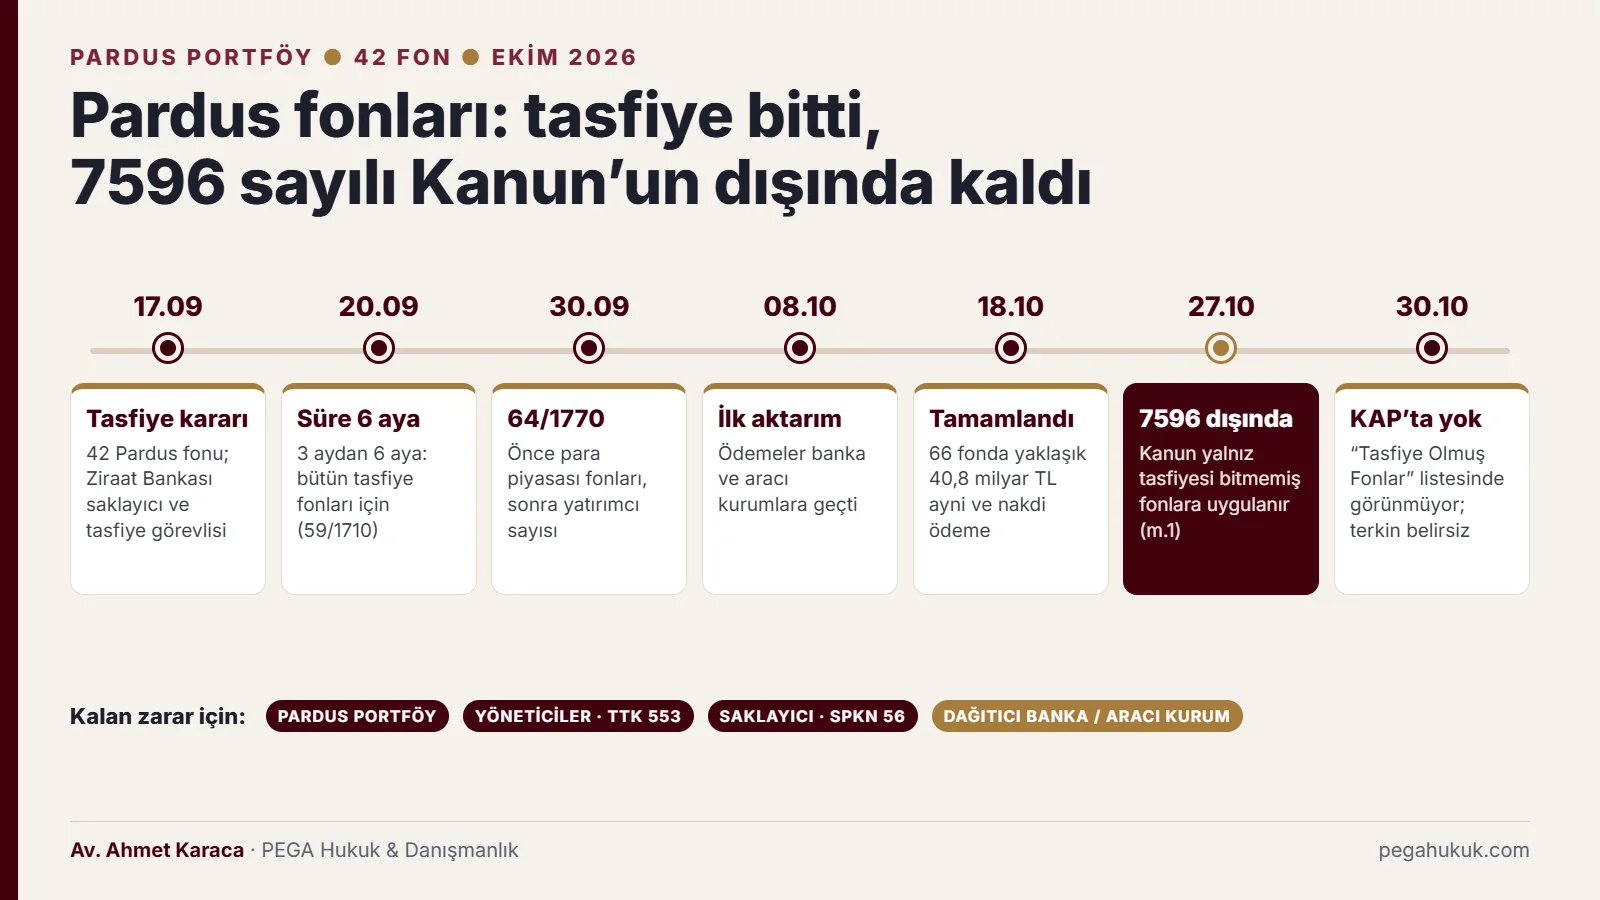
30 Ekim 2026 itibarıyla Pardus Portföy Yönetimi AŞ’nin kurucusu olduğu ve SPK’nın 17.09.2026 tarihli kararlarıyla tasfiyesine karar verilen 42 fonun tasfiyesi, Fon Koordinasyon Kurulu’nun 18.10.2026 açıklamasına göre tamamlanmıştır. Tasfiyeyi Ziraat Bankası, SPK’nın 64/1770 sayılı kararındaki olağan usulle yürüttü. Resmî açıklamalara göre tasfiye 27.10.2026’dan önce bittiği için 7596 sayılı Kanun bu fonlara uygulanmıyor; buna karşılık fonların hiçbiri KAP’ın “Tasfiye Olmuş Fonlar” listesinde henüz görünmüyor.
Pardus, 131 fonluk listede en çok fonu bulunan kurucudur; A1 Capital (9 fon) ve Bulls (15 fon) ile birlikte 66 fonluk olağan tasfiye grubunu oluşturur. Resmî açıklamalar ödemeleri şirket bazında ayırmadı.
| Tarih | Gelişme | Resmî dayanak |
|---|---|---|
| 17.09.2026 | Pardus’un TEFAS’taki bütün fonları işleme kapatıldı; 42 fon için tasfiye kararı verildi. Ziraat Bankası portföy saklayıcısı ve tasfiye görevlisi oldu | SPK Bülteni 2026/60 ve 2026/61 (57/1707, 57/1708) |
| 20.09.2026 | Tasfiye süresi tasfiyedeki bütün fonlar için 3 aydan 6 aya çıkarıldı | SPK 59/1710, Bülten 2026/62 |
| 30.09.2026 | A1 Capital, Bulls ve Pardus fonlarında sıra belirlendi: önce para piyasası fonları, sonra yatırımcı sayısı en çok olandan en aza | SPK 64/1770, Bülten 2026/67 |
| 01.10.2026 | 131 fonun her biri için TMSF adına isteğe bağlı iade hesabı açıldı; Pardus fonları da listede | SPK duyurusu |
| 08.10.2026 | Üç şirketin 17 fonunda ödeme tutarları Ziraat Bankası’ndan banka ve aracı kurumlara aktarıldı | İletişim Başkanlığı açıklaması |
| 13.10.2026 | 43.643 yatırımcıya 6,4 milyar TL ödendi; kalan 49 fon için 34,1 milyar TL’lik tasfiye hedeflendi | 5. Fon Koordinasyon Kurulu |
| 18.10.2026 | 66 fonda 45 binin üzerindeki kişiye yaklaşık 40,8 milyar TL ayni ve nakdi tasfiye tamamlandı | 6. Fon Koordinasyon Kurulu |
| 27.10.2026 | 7596 sayılı Kanun yürürlüğe girdi; kapsam yalnız yayım günü tasfiyesi tamamlanmamış fonlar. Aynı gün Pardus Portföy yönetim kurulunda değişiklik yapıldı | RG 33413; KAP 1688421 |
| 28.10.2026 | Başlangıçtan beri 71.899 hesaba 68 milyar TL ödendiği açıklandı | 8. Fon Koordinasyon Kurulu |
28 Ekim rakamı yalnız Pardus’a ait değildir: 71.899 hesap ve 68 milyar TL, üç şirketin 66 fonu ile Hedef Portföy’ün 27 fonunun toplamıdır. Hedef’in 26.152 hesap ve 27,2 milyar TL’lik payı çıkarıldığında kalan 45.747 hesap ve 40,8 milyar TL, üç şirket için 18 Ekim’de “45 binin üzerinde kişi” ve “yaklaşık 40,8 milyar” diye açıklanan toplamla örtüşür. Cumhurbaşkanı Yardımcısının 07.10.2026’da TBMM’de verdiği bilgiye göre üç şirketin 17 fonunda 43.643 yatırımcı, kalan 49 fonda yalnız 2.098 kişi vardı; 13 Ekim açıklaması bu 49 fon için 34,1 milyar TL’lik tasfiye öngörüyordu. Değerin büyük kısmı, az sayıda yatırımcının bulunduğu fonlarda toplanmıştı.
Pardus Portföy’ün Güler Yatırım Holding ve A1 Capital ile bağı nedir?
Pardus Portföy, KAP açıklamalarına göre Güler Yatırım Holding’in ortaklarından biridir ve A1 Capital Yatırım Menkul Değerler ile Pardus Girişim Sermayesi Yatırım Ortaklığı’nın dolaylı ortağıdır. A1 Capital Portföy ise A1 Capital Yatırım’ın kontrol ettiği bağlı ortaklıktır. Pardus ve A1 Capital fonları aynı şirketler topluluğunun içinde yer aldığından, zararın sorumlusu araştırılırken tek şirketle yetinilmemelidir.
Güler Yatırım Holding 18.09.2026’daki açıklamasında “Güler Yatırım Holding’in ortaklarından Pardus Portföy Yönetimi A.Ş.’nin (Pardus Portföy) ve dolaylı pay sahibi olduğu A1 Capital Portföy Yönetimi A.Ş.’nin” fonlarından söz etti (KAP 1665522). A1 Capital Yatırım da 17.09.2026’da Pardus Portföy’ü “Şirketimizin dolaylı ortaklarından” biri olarak tanımladı (KAP 1664926); Pardus GSYO’nun açıklaması da aynı ifadeyi kullanır (KAP 1665525).
KAP’ta Pardus fonlarının grup şirketi paylarında ve grup aracı kurumu üzerinden yaptığı işlemler de görünür. Bu kayıtlar tek başına hukuka aykırılık göstermez; ilişkili taraf işlemi olarak emsallere uygunluğu incelenmesi gereken ve davada delil olarak kullanılabilecek olgulardır:
- Pardus fonları 16.09.2026’da, Pardus Portföy’ün ortakları arasında yer aldığı Güler Yatırım Holding’in paylarında 20.750.000 lot sattı; fonların toplam payı %6,548’den %3,090’a, yani %5 eşiğinin altına indi (KAP 1664412). MKK’nın 18.09 tarihli pay değişim bildirimine göre bu satış Pardus Portföy İkinci Hisse Senedi (TL) Fonu (KHA) üzerinden gerçekleşti; fonun holdingdeki payı %3,47’den %0,01’e indi (KAP 1665647 eki).
- KHA’nın 30.09.2026’da sona eren döneme ilişkin bildirimine göre fon, grubun aracı kurumu A1 Capital Yatırım’a 2.965.708,42 TL komisyon ödedi; bu kurum üzerinden yapılan varlık alım satımlarının ağırlıklı ortalama fon toplam değerine oranı %1.886,72’dir (KAP 1679290). Dönem içinde fonun ortalama büyüklüğünün yaklaşık 19 katı tutarında işlem bu kurumdan geçti; bildirimdeki diğer yedi aracı kurumda oran %0,73 ile %286,82 arasındadır. A1 Capital Yatırım’a ödenen ortalama komisyon oranı (%0,00821) ise bildirimdeki en düşük orandır; dikkat çeken, oran değil işlem hacmidir.
Kapanıştan önceki üç günde Pardus fonları başka şirketlerin paylarında da bildirim eşiğinin altına inen satışlar yaptı: A1 Yenilenebilir Enerji (16.09, %10,15’ten %9,25’e), DAGİ Giyim (15.09, %10,205’ten %9,923’e) ve DCT Trading (14.09, %3,01’den %2,93’e) (KAP 1664413, 1663279, 1663199). Bu satışların fiyatı ve karşı tarafı, tasfiye öncesi fon değerinin nasıl oluştuğunu gösteren kayıtlardır.
SPK’nın kriz öncesindeki idari yaptırım kararları da dosyada kullanılabilir; bunlar yargı denetimine açık idari işlemlerdir. 2026/39 sayılı bültene (17.06.2026) göre SPK, yaptığı inceleme sonucunda Pardus Portföy’e, BSE fonunun portföyünün 22–31.07.2024 arasında hisse senedi yoğun fon için öngörülen %80 sınırına (III-52.1 m.6/2) uygun yönetilmemesi ve iç kontrol yükümlülüklerinin (III-55.1 m.11/1-a, f) yerine getirilmemesi gerekçesiyle iki ayrı 3.081.378,30 TL idari para cezası uyguladı. 23.09.2026 tarihli 2026/64 sayılı bültende ise Pardus Portföy’e, girişim sermayesi fonu aracılığıyla pay satış bilgi formu yükümlülüğü dolanılarak bir şirketin paylarının Borsa’da satılmasına iştirak gerekçesiyle 26.634.894,21 TL idari para cezası uygulandı.
Pardus Portföy’ün tasfiye edilen 42 fonu hangileri?
Pardus Portföy’ün tasfiye listesindeki 42 fonun 40’ı hisse senedi yoğun serbest fon, biri hisse senedi yoğun fon (KHA), biri para piyasası fonudur (AC4). Serbest fonlar yalnız nitelikli yatırımcıya satılabilen fonlardır; KHA ve AC4 ise nitelikli yatırımcı şartı aranmadan herkese satılabilen fonlardır. Kodlar ve unvanlar SPK’nın 2026/61 sayılı bülteni ile 01.10.2026 tarihli isteğe bağlı iade hesapları duyurusundan alınmıştır.
| Kod | Fon (Pardus Portföy …) | Tür | Not |
|---|---|---|---|
| AC4 | Para Piyasası (TL) Fon | Para piyasası fonu | Sırada önce gelen fon türü |
| KHA | İkinci Hisse Senedi (TL) Fonu | Hisse senedi yoğun fon (serbest değil) | Herkese satılabilir; 16.09 holding payı satışı |
| AP6 | Altıncı Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PAO | Anadolu Hisse Senedi Serbest Fon | HSY serbest | |
| BST | Bankacılık Sektörü Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PHY | Batı Hisse Senedi Serbest Fon | HSY serbest | |
| BRT | Bereket Hisse Senedi Serbest Fon | HSY serbest | |
| BHH | Beşinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PBY | BIST 100 Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| BSE | BIST 30 Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | SPK 2026/39 idari para cezası |
| BDI | BIST 50 Dışı Şirketler Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| AC7 | Birinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PCH | Capital Hisse Senedi Serbest Fon | HSY serbest | |
| PDH | Doğu Hisse Senedi Serbest Fon | HSY serbest | |
| DHI | Dokuzuncu Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| DRH | Dördüncü Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PGE | Güney Hisse Senedi Serbest Fon | HSY serbest | |
| AC8 | İkinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| IAU | İkinci İstatistiksel Arbitraj Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| AC5 | İstatistiksel Arbitraj Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| KRH | Kartal Hisse Senedi Serbest Fon | HSY serbest | |
| PKU | Kuzey Hisse Senedi Serbest Fon | HSY serbest | |
| PMH | Marmara Hisse Senedi Serbest Fon | HSY serbest | |
| PMP | Model Portföy Hisse Senedi Serbest Fon | HSY serbest | |
| MGE | Mutlak Getiri Hedefli Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| POF | Onaltıncı Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| POS | Onbeşinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| POB | Onbirinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PO9 | Ondokuzuncu Hisse Senedi Serbest Fon | HSY serbest | |
| PPO | Ondördüncü Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| POI | Onikinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PO8 | Onsekizinci Hisse Senedi Serbest Fon | HSY serbest | |
| OHI | Onuncu Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| POU | Onüçüncü Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| PO7 | Onyedinci Hisse Senedi Serbest Fon | HSY serbest | |
| PST | Sanayi Sektörü Dışı Şirketler Hisse Senedi Serbest Fon | HSY serbest | |
| PSR | Sanayi Şirketleri Hisse Senedi Serbest Fon | HSY serbest | |
| SHI | Sekizinci Hisse Senedi Serbest (TL) Fon | HSY serbest | |
| CSH | Üçüncü Hisse Senedi Serbest Fon | HSY serbest | |
| PYD | Yirmibirinci Hisse Senedi Serbest Fon | HSY serbest | |
| PYI | Yirmiikinci Hisse Senedi Serbest Fon | HSY serbest | |
| PYR | Yirminci Hisse Senedi Serbest Fon | HSY serbest |
Fon Koordinasyon Kurulu’nun 18.10.2026 açıklamasına göre 42 fonun tamamında tasfiye tamamlandı; fon bazında tasfiye tarihi, dağıtılan tutar ve terkin kaydı yayımlanmadı. HSY, hisse senedi yoğun demektir. 131 fonun tamamı ve diğer kurucuların durumu tasfiye edilen fonlar ve ödeme takibi sayfasındadır.
Tasfiye süresi Pardus fonları için mi uzatıldı?
Hayır. SPK’nın 20.09.2026 tarihli 59/1710 sayılı kararı, 17 Eylül’de tasfiyesine karar verilen bütün fonlar için azami tasfiye süresini 3 aydan 6 aya çıkardı; karar Pardus’a özgü değildir. Pardus fonları için ayrıca alınmış ve yayımlanmış bir süre kararı da yoktur. Üstelik Pardus fonlarının tasfiyesi 6 aylık sürenin dolması beklenmeden, kararın ardından yaklaşık bir ay içinde tamamlandı.
SPK’nın 21.09.2026 tarihli süre duyurusu uzatmanın amacını da açıklar: düzenleme, fonların “mümkün olduğunca uygun koşullarda satılabilmesine imkân sağlamak amacıyla” yapıldı ve “6 aylık süre, tasfiyenin mutlaka 6 ay süreceği anlamına gelmemekte” idi. Satış hızını tasfiye görevlisi belirler, ancak 57/1708 sayılı kararın A/5 maddesi bunu “yatırımcı menfaati, piyasa derinliği, likidite koşulları” ölçütüne bağlar. Sığ hisselerde hızlı satış düşük fiyat doğurduysa, takvimin bu ölçüte uygunluğu sorgulanabilir.
Pardus fonlarının tasfiyesi hukuken tamamlandı mı?
Fiilen tamamlandı, kayıt yönünden ise belirsizlik sürüyor. Fon Koordinasyon Kurulu 66 fonun tasfiyesinin bittiğini açıkladı ve tasfiye bakiyesi yatırımcı hesaplarına geçti. Ancak SPK’nın tasfiye esasları, tasfiyenin sona ermesini izleyen ilk iş günü fon izahnamesinin yayımlandığı yerin ticaret sicilinden terkin edilmesini öngörür; 30.10.2026 itibarıyla Pardus fonlarının hiçbiri KAP’ın “Tasfiye Olmuş Fonlar” listesinde yer almıyor.
Bu belirsizlik iki sonuç doğurur. Birincisi, tasfiyenin kapanış belgeleri yatırımcı için delildir. SPK Rehberi’nin 11. maddesi, toplam gider oranı aşımının fona iadesini ve bu oranın tasfiyenin bitiminden itibaren 6 iş günü içinde KAP’ta ilanını, içtüzük terkininin Ticaret Sicili Gazetesi’nde ilanını ve tasfiye tarihli finansal tabloların özel bağımsız denetimini ister; satış fiyatları, giderler ve dağıtılan tutar bu belgelerde görünür. İkincisi, 7596 sayılı Kanun yalnız “bu Kanunun yayımı tarihinde tasfiyesi tamamlanmamış” fonlara uygulanır (m.1/1). Büromuzun görüşüne göre, kapanış belgeleri bir fonun tasfiyesinin hukuken 27.10.2026’dan sonra bittiğini gösterirse, o fonun Kanun kapsamına girdiği ileri sürülebilir. Bu görüş yargı kararıyla doğrulanmış değildir: Fon Koordinasyon Kurulu tasfiyenin 18 Ekim’de tamamlandığını açıkladı; SPK’nın 27.10.2026 tarihli açıklayıcı duyurusu da 76/1903 sayılı kararın kapsamındaki fonları Tera, Pusula ve Atlas’ın fonları olarak sayar.
Pardus fonlarında ödeme nasıl hesaplandı ve hesaba nasıl geçti?
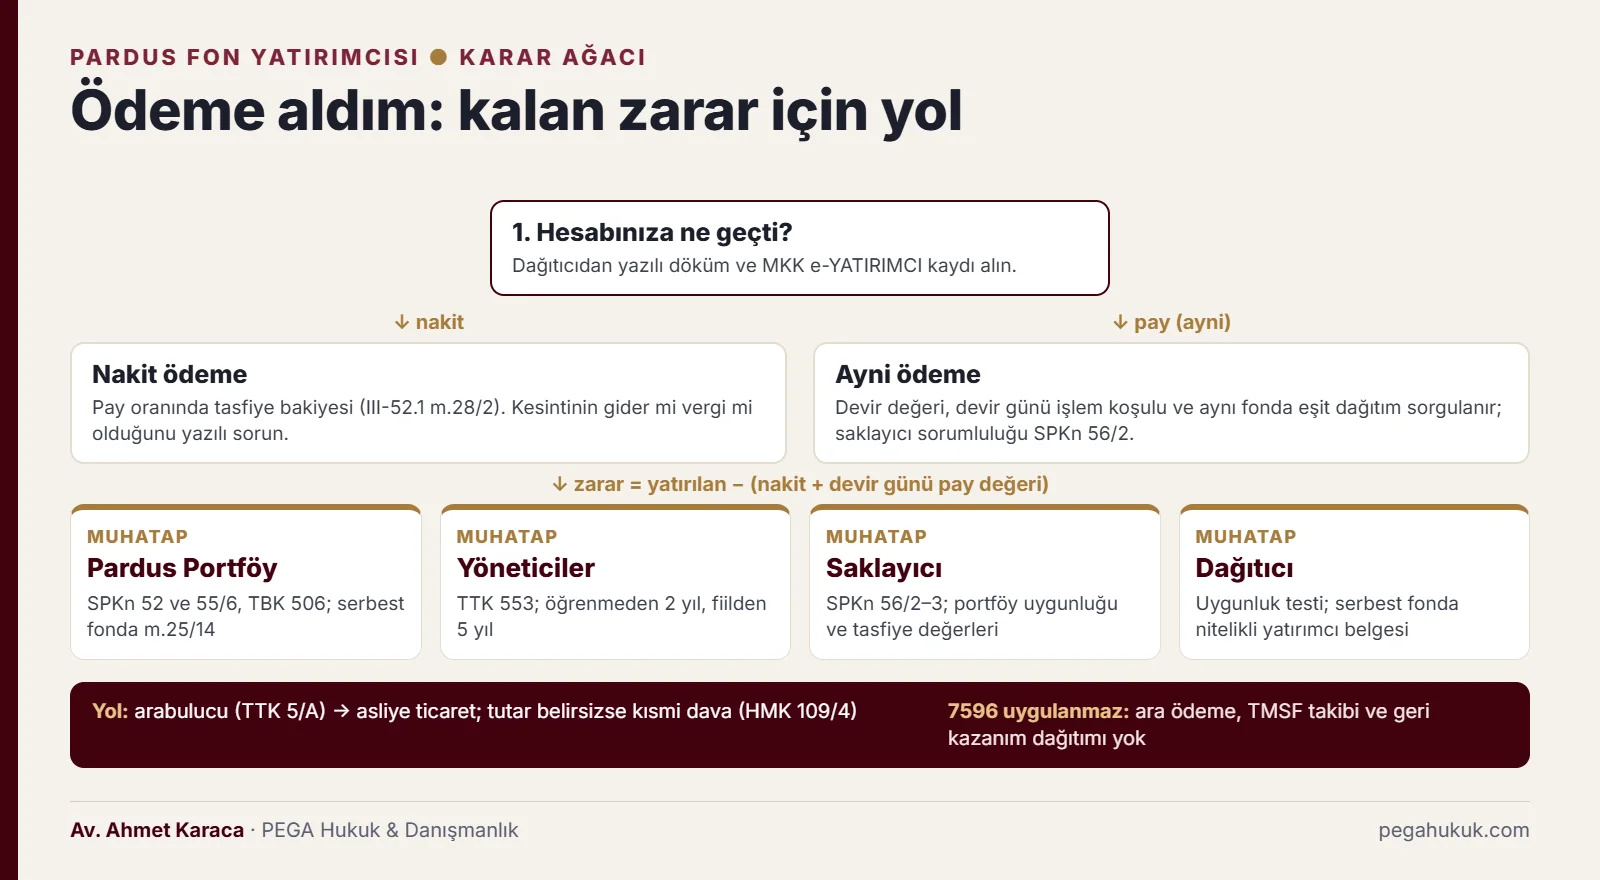
Ödeme, net yatırım tutarına göre değil, fonun tasfiye bakiyesinin katılma payı oranında dağıtılmasıyla yapıldı. Ziraat Bankası portföydeki varlıkları nakde çevirdi, tutarları yatırımcıların paylarının bulunduğu banka ve aracı kurumlara aktardı; onlar da yatırımcı hesaplarına geçirdi. Başvuru gerekmedi. Tera, Pusula ve Atlas fonlarındaki 1 milyon TL’lik ara ödeme ve endeksleme kuralları Pardus fonlarında uygulanmadı.
Kuralın dayanağı Yatırım Fonlarına İlişkin Esaslar Tebliği’dir (III-52.1): fon malvarlığı tasfiye edilir ve “tasfiye bakiyesi katılma payı sahiplerine payları oranında dağıtılır” (m.28/2). SPK’nın 57/1708 sayılı kararının A/5 maddesi de elde edilen nakdin “fon yatırımcılarının mutabakatı yapılmış bireysel saklama hesaplarına fon katılma payı sahipliği oranında” aktarılmasını öngörür. Her yatırımcı, giriş tarihi ve maliyetinden bağımsız olarak fondaki pay oranı kadar tutar aldı.
1 · Tasfiye görevlisi
Ziraat Bankası portföyü nakde çevirir
57/1708 A/5: yatırımcı menfaati, piyasa derinliği ve likidite gözetilir. Bir kısım varlık satılmadan pay olarak dağıtıldı.
2 · Dağıtım ölçütü
Katılma payı oranında paylaştırma
III-52.1 m.28/2. Net yatırım tutarı, 1 milyon TL sınırı ve endeksleme yok.
3 · Dağıtıcı
Banka veya aracı kurum hesaba geçirir
Kesinti yapılmışsa niteliği (gider, vergi) dekontta ayrıca görünmelidir.
4 · Yatırımcı
Saklama hesabındaki kayıt delildir
MKK e-YATIRIMCI’daki geçiş tarihi ve adet, zarar hesabının başlangıç noktasıdır.
Fon bazında ne kadar ödendiğine dair resmî döküm yok. Hazine ve Maliye Bakanının 20.10.2026’da basına yansıyan açıklamasına göre üç şirketin olağan tasfiyesinde para piyasası fonu yatırımcıları 17 Eylül değerinin üzerine yüzde 1,43 ek getiri aldı; hisse senedi yoğun fonlarda ise yatırımcılar “yaklaşık yüzde 58’ini” aldı. Oranın hangi değere göre hesaplandığı (17 Eylül pay değeri mi, yatırılan tutar mı) belirtilmedi. Kamuya açık bir şikâyete göre KHA’ya 26.08.2026’da yaklaşık 8.000 TL yatıran yatırımcının hesabına 08.10.2026’da yaklaşık 6.200 TL geçti ve dekontta stopaj ibaresi yer aldı. “1 milyon TL’ye kadar anapara” açıklamaları 7596 sayılı Kanun’daki ara ödemeye ilişkindi; Pardus fonlarına uygulanmadı. Kesinti için tasfiye ödemesinde stopaj yazısına bakılabilir.
Ayni ödeme nedir, hesaba geçen paya itiraz edilebilir mi?
Ayni ödeme, fon portföyündeki bir varlığın satılmadan, katılma payı oranında yatırımcının hesabına pay olarak devredilmesidir. Resmî açıklamalar A1 Capital, Bulls ve Pardus fonlarındaki tasfiyenin “ayni ve nakdi” yapıldığını söylüyor; hangi fonda hangi payın, hangi değerle devredildiği açıklanmadı. Hesabına pay geçen yatırımcı, devrin dayanağını, değerini ve dağıtımın eşitliğini yazılı olarak sorgulayabilir; bunun için özel bir itiraz usulü yoktur.
Dayanak sorusu önemlidir. 57/1708 sayılı kararın A/5 maddesi varlıkların satış talimatlarıyla nakde dönüştürülmesini ve nakdin dağıtılmasını düzenler; ayni dağıtıma açıkça yer vermez. Kararın A/9 maddesi boşluklarda Rehber’in tasfiye hükümlerine yollama yapar. Ayni devir için SPK’nın ayrı bir kararı veya yazısı varsa yayımlanmadı; yatırımcı bunun örneğini dağıtıcısından ve tasfiye görevlisinden isteyebilir.
Hesabına pay geçen yatırımcı şu üç noktayı belgelemelidir:
- Devir değeri. Payın hangi fiyattan değerlendirildiği, zarar hesabında “alınan ödeme” olarak düşülecek tutardır. Devir günü pay tabanda ise veya işlem kısıtı varsa, kâğıt üzerindeki değer gerçekte elde edilemeyebilir.
- Eşitlik. “Payları oranında” dağıtım kuralı (III-52.1 m.28/2), aynı fondaki her yatırımcıya aynı nakit ve pay karışımının verilmesini gerektirir. Bir kısım yatırımcıya nakit, diğerlerine likiditesi düşük pay verildiyse eşit işlem ilkesi ihlal edilmiş olabilir.
- Seçilen paylar. Ziraat Bankası, 57/1708’in A/1 maddesine göre tasfiyede yetkilendirilirken “portföy saklama kuruluşu olmaktan kaynaklanan görev ve sorumlulukları saklıdır.” Saklayıcı, yükümlülüklerini yerine getirmemesi nedeniyle katılma payı sahiplerine verdiği zarardan sorumludur (SPKn m.56/2).
Pay hesaba geçtikten sonraki fiyat hareketleri kural olarak yatırımcının riskindedir; devir tarihini, adedi ve o günkü işlem koşullarını gösteren MKK kaydı zarar hesabının temelidir (fon zararı nasıl hesaplanır).
7596 sayılı Kanun’un dışında kalmak Pardus yatırımcısına ne kaybettirdi?
7596 sayılı Kanun yalnız “bu Kanunun yayımı tarihinde tasfiyesi tamamlanmamış” fonlara uygulanır (m.1/1, m.2/1-b). Pardus fonlarının tasfiyesi Fon Koordinasyon Kurulu’na göre 27.10.2026’dan önce bittiği için bu fonların yatırımcıları Kanunun ara ödeme, TMSF takibi ve geri kazanım hesabı hükümlerinden yararlanamaz. Sonradan sorumlulardan geri alınacak değerin bu fonların yatırımcılarına nasıl dağıtılacağı Kanunda düzenlenmemiştir.
Kapsam dışı kalmanın somut sonuçları şunlardır:
- Takip mekanizması yok. SPK’nın her fon için zarar tutarını ve sorumluları belirleyip TMSF’ye bildirmesi ve TMSF’nin 6183 sayılı Kanun’a göre tahsilat yapması (m.5/3–4) Pardus fonları için işlemez.
- Geri kazanılan değer yatırımcıya yönlendirilmez. Elkonulan ve müsadere edilen değerlerin “Hazineye gelir kaydedilmeksizin” fona aktarılması ve YTM eliyle pay oranında dağıtılması (m.6/3, m.6/6) bu fonlara uygulanmaz.
- İsteğe bağlı iade hesaplarında usul belirsiz. SPK 01.10.2026’da Pardus fonları dâhil 131 fonun her biri için TMSF adına iade hesabı açtı ve bu hesaplara yatan tutarların yalnız ilgili fonun tasfiye malvarlığına girip o fonun pay sahiplerine yapılacak ödemelerde kullanılacağını duyurdu. Kanun ise bu hesapları yalnız kendi tanımındaki “fon” için geri kazanım hesabına bağlar (m.2/1-ç). Tasfiyesi tamamlanmış Pardus fonlarına sonradan yatan tutarın hangi usulle dağıtılacağı yayımlanmadı.
- Lehe yön. Kanunun “diğer hukuki yollardan” alınan tutarları nihai ödemeden mahsup eden hükmü (m.4/5) de Pardus yatırımcısına uygulanmaz. Yatırımcının sorumlulara karşı tazminat hakkı tamamen genel hükümlere tabidir ve Kanunla sınırlanmamıştır.
Büromuzun görüşüne göre, aynı gün aynı kararla tasfiyeye alınan fonların yatırımcıları arasında yalnız tasfiyenin hızına göre fark yaratılması eşitlik ilkesi (AY m.10) bakımından tartışılabilir. Bu güvenceli bir yol değildir. Karşı görüş, tasfiyesi ve payla orantılı ödemesi tamamlanmış fonların, tasfiyesi süren fonlarla aynı hukuki durumda olmadığıdır. Konu Kanun görüşülürken de dile getirildi; Plan ve Bütçe Komisyonu raporundaki muhalefet şerhinde “daha önce tasfiyesi tamamlanan fonlar kapsam dışında tutulmaktadır” ifadesi yer aldı (S. Sayısı 294). Doğrudan iptal davasını yalnız AY m.150’de sayılanlar, Kanunun yayımından itibaren 60 gün içinde açabilir (AY m.151). Yatırımcı ise aykırılığı ancak 7596’nın kapsam hükmünün uygulanacağı bir davada ileri sürebilir; mahkeme iddiayı ciddi bulursa konu Anayasa Mahkemesine gider (AY m.152). Portföy yönetim şirketine karşı açılan tazminat davasında bu şart çoğu zaman oluşmaz. Kapsam dışı kalan fonların genel çerçevesi tasfiyesi tamamlanan fonda kalan zarar rehberinde, Kanunun hükümleri 7596 sayılı Kanun madde madde yazısındadır.
Tasfiye ödemesini almak dava hakkını bitirir mi?
Hayır. Tasfiye ödemesi, SPK’nın tasfiye esaslarına dayanan bir dağıtımdır; yatırımcı ile portföy yönetim şirketi veya dağıtıcı arasında yapılmış bir ibra sözleşmesi değildir. Bir borcun ibra ile sona ermesi için tarafların bu yönde anlaşması gerekir (TBK m.132). Bu nedenle ödemeyi almak, kalan zarar için sorumlulara karşı dava hakkını ortadan kaldırmaz; alınan tutar yalnız zarardan düşülür.
Risk, ödemeyle birlikte imzaya sunulan metindedir. Bir kurum kendi kaynağından uzlaşma ödemesi önerir ve bunu ibraname ya da sulh metnine bağlarsa, imza kalan talepleri sona erdirebilir. İşlemiş faizin saklı tutulması da ifa anına kadar yapılacak bir bildirime bağlıdır (TBK m.131). Çekince metinleri ve imza öncesi kontrol listesi tasfiye ödemesi, ibra ve ihtirazi kayıt yazısındadır.
Bir ödeme mekanizmasının devreye girmesi, açılmış davayı da kendiliğinden konusuz bırakmaz. YTM’ye intikal eden kaydileştirilmemiş paylar için çıkarılan ödeme yönetmeliğinden sonra davayı konusuz sayan ilk derece kararını İstanbul Bölge Adliye Mahkemesi kaldırdı. Dairenin kendi gerekçesinde belirleyici olan, yönetmelikteki ödemenin açılmış davadan feragat taahhüdüne bağlanmasıydı:
“Yönetmeliğin yürürlüğe girmiş olması tek başına davayı konusuz bırakmamaktadır.”
Kararın ihtiyatla okunması gereken yönü de vardır: Daire, davacıya önce ödeme yoluna başvurması için süre verilmesini ve başvurunun sonucunun beklenmesini istedi; uyuşmazlık sürerse esasa girilecekti. Pardus fonlarında ise ödeme başvuru aranmadan hesaplara aktarıldı ve sonuçlandı; yayımlanmış tasfiye esaslarında davadan feragat koşulu da yer almıyor. Bu nedenle bekleme gerekçesi kalan zarar davasının önünde engel değildir; alınan tutar zarardan düşülür.
Kalan zarar için kime karşı hangi yol var?
Pardus fonundaki kalan zarar; fonun kurucusu ve yöneticisi Pardus Portföy’den, kusuru bulunan yönetim kurulu üyeleri ve yöneticilerden, görevini ihlal eden portföy saklayıcısından ve fonu uygunsuz biçimde satan banka veya aracı kurumdan istenebilir. Bu davalar ticari dava sayılarak asliye ticaret mahkemesinde açılır (TTK m.4/1-f); para alacağı ve tazminat davası açılmadan önce arabulucuya başvurmak dava şartıdır (TTK m.5/A).
| Muhatap | Dayanak | Pardus dosyasında öne çıkan olgu | Süre |
|---|---|---|---|
| Pardus Portföy (kurucu ve yönetici) | SPKn m.52/3–4 ve 55/6; TBK m.506 kıyasen; serbest fonlarda III-52.1 m.25/14 | SPK 2026/39 ve 2026/64 cezaları; KHA’nın grup aracı kurumu üzerinden işlem hacmi; 14–16 Eylül satışları | Sözleşmeye dayalı talepte 10 yıl (TBK m.146) |
| Yönetim kurulu üyeleri ve yöneticiler | TTK m.553; TBK m.49 | Ceza soruşturması dosyası ve SPK inceleme raporları (celbi istenir) | Öğrenmeden 2, fiilden 5 yıl; suç varsa ceza zamanaşımı (TTK m.560) |
| Portföy saklayıcısı | SPKn m.56/1–3 | Portföy sınırlarına aykırılığın önlenmemesi; tasfiyede satış ve devir değerleri | Genel hükümler |
| Dağıtıcı banka veya aracı kurum | TBK m.506; III-52.1 m.25/4 | Nitelikli yatırımcı belgesi, uygunluk testi, satış yazışmaları | Sözleşmede 10 yıl; haksız fiilde 2/10 yıl (TBK m.72) |
| Fon aleyhine emsal dışı işlemden yarar sağladığı ispatlanan kişiler | TBK m.49; SPKn m.21/4 (SPK tespitiyle fona iade) | Kapanış öncesi satışların karşı tarafları (MKK ve Borsa kayıtlarıyla belirlenir) | TBK m.72 |
Hisse senedi yoğun serbest fonlarda
Serbest fonlar Tebliğ’deki portföy sınırlamalarına tabi değildir; KAP sayfasında ilan edilen yatırım stratejisi ve limitlerle bağlıdır (III-52.1 m.25/1). Kurucu bu bilgilerin doğruluğundan ve “yanlış, yanıltıcı veya eksik bilgilerden kaynaklanan zararlardan sorumludur” (m.25/14). Satış tarafında ise dağıtıcı, yatırımcının nitelikli yatırımcı olduğunu gösteren bilgi ve belgeyi temin etmekle yükümlüdür (m.25/4). Nitelikli yatırımcı sayılmak için aranan finansal varlık tutarı 18.12.2025’e kadar 1 milyon TL idi. SPK bu tarihte tutarı 10 milyon TL’ye çıkardı, ancak daha önce bu sıfatı kazanmış olanları koruyan bir hüküm de getirdi (i-SPK.37.7). 26.10.2026’da tutar 50 milyon TL’ye yükseltildi ve koruma hükmü kaldırıldı (75/1899, Bülten 2026/74). Bu nedenle satış tarihinde geçerli eşik, sıfatın hangi tarihte ve hangi belgeyle kazanıldığı birlikte incelenir; eşiği hiçbir dönemde karşılamadan serbest fon satılan yatırımcının dağıtıcıya karşı talebi güçlüdür (nitelikli yatırımcı olmadan serbest fon satışı).
KHA ve AC4 yatırımcıları
KHA, herkese satılabilen bir hisse senedi yoğun fondur. Tebliğ’deki portföy sınırları bu fona uygulanır ve fon değerinin en az %80’i sürekli olarak Borsa İstanbul’da işlem gören paylardan oluşmalıdır (m.6/2). Kurucunun ortakları arasında bulunduğu holdingin payının fonda tutulması, kapanıştan bir gün önce satılması ve grup aracı kurumu üzerinden geçen işlem hacmi, kurucunun yatırımcı çıkarını gözetme yükümlülüğü (SPKn m.55/6) bakımından incelenecek ilk konulardır. SPKn m.21/1, yatırım fonlarının ilişkili oldukları kişilerle emsallere aykırı şartlarla işlem yapmasını ve “işlem hacmi üretmek” yoluyla kazanç aktarımını yasaklar. KHA’daki hacmin bu nitelikte olup olmadığı, işlem fiyatları ve karşı taraflar dosyaya gelmeden söylenemez; bu, bilirkişi incelemesinin konusudur. AC4’te zarar daha sınırlı olabilir; basına yansıyan açıklamadaki para piyasası getirisi doğrulanırsa kalan talep esas olarak bekleme dönemine ve gerçekleşmeyen satış emirlerine iner (fon satış talimatı gerçekleşmedi).
“Tasfiye bitmeden dava açılamaz” itirazı Pardus fonlarında işler mi?
Bu itirazın Pardus fonlarındaki dayanağı zayıftır, ama tamamen göz ardı edilemez. Tasfiye sürerken pay bedeli için açılan alacak davalarını bazı mahkemeler erken bulmuştur. Burada ise tasfiye bakiyesi dağıtılmış ve zarar hesaplanabilir hâle gelmiştir; dava pay bedeli için değil, sorumluların kendi kusuruna dayanan tazminat için açılır. Terkin kaydının yokluğu ise savunmada kullanılabilir.
Aleyhe örnek, faaliyet izni 2001’de kaldırılan ve hâlâ tasfiye hâlinde olan bir finans kurumundaki kâr ve zarara katılma hesabına ilişkindir. Mahkeme, tasfiye memurlarını hasım göstermeyen davacının talebini reddetti ve aynı yönde Yargıtay ile İstanbul Bölge Adliye Mahkemesi kararlarına dayandı; bu nedenle itiraz ciddiye alınmalıdır. Gerekçenin özü şudur:
“tasfiyenin sonuçlanmaması nedeniyle kar-zarar durumunun ve alacağın miktarının tespit edilememesi nedeniyle bu aşamada alacak talebinde bulunulamayacağı anlaşılmakla”
Pardus yatırımcısı bu gerekçeye üç yönden karşılık verir. Birincisi, olgu farklıdır: Pardus’ta yirmi yılı aşkın süredir sonuçlanmayan bir şirket tasfiyesi değil, bakiyesi dağıtılmış bir fon tasfiyesi vardır. İkincisi, davalı tasfiye hâlindeki fon değil, kusuruyla zarara yol açan portföy yönetim şirketi, yöneticiler ve dağıtıcıdır. Üçüncüsü, tutar konusundaki belirsizlik kısmi dava ile yönetilebilir: alacağın bir kısmı dava edildiğinde talep, tahkikat sonuna kadar bir defaya mahsus artırılabilir ve zamanaşımı artırılan kısım için de dava tarihinde kesilmiş sayılır (HMK m.109/4). Tasfiye hesabı, özel bağımsız denetim raporu ve satış kayıtları dosyaya celbedilir.
Pardus fonu yatırımcısı şimdi hangi belgeleri toplamalı?
Pardus fonu yatırımcısı, aldığı ödeme ile kaybı arasındaki farkı belgelerle göstermelidir. Saklama hesabı kayıtları, dağıtıcının yazılı hesap dökümü, fona giriş ve çıkış dekontları ve satış sırasında imzalanan belgeler bir araya getirilir. Yöneticilere karşı zamanaşımı, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl olduğundan belge toplamak ilk iştir.
- MKK e-YATIRIMCI’dan 16 Eylül ve sonrası için pay adedi, varsa blokaj kaydı ve hesaba geçen payların tarih ve adedini gösteren ekran görüntülerini alın.
- Banka veya aracı kurumdan ödeme tarihini, birim tasfiye değerini, brüt ve net tutarı, kesintilerin niteliğini ve devredilen payların değerini gösteren yazılı döküm isteyin.
- Fona yaptığınız bütün giriş ve çıkışların dekontlarını toplayın; zarar, yatırılan tutardan alınan nakit ile devredilen payların devir günü değeri düşülerek bulunur.
- Risk bildirim formu, uygunluk testi, nitelikli yatırımcı beyanı, temsilci yazışmaları ile fonun KAP’taki yatırım stratejisi ve portföy raporlarını toplayın (KAP fon raporu nasıl okunur).
- İmzaya sunulan bir uzlaşma veya ibra metnini incelemeden imzalamayın; ödemeyi kabul ederken haklarınızı yazılı olarak saklı tutun.
- Pardus adını kullanan sosyal medya gruplarına ve “paranızı geri alırız” vaatlerine karşı dikkatli olun (kurtarma vaadi ve dolandırıcılık uyarısı).
Sık sorulan sorular
Pardus Portföy fonlarının ödemesi yapıldı mı?
Evet. Fon Koordinasyon Kurulu’nun 18.10.2026 açıklamasına göre A1 Capital, Bulls ve Pardus’un 66 fonunda yaklaşık 40,8 milyar TL tutarındaki ayni ve nakdi tasfiye Ziraat Bankası tarafından tamamlandı. Ödemeler banka ve aracı kurumlar üzerinden yatırımcı hesaplarına geçti; başvuru gerekmedi. Hesabınıza ödeme geçmediyse dağıtıcı kurumdan yazılı açıklama isteyin ve MKK kaydınızla karşılaştırın.
Pardus Portföy AC4 fonu tasfiye edildi mi?
Evet. AC4, yani Pardus Portföy Para Piyasası (TL) Fon, 17.09.2026’da tasfiyesine karar verilen 42 Pardus fonundan biridir. SPK’nın 64/1770 sayılı kararına göre para piyasası fonları tasfiye sırasında önce geldi ve Fon Koordinasyon Kurulu 18.10.2026’da tasfiyenin tamamlandığını açıkladı. AC4 yatırımcısına 7596 sayılı Kanun’daki ara ödeme kuralı değil, payla orantılı dağıtım uygulandı.
KHA fonu tasfiye edildi mi, neden anaparamın altında ödeme aldım?
KHA, yani Pardus Portföy İkinci Hisse Senedi (TL) Fonu, tasfiye edildi. Ödeme yatırdığınız tutara göre değil, fonun tasfiye bakiyesinin pay oranına göre yapıldı (III-52.1 m.28/2). Portföydeki hisselerin değeri düştüyse ödeme anaparanın altında kalır. Aradaki fark, portföy yönetim şirketinin, yöneticilerin veya fonu size satan kurumun kusuru ispatlanırsa tazminat davasıyla istenebilir.
Pardus fonları için 1 milyon TL ara ödeme uygulanır mı?
Hayır. 1 milyon TL’lik ara ödeme, 7596 sayılı Kanun’un 4. maddesine ve SPK’nın 76/1903 sayılı kararına göre Tera, Pusula ve Atlas fonlarına uygulanır. Kanun yalnız 27.10.2026’da tasfiyesi tamamlanmamış fonları kapsar (m.1/1). Pardus fonlarının tasfiyesi bu tarihten önce bittiği için ödeme net yatırım tutarına göre değil, katılma payı oranında yapıldı.
Hesabıma fon yerine hisse geçti; ne yapmalıyım?
Bu bir ayni tasfiye ödemesidir. MKK e-YATIRIMCI’dan payın geçiş tarihini ve adedini kaydedin; banka veya aracı kurumdan payın hangi değerle devredildiğini ve aynı fondaki diğer yatırımcılara da aynı oranda pay verilip verilmediğini yazılı olarak isteyin. Devir değeri, zarar hesabında alınan ödeme olarak düşülür. Özel itiraz usulü olmadığından itiraz Ziraat Bankası’na, dağıtıcıya ve SPK’ya yazılı yapılır.
Tasfiye ödemesini aldım; Pardus Portföy’e dava açabilir miyim?
Evet. Tasfiye ödemesi bir ibra sözleşmesi değildir; borcun ibra ile sona ermesi tarafların anlaşmasını gerektirir (TBK m.132). Kalan zarar için Pardus Portföy, kusurlu yöneticiler, saklayıcı ve dağıtıcı kuruma karşı asliye ticaret mahkemesinde dava açılabilir; önce arabulucuya başvurmak zorunludur (TTK m.5/A). Yöneticiler için süre, zararın ve sorumlunun öğrenilmesinden itibaren iki yıldır (TTK m.560).
Pardus Portföy battı mı, faaliyeti durduruldu mu?
30.10.2026 itibarıyla SPK’nın Pardus Portföy hakkında yayımlanmış bir faaliyet durdurma kararı yok; tasfiye edilen, şirket değil, kurucusu olduğu 42 fondur. Şirket 27.10.2026’da yönetim kurulu değişikliğini KAP’ta açıkladı. SPK 17.06.2026’da şirketin çıkarılmış sermayesinin 30.000.000 TL’den 141.296.223 TL’ye artırılması talebini olumlu karşılamıştı (Bülten 2026/39). Şirketin bugünkü ödeme gücü bilinmediğinden talep yöneticilere ve diğer sorumlulara da yöneltilmelidir.
Pardus fonunun isteğe bağlı iade hesabına yatan para bana dağıtılacak mı?
Belirsiz. SPK 01.10.2026’da 131 fonun her biri için TMSF adına isteğe bağlı iade hesabı açtı ve yatan tutarların yalnız ilgili fonun tasfiye malvarlığına girip o fonun pay sahiplerine yapılacak ödemelerde kullanılacağını duyurdu. Pardus fonlarının tasfiyesi ise tamamlandı; 7596 sayılı Kanun’daki geri kazanım hesabı ve YTM eliyle dağıtım (m.2/1-ç, m.6/6) bu fonlara uygulanmaz. Sonradan yatan tutarın hangi usulle dağıtılacağı yayımlanmadı.
İlgili rehberler
- Tasfiyesi tamamlanan fonda kalan zarar: 7596 dışındaki yatırımcının yolları
- A1 Capital Portföy fonları: tasfiye, ödeme ve yatırımcının hakları
- Bulls Portföy fonları: ödeme ve tasfiye
- Tasfiye ödemesi alırken ibra ve ihtirazi kayıt
- Portföy yöneticisinin vekil olarak sorumluluğu
- Fon davası hangi mahkemede açılır?
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.1, 2, 4/5, 5, 6.
- 6362 sayılı Sermaye Piyasası Kanunu, m.3/1-m, 21, 52, 53, 55, 56.
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), RG 09.07.2013, sayı 28702, m.6/2, 17, 25, 28/2; Portföy Yönetim Şirketleri ve Bu Şirketlerin Faaliyetlerine İlişkin Esaslar Tebliği (III-55.1), m.11/1.
- SPK Yatırım Fonlarına İlişkin Rehber, m.11.
- SPK Bülteni 2026/60 ve 2026/61 (17.09.2026; 57/1707 ve 57/1708 sayılı kararlar, tasfiye usul ve esasları A/1, A/5, A/8, A/9).
- SPK Bülteni 2026/62 (59/1710 sayılı karar) ve SPK’nın 21.09.2026 tarihli süre duyurusu.
- SPK Bülteni 2026/67 (30.09.2026; 64/1770 sayılı karar); SPK duyurusu, 01.10.2026; İsteğe bağlı iade hesaplarına ilişkin duyuru, 01.10.2026.
- SPK Bülteni 2026/39 (17.06.2026), idari para cezaları (e) ve sermaye artırımı (f) bölümleri; SPK Bülteni 2026/64 (23.09.2026); SPK’nın 27.10.2026 tarihli “Tasfiye ve ödemelere ilişkin usul ve esaslar belirlendi” basın duyurusu.
- SPK’nın 18.09.2026 tarihli Rehber düzenleme süreci açıklaması (nitelikli yatırımcı eşiği, 18.12.2025); SPK Bülteni 2026/74 (75/1899 sayılı karar).
- KAP bildirimleri: 1665522, 1664926, 1665525, 1664412, 1664413, 1663279, 1663199, 1665647, 1679290, 1688421; KAP Tasfiye Olmuş Fonlar listesi (30.10.2026).
- Cumhurbaşkanlığı İletişim Başkanlığı ve Fon Koordinasyon Kurulu açıklamaları: 08.10.2026 (Ziraat Bankası tasfiye süreci), 13.10.2026 (5. toplantı), 18.10.2026 (6. toplantı), 22.10.2026 (7. toplantı), 28.10.2026 (8. toplantı).
- TBMM Genel Kurulu 3. Birleşim tutanağı, 07.10.2026; Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294.
- 6098 sayılı Türk Borçlar Kanunu, m.49, 72, 131, 132, 146, 506; 6102 sayılı Türk Ticaret Kanunu, m.4, 5/A, 553, 560; 6100 sayılı HMK, m.109/4; Anayasa, m.10, 150, 151, 152.
- İstanbul BAM 43. Hukuk Dairesi, E. 2020/240, K. 2021/375, T. 25.03.2021 (kesin).
- Bakırköy 2. Asliye Ticaret Mahkemesi, E. 2024/1002, K. 2025/154, T. 18.02.2025 (ilk derece kararı).
Güncelleme notu: 30.10.2026 — Fon Koordinasyon Kurulu’nun 28.10.2026 açıklaması, 7596 sayılı Kanun’un kapsam hükmü, KAP’ın 30.10.2026 tarihli Tasfiye Olmuş Fonlar listesi, Pardus fonlarının 14–16 Eylül pay bildirimleri ve 12.10.2026 tarihli komisyon bildirimi işlendi; nitelikli yatırımcı eşiğinin dönemleri ve isteğe bağlı iade hesaplarına ilişkin SPK duyurusu ayrıntılandırıldı.
Hukuki danışmanlık ve avukatlık hizmeti
Pardus fonundan aldığınız ödeme kaybınızı karşılamadı mı?
Fon kodunu, fona giriş ve çıkış dekontlarınızı, tasfiye ödemesi dekontunu, hesabınıza pay geçtiyse MKK kaydını ve satış sırasında imzaladığınız belgeleri hazırlayıp yatırdığınız ve aldığınız tutarla birlikte yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


