
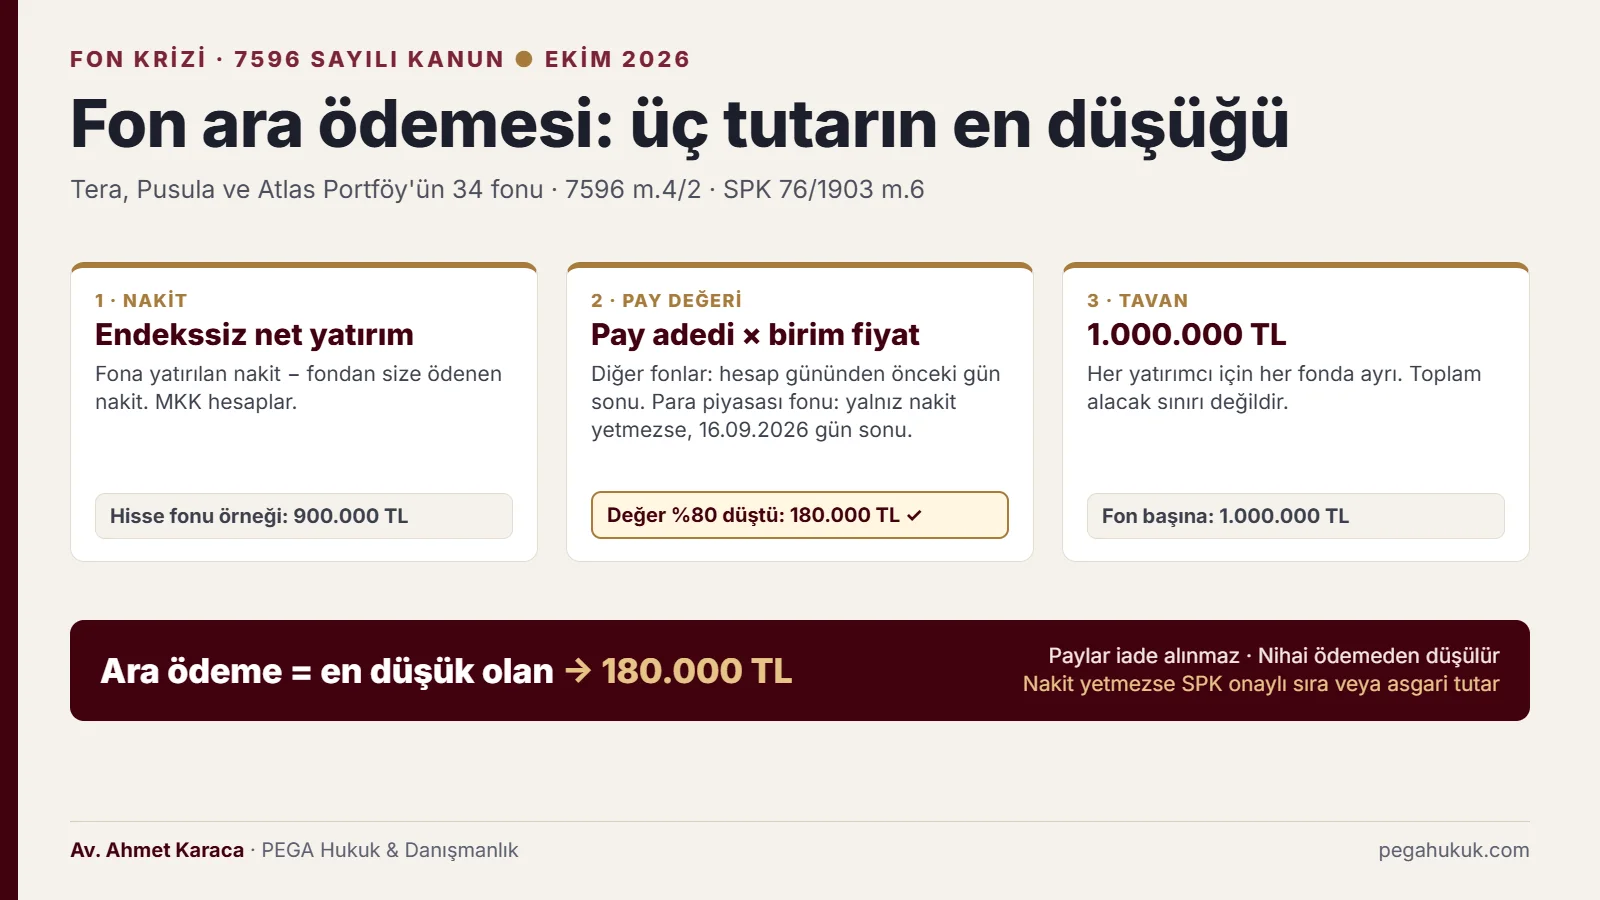
Tasfiyedeki bir Tera, Pusula veya Atlas fonundan alacağınız ara ödeme, endekssiz net yatırım tutarınızı, her fon için 1.000.000 TL’yi ve para piyasası dışındaki fonlarda paylarınızın değerini aşamaz. Bu sayfadaki hesaplama aracı, kendi alış ve satış kayıtlarınızla bu tutarı ve hangi sınırın bağlayıcı olduğunu gösterir; ardından nihai ödemedeki endeksli hesabı ve kalan zarar için izlenecek yolları açıklar.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Ara ödeme endekssiz net yatırım tutarını ve fon başına 1.000.000 TL’yi aşamaz; para piyasası dışındaki fonlarda hesap gününden önceki gün sonu pay değeri de sınırdır (7596 m.4/2).
- Nakit bütün ara ödemelere yetmezse para piyasası fonlarında da 16.09.2026 gün sonu pay değeri sınır olur (7596 m.4/3; SPK 76/1903 m.6).
- Tera, Pusula ve Atlas’ın 34 fonunda ara ödeme yapılır; Hedef, A1 Capital, Bulls ve Pardus fonlarında bu hesap uygulanmaz.
- 1.000.000 TL sınırı kişi başı değil fon başıdır; birden çok fonda toplam ara ödeme 1 milyon TL’yi aşabilir.
- Ara ödemede paylar iade alınmaz; ödenen tutar nihai tasfiye ödemesinden düşülür.
- Nakit yetmezse SPK, en düşük tutardan başlayan bir sıra veya asgari ara ödeme tutarı onaylayabilir.
- Nihai ödemede net yatırım tutarı TÜFE ve Yİ-ÜFE ortalamasıyla endekslenir, çıkışlar ilk giren ilk çıkar esasıyla düşülür.
Hesapladığınız ara ödemeyi MKK’nın tutarıyla karşılaştırmak veya kalan zarar için yol haritası çıkarmak isterseniz:
Fon ara ödemesi nasıl hesaplanır?
Fon ara ödemesi, fona fiilen yatırdığınız nakitten fondan size fiilen ödenen nakit düşülerek bulunan endekssiz net yatırım tutarını ve her fon için 1.000.000 TL’yi aşamaz. Para piyasası dışındaki fonlarda ödeme ayrıca, ara ödemenin hesaplandığı günden önceki gün sonu pay değerini aşamaz (7596 sayılı Kanun m.4/2). Nakit bütün ara ödemelere yetmediğinde para piyasası fonlarında da 16.09.2026 gün sonu pay değeri sınır olur (m.4/3; SPK 76/1903 m.6).
Aşağıdaki araç bu sınırları kendi kayıtlarınıza uygular. Ödemede esas alınan hesap, Merkezi Kayıt Kuruluşunun (MKK) yaptığı hesaptır. MKK hesap ayrıntılarını yayımlamadığından aracın verdiği tutar tahminidir; araç, size yapılacak ödemeyi önceden görmenizi ve MKK hesabını kendi dekontlarınızla karşılaştırmanızı sağlar.
- Fon kodunu yazın. Üç harfli kod e-YATIRIMCI ekranında ve hesap ekstrenizde görünür (TP2, PRY, DFI gibi). Araç kodu SPK’nın 131 fonluk listesinde arar, fonun kapsamını ve türünü kendisi seçer.
- Nakit hareketlerini girin. Her alışı ve size ödenmiş her satış bedelini tarih ve tutarıyla ayrı satıra yazın; kaynak dekont ve hesap ekstresidir. Virman, PBLK alt hesabına aktarım ve bedeli ödenmemiş satış emri nakit hareketi değildir.
- Pay değerini girin. Pay adedi, SERB ve PBLK alt hesaplarının toplamıdır. Para piyasası fonunda 16.09.2026 gün sonu fiyatını yazın; bu sınır yalnız fonun nakdi bütün ara ödemelere yetmezse uygulanır ve araç iki durumu ayrı gösterir. Diğer fonlarda ara ödeme gününden önceki gün sonu fiyatı esas alınır; bu fiyat açıklanmadıysa en son açıklanan fiyatla tahmin yapılır.
- Her fonu ayrı hesaplayın. Birden çok tasfiye fonunda payınız varsa sonuçları “Bu fonu özete ekle” düğmesiyle toplayın.
- İsterseniz endeks katsayısı girin. Kutuyu işaretlediğinizde araç, nihai ödemede kullanılacak endeksli net yatırım tutarını ilk giren ilk çıkar esasıyla hesaplar.
Ara ödeme hesaplama aracı (7596 sayılı Kanun m.4, SPK 76/1903)
Hesaplama aracı için tarayıcıda JavaScript açık olmalıdır. Formül ve örnek hesaplar aşağıda metin olarak yer alıyor.
Hangi fonlarda ara ödeme yapılacak?
SPK’nın 17.09.2026’da tasfiyesine karar verdiği 131 fondan ara ödeme yalnız Tera, Pusula ve Atlas Portföy’ün kurucusu olduğu 34 fonda yapılır (SPK 76/1903 m.1–3). Ödemelere unvanında “para piyasası” ibaresi bulunan yedi fondan başlanır (m.4). Hedef, A1 Capital, Bulls ve Pardus fonlarında ara ödeme hesabı uygulanmaz; bu fonlar katılma payı oranında ödeme yapılan olağan tasfiyeye tabidir (SPK 64/1770, 70/1821).
| Kurucu | Fon | Para piyasası fonları | Tasfiye bankası | Ödeme usulü |
|---|---|---|---|---|
| Tera Portföy | 6 | TP2, TLV | Türkiye İş Bankası | 7596 m.4 ve 76/1903: ara ödeme |
| Pusula Portföy | 12 | PRY, PNU, PKM | T.C. Ziraat Bankası | 7596 m.4 ve 76/1903: ara ödeme |
| Atlas Portföy | 16 | PPT, PSE | T.C. Ziraat Bankası | 7596 m.4 ve 76/1903: ara ödeme |
| Hedef Portföy | 31 | Ara ödeme usulünden çıkarıldı | T.C. Ziraat Bankası | Pay oranında olağan tasfiye (64/1770, 70/1821); süren 4 fonda nakit yetmezse 7596 m.4/1 |
| A1 Capital, Bulls, Pardus | 66 | Uygulanmaz | T.C. Ziraat Bankası | Pay oranında olağan tasfiye (64/1770); Fon Koordinasyon Kurulunun 18.10.2026 açıklamasına göre tamamlandı |
7596 sayılı Kanun, yayımlandığı 27.10.2026’da tasfiyesi tamamlanmamış bütün fonlara uygulanır (m.1/1, m.2/1-b). Fon Koordinasyon Kurulunun 28.10.2026 açıklamasına göre tasfiyesi süren fon sayısı 38’dir: Tera, Pusula ve Atlas’ın 34 fonu ile Hedef’in kalan 4 fonu. Hedef’in süren fonlarında ara ödeme yapılmaz; ancak nakit bütün payları 16.09.2026 fiyatıyla karşılamazsa nihai ödemede 4/1. maddedeki net yatırım ölçütü, PBLK’daki paylara ilişkin 3/5. madde ve geri kazanım hesabı (m.6) bu fonlarda da uygulanır.
Para piyasası dışındaki fonlarda sıra, fonun dağıtılabilir nakdinin toplam ara ödeme yükümlülüğüne oranına göre belirlenir: karşılama oranı en yüksek fondan başlanır, oranlar yakınsa mevcut nakitle ödeme alabilecek yatırımcı sayısı fazla olan fon öne alınır (76/1903 m.7). Fonun nakdi, 16.09.2026 fiyatıyla bütün payları karşılıyorsa o fonda ara ödeme yerine doğrudan nihai ödeme yapılır (m.5).
Fon Koordinasyon Kurulu 28.10.2026’da ilk ara ödemelerin 30.10.2026 Cuma günü başlamasının öngörüldüğünü açıkladı. Cumhurbaşkanı Yardımcısı 27.10.2026’da Plan ve Bütçe Komisyonunda, 1 milyon TL’ye kadar ödemelerin İş Bankası ve Ziraat Bankası aracılığıyla en düşük tutardan başlanarak yapılacağını ve Kasım ortasına doğru tamamlanmasının beklendiğini söyledi. 30.10.2026 sabahı itibarıyla fiilî ödemeye ilişkin resmî bir açıklama ve SPK’nın sıra onayı yayımlanmadı. Tera ve Pusula’nın 131 fonluk liste dışındaki fonları için 26.10.2026’da başlatılan tasfiye (SPK Bülteni 2026/75) 7596 sayılı Kanunun kapsamında değildir (m.1/1, m.1/2).
Fon ara ödemesinin formülü nedir, hangi üç tutar karşılaştırılır?
Formül şudur: ara ödeme = en düşük (endekssiz net yatırım tutarı; pay değeri; 1.000.000 TL). Kanun ara ödemeyi “net yatırım tutarının endeksleme uygulanmaksızın bulunan kısmını geçmemek kaydıyla” ve en fazla 1.000.000 TL olarak düzenler; para piyasası dışındaki fonlarda ayrıca paylarınızın güncel değerini sınır yapar (7596 m.4/2). SPK 76/1903 m.6’nın birinci cümlesi bu genel kuralı uygular; ikinci cümlesi nakit bütün ara ödemelere yetmediğinde üç değeri birlikte uygular.
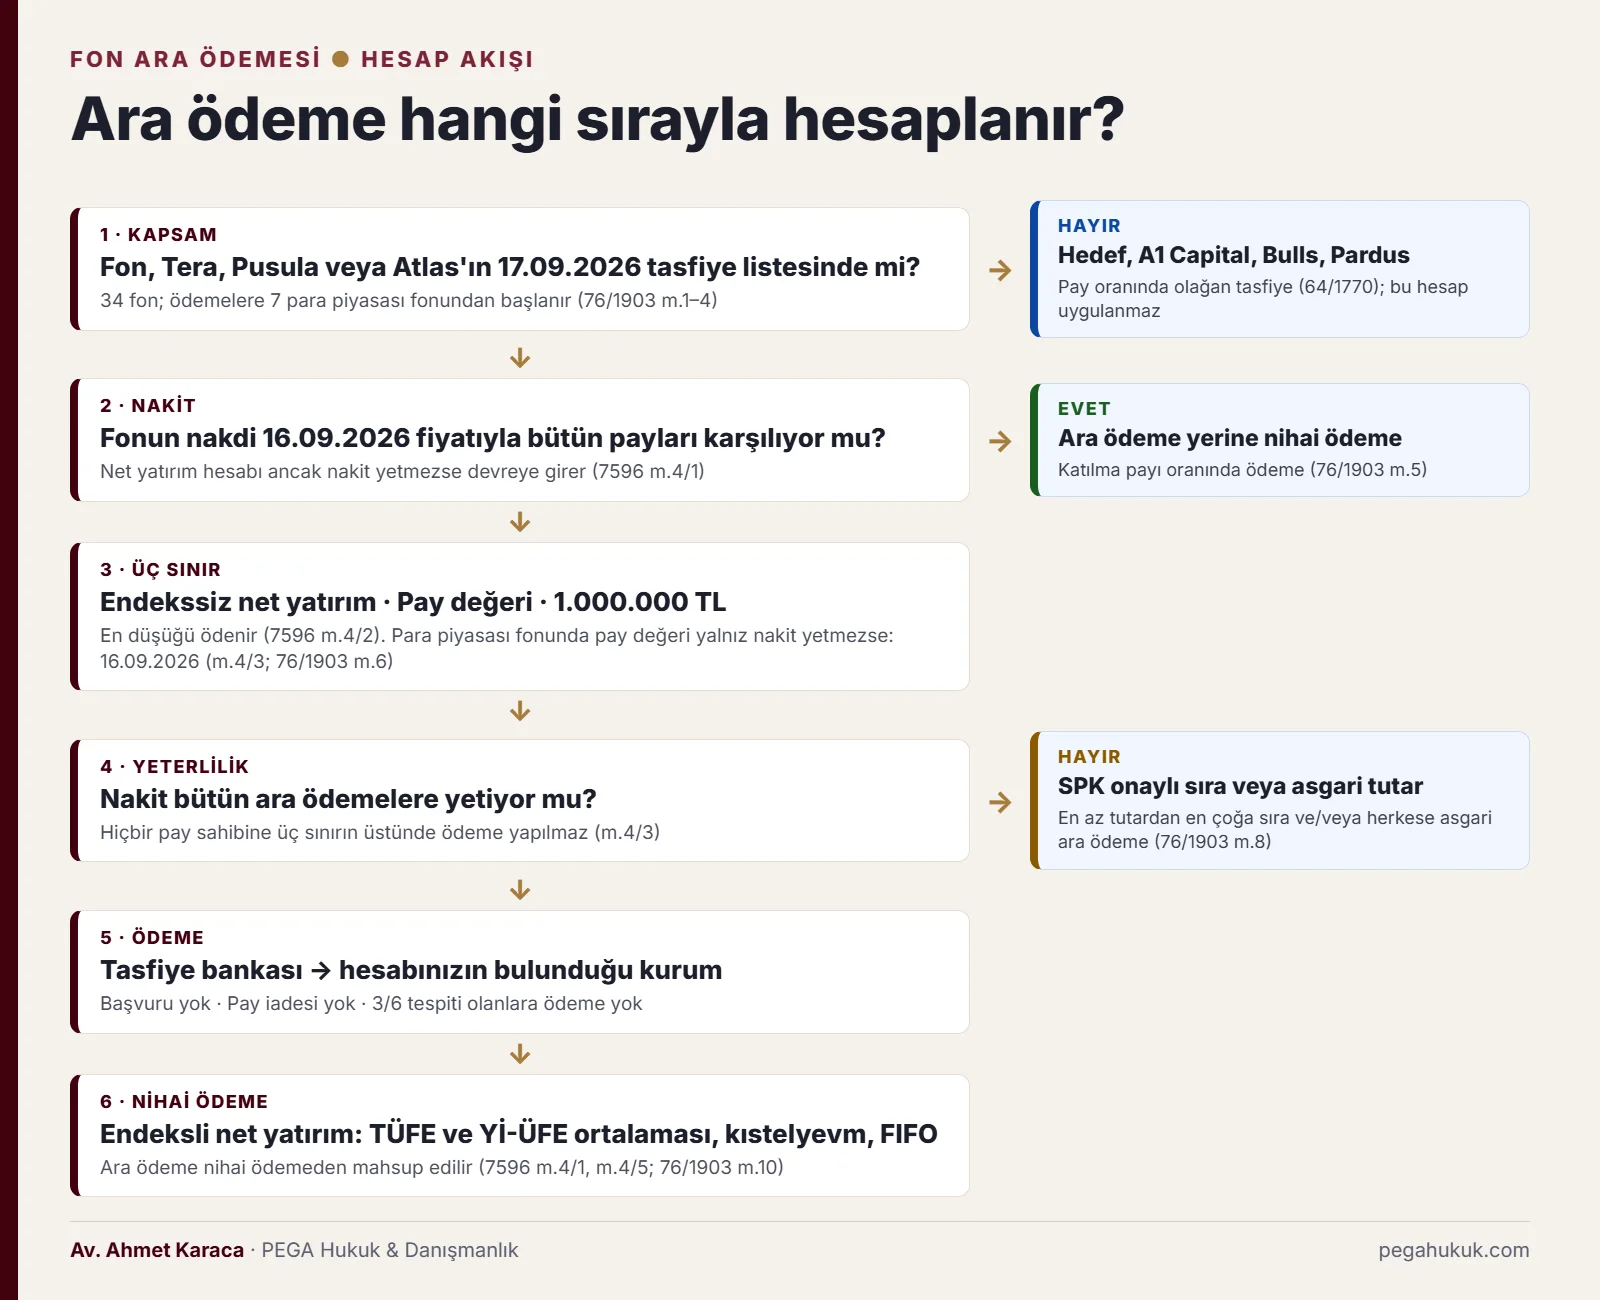
| Sınır | Nasıl bulunur | Esas alınan gün | Dayanak |
|---|---|---|---|
| Endekssiz net yatırım tutarı | Fona fiilen yatırılan nakit toplamı − fondan size fiilen ödenen nakit toplamı; sonuç sıfırın altına inmez | İşlem tarihleri; endeks uygulanmaz | 7596 m.4/2; 76/1903 m.6 |
| Pay değeri (para piyasası fonu) | Pay adedi × birim pay fiyatı; yalnız nakit bütün ara ödemelere yetmezse uygulanır | 16.09.2026 gün sonu | 7596 m.4/3; 76/1903 m.6/ii |
| Pay değeri (diğer fonlar) | Pay adedi × Takasbank’ın hesapladığı birim pay fiyatı | Ara ödemenin hesaplandığı günden önceki gün sonu | 7596 m.4/2; 76/1903 m.6/ii |
| Ara ödeme tavanı | 1.000.000 TL, her yatırımcı için her fonda ayrı | Sabit tutar | 7596 m.4/2; SPK duyurusu 01.10.2026 |
Net yatırım tutarı, yatırımcının fona fiilen yaptığı nakit girişleri ile fondan aldığı nakit çıkışları arasındaki farktır ve MKK tarafından hesaplanır (7596 m.4/1). Bu tutarın endekslenmemiş hâli ara ödemede kullanılır. Kâr ederek fondan çıkış yapmış ve fonda payı kalmış bir yatırımcının çıkışları girişlerini aşıyorsa endekssiz net yatırım tutarı sıfırdır; bu yatırımcıya ara ödeme yapılmaz, payların karşılığı nihai tasfiye ödemesinde belirlenir.
Pay değeri sınırı, 30.09.2026 tarihli 64/1775 sayılı kararda yoktu; 7596 sayılı Kanunla getirildi. Hisse ve serbest fonlarda portföy değeri düştükçe bu sınır net yatırımın altına iner ve her durumda uygulanır. Kanun para piyasası niteliğindeki fonları bu genel sınırın dışında tutar (m.4/2); 76/1903 m.6’nın birinci cümlesi de ara ödemeyi yalnız endekssiz net yatırım tutarı ve 1 milyon TL ile sınırlar. Nakit bütün ara ödemelere yetmediğinde ise 4/3. madde hiçbir pay sahibine “ödeme tutarının hesaplandığı tarihten ve/veya tasfiye tarihinden bir gün önceki gün sonu itibarıyla hesaplanmış hak ve alacak tutarlarını” aşan ödeme yapılmasına izin vermez; SPK bu hükmü para piyasası fonlarında 16.09.2026 gün sonu değeriyle uygular (76/1903 m.6). Fiyatı düşmemiş bir para piyasası fonunda bu değer çoğunlukla net yatırım tutarının üzerinde kalır; sınır ancak 16.09.2026 değeri net yatırımın altındaysa sonucu değiştirir.
Kanunun 4/2. maddesi ara ödemenin “yapılabilir” olduğunu söyler ve Kurula yetki verir; SPK bu yetkiyi 76/1903 sayılı kararın 3. maddesiyle kullanarak Tera, Pusula ve Atlas fonlarının pay sahiplerine “ara ödeme yapılır” demiştir. Başvuru gerekmez; tutar tasfiye bankası aracılığıyla hesabınızın bulunduğu kuruma aktarılır (76/1903 m.6; SPK Bülteni 2026/61, A/5).
Örnek hesaplar: 600 bin TL, iki fonda 2,5 milyon TL ve değeri düşen hisse fonu
Üç örnekte bağlayıcı sınır farklıdır. 600.000 TL net yatırımı olan para piyasası fonu yatırımcısı bu tutarın tamamını alır. İki fonda toplam 2,5 milyon TL yatırımı olan yatırımcı, tavan her fonda ayrı işlediği için 1,8 milyon TL alır. Değeri %80 düşen hisse fonunda 900.000 TL yatırımı olan yatırımcı ise pay değeri kadar, 180.000 TL alır. Rakamlar varsayımsaldır; fonun nakit durumu ayrıca etkilidir.
Örnek 1: Para piyasası fonunda 600.000 TL
| Kalem | Tutar |
|---|---|
| Alış, 03.02.2026 | 400.000 TL |
| Alış, 12.05.2026 | 250.000 TL |
| Ödenen satış, 01.07.2026 | 50.000 TL |
| Endekssiz net yatırım tutarı | 600.000 TL |
| 16.09.2026 pay değeri, nakit yetmezse uygulanır (250.000 pay × 2,62 TL) | 655.000 TL |
| Tavan | 1.000.000 TL |
| Ara ödeme (bağlayıcı: net yatırım) | 600.000 TL |
Yatırımcı net yatırımının tamamını ara ödeme olarak alır. Payları hesabında kalır; nihai tasfiye ödemesinde payların karşılığı ve endeks farkı değerlendirilir, ödenen 600.000 TL bu ödemeden düşülür. Nakit bütün payları 16.09.2026 fiyatıyla karşılarsa ara ödeme yerine nihai ödeme yapılır ve yatırımcı katılma payı oranındaki tutarı alır.
Örnek 2: İki para piyasası fonunda toplam 2.500.000 TL
| Kalem | Tera para piyasası fonu | Pusula para piyasası fonu |
|---|---|---|
| Alışlar | 1.500.000 + 200.000 TL | 800.000 TL |
| Endekssiz net yatırım tutarı | 1.700.000 TL | 800.000 TL |
| 16.09.2026 pay değeri (nakit yetmezse uygulanır) | 1.910.000 TL | 868.000 TL |
| Tavan | 1.000.000 TL | 1.000.000 TL |
| Ara ödeme | 1.000.000 TL (bağlayıcı: tavan) | 800.000 TL (bağlayıcı: net yatırım) |
Toplam ara ödeme 1.800.000 TL’dir ve 1.000.000 TL’yi aşar, çünkü tavan her fonda ayrı uygulanır. Tera fonundaki 700.000 TL’lik endekssiz net yatırım bakiyesi nihai tasfiye ödemesine kalır. Paranın tamamı tek fonda olsaydı aynı yatırımcı yalnız 1.000.000 TL ara ödeme alacaktı.
Örnek 3: Değeri %80 düşen hisse senedi yoğun fonda 900.000 TL
| Kalem | Tutar |
|---|---|
| Alış, 20.03.2026 | 900.000 TL |
| Endekssiz net yatırım tutarı | 900.000 TL |
| Hesap gününden önceki gün sonu pay değeri (300.000 pay × 0,60 TL) | 180.000 TL |
| Tavan | 1.000.000 TL |
| Ara ödeme (bağlayıcı: pay değeri) | 180.000 TL |
Yatırımcı net yatırımının %20’sini alır; 720.000 TL’lik endekssiz bakiye nihai ödemeye ve geri kazanım dağıtımına kalır. Benzer bir örnek Plan ve Bütçe Komisyonu raporundaki Yeni Parti şerhinde yer alır: değeri %80 düşen fonda 1 milyon TL’si olan yatırımcının ara ödemesi 200 bin TL’yi geçemez. Pay değeri sınırını kaldıran önergeler komisyonda ve Genel Kurulda reddedildi (TBMM S. Sayısı 294). Hisse fonu yatırımcısının kalan zararı bu nedenle büyük ölçüde sorumlulardan yapılacak tahsilata bağlıdır.
1 milyon TL sınırı kişi başı mı, fon başı mı?
Fon başıdır. SPK’nın 01.10.2026 tarihli duyurusuna göre “Her bir yatırımcıya her bir fon için ayrı ayrı olmak üzere ödenecek ara ödeme tutarı 1 milyon TL’yi aşmayacaktır.” Üç ayrı tasfiye fonunda payı olan yatırımcı için her fonda ayrı bir 1.000.000 TL sınırı işler; toplam ara ödeme 1.000.000 TL’yi aşabilir (SPK duyurusu).
Komisyon raporuna geçen hükümet açıklamasında da “1 milyon TL’nin toplam ödeme için bir üst sınır olmayıp yalnızca ara ödemenin üst sınırı olduğu, sınırın fon bazında uygulanmasının ise fonlar arasında adaletsizlik oluşmaması bakımından gerekli olduğu” belirtildi (TBMM S. Sayısı 294). Bu cümle iki sonucu birlikte söyler: tavan fon başınadır ve tavanın üstündeki alacak ortadan kalkmaz, nihai ödemeye kalır.
Aynı fonun paylarını iki ayrı banka veya aracı kurumda tutanlar için tavanın nasıl uygulanacağı açık değildir. SPK duyurusu tavanı “her bir yatırımcıya her bir fon için” bağlar; komisyon raporundaki hükümet açıklaması da “her bir fon bazında kişi başına” ifadesini kullanır. Buna karşılık Kanun, fon pay sahipliğinin MKK kayıtlarıyla “fon ve hesap bazında” tespit edileceğini söyler (7596 m.3/5); SPK veya MKK iki ayrı hesap için bir açıklama yapmadı. Araçta temkinli sonuç için aynı fondaki bütün hareketleri tek tabloda birleştirin; hesap başına ayrı tavan ihtimalini görmek için her hesabı ayrıca hesaplayın. Ortak hesapta ve mirasçılar arasında tavanın hak sahibi sayısına göre çoğalıp çoğalmayacağı da açıklanmadı.
Fonun nakdi yetmezse ara ödeme nasıl yapılır?
Fonun dağıtılabilir nakdi bütün ara ödemeleri karşılamazsa SPK iki yöntemden birini veya ikisini birlikte onaylayabilir: düşük tutardan başlayan bir ödeme sırası ya da bütün pay sahiplerine uygulanacak asgari bir ara ödeme tutarı. Kanun sırayı net yatırım tutarı en düşük olandan, SPK kararı ara ödeme tutarı en az olandan başlatır (7596 m.4/3; 76/1903 m.8). Bu durumda hesaplanan tutar tek seferde ödenmeyebilir.
Kanun bu yöntemin amacını “mevcut nakitten mümkün olan en fazla sayıda fon pay sahibinin tam yararlanması” olarak koyar. Sıra uygulanırsa küçük tutarlı yatırımcılar önce ödeme alır; asgari tutar belirlenirse herkes önce o tutara kadar ödeme alır. 30.10.2026 sabahı itibarıyla SPK bülteninde yayımlanmış bir onay kararı yoktur; Cumhurbaşkanı Yardımcısının 27.10.2026 açıklamasına göre ödemeler en düşük tutardan başlanarak yüksek tutarlara doğru yapılacaktır.
Her iki yöntemde de üst sınır değişmez. Kanuna göre hiçbir pay sahibine net yatırım tutarını, ilgili gün sonu itibarıyla hesaplanmış hak ve alacak tutarını veya 1.000.000 TL’lik tavanı aşan ödeme yapılamaz (m.4/3). SPK bu durumda para piyasası fonlarında 16.09.2026 gün sonu pay değerini, diğer fonlarda hesap gününden önceki gün sonu pay değerini sınır alır (76/1903 m.6). Genel hisse iade hesabına isteğe bağlı iadelerle gelecek tutarlar da önce ara ödemeyi karşılama oranı en düşük ve net yatırım tutarı 1 milyon TL’nin altında olan yatırımcı sayısı en fazla olan para piyasası fonlarına dağıtılır (76/1903 m.11).
Ters durum da düzenlenmiştir: nakit, 16.09.2026 fiyatıyla bütün payların toplam değerini karşılıyorsa ara ödemeye gerek kalmaz, nihai ödeme yapılır (76/1903 m.5). Kanunun 4/1. maddesine göre net yatırım tutarı hesabı ancak nakit bu toplamı karşılamadığında devreye girer; nakdi yeterli fonda ödeme katılma payı oranında yapılır.
Paylarım ara ödemeden sonra ne olur, tutar nihai ödemeden düşülür mü?
Paylarınız ara ödemede iade alınmaz; e-YATIRIMCI’da görünmeye devam eder ve nihai tasfiye ödemesinde iade edilir. Ödenen tutar, nihai tasfiye kapsamında hak kazanacağınız tutardan düşülür. SPK 76/1903 m.10 bunu şöyle düzenler: “Ara ödemeler katılma payları iade alınmaksızın gerçekleştirilir. Katılma payı iade işlemleri nihai tasfiye ödemeleri sırasında yapılır. Ara ödemeler, nihai tasfiye kapsamında hak kazanılacak tutardan mahsup edilir.”
Ara ödeme pay sahipliğini sona erdirmez; komisyon raporundaki hükümet açıklaması da “ara ödemenin pay sahipliğini sona erdirmediği” yönündedir. Nihai ödemede ise kanun daha geniş bir mahsup kuralı koyar: fon pay sahibine “tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan daha önce yapılan ödemeler mahsup edilir” (7596 m.4/5). Bir bankadan veya portföy yönetim şirketinden dava yoluyla alınan tazminat da bu nedenle nihai tasfiye payından düşülebilir; dava açılırken talep kalemleri bu ihtimale göre kurulmalıdır.
Ödeme geldiğinde dekontu, ödemeden önceki ve sonraki e-YATIRIMCI ekranını ve hesap dökümünü saklayın. Dekontta fon kodu, ödemenin niteliği, brüt tutar ve varsa kesinti ayrı görünmelidir; sonraki itirazın ve tazminat hesabının dayanağı bu belgelerdir.
Nihai ödemede net yatırım tutarı nasıl endekslenir?
Fonun nakdi bütün payları 16.09.2026 fiyatıyla karşılamıyorsa nihai ödemede endeksli net yatırım tutarı dikkate alınır. Her giriş ve çıkış, tarihinden tasfiye tarihine kadar TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla, ay kesirleri gün esasına göre (kıstelyevm) güncellenir; çıkışlar girişlerden ilk giren ilk çıkar (FIFO) esasıyla düşülür (7596 m.4/1). Hesabı MKK yapar.
Hükümet komisyonda “ara ödemede uygulanmayan endekslemenin nihai ödemede uygulanacağı” açıklamasını yaptı. Endeksleme “tasfiye tarihine kadar” yapılır; bunu “fon pay sahibine fiilen ödemenin yapıldığı tarihe kadar” uzatan önerge 21.10.2026’da Genel Kurulda reddedildi. Kanun tasfiye tarihini tanımlamaz ve aynı fıkrada “tasfiye kararından bir önceki gün” ile “tasfiye tarihine kadar” ifadelerini ayrı kullanır (m.4/1). 76/1903 sayılı karar 17.09.2026’yı “tasfiye kararı tarihi” olarak anar. Tasfiye tarihi 17.09.2026 kabul edilirse endeksleme o gün durur; tasfiyenin sona erdiği gün kabul edilirse ödeme gününe yaklaşır. MKK’nın hangi günü esas alacağı açıklanmadı.
Araçtaki katsayı alanı bu hesaba göre çalışır. Kanunun lafzından çıkan yöntemle katsayı, işlem tarihinden tasfiye tarihine kadar TÜFE’deki değişim oranı ile Yİ-ÜFE’deki değişim oranının ortalamasına 1 eklenerek bulunur; örneğin iki endeks %16 ve %21 arttıysa katsayı 1,185’tir. MKK gün hesabı, endeks dönemi ve yuvarlama yöntemini yayımlamadığı için araç TÜİK verisi içermez; katsayıyı siz girersiniz.
| Hareket (varsayımsal katsayılarla) | Nominal | Katsayı | Endeksli | FIFO sonrası kalan |
|---|---|---|---|---|
| Alış, 15.01.2026 | 500.000 TL | 1,20 | 600.000 TL | 394.000 TL |
| Alış, 10.06.2026 | 300.000 TL | 1,08 | 324.000 TL | 324.000 TL |
| Ödenen satış, 01.08.2026 | 200.000 TL | 1,03 | 206.000 TL | İlk alıştan düşüldü |
| Net yatırım tutarı | 600.000 TL | 718.000 TL | 718.000 TL |
Bu örnekte ara ödeme en fazla 600.000 TL’dir; nihai ödemede ölçü 718.000 TL’ye çıkar ve ödenmiş ara ödeme bundan düşülür. Kanunun lafzında girişler ve çıkışlar aynı güne kadar endekslendiği için FIFO sırası toplamı değiştirmez; sıra, hangi alışın “kalan yatırım” sayıldığını gösterir. Hükümetin komisyondaki açıklaması ise FIFO’yu “çıkışların mahsubunda yatırımcı lehine sonuç doğuran ve her alım-satımın kendi fiyatıyla değerlendirilmesini sağlayan” yöntem olarak tanımlar; MKK lot bazında farklı bir uygulama yaparsa sonuç değişebilir. Araçtaki endeksli tutar bu nedenle tahminidir. Virman, miras ve bağış yoluyla gelen paylarda hareketlerin nasıl ayrılacağı net yatırım tutarı hesabı ve itirazı rehberinde açıklanmıştır.
Kimlere ara ödeme yapılmaz?
SPK’nın, Sermaye Piyasası Kanunu m.104, 106 veya 107’deki fiilleri tasfiye fonlarıyla birlikte hareket ederek veya fonların iştirakiyle işlediğini tespit ettiği ve MKK’nın tasfiye bankasına bildirdiği kişi ve kurumlara tasfiye ve geri kazanım hesabından ödeme yapılmaz (7596 m.3/6; 76/1903 m.9).
Ödeme dışı bırakma için mahkeme kararı aranmaz; SPK tespiti yeterlidir. Kanunda tespitin kişiye bildirileceğine dair hüküm de yoktur. Tespit bir idari işlemdir: hükümet komisyonda “ödeme dışı bırakılanların dava açarak kararın iptali hâlinde ödemeden yararlanabileceği” açıklamasını yaptı. İptal davası, yazılı bildirimden itibaren 60 gün içinde idare mahkemesinde açılır (İYUK m.7); Kurul kararlarına karşı başvurular acele işlerden sayılır (SPKn m.134).
Satış talimatı 17.09.2026 ve öncesinde verilmiş, fonun temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleşmemiş ve payları PBLK alt hesabında bloke edilmiş yatırımcılar ödeme dışında değildir; kanun onları fon pay sahibi sayar (7596 m.3/5). Bu paylar ara ödeme hesabına pay sahibi sıfatıyla girer, ayrı bir öncelik tanınmaz.
Hesaplanan tutar MKK’nın hesabından farklıysa ne yapılır?
7596 sayılı Kanun ve 76/1903 sayılı karar, net yatırım tutarına veya ara ödeme tutarına karşı özel bir itiraz usulü öngörmez. Fark varsa önce kaynağı belirlenir: eksik alış kaydı, bedeli ödenmemiş satışın çıkış sayılması, yanlış pay adedi veya yanlış fiyat tarihi. Ardından dekontlarla birlikte tasfiye bankasına, hesabın bulunduğu kuruma ve SPK’ya yazılı başvuru yapılır.
Başvuruda MKK’nın esas aldığı nakit hareketlerinin dökümü, pay adedi, fiyat tarihi ve uygulanan sınır istenmelidir. Araçtaki sınır tablosunda bağlayıcı sınırın sizin hesabınızla MKK’nınkinde farklı çıkması, hatanın hangi kalemde olduğunu gösterir. Başvuru yazısı, belgeler ve idari dava süresi hesap itirazı rehberinde yer alır.
Ara ödemeyi alırken ihtirazi kayıt gerekir mi?
Ödeme için başvuru veya imza öngörülmemiştir; 7596 sayılı Kanun ve 76/1903 sayılı karar ödemeyi bir ibra şartına bağlamaz. Ödemeyi almak tek başına başka sorumlulara karşı haklarınızı sona erdirmez. Ödeme sırasında ibra, sulh veya “başka talebim yoktur” metni imzalatılmak istenirse imzalamadan önce kapsamı incelenmeli; ödeme hesaba geçtikten sonra yazılı çekince bildirimi göndermek ispatı kolaylaştırır.
Bir alacaktan vazgeçme ancak ibra sözleşmesiyle olur (Türk Borçlar Kanunu m.132); kanundan doğan bir mahsup ödemesini almak böyle bir sözleşme değildir. Çekince bildirimi, hesabın bulunduğu kuruma ve tasfiye bankasına e-posta, KEP veya noter yoluyla gönderilebilir.
Örnek çekince metni: “… kodlu fondaki katılma paylarım için … tarihinde hesabıma aktarılan … TL tutarındaki ödemeyi, 7596 sayılı Kanun m.4 uyarınca nihai tasfiye ödemesine mahsuben yapılan kısmi ödeme olarak kabul ediyorum. Net yatırım tutarı hesabına, nihai tasfiye ödemesine ve geri kazanım hesabından yapılacak dağıtımlara ilişkin haklarımı ve portföy yönetim şirketi, dağıtıcı kurum ve diğer sorumlulara karşı tazminat ve faiz taleplerimi saklı tutarım.”
İbra metinleri, sulh teklifleri ve bankanın tasfiye parasını kredi borcuna mahsup etmesi ayrı ayrı tasfiye ödemesinde ibra ve ihtirazi kayıt rehberinde ele alındı.
Ara ödemeden sonra kalan zarar için hangi yollar var?
Ara ödemeden sonra kalan kısım iki kanaldan ödenir: fonun nihai tasfiye ödemesi ve TMSF nezdindeki geri kazanım hesabından yapılacak dağıtımlar. Bu kanalları, fonu zarara uğratanlardan TMSF’nin yapacağı tahsilat, isteğe bağlı iadeler ve ceza soruşturmasında el konulup fona veya geri kazanım hesabına iade edilen değerler besler (7596 m.4/5, m.5, m.6). Yatırımcının kendi tazminat davası bunlardan ayrıdır; nihai ödemede daha önce alınan her ödeme mahsup edilir.
Geri kazanım hesabı her fon için ayrı tutulur, haczedilemez ve yalnız o fonun pay sahiplerine ödeme için kullanılır; tasfiye tamamlandıktan sonra tutarlar YTM aracılığıyla katılma payı oranında dağıtılır (m.6/4–6/6). Fon içindeki dağıtım pay oranındadır; bir yatırımcıya öncelik tanınmaz. Zarardan öncelikle portföy yönetim şirketi sorumludur; tahsil edilemezse Kurulun belirlediği kişiler şahsen sorumlu olur ve TMSF bu alacağı 6183 sayılı Kanuna göre takip eder (m.5/2–5/4). Hükümet komisyonda, TMSF tarafından “nakit dışındaki varlıklar ile portföy yönetim şirketlerinin kurucu, sahip ve yöneticilerinin şahsi mal varlıklarından tahsilat yapıldıkça ödemelerin sürdürüleceği” açıklamasını yaptı.
Kanun yatırımcının kendi tazminat davasını kaldırmadı. Fonu satan banka veya aracı kurumun uygunsuz satışı, portföy yönetim şirketi ve yöneticilerinin kusuru ve SPK’nın denetim eksikliği için ayrı talepler kurulabilir. Zarar kalemleri ve mahsup fon zararı hesaplama rehberinde, kanunun madde madde değerlendirmesi fon kanunu yazısında, yürürlük sonrası adımlar 7596 sayılı Kanun yürürlükte yazısında yer alır.
PEGA Hukuk, ara ödemeden sonra kalan zararda işe fon portföyünden çıkan değerlerin izini sürerek başlıyor: ilişkili taraf işlemleri, repo ve teminat hareketleri, fondan aktarılan hisselerin sonraki el değiştirmeleri, yurt dışı ve kripto transferleri. Ödeme gücü olan sorumlu bu takiple belirleniyor; bilirkişi incelemesine hazırlık için teknik rapor da bu verilerle kuruluyor. Tasfiye sonucu ve m.4/5 mahsubu netleşmeden tek kuruma açılan matbu dava, zarar kalemini doğru kuramıyor.
Fonların ödeme durumundaki son resmî gelişmeler tasfiye edilen fonlar ve ödeme takibi ile ödemeler ve hak sahipliği sayfalarında izlenir.
Ara ödeme hakkında doğru bilinen yanlışlar
Yanlış: Herkese kişi başı 1 milyon TL ödenecek. Doğrusu: 1.000.000 TL, her fon için ayrı uygulanan bir üst sınırdır. Ödeme endekssiz net yatırım tutarını ve tavanı aşamaz; para piyasası dışındaki fonlarda ve nakit yetmediğinde para piyasası fonlarında pay değeri de sınırdır. Nakit yetmezse ödeme SPK onaylı sıraya veya asgari tutara da bağlanabilir.
Yanlış: 1 milyon TL’nin üstünde parası olan hiçbir şey alamayacak. Doğrusu: Bu yatırımcılar da her fonda 1.000.000 TL’ye kadar ara ödeme alır; tavanı aşan alacak nihai ödemeye ve geri kazanım dağıtımına kalır.
Yanlış: Ara ödeme alan payını kaybeder. Doğrusu: Ara ödemede pay iade alınmaz; paylar nihai tasfiye ödemesinde iade edilir ve ara ödeme o ödemeden düşülür.
Yanlış: Ekranda gördüğüm fon değeri kadar ara ödeme alırım. Doğrusu: Ekrandaki değer yalnız sınırlardan biridir. Kâr ederek çıkış yaptıysanız net yatırım tutarınız ekrandaki değerin çok altında, hatta sıfır olabilir.
Yanlış: Ara ödeme Hazine’den, vergilerle yapılıyor. Doğrusu: Teklifin genel gerekçesine göre ödemelerde “kamu kaynağı veya bütçe imkanı kullanılmayacak”; kaynak fonun tasfiye malvarlığı ile geri kazanılan, tahsil edilen veya iade edilen tutarlardır.
Sık sorulan sorular
1 milyon TL ara ödeme kişi başı mı, fon başı mı?
Fon başıdır. SPK’nın 01.10.2026 tarihli duyurusuna göre ara ödeme her yatırımcıya her fon için ayrı ayrı en fazla 1 milyon TL olarak yapılır; 76/1903 sayılı karar da tutarı “fon bazında” sınırlar. İki tasfiye fonunda payı olan yatırımcı her fonda ayrı sınıra tabidir; toplam ara ödeme 1 milyon TL’yi aşabilir. 1 milyon TL toplam alacak sınırı değildir; aşan kısım nihai ödemeye kalır.
Fondan ne kadar para alırım?
Ara ödemede endekssiz net yatırım tutarınız ile 1.000.000 TL’den düşük olanı alırsınız; para piyasası dışındaki fonlarda paylarınızın hesap gününden önceki gün sonu değeri de sınırdır (7596 sayılı Kanun m.4/2). Nakit bütün ara ödemelere yetmediğinde para piyasası fonlarında 16.09.2026 gün sonu pay değeri de uygulanır (m.4/3; SPK 76/1903 m.6). Kalan alacak nihai tasfiye ödemesine ve geri kazanım hesabından yapılacak dağıtımlara kalır.
Ara ödemede paramın yüzde kaçını geri alırım?
Sabit bir oran yoktur; oran bağlayıcı sınıra göre değişir. Para piyasası fonunda net yatırımı 1 milyon TL’nin altında olan yatırımcı, fonun nakdi yeterliyse endekssiz net yatırımının tamamını alır. Hisse senedi yoğun fonda pay değeri %80 düşmüşse ara ödeme net yatırımın %20’siyle sınırlı kalır. 1 milyon TL’nin üstündeki yatırımcıda oran, tavanın net yatırıma bölünmesiyle bulunur.
Tera, Pusula ve Atlas fonlarında ara ödeme ne zaman yapılacak?
Fon Koordinasyon Kurulu 28.10.2026’da ilk ara ödemelerin 30.10.2026 Cuma günü başlamasının öngörüldüğünü açıkladı. Cumhurbaşkanı Yardımcısı, ödemelerin İş Bankası ve Ziraat Bankası aracılığıyla en düşük tutardan yükseğe doğru yapılacağını ve Kasım ortasına doğru tamamlanmasının beklendiğini söyledi. SPK’nın 76/1903 sayılı kararı tarih vermez; ödemelere para piyasası fonlarından başlanır. 30.10.2026 sabahı itibarıyla fiilî ödemeye ilişkin resmî açıklama yoktur; gelişmeler SPK bülteni ve KAP’tan izlenir.
Hedef Portföy fonundayım, ara ödeme alacak mıyım?
Hayır, Hedef fonlarında ara ödeme yapılmaz. SPK 15.10.2026 tarihli 70/1821 sayılı kararla Hedef fonlarını ara ödeme usulünden çıkardı ve 64/1770 sayılı karardaki olağan tasfiyeye bağladı; 76/1903 sayılı karar da yalnız Tera, Pusula ve Atlas fonlarını kapsar. 28.10.2026 tarihli Fon Koordinasyon Kurulu açıklamasına göre 31 fonun 27’sinde tasfiye büyük ölçüde tamamlandı. Süren 4 fon 7596 sayılı Kanunun kapsamındadır; nakit yetmezse nihai ödemede net yatırım ölçütü (m.4/1) bu fonlarda da uygulanır.
PBLK’daki paylarım ara ödeme hesabına dahil mi?
Evet. 17.09.2026 ve öncesinde TEFAS’a iletilip fonun temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleşmeyen satış talimatlarında, PBLK alt hesabında bloke edilen paylar fon pay sahibi sıfatıyla tasfiye hükümlerine tabidir (7596 sayılı Kanun m.3/5). Bu paylar pay adedine ve net yatırım hesabına girer; kanun bunlara ayrı bir öncelik tanımaz. Gerçekleşmeyen satış emri nakit çıkışı sayılmaz.
Ara ödemeden vergi veya stopaj kesilir mi?
7596 sayılı Kanunda vergi, stopaj veya harç hükmü yoktur ve ara ödemenin vergilendirilmesine ilişkin resmî bir açıklama yapılmadı. Plan ve Bütçe Komisyonunda tasfiye ödemelerini BSMV ve damga vergisinden istisna eden önerge reddedildi. Hesabınıza geçen tutar hesapladığınızdan azsa dekontta brüt tutarın ve her kesintinin ayrı gösterilmesini isteyin; farkın vergi mi, banka kesintisi mi, mahsup mu olduğu ayrı ayrı incelenir.
Ara ödemeyi alırsam dava hakkım düşer mi?
Hayır. Ara ödeme, kanundan doğan ve nihai tasfiye ödemesine mahsuben yapılan bir ödemedir; 7596 sayılı Kanun ve SPK kararı ödemeyi ibra şartına bağlamaz. Bir alacaktan vazgeçme ancak ibra sözleşmesiyle olur (TBK m.132). İmzanıza geniş kapsamlı bir metin sunulursa imzalamadan önce inceletin. Tazminat hesabında ara ödeme zarardan düşülür; nihai tasfiye ödemesinde de dava yoluyla alınan tutarlar mahsup edilir (7596 m.4/5).
İlgili rehberler
- Fon net yatırım tutarı nasıl hesaplanır: nakit, FIFO ve hesap itirazı
- Tasfiye ödemesi alırken ibra metni, ihtirazi kayıt ve banka mahsubu
- Fon zararı hesaplama: zarar kalemleri, mahsup, faiz ve bilirkişi
- Tera Portföy fonlarında ödeme ve tasfiye
- Fon tasfiyesinde stopaj ve kesintiler
- Hedef Portföy fonları ne zaman ödenecek?
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413 (m.1, m.2/1-b, m.3/5, m.3/6, m.4, m.5, m.6); mevzuat.gov.tr metni
- SPK Bülteni 2026/76, Kurul Karar Organının 27.10.2026 tarihli ve 76/1903 sayılı kararı: 7596 sayılı Kanun uyarınca yapılacak tasfiye ve ödemelere ilişkin usul ve esaslar (m.1–11)
- SPK Bülteni 2026/67, 30.09.2026 tarihli 64/1770 ve 64/1775 sayılı kararlar
- SPK Bülteni 2026/70, 15.10.2026 tarihli 70/1821 sayılı karar (Hedef Portföy fonları)
- SPK Bülteni 2026/61, 17.09.2026 tarihli 57/1708 sayılı karar: fon tasfiye usul ve esasları (A/5) ve 131 fon listesi; SPK Bülteni 2026/75 (26.10.2026)
- SPK, Tasfiyedeki Fonlara İlişkin Ara Ödeme Duyurusu, 01.10.2026; SPK, 10 soruda tasfiye ve ödemelere ilişkin usul ve esaslar, 27.10.2026
- TBMM S. Sayısı 294, Plan ve Bütçe Komisyonu Raporu (19.10.2026): genel gerekçe, hükümet açıklamaları ve muhalefet şerhleri; TBMM Genel Kurulu 9. Birleşim tutanağı, 21.10.2026 (4. maddeye ilişkin reddedilen önergeler)
- 6362 sayılı Sermaye Piyasası Kanunu (m.104, 106, 107, 134); 2577 sayılı İdari Yargılama Usulü Kanunu (m.7); 6098 sayılı Türk Borçlar Kanunu (m.132)
Güncelleme notu: 30.10.2026 — 7596 sayılı Kanun m.4, SPK’nın 27.10.2026 tarihli 76/1903 sayılı kararı ve 01.10.2026 tarihli ara ödeme duyurusuna göre hesaplama aracı ve örnek hesaplar hazırlandı. İlk ara ödemelerin 30.10.2026’da başlaması, Fon Koordinasyon Kurulunun 28.10.2026 açıklamasında öngörüldü; 30.10.2026 sabahı itibarıyla fiilî ödemeye ve SPK’nın sıra veya asgari tutar onayına ilişkin resmî açıklama yayımlanmadı.
Hukuki danışmanlık ve avukatlık hizmeti
Ara ödemeniz hesapladığınızdan farklı mı geldi ya da zararınızın bir kısmı ödemenin dışında mı kaldı?
Fon kodunu, alış ve satış dekontlarınızı, e-YATIRIMCI ekran görüntünüzü ve varsa ödeme dekontunu hazırlayın; araçta hesapladığınız tutarla hesabınıza geçen tutarı birlikte yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


