
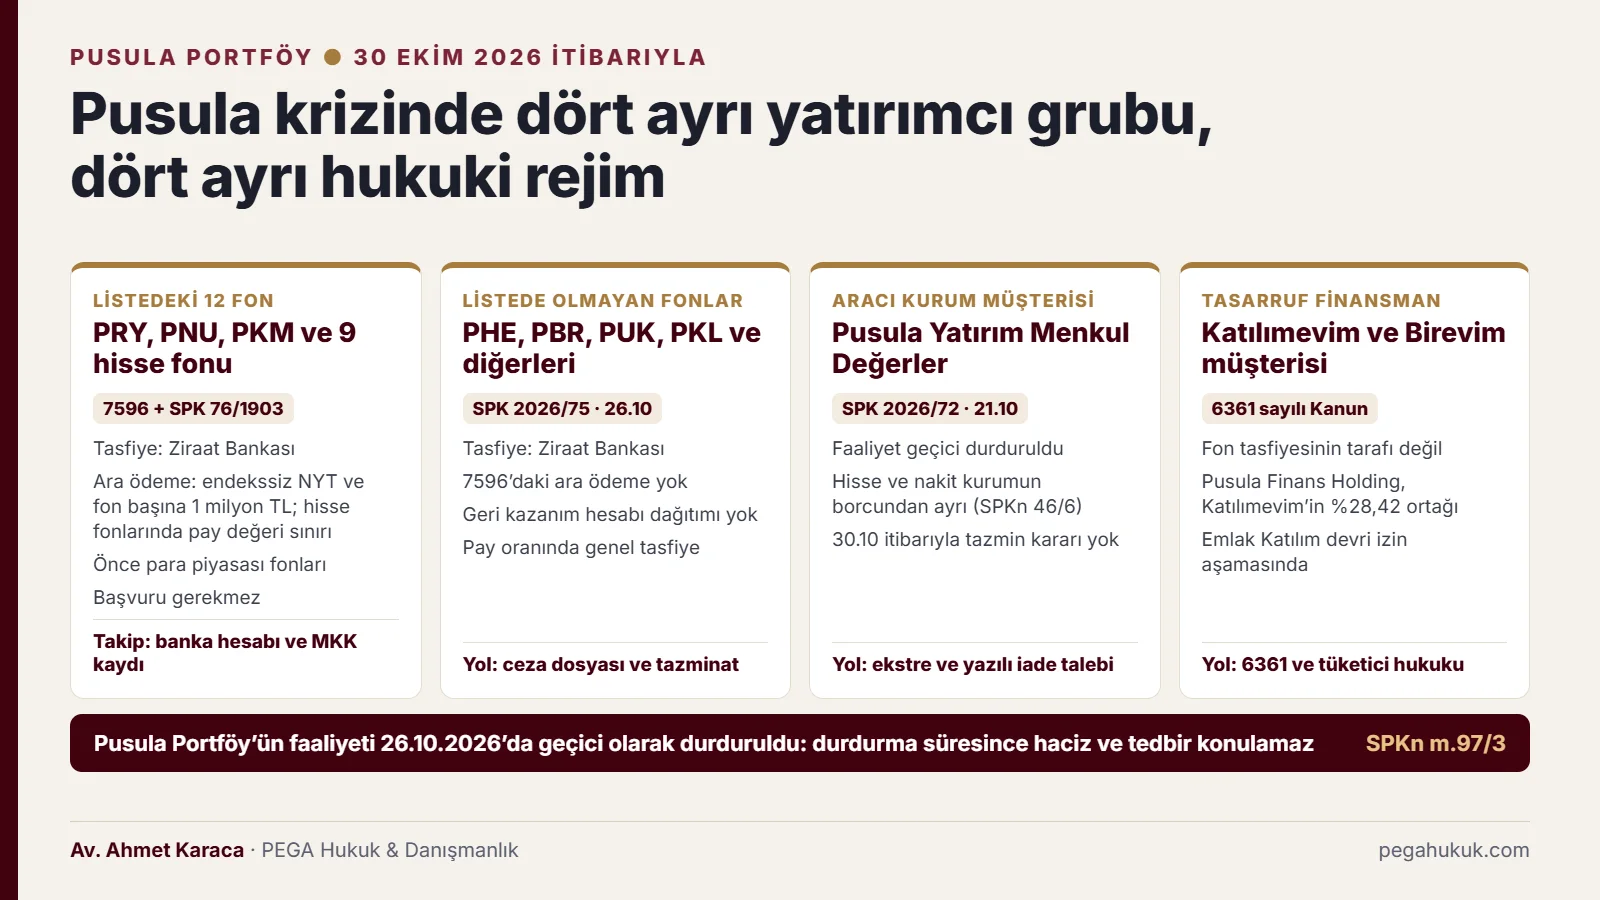
Pusula Portföy fonundaki paranın akıbeti, fonun 17 Eylül tasfiye listesinde olup olmamasına göre değişir. Listedeki 12 fonda 7596 sayılı Kanunun ara ödeme düzeni uygulanır; PHE ve PBR gibi listede olmayan fonlar ayrı bir tasfiyeye tabidir. Aracı kurum Pusula Yatırım’ın müşterileri ve Katılımevim ile Birevim müşterileri ise fon tasfiyesinin dışında, kendi kurallarına bağlıdır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Listedeki 12 Pusula fonu, 7596 sayılı Kanun ve SPK’nın 76/1903 sayılı kararı kapsamında Ziraat Bankasınca tasfiye ediliyor.
- Ara ödemede önce PRY, PNU ve PKM gelir; tutar endekssiz net yatırım tutarını ve fon başına 1 milyon TL’yi aşamaz.
- Hisse fonlarında ara ödeme güncel pay değerini aşamaz; bu sınır 30 Eylül kararında yoktu, kanunla geldi.
- Şirketin faaliyeti 26 Ekim’de geçici olarak durduruldu; durdurma süresince Pusula Portföy’ün malvarlığına haciz ve tedbir konulamıyor (SPKn m.97/3).
- PHE, PBR ve listede olmayan diğer Pusula fonları 2026/75 ile tasfiyede, ancak 7596’nın ara ödeme ve geri kazanım düzeni dışında.
- Pusula Yatırım müşterilerinin varlıkları kurumun borçlarından ayrıdır; 30 Ekim itibarıyla tazmin kararı yoktur.
Pusula Portföy fonlarında Ekim 2026 sonu itibarıyla durum nedir?
30 Ekim 2026 itibarıyla Pusula Portföy’ün tasfiye listesindeki 12 fonu, 7596 sayılı Kanun ve SPK’nın 76/1903 sayılı kararı uyarınca T.C. Ziraat Bankası tarafından tasfiye ediliyor. Yatırımcıya endekssiz net yatırım tutarı esasıyla, her fon için en fazla 1 milyon TL ara ödeme öngörülüyor ve ödemeye para piyasası fonları PRY, PNU ve PKM’den başlanacak. Ödeme için başvuru gerekmiyor. Fonları kuran şirketin faaliyetleri ise 26 Ekim’de SPK kararıyla geçici olarak durduruldu.
Cumhurbaşkanlığı İletişim Başkanlığının 28 Ekim’de 8. Fon Koordinasyon Kurulu toplantısına ilişkin yaptığı açıklamaya göre olağanüstü tasfiyedeki fonlarda ilk ara ödemelerin 30 Ekim 2026’da başlaması öngörülüyor. SPK ve Ziraat Bankası Pusula fonları için fon bazında bir ödeme günü ilan etmedi; bu yazının güncellendiği 30 Ekim sabahı itibarıyla fiilen ödeme yapıldığına dair resmî bir açıklama da bulunmuyor. Paranın hesaba geçip geçmediği, payların tutulduğu banka ya da aracı kurum hesabından ve MKK’nın e-YATIRIMCI ekranından izlenir.
Pusula krizini diğer şirketlerden ayıran nokta, aynı grubun dört farklı yatırımcı kitlesini etkilemesidir: listedeki fonların pay sahipleri, listeye alınmadan işleme kapanan fonların yatırımcıları, aracı kurum Pusula Yatırım’ın müşterileri ve grubun ortağı olduğu Katılımevim ile ilişkili tasarruf finansman müşterileri. Her grubun hukuki durumu ve başvuracağı merci farklıdır.
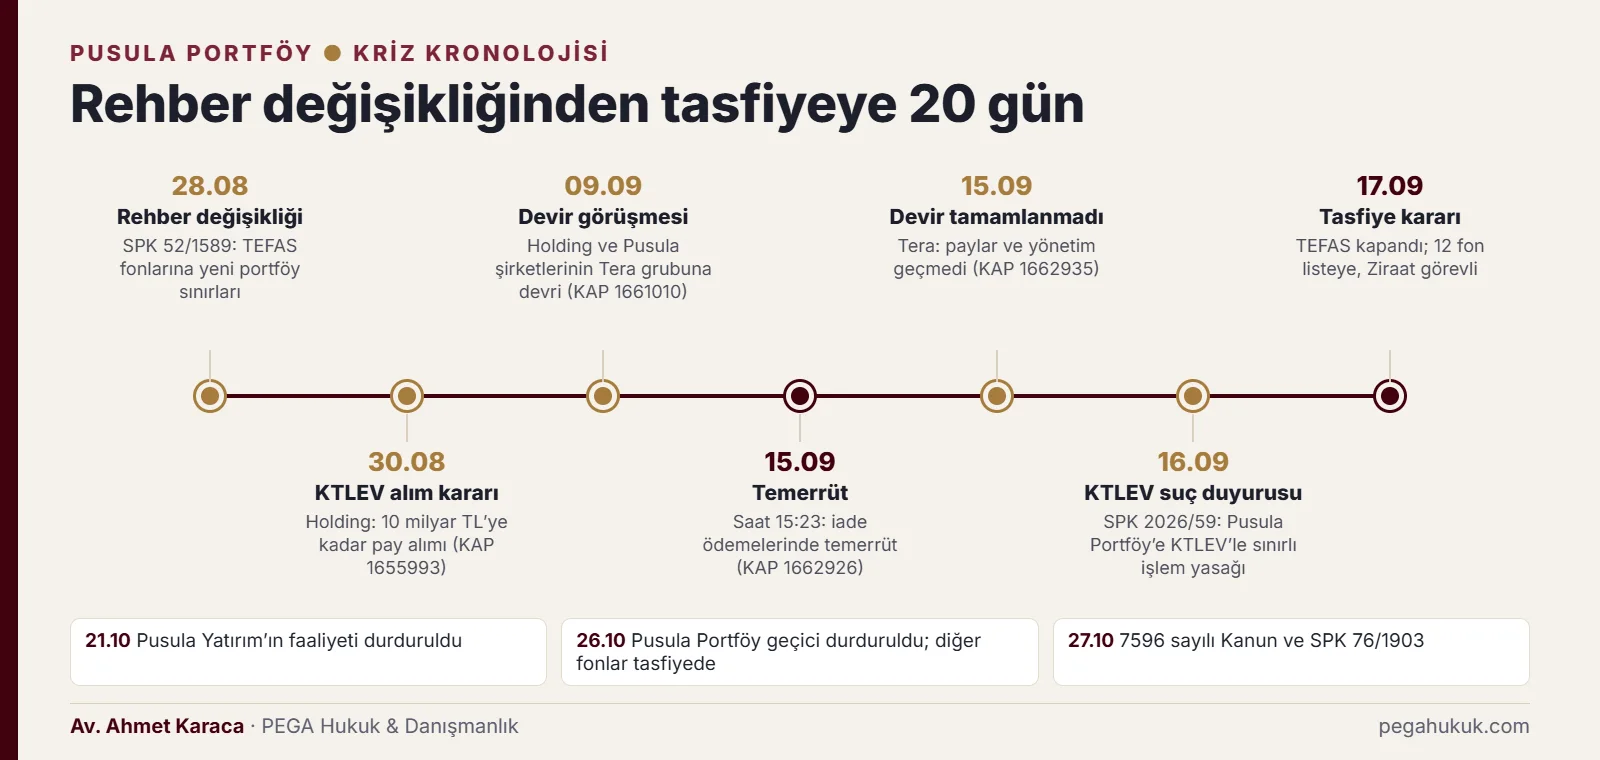
| Tarih | Gelişme | Resmî kaynak |
|---|---|---|
| 30.08.2026 | Pusula Finans Holding, Katılımevim (KTLEV) paylarından 10 milyar TL’yi aşmayacak alım kararı aldı | KAP 1655993 |
| 09.09.2026 | Katılımevim, holding ile Pusula Portföy, Pusula Yatırım ve Katılımevim paylarının Tera grubuna devri için görüşme başlandığını açıkladı | KAP 1661010 |
| 15.09.2026 | Pusula Portföy, bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğunu açıkladı; aynı gün PRY ve PNU için ayrı bildirim yapıldı | KAP 1662926, 1662992, 1662993 |
| 16.09.2026 | SPK, KTLEV pay piyasasındaki işlemler nedeniyle suç duyurusu kararı aldı; Pusula Portföy’ün kendi hesabına KTLEV işlemleriyle sınırlı işlem yasakları getirdi | SPK Bülteni 2026/59 |
| 17.09.2026 | Pusula’nın TEFAS fonları işleme kapatıldı; 12 fon tasfiye listesine alındı, Ziraat Bankası görevlendirildi | SPK Bülteni 2026/60 ve 2026/61 |
| 21.10.2026 | Pusula Yatırım Menkul Değerler’in faaliyetleri saat 00:01’den itibaren geçici olarak durduruldu | SPK Bülteni 2026/72; KAP 1684899 |
| 26.10.2026 | Pusula Portföy’ün faaliyetleri geçici olarak durduruldu; listede olmayan fonları da tasfiye için Ziraat Bankasına verildi | SPK Bülteni 2026/75 |
| 27.10.2026 | 7596 sayılı Kanun yürürlüğe girdi; SPK tasfiye ve ödeme esaslarını belirledi (76/1903) | RG 33413; SPK Bülteni 2026/76 |
Pusula Portföy ve Pusula Finans Holding nasıl bir yapıdır?
Pusula Portföy Yönetimi AŞ, SPK izniyle yatırım fonu kuran ve yöneten bir portföy yönetim şirketidir (PYŞ). Katılımevim’in 9 Eylül 2026 tarihli KAP açıklamasında Pusula Finans Holding “grup çatı şirketi” olarak anılır; Pusula Portföy, aracı kurum Pusula Yatırım Menkul Değerler ve Katılımevim de holdingin pay sahibi olduğu şirketler arasında sayılır (KAP 1661010). Fon yatırımcısının alacağı ise bu şirketlere değil, ayrı malvarlığı olan fonun tasfiyesine bağlıdır.
Katılımevim’in 30.06.2026 tarihli faaliyet raporuna göre şirket sermayesinin %28,42’si Pusula Finans Holding’e aittir ve Birevim raporda ilişkili taraf olarak gösterilir. Aynı rapor, Katılımevim’in elindeki İktisat Katılım Bankası paylarının (%99,9) 16 Nisan 2026 tarihli yönetim kurulu kararıyla 12.409.449.325 TL bedelle Pusula Finans Holding’e devredildiğini bildirir. BDDK Başkanının 16 Ekim 2026’da Plan ve Bütçe Komisyonuna yaptığı bilgilendirmede İktisat Katılım’a kuruluş onayı verilen Aralık 2024 için şu tespit yer alır: “O dönemde grubun portföy şirketi ise yeni kurulmuş ve işlem hacmi oldukça düşük seviyedeydi.” Kısa sürede büyüyen bu yapının nasıl denetlendiği, SPK’ya karşı açılacak tam yargı davalarında tartışılacak sorulardan biridir.
Eylül başında gündeme gelen Tera grubuna devirde, Tera Yatırım’ın 15.09.2026 tarihli KAP açıklamasına göre pay devri “henüz hukuken ve fiilen tamamlanmamış” idi ve Pusula fonlarının katılma payı alım-satım süreçleri “hâlihazırda Tera Grubu şirketlerinin yönetim ve sorumluluğunda bulunmamaktadır.” Tera’nın holdinge atadığı iki yönetim kurulu üyesinin de tescilden önce ayrıldığı açıklandı (KAP 1665176). Bu açıklamalar Tera tarafının beyanıdır. Fonların kurucusu ve yöneticisi olarak birincil muhatap Pusula Portföy’dür; devir görüşmeleri sırasında fonların yönetimine fiilen kimlerin karıştığı ise ceza dosyasındaki delillerle ayrıca değerlendirilecektir.
Fon, PYŞ’nin malı değildir. Tüzel kişiliği olmayan fon malvarlığı (6362 sayılı Sermaye Piyasası Kanunu (SPKn) m.52/1), PYŞ’nin ve saklayıcının malvarlığından ayrıdır, kamu alacakları için bile haczedilemez ve iflas masasına girmez; tasfiyede yalnız o fonun pay sahiplerine ödeme yapılır (SPKn m.53).
Pusula krizi nasıl başladı: 28 Ağustos’tan 15 Eylül temerrüdüne ne oldu?
Pusula Portföy, 15 Eylül 2026 saat 15:23’te KAP’a gönderdiği açıklamada “Kurucusu olduğumuz bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt durumu oluşmuştur.” dedi; aynı gün PRY ve PNU için ayrı bildirim yapıldı. Tera’nın iki fonundaki temerrüt bildirimi ertesi gün geldi. SPK 17 Eylül’de yedi PYŞ’nin bütün TEFAS fonlarını işleme kapattı ve 131 fonu tasfiyeye aldı.
Öncesinde SPK, 28 Ağustos 2026’da 52/1589 sayılı kararla Yatırım Fonlarına İlişkin Rehber’i değiştirerek TEFAS’a açık fonların portföy kurallarını sıkılaştırmıştı. Temerrütten önceki haftalarda fondan çıkanların durumu 7596 sayılı Kanunda ayrıca düzenlenir. Listedeki fonlardan tasfiye tarihine kadar payını iade ederek çıkan kişi, TÜFE ve Yİ-ÜFE ortalamasıyla güncellenen yatırımını aşan getirisini yalnız isteğe bağlı olarak iade edebilir (m.4/4). Buna karşılık fon malvarlığından ilişkili taraflar, yöneticiler veya üçüncü kişiler lehine, fonun menfaatine uygun gerçek bir ekonomik amaç olmaksızın aktarılan değerler “hukuka aykırı çıkarılmış değer” sayılır ve geri kazanım yoluna tabidir (m.5/1).
Temerrüdün hukuki önemi PBLK kaydı taşıyan yatırımcılar içindir. 17 Eylül ve öncesinde TEFAS’a iletilip fonun temerrüdü veya fiyatın açıklanmaması nedeniyle gerçekleşmeyen satış talimatlarında paylar TEFAS işlem blokaj alt hesabına (PBLK) alındı. 7596 sayılı Kanun m.3/5 bu durumu açıkça düzenler: “ilgili fonun temerrüdü ve/veya katılma payı fiyatının açıklanmaması nedenleriyle gerçekleştirilemeyen talimatlar bakımından, katılma payları bloke edilmiş olanlar, fon pay sahibi sıfatıyla bu Kanundaki tasfiye hükümlerine tabidir.” SPK’nın 22 Ekim duyurusuna göre bu yatırımcılar diğer katılma payı sahipleriyle eşit koşullarda değerlendirilir; ayrıntı satış talimatı gerçekleşmeyen yatırımcı rehberindedir.
Kanunun pay sahipliği hükmü, PYŞ’nin talimatı karşılayamamaktan doğan sorumluluğunun tartışılmasını engellemez; ancak bu tartışmada imkânsızlık savunması da gündeme gelecektir. Yargıtay, fon katılma belgesi alım talimatının karşılanmadığı bir davada fon kurucusu aleyhine kurulan hükmü, kurucunun imkânsızlık savunması incelenmediği için bozmuştur:
davalı taraf talimatın fiili imkansızlık nedeni ile yerine getirilmediğini de savunduğuna göre mahkemece davalının bu savunması üzerinde durulup gerçekten de talimatın verildiği tarih itibari ile fiili bir imkansızlığın bulunup bulunmadığı incelenip ona göre hüküm kurulmak gerekirken
Bozma bu noktayla sınırlıydı; ilk derece mahkemesinin, yatırım fonlarının tüzel kişiliği bulunmadığı ve fonun yönetiminden doğan hukuki sorumluluğun kurucuya ait olduğu yönündeki gerekçesine yöneltilen diğer temyiz itirazları reddedildi. Satış talimatı gerçekleşmeyen Pusula yatırımcısı için soru aynıdır: 15 Eylül’deki ödeme güçlüğü kurucunun sorumlu tutulamayacağı bir imkânsızlık mıydı, yoksa fonun likidite ve portföy yönetiminin sonucu muydu? İkinci durumda kurucu, kusursuz imkânsızlık savunmasıyla sorumluluktan kurtulamaz (TBK m.112 ve 136).
Tasfiye listesindeki 12 Pusula fonu hangileri, hangi kurallara tabi?
SPK’nın 17.09.2026 tarihli 2026/61 sayılı bülteninde tasfiye listesine alınan Pusula fonları 12 tanedir: üç para piyasası fonu (PRY, PNU, PKM) ile dokuz hisse senedi yoğun serbest fon. On ikisi de 7596 sayılı Kanun kapsamındadır ve tasfiyelerini T.C. Ziraat Bankası yürütür (76/1903 m.2). Ara ödemede para piyasası fonları önceliklidir; hisse fonlarında ödeme, fonun güncel pay değeriyle sınırlıdır.
| Kod | Fon unvanı | Tür | Ara ödemede pay değeri ölçüsü |
|---|---|---|---|
| PRY | Pusula Portföy Para Piyasası (TL) Fonu | Para piyasası | Öncelikli; nakit yetmezse 16.09.2026 gün sonu değeri |
| PNU | Pusula Portföy İkinci Para Piyasası (TL) Fonu | Para piyasası | Öncelikli; nakit yetmezse 16.09.2026 gün sonu değeri |
| PKM | Pusula Portföy Para Piyasası Katılım (TL) Fonu | Para piyasası (katılım) | Öncelikli; nakit yetmezse 16.09.2026 gün sonu değeri |
| PHB | Pusula Portföy Beşinci Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Hesaplama gününden önceki gün sonu pay değeri |
| PBH | Pusula Portföy Birinci Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| PDG | Pusula Portföy Doğu Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| PDC | Pusula Portföy Dördüncü Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| PGH | Pusula Portföy Güney Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| PHN | Pusula Portföy İkinci Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| PKD | Pusula Portföy İkinci Katılım Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest (katılım) | Aynı |
| PKZ | Pusula Portföy Kuzey Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| PCS | Pusula Portföy Üçüncü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
Hisse fonlarının resmî unvanında “(Hisse Senedi Yoğun Fon)” ibaresi de yer alır. Her fon için TMSF adına ayrı bir isteğe bağlı iade hesabı açılmıştır (SPK duyurusu, 01.10.2026). 131 fonun tamamı tasfiye edilen fonlar listesinde kodlarıyla aranabilir.
Pusula fonunda ara ödeme ne kadar olur ve hangi sırayla yapılır?
Pusula fonunda ara ödeme, MKK’nın endekssiz hesapladığı net yatırım tutarını ve her fon için 1 milyon TL’yi aşamaz (7596 m.4/2; 76/1903 m.6). Hisse fonlarında ayrıca ödeme hesaplama gününden önceki gün sonundaki pay değeri sınırdır. Fondaki nakit bütün ara ödemelere yetmezse 76/1903 üç tutardan en düşüğünü esas alır; para piyasası fonlarında üçüncü ölçü 16.09.2026 gün sonu değeridir. 1 milyon TL sınırı kişi başına değil, her fon için ayrı uygulanır.
Net yatırım tutarı (NYT), yatırımcının fona fiilen yatırdığı nakitten, fondan fiilen çektiği nakdin ilk giren ilk çıkar (FIFO) esasına göre düşülmesiyle bulunan tutardır (7596 m.4/1). Ara ödemede endekssiz tutar esas alınır; hükümetin komisyondaki açıklamasına göre TÜFE ve Yİ-ÜFE endekslemesi nihai ödemede uygulanacaktır (TBMM S. Sayısı 294, s.22). Hesaba itiraz için net yatırım tutarı rehberine bakılabilir.
Para piyasası fonlarında 16.09.2026 değerinin sınır olarak kullanılması Kanundan değil, 76/1903 m.6’dan gelir. Kanun pay değeri sınırını “para piyasası niteliğindeki fonlar hariç” olmak üzere koyar (m.4/2); tasfiye tarihinden önceki gün sonu değerine yalnız nakit yetmediğinde atıf yapar (m.4/3). 76/1903 de bu sınırı yalnız nakit bütün ara ödemelere yetmediğinde uygular; nakdi yeterli bir fonda ödeme 16.09 değeriyle sınırlanırsa bu, ödeme işlemine karşı itiraz ve dava konusu olur.
Ödeme sırası nasıl belirlenir?
- Para piyasası fonları önce: PRY, PNU ve PKM ilk sıradadır (76/1903 m.4).
- Nakit yeterliyse nihai ödeme: Fonun nakdi, 16.09.2026 fiyatıyla bütün payların değerini karşılıyorsa doğrudan nihai ödeme yapılır (76/1903 m.5).
- Hisse fonlarında karşılama oranı: Nakdin ara ödeme yükümlülüğünü karşılama oranı en yüksek fondan başlanır (76/1903 m.7).
- Nakit yetmezse: Kurul onayıyla en küçük tutardan başlanabilir veya asgari ara ödeme belirlenebilir (76/1903 m.8); 30 Ekim itibarıyla böyle bir onay yayımlanmadı.
- Paylar iade alınmaz: Ara ödeme nihai tutardan mahsup edilir; paylar nihai ödemede iade edilir (76/1903 m.10).
Somut örnekler
PRY’de NYT’si 600.000 TL olan ve payları 16.09.2026 gün sonunda 640.000 TL değerinde görünen yatırımcının ara ödemesi en fazla 600.000 TL olur; fark nihai tasfiyeye kalır. PNU’da NYT’si 2.400.000 TL olan yatırımcı bu fon için en fazla 1.000.000 TL alır. Aynı kişinin PRY’de de payı varsa iki fon için tavan ayrı ayrı uygulanır.
Hisse fonunda tablo değişir. PCS’de NYT’si 900.000 TL olan, ancak ödeme hesaplama gününden önceki gün sonunda payları 180.000 TL değerinde olan yatırımcıya ara ödeme en fazla 180.000 TL olabilir; çünkü kanun para piyasası dışındaki fonlarda ara ödemeyi güncel pay değeriyle sınırlar (7596 m.4/2). 64/1775 sayılı kararda olmayan bu sınır kanunla getirildi; kalan fark nihai tasfiye, geri kazanım hesabı ve sorumlulara karşı davalarla takip edilir.
Pusula Portföy’ün faaliyetinin durdurulması yatırımcıya ne getirir?
SPK, 26.10.2026 tarihli 2026/75 sayılı bültenle Pusula Portföy’ün faaliyetlerini SPKn m.97/1 uyarınca geçici olarak durdurdu. Bunun sonucu olarak şirketin kendi malvarlığı, durdurma süresince Kurulun yapacağı işlemler dışında devredilemez, rehnedilemez ve haczedilemez; şirket aleyhine mevcut hacizler, ihtiyati tedbirler ve icra takipleri kendiliğinden durur (SPKn m.97/3). Yatırımcı dava açabilir, ancak bu süre içinde PYŞ’nin malına haciz koyamaz.
Aynı fıkraya göre bir takip işlemiyle kesilebilen zamanaşımı ve hak düşürücü süreler bu dönemde işlemez. Geçici kapalılık süresi iki yılı geçemez (SPKn m.97/4); Kurul faaliyetin devamına karar verirse duran işlemlere kaldıkları yerden devam edilir.
Haciz yasağının vergi alacaklarını da kapsadığı, mülga 2499 sayılı Kanun döneminde verilen bir kararda kabul edilmiştir. Faaliyeti geçici durdurulan bir sermaye piyasası kurumunun aracına vergi borcu için konulan haciz vergi mahkemesince iptal edilmiş, Danıştay temyiz istemini reddetmiştir:
geçici durdurma kararından sonra vergi borçlarının tahsili amacıyla da olsa şirket malvarlığının haczedilemeyeceği
Pratik sonuç şudur: fonun kendi varlıkları ayrıdır ve tasfiye durdurmadan etkilenmez. Pusula Portföy’e karşı tazminat davası açılıp alacak hükme bağlatılabilir, ancak tahsil durdurmanın kalkmasına ya da şirket hakkında ileride verilebilecek tedrici tasfiye veya iflas kararına bağlı kalır. Bugün etkili olabilecek geçici hukuki koruma ise PYŞ’nin değil, sorumlu yöneticilerin, fondan değer aktarılan ilişkili kişilerin ve bu değerleri devralanların malvarlığına yöneltilmelidir. Bu kişilere karşı ihtiyati haczin şartları fon yöneticilerinin mallarına ihtiyati haciz rehberinde anlatılır.
Listede olmayan PHE, PBR ve diğer Pusula fonlarının durumu nedir?
Pusula’nın 131 fonluk listede yer almayan fonları, 26.10.2026 tarihli 2026/75 sayılı kararla tasfiyeye alındı ve Ziraat Bankasına verildi; ancak bu fonlar 7596 sayılı Kanun kapsamında değildir. Pusula Portföy Hisse Senedi Fonu (PHE) ve Pusula Portföy Birinci Değişken Fon (PBR) yatırımcıları bu nedenle net yatırım tutarlı ara ödemeden ve kanunun geri kazanım hesabı dağıtımından yararlanmaz; tasfiye genel hükümlere göre pay oranında yürür.
KAP bildirimlerinde Pusula Portföy’ün kurucusu olarak görünen ve listede bulunmayan fonlar arasında PHE ve PBR’nin yanı sıra Pusula Portföy Katılım Hisse Senedi (TL) Fonu (PUK), Katılım Serbest (TL) Fon (PKL), Denge Katılım Serbest Fon (PDE), Batı Serbest Fon (PBE), Altın Katılım Fonu (PA2) ve Evim Hazır Gayrimenkul Yatırım Fonu (PEV) yer alır. 2026/75 sayılı karar 17 Eylül listesi dışındaki bütün Pusula fonlarını, gayrimenkul ve girişim sermayesi yatırım fonları dâhil, kapsar.
Kanunun kapsam hükmü kesindir: “Bu Kanun hükümleri birinci fıkrada belirtilenler dışındaki diğer yatırım fonları bakımından genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmaz.” (7596 m.1/2). Aynı PYŞ’nin aynı gün işleme kapatılan fonlarından yalnız 17 Eylül listesindekilere kanuni ara ödeme ve geri kazanım düzeninin tanınması, eşitlik ilkesi (AY m.10) bakımından tartışmalıdır. Plan ve Bütçe Komisyonu raporundaki muhalefet şerhlerinde de 17 Eylül kararlarına konu olmayan, ancak benzer işlemlerden zarar gören yatırımcıların özel tasfiye mekanizmasının dışında kalacağı eleştirilmişti.
Bu yatırımcılar için ağırlık ceza dosyasındaki taleplere ve sorumlulara karşı tazminata kayar. Şikâyet dilekçesinde fon kodu, işlem tarihleri ve gerçekleşmeyen talimatlar ayrıca gösterilmelidir; el konulan değerlerin hangi fonla bağlantılı olduğu tartışması aksi hâlde bu yatırımcıların aleyhine sonuçlanabilir. Statü doğrulama ve kurucuya sorulacaklar tasfiye listesinde olmayan fonlar rehberindedir.
Pusula Yatırım müşterilerinin hisse ve nakitleri ne olacak?
Aracı kurum Pusula Yatırım Menkul Değerler AŞ’nin faaliyetleri, 20.10.2026 tarihli 2026/72 sayılı bültenle 21 Ekim saat 00:01’den itibaren geçici olarak durduruldu. Dayanak SPKn m.97/1, III-39.1 sayılı Tebliğ m.67/1-b ve aracı kurumların sermaye yeterliliğine ilişkin Seri V No 34 Tebliğin 28/2. maddesidir. 30 Ekim itibarıyla şirket hakkında yatırımcıların tazminine ilişkin bir SPK kararı yok; bu nedenle Yatırımcı Tazmin Merkezi (YTM) süreci başlamadı. Müşteri varlıkları ise kanunen kurumun borçlarından ayrıdır.
SPKn m.46/6’ya göre yatırımcıların yatırım kuruluşu nezdindeki nakit ve sermaye piyasası araçları, kurumun borçları nedeniyle kamu alacakları için olsa dahi haczedilemez, rehnedilemez ve iflas masasına girmez. Pusula Yatırım’daki hisseler MKK’da müşteri adına kayıtlıdır ve fon tasfiyesine dâhil değildir. Kurumun bir şubesi ile iki irtibat bürosunun kapatılması Ekim ortasında SPK tarafından onaylandı (KAP 1682826).
Müşterinin bu aşamada yapması gereken, hesap ekstresini, MKK’daki kıymet bakiyesini ve kurum nezdindeki nakit bakiyesini belgelemek ve iade ya da virman talebini yazılı olarak iletmektir. Faaliyeti durdurulup tedrici tasfiyeye alınan bir aracı kurumun müşteri paylarını izinsiz olarak kendi kredisi için bankalara rehnettiği bir dosyada, Yargıtay 11. Hukuk Dairesi banka rehninin yatırımcılara karşı ileri sürülemeyeceği ve hisselerin yatırımcılara iadesi gerektiği yönündeki sonucu benimsemiş, yalnız iade edilecek hisse adedi yönünden yatırımcılar lehine bozma yapmış (E. 2020/6090, K. 2022/3197, T. 20.04.2022), karar düzeltme istemlerini de reddetmiştir (E. 2022/5787, K. 2022/7993, T. 09.11.2022). Karar mülga 2499 sayılı Kanun dönemine aittir. Ayrıntı aracı kurum faaliyet durdurma rehberindedir.
Katılımevim ve Birevim’in Pusula ile bağı müşterileri nasıl etkiler?
Katılımevim ve Birevim müşterileri fon tasfiyesinin tarafı değildir; tasarruf finansman sözleşmesine dayanan hakları 6361 sayılı Kanun ve BDDK düzenlemelerine tabidir. Bağ, ortaklık yapısından doğar: Pusula Finans Holding, Katılımevim sermayesinin %28,42’sine sahiptir ve Birevim, Katılımevim’in faaliyet raporunda ilişkili taraf olarak gösterilir. Pusula krizi bu şirketleri pay devri ve likidite üzerinden etkiler.
Pusula Finans Holding 30.08.2026’da KTLEV paylarından 10 milyar TL’yi aşmayacak alım kararı aldı (KAP 1655993). SPK ise 16.09.2026 tarihli 2026/59 sayılı bültenle KTLEV pay piyasasındaki işlemler nedeniyle suç duyurusu kararı aldı; bu işlemlerde sorumluluğu bulunduğunu belirlediği kişilere ve Pusula Portföy’e, Pusula Portföy’ün kendi nam ve hesabına KTLEV işlemleriyle sınırlı iki yıllık işlem yasağı getirdi. 17 Eylül’de Emlak Katılım Bankasının açıklamasıyla başlayan devir sürecinde, Katılımevim, Birevim ve İktisat Katılım paylarının devri için 25 Eylül’de Hazine ve Maliye Bakanlığı, SPK ve BDDK nezdinde izin başvuruları yapıldı (KAP 1668004).
KTLEV hissedarı ile tasarruf planı müşterisinin hakları farklıdır: birincisi piyasa dolandırıcılığından zarar gören pay sahibidir, ikincisi şirketin sözleşme tarafı ve alacaklısıdır. Cayma, fesih, birikim iadesi ve teslimat gecikmesi soruları Katılımevim ve Birevim müşterileri rehberinde ele alınır; hissedarın talebi ise piyasa dolandırıcılığı hükümlerine (SPKn m.107/1) dayanır.
Soruşturmanın Pusula ayağında resmî olarak neler biliniyor?
Pusula’ya ilişkin resmî kayıtlar SPK işlemleridir: SPK 16 Eylül’de KTLEV pay piyasasındaki işlemler nedeniyle suç duyurusu kararı aldı ve Pusula Portföy’ün kendi hesabına KTLEV işlemleriyle sınırlı işlem yasakları getirdi (2026/59); 21 ve 26 Ekim’de de Pusula Yatırım ile Pusula Portföy’ün faaliyetlerini geçici olarak durdurdu. Ceza soruşturması İstanbul Cumhuriyet Başsavcılığınca yürütülüyor; iddianame henüz düzenlenmedi.
Plan ve Bütçe Komisyonu raporuna göre fon krizine ilişkin soruşturmalar örgüt kurma, nitelikli dolandırıcılık, suç gelirlerini aklama ve SPKn m.104, 106 ve 107’ye muhalefet suçları kapsamında sürdürülüyor; komisyon toplantısına kadar 189 kişi hakkında el koyma tedbiri uygulandı. Hükümetin komisyona verdiği bilgiye göre MASAK 29 ülkeye 48 ayrı talep göndererek 278 gerçek ve tüzel kişinin kripto varlıklar dâhil hesap ve varlıklarını sordu; yurt dışındaki varlıkların getirilmesi adli istinabe yoluyla takip ediliyor (TBMM S. Sayısı 294). Hangi el koymanın hangi fonla bağlantılı olduğu ve toplam el koyma değeri resmî olarak açıklanmadı.
Bu tablo Pusula yatırımcısı için şu anlama gelir: el konulan değerlerden fona doğrudan iadesi hukuken mümkün olan para ve sermaye piyasası araçları ilgili fona veya geri kazanım hesabına iade edilir (7596 m.6/1). Şikâyet dilekçesinde fon kodunun ve zarar hesabının gösterilmesi, bir değerin hangi Pusula fonundan çıktığı tartışmasında yatırımcının elini güçlendirir.
1. Fondan çıkan değer
Para, pay veya alacak ilişkili kişilere aktarılır
7596 m.5/1: gerçek ekonomik amacı olmayan aktarım “hukuka aykırı çıkarılmış değer” sayılır
2. El koyma veya TMSF takibi
CMK m.128 el koyma; Kurul bildirimiyle TMSF’nin 6183 takibi
7596 m.5/3-4 ve m.6/1-2; fona devredilemeyen mala TMSF kayyım olarak atanabilir ve dava beklenmeden satış yapar
3. İlgili fon veya geri kazanım hesabı
Her fon için TMSF nezdinde ayrı alt hesap
7596 m.6/3-5: hesap haczedilemez, yalnız o fonun pay sahiplerine kullanılır
4. Yatırımcı hesabı
Ziraat Bankası üzerinden; tasfiye bittiyse YTM aracılığıyla
7596 m.6/6; listede olmayan PHE ve PBR bu kanuni kanalın dışındadır
Pusula yatırımcısı hangi hukuki yollara başvurabilir, süreler nelerdir?
Pusula fonu yatırımcısının ana yolu, tasfiye ödemelerini izlerken kalan zararı ceza dosyası ve tazminat davalarıyla sorumlulardan istemektir. Muhataplar fonu yöneten Pusula Portföy, kusuru bulunan yöneticiler, fonu satan banka veya aracı kurum ve görevini yerine getirmeyen saklayıcıdır. Her yolun süresi ayrı işler; tasfiyenin sürmesi hiçbir süreyi durdurmaz. Dava veya tazminatla alınan tutarın nihai tasfiye ödemesinden mahsup edileceği de hesaba katılmalıdır (7596 m.4/5).
| Muhatap | Yol ve dayanak | Pusula’ya özgü not | Süre |
|---|---|---|---|
| Pusula Portföy (PYŞ) | Tazminat davası; SPKn m.52/4 ile TBK vekâlet hükümleri kıyasen, SPKn m.55/6 | Faaliyet geçici olarak durdurulduğu için haciz yapılamaz (SPKn m.97/3); dava ile alacak tespit edilir | Vekâlet hükümlerine dayanan taleplerde TBK m.147/5’teki 5 yıl; haksız fiilde öğrenmeden 2 yıl, her hâlde 10 yıl (TBK m.72) |
| Yöneticiler ve ilişkili kişiler | Haksız fiil (TBK m.49), TTK m.553; ceza dosyasında şikâyet ve katılma | Kişisel malvarlığı için ihtiyati haciz değerlendirilebilir | TBK m.72; ceza zamanaşımı daha uzunsa o uygulanır |
| Dağıtıcı banka veya aracı kurum | Uygunsuz satış, eksik risk bildirimi, nitelikli yatırımcı olmadan serbest fon satışı | Serbest fon payları kural olarak nitelikli yatırımcıya satılır; bu şartın satış tarihinde aranıp aranmadığı incelenir | Sözleşmesel taleplerde 5 ve 10 yıllık sürelerin uygulanabilirliği ayrıca değerlendirilir (TBK m.146-147) |
| Portföy saklayıcısı | SPKn m.56/2; pay sahibinin dava hakkı saklıdır (m.56/3) | 17.09 öncesi saklayıcı ile tasfiyedeki Ziraat Bankasının dönemleri ayrı incelenir | TBK m.72 veya sözleşme hükümleri |
| SPK | 76/1903’e karşı iptal davası (SPKn m.134; İYUK m.7); hizmet kusuru için tam yargı | Kurul merkezi Ankara’da olduğundan dava Ankara idare mahkemelerinde açılır (SPKn geçici m.7/5) | 76/1903 için son gün 28.12.2026 Pazartesi |
Saklayıcının sorumluluğu ayrı bir dayanaktır: SPKn m.56/1-f, varlık alım satımlarının ve portföy yapısının mevzuata ve iç tüzüğe uygunluğunu sağlamayı saklama hizmetine dâhil eder. 76/1903’e karşı iptal davasında 27.10.2026 ilanından itibaren 60. gün Cumartesiye denk geldiği için süre 28.12.2026 Pazartesi biter. Bütün yolların süre takvimi süreler ve zamanaşımı rehberinde gün gün hesaplanmıştır.
Pusula fonları hakkında doğru bilinen yanlışlar nelerdir?
Yanlış: Tera, Pusula’yı satın aldığı için Pusula fonlarının parasını Tera ödeyecek. Doğrusu: Tera’nın 15 Eylül tarihli KAP açıklamasına göre devir hukuken ve fiilen tamamlanmadı; Pusula fonları Ziraat Bankası tarafından, Tera fonları İş Bankası tarafından ayrı ayrı tasfiye ediliyor. Tera tarafının durumu Tera Portföy fonları sayfasında anlatılır.
Yanlış: Pusula Portföy’e icra takibi açarak paramı hemen alabilirim. Doğrusu: Faaliyeti geçici olarak durdurulan PYŞ’nin malvarlığı durdurma süresince haczedilemez ve mevcut takipler kendiliğinden durur (SPKn m.97/3); fonun malvarlığı ise zaten haczedilemez (SPKn m.53/2).
Yanlış: PHE ve PBR’ye de 1 milyon TL’ye kadar ara ödeme yapılacak. Doğrusu: Bu fonlar 17 Eylül listesinde olmadığı için 7596 sayılı Kanunun ara ödeme ve geri kazanım hükümleri uygulanmaz (m.1/2); tasfiyeleri 2026/75 sayılı kararla ayrı yürür.
Yanlış: PBLK’da bekleyen satış talimatım öncelikli ödenir. Doğrusu: 7596 m.3/5 PBLK sahiplerini fon pay sahibi saydı; öncelik getiren önergeler TBMM’de kabul edilmedi. Talimatın gerçekleşmemesinden doğan zarar ise PYŞ’ye karşı ayrıca ileri sürülebilir.
Sık sorulan sorular
Pusula fon battı mı, param tamamen gitti mi?
Hayır, fondaki varlıklar kaybolmuş sayılmaz. Listedeki 12 Pusula fonu Ziraat Bankası tarafından tasfiye ediliyor; fonda kalan nakit ve varlıkların satış bedeli yalnız o fonun pay sahiplerine dağıtılır (SPKn m.53). Ne kadarının döneceği fonun portföyüne bağlıdır: para piyasası fonlarında geri dönüş beklentisi yüksek, hisse fonlarında değer kaybı büyüktür. Kalan zarar için sorumlulara karşı hukuki yollar açıktır.
PRY veya PNU’daki param ne zaman yatacak?
Kesin tarih fon bazında ilan edilmedi. 76/1903 sayılı karara göre ara ödemelere para piyasası fonlarından başlanacağı için PRY, PNU ve PKM ilk sıradadır. İletişim Başkanlığının 28 Ekim açıklamasına göre ilk ara ödemelerin 30 Ekim’de başlaması öngörülüyor. Ödeme payların bulunduğu hesaba başvurusuz yatar; tutar endekssiz net yatırım tutarını ve 1 milyon TL’yi aşamaz, fonun nakdi yetmezse 16.09.2026 gün sonu değeri de sınırdır.
Pusula hisse fonundan neden yatırdığımdan daha az ara ödeme alabilirim?
Çünkü 7596 sayılı Kanun, para piyasası dışındaki fonlarda ara ödemeyi hesaplama gününden önceki gün sonundaki pay değerinizle sınırlar (m.4/2). PHB, PCS veya PKZ gibi hisse fonlarında pay değeri yatırdığınız tutarın altına düştüyse ara ödeme bu değerle sınırlı kalır. Aradaki fark kaybolmuş sayılmaz; nihai tasfiye, geri kazanım hesabı dağıtımı ve sorumlulara karşı davalarla takip edilir.
PHE ve PBR’ye de 1 milyon TL ara ödeme yapılacak mı?
Hayır. PHE ve PBR, 17 Eylül 2026 tasfiye listesinde yer almadığı için 7596 sayılı Kanunun ara ödeme ve geri kazanım hesabı hükümleri bu fonlara uygulanmaz (m.1/2). Fonlar 26 Ekim’de 2026/75 sayılı kararla Ziraat Bankasınca tasfiyeye alındı ve ödeme genel hükümlere göre pay oranında yapılır. Bu yatırımcılar için ceza dosyasına şikâyet ve sorumlulara karşı tazminat daha belirleyicidir.
15–17 Eylül arasında verdiğim satış talimatı gerçekleşmedi, öncelikli ödenir miyim?
Hayır, kanun öncelik tanımıyor. Fonun temerrüdü nedeniyle gerçekleşmeyen ve payları bloke edilen talimat sahipleri, 7596 sayılı Kanun m.3/5 uyarınca fon pay sahibi olarak diğer yatırımcılarla aynı statüde tasfiyeye tabidir; öncelik öneren önergeler TBMM’de kabul edilmedi. Talimatın gerçekleşmemesinden doğan zarar ise Pusula Portföy’e karşı ayrıca ileri sürülebilir. Talimatın saatli dökümünü saklayın.
Pusula Portföy’e icra takibi veya ihtiyati haciz yapabilir miyim?
Şu an sonuç alınamaz. Faaliyeti 26 Ekim’de SPKn m.97/1 uyarınca geçici olarak durdurulan Pusula Portföy’ün malvarlığı durdurma süresince haczedilemez, tedbir konulamaz ve mevcut takipler kendiliğinden durur (m.97/3). Dava açıp alacağınızı hükme bağlatabilirsiniz. Bugün etkili olabilecek ihtiyati haciz, sorumlu yöneticilerin ve fondan değer aktarılan kişilerin kişisel malvarlığına yöneltilmelidir.
Pusula Yatırım’daki hisse ve nakdim güvende mi?
Kanuni koruma vardır. SPKn m.46/6’ya göre aracı kurum nezdindeki müşteri nakdi ve sermaye piyasası araçları, kurumun borçları için haczedilemez ve iflas masasına girmez. Pusula Yatırım’ın faaliyetleri 21 Ekim’de geçici olarak durduruldu, ancak 30 Ekim itibarıyla tazmin kararı yok. Hesap ekstrenizi ve MKK bakiyenizi belgeleyin, iade veya virman talebinizi yazılı olarak iletin.
Unvanında “Pusula” geçen her fon Pusula Portföy’ün mü?
Hayır. HVB kodlu Hedef Portföy Pusula Hisse Senedi Serbest (TL) Fon’un kurucusu Hedef Portföy’dür. Hedef fonları SPK’nın 70/1821 sayılı kararıyla ara ödeme rejiminden çıkarılıp olağan tasfiyeye alındığı için 76/1903’teki ara ödeme kuralları bu fona uygulanmaz. TEB Portföy’ün Pusula adlı serbest fonu ise tasfiye listesinde yer almaz. Fonun kurucusunu KAP’taki fon sayfasından veya fon kodundan doğrulayın.
Ara ödemeyi alırsam dava hakkımı kaybeder miyim?
Hayır. Ara ödeme nihai tasfiyeye mahsuben yapılır, pay sahipliğinizi sona erdirmez; 7596 sayılı Kanun ve 76/1903 sayılı karar ödeme için ibra şartı koymaz. Dikkat edilecek nokta mahsup kuralıdır: dava veya başka yollarla alınan tutarlar nihai ödemeden düşülür (m.4/5). Banka bir metin imzalatmak isterse, imzanın yanına hak saklı tutma kaydı düşün.
İlgili rehberler
- Tasfiye edilen 131 fon: liste, tasfiye bankası ve ödeme takibi
- Tera Portföy fonları: tasfiye, ödeme ve İş Bankası süreci
- İşleme kapalı ama tasfiye listesinde olmayan fonlar
- Aracı kurumun faaliyeti durdurulursa müşteri hakları
- Katılımevim ve Birevim müşterilerinin hakları
- Fon krizinde süreler ve zamanaşımı takvimi
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.1, 3, 4, 5, 6
- 6362 sayılı Sermaye Piyasası Kanunu m.46/6, 52, 53, 55/6, 56, 97, 134
- SPK Bülteni 2026/76 (27.10.2026), 76/1903 sayılı Kurul kararı: 7596 sayılı Kanun uyarınca tasfiye ve ödeme usul ve esasları
- SPK Bülteni 2026/75 (26.10.2026): Pusula Portföy’ün faaliyetlerinin geçici durdurulması
- SPK Bülteni 2026/72 (20.10.2026): Pusula Yatırım Menkul Değerler’in faaliyetlerinin geçici durdurulması
- SPK Bülteni 2026/67 (30.09.2026), 64/1775 sayılı karar
- SPK Bülteni 2026/61 ve 2026/60 (17.09.2026): tasfiye listesi ve usul esasları
- SPK Bülteni 2026/59 (16.09.2026): KTLEV suç duyurusu ve işlem yasakları
- SPK basın duyurusu, 27.10.2026 (10 soruda tasfiye ve ödeme esasları); SPK, takas kesinliği ve PBLK duyurusu, 22.10.2026
- KAP 1662926 (Pusula Portföy, 15.09.2026 temerrüt açıklaması); KAP 1662992 (PNU); KAP 1662993 (PRY); KAP 1662935 (Tera Yatırım, Pusula grubu devir süreci); KAP 1665176 (18.09.2026); KAP 1655993 (KTLEV pay alım kararı); KAP 1661010 (Katılımevim, 09.09.2026 pay devri görüşmeleri); KAP 1668004 (Emlak Katılım, 25.09.2026 izin başvuruları); KAP 1684899 (Pusula Yatırım faaliyet durdurma); KAP 1682826 (Pusula Yatırım şube kapatma)
- BDDK Başkanının Plan ve Bütçe Komisyonu bilgilendirmesi, 16.10.2026
- TBMM Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294 (19.10.2026), s.22-23 ve muhalefet şerhleri
- Cumhurbaşkanlığı İletişim Başkanlığı, 8. Fon Koordinasyon Kurulu toplantısına ilişkin açıklama, 28.10.2026
- Yargıtay 11. Hukuk Dairesi, E. 2012/17305, K. 2013/15684, T. 16.09.2013
- Danıştay 4. Daire, E. 2003/1945, K. 2003/2734, T. 06.11.2003
- Yargıtay 11. Hukuk Dairesi, E. 2020/6090, K. 2022/3197, T. 20.04.2022 ve E. 2022/5787, K. 2022/7993, T. 09.11.2022
Güncelleme notu: 30.10.2026 — 7596 sayılı Kanun (RG 27.10.2026), SPK’nın 76/1903 sayılı kararı, Pusula Portföy’ün 2026/75 ve Pusula Yatırım’ın 2026/72 sayılı geçici faaliyet durdurma kararları, listede olmayan Pusula fonları ve İletişim Başkanlığının 28.10.2026 açıklamasıyla 30.10.2026 sabahı itibarıyla ödeme durumu işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Pusula fonundaki paranız için hangi yolun size uyduğunu öğrenmek ister misiniz?
Fon kodunu, e-YATIRIMCI ekran görüntünüzü, fona giriş ve çıkış dekontlarınızı ve varsa gerçekleşmeyen satış talimatının saatli kaydını hazırlayarak yazın; ödeme, ceza dosyası ve tazminat yollarını birlikte değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


