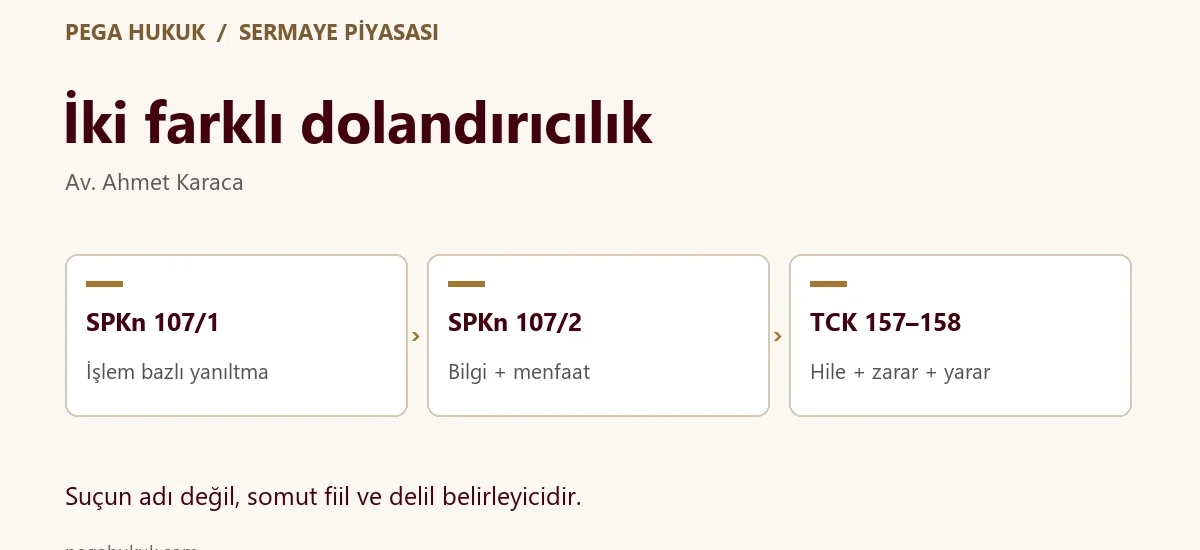
Kısa cevapHayır, aynı suç değildir. Piyasa dolandırıcılığı (6362 sayılı SPKn m.107), işlem veya bilgi yoluyla sermaye piyasası araçlarının fiyatı, arz-talebi ya da yatırımcı kararları hakkında yanıltıcı izlenim yaratılmasıdır; soruşturma SPK’nın yazılı başvurusuna bağlıdır ve ceza 3–5 yıl hapistir. Nitelikli dolandırıcılık (TCK m.158) ise kişilerin hileyle aldatılıp malvarlığı zararına uğratılmasıdır; savcılık re’sen soruşturur, ceza 3–10 yıl hapistir (bilişim sistemi veya banka araç olarak kullanılmışsa alt sınır 4 yıl) ve temel hâlde dava zamanaşımı 15 yıldır. (Ekim 2026 itibarıyla.)
Son güncelleme: · İlk yayın: 02.10.2026 · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
“Manipülasyon mu, dolandırıcılık mı?” sorusu, borsada ya da bir yatırım ürününde para kaybeden kişinin ilk sorduğu sorudur. Cevap; şikâyetin nereye yapılacağını, davada kimin katılan olacağını, failin ödeyeceği paranın kime gideceğini ve davanın kaç yılda zamanaşımına uğrayacağını belirler. Piyasa dolandırıcılığı ile nitelikli dolandırıcılığın adları benzese de iki suç farklı kanunlarda, farklı korunan değerlerle ve farklı usul kurallarıyla düzenlenmiştir.
Bu rehber, iki suçu Sermaye Piyasası Kanunu (SPKn) ve Türk Ceza Kanunu (TCK) metinleri üzerinden karşılaştırır ve ayrımı, 2017–2026 arasında verilmiş, künyesi UYAP Bedesten’den doğrulanmış 15 Yargıtay kararıyla somutlaştırır. Odak ceza nitelendirmesidir; satış ve tazminat uyuşmazlıkları ilgili rehberlere bağlantı verilerek ayrı tutulmuştur. — Av. Ahmet Karaca
Öne çıkanlar
- SPKn m.107 suçlarında soruşturma, SPK’nın Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır (m.115/1); TCK m.157–158’de savcılık şikâyet veya ihbar üzerine re’sen soruşturur.
- Yargıtay 7. Ceza Dairesi 27.04.2026’da, iptal edilen alım emirlerinin %74,67’sini veren ve alım emirlerinin yalnız %3,79’u işleme dönüşen iki yatırımcı hakkındaki beraat kararını bozmuştur (E.2024/1452, K.2026/5390).
- Bilgi bazlı piyasa dolandırıcılığında 2015’ten bu yana menfaat sağlanması da aranır; somut menfaat tespit edilemeyen bir yayın sorumlusunun beraati 20.04.2026’da onanmıştır (7. CD, K.2026/4673).
- Yargıtay 11. Ceza Dairesi, 730.000 TL’lik bir “yatırım hesabı” olayında şikâyetçinin durumunu “basit yalan” sayan gerekçeyi hatalı bulmuş ve SPK yetkisinin araştırılmasını istemiştir (27.04.2026, K.2026/4544).
- Piyasa dolandırıcılığında dava zamanaşımı olağan 8, olağanüstü 12 yıldır (CGK, K.2021/61); TCK m.158’in temel hâlinde bu süreler 15 yıl ile 22 yıl 6 aydır.
- SPKn m.107/1 suçu için m.107/3’te öngörülen etkin pişmanlık ödemesi mağdura değil Hazineye yapılır ve en az 500.000 TL’dir; TCK m.168’de ise mağdurun zararı giderilir.
- UYAP Bedesten’de 02.10.2026’da “piyasa dolandırıcılığı” ifadesiyle 21 Yargıtay kararı listelenmiş; bu ifadeyi “nitelikli dolandırıcılık” ifadesiyle birlikte içeren bir karar sonucu dönmemiştir.
Bu konuda hukuki destek almak isterseniz Av. Ahmet Karaca’ya doğrudan ulaşın:
Piyasa dolandırıcılığı ile nitelikli dolandırıcılık arasındaki temel fark nedir?
Piyasa dolandırıcılığı (SPKn m.107: sermaye piyasası araçlarının fiyatı, arz-talebi veya yatırımcı kararları hakkında işlem ya da bilgi yoluyla yanlış veya yanıltıcı izlenim yaratılması) piyasanın kendisine yönelir. Fail, belirli bir kişiyi ikna etmek zorunda değildir; borsadaki emirler, işlemler veya kamuya yayılan bir bilgi, birbirini tanımayan çok sayıda yatırımcının kararını etkiler. Yargıtay 19. Ceza Dairesi, bu suçla “bir bütün olarak milli ekonominin korunması yanında bireysel yatırımcıların mali hakları”nın da korunduğunu belirtmiştir (E.2019/30364, K.2019/11098).
Nitelikli dolandırıcılık (TCK m.158: hileli davranışla bir kimseyi aldatıp onun veya başkasının zararına yarar sağlama suçunun, kanunda sayılan araç veya koşullarla işlenmiş hâli) ise kişiye yönelir. Hile topluma açık bir reklamla yayılsa bile aldatılan, aldanmanın etkisiyle malvarlığı üzerinde tasarrufta bulunan kişidir ve bu tasarruftan fail ya da başkası yarar sağlar; aldatılan ile zarar gören farklı kişiler de olabilir. Korunan değer, malvarlığıdır.
Uygulamada ayrımı üç soru belirler. Birincisi, aldatma piyasaya mı yoksa belirli bir kişiye mi yöneldi? İkincisi, yatırımcının parası gerçek bir sermaye piyasası aracına mı dönüştü, yoksa doğrudan failin kontrol ettiği bir hesaba mı gitti? Üçüncüsü, kanun sonuç olarak fiyatın yanıltılmasını mı, yoksa mağdurun zararı ile failin yararını mı arıyor? Gerçek bir payın borsada alınıp satıldığı ama fiyatının yapay biçimde yönlendirildiği olay SPKn m.107’ye; hiç yatırım yapılmadan paranın sahte bir “yatırım hesabı” adına toplandığı olay TCK m.157–158’e yaklaşır.
Karşılaştırma tablosu: unsur, ceza, usul ve süreler
| Konu | SPKn m.107/1 (işlem bazlı) | SPKn m.107/2 (bilgi bazlı) | TCK m.157–158 |
|---|---|---|---|
| Yöneldiği yer | Piyasa: fiyat, fiyat değişimi, arz ve talep | Piyasa: fiyat, değer ve yatırımcı kararları | Hileyle aldatılan kişi veya kişiler (aldatılan ile zarar gören farklı olabilir) |
| Hareket | Alım-satım, emir verme, emir iptali, emir değiştirme, hesap hareketi | Yalan, yanlış veya yanıltıcı bilgi, söylenti, haber, yorum, rapor; bunları yayma | Hileli davranışla aldatma ve malvarlığı tasarrufuna yöneltme |
| Sonuç ve menfaat | Sonuç aranmaz; menfaat, adli para cezasının alt sınırını ve etkin pişmanlık tutarını belirler | “Bu suretle menfaat sağlama” unsurdur (6637 sayılı Kanun, 2015) | Mağdurun zararı ve failin ya da başkasının yararı aranır |
| Hapis cezası | 3–5 yıl (25.02.2020 öncesi fiillerde 2–5 yıl) | 3–5 yıl (25.02.2020 öncesi fiillerde 2–5 yıl) | m.157: 1–5 yıl; m.158/1: 3–10 yıl, (e), (f), (j), (k), (l) bentlerinde 4–10 yıl |
| Adli para cezası | 5.000–10.000 gün; elde edilen menfaatten az olamaz | 5.000 güne kadar | 5.000 güne kadar; m.158’in (e), (f), (j), (k), (l) bentlerinde menfaatin iki katından az olamaz |
| Soruşturma şartı | SPK’nın Cumhuriyet başsavcılığına yazılı başvurusu; muhakeme şartıdır (m.115/1) | Yok; savcılık re’sen soruşturur | |
| Katılan | Kurul, iddianamenin kabulüyle katılan olur (m.115/2); diğer başvurular doğrudan zarar ölçütüyle değerlendirilir | Aldatılan mağdur ve suçtan zarar gören (CMK m.237) | |
| Görevli mahkeme | HSK’nın ihtisas mahkemesi olarak görevlendirdiği asliye ceza mahkemesi (m.116) | Genel görev kuralları | |
| Uzlaştırma | Yok; SPKn’da açık hüküm bulunmaz (CMK m.253/2) | m.157’de var (CMK m.253/1-b-8); m.158’de yok | |
| Etkin pişmanlık | m.107/3: menfaatin iki katı, en az 500.000 TL, Hazineye | Özel hüküm yok | TCK m.168: mağdurun zararının giderilmesi |
| Dava zamanaşımı | 8 yıl; kesilmeyle en çok 12 yıl | 8 yıl; kesilmeyle en çok 12 yıl | m.157: 8 / 12 yıl; m.158 temel hâl: 15 yıl / 22 yıl 6 ay |
| İdari yaptırım ve tedbir | Suç oluşmazsa m.104 piyasa bozucu eylem (idari para cezası); makul şüphede m.101 tedbirleri (işlem yasağı, içerik çıkarma, erişim engeli) | SPKn’daki bu idari araçlar yok | |
Tablodaki hapis süreleri temel cezalardır. TCK m.158/3’e göre suçun üç veya daha fazla kişi tarafından birlikte işlenmesi hâlinde ceza yarı oranında, suç örgütünün faaliyeti çerçevesinde işlenmesi hâlinde bir kat artırılır. Piyasa dolandırıcılığının alt sınırı, 25.02.2020’de yürürlüğe giren 7222 sayılı Kanunla iki yıldan üç yıla çıkarılmıştır; bu tarihten önceki fiillerde lehe kanun karşılaştırması zorunludur. Metinler için SPKn ve TCK resmî metinlerine bakılabilir.
Tablo bir haritadır, otomatik bir sonuç değildir. Birden fazla fiil veya suç ihtimali bulunduğunda fiillerin bağımsızlığı, iştirak, fikri içtima ve özel norm ilişkisi ayrıca değerlendirilir. “İkisinin adında da dolandırıcılık geçiyor, o hâlde ikisi de uygulanır” şeklinde bir sonuç kurulamaz.
Gerçek bir hisse veya fon zarar ettiyse suç var mıdır?
Hayır, kendiliğinden yoktur. Önce yatırım aracının gerçekten edinilip edinilmediği, işlemin aracı kurum ve saklama kayıtlarında bulunup bulunmadığı araştırılır. Gerçek bir payın ya da fonun piyasa riski nedeniyle değer kaybetmesi ile yatırımcıya gerçeğe aykırı bir garanti sunulması farklı olgulardır. Birincisi tek başına suç değildir; ikincisi içeriği, zamanı, kastı ve yatırım kararına etkisiyle incelenir.
Riskin açıklanmaması, sözleşmeye aykırılık veya uygun olmayan satış iddiası, koşullarına göre özel hukuk sorumluluğu doğurabilir; ceza sorumluluğu için ayrıca suçun unsurları gerekir. Zarar ortaya çıktıktan sonra geçmişteki bütün tanıtımları hile diye nitelemek yerine, yatırım yapıldığı sırada ne söylendiği ve bunun ne ölçüde yanlış olduğu gösterilmelidir. Satıştaki bilgilendirme için serbest fonun uygunsuz satışı, kurumun sorumluluğu ve zararın hesabı için fon ve hisse zararında hukuki yollar rehberleri ayrıntılı inceleme sunar.
İşlem bazlı piyasa dolandırıcılığı (SPKn m.107/1) Yargıtay’da nasıl ispatlanır?
SPKn m.107/1’in maddi unsuru beş seçimlik hareketten oluşur: alım veya satım yapmak, emir vermek, emir iptal etmek, emir değiştirmek ve hesap hareketi gerçekleştirmek. Manevi unsur, fiyatlara, fiyat değişimlerine, arz ve taleplere ilişkin yanlış veya yanıltıcı izlenim uyandırma amacıdır. Yargıtay 19. Ceza Dairesi bu hareketlerin “özel bir kastla” yapılması gerektiğini vurgulamıştır (E.2018/7815, K.2019/4066). Kanun metninde fiyatın fiilen değişmesi, bir yatırımcının zarara uğraması veya failin kazanç elde etmesi unsur olarak sayılmamıştır; elde edilen menfaat, adli para cezasının alt sınırını ve m.107/3’teki etkin pişmanlık tutarını belirler.
Mülga 2499 sayılı Kanun döneminde suç yalnız alım-satımla işlenebiliyordu. 6362 sayılı Kanun emir verme, iptal, değiştirme ve hesap hareketini de seçimlik hareketlere eklemiştir. Bu nedenle bugün, gerçekleşmesi amaçlanmayan büyük emirlerin girilip iptal edilmesi gibi emir defterine yönelik davranışlar da suçun konusu olabilir.
Yargıtay 7. Ceza Dairesi 27.04.2026 tarihli kararında, eşlerden oluşan bir grubun işlemlerini şu verilerle birlikte değerlendirmiştir: inceleme döneminde pay fiyatı %186,90 artarken endeks %0,37 düşmüş; iki sanık piyasadaki tüm emirlerin %58,76’sını iletmiş; iptal edilen alım emirlerinin %74,67’si sanıklara ait çıkmış; sanıkların alım emirlerinin işleme dönüşme oranı %3,79’da kalmış; sanıklardan biri diğerinin hesabına 58.012.000 TL havale etmiş ve bu parayla aynı pay alınmıştır. Daire, bu tespitler “bir bütün olarak” değerlendirildiğinde işlemlerin yanıltıcı izlenim amacıyla yapıldığı sonucuna ulaşmış ve bölge adliye mahkemesinin beraat kararını bozmuştur (E.2024/1452, K.2026/5390).
Aynı kararda sanıkların, fiyat artışını şirketin kamuya yaptığı özel durum açıklamalarına bağlayan savunması da kabul görmemiştir. Daire, SPK denetleme raporuna göre 2017 sonundaki açıklamaları izleyen 15.12.2017–07.01.2018 döneminde payın yatay ve endeksle paralel seyrettiğini, fiyatın 08.01.2018’den itibaren yükseldiğini esas alarak özel durum açıklamalarının inceleme dönemindeki artışın nedeni olmadığı sonucuna varmıştır. “Haber vardı, fiyat ondan yükseldi” savunması, açıklama tarihleri ile fiyat hareketinin zaman çizelgesi üzerinden sınanır.
19. Ceza Dairesi ise mülkiyette değişiklik yaratmayan kendinden kendine ve karşılıklı işlemleri bu suçun “en önemli göstergesi” saymış; grubun komisyon masrafına katlanmayı göze alarak piyasayı etkilemek istediğini, aynı IP kayıtlarını, hesaplar arasındaki para transferlerini ve aynı dakika içinde yön değiştiren emirleri birlikte değerlendirerek beraat kararını bozmuştur (K.2019/4066).
Bu göstergelerin hiçbiri tek başına mahkûmiyet nedeni değildir. Yoğun işlem, sık iptal veya aynı aileye ait hesapların işlem yapması; risk yönetimi, likidite ihtiyacı ya da Kurul düzenlemelerine uygun piyasa yapıcılığıyla açıklanabilir. Savunma işlem örüntüsüne makul bir ekonomik gerekçe göstermeye, iddia ise bu gerekçenin örüntüyü açıklamadığını ortaya koymaya odaklanır. Perakende yatırımcının bütün emir defterine ve karşı taraf kimliğine erişememesi olağandır; bu veriler SPK’nın piyasa gözetim incelemesiyle toplanır. Yatırımcının elindeki dekont, ekran görüntüsü ve fiyat grafiği başvurunun başlangıcı için yeterlidir, ancak failin kim olduğunu tek başına göstermez.
Bilgi bazlı piyasa dolandırıcılığı (m.107/2): haber, yorum ve izahname
SPKn m.107/2, sermaye piyasası araçlarının fiyatlarını, değerlerini veya yatırımcıların kararlarını etkilemek amacıyla yalan, yanlış veya yanıltıcı bilgi vermeyi, söylenti çıkarmayı, haber vermeyi, yorum yapmayı, rapor hazırlamayı ve bunları yaymayı cezalandırır. 27.03.2015 tarihli 6637 sayılı Kanunla (yürürlük 07.04.2015) fıkra değiştirilerek “bu suretle menfaat sağlayanlar” ibaresi eklenmiştir. Artık yanıltıcı bilginin yayılması yetmez; bu yolla bir menfaat sağlandığı da ispatlanmalıdır. Yeni hüküm fail lehine olduğundan, kesinleşmemiş önceki fiillerde de TCK m.7/2 uyarınca menfaat aranır.
Yargıtay 7. Ceza Dairesi 20.04.2026 tarihli kararında, bir gazetenin halka açık bir şirket hakkındaki yayınları nedeniyle yargılanan sanık (savcının temyiz dilekçesine göre gazetenin sorumlu yazı işleri müdürü) hakkındaki beraat kararını onamıştır. Temyiz istemlerinde aktarıldığına göre bölge adliye mahkemesi, sanığın “yanıltıcı haberler neticesinde somut bir menfaat temin ettiği” yönünde bir tespit bulunmadığı gerekçesine dayanmıştır. Katılan vekili menfaatin maddi olmak zorunda olmadığını ve örgütsel bir menfaatin de yeterli sayılması gerektiğini ileri sürmüş; Daire bu temyiz sebeplerini yerinde görmemiştir (E.2024/3800, K.2026/4673).
Karar, menfaatin mutlaka maddi olması gerektiğine dair genel bir ilke koymamıştır; Daire temyiz sebeplerini ayrıca tartışmadan hükmü onamıştır. Yine de karar, m.107/2 iddiasında menfaatin somut olarak gösterilmesinin dosyanın sonucunu belirleyebildiğini gösterir.
Halka arz izahnamesi ve fiyat tespit raporu da m.107/2’nin konusu olabilir. Yargıtay 19. Ceza Dairesi 09.01.2017 tarihli kararında, bir halka arzda şirket gelirlerini olduğundan yüksek gösterdiği ileri sürülen izahname ve fiyat tespit raporu hakkında verilen kovuşturmama kararına itirazın reddini kanun yararına bozmuştur. Kararda benimsenen ihbarnamede, SPKn m.6/1’deki “İzahnamenin onaylanması, izahnamede yer alan bilgilerin doğru olduğunun Kurulca tekeffülü anlamına gelmeyeceği” hükmü hatırlatılmıştır (E.2016/108, K.2017/37). SPK onayı, izahnamenin içeriğini cezai incelemenin dışına çıkarmaz. Aynı tarihli (04.02.2011) halka arz izahnamesine dayanan kovuşturmada ise Yargıtay 7. Ceza Dairesi, 12 yıllık olağanüstü zamanaşımının dolduğunu kabul ederek davanın düşürülmesini onamıştır (E.2024/4065, K.2025/6402).
İnternet haberleri ve sosyal medya paylaşımları için de aynı çerçeve geçerlidir. 19. Ceza Dairesi, bir şirketin hisseleri hakkında asılsız haberlerle manipülasyon yapıldığı iddiasının “6362 sayılı Sermaye Piyasası Kanunu’nun 107/2. maddesinde düzenlenen piyasa dolandırıcılığı suçu çerçevesinde ve 115. maddesinde yazılı başvuru usulü kapsamında” incelenecek bir konu olduğunu belirtmiştir (E.2019/34463, K.2020/15128). Aynı haberlere erişim engeli istemi ise kişilik hakları ve basın özgürlüğü ölçütleriyle ayrıca değerlendirilmiştir.
Bir paylaşımın m.107/2 bakımından önem taşıması için şu sorular yanıtlanmalıdır: Bilgi yanlış veya yanıltıcı mıydı ve paylaşan bunu biliyor muydu? Paylaşım fiyatı veya yatırımcı kararını etkilemeye yönelik miydi? Paylaşan, aynı dönemde pozisyon kapatmak, ücret almak veya başka bir yolla menfaat sağladı mı? “Kesin haber” diye sunulan bir iddia ile açıkça kişisel tahmin olarak belirtilen görüş aynı değerlendirmeye tabi değildir. İnceleme için tek ekran görüntüsü yerine asıl bağlantı, yayın zamanı, hesabın kimliği, önceki ve sonraki mesajlar korunmalıdır.
Varsayımsal bir olayda kişi, gerçekte olmayan bir devralma kararını varmış gibi yayıp aynı dönemde elindeki payları satmış olsun. Araştırılacak konular; haberin yanlışlığı, yayımlayanla hesap arasındaki bağ, amaç, işlemin zamanı ve açıklamayla menfaat arasındaki ilişkidir. Kamuya açıklanmamış doğru bilgiyi kullanarak işlem yapmak ise m.106’daki bilgi suistimalidir (3–5 yıl hapis veya adli para cezası); iki suç birbirine karıştırılmamalıdır.
Suç oluşmazsa ne olur? Piyasa bozucu eylem ve m.108 istisnaları
SPKn m.104, makul bir ekonomik veya finansal gerekçeyle açıklanamayan ve borsa ve teşkilatlanmış diğer piyasaların güven, açıklık ve istikrar içinde çalışmasını bozacak nitelikteki eylem ve işlemleri, bir suç oluşturmadığı takdirde piyasa bozucu eylem sayar. Kurul bu eylemleri Piyasa Bozucu Eylemler Tebliği (VI-104.1) ile belirlemiştir. Yaptırım idari para cezasıdır; bu yolla menfaat temin edilmişse ceza menfaatin iki katından az olamaz ve karara karşı idari yargı yolu açıktır (m.105/4). Bu hüküm, özel kastın ispatlanamadığı veya yanıltıcı izlenimin suç eşiğine ulaşmadığı dosyalarda idari yolu açık tutar; idari yaptırım kararı ise bir ceza mahkûmiyeti anlamına gelmez.
Kurul ayrıca m.101 uyarınca m.104, 106 ve 107’deki fiilleri işlediğine dair makul şüphe bulunan kişiler hakkında borsada işlem yasağı, işlem veya pozisyon limiti gibi tedbirler alabilir. 2024’te eklenen m.101/3’e göre bu incelemeler kapsamında internet yayınları için içeriğin çıkarılmasına ve erişimin engellenmesine de karar verebilir. Yatırım kuruluşları da bir işlemin m.106 veya 107’deki suçları oluşturduğu şüphesini Kurula bildirmekle yükümlüdür (m.102). Bu tedbirler, ceza soruşturmasından bağımsız idari araçlardır.
SPKn m.108 bazı işlemleri açıkça piyasa dolandırıcılığının dışında tutar: Türkiye Cumhuriyet Merkez Bankası veya yetkili resmî kurumların para, döviz kuru, kamu borç yönetimi ve finansal istikrar amaçlı işlemleri; Kurul düzenlemelerine göre uygulanan geri alım ve çalışanlara pay edindirme programları; Kurul düzenlemelerine uygun fiyat istikrarı ve piyasa yapıcılığı işlemleri. Bu istisnalar düzenlemeye uygunluk şartına bağlıdır; “piyasa yapıcısıyım” beyanı tek başına yeterli değildir.
Nitelikli dolandırıcılık (TCK m.158) yatırım vaadinde ne zaman oluşur?
TCK m.157’deki dolandırıcılık, hileli davranışlarla bir kimseyi aldatıp onun veya başkasının zararına olarak kendisine veya başkasına yarar sağlamaktır. Yatırım vaadiyle işlenen olaylarda hile genellikle sahte bir platform, gerçeğe aykırı lisans iddiası, ekranda gösterilen hayalî bakiye ve güven kazanmak için “kâr payı” adıyla yapılan küçük geri ödemelerle kurulur. Para bir sermaye piyasası aracına dönüşmeden failin kontrol ettiği hesaplara akar.
Yatırım dolandırıcılığında en sık gündeme gelen nitelikli hâller şunlardır: (f) bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması; (h) tacir veya şirket yöneticisi olan ya da şirket adına hareket eden kişilerin ticari faaliyetleri sırasında işlenmesi; (l) failin kendisini kamu görevlisi veya banka, sigorta ya da kredi kurumlarının çalışanı olarak tanıtması veya bu kurum ve kuruluşlarla ilişkili olduğunu söylemesi. (f) ve (l) bentlerinde hapis cezasının alt sınırı dört yıldır ve adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. (l) bendinde aracı kurumlar ayrıca sayılmamıştır; kendini aracı kurum çalışanı olarak tanıtan kişinin eyleminde nitelendirme, kullanılan araçlara göre diğer bentlerle yapılır. Para bir banka hesabına gönderildi diye her olay (f) bendine girmez; bankanın veya bilişim sisteminin hilenin aracı olarak kullanılması gerekir.
Yargıtay 11. Ceza Dairesinin 27.04.2026 tarihli kararı, bu dosyalarda sık görülen bir gerekçeyi ele alır. Kendilerini telefonda finans uzmanı ve yatırım danışmanı olarak tanıtan kişilerin yönlendirmesiyle bir uygulamadaki “yatırım hesabı”na toplam 730.000 TL gönderen şikâyetçinin dosyasında savcılık, araştırma yapmadan para gönderilmesini “basit yalan” saymış; yetkili kuruluşların SPK tarafından ilan edildiğini ve lisansın oradan doğrulanabileceğini belirterek kovuşturmaya yer olmadığına karar vermişti. Daire bu yaklaşımı “hatalı gerekçe ve eksik soruşturma” olarak nitelendirmiş; para gönderilen hesapların ve arayan hatların sahiplerinin tespitini, şirketlerin SPKn uyarınca yatırım danışmanlığı yetkisi bulunup bulunmadığının araştırılmasını ve benzer soruşturmaların taranmasını istemiştir (E.2025/5760, K.2026/4544). Karardan, mağdurun araştırma yapmamış olmasının tek başına hileyi ortadan kaldırmadığı ve para toplayan yapının SPK yetkisinin TCK soruşturmasında da araştırılması gereken bir olgu olduğu sonucu çıkarılabilir.
11. Ceza Dairesi 08.09.2025 tarihli kararında da bir mesajlaşma uygulaması üzerinden kripto yatırımına yüksek kâr payı vaadiyle toplam 45.000 ABD doları gönderen ve sonra yatırım hesabına girişi engellenen şikâyetçinin dosyasında, kayıtların yurt dışında bulunduğu gerekçesiyle verilen kovuşturmama kararına itirazın reddini kanun yararına bozmuştur. Daire; kripto platformundan hesap hareketleri ile giriş IP bilgilerinin istenmesini, uygulama şirketinden kullanıcı bilgileri için adli istinabe yapılmasını gerekli görmüş, dosyanın zamanaşımı süresince daimi aramaya alınmasının da değerlendirilmesi gerektiğini belirtmiştir (E.2025/549, K.2025/10818).
“Borsa” kelimesinin geçmesi de olayı piyasa dolandırıcılığı yapmaz. Yargıtay 11. Ceza Dairesi 17.01.2024 tarihli kararında, kendisini kamu görevlisi olarak tanıtan, katılanlar adına “borsada işlem yapacağına ve kar payı vereceğine” dair beyanlarla para alan ve güven kazanmak için paranın bir kısmını kâr payı adıyla geri gönderen sanık hakkında nitelikli dolandırıcılıktan kurulan hükümleri onamıştır (E.2023/4968, K.2024/561). Sanık, paraları borsadan kazanç vaadiyle aldığını ve harcadığını kabul etmiştir; olayda paranın kendisi hilenin konusudur.
Kamu kurumuyla bağlantı, lisans veya çalışan kimliği hakkındaki yanlış beyanlar ayrıca incelenir. Bir şirketin ticaret siciline kayıtlı olması, yatırım hizmeti için gerekli izni bulunduğunu veya kullanıcı ekranındaki bakiyenin gerçek olduğunu göstermez; faaliyet yetkisi SPK kayıtlarıyla, varlığın edinimi işlem ve saklama belgeleriyle doğrulanır. Fon ya da hisse zararı yaşayan yatırımcılara sonradan “bedel ödeyin, paranızı kurtaralım” denilmesi ise yeni ve ayrı bir dolandırıcılık olayıdır; şüphelisi, ödeme hesabı ve delilleri ilk dosyadan ayrı tutulmalıdır. Bu konuda fon mağdurlarına yönelik kurtarma dolandırıcılığı ve yatırım tavsiyesi dolandırıcılığı rehberleri ayrıntı sunar.
Para bir yatırım şirketinin çalışanına verildiyse hangi suç gündeme gelir?
Her “yatırım için para alıp geri vermeme” olayı dolandırıcılık değildir. Yargıtay 11. Ceza Dairesi 13.05.2025 tarihli kararında, bir yatırım danışmanlığı şirketinde çalışan sanığın tanıdıklarından yüksek faiz vaadiyle para alıp şirketten ayrı hareket ederek kişisel hesapları üzerinden yurt dışındaki forex hesaplarına yatırdığı ve iade etmediği olayı, TCK m.155/2’deki hizmet nedeniyle güveni kötüye kullanma olarak nitelendirmiş; m.155/1’den kurulan hükmü bu nedenle bozmuştur (E.2022/5749, K.2025/5932). Dosya baştan güveni kötüye kullanma suçundan yürütülmüş, Daire 155/1 ile 155/2 arasında seçim yapmıştır. Para aldatma sonucu değil, belirli bir amaçla kullanılmak üzere teslim edilmişse suçun özü teslim amacına aykırı tasarruftur ve dolandırıcılık yerine güveni kötüye kullanma gündeme gelir. TCK m.155/2’nin cezası 1–7 yıl hapistir.
Yatırım kuruluşuna, fon kuruluna veya teminat sorumlularına sermaye piyasası faaliyetleri nedeniyle tevdi edilen araçların, nakdin ve diğer kıymetlerin satılması, kullanılması, rehnedilmesi, gizlenmesi veya inkâr edilmesi ise SPKn m.110’daki özel güveni kötüye kullanma hâlidir. Bu durumda TCK m.155/2’ye göre verilecek ceza üç yıldan az olamaz ve SPKn’da tanımlanan bir suç olduğu için soruşturma yine SPK başvurusuna bağlıdır.
Sermaye piyasasında izinsiz faaliyette bulunmak SPKn m.109/2’de ayrı bir suçtur (2–5 yıl hapis); izinsiz kripto varlık hizmet sağlayıcılığı ise 2024’te eklenen m.109/A’da 3–5 yıl hapisle cezalandırılır. SPKn m.115/5 uyarınca m.109’daki suçlar bakımından 5651 sayılı Kanunun erişimin engellenmesine ilişkin 8. maddesi de uygulanır. Para toplayan yapının yetkisiz olması, TCK m.158 soruşturmasında hile ve kast değerlendirmesine katkı sağlayabilir; m.109 suçu bakımından ise SPK başvurusu gerekir.
SPK başvurusu hangi dosyada şart, hangisinde değil?
SPKn m.115/1’e göre bu Kanunda tanımlanan veya atıfta bulunulan suçlardan dolayı soruşturma yapılması, Kurulun Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır ve bu başvuru muhakeme şartı niteliğindedir (kripto varlık hizmet sağlayıcılarındaki zimmet suçu için m.115/A’daki istisna saklıdır). Yatırımcının savcılığa yaptığı şikâyet, SPKn suçu bakımından bu şartın yerine geçmez. Bu nedenle piyasa dolandırıcılığı şüphesinde SPK’ya başvuru yapılması, savcılığa şikâyet kadar önemlidir. Soruşturmada Cumhuriyet savcısı Kurul meslek personelinden yararlanabilir (m.115/3).
Kamu davası açılırsa iddianamenin kabulüyle Kurul katılan sıfatını kazanır (m.115/2); kovuşturmaya yer olmadığı kararına karşı Kurulun itiraz yetkisi vardır (m.115/4). Bireysel yatırımcının veya bir şirketin katılma talebi ise suçtan doğrudan zarar görüp görmediğine göre değerlendirilir. 19. Ceza Dairesi, suçun doğrudan mağdurlarını piyasaların etkin işleyişinde çıkarı bulunan bireyler ile halka açık ortaklık nezdindeki kârları veya malvarlıkları azaltılan kişiler olarak tarif etmiştir (K.2019/11098). Buna karşılık Yargıtay 7. Ceza Dairesi, işlem bazlı piyasa dolandırıcılığı davasında katılma talebi reddedilen bir anonim şirketin temyiz istemini, bu suç yönünden “suçtan doğrudan zarar gören sıfatının” bulunmadığı gerekçesiyle reddetmiştir (K.2026/5390).
TCK m.157–158’de böyle bir şart yoktur. Savcılık şikâyet, ihbar veya başka yolla öğrendiği olayı re’sen soruşturur. Aldatılan kişi suçtan zarar gören olarak kovuşturmaya yer olmadığı kararına tebliğden itibaren iki hafta içinde sulh ceza hâkimliğine itiraz edebilir (CMK m.173/1) ve açılan kamu davasına katılabilir (CMK m.237). 11. Ceza Dairesinin 2025 ve 2026 tarihli kararları, eksik soruşturmaya dayanan kovuşturmama kararlarının itiraz ve kanun yararına bozma yoluyla düzeltilebildiğini gösterir; itiraz usulü için takipsizlik kararına itiraz rehberi kullanılabilir.
Aynı olayda hem gerçek bir payda manipülasyon hem de belirli kişilerden doğrudan para toplanması iddia ediliyorsa iki yol birlikte işletilir: dolandırıcılık fiili için savcılığa şikâyet, SPKn suçu için SPK’ya başvuru. Şikâyet dilekçesinde iki fiili ayrı başlıklarla anlatmak ayrımı kolaylaştırır. Fon soruşturmalarında şikâyet ve katılma için fon soruşturmasında şikâyet ve katılma, SPK şikâyeti ile tazminat talebinin farkı için SPK şikâyeti ve tazminat farkı rehberlerine bakılabilir.
Aynı olay hem piyasa dolandırıcılığı hem nitelikli dolandırıcılık olabilir mi?
İki ayrı fiil varsa evet. Örneğin bir grup, gerçek bir payın fiyatını kendi aralarındaki işlemlerle yükseltirken (m.107/1) aynı dönemde “özel fon” adıyla belirli kişilerden doğrudan para toplayıp bu parayı hiç yatırıma dönüştürmüyorsa (TCK m.158), fiiller ve mağdurlar ayrı olduğu için suçlar da ayrı değerlendirilir.
Tek bir fiil iki suç tanımına birden uyuyorsa soru farklıdır. TCK m.44’e göre işlediği bir fiil ile birden fazla farklı suçun oluşmasına sebebiyet veren kişi, bunlardan en ağır cezayı gerektiren suçtan cezalandırılır; nitelikli dolandırıcılığın üst sınırı (10 yıl), piyasa dolandırıcılığının üst sınırından (5 yıl) yüksektir. Öte yandan iki suçun korunan değerleri ve usul kuralları farklı olduğundan özel norm–genel norm tartışması da gündeme gelir.
Mülga 2499 sayılı Kanunun 5728 sayılı Kanunla değişik 47. maddesi, bu suçu “Diğer kanunlara göre daha ağır bir cezayı gerektiren bir suç oluşturmadığı takdirde” uygulanacak bir hüküm olarak düzenlemişti; bu metin 19. Ceza Dairesinin 2019/4066 sayılı kararında aktarılmıştır. 6362 sayılı Kanunun 107. maddesinde bu kayıt yer almaz. UYAP Bedesten’de 02.10.2026’da yapılan taramada, “piyasa dolandırıcılığı” ve “nitelikli dolandırıcılık” ifadelerini birlikte içeren bir Yargıtay kararı sonucu dönmemiştir; aynı fiilde iki suçun birleşmesi sorusu bu nedenle genel içtima ilkeleriyle ve somut olayın özellikleriyle çözülecektir.
Menfaat, zarar ve adli para cezası: hesap kime göre yapılır?
m.107/1’de adli para cezası, suçun işlenmesiyle elde edilen menfaatten az olamaz. Yargıtay 19. Ceza Dairesi, birlikte hareket eden sanıkların toplam menfaatinin her sanığa ayrı ayrı adli para cezası olarak yüklenmesini bozma nedeni saymış; her sanığın ayrı ayrı ne kadar menfaat elde ettiğinin katılan kuruma sorulmasını ve ek bilirkişi raporu alınmasını istemiştir (E.2019/8372, K.2019/6880).
Menfaat hesabı iddia edilen eylemle de sınırlıdır. Bilgi suistimaline ilişkin bir kararda Daire, denetleme raporu, suç duyurusu ve iddianamede 1.712.563 TL olarak belirlenen menfaat yerine olay dışındaki bir pay satış sözleşmesine dayanılarak 2.650.000 TL menfaat kabul edilmesini fazla ceza nedeniyle bozmuştur; menfaatin “denetleme raporu, suç duyurusu ve iddianamedeki anlatılan eylemle sınırlı olarak” belirlenmesi gerektiğini vurgulamıştır (E.2017/5976, K.2018/6574). Bu ilke m.107 dosyalarında da yol göstericidir. TCK m.158’in (e), (f), (j), (k) ve (l) bentlerinde ise adli para cezası, aldatılan kişinin tasarrufuyla failin eline geçen menfaatin iki katından az olamaz.
Failin menfaati, yatırımcıların zararı ve tazminat aynı rakam değildir. Bir şüphelinin belirli işlemlerden elde ettiği menfaat, bütün yatırımcıların piyasa zararının toplamı değildir. Yatırımcı da portföy ekranındaki en yüksek değer ile bugünkü değer arasındaki farkı seçerek kesin tazminat hesabı yapamaz; işlem tarihleri, hangi açıklamadan etkilendiği, piyasanın genel hareketi, elde kalan varlık ve geri alınan tutarlar ayrıştırılmalıdır.
Varsayımsal olarak 100.000 TL ödeyip 20.000 TL geri alan bir kişi bakımından, kalan varlığın değeri ve geri dönüşlerin niteliği incelenmeden “kesin zarar 100.000 TL” denilmesi doğru değildir. Buna karşılık sahte platformda erişilemeyen hayalî kâr, gerçek bir tahsilat gibi zarardan düşülemez. Manipülasyon nedeniyle uğranan zararın talep edilmesi için manipülasyon kaynaklı hisse zararında tazminat, ceza dosyasının hukuk davasına etkisi için ceza davası sonrası tazminat davası rehberleri incelenebilir.
Etkin pişmanlık, HAGB ve uzlaşma: zarar kime ödenir?
SPKn m.107/3’e göre işlem bazlı piyasa dolandırıcılığını işleyen kişi, pişmanlık göstererek elde ettiği veya elde edilmesine sebep olduğu menfaatin iki katını, beş yüz bin Türk lirasından az olmamak üzere Hazineye öderse; soruşturma başlamadan önceki ödemede cezaya hükmolunmaz, soruşturma evresindeki ödemede ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar yapılan ödemede üçte bir oranında indirilir. Bu imkân yalnız m.107/1 için öngörülmüştür; m.107/2’de özel bir etkin pişmanlık hükmü yoktur.
SPK’nın 16.09.2026 tarihli 2026/59 sayılı Bülteninde, m.107/1 kapsamında hakkında suç duyurusu kararı alınan kişilerin etkin pişmanlıktan yararlanabilmesi için bu tutarı “Kurul kararından itibaren 15 gün içinde” Hazine ve Maliye Bakanlığı hesabına ödemesi ve belgeleri aynı sürede Kurula iletmesi gerektiği belirtilmiştir. Bu süre Kurulun bildirimidir; Kanun, soruşturma evresindeki ödemede yarı, kovuşturma evresinde hükümden önceki ödemede üçte bir oranında indirim öngörmeye devam eder.
Yargıtay 19. Ceza Dairesine göre hükmün açıklanmasının geri bırakılmasında (HAGB, CMK m.231) da zarar Hazineye ödenir. Daire, piyasa dolandırıcılığından verilen HAGB kararının zarar giderilmediği için kaldırılmasını hukuka uygun bulmuş; bu suçtan bireysel yatırımcılar, halka açık ortaklıklar ve milli ekonominin bir bütün olarak zarar gördüğünü, bu nedenle zararın Hazineye ödenmesi gerektiğini belirtmiştir (E.2019/30364, K.2019/11098). Yatırımcının kendi zararı için ayrıca hukuk yoluna başvurması gerekir.
Dolandırıcılıkta ise etkin pişmanlık mağdura yöneliktir. TCK m.168’e göre fail, kovuşturma başlamadan önce mağdurun zararını aynen geri verme veya tazmin suretiyle tamamen giderirse cezanın üçte ikisine kadarı, kovuşturma başladıktan sonra hüküm verilmeden önce giderirse yarısına kadarı indirilir; kısmi iadede mağdurun rızası aranır. 11. Ceza Dairesinin 2024/561 sayılı kararına konu dosyada bölge adliye mahkemesi, katılanlardan birinin zararını kovuşturma aşamasında karşılayan sanık hakkında etkin pişmanlık hükümlerini uygulamıştır. Ayrıntı için etkin pişmanlık ve mağdurun zararının giderilmesi rehberine bakılabilir.
Uzlaştırmada da ayrım nettir. TCK m.157’deki dolandırıcılık uzlaştırma kapsamındadır (CMK m.253/1-b-8); m.158’deki nitelikli dolandırıcılık değildir. SPKn’da uzlaştırmaya ilişkin açık bir hüküm bulunmadığından piyasa dolandırıcılığında uzlaştırma yoluna gidilemez (CMK m.253/2). Birden fazla kişinin zarar gördüğü bir temel dolandırıcılık olayında uzlaşma için mağdurların hepsinin kabulü gerekir (CMK m.253/7).
Zamanaşımı ve lehe kanun: 8 yıl mı, 15 yıl mı?
Dava zamanaşımı, suçun kanundaki cezasının üst sınırına göre belirlenir (TCK m.66/4). Piyasa dolandırıcılığının üst sınırı beş yıl olduğundan olağan dava zamanaşımı 8 yıldır (TCK m.66/1-e); zamanaşımını kesen işlemler süreyi en çok yarısı kadar uzatır, dolayısıyla olağanüstü süre 12 yıldır (TCK m.67/4). Yargıtay Ceza Genel Kurulu işlem bazlı piyasa dolandırıcılığında bu süreleri uygulamış (E.2018/587, K.2021/61); 7. Ceza Dairesi de bilgi bazlı piyasa dolandırıcılığında 12 yıllık olağanüstü sürenin dolması nedeniyle verilen düşme kararını onamıştır (K.2025/6402).
Ceza Genel Kurulu aynı kararda, iştirak hâlinde işlenen suçlarda ortaklardan birinin savunmasının alınmasının zamanaşımını tüm ortaklar bakımından kestiğini oy çokluğuyla kabul etmiştir. 2025 tarihli kararda ise katılan vekilinin, Kurul uzmanlarının görevlendirilmesi ile suç duyurusu kararı arasındaki sürede zamanaşımının işlemeyeceği yönündeki temyiz sebebi yerinde görülmemiştir. SPK incelemesinin uzun sürmesi, zamanaşımı riskini artırabilir.
TCK m.157’de üst sınır beş yıl olduğundan süreler yine 8 ve 12 yıldır. m.158’de üst sınır on yıl olduğundan olağan süre 15 yıl, olağanüstü süre 22 yıl 6 aydır (TCK m.66/1-d, 67/4). Süre hesabında dosyadaki delillere göre suçun daha ağır cezayı gerektiren nitelikli hâlleri de göz önünde bulundurulur (TCK m.66/3): suç örgütünün faaliyeti çerçevesinde işlenen nitelikli dolandırıcılıkta m.158/3’teki bir kat artırım üst sınırı 20 yıla çıkardığından olağan süre 20, olağanüstü süre 30 yıldır (TCK m.66/1-c, 67/4).
Suç tarihi ile karar tarihi arasında kanun değişmişse önceki ve sonraki kanunlar, hükümleri karıştırılmadan bütün hâlinde uygulanarak karşılaştırılır. Ceza Genel Kurulu, mülga 2499 sayılı Kanun, 5728 sayılı Kanunla değişik hâli ve 6362 sayılı Kanun etkin pişmanlık hükmü dâhil bu şekilde karşılaştırılmadan yalnız adli para cezası yönünden değerlendirme yapılmasını bozma nedeni saymıştır (E.2022/89, K.2022/835). Piyasa dolandırıcılığında alt sınırın 25.02.2020’de iki yıldan üç yıla çıkarılması, bu tarihten önceki fiillerde aynı karşılaştırmayı gerektirir; 16.07.2026 tarihli 7589 sayılı Kanunla eklenen ve 31.07.2026’da yürürlüğe giren TCK m.158/4’teki indirim de lehe kanun değerlendirmesine (TCK m.7/2) konu olabilir.
Delil ve bilirkişi: SPK raporu, emir kayıtları ve platform verileri
Piyasa dolandırıcılığı dosyalarının omurgası, SPK’nın piyasa gözetim ve denetleme raporudur. 7. Ceza Dairesinin 2026/5390 sayılı kararında Kurulun denetleme raporu, bunu doğrulayan kök ve ek bilirkişi kurulu raporları ve hesaplar arası para transferleri birlikte değerlendirilmiştir. Ceza Genel Kurulu ise bilirkişi raporunun delil değil, delil değerlendirme aracı olduğunu; suçun unsurlarının oluşup oluşmadığının ve lehe kanunun belirlenmesinin hâkimin genel ve hukuki bilgisiyle çözülecek konular olduğunu belirtmiştir (K.2022/835).
İki suç tipinde toplanması gereken deliller farklıdır:
- Piyasa dolandırıcılığı: emir giriş, iptal ve değişiklik zamanları; eşleşen taraflar; hesap sahipliği ve vekâlet ilişkileri; IP ve cihaz kayıtları; hesaplar arası para transferleri; kamuyu aydınlatma açıklamalarının tarihleri; fiyat ile endeksin karşılaştırması; haber ve paylaşımların asıl bağlantısı ve yayın zamanı.
- Nitelikli dolandırıcılık: banka dekontları ve alıcı hesap bilgileri; arayan telefon hatları; yazışma ve ekran kayıtları; platform alan adı ve uygulama bilgileri; şirketlerin ticaret sicili kayıtları; SPK yetki durumu; kripto platformundaki hesap hareketleri ve giriş IP kayıtları.
Aracı kurumdan emir, ses ve ekstre kayıtlarının nasıl isteneceği için emir, ses ve ekstre kayıtları rehberi tamamlayıcıdır.
Parayı alan hesap sahibi hangi suçtan sorumlu olur?
Hesap sahibi, parayı gönderen kişi, işlemleri yapan ve planı yöneten kişi aynı olmayabilir. Ceza sorumluluğu için kişinin bilgi ve iradesi ile fiile katkısı değerlendirilir. Hesaba para gelmesi araştırılacak bir olgudur; kişinin bütün hileyi bildiğini tek başına ispatlamaz. Diğer yandan hesabını kullandırıp işlemden menfaat elde eden kişinin rolü de yalnız “hesap sahibi” etiketiyle gözden kaçırılamaz. Piyasa dolandırıcılığında da aynı soru, grup hesapları için sorulur: Hesap sahibinin adı, fiilen emri veren ve menfaatten yararlanan kişi farklı olabilir.
16.07.2026 tarihli 7589 sayılı Kanunla eklenen ve 31.07.2026’da yürürlüğe giren TCK m.158/4, m.157 ve 158’deki suçlara iştirakin, haksız menfaat amacıyla banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdindeki hesabın kullanılmasını sağlayan zorunlu bilgi veya araçları başkasına vermekle sınırlı kalması hâlinde cezanın yarı oranında indirilmesini öngörür. Bu hüküm bir cezasızlık kuralı değildir; suç tarihi, katkının gerçek kapsamı ve lehe kanun değerlendirmesi dosyaya göre yapılır.
Yatırımcı için olay tablosu: hangi bilgi hangi yolu açar?
Suçun adını koymadan önce olayın tablosunu çıkarmak gerekir. Aşağıdaki sıra, hangi yolun açık olduğunu gösterir:
- Varlık gerçekten alındı mı? Aracı kurum ekstresi, saklama kaydı veya fon katılma payı kaydıyla paranın bir sermaye piyasası aracına dönüşüp dönüşmediğini belgeleyin. Araç alınmışsa piyasa riski veya m.107, alınmamışsa TCK m.158 ihtimali öne çıkar.
- Kim, ne zaman, ne söyledi? Vaatleri tarih sırasıyla yazın; yazışma ve ses kayıtlarını orijinal hâliyle saklayın.
- Para nereye gitti? Gönderen ve alıcı hesap, tutar ve açıklama bilgisini tabloya geçirin; “kâr payı” adıyla geri gelen tutarları ayrı sütunda gösterin.
- Kurum yetkili mi? Yetkiyi SPK kayıtlarından kontrol edin; ticaret sicili kaydı yatırım hizmeti yetkisi anlamına gelmez.
- Doğru mercie başvurun. Piyasa dolandırıcılığı şüphesinde SPK’ya, dolandırıcılık şüphesinde Cumhuriyet başsavcılığına başvurun; iki ihtimal birlikteyse iki fiili ayrı ayrı anlatın.
- Süreleri kaçırmayın. Kovuşturmaya yer olmadığı kararı tebliğ edilirse iki haftalık itiraz süresi işler (CMK m.173/1).
Malvarlığına elkoyma veya dondurma, suçun sabit olduğu anlamına gelmez. CMK’daki koruma tedbirleri ile mahkûmiyet ve müsadere farklı aşamalardır; elkonulan varlıkların bulunması her yatırımcıya otomatik ödeme yapılacağını da göstermez. Kararı veren makam, dayanak, varlığın kime ait olduğu ve tedbirin kapsamı ayrıca belirlenir. Bu konuda bloke, haciz ve elkoyma ayrımı rehberi yol gösterir.
Güncel Yargıtay kararları (2017–2026)
UYAP Bedesten’de 02.10.2026 tarihinde “piyasa dolandırıcılığı” ifadesiyle yapılan Yargıtay kararı taramasında 21 karar listelenmiştir: 12’si kapatılan 19. Ceza Dairesine, 3’ü Ceza Genel Kuruluna, 2’si 7. Ceza Dairesine, birer kararı da 4. ve 5. Ceza Daireleri ile 8. ve 11. Hukuk Dairelerine aittir. Piyasa dolandırıcılığı kararlarının önemli bölümü “6362 sayılı Kanun’a muhalefet” başlığıyla yayımlandığından bu sayı, konudaki toplam karar sayısını değil, ifadenin kullanım sıklığını gösterir. 19. Ceza Dairesinin kapatılmasından sonra bu suçlara ilişkin işler 7. Ceza Dairesine devredilmiştir; incelenen yatırım vaadi kararları ise 11. Ceza Dairesine aittir.
| Merci | Tarih | E. / K. | İlke |
|---|---|---|---|
| 7. CD | 27.04.2026 | 2024/1452 – 2026/5390 | Emir, iptal ve kendinden kendine işlem oranları bir bütün olarak değerlendirilir; beraat bozuldu. |
| 7. CD | 20.04.2026 | 2024/3800 – 2026/4673 | Somut menfaat tespiti bulunmadığı gerekçesiyle verilen beraat, ayrıca tartışılmadan onandı. |
| 11. CD | 27.04.2026 | 2025/5760 – 2026/4544 | Yatırım hesabı vaadinde “basit yalan” gerekçesi hatalı; SPKn yetkisi araştırılmalı. |
| 11. CD | 08.09.2025 | 2025/549 – 2025/10818 | Kripto yatırım vaadinde platform kayıtları, IP ve adli istinabe istenmeli; daimi arama değerlendirilmeli. |
| 11. CD | 13.05.2025 | 2022/5749 – 2025/5932 | Danışmanlık şirketi çalışanının parayı kişisel hesaptan forex’e aktarması TCK m.155/2’dir. |
| 7. CD | 05.05.2025 | 2024/4065 – 2025/6402 | m.107/2’de 8 / 12 yıl zamanaşımı; düşme onandı. |
| 11. CD | 17.01.2024 | 2023/4968 – 2024/561 | Kamu görevlisi kimliği ve borsa vaadiyle para alma nitelikli dolandırıcılıktır. |
| CGK | 27.12.2022 | 2022/89 – 2022/835 | Bilirkişi raporu takdiri bağlamaz; lehe kanun bütün hâlinde karşılaştırılır. |
| CGK | 02.03.2021 | 2018/587 – 2021/61 | 8 / 12 yıl zamanaşımı; bir ortağın savunması tüm ortaklar için keser. |
| 19. CD | 16.11.2020 | 2019/34463 – 2020/15128 | Habere dayalı manipülasyon iddiası m.107/2 ve m.115 başvurusu kapsamındadır. |
| 19. CD | 11.09.2019 | 2019/30364 – 2019/11098 | HAGB için zararın Hazineye ödenmesi gerekir (KYB istemi reddi). |
| 19. CD | 08.04.2019 | 2019/8372 – 2019/6880 | Adli para cezası için her sanığın menfaati ayrı belirlenir. |
| 19. CD | 11.02.2019 | 2018/7815 – 2019/4066 | Kendinden kendine işlemler en önemli göstergedir; özel kast aranır. |
| 19. CD | 30.05.2018 | 2017/5976 – 2018/6574 | Menfaat, iddianamedeki eylemle sınırlı hesaplanır (bilgi suistimali). |
| 19. CD | 09.01.2017 | 2016/108 – 2017/37 | Yanıltıcı izahname m.107/2 kapsamındadır; Kurul onayı doğruluğu tekeffül etmez. |
Yargıtay 7. CD, E. 2024/1452, K. 2026/5390, 27.04.2026: işlem bazlı piyasa dolandırıcılığında beraat bozuldu
İlk derece mahkemesi eşleri m.107/1’den mahkûm etmiş, bölge adliye mahkemesi beraat kararı vermişti. Yargıtay, SPK denetleme raporu ile kök ve ek bilirkişi raporlarındaki emir, iptal, fiyat yükseltici işlem ve kendinden kendine işlem oranlarını, eşler arasındaki para transferini ve özel durum açıklamalarının tarihlerini birlikte değerlendirdi:
…gerçekleştirilen işlemlerin sermaye piyasası araçlarının fiyatlarına, fiyat değişimlerine, arz ve taleplerine ilişkin olarak yanlış veya yanıltıcı izlenim uyandırmak amacıyla yapıldığı sonucuna ulaşıldığından, mahkûmiyetleri yerine, sanıklar haklarında hatalı kabul ve yetersiz gerekçe ile beraat kararı verilmesi, hukuka aykırı bulunmuştur.
Yargıtay 7. Ceza Dairesi, E. 2024/1452, K. 2026/5390, 27.04.2026 (oy birliği)
Uygulamaya etkisi: İşlemlerin tek tek yasak olmaması savunma için yeterli değildir; örüntü bütün olarak değerlendirilir. Aynı kararda katılma talebi reddedilen bir şirketin temyizi, suçtan doğrudan zarar gören sıfatı bulunmadığı için reddedilmiştir.
Yargıtay 7. CD, E. 2024/3800, K. 2026/4673, 20.04.2026: bilgi bazlı suçlamada menfaat tespiti
Bir gazetenin halka açık bir şirket hakkındaki yayınları nedeniyle, savcının temyiz dilekçesine göre gazetenin sorumlu yazı işleri müdürü olan sanık yargılanmış, ilk derece mahkûmiyeti bölge adliye mahkemesince beraate çevrilmişti. Kararda Cumhuriyet savcısının temyiz istemi aktarılırken bölge adliye mahkemesinin gerekçesi şöyle özetlenmiştir:
Sanığın, yanıltıcı haberler neticesinde somut bir menfaat temin ettiği yönünde bir tespit bulunmadığı gerekçesi ile beraat kararı verilmiş ise de
Yargıtay 7. Ceza Dairesi, E. 2024/3800, K. 2026/4673, 20.04.2026 (oy birliği, onama)
Uygulamaya etkisi: Bölge adliye mahkemesinin bu gerekçeyle verdiği beraat, Daire tarafından ayrıca tartışılmadan onanmıştır. m.107/2 iddiasında yanıltıcı bilginin yanında bu bilgiyle sağlanan menfaatin somut olarak gösterilmesi bu nedenle pratikte belirleyicidir.
Yargıtay 11. CD, E. 2025/5760, K. 2026/4544, 27.04.2026: “basit yalan” gerekçesi kabul edilmedi
Telefonla yönlendirilen şikâyetçi bir uygulamadaki yatırım hesabına 730.000 TL göndermiş, savcılık olayı “basit yalan” sayarak kovuşturmaya yer olmadığına karar vermiş, itiraz da reddedilmişti. Yargıtay kanun yararına bozma istemini kabul etti ve yapılması gereken araştırmalar arasında şunu saydı:
adı geçen şirketlerin 6362 sayılı Sermaye Piyasası Kanunu uyarınca yatırım danışmanlığı yapma hususunda herhangi bir yetkinliğe sahip olup olmadıklarının belirlenmesi
Yargıtay 11. Ceza Dairesi, E. 2025/5760, K. 2026/4544, 27.04.2026 (oy birliği, kanun yararına bozma)
Uygulamaya etkisi: Yatırım vaadiyle para toplayan yapının SPK yetkisi, TCK m.158 soruşturmasında da araştırılması gereken bir olgudur; karardan, mağdurun araştırma yapmamış olmasının tek başına hileyi ortadan kaldırmadığı sonucu çıkarılabilir.
Yargıtay 11. CD, E. 2025/549, K. 2025/10818, 08.09.2025: yurt dışı kayıtlar soruşturmayı bitirmez
Kripto yatırımına yüksek kâr payı vaadiyle 45.000 ABD doları gönderen şikâyetçinin dosyasında savcılık, kayıtların yurt dışında olduğunu ve adli yardım taleplerinin karşılanmayacağını gerekçe göstermişti. Yargıtay, platform hesap hareketleri ve IP bilgilerinin istenmesi ile adli istinabe yapılması gerektiğini belirterek şunu ekledi:
sonucuna göre gerçek fail/faillerin tespiti amacıyla dosyanın zamanaşımı süresi boyunca daimi aramaya alınarak soruşturmaya devam olunması hususunun da değerlendirilmesi gerekirken
Yargıtay 11. Ceza Dairesi, E. 2025/549, K. 2025/10818, 08.09.2025 (oy birliği, kanun yararına bozma)
Uygulamaya etkisi: Failin ve kayıtların yurt dışında görünmesi, platform kayıtlarının istenmesi ve adli istinabe gibi araştırmaların yapılması yükümlülüğünü ortadan kaldırmaz.
Yargıtay 11. CD, E. 2023/4968, K. 2024/561, 17.01.2024: borsa vaadi ve kâr payıyla güven kazanma
Sanık kendisini kamu görevlisi olarak tanıtmış, katılanlar adına borsada işlem yapacağını söyleyerek para almıştır. Kararın olay anlatımında güven kazanma yöntemi şöyle tarif edilmiştir:
katılanlardan temin ettiği paraların bir kısmını da kar payı adı altında katılanlara geri gönderip inandırıcılığını arttırmak suretiyle
Yargıtay 11. Ceza Dairesi, E. 2023/4968, K. 2024/561, 17.01.2024 (oy birliği, onama)
Uygulamaya etkisi: Küçük “kâr payı” geri ödemeleri hilenin parçası olarak değerlendirilebilir; zarar hesabında bu tutarlar ayrıca gösterilmelidir.
Yargıtay 11. CD, E. 2022/5749, K. 2025/5932, 13.05.2025: güveni kötüye kullanmada m.155/1 değil m.155/2
Yatırım danışmanlığı şirketinde çalışan sanık, tanıdıklarından aldığı paraları şirketten ayrı hareket ederek yurt dışındaki forex hesaplarına yatırmış ve iade etmemiştir. Yargıtay suç vasfını şöyle belirledi:
sanığın 5237 sayılı TCK’nın 155/2. maddesinde belirtilen hizmet nedeniyle güveni kötüye kullanma suçundan mahkumiyetine hükmedilmesi gerekirken
Yargıtay 11. Ceza Dairesi, E. 2022/5749, K. 2025/5932, 13.05.2025 (oy birliği, bozma)
Uygulamaya etkisi: Yatırım danışmanlığı yapan bir şirketin çalışanına iş ilişkisi nedeniyle teslim edilen para için, hizmet nedeniyle güveni kötüye kullanmanın daha ağır cezası (1–7 yıl) uygulanır. Paranın hileyle mi alındığı, yoksa belirli bir amaçla mı teslim edildiği, şikâyetin hangi suç üzerinden kurulacağını belirler.
Yargıtay CGK, E. 2018/587, K. 2021/61, 02.03.2021: zamanaşımının kesilmesi tüm ortaklara sirayet eder
İşleme dayalı manipülasyon davasında sanıklardan birinin savunması alındıktan sonra diğerinin savunmasının daha geç alınması, zamanaşımı hesabını değiştirmiştir. Genel Kurul oy çokluğuyla şu sonuca ulaştı:
iştirak hâlinde işlenen suçlarda, ortaklardan birisinin savunmasının alınmasının dava zamanaşımının kesilmesi yönünden diğer ortakları da etkileyeceğinin kabul edilmesinde zorunluluk bulunmaktadır.
Yargıtay Ceza Genel Kurulu, E. 2018/587, K. 2021/61, 02.03.2021 (oy çokluğu)
Uygulamaya etkisi: Grup hâlinde işlenen piyasa dolandırıcılığında zamanaşımı her sanık için ayrı ayrı değil, kesme işlemlerinin tamamı dikkate alınarak hesaplanır.
Yargıtay CGK, E. 2022/89, K. 2022/835, 27.12.2022: bilirkişi raporu ve lehe kanun
Genel Kurul, SPK denetleme raporu ile ceza, ticaret ve vergi hukuku alanında uzman bilirkişilerin raporlarını yeterli bulmuş, ancak lehe kanun karşılaştırmasının eksik yapılması ve TCK m.62’nin uygulanmamasının gerekçesiz bırakılması nedeniyle hükmü bozmuştur. Bilirkişi raporlarının niteliği hakkında şunu belirtti:
bu konuda düzenlenen bilirkişi raporlarının mahkemenin delilleri serbestçe takdir yetkisini elinden alamayacağı
Yargıtay Ceza Genel Kurulu, E. 2022/89, K. 2022/835, 27.12.2022 (oy çokluğu)
Uygulamaya etkisi: Bilirkişi raporu teknik tespiti sağlar; suçun unsurları ve hangi kanunun lehe olduğu mahkemenin hukuki değerlendirmesidir.
Yargıtay 19. CD, E. 2018/7815, K. 2019/4066, 11.02.2019: kendinden kendine işlemler
Yerel mahkeme, kast bulunmadığı gerekçesiyle beş kişilik yatırımcı grubunu beraat ettirmişti. Daire, SPK raporları ile bilirkişi raporlarındaki işlem payı, yön değiştiren emirler, ortak IP kayıtları ve para transferleri karşısında beraat kararını bozdu ve şu değerlendirmeyi yaptı:
İşleme dayalı manipülasyon suçunun en önemli göstergesinin mülkiyette değişiklik yaratmayan, kendinden kendine/karşılıklı işlemler olduğu, bu işlemlerin yapılma amacının, yatırımcı grubunun aracı kurumlara ödenecek komisyon masrafına katlanmayı göze alarak aslında zarar ediyormuş gibi gösterip piyasayı etkilemek olduğu değerlendirilmektedir.
Yargıtay 19. Ceza Dairesi, E. 2018/7815, K. 2019/4066, 11.02.2019 (oy birliği)
Uygulamaya etkisi: Hesaplar farklı kişilere ait olsa bile ortak IP, para transferi ve eşzamanlı işlemler birlikte hareket iradesinin delili olabilir.
Yargıtay 19. CD, E. 2019/30364, K. 2019/11098, 11.09.2019: HAGB’de zarar Hazineye ödenir
Piyasa dolandırıcılığından kurulan hükümlerin açıklanmasının geri bırakılması kararı, zarar giderilmediği için itiraz üzerine kaldırılmış; kanun yararına bozma istemi reddedilmiştir. Daire gerekçesinde şunu belirtti:
suçtan doğan zararın ülkenin ekonomik varlığının mümessili olan Hazine’ye ödenmesinin zorunluluk arzettiği
Yargıtay 19. Ceza Dairesi, E. 2019/30364, K. 2019/11098, 11.09.2019 (oy birliği)
Uygulamaya etkisi: Bu karara göre piyasa dolandırıcılığında HAGB için zararın giderilmesi Hazineye ödemeyle sağlanır; m.107/3’teki etkin pişmanlık ödemesi de Kanun gereği Hazineye yapılır. Yatırımcının kendi zararı ayrı bir hukuk davasının konusudur.
Doğru bilinen yanlışlar
- “Hisse düştüyse manipülasyon vardır.” Kesin cevap: Hayır. Piyasa riski suç değildir; m.107/1 için yanıltıcı izlenim yaratma amacıyla yapılmış işlem, emir veya hesap hareketi gerekir.
- “SPK onaylı izahnamedeki bilgi yanlış olamaz.” Kesin cevap: Hayır. SPKn m.6/1’e göre izahnamenin onaylanması bilgilerin doğruluğunun Kurulca tekeffülü değildir; yanıltıcı izahname m.107/2 kapsamında incelenebilir (19. CD, K.2017/37).
- “Parayı kendi isteğimle gönderdim, bu yüzden suç oluşmaz.” Kesin cevap: Hayır. Yargıtay 11. Ceza Dairesi, araştırma yapmadan para gönderen şikâyetçinin durumunu “basit yalan” sayan gerekçeyi hatalı bulmuştur (K.2026/4544).
- “Manipülasyon soruşturması için savcılığa şikâyet yeterlidir.” Kesin cevap: Hayır. Piyasa dolandırıcılığında (SPKn m.107) soruşturma SPK’nın yazılı başvurusuna bağlıdır (m.115/1).
- “Fail etkin pişmanlık gösterip öderse para yatırımcıya gelir.” Kesin cevap: Hayır. m.107/3’teki ödeme Hazineye yapılır; yatırımcının zararı için ayrı bir hukuk yolu gerekir.
- “Yanıltıcı haberi yayan herkes m.107/2’den cezalandırılır.” Kesin cevap: Hayır. 2015’ten bu yana yayım yoluyla menfaat sağlanması da aranır; somut menfaat tespit edilemeyen bir dosyada beraat onanmıştır (7. CD, K.2026/4673).
Sık sorulan sorular
Piyasa dolandırıcılığı nedir?
Piyasa dolandırıcılığı, 6362 sayılı SPKn m.107’de düzenlenen ve sermaye piyasası araçlarının fiyatı, arz-talebi ya da yatırımcı kararları hakkında yanlış veya yanıltıcı izlenim yaratılmasını cezalandıran suçtur. İşlem bazlı türü alım-satım, emir verme, iptal, değiştirme ve hesap hareketiyle; bilgi bazlı türü yalan veya yanıltıcı bilgi, söylenti, haber, yorum ve raporla işlenir. Her iki türde de ceza 3–5 yıl hapis ve adli para cezasıdır.
Piyasa dolandırıcılığı ile nitelikli dolandırıcılık arasındaki fark nedir?
Piyasa dolandırıcılığı piyasayı ve anonim yatırımcı topluluğunu yanıltmaya yöneliktir, soruşturması SPK’nın başvurusuna bağlıdır ve cezası 3–5 yıldır. Nitelikli dolandırıcılık (TCK m.158) kişilerin hileyle aldatılıp malvarlığı zararına uğratılmasıdır; savcılık re’sen soruşturur, ceza 3–10 yıl, temel hâlde dava zamanaşımı 15 yıldır. Ayrımda ilk bakılacak olgu, paranın gerçek bir sermaye piyasası aracına dönüşüp dönüşmediğidir.
Piyasa dolandırıcılığı için nereye şikâyet edilir?
Piyasa dolandırıcılığı şüphesi Sermaye Piyasası Kuruluna bildirilir; SPKn m.115 uyarınca soruşturma, Kurulun Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır. Savcılığa yapılan şikâyet, SPKn suçu için bu şartın yerine geçmez. Aynı olayda belirli kişilerden doğrudan para toplanması gibi bir dolandırıcılık fiili de varsa, bu fiil için ayrıca savcılığa şikâyette bulunulur.
Sahte bir yatırım platformuna para gönderdim; bu hangi suçtur?
Gerçek bir sermaye piyasası aracı alınmadan para failin kontrolündeki hesaplara gönderilmiş ve ekranda sahte bakiye gösterilmişse olay genellikle TCK m.158 kapsamında değerlendirilir; internet sitesi, uygulama veya banka hesabı hilenin aracıysa (f) bendi gündeme gelir. Platformun SPK izni yoksa SPKn m.109’daki izinsiz faaliyet suçu da ayrıca incelenebilir.
Piyasa dolandırıcılığının cezası nedir?
İşlem bazlı piyasa dolandırıcılığının (SPKn m.107/1) cezası üç yıldan beş yıla kadar hapis ve beş bin günden on bin güne kadar adli para cezasıdır; adli para cezası elde edilen menfaatten az olamaz. Bilgi bazlı türde (m.107/2) ceza üç yıldan beş yıla kadar hapis ve beş bin güne kadar adli para cezasıdır. 25.02.2020’den önceki fiillerde hapis cezasının alt sınırı iki yıldır.
Piyasa dolandırıcılığında zamanaşımı kaç yıldır?
Piyasa dolandırıcılığında olağan dava zamanaşımı 8 yıl, zamanaşımını kesen işlemlerle birlikte olağanüstü süre 12 yıldır (TCK m.66/1-e, 67/4). Yargıtay Ceza Genel Kurulu, iştirak hâlinde işlenen bu suçta ortaklardan birinin savunmasının alınmasının zamanaşımını tüm ortaklar bakımından kestiğini kabul etmiştir (K.2021/61). Nitelikli dolandırıcılığın temel hâlinde bu süreler 15 yıl ile 22 yıl 6 aydır.
Yatırımcı piyasa dolandırıcılığı davasına katılan olabilir mi?
SPKn m.115/2’ye göre Kurul, iddianamenin kabulüyle kendiliğinden katılan olur. Bireysel yatırımcının veya şirketin katılma talebi, suçtan doğrudan zarar görüp görmediğine göre değerlendirilir; Yargıtay 7. Ceza Dairesi, katılma talebi reddedilen bir şirketin temyizini bu sıfatın bulunmadığı gerekçesiyle reddetmiştir (K.2026/5390). Nitelikli dolandırıcılıkta ise aldatılan kişi mağdur olarak davaya katılabilir.
Etkin pişmanlık ödemesi yatırımcıya mı yapılır?
Hayır. SPKn m.107/3’e göre işlem bazlı piyasa dolandırıcılığında etkin pişmanlık için ödenecek tutar menfaatin iki katı ve en az 500.000 TL olup Hazineye ödenir; SPK’nın 2026/59 sayılı Bülteninde suç duyurusu yapılan kişiler için bu ödemenin Kurul kararından itibaren 15 gün içinde yapılması gerektiği belirtilmiş, Kanun ise sonraki aşamalardaki ödemeye indirim tanımaya devam eder. Yatırımcının zararı için ayrı bir tazminat yolu gerekir. Dolandırıcılıktaki TCK m.168 ise doğrudan mağdurun zararının giderilmesini arar.
Aynı kişi hem piyasa dolandırıcılığından hem nitelikli dolandırıcılıktan yargılanabilir mi?
Farklı fiiller varsa evet; örneğin bir paydaki manipülatif işlemler ile belirli kişilerden “özel fon” adıyla doğrudan para toplanması ayrı suçlar oluşturabilir. Tek bir fiil iki suç tanımına uyuyorsa fikri içtima (TCK m.44) ile özel norm ilişkisi tartışılır; fikri içtima kabul edilirse en ağır cezayı gerektiren suçtan ceza verilir. 02.10.2026 tarihli Bedesten taramasında bu iki ifadeyi birlikte içeren bir Yargıtay kararı sonucu dönmemiştir.
İlgili rehberler
- Sermaye Piyasası Kanunu suçları rehberi: bu yazının bağlı olduğu ana rehber
- Manipülasyon kaynaklı hisse zararında tazminat
- Fon soruşturmasında şikâyet, katılma ve elkonulan varlıklar
- Fon mağdurlarına yönelik kurtarma dolandırıcılığı
- Yatırım tavsiyesi dolandırıcılığı
- Etkin pişmanlık ve mağdurun zararının giderilmesi
Kaynaklar
Mevzuat ve kurum belgeleri
- 6362 sayılı Sermaye Piyasası Kanunu, m.6, 101, 102, 104, 105, 106, 107, 108, 109, 109/A, 110, 115, 115/A, 116 — mevzuat.gov.tr
- 5237 sayılı Türk Ceza Kanunu, m.7, 44, 66, 67, 155, 157, 158, 168 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.173, 231, 237, 253 — mevzuat.gov.tr
- Piyasa Bozucu Eylemler Tebliği (VI-104.1), Resmî Gazete 21.01.2014, sayı 28889 — resmigazete.gov.tr
- SPK Bülteni 2026/59, 16.09.2026 — spk.gov.tr
- UYAP Bedesten Yargıtay kararı taraması, “piyasa dolandırıcılığı”, 02.10.2026
Yargı kararları (UYAP Bedesten belge numaralarıyla)
- Yargıtay 7. Ceza Dairesi, E. 2024/1452, K. 2026/5390, 27.04.2026 — belge no 1222845600 — mevzuat.adalet.gov.tr
- Yargıtay 11. Ceza Dairesi, E. 2025/5760, K. 2026/4544, 27.04.2026 — belge no 1227004000 — mevzuat.adalet.gov.tr
- Yargıtay 7. Ceza Dairesi, E. 2024/3800, K. 2026/4673, 20.04.2026 — belge no 1222322700 — mevzuat.adalet.gov.tr
- Yargıtay 11. Ceza Dairesi, E. 2025/549, K. 2025/10818, 08.09.2025 — belge no 1169359600 — mevzuat.adalet.gov.tr
- Yargıtay 11. Ceza Dairesi, E. 2022/5749, K. 2025/5932, 13.05.2025 — belge no 1153488300 — mevzuat.adalet.gov.tr
- Yargıtay 7. Ceza Dairesi, E. 2024/4065, K. 2025/6402, 05.05.2025 — belge no 1156353500 — mevzuat.adalet.gov.tr
- Yargıtay 11. Ceza Dairesi, E. 2023/4968, K. 2024/561, 17.01.2024 — belge no 997228800 — mevzuat.adalet.gov.tr
- Yargıtay Ceza Genel Kurulu, E. 2022/89, K. 2022/835, 27.12.2022 — belge no 865618700 — mevzuat.adalet.gov.tr
- Yargıtay Ceza Genel Kurulu, E. 2018/587, K. 2021/61, 02.03.2021 — belge no 660437900 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2019/34463, K. 2020/15128, 16.11.2020 — belge no 695751600 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2019/30364, K. 2019/11098, 11.09.2019 — belge no 549595200 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2019/8372, K. 2019/6880, 08.04.2019 — belge no 514028000 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2018/7815, K. 2019/4066, 11.02.2019 — belge no 562227400 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2017/5976, K. 2018/6574, 30.05.2018 — belge no 430590600 — mevzuat.adalet.gov.tr
- Yargıtay 19. Ceza Dairesi, E. 2016/108, K. 2017/37, 09.01.2017 — belge no 296531500 — mevzuat.adalet.gov.tr
Güncelleme notu: 02.10.2026: Yazı 15 Yargıtay kararı, ayrıntılı karşılaştırma tablosu, SPK başvurusu, etkin pişmanlık, zamanaşımı, delil ve sık sorulan sorular bölümleriyle genişletildi.
Av. Ahmet Karaca’ya doğrudan ulaşın
Yaşadığınız olay piyasa dolandırıcılığı mı, nitelikli dolandırıcılık mı?
Bu yazının konusuyla ilgili hukuki danışmanlık veya avukatlık hizmeti almak istiyorsanız WhatsApp’tan yazabilir, e-posta gönderebilir ya da doğrudan arayabilirsiniz. Mesajınıza yazının başlığı ve bağlantısı hazır eklenir; durumunuzu birkaç cümleyle anlatmanız yeterli.
ahmet@pegahukuk.com · 0531 336 09 81
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), sermaye piyasası hukuku, kripto varlık hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · Sermaye piyasası hukuku · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir. Kaynak gösterirken: pegahukuk.com — Av. Ahmet Karaca.