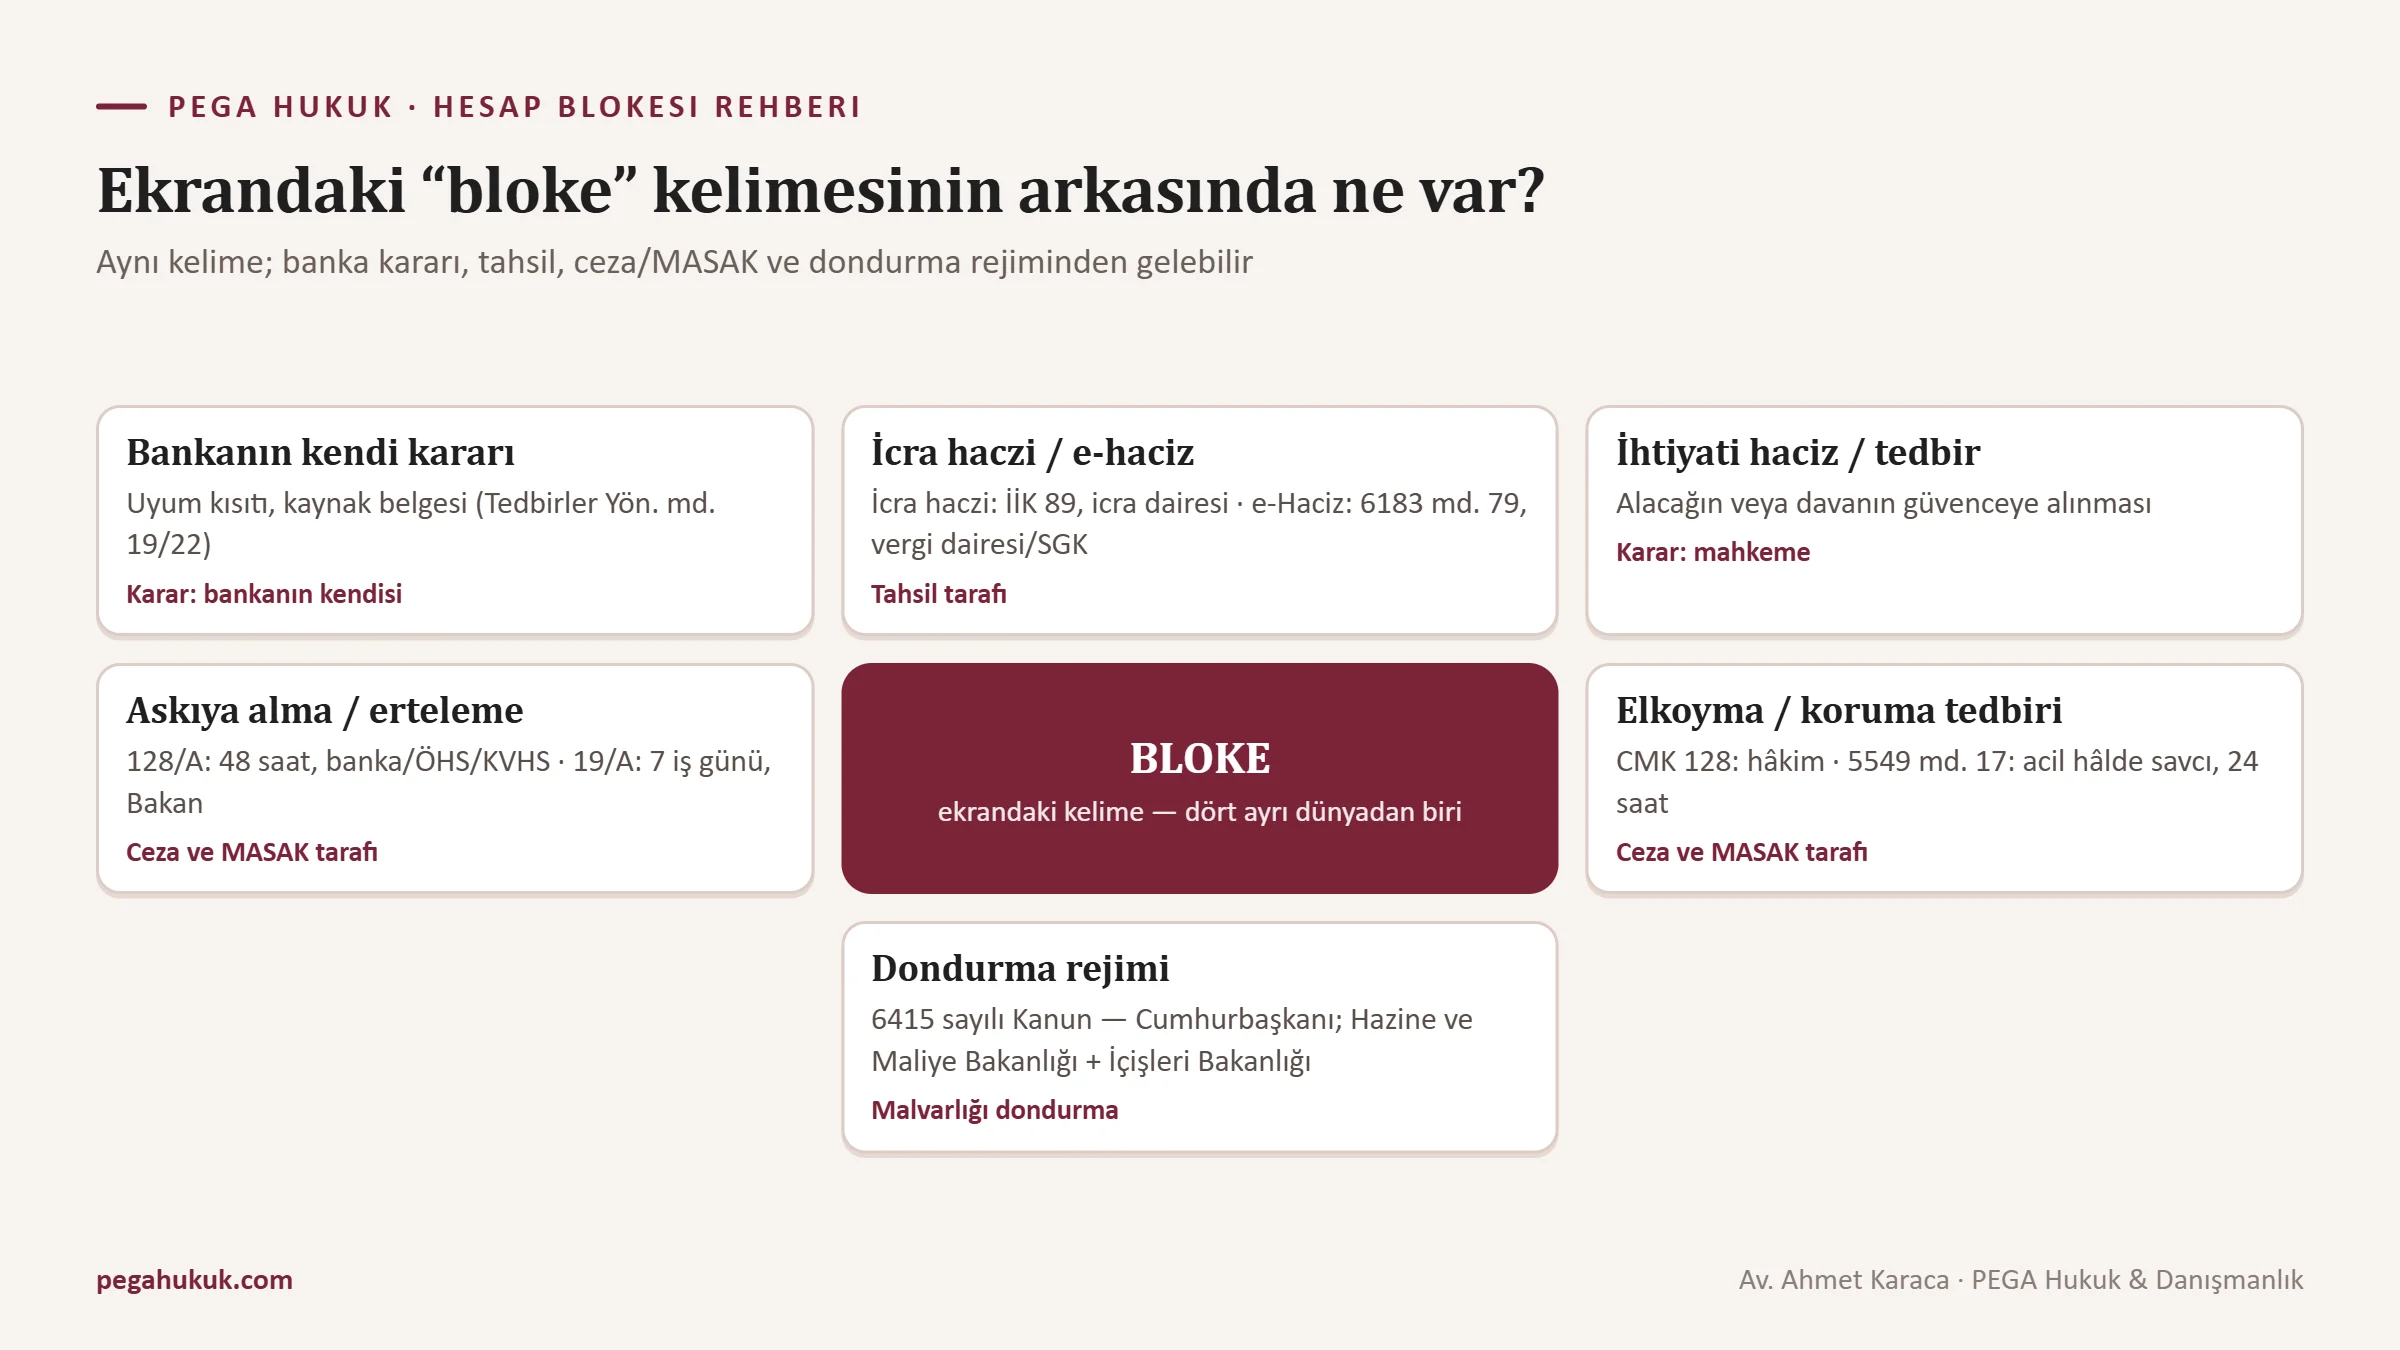
“Bloke”, hesap blokesi dosyalarında en sık kullanılan kelimedir; ama hiçbir kanunda tanımlı bir tedbirin adı değildir. Sulh ceza hâkiminin kararında “elkoyma”, bankanın kırk sekiz saatlik işleminde “askıya alma”, Bakan kararında “işlemin ertelenmesi”, icra dairesinin yazısında “haciz” yazar. Mobil bankacılık ekranı bunların hepsini aynı kelimeyle gösterir. Kelime banka sözleşmelerinden, çağrı merkezi konuşmalarından ve kurum içi yazışmalardan gelir; hukuki bir kategori olarak değil, bir sonucun tarifi olarak yaşar.
Ayrımın pratik bir bedeli var. Her kelimenin arkasında başka bir karar mercii, başka bir şüphe eşiği, başka bir süre ve başka bir itiraz yolu durur. Bankanın uyum birimine yazılmış bir “blokenin kaldırılması” dilekçesi sulh ceza hâkimliğinin kararına dokunmaz. Savcılığa verilmiş bir başvuru da vergi dairesinin haczini çözmez. Bize gelen dosyalarda ilk haftanın çoğu zaman doğru kelimeyi bulmakla geçtiğini görüyoruz.
Blokenin bütün kaynaklarını ve her birinde atılacak ilk adımı banka, savcılık, MASAK, icra ve kripto blokelerini tek sayfada topladığımız rehberde anlattık. Bu sayfa o rehberin sözlüğüdür: önce üç karşılaştırma tablosu, ardından birbirine en çok karıştırılan altı çift, sonra harf sırasıyla elli terim. Her terimin ilk cümlesi tanımdır; devamında terimin uygulamada nasıl karşınıza çıktığını ve ayrıntısını hangi yazıda bulacağınızı yazdık.
Tanımlar, dosyanızdaki kararı görmeden yazılmış genel açıklamalardır; kararın tarihi, dayanağı ve kimin verdiği, aynı kelimenin sizin hesabınızdaki anlamını değiştirebilir.
Bir tedbiri tanımanın altı sorusu
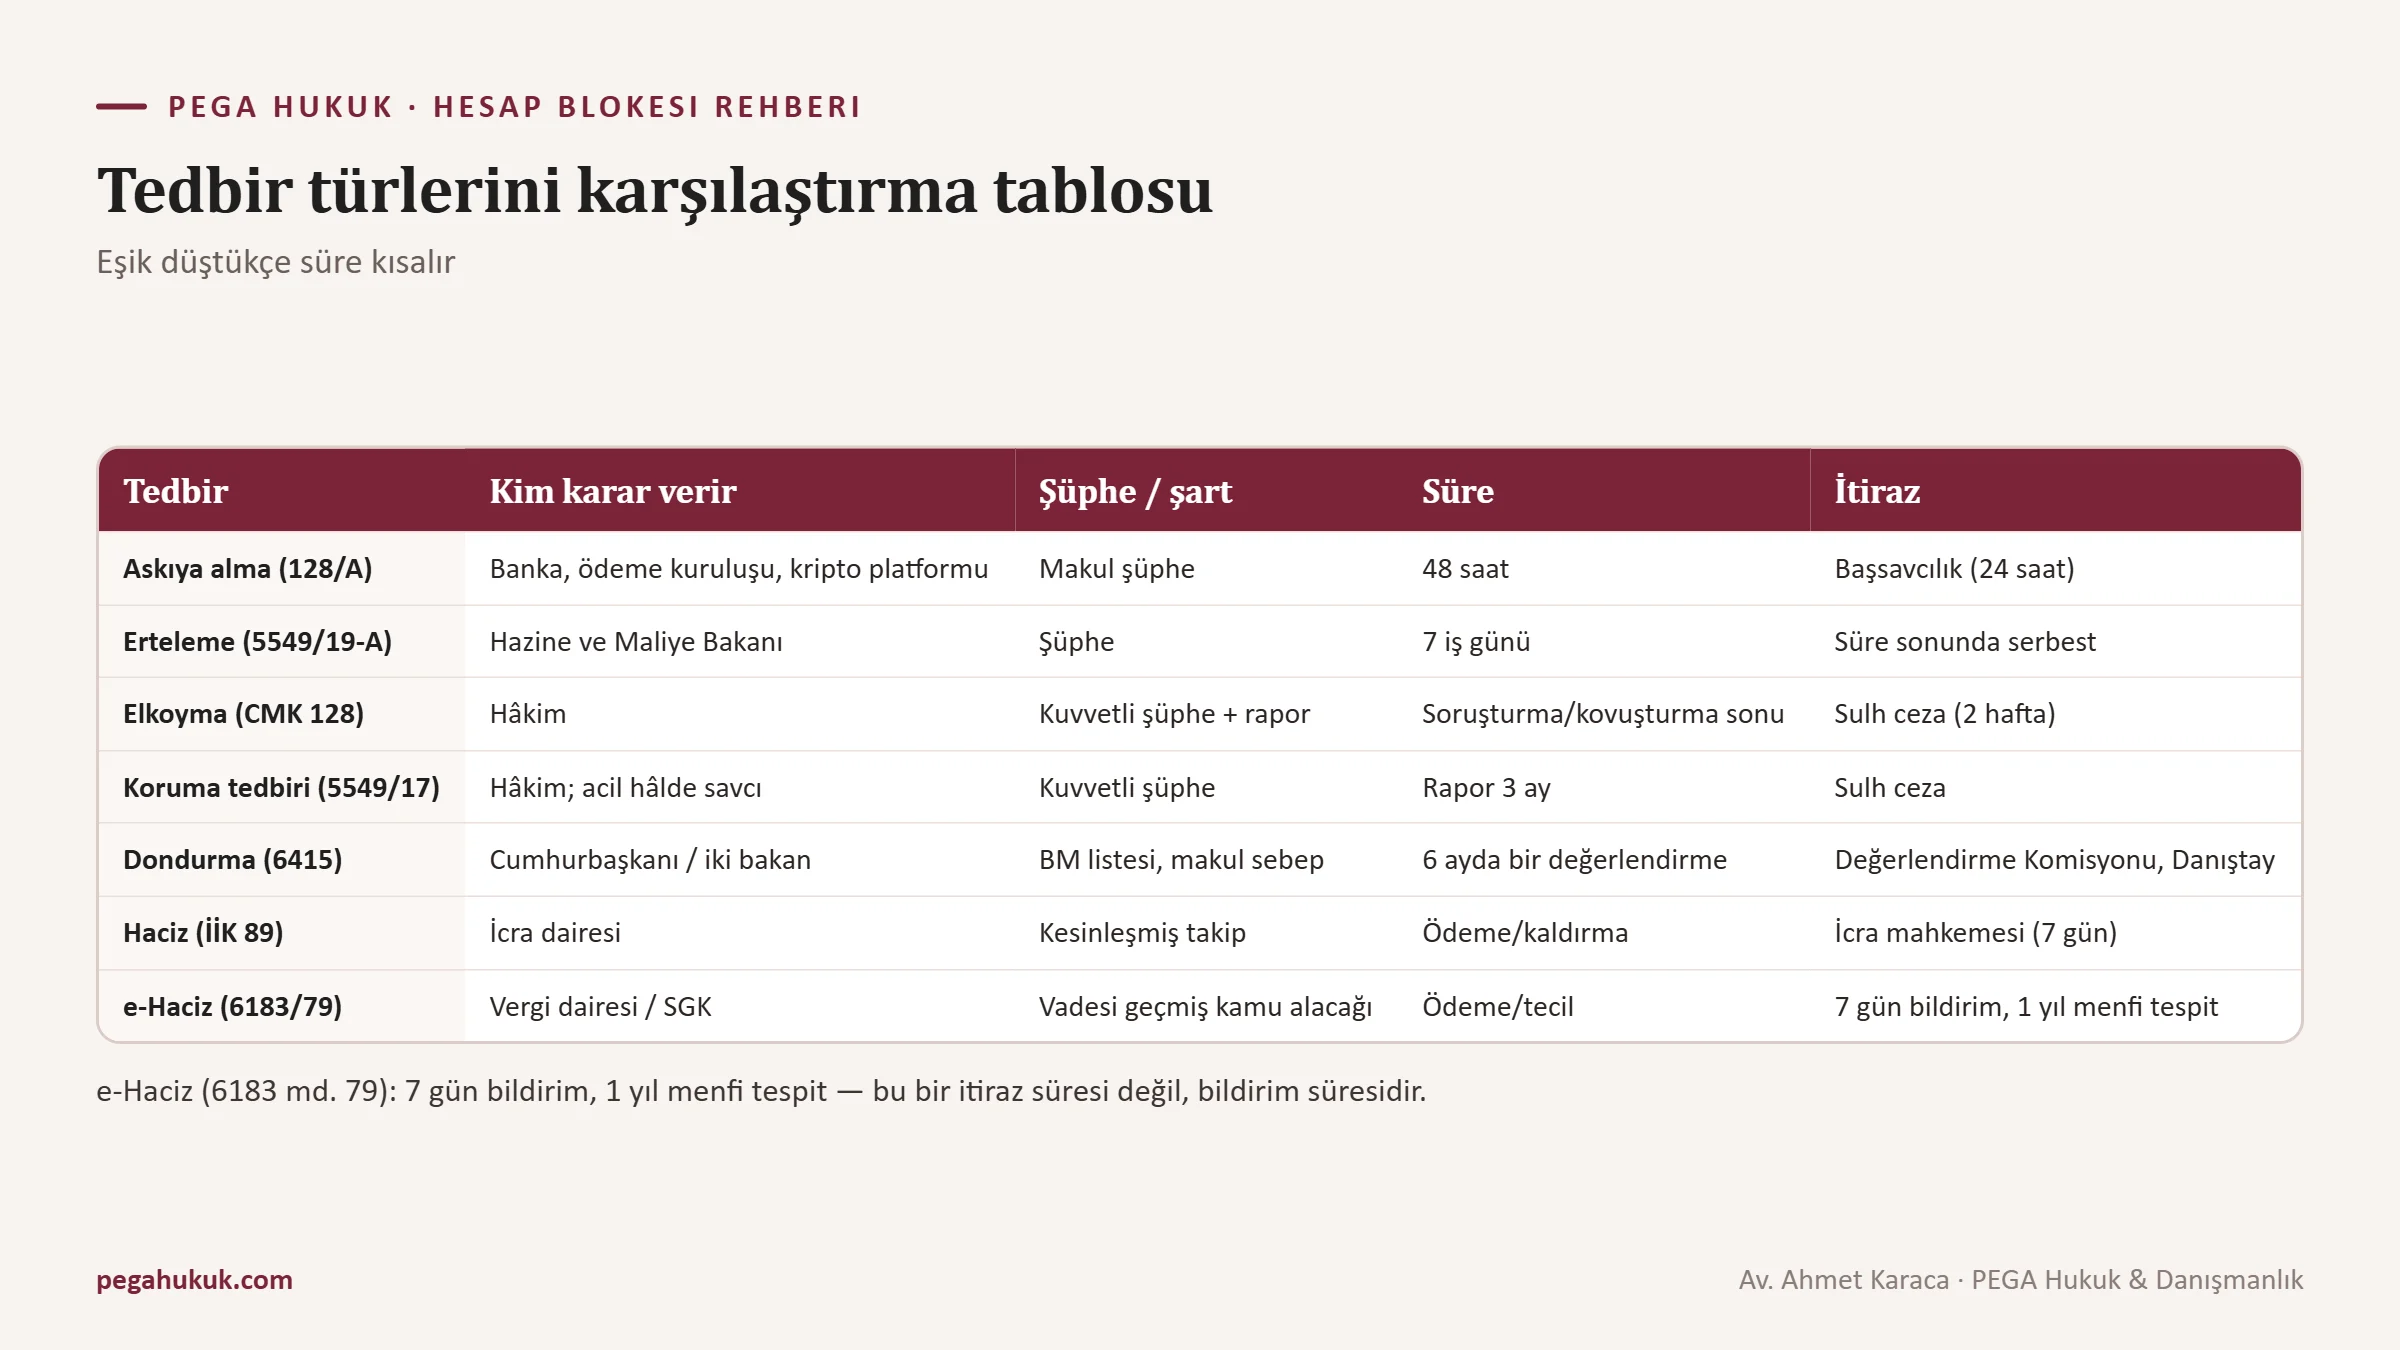
Tablolarda her tedbiri aynı altı soruyla tarttık: kararı kim verir, dayanağı hangi hükümdür, hangi derecede şüphe ya da hangi şart aranır, ne kadar sürer, nereye itiraz edilir ve sonunda paraya ne olur. İlk soru en önemlisidir, çünkü itirazın muhatabını belirler. Tedbiri ekrana yansıtan kurum ile kararı veren makam çoğu zaman aynı değildir. Haczi icra dairesi, elkoymayı hâkim, ertelemeyi Bakan verir; banka yalnızca uygular.
Şüphe derecesi ikinci sırada gelir. CMK 128 somut delillere dayanan kuvvetli şüphe, 128/A makul şüphe arar; MASAK tarafında ise işlemin aklama veya terörün finansmanıyla ilişkili olduğuna dair şüphe yeterlidir. Eşik düştükçe tedbire başvurmak kolaylaşır, ama süresi de kısalır. Makul şüpheyle konulan askı en fazla kırk sekiz saat, şüpheyle verilen erteleme yedi iş günü sürer; kuvvetli şüphe isteyen elkoymanın ise kanunda bir üst süresi yoktur.
Bir uygulama notu: bankaların çağrı merkezleri “bloke”, “kısıt”, “askı” ve “MASAK” kelimelerini çoğu zaman birbirinin yerine kullanır. Telefonda duyduğunuz kelimeye göre dilekçe yazmayın. Hesabınızda hangi tedbirin bulunduğunu öğrenmenin yollarını e-Devlet, UYAP ve banka üzerinden bloke sorgulamayı anlattığımız yazıda topladık. Tabloları okurken aklınızda tutmanız gereken şey şu: aynı ekran satırının altında birden fazla karar bulunabilir.
Tahsil ve dava güvencesi: bloke, haciz, e-haciz, ihtiyati haciz, ihtiyati tedbir
İlk tablodaki beş kavramın ortak noktası, arkalarında bir suç şüphesi değil, bir alacak ya da bir dava bulunmasıdır. İlk sütun bir istisna: “bloke” burada bankanın kendi kararıyla koyduğu kısıtı anlatıyor, çünkü diğer dört tedbir de hesaba zaten bloke olarak yansır.
Tablo 1: Bankanın kendi blokesi ile tahsil ve dava güvencesi tedbirleri
| Soru | Bloke (banka içi) | Haciz (icra) | E-haciz | İhtiyati haciz | İhtiyati tedbir |
|---|---|---|---|---|---|
| Kim karar verir? | Banka, ödeme kuruluşu veya kripto platformu; başka bir makamın kararını uyguluyorsa karar o makamındır | İcra dairesi, alacaklının talebiyle | Vergi dairesi veya SGK | Özel alacakta mahkeme; amme alacağında idare (6183 md. 13) | Hukuk mahkemesi |
| Dayanak | Kanunda bu adla bir tedbir yok; sözleşme, Tedbirler Yönetmeliği md. 19 ve 22 | İİK md. 89 (bankadaki alacak için haciz ihbarnamesi) | 6183 md. 62 ve 79; SGK alacağında 5510 md. 88 | İcra ve İflas Kanunu; amme alacağında 6183 md. 13 | Hukuk Muhakemeleri Kanunu’nun geçici hukuki koruma hükümleri |
| Şart veya şüphe derecesi | Bankanın risk değerlendirmesi: profil uyumsuzluğu, kimliğin teyit edilememesi, eksik kaynak belgesi | Yürüyen bir icra takibi; haciz alacak tutarıyla sınırlı | Ödenmemiş amme alacağı; alacağa yetecek miktar | Henüz tahsil edilmemiş para alacağı ve güvence ihtiyacı; tam ispat aranmaz | Dava konusu hakkın elde edilmesinin zorlaşacağı endişesi; tam ispat aranmaz |
| Süre | Kanunda yok; inceleme, belge sunumu ya da dayanak kararın kalkmasıyla biter | Kanunda bitiş günü yok; banka ihbarnamelere 7’şer gün içinde itiraz eder, üçüncü aşamada 15 gün içinde öder veya dava açar | Banka 7 gün içinde yazılı bildirim yapar; menfi tespit için 1 yıl | Takip veya davaya bağlanmazsa düşer; bağlanırsa sonuca kadar sürer | Esas hakkındaki karara ya da kaldırılmasına kadar |
| İtiraz yolu | Bankaya yazılı başvuru (5411 md. 76), TBB hakem heyeti (51.158 TL’ye kadar bağlayıcı), tüketici hakem heyeti (186.000 TL), mahkeme | Borçlu için İİK 16 şikâyeti (7 gün), haczedilmezlik dâhil | Tahsil dairesine başvuru; borca itirazda vergi mahkemesi | Kararı veren merciye itiraz; teminat karşılığı kaldırma | Kararı veren mahkemeye itiraz; teminat karşılığı kaldırma veya değiştirme |
| Sonuç | Kısıt kalkar ya da banka ilişkiyi sona erdirip bakiyeyi iade eder | Para icra dosyasına aktarılır; borç ödenince kaldırma yazısıyla çözülür | Para tahsil dairesine aktarılır; ödeme, tecil veya teminatla kalkar | Takip kesinleşince kesin hacze dönüşür | Akıbetini esas hakkındaki karar belirler |
Tablonun alt satırı asıl farkı gösteriyor. Haciz ve e-haciz paranın alacaklıya ya da tahsil dairesine gitmesiyle, ihtiyati haciz ve tedbir bir takibin veya davanın sonucuyla, bankanın kendi blokesi ise çoğu zaman bir belge incelemesiyle biter. Hacizde ölçü alacak tutarıdır; borcu aşan bloke, kararı veren daireye yazılarak daraltılabilir.
Bankanın kendi kısıtında böyle bir ölçü yoktur. Bu yüzden orada ilk iş, kısıtın gerekçesini ve kapsamını yazılı olarak istemektir. Ekrandaki satırın bir hacizden mi, yoksa bankanın uyum kararından mı geldiğini bilmeden yazılan dilekçe, iki muhataptan birini mutlaka ıskalar.
Ceza muhakemesi ve MASAK: elkoyma, askı, erteleme, koruma tedbiri, dondurma
İkinci tablo, hesabın bir suç şüphesi ya da terörün finansmanı riski nedeniyle kapatıldığı hâlleri topluyor. Kararı verenlerin yelpazesi burada genişler: bir mali kurum, bir savcı, bir hâkim, bir bakan ve Cumhurbaşkanı aynı tabloda yer alır.
Tablo 2: Ceza muhakemesi, MASAK ve yaptırım rejimindeki hesap tedbirleri
| Soru | Elkoyma (CMK 128) | Askıya alma (CMK 128/A) | Erteleme (5549 md. 19/A) | Koruma tedbiri (5549 md. 17) | Malvarlığı dondurma (6415 / 7262) |
|---|---|---|---|---|---|
| Kim karar verir? | Yalnız hâkim (128/9); kovuşturmada mahkeme | Banka, ödeme hizmeti sağlayıcısı veya KVHS; savcının yazılı emriyle de askı mümkün | Hazine ve Maliye Bakanı; yetki bakan yardımcısına devredilebilir | Hâkim; gecikmesinde sakınca varsa Cumhuriyet savcısı | BM listelerinde Cumhurbaşkanı; yurt içi talepte Hazine ve Maliye Bakanı ile İçişleri Bakanı birlikte |
| Dayanak | CMK 128 | CMK 128/A (7571 sayılı Kanun, RG 25.12.2025) | 5549 md. 19/A; Erteleme Yönetmeliği | 5549 md. 17; usul CMK 128 | 6415 md. 5-7; 7262 md. 3 |
| Şart veya şüphe derecesi | Somut delillere dayanan kuvvetli şüphe; katalog suç; kural olarak değer raporu | TCK 142/2-e, 158/1-f ve l, 245 hakkında makul şüphe; elkoymada rapor şartı aranmaz | Malvarlığının aklama veya terörün finansmanıyla ilişkili olduğu şüphesi | Aklama veya terörün finansmanı suçunun işlendiğine dair kuvvetli şüphe | BM Güvenlik Konseyi listeleri, yabancı devlet talebi veya yurt içi değerlendirme; 7262’de kitle imha silahları yaptırımları |
| Süre | Kanunda üst süre yok; rapor 3 ay, talep üzerine +2 ay | En fazla 48 saat; savcı elkoyarsa 24 saatte hâkim onayına, hâkim 48 saatte karar | 7 iş günü; uzatma hükmü yok | Savcı kararı 24 saatte hâkime, hâkim 24 saatte karar; rapor 3 ay içinde | Kaldırılana kadar; yurt içi kararda 48 saatte mahkeme onayına, 5 günde karar; 6 ayda bir değerlendirme |
| İtiraz yolu | CMK 267-271; iki hafta | Askıya karşı başsavcılığa başvuru, savcı 24 saatte karar verir; elkoymaya CMK 267 vd. | Kanunda özel yol yok; MASAK’a belge sunumu; idari yargı yolu tartışmalı | CMK 267-271; iki hafta | Değerlendirme Komisyonu’na kaldırma talebi; mahkeme onayına CMK’ya göre itiraz; Cumhurbaşkanı kararına Danıştay |
| Sonuç | İade (CMK 131) veya müsadere (TCK 54-55) | Elkoyma yoksa askı sürdürülemez; elkonulan menfaat mağdura aitse iade | Süre dolunca işlem yapılabilir ya da süreç elkoymaya dönüşür | CMK 128’deki gibi iade veya müsadere | Tasarruf yasağı sürer; asgari geçim ve işletme giderleri için izin verilebilir |
Bu beş tedbir aynı hesapta art arda gelebilir. Bilişim yoluyla dolandırıcılıkta askı birkaç saat içinde savcının yazılı emriyle elkoymaya dönüşebilir. Bankanın erteleme talebiyle başlayan bir MASAK süreci, analiz sonuçlarının savcılığa iletilmesiyle 17. madde üzerinden elkoymaya bağlanabilir. Her geçişte süre de itiraz yolu da değişir; bir önceki tedbirin takvimi, yenisi için bir şey ifade etmez.
Dondurma sütunu ayrı bir dünyadır. 6415 ve 7262 sayılı Kanunlar bir işlemi ya da bir şüpheli hesabı değil, bir kişiyi hedef alır; tedbir o kişinin bütün malvarlığına uygulanır ve kural olarak liste ya da karar kaldırılana kadar sürer.
Tedbirin sonu: müsadere, iade ve tazminat
Üçüncü tablo, elkoymanın nasıl bittiğini gösteriyor. Elkonulan değerin üç olası akıbeti vardır: kalıcı olarak sahibinden alınır, sahibine ya da mağdura geri döner veya haksız bir elkoymanın bedeli Devletten istenir.
Tablo 3: Elkoymadan sonra gelen üç karar
| Soru | Müsadere (TCK 54-55) | İade (CMK 131; 128/A f.5) | Tazminat (CMK 141) |
|---|---|---|---|
| Kim karar verir? | Ceza mahkemesi | Cumhuriyet savcısı, hâkim veya mahkeme | Zarara uğrayanın oturduğu yer ağır ceza mahkemesi |
| Dayanak | TCK 54 (eşya), TCK 55 (kazanç) | CMK 131/1-2; CMK 128/A’nın beşinci fıkrası | CMK 141/1-j ve 142 |
| Şart | Suçta kullanılan veya suçtan meydana gelen eşya; suçtan elde edilen ve mağdura iade edilemeyen kazanç | Muhafazaya gerek kalmaması veya müsadereye tabi olmayacağının anlaşılması; değerin mağdura ait olması | Koşullar oluşmadan elkoyma, korunma tedbirlerinin alınmaması, amaç dışı kullanım, zamanında geri vermeme |
| Süre | Yargılama sonunda verilir; kesinleşince kalıcıdır | Soruşturma ve kovuşturmanın her aşamasında, re’sen veya istem üzerine | Kesinleşmenin tebliğinden itibaren 3 ay; her hâlde kesinleşmeyi izleyen 1 yıl |
| İtiraz yolu | Hükme karşı kanun yolları | Ret kararına itiraz (CMK 131/1) | Karara karşı istinaf (CMK 142/8) |
| Sonuç | Değer sahibinden kalıcı olarak alınır | Değer sahibine ya da mağdura döner | Devlet maddi ve manevi zararı öder |
Tazminat sütununda bir tartışmayı ayrıca not etmek gerekiyor. 128/A’nın altıncı fıkrası askıya alma kararı veren kurumun hukuki sorumluluğunu kaldırıyor. Bunun Devletin CMK 141’den doğan sorumluluğunu da etkileyip etkilemediği, madde Aralık 2025’te yürürlüğe girdiği için henüz yerleşik içtihatla cevaplanmış değil.
Biz bu dosyalarda delili ilk günden topluyoruz: askının başladığı saat, bankaya ve savcılığa yapılan başvuruların tarihleri, hesabın kapalı kaldığı günlerde ödenemeyen kira, maaş ve vergi. Sonradan hesaplanacak tazminat, bu kayıtlar kadar güçlü olur.
Birbirinin yerine kullanılan altı çift
Aşağıdaki çiftler, dilekçelerde ve banka yazışmalarında en sık yer değiştiren kavramlar. Her birinde yanlış kelime, yanlış merci ya da yanlış süre anlamına gelir.
Aynı görünen farklı kavramlar
- Bloke ile haciz aynı şey değildir: haciz icra ya da vergi dairesinin verdiği bir karardır, bloke ise bu kararın ya da başka bir kısıtın ekrandaki izidir; her haciz blokeyle görünür, her bloke haciz değildir.
- Askıya alma ile elkoyma ayrıdır: askıyı mali kurum makul şüpheyle ve en fazla kırk sekiz saat için koyar, elkoymaya hâkim ya da kanunun saydığı hâllerde savcı karar verir ve kanunda üst süresi yoktur.
- Erteleme ile dondurma karıştırılmamalıdır: 19/A ertelemesi belirli bir işlemi analiz için yedi iş günü durdurur, dondurma ise bir kişinin bütün malvarlığını karar kaldırılana kadar tasarrufa kapatır.
- İhtiyati haciz ile ihtiyati tedbir farklı şeyleri korur: ilki henüz tahsil edilmemiş para alacağını, ikincisi dava konusu hakkı ya da mevcut durumu güvenceye alır.
- Müsadere ile elkoyma aynı sürecin iki ucudur: elkoyma geçici bir koruma tedbiridir ve ceza değildir, müsadere ise yargılama sonunda verilen kalıcı bir karardır; elkonulan her değer müsadere edilmez.
- Kısıt ile kapatma ayrı sonuçlar doğurur: kısıtta iş ilişkisi sürer ve bazı işlemler kapalıdır, kapatmada banka ilişkiyi sona erdirir ve asıl mesele kalan bakiyenin iadesine dönüşür.
Listeye bir yedinci çift eklenebilirdi: kripto platformlarının “dondurma” dediği şey ile kanunun “malvarlığının dondurulması” dediği şey. Bir platformun hesabı dondurması çoğu zaman sözleşmeye dayanan bir risk kararıdır ya da bir makam talebinin uygulanmasıdır; 6415 ve 7262 sayılı Kanunlardaki tedbirle ortak noktası yalnızca kelimedir. Tether’in bir adresi kara listeye alması da başka bir mekanizmadır: dondurulan adrese giriş olur, çıkış olmaz.
Sözlük A–D: aklamadan dondurmaya
Terimleri Türk alfabesine göre sıraladık; İngilizce teknik terimleri borsaların ve zincir analizi araçlarının kullandığı biçimde bıraktık. Kısaltmalar (KVHS, KYOK, KYT, ŞİB) kendi harflerinde yer alıyor.
Harf dizini: A · B · Ç · D · E · F · G · H · İ · K · M · Ö · P · R · S · Ş · T · Y · Z
Aklama (TCK 282)
Aklama, suçtan kaynaklanan malvarlığı değerlerinin gayrimeşru kaynağını gizlemeye ya da onları meşru yoldan elde edilmiş gibi göstermeye yönelik işlemlerdir ve Türk Ceza Kanunu’nun 282. maddesinde suç olarak düzenlenir.
Birinci fıkranın cezası üç yıldan yedi yıla kadar hapis ve yirmi bin güne kadar adli para cezasıdır; bu değerleri bilerek kabul eden kişi için iki yıldan beş yıla kadar hapis öngörülür. TCK 282, CMK 128’in kataloğunda yoktur; aklama şüphesinde elkoymanın dayanağı 5549 sayılı Kanun’un 17. maddesidir. Yargıtay 3. Ceza Dairesi, MASAK raporundaki “muhtemelen” ifadesinin yetmediğini, somut aklama işleminin gösterilmesi gerektiğini vurguladı (E. 2024/4155, K. 2024/19482, 19.12.2024). Blokeyi dolanmak için parayı başka hesaba taşımak ise bu şüpheyi davet eden en tipik davranıştır. Bahis dosyalarında sık görülen bu dayanağı yasadışı bahis nedeniyle konulan hesap blokelerini anlattığımız yazıda işledik.
Askıya alma (CMK 128/A)
Askıya alma, bir mali kurumun, hâkim ya da savcı kararını beklemeden, bilişim yoluyla işlenen belirli suçlarda kullanıldığından makul şüphe duyduğu hesabı kırk sekiz saate kadar işlemlere kapatmasıdır.
Yetki bankalara, ödeme hizmeti sağlayıcılarına ve kripto varlık hizmet sağlayıcılarına 25 Aralık 2025’te yürürlüğe giren 7571 sayılı Kanunla verildi. Kurum askıyı ve hesap hareketlerini derhâl Cumhuriyet başsavcılığına, askıyı ayrıca hesap sahibine bildirir; hesap sahibi başsavcılığa başvurabilir ve savcı yirmi dört saat içinde karar verir. Kırk sekiz saat içinde elkoyma gelmezse askı sürdürülemez. Bankalar bu işleme bazen “bloke”, bazen “geçici kısıt” der; fıkra fıkra işleyişi CMK 128/A’yı madde madde açıkladığımız rehberde bulabilirsiniz.
Bekleme süresi (MASAK 29 No.lu Tebliğ)
Bekleme süresi, kripto varlık platformlarının bir varlığı alım, takas veya yatırma işleminden en az 48 saat, ilk çekimde en az 72 saat geçmeden dışarı transfer etmemesini öngören kuraldır.
Kural MASAK Genel Tebliği Sıra No. 29 ile geldi (RG 28.06.2025). Aynı tebliğ stablecoin transferlerine günlük 3.000, aylık 50.000 dolar sınır koyar; seyahat kuralı uygulanırsa sınırlar iki katına çıkar. Bekleme süresi kişiye özel bir tedbir değildir, herkese uygulanır ve bir şüpheye işaret etmez. Borsaların destek yazılarında “MASAK süresi” diye geçtiği için en çok erteleme ile karıştırılır; farkı kripto borsası hesap blokesinin katmanlarını ayırdığımız yazıda gösterdik.
Bloke
Bloke, hesaptaki paranın bir kısmının ya da tamamının sahibinin kullanımına kapatılmasının bankacılık dilindeki adıdır; kanunda bu adla düzenlenmiş bir tedbir yoktur.
Kelime bir karar bildirmez, bir sonucu tarif eder. Altında bankanın uyum kararı, 128/A askısı, 19/A ertelemesi, hâkimin elkoyması, icra ya da vergi dairesinin haczi veya bir dondurma kararı olabilir. Biz yazılı başvuruda kelimeyi değil, kararı veren makamı ve kararın tarihini soruyoruz. Blokenin türüne göre hangi kapının çalınacağını bloke kaldırma yollarını ve dilekçe örneklerini topladığımız yazıda anlattık.
Bloke bakiye
Bloke bakiye, hesapta kayıtlı olduğu hâlde üzerinde işlem yapılamayan tutardır; hesap bakiyesi ile kullanılabilir bakiye arasındaki fark bu satırda görünür.
Hesap bakiyesi 80.000 TL, kullanılabilir bakiye 55.000 TL ise aradaki 25.000 TL bir ya da birkaç kısıtın toplamıdır. Bu satırın içinde bir kart provizyonu, bir kredi teminatı ve bir haciz yan yana durabilir; ekran sebebini göstermez. Ekrandaki diğer ifadeleri bankanın kendi kararıyla koyduğu kısıtları anlattığımız yazıda sözlük hâlinde açıkladık.
Blokeli tutar
Blokeli tutar, bazı bankaların bloke bakiye yerine kullandığı ve aynı anlama gelen ifadedir: hesapta duran ama kullanıma kapalı para.
Fark ekranın tasarımında çıkar. Bazı bankalar blokeli tutarı kalem kalem gösterir, bazıları tek satırda toplar. Tek satır görüyorsanız kalemlerin dökümünü ve her kalemin kaynağını yazılı isteyin; 5411 sayılı Bankacılık Kanunu’nun 76. maddesi bankaya, müşterinin hizmetlerden kaynaklanan sorularına cevap verecek bir sistem kurma yükümlülüğü yükler. Satırın ardındaki kararı bulmanın diğer kanallarını hesapta bloke olup olmadığını öğrenmenin yollarını anlattığımız yazıda bulabilirsiniz.
Çıkış blokesi
Çıkış blokesi, hesaba para girişine izin verilen ama çekim, havale ve ödeme gibi para çıkışlarının kapatıldığı kısıttır.
Kaynak belgesi beklenen dosyalarda, 128/A askısında ve hacizde en sık görülen biçimdir. Hesaba maaş ya da tahsilat girmeye devam eder, ama yeni gelen para da kısıtın içinde kalabilir. Bu yüzden çıkış blokesi olan hesaba yeni ödeme yönlendirmeden önce kısıtın kapsamını öğrenmek gerekir. Giriş ve çıkış blokesinin farkını kısıtın genişliğini tartıştığımız bölümde örneklerle anlattık.
Direct exposure ve indirect exposure
Direct exposure (doğrudan maruziyet), bir kripto adresin yaptırım, dolandırıcılık veya çalıntı fon gibi riskli bir kategoriyle doğrudan işlem yapmış olmasıdır; indirect exposure (dolaylı maruziyet) ise riskli adresle arasında bir veya daha fazla ara adres bulunmasıdır.
Chainalysis, Elliptic ve TRM gibi araçlar bu ölçümden bir risk skoru üretir. Skor, yatırmanın onaylanmasına, bekletilmesine, ek incelemeye ya da şüpheli işlem bildirimine dönüşebilir. Dolaylı maruziyet tek başına kusur göstermez: P2P’den aldığı USDT’nin iki adım geride bir dolandırıcılık kümesine bağlandığını bilmeyen kullanıcı da bu uyarıyı alır. Yabancı platformda bu uyarının nasıl sonuçlandığını Binance’teki risk kontrolü ve kısıtlama türlerini incelediğimiz yazıda anlattık.
Dondurma (malvarlığının dondurulması)
Malvarlığının dondurulması, terörün finansmanı veya kitle imha silahlarının yayılmasıyla bağlantılı kişi ve kuruluşların malvarlığı üzerindeki tasarrufun, 6415 ya da 7262 sayılı Kanuna göre verilen bir kararla yasaklanmasıdır.
BM Güvenlik Konseyi listelerindeki kişiler için Cumhurbaşkanı kararı Resmî Gazete’de yayımlanır ve gecikmeksizin uygulanır. Yurt içi kararlar 48 saat içinde Ankara’daki görevli ağır ceza mahkemesinin onayına sunulur, mahkeme beş gün içinde karar verir; kaldırma talebi Değerlendirme Komisyonu’na yapılır. Adınız listedeki biriyle karıştırıldıysa MASAK’a yazılı başvuru yolu vardır; bunu yaptırım listeleri ve yabancı uyrukluların hesap sorunlarını ele aldığımız yazıda ayrıntılı işledik.
Sözlük E–H: e-hacizden hop’a
Bu harflerde tahsil hukukunun temel kavramları ile zincir analizinin iki teknik terimi yan yana duruyor. İkisi de bir dosyada aynı hafta karşınıza çıkabilir.
E-haciz
E-haciz, vergi dairesinin ya da SGK’nın amme alacağı için bankalara elektronik ortamda gönderdiği haciz bildirisidir; dayanağı 6183 sayılı Kanun’un 79. maddesidir.
Banka genel müdürlüğüne yapılan tebliğ bütün şubeleri kapsar; banka yedi gün içinde yazılı bildirim yapmazsa mal elinde ya da borç zimmetinde sayılır. Haciz alacağa yetecek miktarla sınırlıdır ve Tahsilat Genel Tebliği’ne göre tebliğ tarihindeki varlıkları konu alır. E-Devlet’teki “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama (GİB)” hizmeti vergi dairesi hacizlerini gösterir. Kaldırma yollarını vergi dairesi, SGK ve icra hacizlerini anlattığımız rehberde topladık.
Elkoyma
Elkoyma, ceza soruşturması veya kovuşturmasında suçla ilişkili olduğu düşünülen malvarlığı değerinin, iade ya da müsadere kararı verilinceye kadar sahibinin tasarrufundan çıkarıldığı koruma tedbiridir.
Banka hesapları bakımından üç kapısı var: kuvvetli şüphe ve katalog suç arayan CMK 128, askının içinden açılan 128/A’nın dördüncü fıkrası ve aklama ile terörün finansmanında 5549 sayılı Kanun’un 17. maddesi. CMK 128’e göre elkoymaya ancak hâkim karar verebilir; savcının yazılı emri yalnızca diğer iki kapıda ve gecikmesinde sakınca bulunan hâllerde mümkündür. Karar bankaya teknik iletişim araçlarıyla derhâl bildirilerek uygulanır. Halk arasında “savcılık blokesi” denilen şeyin çoğu zaman bir sulh ceza hâkimliği kararı olduğunu savcılık blokesinin nasıl konulup nasıl itiraz edildiğini anlattığımız yazıda gösterdik.
Erteleme (işlemin ertelenmesi)
İşlemin ertelenmesi, aklama veya terörün finansmanı şüphesi bulunan bir işlemin Hazine ve Maliye Bakanı kararıyla yedi iş günü süreyle askıya alınması ya da gerçekleşmesine izin verilmemesidir; dayanağı 5549 sayılı Kanun’un 19/A maddesidir.
Amaç şüpheyi teyit etmek, işlemi analiz etmek ve gerekirse sonuçları yetkili makamlara iletmektir. Kanunda uzatma hükmü yoktur. Erteleme bankanın talebiyle başlamışsa süre şüpheli işlem bildirimi tarihinden, Başkanlıkça tespit edilmişse kararın tebliğinden itibaren işler. MASAK’ın bankacılık rehberi, karar süre içinde tebliğ edilmezse işlemin gerçekleştirilebileceğini söyler. 2025’te MASAK’a 14.104 erteleme talebi ulaştı, 5.215 erteleme kararı verildi. Yedi iş gününün takvimde nasıl sayıldığını MASAK blokesini ve 19/A ertelemesini anlattığımız yazıda gösterdik.
Etkin pişmanlık
Etkin pişmanlık, suç işlendikten sonra failin kanunda sayılan davranışlarla zararı gidermesi ya da suçun ortaya çıkmasına yardım etmesi hâlinde cezasız kalmasını veya cezasının indirilmesini sağlayan kurumdur.
Hesap dosyalarında iki düzenleme öne çıkıyor. TCK 282’nin altıncı fıkrası aklamada etkin pişmanlığı düzenler. 31 Temmuz 2026 tarihli Resmî Gazete’de yayımlanan 7589 sayılı Kanun ise TCK 158’e, iştirakin hesap ya da ödeme aracı bilgilerini başkasına vermekle sınırlı kaldığı hâllerde cezayı yarıya indiren dördüncü fıkrayı ekledi. Kanunun geçici maddesi, infaz aşamasındaki dosyalarda ihtardan itibaren altı ay içinde zararı gidermeyi etkin pişmanlık olarak düzenliyor. Bu imkânların hangi olguda işe yaradığını hesabı dolandırıcılıkta kullanılanlar için hazırladığımız rehberde tartıştık.
Funnel account
Funnel account, zincir analizinde tek bir girişi ve tek bir çıkışı olan, gelen parayı alır almaz ileri gönderen aktarma adresine verilen addır.
Böyle bir adres, paranın izini uzatmak için araya bilinçli olarak konmuş bir halka izlenimi verir; analistler zamanlamayla birlikte en çok bu desene bakar. Aynı mantık banka hesaplarında da karşımıza çıkar: farklı kişilerden gelen paranın hızla başka hesaplara aktarılması, MASAK’ın saydığı şüpheli kalıplardandır. Zincirin sonunda dondurma ve elkoymanın nasıl uygulandığını kripto varlıklara elkoyma ve USDT dondurmayı anlattığımız yazıda ele aldık.
Giriş blokesi
Giriş blokesi, hesaba para girişinin kapatıldığı ve gelen havalenin gönderene iade edildiği kısıttır.
Çoğunlukla banka ilişkiyi sona erdirme sürecine girdiğinde uygulanır; bir makam tedbirinden çok bankanın kendi kararına işaret eder. Maaşını ya da kira gelirini bu hesaba alan kişinin ilk işi, ödeyenlere yeni hesap bildirmektir; aksi hâlde geri dönen havaleler ayrı bir karmaşa yaratır. Yurt dışından gelen ödemelerde bu karmaşanın SWIFT iadesine dönüştüğünü hesabı kapatılan yabancıların bakiye iadesini anlattığımız bölümde örnekledik.
Haciz
Haciz, bir para alacağının tahsili için borçlunun malvarlığındaki bir değerin icra dairesi ya da amme alacağında tahsil dairesi tarafından bağlanmasıdır.
Hacizde her şeyin ölçüsü alacak tutarıdır; borç ödendiğinde ve kaldırma yazısı bankaya ulaştığında haciz çözülür. Yargıtay Hukuk Genel Kurulu, bankanın sorumluluğunu haciz yazısının ulaştığı tarihteki mevcutla sınırlı tuttu (E. 2012/139, K. 2012/624, 26.09.2012). Borcu ödedikten sonra bloke satırının neden birkaç gün daha görünebildiğini blokenin ne zaman kalktığını anlatan süre rehberinde açıkladık.
Haciz ihbarnamesi (İİK 89)
Haciz ihbarnamesi, icra dairesinin borçlunun üçüncü kişideki, çoğu zaman bankadaki alacağını haczetmek için o üçüncü kişiye gönderdiği yazıdır.
Banka birinci ihbarnameye yedi gün içinde itiraz edebilir; ikinci ihbarname için de yedi günü vardır. Üçüncü aşamada on beş gün içinde ya öder ya da menfi tespit davası açar ve dava belgesini yirmi gün içinde icra dairesine verir. Hukuk Genel Kurulu, birinci ihbarnameye itiraz etmeyen bankanın ikinciye itiraz edebileceğini kabul etti (E. 2018/12-90, K. 2022/338). Bu yedi günler bankanın süresidir, borçlununki değil; akışı haciz ihbarnamesinin 7-7-15 günlük zaman çizelgesinde gösterdik.
Haczedilmezlik şikâyeti
Haczedilmezlik şikâyeti, kanunen haczedilemeyecek bir değere, örneğin emekli aylığına ya da öğrenci bursuna haciz konulduğunda icra mahkemesine yapılan başvurudur.
Süre, İİK’nın 16. maddesine göre yedi gündür; blokeyi gördüğünüz günü öğrenme tarihi saymak en güvenli yoldur. İİK 83’e göre maaşta haczedilecek miktar dörtte birden az olamaz, geçim payını icra memuru takdir eder; haczedilmezlikten önceden feragat ise geçersizdir (İİK 83/a). Dilekçenin hangi mercie hangi belgeyle verileceğini icra ve vergi dairesinde haczi kaldırma yollarını anlattığımız bölümde gösterdik.
Hop
Hop, kripto varlığın bir adresten diğerine her aktarılmasına verilen addır; zincir analizinde riskli adres ile incelenen adres arasındaki mesafe hop sayısıyla ifade edilir.
Hop sayısı tek başına az şey söyler. Elliptic bu sayının yanıltıcı olabileceğini kabul eder ve fonun kaynağına bakan bir model kullanır; ABD’nin yaptırım otoritesi OFAC da “şu kadar hop sonra fon temizdir” diyen bir alt eşik tanımaz. Büyük borsaların ortak (omnibus) cüzdanları ise izlemede kesinti yaratır. İtirazda hop sayısını değil, zamanlamayı ve ara adreslerin davranışını anlatmak gerekir; bunu zincir üstünde kirli fonun nasıl ölçüldüğünü anlattığımız bölümde örnekledik.
Sözlük İ–K: iadeden KYT’ye
Sözlüğün en kalabalık bölümü burası; itiraz, iade ve şüphe eşikleri gibi dosyanın yönünü belirleyen kavramlar bu harflerde toplanıyor.
İade (CMK 131; 128/A f.5)
İade, elkonulan eşya veya malvarlığı değerinin, muhafazasına gerek kalmadığında ya da müsadereye tabi olmayacağı anlaşıldığında sahibine geri verilmesidir.
CMK 131/1’e göre iade Cumhuriyet savcısı, hâkim veya mahkeme tarafından re’sen ya da istem üzerine yapılır ve ret kararına itiraz edilebilir. 131/2, değer mağdura aitse ve delil olarak ihtiyaç kalmamışsa iadeyi mağdura yöneltir; 128/A’nın beşinci fıkrası da aynı sonucu soruşturma evresinde mümkün kılar. İade istemek için soruşturmanın bitmesini beklemek gerekmez. Kripto varlıklarda iadenin fiilen nasıl yapıldığını elkonulan kripto varlığın sahibine ya da mağdura dönüşünü anlattığımız bölümde ele aldık.
İhtiyati haciz
İhtiyati haciz, henüz tahsil edilmemiş bir para alacağının, takip ya da dava sonuçlanmadan önce borçlunun malvarlığı üzerinde güvenceye alınmasını sağlayan geçici hacizdir.
Özel alacaklarda kararı mahkeme verir; amme alacaklarında 6183 sayılı Kanun’un 13. maddesi bu yetkiyi idareye tanır. Borçlu teminat göstererek kaldırılmasını isteyebilir. Kripto dolandırıcılığı mağdurlarının, faile ait olduğu bilinen hesap ya da borsa bakiyesi için başvurduğu yol çoğu zaman budur; bu kullanımı kripto dolandırıcılığında ihtiyati haciz yolunu anlattığımız yazıda işledik.
İhtiyati tedbir
İhtiyati tedbir, bir davanın konusu olan hakkın dava sonuçlanana kadar değişen koşullar yüzünden elde edilemez hâle gelmesini önlemek için mahkemenin verdiği geçici karardır.
İhtiyati hacizden farkı korunan şeydedir: biri para alacağını, diğeri dava konusu hakkı ya da mevcut durumu korur. Platform sözleşmeleri de bu kararları ayrıca anar; Binance TR üyelik sözleşmesinin 11.4. maddesi, haciz ve ihtiyati tedbir kararlarında hesabın bloke edilip makama bildirileceğini yazar. Anayasa Mahkemesi 15 yıl süren bir ihtiyati tedbiri mülkiyet hakkının ihlali saydı (B. No: 2018/14389, 13.04.2021). Tedbirlerin şirket hesabındaki etkisini şirket hesabına bloke konulduğunda çek, maaş ve vergi ödemelerini anlattığımız yazıda ele aldık.
İtiraz (CMK 267-271)
İtiraz, ceza muhakemesinde hâkim kararlarına ve kanunun gösterdiği mahkeme kararlarına karşı başvurulan kanun yoludur; elkoyma kararlarına karşı ilk yol budur.
1 Haziran 2024’ten bu yana süre, kararın öğrenildiği günden itibaren iki haftadır. Dilekçe kararı veren mercie verilir ya da zabıt kâtibine beyanda bulunulur. Merci itirazı yerinde görmezse en çok üç gün içinde inceleme merciine gönderir; sulh ceza hâkimliği kararlarında inceleme mercii, numara olarak izleyen hâkimliktir. İtiraz kural olarak kararın yerine getirilmesini durdurmaz ve merciin kararı kesindir. Dilekçenin hangi başlıklarla kurulacağını sulh ceza hâkimliği kararına itiraz dilekçesinin iskeletinde gösterdik.
Katalog suç
Katalog suç, bir tedbirin yalnızca kanunda tek tek sayılan suçlar için uygulanabildiği durumlarda o listede yer alan suçlara verilen addır.
CMK 128’in ikinci fıkrasındaki katalog geniştir: hırsızlık, yağma, güveni kötüye kullanma, dolandırıcılık, uyuşturucu ticareti, zimmet, irtikap ve rüşvet bunlardan bazılarıdır. TCK 245 ile TCK 282 ise bu listede yer almaz. 128/A’nın kataloğu dardır: TCK 142/2-e, 158/1-f ve l, 245. Yasadışı bahis, aklama ve basit dolandırıcılık 128/A’ya girmez; bu yüzden bahis dosyasındaki blokenin dayanağını başka yerde aramak gerekir. Bunu bahiste hesabı neyin kilitlediğini tartıştığımız bölümde gösterdik.
Kayyım (CMK 128/10)
Kayyım, elkoyma kapsamındaki bir malvarlığının ya da şirketin yönetimi için hâkim kararıyla görevlendirilen kişi veya kurumdur; CMK 128’in dokuzuncu fıkrası, onuncu fıkraya göre kayyım atanmasına ancak hâkimin karar verebileceğini söyler.
Kayyım atanması, şirketin bütün hesaplarının kapatılmasıyla aynı şey değildir. İşletmenin faaliyetini sürdürmesi bazen elkoymanın ölçülü uygulanmasının aracıdır. Kayyım dönemindeki yönetim ve ödeme kararları ise ortaklar için ayrı bir takip gerektirir. Şirket dosyalarındaki yerini şirket hesabında rapor şartı, kayyım ve 128/A başlıklı bölümde anlattık.
Kısmi bloke
Kısmi bloke, hesabın tamamının değil, belirli bir tutarın ya da belirli işlem türlerinin kullanıma kapatıldığı kısıttır.
Haciz alacak tutarıyla, 128/A elkoyması suça konu menfaatle sınırlı olduğundan bu tedbirlerde kural kısmi uygulamadır; hesabın tamamının kapatılması ayrıca gerekçe ister. Kısmi kaldırma talebi de aynı mantığa dayanır: suça konu tutarın ya da borcun dışında kalan bakiyenin, maaşın, kira gelirinin serbest bırakılması istenir. Talebin bir ödeme takvimiyle nasıl desteklendiğini şirketler için hazırladığımız kısmi kaldırma talebi iskeletinde gösterdik.
Koruma hesabı (6493)
Koruma hesabı, ödeme ve elektronik para kuruluşlarının kullanıcı fonlarını kendi malvarlığından ayrı tutmak için kullandığı hesaptır; dayanağı 6493 sayılı Kanun’un 20 ve 22. maddeleridir.
Bu ayrım, kuruluşun faaliyet izni iptal edildiğinde kullanıcı fonlarının iadesini mümkün kılan güvencedir. Papara’nın izni 30 Ekim 2025’te iptal edildi, 7 Kasım 2025’te bakiye iadeleri başladı ve TCMB iptal kararını 21 Ocak 2026’da kaldırdı. Koruma hesabı, kullanıcının kendisi hakkında konulan bir blokeyi engellemez; o bloke ayrı bir dayanağa bağlıdır. Süreci Papara ve diğer ödeme kuruluşlarındaki hesap blokelerini anlattığımız yazıda kronolojisiyle verdik.
Koruma tedbiri
Koruma tedbiri, ceza muhakemesinde hüküm verilmeden önce delili, malvarlığını ya da yargılamanın sonucunu güvenceye almak için başvurulan ve kişinin haklarını geçici olarak sınırlayan işlemdir; elkoyma bunlardan biridir.
5549 sayılı Kanun’un 17. maddesinin başlığı da “Koruma tedbirleri”dir. Aklama veya terörün finansmanında kuvvetli şüphe varsa CMK 128 usulüyle elkonulur; gecikmesinde sakınca bulunan hâllerde savcı da karar verebilir. Savcının kararı yirmi dört saat içinde hâkim onayına sunulur, hâkim en geç yirmi dört saat içinde karar verir; onaylanırsa değer raporu üç ay içinde alınır, alınamazsa savcılık kararı hükümsüz kalır. Bu hükmün 19/A ertelemesinden sonra nasıl devreye girdiğini yedi iş günü dolduğunda ayrılan yolları anlattığımız bölümde gösterdik.
Kuvvetli şüphe, makul şüphe, şüphe
Kuvvetli şüphe ve makul şüphe, ceza muhakemesinde bir tedbire başvurmak için aranan şüphenin derecesini gösterir; 5549 sayılı Kanun ise şüpheli işlem bildirimi ve erteleme için yalın “şüphe” ifadesini kullanır.
CMK 128 “somut delillere dayanan kuvvetli şüphe” arar; 5549’un 17. maddesi de kuvvetli şüphe ister. 128/A’da eşik makul şüphedir ve kararı bir mali kurum verir; bu yüzden askı, hesap sahibinin şüpheli olduğunu göstermez. MASAK tarafındaki şüphe ise bir suç isnadı değildir. Mahkûmiyet için şüphe değil ispat gerekir. İki eşik arasındaki farkın pratik sonucunu 128 elkoyması ile 128/A askısını ayırdığımız bölümde anlattık.
KVHS (kripto varlık hizmet sağlayıcısı)
KVHS, kripto varlık alım satımı, takası, transferi veya saklaması gibi hizmetleri sunan ve 6362 sayılı Sermaye Piyasası Kanunu’nun 35/B maddesine göre SPK izni alması gereken platform ve kuruluşlardır.
KVHS’ler 2021’de Tedbirler Yönetmeliği ile MASAK yükümlüleri arasına alındı, 2024 sonunda finansal kuruluş sayıldı; CMK 128/A’da da bankalarla aynı askıya alma yetkisine sahipler. Eylül 2026 itibarıyla hiçbir platforma nihai faaliyet izni verilmedi; SPK’nın geçici listesinde yer almak izin anlamına gelmiyor. İzinsiz faaliyetin cezası üç yıldan beş yıla kadar hapistir. Yurt içi bir platformun kısıtlarını Binance TR hesabındaki KYC, bekleme ve askı kısıtlarını anlattığımız bölümde örnekledik.
KYOK (kovuşturmaya yer olmadığına dair karar)
KYOK, soruşturma sonunda Cumhuriyet savcısının kamu davası açılmasına gerek görmediğinde verdiği kovuşturmaya yer olmadığına dair karardır.
Karar elkoymanın dayanağını ortadan kaldırır, ama hesabı aynı gün açmaz. Suçtan zarar gören, tebliğden itibaren iki hafta içinde ağır ceza mahkemesinin bulunduğu yerdeki sulh ceza hâkimliğine itiraz edebilir (CMK 173/1). Kararda elkoymanın kaldırılmasına dair hüküm yoksa CMK 131’e göre ayrıca iade istemek gerekir. Karardan hesabın açılmasına uzanan günleri kovuşturmaya yer olmadığı kararından sonraki örnek takvimde gösterdik.
KYT (know your transaction)
KYT, kripto platformlarının her yatırma ve çekimi zincir analizi araçlarıyla tarayarak karşı adresin riskini ölçmesine verilen addır; müşterini tanı ilkesinin işlem düzeyindeki karşılığıdır.
Chainalysis KYT, Elliptic ve TRM bu alanda en sık kullanılan araçlar. Uyarılar karşı tarafa bağlı (counterparty), davranışa bağlı (behavioral) ve dolaylı maruziyete bağlı olarak ayrışır. Bir KYT uyarısı hesabı kendiliğinden kapatmaz; ama çekim bekletmesi, fon kaynağı talebi ve şüpheli işlem bildirimi çoğu zaman buradan doğar. Uyarıdan sonra hazırlanacak belgeleri borsaya sunulacak fon kaynağı dosyasının kontrol listesinde sıraladık.
Sözlük M–R: MASAK’tan rapor şartına
Bu bölümde kurumlar, davalar ve bir anayasal ilke yan yana. En çok yanlış kullanılan kelime de burada: MASAK.
MASAK
MASAK (Mali Suçları Araştırma Kurulu Başkanlığı), Hazine ve Maliye Bakanlığına bağlı mali istihbarat birimidir; şüpheli işlem bildirimlerini alır, analiz eder ve gerektiğinde sonuçları yetkili makamlara iletir.
MASAK hesaplara el koymaz. Kanunun ona bağladığı hesap tedbiri 19/A ertelemesidir ve o kararı da Bakan verir. 2025’te MASAK’a 464.010 şüpheli işlem bildirimi ulaştı; bildirimlerin yüzde 57’si bankalardan, yüzde 24’ü ödeme kuruluşlarından, yüzde 13’ü KVHS’lerden geldi. Bankanın “hesabınız MASAK’ta” demesi bu yüzden hukuki bir bilgi değildir; MASAK’ın hesaba gerçekte nasıl dokunduğunu ana rehberin 19/A ertelemesi ve bildirim gizliliği bölümünde anlattık.
Menfi tespit davası
Menfi tespit davası, bir borcun bulunmadığının mahkemece tespit edilmesi için açılan davadır; hesap dosyalarında en çok haciz yazısı alan bankanın başvurduğu yol olarak karşımıza çıkar.
İcra haczinde banka üçüncü aşamada on beş gün içinde ya öder ya da bu davayı açar; kaybederse en az yüzde yirmi tazminata mahkûm edilir. Vergi dairesi haczinde süre bir yıldır ve haksız çıkma hâlinde yüzde on inkâr tazminatı öngörülür. Davanın genel çerçevesini menfi tespit davasının şartlarını anlattığımız yazıda bulabilirsiniz.
Muvafakat (5510 md. 93)
Muvafakat, emekli aylığı gibi kanunen haczedilemeyen bir gelirin haczedilmesine borçlunun verdiği rızadır; 5510 sayılı Kanun’un 93. maddesi bu rıza yoksa haciz talebinin icra müdürünce reddedileceğini söyler.
Maddeye göre gelir, aylık ve ödenekler SGK alacakları ile nafaka borçları dışında haczedilemez. Bankanın kendi alacağı için koyduğu bloke ise haciz değildir: Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, tüketici kredisi için verilen hapis, takas ve mahsup talimatlarıyla bankanın emekli maaşına bloke koyabileceğini kabul etti (E. 2022/2, K. 2025/1, 21.03.2025). İcra dosyasında muvafakat, banka ilişkisinde talimat sorulur. Maaş hesabındaki bu çizginin nasıl değiştiğini maaş hesabı ve emekli aylığındaki Yargıtay çizgisini anlattığımız bölümde ele aldık.
Müsadere (TCK 54-55)
Müsadere, suçta kullanılan veya suçtan meydana gelen eşyanın (TCK 54) ya da suçtan elde edilen kazancın (TCK 55) mahkeme kararıyla kalıcı olarak sahibinden alınmasıdır.
Elkoyma ile müsadere aynı sürecin iki ucudur: biri geçici koruma, diğeri yargılama sonunda verilen kalıcı karardır. Kazanç müsaderesi mağdura iade edilemeyen menfaati hedefler; mağdura ait olduğu anlaşılan para müsadere edilmez, iade edilir. Kovuşturmanın bu son halkasını kovuşturma, müsadere ve haksız elkoymanın bedeli bölümünde anlattık.
Ödeme hizmeti sağlayıcısı
Ödeme hizmeti sağlayıcısı, 6493 sayılı Kanun kapsamında para transferi, ödeme hesabı ve elektronik para gibi hizmetler sunan kuruluşlardır; hesap dosyalarında en sık karşılaşılanları ödeme ve elektronik para kuruluşlarıdır.
CMK 128/A bu kavramı açıkça sayar; bu yüzden bir ödeme kuruluşundaki hesap da bankadaki hesap gibi kırk sekiz saate kadar askıya alınabilir. 2025’te MASAK’a ulaşan bildirimlerin yaklaşık dörtte biri ödeme kuruluşlarından geldi. Kuruluşa yazılı başvurudan TCMB şikâyetine uzanan yolu ödeme kuruluşu hesaplarında başvuru merdivenini anlattığımız bölümde gösterdik.
Ölçülülük
Ölçülülük, bir tedbirin amaca ulaşmaya elverişli, gerekli ve yol açtığı külfetle orantılı olmasını isteyen anayasal ilkedir; malvarlığı tedbirlerinde Anayasa Mahkemesi’nin temel ölçüsüdür.
AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021 kararında, güvence bedeli alınmasına rağmen uzun süre kaldırılmayan hesap tedbirlerini mülkiyet hakkının ihlali saydı. Onur Tur Uluslararası Nakliyat Ltd. Şti. kararında da şirket araçlarına yaklaşık on bir yıl süren elkoyma ihlal bulundu (B. No: 2015/947, 15.11.2018). Pratikte ölçülülük, hesabın tamamı yerine suça konu tutarı, süresiz tedbir yerine teminatı isteyen taleplerin hukuki zeminidir. Bireysel başvuru yolunu haksız bloke ve elkoyma tazminatını anlattığımız yazıda işledik.
Peel chain
Peel chain (soyma zinciri), büyük bir kripto bakiyesinin her adımda küçük bir parçası ayrılarak adres adres ilerletildiği aktarım desenidir.
Ayrılan küçük parçalar çoğu zaman borsalara ya da P2P satıcılarına gider; kalan büyük bakiye bir sonraki adrese aktarılır. Desen izi kaybettirmek için kullanıldığından analistin dikkatini çeker, ama zincirin ucunda küçük tutarı alan kişi bunun farkında olmayabilir. P2P satıcısının bu durumda nasıl bir tabloyla karşılaştığını hesabına şüpheli para gelenlerin altı senaryosunda anlattık.
Rapor şartı (CMK 128)
Rapor şartı, CMK 128’e göre elkoyma yapılabilmesi için suçtan elde edilen değere ilişkin, ilgisine göre BDDK, SPK, MASAK, Hazine veya Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumundan rapor alınması zorunluluğudur.
Rapor en geç üç ay içinde hazırlanır; özel sebepler zorunlu kıldığında süre talep üzerine iki ay uzatılabilir. 128/A’ya göre yapılan elkoymada bu şart aranmaz. Rapor yoksa ya da süresinde alınmamışsa bu, itiraz dilekçesinin en güçlü başlıklarından biri olur. Şartın itirazda nasıl kullanıldığını kuvvetli şüphe, katalog suç ve rapor şartını incelediğimiz bölümde gösterdik.
Sözlük S–Z: saklama kuruluşundan zincirleme bildirime
Son bölümde kripto tarafının kurumsal terimleri, bankaların sorumluluk rejimi ve sürelerin başlangıcını belirleyen tebliğ bir arada.
Saklama kuruluşu
Saklama kuruluşu, kripto varlık platformlarının müşterilerine ait varlıkları platformun malvarlığından ayrı olarak muhafaza eden ve bunun için SPK izni alan kuruluştur.
SPK, 4 Haziran 2026 tarihli bülteniyle Akbank, Garanti BBVA ve Yapı Kredi’ye saklama izni verdi. 6362 sayılı Kanun’un 35/C maddesi müşteri varlıklarının platformun borçları nedeniyle haczedilemeyeceğini ve üzerlerine ihtiyati tedbir konulamayacağını söyler; ama bu koruma müşterinin kendi borcu ya da hakkındaki soruşturma için konulan tedbiri engellemez. Anahtarların kullanıcıda olduğu self-custody cüzdanlarda ise ne saklama kuruluşu ne platform vardır. Bu farkın elkoymaya etkisini kripto varlığın tutulduğu yere göre elkoymanın nasıl uygulandığını anlattığımız bölümde tablolaştırdık.
Seyahat kuralı (travel rule)
Seyahat kuralı, belirli bir tutarın üzerindeki kripto varlık transferlerinde gönderen ve alıcıya ait bilgilerin transferle birlikte karşı platforma iletilmesi yükümlülüğüdür.
Türkiye’de eşik 15.000 TL’dir. 29 No.lu Tebliğ, seyahat kuralı uygulanan stablecoin transferlerinde günlük ve aylık limitleri iki katına çıkarır. Bilgileri eksik bir transfer karşı platformda ek inceleme konusu olabilir; bu bir tedbir değil, bir uyum kontrolüdür. Kuralın bekleme süreleri ve stablecoin limitleriyle birlikte nasıl işlediğini herkese uygulanan 48 saat, 72 saat ve 3.000 dolar kurallarını anlattığımız bölümde gösterdik.
Sorumsuzluk hükmü (128/A f.6; 5549 md. 10)
Sorumsuzluk hükmü, kanunun belirli bir işlemi yapan kişi veya kurumu o işlem nedeniyle doğacak sorumluluktan kurtardığı düzenlemedir; hesap dosyalarındaki iki örneği CMK 128/A’nın altıncı fıkrası ve 5549 sayılı Kanun’un 10. maddesidir.
128/A’ya göre askıya alma kararı veren gerçek ve tüzel kişiler hukuki bakımdan sorumlu tutulmaz; hüküm ceza sorumluluğundan söz etmez. 5549 sayılı Kanun’un 10. maddesi ise yükümlülüklerini yerine getirenlerin hiçbir şekilde hukuki ve cezai bakımdan sorumlu tutulamayacağını söyler. İki hüküm de kurumu, kanunun çizdiği çerçevede kaldığı ölçüde korur; kırk sekiz saati aşan bir askı bu çerçevenin dışında tartışılır. Sınırı altıncı fıkranın bankayı neye karşı koruduğunu anlattığımız bölümde çizdik.
ŞİB (şüpheli işlem bildirimi)
ŞİB, yükümlülerin bir işlemde aklama veya terörün finansmanıyla ilişki şüphesi doğduğunda MASAK’a yaptığı bildirimdir; dayanağı 5549 sayılı Kanun’un 4. maddesidir.
Tedbirler Yönetmeliği’ne göre bildirim, şüphenin oluştuğu tarihten itibaren en geç on iş günü içinde yapılır. Bildirimin yapıldığı, işleme taraf olanlar dâhil kimseye açıklanamaz; aykırılık bir yıldan üç yıla kadar hapis ve beş bin güne kadar adli para cezası gerektirir. Bankanın “neden” sorusuna cevap verememesinin sebebi çoğu zaman budur. ŞİB tek başına bloke değildir; ama erteleme talebiyle gönderilen bir bildirim 19/A sürecini başlatabilir. Bu ilişkiyi şüpheli işlem bildiriminin bankada nasıl işlediğini anlattığımız bölümde açtık.
Taint
Taint, bir kripto varlığın riskli ya da suçla bağlantılı bir kaynaktan gelen kısmını ölçen ve bu “kirliliği” adres adres izleyen zincir analizi kavramıdır.
Taint farklı yöntemlerle hesaplanır; ilk giren ilk çıkar (FIFO), orantılı dağıtım ve bütün bakiyeyi kirli sayan yaklaşım aynı adres için farklı sonuç verir. Bu yüzden bir adresin tek bir “kirlilik oranı” yoktur. Savunulabilir bir analiz, yöntemin neden seçildiğini, izin omnibus cüzdanlarda nerede kesildiğini ve zamanlamayı açıkça yazar. Bu analizin nasıl kurulduğunu blok zinciri analiziyle fon takibini anlattığımız yazıda gösterdik.
Tazminat (CMK 141)
CMK 141 tazminatı, koşulları oluşmadığı hâlde malvarlığına elkonulan, korunması için gerekli tedbirler alınmayan, amaç dışı kullanılan ya da zamanında geri verilmeyen kişinin maddi ve manevi zararını Devletten istemesini sağlayan yoldur.
Dayanak 141/1-j’dir. Talep, kararın kesinleştiğinin tebliğinden itibaren üç ay ve her hâlde kesinleşmeyi izleyen bir yıl içinde, zarara uğrayanın oturduğu yer ağır ceza mahkemesine yapılır; bu bent Tazminat Komisyonu’na giden bentlerden değildir. Bankaya karşı dava ve Anayasa Mahkemesi’ne bireysel başvuru ayrı yollardır. Hangisinin sizin dosyanıza uyduğunu tazminatın muhatabını hesaba kimin dokunduğuna göre belirlediğimiz bölümde karşılaştırdık.
Tebliğ
Tebliğ, bir kararın veya belgenin kanunda gösterilen usulle muhatabına ulaştırılmasıdır; sürelerin çoğu tebliğ ya da öğrenme tarihinden başlar.
19/A ertelemesinde Bakan kararı yükümlüye elektronik tebligat, faks, e-posta ya da web servisiyle derhâl tebliğ edilir. İcra haczinde UYAP üzerinden yapılan bildirim tebliğ yerine geçer; e-hacizde banka genel müdürlüğüne yapılan tebliğ bütün şubeleri kapsar. Hesap sahibi için belirleyici tarih çoğu zaman kararın öğrenildiği gündür: CMK 268’deki iki hafta öğrenmeyle başlar. Saat, iş günü ve hafta hesabını sürelerin nasıl sayıldığını gösterdiğimiz bölümde açıkladık.
TxID
TxID (işlem kimliği), blok zincirindeki her işlemi benzersiz biçimde tanımlayan karakter dizisidir; bir transferin gerçekleştiğini ve ayrıntılarını herkesin doğrulayabilmesini sağlar.
İtiraz ve iade dosyalarında her transfer TxID’si, ağı ve tarihiyle listelenmelidir. USDT’nin TRC-20 sürümü Tron ağında çalışır ve adresleri “T” ile başlar; ERC-20 sürümü Ethereum ağındadır ve adresleri “0x” ile başlar. Ağı yazılmayan bir TxID, kaydı doğrulayacak analistin işini baştan zorlaştırır. P2P satış kayıtlarını banka dekontlarıyla eşleştiren bir tablonun nasıl kurulduğunu hangi kaydın neyi ispatladığını gösteren delil dosyasında anlattık.
Yükümlü
Yükümlü, 5549 sayılı Kanun’a göre müşterini tanıma, şüpheli işlem bildirme ve kayıt saklama gibi görevleri bulunan banka, ödeme kuruluşu, KVHS ve benzeri kişi ve kuruluşlardır.
Kanunun 2. maddesi yükümlüleri sayar ve Cumhurbaşkanınca belirlenen diğer alanları da kapsama alır. Yükümlü, müşterinin işlemlerini mesleği, ticari faaliyeti, mali durumu ve fon kaynaklarıyla uyumlu olup olmadığı yönünden sürekli izlemek zorundadır (Tedbirler Yönetmeliği md. 19); kimliği teyit edilemeyen müşteriyle ilişkiyi sona erdirir (md. 22). Bankaların “kaynak belgesi” talepleri bu iki hükümden doğar. Bu izlemenin yabancı müşterilerde nasıl sıkılaştığını yabancıların hesabını kapatan nedenleri ve dayanaklarını anlattığımız bölümde gösterdik.
Zincirleme bildirim (128/A f.3)
Zincirleme bildirim, CMK 128/A’ya göre askıya alma tamamlanmadan suça konu menfaatin başka bir mali kuruma aktarıldığı anlaşılırsa, ilk kurumun o kuruma askı yapılabilmesi için gecikmeksizin haber vermesidir.
Dolandırıcılık parası dakikalar içinde birkaç hesaba bölündüğü için bu fıkra, askıyı paranın gittiği her hesaba taşımanın aracıdır. Tanımadığınız birinden gelen havale yüzünden sizin bankanız da askı koyabilir; ikinci ve üçüncü halkadaki hesap sahipleri askının sebebini çoğu zaman ancak savcılık dosyasından öğrenir. Zincirin bu halkalarını aracı hesap şüphesi ve ceza sorumluluğunu anlattığımız rehberde işledik.
Kelime karışıklığından doğan sorular
Bloke ile haciz arasındaki fark nedir?
Haciz, bir alacağın tahsili için icra ya da vergi dairesinin verdiği karardır; bloke ise bu kararın ya da başka bir kısıtın hesaba yansıyan görüntüsüdür. Her haciz hesapta bloke olarak görünür, ama her bloke haciz değildir. Bloke satırının arkasında bankanın kendi kararı, MASAK ertelemesi ya da bir elkoyma kararı da olabilir.
Elkoyma nedir, hesaptaki paraya kim el koyabilir?
Elkoyma, suçla ilişkili olduğu düşünülen malvarlığının ceza muhakemesinde geçici olarak koruma altına alınmasıdır. CMK 128’e göre kararı yalnız hâkim verir. Savcı ise yalnızca 5549 sayılı Kanun’un 17. maddesinde ve CMK 128/A’da, gecikmesinde sakınca bulunan hâllerde yazılı emirle el koyabilir ve bu işlem 24 saat içinde hâkim onayına sunulur.
İhtiyati haciz ile ihtiyati tedbir arasındaki fark nedir?
İhtiyati haciz bir para alacağını, ihtiyati tedbir ise dava konusu hakkı ya da mevcut durumu güvenceye alır. İkisi de geçicidir ve kararı kural olarak mahkeme verir; amme alacağında ihtiyati haciz 6183 sayılı Kanun’un 13. maddesine göre idarece de verilebilir. Hesaba yansıdıklarında ikisi de bloke olarak görünür.
Müsadere ile elkoyma aynı şey mi?
Hayır; elkoyma yargılama sürerken uygulanan geçici bir koruma tedbiridir, müsadere ise mahkemenin verdiği kalıcı bir karardır. Elkonulan değer yargılama sonunda ya müsadere edilir ya da sahibine veya mağdura iade edilir. Mağdura ait olduğu anlaşılan para müsadere edilmez, iade edilir.
Hesabın askıya alınması ne demek, ne kadar sürer?
Askıya alma, bankanın, ödeme kuruluşunun ya da kripto platformunun CMK 128/A’ya göre hesabı en fazla 48 saat işlemlere kapatmasıdır. Bu süre içinde elkoyma kararı ya da savcının yazılı emriyle elkoyma gelmezse askı sürdürülemez. Hesap sahibi askının kaldırılması için başsavcılığa başvurabilir ve savcı 24 saat içinde karar verir.
Malvarlığının dondurulması MASAK ertelemesiyle aynı mı?
Değil; 19/A ertelemesi belirli bir işlemi Bakan kararıyla yedi iş günü durdurur, dondurma ise 6415 veya 7262 sayılı Kanunlara göre bir kişinin malvarlığını karar kaldırılana kadar tasarrufa kapatır. Erteleme bir şüpheyi analiz etmek için verilir. Dondurma ise terörün finansmanı veya kitle imha silahlarının yayılmasıyla bağlantılı kişilere uygulanır.
Bankanın “hesabınızda bloke var” demesi hangi tedbir olduğunu gösterir mi?
Göstermez; “bloke” kanunda tanımlı bir tedbirin adı değildir ve bankalar bu kelimeyi birçok farklı kısıt için kullanır. Bankadan kısıtın dayanağını, kararı veren makamı ve kararın tarihini yazılı olarak isteyin. Haciz ve mahkeme kararlarında dosya bilgisi çoğu zaman paylaşılır; şüpheli işlem bildirimi ise kanun gereği açıklanamaz.
Kelimeyi değil kararı sorun
Bir dosyada, bir mobilya atölyesinin sahibi aynı hafta içinde bankaya, MASAK’a ve vergi dairesine “blokenin kaldırılması” başlıklı üç dilekçe göndermişti. Üçü de özenle yazılmıştı ve üçü de cevapsız kaldı. Bloke, bir sulh ceza hâkimliğinin elkoyma kararına dayanıyordu; o karara karşı iki haftalık itiraz süresi ise dilekçeler yolda iken dolmak üzereydi.
Sözlüğün bütün maddeleri tek bir alışkanlığa hizmet ediyor: ekrandaki kelimeyle yetinmemek. Bir hesap tedbirine karşı ancak onu koyan kararın adını, tarihini ve sahibini bildiğinizde bir şey yapabilirsiniz; kelime değişir, karar değişmez.
Sözlüğün kaynakları: kanunlar, yönetmelikler, kararlar
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128, 128/A, 131, 141, 142, 173 ve 267-271; 128/A’yı ekleyen 7571 sayılı Kanun (RG 25.12.2025, S. 33118); itiraz süresini iki haftaya çıkaran 7499 sayılı Kanun (yürürlük 01.06.2024).
- 5237 sayılı Türk Ceza Kanunu, md. 54, 55, 142, 158, 245 ve 282; TCK 158’e dördüncü fıkrayı ekleyen 7589 sayılı Kanun (RG 31.07.2026, S. 33326).
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 2, 4, 10, 14, 17 ve 19/A; işlemlerin ertelenmesine ilişkin yönetmelik (RG 29.07.2016, S. 29785); Tedbirler Yönetmeliği, md. 19, 22 ve 28; MASAK Genel Tebliği Sıra No. 29 (RG 28.06.2025); MASAK Bankacılık Sektörü ŞİB Rehberi (Sürüm 2.0, 08.05.2024); MASAK faaliyet verileri.
- 2004 sayılı İcra ve İflas Kanunu, md. 16, 83, 83/a ve 89; 6183 sayılı Kanun, md. 13, 62 ve 79; Tahsilat Genel Tebliği (Seri A, Sıra No: 1); 5510 sayılı Kanun, md. 88 ve 93; 5411 sayılı Bankacılık Kanunu, md. 76.
- 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun, md. 5-7; 7262 sayılı Kanun (RG 31.12.2020, S. 31351), md. 3; 6493 sayılı Kanun, md. 20 ve 22; 6362 sayılı Sermaye Piyasası Kanunu, md. 35/B, 35/C ve 109/A (7518 sayılı Kanun, RG 02.07.2024, S. 32590); SPK Bülteni 2026/34 (04.06.2026).
- Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 (RG 17.07.2025, S. 32958); Yargıtay Hukuk Genel Kurulu, E. 2012/139, K. 2012/624, 26.09.2012 ve E. 2018/12-90, K. 2022/338; Yargıtay 3. Ceza Dairesi, E. 2024/4155, K. 2024/19482, 19.12.2024.
- AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021; AYM, Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018; AYM, B. No: 2018/14389, 13.04.2021.