“Bloke koyan her zaman bir devlet kurumudur.” Hesabı kısıtlanan kişilerin çoğu ilk görüşmeye bu varsayımla gelir ve ilk soruları da ona göre şekillenir: “Hangi savcılık?”, “MASAK mı koydu?”, “Hakkımda icra dosyası mı var?” Bizim önümüze gelen dosyalarda bu varsayım sık sık yanlış çıkar. Ortada bir sulh ceza hâkimliği kararı, bir Bakan ertelemesi ya da icra dairesinin haciz yazısı yoktur. Kısıtı koyan, hesabı tutan bankanın kendisidir ve dayanağını bir kamu kararında değil, bankanın yasal uyum yükümlülüğünde ve sizinle imzaladığı sözleşmede arar.
Bu ayrım yol haritasının tamamını değiştirir. Devlet kaynaklı bir tedbirde muhatap savcılık, mahkeme, MASAK ya da icra dairesidir; bankaya dilekçe vermek genellikle yalnızca zaman kaybettirir. Bankanın kendi kararında ise muhatap bankadır. Süreç, önce bankanın uyum biriminin ikna edilmesiyle, o olmazsa hakem heyeti ya da mahkeme önünde hesap sorulmasıyla ilerler. Blokenin bütün kaynaklarını tek haritada görmek isteyenler için hesap blokesinin nedenlerini ve kalkış yollarını anlatan ana rehberimiz iyi bir başlangıç noktasıdır. Aşağıda o haritanın tek bir bölgesinde duracağız: bankanın kendi eliyle koyduğu kısıtlar.
Önce bankanın bu yetkiyi nereden aldığına bakmak gerekiyor; mobil bankacılık ekranındaki “bloke bakiye”, “blokeli tutar”, “kullanılabilir bakiye” ifadelerinin anlamı, maaş ve emekli aylığında Yargıtay’ın değişen çizgisi ve bankaya karşı başvuru basamakları bunun üzerine kurulur. Anlatacaklarımız, sizin bankanızla yaptığınız yazışmalar okunmadan kurulmuş genel bir çerçevedir; bankanın kullandığı tek bir kelime, kısıtın tarihi ve dayanağı bütün değerlendirmeyi değiştirebilir.
Devlet kararı olmadan kısıt: bankanın yetkisi nereden gelir
Bankalar, 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun bakımından “yükümlü”dür. Bu sıfat, ayrıntıları Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik’te (uygulamadaki kısa adıyla Tedbirler Yönetmeliği) düzenlenen bir dizi ödev getirir. Bankanın kendi kararıyla koyduğu kısıtların hukuki arka planında bu ödevlerden özellikle ikisi durur: müşterinin işlemlerini sürekli izlemek (md. 19) ve gerekli bilgi edinilemediğinde işlemi reddetmek ya da iş ilişkisini sona erdirmek (md. 22).
“Yükümlüler, müşterileri tarafından gerçekleştirilen işlemlerin; müşterilerinin mesleği, ticari faaliyetleri, iş geçmişi, mali durumu, risk profili ve fon kaynaklarına dair bilgiler ile uyumlu olup olmadığını sürekli iş ilişkisi kapsamında devamlı olarak izlemek zorundadır.” (Tedbirler Yönetmeliği md. 19)
Bu hüküm bankaya “bloke koy” demez; izlemeyi emreder. Ne var ki izleme sırasında bir uyumsuzluk görüldüğünde banka iki şeyden birini yapmak durumunda kalır. Ya uyumsuzluğu açıklayacak bilgi ve belgeyi ister ya da şüphesi sürüyorsa MASAK’a şüpheli işlem bildiriminde bulunur; yönetmeliğin 28/2. maddesine göre bu bildirim, şüphenin oluştuğu tarihten itibaren en geç on iş günü içinde yapılır. Belgeyi beklediği sürede parayı serbestçe dolaşımda bırakmak istemeyen banka, uygulamada hesabın çıkış işlemlerini durdurur. Gündelik dilde “bankanın blokesi” denen şey, çoğu dosyada bu bekleme hâlinin kendisidir.
Yönetmeliğin 22. maddesi ise iki durumu düzenler. Kimlik tespiti yapılamayan ya da iş ilişkisinin amacı hakkında yeterli bilgi edinilemeyen hâllerde yükümlü iş ilişkisi kurmaz ve işlem yapmaz. Mevcut bir müşterinin kimlik bilgilerinin doğruluğundan şüphe duyulur ve teyit yapılamazsa iş ilişkisi sona erdirilir. Maddenin “işlem yapılmaz” kısmı, bankanın belirli bir transferi gerçekleştirmemesinin; “sona erdirilir” kısmı ise hesap kapatma bildirimlerinin dayanağıdır.
Bu kanuni çerçevenin üzerine bir de sözleşme katmanı eklenir. Hesap açılırken imzalanan bankacılık hizmetleri sözleşmelerinde bankaya işlem durdurma, bilgi ve belge isteme, hapis ve takas-mahsup, sözleşmeyi feshetme gibi yetkiler tanıyan hükümler bulunur. Sözleşme hükmü kendi başına sınırsız bir yetki doğurmaz; İcra ve İflas Kanunu’nun haczedilmezlik kuralları ve tüketici mevzuatı gibi emredici hükümler karşısında sınanır. Maaş hesaplarına ilişkin içtihat, bu sınanmanın en somut örneğidir.
Bankalar bu kararlar nedeniyle dava edildiğinde ilk olarak 5549 sayılı Kanun’un 10/1. maddesine başvurur: “Bu Kanun gereğince yükümlülüklerini yerine getiren gerçek ve tüzel kişiler hiçbir şekilde hukukî ve cezaî bakımdan sorumlu tutulamaz.” Hükmün taşıyıcı kelimeleri “yükümlülüklerini yerine getiren” ifadesidir. İzlemek, belge istemek ve bildirmek yükümlülüktür. Kaynak belgeleri teslim edilip incelendikten aylar sonra hâlâ gerekçesiz süren ve maaş gibi korunan gelirleri de içine alan bir kısıtın bu sorumsuzluğun içinde kaldığını her dosyada kabul etmek ise zordur. Sınırın nerede çizileceğini somut olayda mahkeme belirler; haksız bloke nedeniyle bankaya ve Devlete karşı tazminat yollarını ayrı bir yazıda ele aldık.
Kanundan gelen istisna: 48 saatlik askı yetkisi
Bankanın kendi kararıyla verdiği ama dayanağını doğrudan kanundan alan bir yetki daha var. 7571 sayılı Kanun’la 25 Aralık 2025’te Ceza Muhakemesi Kanunu’na eklenen 128/A maddesi, TCK’nın 142/2-e (bilişim sistemleri kullanılarak nitelikli hırsızlık), 158/1-f ve l (nitelikli dolandırıcılık) ile 245. maddesindeki (banka veya kredi kartlarının kötüye kullanılması) suçların işlendiği hususunda makul şüphe bulunduğunda, bankanın suçta kullanılan hesabı kırk sekiz saate kadar askıya almasına imkân tanır. Askıya alma ve hesap hareketleri tüm bilgi ve belgelerle derhal Cumhuriyet başsavcılığına, işlem ayrıca hesap sahibine bildirilir. Hesap sahibi askının kaldırılması için başsavcılığa başvurabilir; Cumhuriyet savcısı başvuru hakkında yirmi dört saat içinde karar verir. Maddenin 6. fıkrası, askıya alma kararı veren gerçek ve tüzel kişilerin hukuken sorumlu tutulmayacağını da açıkça söyler.
Pratikteki fark şudur: uyum kısıtında muhatap bankadır, 128/A askısında ise kararı banka verse de çözüm yeri başsavcılıktır. Kırk sekiz saat içinde hâkim kararı ya da savcının yazılı emriyle elkoyma yapılmazsa askı bu maddeye dayanarak sürdürülemez. Süre dolduktan sonra banka kısıtı kendi uyum değerlendirmesiyle devam ettiriyorsa, bu artık 128/A askısı değil, ayrıca sorgulanması gereken başka bir karardır; dosyalarımızda bu geçişin bankanın yazışmalarında hiç belirtilmediği örneklerle karşılaşıyoruz. Askının saat hesabını ve başsavcılığa başvuruyu CMK 128/A’daki 48 saatlik askıyı fıkra fıkra incelediğimiz rehberde bulabilirsiniz.
Profil uyumsuzluğu: hesap açılışındaki beyan bugün neden önünüze çıkar
Banka, müşteri profilini hesap açılışında topladığı bilgilerle kurar: meslek, gelir, hesabın kullanım amacı, beklenen işlem hacmi. Sonra 19. madde uyarınca her işlemi bu profille karşılaştırır. Ücretli çalışan olarak tanımlanmış bir hesaba kısa sürede çok sayıda farklı kişiden yüksek tutarlı para gelmesi, öğrenci hesabının ticari tahsilat hesabı gibi kullanılması, yurt dışından düzensiz aralıklarla gelen transferler, kripto varlık platformlarıyla yoğun gidiş-geliş… Senaryo değişir, mantık aynı kalır. Profil ile hesap hareketi arasındaki mesafe, belgeyle kapatılması gereken bir boşluk olarak görülür.
Burada gözden kaçan nokta, profilin kendiliğinden güncellenmediğidir. Hayatınız değişmiştir; iş kurmuşsunuzdur, yurt dışına taşınmışsınızdır, bir gayrimenkul satmışsınızdır. Bankanın kayıtlarında ise yıllar önce doldurduğunuz form durur. Uyum birimi, önündeki işlemi o eski formla kıyaslar ve haklı olarak uyumsuzluk görür.
Yurt dışında yaşayan bir müvekkilimizin Türkiye’deki hesabına, yürüttüğü ihracat işinin bedeli geldiğinde banka çıkış işlemlerini durdurdu ve “kaynak belgesi” istedi. Müvekkil faturaları gönderdi, kısıt yine kalkmadı; parasını yaklaşık iki ay kullanamadı. Yazılı bilgi talebimizden sonra meselenin özü görüldü: uyum birimi müşteriyi, hesabın açıldığı 2019 yılında verilen beyana göre değerlendiriyordu. O tarihte müvekkil ücretli çalışan olarak kayıtlıydı ve ihracat faaliyeti profilde hiç yer almıyordu. Faturaların yanına alıcıyla yapılan sözleşme, faaliyet belgeleri ve güncellenmiş müşteri bilgi formu eklendiğinde kısıt kaldırıldı. Belgeler baştan büyük ölçüde yeterliydi; eksik olan, profilin bugünkü hayatı anlatmasıydı.
185.000 TL ve 15.000 TL: bunlar bloke eşiği değildir
Tedbirler Yönetmeliği’nin 5. maddesi kimlik tespitinin hangi hâllerde zorunlu olduğunu belirler. Buna göre işlem tutarı 185.000 TL veya üzerinde olduğunda kimlik tespiti yapılır; elektronik transferlerde bu eşik 15.000 TL’dir. İnternette dolaşan “belli bir tutarın üzerindeki işlem otomatik olarak MASAK’a gider” ya da “şu tutarı aşan hesap kendiliğinden izlenir” türünden iddiaların bu maddeyle ilgisi yoktur. Eşikler, kimliğin hangi işlemde tespit edileceğine dair kurallardır; bir hesabın bloke edileceği sınırı göstermez.
Zaten hesap sahibi olarak kimliğiniz banka tarafından çoktan tespit edilmiştir ve 19. maddedeki izleme her tutarda devam eder. Uygulamada kaynak belgesi talebi bu eşiklerin altında da gelebilir, üstündeki bir işlemde hiç gelmeyebilir. Belirleyici olan tutarın kendisi değil, işlemin profilinizle ne ölçüde örtüştüğüdür. Bu nedenle “eşiğin altında kaldım, bloke olamaz” savunması da “eşiği aştım, mutlaka bloke olur” korkusu da aynı ölçüde yanıltıcıdır.
Bloke bakiye, blokeli tutar, kullanılabilir bakiye: ekrandaki kelimelerin sözlüğü
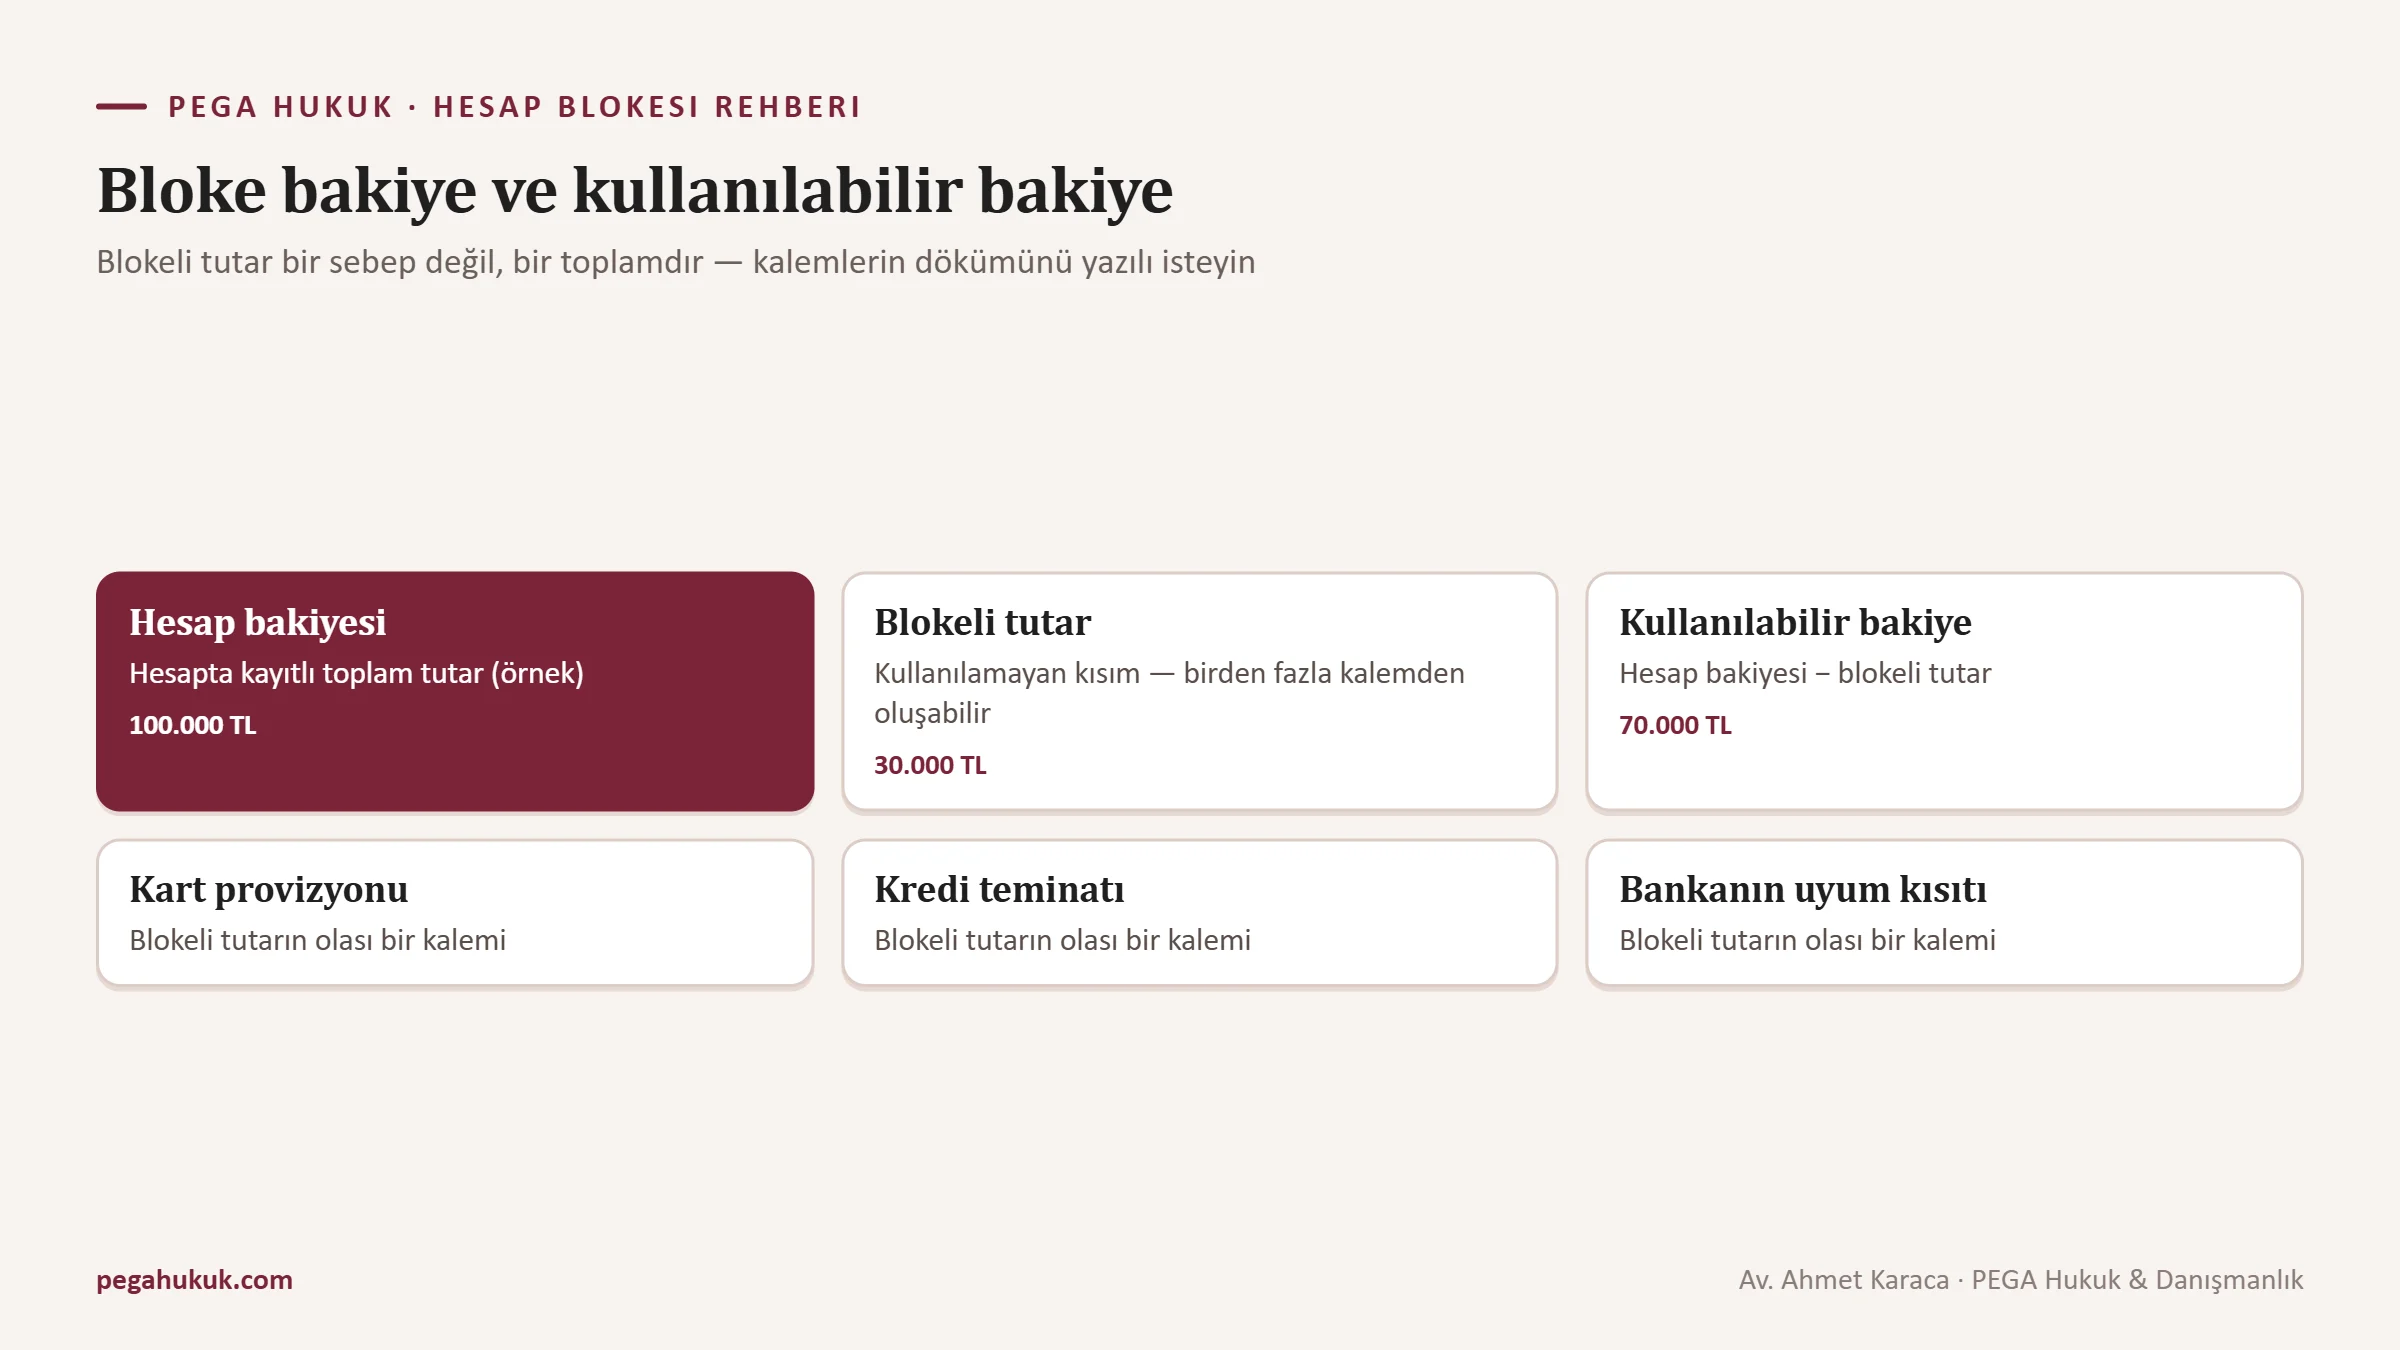
Bloke bakiye, hesabınızda kayıtlı olduğu hâlde kullanımınıza kapalı olan tutardır; bazı bankalar aynı şeyi “blokeli tutar” diye gösterir. Mobil bankacılık ekranında çoğu zaman üç rakam yan yana durur: hesap bakiyesi (hesapta kayıtlı toplam para), blokeli tutar (bu toplamın herhangi bir sebeple kullanılamayan kısmı) ve kullanılabilir bakiye (ikisinin farkı). Hesap bakiyesi 100.000 TL, blokeli tutar 30.000 TL ise işlem yapabileceğiniz para 70.000 TL’dir.
Blokeli tutar satırı size sebebi söylemez. Aynı rakamın içinde bir otel rezervasyonunun kart provizyonu, bir kredinin teminatı ve bir icra dairesinin haczi yan yana duruyor olabilir. Bu yüzden ilk yapılacak iş, blokeli tutarın kalemlerine ayrılmasını ve her kalemin kaynağının bildirilmesini istemektir. Şube çalışanı bu ayrımı ekranında genellikle görür; size yalnızca toplamı söylüyorsa dökümü yazılı isteyin.
Aşağıdaki sözlük, bankaların kendi sistemlerinde uyguladığı kısıt türlerini bir araya getiriyor. Son satırlara ayrıca dikkat edin: bazı kısıtları banka uygular ama kararı başkası verir. O durumda muhatap banka değildir.
Banka içi kısıt türleri sözlüğü
| Kısıt | Pratikte nasıl görünür | Dayanağı çoğunlukla | Nasıl sona erer |
|---|---|---|---|
| Giriş blokesi | Hesaba para girmez; gelen havale gönderene döner | Uyum kararı, kapatma süreci | Kısıtın kaldırılması veya hesabın kapanmasıyla |
| Çıkış blokesi | Para girer, ama çekim ve transfer yapılamaz | Kaynak belgesi beklenmesi, 128/A askısı, haciz | Belge incelemesiyle veya dayanak kararın kalkmasıyla |
| İşlem tipi kısıtı | Yalnızca belirli işlemler kapalıdır; örneğin yurt dışı transfer ya da kripto platformuna gönderim | Bankanın risk politikası | Profil güncellemesi veya politika değişikliğiyle |
| Kanal kısıtı | Mobil ve internet bankacılığı kapalı, şubede işlem mümkün | Kimlik veya cihaz şüphesi, kimlik teyidi ihtiyacı (md. 22) | Şubede kimlik teyidiyle |
| Kart blokesi | Banka veya kredi kartı kullanılamaz; hesap açık kalabilir | Kayıp-çalıntı bildirimi, şüpheli harcama, gecikmiş borç | Kartın yenilenmesi veya borcun ödenmesiyle |
| Provizyon (ön otorizasyon) blokesi | Kartla yapılan işlemin tutarı kesinleşene kadar blokeli görünür; otel ve araç kiralamada sık görülür | Kart işlemi | İşlemin kesinleşmesi veya üye iş yerinin iptaliyle |
| Çek veya senet tahsilat blokesi | Tahsile verilen çekin tutarı hesapta görünür ama kullanılamaz | Takas süreci | Takas sonucunun kesinleşmesiyle |
| Hatalı EFT iade blokesi | Yanlışlıkla gönderilen tutar hesapta blokeli tutulur | Gönderen bankanın iade talebi | İade veya taraflar arasında çözümle |
| Kredi teminat blokesi | Mevduatın bir kısmı kredi karşılığı rehinli ve blokelidir | Kredi ve rehin sözleşmesi | Kredinin kapanmasıyla |
| Hapis veya takas-mahsup blokesi | Hesaba gelen para gecikmiş borca karşılık tutulur ya da mahsup edilir | Sözleşme hükmü ve verilen talimat | Borcun ödenmesiyle; maaş ve emekli aylığında ayrı sınırlar vardır |
| Haciz veya ihtiyati tedbir blokesi | Banka uygular, kararı icra dairesi, vergi dairesi ya da mahkeme verir | İcra takibi, 6183 sayılı Kanun, mahkeme kararı | Kararı veren merci önünde |
| Açıklamasız “hesap kısıtı” | Ekranda veya çağrı merkezinde gerekçesiz bir ifade | Belirsiz; yazılı olarak sorulmalıdır | Öğrenilecek dayanağa göre |
Haciz satırındaki kısıtlarda bankaya itiraz etmek sonuç vermez; banka, kendisine tebliğ edilen yazıyı uygulamakla yükümlüdür. Vergi dairesi, SGK ya da icra dairesi kaynaklı kısıtların nasıl konduğunu ve kaldırıldığını e-haciz ve icra blokesi rehberimizde ayrıntılı olarak anlattık. Tablonun üst satırlarındaki kısıtlar ise tamamen bankanın elindedir ve bu yazının geri kalanı onlarla ilgilidir.
Provizyon, çek tahsilatı ve hatalı EFT kaynaklı blokeler çoğu zaman hukuki bir uyuşmazlığa dönüşmeden, işlemin doğal akışı içinde kalkar. Telaşla aranan dosyaların bir kısmında ekrandaki blokeli tutarın birkaç gün önceki bir kart işleminin provizyonu olduğu ortaya çıkar. Kalemlerin dökümünü istemek, avukata gitmeden önce yapılabilecek en ucuz ve en hızlı kontroldür.
Kısmi bloke, tam bloke, giriş ve çıkış: kısıtın genişliği neden önemli
Kısmi bloke hesabın yalnızca belirli bir tutarını, tam bloke ise hesabın tamamını kullanıma kapatır. Devlet kaynaklı tedbirlerde bu ayrımın yazılı bir ölçüsü vardır. Gelir İdaresi Başkanlığı’nın Türkiye Bankalar Birliği’ne gönderdiği 02.11.2007 tarihli ve 97674 sayılı yazıya göre e-haciz borç tutarıyla sınırlıdır; 6183 sayılı Kanun’un 62. maddesi de amme alacağına yetecek miktarın haczolunacağını söyler. CMK 128/A’da elkoyma, “suça konu menfaat”e yönelir.
Bankanın kendi uyum kısıtında böyle bir yazılı ölçü bulunmaz. Bu yüzden bankaya yapılacak itirazın ana ekseni ölçülülüktür. Şüpheli görülen işlem 40.000 TL ise, içinde yıllardır biriken tasarrufun da bulunduğu 400.000 TL’lik bir hesabın tamamını kapatmanın gerekçesi nedir? Bankanın uyum birimi bu soruyu yazılı olarak aldığında, kısıtı şüpheye konu tutarla sınırlandırma yoluna gidebilir. Sorulmayan soru ise hiç cevaplanmaz.
Giriş ve çıkış blokesi ayrımı da günlük hayatta sanıldığından ağır sonuçlar doğurur. Çıkış blokesinde para hesaba girmeye devam eder: maaş yatar ama çekilemez; kira, fatura ve kredi taksidi talimatları çalışmaz; gecikme faizi ve temerrüt bildirimleri birikmeye başlar. Ticari hesaplarda bu tablo karşılıksız çek riskine dönüşür; şirket hesabındaki blokenin çek ve maaş ödemelerine etkisini ayrıca inceledik. Giriş blokesinde ise gelen havaleler gönderene döner ve karşı tarafa açıklama yapmak gerekir. Kısıtın hangi yönde işlediğini bilmeden, maaşın başka bir bankaya yönlendirilmesi ya da ödeme talimatlarının taşınması gibi pratik önlemler de alınamaz.
Kısmi kaldırma talebinin nasıl kurulacağı blokenin türüne göre değişir. Bankanın kendi kısıtında talep doğrudan bankaya, belgelerle birlikte yöneltilir; savcılık ya da icra kaynaklı tedbirlerde muhatap başkadır. Bloke türüne göre kaldırma yollarını ve dilekçe örneklerini tek bir karar ağacında topladık.
Maaş hesabı ve emekli aylığı: Yargıtay’ın 2018’den 2025’e değişen çizgisi
Bankanın kendi kısıtının en çok tartışıldığı alan maaş hesaplarıdır. Tablo genellikle aynıdır: kredi kartı ya da kredi borcu gecikmiştir; banka, sözleşmedeki hapis ve takas-mahsup hükmüne dayanarak maaş yatar yatmaz tamamını borca mahsup eder veya hesaba bloke koyar. Karşı karşıya gelen iki kural vardır: bankanın sözleşmeden doğan yetkisi ve maaşın haczedilmezlik koruması.
İcra takibinde bile maaşın tamamına ulaşılamaz. İcra ve İflas Kanunu’nun 83. maddesi bu dengeyi şöyle kurar:
“Maaşlar, tahsisat ve her nevi ücretler, … tekaüt maaşları … borçlu ve ailesinin geçinmeleri için icra memurunca lüzumlu olarak takdir edilen miktar tenzil edildikten sonra haczolunabilir. Ancak haczolunacak miktar bunların dörtte birinden az olamaz.”
Maddedeki dörtte bir, haczin alt sınırıdır: icra memuru geçim payını takdir eder, geri kalan haczedilir ve haczedilen kısım dörtte birin altına düşemez. Aynı kanunun 83/a maddesi ise haczedilmezlik hakkından önceden feragat edilmesini geçersiz sayar. Maaş dosyalarında sıkça kurulan argüman buradan doğar: hesap açılırken imzalanan bir sözleşmeyle “maaşımın tamamı borca karşılık tutulabilir” demek, haczedilmezlik korumasından önceden vazgeçmek anlamına gelebilir ve bu vazgeçme geçersiz sayılabilir.
Yargıtay 11. Hukuk Dairesi, E. 2016/15030, K. 2018/4558, 19.06.2018 tarihli kararında bu tartışmaya net bir cümleyle katıldı: “davalının davacıya ait maaş hesabının tamamını bloke etmesi hukuki dayanaktan yoksundur.” Daire, bloke edilen tutarın iadesi yönünde değerlendirme yaptı. Karar, bankanın sözleşmeye dayanarak maaş hesabının bütününü kullanıma kapatmasının sınırını göstermesi bakımından hâlâ en sık başvurduğumuz metinlerden biridir; benzer uyuşmazlıklardaki diğer örnekleri Yargıtay 11. Hukuk Dairesi’nin bankalara ilişkin emsal kararlarını derlediğimiz yazıda bulabilirsiniz.
Emekli aylığında denge nasıl değişti
Emekli aylığında koruma daha da güçlü kurulmuştur. 5510 sayılı Kanun’un 93/1. maddesine göre: “Gelir, aylık ve ödenekler; 88 inci maddeye göre takip ve tahsili gereken alacaklar ile nafaka borçları dışında haczedilemez. … haczedilmesine ilişkin talepler, borçlunun muvafakati bulunmaması halinde, icra müdürü tarafından reddedilir.” Yani SGK alacakları ve nafaka dışında emekli aylığına ancak emeklinin muvafakatiyle ulaşılabilir.
Yıllarca tartışılan soru, bankaya kredi sözleşmesi sırasında verilen talimatın bu muvafakat yerine geçip geçmeyeceğiydi. Yargıtay Hukuk Genel Kurulu’nun E. 2017/(13)3-672, K. 2020/840 ve E. 2017/13-1980, K. 2021/829 sayılı kararlarıyla şekillenen çizgi, uygulamada emekli aylığındaki korumayı bankanın sözleşmeye dayanan blokesine karşı öne çıkaran bir yaklaşım olarak okundu ve emekliler bankaların kesinti ve blokelerine bu kararlarla itiraz etti.
Bu çizgi 2025’te değişti. Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 tarihli kararında (Resmî Gazete, 17.07.2025, S. 32958), tüketici kredisi için verilen hapis, takas ve mahsup talimatlarıyla bankanın emekli aylığına bloke koyabileceğini kabul etti. Bunu açıkça söylemek gerekir: bu karardan sonra, tüketici kredisi kullanırken bankaya böyle bir talimat vermiş bir emeklinin, taksit için aylığına konan blokeye yalnızca “emekli maaşı haczedilemez” diyerek itiraz etmesi, eskisi kadar güçlü bir savunma değildir. İçtihadı birleştirme kararları bağlayıcıdır ve eski Hukuk Genel Kurulu kararlarına dayanan dilekçe kalıplarını bugün aynen kullanmak dosyayı zayıflatır.
Tartışma tamamen bitmiş de değildir. Karar tüketici kredisi ve bu kredi için verilmiş talimat üzerine kuruludur. Talimatın gerçekten verilip verilmediği, metninin hangi hesabı ve hangi borcu kapsadığı, blokenin taksit tutarıyla sınırlı kalıp kalmadığı her dosyada belgeyle incelenmelidir. Talimatın bulunmadığı ya da borcun tüketici kredisinden kaynaklanmadığı durumlarda 93. maddenin koruması ve önceki tartışmalar önemini korur. Maaş ve emekli aylığı haczindeki oranları ve istisnaları icra ve vergi haczinde maaşın korunan kısmını anlattığımız yazıda tablo hâlinde görebilirsiniz.
Emekli bir müvekkilimizin aylığı, gecikmiş tüketici kredisi taksitleri nedeniyle her ay hesabına yatar yatmaz blokeye alınıyordu. Birkaç yıl önce bu dosyayı “emekli aylığı haczedilemez” argümanı ve Hukuk Genel Kurulu kararları üzerine kurmak mümkündü. Birleştirme kararı Temmuz 2025’te Resmî Gazete’de yayımlandıktan sonra strateji değişti. Kredi sözleşmesindeki talimatın metnini, blokenin taksit tutarını aşıp aşmadığını ve aylığın geri kalanının müvekkilin kullanımına bırakılıp bırakılmadığını inceledik. Bankayla yazışma sonunda aylığın taksit dışındaki kısmının her ay serbest bırakıldığı yazılı bir düzene ulaşıldı. Elde edilen sonuç eski içtihat döneminde hedeflenenden daha azdı; ama müvekkilin ay sonunu getirebilmesi için yeterliydi.
Bankanın “MASAK” demesi ve söyleyemedikleri
“Hesabınız MASAK’ta.” Bu cümle hukuken bir dayanak bildirmez. Şube çalışanı aynı ifadeyi MASAK’ın yedi iş günlük ertelemesi için de, bankanın şüpheli işlem bildirimi sonrasında kendi koyduğu kısıt için de, kaynak belgesi beklenen bir hesap için de kullanabilir. Bu etiketin bu kadar yaygın olmasının bir sebebi, bankanın gerçekten bazı şeyleri söyleyemiyor olmasıdır. 5549 sayılı Kanun’un 4/2. maddesi şöyle der:
“Yükümlüler, Başkanlığa şüpheli işlem bildiriminde bulunulduğunu, yükümlülük denetimi ile görevlendirilen denetim elemanları ile yargılama sırasında mahkemeler dışında, işleme taraf olanlar dahil hiç kimseye açıklayamazlar.”
Bu yasağın ihlali, kanunun 14/1. maddesine göre bir yıldan üç yıla kadar hapis ve beş bin güne kadar adli para cezası gerektirir. Bu nedenle banka çalışanı şüpheli işlem bildirimi yapılıp yapılmadığını ne doğrular ne reddeder. Genel bir “MASAK” cevabı, bazen “size açıklayamayacağım bir şey var” demenin kısa yoludur.
Gizlilik yasağının kapsamı ise bildirimin yapılmış olmasıdır. Bankanın kendi koyduğu kısıtın varlığını, türünü, başlangıç tarihini, kapsamını ve kaldırılması için ne istediğini söylemesine bu hüküm engel değildir. 5411 sayılı Bankacılık Kanunu’nun 76. maddesi bankaya açık bir ödev yükler: “Bankalar, müşterilerinin, verilen hizmetlerden kaynaklanan her türlü sorularına cevap verecek bir sistem kurmakla ve bu hizmetle ilgili bilgiyi müşterilerine bildirmekle yükümlüdür.” Aynı kanunun 73. maddesindeki sır saklama yükümlülüğü ise müşteri bilgilerinin üçüncü kişilere karşı korunmasına yöneliktir; hesap sahibine kendi hesabı hakkında bilgi vermemenin gerekçesi olarak kullanılamaz.
Kısıt gerçekten MASAK’ın ertelemesiyse tablo farklıdır. 19/A maddesine göre karar Hazine ve Maliye Bakanı’nındır, süre yedi iş günüdür ve kanunda uzatma hükmü yoktur. Bankanın şüpheli işlem bildirimini erteleme talebiyle yaptığı durumda, erteleme yönetmeliğinin 4/3. maddesine göre banka Bakan kararı tebliğ edilinceye kadar işlemden kaçınır; ancak işlemlerin ertelenmesi bildirim tarihinden itibaren yedi iş gününü geçemez. Sürenin nereden başladığını ve dolduğunda ne olduğunu MASAK’ın yedi iş günlük erteleme mekanizmasını anlattığımız yazıda takvim örnekleriyle gösterdik. Aşağıdaki tablo ise bankanın sık kullandığı cümleleri, arkalarındaki muhtemel anlamı ve karşılığında yazılı olarak istemeniz gereken bilgiyi bir araya getiriyor.
Bankanın cümlesi, muhtemel anlamı ve isteyeceğiniz belge
| Bankanın cümlesi | Muhtemel anlamı | Yazılı olarak isteyeceğiniz |
|---|---|---|
| “Hesabınızda MASAK kısıtı var.” | Bir etiket; 19/A ertelemesi de olabilir, bankanın kendi uyum kısıtı da | Kısıtın türü ve başlangıç tarihi; bir kamu kararı varsa tebliğ tarihi |
| “Paranın kaynağını belgelemeniz gerekiyor.” | Tedbirler Yönetmeliği md. 19 kapsamında profil uyumsuzluğu | Hangi işlem için, hangi belge türünün, hangi kanaldan istendiği |
| “Hesabınız askıya alındı, savcılığa bildirildi.” | CMK 128/A askısı; en fazla 48 saat | Askının tarih ve saati, bildirimin yapıldığı başsavcılık |
| “Resmî bir yazı var, ayrıntı veremiyoruz.” | Haciz, ihtiyati tedbir veya elkoyma kararı olabilir | Kararı veren merciin adı, yazının tarih ve sayısı; verilmiyorsa ret gerekçesi |
| “Blokeli tutar kart işleminizden kaynaklanıyor.” | Provizyon veya ön otorizasyon | İşlemin tarihi ve üye iş yeri bilgisi |
| “Çekiniz tahsilde, tutar blokeli.” | Takas sürecinin doğal sonucu | Tahsilin beklenen tarihi |
| “Size yanlışlıkla gelen EFT için iade süreci başladı.” | Gönderen bankanın iade talebi | İade talebinin tarihi, tutarı ve rızanızın aranıp aranmadığı |
| “Kredi borcunuz için hapis hakkımızı kullandık.” | Sözleşmedeki hapis veya takas-mahsup yetkisi | Dayanılan sözleşme maddesi, talimat metni, güncel borç dökümü |
| “Kimlik bilgilerinizi güncellemeniz gerekiyor.” | Md. 22 kapsamında kimlik teyidi ihtiyacı | Hangi belgenin, hangi şubede veya kanalda sunulacağı |
| “Müşteri ilişkinizi sonlandırıyoruz.” | Md. 22 veya sözleşmeden doğan fesih | Kapanış tarihi, bakiyenin iade yöntemi ve tarihi |
Kaynak belgesi dosyası: uyum birimine ne, hangi sırayla verilir
Kaynak belgesi talebi çoğu zaman bir şube çalışanı aracılığıyla ve telefonda iletilir: “Bu paranın kaynağını belgelemeniz gerekiyor.” Kararı veren şube değildir; şube, genel müdürlükteki uyum biriminin talebini aktarır. Belgeleri şubeye elden bırakıp beklemek sık yapılan bir hatadır, çünkü belgelerin hangi birime hangi tarihte ulaştığı belli olmaz. Dosyayı yazılı başvurunun eki olarak ve teslim edildiğini gösteren bir kayıtla verin: şube kaşeli ikinci nüsha, KEP iletisi ya da banka uygulamasının verdiği talep numarası.
Uyum biriminin sorusu aslında üç parçalıdır. Para nereden geldi? Neden bu hesaba geldi? Benzer paralar bundan sonra da gelecek mi? İyi hazırlanmış bir dosya üçüne birden cevap verir. Yalnızca ilk soruya cevap veren dosya, bir sonraki transferde aynı kısıtla karşılaşmanıza yol açabilir.
Kaynak belgesi dosyasının bölümleri
- Bir sayfalık açıklama yazısı: işlemin ne olduğu, tarafları, tutarı, tarihi ve sizinle bağlantısı, teknik terimlere boğulmadan düz bir dille.
- Kronoloji tablosu: tarih, tutar, gönderen veya alıcı, açıklama ve dayanak belge numarası sütunlarıyla, hesap ekstresiyle birebir eşleşecek biçimde.
- İşlemin hukuki dayanağı olan belge: satış sözleşmesi, fatura, noter satış senedi, tapu harç makbuzu, veraset ilamı, kira sözleşmesi veya ücret bordrosu gibi, işlemin türüne uygun olanı.
- Karşı tarafla ilişkinin kanıtı: yazışmalar, sipariş kayıtları, karşı tarafın ticaret sicil ve vergi bilgileri, önceki ödemelerin geçmişi.
- Ticari faaliyet varsa vergi levhası, faaliyet belgesi, e-fatura veya e-arşiv dökümü; ihracatta gümrük işlemlerini gösteren belgeler.
- Kripto varlık satışından gelen paralarda Türk platformundan alınmış hesap ekstresi, işlem geçmişi dosyası ve ilgili transferlerin işlem kimliklerini (TxID) gösteren liste.
- Güncellenmiş müşteri bilgi formu: mesleğinizin, gelirinizin ve beklenen işlem hacminizin bugünkü hâlini gösteren beyan.
Kripto kaynaklı paralarda uyum biriminin asıl merak ettiği, zincirin başıdır. Platformdan bankaya gelen para, platforma daha önce sizin kendi hesabınızdan mı yatırılmıştı, yoksa platforma başka bir yerden gelen bir varlığın satışından mı doğdu? Banka hesabından platforma giden tutarı, platformdaki alım-satım kayıtlarını ve platformdan bankaya dönen tutarı aynı tabloda yan yana koyduğunuzda, soru büyük ölçüde kendiliğinden cevaplanır. Varlık platforma başka bir cüzdandan geldiyse, o transferin işlem kimliği ve cüzdanın size ait olduğunu gösteren kayıtlar dosyaya eklenmelidir.
Belgeyi “düzeltmek”, tarih ya da tutar üzerinde oynamak veya sonradan geriye tarihli bir sözleşme düzenlemek blokeyi kaldırmaz; ayrı bir ceza soruşturmasının kapısını açar. Kısıt devam ederken parayı başka yollarla hesaptan çıkarmaya çalışmak ya da “iade” adıyla üçüncü kişilere göndermek de şüpheyi derinleştirir. Hesap bir askı veya elkoyma kapsamındaysa bu tür girişimler aklama şüphesini gündeme getirebilir.
Banka ilişkiyi sona erdirirse: hesap kapatma ve kalan bakiyenin iadesi
Bankanın “müşteri ilişkinizi sonlandırma kararı aldık” yazısı genellikle kısa ve gerekçesizdir. Dayanak ya Tedbirler Yönetmeliği’nin 22. maddesidir, ya da sözleşmedeki fesih hakkı. Bu kararın mahkeme eliyle geri çevrilmesi ve bankanın sizinle çalışmaya zorlanması çoğu dosyada gerçekçi bir hedef değildir. Gerçekçi hedef, kalan bakiyenin eksiksiz ve hızlı iadesi ile kapanış sürecinde yeni zararların doğmasının önlenmesidir.
Hesap kapatma kararı, bankaya bakiyeyi alıkoyma yetkisi vermez. Hesaptaki para hesap sahibinindir. Ayrı bir dayanak yoksa, yani bakiye üzerinde bir MASAK ertelemesi, bir elkoyma kararı, bir haciz ya da kredi borcu için kullanılan hapis hakkı bulunmuyorsa, bankanın parayı süresiz tutmasının hukuki temeli zayıftır. Yazılı talebinizde iade için kendi adınıza kayıtlı başka bir banka hesabının IBAN numarasını açıkça bildirin; iadenin nakit, havale veya başka bir yolla yapılmasını istediğinizi belirtin.
Kapanış tarihinden önce yapılması gerekenler de vardır. Maaşın, kira gelirinin ve düzenli tahsilatların başka hesaba yönlendirilmesi; otomatik ödeme talimatlarının taşınması; hesaba bağlı kartların, kredili mevduat hesabının ve vadeli hesapların durumunun netleştirilmesi; kapanış yazısıyla birlikte son hesap ekstresinin istenmesi. Kapatma bildirimi ile fiilî kapanış arasındaki süre bankadan bankaya değişir; bu süreyi bankadan yazılı olarak öğrenmek, geri kalan planı kurmayı kolaylaştırır.
Bakiye iade edilmiyor ve banka sebep göstermiyorsa, bir kamu makamının kararı olup olmadığını açıkça sorun. Bankanın şüpheli işlem bildirimi yapıp yapmadığını söylemesi yasaktır; ama bakiye üzerinde bir karar varsa merciin adını paylaşmaması, çoğu durumda dosyayı gereksiz yere uzatır. Yanıt “hayır, bir karar yok” ise, bakiyenin iadesi talebi artık doğrudan bankanın sözleşmeden doğan borcudur ve aşağıdaki basamaklar bu borcun takibi için kullanılır.
Başvuru merdiveni: bankadan hakem heyetine, oradan mahkemeye
Bankanın kendi kararına karşı başvuru yolları bir merdiven gibi sıralanır, ama her basamak herkes için açık değildir. Hangi basamağın kullanılacağını hesap sahibinin kim olduğu (gerçek kişi, tüketici, şirket), uyuşmazlığın tutarı ve talebin niteliği belirler. İlk basamak ise istisnasız aynıdır: bankaya yazılı başvuru.
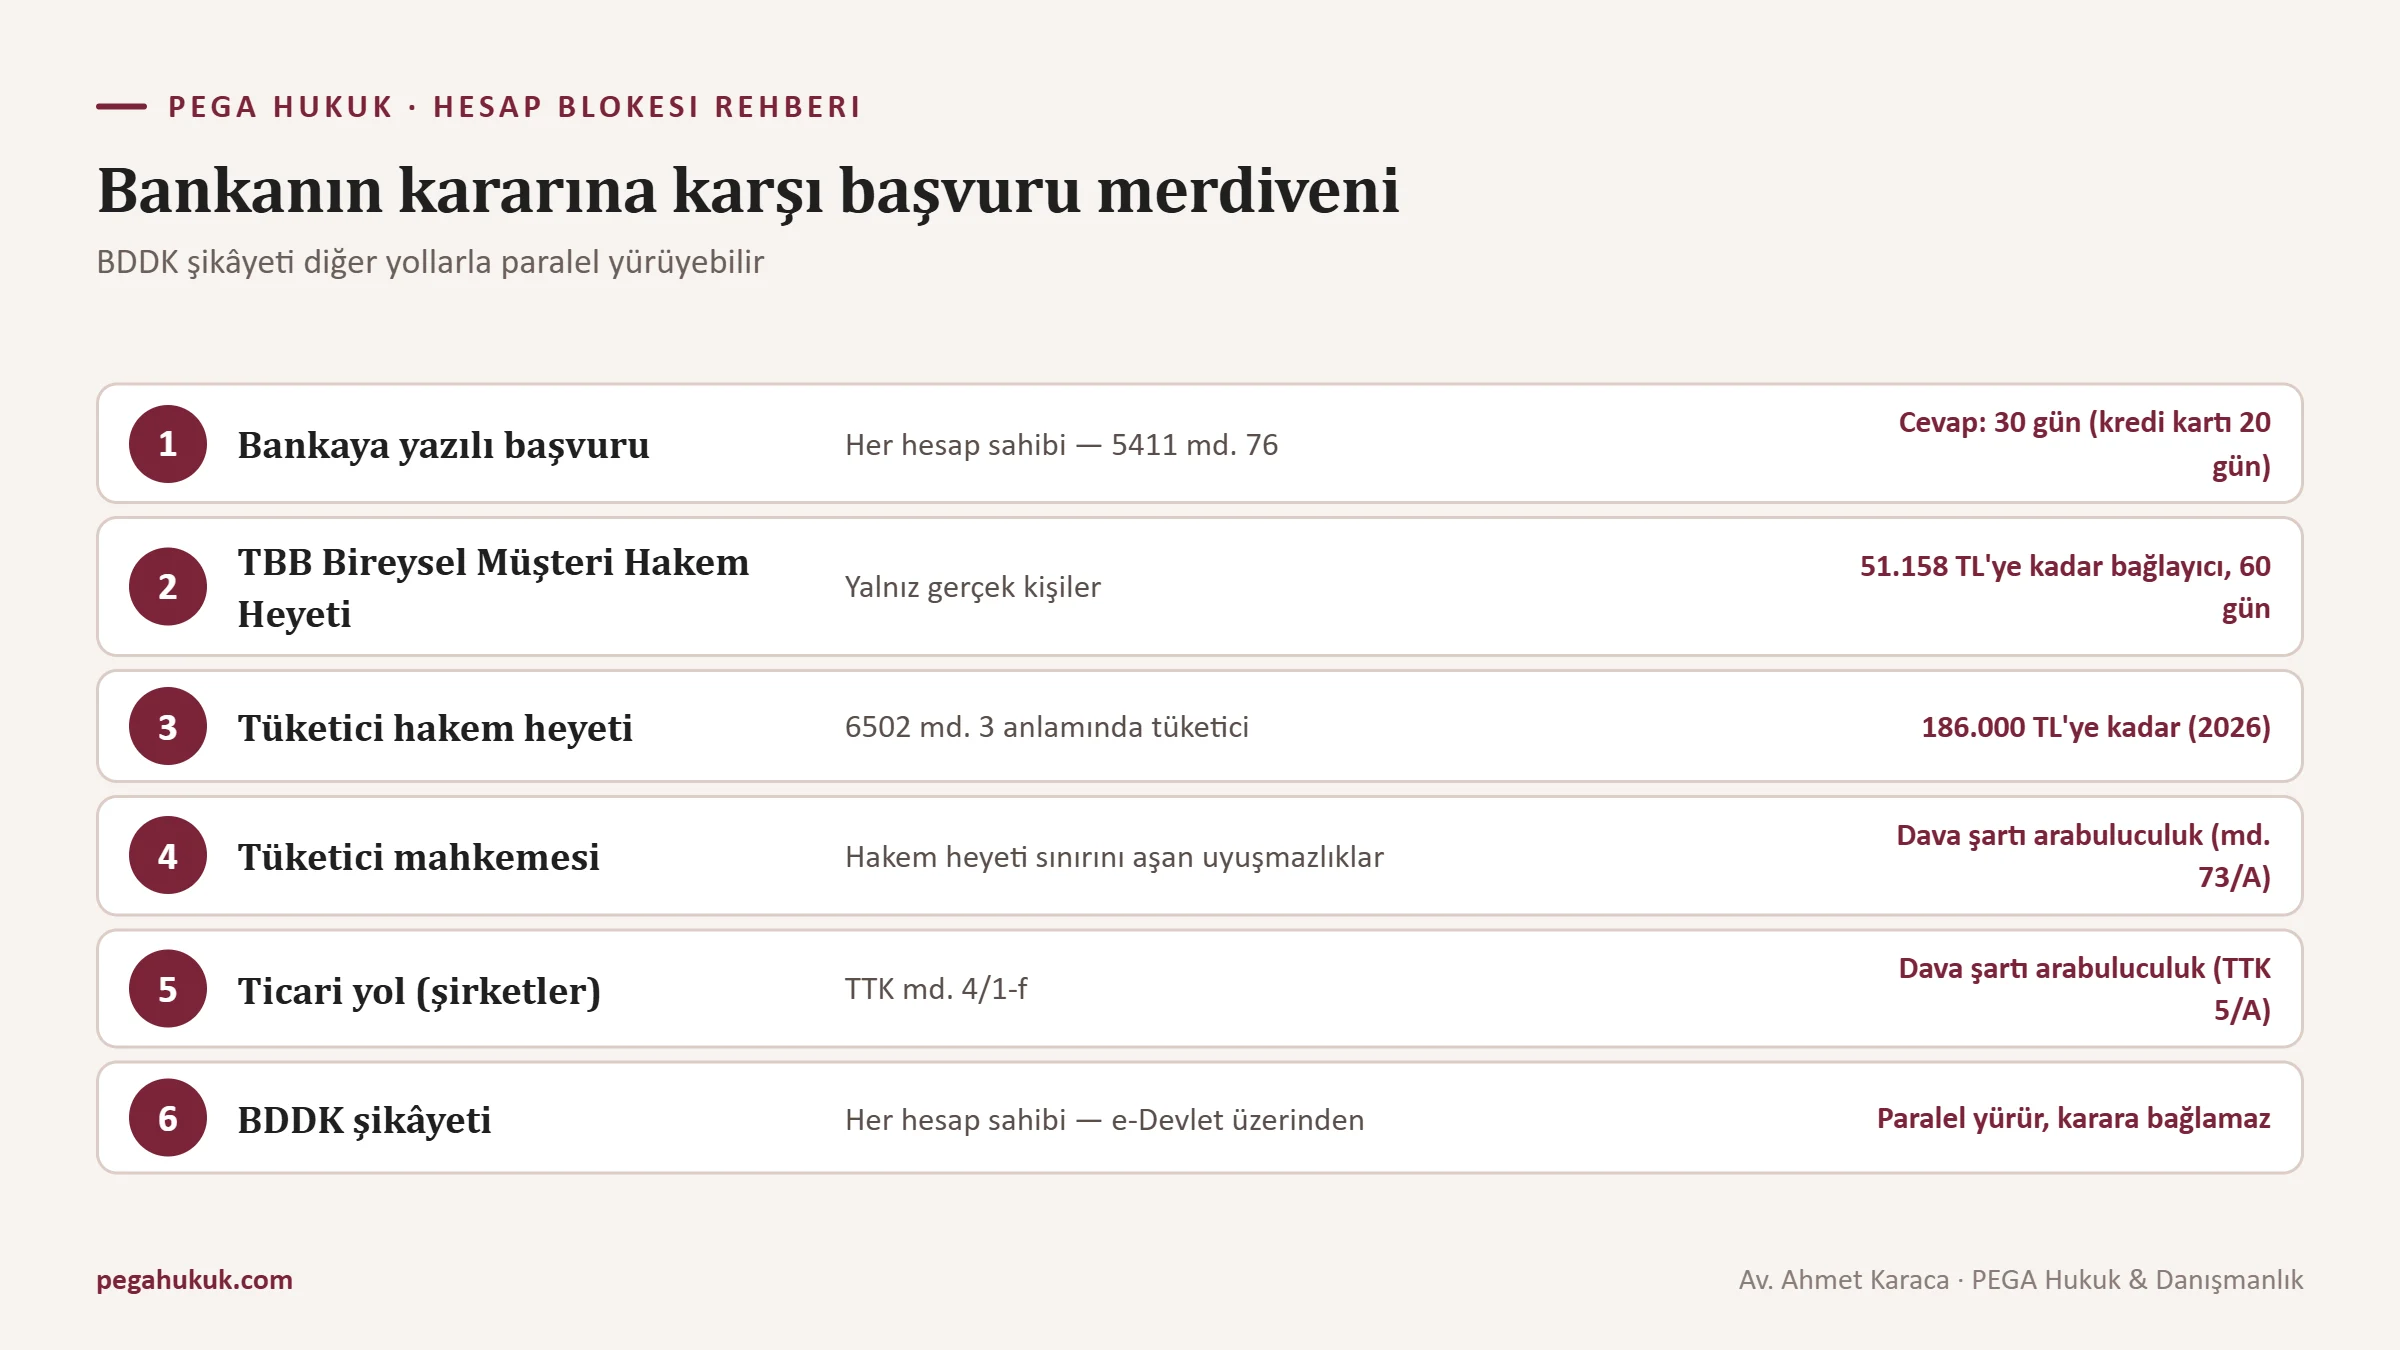
Bankanın kendi kararına karşı başvuru merdiveni
| Basamak | Kim başvurabilir | Sınır ve süre | Dikkat edilecek nokta |
|---|---|---|---|
| 1. Bankaya yazılı başvuru | Her hesap sahibi | TBB yolu için bankanın cevap süresi 30 gün, kredi kartı uyuşmazlıklarında 20 gün | Başvurunun tarihini ve teslimini belgeleyin; dayanak 5411 sayılı Kanun md. 76 |
| 2. TBB Bireysel Müşteri Hakem Heyeti | Yalnızca gerçek kişiler | Kararlar 51.158 TL’ye kadar bağlayıcı (01.01.2026); banka cevabından itibaren 60 gün, işlemden itibaren 2 yıl içinde başvuru; karar için 90 gün | Bankaya önceden yazılı başvuru yapılmış olması şarttır |
| 3. Tüketici hakem heyeti | 6502 sayılı Kanun md. 3 anlamında tüketici | 2026 için 186.000 TL’ye kadar uyuşmazlıklar | Ticari veya mesleki amaçla kullanılan hesaplar kapsam dışıdır |
| 4. Tüketici mahkemesi | Tüketici | Hakem heyeti sınırını aşan uyuşmazlıklar; 6502 md. 73 | Md. 73/A uyarınca dava şartı arabuluculuk (hakem heyeti kapsamındakiler hariç) |
| 5. Ticari yol | Şirketler ve hesabı ticari amaçla kullananlar | TTK md. 4/1-f: bankalara ilişkin düzenlemelerden doğan davalar ticari davadır | TTK md. 5/A: konusu para olan alacak ve tazminat davalarında dava şartı arabuluculuk |
| 6. BDDK şikâyeti | Her hesap sahibi | e-Devlet üzerinden | Uyuşmazlığı mahkeme gibi karara bağlamaz; denetim otoritesi nezdinde kayıt oluşturur |
Tüketici kavramı bu merdivende belirleyicidir. 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 3. maddesi tüketiciyi “ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişi” olarak tanımlar. Kişisel maaş hesabı, emeklilik hesabı ya da tasarruf hesabı bu tanıma rahatça girer. Aynı kişinin serbest meslek tahsilatlarını yaptığı hesapta ise tüketici sıfatı tartışmaya açılabilir; yanlış yol seçimi dosyayı aylarca geriye atar.
Hakem heyetleri parasal uyuşmazlıklar için tasarlanmıştır. Bloke edilen tutarın serbest bırakılması, maaştan kesilen paranın iadesi ya da kapatılan hesabın bakiyesinin ödenmesi bu kalıba uygundur. Blokenin yol açtığı daha geniş zararların, örneğin kaçırılan bir ödeme nedeniyle doğan cezaların, tazmini ise çoğu zaman mahkeme yolunu gerektirir. BDDK şikâyeti ise diğer yolların yerine geçmez; ama bankanın süreçlerini denetleyen otoriteye kayıt düşmek, cevapsız kalan başvurularda bankanın tutumunu değiştirebilir.
Birinci basamağın metni: bankaya yazılı başvuru iskeleti
Aşağıdaki iskelet, bankanın kendi kararıyla koyduğu bir kısıtta ilk yazılı başvurunun omurgasıdır. Köşeli parantezleri kendi dosyanıza göre doldurun; uygulanmayan paragrafları çıkarın. Başvuruyu şubeye kaşeli nüsha karşılığında, bankanın KEP adresine ya da bankanın resmî şikâyet kanalına iletin.
[BANKA UNVANI] A.Ş.
Genel Müdürlüğü, Müşteri İlişkileri ve Uyum Birimine
İletilmek üzere [ŞUBE ADI] Şubesine
BAŞVURAN: [Ad Soyad], T.C. Kimlik No: [……], Adres: [……], Telefon / e-posta / KEP: [……]
VEKİLİ: [varsa Av. Ad Soyad, adres]
HESAP BİLGİSİ: [Şube kodu – hesap numarası – IBAN]
KONU: Hesabıma uygulanan kısıtın türü, dayanağı ve kapsamı hakkında yazılı bilgi verilmesi, ekteki belgelerin incelenerek kısıtın kaldırılması ve gerektiğinde bakiyenin iadesi talebidir.
AÇIKLAMALAR:
1. [Tarih] tarihinden itibaren yukarıda bilgileri yer alan hesabımdan [para çekme / havale-EFT / kart] işlemi yapamamaktayım. Mobil bankacılık ekranında [……] TL “blokeli tutar” görünmektedir. Şubeniz [tarih] tarihli telefon görüşmesinde kısıtın “[çalışanın kullandığı ifade]” nedeniyle konulduğunu sözlü olarak bildirmiştir.
2. Hesabım [maaş / emekli aylığı / kişisel tasarruf / ticari tahsilat] amacıyla kullanılmaktadır. Kısıtın konulduğu tarihte hesaba gelen [……] TL, [işlemin kısa açıklaması] bedelidir. Buna ilişkin belgeler ve kronoloji tablosu ektedir. Güncel mesleğimi ve gelir durumumu gösteren müşteri bilgi formu da ekte sunulmuştur.
3. Kısıt bir kamu makamının kararına dayanıyorsa bu makamın adı ile yazının tarih ve sayısının; bankanızın kendi değerlendirmesine dayanıyorsa kısıtın türünün (giriş/çıkış, tam/kısmi), başlangıç tarihinin, tutarının ve kaldırılması için gereken belgelerin tek tek yazılı olarak bildirilmesini talep ediyorum.
4. Hesabıma [maaşım / emekli aylığım] yatmaktadır. Bu gelirin tamamının kullanımıma kapatılması, İİK md. 83 ve 83/a ile Yargıtay 11. Hukuk Dairesi’nin E. 2016/15030, K. 2018/4558 sayılı kararındaki ölçüler karşısında hukuki dayanaktan yoksundur. [Emekli aylığında: 5510 sayılı Kanun md. 93; varsa kredi talimatının kapsamına ilişkin açıklama]
5. Şüpheye konu olduğu değerlendirilen tutar dışındaki bakiyenin kısıt kapsamında tutulmasını haklı kılan bir gerekçe bildirilmemiştir.
6. Bankanızın müşteri ilişkisini sona erdirmeye karar vermesi hâlinde, hesabımdaki bakiyenin aşağıda bildirdiğim ve adıma kayıtlı hesaba iadesini talep ediyorum.
HUKUKİ DAYANAK: 5411 sayılı Bankacılık Kanunu md. 76; 5549 sayılı Kanun ve Tedbirler Yönetmeliği md. 19 ve 22; 6502 sayılı Tüketicinin Korunması Hakkında Kanun; 2004 sayılı İcra ve İflas Kanunu md. 83 ve 83/a; [5510 sayılı Kanun md. 93]; ilgili Yargıtay kararları ve sair mevzuat.
TALEP SONUCU: Yukarıda açıklanan nedenlerle;
1. Hesabıma uygulanan kısıtın türü, dayanağı, başlangıç tarihi ve kapsamı hakkında yazılı bilgi verilmesine,
2. Ekteki belgeler incelenerek kısıtın kaldırılmasına; kaldırılmayacaksa gerekçeli yazılı cevap verilmesine ve eksik görülen belgelerin tek tek bildirilmesine,
3. Şüpheye konu tutar dışındaki bakiyenin ve hesaba yatan [maaş / aylık] tutarının derhal kullanımıma açılmasına,
4. Müşteri ilişkisinin sona erdirilmesi hâlinde bakiyenin [BANKA ADI – IBAN] numaralı hesabıma iadesine
karar verilmesini saygılarımla talep ederim.
[Tarih]
[Ad Soyad – İmza]
EKLER:
1. Kimlik belgesi sureti
2. [Tarih aralığı] hesap ekstresi
3. Kaynak belgeleri: [sözleşme / fatura / bordro / platform ekstresi]
4. Kronoloji tablosu
5. Güncel müşteri bilgi formu
6. [Varsa vekâletname]
Bu başvurunun tarihi, TBB Bireysel Müşteri Hakem Heyeti yolunun da başlangıç noktasıdır. Banka süresi içinde cevap vermezse, sürenin dolduğu günü not edin; cevap verirse cevabın tebliğ tarihini saklayın. Hakem heyetine başvuru için öngörülen 60 günlük süre bankanın cevabından itibaren işler; cevap gelmemişse bekleme süresinin dolduğu tarih dosyanızın kronolojisinde mutlaka yer almalıdır.
Sahte “MASAK” mesajları: blokeyi bahane eden ikinci dolandırıcılık
Hesabı gerçekten kısıtlanmış bir kişi, en savunmasız anını yaşar ve dolandırıcılar bunu iyi bilir. “Hesabınız MASAK tarafından kilitlenmiştir, kilidin kaldırılması için aşağıdaki bağlantıdan doğrulama yapınız” içerikli SMS’ler, “bloke kaldırma bedeli” ya da “güvence tutarı” isteyen e-postalar, kendini MASAK uzmanı, savcı veya banka güvenlik birimi çalışanı olarak tanıtan aramalar bu yüzden blokenin hemen ardından gelir. Bazen gerçek bir blokeden hiç haberi olmayan kişiler de aynı mesajla paniğe sürüklenir.
Mekanizmanın nasıl işlediğini bilmek, bu mesajları ayırt etmeyi kolaylaştırır. MASAK’ın 19/A kapsamındaki erteleme kararı, erteleme yönetmeliğinin 7. maddesi uyarınca yükümlüye, yani bankaya elektronik tebligat, faks, e-posta veya web servis yoluyla tebliğ edilir; hesap sahibine SMS bağlantısıyla ulaşan bir karar yoktur. Şüpheli işlem bildirimi gizlidir; MASAK’ın hesap sahibine “şu kadar öderseniz kaldırırız” demesi söz konusu olamaz. CMK 128/A askısının bildirimi ise hesap sahibine bankanın kendisinden gelir. Hiçbir tedbir, birinin hesabına para yatırılarak ya da paranın “güvenli hesap” denilen bir hesaba aktarılmasıyla kalkmaz.
- Mesajdaki bağlantıya tıklamayın; bankanızın resmî uygulamasını kendiniz açarak hesabınızın durumuna bakın.
- Tek kullanımlık şifreleri ve kart bilgilerini, kendini hangi kurumdan tanıtırsa tanıtsın hiç kimseyle paylaşmayın.
- “Bloke kaldırma ücreti”, “teminat”, “vergi” ya da “dosya masrafı” adıyla para istenmesi, mesajın sahte olduğunun en açık işaretidir.
- Sizi arayan kişinin verdiği numarayı değil, kartınızın arkasındaki veya bankanın resmî sitesindeki numarayı kendiniz arayarak teyit edin.
- MASAK’a ilişkin resmî duyuruları yalnızca MASAK’ın resmî internet sitesinden takip edin.
Hesabınızda gerçekten bir kısıt olup olmadığını öğrenmenin güvenli yolları sınırlıdır ama vardır: bankanın resmî kanalları, e-Devlet’teki bazı hizmetler ve gerektiğinde avukat aracılığıyla dosya incelemesi. Hesabınızdaki blokeyi hangi kanallardan sorgulayabileceğinizi ayrı bir rehberde anlattık.
Bankaya sorup cevap alamadığınız sorular
Bankadaki bloke ne demek?
Bankadaki bloke, hesaptaki paranın tamamının ya da bir kısmının hesap sahibinin kullanımına kapatılmasıdır. Kelime tek başına dayanağı göstermez: kart provizyonu, kredi teminatı, bankanın uyum kararı, 48 saatlik askı, MASAK ertelemesi, haciz ya da savcılık elkoyması aynı ekranda aynı kelimeyle görünebilir. Bu yüzden ilk iş, bankadan kısıtın türünü ve dayanağını yazılı olarak istemektir.
Bloke bakiye ne demek, kullanılabilir bakiyeden farkı ne?
Bloke bakiye, hesabınızda kayıtlı olduğu hâlde kullanamadığınız tutardır; kullanılabilir bakiye ise toplam bakiyeden blokeli tutar düşüldükten sonra işlem yapabildiğiniz kısımdır. Örneğin 100.000 TL bakiyenin 30.000 TL’si blokeliyse kullanılabilir bakiye 70.000 TL’dir. Blokeli tutar birden fazla kalemden oluşabilir; kalemlerin ayrı ayrı bildirilmesini isteyebilirsiniz.
Banka devlet kararı olmadan hesabımı bloke edebilir mi?
Evet, bankalar Tedbirler Yönetmeliği’nin 19. ve 22. maddelerindeki izleme ve işlem reddi yükümlülüklerine ve hesap sözleşmesine dayanarak kendi kararlarıyla kısıt koyabilir. Ayrıca CMK 128/A, belirli bilişim suçlarında bankaya hesabı 48 saate kadar askıya alma yetkisi verir. Bu yetkiler sınırsız değildir; maaş hesabının tamamının bloke edilmesi Yargıtay tarafından hukuki dayanaktan yoksun bulunmuştur.
Banka hesabımın neden bloke edildiğini söylemek zorunda mı?
Banka, MASAK’a şüpheli işlem bildiriminde bulunduğunu söyleyemez; 5549 sayılı Kanun’un 4/2. maddesi bunu yasaklar. Ancak kısıtın türünü, başlangıç tarihini, kapsamını ve kaldırılması için hangi belgeleri istediğini bildirmesinin önünde bu yasak yoktur. 5411 sayılı Kanun’un 76. maddesi bankayı müşterinin sorularını cevaplamakla yükümlü tutar; sorunuzu yazılı sorun, cevabı da yazılı isteyin.
Banka hesabı blokesi kaç günde kalkar?
Bankanın kendi uyum kararıyla koyduğu kısıt için kanunda belirlenmiş bir süre yoktur; kısıt genellikle istenen belgelerin teslim edilip incelenmesiyle kalkar. CMK 128/A askısı en fazla 48 saat, MASAK’ın 19/A ertelemesi yedi iş günü sürer. Tedbir türüne göre sürelerin nereden başlayıp nerede bittiğini blokelerin süre haritasını çıkardığımız yazıda bulabilirsiniz.
Maaş hesabıma bankanın bloke koyması hukuka uygun mu?
Maaş hesabının tamamına bloke konması, Yargıtay 11. Hukuk Dairesi’nin E. 2016/15030, K. 2018/4558 sayılı kararında hukuki dayanaktan yoksun bulunmuştur. İcra takibinde bile maaş, İİK 83 uyarınca geçim payı düşüldükten sonra haczedilebilir ve haczedilmezlik hakkından önceden feragat İİK 83/a uyarınca geçersizdir. Somut sonucu blokenin nedeni ve sözleşmedeki talimatın içeriği belirler.
Emekli maaşıma kredi borcu için bloke konabilir mi?
Tüketici kredisi için bankaya hapis, takas veya mahsup talimatı verdiyseniz, Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu’nun 21.03.2025 tarihli E. 2022/2, K. 2025/1 sayılı kararına göre banka emekli aylığınıza bloke koyabilir. Bu karar, Hukuk Genel Kurulu’nun önceki çizgisini değiştirdi. Talimatın bulunmadığı ya da borcun tüketici kredisinden kaynaklanmadığı durumlar ayrıca değerlendirilmelidir.
Banka hesabımı kapatırsa içerideki para ne olur?
Hesap kapatma kararı bankaya bakiyeyi alıkoyma yetkisi vermez; ayrı bir dayanak yoksa bakiye hesap sahibine iade edilmelidir. İadenin yapılacağı hesabı, adınıza kayıtlı bir IBAN numarası vererek yazılı olarak bildirin. Bakiye iade edilmiyorsa üzerinde bir erteleme, elkoyma ya da haciz kararı bulunup bulunmadığını sorun.
Bankaya karşı nereye şikâyette bulunabilirim?
İlk adım bankaya yazılı başvurudur. Gerçek kişiler bankanın cevabından sonra 51.158 TL’ye kadar bağlayıcı karar veren TBB Bireysel Müşteri Hakem Heyeti’ne, tüketiciler 186.000 TL’ye kadar tüketici hakem heyetine başvurabilir; bu sınırı aşan uyuşmazlıklar arabuluculuk sonrasında mahkemeye taşınır. BDDK’ya e-Devlet üzerinden şikâyette bulunmak da mümkündür.
Bankayla konuşmanın doğru dili: yazı
Bankanın kendi kararıyla koyduğu kısıtlarda dosyanın seyri, çoğu zaman ilk iki haftadaki iletişimle belirlenir. Telefonda alınan “uyum birimine ilettik”, “merkezden cevap bekliyoruz”, “MASAK’la ilgili, bilgi veremiyoruz” gibi cevaplar hiçbir yere kaydedilmez. Aylar sonra hakem heyeti ya da mahkeme “bankaya neyi, ne zaman bildirdiniz; banka size ne cevap verdi?” diye sorduğunda, elinizde yalnızca hatırladıklarınız kalır.
Bu yüzden danışanlarımıza ilk gün aynı şeyi öneriyoruz. Her telefon görüşmesinin ardından, konuştuğunuz kişinin adını, tarihi ve söylenenleri özetleyen kısa bir yazıyı bankanın resmî kanalından gönderin. Belgeleri teslim tutanağı, KEP kaydı ya da talep numarası karşılığında verin. Bankanın sözlü söylediği her cümlenin yazılı karşılığını isteyin; banka yazılı cevap vermiyorsa, cevap vermediğini de yazıyla tespit edin. Blokeyi kaldıran çoğu zaman tek bir güçlü dilekçe değil, tarih sırasıyla dizilmiş bu yazışmalardır.
Bu yazıda dayandığımız metinler
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4/2, 10/1, 14/1, 19/A; Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, md. 5, 19, 22, 28/2; işlemlerin ertelenmesine ilişkin yönetmelik (RG 29.07.2016, S. 29785), md. 4/3 ve 7.
- 5271 sayılı Ceza Muhakemesi Kanunu md. 128/A (7571 sayılı Kanun md. 22, RG 25.12.2025, S. 33118); 5411 sayılı Bankacılık Kanunu md. 73 ve 76.
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun md. 3, 73, 73/A; tüketici hakem heyetleri 2026 parasal sınırı (RG 23.12.2025, S. 33116); 6102 sayılı Türk Ticaret Kanunu md. 4/1-f ve 5/A; TBB Bireysel Müşteri Hakem Heyeti başvuru esasları (2026 bağlayıcılık sınırı 51.158 TL).
- 2004 sayılı İcra ve İflas Kanunu md. 83 ve 83/a; 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu md. 93; 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 62; Gelir İdaresi Başkanlığı’nın TBB’ye 02.11.2007 tarihli ve 97674 sayılı yazısı.
- Yargıtay 11. Hukuk Dairesi, E. 2016/15030, K. 2018/4558, 19.06.2018; Yargıtay Hukuk Genel Kurulu, E. 2017/(13)3-672, K. 2020/840 ve E. 2017/13-1980, K. 2021/829; Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 (RG 17.07.2025, S. 32958).