Son güncelleme: · İlk yayın: 01.11.2026 · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
- Vergi, AML, bloke ya da komisyon adıyla istenen hiçbir ödeme ekrandaki bakiyeyi açmaz; gerçek bir ücret çekilecek tutardan düşülür ya da cüzdanın kendi bakiyesinden ağa ödenir.
- Trust Wallet’ın kendi uyarısına göre izleme (View-Only) cüzdanını kimse açamaz; ona para göndermek erişim sağlamaz.
- Yakınınıza yapılan küçük test çekimi gerçek bir transferdir; gönderen IBAN veya adres, failin kendisine değil aracı bir hesaba ait olsa bile izin başlangıç noktalarından biridir.
- Yakınınızın rızası olmadan telefonuna veya bankacılık uygulamasına girmek TCK 243 kapsamında suç oluşturabilir; ihbarı ise herkes yapabilir (CMK 158).
- Kısıtlama (TMK 405, 406, 408) ve yasal danışmanlık (TMK 429) sulh hukuk mahkemesinin kararını gerektiren ağır yollardır; bu akşamki ödemeyi durdurmanın aracı değildir.
- İfadede zarar ekrandaki bakiye değil gönderilen paradır; kredi veya borçla yapılan, utanılan ödemeler de saklanmamalıdır.
- Ön ödeme, kripto ya da hediye kartı isteyen kurtarma teklifi ikinci dalga dolandırıcılıktır; gerçek avukat baro levhasında kayıtlıdır.
Yakınınız kripto dolandırıcılığına hâlâ inanıyor, ekrandaki bakiyeyi gösterip “son bir ücret kaldı, ödeyince hepsi çıkacak” diyorsa, büyük olasılıkla bir kurgunun ortasındadır ve o kurgu tam da bu inancı üretmek için kurulmuştur. Bugünkü iş onu tek konuşmada ikna etmek değil; yeni ödemeyi durdurmak, ekrandaki rakamı hiçbir şey göndermeden birlikte kontrol etmek ve kayıtları korumaktır.
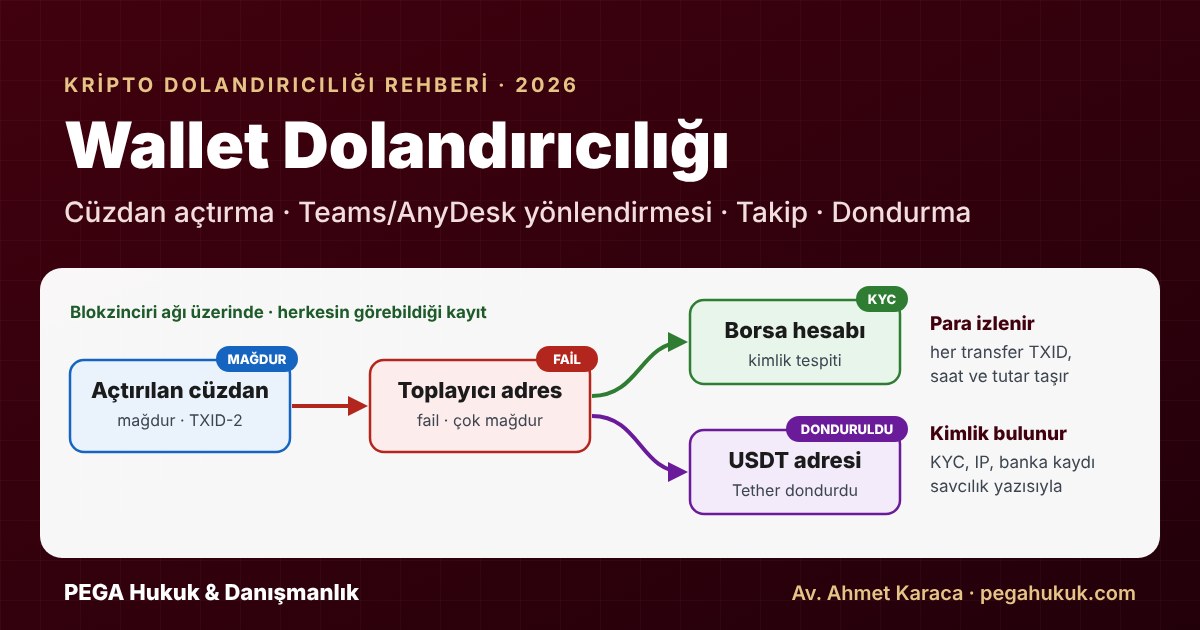
Bu sayfa iki okura seslenir: annesini, babasını, eşini ya da arkadaşını korumaya çalışan yakına ve “belki gerçekten param duruyordur” diye umudunu koruyan mağdurun kendisine. İkisi için de cevap aynı yerden başlar: uygulamadaki bakiye kanıt değildir. Kanıt, blokzinciri ağı üzerindeki kayıt ile gönderilen her ödemenin dekontu ve işlem kimliğidir (TXID; her kripto transferine verilen, herkesin sorgulayabildiği benzersiz numara).
Bugün için dört adım: Hangi adla istenirse istensin yeni ödeme yapılmasın. Tartışmak yerine “birlikte bakalım” deyin. Telefonu, sohbetleri ve cüzdan uygulamasını silmeyin. Gönderilen her ödemeyi tarih, tutar, alıcı ve işlem kimliğiyle tek tabloda toplayıp banka ve savcılık başvurusuna hazırlayın. Bakiyenin teknik teşhisi cüzdanımda param var mı sayfasında, konunun bütünü wallet dolandırıcılığı rehberinde anlatılır.
Yakınım neden hâlâ paranın cüzdanda olduğuna inanıyor?
Çünkü gördüğü her şey, paranın orada durduğunu söyleyecek biçimde hazırlanmıştır: büyüyen bir bakiye, daha önce gerçekten yapılabilmiş küçük bir çekim, farklı unvanlarla konuşan kişiler, logolu ve imzalı belgeler ve her seferinde “az kaldı” diyen bir takvim. Bu inanç dikkatsizliğin değil, inandırmak için kurulmuş bir düzeneğin sonucudur.
Kurgunun parçaları birbirini destekler. Tek başına şüphe uyandıracak bir ayrıntı, öteki parçaların arasında olağan görünür. Aşağıdaki tablo her parçanın mağdura ne düşündürdüğünü ve gerçekte ne olduğunu yan yana koyar.
| Kurgunun parçası | Yakınınıza düşündürdüğü | Gerçekte olan |
|---|---|---|
| Ekranda büyüyen bakiye | “Param orada duruyor, kazanıyor.” | Başkasının adresi, adı USDT olan değersiz bir token ya da failin yönettiği bir panel. |
| Küçük test çekimi | “Çekim çalışıyor, sistem gerçek.” | Güven kurmak için yapılan küçük ama gerçek bir ödeme; asıl para dönmez. |
| Uzman, yönetici, “uyum birimi” | “Büyük bir şirketle muhatabım.” | Aynı ekibin dağıttığı roller. |
| Logolu yazılar, “teknik rapor” | “Resmî bir işlem yürüyor.” | Logo, kaşe ve imza kolayca taklit edilir; belge değil kayıt esastır. |
| “24 saat içinde ödeyin” | “Yarın her şey kaybolacak.” | Acele, dışarıdan kontrolü engellemek içindir. |
| Daha önce ödenenler | “Şimdi bırakırsam hepsi boşa gider.” | Her yeni ödeme kaybı büyütür, öncekileri geri getirmez. |
| “Kimseye söyleme” | “Konuşursam işlem bozulur.” | Yalnız kalan mağdur, kimseye kontrol ettiremez. |
Ekrandaki bakiye nereden geliyor?
Bir kripto cüzdanı parayı içinde taşımaz; varlık blokzinciri ağı üzerinde bir adrese kayıtlıdır ve uygulama o kaydı okuyup gösterir. Bu yüzden ekran üç ayrı yolla yanıltıcı olabilir. Birincisi izleme cüzdanıdır (watch-only): uygulamaya yalnızca başka birinin genel adresi eklenir, o adresin bakiyesi yakınınızın ekranında görünür ama harcanamaz. Ayrıntısı izleme cüzdanı dolandırıcılığı sayfasındadır.
İkincisi sahte tokendır. Token, bir kontratın (blokzinciri ağı üzerinde çalışan akıllı sözleşmenin) içindeki bakiye kaydıdır; adını ve simgesini kontratı yazan kişi belirler. Herkes “USDT” adlı bir token üretebilir ve ondalık ayarıyla değersiz bir tokenı milyonluk bakiye gibi gösterebilir (sahte USDT bakiyesi nasıl anlaşılır). Üçüncüsü failin yönettiği panel veya uygulamadır: ekrandaki sayı, failin veri tabanına yazdığı rakamdan ibarettir ve istediği gibi büyütülür.
Bazı kurgularda cüzdan, bir görüntülü toplantıda ekran paylaşımıyla adım adım kurdurulur. Bakiye gerçek olsa bile kurtarma ifadesi (seed phrase; cüzdanı her cihazda yeniden açan 12 veya 24 kelime) ekranda göründüyse kontrol artık yalnız yakınınızda değildir. Bu yol Teams ve ekran paylaşımıyla kripto dolandırıcılığı sayfasında anlatılır.
Küçük çekim neden bu kadar ikna edicidir?
Çünkü gerçektir. Yakınınızın hesabına veya cüzdanına küçük bir tutar gerçekten gelir ve “sistem çalışıyor” düşüncesi bundan sonraki her ödemeyi taşır. Bu ödeme failin yönlendirmesiyle yapılmış gerçek bir transfer olduğu için gönderen IBAN veya kripto adresi de kayıtlıdır. Gönderen hesap failin kendisine değil, kullandığı aracı bir hesaba ait olabilir; yine de teknik incelemede izin başlangıç noktalarından biridir. Yani güveni kuran ödeme, aynı zamanda delildir.
Daha önce ödenen paranın geri dönme beklentisi
Her ödemeden sonra durmak daha zor hâle gelir; durmak, o ana kadar gönderilen her şeyi kayıp saymak gibi hissedilir. Kurgu bunu bilir ve ekrandaki “kazancı” da büyütür, böylece bir ödeme daha yapmak mantıklı bir karar gibi görünür. Yakınınıza anlatılacak cümle basittir: daha önce gönderilen para yeni bir ödemeyle geri gelmez; yeni ödeme yalnızca kaybı büyütür.
Utanç ve “kimseye söyleme” talimatı
Mağdur çoğu zaman aileden birinin “ben demiştim” demesinden çekinir. Fail bu çekingenliği bir gizlilik talimatıyla güçlendirir: “İşlem gizli, konuşursanız hesap kalıcı olarak kapanır.” Gerçek bir vergi ya da kurum işleminin gizliliği, kişinin ailesine danışmasını yasaklamaz; gizlenmek istenen, ödemenin bir dolandırıcıya gittiğidir. Yakınınızın size anlatmış olması bu yüzden atılacak ilk adımın kendisidir.
Yakınım bugün yeni bir ödeme yapacak; ne yapmalıyım?
Ödemeyi en az bir gün durdurun. Vergi, AML incelemesi, bloke kaldırma, komisyon, doğrulama, sigorta ya da gecikme ücreti adıyla istenen hiçbir ödeme ekrandaki bakiyeyi serbest bırakmaz. Bakiye gerçekten yakınınızınsa kimseye ödeme yapmasına gerek yoktur; değilse ya serbest bırakılacak bir bakiye hiç yoktur ya da bakiyenin anahtarı ödemeyi isteyenin elindedir.
Bugünün tek kuralı: yeni ödeme yok. Bir ücret gerçek olsaydı ya çekilecek tutardan düşülür ya da ağ ücreti gibi yakınınızın kendi cüzdanından ağa ödenirdi. Hiçbir durumda bir kişinin IBAN’ına veya “şirketin” kripto adresine önceden ödenmez. “Önce siz ödeyin” talebi, çekilecek paranın olmadığını gösteren en sade işarettir.
Bu kuralın arkasında teknik gerçekler vardır. Trust Wallet gibi saklamasız cüzdanlarda (anahtarın kullanıcıda olduğu, şirketin işlem yapamadığı cüzdanlar) bir “onay makamı” bulunmaz. Trust Wallet, onaylanmış bir işlemi geri alamadığını, donduramadığını ve iade edemediğini kendi destek sayfasında yazar; “Trust Wallet bakiyenizi bloke etti, açmak için ödeme gerekir” cümlesi bu yüzden kurgunun parçasıdır. Aynı şirketin izleme cüzdanı uyarısına göre bir izleme cüzdanını kimse “açamaz”; ona para göndermek erişim sağlamaz.
Ondalık ayarıyla şişirilmiş sahte token bakiyesi için Trust Wallet, görülen bakiyenin uydurma olduğunu ve “serbest bırakma” adıyla istenen ücretin doğrudan dolandırıcıya gittiğini belirtir. Ağ ücreti (gas) ise bir kişiye ödenmez: Ethereum’da ücreti işlemi gönderen kendi ETH’siyle öder, temel ücret yakılır, bahşiş işlemi doğrulayana gider (ethereum.org). TRON’da bant genişliği ve enerji yetmezse gönderenin TRX’i yakılır. “Gas için şu adrese gönderin” diyen kişi ağın işleyişini çarpıtıyordur; ayrıntı TRON işlem ücreti dolandırıcılığı sayfasındadır.
Kurum adı kullanılması da aynı sonuca götürür. Sermaye Piyasası Kurulu, 12 Haziran 2026 tarihli duyurusunda kurumun ve personelinin telefon, kısa mesaj, e-posta veya sosyal medya üzerinden para talep etmediğini açıkladı. Aynı mantık MASAK, vergi dairesi ve savcılık için de geçerlidir: kamu adına bir ödeme yükümlülüğü varsa resmî kanaldan bildirilir ve kamunun resmî hesabına ödenir; kişisel bir IBAN’a ya da kripto adrese “çekim vergisi” ödenmez. Çekim ücreti bahanelerinin tamamı vergi, AML ve aktivasyon ücreti sayfasında ele alınır.
Yakınınıza gösterilen “uyum yazısı”, “MASAK bloke bildirimi” veya “teknik rapor” bu tabloyu değiştirmez. Belgedeki telefon numarası ya da e-posta yerine, kurumun kendi internet sitesindeki iletişim bilgisiyle teyit edin; belgeyi gönderenin verdiği kanaldan yapılan teyit, teyit değildir.
Ücret merdiveninin sonu yoktur
Şikâyetvar’daki şikâyetlerde tekrar eden kalıp, ödeme yapıldıkça gerekçenin değişmesidir: vergi, madencilik ücreti, adres doğrulama, limit artırma, “MASAK incelemesi” ve gecikme ücreti gibi gerekçeler birbirinin ardından gelir. Her basamak, bir önceki basamağı ödemiş kişiye kurulur. Savcılık bakımından bu merdivenin kendisi değerlidir: birbirini izleyen gerekçeler ve her birine karşılık gelen ödeme, hileli davranışın en somut delilidir.
Yakınıma dolandırıldığını nasıl söylerim?
Tek konuşmada ikna etmeye çalışmayın; suçlamadan, “bu kurgu çok sayıda insana uygulanıyor, birlikte bakalım” diyerek kontrolü ortak bir işe dönüştürün. Amaç tartışmayı kazanmak değil, yakınınızın sizden saklamadan konuşabilmesi ve yeni ödemeyi kendi kararıyla ertelemesidir.
Sert bir yüzleşme, kişiyi kurguyu savunmaya iter. Küçük düşürüldüğünü hisseden biri bir sonraki ödemeyi sizden saklayabilir ve kayıp o noktadan sonra görünmez hâle gelir. Aşağıdaki cümleler aynı gerçeği kapıyı kapatmadan söylemenin yoludur.
| Söylemeyin | Bunun yerine söyleyin |
|---|---|
| “Nasıl kandın buna?” | “Bu kurgu insanları inandırmak için tasarlanmış; sana özgü bir hata değil.” |
| “Paran gitti, unut.” | “Önce paranın gerçekte nerede olduğuna birlikte bakalım.” |
| “Bir daha ödersen karışmam.” | “Bugünkü ödemeyi yarına bırakalım, o arada kontrol edelim.” |
| “Bunlar dolandırıcı, hemen engelle.” | “Onlara birkaç soru yazalım, cevaplarını birlikte okuyalım.” |
| “Neden bana daha önce söylemedin?” | “Anlatman iyi oldu; şimdi birlikte bakabiliriz.” |
| “Telefonu ver, ben hallederim.” | “Kontrolü sen yap, ben yanında olayım.” |
Kontrolü yakınınızın kendi eliyle yapması önemlidir. Kendi telefonunda, kendi gözüyle gördüğü bir sonuç, başkasının söylediğinden daha kolay kabul edilir. Sizin sözünüze karşı direnç sürüyorsa güvendiği üçüncü bir kişiyi sürece katın: bankasının şube yetkilisi, aile içinde sözü dinlenen biri ya da dosyayı teknik olarak inceleyecek bir avukat.
Karşı tarafa yazılı soracağınız sorular
Soruları yakınınız kendi hesabından göndersin, cevapları birlikte okuyun. Bu yazışmada kimlik, kart bilgisi veya doğrulama kodu paylaşılmasın, yeni bir uygulama kurulmasın ve şikâyette bulunacağınız söylenmesin.
- Şirketin ticari unvanı, vergi numarası ve açık adresi nedir? Kripto varlık hizmeti veriyorsa SPK’nın Faaliyette Bulunanlar Listesi‘nde yer alıyor mu? (SPK, listede bulunmanın yetkilendirme anlamına gelmediğini aynı sayfada ayrıca belirtir.)
- İstenen ücret hangi kanuna ya da hangi kurumun kararına dayanıyor; o kurumun kendi sitesinden doğrulanabilecek bir yazı numarası var mı?
- Ödeme neden şirket hesabına değil de bir kişinin IBAN’ına veya bir kripto adresine isteniyor?
- Ücret neden çekilecek tutardan düşülemiyor?
- Daha önce yapılan ödemelerin işlem kimlikleri ve gittikleri adresler nelerdir?
Cevap gelmemesi, konunun değiştirilmesi ya da “bugün ödemezseniz hesap kapanır” baskısı kendi başına bir göstergedir. Gelen cevaplar da saklanır; ileride savcılığa sunulacak dosyanın parçası olur.
Hiçbir şey göndermeden birlikte nasıl kontrol ederiz?
Üç kontrol yeterlidir ve hiçbirinde para göndermek gerekmez: cüzdanda izleme etiketi var mı, cüzdan adresi blok gezgininde (Tronscan, Etherscan, BscScan gibi herkese açık kayıt sorgulama siteleri) aynı bakiyeyi gösteriyor mu ve USDT kaleminin kontrat adresi Tether’in resmî listesindekiyle aynı mı. Yakınınızı “ödeme yapma” yerine “sadece bakalım” diye ikna etmek çok daha kolaydır.
- Cüzdanın türüne bakın. Trust Wallet’ın destek makalesine göre izleme cüzdanı uygulamada “View-Only” etiketiyle işaretlenir ve Send, Swap, Receive düğmeleri pasiftir. İzleme cüzdanı yalnızca bir genel adresle eklenir; yakınınız hiç 12 kelime oluşturmadıysa ve cüzdana “ekibin verdiği bir adres” eklendiyse, görünen bakiye onun değildir.
- Adresi ve gönderilen işlemleri blok gezgininde açın. Cüzdanın “Receive/Al” ekranındaki adresi kopyalayıp ağına göre tronscan.org, etherscan.io veya bscscan.com arama kutusuna yapıştırın. Receive düğmesi pasifse bu zaten izleme cüzdanı işaretidir; o durumda cüzdana eklenen adres çoğunlukla yazışmalarda karşı tarafın gönderdiği adrestir. Ardından yakınınızın gönderdiği her kripto ödemenin işlem kimliğini aynı gezginde açıp alıcı adresine bakın. Alıcı bu cüzdan değilse para cüzdana hiç gitmemiştir. Tronscan adımları Tronscan ile USDT sorgulama sayfasındadır.
- Tokenın kimliğini karşılaştırın. USDT kalemine dokunup kontrat adresini Tether’in desteklenen ağlar sayfasıyla karakter karakter karşılaştırın: Tron (TRC-20) için TR7NHqjeKQxGTCi8q8ZY4pL8otSzgjLj6t, Ethereum (ERC-20) için 0xdac17f958d2ee523a2206206994597c13d831ec7. Ethereum adreslerinde büyük-küçük harf farkı önemsizdir; bunun dışında tek karakter bile farklıysa token sahtedir.
Etiket ve düğme adları uygulama sürümüne göre değişebilir. Tether’in resmî sayfası BNB Smart Chain için USDT kontrat adresi vermez; bu ağda gezgindeki token bilgisi, fiyat ve likidite birlikte değerlendirilir.
Kontrol sırasında görünen tokenı satmaya, takas etmeye ya da göndermeye çalışmayın; Trust Wallet istenmeden gelen tokenlara dokunulmamasını önerir. Her ekranın görüntüsünü ve gezgin bağlantısını kaydedin: bu kayıtlar hem yakınınız hem savcılık için ilk somut belgedir.
Bakiye gerçek çıkarsa da iş bitmez. Trust Wallet’ın kurtarma ifadesi makalesine göre ifadeye sahip olan herkes varlıkları kısıtlamasız taşıyabilir; başkasının verdiği ifadeyle kurulan cüzdanı, o ifadeyi veren kişi her an açabilir. İfade ekran paylaşımında göründüyse ya da cüzdanı karşı taraf kurduysa, o cüzdana ağ ücreti için TRX veya ETH yatırmak bile yatırılanı riske atar. Yapılacaklar seed phrase paylaştım sayfasında sıralanır.
Yakınım ödemeyi yapmak üzereyse son anda ne yapılabilir?
Kararı bir gün ertelemesini isteyin, bankasıyla birlikte konuşun ve yeni borç kapısını kapatın. Bu adımlar gönderilmiş parayı geri getirmez ama bir sonraki kaybı önler; tamamlanmış bir havalenin kendiliğinden geri döneceğine ise güvenmeyin.
- Bir günlük bekleme isteyin. “Bir daha asla” yerine “yarına kadar” demek daha kolay kabul edilir. Gerçek bir yükümlülük bir gecelik beklemeyle ortadan kalkmaz; kalkacağı söyleniyorsa baskı kurgunun parçasıdır.
- Bankayla birlikte konuşun. Yakınınızın yanında, bankanın resmî müşteri hizmetleri kanalından veya şubesinden durumu anlatın; transfer limitini düşürme, yeni alıcı eklemeyi kısıtlama gibi seçenekleri sorun. Bu ayarlar bankadan bankaya değişir ve hesap sahibinin onayıyla yapılır.
- Yeni borç kapısını kapatın. Ücret için kredi, kart avansı veya tanıdıklardan borç alınmasını durdurun. Yakınınız sizden borç istiyorsa o para da aynı yere gider.
- Uzaktan erişim oturumunu kapatın. AnyDesk, TeamViewer veya benzeri bir uygulama kurdurulduysa oturumu sonlandırın, gerekiyorsa cihazı kapatın. Uygulamayı silmeden önce adını ve bağlantı bilgisini kaydedin; cihazı bir uzmana inceletin.
- Hesap güvenliğini yenileyin. Kripto borsası ve e-posta hesaplarının parolalarını değiştirin, iki adımlı doğrulamayı açın. Cihaz PIN’ini değiştirmek kurtarma ifadesini değiştirmez; ifade görüldüyse yeni bir cüzdan gerekir.
Ödeme yapıldıysa aynı gün yakınınızın bankasına ve Cumhuriyet başsavcılığına bildirin. Tamamlanmış bir havale veya FAST işleminin banka tarafından kendiliğinden geri çevrileceğini beklemeyin; zamanın değeri, paranın gittiği hesabın henüz boşaltılmamış olma ihtimalindedir.
CMK 128/A, nitelikli dolandırıcılığın bilişim sistemleri veya banka araç olarak kullanılarak (TCK 158/1-f) ya da kamu görevlisi veya banka çalışanı taklidiyle (158/1-l) işlendiği durumlarda, makul şüphe varsa Türkiye’deki banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısının suçta kullanılan hesabı 48 saate kadar askıya alabilmesini düzenler. Bu bir imkândır, güvence değildir; yurt dışındaki borsalar ve Tether için dayanak oluşturmaz. Ayrıntı CMK 128/A rehberinde, yurt dışı yol uluslararası dondurma ve iade sayfasındadır.
Bir uyarı daha: yakınınızdan banka kartını veya internet bankacılığı bilgisini paylaşması ya da hesabına gelecek bir parayı başkasına aktarması istenirse bunu kesinlikle reddetmesini sağlayın. Hesabını başkasının kullanımına veren kişi, dolandırıcılığa iştirak ettiği gerekçesiyle şüpheli konumuna düşebilir; TCK 158/4 bu katılım biçimini ayrıca düzenler.
Yakınımın yerine hesabına veya telefonuna müdahale edebilir miyim?
Yakınınızın rızası olmadan hayır; rızasıyla ise kontrolü ve bankayla görüşmeyi birlikte yapabilirsiniz. Ayırt etme gücüne sahip, ergin ve kısıtlı olmayan her kişinin fiil ehliyeti vardır (TMK m. 10); hesabı, telefonu ve cüzdanı hakkındaki kararı kendisi verir. Rızası olmadan telefonuna, bankacılık uygulamasına veya cüzdanına girmek, iyi niyetle bile olsa TCK 243’teki bilişim sistemine hukuka aykırı girme suçunu oluşturabilir.
Avukatın soruşturma dosyasında yakınınızı temsil etmesi ve dosyadaki belgelerin örneğini alması, vekâletnameye bağlıdır (Avukatlık Kanunu m. 2 ve 46). Vekâletnameyi yakınınız kendisi verir; kısıtlanmışsa onu vasisi temsil eder (TMK m. 448). Suçu bildirmek ise herkesin yapabileceği bir iştir: ihbar Cumhuriyet başsavcılığına veya kolluğa, yazılı ya da tutanağa geçirilmek üzere sözlü olarak yapılabilir (CMK m. 158). Ancak soyut ve genel nitelikteki bir ihbar hakkında soruşturma yapılmasına yer olmadığına karar verilebilir (CMK m. 158/6); soruşturmayı ilerletecek olan, yakınınızın beyanı, dekontları ve cihaz kayıtlarıdır. En verimli yol başvuruyu onunla birlikte yapmaktır.
Kişi malvarlığını kötü yönetmesi sebebiyle kendisini veya ailesini darlık ya da yoksulluğa düşürme tehlikesine yol açıyor ve bu yüzden sürekli korunmaya ve bakıma muhtaç hâle geliyorsa TMK m. 406 kısıtlamayı düzenler. Akıl hastalığı veya akıl zayıflığı söz konusuysa dayanak m. 405’tir ve kısıtlama ancak resmî sağlık kurulu raporu üzerine kararlaştırılır (m. 409). Yaşlılığı, engelliliği, deneyimsizliği veya ağır hastalığı nedeniyle işlerini gerektiği gibi yönetemediğini ispat eden kişi, m. 408 uyarınca kendi kısıtlanmasını isteyebilir. Kısıtlama için yeterli sebep yoksa m. 429; ödünç alma, bağışlama gibi belirli işlemlerde yasal danışmanın görüşünü zorunlu kılan ya da gelirleri üzerindeki tasarruf hakkı saklı kalarak malvarlığının yönetimini kişiden alan daha hafif bir koruma öngörür.
Bu kararları vesayet makamı olan sulh hukuk mahkemesi verir (m. 397). Kimse dinlenmeden kötü yönetim veya kendi isteği sebebiyle kısıtlanamaz (m. 409); mahkeme gerekli görürse karar öncesinde kişinin fiil ehliyetini geçici olarak kaldırıp ona bir temsilci atayabilir (m. 420). Bunlar fiil ehliyetini sınırlayan, ağır sonuçlu yollardır; bu akşamki ödemeyi durdurmanın aracı değil, ödemeler sürüp ailenin geçimini tehlikeye sokuyorsa ayrıca değerlendirilecek bir korumadır.
Suç mağdurları için bir destek daha vardır: Adalet Bakanlığı’na bağlı Adli Destek ve Mağdur Hizmetleri Müdürlükleri (ADM), mağdurları adli süreç ve hakları konusunda bilgilendirir. Ön değerlendirmede ihtiyacı tespit edilen yaşlı ve engelli mağdurlar kırılgan grupta sayılır; bunlar için bireysel değerlendirme yapılır ve hazırlanan adli destek planı ilgili yargı merciine sunulur. Başvurulacak adliyede ADM birimi bulunup bulunmadığını adliyeden öğrenebilirsiniz.
Delilleri nasıl korurum, yakınımın telefonunu sıfırlamalı mıyım?
Sıfırlamayın. Telefon, sohbetler, e-postalar ve cüzdan uygulaması olayın kendisini taşır; silinen bir sohbet veya kaldırılan bir uygulama, savcılığın failin hesaplarına ve paranın izine ulaşacağı ipuçlarını da götürür. Önce kayıt alın, güvenlik adımlarını sonra atın.
- Telefonu fabrika ayarlarına döndürmeyin; uygulamaları ve sohbetleri silmeyin, gruplardan çıkmayın.
- Cüzdan uygulamasını kaldırmadan önce her ağdaki adresi, token listesini ve kontrat adresinin göründüğü token ayrıntı ekranını kaydedin.
- WhatsApp ve Telegram yazışmalarını medya dâhil dışa aktarın; grup adlarını, profil adlarını ve numaraları ekran görüntüsüyle saklayın.
- Gösterilen “uyum yazısı”, “vergi yazısı” veya “teknik rapor” dosyasının kendisini (PDF veya görsel) saklayın; yalnızca ekran görüntüsü yetmez.
- Gelen e-postaları silmeyin; e-postanın tam başlık bilgisi, nereden geldiğini ve ne zaman iletildiğini gösterir.
- Görüntülü toplantı yapıldıysa davet bağlantısını, toplantı kimliğini, saatini ve katılımcı adlarını kaydedin.
- Uzaktan erişim uygulamasının adını, görünen kimlik numarasını ve bağlantı geçmişini kaldırmadan önce kaydedin.
- Dekontları, borsa yatırma ve çekim kayıtlarını ve işlem kimliklerini tek klasörde toplayın.
Bu kayıtları aşağıdaki gibi tek bir ödeme tablosuna dönüştürmek, hem yakınınızın gerçeği görmesini hem savcının dosyayı okumasını kolaylaştırır. Her satır bir ödemedir; ekrandaki bakiye bu tabloya girmez.
| Tarih ve saat | İstenen gerekçe | Tutar ve birim | Kanal | Alıcı | Dekont no / TXID |
|---|---|---|---|---|---|
| gün.ay.yıl ss:dd | “vergi” | … TL | FAST | Alıcı IBAN (tam) | Dekont numarası |
| gün.ay.yıl ss:dd | “AML incelemesi” | … USDT | Kripto (TRC-20) | Alıcı adres (tam) | İşlem kimliği |
Blokzinciri ağı üzerindeki zaman damgaları UTC esaslıdır; gezginin ekranda hangi saat dilimini gösterdiğine bakılır ve Türkiye saati UTC+3 olduğundan sohbetteki saatle eşleştirirken üç saatlik fark gözetilir. Delil dosyasının kuruluşu kripto cüzdan delil dosyası, başvurunun içeriği kripto cüzdan suç duyurusu sayfasında anlatılır.
Kayıtları almadan önce karşı tarafa şikâyette bulunacağınızı söylemeyin; grup veya hesap kapanırsa yazışmanın bir kısmı kaybolabilir. Kayıtlar alındıktan sonra konuşmayı kesmek yakınınızın kararıdır.
Yakınımın ifadesinde savcı neye bakar?
Savcı önce olayın omurgasına bakar: cüzdanı kim kurdu, kurtarma ifadesini kim gördü, hangi ödeme hangi gerekçeyle, hangi hesaptan hangi IBAN’a ya da adrese gönderildi. Bu ayrıntıların ilk ifadeden itibaren aynı kalması anlatımın güvenilirliğini taşır; sonradan değişen bir ayrıntı, doğru olsa bile soru işareti doğurur.
- Kronolojiyi ifadeden önce yazın. İlk temas, uygulama veya platform, cüzdanın kuruluşu, her talep ve her ödeme sırasıyla yazılsın; ödeme tablosu ifadeye götürülsün.
- “Kendim gönderdim” ile “bana gönderttiler” birbiriyle çelişmez. Doğru anlatım ikisini birleştirir: “Parayı kendi elimle, bana şu söylenerek gönderdim.” Dolandırıcılığın özü, hileli davranışla alınmış bu rızadır (TCK 157).
- Hatırlanmayanı tahminle doldurmayın. “Hatırlamıyorum, kayıtlara bakmam gerekir” demek, sonradan düzeltilmek zorunda kalınan bir tahminden iyidir.
- Utanılan ödemeyi saklamayın. Kredi, kart avansı ya da yakınlardan alınan borçla yapılan ödemeler de söylensin. Banka kayıtlarından sonradan çıkan bir ödeme, anlatımın tamamını zayıflatır.
- Zararı doğru ölçün. Zarar ekrandaki bakiye değil, gönderilen paradır; test çekimiyle geri gelen küçük tutar da ayrıca yazılır.
- Ekran paylaşımını ayrıntısıyla anlatın. Neyin gösterildiği, kimin neye tıkladığı, kurtarma ifadesinin görülüp görülmediği baştan net olsun; “gördüm” ya da “görmedim” gibi ayrıntılar sonradan değişmesin.
Olay, bilişim sistemleri araç olarak kullanıldığı için çoğu zaman TCK 158/1-f kapsamında değerlendirilir. Failler kendini kamu görevlisi ya da banka çalışanı olarak tanıttıysa 158/1-l, kişinin algılama yeteneğindeki zayıflıktan yararlanıldıysa 158/1-c gündeme gelebilir; suç üç veya daha fazla kişiyle birlikte işlendiyse 158/3’teki artırım değerlendirilir. Yakınınızın yaşı veya sağlık durumu olayda rol oynadıysa bunu ifadede saklamayın, mümkünse bir raporla gösterin.
Mağdur, soruşturma evresinde delillerin toplanmasını isteyebilir, soruşturmanın gizliliğini bozmamak koşuluyla Cumhuriyet savcısından belge örneği isteyebilir ve kovuşturmaya yer olmadığına dair karara itiraz edebilir (CMK m. 234). Bu hakların kullanımı kripto dolandırıcılığında takipsizlik itirazı sayfasında anlatılır.
“Paranızı geri alırız” diyenlere güvenebilir miyim?
Ön ödeme, kripto ya da hediye kartı isteyen, sonuç garanti eden veya sizi kendiliğinden bulan hiçbir “kurtarma” teklifine güvenmeyin. Bu teklifler ilk dolandırıcılığın devamı olabilir; yakınınızın ödediği tutarları ve tarihleri biliyor olmaları bunun işaretidir.
FBI, Ağustos 2025 tarihli kamu uyarısında kripto mağdurlarını hedef alan sahte hukuk bürolarını anlatır: gerçek avukatların adı ve antetli kâğıdı taklit edilir, var olmayan uluslararası kurum adları kullanılır, mağdura “devletin mağdur listesinde” olduğu söylenir, ödeme kripto veya hediye kartıyla istenir, görüşme mesajlaşma gruplarına taşınır ve görüntülü görüşmeden kaçınılır. ABD Federal Ticaret Komisyonu da kurtarma dolandırıcılığı sayfasında meşru kurumların para iadesi için peşin ücret almadığını ve iade garanti etmediğini, ilk dolandırıcının kendisinin de “kurtarma” teklifiyle dönebileceğini belirtir.
“Hacker”, “arbitraj uzmanı” ya da “kripto kurtarma şirketi” unvanıyla gelen teklifler de aynı kalıba girer. Arama sonuçlarında “Trust Wallet destek hattı” gibi görünen sayfalar da sahte olabilir; Trust Wallet, kurtarma ifadesini hiçbir zaman istemediğini açıkça yazar.
Gerçek bir avukat nasıl tanınır?
- Baro levhasına kayıtlıdır; levhada yazılı olmayan kişi avukat unvanını taşıyamaz (Avukatlık Kanunu m. 63). Adı ve sicil numarası, kayıtlı olduğu baronun levha sorgusundan doğrulanır.
- Dosyaya vekâletnameyle girer; savcılık dosyasının numarasını ve aşamasını size açıkça gösterebilir.
- Ücreti, kapsamı belli bir avukatlık sözleşmesine dayanır (Avukatlık Kanunu m. 163); kripto, hediye kartı veya üçüncü kişi hesabına ödeme istemez.
- “Paranız bulundu, şu ücreti öderseniz serbest kalır” demez; sonuç vaat etmez.
Büromuzun bu dosyalardaki işi, ödeme kayıtlarını ve blokzinciri ağı üzerindeki hareketleri inceleyip rapora dönüştürmek, şikâyeti bu rapora dayandırmak ve soruşturmadaki bilgi ve dondurma taleplerini takip etmektir. Paranın dönüp dönmeyeceği, izin ulaştığı noktaya ve o noktadaki kurumun yanıtına bağlıdır. İkinci dalganın diğer biçimleri sahte varlık kurtarma ve sahte cüzdan desteği sayfalarında anlatılır.
Bu dosyada teknik uzman raporu neyi ortaya koyar?
Rapor; ekrandaki bakiyenin gerçek olup olmadığını, yakınınızın gönderdiği paranın blokzinciri ağı üzerinde ve banka kayıtlarında gerçekte nereye gittiğini ve izin kimlik doğrulaması yapan hangi kuruma ulaştığını, her bulgunun dayandığı kaydı göstererek ortaya koyan bağımsız bir teknik teşhis belgesidir; blokzinciri ağı üzerindeki kısmı herkes tarafından yeniden denetlenebilir. İnanmakta direnen mağdur için tartışmanın yerini alır; savcı için müzekkerenin muhatabını somutlaştırır.
Bu dosya türünde raporun cevapladığı sorular şunlardır:
- Cüzdan ne tür? İzleme cüzdanı mı, yakınınızın kendi oluşturduğu cüzdan mı, yoksa karşı tarafın verdiği ifadeyle kurulmuş bir cüzdan mı?
- Bakiye gerçek mi? Token kontratı resmî kontratla aynı mı; bakiye o adreste blokzinciri ağı üzerinde gerçekten var mı?
- Her ödeme nereye gitti? Her dekont ve işlem kimliği için gerçek alıcı; ödemelerin cüzdana mı, failin adresine ya da IBAN’ına mı gittiği.
- Test çekimini kim gönderdi? Yakınınıza yapılan küçük ödemenin gönderen adresi veya hesabı.
- Para nerede kimlik kazanıyor? İzin kimlik doğrulaması (KYC) yapan bir borsaya, ödeme kuruluşuna veya bankaya ulaştığı nokta, yani ağın çıkış kapısı.
- Talep ile ödeme nasıl eşleşiyor? Mesajdaki talep, banka işlemi ve blok zaman damgası aynı zaman ekseninde, UTC’den yerel saate çevrilerek sıralanır.
| Rapor bölümü | İncelenen kayıt | Ortaya koyduğu |
|---|---|---|
| Cüzdan ve bakiye teşhisi | Uygulama ekranları, cüzdan adresi, token kontratı, gezgin verisi | Bakiyenin gerçek mi, izleme mi, sahte token mı olduğu |
| Ödeme haritası | Dekontlar, borsa çekim kayıtları, işlem kimlikleri | Her ödemenin gerçek alıcısı |
| Akış izi | Blok gezgini verisi, adres etiketleri, işlem örüntüsü | Paranın geçtiği adresler ve çıkış kapısı |
| Kurgu kronolojisi | Sohbet dışa aktarımı, e-posta başlıkları, toplantı davetleri | Hangi talebin hangi ödemeyi doğurduğu |
| Belge incelemesi | Gönderilen yazılar ve “rapor” dosyaları | Kurum taklidinin somut izi |
| Talep listesi | Tüm bulgular | Hangi kuruma hangi bilginin sorulacağı |
Raporda üç düzey birbirinden ayrı yazılır. Bulgu, blokzinciri ağı üzerindeki işlem, kontrat adresi veya dekont gibi herkesin yeniden kontrol edebileceği kayıttır. Çıkarım, bir adresin borsa yatırma adresi sayılması veya adreslerin aynı kişiye ait olarak kümelenmesidir; adres etiketlerine ve işlem örüntüsüne dayanan kurallarla yapılır, olasılıksaldır ve gerekçesiyle, güven düzeyiyle yazılır. Varsayım ise doğrulanamayan ama akış için not edilen noktadır ve açıkça işaretlenir.
Raporun dürüst sınırı da yazılır: adresin arkasındaki kişiyi blokzinciri ağı tek başına göstermez. Kimlik, paranın ulaştığı borsanın veya ödeme kuruluşunun kayıtlarından gelir; savcılık yazısıyla hesap sahibi, giriş yapılan IP adresleri ve cihaz bilgileri istenir. Bu yolun ayrıntısı kripto cüzdan sahibi nasıl bulunur sayfasındadır.
Savcı raporun blokzinciri ağı üzerindeki bulgularını Tronscan veya Etherscan’de kendisi açıp kontrol edebilir; işlem kimliğiyle arama ücretsizdir ve hesap gerektirmez. Raporun asıl katkısı, “fail bilinmiyor” yerine somut muhataplar koymaktır: şu tarihte şu IBAN’a gelen paranın hesap sahibi, şu borsadaki şu yatırma adresinin kullanıcısı. Soruşturma evresinde mağdur, delillerin toplanmasını isteme hakkı (CMK m. 234) çerçevesinde raporu dosyaya sunar; kovuşturma evresinde katılan ve vekili de uzmandan bilimsel mütalaa alabilir (CMK m. 67/6). Raporun nasıl hazırlandığı kripto adli bilişim teknik uzman raporu sayfasında anlatılır.
Yargıtay 11. Ceza Dairesi’nin 07.10.2024 tarihli, 2024/516 E., 2024/11178 K. sayılı kanun yararına bozma kararı, çekim için vergi, ek güvenlik ücreti ve para çekim ücreti adıyla yeniden para istendiği anlatılan bir dosyaya ilişkindir. Karar esasa değil, soruşturmanın eksikliğine ilişkindir: Daire, sitenin sahte çıkması ihtimaline karşı “şikâyetçi tarafından para gönderilen Txid işlem adreslerinin kime/kimlere ait olduğunun ortaya konulması” gereğini saymış, soruşturmanın genişletilmesine karar verilmesi yerine itirazın reddedilmesini kanuna aykırı bulmuştur. Raporun ödeme haritası bu adresleri somutlaştırır.
Raporun mağdurun önünde en sık düzelttiği iki yanlış da izlemeyle ilgilidir. “Para soğuk cüzdana aktarıldı, artık izlenemez” cümlesi yanlıştır: soğuk cüzdan, anahtarın internete bağlı olmayan bir ortamda saklanması demektir; adresin işlemleri blokzinciri ağı üzerinde aynı açıklıkla görünür (soğuk cüzdan adresi kime ait). “Tether parayı donduramaz” cümlesi de yanlıştır: USDT kontratı Tether’e adres bazında dondurma yetkisi verir ve bu yetki cüzdanın türüne bakmaz; ancak mağdur dosyalarında dondurma yetkili makamın talebiyle gündeme gelir, hızı değişkendir ve sonuç garantisi yoktur.
Kripto varlık hukuku alanında çalışan Av. Ahmet Karaca’ya göre, inanmakta direnen bir mağdurla en verimli konuşma, onun kendi işlem kimlikleriyle hazırlanmış tek sayfalık bir tablo üzerinden yapılır: “Şu tarihte gönderdiğin para şu adrese gitti; bu adres senin cüzdanın değil.” Aileyi ikna eden bu tablo, savcılığa sunulacak raporun da ilk sayfasıdır.
Hâlâ inanan mağdurun en sık duyduğu yanlışlar nelerdir?
En yaygın yanlış, bir ödemenin daha bakiyeyi açacağı inancıdır; onu “izleme cüzdanındaki para bekliyor”, “küçük çekim yapabildim, demek ki gerçek” ve “kendim gönderdim, suç sayılmaz” inançları izler. Aşağıdaki tablo her birinin doğrusunu kısa bir cümleyle verir.
| Yanlış | Doğrusu |
|---|---|
| “Bir ödeme daha yaparsam bakiye açılır.” | Her ödeme yeni bir gerekçe doğurur; ödeme bakiyeyi değil kaybı büyütür. |
| “View-Only ya da only watch yazıyorsa para bekliyor, aktive edilince gelir.” | İzleme cüzdanı başkasının adresidir; Trust Wallet’a göre onu kimse açamaz. |
| “Cüzdanda USDT yazıyorsa USDT’dir.” | Tokenı ad değil kontrat adresi tanımlar; herkes “USDT” adlı token üretebilir. |
| “Küçük bir çekim yaptım, platform gerçek.” | Küçük çekim güven kurmak için yapılır; asıl tutarın çekimi her seferinde yeni bir ücrete bağlanır. |
| “Trust Wallet paramı bloke etti; yazarsam açarlar.” | Trust Wallet işlemleri donduramaz, geri alamaz, iade edemez. |
| “Cüzdan yalnız sende, kimse erişemez.” | Kurtarma ifadesini gören veya veren herkes varlıkları taşıyabilir. |
| “MASAK ya da vergi dairesi onay bekliyor, ücret ödenmeli.” | Kamu kurumu kişisel IBAN’a ya da kripto adrese ödeme istemez. |
| “Soğuk cüzdana aktarıldı, artık izlenemez.” | Soğuk cüzdanın adresi ve işlemleri blokzinciri ağı üzerinde görünür. |
| “Tether hiçbir şey yapamaz.” | Tether adres bazında dondurabilir; mağdur dosyalarında bu, yetkili makam talebiyle ve garantisiz işler. |
| “Borsaya giden para hemen geri alınır.” | Borsa kimlik ve işlem kaydı verebilir; kendiliğinden ve anında iade beklenmez. |
| “Bankaya bildirince transfer geri döner.” | Tamamlanmış havale kendiliğinden dönmez; erken bildirim, alıcı hesapla ilgili adımların zamanında atılması içindir. |
| “Parayı kendim gönderdim, bu dolandırıcılık sayılmaz.” | Hileyle alınan rıza, dolandırıcılığın kendisidir. |
| “Kurtarma uzmanı ya da hacker parayı bulur.” | Ön ödeme isteyen kurtarma teklifi, ikinci dalga dolandırıcılıktır. |
Yakınınızı korumak ile parayı izlemek neden aynı işin parçasıdır?
Çünkü ikisi de aynı kayıtlardan beslenir. Yakınınızı ikna edecek tablo, savcılığa sunulacak dosyanın ilk sayfasıdır; durdurulan her ödeme hem yeni bir kaybı hem de daha da dallanan bir para izini önler. Önce yeni ödemeyi durdurun, sonra hiçbir şey göndermeden birlikte bakın, kayıtları silmeden toplayın ve ödemelerin gerçek alıcılarını gösteren bir incelemeyle başvuruyu aynı günlerde planlayın.
Yakınınız bugün ikna olmasa da kapıyı açık tutun. Kurgu er ya da geç yeni bir ödeme ister; o an geldiğinde size dönebilmesi, bu sayfadaki her adımdan daha değerlidir.
Sık sorulan sorular
Yakınım dolandırıldığını kabul etmiyor, ne yapmalıyım?
Tek konuşmada ikna etmeye çalışmayın. Suçlamadan, bu kurgunun çok kişiye uygulandığını söyleyip hiçbir şey göndermeden birlikte kontrol etmeyi önerin: cüzdandaki izleme etiketi, blok gezginindeki adres ve USDT kontrat adresi. Kontrolü yakınınız kendi telefonunda, kendi eliyle yapsın. Direnç sürüyorsa güvendiği üçüncü bir kişiyi sürece katın ve bugünkü ödemeyi yalnızca yarına ertelemesini isteyin.
Yakınım ödeme yapmaya devam ediyor, nasıl durdururum?
Kalıcı bir yasak yerine bir günlük bekleme isteyin; bu daha kolay kabul edilir. Bankanın resmî kanalından, yakınınızın yanında transfer limiti ve yeni alıcı kısıtlaması gibi seçenekleri sorun. Ücret için kredi, kart avansı ya da tanıdıklardan borç alınmasını durdurun. Karşı tarafa ücretin neden çekilecek tutardan düşülemediğini yazılı olarak sordurun; cevapsızlık ya da yeni baskı kendi başına bir göstergedir.
Annem ya da babam kripto dolandırıcılığına kurban gitti, ilk adım ne?
İlk adım yeni ödemeyi durdurmaktır. Ardından telefonu, sohbetleri ve cüzdan uygulamasını silmeden kayıt altına alın; gönderilen her ödemeyi tarih, tutar, alıcı ve dekont ya da işlem kimliğiyle tek tabloya yazın. Ödeme yakın zamanda yapıldıysa aynı gün bankaya ve Cumhuriyet başsavcılığına bildirin. Yaşlı mağdurlar için Adli Destek ve Mağdur Hizmetleri Müdürlüklerinden de bilgi alınabilir.
Hâlâ cüzdanımda param olduğuna inanıyorum, doğru olabilir mi?
Bunu ekran değil, blokzinciri ağı üzerindeki kayıt söyler. Cüzdanınızda View-Only etiketi varsa, adres blok gezgininde aynı bakiyeyi göstermiyorsa ya da USDT kontrat adresi Tether’in resmî listesindekiyle aynı değilse bakiye sizin değildir. Bakiye gerçek olsa bile kurtarma ifadeniz başkası tarafından görüldüyse o varlıkları başkası da taşıyabilir. Kontrol için hiçbir şey göndermeniz gerekmez.
Test çekimi yapabildim, platform gerçek değil mi?
Hayır. Küçük bir çekime izin verilmesi, güven kurmak için kullanılan bilinen bir adımdır; asıl tutarın çekimi her seferinde yeni bir ücrete bağlanır. Size gelen küçük ödeme gerçek bir transferdir ve bu yüzden değerlidir: gönderen IBAN ya da kripto adresi kayıtlıdır; bu hesap failin kullandığı aracı bir hesap olsa bile paranın izine başlangıç noktası olarak kullanılabilir. Bu ödemenin dekontunu veya işlem kimliğini saklayın.
Yakınım adına suç duyurusunda bulunabilir miyim?
İhbarı herkes yapabilir; Cumhuriyet başsavcılığına veya kolluğa yazılı olarak ya da tutanağa geçirilmek üzere sözlü olarak bildirebilirsiniz. Ancak soruşturmanın ilerlemesi yakınınızın beyanına, dekontlarına ve cihaz kayıtlarına bağlıdır. Avukatın onun adına dosyada işlem yapabilmesi için yakınınızın kendisinin vereceği vekâletname gerekir. En verimli yol başvuruyu onunla birlikte yapmaktır.
Yakınımın telefonunu sıfırlatmalı mıyım?
Hayır. Telefon, sohbetler, e-postalar ve cüzdan uygulaması olayın delilidir; sıfırlama bunları geri dönüşsüz biçimde silebilir. Önce yazışmaları dışa aktarın, cüzdan adreslerini ve token ekranlarını kaydedin, uzaktan erişim uygulamasının adını ve bağlantı bilgisini not edin. Uzaktan erişim oturumunu kapatmak ve parolaları değiştirmek gerekir; ancak bu adımlar kayıt alındıktan sonra atılmalıdır.
Bankaya bildirmek yakınımın ödemesini durdurur mu?
Tamamlanmış bir havale veya FAST işleminin bildirimle kendiliğinden geri dönmesi beklenmez. Bildirim yine de önemlidir, çünkü paranın gittiği hesapla ilgili adımların zamanında atılmasını sağlar. CMK 128/A, belirli nitelikli dolandırıcılık hâllerinde Türkiye’deki bankaların suçta kullanılan hesabı 48 saate kadar askıya alabilmesini düzenler; bu bir güvence değildir. Henüz yapılmamış ödemeler için bankayla limit ayarlarını konuşun.
Dolandırıcı “kimseye söyleme” diyor, neden?
Çünkü dışarıdan bakan biri kurguyu kısa sürede fark edebilir. Gizlilik talimatı mağduru yalnız bırakır ve her yeni ödeme kararını tek başına vermesini sağlar. Gerçek bir vergi ya da kurum işleminin gizliliği, kişinin ailesine veya avukatına danışmasını yasaklamaz. Böyle bir talimat aldıysanız mesajı silmeyin; o mesaj da kurgunun delilidir ve suç duyurusuna eklenir.
Mağdur olduğum hâlde ifadede sorun yaşar mıyım?
Anlatımınız tutarlı ve kayıtlarla uyumluysa genellikle hayır; güçlük çoğunlukla sonradan değişen ayrıntılardan ve saklanan ödemelerden doğar. Savcı en çok cüzdanı kimin kurduğuna, kurtarma ifadesini kimin gördüğüne ve her ödemenin hangi hesaptan nereye gittiğine bakar. Kronolojiyi ifadeden önce yazın, hatırlamadığınızı tahminle doldurmayın, kredi veya borçla yapılan ödemeleri saklamayın. Kimseye banka kartınızı ya da hesap bilgilerinizi kullandırmadıysanız bunu da açıkça belirtin.
Kayıp parayı geri almak için kimlere güvenebilirim?
Ön ödeme, kripto ya da hediye kartı isteyen, sonuç garanti eden veya sizi kendiliğinden bulan kurtarma tekliflerine güvenmeyin. Gerçek bir avukat baro levhasına kayıtlıdır, dosyaya vekâletnameyle girer, ücreti kapsamı belli bir avukatlık sözleşmesine dayanır ve sonuç vaat etmez. Paranın dönmesi, izin kimlik doğrulaması yapan bir kuruma ulaşıp ulaşmadığına ve o kurumun savcılık talebine verdiği yanıta bağlıdır.
Vergi ya da MASAK yazısı gösterdiler, gerçek olabilir mi?
Kişisel bir IBAN’a ya da kripto adrese ödeme isteyen bir yazı, kurumun gerçek talebi değildir. Kamu adına bir yükümlülük varsa kurum bunu kendi resmî kanalıyla bildirir ve tahsil eder. SPK da kurumun ve personelinin telefon, mesaj, e-posta veya sosyal medya üzerinden para istemediğini duyurmuştur. Yazıyı silmeyin; kendini kamu görevlisi gibi tanıtmak nitelikli dolandırıcılığın ayrı bir hâlidir.
İlgili rehberler
- Wallet Dolandırıcılığı: Cüzdan Açtırma, Takip ve Dondurma
- Sahte USDT Nasıl Anlaşılır? Flash Tether ve Sahte Token Bakiyesi
- Kripto Para Çekmek İçin Vergi, AML veya Aktivasyon Ücreti İstenirse
- Seed Phrase Paylaştım: Cüzdanı ve Kalan Varlıkları Nasıl Korurum?
- Tronscan ile USDT Sorgulama: TXID, TRC-20 Adresi ve Transfer Takibi
- Kripto Cüzdan Dolandırıcılığında Delil Dosyası Nasıl Kurulur?
- Recovery Scam: Sahte Varlık Kurtarma Vaadiyle İkinci Kez Dolandırılma
- Kripto Adli Bilişim: Teknik Uzman Raporu Nasıl Hazırlanır?
- CMK 128/A: 48 Saatlik Hesap Askıya Alma ve Elkoyma
Kaynaklar
- 5237 sayılı Türk Ceza Kanunu m. 157, 158 ve 243 (dolandırıcılık, nitelikli hâller, hesap kullandırma ve bilişim sistemine girme) — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu m. 67, 128/A, 158 ve 234 (uzman mütalaası, hesap askısı, ihbar ve şikâyet ile soyut ihbar, mağdurun hakları) — mevzuat.gov.tr
- 4721 sayılı Türk Medeni Kanunu m. 10, 397, 405, 406, 408, 409, 420, 429 ve 448 (fiil ehliyeti, vesayet makamı, kısıtlama sebepleri, dinlenme ve sağlık kurulu raporu, geçici önlemler, yasal danışmanlık, vasinin temsil yetkisi) — mevzuat.gov.tr
- 1136 sayılı Avukatlık Kanunu m. 2, 46, 63 ve 163 (vekâletname ve belge örneği, baro levhası, avukatlık sözleşmesi) — mevzuat.gov.tr
- Trust Wallet destek: izleme (View-Only) cüzdanlarında dolandırıcılara karşı uyarı — support.trustwallet.com
- Trust Wallet destek: dolandırıcılıkla kaybedilen fonların geri alınamaması, dondurulamaması ve iade edilememesi — support.trustwallet.com
- Trust Wallet destek: özel ondalık (custom decimal) hilesiyle gösterilen sahte token bakiyesi (1 Temmuz 2026) — support.trustwallet.com
- Trust Wallet destek: kurtarma ifadesinin yedeklenmesi, ifadeye sahip olanın fonları taşıyabilmesi — support.trustwallet.com
- Tether: desteklenen ağlar ve resmî USDT kontrat adresleri — tether.to
- ethereum.org: gas ücreti, ücreti kimin ödediği ve ücretin nereye gittiği — ethereum.org
- TRON geliştirici belgeleri: kaynak modeli, bant genişliği, enerji ve TRX yakımı — developers.tron.network
- TRONSCAN destek: gezginin yalnızca işlem bilgisi sağladığı ve dolandırıcılık bildirimi — support.tronscan.org
- SPK: Dolandırıcılık Girişimlerine İlişkin Duyuru (12.06.2026) — spk.gov.tr
- SPK: Kripto Varlık Hizmet Sağlayıcılar Faaliyette Bulunanlar Listesi (geçici liste; yetkilendirme anlamına gelmez) — spk.gov.tr
- Adalet Bakanlığı Adli Destek ve Mağdur Hizmetleri Dairesi Başkanlığı: ADM nedir — magdur.adalet.gov.tr
- FBI kamu uyarısı I-081325-PSA: kripto mağdurlarını hedef alan sahte hukuk büroları (13.08.2025) — ic3.gov
- ABD Federal Ticaret Komisyonu: iade ve kurtarma dolandırıcılıkları — consumer.ftc.gov
- AnyDesk: uzaktan erişim dolandırıcılıklarından korunma — anydesk.com
Güncelleme notu: 01.11.2026 — İlk yayın. TCK, CMK, TMK ve Avukatlık Kanunu’nun yürürlükteki metinleri; Trust Wallet, Tether, ethereum.org, TRON ve TRONSCAN’in resmî belgeleri; SPK’nın 12.06.2026 tarihli duyurusu ve Faaliyette Bulunanlar Listesi ile Adalet Bakanlığı ADM sayfası esas alınmıştır.
Hukuki danışmanlık ve avukatlık hizmeti
Gönderdiğiniz kripto nereye gitti?
İşlem kimliklerini (TXID), cüzdan adreslerini, yazışma ekran görüntülerini ve banka dekontlarını hazırlayıp WhatsApp’tan ya da e-postayla yazın; mesajınız doğrudan Av. Ahmet Karaca’ya ulaşır. Transfer zincirinin izlenmesi, akış diyagramı ve uzman mütalaası hazırlanması ile dondurma taleplerini içeren savcılık sürecinin yürütülmesi için avukatlık ve danışmanlık hizmeti alabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir. Kaynak gösterirken: pegahukuk.com — Av. Ahmet Karaca.