
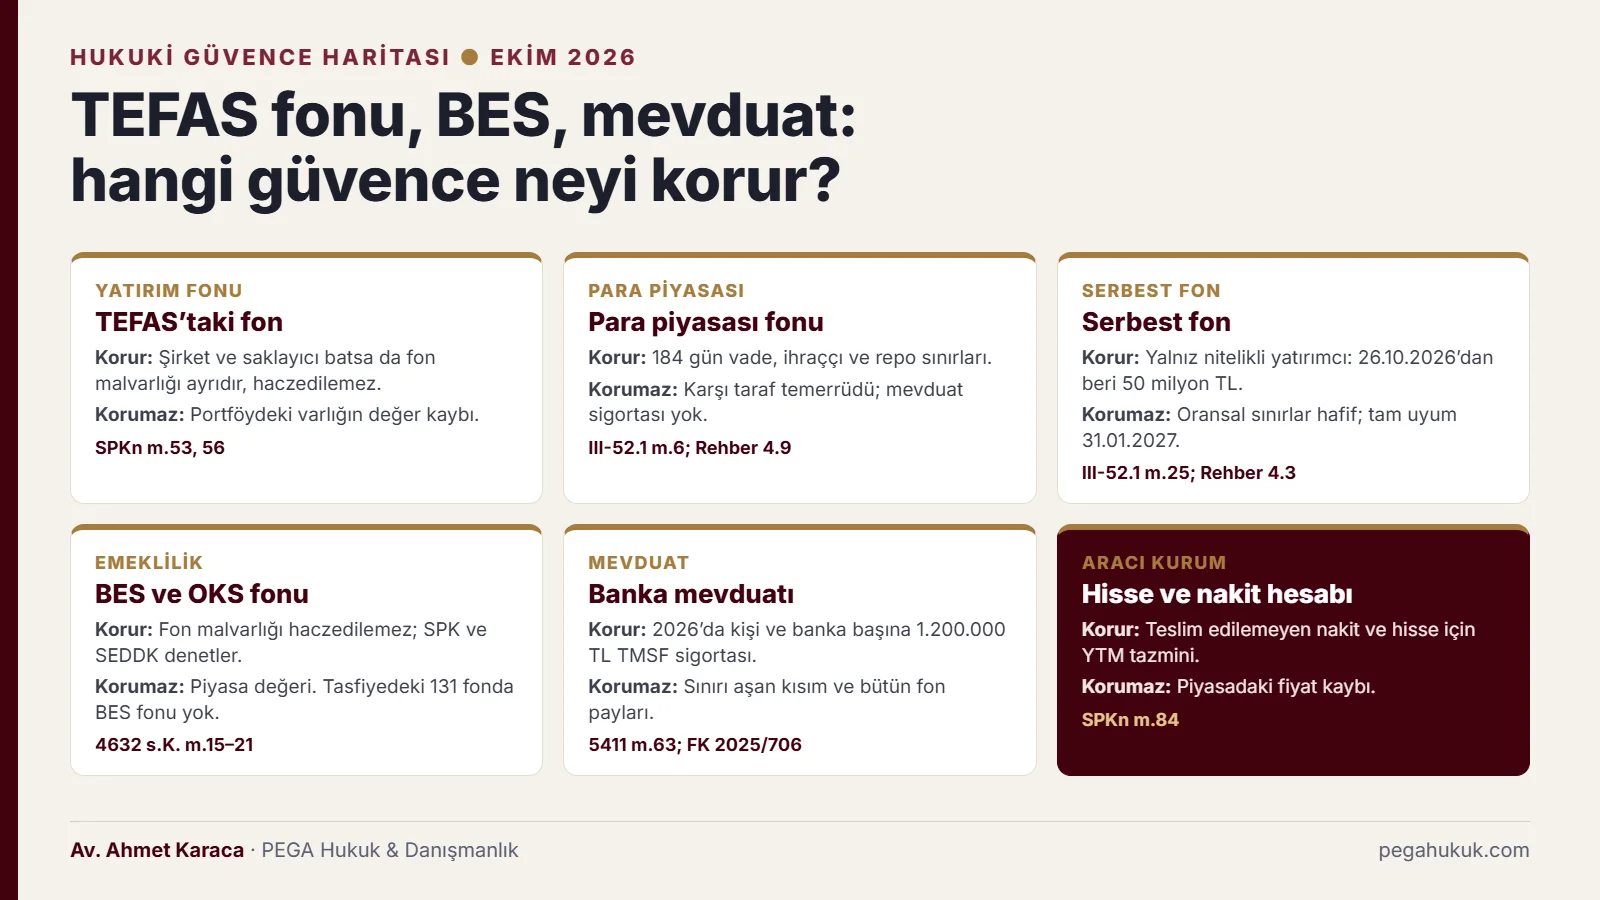
TEFAS’taki fonlar, BES ve banka mevduatı farklı hukuki güvencelere tabidir ve hiçbiri tek başına bir devlet garantisi değildir. Fon krizinden doğrudan etkilenmeyen ama parasının durumunu soran yatırımcı için asıl soru, hangi güvencenin hangi riski karşıladığıdır. Bu rehber her ürünü kanun maddesi, 2026’daki SPK kararları ve mahkeme kararlarıyla karşılaştırır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Fon malvarlığı, portföy yönetim şirketinin ve saklayıcı bankanın borçları için haczedilemez ve iflas masasına girmez (SPKn m.53/2).
- Ayrılık kuralı fonun kendi portföyündeki varlıkların değer kaybını karşılamaz; 2026 kaybı bu türdendir.
- Yatırımcı bilgi formundaki risk değeri geçmiş fiyat oynaklığını ölçer; karşı taraf temerrüdünü ve ilişkili taraf riskini ölçmez.
- TEFAS bir alım satım platformudur; Takasbank veya devlet fonun ödeme gücünü üstlenmez.
- Banka mevduatı 2026’da kişi ve banka başına 1.200.000 TL’ye kadar TMSF sigortasındadır; fon payları bu kapsamda değildir.
- Tasfiye edilen 131 fonun hiçbiri emeklilik fonu değildir; BES’ten erken ayrılan katılımcı hak edilmemiş devlet katkısını kaybeder.
TEFAS’taki fonlar, BES ve mevduat hukuken ne kadar güvende?
Fon yatırımcısının hukuki güvencesi tek bir devlet garantisi değil, birbirinden ayrı dört mekanizmadır. Fon malvarlığı portföy yönetim şirketinden ve saklayıcı bankadan ayrıdır (SPKn m.53); saklayıcı fonu denetler (m.56); banka mevduatı TMSF sigortasındadır (5411 sayılı Kanun m.63); aracı kurumda saklanan varlık YTM kapsamındadır (SPKn m.83–84). Bu mekanizmaların hiçbiri fonun portföyündeki varlıkların değer kaybını karşılamaz.
2026 fon krizi bu ayrımı somut olarak gösterdi. SPK 17.09.2026’da yedi portföy yönetim şirketinin TEFAS’taki bütün fonlarını işleme kapattı ve 131 fonu tasfiyeye aldı. Fon malvarlıkları şirketlerden ayrı olduğu için tasfiye bankalarına devredildi; Fon Koordinasyon Kurulunun 28.10.2026 açıklamasına göre tasfiyedeki fon sayısı 131’den 38’e indi ve 71.899 hesaba toplam 68 milyar TL ayni ve nakdi tasfiye ödemesi yapıldı. Buna karşılık fonların portföyündeki varlıkların değeri, SPK tespitlerine ve soruşturmadaki iddialara göre ilişkili taraf işlemleri ve fiyatı yapay biçimde yükseltildiği ileri sürülen paylar nedeniyle yatırımcının beklediğinin altında kaldı. Güvence sistemi “kalan para kime ve hangi sırayla ödenir” sorusunu cevaplar; kaybı önlemez.
| Ürün | Kanuni güvence | Korumadığı risk | Dayanak |
|---|---|---|---|
| TEFAS’ta işlem gören yatırım fonu | Fon malvarlığı ayrıdır; şirketin borcu için haczedilemez, iflas masasına girmez | Portföydeki varlığın değer kaybı, karşı tarafın temerrüdü | SPKn m.52–53, 56 |
| Para piyasası fonu | Kısa vade, ihraççı, repo ve mevduat sınırları | Kredi ve teminat riski; mevduat sigortası yoktur | III-52.1 m.6, 17, 21, 24; Rehber 4.9 |
| Serbest fon | Yalnız nitelikli yatırımcıya satış; 2026’da getirilen yoğunlaşma sınırları | Oransal sınırların büyük kısmı uygulanmaz; risk yatırımcıdadır | III-52.1 m.6/1-d, 25; Rehber 4.3 |
| Bireysel emeklilik (BES, OKS) fonu | Fon malvarlığı haczedilemez, iflas masasına girmez; SPK ve SEDDK denetimi | Fon portföyünün piyasa değeri | 4632 sayılı Kanun m.15–21 |
| Banka mevduatı ve katılım fonu | 2026 için kişi ve banka başına 1.200.000 TL’ye kadar TMSF sigortası | Sınırı aşan kısım; fon payları | 5411 m.63; TMSF Fon Kurulu 2025/706 |
| Aracı kurumdaki nakit ve hisse | Teslim edilemeyen nakit ve sermaye piyasası aracı için YTM tazmini | Fiyat hareketinden doğan zarar | SPKn m.83–85 |
Portföy yönetim şirketi veya saklayıcı banka batarsa fondaki para ne olur?
Fon, portföy yönetim şirketinin veya saklayıcı bankanın malvarlığına dahil değildir. Bu kurumlardan biri iflas etse, faaliyeti durdurulsa ya da yönetimi kamuya geçse bile fon malvarlığı onların borcu için haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına girmez (SPKn m.53/2). Fon başka bir şirkete devredilir veya tasfiye edilir; tasfiyede ödeme yalnız katılma payı sahiplerine yapılır (m.53/3).
Yatırım fonu, tasarruf sahiplerinden toplanan parayla, onlar hesabına ve inançlı mülkiyet esasına göre portföy işletmek amacıyla kurulan, tüzel kişiliği olmayan malvarlığıdır (6362 sayılı Sermaye Piyasası Kanunu m.52/1). Portföy yönetim şirketi fonu yönetir ama fonun sahibi değildir.
Ayrılık kuralı Yatırım Fonlarına İlişkin Esaslar Tebliği’nde (III-52.1) de tekrarlanır. Şirketin üçüncü kişilere borcu ile fonun aynı kişilerden alacağı birbirine mahsup edilemez (m.5/5). Kurucu iflas eder veya tasfiye edilirse SPK fonu tasfiye amacıyla başka bir portföy yönetim şirketine devreder; saklayıcının mali durumu bozulursa fon varlıkları başka bir saklayıcıya aktarılır (m.29/1).
2026’daki uygulama bu kuralın işlediğini gösteriyor. SPK’nın 2026/61 sayılı bültenindeki tasfiye esaslarına göre Tera fonlarının tasfiyesi İş Bankası’na, diğer altı şirketin fonları Ziraat Bankası’na verildi ve fon varlıkları Takasbank’ta bu bankalar nezdindeki hesaplarda saklandı. Tera Portföy ve Pusula Portföy’ün faaliyetleri 26.10.2026’da ayrıca geçici olarak durduruldu (Bülten 2026/75). Faaliyeti durdurulan şirketin kendi malvarlığı hakkındaki haciz ve takipler kendiliğinden durur (SPKn m.97/3); fon malvarlığı ise bu süreçten ayrı yürür.
Ayrılık ilkesi neyi korumaz?
Ayrı malvarlığı kuralı, yatırımcıyı şirketin alacaklılarına karşı korur; fonun kendi parasıyla yaptığı kötü yatırıma karşı korumaz. 2026 krizinde zarar, fonun malvarlığı şirketin borçlarına gittiği için değil; SPK tespitlerine ve soruşturmadaki iddialara göre fon portföyüne alınan varlıkların değeri yapay biçimde yükseltildiği ve ilişkili taraflara teminatsız kaynak aktarıldığı için doğdu. SPK, 18.09.2026 açıklamasında 2025’in son çeyreğinde belirli şirketlere ait fonların “fiili dolaşım oranı düşük olan paylarda ekonomik gerçeklik ve şirket temel finansal büyüklükleri ile açıklanamayacak şekilde fiyat hareketlerine neden olduğu” tespitini aktardı. 7596 sayılı Kanunun 5. maddesi de fon malvarlığından mevzuata aykırı biçimde çıkarılan değerlerin geri alınmasını bu yüzden ayrıca düzenler. Tasfiye edilen fonlardaki haklar için fon krizi yatırımcı hakları rehberi esas alınmalıdır.
Saklayıcı banka fonu nasıl denetler, zarardan sorumlu olur mu?
Fonun varlıkları, portföy saklama hizmeti veren kuruluşta fon adına açılmış ayrı bir hesapta durur. Saklayıcı yalnız kasa görevi görmez: katılma payı ihraç ve itfasının, birim pay değeri hesabının, yönetici talimatlarının ve varlık alım satımlarının mevzuata ve iç tüzüğe uygunluğunu sağlamakla yükümlüdür (SPKn m.56/1). Bu yükümlülüğü yerine getirmezse katılma payı sahiplerine verdiği zarardan sorumludur (m.56/2).
Kanun saklayıcıyı yöneticiden bağımsız tutar. Saklayıcı ile portföy yönetim şirketi aynı tüzel kişi olamaz ve ikisi de yalnız katılma payı sahiplerinin menfaatine hareket etmek zorundadır (m.56/6). Saklayıcı varlıkları başka bir saklama kuruluşunda tutarsa bütün saklayıcılar müteselsilen sorumludur (m.56/4).
28.08.2026 değişikliğiyle Rehber, serbest fonlarda yöneticinin yönetim hâkimiyetindeki ihraççılara yatırım için yüzde 20 sınırı koydu ve bu sınıra uyum kontrolünü açıkça saklayıcıya verdi (Rehber 4.3/1-b). Kontrole esas bilgilerin doğruluğundan ise kurucu sorumludur; bu ayrım, davada “saklayıcı neyi görebilirdi” sorusunu belirler.
Tasfiye bankaları için ayrı bir nokta vardır. SPK, Ziraat Bankası ve İş Bankası’nı 17.09.2026’da hem portföy saklayıcısı hem tasfiye görevlisi yaptı ve “portföy saklama kuruluşu olmaktan kaynaklanan görev ve sorumlulukları saklıdır” dedi. Bu görevlendirme, kriz öncesindeki saklayıcıların sorumluluğunu yeni bankalara taşımaz; saklayıcıyı müteselsilen sorumlu tutacak önerge de TBMM’de kabul edilmediğinden talepler genel hükümlere göre kurulur. Doğru bankanın nasıl belirleneceği fon portföy saklayıcısının sorumluluğu yazısında ayrıca açıklanmıştır.
TEFAS nedir, Takasbank fondaki parayı garanti eder mi?
TEFAS, Türkiye Elektronik Fon Alım Satım Platformu’dur: yatırımcının farklı kurucuların fon paylarını tek kanaldan almasını ve kurucuya iade etmesini sağlayan merkezi dağıtım platformudur (III-52.1 m.15/7). Platformun uygulama esaslarını Takasbank yürütür. TEFAS’ta işlem görmek, fonun ödeme gücünü Takasbank’ın veya devletin üstlendiği anlamına gelmez; payın değeri fonun portföyüne bağlıdır.
Bu sonuç platformun kendi kurallarında da yazılıdır. Takasbank’ın 20.07.2026’dan beri uygulanan TEFAS Uygulama Esaslarına göre platformdaki işlemlerden doğan yükümlülükleri yerine getirmek ilgili üyenin sorumluluğundadır ve “Takasbank’ın takasın tamamlanmasına yönelik herhangi bir garantisi veya taahhüdü bulunmamaktadır” (m.11/2-3).
SPK 22.10.2026 tarihli duyurusunda platformun niteliğini şöyle açıkladı: “TEFAS, klasik organize piyasalardan farklı olarak, yatırım fonu katılma paylarının yatırımcılar tarafından fon kurucusundan alınmasına ve kurucuya iade edilmesine imkân sağlayan bir platformdur. Bu nedenle, TEFAS’ta verilen her satış talimatı kendiliğinden tamamlanmış bir takas işlemi değildir.” Aynı duyuruya göre takas, “nakdin yatırımcı hesabına geçirilmesi ve fon katılma payı sahipliği kaydının kaldırılması ile” tamamlanır.
Bu ayrımın önemi 16.09.2026’da ortaya çıktı. Tera Portföy, TP2 kodlu para piyasası fonunun katılma payı iade ödemelerinde temerrüt oluştuğunu KAP’ta bildirdi (KAP 1664343). Satış talimatı verilmiş ama nakit hesaba geçmemiş yatırımcılar, 7596 sayılı Kanunun 3/5. maddesiyle tasfiyede diğer pay sahipleriyle aynı statüye alındı. SPK’ya göre SPKn m.79’daki takas kesinliği bu talimatları kapsamaz; PBLK sahiplerinin bu görüşe karşı ileri sürebileceği takas kesinliği ve öncelik argümanları PBLK ve takas kesinliği yazısında incelenmiştir.
TEFAS’ta görünmek ürünün herkese uygun olduğunu da göstermez. Kurucu talep etmedikçe para piyasası fonları ve serbest fonlar platforma alınmaz; serbest fonların payları platformda da yalnız nitelikli yatırımcıya satılabilir ve dağıtım kuruluşu, alım talimatı veren kişinin MKK’da nitelikli yatırımcı olarak tanımlandığını kontrol etmek zorundadır (Rehber 6.8/c ve 6.8/ğ).
Risk değeri 1 veya 2 olan fon neden zarar edebilir?
Yatırımcı bilgi formundaki risk değeri, fonun son beş yıllık haftalık getirilerinin oynaklığına göre 1 ile 7 arasında hesaplanır (SPK Yatırım Fonlarına İlişkin Rehber, 9.3.2). Gösterge fiyatın geçmişte ne kadar dalgalandığını ölçer. Karşı tarafın temerrüdünü, teminatın yetersizliğini, ilişkili taraf işlemini veya fonun nakde çevrilememesini ölçmez. Bu nedenle risk değeri 1 olan fon anapara güvencesi taşımaz.
| Risk değeri | Yıllık volatilite aralığı | Göstergenin anlamı |
|---|---|---|
| 1 | %0 – %2 | Fiyat geçmişte çok az dalgalanmış |
| 2 | %2 – %5 | Düşük dalgalanma |
| 3 | %5 – %10 | Orta-düşük dalgalanma |
| 4 | %10 – %15 | Orta dalgalanma |
| 5 | %15 – %20 | Yüksek dalgalanma |
| 6 | %20 – %30 | Çok yüksek dalgalanma |
| 7 | %30 ve üzeri | En yüksek dalgalanma |
Tablo SPK Rehberi 9.3.2.1’deki aralıklardır; alt sınır dahil, üst sınır hariç tutulur. Hesap geçmişe bakar (9.3.2.2). Fiyatı her gün düzenli artan, örneğin yüksek faizli ters repo getirisiyle büyüyen bir fonun volatilitesi düşük görünür. Karşı taraf ödemeyi bıraktığı gün fiyat ya açıklanamaz ya da bir anda düşer; gösterge bu riski önceden yansıtmaz.
Bu durum satış yapan bankanın sorumluluğunu ortadan kaldırmaz. Düşük risk değerli bir ürünü “mevduat gibi” diye öneren banka, ürünün gerçek risklerini anlatmakla yükümlüdür. İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, mevduattaki parası çalışan yönlendirmesiyle yabancı fonlara aktarılan müşterinin davasında bankanın özen ölçüsünü şöyle tanımladı:
“Bankalar gibi, devletten aldıkları imtiyazla hizmet veren kurumların, ortalama bir vekilin göstermesi gereken özenden daha yüksek derecede özen göstermesi gerekmekte olup, bankalar hafif kusurlarından dahi sorumludur.”
Kararın aleyhe yönü de vardır: Daire, yıllarca imzalı talimatla işlem yapıp itiraz etmeyen yatırımcıya yüzde 50 kusur verilmesini onadı. Buna karşı satış anındaki görüşme kayıtları, yatırımcı bilgi formu ve uygunluk testi dosyaya konulmalıdır. Ayrıntı bankanın önerisiyle fon satışında sorumluluk yazısındadır.
Para piyasası fonu hangi kurallarla yönetilir, 28 Ağustos 2026’da ne değişti?
Para piyasası fonu, portföyü sürekli olarak vadesine en fazla 184 gün kalmış likit araçlardan oluşan ve portföyünün günlük ağırlıklı ortalama vadesi 45 günü aşmayan fondur (III-52.1 m.6/1-b). Tek ihraççı, grup ve borsa dışı ters repo sınırları da uygulanır. Bu kurallar fiyat oynaklığını sınırlar; karşı tarafın borcunu ödememesi riskini sıfırlamaz.
| Kural | Sınır | Dayanak |
|---|---|---|
| Vade | Her varlık en fazla 184 gün; ağırlıklı ortalama vade en fazla 45 gün | III-52.1 m.6/1-b |
| Vadesi hesaplanamayan varlık | Portföye alınamaz | m.20/2 |
| Tek ihraççı ve grup | Tek ihraççı %10; %5’i aşanların toplamı %40; aynı grup %20 | m.17/1-a, b, c |
| Yöneticinin hâkimiyetindeki ihraççılar | Toplam %20 | m.17/3 |
| Borsa dışı ters repo | Fon toplam değerinin %10’u | m.21/2-b |
| Takasbank ve yurt içi organize para piyasası | En fazla %20 | m.24/3 |
| Mevduat ve katılma hesabı | En fazla %50; tek bankada %6 | Rehber 4.9/a |
| Pay senedi repo pazarında ters repo | En fazla %25; ek teminat işlem büyüklüğünün en az 2/3’ü (teminat hükmü 31.12.2026’dan itibaren) | Rehber 4.9/b |
| Devlet iç borçlanma senedi veya Hazine kira sertifikası | En az %10 (katılım fonları hariç) | Rehber 4.9/c |
| Unvanında “para piyasası” olan serbest fon | Aynı sınırlara 31.03.2027’ye kadar kademeli uyum | Rehber 4.9/ç-d |
Rehber’deki bu hükümler 28.08.2026’da, yani tasfiye kararından üç hafta önce değiştirildi. SPK’nın 18.09.2026 açıklamasına göre hazırlık, 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısından sonra başladı ve değişikliğin amacı, para piyasası fonları ile hisse senedi serbest fonlarının “ilişkili taraflar arasında teminatsız borçlanma ve Borsa’da olağandışı fiyat hareketleri yoluyla oluşturdukları sistemik riskin finansal istikrara etkisini önlemek” olarak açıklandı. Aynı değişiklikle fonların yurt içi organize para piyasası işlemlerinin Takasbank’ın merkezi karşı taraf olduğu takas sürecine alınması zorunlu hâle getirildi; takasa ilişkin hüküm 31.12.2027’de, diğerleri 31.12.2026’da yürürlüğe girer (Rehber 4.10).
Para piyasası fonlarında emirler en son ilan edilen birim pay fiyatından gerçekleştirilir (III-52.1 m.14/5); fon nakit üretemezse bu hızlı çıkış da durur. TP2 örneğinin hukuki yönleri para piyasası fonunda zarar yazısında incelenmiştir.
Serbest fonlar diğer TEFAS fonlarından daha mı az korunur?
Serbest fon, katılma payları yalnız nitelikli yatırımcılara satılmak üzere kurulan fondur (III-52.1 m.6/1-d). Tebliğin 17–24. maddelerindeki oransal portföy sınırlamalarına tabi değildir (Rehber 4.3/1). 28.08.2026 değişikliğiyle ilişkili taraf, yoğunlaşma ve halka açık pay sınırları getirildi; tam uyum için son tarih 31.01.2027’dir. Nitelikli yatırımcı finansal varlık eşiği 26.10.2026’dan beri 50 milyon TL’dir.
Tasfiye edilen fonların büyük bölümü bu sınıftadır. SPK’nın 01.10.2026 tarihli isteğe bağlı iade hesapları duyurusundaki 131 fonun 117’sinin unvanında “Serbest” ibaresi, 112’sinde “Hisse Senedi Yoğun” ibaresi, 15’inde “Para Piyasası” ibaresi yer alır.
Rehber 4.3/1 serbest fonlara şu sınırları koydu: portföyün yüzde 5’ini aşan araçların toplamı yüzde 20’yi geçemez; yöneticinin veya ortaklarının yönetim hâkimiyetindeki ihraççılara yatırım yüzde 20’yi geçemez; fiili dolaşım oranı yüzde 25’in altında olan bir payda fon, fiili dolaşımdaki payların en fazla yüzde 8’ine sahip olabilir; aynı gruba yatırım yüzde 20 ile sınırlıdır. SPK 26.10.2026’da kademeli uyum takvimini kaldırdı ve nihai uyum tarihini 31.01.2027 olarak belirledi.
Nitelikli yatırımcı eşiği Aralık 2025’te 1 milyon TL’den 10 milyon TL’ye, 26.10.2026’da 50 milyon TL’ye çıkarıldı (i-SPK.37.10, 75/1899). Önceki statüyü koruyan hüküm de kaldırıldı. SPK Bülteni 2026/74’e göre eski tutarlarla statü kazanan müşteri şartları yeniden tevsik etmezse, bu araçlarda “yalnızca satış yönünde emir verebileceklerdir.” Geçmişteki bir satışın uygunluğu ise satış tarihindeki eşiğe göre incelenir; bunun için nitelikli yatırımcı olmadan serbest fon satışı yazısı ve nitelikli yatırımcı ön kontrolü kullanılabilir.
Bankadaki mevduatım güvende mi, TMSF ne kadarını öder?
Mevduat ve katılım fonları Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından sigortalanır (5411 sayılı Bankacılık Kanunu m.63). 2026 takvim yılında sigortaya tabi tutar, her bir kişinin bir bankadaki mevduat ve katılım fonu toplamı için 1.200.000 TL’dir. Faaliyet izni kaldırılan bankada bu tutara kadar olan kısım TMSF tarafından ödenir. Yatırım fonu payı mevduat olmadığından bu sigortanın kapsamına girmez.
Tutar, TMSF Fon Kurulunun 04.12.2025 tarihli ve 2025/706 sayılı kararıyla 950.000 TL’den 1.200.000 TL’ye çıkarıldı ve karar 13.12.2025 tarihli, 33106 sayılı Resmî Gazete’de yayımlandı. Sigortaya Tabi Mevduat ve Katılım Fonları Yönetmeliği m.4’e göre kapsam; Türk lirası, döviz ve kıymetli maden cinsinden mevduatın anaparası ile faiz reeskontunu, katılma hesaplarını ve özel cari hesapları içerir.
2022’deki 7407 sayılı Kanun değişikliğinden beri sigorta yalnız gerçek kişilerle sınırlı değildir. Resmî kuruluşlara, kredi kuruluşlarına ve finansal kuruluşlara ait olanlar dışında “tüm mevduat ve katılım fonları” sigortalıdır (5411 m.63/1). Şirketin, derneğin veya site yönetiminin banka mevduatı da bu nedenle kapsamdadır; aynı tüzel kişinin para piyasası fonundaki payı ise değildir. Bankanın hâkim ortaklarına, yöneticilerine ve bunların yakınlarına ait hesaplar sigorta dışıdır (5411 m.64; Yönetmelik m.5).
Sınırı aşan kısım için alacak sona ermez; banka iflas ederse veya tasfiyeye girerse mevduat sahibi bu kısım için TMSF’nin imtiyazlı alacaklarından ve Devletin ve sosyal güvenlik kuruluşlarının 6183 sayılı Kanun kapsamındaki alacaklarından sonra gelen imtiyazlı alacaklıdır (m.63/4). Sigorta ödemesinden önce TMSF hesabın gerçekliğini inceler; Danıştay 13. Dairesi ilk derece sıfatıyla verdiği kararda bu incelemeyi ölçülü buldu:
“Mevduat veya katılım fonu sahibinin bankada bulunan ekonomik değerinin belirli bir kısmının sigorta kapsamında ödenmesi için davalı idarenin gerekli inceleme ve araştırmayı yapması, bunun için sigortalı adına ayırdığı ekonomik değerin kullanımını bu incelemesinin sonuçlanmasına kadar askıya almasının mülkiyet hakkına ölçüsüz bir müdahale olarak nitelendirilmesine ise olanak bulunmamaktadır.”
Kararın sınırı da vardır. İki karşı oy, hesaba konulan blokenin dayanağını ve süresini sorguladı; birinci karşı oy, faaliyet izni kaldırılan bankalardaki sigortalı mevduatın tespiti için yönetmelikte öngörülen azami bir yıllık süreyi aşan blokeyi, Anayasa Mahkemesi kararlarına dayanarak mülkiyet hakkının ihlali saydı. İncelemenin bu süre içinde bitirilmesini istemek mevduat sahibinin elindeki somut argümandır.
Fon krizine ilişkin SPK kararları yedi portföy yönetim şirketinin fonlarına ve bazı aracı kurumlara ilişkindir; bu kararlar arasında banka mevduatına ilişkin bir tedbir yoktur. TMSF’nin hem mevduat sigortası hem 7596 sayılı Kanundaki geri kazanım hesabı görevi için TMSF nedir yazısına, geçmiş bir örnek için 2001 bankacılık krizinde mevduat ve hissedar hakları yazısına bakılabilir.
TEFAS fonunda Yatırımcı Tazmin Merkezi güvencesi var mı?
Karşılamaz. Yatırımcı Tazmin Merkezi (YTM), hakkında tazmin kararı verilen aracı kurum veya bankanın müşterisi adına sakladığı ya da yönettiği nakdi veya sermaye piyasası aracını teslim edememesinden doğan talepleri karşılar (SPKn m.84/1). Kanuna göre “piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir” (m.84/2). Fonun değer kaybı bu nedenle YTM’den istenemez.
YTM’nin fon kriziyle doğrudan bağı aracı kurumlar üzerindendir. SPK, 27.10.2026 tarihli 2026/77 sayılı bültenle Tera Yatırım Menkul Değerler AŞ’nin izinlerini iptal etti, yatırımcılarının tazminine ve tedrici tasfiyesine karar verdi. Bu kurumda nakdi veya hissesi kalan müşteri YTM’ye başvurabilir; tazmin talebi, tazmin kararının ilanından itibaren bir yılda zamanaşımına uğrar (m.85/1). Bulls Yatırım ve Pusula Yatırım’ın faaliyetleri 21.10.2026’dan beri geçici olarak durdurulmuştur; bu kurumlar için tazmin kararı yoktur.
Azami tazmin tutarı kanunda 100.000 TL olarak yazılıdır ve her yıl yeniden değerleme katsayısıyla artırılır (m.84/5); yıllara göre tutarlar YTM azami tazmin tutarı tablosunda izlenebilir. Konunun ayrıntısı YTM fon zararını karşılar mı ve aracı kurum batarsa hisseler ne olur yazılarındadır.
Fon krizi BES ve OKS birikimini etkiler mi?
Bireysel emeklilik fonları 4632 sayılı Kanuna tabi ayrı bir rejimdir. SPK’nın 17.09.2026’da tasfiyesine karar verdiği 131 fonun hiçbiri emeklilik yatırım fonu değildir; SPK’nın 2026/57–2026/77 sayılı bültenlerinde de bir emeklilik fonunun tasfiyesine veya işlemlerinin durdurulmasına dair karar yoktur. Emeklilik fonunun malvarlığı haczedilemez ve iflas masasına girmez (m.17). Fon portföyünün piyasa değeri ise değişebilir.
Emeklilik yatırım fonu, emeklilik şirketinin katılımcılardan aldığı ve onlar adına bireysel emeklilik hesaplarında izlenen katkıları inançlı mülkiyet esasına göre işlettiği, tüzel kişiliği olmayan malvarlığıdır (4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu m.15). Fon varlıkları saklayıcıda tutulur ve her katılımcının pay adedi saklayıcı nezdinde katılımcı bazında izlenir (m.17). Otomatik katılım sistemi (OKS) de aynı Kanunun ek 2. maddesine dayanır.
Denetim iki kurum arasında bölünmüştür: emeklilik şirketinin emeklilik faaliyetlerini Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), fonların, portföy yöneticilerinin ve saklayıcıların hesap ve işlemlerini SPK denetler (m.20). Fonların hesap ve işlemleri yılda en az bir kez bağımsız denetime tabidir (m.21). Portföy yöneticisi özen göstermezse şirket sözleşmeyi feshedebilir, SPK da yöneticinin değiştirilmesini isteyebilir (m.18). Şirketin mali bünyesi zayıflarsa SPK fon malvarlığını başka şirkete devredebilir (m.19).
BES fonunun portföyünde hangi varlıkların bulunduğunu görmek katılımcının hakkıdır. Şirket, katılımcının hesabına ait günlük bilgilere erişimi ve fon portföyü, performansı ve mali tabloları hakkında düzenli bilgi verilmesini sağlamakla yükümlüdür (m.11/d-e). Tasfiyedeki fonların payları veya suç duyurusu yapılan hisseler portföyde var mı, bu yolla görülür.
BES’ten ayrılmanın devlet katkısı sonucu nedir?
Katkı paylarına eklenen devlet katkısı Kanunda yüzde 30’dur; 10811 sayılı Cumhurbaşkanı Kararıyla Türk lirası katkı payları için oran yüzde 20 olarak belirlenmiştir (RG 07.01.2026). Emeklilik hakkı kazanmadan ayrılan katılımcı, devlet katkısının yalnız sistemde kaldığı süreye karşılık gelen kısmını alır; hak kazanılmayan kısım genel bütçeye gelir kaydedilir (ek m.1).
| Sistemde kalış süresi | Hak kazanılan devlet katkısı |
|---|---|
| 3 yıldan az | Yok |
| En az 3 yıl | %15 |
| En az 6 yıl | %35 |
| En az 10 yıl | %60 |
| Emeklilik hakkı, vefat veya malullük | %100 |
Devlet katkısı hesabındaki tutarlar da haczedilemez, rehnedilemez ve iflas masasına dahil edilemez. Fon krizinin BES’e ilişkin somut hukuki sonucu, emeklilik hakkı kazanmadan sistemden ayrılan katılımcının hak edilmemiş devlet katkısını kaybetmesidir. Emeklilik yatırım fonlarının kendi kazançları üzerinden GVK geçici m.67/5 uyarınca vergi kesintisi yapılmaz; ayrılma anındaki vergilendirme ayrı bir hesaptır ve emeklilik şirketinden yazılı istenebilir.
Kriz öncesinde ve sonrasında hangi düzenleyici önlemler alındı?
SPK, fonlardaki riskleri sınırlamak için tasfiye kararlarından önce 28.08.2026’da Yatırım Fonlarına İlişkin Rehber’i değiştirdi; 17.09.2026’da yedi portföy yönetim şirketinin TEFAS fonlarını işleme kapatıp 131 fonu tasfiyeye aldı; 26.10.2026’da nitelikli yatırımcı eşiğini 50 milyon TL’ye çıkardı. Tasfiyedeki fonlar için 7596 sayılı Kanun 27.10.2026’da yürürlüğe girdi.
| Tarih | Önlem | Kaynak |
|---|---|---|
| 18.12.2025 | Nitelikli yatırımcı finansal varlık eşiği 1 milyon TL’den 10 milyon TL’ye çıkarıldı | i-SPK.37.7 (65/2354); SPK açıklaması, 18.09.2026 |
| 20.07.2026 | SPK’nın 17.06.2026’da onayladığı TEFAS Uygulama Esasları Takasbank tarafından uygulamaya alındı | SPK açıklaması, 18.09.2026 |
| 31.07.2026 sonrası | Fon portföyündeki borsada işlem gören GYF ve GSYF payları borsa fiyatı yerine net aktif değerle değerleniyor | SPK açıklaması, 18.09.2026 |
| 28.08.2026 | Para piyasası fonu (4.9), serbest fon (4.3), organize para piyasası (4.10) ve TEFAS (6.8) kuralları değişti | Kurul Kararı 52/1589 |
| 05.09.2026 | Sermaye şirketleri ve fonlar gibi kurumsal yatırımcıların para piyasası fonu kazançlarında stopaj oranı %0’dan %10’a çıkarıldı | Cumhurbaşkanı Kararı 11734 |
| 11.09.2026 | Pay bildirim eşiği %3’e indi; serbest fonlar üzerinden dolaylı %10 ve üzeri pay sahipliği MKK’ca yayımlanacak | Bülten 2026/57, 54/1614 |
| 17.09.2026 | Yedi şirketin TEFAS fonları işleme kapatıldı, 131 fon tasfiyeye alındı | Bülten 2026/60–61, 57/1706–1708 |
| 26.10.2026 | Nitelikli yatırımcı eşiği 50 milyon TL; serbest fon sınırlarına nihai uyum 31.01.2027 | Bülten 2026/74, 75/1897 ve 75/1899 |
| 27.10.2026 | 7596 sayılı Kanun yürürlüğe girdi; ara ve nihai ödeme esasları belirlendi | RG 33413; Kurul Kararı 76/1903 |
Önlemler üç alanı hedefler: ilişkili taraflara teminatsız borçlanma, düşük dolaşımlı paylarda yoğunlaşma ve uygun olmayan yatırımcıya serbest fon satışı. 7596 sayılı Kanun ise yalnız 17.09.2026 kararlarıyla tasfiyeye alınan ve yayım tarihinde tasfiyesi bitmemiş fonlara uygulanır; diğer fonlar için genel bir tasfiye ve sorumluluk rejimi kurmaz (m.1/2). Kanunun madde madde içeriği fon kanunu yazısındadır.
Bir fonun riskini yatırımcı kendisi nasıl kontrol edebilir?
Fonun riskini görmenin en güvenilir yolu, KAP’ta yayımlanan izahname, yatırımcı bilgi formu ve aylık portföy dağılım raporudur. Raporda ilişkili taraf ihraççılarının payı, ters repo karşı tarafları ve teminatları, tek varlıkta yoğunlaşma ve borsa dışı ya da vadesi hesaplanamayan varlıklar kontrol edilir. Fonun adı, risk değeri veya geçmiş getirisi bu bilgilerin yerine geçmez.
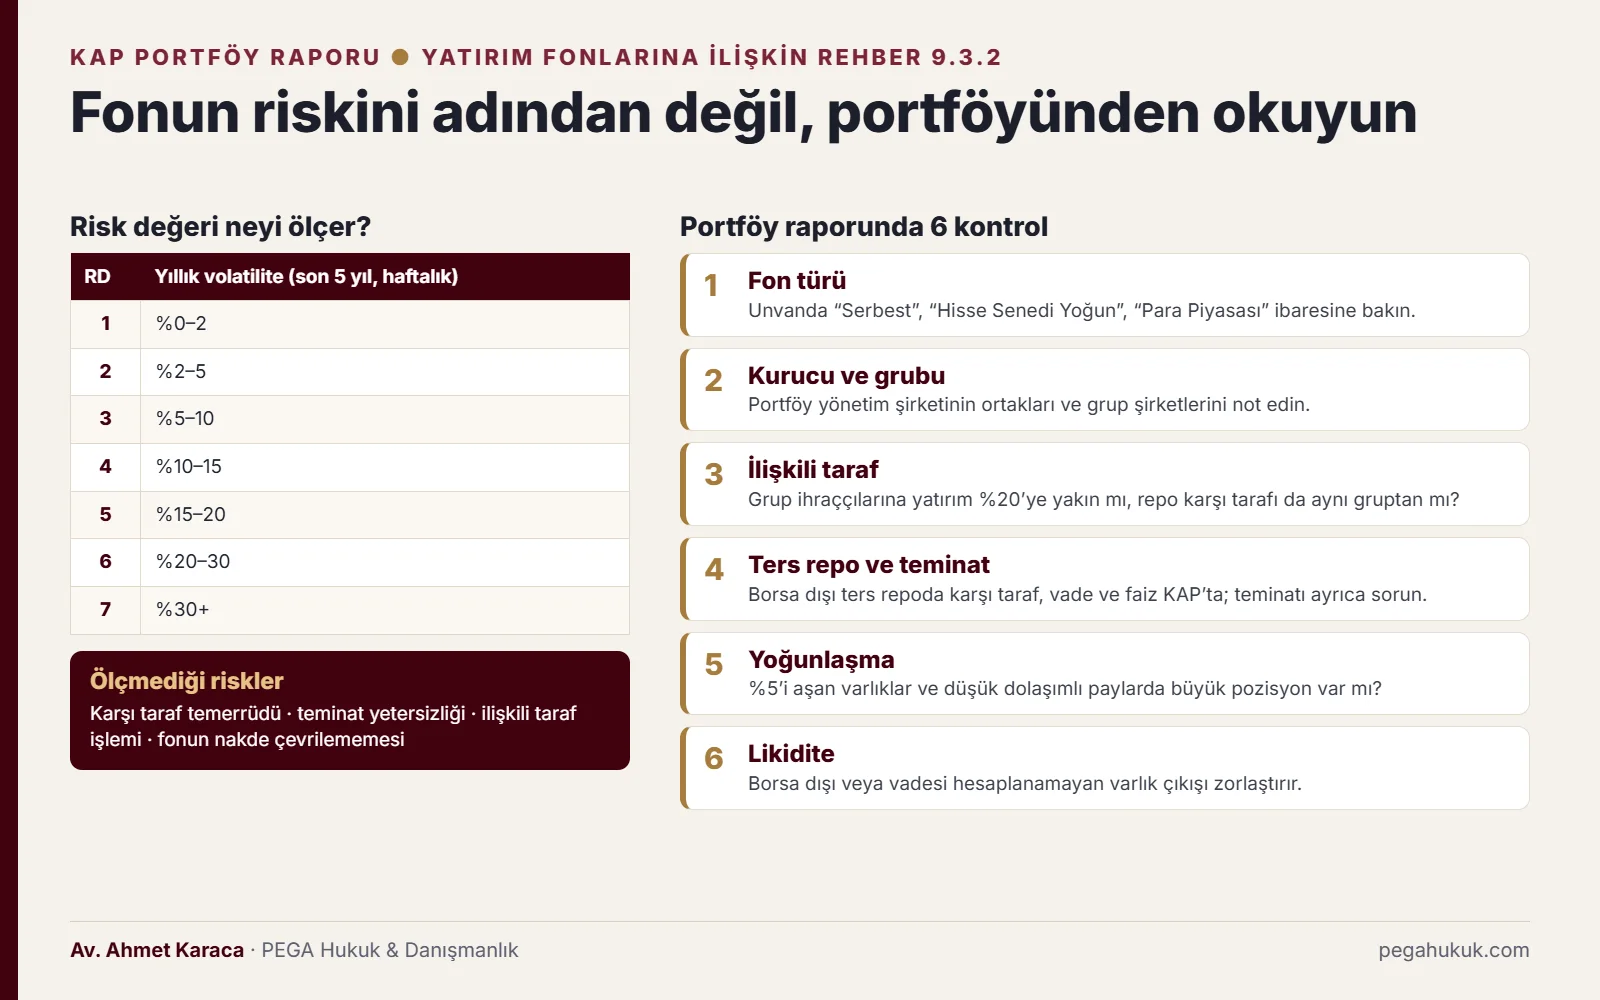
- Fonun türünü tam unvandan belirleyin. “Serbest”, “Hisse Senedi Yoğun”, “Para Piyasası”, “Katılım” ibareleri farklı kural setlerine işaret eder. Banka uygulamasındaki kategori adı yeterli değildir.
- Kurucuyu ve grubunu tespit edin. Portföy yönetim şirketinin ortaklık yapısı ve aynı gruptaki şirketler, ilişkili taraf varlıklarını tanımanın ön şartıdır.
- Aylık portföy dağılım raporunu açın. KAP’taki rapor, varlıkların türünü, ihraççısını ve fon toplam değerine oranını gösterir. Okuma yöntemi KAP fon portföy raporu nasıl okunur yazısında TP2 raporu üzerinden anlatılmıştır.
- İlişkili taraf varlıklarını toplayın. Yöneticinin yönetim hâkimiyetindeki ihraççıların pay, tahvil ve kira sertifikalarının toplamı yüzde 20 sınırına yaklaşıyorsa (III-52.1 m.17/3; Rehber 4.3/1-b) ya da ters repo karşı tarafı da aynı gruptansa risk yoğunlaşmıştır.
- Ters repo ve teminatı kontrol edin. Borsa dışı ters repoda karşı taraf, vade, faiz ve karşı tarafın derecelendirme notu KAP’ta açıklanır (III-52.1 m.21/3). Teminatın hangi paylardan oluştuğu ayrıca görülmelidir.
- Likiditeye bakın. Düşük dolaşımlı paylarda büyük pozisyon, borsa dışı varlık ve vadesi hesaplanamayan araçlar, çıkış taleplerinin karşılanmasını zorlaştırır.
- SPK bültenlerini izleyin. Kurucu, grubu veya portföydeki paylar hakkında işlem yasağı ya da suç duyurusu kararı varsa bu bilgi bültende yayımlanır.
Bu kontrol, satışta anlatılan ürünle gerçek portföyün örtüşüp örtüşmediğini gösterir; aradaki fark, ileride bir sorumluluk davasının başlangıç delilidir. Satış görüşmelerinin kayıtları için bankadan ses ve işlem kaydı isteme yazısına bakılabilir.
Fon güvencesi hakkında hangi bilgiler yanlış biliniyor?
Yanlış: Risk değeri 1 olan para piyasası fonu mevduat gibidir. Doğrusu: Risk değeri geçmiş fiyat oynaklığını ölçer; fon payı mevduat değildir ve TMSF sigortası kapsamında değildir.
Yanlış: TEFAS’taki fonlar Takasbank güvencesindedir. Doğrusu: TEFAS bir alım satım platformudur. SPK’ya göre platformda verilen her satış talimatı tamamlanmış takas değildir; fonun ödeme gücünü kimse üstlenmez.
Yanlış: BES fonları da tasfiye edilecek. Doğrusu: Tasfiye listesinde emeklilik fonu yoktur ve SPK’nın Eylül–Ekim 2026 bültenlerinde böyle bir karar bulunmaz.
Yanlış: YTM fon zararını kişi başına belli bir tutara kadar öder. Doğrusu: YTM, aracı kurumun teslim edemediği nakdi ve sermaye piyasası aracını karşılar; fiyat kaybı kapsam dışıdır (SPKn m.84/2).
Yanlış: SPK denetiminde olduğu için devlet her fonu garanti eder. Doğrusu: Mevzuatta fon payları için bir devlet garantisi yoktur. Anayasa Mahkemesi ise mülkiyet hakkının, devlete mevduat sahiplerini bankaların işlem ve eylemlerine karşı koruyacak yasal ve idari tedbirleri alma yükümlülüğü yüklediğini kabul eder (Alpaslan Atalay ve Menderes Dinler, B. No: 2014/3994, 15.02.2017, § 55). Denetim eksikliği iddiası garanti talebi değil, SPK’ya karşı tam yargı davası konusudur ve kusurun ispatını gerektirir.
Sık sorulan sorular
TEFAS güvenli mi, TEFAS batarsa fondaki param gider mi?
TEFAS bir alım satım platformudur; paranız TEFAS’ta değil, fonun saklayıcı bankadaki ayrı hesabında durur. Platformun veya portföy yönetim şirketinin sorunu, fon malvarlığını onların borçlarına bağlamaz (SPKn m.53). Buna karşılık TEFAS ve Takasbank fonun ödeme gücünü üstlenmez; payın değeri fonun portföyündeki varlıklara bağlıdır. 2026’da sorun platformda değil, bazı fonların portföyünde çıktı.
Para piyasası fonunda para kaybedilir mi?
Kaybedilebilir. Bu fonlar kısa vadeli ve likit araçlarla sınırlıdır (III-52.1 m.6/1-b), bu yüzden fiyatı genellikle az dalgalanır. Portföydeki ters repo veya borçlanma aracında karşı taraf ödemezse ya da teminat yetersiz kalırsa fon değer kaybeder. 2026’da TP2’nin iade ödemelerinde temerrüt oluştu. Fon payı mevduat olmadığından TMSF sigortası da yoktur.
Portföy yönetim şirketi batarsa fondaki paraya ne olur?
Fon malvarlığı şirketin malvarlığından ayrıdır; şirket iflas etse veya faaliyeti durdurulsa da fon varlıkları şirketin borçları için haczedilemez ve iflas masasına girmez (SPKn m.53/2). SPK fonu başka bir portföy yönetim şirketine devreder veya tasfiye ettirir; tasfiyede ödeme yalnız katılma payı sahiplerine yapılır (m.53/3; III-52.1 m.29).
Fon krizi BES’i etkiler mi, BES’ten çıkmalı mıyım?
Tasfiye edilen 131 fonun hiçbiri emeklilik fonu değildir ve SPK’nın Eylül–Ekim 2026 bültenlerinde emeklilik fonu hakkında tasfiye kararı yoktur. BES fonları 4632 sayılı Kanuna göre ayrı malvarlığıdır. Ayrılma kararından önce devlet katkısı hak edişine bakılmalıdır: 3 yılın altında devlet katkısı alınamaz; 3, 6 ve 10 yılda sırasıyla yüzde 15, 35 ve 60 hak kazanılır.
Bankadaki mevduatım güvende mi, kaç liraya kadar sigortalı?
Mevduat ve katılım fonları TMSF sigortasındadır. 2026 takvim yılı için sigortaya tabi tutar, her bir kişinin bir bankadaki mevduat ve katılım fonu toplamı için 1.200.000 TL’dir (TMSF Fon Kurulu kararı 2025/706). Şirket ve dernek mevduatı da kapsamdadır. Sınırı aşan kısım için mevduat sahibi, bankanın iflasında imtiyazlı alacaklıdır (5411 m.63/4).
Fonlardaki paralar devlet güvencesinde mi?
Hayır. Mevzuatta yatırım fonu payları için bir devlet garantisi yoktur; TMSF sigortası mevduatı, YTM ise aracı kurumun teslim edemediği nakit ve hisseyi kapsar. Devletin rolü düzenleme ve denetimdir. Denetim görevinin kusurlu yürütüldüğü iddiası, SPK’ya karşı tam yargı davasıyla ve kusurun ispatıyla ileri sürülebilir; bu bir garanti talebi değildir.
Risk değeri 1 olan fon mevduat kadar güvenli midir?
Değildir. Risk değeri, fonun son beş yıllık haftalık getirilerinin oynaklığına göre 1 ile 7 arasında hesaplanır (SPK Rehberi 9.3.2). Yalnız geçmiş fiyat dalgalanmasını ölçer; karşı tarafın borcunu ödememesini, ilişkili taraf işlemini veya fonun nakde çevrilememesini ölçmez. Fiyatı düzenli artan riskli bir fon da düşük risk değeri gösterebilir.
Bankanın kendi fonu mevduat gibi sigortalı mı?
Hayır. Fonu bankanın grubundaki bir portföy yönetim şirketi kurmuş olsa bile fon payı mevduat değildir ve TMSF sigortasına girmez; sigorta yalnız mevduat ve katılım fonları içindir (5411 m.63). Fon bankanın önerisiyle alındıysa ve satışta riskler doğru anlatılmadıysa, bankanın bilgilendirme yükümlülüğünden doğan sorumluluğu ayrıca incelenir.
İlgili rehberler
- Fon krizi: ödemeler, mağdur türleri ve hukuki yollar
- KAP fon portföy raporu nasıl okunur? TP2 uygulaması
- Para piyasası fonunda zarar ve hukuki yollar
- YTM fon zararını karşılar mı?
- Nitelikli yatırımcı olmadan serbest fon satışı
- Fon tasfiyesinde stopaj, geçmiş stopaj ve zarar mahsubu
Kaynaklar
- 6362 sayılı Sermaye Piyasası Kanunu, m.52, 53, 56, 79, 83–85, 97.
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1) (RG 09.07.2013, sayı 28702; değişiklikleriyle), m.5, 6, 14, 15, 17, 20, 21, 24, 25, 29.
- SPK Yatırım Fonlarına İlişkin Rehber (28.08.2026 tarihli 52/1589 sayılı karar sonrası sürüm), 4.3, 4.9, 4.10, 6.8, 9.3.2.
- SPK Bülteni 2026/57; 2026/60; 2026/61; 2026/72; 2026/74; 2026/75; 2026/77.
- SPK basın açıklamaları: Rehber düzenleme süreci, 18.09.2026; Takas kesinliği ve PBLK, 22.10.2026; Rehber güncellemesi, 26.10.2026; Nitelikli yatırımcı eşiği, 26.10.2026.
- İstanbul Takas ve Saklama Bankası AŞ, Türkiye Elektronik Fon Alım Satım Platformu Uygulama Esasları (SPK onayı 17.06.2026, uygulama 20.07.2026), m.11.
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.1, 3, 5.
- 5411 sayılı Bankacılık Kanunu, m.63–64; Sigortaya Tabi Mevduat ve Katılım Fonları ile Tasarruf Mevduatı Sigorta Fonunca Tahsil Olunacak Primlere Dair Yönetmelik, m.4–5.
- TMSF Fon Kurulu Kararı, 04.12.2025, sayı 2025/706 (RG 13.12.2025, sayı 33106).
- 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu, m.11, 15–21, ek m.1 ve 2; 10811 sayılı Cumhurbaşkanı Kararı (RG 07.01.2026, sayı 33130).
- 193 sayılı Gelir Vergisi Kanunu, geçici m.67/5.
- KAP 1664343, Tera Portföy Para Piyasası (TL) Fonu temerrüt açıklaması, 16.09.2026.
- İstanbul BAM 14. Hukuk Dairesi, E. 2020/1284, K. 2023/818, T. 11.05.2023; Danıştay 13. Daire, E. 2023/2455, K. 2025/871, T. 24.02.2025; AYM, Alpaslan Atalay ve Menderes Dinler, B. No: 2014/3994, 15.02.2017.
Güncelleme notu: 30.10.2026 — SPK’nın 28.08.2026 ve 26.10.2026 Rehber değişiklikleri, 50 milyon TL nitelikli yatırımcı eşiği, TMSF’nin 2026 sigorta tutarı (1.200.000 TL), Takasbank TEFAS Uygulama Esasları, 7596 sayılı Kanun, 2026/77 sayılı bültene kadar SPK kararları ve Fon Koordinasyon Kurulunun 28.10.2026 tarihli ödeme verileri işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Fonunuzun portföyü, satışta size anlatılanla örtüşüyor mu?
Fonun kodunu, alım dekontlarını, yatırımcı bilgi formunu ve satış sırasındaki yazışmaları hazırlayarak yazın; portföy raporu ve satış belgeleri üzerinden hukuki riskleri birlikte değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


