
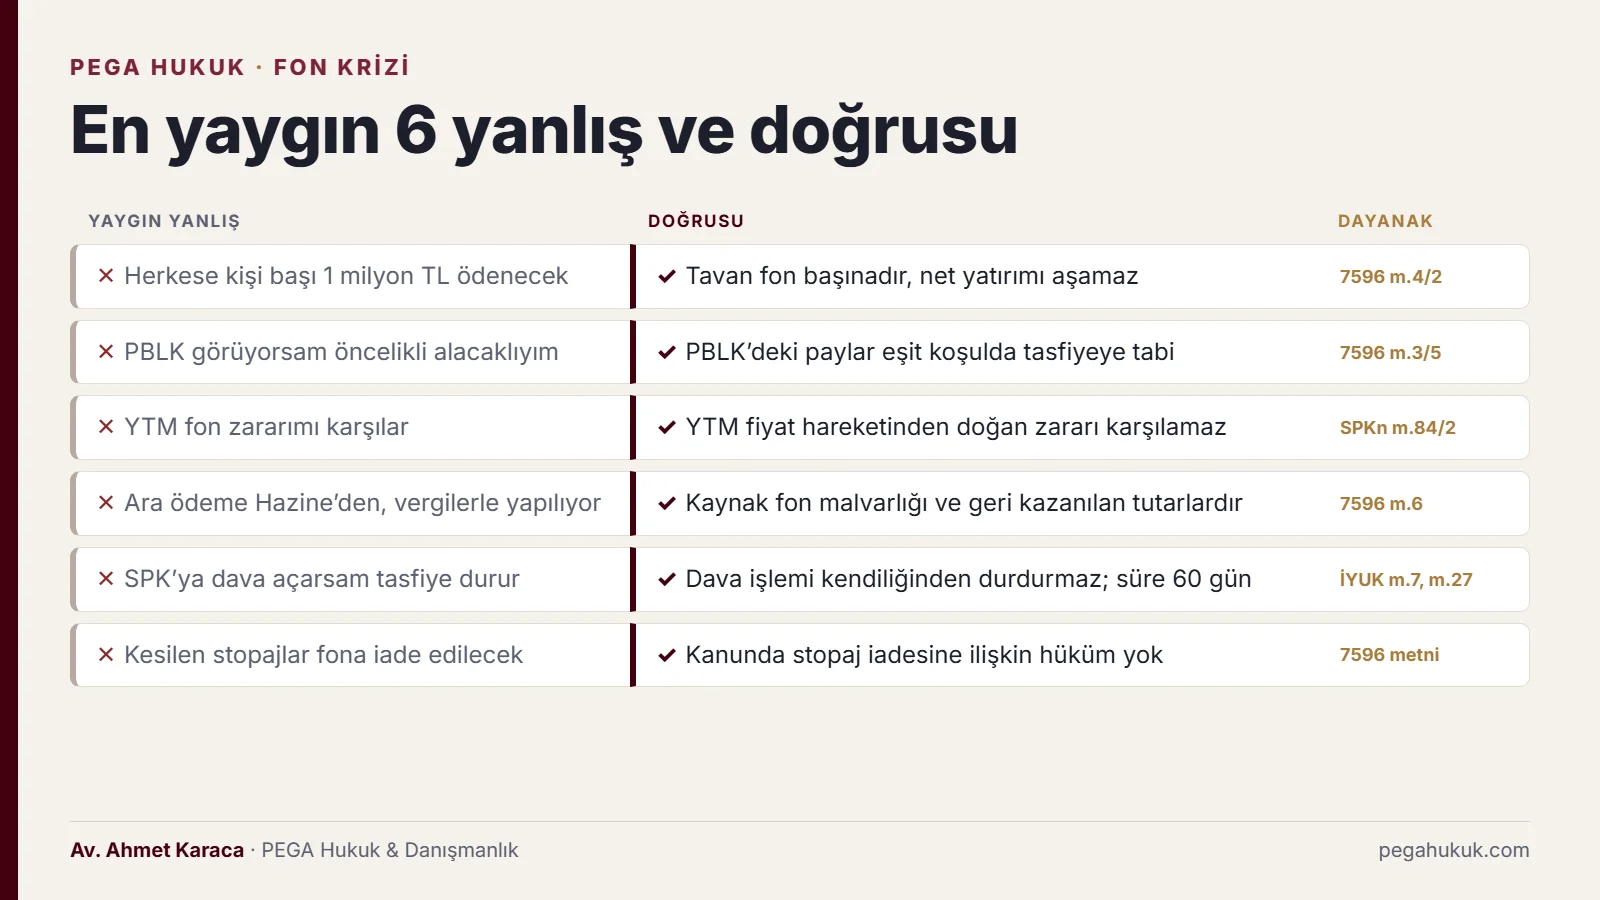
Fon krizinde doğru bilinen yanlışların çoğu, 17 Eylül kararları, 30 Eylül ara ödeme kararı ve 27 Ekim’de yürürlüğe giren 7596 sayılı Kanun arasındaki farkların karıştırılmasından doğuyor. Aşağıda yatırımcıların en sık tekrarladığı 24 iddia, kanun maddesi, SPK kararı ve yargı kararıyla tek tek düzeltiliyor.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- 1.000.000 TL ara ödeme kişi başına değil, her fon için ayrı bir tavandır ve endekssiz net yatırım tutarını aşamaz.
- Ara ödeme payları geri almaz, ibra şartına bağlı değildir ve nihai haktan mahsup edilir.
- PBLK’deki paylar 7596 m.3/5’e göre diğer pay sahipleriyle eşit koşulda tasfiyeye tabidir; bu düzenleme anayasal açıdan tartışmalıdır.
- YTM fon değer kaybını değil, aracı kurumun teslim edemediği varlıkları karşılar.
- El konulan paralar başvurana değil, fona veya geri kazanım hesabına iade edilir ve pay oranında dağıtılır.
- Stopaj iadesine ilişkin bir kanun hükmü yoktur; kesintinin niteliği dekonttan ayrıştırılmalıdır.
Duyduğunuz bilginin sizin fonunuz ve hesabınız için ne anlama geldiğini birlikte netleştirelim:
Fon krizinde yanlış bilgi neden bu kadar yaygın?
Fon krizinde yanlış bilgi yaygındır, çünkü kurallar 17 Eylül ile 27 Ekim 2026 arasında üç kez değişti: 17 Eylül 2026 tasfiye kararları, 30 Eylül ara ödeme kararı, 22 Ekim’de kabul edilip 27 Ekim’de yürürlüğe giren 7596 sayılı Kanun. Eski bir SPK kararı, teklif metni veya bir yorumcunun sözü yeni kuralla karıştırılıyor. Aşağıdaki 24 iddia, yatırımcıların en sık tekrarladığı kanılardır.
Her başlıkta önce yaygın iddia, sonra yürürlükteki hukuki durum ve dayanağı verilir; resmî kaynakla doğrulanamayan rakamlar ayrıca belirtilir. Terimlerin tek cümlelik tanımları için fon krizi sözlüğüne bakılabilir.
| Yaygın yanlış | Doğrusu | Dayanak |
|---|---|---|
| Herkese kişi başı 1 milyon TL ödenecek. | Tavan fon başınadır; kişiye ödenecek tutar net yatırım tutarı ile sınırlıdır. | 7596 m.4/2; SPK 27.10.2026, Cevap 4 |
| PBLK görüyorsam öncelikli alacaklıyım. | PBLK’deki paylar diğer pay sahipleriyle eşit koşulda tasfiyeye tabidir. | 7596 m.3/5; SPK 22.10.2026 |
| YTM fon zararımı karşılar. | YTM fiyat hareketlerinden doğan zararı karşılamaz. | SPKn m.84/2 |
| Ödemeler Hazine’den yapılıyor. | Ödemeler fon malvarlığı ve geri kazanılan tutarlardan yapılır. | 7596 m.6; teklif gerekçesi |
| SPK’ya dava açarsam tasfiye durur. | Dava işlemin yürütülmesini kendiliğinden durdurmaz. | İYUK m.27/1 |
| Kesilen stopajlar fona iade edilecek. | Kanunda böyle bir hüküm yok. | 7596 metni |
Ödemeler ve 1 milyon TL hakkında hangi bilgiler yanlış?
Ödemelerle ilgili en yaygın yanlışlar, 1 milyon TL’nin kişi başına bir hak olduğu, altındakilerin anaparanın tamamını garanti aldığı ve ara ödemenin her fonda aynı tutarda olacağıdır. Fon kanununun 4. maddesine göre ara ödeme fon başına bir tavandır; tutarı net yatırım tutarı, fondaki nakit ve fon türü belirler. Ara ödeme nihai hakkın yerine geçmez, ondan mahsup edilir.
Yanlış: “Herkese kişi başı 1 milyon TL ödenecek.”
Doğrusu: 1.000.000 TL kişi başına değil, her fon için ayrı uygulanan bir üst sınırdır ve kimseye 1 milyon TL ödeneceğini garanti etmez. Kanun, ara ödemenin endeksleme uygulanmaksızın bulunan net yatırım tutarını geçemeyeceğini ve 1.000.000 TL ile sınırlı olduğunu söyler (7596 m.4/2). SPK’nın 27.10.2026 tarihli 10 soruluk açıklamasındaki ifade şöyledir: “Fon pay sahiplerine fon bazında yapılacak ara ödeme tutarı, Merkezi Kayıt Kuruluşu (MKK) tarafından endeksleme uygulanmaksızın hesaplanan net yatırım tutarını ve/veya 1 milyon TL’yi aşamayacak.” İki ayrı fonda payı olan yatırımcı için sınır her fonda ayrı işler. Hesap yöntemi net yatırım tutarı rehberinde.
Yanlış: “1 milyonun altındakiler anaparasının tamamını hemen alır, üstündekiler hiçbir şey alamaz.”
Doğrusu: Ara ödeme bir avanstır, nihai ödeme değildir; altındaki ve üstündeki yatırımcıların kalan hakları tasfiyenin sonuna ve geri kazanım dağıtımına kalır. Fonun nakdi tüm ara ödemelere yetmezse SPK, net yatırım tutarı en düşük olandan başlayarak ödeme yapılmasına veya herkes için asgari bir tutar belirlenmesine karar verebilir (7596 m.4/3; 76/1903 m.8). Para piyasası fonları dışındaki fonlarda (hisse senedi, serbest, değişken vb.) ara ödeme ayrıca payların ödeme hesabından önceki gün sonu değeriyle sınırlıdır (m.4/2). 1 milyon TL’nin üstündeki yatırımcının ara ödemesi en fazla 1 milyon TL olur; kalan alacak ise silinmez, nihai hesapta değerlendirilir. Örneğin bir para piyasası fonuna 2.500.000 TL yatırıp hiç çekmemiş yatırımcının endekssiz net yatırım tutarı 2.500.000 TL’dir; ara ödemesi en fazla 1.000.000 TL olur, kalan 1.500.000 TL ve endeksleme farkı nihai dağıtımı bekler. Aynı kişinin ikinci bir tasfiye fonunda 300.000 TL’lik net yatırımı varsa, o fon için ayrıca en fazla 300.000 TL ara ödeme hesaplanır.
Yanlış: “Ara ödeme alınca paylarım iade alınır, fondan çıkarım.”
Doğrusu: Ara ödeme karşılığında katılma payı iade alınmaz; paylar nihai tasfiye ödemesinde iade edilir. SPK’nın açıklamasındaki ifade şöyledir: “Ara ödemeler, yatırımcıların katılma payları iade alınmaksızın gerçekleştirilecek. Katılma paylarının iade işlemleri nihai tasfiye ödemeleri sırasında yapılacak.” (Cevap 8; 7596 m.4/3). Bu nedenle ara ödemeden sonra e-YATIRIMCI’da payların görünmeye devam etmesi olağandır ve nihai hak bundan sonra hesaplanır.
Yanlış: “Ara ödemeyi alırsam dava hakkım biter.”
Doğrusu: 7596 sayılı Kanun ara ödemeyi bir ibra veya feragat şartına bağlamaz; ödeme nihai haktan mahsup edilir (m.4/2, 4/5). Kanun, nihai ödemede “diğer hukuki yollardan daha önce yapılan ödemeler”in de mahsup edileceğini açıkça düzenler; bu, başka hukuki yolların açık olduğunu gösterir. Ödemeyle birlikte bir ibraname veya “başka talebim yoktur” metni imzaya sunulursa, imzadan önce kapsamı incelenmeli ve gerekiyorsa yazılı çekince konulmalıdır. Faiz bakımından ayrıca dikkat gerekir: asıl borç ödenince işlemiş faiz, sözleşmeyle veya ifa anına kadar yapılan bir bildirimle saklı tutulmuşsa ya da durum ve koşullardan saklı tutulduğu anlaşılıyorsa istenebilir (TBK m.131). Tartışma çıkmaması için çekince yazılı konulmalıdır. Sorumlu bir kurumun kendi kaynağından yapacağı uzlaşma ödemesinde bu kural doğrudan önem taşır. Uygulama ibra ve ihtirazi kayıt rehberinde.
Yanlış: “Net yatırım tutarı ekranda gördüğüm bakiyedir; kârım da ödenecek.”
Doğrusu: Net yatırım tutarı ekran bakiyesi değildir; fona fiilen yatırılan nakitten fiilen çekilen nakdin ilk giren ilk çıkar esasıyla düşülmesiyle bulunur (7596 m.4/1). Fonun dağıtılabilir nakdi, tasfiye kararından önceki gün fiyatıyla hesaplanan toplamı karşılamıyorsa ödemelerin ölçüsü bu tutardır; ekrandaki gerçekleşmemiş getiri esas alınmaz. Nakit yeterliyse SPK ara ödeme yerine doğrudan nihai ödeme yapılacağını belirtti (Cevap 7). Nihai hesapta girişler TÜFE ile Yİ-ÜFE ortalamasıyla endekslenir; ara ödemede endeksleme yoktur.
Yanlış: “Tüm 131 fonda aynı kural uygulanıyor.”
Doğrusu: 7596 sayılı Kanun’un ara ödeme rejimi Tera, Pusula ve Atlas fonlarına uygulanıyor; A1 Capital, Bulls, Pardus ve Hedef fonları olağan tasfiye esaslarıyla yürütüldü. SPK’nın 76/1903 sayılı kararı tasfiyenin bu üç kurucunun fonlarında başlayacağını söyler; Hedef fonları 15.10.2026 tarihli 70/1821 kararıyla ara ödeme kapsamından çıkarılıp A1, Bulls ve Pardus için belirlenen 64/1770 esaslarına bağlandı. Kurucuya göre durum için Hedef ve 131 fon tablosu sayfalarına bakılabilir.
PBLK ve satış emirleri hakkında hangi bilgiler yanlış?
PBLK hakkındaki temel yanlış, ekranda bu kodun görünmesinin satışın kesinleştiği ve öncelikli ödeme hakkı doğduğu anlamına geldiğidir. 7596 sayılı Kanun’un 3/5. maddesi, 17 Eylül 2026 ve öncesinde iletilip gerçekleşmeyen talimatlarda payları bloke olanları fon pay sahibi sayar ve diğer yatırımcılarla aynı tasfiye hükümlerine tabi tutar. Bu düzenlemeye karşı anayasal itirazlar ise ayrıca tartışılmaktadır.
Yanlış: “PBLK görüyorsam satışım kesinleşmiştir, öncelikli alacaklıyım.”
Doğrusu: PBLK, MKK’daki TEFAS İşlem Blokaj Alt Hesabıdır; emre konu payların bloke edildiğini gösterir, ödeme önceliğini tek başına ispatlamaz. SPK’nın 22.10.2026 açıklamasına göre “pay blokajı alt hesabı (PBLK) statüsündeki yatırımcılar bakımından, satış talimatlarının verilmiş olması veya sistemde belirli bir kaydın bulunması tek başına takasın başladığı anlamına gelmemektedir.” Kanun da bu yatırımcıları “fon pay sahibi sıfatıyla” tasfiyeye tabi tutar (7596 m.3/5). Karşı görüşün dayanakları ise güçlüdür: SPK’nın 17.09.2026 tarihli 2026/61 bülteni (A/6), gerçekleşmeyen iade talimatlarının fona borç yazılıp öncelikle ödeneceğini öngörmüştü ve SPKn m.79/1 takas talimatlarını da korur. Bu tartışma PBLK ve takas kesinliği ile kanunun geriye yürümesi yazılarında.
Yanlış: “17 Eylül’de saat 13.30’dan önce emir verdiysem eski fiyattan alacaklıyım.”
Doğrusu: SPK’nın 28.09.2026 duyurusuna göre 17 Eylül’de TEFAS’a iletilen tüm talimatlar, fonlar o gün işleme kapatıldığı için TEFAS tarafından iptal edildi; bu talimatların sahiplerine tasfiye bakiyesinden payları oranında ödeme yapılacak. 2026/61 bültenindeki 13.30 sınırı tek başına alacak doğurmaz. Duyurudaki gerekçe, 16 Eylül 13.30 sonrası ile 17 Eylül 13.30 öncesi talimatların aynı fiyat valörüne tabi olmasıdır. 16 Eylül ve öncesinde iletilip temerrüt veya fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatlar ise ayrı bir gruptur. Emir kayıtları gerçekleşmeyen satış talimatı rehberinde.
Yanlış: “SERB görünüyorsa emir vermemişim demektir, yapacak bir şey yok.”
Doğrusu: Bugün SERB görünmesi geçmişte emir verilmediğini ispatlamaz. MKK yönergesine göre TEFAS emri iptal edildiğinde paylar PBLK’den yatırımcının serbest (SERB) alt hesabına geri aktarılır (MKS Yönergesi I.6). Emrin alınıp alınmadığı, TEFAS’a iletilip iletilmediği ve hangi kurumun hangi saatte iptal ettiği, bankadan veya aracı kurumdan istenecek emir ve iletim kayıtlarıyla ortaya çıkar; mobil uygulamanın emri hiç kabul etmemesi de ayrı bir sorumluluk sorusudur. Ayrıntı MKK’da PBLK ve SERB yazısında.
Yanlış: “Banka, emrimi SPK kararı yüzünden iptal etti; bankanın sorumluluğu yok.”
Doğrusu: Emrin hangi kurumca, hangi saatte ve hangi kurala dayanılarak iptal edildiği kayıtla belirlenir; SPK kararına dayanılması bankanın kendi iletim kusurunu kendiliğinden ortadan kaldırmaz. Sözleşmeye aykırılıkta borçlu, kendisine hiçbir kusur yüklenemeyeceğini ispat etmedikçe zarardan sorumludur (TBK m.112). Emrin geç iletilmesi, mobil kanalda reddedilmesi veya hiç iletilmemesi, tasfiyedeki pay sahipliğinden ayrı bir tazminat talebi doğurabilir. Kayıt talebi bankadan işlem ve ses kaydı isteme rehberinde.
Devlet, SPK ve YTM hakkında hangi bilgiler yanlış?
Devlet ve kurumlar hakkındaki yanlışlar iki uçta toplanıyor: bir kesim fonların devlet güvencesinde olduğunu ve zararın YTM, Takasbank veya Hazine’den ödeneceğini düşünüyor; diğer kesim ise devlete hiçbir sorumluluk yüklenemeyeceğine inanıyor. Mevzuata göre fon payı mevduat değildir ve YTM fiyat kaybını karşılamaz. SPK’nın denetim kusuru ise idari yargıda ayrıca ispat edilebilir.
Yanlış: “YTM fon zararımı karşılar; devlet güvencesi var.”
Doğrusu: Yatırımcı Tazmin Merkezi, yatırım kuruluşunun yatırımcı adına sakladığı nakit veya sermaye piyasası aracını teslim edememesinden doğan alacakları karşılar; fondaki değer kaybını karşılamaz. Kanunun ifadesi açıktır: “Yatırımcıların yatırım danışmanlığı veya piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir.” (SPKn m.84/2). Tera Yatırım müşterileri gibi aracı kurumda varlığı kalanlar ise YTM tazmin sürecinin kapsamındadır (SPK 2026/77). YTM’nin 28.10.2026 tarihli duyurusuna göre bu süreçte alacaklılar cetveli hazırlanacak, yatırımcılar kendi alacaklarına ilan tarihinden itibaren otuz gün içinde itiraz edebilecek ve ödemeler cetvelin ilanını izleyen üç ay içinde yapılacak; bu süre zorunlu hâllerde SPK onayıyla en fazla üç ay uzatılabilecek. Tazmin kararı ile ödeme arasındaki süre için nakit alacaklara faiz uygulanmayacak. Azami tutar her yıl yeniden değerleme katsayısıyla güncellenir (SPKn m.84/5). Ayrım YTM fon zararını karşılar mı yazısında.
Yanlış: “Risk değeri 1 olan para piyasası fonu mevduat gibidir, anapara garantilidir.”
Doğrusu: Risk değeri, fonun son beş yıllık haftalık getirilerinin oynaklığına göre 1 ile 7 arasında hesaplanan bir göstergedir (SPK Yatırım Fonlarına İlişkin Rehber 9.3.2); karşı taraf, likidite ve ilişkili taraf riskini ölçmez ve garanti değildir. TMSF sigortası bankalardaki mevduat ve katılım fonlarını kapsar (5411 m.63); yatırım fonu payı bu kapsamda değildir. Bununla birlikte “risksiz”, “mevduat gibi” denilerek yapılan satış, dağıtıcı banka bakımından ayrı bir sorumluluk sebebidir. Yargıtay 11. Hukuk Dairesi, ses kayıtlarından yatırımcının yeterince bilgilendirilmediği anlaşılan bir serbest fon satışında bankanın sorumluluğunu kabul etmiştir:
“dosya arasına celp edilen ve çözümü yapılan ses kayıtlarından dava konusu fon ile ilgili olarak davacının davalı bankaca yeterince bilgilendirilmediği”
Aynı kararda yatırımcıya da müterafik kusur payı verildi; bu nedenle temsilci görüşmeleri, yazışmalar ve uygunluk testi kayıtları erken toplanmalıdır. Serbest fon satışında ise ayrı bir yükümlülük vardır: satış yapan kuruluş, yatırımcının nitelikli yatırımcı olduğunu gösteren bilgi ve belgeleri temin etmek ve saklamakla yükümlüdür (III-52.1 m.25/4); TEFAS’ta satıştan önce yatırımcının MKK’da nitelikli yatırımcı olarak tanımlı olduğu kontrol edilir (SPK Rehberi 6.8/ğ). Yalnız bir onay kutusunun işaretletilmiş olması, bu yükümlülüğün yerine getirildiğini kendiliğinden göstermez. Yol bankanın önerisiyle fon satışı ve nitelikli yatırımcı olmadan serbest fon satışı rehberlerinde.
Yanlış: “Fonlar Takasbank güvencesindedir, Takasbank öder.”
Doğrusu: Takasbank, TEFAS altyapısını işletir; üyelerin yükümlülüklerini garanti etmez. TEFAS Uygulama Esasları’na göre “Takasbank’ın takasın tamamlanmasına yönelik herhangi bir garantisi veya taahhüdü bulunmamaktadır.” (m.11/3; benzer hüküm m.22/12). MKK ise kayıt tutar; kayıtların yanlış tutulmasından doğan zarardan kusuru oranında sorumludur (SPKn m.81/5), fakat fon zararının ödeyicisi değildir. Takas kesinliği (SPKn m.79) ile ödeme garantisi ayrı kavramlardır.
Yanlış: “Ara ödeme Hazine’den, vergilerimizle yapılıyor.”
Doğrusu: 7596 sayılı Kanun’a göre ödemeler fonun tasfiye malvarlığından ve geri kazanılan tutarlardan yapılır; kamu bütçesinden ödeme öngörülmez. Teklifin genel gerekçesinde şu ifade yer alır: “fon pay sahiplerine yapılacak ödemelerde kamu kaynağı veya bütçe imkanı kullanılmayacak; ödemeler yalnızca fonların tasfiyeye konu malvarlığı ile geri kazanılan, tahsil edilen veya iade edilen tutarlardan karşılanacaktır.” (TBMM Sıra Sayısı 294). Geri kazanım hesabı TMSF nezdinde tutulsa da TMSF’nin kendi malvarlığından ayrıdır (7596 m.6/4).
Yanlış: “SPK’ya hiçbir sorumluluk yüklenemez, devlet asla tazmin etmez.”
Doğrusu: İdare kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür (Anayasa m.125/son) ve denetim görevinin aksaması hizmet kusuru olarak tam yargı davasına konu edilebilir. Anayasa Mahkemesi, İmar Bankası başvurularında şu tespiti yapmıştır:
“Mali piyasalarda faaliyet gösteren kurumların düzenlenmesi ve denetlenmesi devletin görevleri arasında yer almakta olup bu görevin yerine getirilmemesinde başta ilgili kamu kurumları olmak üzere kamu sorumluluğu bulunduğu açıktır.”
Bu tespit, her davanın kazanılacağı anlamına gelmez. Aynı kararda başvurucunun mülkiyet şikâyeti, 5667 sayılı Kanunla yapılan ödeme mağduriyetini giderdiği için kabul edilemez bulundu. Danıştay 13. Dairesi de SPK işleminin iptal edildiği bir davada, zarar ile işlem arasında “uygun illiyet bağının varlığından söz edilemeyeceğinden” tazminatı reddeden İdare Mahkemesi kararının istinafta onanmasını hukuka uygun buldu (E. 2024/356, K. 2024/1861, T. 29.04.2024). Belirleyici olan, SPK’nın riski hangi tarihte bildiği ve hangi tedbiri almadığıdır; SPK’nın 18.09.2026 açıklamasına göre Finansal İstikrar Komitesi konuyu 2 Aralık 2025’te gündeme almıştı. Yol SPK’nın sorumluluğu rehberinde.
Dava, toplu dava ve AYM hakkında hangi bilgiler yanlış?
Dava yollarına ilişkin yanlışlar, tek bir davayla tüm zararın alınabileceği, SPK’ya dava açmanın tasfiyeyi durduracağı ve her yatırımcının kanunu doğrudan Anayasa Mahkemesine götürebileceği düşüncesinde toplanıyor. Türk hukukunda ABD tipi grup davası yoktur, iptal davası işlemi kendiliğinden durdurmaz ve kanunlara karşı doğrudan iptal davasını yalnız Anayasa’da sayılanlar açabilir.
Yanlış: “SPK’ya dava açarsam tasfiye durur, paramı alırım.”
Doğrusu: İdari yargıda dava açılması işlemin yürütülmesini durdurmaz (İYUK m.27/1); yürütmenin durdurulması için telafisi güç zarar ile açık hukuka aykırılığın birlikte gösterilmesi gerekir ve yalnız kanunun Anayasa Mahkemesine götürüldüğü gerekçesiyle bu karar verilemez (m.27/2). İptal kararı tazminatı da kendiliğinden sağlamaz; zarar için tam yargı davası açılır (İYUK m.12). SPK kararlarına karşı süre kural olarak 60 gündür (m.7/1). Ayrıntı SPK kararına iptal davası yazısında.
Yanlış: “Türkiye’de toplu dava var; hep birlikte tek davada tazminat alırız.”
Doğrusu: HMK m.113’teki topluluk davası, dernek veya tüzel kişinin üyelerinin haklarının tespiti, hukuka aykırı durumun giderilmesi veya ileride ihlalin önlenmesi için açabileceği bir davadır; her yatırımcı için tazminat hükmü kurmaz. Yatırımcılar ihtiyari dava arkadaşlığıyla aynı dilekçede dava açabilir, ancak her birinin zararı, fon payı ve kusur bağı ayrı ispat edilir. Örgütlenme yolları fon krizinde toplu dava rehberinde.
Yanlış: “Ben de 7596 sayılı Kanun’u doğrudan Anayasa Mahkemesine götürebilirim.”
Doğrusu: Kanunlara karşı doğrudan iptal davasını yalnız Cumhurbaşkanı, TBMM’de en fazla üyeye sahip iki siyasi parti grubu ve üye tamsayısının beşte biri açabilir; süre Resmî Gazete’de yayımdan itibaren 60 gündür (Anayasa m.150-151). Yatırımcı, kendi davasında kanunun Anayasa’ya aykırılığını ileri sürebilir (m.152) veya yolları tükettikten sonra 30 gün içinde bireysel başvuru yapabilir (6216 m.47/5); yasama işlemine karşı doğrudan bireysel başvuru yapılamaz (m.45/3). Anayasa Mahkemesinin iptal kararları geriye yürümez (Anayasa m.153). Ayrıntı AYM bireysel başvuru rehberinde.
Yanlış: “Kanun çıktı, artık dava açmaya gerek yok.” ya da “Önce tasfiyenin bitmesini beklemeliyim.”
Doğrusu: 7596 sayılı Kanun dava ve şikâyet hakkını kaldırmaz; aksine, nihai ödemede “diğer hukuki yollardan” alınan tutarların mahsubunu düzenleyerek bu yolların açık olduğunu kabul eder (m.4/5). Süreler ise tasfiyeyi beklemez: SPK işlemlerine karşı iptal davası 60 gün (İYUK m.7/1), idari eylemden doğan zarar için idareye başvuru öğrenmeden itibaren bir yıl (m.13/1), kamuyu aydınlatma belgesinden doğan tazminat zararın doğumundan itibaren altı ay (SPKn m.32/6) içinde kullanılır. Zarar henüz kesinleşmemişse kısmi dava açılıp talep sonradan bir defaya mahsus artırılabilir (HMK m.109/4; İYUK m.16/4). Takvim fon krizinde süreler sayfasında.
Yanlış: “Yöneticilerin mallarına el konuldu; o paralar doğrudan bize, önce başvurana ödenecek.”
Doğrusu: El konulan para ve sermaye piyasası araçları kişiye değil, ilgili fona veya geri kazanım hesabına iade edilir (7596 m.6/1); müsadere edilen değerler de Hazine’ye değil fona veya bu hesaba aktarılır (m.6/3). Hesaptaki tutarlar katılma payı sahipliği oranında dağıtılır (m.6/6); şikâyet tarihine göre öncelik yoktur. Şikâyet ve katılmanın değeri, el koymanın kapsamını ve para izinin genişlemesini sağlamaktır. Konu şikâyet, katılma ve el konulan varlıklar yazısında.
Vergi ve stopaj hakkında hangi bilgiler yanlış?
Vergiyle ilgili yanlışlar, geçmişte kesilen stopajların iade edileceği ve tasfiye ödemelerinin özel bir vergi istisnasına tabi olduğu yönündedir. Fon kanunu ne stopaj iadesi ne de ödemelere vergi istisnası öngörür. Bir ödemedeki kesintinin niteliği ancak dekonttaki kalemler ayrıştırılarak belirlenebilir; kesintinin hangi fon türü ve elde tutma süresi esas alınarak yapıldığı da bu dökümden anlaşılır.
Yanlış: “Devlet %17,5 stopaj aldı; kesilen stopajlar iade edilecek veya fon havuzuna aktarılacak.”
Doğrusu: 7596 sayılı Kanun’un dokuz maddesinde stopaj iadesine veya stopajların fona aktarılmasına ilişkin bir hüküm yoktur. Konu 14.10.2026 tarihli Plan ve Bütçe Komisyonu görüşmesinde gündeme geldi; Hazine ve Maliye Bakan Yardımcısı, kesintinin işlem tarihindeki orana göre yapıldığını ve geriye dönük bir düzenlemenin Meclisin takdirinde olduğunu söyledi. Kabul edilen metne böyle bir hüküm girmedi. Bugün için stopaj iadesinin genel bir yasal dayanağı yoktur; somut bir kesintinin yanlış matrah veya oran üzerinden yapıldığı iddiası ise ayrıca incelenebilir.
Yanlış: “Tasfiye ödemesinden kesilen her tutar stopajdır.” ya da “Hisse senedi yoğun fonun ödemesinden asla kesinti yapılamaz.”
Doğrusu: Hesaba eksik geçen tutar; fonun yönetimi ve tasfiyesi için yapılan zorunlu giderler (7596 m.3/3), fon izahnamesindeki giderler, vergi kesintisi, banka ücreti veya kredi borcuna mahsup olabilir. Her biri ayrı dayanağa tabidir. Fon paylarından elde edilen kazançtaki vergi kesintisi Gelir Vergisi Kanunu’nun geçici 67. maddesine dayanır ve oran fon türüne ve elde tutma süresine göre değişebilir; bu nedenle bir kesintinin doğruluğu, ödeme dekontundaki kalemler, fonun türü ve payın alış tarihiyle birlikte kontrol edilir. Kesintiyi yapan bankadan kalem bazında döküm istenmesi ilk adımdır. Kontrol yöntemi hesap itirazı rehberinin stopaj bölümünde.
Söylentiler ve dolandırıcılık iddiaları hakkında ne biliniyor?
Söylentiler, fon krizinin büyüklüğü, paraların yurt dışına çıkarılması ve “herkesten kazancın geri alınacağı” konularında yoğunlaşıyor. Resmî kaynaklarla doğrulanan bilgiler sınırlıdır: SPK’ya göre 131 fonda 455.758 tekil yatırımcı vardır; MASAK’ın yurt dışı varlık araştırması TBMM tutanağına girmiştir. Bunun dışındaki rakamların resmî bir doğrulaması yoktur.
Yanlış: “Paralar yurt dışına kaçırıldı; 20, 90 ya da 120 milyar dolar.” / “131 değil 327 fon kilitli.”
Doğrusu: Bu rakamların resmî bir doğrulaması yoktur. SPK’nın açıkladığı sayı, 7 portföy yönetim şirketinin 131 fonunda MKK kayıtlarına göre 455.758 tekil yatırımcıdır (SPK, 23.09.2026). Yurt dışı boyutunda resmî kayıtta yer alan bilgi şudur: Hazine ve Maliye Bakan Yardımcısının 14.10.2026’da TBMM Plan ve Bütçe Komisyonu’nda aktardığına göre MASAK, 29 ülkeden 48 ayrı talepte bulunmuş ve kripto varlıklar dahil 278 gerçek ve tüzel kişinin varlıklarına ilişkin bilgi istemiştir. Yabancı finans kuruluşlarının Türkiye sermaye piyasalarında fahiş kazanç elde edip pozisyonlarını kapatarak çıktığı yönündeki iddialar için de SPK, 28.10.2026 açıklamasında değerlendirmeleri sonucunda bu iddiaların “gerçeği yansıtmadığı” tespitine vardığını duyurdu. Fon büyüklüğü, varlık değeri ve zarar tutarı ayrı kavramlardır; birbirinin yerine kullanılmamalıdır. İşleme kapalı ama listede olmayan fonlar için tasfiye dışı kapalı fonlar yazısına bakılabilir.
Yanlış: “Fondan erken çıkıp kâr eden herkesten para zorla geri alınacak.” / “Paranızı biz kurtarırız.”
Doğrusu: Tasfiye tarihine kadar paylarını iade ederek çıkanların enflasyon üzerindeki getirisini iade etmesi isteğe bağlıdır (7596 m.4/4); SPK bunun için 01.10.2026’da fon bazında “İsteğe Bağlı İade Hesapları” açtı. Ödeme dışlaması yalnız SPKn m.104, 106 veya 107 fiillerini işlediği ya da bunlara katıldığı SPK’ca tespit edilenlere uygulanır (m.3/6). Fondan hukuka aykırı değer çeken ilişkili kişiler ise ayrıca 7596 m.5 kapsamında TMSF takibine muhatap olabilir. Öte yandan “dosyanız onaylandı, ücret yatırın” diyen mesajlar ve fon şirketlerinin adını kullanan gruplar dolandırıcılık riskidir; resmî süreç ücret, şifre veya SMS kodu istemez. Uyarılar fon mağdurlarına kurtarma vaadi yazısında.
Sitedeki diğer rehberlerdeki kavramların tanımları, harf sırasıyla fon krizi sözlüğünde toplandı.
Sık sorulan sorular
1 milyon TL ara ödeme kişi başına mı, fon başına mı?
Fon başınadır. 7596 sayılı Kanun’un 4/2. maddesi ve SPK’nın 27.10.2026 açıklaması, ara ödemenin her fon için ayrı hesaplandığını ve endekssiz net yatırım tutarını ve 1 milyon TL’yi aşamayacağını belirtir. Para piyasası fonu dışındaki fonlarda payların güncel değeri de üst sınırdır. Bu tavan bir hak değil sınırdır; fonun nakdi yetmezse SPK ödeme sırası veya asgari tutar belirleyebilir.
1 milyonun üstünde param varsa kalanını alamayacak mıyım?
Alacağınız silinmez. Ara ödeme en fazla 1 milyon TL olsa da kalan hak, varlıkların nakde çevrilmesinden sonra yapılacak nihai ödemede ve geri kazanım hesabından yapılacak dağıtımlarda değerlendirilir (7596 m.4/5, m.6/6). Nihai hesapta net yatırım tutarı TÜFE ile Yİ-ÜFE ortalamasıyla endekslenir. Ne kadar ödeneceği fonun tasfiye sonucuna ve geri alınan tutarlara bağlıdır.
PBLK’de param var, öncelikli ödeme alacak mıyım?
Yürürlükteki kanuna göre hayır. 7596 sayılı Kanun’un 3/5. maddesi, 17 Eylül 2026 ve öncesinde iletilip gerçekleşmeyen talimatlarda payları bloke olanları fon pay sahibi sayar; SPK da bu talimatların diğer pay sahipleriyle eşit koşulda değerlendirileceğini açıkladı. SPK’nın 2026/61 bültenindeki önceki öncelik hükmü ve SPKn m.79 nedeniyle bu düzenleme anayasal açıdan tartışmalıdır.
Ara ödemeyi kabul edersem dava açma hakkımı kaybeder miyim?
Kanun ara ödemeyi ibra veya feragat şartına bağlamaz; ödeme nihai haktan mahsup edilir ve kanun diğer hukuki yollardan alınan ödemelerin de mahsubunu düzenler (7596 m.4/5). Ancak ödemeyle birlikte imzaya sunulan bir metinde ibra veya vazgeçme ifadesi varsa imzadan önce kapsamı okunmalı ve gerekiyorsa yazılı çekince konulmalıdır.
YTM fon zararımı karşılar mı?
Karşılamaz. SPKn m.84/2’ye göre piyasadaki fiyat hareketlerinden doğan zararlar YTM’nin tazmin kapsamında değildir. YTM, aracı kurumun yatırımcı adına sakladığı nakit veya sermaye piyasası aracını teslim edememesinden doğan alacakları karşılar. Tera Yatırım müşterileri bu nedenle YTM sürecinin kapsamındadır; fon değer kaybı ise tasfiye ve tazminat yollarıyla izlenir.
SPK’ya dava açarsam tasfiye durur mu?
Durmaz. İdari yargıda dava açılması işlemin yürütülmesini durdurmaz (İYUK m.27/1). Yürütmenin durdurulması için hem telafisi güç zarar hem de açık hukuka aykırılık gösterilmelidir. SPK işlemine karşı iptal davası süresi kural olarak yazılı bildirimden itibaren 60 gündür; zarar için ayrıca tam yargı davası gerekir.
Fon tasfiyesinde kesilen stopaj iade edilecek mi?
Fon kanununda (7596) stopaj iadesine veya stopajın fona aktarılmasına ilişkin bir hüküm yoktur. Bu yönde Meclis’te dile getirilen talepler kanun metnine girmedi. Ödemede bir kesinti varsa önce bunun vergi mi, fon gideri mi, banka ücreti mi yoksa borç mahsubu mu olduğu, bankadan alınacak kalem bazında dökümle belirlenmelidir.
Yöneticilerin el konulan malları doğrudan bize mi ödenecek?
Hayır. Fon kanununun 6. maddesine göre (7596 m.6) el konulan para ve araçlar kişilere değil, ilgili fona veya TMSF nezdindeki geri kazanım hesabına iade edilir; müsadere edilen değerler de Hazine yerine bu hesaplara aktarılır. Hesaptaki tutarlar katılma payı oranında dağıtılır; ilk başvurana öncelik yoktur.
İlgili rehberler
- Fon krizi sözlüğü: PBLK, SERB, net yatırım tutarı ve 90 terim
- 7596 sayılı Fon Kanunu yürürlükte: yatırımcı ne yapmalı?
- PBLK ve takas kesinliği: SPKn 79 hangi işlemi korur?
- YTM fon zararını karşılar mı?
- Fon krizinde toplu dava açılır mı?
- Fon mağdurları Anayasa Mahkemesine başvurabilir mi?
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413
- SPK, “10 Soruda Tasfiye ve Ödemelere İlişkin Usul ve Esaslar”, 27.10.2026
- SPK Bülteni 2026/76, 76/1903 sayılı karar
- SPK, Takas Kesinliği ve PBLK Hususlarına İlişkin Basın Duyurusu, 22.10.2026
- SPK, Tasfiye Süresine İlişkin Basın Duyurusu, 28.09.2026
- SPK, Tasfiye Konusu Fonlardaki Yatırımcı Sayısına İlişkin Açıklama, 23.09.2026
- SPK, Basın Duyurusu (yabancı finans kuruluşlarına ilişkin iddialar), 28.10.2026
- SPK, İsteğe Bağlı İade Hesaplarına İlişkin Duyuru, 01.10.2026
- SPK, Yatırım Fonlarına İlişkin Rehber Düzenleme Süreci Açıklaması, 18.09.2026
- SPK Bülteni 2026/61 ve 2026/70 (70/1821 sayılı karar)
- 6362 sayılı Sermaye Piyasası Kanunu (m.32, 53, 79, 81, 84, 104, 106, 107); 2577 sayılı İYUK (m.7, 12, 13, 16, 27)
- Takasbank, TEFAS Uygulama Esasları, 20.07.2026 (m.11/3, m.22/12)
- YTM, Tera Yatırım Menkul Değerler AŞ’nin Yatırımcılarının Tazminine İlişkin Duyuru, 28.10.2026
- TBMM Sıra Sayısı 294, 2/3939 esas numaralı teklif ve Plan ve Bütçe Komisyonu raporu; Plan ve Bütçe Komisyonu tutanağı, 14.10.2026
- AYM, Abdullah Yönetci, B. No: 2013/6827, 21/4/2016, § 46
- Yargıtay 11. Hukuk Dairesi, E. 2016/1317, K. 2016/9787, T. 22.12.2016
- Danıştay 13. Daire, E. 2024/356, K. 2024/1861, T. 29.04.2024
Güncelleme notu: 30.10.2026 — İddialar 7596 sayılı Kanun (RG 27.10.2026), SPK’nın 27.10.2026 tarihli 10 soruluk açıklaması ve 76/1903 sayılı kararı, SPK’nın 22.10.2026 PBLK duyurusu, 28.09.2026 tarihli emir statüsü duyurusu ve TEFAS Uygulama Esasları esas alınarak güncellendi.
Hukuki danışmanlık ve avukatlık hizmeti
Fonunuz için hangi bilgi doğru, hangi süre işliyor?
Fonun kodunu, e-YATIRIMCI kaydını, satış emri ekranlarını ve bankadan gelen ödeme veya kesinti bildirimini hazırlayıp yazın; hesabınızı 7596 sayılı Kanun ve SPK kararlarına göre değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


