
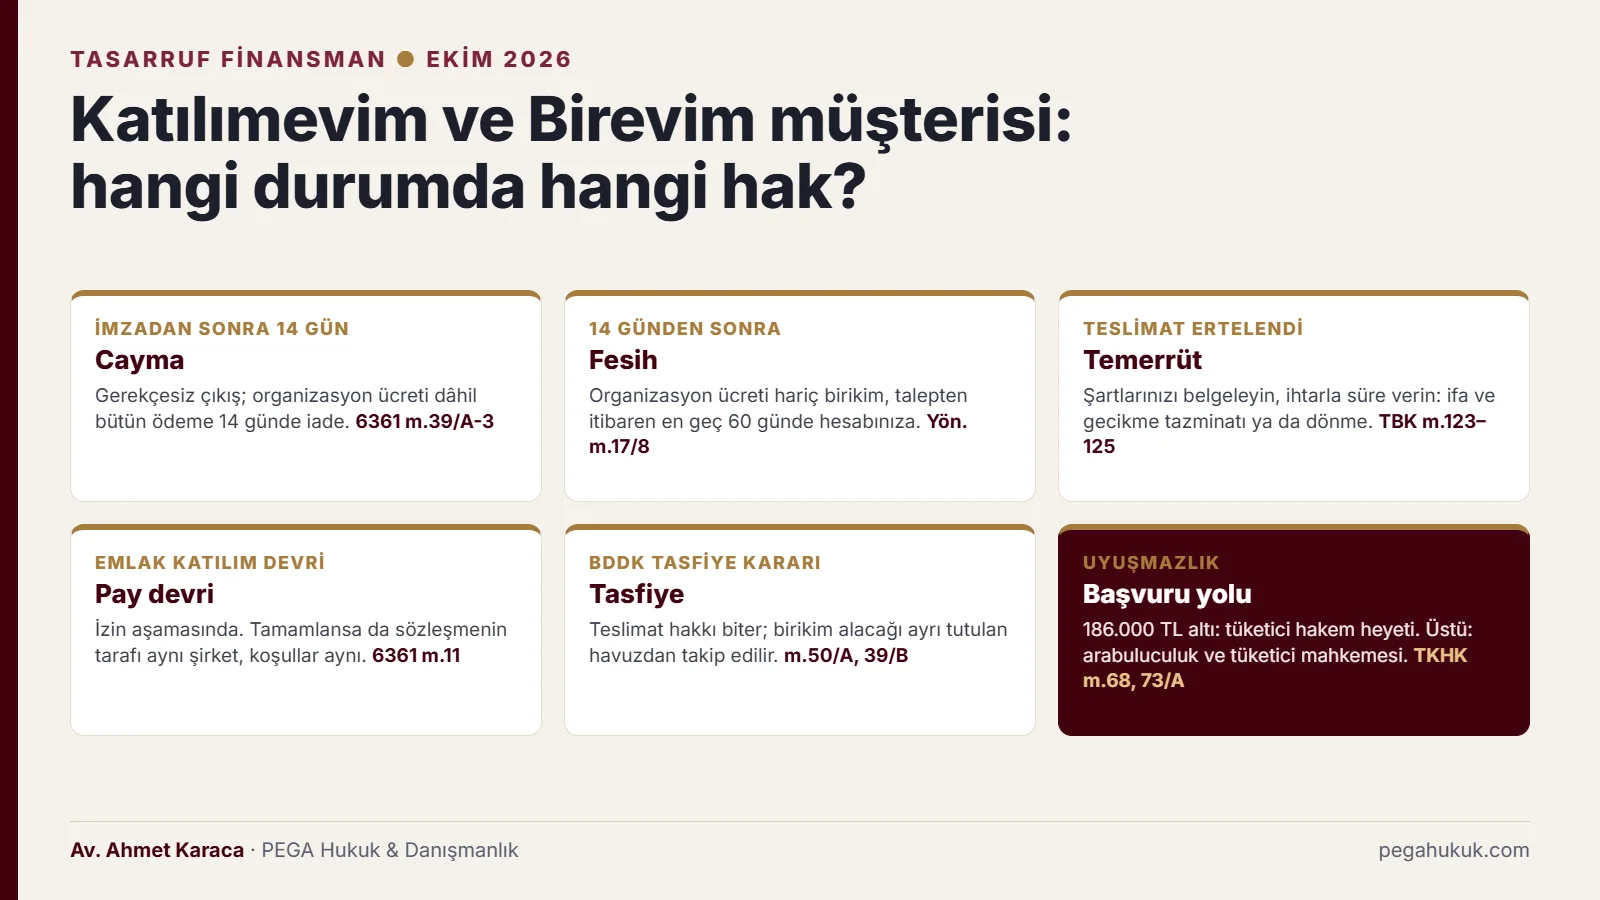
Katılımevim ve Birevim müşterisinin hakları fon krizindeki yatırımcıdan farklı bir kanuna dayanır: 6361 sayılı Kanunun tasarruf finansman hükümleri ve BDDK yönetmeliği. Müşteri istediği zaman sözleşmeden çıkabilir, birikimini belirli sürede geri alır ve teslimat gecikmesinde şirketi temerrüde düşürebilir; organizasyon ücreti ise yalnız istisnai durumlarda geri alınır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Katılımevim ve Birevim 30.10.2026 itibarıyla BDDK’nın izinli tasarruf finansman şirketleri listesinde; yayımlanmış bir tasfiye veya izin kaldırma kararı yok.
- Emlak Katılım’a pay devri için HMB, SPK, BDDK ve Rekabet Kurumu’na başvuruldu; devir tamamlanmadı ve pay devri sözleşmenin tarafını değiştirmez.
- 14 gün içinde cayan müşteri organizasyon ücreti dâhil her şeyi 14 günde geri alır; sonraki fesihte birikim en geç 60 günde iade edilir.
- Anayasa Mahkemesi fesihte organizasyon ücretinin iade edilmemesi kuralını Anayasa’ya uygun buldu; Yargıtay 3. Hukuk Dairesi 07.03.2021’den sonraki fesihlerde iadeyi kabul etmiyor, sözleşmedeki lehe hüküm ve aldatma istisnadır.
- Tasarruf fon havuzu şirketten ayrı tutulur, iflas masasına girmez ve yalnız müşteri alacakları için haczedilebilir; mevduat sigortası yoktur.
- BDDK tasfiyeye karar verirse finansman kullanma hakları uygulanmaz ve şirketi TMSF’nin atadığı tasfiye komisyonu yönetir.
- 7596 sayılı fon kanunundaki ara ödeme, tasarruf finansman birikimlerini kapsamaz.
Katılımevim veya Birevim sözleşmenizde iade, teslimat ya da fesih için yol haritası çıkarmak isterseniz:
Katılımevim ve Birevim’in Ekim 2026 itibarıyla hukuki durumu nedir?
30 Ekim 2026 itibarıyla Katılımevim Tasarruf Finansman AŞ ve Birevim Tasarruf Finansman AŞ, BDDK’nın faaliyet izinli tasarruf finansman şirketleri listesinde yer alıyor. BDDK’nın yayımladığı kurul kararları arasında iki şirketin faaliyet izninin kaldırılmasına veya tasfiyesine ilişkin bir karar yok. Türkiye Emlak Katılım Bankası’nın iki şirketin paylarını devralma süreci izin aşamasındadır; devrin tamamlandığına dair bir KAP açıklaması yapılmadı.
Şirketlerin fon kriziyle bağı ortaklık yapısından gelir. Katılımevim’in KAP’ta yayımlanan 30.06.2026 tarihli faaliyet raporuna göre şirket paylarının %28,42’si Pusula Finans Holding AŞ’ye aittir, %62,25’i borsada işlem görür; Birevim aynı raporda ilişkili taraf olarak gösterilir. Pusula Finans Holding, 17.09.2026’da fonlarının bir kısmı tasfiyeye alınan Pusula Portföy’ün de ortağıdır. Katılımevim paylarında (KTLEV) ise SPK, 16.09.2026 tarihli 2026/59 sayılı bülteninde pay piyasasındaki işlemler nedeniyle bazı kişiler hakkında piyasa dolandırıcılığı (SPKn m.107/1) suç duyurusunda bulunduğunu açıkladı.
| Tarih | Gelişme | Resmî kaynak |
|---|---|---|
| 07.06.2022 | BDDK, Katılımevim’e (karar 10218) ve Birevim’e (karar 10217) faaliyet izni verdi | RG 08.06.2022, sayı 31860 |
| 30.08.2026 | Pusula Finans Holding, KTLEV paylarından 10 milyar TL’yi aşmayacak alım kararı aldı | KAP 1655993 |
| 09–15.09.2026 | Pusula grubu paylarının Tera Grubu’na devri için görüşme ve mutabakat açıklandı; devir tamamlanmadı | KAP 1661010, 1661674, 1662935 |
| 16.09.2026 | SPK, KTLEV pay piyasasındaki işlemler için suç duyurusu ve işlem yasağı kararı verdi | SPK Bülteni 2026/59 |
| 17.09.2026 | Emlak Katılım Tasarruf Finansman AŞ’nin Katılımevim ve Birevim’i satın alma görüşmelerine başladığı açıklandı | KAP 1664486, 1664465 |
| 25–30.09.2026 | Pay devri için HMB, SPK, BDDK ve Rekabet Kurumu’na izin başvurusu yapıldı | KAP 1668004, 1669977 |
| 12.10.2026 | SPK, Katılımevim’in kontrol payları Emlak Katılım’ca edinilirse pay alım teklifi zorunluluğundan muafiyet tanınabileceğini bildirdi | KAP 1679698 |
Müşterilerin en sık dile getirdiği sorunlar teslimat tarihinin ertelenmesi, cayma ve fesih iadesinin gecikmesi, organizasyon ücreti ve şubelerde devir haberi üzerine verilen çelişkili bilgilerdir. Bu yazı, bu soruların her birini kanun, yönetmelik ve Yargıtay kararlarıyla cevaplar.
Tasarruf finansman sistemi nasıl işler: birikim, çekiliş ve teslimat?
Tasarruf finansman sözleşmesi, müşterinin belirli bir süre taksitle birikim yapıp önceden belirlenen koşullar gerçekleşince konut, çatılı iş yeri veya taşıt edinmek için faizsiz finansman kullandığı sözleşmedir (6361 sayılı Kanun m.39/A-1). Şirket birikimi yönetir, şartlar oluşunca bedeli satıcıya öder ve karşılığında organizasyon ücreti alır. Müşteri teslimattan sonra kalan tutarı taksitle geri öder.
Kanun üç kavramı tanımlar. Tahsisat, şartlar gerçekleşince birikimin ve taahhüt edilen finansmanın satıcıya hesaben ödenmesidir (m.3/k). Tasarruf fon havuzu, birikmiş tasarruflar ile finansman geri ödemelerinden, verilen tahsisatlar ve iade edilen tasarruflar düşüldükten sonra kalan tutardır (m.3/m). Organizasyon ücreti, müşterinin tasarruf finansman faaliyeti ve havuzun yönetimi karşılığında ödediği tutardır (m.3/j).
Sözleşmeler iki modelde kurulur: çekilişli (grup) ve müşteri bazlı. Çekilişli gruplarda teslim sırası, grubun toplam ay sayısı üzerinden yapılan çekilişle belirlenir (Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik m.17/3; bundan sonra “Yönetmelik”). Müşteri bazlı sözleşmede ve çekilişli grupta henüz çekilişte çıkmamış müşteriye tahsisat yapılabilmesi için sözleşme tutarının %40’ı kadar birikim yapılmış ve sözleşme süresinin %40’ı dolmuş olmalıdır (m.21/2). Çekilişli sözleşmede müşteri, gruba girdiği tarihten itibaren 150 gün geçmeden ve beş taksit ödemeden tahsisat alamaz (m.21/4). Bir müşteriye kullandırılan finansman, sözleşmede öngörülen toplam tasarruf tutarının %150’sini aşamaz; çekilişli sözleşmede bu sınır yoktur (m.22/2). Teslim edilen konut veya araç üzerine şirket lehine ipotek ya da rehin konur ve taşınmaz yetkili değerleme kuruluşunca değerlenir (m.22/4).
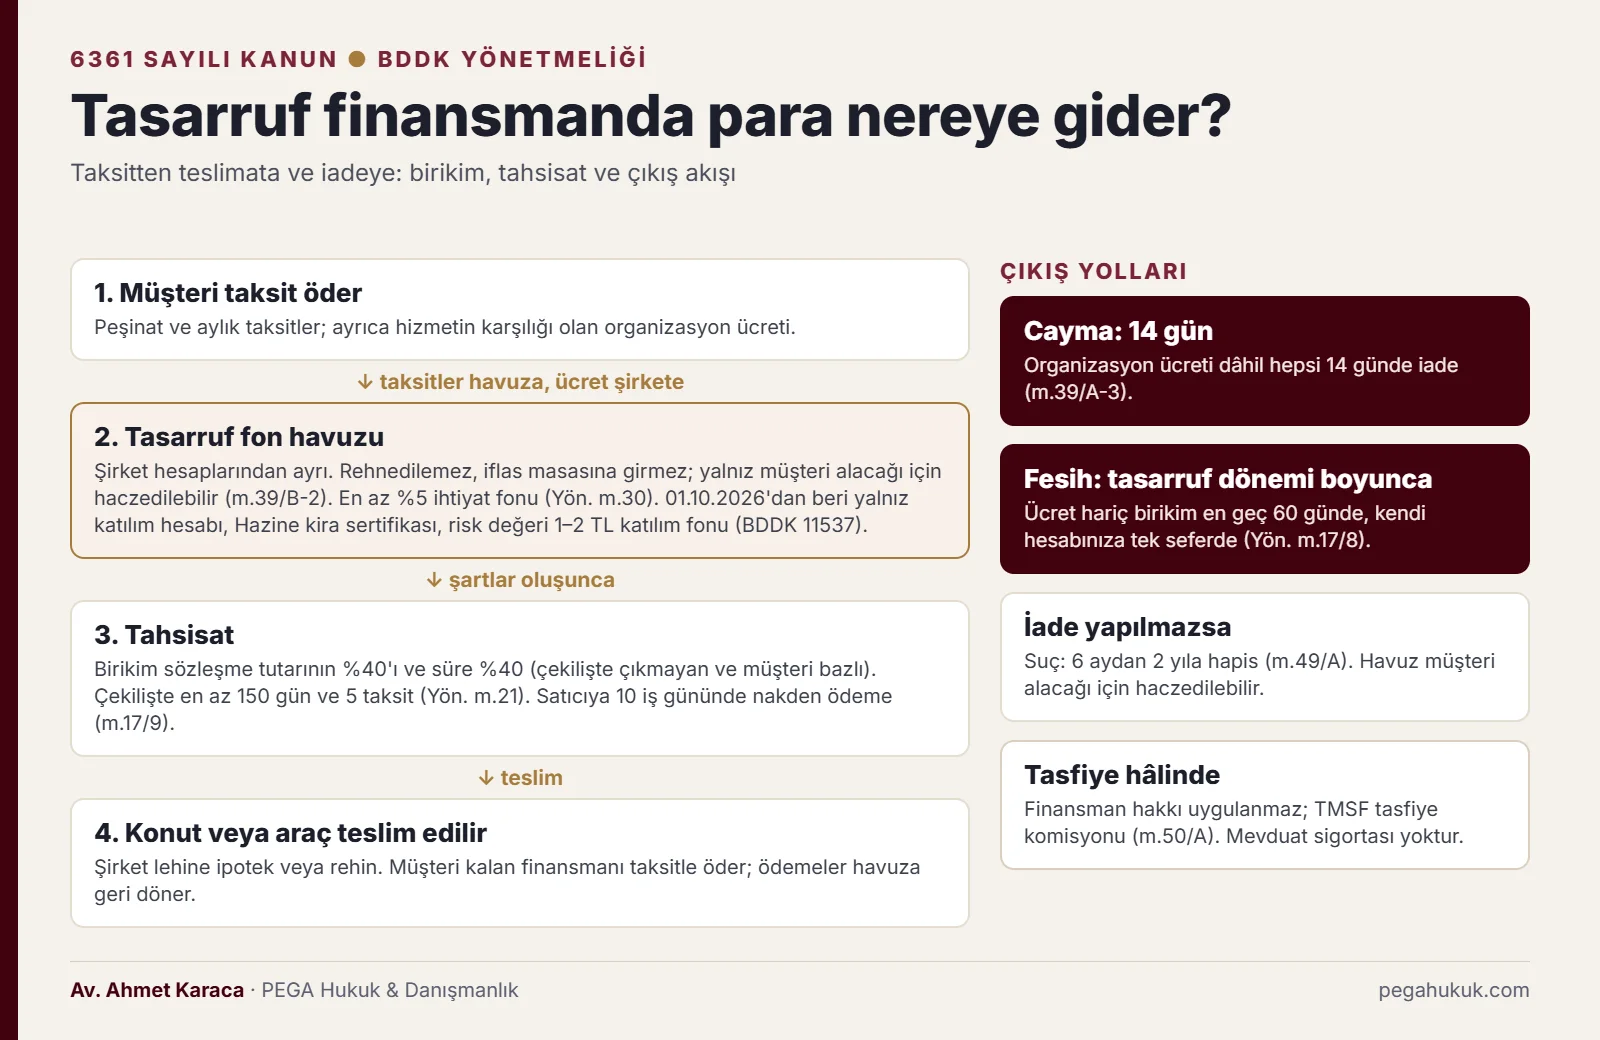
Katılımevim’in 30.06.2026 tarihli faaliyet raporu sistemin ölçeğini gösterir: 102.048 aktif üye ve 2026’nın ilk altı ayında 49.159 teslimat. Aynı raporun bilançosunda “tasarruf fon havuzundan borçlar” 42,68 milyar TL, havuzdan kullandırılan tasarruf finansman alacakları 37,58 milyar TL’dir. İki kalemin birbirine yakınlığı sistemin nasıl döndüğünü açıklar: teslimat bekleyen müşterilerin birikimi büyük ölçüde teslimat almış müşterilere finansman olarak verilir ve onların taksitleriyle havuza döner. Yeni girişler azalıp çıkışlar arttığında likidite daralır. Yönetmelik bu yüzden havuzun en az %5’inin ihtiyat fonu olarak tutulmasını (m.30) ve şirketin yükümlülüklerini vadesinde karşılayacak likiditeyi sürekli korumasını (m.28) şart koşar.
KTLEV hissedarı ile tasarruf planı müşterisinin hakları neden farklı?
KTLEV payı alan yatırımcı Katılımevim’in ortağıdır; tasarruf planı müşterisi ise şirketin sözleşme tarafı ve alacaklısıdır. Hissedarın zararı pay fiyatının düşmesinden doğar ve sermaye piyasası hukukuna, özellikle piyasa dolandırıcılığına (SPKn m.107/1) dayanır. Sözleşme sahibinin hakkı birikimin iadesi veya teslimattır ve 6361 sayılı Kanun ile tüketici hukukuna tabidir. Aynı kişi hem hissedar hem müşteri olabilir; iki talep ayrı yürür.
| Konu | KTLEV hissedarı | Tasarruf planı müşterisi |
|---|---|---|
| Hukuki sıfat | Ortak (pay sahibi) | Sözleşme tarafı, alacaklı, tüketici |
| Dayanak | 6362 sayılı SPKn m.107/1, haksız fiil | 6361 m.39/A–39/B, Yönetmelik, TKHK, TBK |
| Talep | Fiyat düşüşünden doğan zararın tazmini | Birikimin iadesi, teslimat, gecikme zararı |
| Muhatap | Manipülasyona katılanlar | Tasarruf finansman şirketi; tasfiyede tasfiye komisyonu |
| 7596 sayılı Kanun | Kapsam dışı | Kapsam dışı |
| Merci | Ceza dosyası ve asliye ticaret mahkemesi | Tüketici hakem heyeti veya tüketici mahkemesi |
Emlak Katılım’ın 12.10.2026 tarihli KAP açıklamasına göre SPK, Katılımevim’in yönetim kontrolünü sağlayan paylar edinilirse bankaya KTLEV ortaklarına pay alım teklifinde bulunma zorunluluğundan muafiyet tanınabileceğini bildirdi. Bu, hissedara devir fiyatından çıkış imkânı verilmeyebileceği anlamına gelir. Hissedarın yolları fon krizi hisseleri rehberinde ve manipülasyon iddialı hisselerde tazminat yazısında ayrıca anlatılır.
Müşterinin birikimi kanunen nasıl korunur, devlet güvencesi var mı?
Şirkete ödenen birikim banka mevduatı değildir ve TMSF’nin mevduat sigortası kapsamına girmez. Koruma başka bir hukuki mekanizmadan gelir: 6361 sayılı Kanunun 39/B-2 maddesi tasarruf fon havuzunu şirketin diğer hesaplarından ayırır. Havuz varlıkları sözleşme yükümlülükleri dışında kullanılamaz, rehnedilemez, iflas masasına girmez ve müşterilerin sözleşmeden doğan alacakları dışında, kamu alacakları için bile haczedilemez.
Kanun, tasarruf finansman sözleşmelerinde taahhüt edilen tasarruf tutarlarını mevduat toplama yasağı kapsamında saymaz (6361 m.9/1-ç son cümle). TMSF’nin sigortası ise kredi kuruluşları nezdindeki mevduat ve katılım fonlarını kapsar (5411 sayılı Bankacılık Kanunu m.63). Bu şirketler kredi kuruluşu olmadığından, şirketin ödeme güçlüğü hâlinde birikimi karşılayan bir sigorta yoktur.
Havuzu koruyan kurallar şunlardır:
- Havuz hesapları şirketin kendi hesaplarından ayrı tutulur ve yalnız tahsisat, cayma ve fesih iadesi ile izin verilen yatırımlar için kullanılır (Yönetmelik m.23/5). Ayrı tutmayan şirket en az bir ay yeni sözleşme yapamaz (m.23/4).
- BDDK’nın 30.07.2026 tarihli ve 11537 sayılı kararıyla 01.10.2026’dan itibaren havuz ve şirket nakdi yalnız katılım bankası hesaplarında, altına dayalı olmayan TL cinsi Hazine kira sertifikalarında ve banka grubuna ait portföy şirketlerinin hisse içermeyen, risk değeri 1 veya 2 olan TL katılım fonlarında değerlendirilebilir.
- Şirket, tasfiyesi hâlinde tasarruf sahiplerine ödenmek üzere tahsil ettiği organizasyon ücretlerinin binde beşini ayırır (6361 m.15/5).
- Kanuna intibak eden şirketlerde ayrılık kuralı, 7292 sayılı Kanunun yürürlüğünden (07.03.2021) önce düzenlenen sözleşmelerde tahsil edilmiş birikimlere de uygulanır (6361 geçici m.7/5).
İstisnanın pratik önemi büyüktür: havuz, müşteri alacakları için haczedilebilir. Birikimini geri alamayan müşteri, ilam veya kesinleşmiş takip sonrasında havuz varlıklarına başvurabilir. Ayrılık hükmü şirketin diğer alacaklılarına karşı korur; havuzun teslimat almış müşterilere kullandırılmış olmasından doğan likidite riskini ise ortadan kaldırmaz.
Cayma ve fesih hakkı nasıl kullanılır, iade ne kadar sürede yapılır?
Müşteri sözleşmeyi imzaladıktan sonraki 14 gün içinde gerekçesiz ve cezasız cayabilir; şirket organizasyon ücreti dâhil bütün ödemeyi cayma bildiriminden itibaren 14 gün içinde iade eder (6361 m.39/A-3). 14 günden sonra, tasarruf dönemi bitene kadar sözleşme feshedilebilir; şirket organizasyon ücreti dışındaki birikimi, iade talebinden itibaren en geç 60 gün içinde müşterinin kendi banka hesabına tek seferde öder (Yönetmelik m.17/8).
60 günlük süre 30.05.2025 tarihli değişiklikle getirildi; 29.12.2023’ten bu tarihe kadar süre “azami altı ay” idi. Yargıtay’ın sözleşmelerdeki 80 ve 120 günlük iade sürelerini haksız şart saymadığı kararlar bu değişiklikten önce yapılmış fesihlere ilişkindir. Bugün 60 günü aşan bir sözleşme süresine karşı, Yönetmeliğin 17/2 maddesi ileri sürülebilir: sözleşmelere müşterinin mevzuattan doğan haklarını kısıtlayan hüküm konamaz.
Fesih iradesi açık olmalıdır. Yargıtay 3. Hukuk Dairesi, yalnız sözleşmenin yerine getirilmesini isteyen ve ardından ödemelere devam edilen ihtarnameyi fesih saymamış, iade süresini arabuluculuk başvurusundan başlatmıştır (3. HD, E. 2025/4564, K. 2026/1722, T. 30.03.2026; aynı yönde E. 2025/5585, K. 2026/3363, T. 01.06.2026). İade süresi dolmadan açılan davada alacak muaccel olmadığından hukuki yarar bulunmaz (3. HD, E. 2025/3761, K. 2026/2380, T. 21.04.2026). Bu nedenle fesih bildirimi yazılı, tarihli ve “sözleşmeyi feshediyorum, birikimimin iadesini istiyorum” açıklığında yapılmalı, teslim tarihi belgelenmelidir.
Şirket ise sözleşmeyi, müşteri yükümlülüklerini yerine getirmedikçe tek taraflı feshedemez (m.39/A-4). Çıkmak istemeyen müşterinin başka seçenekleri de vardır: tahsisatın ileri bir tarihe ertelenmesini istemek (m.39/A-4), finansman konusunu bir kez değiştirmek ve sözleşme tutarını değiştirmek (Yönetmelik m.17/10–11; şirket talebi 15 iş günü içinde yerine getirir), birikimi ve ödenmiş organizasyon ücretini başka bir sözleşmeye aktarmak (m.17/12). Cayma veya fesih iadesine aykırı davranmak suçtur: 6361 m.49/A, altı aydan iki yıla kadar hapis ve 500 güne kadar adli para cezası öngörür.
Organizasyon ücreti geri alınabilir mi?
Kural olarak hayır: 14 günlük cayma süresinden sonra yapılan fesihte organizasyon ücreti iade edilmez (6361 m.39/A-4). Anayasa Mahkemesi bu kuralı Anayasa’ya uygun buldu; Yargıtay 3. Hukuk Dairesi de 07.03.2021’den sonra feshedilen sözleşmelerde iadeyi reddediyor. İade; 14 gün içinde cayma, 07.03.2021’den önce yapılmış fesih, sözleşmedeki lehe hüküm veya sözleşmenin aldatma gibi bir sebeple geçersiz olması hâlinde gündeme gelir.
Anayasa Mahkemesi ve Yargıtay kararları
Anayasa Mahkemesi, İstanbul Anadolu 4. Tüketici Mahkemesinin itirazını reddederken kuralın müşteri aleyhine aşırı külfet yaratmadığını belirtti; ancak kuralın emredici olmadığını da açıkça yazdı:
Öte yandan kuralın emredici değil tamamlayıcı nitelikte bir hukuk kuralı olduğunda kuşku yoktur. Bu bağlamda tarafların özgür iradeleri ile düzenleyecekleri tasarruf finansman sözleşmelerinde organizasyon ücreti kararlaştırılırken kuralın aksine düzenleme yapmalarına engel bir durum bulunmamaktadır
Bu tespite göre sözleşmede ücretin kalınan süreye oranla iadesi öngörülmüşse, sözleşme hükmü uygulanmalıdır. Yargıtay 3. Hukuk Dairesi ise ölçütü fesih tarihine bağlıyor: sözleşme 07.03.2021’den önce imzalanmış olsa bile fesih bu tarihten sonra yapılmışsa ücret iade edilmiyor. Dairenin kendi gerekçesi şöyledir:
fesih tarihinde yürürlükte bulunan 6361 sayılı Kanunun 39/A maddesinin 4. fıkrası hükmüne göre organizasyon ücretinin iadesine karar verilemeyeceği ve arabuluculuk başvuru tarihinde fesih hakkı kullanıldığı kabul edilen sözleşmede dava tarihi itibarıyla talep edilebilir ve vadesi gelmiş tasarruf bedeli alacağının bulunmadığı, muaccel hale gelmemiş alacak için dava açılmasında hukuki yararın olmadığı
Aynı Daire, 7292 sayılı Kanun yürürlüğe girmeden (07.03.2021) önce feshi için mahkemeye başvurulan sözleşmede organizasyon ücretinin iadesine hükmeden kararı onadı:
7292 sayılı yasayla 6361 sayılı yasaya eklenen 39/A maddesi yürürlüğe girmeden önce, davacı ile davalı şirket arasında akdedilen tasarruf finansman sözleşmesinin feshi için mahkemeye başvurulduğundan, davacı tüketici tarafından şirkete ödenmiş olan organizasyon ücretinin iade edilmesi gerektiğinin sabit olduğunun anlaşılmasına göre
Bir dosyada tüketici hakem heyeti kararına yapılan itirazı inceleyen mahkeme, sözleşmedeki iade hükmünü haksız şart sayarak ücretin sözleşmede kalınan süreye oranla kısmen iadesine hükmetti. Adalet Bakanlığının kanun yararına temyizi üzerine Daire bu yaklaşımı bozdu ve “organizasyon ücretinin kısmen de olsa iadesine karar verilemeyeceği” sonucuna vardı (3. HD, E. 2026/2876, K. 2026/2703, T. 04.05.2026; bozma sonuca etkili değildir). Bu bozma, sözleşmede ücretin hiç iade edilmeyeceğinin yazılı olduğu bir dosyaya ilişkindir; sözleşmenin kendisi kısmi iade öngörüyorsa AYM’nin yukarıdaki tespiti ileri sürülebilir.
Ücretin iadesi için ileri sürülebilecek sebepler
- Ön bilgilendirme formu sözleşmeden en az bir gün önce verilmemişse (Yönetmelik m.16/5) veya sözleşme imzalanmadan ödeme alınmışsa (m.16/6), sözleşmenin kuruluşuna ilişkin itiraz doğar.
- Satış sırasında “şu ay teslim”, “kurasız erken teslim” gibi gerçeğe aykırı beyan verilmişse aldatma (TBK m.36) ileri sürülebilir; bu hak, aldatmanın öğrenilmesinden itibaren bir yıl içinde kullanılmalıdır (TBK m.39).
- Şirket yeni müşteri için hediye, promosyon veya benzeri menfaat sağlayamaz (m.17/6, 17/13); bu yasağa aykırı kampanyalar yanıltıcı satışın delili olarak kullanılabilir.
- Fesih, şirketin belgelenmiş temerrüdünden kaynaklanıyorsa ödenen ücret, sözleşmenin hükümsüz kalmasından doğan zarar olarak istenebilir (TBK m.125/3). Bu yol Yargıtay’da henüz kabul görmedi: Daire, teslimatın yapılmadığı gerekçesiyle feshedilen sözleşmede de organizasyon ücretinin iadesine hükmeden kararı, temerrüt iddiasını ayrıca tartışmadan fesih tarihindeki 39/A-4 hükmüne dayanarak bozdu (3. HD, E. 2025/5995, K. 2026/3364, T. 01.06.2026). Bu nedenle talep ancak müşterinin bütün şartları yerine getirdiği ve gecikmenin şirketten kaynaklandığı belgelerle ortaya konduğunda savunulabilir.
Teslimat ertelendiğinde müşterinin hakları nelerdir?
Şirket sözleşmede taahhüt ettiği yükümlülükleri yerine getirmek zorundadır (6361 m.39/A-5) ve tahsisat ödemesini sözleşmede öngörülen tarihten itibaren on iş günü içinde satıcının hesabına nakden yapar (Yönetmelik m.17/9). Müşteri kendi şartlarını tamamlamışsa gecikme temerrüttür: müşteri ihtarla süre verip ifa ve gecikme tazminatı isteyebilir ya da sözleşmeden dönüp ödediklerini ve zararını talep edebilir (TBK m.117, 123, 125).
Gecikmenin hukuki niteliği önce müşterinin şartlarına bakılarak belirlenir. Taksitlerin vadesinde ödenmesi, ekspertizin tamamlanması, ipotek veya rehin için evrakın teslimi ve sözleşmedeki ön koşullar yerine getirilmemişse şirket temerrüde düşmez. Şikâyetlerde sık görülen “bir gün gecikmeli ödeme nedeniyle teslimatın bir ay ertelenmesi” uygulamasının hukuka uygunluğu, sözleşmedeki ilgili hükme ve bu hükmün haksız şart (TKHK m.5) niteliğine göre değerlendirilir.
BDDK, mali bünyesi bozulan şirketler için tahsisat tarihlerini öteleme yetkisine sahiptir (6361 m.15/4). Böyle bir karar varsa öteleme şirketin kusuru sayılmayabilir. 30.10.2026 itibarıyla Katılımevim veya Birevim için kamuya açıklanmış bir öteleme kararı bulunmuyor. Teslim tarihi genel bir gerekçeyle değiştiriliyorsa, şirketten ertelemenin dayanağı yazılı olarak istenmelidir.
Temerrüt faizini aşan zararın ispat yükü müşteridedir. Ayıplı ifa ve fesih iddiasıyla açılan bir davada Yargıtay, temerrüt faizini aşan zarar için somut ispat aradı:
davalı şirketin, huzurdaki davaya konu sözleşmeden kaynaklanan edimi yerine getirmekte temerrüde düştüğünü ve dolayısıyla parasını zamanında tahsil edemediği için temerrüt faizini aşan somut bir maddi zarara uğradığını davacı tarafın ispat edememesi
Bu nedenle gecikme dönemindeki kira ödemeleri, kaybedilen kapora, aynı konut veya aracın fiyat artışı ve şirketle yazışmalar baştan dosyalanmalıdır. Müşteri işlemlerine ilişkin her belgenin örneği talep hâlinde ücretsiz verilir (Yönetmelik m.17/5).
Şirket Emlak Katılım’a devredilirse veya tasfiyeye girerse ne olur?
Pay devri sözleşmenin tarafını değiştirmez: Emlak Katılım payları devralsa da müşterinin karşısındaki şirket Katılımevim veya Birevim olarak kalır ve sözleşme aynı koşullarla sürer. BDDK faaliyet iznini kaldırıp tasfiyeye karar verirse durum değişir: şirketi TMSF’nin atadığı tasfiye komisyonu yönetir ve müşterilerin finansman kullanma hakları uygulanmaz (6361 m.50/A-1, 50/A-2).
Devir sürecinde sözleşme
Şirket sermayesinin %10’unu veya daha fazlasını temsil eden pay edinimleri ve kontrolün el değiştirmesi BDDK iznine tabidir (6361 m.11). Şirketlerin birleşmesi veya devri hâlinde ise BDDK’ya mevcut yükümlülüklerin yerine getirileceğine dair plan sunulur (m.12/3). Pay devri müşteri onayı gerektirmez; şube çalışanının “birleştik, sistem kilitlendi” gibi sözlü beyanı sözleşmeyi değiştirmez, bu beyanın yazılı verilmesi istenmelidir.
TBMM Plan ve Bütçe Komisyonu raporuna göre teklif sahipleri ve kamu idarelerinin temsilcileri, Emlak Katılım’ın pay devirlerinin kamu kaynağı kullanılmaksızın yapılacağını açıkladı (S. Sayısı 294). Teklifin ilk imza sahiplerinden Samsun Milletvekili Ersan Aksu, Komisyonun 14.10.2026 tarihli toplantısının incelenmemiş tutanağına göre, devirde “ilgili şirketlerin ortaklarına ait menkul ve gayri menkuller bedelsiz olarak söz konusu şirketlere geri devredilecek ve bu varlıklar, şirketlerin sermaye yapılarının güçlendirilmesi amacıyla kullanılacak” dedi. Aynı konuşmada Emlak Katılım’ın bu şirketlere satın alma için bedel ödemeyeceği de belirtildi. Bu açıklama müşteri bakımından bağlayıcı bir taahhüt değildir; devrin şartları izinler tamamlandığında kamuya açıklanacaktır.
Grubun bankacılık ayağında da devir bekleniyor. Katılımevim’in faaliyet raporuna göre eski bağlı ortaklığı İktisat Katılım Bankası’nın %99,9 payı, 16.04.2026 tarihli yönetim kurulu kararıyla 12.409.449.325 TL bedelle Pusula Finans Holding’e devredildi. BDDK’nın 16.10.2026 tarihli açıklamasına göre bankanın fiilen faaliyete geçmesi uygun görülmedi ve banka, Emlak Katılım tarafından devralınma aşamasına girdiği için tasfiye sürecine alınmadı. Birevim’in KAP’ta kendi adına bildirimi bulunmadığından, Birevim’e ilişkin resmî bilgi Emlak Katılım’ın açıklamalarından izlenir.
Tasfiye hâlinde müşteri
1. BDDK kararı
Faaliyet izni kaldırılır, tasfiye kararı Resmî Gazete’de yayımlanır
Yayım tarihi ilgililer için tebliğ tarihidir (6361 m.50/A-1).
2. TMSF tasfiye komisyonu
Şirketi en az üç kişilik komisyon yönetir
Finansman kullanma hakları uygulanmaz; müşteri birikim alacaklısına dönüşür.
3. Alacak ve ödeme
Havuz varlıkları müşteri alacaklarına ayrılır
Varlıklar yetmezse iflas istenebilir (m.50/A-4); organizasyon ücretlerinin binde beşi tasarruf sahiplerine ayrılmıştır (m.15/5).
2021 deneyimi sürenin uzunluğunu gösterir. BDDK, 01.07.2021 tarihli ve 9647 sayılı kararla intibak planı yetersiz bulunan 21 şirketin tasfiyesine karar verdi. BDDK’nın 20.11.2021 tarihli duyurusu, “tasarruf finansman şirketlerinin yaptığı uzun vadeli sözleşmeler nedeniyle tasfiye sürecinin 10 yılı aşacağı öngörüldüğünden” altı şirketin sözleşmelerinin Katılım Evim ve İmece Evim’e devredileceğini açıkladı. Bu devirlere 2022’de yasal çerçeve getiren 6361 geçici 9. madde, devralan şirkette devam etmek istemeyen müşteriye tasarruf tutarı ile organizasyon bedelinin %20’sinin bir ay içinde ödenmesini, kalan %80’in dördüncü sıra alacak olarak kaydedilmesini öngördü (geçici m.9/5, 9/11). Madde yürürlüğünden itibaren bir yıl uygulanmak üzere sınırlıydı; benzer bir çözüm bugün yeni bir düzenleme veya gönüllü devir gerektirir. Eski tasfiyelerdeki dosyaların bugünkü durumu Türkiye’deki yatırım krizleri rehberinde ele alınır. TMSF’nin tasfiye komisyonu atayan ve kayyım olarak yönetim üstlenen kurum olarak yetkileri TMSF ve kayyımlık rehberinde anlatılır.
BDDK, tüketici hakem heyeti ve mahkeme yolu nasıl işler?
Ticari amaç taşımayan müşteri bakımından tasarruf finansman sözleşmesi tüketici işlemidir; 2026’da değeri 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine başvuru zorunludur, bu tutarın üzerindekiler için arabulucuya başvurduktan sonra tüketici mahkemesinde dava açılır (TKHK m.68, 73, 73/A). BDDK’ya şikâyet şirket üzerinde denetim baskısı kurar, ancak BDDK iade veya tazminat kararı vermez.
| Merci | Ne zaman | Süre ve sonuç |
|---|---|---|
| Şirkete yazılı başvuru | Her talepte ilk adım | Fesih ve iade süresi bildirimle başlar |
| BDDK e-şikâyet | Şirket cevap vermezse veya mevzuata aykırı davranırsa | Şikâyet şirketin cevabıyla değerlendirilir; denetim aracıdır |
| Tüketici hakem heyeti | 186.000 TL altı (2026) | Karar bağlayıcıdır; tebliğden itibaren iki hafta içinde tüketici mahkemesine itiraz edilir, itiraz kararı kesindir (TKHK m.70) |
| Arabuluculuk ve tüketici mahkemesi | 186.000 TL ve üzeri | Arabuluculuk dava şartıdır; dava tüketicinin yerleşim yerinde de açılabilir (m.73/5) |
| İcra takibi | İade süresi dolmuş ve tutar belliyse | İtiraz hâlinde itirazın iptali davası; havuz müşteri alacağı için haczedilebilir |
| Cumhuriyet başsavcılığı | İade yapılmazsa veya havuz amacı dışında kullanılırsa | 6361 m.49/A ve 49/B |
Yönetmelik de sözleşmede uyuşmazlık hâlinde yetkili tüketici hakem heyeti veya mahkemenin gösterilmesini şart koşar (m.16/4-n). Ticari amaçla sözleşme yapan tacir ise tüketici sayılmaz. İstanbul Bölge Adliye Mahkemesi, tır almak için sözleşme yapan davacı yönünden görevsizlik kararını kaldırdı:
davacının tacir olup ticari ve mesleki amaçla hareket ettiği başka bir anlatımla 6502 sayılı tüketicinin korunması hakkındaki kanunun 3. Maddesinde sayılan tüketici olmadığı tüm dosya kapsamından anlaşıldığından eldeki davada görevli mahkemenin tüketici mahkemesi olmadığı
Sözleşmeden doğan alacaklarda genel zamanaşımı on yıldır (TBK m.146); aldatmaya dayanan iptal için bir yıllık süre ayrıca işler (TBK m.39). Görev ve arabuluculuk ayrıntıları görevli mahkeme rehberinde anlatılır.
Fon soruşturması tasarruf finansman müşterilerini nasıl etkiler?
İstanbul’daki fon soruşturması yatırım fonlarına ve KTLEV dâhil bazı payların işlemlerine yöneliktir; tasarruf planı müşterisi bu dosyada kendiliğinden mağdur sayılmaz. 7596 sayılı Kanun da yalnız SPK’nın 17.09.2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanunun yayımı tarihinde tasfiyesi tamamlanmamış yatırım fonlarını kapsar (m.1); tasarruf finansman birikimleri bu Kanundaki ara ödeme ve geri kazanım düzenine girmez.
Müşteri, kendi alacağını doğrudan etkileyen fiillerde mağdur sıfatı kazanır. Şirket yöneticilerinin havuz varlıklarını zimmetine geçirmesi 6361 m.49/B kapsamında altı yıldan on iki yıla kadar hapisle cezalandırılır. Faaliyet izni kaldırılan şirketin yönetim ve denetimini elinde bulunduran gerçek kişi ortakların, şirketi kendi menfaatlerine kullandırarak zarara uğratması da zimmet sayılır (m.49/B-3). İade borcuna aykırılık m.49/A suçudur. Bu dosyalarda şikâyetçi olmanın usulü fon soruşturmasında şikâyet ve katılma yazısında, fon yatırımcısının ayrı hakları ise fon krizi yatırımcı hakları rehberinde anlatılır.
“Paranızı kurtarırız” vaatlerine karşı nelere dikkat edilmeli?
Peşin ücret karşılığında “devir listesine öncelikli kayıt”, “TMSF’den hızlı ödeme” veya “organizasyon ücretinin tamamını geri alma” vaat eden kişi ve gruplar dolandırıcılık riski taşır. Fesih bildirimi ve iade talebi müşterinin kendisinin yapabileceği işlemlerdir. 2021 tasfiyelerinde de devir ayrıntılarının TMSF, BDDK ve şirketlerin internet sitelerinden duyurulacağı açıklanmıştı.
Yeni sözleşme yapılacak şirketin BDDK’nın tasarruf finansman şirketleri listesinde olup olmadığı kontrol edilmelidir; izinsiz tasarruf finansman faaliyeti iki yıldan beş yıla kadar hapsi gerektiren suçtur (6361 m.46/1). Kişisel veri, sözleşme fotoğrafı ve kimlik bilgisi paylaşan WhatsApp gruplarındaki riskler fon mağdurlarına kurtarma vaadi uyarısında ayrıntılı anlatılır.
Katılımevim veya Birevim müşterisi şimdi hangi adımları atmalı?
Müşteri önce sözleşmenin hangi aşamada olduğunu belirlemeli, belgelerini toplamalı ve kararını yazılı bildirimle kayıt altına almalıdır. Taksitleri bilgi almadan kesmek, sözleşmeyi hiçbir kayıt bırakmadan şubede sözlü olarak sonlandırmak ve iade süresi dolmadan dava açmak en sık yapılan hatalardır; üçü de müşterinin hukuki konumunu zayıflatır.
- Sözleşmeyi, ön bilgilendirme formunu, ödeme dekontlarını, tarifeyi ve şirketle yazışmaları toplayın; eksik belgeyi şirketten yazılı isteyin (Yönetmelik m.17/5).
- Aşamanızı belirleyin: 14 günlük cayma süresi, tasarruf dönemi, tahsisata hak kazanılmış dönem veya finansman dönemi.
- Taksit ödemesini bilgi almadan durdurmayın; müşterinin temerrüdü şirkete fesih hakkı verir (6361 m.39/A-4).
- Çıkmaya karar verdiyseniz fesih iradesini açık, yazılı ve tarihli bildirin; bildirimin şirkete ulaştığını belgeleyin.
- Teslimat gecikmişse kendi şartlarınızı tamamladığınızı belgeleyin ve şirkete süre veren ihtar gönderin.
- İade 60 gün içinde yapılmazsa tutara göre hakem heyetine veya arabulucuya başvurun; ayrıca 6361 m.49/A kapsamında şikâyeti değerlendirin.
- KTLEV payınız da varsa hissedar talebini sözleşme talebinden ayrı bir dosyada takip edin.
Katılımevim ve Birevim hakkında doğru bilinen yanlışlar nelerdir?
En yaygın yanlışlar şirketlerin battığı, birikimin devlet güvencesinde olduğu, Emlak Katılım devriyle sözleşmenin kamu bankasına geçtiği, fon kanunundaki ara ödemenin tasarruf finansman müşterilerini de kapsadığı, organizasyon ücretinin her durumda geri alınacağı ve fesih bildiriminden hemen sonra dava açılabileceğidir. Altısı da 6361 sayılı Kanun, BDDK kayıtları ve KAP açıklamalarıyla çelişir.
Yanlış: “Katılımevim battı, şirkete kayyım atandı.” Doğrusu: 30.10.2026 itibarıyla iki şirket BDDK’nın izinli şirketler listesinde; yayımlanmış bir faaliyet izni kaldırma veya tasfiye kararı yok.
Yanlış: “Birikimim mevduat gibi devlet güvencesinde.” Doğrusu: Mevduat sigortası yoktur; koruma, havuzun şirket varlıklarından ayrı tutulmasından ve haczedilememesinden gelir (6361 m.39/B-2).
Yanlış: “Emlak Katılım devriyle sözleşmem kamu bankasına geçti.” Doğrusu: Devir pay devridir, tamamlanmamıştır ve tamamlansa da sözleşmenin tarafı aynı şirkettir.
Yanlış: “Fon kanunundaki 1 milyon TL ara ödeme bizi de kapsar.” Doğrusu: 7596 sayılı Kanun yalnız tasfiyesine karar verilen yatırım fonlarına uygulanır.
Yanlış: “Organizasyon ücreti haksız şarttır, her durumda geri alınır.” Doğrusu: 14 günlük cayma süresinden sonra yapılan fesihte AYM ve Yargıtay iadeyi reddediyor; istisnalar sözleşmeye ve somut olaya bağlıdır.
Yanlış: “Fesih yazısını verir vermez dava açarım.” Doğrusu: İade süresi dolmadan açılan dava hukuki yarar yokluğundan reddedilir ve yargılama giderleri müşteriye kalabilir.
Sık sorulan sorular
Katılımevim battı mı, Birevim battı mı?
Hayır, 30.10.2026 itibarıyla iki şirket de BDDK’nın faaliyet izinli tasarruf finansman şirketleri listesinde yer alıyor ve yayımlanmış bir faaliyet izni kaldırma, tasfiye ya da kayyım kararı yok. Katılımevim’in ortağı Pusula Finans Holding’in grup şirketi Pusula Portföy’ün fonları 17.09.2026’da tasfiyeye alındığı için iki şirketin paylarının Emlak Katılım’a devri gündemde. Teslimat gecikmesi ve iade şikâyetleri artsa da bu durum şirketin batması anlamına gelmez; asıl risk devrin gerçekleşmemesi ve likiditenin daralmasıdır.
Emlak Katılım Katılımevim’i aldı mı, sözleşmem değişecek mi?
Henüz almadı. Emlak Katılım, Katılımevim ve Birevim paylarının devri için HMB, SPK, BDDK ve Rekabet Kurumu’na başvurdu; izin süreçleri devam ediyor. Devir gerçekleşse bile bu bir pay devridir: sözleşmenizin tarafı yine Katılımevim veya Birevim olur, taksit, teslim tarihi ve iade hakları aynı kalır. Şubede verilen ‘sistem değişti’ türü sözlü bilgilerin yazılı verilmesini isteyin.
Katılımevim’de cayma hakkı kaç gün, param ne zaman iade edilir?
Cayma süresi sözleşmenin imzalanmasını takip eden 14 gündür. Bu sürede gerekçe göstermeden ve ceza ödemeden cayabilirsiniz; şirket organizasyon ücreti dâhil aldığı bütün tutarı, cayma bildiriminizden itibaren 14 gün içinde iade etmek zorundadır (6361 m.39/A-3, Yönetmelik m.17/8). Bildirimi yazılı ve tarihli yapın, şirkete ulaştığını belgeleyin. İadenin yapılmaması 6361 m.49/A kapsamında suçtur.
Birevim’den çıkmak istiyorum, birikimimi ne zaman alırım?
14 günlük cayma süresinden sonra tasarruf dönemi bitene kadar sözleşmeyi feshedebilirsiniz. Şirket organizasyon ücreti dışındaki birikiminizi, iade talebinden itibaren en geç 60 gün içinde kendi banka hesabınıza tek seferde öder (Yönetmelik m.17/8). Fesih iradenizi açık ve yazılı bildirin. Süre dolmadan dava açarsanız, alacak henüz muaccel olmadığından davanız hukuki yarar yokluğundan reddedilebilir.
Katılımevim organizasyon ücretini iade eder mi?
14 günlük cayma süresinden sonra yapılan fesihte kural olarak etmez; Anayasa Mahkemesi bu kuralı Anayasa’ya uygun buldu, Yargıtay 3. Hukuk Dairesi de iadeyi reddediyor. İstisnalar 07.03.2021’den önce feshedilmiş sözleşmeler, sözleşmede ücretin kısmen iadesini öngören hüküm ve aldatma ile kurulan sözleşmedir. Şirketin teslimat gecikmesi nedeniyle yapılan fesihte de Yargıtay iadeyi kabul etmedi; bu talep ancak temerrüt belgelerle kanıtlanırsa TBK m.125/3’e dayanılarak ileri sürülebilir.
Teslimat tarihim ertelendi, ne yapabilirim?
Önce sözleşmedeki şartları (taksitlerin vadesinde ödenmesi, ekspertiz, ipotek evrakı) yerine getirdiğinizi belgeleyin. Şartlar tamamsa şirket, sözleşmedeki tarihten itibaren on iş günü içinde tahsisat ödemesini yapmak zorundadır (Yönetmelik m.17/9). Yapmazsa ihtarla süre verip ifa ve gecikme tazminatı isteyebilir ya da sözleşmeden dönebilirsiniz (TBK m.123, 125). Kira ve fiyat artışı gibi zararları belgeyle ispatlamanız gerekir.
Katılımevim’deki param devlet güvencesinde mi, TMSF öder mi?
Hayır, tasarruf finansman birikimi mevduat değildir ve TMSF’nin mevduat sigortası kapsamında değildir. Koruma, tasarruf fon havuzunun şirketin diğer hesaplarından ayrı tutulmasından gelir: havuz iflas masasına girmez, rehnedilemez ve müşteri alacakları dışında haczedilemez (6361 m.39/B-2). Şirket tasfiyeye girerse TMSF yalnız tasfiye komisyonunu atar; birikimi kendi kaynağından ödemez.
Katılımevim veya Birevim tasfiyeye girerse evimi ya da arabamı alabilir miyim?
Hayır. BDDK faaliyet iznini kaldırıp tasfiyeye karar verirse, müşterilerin sözleşmelerdeki finansman kullanma hakları uygulanmaz (6361 m.50/A-1). Teslimat bekleyen müşteri birikim alacaklısına dönüşür ve alacağı ayrı tutulan havuz ile şirket varlıkları üzerinden takip edilir. 2021’deki 21 şirketin tasfiyesinde bazı sözleşmeler faaliyetteki şirketlere devredilerek çözüldü; bu bugün yeni bir düzenleme veya gönüllü devir gerektirir.
Katılımevim ve Birevim’e karşı nereye şikâyet edilir, dava nerede açılır?
Önce şirkete yazılı başvurun, cevap alamazsanız BDDK e-şikâyet sistemini kullanın; BDDK iade kararı vermez ama denetim baskısı kurar. 2026’da 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine başvuru zorunludur; bu tutarın üzerinde arabulucuya başvurduktan sonra tüketici mahkemesinde dava açılır (TKHK m.68, 73/A). Ticari amaçla sözleşme yapan tacir için tüketici mahkemesi görevli değildir.
Fon kanunundaki 1 milyon TL ara ödeme Katılımevim müşterilerini kapsar mı?
Hayır. 7596 sayılı Kanun yalnız SPK’nın 17.09.2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanunun yayımı tarihinde tasfiyesi tamamlanmamış yatırım fonlarına uygulanır (m.1). Tasarruf finansman birikimleri bu Kanundaki ara ödeme ve geri kazanım düzenine girmez; müşterinin hakları 6361 sayılı Kanuna ve sözleşmeye dayanır. KTLEV payı alan yatırımcı da bu Kanunun kapsamında değildir; onun yolu piyasa dolandırıcılığına dayanan tazminat talebidir.
İlgili rehberler
- Fon krizi hisseleri: KTLEV dâhil hisse yatırımcısının yolları
- Manipülasyon iddialı hisselerde zarar ve tazminat
- Fon soruşturmasında şikâyetçi olmak ve katılma
- Fon krizi: ödemeler, mağdur türleri ve hukuki yollar
- TMSF nedir: bankalardan şirket kayyımlığına
- Fon mağdurlarına kurtarma vaadi ve dolandırıcılık uyarısı
Kaynaklar
- 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu (m.3, 9, 11, 12, 15, 39/A, 39/B, 46, 49/A, 49/B, 50/A, geçici m.7 ve 9; 7292 sayılı Kanunla eklenen hükümler 07.03.2021’de yürürlüğe girdi)
- Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik (RG 07.04.2021, sayı 31447; değişiklikler RG 29.12.2023, sayı 32414 ve RG 30.05.2025, sayı 32915)
- BDDK Kurul Kararı, 30.07.2026, sayı 11537 (Tasarruf Finansman Şirketlerinin Faaliyetleri)
- BDDK Kurul Kararları, 07.06.2022, sayı 10218 (Katılımevim) ve 10217 (Birevim) faaliyet izni, RG 08.06.2022, sayı 31860; BDDK Kurul Kararı, 01.07.2021, sayı 9647, RG 02.07.2021, sayı 31529 (1. mükerrer)
- BDDK, faaliyet izinli tasarruf finansman şirketleri listesi; BDDK duyurusu, 20.11.2021 (Tasarruf Finansman Şirketleri Hk.); BDDK duyurusu, 16.10.2026
- KAP bildirimleri: 1664486, 1668004, 1669977, 1679698; Katılımevim 30.06.2026 faaliyet raporu, KAP 1645959
- SPK Bülteni 2026/59, 16.09.2026
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun (m.3, 5, 68, 70, 73, 73/A); Ticaret Bakanlığı parasal sınır tebliği, RG 23.12.2025, sayı 33116
- 6098 sayılı Türk Borçlar Kanunu (m.36, 39, 117, 123, 125, 146); 5411 sayılı Bankacılık Kanunu m.63; 7596 sayılı Kanun, RG 27.10.2026, sayı 33413 m.1
- Anayasa Mahkemesi, E. 2024/114, K. 2024/186, T. 05.11.2024 (RG 31.12.2024, sayı 32769)
- Yargıtay 3. Hukuk Dairesi: E. 2025/5585, K. 2026/3363, T. 01.06.2026; E. 2025/5995, K. 2026/3364, T. 01.06.2026; E. 2026/2876, K. 2026/2703, T. 04.05.2026; E. 2025/3761, K. 2026/2380, T. 21.04.2026; E. 2025/4564, K. 2026/1722, T. 30.03.2026; E. 2025/1148, K. 2025/4385, T. 29.09.2025; E. 2023/4042, K. 2024/1963, T. 12.06.2024
- İstanbul Bölge Adliye Mahkemesi 19. Hukuk Dairesi, E. 2023/1289, K. 2023/1569, T. 13.07.2023
- TBMM Plan ve Bütçe Komisyonu raporu, S. Sayısı 294; Plan ve Bütçe Komisyonu 14.10.2026 tarihli toplantı tutanağı (incelenmemiş tutanak)
Güncelleme notu: 30.10.2026 — Katılımevim ve Birevim’in BDDK izin durumu, Emlak Katılım devrine ilişkin KAP açıklamaları (12.10.2026’ya kadar), BDDK’nın 01.10.2026’da yürürlüğe giren 11537 sayılı kararı, 2026 tüketici hakem heyeti sınırı ve Yargıtay 3. Hukuk Dairesinin Haziran 2026 kararları işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Katılımevim veya Birevim sözleşmenizde iade alamadınız ya da teslimatınız mı ertelendi?
Sözleşmenizi, ön bilgilendirme formunu, ödeme dekontlarını, fesih veya ihtar yazınızı ve şirketle yazışmalarınızı hazırlayarak sözleşme tarihi, toplam ödemeniz ve teslim tarihinizle birlikte yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


