
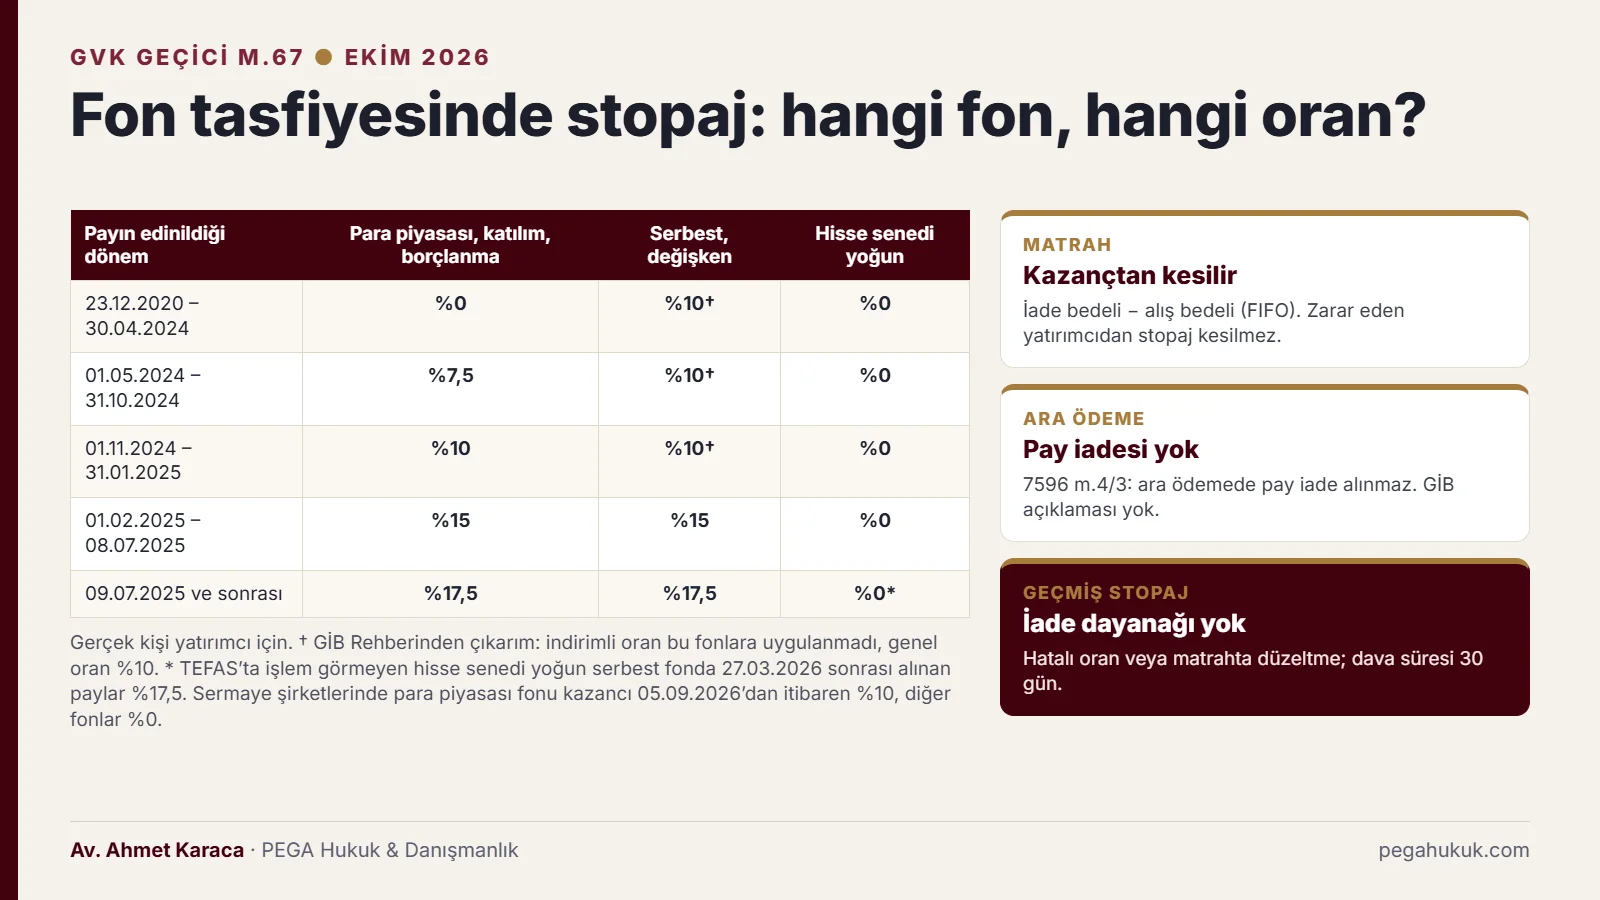
Tasfiye edilen fonlarda stopaj, ödemenin tamamından değil, yatırımcının alış bedelini aşan kazançtan kesilir; zarar eden yatırımcıdan kesinti yapılmaz. Kriz öncesinde fondan çıkarken ödenen stopajın iadesi için ise kanunda bir dayanak yoktur. Bu rehber tasfiye ödemesinin vergisel niteliğini, fon türüne göre oranları, zarar mahsubunu ve hatalı kesintiye itiraz yollarını kaynaklarıyla açıklar.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- 7596 sayılı Kanunda vergi, harç veya stopaj hükmü yoktur; BSMV ve damga vergisi istisnası önergesi komisyonda reddedildi.
- Stopaj matrahı, iade bedeli ile FIFO’ya göre eşleştirilen alış bedeli arasındaki farktır; zarar eden yatırımcının matrahı sıfırdır.
- Ara ödemede katılma payı iade alınmaz; paylar nihai tasfiye ödemesinde iade edilir (7596 m.4/3).
- TEFAS’ta işlem gören hisse senedi yoğun fonlarda oran %0; para piyasası ve serbest fonlarda 09.07.2025 sonrası alımlarda %17,5’tir.
- Geçmişte doğru oranla kesilen stopaj VUK’taki vergi hatası tanımına girmez; iadesi için kanuni dayanak yoktur.
- Tasfiyedeki 131 fonun 112’sinin unvanında “Hisse Senedi Yoğun” ibaresi vardır; bu sınıftaki fonların zararı yalnız hisse senedi kazancından mahsup edilebilir.
- Hatalı kesintide vergi mahkemesinde dava süresi 30 gündür ve ödemenin yapıldığı tarihi izleyen gün başlar (İYUK m.7/2-b).
Tasfiye ödemenizden yapılan kesintiyi ve itiraz sürenizi kontrol ettirmek isterseniz:
Fon tasfiye ödemesinden stopaj kesilir mi?
7596 sayılı Kanun ve SPK’nın tasfiye esasları vergi konusunda özel hüküm içermez; tasfiye ödemesi genel kurala, Gelir Vergisi Kanunu (GVK) geçici m.67’ye tabidir. Bu kurala göre stopaj, katılma payının fona iadesinden veya başka biçimde elden çıkarılmasından doğan kazanca uygulanır. Tasfiyede alış bedelini aşan bir ödeme varsa kazanç kısmından kesinti yapılabilir; ödeme alış bedelinin altındaysa vergilendirilecek kazanç yoktur.
Stopaj (tevkifat), verginin gelir sahibine ödeme yapılırken banka veya aracı kurum tarafından kesilip vergi dairesine yatırılmasıdır. Ticari işletmesi dışında fon payı tutan gerçek kişi için bu kesinti nihai vergidir: Gelir İdaresi Başkanlığının (GİB) 2026 tarihli geçici 67. madde rehberine göre bu gelirler “nihai olarak tevkifat yoluyla vergilendirilmekte olup, bu gelirler için yıllık beyanname verilmeyecektir.” Kesintiyi yapan banka ve aracı kurum, elindeki bilgi ve belgeler kapsamında vergiden sorumludur (193 sayılı GVK geçici m.67/1).
Tasfiye ödemesinin bu kurala girdiği, kanun metinlerinin birlikte okunmasından çıkan sonuçtur; GİB’in tasfiyeye özgü bir açıklaması yoktur. Fon kanununun 4/3. maddesine göre ara ödemede pay iade alınmaz, “söz konusu katılma payları nihai tasfiye ödemeleri sırasında iade edilir.” Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1) m.28/2 de tasfiye bakiyesinin katılma payı sahiplerine payları oranında dağıtılacağını düzenler. GVK geçici m.67/17, oran yetkisini “katılma paylarının fona iade edilmesinden veya diğer şekillerde elden çıkarılmasından elde edilen kazançlar” için tanır. Bu hükümler birlikte okunduğunda nihai tasfiye ödemesi bir elden çıkarma sayılır.
Uygulamada, Ekim 2026’da tasfiye ödemesi alan ve zarar eden bir Pardus hisse senedi yoğun fonu yatırımcısı, ödeme kaydında stopaj kesintisi ibaresi bulunduğunu kamuya açık bir şikâyet platformunda bildirdi. Kesintinin dayanağı her ödeme için ayrıca sorulmalıdır; aşağıdaki bölümler hangi kesintinin hukuka uygun, hangisinin itiraza açık olduğunu ayırır.
Stopaj ödemenin tamamından mı, kazançtan mı hesaplanır?
Stopaj ödemenin tamamından değil, kazançtan hesaplanır. Alım satımda matrah, alış bedeli ile satış ya da iade bedeli arasındaki farktır; alış ve satışta ödenen komisyon ve banka ve sigorta muameleleri vergisi (BSMV) bu farkın hesabında dikkate alınır (GVK geçici m.67/1). Tasfiye ödemesi alış bedelinin altında kalan yatırımcının vergilendirilecek kazancı yoktur, dolayısıyla stopaj da yoktur.
Aynı fondan farklı tarihlerde alım yapılmışsa alış bedeli “ilk giren ilk çıkar” (FIFO) yöntemiyle belirlenir: elden çıkarılan pay, en eski alıştaki payla eşleştirilir (geçici m.67/1; GİB Rehberi, 4. bölüm). İtfa hâlinde de matrah alış bedeli ile itfa bedeli arasındaki farktır.
| Örnek (varsayımsal) | Alış bedeli | Tasfiye ödemesi | Matrah | Stopaj (%17,5 oran varsayımıyla) |
|---|---|---|---|---|
| Zarar eden yatırımcı | 800.000 TL | 650.000 TL | 0 (150.000 TL zarar) | 0 TL |
| Kazanç eden yatırımcı | 500.000 TL | 560.000 TL | 60.000 TL | 10.500 TL |
| Hatalı uygulama | 500.000 TL | 560.000 TL | 560.000 TL (tamamı) | 98.000 TL |
Üçüncü satır, kesinti tutarı beklenenin birkaç katı çıktığında akla gelmesi gereken hatadır: alış bedeli sisteme hiç girilmemiş, ödemenin tamamı kazanç sayılmıştır. Bu hata özellikle paylar başka bir kuruma aktarıldığında ortaya çıkabilir. Kanun, payların başka banka veya aracı kuruma aktarılmasında alış bedeli ve alış tarihinin aktarma yapılan kuruma bildirilmesini şart koşar (geçici m.67/1). Tera Yatırım veya Bulls Yatırım’dan başka kuruma virman edilen fon paylarında bu bildirimin yapılıp yapılmadığı ayrıca sorulmalıdır.
Zarar ettiğim hâlde neden stopaj kesildi?
Üç olası açıklama vardır. Birincisi FIFO: toplamda zarar etseniz bile satılan paylar en eski ve en ucuz alışla eşleşmişse o satışta kazanç çıkabilir. İkincisi nominal kazanç: enflasyon karşısında kaybetmek, Türk lirası cinsinden kazanç bulunmadığını göstermez; vergi nominal farka uygulanır. Üçüncüsü, aynı üç aylık dönemde aynı türden başka işlemlerin kazancıdır; banka, dönem içindeki işlemleri tek işlem gibi toplar (geçici m.67/1). Bu üç açıklamadan hiçbiri dekontta görünmüyorsa kesinti hatalı olabilir ve işlem bazında döküm istenmelidir.
7596 ara ödemesinden stopaj kesilir mi?
Ara ödemede katılma payı iade alınmaz (7596 m.4/3; SPK Kurul Kararı 76/1903 m.10). Pay yatırımcının hesabında kalır ve ödeme, nihai tasfiyede hak kazanılacak tutardan mahsup edilir. Elden çıkarma henüz gerçekleşmediğinden olağan satıştaki kazanç hesabının ara ödemeye doğrudan uygulanması için bir dayanak gösterilmesi gerekir. GİB bu konuda bir açıklama yayımlamamıştır.
Ara ödeme ayrıca net yatırım tutarıyla sınırlıdır: ödeme, endekslenmemiş net yatırım tutarını ve fon başına 1 milyon TL’yi aşamaz (7596 m.4/2). Net yatırım tutarı, yatırımcının fona fiilen yatırdığı nakitten fondan aldığı nakdin ilk giren ilk çıkar esasıyla düşülmesiyle MKK’ca bulunan tutardır (m.4/1). Bu tavanın doğal sonucu, ara ödemenin kural olarak yatırılan anaparanın bir kısmının geri verilmesi olmasıdır; anaparanın iadesi kazanç değildir.
Ara ödemeden kesinti yapılmışsa bankadan şu yazılı açıklama istenmelidir: kesintinin hangi vergi türü olduğu, hangi pay adedinin elden çıkarılmış sayıldığı, matrahın nasıl bulunduğu ve uygulanan oranın dayanağı. Ödemenin hesap yöntemi ve itirazı net yatırım tutarı ve hesap itirazı yazısında açıklanır.
Fon türüne ve alış tarihine göre stopaj oranı kaçtır?
Gerçek kişiler için oran, fonun türüne ve payın edinildiği tarihe göre değişir. Oran, hisse senedi yoğun fonlarda yüzde 0’dır. Para piyasası, borçlanma araçları, katılım ve serbest fonlarda 9 Temmuz 2025 ve sonrasında alınan paylar için oran yüzde 17,5’tir. Daha önce alınan paylarda, edinim tarihine göre yüzde 0, 7,5, 10 veya 15 uygulanır. Oranlar 2006/10731 sayılı Bakanlar Kurulu Kararının ekinde ve onu değiştiren Cumhurbaşkanı Kararlarında belirlenir.
| Payın edinildiği dönem | Para piyasası, borçlanma araçları, katılım vb. fonlar | Serbest, değişken, karma, yabancı ve “döviz” unvanlı fonlar | Hisse senedi yoğun fon |
|---|---|---|---|
| 23.12.2020 – 30.04.2024 | %0 | %10* | %0 |
| 01.05.2024 – 31.10.2024 | %7,5 | %10* | %0 |
| 01.11.2024 – 31.01.2025 | %10 | %10* | %0 |
| 01.02.2025 – 08.07.2025 | %15 | %15 | %0 |
| 09.07.2025 ve sonrası | %17,5 | %17,5 | %0 (TEFAS’ta işlem görmeyen hisse senedi yoğun serbest fonda 27.03.2026’dan itibaren edinilen paylar %17,5) |
Tablonun dayanağı GİB Rehberinin 20. bölümü ve oranları belirleyen Cumhurbaşkanı Kararlarıdır. Yıldızlı hücreler çıkarımdır: Rehber, indirimli oranların (yüzde 0 ve 7,5) değişken, karma, eurobond, dış borçlanma, yabancı ve serbest fonlar ile unvanında “döviz” bulunan fonlara uygulanmadığını ve indirimli dönemin sonunda “genel tevkifat oranına (%10)” dönüldüğünü belirtir, ancak bu fonların 1.2.2025 öncesi oranını ayrıca göstermez. Bu fonlarda o tarihten önce edinilen paylara yüzde 10 uygulandığı sonucu bu iki ifadeden çıkar. Yüzde 15 oranı 9487, yüzde 17,5 oranı 10041 sayılı Cumhurbaşkanı Kararıyla getirildi (RG 09.07.2025). TEFAS’ta işlem görmeyen hisse senedi yoğun serbest fonların yüzde 0 oranının dışına çıkarılması 11107 sayılı Kararla yapıldı (RG 27.03.2026); Karar yalnız bu tarihten itibaren edinilen paylara uygulanır ve GİB’in açıklayıcı notuna göre diğer hisse senedi yoğun fonların yüzde 0 oranında değişiklik yoktur. İki yıldan fazla elde tutulan gayrimenkul ve girişim sermayesi yatırım fonu payları da yüzde 0’dır. Portföyünün sürekli olarak en az yüzde 51’i Borsa İstanbul paylarından oluşan fonların bir yıldan fazla elde tutulan payları ise TEFAS’ta işlem görmeyen serbest fonlar hariç stopaj kapsamı dışındadır (geçici m.67/1).
Tasfiyedeki bazı fon kodlarında oran
| Kod | SPK listesindeki unvan | Vergi sınıfı | Gerçek kişi için oran |
|---|---|---|---|
| TP2, PRY, PNU, TLV | Tera ve Pusula para piyasası fonları (TLV katılım) | Para piyasası fonu | Edinim tarihine göre %0–17,5 (ilk sütun) |
| TLY, DFI, KSA | Tera Birinci Serbest, Atlas Serbest, Hedef Kısa Vadeli Serbest | Serbest fon | Edinim tarihine göre %10–17,5 (ikinci sütun) |
| THF, KHA | Tera Hisse Senedi (TL) Fonu, Pardus İkinci Hisse Senedi (TL) Fonu | Hisse senedi yoğun fon | %0 |
| DOH, T3B, BMU, HEH | Hisse senedi serbest fonlar (unvanda “Hisse Senedi Yoğun”) | Hisse senedi yoğun serbest fon | %0; fon TEFAS’ta işlem görmüyorsa 27.03.2026 ve sonrasında edinilen paylarda %17,5 |
Tablodaki unvanlar SPK’nın 01.10.2026 tarihli isteğe bağlı iade hesapları duyurusundaki 131 fonluk listeden alınmıştır. Listedeki her fon TEFAS’ta işlem görmez; örneğin unvanında “Özel” bulunan serbest fonlar platforma alınmaz (SPK Rehberi 6.8/b). Şirketler için oranlar farklıdır ve aşağıda ayrıca açıklanır.
Hisse senedi yoğun fonun tasfiye ödemesinden neden kesinti yapılabilir?
TEFAS’ta işlem gören hisse senedi yoğun fonun katılma payından elde edilen kazanç yüzde 0 oranına tabidir. Buna rağmen kesinti yapılmışsa üç ihtimal incelenir: fonun vergi bakımından hisse senedi yoğun sınıfını kaybetmiş sayılması, fonun TEFAS dışı serbest fon olup payın 27.03.2026’dan sonra alınmış olması ya da kesintinin vergi değil masraf veya başka bir kalem olması.
Birinci ihtimal tasfiyeye özgüdür. Bir fonun hisse senedi yoğun sayılması için portföy değerinin en az yüzde 80’inin devamlı olarak Borsa İstanbul’da işlem gören paylardan oluşması gerekir (III-52.1 m.6/2). Tasfiyede paylar satılıp nakit biriktikçe bu oran düşebilir. Tebliğ, şartın sağlanmadığı günlere ilişkin “fonun, yatırımcıların ve/veya yatırım fonu katılma payı alım satımını yapan kuruluşların tabi olacağı tüm yükümlülüklerin yerine getirilmesinden” kurucu ve portföy saklayıcısını müteselsilen sorumlu tutar. Tasfiye sürecinde oranın düşmesinin vergi sınıfını nasıl etkileyeceğine dair GİB açıklaması yoktur.
Bu nedenle böyle bir kesintide bankadan, fonun hangi tarih itibarıyla hangi vergi sınıfında değerlendirildiği ve bunun dayanağı yazılı istenmelidir. Fonun SPK listesindeki unvanında “Hisse Senedi Yoğun” ibaresi bulunması tek başına yeterli değildir; günlük portföy oranı da belirleyicidir. Kesinti yapan kurumun açıklaması kurucu ve saklayıcının sorumluluğunu da ortaya koyabilir.
Geçmişte ödenen %17,5 stopaj iade edilir mi?
Hayır, bunun için kanuni bir dayanak yoktur. Kriz öncesinde fondan çıkarken ödenen stopaj, o tarihte gerçekleşen ve nakden tahsil edilen kazanç üzerinden yürürlükteki oranla kesildi. Fon kanununda vergi iadesi veya istisnası öngören hüküm yoktur; kesilen vergiler de fona veya geri kazanım hesabına değil, bankaların beyanıyla vergi dairesine ödendi. Yalnız oran ya da matrah yanlış uygulanmışsa düzeltme istenebilir.
Konu yasama sürecinde açıkça tartışıldı. Plan ve Bütçe Komisyonunda bir milletvekili, şişirildiği ileri sürülen kazançlardan alınan stopajın devlete haksız kazanç sağlayıp sağlamadığını sordu. Hazine ve Maliye Bakan Yardımcısı, incelenmemiş tutanağa göre şu cevabı verdi: “Dolayısıyla o dönem geçerli olan oran neyse stopaj yapıldı.” Geriye dönük bir düzenleme için de şunu ekledi: “Hani geriye dönük bir af ancak Parlamentonun iradesinde, takdirindedir.” Genel Kurulda kabul edilen metinde böyle bir düzenleme yer almadı.
Vergi Usul Kanunu (VUK) da bu talebi karşılamaz. Düzeltme yolu, “vergi hatası” için vardır: vergiye ilişkin hesaplarda veya vergilendirmede yapılan hatalar yüzünden haksız yere fazla vergi alınması (213 sayılı VUK m.116). Kesinti anında doğru oran ve doğru matrahla alınan vergi, kazancın sonradan yapay olduğu ileri sürülse de kural olarak bu tanıma girmez; yatırımcı o tarihte kazancı nakden tahsil etmiştir. Buna karşılık yanlış sınıf, yanlış edinim tarihi veya alış bedeli eksikliği gibi hatalar matrah ya da vergi miktarı hatasıdır ve düzeltilebilir (m.117).
Kanunun 4/4. maddesindeki isteğe bağlı kazanç iadesini yapan kişinin durumu da ayrıca düzenlenmemiştir. Fona iade edilen tutar için daha önce kesilmiş stopajın düzeltilmesine ilişkin bir hüküm yoktur.
Fon zararı vergiden düşülür mü, mahsup nasıl yapılır?
Düşülebilir, ancak yalnız aynı türden menkul kıymet kazancından ve aynı takvim yılı içinde. Banka, üç aylık dönemde aynı türden işlemlerin zararını kazancından mahsup eder; dönem zararı yıl içinde sonraki döneme devreder (GVK geçici m.67/1). Farklı kurumlardaki işlemler için izleyen yılın Mart ayında ihtiyari beyanname verilerek yıl içindeki zararların tamamı mahsup edilir ve fazla kesilen vergi iade alınır (m.67/11). Mahsup edilemeyen zarar sonraki yıla devretmez.
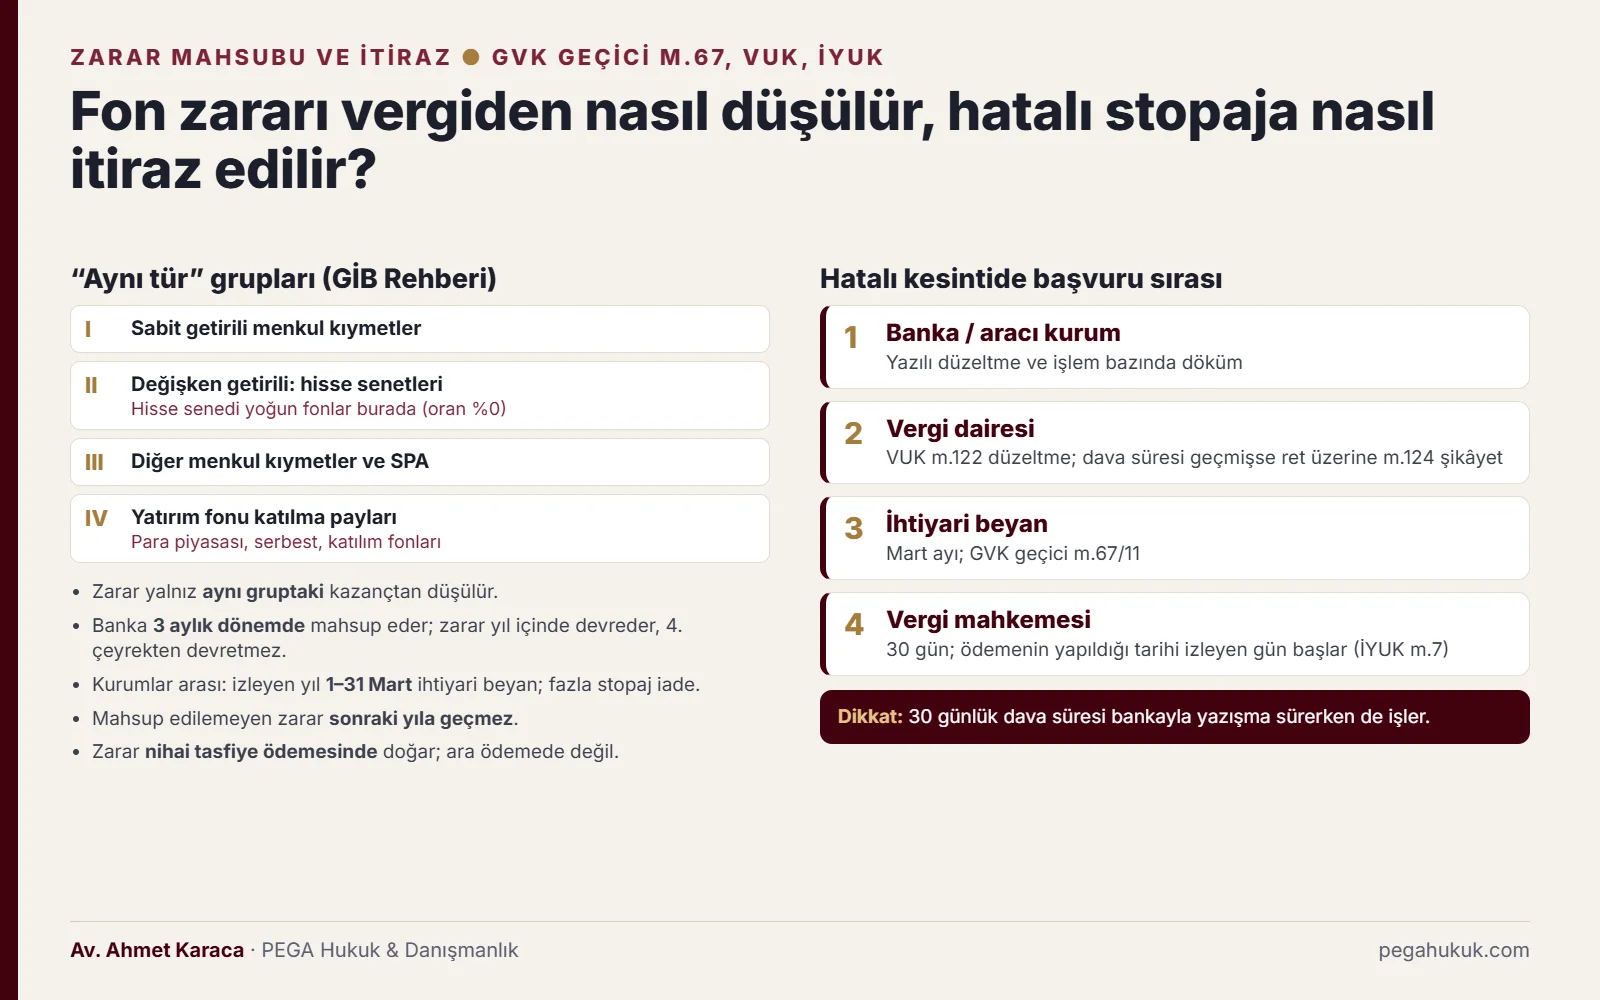
Aynı tür şartı sonucu belirler. GİB Rehberi dört grup sayar: sabit getirili menkul kıymetler, değişken getirili menkul kıymetler, diğer menkul kıymetler ve sermaye piyasası araçları, yatırım fonu katılma belgeleri ile yatırım ortaklığı hisse senetleri. Rehbere göre hisse senedi yoğun fonların katılma payları hisse senetleriyle aynı grupta (değişken getirili) değerlendirilir. SPK’nın 01.10.2026 tarihli listesindeki 131 fonun 112’sinin unvanında “Hisse Senedi Yoğun” ibaresi yer alır; vergi sınıfı ise unvana değil, fonun yüzde 80 şartını sağlamasına bağlıdır. Bu sınıftaki fonların zararı ancak hisse senedi kazancından düşülebilir ve bu gruptaki kazanç kural olarak yüzde 0 oranında vergilendiği için mahsubun vergi faydası çoğu durumda olmaz.
Fayda en çok para piyasası ve serbest fon yatırımcısı içindir. Aynı yıl içinde başka bir fondan kazanç elde edip stopaj ödemiş ve tasfiyedeki fonda zarar realize etmiş kişi, ihtiyari beyanla bu stopajın bir kısmını geri alabilir. GİB Rehberindeki örnekte yatırım fonu grubunda 50.800 TL kazanç ve 30.000 TL zarar mahsup edilerek 20.800 TL beyan edilir; örnekteki paylar 1.11.2024–31.1.2025 arasında edinildiği için yüzde 10 ile hesaplanan 2.080 TL vergi, yıl içinde kesilen 5.080 TL’den düşülür ve 3.000 TL iade doğar. Mahsup ve iade için kesilen verginin beyannameye dahil edilen kazançlara ilişkin olması şarttır.
Zamanlama ayrıca önemlidir. Zarar, paylar elden çıkarıldığında, yani nihai tasfiye ödemesinde realize olur; ara ödeme bu sonucu doğurmaz. Nihai ödemesi 2026’da yapılan fonun zararı 2026 kazançlarıyla Mart 2027’de, 2027’de yapılan fonun zararı ise ancak 2027 kazançlarıyla Mart 2028’de mahsup edilebilir. Fon Koordinasyon Kurulunun 18.10.2026 açıklamasına göre A1 Capital, Bulls ve Pardus’un 66 fonunda tasfiye Ekim 2026’da tamamlandığından bu fonlarda doğan zarar 2026 yılına aittir. İhtiyari beyan süresinde verilmezse sonradan işlem yapılmaz.
Şirket yatırımcının fon zararı ve stopajı nasıl değerlendirilir?
Şirket için fon kazancı ve zararı, gerçek kişideki nihai stopaj düzeninden ayrılır: sonuç kurum kazancının tespitinde ticari kazanç hükümlerine göre dikkate alınır (5520 sayılı KVK m.6/2; GVK geçici m.67/7). Sermaye şirketlerinin fon kazançlarında stopaj oranı kural olarak yüzde 0’dır; 05.09.2026’dan itibaren para piyasası fonları ve unvanında “para piyasası” bulunan serbest fonların kazançlarına yüzde 10 uygulanır (11734 sayılı Cumhurbaşkanı Kararı). Kooperatifler, dernek ve vakıf iktisadi işletmeleri gibi sermaye şirketi dışındaki kurumlar bu yüzde 0 kapsamında değildir; GİB’in açıklayıcı notuna göre bunların yatırım fonu gelirlerinde yüzde 17,5 uygulanmaya devam eder.
11734 sayılı Karar geçişi şöyle düzenler: 05.09.2026’dan sonra edinilen paylarda kazancın tamamına, daha önce edinilen paylarda ise kazancın 05.09.2026 ile payın elden çıkarıldığı tarih arasındaki süreye isabet eden kısmına yüzde 10 uygulanır. GİB’in açıklayıcı notuna göre kurumsal yatırımcının diğer fon kazançlarındaki yüzde 0 oranı değişmemiştir. Ticari kazanç kapsamında kesilen vergi, beyannamede hesaplanan vergiden mahsup edilir (geçici m.67/7).
Değerleme kuralı da sonuca etki eder. VUK m.279’a göre portföyünün en az yüzde 51’i Türkiye’de kurulmuş şirketlerin hisse senetlerinden oluşan fonların katılma belgeleri alış bedeliyle, diğer menkul kıymetler borsa rayici ile değerlenir; borsa rayici yoksa alış bedeline, o güne kadar tahakkuk eden getiri eklenir. Hisse senedi yoğun fondaki değer kaybı bu nedenle kural olarak ancak tasfiye ödemesiyle kayda yansır. Fiyatı açıklanmayan tasfiye fonlarında değerlemenin nasıl yapılacağına dair GİB açıklaması yoktur; dönem sonu kapanışında mali müşavirle birlikte belgelenmelidir. Muhasebe ve nakit planı için şirket nakdi tasfiye edilen fonda kaldıysa yazısına bakılabilir.
Tasfiye ödemesi dekontunda vergi ve gider nasıl ayrıştırılır?
Hesaba geçen tutarın brüt hak edişten az olması her zaman stopaj anlamına gelmez. Fonun yönetim ve tasfiyesi için yapılan zorunlu giderler, tahsil edilen tutarlar tasfiye malvarlığına girmeden önce düşülür (7596 m.3/3; SPK Bülteni 2026/61, A/4). Yatırımcıdan ayrıca kesilen kalemler ise stopaj, banka ücreti veya krediye mahsup olabilir. Her kalemin ayrı gösterilmesi ve dayanağının açıklanması istenmelidir.
- Ödemenin türü: Ara ödeme mi, nihai tasfiye ödemesi mi, olağan tasfiye dağıtımı mı? Ara ödemede pay iadesi yoktur (7596 m.4/3).
- Pay hareketi: Hesaptan kaç payın çıktığı ve hangi tarihte çıktığı. Pay çıkmadıysa elden çıkarma da yoktur.
- Alış maliyeti: FIFO ile eşleştirilen alışların tarihleri ve tutarları; virmanla gelen paylarda alış bilgisinin aktarılıp aktarılmadığı.
- Matrah ve oran: Hesaplanan kazanç, uygulanan oran ve oranın dayanağı (fon sınıfı ve edinim tarihi).
- Diğer kesintiler: Banka ücreti, BSMV, kredi veya kart borcuna mahsup ve haciz kesintisi ayrı satırlarda.
- Net tutar: Hesaba geçen paranın brüt tutar ve kesintilerle aritmetik olarak uyumu.
Fon Koordinasyon Kurulunun 18.10.2026 açıklamasına göre A1 Capital, Bulls ve Pardus fonlarının tasfiyesinde ödemeler “ayni ve nakdi” yapıldı. Ayni ödeme, nakit yerine fon portföyündeki varlıkların devri anlamına gelir; hangi varlıkların hangi değerle devredildiğine dair resmî bir açıklama yoktur. Bu nedenle ayni ödemenin vergisel sonucu açık bir sorudur: elden çıkarma bedelinin hangi değerle hesaplandığı ve devralınan payların ileride satışta alış maliyetinin ne olacağı bankadan yazılı sorulmalıdır. Bankanın tasfiye ödemesini kredi borcuna mahsup etmesi ayrı bir hukuki sorundur ve tasfiye ödemesi, ibra ve ihtirazi kayıt yazısında incelenir.
Net yatırım tutarında stopaj nasıl hesaba girer?
7596 m.4/1, net yatırım tutarından “fondan fon pay sahibine yapılan her bir nakit çıkışının” düşüleceğini söyler. Geçmişte kazançla yapılan bir çıkışta yatırımcının hesabına stopaj düşüldükten sonraki net tutar geçmiştir. MKK’nın hesapta brüt iade bedelini mi, yatırımcıya fiilen geçen net tutarı mı esas aldığı kamuya açık bir kaynakta belirtilmemiştir. Fark, büyük tutarlı geçmiş çıkışlarda ara ödemeyi doğrudan etkiler; hesap cetvelinde her çıkışın brüt ve net tutarı ayrı ayrı istenmelidir.
Kesinti hatalıysa nereye, hangi sürede başvurulur?
İlk başvuru kesintiyi yapan banka veya aracı kuruma yazılı düzeltme talebidir. Sonuç alınamazsa izleyen yılın Mart ayında ihtiyari beyanname verilerek fazla kesilen vergi mahsup ve iade edilebilir (GVK geçici m.67/11). Vergi idaresine düzeltme başvurusu VUK m.122’ye göre yazılı yapılır. Vergi mahkemesinde dava süresi 30 gündür ve tevkif yoluyla alınan vergilerde istihkak sahibine ödemenin yapıldığı tarihi izleyen gün başlar (İYUK m.7).
1. Banka veya aracı kurum
Yazılı düzeltme talebi ve işlem bazında döküm
Kesintiyi yapan kurum, elindeki bilgi ve belgeler kapsamında vergiden sorumludur (GVK geçici m.67/1).
2. Vergi dairesi
VUK m.122 düzeltme talebi
Matrah veya oran hatası (m.117). Ret yazı ile tebliğ edilir (m.123); dava süresi geçtikten sonra yapılan düzeltme talebi reddedilirse Bakanlığa şikâyet yolu vardır (m.124).
3. İhtiyari beyan
İzleyen yılın 1–31 Mart döneminde yıllık beyanname
Aynı tür zararlar mahsup edilir; fazla kesinti iade edilir. Süresinden sonra verilen beyana dayanılarak işlem yapılmaz.
4. Vergi mahkemesi
30 gün (İYUK m.7/1)
Tevkif yoluyla alınan vergide süre, istihkak sahibine ödemenin yapıldığı tarihi izleyen gün başlar (m.7/2-b).
Süre bakımından en kısa yol dava süresidir: ödeme tarihini izleyen gün başlayan 30 gün, bankayla yazışma sürerken de işler. Bu nedenle kesinti tutarı yüksekse banka cevabı beklenirken süre takvime alınmalıdır. Vergi alacağında genel zamanaşımı, alacağın doğduğu yılı izleyen yılın başından itibaren beş yıldır (VUK m.114) ve düzeltme bu süre içinde istenebilir (m.126). İhtiyari beyan ise yalnız Mart ayıyla sınırlıdır.
Tasfiyede devletin vergi alacağı yatırımcının önüne geçer mi?
Geçmez. Fon malvarlığı, kamu alacaklarının tahsili amacıyla da haczedilemez ve tasfiyesinde yalnız katılma payı sahiplerine ödeme yapılabilir (SPKn m.53/2-3). Fon kanunundaki geri kazanım hesabı da kamu alacakları için haczedilemez (7596 m.6/5). Tedrici tasfiyedeki aracı kurumda ise önce müşteri alacakları, ancak bunlar tamamen karşılandıktan sonra kamu alacakları ödenir (SPKn m.86/5).
Danıştay bu sırayı, stopaj iadesine ilişkin bir uyuşmazlıkta açıkça uyguladı. Tedrici tasfiyedeki bir aracı kuruma iade edilen stopajı vergi dairesi, kurumun muaccel vergi borçları gerekçesiyle ödeme emriyle geri istedi; Vergi Mahkemesi davayı reddetti, Daire kararı bozdu:
“Yapılan bu düzenlemelerle öncelikle yatırımcı haklarının korunması amaçlanmıştır. Fon tarafından yatırımcıların hakları ödendikten sonra vergi dairesi ve diğer kamu borcu ödemeleri yapılacaktır.”
Bugünkü dayanak 6362 sayılı Kanunun 86. maddesidir: tedrici tasfiye kararı verilen kurum hakkında 6183 sayılı Kanun kapsamında takip yapılamaz ve “Aktiflerden öncelikle müşteri alacakları ödenir.” Bu kural, 27.10.2026’da tedrici tasfiyesine karar verilen Tera Yatırım Menkul Değerler AŞ’nin müşterileri için doğrudan önem taşır. Müşteri alacakları için yol Tera Yatırım müşterilerinin hakları yazısındadır.
Fon stopajı hakkında hangi bilgiler yanlış biliniyor?
Yanlış: Devlet geçmişte aldığı yüzde 17,5 stopajı iade edecek veya stopajlar fon havuzuna aktarılacak. Doğrusu: 7596 sayılı Kanunda böyle bir hüküm yoktur; geri kazanım hesabının kaynakları kanunda sayılmıştır ve vergi bunlar arasında değildir (m.2/1-ç, m.3/3, m.6/4).
Yanlış: Tasfiye ödemesinin tamamından yüzde 17,5 kesilir. Doğrusu: Matrah, iade bedeli ile alış bedeli arasındaki farktır. Zarar eden yatırımcının matrahı sıfırdır.
Yanlış: 1 milyon TL ara ödeme kazançtır ve vergilendirilir. Doğrusu: Ara ödemede pay iade alınmaz ve ödeme net yatırım tutarıyla sınırlıdır; vergilendirmesine dair bir GİB açıklaması yoktur.
Yanlış: Hisse senedi yoğun fondan hiçbir koşulda kesinti yapılamaz. Doğrusu: TEFAS’ta işlem gören hisse senedi yoğun fonda oran yüzde 0’dır; ancak TEFAS dışı serbest fonda 27.03.2026 sonrası alınan paylar yüzde 17,5’e tabidir ve fonun yüzde 80 şartını kaybetmesi de tartışma doğurur.
Yanlış: Fon zararımı gelecek yıllara taşıyıp vergiden düşerim. Doğrusu: Mahsup aynı takvim yılı ve aynı tür kazançla sınırlıdır; kalan zarar sonraki yıla devretmez (GVK geçici m.67/11).
Yanlış: Fon krizindeki stopaj için GİB’e özel bir iade başvurusu yapılır. Doğrusu: Fon krizine özgü bir iade başvurusu yoktur. Hatalı kesintide banka, VUK m.122 düzeltme talebi, Mart ayındaki ihtiyari beyan ve 30 günlük vergi davası yolları vardır; ihtiyari beyan, 269 Seri No.lu Gelir Vergisi Genel Tebliği ekindeki özel beyanname ile yapılır.
Sık sorulan sorular
TP2, TLY veya THF fonunda stopaj var mı?
Oran fon türüne ve alış tarihine bağlıdır. TP2 para piyasası fonu, TLY serbest fondur; 09.07.2025 ve sonrasında alınan paylarda ikisinde de oran yüzde 17,5’tir, daha önceki alımlarda daha düşüktür. THF hisse senedi yoğun fondur ve oran yüzde 0’dır. Her durumda stopaj yalnız kazançtan kesilir; tasfiye ödemesi alış bedelinin altındaysa kesinti yapılmaz.
Tasfiye ödemesinin tamamından %17,5 stopaj kesilir mi?
Hayır. Stopajın matrahı, payın fona iade bedeli ile FIFO yöntemine göre eşleştirilen alış bedeli arasındaki farktır (GVK geçici m.67/1). Alış bedeli 500.000 TL, tasfiye ödemesi 560.000 TL ise kesinti en fazla 60.000 TL’lik kazanç üzerinden hesaplanır. Ödemenin tamamından kesinti yapılmışsa alış bedeli sisteme aktarılmamış olabilir; işlem bazında döküm istenmelidir.
1 milyon TL ara ödemeden vergi kesilir mi?
Ara ödemede katılma payı iade alınmaz; paylar nihai tasfiye ödemesinde iade edilir (7596 m.4/3) ve ödeme net yatırım tutarıyla sınırlıdır. Elden çıkarma henüz gerçekleşmediğinden kesinti yapılacaksa dayanağının gösterilmesi gerekir. GİB, 30.10.2026 itibarıyla ara ödemenin vergilendirilmesine ilişkin bir açıklama yayımlamamıştır; kesinti varsa banka yazılı açıklama yapmalıdır.
Devlet geçmişte aldığı stopajı iade edecek mi?
Bunun için kanuni bir dayanak yoktur. Fon kanununda (7596) vergi iadesi veya istisnası öngören hüküm bulunmaz ve stopajlar geri kazanım hesabının kaynakları arasında sayılmamıştır. Geçmişte doğru oranla, gerçekleşen kazanç üzerinden kesilen vergi kural olarak VUK m.116’daki vergi hatası tanımına girmez. Yalnız oran veya matrah yanlış uygulanmışsa düzeltme istenebilir.
Fon zararımı vergiden düşebilir miyim?
Aynı takvim yılı içinde ve aynı türden kazançla düşebilirsiniz. Banka üç aylık dönemlerde mahsup yapar; farklı kurumlardaki işlemler için izleyen yılın Mart ayında ihtiyari beyanname verilerek yıl içindeki zararlar mahsup edilir ve fazla kesilen stopaj iade alınır (GVK geçici m.67/11). Kalan zarar sonraki yıla devretmez; hisse senedi yoğun fon zararı yalnız hisse kazancından düşülür.
Zarar ettiğim fon satışında neden stopaj kesildi?
Üç sebep olabilir: FIFO nedeniyle satılan payların en eski ve ucuz alışla eşleşmesi, enflasyon karşısında kayıp olsa da Türk lirası cinsinden nominal kazanç bulunması ya da aynı üç aylık dönemdeki başka kazançlı işlemlerle toplu hesap yapılması. Bunlardan hiçbiri yoksa kesinti hatalı olabilir; bankadan işlem bazında matrah dökümü istenmeli ve 30 günlük dava süresi takip edilmelidir.
Şirket olarak fondaki zararımızı gider yazabilir miyiz?
Şirket için fon kazancı ve zararı kurum kazancının tespitinde ticari kazanç hükümlerine göre dikkate alınır (KVK m.6/2). Portföyünün en az yüzde 51’i Türk şirket hisselerinden oluşan fonların payları alış bedeliyle değerlendiği için değer kaybı kural olarak tasfiye ödemesinde kayda yansır (VUK m.279). Fiyatı açıklanmayan tasfiye fonlarında değerleme için GİB açıklaması yoktur.
Yanlış kesilen stopaj için ne kadar sürede dava açılır?
Vergi mahkemesinde dava açma süresi 30 gündür (İYUK m.7/1). Tevkif yoluyla alınan vergilerde süre, istihkak sahibine ödemenin yapıldığı tarihi izleyen gün başlar (m.7/2-b). Bankayla yazışma bu süreyi durdurmaz. Süre kaçmışsa vergi dairesine VUK m.122 düzeltme talebi ve aynı yılın kesintileri için Mart ayındaki ihtiyari beyan yolları değerlendirilir.
İlgili rehberler
- Fon net yatırım tutarı nasıl hesaplanır? Hesap itirazı
- Fon Kanunu 2026: madde madde ara ödeme ve yatırımcı hakları
- Şirket nakdi tasfiye edilen fonda kaldıysa
- Tasfiye ödemesi alırken ibra ve ihtirazi kayıt
- Fon zararı nasıl hesaplanır?
- TEFAS fonları, BES ve mevduat güvende mi?
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu, geçici m.67 (1, 7, 11, 17. fıkralar).
- GİB, G.V.K. Geçici 67’nci Madde Uygulaması ile İlgili Olarak Gerçek Kişilere Yönelik Vergi Rehberi (2026), bölüm 3, 4, 7, 8, 20, 26, 27.
- 10041 sayılı Cumhurbaşkanı Kararı (RG 09.07.2025, sayı 32951); 11107 sayılı Cumhurbaşkanı Kararı (RG 27.03.2026, sayı 33206); 11734 sayılı Cumhurbaşkanı Kararı (RG 05.09.2026, sayı 33361); GİB’in 11107 ve 11734 sayılı Kararlara ilişkin açıklayıcı bilgi notları.
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.2, 3/3, 4, 6; SPK Bülteni 2026/76, Kurul Kararı 76/1903, m.10; SPK Bülteni 2026/61, A/4.
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), m.6/2, 28/2; SPK Yatırım Fonlarına İlişkin Rehber, 6.8.
- 213 sayılı Vergi Usul Kanunu, m.114, 116–126, 279; 2577 sayılı İdari Yargılama Usulü Kanunu, m.7.
- 5520 sayılı Kurumlar Vergisi Kanunu, m.2, 6/2.
- 6362 sayılı Sermaye Piyasası Kanunu, m.53, 86.
- TBMM Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294 (19.10.2026), muhalefet şerhleri; Plan ve Bütçe Komisyonu tutanağı, 14.10.2026 (incelenmemiş tutanak).
- Danıştay 4. Daire, E. 2007/5181, K. 2009/5183, T. 27.10.2009.
Güncelleme notu: 30.10.2026 — GİB’in 2026 geçici 67. madde rehberi ve açıklayıcı notları, 10041, 11107 ve 11734 sayılı Cumhurbaşkanı Kararları, 7596 sayılı Kanun, SPK’nın 2026/61 ve 76/1903 sayılı tasfiye ve ödeme esasları ile Plan ve Bütçe Komisyonu tutanağı işlendi; serbest ve değişken fonlarda 1.2.2025 öncesi oranın çıkarım olduğu belirtildi.
Hukuki danışmanlık ve avukatlık hizmeti
Tasfiye ödemenizden yapılan kesinti doğru mu?
Ödeme dekontunu, fondaki alış dekontlarını, varsa virman belgelerini ve bankanın yazılı cevabını hazırlayarak ödeme tarihiyle birlikte yazın; 30 günlük dava süresini ve Mart ayındaki beyan imkânını birlikte değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


