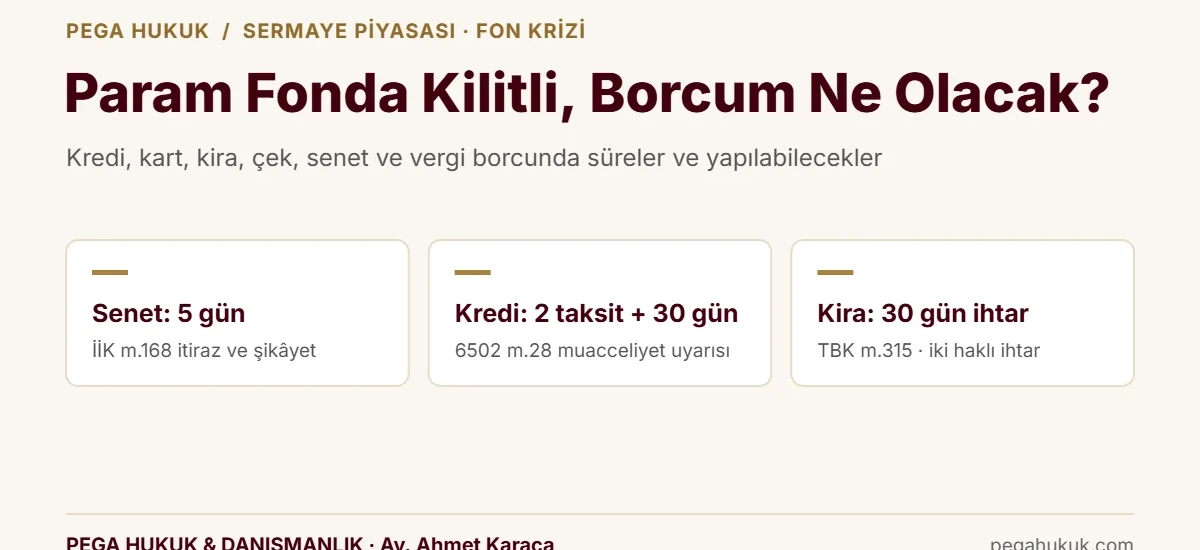
Paranın tasfiyedeki fonda kilitli olması borcu ertelemez; vade geçince temerrüt faizi işler (TBK m.117, m.120). 18.10.2026 itibarıyla en kısa süre senet takibindedir: ödeme emrine itiraz ve şikâyet için 5 gün (İİK m.168). Tüketici kredisinde banka, birbirini izleyen iki taksit ödenmeden ve en az 30 gün süreli uyarı yapılmadan borcun tamamını isteyemez (6502 m.28). Konut kirasında ihtar en az 30 gün süre vermelidir (TBK m.315); vergi borcu için 72 aya kadar tecil istenebilir (6183 m.48).
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Paranızın, SPK’nın 17.09.2026 tarihli kararlarıyla tasfiyeye giren bir fonda kalması kredi, kira, çek, senet ve vergi borçlarınızı ertelemez. 18.10.2026 itibarıyla fon kilidini bu borçlar için kendiliğinden erteleme sebebi sayan bir kanun hükmü yoktur; Mecliste bekleyen 2/3939 esas numaralı kanun teklifi de henüz yasalaşmamıştır ve ana hatlarıyla fon varlıklarının dağıtımına ve geri kazanımına ilişkindir. Borcun vadesi geldiğinde temerrüt, faiz ve takip sonuçları işlemeye başlar.
Bu sonuçlar her borçta aynı hızda doğmaz. Senede dayalı icra takibinde itiraz süresi 5 gündür; karşılıksız çekte ceza ve çek yasağı riski vardır; tüketici kredisinde ise banka borcun tamamını isteyebilmek için iki taksidin ödenmemesini ve en az 30 günlük uyarıyı beklemek zorundadır. Aşağıdaki rehber, bireysel yatırımcının borçlarını risk sırasına koyar ve her biri için süreyi, dayanağı ve yapılabilecekleri gösterir. Şirket nakdi fonda kalan işletmeler için şirket nakdi rehberi ayrıca hazırlanmıştır.
Paranın fonda kilitli olması borcu erteler veya faizi durdurur mu?
Hayır. Vadesi belirli bir borçta borçlu, vade gününün geçmesiyle ayrıca ihtara gerek kalmadan temerrüde (borcunu zamanında ödememiş olmanın hukuki sonuçlarına) düşer; vadesi belirli olmayan muaccel borçta ise alacaklının ihtarıyla temerrüt başlar (6098 sayılı Türk Borçlar Kanunu (TBK) m.117). Kredi taksiti, kira bedeli, çek ve senet gibi borçların neredeyse tamamında ödeme günü bellidir; bu yüzden fon kilidi temerrüdün başlangıcını değiştirmez.
Temerrüt faizi, borçlunun kusuruna bağlı değildir: oran sözleşmede kararlaştırılmamışsa yürürlükteki mevzuata göre belirlenir (TBK m.120). Borçlunun kusursuz olduğunu ispat etmesi yalnız gecikme tazminatı ve temerrüt faizini aşan zarar bakımından sonuç doğurur (TBK m.118, m.122). Para borcunda ödeme gücünün bulunmaması kural olarak borçlunun kendi risk alanında görülür; “param fonda kaldı, kusurum yok” savunmasının bu iki kalemde bile başarı şansı düşüktür.
İmkânsızlık ve aşırı ifa güçlüğü savunması işe yarar mı?
Borç, ifası borçlunun sorumlu tutulamayacağı sebeplerle imkânsızlaşırsa sona erer (TBK m.136). Ancak para, piyasada her zaman bulunabilen bir değer olduğundan para borcunun ifası objektif olarak imkânsız hâle gelmez; fondaki paranın geçici olarak çekilememesi, borcu ödemeyi zorlaştırır ama imkânsız kılmaz.
Aşırı ifa güçlüğü (sözleşmeden sonra ortaya çıkan olağanüstü bir durumun edimler dengesini borçlu aleyhine bozması) ise hâkimden sözleşmenin uyarlanmasını, bu mümkün değilse dönme veya fesih hakkını verir (TBK m.138). Bu hüküm, sözleşmenin yapıldığı sırada mevcut olguların öngörülemeyen bir olayla değişmesini arar. Fon kilidi ise kira veya kredi sözleşmesindeki edimler arasındaki dengeyi değil, borçlunun kendi ödeme gücünü etkiler. Bu nedenle bir kira veya kredi borcunun fon kilidi gerekçesiyle uyarlanması kural olarak beklenmemelidir; uyarlama davası açılsa bile bu dava borcun vadesinde ödenmesi yükümlülüğünü kendiliğinden askıya almaz.
Hangi borçta ilk risk ne zaman doğar? Borç türüne göre tablo
En kısa süreler kambiyo senetlerinde ve çekte, en uzun koruma ise tüketici kredisi ve konut kirasındadır. Tablo, her borç türünde alacaklının ilk kullanabileceği yaptırımı, buna karşı işleyen süreyi ve borçlunun o süre içinde yapabileceklerini gösterir.
| Borç türü | İlk risk | Süre | Ne yapılabilir | Dayanak |
|---|---|---|---|---|
| Bono veya poliçe (senet) | Kambiyo senetlerine özgü haciz yoluyla icra takibi | Ödeme için 10 gün; itiraz ve şikâyet için 5 gün | Belgeye dayalı itiraz; yazılı ödeme süresi (mehil) almak | 2004 sayılı İİK m.168, m.169/a |
| Çek (düzenleyen olarak) | “Karşılıksızdır” işlemi, şikâyet üzerine adli para cezası ve çek yasağı | İbraz süresi aynı yerde 10 gün, başka yerde 1 ay | Karşılığı yatırmak; bedeli faiziyle ödeyerek etkin pişmanlık | 5941 sayılı Çek Kanunu m.5, m.6; 6102 sayılı TTK m.796 |
| Kredi kartı | Asgari tutar ödenmezse gecikme faizi | Hesap kesim ile son ödeme arası en az 10 gün | En azından asgari tutarı ödemek | 5464 sayılı Kanun m.24, m.26 |
| Tüketici kredisi (ihtiyaç, taşıt) | Temerrüt faizi; iki ardışık taksitte borcun tamamının istenmesi | En az 30 gün süreli muacceliyet uyarısı | Uyarı süresinde gecikmiş taksitleri ödemek; yapılandırma istemek | 6502 sayılı TKHK m.28 |
| Konut kredisi | Aynı şekilde iki ardışık taksitte muacceliyet | En az 30 gün süreli uyarı | Uyarı süresinde ödeme; vade uzatımı görüşmesi | TKHK m.34 |
| Konut veya çatılı işyeri kirası | Yazılı ihtar, fesih ve tahliye | En az 30 gün ödeme süresi; icra ödeme emrine 7 gün itiraz | İhtar süresinde ödemek | TBK m.315; İİK m.269, m.269/a |
| Kira (tekrarlanan gecikme) | İki haklı ihtar nedeniyle tahliye davası | Kira yılı bitiminden itibaren 1 ay içinde dava | Aynı kira yılında ikinci ihtara yol açmamak | TBK m.352/2 |
| Vergi borcu | Aylık gecikme zammı; ödeme emri ve haciz | Ödeme emrinde 15 gün | Tecil başvurusu (72 aya kadar) | 6183 sayılı Kanun m.48, m.51, m.55 |
| SGK prim borcu | Gecikme cezası ve zammı; 6183’e göre takip | Ödeme emrinde 15 gün | 6183 m.48’e göre tecil başvurusu | 5510 sayılı Kanun m.88, m.89 |
| Nafaka | Şikâyet üzerine 3 aya kadar tazyik hapsi | Ödemeyle hapis sona erer | Ödemek; şartları varsa azaltma davası | İİK m.344 |
Nafaka borcunda fon kilidi özel bir koruma sağlamaz. Mahkeme kararıyla belirlenen nafakayı ödemeyen borçlu hakkında alacaklının şikâyeti üzerine üç aya kadar tazyik hapsine karar verilir ve borç ödenince borçlu tahliye edilir; borçlu nafakanın kaldırılması veya azaltılması davası açmışsa, ileri sürdüğü sebepler göz önünde tutularak hapsin uygulanması bu davanın sonuna bırakılabilir (İİK m.344). Geçici bir nakit sıkışıklığı, kalıcı bir gelir azalması gibi değerlendirilmeyebilir; bu yüzden nafaka alacaklısıyla yazılı bir ödeme takvimi yapmak çoğu zaman daha gerçekçi çözümdür.
Tasfiye ödemesi ne zaman gelir, alacaklıya hangi tarih söylenebilir?
Kesin bir tarih yoktur; tasfiye en fazla 6 ay sürecek şekilde planlanmıştır. SPK, tasfiye süresini 20.09.2026 tarihli 59/1710 sayılı kararla 3 aydan 6 aya çıkarmış, 21.09.2026 tarihli duyurusunda da bunun tasfiyenin mutlaka 6 ay süreceği anlamına gelmediğini açıklamıştır. 17.09.2026’dan başlayan 6 aylık süre 17.03.2027 Çarşamba günü dolar.
Ödeme yöntemi fonun kurucusuna göre farklıdır. 15.10.2026 tarihli 70/1821 sayılı karardan sonra Tera, Pusula ve Atlas portföy şirketlerinin 34 fonunda ara ödeme (tasfiye tamamlanmadan, nihai tutardan mahsup edilmek üzere yapılan ön ödeme) usulü uygulanır: esas tutar, MKK’nın hesapladığı net yatırım tutarıdır ve her yatırımcıya her fon için en fazla 1 milyon TL ödenir (64/1775). A1 Capital, Bulls, Pardus ve Hedef’in 97 fonunda ise tasfiye, unvanında “para piyasası” geçen fonlardan başlayarak yatırımcı sayısı en çok olandan en aza doğru sırayla yürütülür (64/1770).
Her iki usulde de ödeme için ayrıca başvuru yapılması gerekmez: varlıklar nakde döndükçe tutar, mutabakatı yapılmış bireysel saklama hesaplarına katılma payı oranında aktarılır (SPK Bülteni 2026/61, A/5). Alacaklıyla görüşürken “şu tarihte ödeyeceğim” yerine “ilk tasfiye ödemesinden ve en geç şu tarihe kadar” biçiminde iki koşullu bir takvim önermek daha güvenlidir. Fonunuzun hangi usule tabi olduğunu tasfiye edilen fonlar ve ödeme takibi sayfasından, teklifle gelmesi planlanan ödeme haklarını kanun teklifi rehberinden izleyebilirsiniz.
Kredi taksitlerini ödeyemezsem banka borcun tamamını ne zaman isteyebilir?
Tüketici kredisinde banka, borcun tamamını ancak iki koşul birlikte gerçekleşirse isteyebilir: tüketici birbirini izleyen en az iki taksidi ödemede temerrüde düşmüş olmalı ve banka tüketiciye en az 30 gün süre vererek muacceliyet uyarısında (kalan borcun tamamının ödenmesi gerekeceği bildiriminde) bulunmuş olmalıdır (6502 sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) m.28/1). Tek bir taksidin gecikmesi, borcun tamamını muaccel kılmaz; ancak gecikilen taksit için temerrüt faizi işler.
Muaccel kılınan taksitlerin hesabında faiz, komisyon ve benzeri masraflar dikkate alınmaz (TKHK m.28/2). Bu, kalan vadeye ait faizin bir anda istenemeyeceği anlamına gelir. Konut kredilerinde aynı iki taksit ve 30 gün kuralı TKHK m.34’te ayrıca düzenlenmiştir. Pratik sonuç şudur: uyarı süresi içinde gecikmiş taksitlerin ödenmesi, borcun tamamının istenmesini önlemenin en etkili yoludur. Fon ödemesi bu süre içinde beklenmiyorsa, gecikmiş taksitleri kapatacak kadar geçici bir kaynak bulmak, kalan borcun tamamıyla icra takibine muhatap olmaktan daha az maliyetlidir.
Kredi kartı borcunda ne olur?
Kredi kartı sözleşmesinde belirtilen asgari ödeme tutarı, dönem borcunun yüzde yirmisinden az olamaz; Bankacılık Düzenleme ve Denetleme Kurulu bu oranı yüzde kırka kadar artırabilir ve kart hamili grupları itibarıyla farklılaştırabilir (5464 sayılı Banka Kartları ve Kredi Kartları Kanunu m.24/3). Asgari tutar son ödeme tarihinde ödenmezse kart hamili, ödenmeyen tutar için sözleşmedeki gecikme faizi dışında bir yükümlülük altına sokulamaz. Asgari tutarın altında ödeme yapılırsa kalan bakiyeye gecikme faizi uygulanır, temerrüt hâlinde de bileşik faiz yürütülemez; azami akdi ve gecikme faizi oranlarını Türkiye Cumhuriyet Merkez Bankası belirler (m.26). Fon kilidi döneminde en azından asgari tutarı ödemek, maliyeti en düşük seçenektir.
Gecikme kredi notunu ve Risk Merkezi kaydını nasıl etkiler?
Bankalar, Türkiye Bankalar Birliği nezdindeki Risk Merkezine üye olmak ve Risk Merkezinin istediği müşteri bilgilerini vermekle yükümlüdür (5411 sayılı Bankacılık Kanunu Ek m.1). Bu nedenle gecikmiş bir kredi veya kart borcu, fon kilidinden kaynaklansa bile kayıtlara yansır. Kişi, gerekçesini belirterek yazılı talepte bulunursa kendi risk bilgilerini ücret karşılığında alabilir (Ek m.1).
Kayıt yanlışsa, örneğin süresinde yapılmış bir ödeme gecikme olarak bildirilmişse, 6698 sayılı Kişisel Verilerin Korunması Kanunu (KVKK) m.11/1-d uyarınca bankadan düzeltme istenebilir; banka talebi en geç 30 gün içinde sonuçlandırır (m.13/2). Gerçekleşmiş bir gecikmenin kaydı ise doğru bir veri olduğundan, “fon kilidi yüzünden gecikti” gerekçesiyle silinmesi istenemez. Bu yüzden gecikmeden önce bankaya yazılı başvurup yapılandırma veya erteleme istemek, sonradan kayıt düzeltmeye çalışmaktan daha etkilidir.
Kredi çekip fona yatırdıysam kredi borcu fon zararından etkilenir mi?
Kural olarak hayır. Tüketicinin kendi belirlediği bir harcama için kullandırılan genel amaçlı kredi, bağlı kredi (münhasıran belirli bir mal veya hizmetin finansmanı için verilen ve onunla ekonomik birlik oluşturan kredi) sayılmaz (TKHK m.30/1, m.30/5). Bağlı kredide bile kredi verenin müteselsil sorumluluğu, malın veya hizmetin hiç ya da gereği gibi ifa edilmemesi hâlinde dönme ve bedel indirimi haklarıyla sınırlıdır (m.30/4). Fon payı alımı gerçekleşmiş bir işlem olduğundan, fondaki kayıp kredi borcunu azaltmaz.
Krediyi veren banka aynı zamanda fonu öneren ve satan kurumsa durum farklı bir yönden önem kazanır. Satış, yatırımcının risk profiline uygun değilse veya riskler açıklanmadan yapıldıysa yatırımcının bankaya karşı bir tazminat alacağı doğabilir. Bu alacak çekişmeli olsa bile bankanın kredi alacağına karşı takas savunması olarak ileri sürülebilir (TBK m.139/2); takas, borçlunun takas iradesini alacaklıya bildirmesiyle hüküm doğurur (m.143). Ancak bu savunma kredi taksitlerinin ödenmemesini kendiliğinden haklı kılmaz: tazminat alacağının varlığı ve tutarı ispatlanana kadar temerrüt sonuçları işlemeye devam eder. Uygunsuz satıştan doğan sorumluluk ve delilleri bankanın önerisiyle fon satışı rehberinde ayrıntılı olarak anlatılmıştır.
Kirayı ödeyemezsem ev sahibi hangi sürede tahliye isteyebilir?
Konut ve çatılı işyeri kiralarında kiraya veren, ödenmeyen kira için kiracıya yazılı olarak en az 30 gün süre vermek ve bu sürede de ödenmezse sözleşmeyi feshedeceğini bildirmek zorundadır (TBK m.315). Süre, yazılı bildirimin kiracıya yapıldığı günü izleyen günden işlemeye başlar. Örneğin ihtar 20.10.2026 Salı günü tebliğ edildiyse 30 günlük süre 19.11.2026 Perşembe günü dolar. Bu süre içinde ödenen kira, fesih ve tahliye sonucunu önler.
Kiraya veren icra yoluna da gidebilir. Bu durumda ödeme emri, süresinde ödenmezse kiracının taşınmazdan çıkarılmasının istenebileceğini de bildirir ve kiracı 7 gün içinde icra dairesine itiraz edebilir (İİK m.269). Kiracı itiraz etmez ve ihtar süresi içinde kirayı da ödemezse kiraya veren, ihtar süresinin bitiminden itibaren altı ay içinde icra mahkemesinden tahliye kararı isteyebilir (m.269/a). Kira ilişkisinden doğan davalarda dava açılmadan önce arabulucuya başvurmak dava şartıdır; ancak bu şart, icra yoluyla tahliye işlemlerini kapsamaz (6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu m.18/B/1-a).
Geç ödenen kira neden ayrıca tehlikelidir?
Kiracı, bir kira yılı içinde kira bedelini ödemediği için kendisine yazılı olarak iki haklı ihtarda bulunulmasına sebep olmuşsa kiraya veren, kira yılının bitiminden itibaren bir ay içinde dava açarak sözleşmeyi sona erdirebilir (TBK m.352/2). Hükmün lafzı, ihtardan sonra ödeme yapılmamasını değil, ihtara sebep olunmasını esas alır. Bu nedenle aynı kira yılında iki kez ihtar çekilmesine yol açan geç ödeme, borç her seferinde ihtar süresi içinde ödenmiş olsa bile tahliye davasına dayanak olabilir. Kirayı vadesinde ödeyemeyecekseniz, ihtar gelmeden önce kiraya verenden yazılı ödeme süresi istemek bu riski azaltır.
Fona güvenerek yazdığım çek karşılıksız çıkarsa ne olur?
Çek, üzerindeki düzenleme tarihine göre kanuni ibraz süresi içinde bankaya ibraz edildiğinde hesapta karşılık yoksa “karşılıksızdır” işlemi yapılır; buna sebebiyet veren kişi hakkında hamilin şikâyeti üzerine her bir çek için 1.500 güne kadar adli para cezasına hükmolunur ve bu ceza, çek bedelinin karşılıksız kalan miktarından az olamaz (5941 sayılı Çek Kanunu m.5/1). Mahkeme ayrıca çek düzenleme ve çek hesabı açma yasağına karar verir; bu yasak yargılama sırasında koruma tedbiri olarak da uygulanır.
Bu suçta ön ödeme, uzlaşma ve hükmün açıklanmasının geri bırakılması uygulanmaz (m.5/10). Ödenmeyen adli para cezası, kamuya yararlı işte çalıştırma kararı verilmeksizin doğrudan hapis cezasına çevrilir (m.5/11). Karşılıksız kalan çek bedeli, kanuni ibraz tarihinden itibaren ticari işlerdeki temerrüt faiziyle birlikte tamamen ödenirse yargılama aşamasında davanın düşmesine, mahkûmiyet kesinleşmişse hükmün bütün sonuçlarıyla ortadan kaldırılmasına karar verilir; hamilin şikâyetten vazgeçmesi de aynı sonucu doğurur (m.6/1–2).
Zamanlama açısından iki kural önemlidir. 31.12.2028’e kadar, üzerinde yazılı düzenleme tarihinden önce çekin ödenmek üzere bankaya ibrazı geçersizdir (Çek Kanunu geçici m.3/5); yani ileri tarihli çek, tarihinden önce karşılıksız çıkarılamaz. Çek, düzenlendiği yerde ödenecekse 10 gün, başka bir yerde ödenecekse 1 ay içinde ibraz edilmelidir ve bu süreler düzenleme tarihinin ertesi günü başlar (6102 sayılı Türk Ticaret Kanunu (TTK) m.796). Çekin karşılığını vadede hazır edemeyecekseniz, ibrazdan önce hamille yazılı bir ödeme takvimi üzerinde anlaşmak ceza sürecinin hiç başlamamasını sağlar; karşılıksızdır işlemi yapıldıktan sonra ise bedelin faiziyle ödenmesi veya şikâyetten vazgeçme m.6’daki sonuçları doğurur.
Senet (bono) için icra takibi başlarsa hangi süreler işler?
Kambiyo senetlerine özgü haciz yoluyla başlatılan takipte borçluya gönderilen ödeme emri, borcun 10 gün içinde ödenmesini ister; senedin kambiyo senedi niteliği taşımadığı iddiasıyla şikâyet, imzaya itiraz ve borca itiraz için süre ise 5 gündür (İİK m.168). Örneğin ödeme emri 20.10.2026 Salı günü tebliğ edildiyse 5 günlük süre 25.10.2026 Pazar gününe rastladığı için 26.10.2026 Pazartesi günü biter (İİK m.19).
Borca itiraz, satış dışındaki takip işlemlerini durdurmaz (İİK m.169). İcra mahkemesi borca itirazı ancak borcun olmadığı, itfa edildiği veya imhal edildiği (alacaklı tarafından ödeme süresi verildiği) resmî veya imzası ikrar edilmiş bir belgeyle ispatlanırsa kabul eder (m.169/a). Paranın fonda kilitli olması bu sebeplerden biri değildir. Buradan çıkan pratik sonuç açıktır: senet alacaklısı ödeme için ek süre verdiyse bu sürenin tarihli ve alacaklının imzasını taşıyan bir belgeye bağlanması gerekir; sözlü erteleme, takip başladığında borçluyu korumaz.
Ödeme emrine itiraz edilmez ve borç ödenmezse borçlu 10 gün içinde, itiraz reddedilmişse 3 gün içinde mal beyanında bulunmak zorundadır; aksi hâlde hapisle tazyik ve ceza sonuçları doğar (İİK m.168, bent 6). Tasfiye sürecindeki fon payları da mal beyanında bildirilmesi gereken mal ve haklar arasındadır.
Vergi ve SGK borcu için tecil veya mücbir sebep istenebilir mi?
Tecil istenebilir; mücbir sebep ise belirsizdir. Amme borcunun vadesinde ödenmesi veya haczin uygulanması borçluyu çok zor duruma düşürecekse, borçlunun yazılı talebi ve teminat göstermesi şartıyla borç, faiz alınarak 72 aya kadar tecil (ödeme süresinin idarece ertelenmesi veya taksitlendirilmesi) edilebilir (6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m.48/1). 36 aylık üst sınır 21.05.2026 tarihli 7582 sayılı Kanunla 72 aya çıkarılmıştır.
Tahsil dairesi itibarıyla tecil edilen borçların toplamı Kanunda belirtilen tutarı aşmıyorsa teminat aranmaz; Kanundaki 1 milyon TL tutarı, 13.06.2026 tarihli Resmî Gazete’de yayımlanan 11414 sayılı Cumhurbaşkanı Kararı ile 10 milyon TL olarak uygulanmaktadır (m.48/2). Tecil talebi reddedilirse, borç idarenin vereceği 30 güne kadar süre içinde ödendiğinde ödeme tarihine kadar faiz alınarak tecil edilmiş sayılır (m.48/3).
Tecil istenmezse borç büyür: vadesinde ödenmeyen amme alacağına her ay için ayrı ayrı gecikme zammı uygulanır; oran, 13.11.2025 tarihli Resmî Gazete’de yayımlanan 10556 sayılı Cumhurbaşkanı Kararı ile aylık %3,7’dir (m.51). Ödeme emri tebliğ edilen borçlu 15 gün içinde borcunu ödemek veya mal bildiriminde bulunmak zorundadır (m.55). SGK prim borçlarının tahsilinde 6183 sayılı Kanunun m.51, m.102 ve m.106 dışındaki hükümleri uygulanır (5510 sayılı Kanun m.88); bu yüzden tecil imkânı SGK borçları için de vardır, gecikme cezası ve zammı ise 5510 sayılı Kanunun m.89’una göre hesaplanır.
Mücbir sebep (vergi ödevinin yerine getirilmesini engelleyen, iradeden bağımsız olay) Vergi Usul Kanununda ağır kaza, ağır hastalık, tutukluluk, afetler, mecburi gaybubet ve defter ile belgelerin elden çıkması örnekleriyle sayılmıştır (213 sayılı VUK m.13). Sayım “gibi hallerdir” ifadesiyle bittiği için sınırlı değildir; ancak fon kilidi bu örnekler arasında yer almaz. Mücbir sebepten yararlanmak için sebebin bilinmesi veya ilgili tarafından ispatlanması gerekir (VUK m.15/2). Bu belirsizlik karşısında daha güvenilir yol, vade dolmadan tecil başvurusu yapmaktır.
Alacaklılar fon payıma veya tasfiye ödememe haciz koyabilir mi?
Evet. 6362 sayılı Sermaye Piyasası Kanunu (SPKn) m.53/2, fon mal varlığının kamu alacaklarının tahsili amacı da dahil olmak üzere haczedilemeyeceğini, üzerine ihtiyati tedbir konulamayacağını ve iflas masasına dahil edilemeyeceğini düzenler. Bu koruma fonun kendi mal varlığına ilişkindir. Yatırımcının sahip olduğu katılma payı (fonun yatırımcıya ait payı), yatırımcının kendi malvarlığıdır ve yatırımcının alacaklıları bakımından bu korumadan yararlanmaz. Kayden izlenen sermaye piyasası araçlarına ilişkin tedbir ve haciz talepleri münhasıran MKK üyesi kuruluşlar tarafından yerine getirilir (SPKn m.13/7).
SPK’nın tasfiye usul ve esasları da bunu öngörür: MKK ile bankalar arasında yapılan mutabakat, yatırımcıların saklama hesaplarındaki katılma paylarının yanında varsa rehin, haciz, tedbir ve diğer takyidatları da kapsar (SPK Bülteni 2026/61, A/2). Fon payınız üzerinde bir haciz veya rehin varsa bu kayıt tasfiye sürecine taşınır ve tasfiye ödemesi geldiğinde alacaklının bu kayda dayanarak hak ileri sürmesi beklenmelidir. Ödeme saklama hesabına aktarıldıktan sonra ise artık banka hesabındaki bir para olarak genel hükümlere göre haczedilebilir.
Tasfiye ödemesinin aktarıldığı banka, aynı zamanda gecikmiş bir kredinin alacaklısıysa, bu parayı kredi borcuna mahsup etmeye çalışabilir. Takas için iki borcun da muaccel olması gerekir (TBK m.139/1); bankanın dayandığı sözleşme hükmünün kapsamı ve geçerliliği ayrıca incelenmelidir. Ödeme gelmeden önce bankayla yazılı bir ödeme planı yapılması, bu tür tek taraflı mahsup tartışmalarını önler. Mahsubun sınırları, örnek çekince metinleri ve itiraz yolu tasfiye ödemesi ve banka mahsubu rehberinde anlatılmıştır.
Alacaklıyla anlaşırken fon alacağı nasıl kullanılabilir?
Fondaki para alacaklıya karşı doğrudan bir ödeme aracı değildir; ancak gelecekteki tasfiye ödemesi, yazılı bir anlaşmada güvence olarak kullanılabilir. Katılma payı üzerinde alacaklı lehine rehin kurulursa, bu hakkın üçüncü kişilere karşı ileri sürülebilmesinde MKK’ya yapılan bildirim tarihi esas alınır (SPKn m.13/5). Alacağın devri ise yazılı şekle tabidir (TBK m.183–184). Alacaklının bu güvenceyi kabul edip etmeyeceği, tasfiye tutarının ve tarihinin belirsizliği nedeniyle pazarlık konusudur.
- Borç takvimini çıkarın. Her borç için vade gününü, yukarıdaki tablodaki ilk risk tarihini ve son ödeme veya itiraz gününü yazın; en kısa süreli borçtan (senet, çek) başlayın.
- Fon varlığını belgeleyin. Bankadan veya aracı kurumdan katılma payı ekstresini, MKK e-YATIRIMCI kaydını ve fonun hangi tasfiye usulüne tabi olduğunu gösteren SPK bülten bilgisini edinin.
- Alacaklıya vade gelmeden yazın. Durumu, fon varlığını ve somut bir ödeme takvimi önerisini yazılı olarak bildirin; noter, KEP veya şubeye imzalı dilekçe ispat açısından güvenlidir.
- Anlaşmayı imzalı belgeye bağlayın. Ek süre, taksit veya faiz indirimi, tarihli ve alacaklının imzasını taşıyan bir belgeye yazılmalıdır; kambiyo senedinde bu belge İİK m.169/a bakımından itirazın dayanağıdır.
- Ödeme geldiğinde önceliği uygulayın. Tasfiye ödemesini önce ceza veya tahliye riski doğuran borçlara (çek, kira, senet), sonra faiz yükü yüksek borçlara ayırın.
Fon alacağınızı “nakde çevirme”, “devralma” veya “kredi karşılığı satın alma” teklifleriyle gelen kişilere karşı dikkatli olun; tasfiyedeki fon payları için bu tür teklifler dolandırıcılık riski taşır ve fon mağdurlarına yönelik dolandırıcılık uyarısında örnekleriyle anlatılmıştır.
Fon kilidinin size maliyetini kayda geçirin. Gecikme nedeniyle ödediğiniz temerrüt faizi, gecikme zammı, icra masrafı ve çek nedeniyle ödenen tutarlar, fon krizinden sorumlu tutulanlara karşı açılacak tazminat davasında ayrı bir zarar kalemi olarak ileri sürülebilir. Bu kalemlerin istenebilmesi için zararla fon kilidi arasındaki uygun illiyet bağının gösterilmesi gerekir; dekontları, ihtarları ve takip dosyalarını tarih sırasıyla saklamak bu ispatın temelidir. Zarar hesabının nasıl yapılacağı ve talep yolları fon ve hisse zararında hukuki yollar rehberinde anlatılmıştır.
Sık sorulan sorular
Paranın fonda kilitli olduğunu belgelersem banka gecikme faizi işletmez mi?
İşletir. Temerrüt faizi borçlunun kusuruna bağlı değildir; vade günü geçince işlemeye başlar (TBK m.117, m.120). Fon kilidini belgelemek, ancak yapılandırma görüşmesinde ve temerrüt faizini aşan zarar tartışmasında işe yarar. Bankaya vade gelmeden yazılı başvurup erteleme veya yapılandırma istemek, faiz yükünü sınırlamanın en gerçekçi yoludur.
Bir kredi taksidini geciktirirsem banka borcun tamamını isteyebilir mi?
Tüketici kredisinde hayır. Banka borcun tamamını ancak birbirini izleyen en az iki taksit ödenmemişse ve en az 30 gün süreli muacceliyet uyarısı yapılmışsa isteyebilir (TKHK m.28). Bu süre içinde gecikmiş taksitlerin ödenmesi, borcun tamamının muaccel olmasını önler. Muaccel kılınan taksitlerde ileriye ait faiz ve komisyon hesaba katılmaz.
Kirayı iki ay geç ödersem ev sahibi beni çıkarabilir mi?
Konut kirasında kiraya veren önce en az 30 gün süreli yazılı ihtar göndermelidir; bu sürede ödenen kira tahliye sonucunu önler (TBK m.315). Ancak aynı kira yılında iki haklı ihtara sebep olunursa, borç sonradan ödenmiş olsa bile kiraya veren kira yılının bitiminden itibaren bir ay içinde tahliye davası açabilir (TBK m.352/2).
Karşılıksız çek yüzünden hapis cezası alır mıyım?
Kanunda öngörülen yaptırım, her çek için 1.500 güne kadar adli para cezası ile çek düzenleme ve çek hesabı açma yasağıdır. Adli para cezası ödenmezse doğrudan hapse çevrilir (Çek Kanunu m.5/11). Çek bedeli ticari temerrüt faiziyle birlikte tamamen ödenirse dava düşer veya hüküm bütün sonuçlarıyla ortadan kalkar; hamilin şikâyetten vazgeçmesi de aynı sonucu doğurur.
Vergi borcumu fon tasfiyesi bitene kadar erteleyebilir miyim?
Vergi dairesine yazılı başvuruyla tecil istenebilir. Ödemenin borçluyu çok zor duruma düşüreceği durumda borç, faiz alınarak 72 aya kadar tecil edilebilir; teminatsız tecil sınırı 11414 sayılı Cumhurbaşkanı Kararı ile 10 milyon TL olarak uygulanmaktadır (6183 m.48). Fon kilidinin vergi hukukunda mücbir sebep sayılması belirsiz olduğundan tecil daha güvenli yoldur.
Alacaklım tasfiyedeki fon payıma haciz koyabilir mi?
Evet. SPKn m.53/2’deki haciz yasağı fonun kendi mal varlığını korur; yatırımcının katılma payı ise yatırımcının malvarlığıdır. Haciz, MKK üyesi kuruluş aracılığıyla uygulanır (SPKn m.13/7) ve SPK’nın tasfiye esaslarına göre katılma payları üzerindeki rehin, haciz ve tedbirler MKK ile bankalar arasındaki mutabakata dahil edilir.
Fon kilidi yüzünden ödediğim faiz ve masrafları kimden isteyebilirim?
Bu tutarlar, fon krizinden sorumlu tutulan portföy yönetim şirketi, dağıtıcı kuruluş veya diğer sorumlulara karşı açılacak tazminat talebinde ayrı bir zarar kalemi olarak ileri sürülebilir. Talebin başarısı, gecikmenin fon kilidinden kaynaklandığının ve zararın bu olayın olağan sonucu olduğunun gösterilmesine bağlıdır. Dekont, ihtar ve icra belgeleri tarih sırasıyla saklanmalıdır.
İlgili rehberler
- Şirket Nakdi Tasfiye Edilen Fonda Kaldıysa — işletmeler için hukuki yol ve nakit planı.
- Tasfiye Edilen 131 Fon: Ödeme Takibi — fon listesi, tasfiye bankası ve ödeme durumu.
- Fon Tasfiye Teklifi ve Ödeme Hakları — 2/3939 sayılı teklifin ödeme ve iade hükümleri.
- Bankanın Önerisiyle Fon Aldım — uygunluk testi ve bankanın sorumluluğu.
- Fon Krizinde Kaçırılmaması Gereken Süreler — dava, şikâyet ve zamanaşımı takvimi.
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — m.117, 118, 120, 122, 136, 138, 139, 143, 183, 184, 315, 352
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun — m.28, 30, 34
- 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu — m.24, 26
- 5411 sayılı Bankacılık Kanunu — Ek m.1
- 6698 sayılı Kişisel Verilerin Korunması Kanunu — m.11, 13
- 2004 sayılı İcra ve İflas Kanunu — m.19, 168, 169, 169/a, 269, 269/a, 344
- 5941 sayılı Çek Kanunu — m.5, 6, geçici m.3
- 6102 sayılı Türk Ticaret Kanunu — m.796
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun — m.48, 51, 55
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu — m.88, 89
- 213 sayılı Vergi Usul Kanunu — m.13, 15
- 6362 sayılı Sermaye Piyasası Kanunu — m.13, 53
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu — m.18/B
- SPK Bülteni 2026/61 — 57/1708 sayılı karar, tasfiye usul ve esasları (A/2, A/5)
- SPK Bülteni 2026/62 — 59/1710 sayılı karar, tasfiye süresinin 6 aya çıkarılması
- SPK Bülteni 2026/67 — 64/1770 ve 64/1775 sayılı kararlar
- SPK Bülteni 2026/70 — 70/1821 sayılı karar
- SPK, Tasfiye Konusu Fonlara İlişkin Süre Düzenlemesi duyurusu (21.09.2026)
Güncelleme notu: 18.10.2026: İlk yayın. Temerrüt ve faiz, aşırı ifa güçlüğü, borç türüne göre süre tablosu, tasfiye ödeme takvimi, tüketici kredisi ve kredi kartı, Risk Merkezi kaydı, kira ve tahliye, karşılıksız çek, senet takibi, vergi ve SGK tecili, fon payının haczi ve alacaklıyla yazılı anlaşma.
Hukuki danışmanlık ve avukatlık hizmeti
Fon kilidi yüzünden borcunuzu ödeyemiyor musunuz?
İhtarname, ödeme emri veya banka yazısını, fon payı ekstrenizi ve borçlarınızın vade listesini WhatsApp’tan ya da e-postayla iletin; mesajınız doğrudan Av. Ahmet Karaca’ya ulaşır.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Yazar: Av. Ahmet Karaca. Kaynak gösterirken: pegahukuk.com — Av. Ahmet Karaca.