
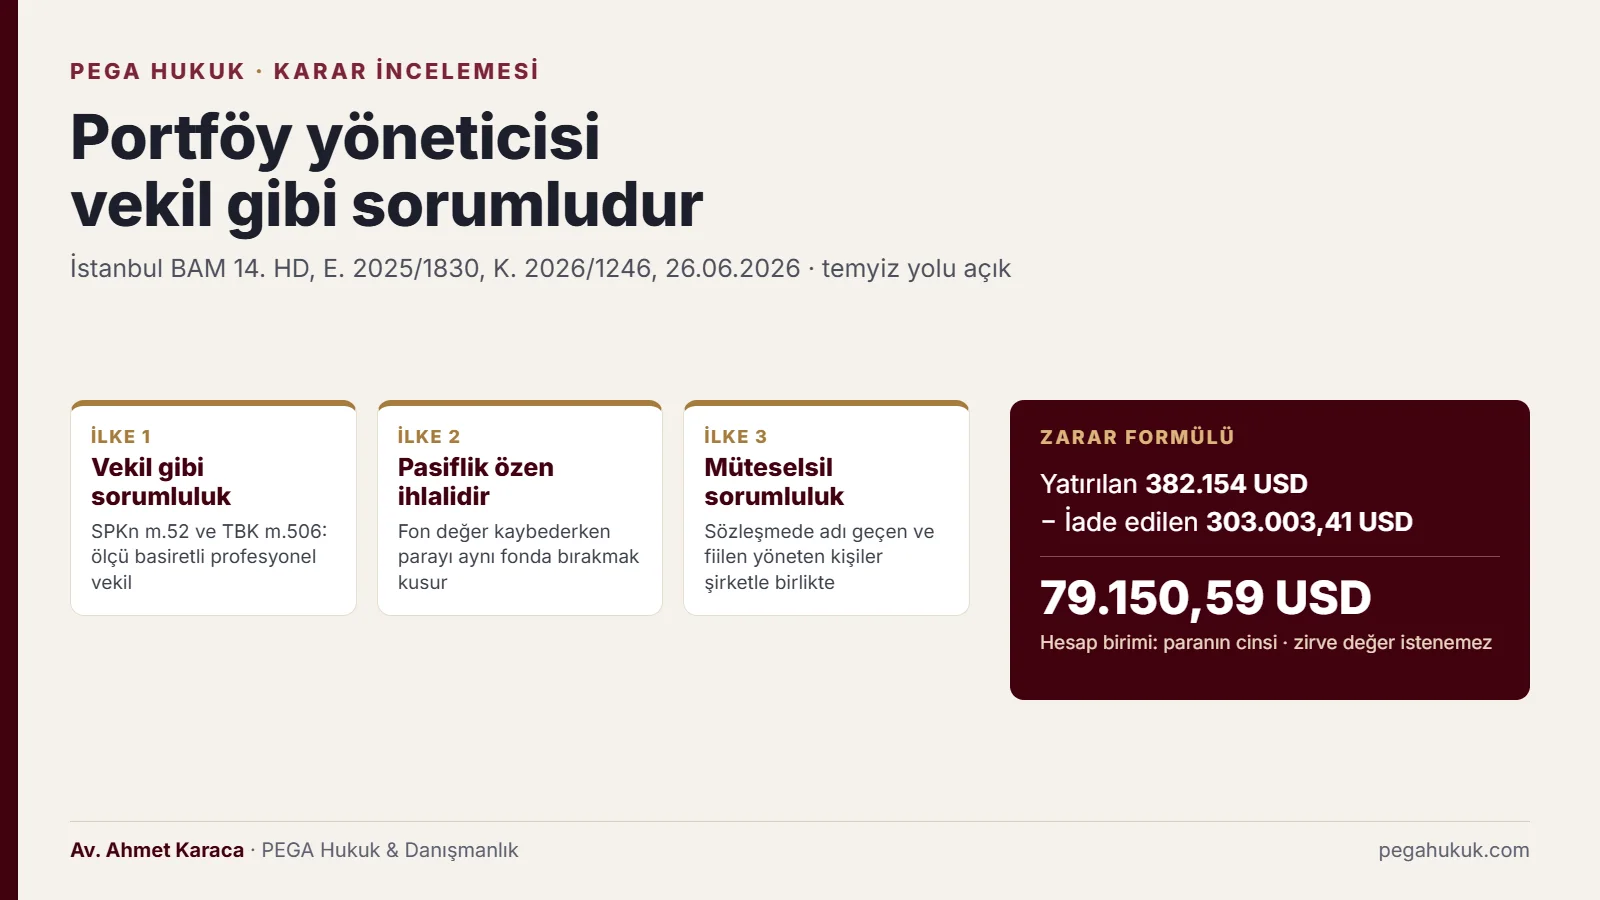
İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesine göre portföy yöneticisi, sözleşmede adı geçiyor ve yatırımcının hesabını fiilen yönetiyorsa yönetim şirketiyle birlikte vekil gibi sorumludur. Daire bu sonuca, parası şirketin kendi serbest fonunda eriyen bir yatırımcının davasında ulaştı ve zararı dolar üzerinden hesapladı.
Bu karar incelemesi; olayı, ilk derece ile istinaf arasındaki zarar hesabı farkını, kararın sınırlarını ve 2026 fon krizinde Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy ile yöneticilerine karşı açılacak davalara etkisini anlatır.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Daire, İstanbul 12. Asliye Ticaret Mahkemesinin 42.337,43 USD’lik kararını kaldırıp 79.150,59 USD’ye hükmetti.
- Sözleşmede adı geçen ve hesapları fiilen yöneten portföy yöneticileri “üçüncü kişi” değil, sözleşme ilişkisinin tarafı sayıldı.
- Fon değer kaybederken ve diğer yatırımcılar çıkarken parayı aynı fonda bırakmak özen borcunun ihlali kabul edildi.
- Zarar, yatırımcının parasının cinsi olan dolarla ve “yatırılan − iade edilen” formülüyle hesaplandı; zirve değer talebi reddedildi.
- Türk lirası bazındaki kâr ve gönderilen hesap ekstreleri davalıları sorumluluktan kurtarmadı.
- Terditli dava kurgusu sayesinde asli talep reddedildiği hâlde davacı aleyhine vekâlet ücretine hükmedilmedi.
- Karar bir bireysel portföy yönetimi davasıdır ve Yargıtay incelemesinin sonucu bilinmiyor; fon krizinde gerçek kişi yöneticilere karşı ayrıca TBK m.49 ve yönetim kurulu üyeleri için TTK m.553 dayanakları kurulmalıdır.
Portföy yönetim sözleşmeniz veya fon belgelerinizle durumunuzu birlikte değerlendirelim:
Kararın künyesi nedir ve Daire ne hükmetti?
İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, 26.06.2026 tarihli 2025/1830 E., 2026/1246 K. sayılı kararıyla İstanbul 12. Asliye Ticaret Mahkemesinin kısmen kabul kararını kaldırdı. Portföy yönetim şirketi ile iki portföy yöneticisinin 79.150,59 USD tazminatı, 08.07.2018’den itibaren 3095 sayılı Kanunun 4/a maddesine göre işleyecek faiziyle müştereken ve müteselsilen ödemesine oy birliğiyle karar verdi.
Bu, dosyadaki ikinci istinaf kararıdır. Aynı Daire 27.12.2023 tarihli 2022/2412 E., 2023/2131 K. sayılı kararıyla ilk ret kararını kaldırmıştı. İkinci turda davalıların istinafı esastan reddedildi, davacının istinafı terditli talebin ferî kısmı bakımından kabul edildi.
| Künye unsuru | Bilgi |
|---|---|
| Mahkeme | İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi |
| Esas / Karar / Tarih | 2025/1830 E., 2026/1246 K., 26.06.2026 |
| İncelenen karar | İstanbul 12. Asliye Ticaret Mahkemesi, 2024/49 E., 2025/331 K., 08.05.2025 |
| Dava | Bireysel portföy yönetim sözleşmesinden doğan tazminat; dava tarihi 03.10.2018; HMK m.111 uyarınca terditli |
| Taraflar | Davacı gerçek kişi yatırımcı; davalılar portföy yönetim şirketi ve sözleşmede portföy yöneticisi olarak atanan iki gerçek kişi |
| Sonuç | Asli talep (portföyün en yüksek değeri) ret; ferî talep (yatırılan − iade edilen) tam kabul |
| Kanun yolu | Gerekçeli kararın tebliğinden itibaren iki hafta içinde temyiz (HMK m.361); Yargıtay incelemesinin sonucu bilinmiyor |
Bu karardaki bireysel portföy yönetim ilişkisiyle 7596 sayılı Kanunun fon zararına ilişkin özel tahsil yolu farklıdır. İkinci yolun şirket, yönetici ve ortak bakımından koşulları 7596 kapsamında şahsi sorumluluk ve TMSF takibi rehberinde açıklanmıştır.
Davaya konu olay neydi?
Bir gerçek kişi yatırımcı, 08.05.2013’te bir portföy yönetim şirketiyle bireysel portföy yönetim sözleşmesi imzaladı ve toplam 382.154 USD teslim etti. Şirket parayı Türk lirasına çevirip kendi kurduğu, nitelikli yatırımcılara özgü ve “USD bazında mutlak getiri” hedefi ilan eden serbest fona yatırdı. Portföy 2016’da zirveye çıktı, 2017’den sonra eridi; yatırımcıya 303.003,41 USD iade edildi.
Para 28.05.2013’te 250.000 USD ve 01.07.2014’te 132.154 USD olarak iki partide teslim edildi. Bilirkişi tespitine göre portföyün yüzde 99,99’u tek fonda, şirketin kendi fonunda tutuldu. Fonun kamuya duyurulan izahnamesinde ana strateji Amerikan Doları bazında mutlak getiri, getiri ölçütü BIST-KYD 1 Aylık Mevduat USD Endeksi olarak gösterilmişti.
Portföy değeri 30.11.2016’da 419.713,77 USD’ye ulaştı; 28.06.2018 tarihli raporda 369.017,85 USD görünüyordu. Yatırımcı 05.07.2018’de noter ihtarı çekti. Şirket 11.07.2018 tarihli cevabında portföyün hukuka ve sözleşmeye uygun yönetildiğini bildirdi, portföydeki parayı ödedi, bakiyeyi ödemeyeceğini söyledi. Bilirkişi raporlarına göre hesap 06.08.2018’de kapatıldı; dava 03.10.2018’de açıldı.
Davalılar, yönetim şirketi ile iki portföy yöneticisiydi. Davacıya göre bunlardan biri şirketin yönetim kurulu üyesi ve genel müdürüydü; diğeri 30.09.2017’de şirketten ayrıldığını savundu. Gerçek kişiler, davacıyla sözleşmeleri olmadığını ve yalnız şirketin çalışanı olduklarını ileri sürdü.
İlk derece mahkemesi nasıl karar verdi?
İstanbul 12. Asliye Ticaret Mahkemesi 08.05.2025’te davayı kısmen kabul etti. Şirketin ve iki yöneticinin profesyonel bir yöneticiden beklenen özeni göstermediğini kabul etti; ancak zararı izahnamedeki getiri ölçütüne göre önce 217.885,35 TL olarak hesapladı, sonra 5,1464 kurla dövize çevirerek 42.337,43 USD’ye hükmetti. Zirve değer talebini “makul görülmemiştir” diyerek reddetti.
Mahkeme, ilk ret kararının kaldırılmasından sonra SPK mevzuatı ve fonlar konusunda uzman yeni bir bilirkişi heyetinden rapor aldı. Heyete göre yatırımcıya fonun riskleri ve işleyişi hakkında yeterli ve açık bilgi verilmedi; fonda özel sektör tahvillerinde yoğunlaşma ve karşı taraf riski oluştu; temerrüde düşen ihraççılar fonu eksiltti; kur riskine karşı yeterli koruma alınmadı. Fon krizi bakımından en önemli tespit şuydu:
diğer nitelikli katılımcılarınca fondan yoğun çıkış yaşanmasına rağmen davacı finansal varlığının bu fonda değerlendirilmeye devam edildiği
Dosyada yatırımcı aleyhine bir rapor da vardı. SPK uzmanı iki bilirkişinin eklenmesiyle beş kişiye çıkan heyetin 13.04.2022 tarihli raporu, yatırımcının 2017’deki düşüşte müdahale etmediğini ve Türk lirası varlıklara izin verdiğini vurgulamış; ilk ret kararı bu rapora dayanmıştı. Oysa üç kişilik ilk heyet 14.04.2021 tarihli ek raporunda şunu yazmıştı:
İş bu durumun vuku bulmasında yatırımcının nitelikli yatırımcı olmasının olaya etkisinin ve sorumluluğunu değiştirecek nitelikte olmadığı kanaati hasıl olmuş
Zirve değer talebinin reddi davacıya pahalıya mal oldu: kabul ve ret oranına göre davalılar lehine 71.480,05 TL, davacı lehine 40.974,50 TL vekâlet ücretine hükmedildi.
Daire portföy yöneticilerini hangi gerekçeyle sorumlu tuttu?
Daire, gerçek kişi portföy yöneticilerinin yatırımcıya karşı “üçüncü kişi” olmadığına karar verdi. Sözleşmenin tanımlar maddesi, 14.1. maddesi ve ekindeki atama listesi yöneticileri isimleriyle gösteriyordu; her biri davacı adına açılan belirli hesapları fiilen yönetmişti. Bu nedenle yöneticiler sözleşme ilişkisinin tarafı sayıldı ve şirketle birlikte vekil gibi sorumlu tutuldu.
Davalılar, Portföy Yönetim Şirketleri ve Bu Şirketlerin Faaliyetlerine İlişkin Esaslar Tebliği’nin 34. maddesine dayanarak yöneticilerin fiillerinden yalnız şirketin sorumlu olduğunu savundu. Daire önce ilişkiyi nitelendirdi:
Sermaye Piyasası Kanunu m.52 uyarınca, […] şirketleri ile katılma payı sahipleri arasındaki ilişkilere, özel düzenleme bulunmayan hâllerde TBK’nın vekalete ilişkin hükümleri uygulanır.
Portföy yönetimini davalı şirket ile birlikte üstlenen davalı gerçek kişilerin de böylece portföy yönetimine dair “bireysel portföy yönetimine dair sözleşme ilişkisinin” tarafı hâline geldikleri, davacıya karşı bu sıfatla ve tıpkı bir vekil gibi sorumlu oldukları kanaatine varıldığından, davalı gerçek kişilerin pasif husumete dair istinaf nedenlerinin reddi gerekmiştir.
Özen ölçüsünü Daire, aynı Tebliğin 21. maddesindeki “mesleki özen ve titizlik” kuralına dayandırdı ve bu kuralın vekilin özen borcunu düzenleyen 6098 sayılı Türk Borçlar Kanunu (TBK) m.506 ile “birbirine paralel” olduğunu belirtti. TBK m.506/3’e göre ölçüt, benzer alanda iş üstlenen basiretli bir vekilin davranışıdır.
Sözleşmenin 4.1. maddesine göre yönetici işlemler için müşteriden önceden teyit almıyordu. Daire bu yetkiyi yönetici aleyhine yorumladı ve “müşteri yeni talimat vermedi, sessiz kaldı” savunmasını reddetti:
Dolayısıyla davalılar, fonun yatırım stratejisi gereği gerekli önlemleri derhal almakla yükümlü olup davalılar vekillerinin, davacının portföyün yönetimi konusunda yeni talimat vermediği, sessiz kaldığı yönündeki istinaf sebepleri yerinde görülmemiştir.
Portföyün Türk lirası bazında yaklaşık yüzde 99,48 kâr ettiği ve ekstrelerin yıllarca gönderildiği savunması da sonuç vermedi:
bir süre bu fon bazında Türk lirası cinsinden kârlılık elde edilmiş olması, davacının gerçek bir zararı doğmadığının kanıtı değildir. Bu kapsamda ekstrelerin davacıya tebliğ edilmiş olması da davalıları sorumluluktan kurtarmaz.
Daire ispat yükünü TBK m.112 ve m.114’e bağladı: borç gereği gibi ifa edilmemişse borçlu, kusursuzluğunu ispat etmedikçe zararı gidermekle yükümlüdür. Usul yönünden, tarafların sunduğu uzman görüşlerinin 6100 sayılı Hukuk Muhakemeleri Kanunu (HMK) m.293 kapsamında delil olduğunu ve dosyanın yeterince aydınlandığını belirterek ilk derecenin yeniden rapor almadan karar vermesini usule uygun buldu.
Zarar nasıl hesaplandı, Dairenin yöntemi neden farklı?
Daire zararı yatırımcının parasının cinsi olan dolar üzerinden hesapladı: yatırılan 382.154 USD’den iade edilen 303.003,41 USD düşüldü, 79.150,59 USD bulundu. İlk derecenin önce Türk lirası hesap yapıp sonra dövize çevirme yöntemi “isabetsiz” sayıldı. Gelir garantisi bulunmadığı için portföyün zirve değeri ise istenemedi.
Davacı, USD cinsi parayı davalı şirkete yatırmış; davalı da döviz bazında getiri vaadinde bulunarak portföy yöneticiliğini kabul etmiştir. O hâlde davalıların sorumluluklarının da USD üzerinden belirlenmesi gerekir.
davalı döviz bazında gelir vaadinde bulunmuş olup, portföy yöneticinin özen borcunun açıkça ihlal edilmiş olmasının bir sonucu olarak, en azından davacının yatırdığı paranın tamamını iade etmesi gerektiği sonucuna varıldığından, davacının ferî talebinin kabulü gerektiği kanaatine varılmıştır.
| Yöntem | Formül | Tutar | Akıbeti |
|---|---|---|---|
| Davacının asli talebi | Portföyün en yüksek değeri (30.11.2016) − iade | 419.713,77 − 303.003,41 = 116.710,36 USD | İki aşamada da reddedildi |
| İlk derece yöntemi | Anaparanın kapanıştaki TL değeri − yapılan TL ödeme; fark USD’ye çevrildi | 1.966.717,35 − 1.748.832,00 = 217.885,35 TL = 42.337,43 USD | Daire “isabetsiz” buldu |
| Dairenin yöntemi (ferî talep) | Yatırılan USD − iade edilen USD | 382.154 − 303.003,41 = 79.150,59 USD | Hüküm altına alındı |
| 7596 sayılı Kanun, net yatırım tutarı | Endekslenen girişlerden, yine endekslenen çıkışlar ilk giren ilk çıkar esasıyla düşülür (m.4/1) | MKK hesaplar | Tazminat ölçüsü değil, tasfiye ödemesine esas tutar |
Farkı yaratan, ödeme tarafına yazılan kalemlerdi. İlk derecenin 1.966.717,35 TL’lik değeri, 382.154 USD’nin kapanıştaki 5,1464 kurla çarpımıdır. Ödeme tarafına fonun 1.643.257 TL’lik brüt satış bedeli ile 105.575 TL’lik gecikmeli ödemeler yazıldı; yüzde 10 stopaj yatırımcının vergisi sayıldı. Daire ise yatırımcının eline geçen 303.003,41 USD’yi esas aldı. Zarar hesabının genel yöntemi fon zararı hesaplama rehberinde anlatılır.
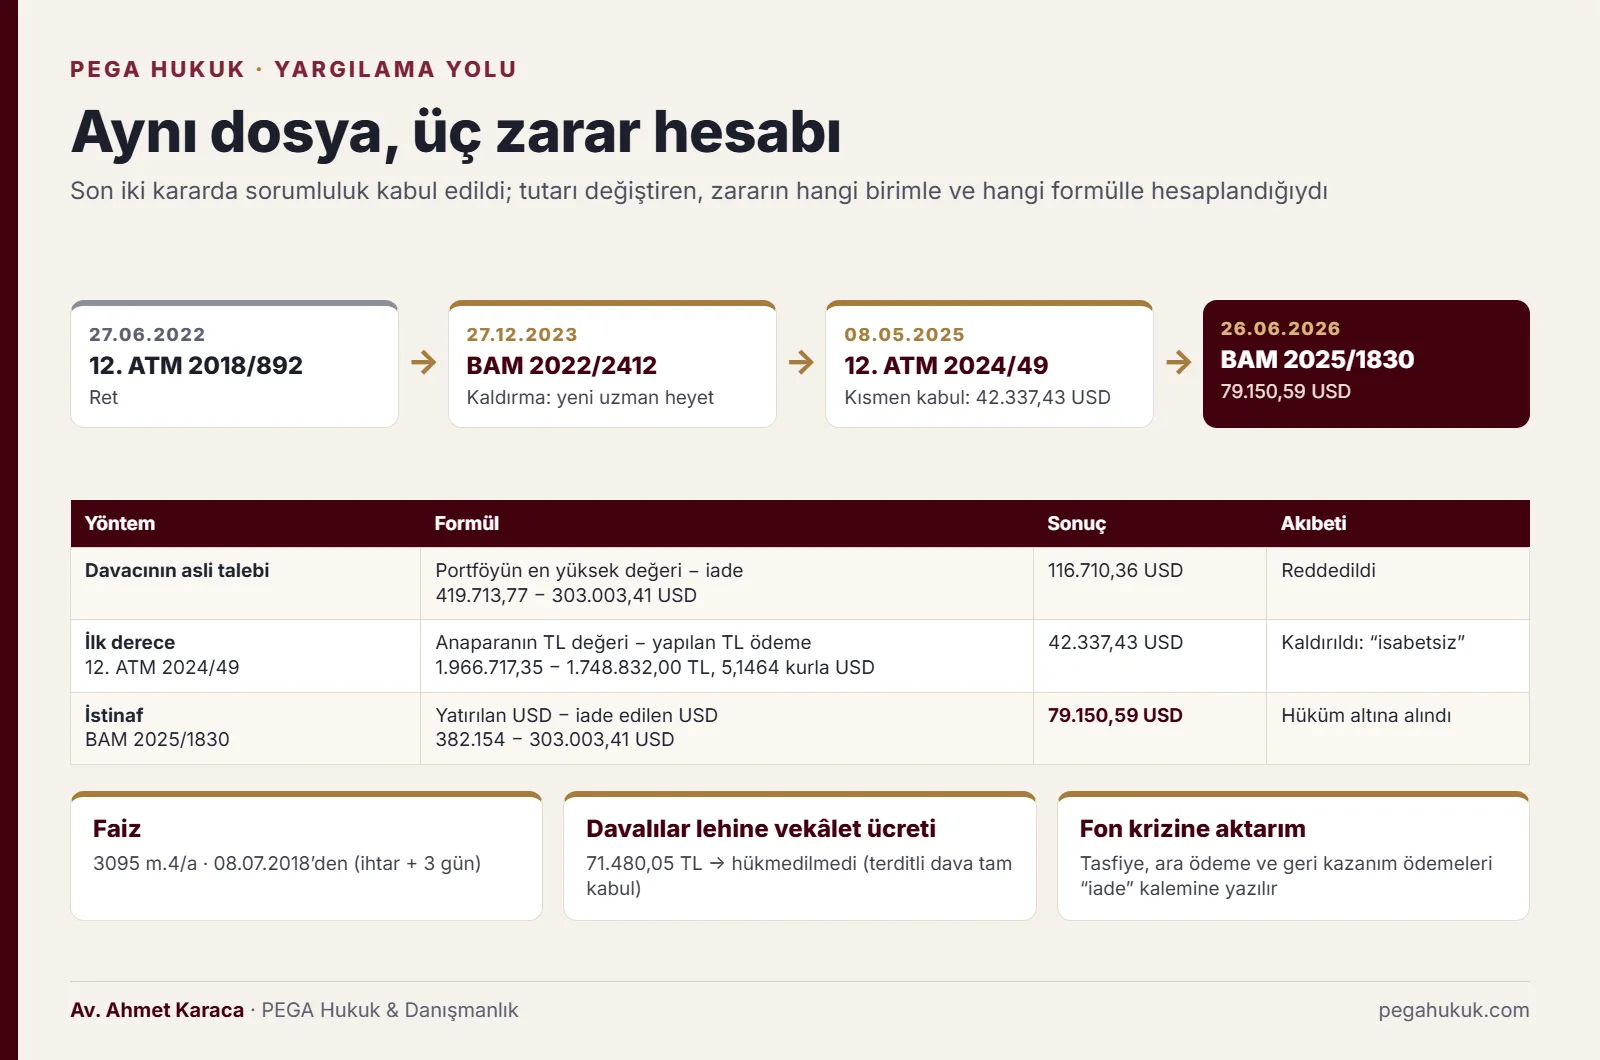
| Konu | İlk derece (08.05.2025) | İstinaf (26.06.2026) |
|---|---|---|
| Hükmedilen tutar | 42.337,43 USD | 79.150,59 USD |
| Hesap birimi | Önce TL, sonra USD’ye çeviri | Doğrudan USD |
| Portföy yöneticileri | Mesleki özen ve basiret eksikliği nedeniyle sorumlu | Sözleşmenin tarafı; “tıpkı bir vekil gibi” sorumlu |
| Faiz | 3095 m.4/a, 08.07.2018’den | Aynı başlangıç benimsendi |
| Davalılar lehine vekâlet ücreti | 71.480,05 TL | Hükmedilmedi; terditli dava tam kabul sayıldı |
| Davacı lehine vekâlet ücreti | 40.974,50 TL | 112.262,80 TL |
Faiz, 3095 sayılı Kanunun 4/a maddesine göre devlet bankalarının o yabancı parayla açılmış bir yıl vadeli mevduata ödediği en yüksek orandır; başlangıç, 05.07.2018 tarihli ihtarnameye üç günlük atıfet süresi eklenerek bulunan 08.07.2018’dir. Vekâlet ücretindeki değişim dava tekniği açısından öğreticidir: Daire, asli talep reddedilse de ferî talep tamamen kabul edildiği için davanın terditli talep bakımından tam kabul edildiğini, davalılar lehine vekâlet ücretine hükmedilemeyeceğini belirtti.
Karardan hangi hukuki ilkeler çıkıyor?
Karardan dört ilke çıkıyor: portföy yönetimi vekâlet hükümlerine tabidir ve ölçü basiretli profesyonel vekildir; değer kaybı karşısında hareketsiz kalmak özen ihlalidir; sözleşmede adı geçen ve portföyü fiilen yöneten kişiler şirketle birlikte müteselsilen sorumludur; yatırımcının nitelikli yatırımcı olması bu sorumluluğu kaldırmaz.
Vekil gibi sorumluluk: TBK m.506 ve mesleki özen
Daire, vekilin işin sonucunu garanti etmediğini kabul etti; ancak garanti yokluğundan sorumsuzluk sonucuna gitmedi. Vekil, vekâlet verenin haklı menfaatlerini gözeterek sadakat ve özenle çalışmak zorundadır (TBK m.506/2).
Vekalet sözleşmesinde vekilin, yaptığı işin sonucunu garanti etmesi söz konusu değildir. … Ancak vekilin müvekkiline karşı özen borcu bulunmakta olup, vekalet görevini müvekkilinin menfaatlerini gözeterek “basiretli bir vekil gibi” özenle yerine getirmesi gerekir.
Değer kaybında pasif kalmak özen ihlalidir
Fon krizi açısından en kullanışlı tespit budur. Daire, fon değer kaybederken ve diğer yatırımcılar çıkarken yatırımcının parasını aynı fonda bırakmayı özen ihlali saydı. Bireysel portföyde yöneticiden beklenen, zarar ihtimali belirdiği anda portföyü başka araçlara kaydırmaktı. Bir yatırım fonunda bu yükümlülüğün karşılığı, fonu yöneten şirketin fon portföyünü izahnamedeki strateji ve risk sınırlarına göre zamanında yeniden düzenlemesidir; fondan çıkma kararı ise katılma payı sahibine aittir.
küresel ekonomik olaylar nedeniyle fonda önemli ölçüde değer kayıpları yaşanmasına ve diğer serbest yatırımcıların fon bünyesinden çıkmalarına rağmen, davacının yatırımlarının davalılar tarafından fondan çekilmeyerek aynı fonda yatırıma devam edildiği ve bu şekilde davacının zarara uğratıldığı kanaatine varılmıştır.
Sözleşmede adı geçen ve fiilen yöneten kişilerin müteselsil sorumluluğu
Hüküm, şirket ve iki gerçek kişi aleyhine “müştereken ve müteselsilen” kuruldu; yatırımcı tutarın tamamını davalılardan herhangi birinden isteyebilir. Daire bu sonucu yöneticilerin sözleşmenin tarafı olmasına bağladı. Kanaatimizce vekâleti birlikte üstlenenlerin müteselsil sorumluluğunu düzenleyen TBK m.511/2 ile TBK m.61 de bu sonucu destekler; Daire bu maddelere ayrıca atıf yapmadı. Şirketten 30.09.2017’de ayrıldığını savunan yönetici de sorumlu tutuldu.
Nitelikli yatırımcı olmak sorumluluğu kaldırmaz
Davalılar, davacının hukukçu ve nitelikli yatırımcı olduğunu, risk formunda serbest fona yüzde 100 izin verdiğini ileri sürdü. Üç kişilik ilk bilirkişi heyeti 14.04.2021 tarihli ek raporunda nitelikli sıfatın sorumluluğu değiştirmediğini tespit etti; beş kişilik heyet ise bu sıfatı kusur değerlendirmesinde gözetilecek unsurlar arasında saymıştı. Daire, bu savunmaya rağmen davalıların istinafını esastan reddetti. Nitelikli yatırımcı şartı hiç sağlanmadan yapılan satışlar ise ayrı bir sorumluluk sebebidir; bu konu serbest fonun uygunsuz satışı rehberinde ele alınır.
Kararın sınırları nelerdir?
Karar bir bireysel portföy yönetim sözleşmesi davasıdır; TEFAS’tan fon payı alan yatırımcının davası değildir. Yöneticilerin sorumluluğu, isimlerinin sözleşmede yer almasına ve hesapları fiilen yönetmelerine dayandırıldı. Kararda gerekçeli kararın tebliğinden itibaren iki haftalık temyiz yolu açık gösterildi; Yargıtay incelemesinin sonucu bilinmiyor.
Bireysel portföy yöneticiliği, Dairenin aktardığı Tebliğ tanımıyla, “kolektif yatırım kuruluşlarının portföyleri hariç olmak üzere” her müşterinin portföyünün ayrı ayrı vekil sıfatıyla yönetilmesidir. Yatırım fonunda ise yatırımcı fonu yöneten şirketle ayrı bir sözleşme imzalamaz; payı genellikle banka veya aracı kurum üzerinden alır. Somut olayda iki yapı iç içeydi: bireysel portföyün neredeyse tamamı aynı şirketin serbest fonuna yatırılmıştı.
Fon yatırımcısı için kararın değeri iki katmanlıdır. Yönetim şirketine karşı Dairenin SPKn m.52 atfı doğrudan kullanılabilir; çünkü kanun, şirket ile katılma payı sahipleri arasındaki ilişkiye vekâlet hükümlerini kıyasen uygular (6362 sayılı SPKn m.52/4). Gerçek kişi yöneticiler için “sözleşmenin tarafı” gerekçesi aynen taşınamaz; haksız fiil (TBK m.49) ve yönetim kurulu üyeleri ile yönetim yetkisi devredilen yöneticiler bakımından 6102 sayılı TTK m.553 ayrıca kurulmalıdır. 7596 sayılı Kanunun 5. maddesi ise yatırımcıya doğrudan dava hakkı vermez; SPK’nın bu madde uyarınca yapacağı sorumluluk tespiti fon adına TMSF eliyle yürütülen takibin dayanağıdır ve bireysel davada delil olarak kullanılabilir. Dairenin ilk kaldırma kararı da yöneticilerin sorumluluğunun ayrıca incelenmesini istemişti:
Sözleşme ilişkisi davacı ile davalı şirket arasında olduğuna göre, davalı gerçek kişilerin davacıya karşı SPK mevzuatından ya da haksız fiilden kaynaklanan bir sorumluluklarının bulunup bulunmadığı hususları da değerlendirilerek husumet itirazı hakkında olumlu ya da olumsuz bir karar verilmeden davanın sonuçlandırılması da usule aykırı olmuştur.
Temyizde iki ayrıntı tartışılabilir. Gerekçenin bir paragrafında faiz başlangıcı 05.07.2018 olarak geçiyor; hemen sonraki paragraf ve hüküm ise 08.07.2018’i benimsiyor. Ayrıca beş kişilik heyet, 303.003,41 USD’ye ek olarak 15.073,39 USD yan cep (side pocket) ödemesinin dikkate alınmasını mahkemenin takdirine bırakmıştı; Daire bu kaleme değinmedi. Fon krizinde tasfiye ödemeleri parça parça yapılacağından “iade edilen” kalem bütün ödemeleri kapsayacak biçimde hesaplanmalıdır.
Karar fon krizindeki yedi portföy yönetim şirketi ve yöneticileri için ne ifade ediyor?
Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün fonlarındaki zarar için asıl muhatap, fonu kuran ve yöneten portföy yönetim şirketidir (SPKn m.52/4). 7596 sayılı Kanun kapsamındaki fonlarda Kanunun 5/2 maddesi de fonun uğradığı zarardan “öncelikle” bu şirketi sorumlu tutar. Karar, özen borcunun ölçüsünü ve pasif kalmanın kusur sayılacağını gösterir; yöneticilerin şahsi sorumluluğu ayrıca kurulmalıdır.
Bir fon katılma payı sahibi bakımından bireysel portföy kararının hangi ölçüde kullanılabileceği, fon kurucusu ve yönetim şirketinin ayrı görevlerine ve kaybın kimin malvarlığında doğduğuna bağlıdır.
Ekim 2026 itibarıyla 7596 sayılı Kanunun özel tasfiye rejimi ve SPK’nın 76/1903 sayılı ara ödeme kararı Tera, Pusula ve Atlas fonlarında uygulanıyor. Resmî açıklamalara göre tasfiyesi Kanunun yayımından önce tamamlanan A1 Capital, Pardus ve Bulls fonlarına Kanun uygulanmaz (m.1/1, m.2/1-b). Hedef fonları SPK’nın 70/1821 sayılı kararıyla olağan tasfiyeye alındı ve 76/1903 sayılı kararın ara ödeme rejiminde değildir; ancak 27.10.2026’da tasfiyesi süren Hedef fonları Kanunun “Fon” tanımına girdiği için m.5’teki sorumluluk ve TMSF takibi bu fonlarda da işler. Tasfiyesi Kanundan önce biten Hedef fonlarında yönetim şirketinin sorumluluğu SPKn m.52/4 ve genel hükümlere dayanır.
Kapsamdaki fonlar için Kanun sorumluluğu bir sıraya bağladı. Fon malvarlığından mevzuata aykırı veya gerçek bir ekonomik amacı olmayan işlemlerle çıkarılan değerler hukuka aykırı çıkarılmış sayılır ve fon zarara uğratılmış kabul edilir (m.5/1). Zarardan önce yönetim şirketi sorumludur; şirketten tahsil edilemeyen kısımdan SPK’ca belirlenen gerçek ve tüzel kişiler ile onlarla birlikte hareket edenler şahsen sorumludur; görevden ayrılmak bu sorumluluğu kaldırmaz (m.5/2). Tahsil, SPK’nın bildirimi üzerine TMSF tarafından 6183 sayılı Kanuna göre yürütülür (m.5/3-4).
Tahsil sorunu belirleyicidir. SPK, 26.10.2026 tarihli 2026/75 sayılı bülteniyle Tera Portföy ve Pusula Portföy’ün faaliyetlerini SPKn m.97/1 uyarınca geçici olarak durdurdu. Durdurma süresince şirket malvarlığı haczedilemez ve üzerine tedbir konulamaz; mevcut hacizler, ihtiyati tedbirler ve icra takipleri kendiliğinden durur, şirket yeniden faaliyete geçerse kaldığı yerden devam eder (SPKn m.97/3). Fonun kendi malvarlığı da zaten haczedilemez (SPKn m.53/2). Bu kısıtlamalar yöneticilerin kişisel malvarlığını kapsamaz. Hangi malvarlığına hangi şartla ihtiyati haciz konulabileceği fon yöneticilerine ihtiyati haciz rehberinde ayrıntılıdır.
| Yatırımcı durumu | Karara dayanma gücü | Başlıca muhatap ve dayanak |
|---|---|---|
| Bu şirketlerden biriyle bireysel portföy yönetim sözleşmesi olan, parası şirketin kendi fonlarına yönlendirilen yatırımcı | Doğrudan emsal | Şirket ve sözleşmede adı geçen yöneticiler; TBK m.506, m.112 |
| Fon payını banka veya aracı kurum üzerinden alan yatırımcı | Şirket yönünden güçlü; yöneticiler yönünden dolaylı | Şirket: SPKn m.52/3-4, m.55/6; 7596 m.5/2 destekleyici. Yöneticiler: TBK m.49; yönetim kurulu üyeleri için TTK m.553. Satışta kusur varsa dağıtıcı kurum |
| Tasfiyesi tamamlanmış fonun yatırımcısı | Zarar hesabı yönünden güçlü; zarar kesinleştiği için hesap kolaylaşır | Genel hükümler; “yatırılan − iade edilen” ölçüsü |
| Tasfiyesi süren fonun yatırımcısı | Orta; zarar tutarı tasfiyeye göre değişir | Kısmi dava ve HMK m.109/4; ara ve nihai ödemelerin mahsubu |
Fon yöneticilerinin kim olduğu belgeyle gösterilebilir. KAP’taki fon sürekli bilgilendirme formunun (örnek: KAP bildirimi 1684001) “Fon Portföy Yöneticileri” bölümünde yöneticinin adı, göreve atanma tarihi ve lisansları yer alır. Atama tarihi, zararın doğduğu dönemde kimin karar verdiğini gösterir. Karardaki “diğer yatırımcılar çıkarken müşteri fonda bırakıldı” tespiti de fon krizinde karşılığını bulur: 17.09.2026 öncesinde kimin, hangi tarihte ve kimin yönlendirmesiyle fonlardan çıktığı MKK hareket kayıtları, fon portföy dağılım raporları ve soruşturma dosyasıyla ortaya konabilir. Bütün hukuki yolların haritası fon ve hisse zararında hukuki yollar rehberindedir.
Aleyhe kararlar neler ve nasıl cevaplanır?
En önemli aleyhe çizgi, fon yatırımcısı ile fonu yöneten şirket arasında hukuki ilişki bulunmadığı, bu yüzden şirkete husumet yöneltilemeyeceği görüşüdür. Yargıtay 11. Hukuk Dairesi 2019/4445 E., 2021/3866 K. sayılı kararla bu yöndeki ret kararını onadı. Cevap kanundadır: SPKn m.52/4 bu ilişkiye vekâlet hükümlerini uygular, 7596 m.5/2 fonun uğradığı zarardan önce yönetim şirketini sorumlu tutar.
2019/4445 sayılı dosyada yatırımcı serbest fonu aracı kurumun önerisiyle almıştı. İlk derece, yatırımcının bilgilendirildiğini kabul ederek aracı kurum yönünden esastan, yönetim şirketi yönünden husumetten reddetti; Yargıtay istinafı esastan reddeden kararı onadı. Ret gerekçesi ilk dereceye aittir:
diğer davalı … ile davacı arasında portföy yönetimi ve yatırım danışmanlığı açısından hukuki ilişki bulunmadığı, yatırım fonu pazarlayan davacı nam ve hesabına alım satım yapan bir şirket olmadığı gerekçesiyle
| Aleyhe karar | Risk | Karşı argüman |
|---|---|---|
| Yargıtay 11. HD 2019/4445 E., 2021/3866 K. (onama); İstanbul 19. ATM 2020/607 E., 2022/465 K. (ilk derece; sözleşme yokluğundan husumet reddi) | Fon yatırımcısının yönetim şirketine husumet yöneltemeyeceği | SPKn m.52/3: şirket fonu katılma payı sahiplerinin haklarını koruyacak şekilde yönetir; m.52/4: TBK m.502-514 kıyasen uygulanır; m.55/6: çıkarları gözetme yükü; m.56/3: dava hakkı saklıdır; 7596 m.5/2. Dağıtıcı kurum da davalı gösterilmeli |
| İstanbul BAM 43. HD 2020/536 E., 2022/112 K. | Nitelikli yatırımcının “profesyonel müşteri” sayılması | Aynı kararın aktardığı tebliğ hükmüne göre profesyonel müşteri sıfatı yazılı talep ve belgelemeye bağlıdır; 12. ATM bilirkişisi nitelikli sıfatın sorumluluğu değiştirmediğini tespit etti |
| İstanbul 12. ATM 2018/892 E., 2022/698 K. | Korunma işlemi yapılmamasının özensizlik karinesi olmadığı | Bu karar aynı Daire tarafından kaldırıldı; dosya istinaf aşamasında yatırımcı lehine sonuçlandı |
| İstanbul BAM 13. HD 2022/1583 E., 2025/655 K. (Yargıtay 11. HD 2025/5157 E., 2026/2485 K. ile onandı) | Asıl borçludan tahsil imkânı tükenmeden zararın doğmadığı | Karar bağımsız denetçi ve aracı kurum davasıdır; yönetim şirketinin vekâlet sorumluluğu tahsil imkânı koşuluna bağlı değildir; 7596 m.5/1’e göre fon zarara uğratılmış sayılır |
Destekleyici iki Yargıtay kararı da doğru okunmalıdır. 11. HD 2012/17305 E., 2013/15684 K. sayılı kararda Daire, fonun yönetiminden doğan sorumluluğun kurucuya ait olduğunu kabul eden ilk derece gerekçesine yönelik itirazları reddetti; ancak fiili imkânsızlık savunması incelenmediği için kararı davalı yararına bozdu.
yatırım fonlarının tüzel kişilikleri olmayıp, fonun yönetiminden dolayı hukuki sorumluluğun fon kurucularına ait olduğu
11. HD 2020/6040 E., 2021/4503 K. sayılı karar da bir bireysel portföy yönetimi davasıdır. Dairenin onadığı ilk derece gerekçesine göre müşterinin risk profilinin dışına çıkan yönetim şirketi zarardan sorumludur. Kararda geçen yüzde 25, davacının kendi risk anketinde tahammül edebileceğini belirttiği kayıp oranıdır; genel bir “olağan kayıp sınırı” değildir. Ancak bu oran tazminattan indirildi: mahkeme tespit edilen 583.322,84 TL zararın 382.112,34 TL’sine hükmetti ve aradaki fark, yatırılan 804.842 TL’nin yüzde 25’ine eşittir. Risk formundaki tahammül oranı bu yüzden davalıların indirim savunmasına dönüşebilir; karşı argüman, oranın yalnız bu sözleşmeye ve bu anket beyanına özgü olmasıdır.
portföy yönetim şirketinin müşteri risk profili ve getiri tercihinin dışına çıkarak müşterinin tahammül edebileceği kayıp oranını dikkate almadan daha da yüksek risk içeren işlemleri gerçekleştirdiği, davalı şirketin oluşan zarardan sorumlu olduğu
Diğer kararlar yatırım ürünü satışı kararları derlemesinde ve fon krizi içtihat külliyatında yer alır.
Bu karara dayanan bir dava nasıl kurulmalı?
Bu karara dayanılarak ileri sürülecek talepte her davalının üstlendiği görev, somut ihlali ve zararla bağlantısı ayrı gösterilmelidir. Bir kişinin sözleşmede veya KAP’ta portföy yöneticisi olarak görünmesi, bütün kayıplardan kişisel sorumluluğunu tek başına kanıtlamaz; dağıtıcı kurumun sorumluluğu da kendi hizmetindeki ihlale bağlanmalıdır. Bireysel portföy sözleşmesine ilişkin bu karardaki zarar ölçüsü, kolektif fon zararına otomatik uygulanamaz. Hesap, hukuka uygun davranılsaydı oluşacak malvarlığı durumu ile gerçek durum karşılaştırılarak ve aynı zararı karşılayan iadeler dikkate alınarak kurulmalıdır. Talebin tamamı veya bölünebilir alacağın bir kısmı dava edilebilir. Kısmi dava seçilirse HMK m.109/4’ün koşulları; aynı davalıya karşı bağlantılı talepler arasında aslilik-ferîlik ilişkisi kurulacaksa m.111 ayrıca değerlendirilir.
- Belgeleri toplayın. Sözleşme ve ekleri (yönetici atama listesi dahil), risk tercih formu, yatırımcı bilgi formu, içtüzük ve izahname, KAP portföy dağılım raporları, hesap ekstreleri, tasfiye ve ara ödeme dökümleri, MKK kayıtları.
- Her davalının sorumluluğunu kendi görev ve fiiline bağlayın. Şirket, yönetici ve dağıtıcı bakımından üstlenilen görevi, ileri sürülen ihlali ve zararla bağlantıyı ayrı açıklayın. Sözleşmede adının geçmesi veya geçmemesi, yöneticinin kişisel sorumluluğunu tek başına belirlemez. TBK m.49 veya TTK m.553’e dayanılacaksa ilgili kişinin sıfatı, fiili ve uygulanacak hükmün koşulları gösterilmelidir; dağıtıcının sorumluluğu da kendi hizmetindeki ihlale bağlanmalıdır.
- İhtarname çekin. Daire, ihtar tarihine üç günlük atıfet süresi eklenerek bulunan temerrüt tarihini benimsedi.
- Arabuluculuk ve görevli mahkemeyi netleştirin. Asliye ticaret mahkemesindeki para alacağı ve tazminat davalarında arabulucuya başvuru dava şartıdır (TTK m.5/A). Yatırımcının tüketici sayılıp sayılmayacağı görevli mahkeme rehberinde anlatılır.
- Terditli talebin somut uyuşmazlığa uygun olup olmadığını değerlendirin. Aynı davalıya karşı hukuki veya ekonomik bağlantı bulunan birden fazla talep arasında aslilik-ferîlik ilişkisi kurulacaksa HMK m.111 uygulanabilir. Her talebin dayanağı, kapsamı ve hesap yöntemi açıklanmalıdır. Farklı hukuki gerekçelerin birlikte ileri sürülmesi, tek başına terditli dava zorunluluğu yaratmaz; bu yöntem her dosyada karşı vekâlet ücretinden korunma garantisi de sağlamaz.
- Talebin tamamının mı, bir kısmının mı dava edileceğini belirleyin. Bölünebilir alacak için kısmi dava seçilirse talep, aynı davada bir defaya mahsus olmak üzere tahkikat sonuna kadar HMK m.109/4 uyarınca artırılabilir; zamanaşımı artırılan kısım bakımından da dava tarihinden itibaren kesilmiş sayılır.
- Zararı paranın cinsinden hesaplayın. Dövizle yatırımda alacak dövizde istenir ve 3095 m.4/a faizi talep edilir; ara ödeme, nihai ödeme ve geri kazanım dağıtımları mahsup kalemi olarak gösterilir.
- Uzman görüşü ve teknik rapor sunun. Bu dosyadaki ilk ret kararı, raporlar arasındaki çelişki giderilmediği ve uzman görüşleri tartışılmadığı için kaldırıldı (HMK m.281, 293); izahnamedeki strateji ile fiilî portföyü karşılaştıran rapor bilirkişi incelemesinin çerçevesini belirler.
Süreler dayanağa göre değişir: vekâlet sözleşmesinden doğan alacaklarda beş yıl (TBK m.147/5); haksız fiilde öğrenmeden itibaren iki, her hâlde on yıl, fiil daha uzun ceza zamanaşımına tabi suç ise o süre (TBK m.72); yöneticilere karşı TTK sorumluluğunda iki ve beş yıl, ceza zamanaşımı daha uzunsa o süre (TTK m.560).
Bu kararla ilgili doğru bilinen yanlışlar nelerdir?
Bu kararla ilgili en yaygın yanlışlar, yalnız şirkete dava açılabileceği, sözleşmedeki sorumsuzluk kaydının davayı bitireceği, Türk lirası kârın zararı ortadan kaldıracağı, portföyün zirve değerinin istenebileceği ve Yargıtay’ın genel bir yüzde 25 kayıp sınırı koyduğudur. Beşi de karar metniyle ve kanunla çelişir.
Yanlış: Portföy yöneticisi şirketin çalışanıdır; yalnız şirkete dava açılabilir. Doğrusu: Daire, sözleşmede adı geçen ve hesabı fiilen yöneten yöneticileri sözleşmenin tarafı sayarak şirketle birlikte müteselsilen sorumlu tuttu.
Yanlış: Sözleşmede “değer kaybında hiçbir talepte bulunmam” yazıyorsa dava kaybedilir. Doğrusu: Davalılar sözleşmede böyle hükümler bulunduğunu savundu; Daire bu savunmaya rağmen tazminata hükmetti. Kanaatimizce sonuç TBK m.115/3 ile de uyumludur: izne bağlı uzmanlık hizmetlerinde hafif kusurdan sorumsuzluk anlaşması kesin olarak hükümsüzdür; portföy yönetim şirketinin faaliyeti SPK iznine bağlıdır (SPKn m.55/1).
Yanlış: Türk lirası bazında kâr varsa zarar yoktur. Doğrusu: Daire, Türk lirası cinsinden kârlılığın gerçek zararın yokluğunu kanıtlamadığını yazdı; dövizle yatırılan paranın zararı dövizle ölçüldü.
Yanlış: Portföyün ulaştığı en yüksek değer zarar olarak istenebilir. Doğrusu: İlk derece de Daire de bu talebi reddetti; ölçü yatırılan para ile iade edilen para arasındaki farktır.
Yanlış: Yargıtay portföy kayıplarında yüzde 25’lik bir olağan kayıp sınırı koydu. Doğrusu: 11. HD 2020/6040 E. sayılı kararda yüzde 25, davacının kendi risk anketinde beyan ettiği tahammül oranıdır; genel bir ilke değildir.
Sık sorulan sorular
Portföy yöneticisine şahsen dava açılabilir mi?
Evet, şartları varsa açılabilir. İstanbul BAM 14. HD 2025/1830 E. sayılı kararında, sözleşmede adı geçen ve yatırımcının hesabını fiilen yöneten iki portföy yöneticisi, yönetim şirketiyle birlikte müştereken ve müteselsilen sorumlu tutuldu. Sözleşmede adı geçmeyen fon yöneticileri için dayanak haksız fiil (TBK m.49), yönetim kurulu üyeleri için ayrıca TTK m.553’tür; SPK’nın 7596 sayılı Kanunun 5. maddesine göre yapacağı sorumluluk tespiti delil olarak kullanılabilir. Her yöneticinin görev dönemi ve fiili ayrıca gösterilmelidir.
Fonum değer kaybederken yönetici hiçbir şey yapmadı, bu kusur sayılır mı?
Sayılabilir. Daire, bireysel portföy yönetiminde fon değer kaybederken ve diğer yatırımcılar fondan çıkarken yatırımcının parasını aynı fonda bırakmayı özen borcunun ihlali kabul etti. Bir yatırım fonunda bunun karşılığı, yöneticinin fon portföyünü izahnamedeki strateji ve risk sınırlarına göre zamanında yeniden düzenlemesidir. Her değer kaybı tazminat doğurmaz; strateji, portföy dağılımı ve alınabilecek önlemler bilirkişi incelemesiyle ortaya konmalıdır.
Zararım nasıl hesaplanır, portföyün en yüksek değerini isteyebilir miyim?
Hayır, en yüksek değer istenemez. İlk derece mahkemesi zirve değer hesabını makul bulmadı; İstanbul BAM 14. HD de gelir garantisi bulunmadığı için bu talebi reddetti. Daire zararı yatırılan para ile iade edilen para arasındaki fark olarak, yatırımcının parasının cinsi olan dolar üzerinden 79.150,59 USD hesapladı. Fon krizinde tasfiye, ara ödeme ve geri kazanım dağıtımları da iade edilen kalemler arasında mahsup edilir.
Nitelikli yatırımcıyım, yine de tazminat isteyebilir miyim?
Evet. Dosyadaki ilk bilirkişi heyeti 14.04.2021 tarihli ek raporunda, yatırımcının nitelikli yatırımcı olmasının sorumluluğu değiştirmediğini tespit etti; Daire de davacının hukukçu ve nitelikli yatırımcı olduğu savunmasına rağmen davalıların istinafını reddetti. Nitelikli yatırımcıya serbest fon satılabilir, ama bu fonun özensiz yönetilmesine izin vermez. İstanbul BAM 43. HD’nin profesyonel müşteri yaklaşımına karşı yazılı talep ve belgeleme şartı ileri sürülmelidir.
Sözleşmede “değer kaybında hiçbir talepte bulunmam” yazıyor, dava açabilir miyim?
Evet. Bu dosyada davalılar, sözleşmede değer kaybında müşterinin hiçbir isim altında talepte bulunmayacağına dair hükümler bulunduğunu savundu; Daire bu savunmaya rağmen özen ihlali nedeniyle tazminata hükmetti. Ayrıca kanun veya yetkili makam izniyle yürütülen uzmanlık hizmetlerinde, borçlunun hafif kusurundan dahi sorumlu olmayacağına ilişkin önceden yapılan anlaşma TBK m.115/3 uyarınca kesin olarak hükümsüzdür.
TEFAS’tan fon aldım, bu karar benim için de geçerli mi?
Kısmen. Karar bireysel portföy yönetim sözleşmesi davasıdır. Fonu yöneten şirkete karşı Daire’nin SPKn m.52 atfı ve vekâlet hükümleri fon yatırımcısı için de kullanılabilir; 7596 sayılı Kanun kapsamındaki fonlarda şirket, fonun uğradığı zarardan öncelikle sorumludur. Yöneticiler için kararın “sözleşmenin tarafı” gerekçesi doğrudan uygulanmaz; haksız fiil, TTK m.553 ve SPK’nın sorumluluk tespitleri ayrıca kullanılmalıdır.
Bu karar kesinleşti mi, Yargıtay bozabilir mi?
Kesinleşme bilgisi yok. Daire, gerekçeli kararın taraf vekillerine tebliğinden itibaren iki hafta içinde temyiz yolunun açık olduğunu belirtti (HMK m.361); Yargıtay incelemesinin sonucu bilinmiyor. Yargıtay kararı onayabilir veya bozabilir. Bölge adliye mahkemesi kararı diğer mahkemeleri bağlamaz, ancak gerekçesi dilekçelerde ikna edici emsal olarak kullanılabilir. Temyizde faiz başlangıcındaki ifade farkı ve yan cep ödemesinin mahsubu tartışılabilir.
Fon yöneticilerine karşı dava ne kadar sürede açılmalı?
Süre dayanağa göre değişir. Vekâlet sözleşmesinden doğan alacaklarda zamanaşımı beş yıldır (TBK m.147/5). Haksız fiilde süre, zararın ve sorumlunun öğrenilmesinden itibaren iki, her hâlde fiilden itibaren on yıldır; fiil suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanır (TBK m.72). TTK m.560’ta yöneticiler için iki ve beş yıllık süre öngörülür. Kısmi dava açılırsa zamanaşımı artırılan kısım için de dava tarihinde kesilir (HMK m.109/4).
İlgili rehberler
- Fon ve hisse zararında hukuki yollar
- Fon zararı nasıl hesaplanır?
- Fon yöneticilerine ihtiyati haciz
- Nitelikli yatırımcı olmadan serbest fon satışı
- Fon davasında görevli mahkeme
- Fon krizi içtihat külliyatı
Kaynaklar
- İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1830, K. 2026/1246, T. 26.06.2026 (temyiz yolu açık olarak verildi)
- İstanbul 12. Asliye Ticaret Mahkemesi, E. 2024/49, K. 2025/331, T. 08.05.2025 (ilk derece kararı; istinafta kaldırıldı)
- İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2022/2412, K. 2023/2131, T. 27.12.2023 (ilk kaldırma kararı)
- Yargıtay 11. Hukuk Dairesi, E. 2019/4445, K. 2021/3866, T. 20.04.2021
- Yargıtay 11. Hukuk Dairesi, E. 2020/6040, K. 2021/4503, T. 27.05.2021
- Yargıtay 11. Hukuk Dairesi, E. 2012/17305, K. 2013/15684, T. 16.09.2013
- İstanbul 19. Asliye Ticaret Mahkemesi, E. 2020/607, K. 2022/465, T. 08.06.2022 (ilk derece kararı)
- İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi, E. 2020/536, K. 2022/112, T. 02.02.2022
- İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi, E. 2022/1583, K. 2025/655, T. 24.04.2025; Yargıtay 11. Hukuk Dairesi, E. 2025/5157, K. 2026/2485, T. 30.04.2026
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413
- 6362 sayılı Sermaye Piyasası Kanunu m.52, 53, 55, 56, 97
- 6098 sayılı Türk Borçlar Kanunu m.49, 61, 72, 112, 114, 115, 147, 506, 511
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109, 111, 293, 361
- 6102 sayılı Türk Ticaret Kanunu m.5/A, 553, 560
- 3095 sayılı Kanunî Faiz ve Temerrüt Faizine İlişkin Kanun m.4/a
- SPK Bülteni 2026/75, 26.10.2026
Güncelleme notu: 30.10.2026 — İstanbul BAM 14. HD 2025/1830 E., 2026/1246 K. kararı ile ilk derece kararı (İstanbul 12. ATM 2024/49 E., 2025/331 K.) karşılaştırıldı; 7596 sayılı Kanunun 5. maddesi ve SPK’nın 2026/75 sayılı bülteni işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Fon zararınızda yönetim şirketi ve yöneticiler sorumlu tutulabilir mi?
Portföy yönetim sözleşmenizi, risk tercih formunuzu, hesap ekstrelerinizi, fon alım ve tasfiye ödeme dökümlerinizi hazırlayıp kısa bir açıklamayla birlikte yazın; davalıları ve zarar hesabını belgeler üzerinden çıkaralım.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


