
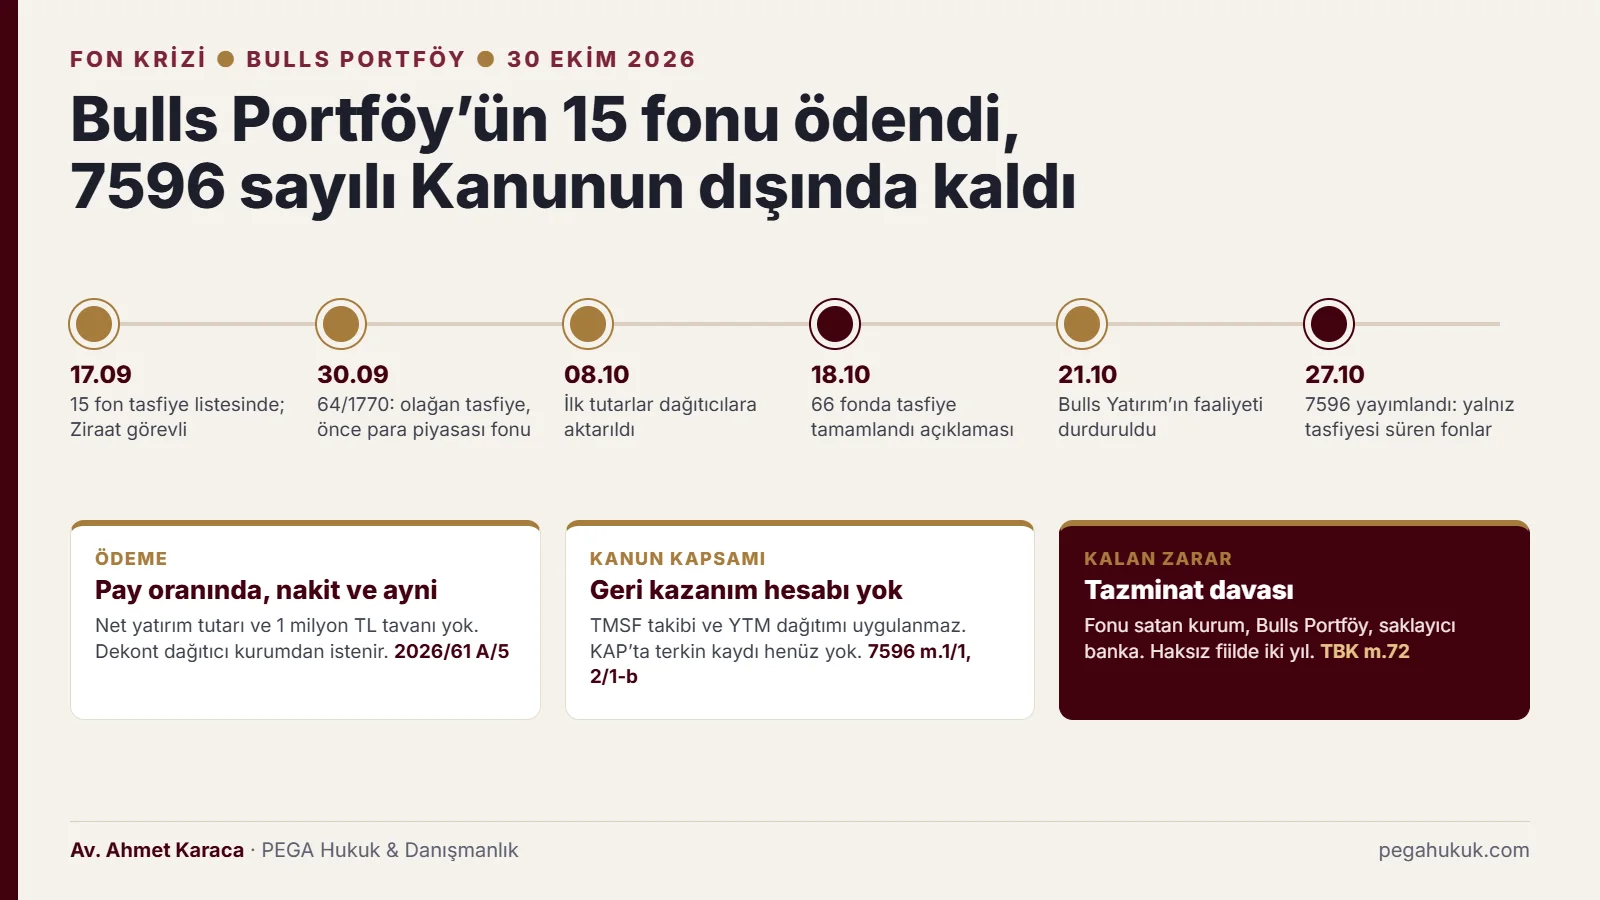
Tasfiye edilen Bulls Portföy fonlarının yatırımcısı bugün iki soruyla karşı karşıya: hesabına geçen tasfiye ödemesi doğru mu ve kalan zarar kimden istenecek? Bulls fonlarının tasfiyesi 7596 sayılı Kanun yürürlüğe girmeden önce olağan usulle tamamlandığı açıklandığı için Tera, Pusula ve Atlas yatırımcılarından farklı bir hukuki rejime tabidir. Bu rehber 15 fonun listesini, ödemenin nasıl yapıldığını, grubun ortaklık yapısını ve kanun dışında kalmanın sonuçlarını resmî kayıtlarla açıklar.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Bulls Portföy’ün tasfiye edilen 15 fonundan 13’ü hisse senedi yoğun serbest fon, biri serbest özel fon, biri para piyasası fonudur; tasfiye bankası Ziraat Bankası’dır.
- Ödeme net yatırım tutarına göre değil, katılma payı sahipliği oranında yapıldı (SPK 2026/61 A/5); 1 milyon TL tavanı bu fonlarda yoktur.
- 7596 sayılı Kanun yayım günü tasfiyesi tamamlanmamış fonları kapsar; tasfiyesi 18 Ekim’de tamamlandığı açıklanan Bulls fonları bu nedenle geri kazanım hesabı ve TMSF takibi dışında kabul ediliyor.
- 30.10.2026 itibarıyla 66 fonun hiçbiri KAP’ın ‘Tasfiye Olmuş Fonlar’ listesinde görünmüyor; büromuzun görüşüne göre kanun kapsamı tartışması tamamen kapanmış değildir.
- Serbest fonlar yalnız nitelikli yatırımcıya satılabildiğinden (III-52.1 m.6/1-d, m.25/4), statüsü olmadan fon alan yatırımcı fonu satan kurumun sorumluluğunu ileri sürebilir.
Tasfiye edilen Bulls fonundaki ödemenizi ve kalan zararınızı belgeleriyle değerlendirmek isterseniz:
Bulls Portföy fonlarının tasfiyesi Ekim 2026 itibarıyla ne durumda?
Bulls Portföy Yönetimi AŞ’nin tasfiye listesindeki 15 fonunda ödemeler tamamlandı. Fon Kurulunun 18 Ekim 2026 açıklamasına göre A1 Capital, Bulls ve Pardus’un yönetimindeki 66 fonda 45 binin üzerindeki kişiye yaklaşık 40,8 milyar TL tutarında ayni ve nakdi tasfiye işlemi Ziraat Bankası tarafından tamamlandı. Bu fonlara 7596 sayılı Kanunun ara ödeme rejimi değil, SPK’nın 64/1770 sayılı kararındaki olağan tasfiye usulü uygulandı.
Bulls fonlarının durumu üç ayrı kaynaktan izlenir: SPK kararları, Fon Koordinasyon Kurulunun açıklamaları ve KAP kayıtları. Bu üç kaynak 30 Ekim 2026 itibarıyla aynı sonucu göstermiyor. Ödeme tamamlandı denildi; ancak 66 fonun hiçbiri KAP’ın “Tasfiye Olmuş Fonlar” listesinde görünmüyor. Bulls Portföy Birinci Hisse Senedi Serbest (TL) Fon (BBN) 27 Ekim 2026’da da KAP’ta haftalık bildirim yaptı (KAP 1687944). Bu ayrıntı aşağıda anlatılan kanun kapsamı tartışmasında önem taşır.
| Tarih | Gelişme | Kaynak |
|---|---|---|
| 17.09.2026 | Yedi portföy yönetim şirketinin TEFAS’taki bütün fonları işleme kapatıldı; Bulls’un 15 fonu tasfiye listesine alındı. Tasfiye ile Ziraat Bankası görevlendirildi. | SPK Bülteni 2026/60 ve 2026/61 (57/1707, 57/1708) |
| 20.09.2026 | Tasfiye süresi bütün tasfiye fonları için üç aydan altı aya çıkarıldı. | SPK Bülteni 2026/62 (59/1710) |
| 30.09.2026 | A1 Capital, Bulls ve Pardus fonları için olağan tasfiye sırası belirlendi: önce para piyasası fonları, sonra yatırımcı sayısı çok olandan aza. | SPK Bülteni 2026/67 (64/1770) |
| 08.10.2026 | Üç şirketin 17 fonunda yatırımcı ödemelerine ilişkin tutarlar Ziraat Bankası tarafından banka ve aracı kuruluş hesaplarına aktarıldı. | İletişim Başkanlığı açıklaması |
| 13.10.2026 | Üç şirketin fonlarında 43.643 yatırımcıya 6,4 milyar TL ödendi; kalan 49 fon için 34,1 milyar TL’lik tasfiye hedeflendi. | Beşinci Fon Koordinasyon Kurulu açıklaması |
| 18.10.2026 | 66 fonda tasfiye işlemleri tamamlandı; tasfiyedeki fon sayısı 131’den 65’e düştü. | Altıncı Fon Kurulu açıklaması |
| 21.10.2026 | Bulls Portföy’ün tek ortağı Bulls Yatırım Menkul Değerler AŞ’nin faaliyeti geçici olarak durduruldu. | SPK Bülteni 2026/72 (SPKn m.97/1) |
| 27.10.2026 | 7596 sayılı Kanun yayımlandı; yalnız yayım günü tasfiyesi tamamlanmamış fonları kapsıyor. | RG 27.10.2026, sayı 33413 |
Tasfiye edilen 15 Bulls Portföy fonu hangileri?
SPK’nın 17 Eylül 2026 tarihli 2026/61 sayılı bülteninin C listesinde 26 ile 40 arasındaki sıralarda Bulls Portföy’ün 15 fonu yer alır. Bunların 13’ü hisse senedi yoğun serbest fon, biri hisse senedi yoğun serbest özel fon (IHY), biri para piyasası fonudur (BPZ). Tasfiye bankası hepsinde T.C. Ziraat Bankası AŞ’dir. Fon kodlarının resmî kaynağı SPK’nın 1 Ekim 2026 tarihli isteğe bağlı iade hesapları duyurusudur.
| SPK sıra | Kod | Fonun unvanı | Tür | Ödeme durumu (30.10.2026) |
|---|---|---|---|---|
| 26 | BLA | Bulls Portföy Algoritmik Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 27 | BOS | Bulls Portföy Altıncı Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 28 | BBO | Bulls Portföy Bankacılık Sektörü Dışı Şirketler Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 29 | BP5 | Bulls Portföy Beşinci Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 30 | BOH | Bulls Portföy BIST 30 Dışı Şirketler Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 31 | BI5 | Bulls Portföy BIST 50 Dışı Şirketler Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 32 | BBN | Bulls Portföy Birinci Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest fon | Ödeme tamamlandı açıklaması; 27.10’da KAP bildirimi sürüyor |
| 33 | BDO | Bulls Portföy Dördüncü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 34 | IHY | Bulls Portföy GMS Hisse Senedi Serbest Özel Fon | Hisse senedi yoğun serbest özel fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 35 | BIK | Bulls Portföy İkinci Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 36 | BMU | Bulls Portföy Mutlak Getiri Hedefli Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 37 | BPZ | Bulls Portföy Para Piyasası (TL) Fonu | Para piyasası fonu | Sırada ilk grup (64/1770-i); ödeme tamamlandı açıklaması |
| 38 | BSN | Bulls Portföy Sanayi Şirketleri Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 39 | BUC | Bulls Portföy Üçüncü Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
| 40 | YLZ | Bulls Portföy Yıldız Pazar Şirketleri Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest fon | Olağan tasfiye; ödeme tamamlandı açıklaması |
Tablodaki “ödeme tamamlandı” ifadesi 66 fon için toplu yapılan resmî açıklamaya dayanır. Fon bazında ödeme tutarı, yatırımcı sayısı veya pay başına tasfiye değeri Bulls fonları için kamuya açıklanmadı. Fonun kendi hesabınızda nasıl kapandığını ancak dağıtıcı kurumun dekontu ve MKK kaydı gösterir. 131 fonun tamamı tasfiye edilen fonlar ödeme takibi sayfasında listelenir.
Bulls Portföy’ün tasfiye listesinde olmayan diğer fonları da 17 Eylül’de TEFAS’ta işleme kapatıldı. SPK’nın 64/1770 sayılı kararına göre bu fonların yeniden işleme açılma tarihini ve esaslarını kurucu portföy yönetim şirketi belirler. Bu fonların yatırımcıları için ayrı inceleme işleme kapalı ama tasfiye listesinde olmayan fonlar yazısındadır.
Bulls Portföy, Bulls Yatırım ve Bulls Yatırım Holding kimin?
KAP şirket bilgilerine göre Bulls Portföy Yönetimi AŞ’nin tek ortağı Bulls Yatırım Menkul Değerler AŞ’dir (%100). Bulls Yatırım’ın KAP’taki son ortaklık bildirimine göre %85,10’u Bulls Yatırım Holding AŞ’ye, %9,90’ı GMS Yatırım Holding AŞ’ye, kalan %5’i iki gerçek kişiye aittir. Borsada işlem görmeyen Bulls Yatırım Holding’in %33,33’üne Lydia Holding AŞ sahiptir. Lydia Holding ise Ufuk Yatırım Yönetim ve Gayrimenkul AŞ’nin %62,96 payına sahip ana ortaktır.
Halka açık holding
Lydia Holding AŞ
Bulls Yatırım Holding’in %33,33’üne sahip (Lydia KAP şirket bilgileri, 15.09.2026 bildirimi). Ufuk Yatırım’ın %62,96’sı, Lydia Yeşil Enerji’nin %64,89’u Lydia Holding’e ait.
Borsada işlem görmeyen holding
Bulls Yatırım Holding AŞ
Bulls Yatırım Menkul Değerler’in %85,10’u ve Bulls Girişim Sermayesi Yatırım Ortaklığı’nın %54,29’u bu holdinge ait. Diğer ortakları KAP’ta yayımlanmıyor.
Aracı kurum
Bulls Yatırım Menkul Değerler AŞ
Faaliyeti 21.10.2026’dan beri geçici olarak durduruldu (SPK 2026/72). Ufuk Yatırım’ın %4,54’üne de sahip.
Portföy yönetim şirketi
Bulls Portföy Yönetimi AŞ
15 fonun kurucusu ve yöneticisi. Faaliyetini durduran bir SPK kararı yok.
Ayrı malvarlığı
Tasfiye edilen 15 fon
Fon malvarlığı portföy yönetim şirketinden ve saklayıcıdan ayrıdır (SPKn m.53/1).
Grubun yapısı yatırımcı için iki sonuç doğurur. Birincisi, Bulls Portföy’e karşı açılacak tazminat davası bir aracı kurumun bağlı ortaklığına karşı açılır; ana ortak Bulls Yatırım’ın malvarlığı faaliyet durdurma sürdükçe SPKn m.97/3 uyarınca haczedilemez, tedbir konulamaz ve mevcut takipler durur. Fonların kurucusu hakkında ise böyle bir durdurma kararı yoktur; bu yasak doğrudan ona uygulanmaz. İkincisi, ortaklık zinciri birden çok halka açık şirkete uzandığı için sorumluluk incelemesi yalnız fonu yöneten şirketle sınırlı tutulmamalıdır.
Grubun kriz öncesindeki yeniden yapılanma planı da resmî kayıtlarda görünür. Borsada işlem gören Escar Filo Kiralama’nın tüm aktif ve pasifiyle Bulls Yatırım Holding’e devrolması suretiyle birleşme işleminden, tasfiye kararından iki gün önce, 15 Eylül 2026’da vazgeçildi (KAP 1663201).
Olağan tasfiyede Bulls fonlarının parası nasıl dağıtıldı?
Olağan tasfiye, fonun bütün varlıklarının nakde çevrilip elde edilen tutarın yatırımcılara pay oranında dağıtılmasıdır. SPK’nın 2026/61 sayılı bülteninin A/5 maddesine göre elde edilen nakit “fon yatırımcılarının mutabakatı yapılmış bireysel saklama hesaplarına fon katılma payı sahipliği oranında aktarılır.” Yani her pay aynı oranda ödeme alır; net yatırım tutarı, endeksleme veya 1 milyon TL tavanı bu fonlarda uygulanmaz.
Süreç dört kuralla işledi:
- Görevli banka: Ziraat Bankası, Bulls fonlarının portföy saklayıcısı olarak görevlendirildi ve tasfiyede yetkilendirildi; bültene göre saklayıcılıktan doğan görev ve sorumlulukları saklıdır (2026/61 A/1).
- Satış özeni: Portföydeki varlıklar “yatırımcı menfaati, piyasa derinliği, likidite koşulları” gözetilerek nakde çevrilir (A/5).
- Giderler: Mevcut fon yönetim ücreti tasfiyeyi yürüten banka adına fona tahakkuk ettirilir; diğer giderler izahnameye göre fondan karşılanmaya devam eder (A/4).
- Sıra: Önce para piyasası fonları, sonra yatırımcı sayısı en fazla olandan en aza doğru diğer fonlar tasfiye edilir (64/1770-i). Bulls’ta ilk sırada BPZ vardı.
Ödeme doğrudan yatırımcıya değil, katılma payının saklandığı banka veya aracı kuruma yapıldı. İletişim Başkanlığının 8 Ekim açıklamasına göre tutarlar “yatırımcı hesaplarına bu banka ve aracı kuruluşlar tarafından en hızlı şekilde aktarılacaktır.” Bu yüzden ödemesi gecikenlerin muhatabı önce kendi dağıtıcı kurumudur. Ödeme için başvuru gerekmez.
Fon malvarlığının tasfiyesinde yalnız katılma payı sahiplerine ödeme yapılabilir (SPKn m.53/3). Portföy yönetim şirketinin, grubun veya aracı kurumun alacaklıları fon varlığına el atamaz. Aracı kurumun faaliyet durdurması bu nedenle fon ödemelerini hukuken etkilemez. Fon payını Bulls Yatırım üzerinden tutan yatırımcının durumu ayrıdır: tasfiye ödemesi onun Bulls Yatırım’daki müşteri hesabına geçmiştir; bu nakit 21 Ekim’den önce çekilmediyse artık bir aracı kurum müşterisi alacağıdır. Müşteri nakdi kurumun malvarlığından ayrıdır ve kurumun borçları için haczedilemez (SPKn m.46/5–6).
Hesaba geçen Bulls tasfiye ödemesi nasıl kontrol edilir?
Ödemenin doğru yapıldığını gösteren tek belge yoktur; MKK kaydı, dağıtıcı dekontu ve fonun tasfiye hesabı birlikte okunmalıdır. Kontrol, pay adedinin sıfırlandığı tarih ile hesaba geçen nakit ve varsa ayni olarak aktarılan payların karşılaştırılmasıyla yapılır. Fark varsa önce dağıtıcı kuruma yazılı başvurulur, cevap alınamazsa SPK’ya şikâyet ve dava yolu değerlendirilir.
- MKK kaydı: e-YATIRIMCI’dan ilgili fon kodunda pay adedinin hangi tarihte sıfırlandığını ve PBLK gibi bir alt hesap kaydı kalıp kalmadığını ekran görüntüsüyle saklayın.
- Dağıtıcı dekontu: Banka veya aracı kurumdan fon bazında brüt tasfiye tutarını, kesintileri, net tutarı ve hesaba geçiş tarihini gösteren yazılı döküm isteyin.
- Ayni ödeme dökümü: Hesabınıza pay aktarıldıysa her payın adını, adedini ve tasfiye bankasının kullandığı değerleme fiyatını yazılı isteyin. Resmî açıklamalar “ayni” kısmın neden oluştuğunu tanımlamadı.
- Talimat geçmişi: 14–17 Eylül arasında verdiğiniz satış talimatlarının saatini ve sonucunu belgeleyin. SPK’nın 28 Eylül açıklamasına göre 17 Eylül’de TEFAS’a iletilen talimatların hepsi iptal edildi ve sahiplerine tasfiye bakiyesinden pay oranında ödeme yapılır.
- Alış belgeleri: Fona giriş dekontlarını, alış tarihlerini ve nitelikli yatırımcı statünüze ilişkin belgeyi toplayın. Kalan zarar hesabı bu belgelerle yapılır.
- İbra kontrolü: Ödeme karşılığı bir ibra veya feragat metni imzalatılmak istenirse imzalamadan önce kapsamını inceletin; gerekiyorsa ihtirazi kayıt koyun.
SPK’nın 28 Eylül açıklamasına göre 16 Eylül ve öncesinde TEFAS’a iletilen talimatlar işlem valörlerinde olağan işleyişe dahil edildi; fonun temerrüdü veya fiyat açıklamaması nedeniyle gerçekleşemeyen talimatlar ise tasfiye kapsamındadır. Fonların kurucusu 17 Eylül akşamı yaptığı açıklamada fonlarında likidite sorunu bulunmadığını bildirdi (KAP 1664952; şirket beyanı). Talimatınızın gerçekleşip gerçekleşmediğini kesin olarak hesap dökümü gösterir. Hesabınızda 16 Eylül veya öncesine ait gerçekleşmemiş bir satış talimatı görünüyorsa durum farklıdır: Bulls fonları 7596 sayılı Kanunun dışında kaldığından, PBLK’daki talimatları pay sahipliğine çeviren 3/5 hükmü bu fonlara uygulanmaz ve 2026/61 A/6’daki öncelikli ödeme kuralı tartışılır. İbra metinleri için tasfiye ödemesi ve ihtirazi kayıt yazısına bakılabilir.
7596 sayılı Kanun Bulls fonlarını neden kapsamıyor?
7596 sayılı Kanun yalnız 17 Eylül 2026 kararlarıyla tasfiyesine karar verilen fonlardan “bu Kanunun yayımı tarihinde tasfiyesi tamamlanmamış olanların” tasfiyesini düzenler (m.1/1, m.2/1-b). Kanun 27 Ekim 2026’da yayımlandı. Fon Kurulu A1 Capital, Bulls ve Pardus’un 66 fonunun tasfiyesinin 18 Ekim itibarıyla tamamlandığını açıkladığından bu fonlar kanunun “fon” tanımı dışında kabul ediliyor.
Kanun, yayım günü tasfiyesi süren bütün fonlara uygulanır: Tera, Pusula ve Atlas fonlarının yanında Hedef’in o gün süren fonları da kapsamdadır; ara ödeme rejimi ise SPK’nın 76/1903 sayılı kararıyla yalnız Tera, Pusula ve Atlas fonlarına uygulanıyor. Kanun ayrıca kendisinin “genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmaz” olduğunu söyler (m.1/2). Bu cümle, kanun hükümlerinin kıyas yoluyla Bulls fonlarına uygulanmasını isteyen yatırımcının önündeki en büyük engeldir. Kapsam dışı kalmanın etkisi tek yönlü değildir; aşağıdaki tablo hem kayıpları hem kazançları gösterir.
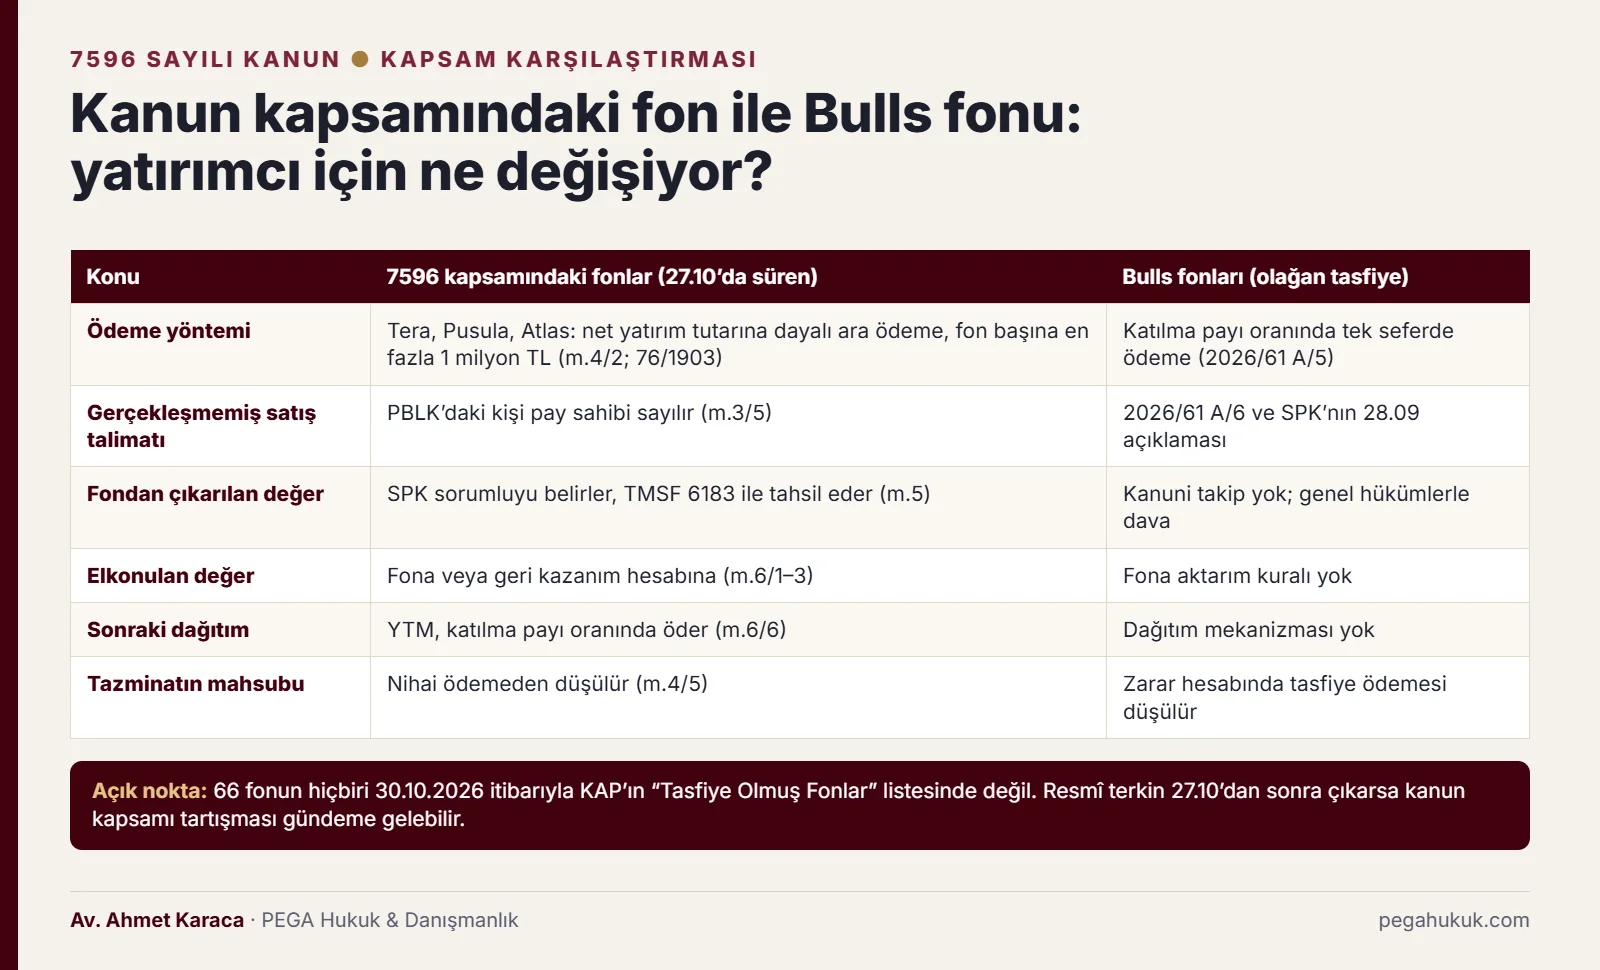
| Konu | 7596 kapsamındaki fon (27.10.2026’da tasfiyesi süren fonlar) | Bulls fonu (olağan tasfiyesi bitmiş kabul edilen) |
|---|---|---|
| Ödeme yöntemi | Tera, Pusula ve Atlas fonlarında net yatırım tutarına dayalı ara ödeme; fon başına en fazla 1 milyon TL (m.4/2; 76/1903). Hedef’in süren fonlarında ara ödeme yok (70/1821) | Pay oranında tek seferde tasfiye ödemesi (2026/61 A/5; 64/1770) |
| Gerçekleşmemiş satış talimatı | PBLK’daki pay sahibi sayılır, öncelik yok (m.3/5) | 2026/61 A/6 ve SPK’nın 28.09.2026 açıklaması uygulanır |
| Fondan hukuka aykırı çıkarılan değer | SPK sorumluları belirler, TMSF 6183 sayılı Kanunla tahsil eder (m.5) | Kanuni takip mekanizması yok; genel hükümlerle dava |
| Elkonulan veya müsadere edilen değer | Fona veya geri kazanım hesabına aktarılır (m.6/1–6/3) | Fona aktarım kuralı yok |
| Sonradan geri kazanılan tutar | YTM aracılığıyla katılma payı oranında dağıtılır (m.6/6) | Dağıtım mekanizması yok |
| Başka yoldan alınan tazminatın mahsubu | Nihai ödemede mahsup edilir (m.4/5) | 7596’daki mahsup kuralı uygulanmaz; zarar hesabında tasfiye ödemesi düşülür |
Büromuzun görüşüne göre kapsam tartışması tamamen kapanmış değildir. 2026/61 A/8’e göre fonların malvarlığının tasfiyesi en geç süre bitimini izleyen ilk iş günü sona erer ve tasfiyenin sona ermesini izleyen ilk iş günü fon izahnamesinin yayımlandığı yer ticaret sicilinden terkin ettirilir. Ödemelerin bitmesi ile tasfiyenin hukuken sona ermesi aynı şey değildir. 30 Ekim 2026 itibarıyla 66 fonun hiçbiri KAP’ın “Tasfiye Olmuş Fonlar” listesinde görünmüyor; aynı listede Hedef’in tasfiye edilen fonlarından HIN yer alıyor. Terkin ve KAP kaydı 27 Ekim’den sonraki bir tarihi gösterirse, bu fonların yayım günü “tasfiyesi tamamlanmamış” olduğu ve kanunun m.5 ve m.6 hükümlerinden yararlanması gerektiği ileri sürülebilir.
Karşı görüş de güçlüdür. Kanun teklifinin gerekçesi kapsamı “Kanunun yayımı tarihinde tasfiyesi devam eden” fonlarla sınırladı; Fon Kurulu da 18 Ekim’de tasfiyedeki fon sayısının 131’den 65’e düştüğünü açıkladı. Bu nedenle argüman bir güvence değil, kalan zarar davasında ve geri kazanımlara ilişkin olası işlemlerde ileri sürülebilecek bir yorumdur. Kanunun madde madde anlatımı fon kanunu rehberinde yer alır.
Kanunun dışında kalmak eşitlik ilkesine aykırı mı?
Aynı gün aynı kararla tasfiyeye alınan fonlar arasında yalnız ödeme hızına göre fark yapılması, Anayasa m.10’daki eşitlik ilkesi bakımından tartışmalıdır. Bu itiraz kanunlaşma sürecinde de ileri sürüldü; teklif komisyonda ve Genel Kurulda kapsamı değiştirilmeden kabul edildi. Bulls yatırımcısı için itirazın işe yaradığı yer, kendi açtığı davada mahkemeden Anayasa Mahkemesine başvurulmasını istemektir.
Plan ve Bütçe Komisyonu raporuna eklenen muhalefet şerhlerinden birinde şu tespit yer alır: “aynı tarihte tasfiyesine karar verilen fonlardan kanunun yürürlüğe girdiği tarihe kadar tasfiyesi tamamlananlarla tasfiyesi devam edenler arasında da farklı uygulamalar ortaya çıkabilecektir.” Başka bir şerhte, 18 Ekim itibarıyla tamamlanan 66 fon için kanunun geçmiş dönem işlemlerine dokunmayacağı ve bunun “kısmi nitelikte örtülü af” anlamına geleceği ileri sürüldü (TBMM S. Sayısı 294).
Kanunda, kapsam dışındaki fonlar için soruşturma yapılmayacağına dair bir hüküm yoktur. 7596 m.6/1’deki özel elkoyma kuralı “Bu Kanun kapsamındaki fonlarla bağlantılı fiiller” için konmuştur; Bulls fonlarıyla ilgili bir suç şüphesi bulunursa soruşturma Ceza Muhakemesi Kanununun genel hükümlerine göre yürür. Kaybedilen şey ceza takibi değil, kanunun geri kazanılan değeri fona döndüren dağıtım mekanizmasıdır.
Yatırımcının kullanabileceği üç yol vardır. Soyut norm denetimini yalnız Anayasa m.150’de sayılanlar açabilir ve süre, yayımdan itibaren 60. gün olan 26 Aralık 2026 Cumartesi günü dolar (AY m.151). Görülmekte olan bir davada, kanun hükmü o davada uygulanacak kural ise yatırımcı Anayasaya aykırılık iddiasında bulunabilir; mahkeme iddiayı ciddi bulursa Anayasa Mahkemesine başvurur (AY m.152). Olağan yollar tüketildikten sonra Anayasa Mahkemesine bireysel başvuru gündeme gelir (AY m.148).
Bulls fonundaki kalan zarar kimden ve hangi yolla istenir?
Tasfiye ödemesiyle kapanmayan zarar, kusuru ispatlanan kişiden tazminat davasıyla istenir. Bulls fonlarında üç muhatap öne çıkar: fonu satan banka veya aracı kurum, fonu yöneten Bulls Portföy ve tasfiyeyi yürüten saklayıcı banka. 7596 sayılı Kanunun mahsup ve TMSF takibi kuralları bu fonlara uygulanmadığından talep, sözleşme ve haksız fiil hükümlerine dayanır.
Fonu satan kurum: nitelikli yatırımcı şartı
Bulls’un tasfiye edilen 15 fonundan 14’ü serbest fondur. Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), serbest şemsiye fonu katılma payları sadece nitelikli yatırımcılara satılmak üzere kurulan fonları kapsayan şemsiye fon olarak tanımlar (m.6/1-d). Serbest fon satan kuruluşlar, satış yapılan yatırımcıların nitelikli yatırımcı vasıflarını haiz olduklarına dair bilgi ve belgeleri temin etmek ve düzenli olarak tutmakla yükümlüdür (m.25/4). SPK’nın Yatırım Fonlarına İlişkin Rehberine göre de “Serbest fonların katılma payları Platform kapsamında da sadece nitelikli yatırımcılara satılabilecektir.” Rehber, TEFAS’ta serbest fon satmadan önce dağıtıcının yatırımcının “MKK nezdinde nitelikli yatırımcı olarak tanımlandığının kontrol edilmesi” gerektiğini söyler (Rehber 6.8-c ve 6.8-ğ). BBN’nin 27 Ekim tarihli KAP bildirimi de paylarını sadece nitelikli yatırımcılara satan fonların portföy dağılım raporu yükümlülüğünden muaf olduğunu belirtir.
Nitelikli yatırımcı statünüz yoksa veya statü belgesi hiç alınmadıysa, serbest fonu size satan kurumun sorumluluğu ayrıca değerlendirilir. Statünün varlığı, satış tarihindeki eşik ve tevsik belgesine göre belirlenir. Bulls fonlarının payları en geç 16 Eylül 2026’da alınabildiğinden, 26 Ekim 2026’dan itibaren uygulanan 50 milyon TL eşiği bu satışlar için ölçü değildir. Ayrıntılar serbest fonun uygunsuz satışı yazısındadır.
dosya arasına celp edilen ve çözümü yapılan ses kayıtlarından dava konusu fon ile ilgili olarak davacının davalı bankaca yeterince bilgilendirilmediği ve davacının da işlem yaptığı fon ile ilgili olarak kendisinin yapması mümkün olan araştırmaları yapmadığının anlaşılmasına göre
Daire, hedge fon olarak pazarlanan bir serbest fonu yeterli bilgilendirme yapmadan satan bankayı %70, yatırımcıyı %30 kusurlu bulan ilk derece kararını onadı. Kendi gerekçesinde iki delile dayandı: çözümü yapılan ses kayıtları ve SPK’nın fonu yöneten portföy yönetim şirketinin yöneticisine fon getirisine ilişkin açıklamalar nedeniyle verdiği idari para cezası. Karar nitelikli yatırımcı şartına değil, bilgilendirme yükümlülüğüne dayanır; yatırımcının kendi araştırmasını yapmaması da kusur indirimi sebebi sayılmıştır. Bulls dosyalarında satış görüşmesinin ses kaydı, uygunluk testi ve nitelikli yatırımcı belgesi bu nedenle ilk istenecek belgelerdir.
Fonu yöneten şirket: Bulls Portföy
Portföy yönetim şirketi, fonu “katılma payı sahiplerinin haklarını koruyacak şekilde” temsil eder ve yönetir; şirket ile pay sahipleri arasındaki ilişkiye Türk Borçlar Kanununun vekâlet hükümleri (m.502–514) kıyasen uygulanır (SPKn m.52/3–4). İç tüzük ve izahnamedeki yatırım sınırlarına aykırılık, ilişkili taraf işlemleri veya özensiz likidite yönetimi sorumluluk sebebidir. Ayrıntı portföy yöneticisinin vekil olarak sorumluluğu yazısındadır.
Aleyhe bir içtihat da vardır. Yargıtay 11. Hukuk Dairesi E. 2019/4445, K. 2021/3866 sayılı kararıyla, istinaf başvurusunu esastan reddeden bölge adliye mahkemesi kararını onadı. Böylece kesinleşen ilk derece kararında, serbest fonu yöneten portföy yönetim şirketi ile yatırımcı arasında “portföy yönetimi ve yatırım danışmanlığı açısından hukuki ilişki bulunmadığı” gerekçesiyle dava şirket yönünden pasif husumet yokluğundan reddedildi. Fonu pazarlayan aracı kurum yönünden de dava, yatırımcının bilgili olduğu ve risklerle ilgili bilgilendirildiği gerekçesiyle esastan reddedildi. Bu gerekçe Dairenin değil, ilk derece mahkemesinindir; Daire yalnız hükmün usul ve yasaya uygun olduğunu söyledi. Karşı argüman kanunun kendisidir: SPKn m.52/3 portföy yönetim şirketine fonu pay sahiplerinin haklarını koruyacak şekilde yönetme görevi verir, m.52/4 de bu ilişkiye vekâlet hükümlerini kıyasen uygular. Dağıtıcı yönünden ise karar, yatırımcı profilinin ve bilgilendirme belgelerinin davadan önce toplanması gerektiğini gösterir. Bulls Portföy’ün 17 Eylül ve Bulls Yatırım’ın 21 Ekim açıklamalarında yer alan, fonlarda likidite sorunu ve mevzuata aykırılık bulunmadığı yönündeki beyanlar ise şirket savunmasıdır; bilirkişi incelemesiyle sınanır.
Fonun aracı kurum işlemleri KAP’taki “Aracı Kuruma Ödenen Komisyon ve Varlık Alım Satım Bilgileri” bildirimlerinden izlenir. Örneğin BPZ’nin 2 Ekim 2026 tarihli bildiriminde işlem yapılan aracı kurum, Bulls Portföy’ün ana ortağı Bulls Yatırım Menkul Değerler AŞ’dir (KAP 1671411). Grup içi aracılık tek başına hukuka aykırı değildir; ancak komisyon düzeyi ve işlem sıklığı ilişkili taraf incelemesinin başlangıç noktasıdır.
Tasfiyeyi yürüten banka ve önceki saklayıcı
Ziraat Bankası’nın saklayıcılıktan doğan sorumluluğu bültenle saklı tutuldu (2026/61 A/1). Varlıkların piyasa derinliğine aykırı biçimde düşük fiyattan satıldığı veya giderlerin fazla tahakkuk ettirildiği iddiası, fon bazında tasfiye hesabının istenmesiyle somutlaşır. 17 Eylül öncesindeki saklayıcının sorumluluğu ayrıca incelenir.
Zarar hesabı ve süreler
Zarar, fona yatırılan tutardan tasfiyede alınan nakit ile ayni aktarılan payların değeri düşülerek hesaplanır; faiz ve yoksun kalınan getiri ayrıca değerlendirilir. Haksız fiile dayanan talepler zararın ve sorumlunun öğrenilmesinden itibaren iki yılda zamanaşımına uğrar (TBK m.72). Vekâlet hükümlerine dayanan taleplerde beş yıllık sürenin (TBK m.147/5) uygulanması ihtimali bulunduğundan, en kısa süre esas alınarak hareket edilmelidir. Hesap yöntemi fon zararı hesaplama yazısında anlatılır; tasfiyesi tamamlanan fonlara ortak yol haritası kalan zarar rehberindedir.
Fon soruşturmasında Bulls ve Lydia tarafında resmî olarak ne biliniyor?
30 Ekim 2026 itibarıyla SPK, Bulls Portföy, Bulls Yatırım veya Lydia grubu şirketleri hakkında suç duyurusu ya da işlem yasağı kararı ilan etmedi; Bulls Yatırım hakkındaki tek bülten kararı 2026/72 sayılı faaliyet durdurmadır. Grubun soruşturmayla bağı, şirketlerin KAP’ta yaptığı açıklamalardan ve basına yansıyan Başsavcılık açıklamasından izlenir.
- 21 Eylül 2026: Basına yansıyan Başsavcılık açıklamasına göre, yöneticilerine malvarlığı tedbiri uygulanan dokuz şirket arasında Bulls Yatırım, Bulls Portföy ve Ufuk Yatırım da sayıldı.
- 23 Eylül 2026: Bulls Yatırım ve Bulls Portföy, Bulls Yatırım yönetim kurulu başkanının ifadesinin alındığını ve serbest bırakıldığını açıkladı. Şirket beyanına göre ifadede fonlarda pay repo işlemi yapılmadığı ve kredi bulunmadığı anlatıldı (KAP 1666870). Lydia Holding, Lydia Yeşil Enerji ve Ufuk Yatırım da ortak yönetim kurulu başkanlarının ifade verip serbest bırakıldığını bildirdi.
- 13 Ekim 2026: Bulls Yatırım, Bulls Girişim Sermayesi, Lydia Holding ve Ufuk Yatırım ayrı KAP açıklamalarıyla şirketler, yöneticiler ve çalışanlar hakkında hesap dondurma veya elkoyma kararı bulunmadığını bildirdi (KAP 1680328).
Bu açıklamalar şirket beyanıdır; soruşturmanın sonucunu göstermez. Yatırımcı açısından anlamı şudur: Bulls fonları için SPK’nın kişi bazında bir tespiti bulunmadığından, kalan zarar davasında kusur delili fon belgelerinden ve bilirkişi incelemesinden üretilecektir. Zararı olan yatırımcı soruşturmaya şikâyetçi olarak katılabilir; ceza dosyasındaki tespitler hukuk davasında delil olarak kullanılır. Yol fon soruşturmasında şikâyet ve katılma yazısında anlatılır.
Aracı kurum Bulls Yatırım’ın faaliyet durdurması fon yatırımcısını ve bono sahiplerini etkiler mi?
Fon payı bakımından doğrudan etkilemez; fon malvarlığı ayrıdır ve ödemenin tamamlandığı açıklanmıştır. Tasfiye ödemesi Bulls Yatırım’daki müşteri hesabına geçip orada kalan yatırımcı ise artık aracı kurum müşterisi olarak hareket eder. Bulls Yatırım’ın faaliyeti SPK’nın 2026/72 sayılı bülteniyle 21 Ekim 2026 saat 00.01’den itibaren SPKn m.97/1 uyarınca geçici olarak durduruldu. Şirketin açıklamasına göre sermaye yeterliliği tabanı açığı oluştu; şirket bunu müşteri çıkışlarına, kredi geri çağrılarına ve portföy değer kayıplarına bağladı (KAP 1684993).
Aracı kurumun ihraç ettiği finansman bonolarında ödemeler sürdü. TRFBLLYE2618 kodlu 600 milyon TL nominal bono 14 Ekim’de anapara ve 122.260.200 TL kuponla itfa edildi (KAP 1681414). TRFBLLYE2626 kodlu 400 milyon TL nominal bono, faaliyet durdurmadan sonra 26 Ekim’de anapara ve 81.506.800 TL kuponla ödendi (KAP 1687405). TRFBLLY72718 kodlu 1 milyar TL nominal bononun ilk kuponu 8 Ekim’de ödendi; sonraki kupon 8 Ocak 2027’de, itfa 7 Temmuz 2027’dedir (KAP 1676964). Üç bono da nitelikli yatırımcıya satış yoluyla ihraç edildi. Aynı bültenle faaliyeti durdurulan Alnus Yatırım ise 21 ve 23 Ekim’deki iki bononun itfasını yapamadı.
Bono sahibi, aracı kurumun müşterisi değil alacaklısıdır. Faaliyet durdurma sürerken kurumun malvarlığı haczedilemez ve mevcut icra takipleri durur; takipler düşmez, faaliyete devam izni verilirse kaldığı yerden sürer (SPKn m.97/3). Tedrici tasfiye kararı verilirse önce müşteri alacakları, sonra kamu alacakları ve YTM alacakları ödenir; bono alacağı kalan bakiyeden karşılanır (SPKn m.86/5). Bulls Yatırım müşterilerinin hisse, nakit ve virman sorunları faaliyeti durdurulan aracı kurumların müşterileri yazısında ayrıca anlatılır.
Bulls tasfiyesi hakkında doğru bilinen yanlışlar nelerdir?
Yanlış: Bulls Yatırım’ın faaliyeti durduruldu, fon paraları bu yüzden donduruldu. Doğrusu: Fon malvarlığı aracı kurumdan ve portföy şirketinden ayrıdır (SPKn m.53/1); Bulls fonlarında tasfiye ödemelerinin faaliyet durdurmadan önce tamamlandığı açıklandı. Ödemesi Bulls Yatırım’daki hesaba geçip orada kalan yatırımcının sorunu fon değil, aracı kurum hesabıdır.
Yanlış: Tasfiye bittiğine göre başka hiçbir hak kalmadı. Doğrusu: Tasfiye ödemesi ibra değildir. Satış, yönetim veya tasfiye sürecindeki kusur nedeniyle kalan zarar genel hükümlere göre istenebilir.
Yanlış: 7596 sayılı Kanundaki 1 milyon TL ara ödeme Bulls yatırımcısına da yapılacak. Doğrusu: Kanun yayım günü tasfiyesi tamamlanmamış fonları kapsar; SPK’nın 76/1903 sayılı kararı ara ödemeyi Tera, Pusula ve Atlas fonları için düzenledi.
Sık sorulan sorular
Bulls Portföy fonlarının parası ödendi mi?
Evet, resmî açıklamaya göre ödendi. Fon Kurulu 18.10.2026’da A1 Capital, Bulls ve Pardus’un 66 fonunda 45 binin üzerindeki kişiye yaklaşık 40,8 milyar TL ayni ve nakdi tasfiye işleminin Ziraat Bankası tarafından tamamlandığını bildirdi. Ödeme, payın saklandığı banka veya aracı kurum hesabına yapılır; hesabınıza geçmediyse muhatap önce bu dağıtıcı kurumdur. Fon bazında tutar açıklanmadığından kişisel dekont istenmelidir.
Bulls fonlarına da 1 milyon TL ara ödeme yapılacak mı?
Hayır. 1 milyon TL’ye kadar ara ödeme 7596 sayılı Kanunun 4. maddesine dayanır ve SPK’nın 76/1903 sayılı kararıyla Tera, Pusula ve Atlas fonlarına uygulanır. Fon Kurulunun açıklamasına göre Bulls fonlarının tasfiyesi kanun yayımlanmadan önce olağan usulle tamamlandı; ödeme katılma payı oranında ve tek seferde yapıldı. Net yatırım tutarı ve endeksleme bu fonlarda hesaplanmaz.
Tasfiye ödemem fona yatırdığım tutardan neden az?
Olağan tasfiyede ödeme, portföydeki varlıkların satışından elde edilen tutarın pay oranında dağıtılmasıdır; alış maliyetiniz dikkate alınmaz. Hisse yoğun fonlarda satış dönemindeki fiyatlar, tasfiye giderleri ve yönetim ücreti tutarı düşürebilir. Aradaki fark kendiliğinden tazmin edilmez; satış veya yönetimde kusur ispatlanırsa dağıtıcı kuruma ya da Bulls Portföy’e karşı tazminat davasıyla istenir.
Bulls Yatırım’ın faaliyetinin durdurulması fondaki paramı etkiler mi?
Fon payı bakımından hayır. Fon malvarlığı portföy yönetim şirketinden ve saklayıcıdan ayrıdır (SPKn m.53/1) ve tasfiyede yalnız katılma payı sahiplerine ödeme yapılabilir (m.53/3). Bulls Yatırım’ın faaliyeti 21.10.2026’da durduruldu; fon ödemelerinin tamamlandığı ise 18.10.2026’da açıklanmıştı. Tasfiye ödemesi Bulls Yatırım’daki hesabınıza geçip orada kaldıysa bu nakit aracı kurum müşterisi alacağıdır ve kurumun borçları için haczedilemez (SPKn m.46/6).
Bulls Yatırım Holding kimin?
Bulls Yatırım Holding borsada işlem görmediği için tam ortaklık yapısı KAP’ta yayımlanmıyor. Lydia Holding’in KAP şirket bilgilerine göre holdingin %33,33’ü Lydia Holding’e aittir. Bulls Yatırım Holding, Bulls Yatırım Menkul Değerler’in %85,10’una ve Bulls GSYO’nun %54,29’una sahiptir. Bulls Portföy’ün tek ortağı ise Bulls Yatırım Menkul Değerler’dir.
Nitelikli yatırımcı değildim ama Bulls serbest fonu aldım; ne yapabilirim?
Fonu size satan kurumun sorumluluğunu ileri sürebilirsiniz. Yatırım Fonlarına İlişkin Esaslar Tebliğine göre serbest fon payları sadece nitelikli yatırımcılara satılır ve satış yapan kuruluş bu vasfa ilişkin belgeleri temin etmek zorundadır (III-52.1 m.6/1-d, m.25/4). TEFAS’ta dağıtıcı satıştan önce MKK kaydını da kontrol eder (Rehber 6.8-ğ). Satış tarihindeki statü belgesi, uygunluk testi ve satış görüşmesinin kaydı istenmeli; zarar tasfiye ödemesi düşülerek hesaplanmalıdır.
Bulls fonundaki zarar için dava açma süresi ne kadar?
Haksız fiile dayanan talepte süre, zararı ve sorumluyu öğrenmeden itibaren iki yıl, her hâlde fiilden itibaren on yıldır (TBK m.72). Portföy yönetim şirketine karşı vekâlet hükümlerine dayanan talepte beş yıllık süre (TBK m.147/5) uygulanabilir. Ödemenin tamamlandığı Ekim 2026 zararın öğrenildiği tarih sayılabileceğinden en kısa süre esas alınmalıdır.
Hesabıma tasfiye ödemesi olarak hisse geldi; ne yapmalıyım?
Önce aktarılan payların adını, adedini ve tasfiye bankasının kullandığı değeri dağıtıcıdan yazılı isteyin. Resmî açıklamalar 66 fonda ödemenin bir kısmının ayni yapıldığını söylüyor, ancak ayni kısmın içeriğini tanımlamıyor. Payı satıp satmamak yatırım kararıdır; hukuki açıdan aktarım günündeki değer zarar hesabında mahsup edileceği için bu değerin belgelenmesi gerekir.
İlgili rehberler
- Tasfiye edilen 131 fon: liste, tasfiye bankası ve ödeme takibi
- Tasfiyesi tamamlanan fonda kalan zarar
- Nitelikli yatırımcı olmadan serbest fon satışı
- Faaliyeti durdurulan aracı kurumların müşterileri
- Fon kanunu: madde madde ara ödeme ve yatırımcı hakları
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, RG 27.10.2026, sayı 33413 (m.1, 2, 3/5, 4, 5, 6)
- 6362 sayılı Sermaye Piyasası Kanunu (m.52, 53, 86/5, 97)
- 6098 sayılı Türk Borçlar Kanunu (m.72, 147/5, 502–514)
- SPK Bülteni 2026/60 ve 2026/61 (17.09.2026; 57/1707 ve 57/1708 sayılı kararlar, tasfiye usul ve esasları A/1–A/9, C listesi)
- SPK Bülteni 2026/62 (59/1710, tasfiye süresi) ve 2026/67 (64/1770, A1 Capital, Bulls ve Pardus fonları)
- SPK Bülteni 2026/72 (20.10.2026; Bulls Yatırım, Pusula Yatırım ve Alnus Yatırım faaliyet durdurma)
- SPK, A1 Capital, Bulls ve Pardus fonlarının tasfiye sürecine ilişkin duyuru (01.10.2026); Tasfiye süresine ilişkin basın duyurusu (28.09.2026)
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1), RG 09.07.2013, sayı 28702 (m.6/1-d, 25/4)
- SPK, Yatırım Fonlarına İlişkin Rehber (madde 6.8-c ve 6.8-ğ)
- İletişim Başkanlığı açıklamaları: Ziraat Bankası’nca yürütülen fon tasfiye sürecine ilişkin açıklama (08.10.2026); Beşinci Fon Koordinasyon Kurulu toplantısı (13.10.2026); Altıncı Fon Kurulu toplantısı (18.10.2026)
- TBMM Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294 (muhalefet şerhleri) ve 2/3939 esas sayılı kanun teklifinin madde gerekçeleri
- KAP şirket bilgileri: Bulls Portföy, Bulls Yatırım, Lydia Holding, Ufuk Yatırım, Bulls GSYO (30.10.2026)
- KAP bildirimleri: 1663201, 1664952, 1666870, 1671411, 1676964, 1680328, 1681414, 1684993, 1687405, 1687944
- Yargıtay 11. Hukuk Dairesi, E. 2016/1317, K. 2016/9787, T. 22.12.2016; Yargıtay 11. Hukuk Dairesi, E. 2019/4445, K. 2021/3866, T. 20.04.2021
Güncelleme notu: 30.10.2026 — SPK’nın 2026/60, 2026/61, 2026/62, 2026/67 ve 2026/72 sayılı bültenleri, Fon Kurulunun 08.10, 13.10 ve 18.10.2026 açıklamaları, 7596 sayılı Kanun (RG 27.10.2026), KAP şirket bilgileri ile Bulls grubunun 30.10.2026’ya kadarki KAP açıklamaları işlendi; serbest fon satış kuralları III-52.1 Tebliğinden eklendi.
Hukuki danışmanlık ve avukatlık hizmeti
Bulls Portföy fonundan aldığınız tasfiye ödemesi zararınızı karşılamadı mı?
Fon kodunu, alış dekontlarını, tasfiye ödeme dekontunu, varsa ayni aktarılan payların dökümünü ve nitelikli yatırımcı belgenizi hazırlayarak toplam yatırım tutarınız ve fonu aldığınız kurumla birlikte yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


