
Atlas fonlarındaki para, 7596 sayılı Kanunun ara ödeme düzeniyle Ziraat Bankası üzerinden ödenecek. Atlas’ı Tera ve Pusula’dan ayıran fark, şirketin faaliyetinin durdurulmamış olmasıdır: şirketin kendi malvarlığı haciz yasağı altında değildir ve bu durum tazminat alacağı için başvurulabilecek hukuki yolları değiştirir.
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Öne çıkanlar
- Atlas’ın 16 fonu 7596 sayılı Kanun ve SPK 76/1903 kapsamında Ziraat Bankasınca tasfiye ediliyor; fon bazında ödeme tarihi 30 Ekim sabahı itibarıyla ilan edilmedi.
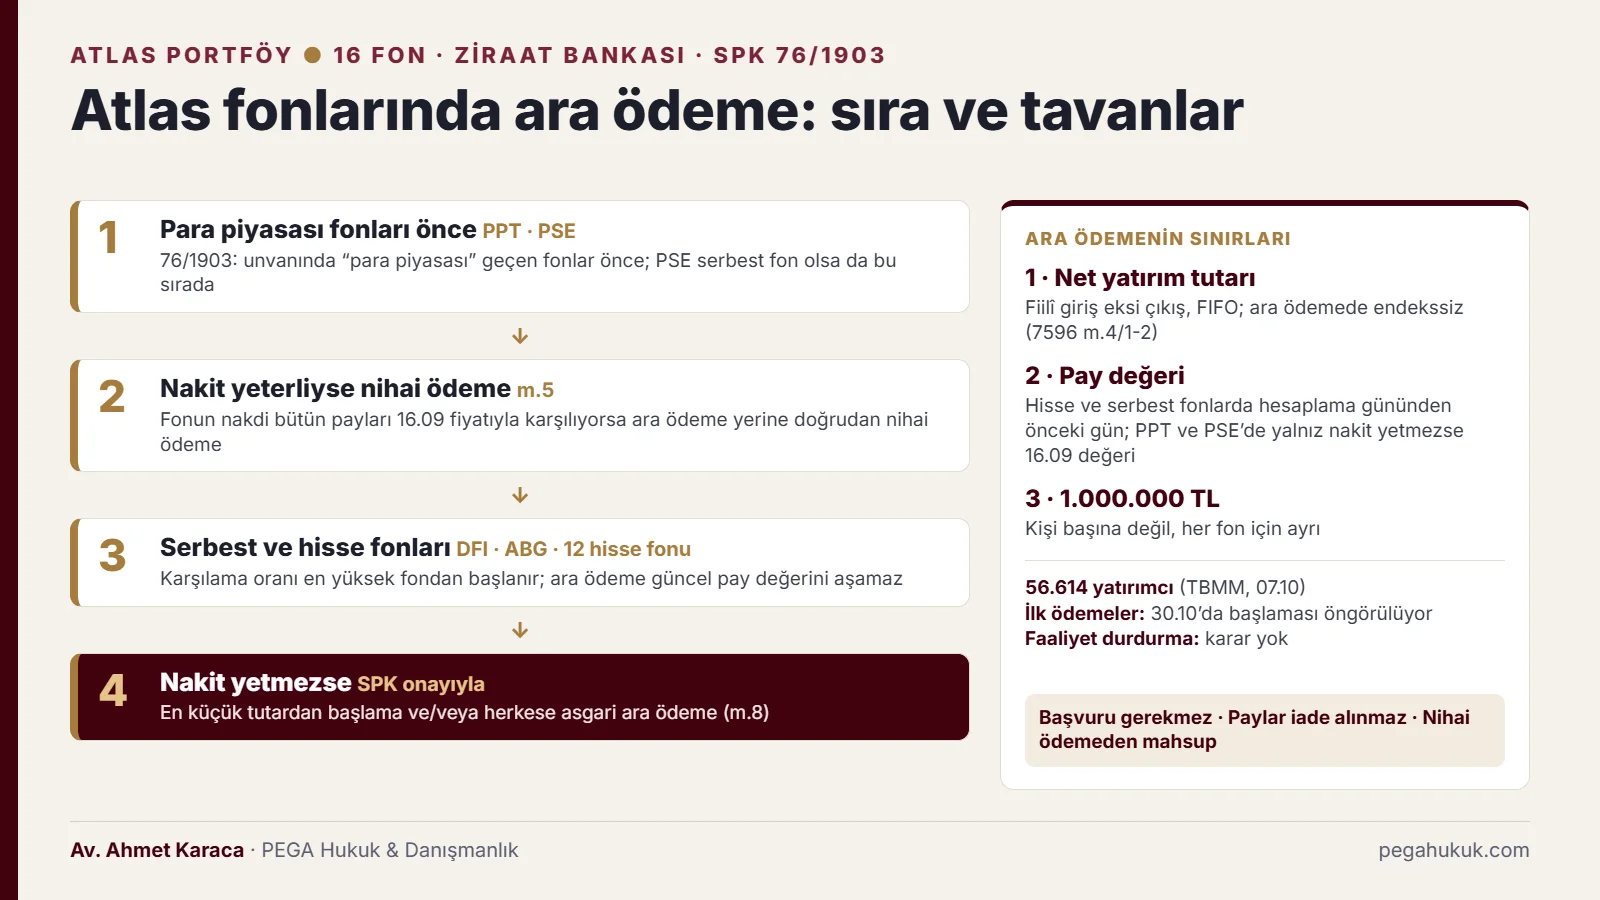
- Ara ödemede önce PPT ve PSE gelir; PSE serbest fon olsa da 76/1903 sırayı unvandaki “para piyasası” ibaresine bağlıyor.
- DFI, ABG ve hisse fonlarında ara ödeme güncel pay değerini aşamaz; değer kaybı büyük fonlarda ara ödeme küçük kalır.
- 7 Ekim’de gündeme gelen olağan tasfiye gerçekleşmedi; Atlas 27 Ekim’de 76/1903 ile ara ödeme düzenine bağlandı.
- Şirket hakkında faaliyet durdurma kararı yok; şirketin kendi malvarlığına ihtiyati haciz yolu açık, fonun malvarlığı ise haczedilemez.
- Fondan çıkan değerlerin iadesi kişiye değil, ilgili fonun TMSF nezdindeki hesabına yapılır ve o fonun bütün pay sahipleri için kullanılır.
Atlas fonundaki paranız ve kalan zararınız için izlenecek yolu birlikte belirleyelim:
Atlas Portföy fonlarına ödeme ne zaman ve hangi sırayla yapılacak?
30 Ekim 2026 itibarıyla Atlas Portföy’ün tasfiyedeki 16 fonu için fon bazında bir ödeme tarihi ilan edilmedi. SPK’nın 76/1903 sayılı kararına göre ödemeleri T.C. Ziraat Bankası yapacak ve ilk sırada para piyasası fonları PPT ile PSE yer alacak. Her yatırımcıya her fon için en fazla 1 milyon TL ara ödeme yapılabilir; tutar endekssiz net yatırım tutarını aşamaz. Ödeme için başvuru gerekmiyor.
Ödeme takvimine ilişkin resmî işaret, Cumhurbaşkanlığı İletişim Başkanlığının 28 Ekim tarihli açıklamasıdır: 8. Fon Koordinasyon Kurulu toplantısının ardından, olağanüstü tasfiyedeki fonlarda ilk ara ödemelerin 30 Ekim’de başlamasının öngörüldüğü duyuruldu. Ziraat Bankası ya da SPK, Atlas’ın 16 fonundan hangisine hangi gün ödeme yapılacağını açıklamadı; 30 Ekim sabahı itibarıyla fiilî ödemeye dair resmî bir bildirim de yok. Para, payların bulunduğu banka ya da aracı kurumdaki bireysel saklama hesabına yatar; pay adedi ve ödeme durumu MKK’nın e-YATIRIMCI ekranından da izlenebilir.
Atlas yatırımcısını Tera ve Pusula yatırımcısından ayıran iki nokta var. Birincisi, Atlas fonlarının bir süre olağan tasfiyeye alınması gündemdeydi ve bu ihtimal 27 Ekim’de kapandı. İkincisi, Atlas Portföy hakkında 30 Ekim itibarıyla bir faaliyet durdurma kararı yok; bu durum, şirketin kendi malvarlığına yönelik hukuki yolları değiştirir.
Fonları kuran Atlas Portföy nasıl bir şirkettir, kaç fonu tasfiyede?
Atlas Portföy Yönetimi AŞ, 1 Nisan 2013’te kurulan ve 19 Temmuz 2013’te SPK tarafından yetkilendirilen bir portföy yönetim şirketidir (PYŞ). Şirketin 17.09.2026 tarihli KAP açıklamasına göre kurucusu ve yöneticisi olduğu 43 fonun 16’sı tasfiye sürecindedir. Cumhurbaşkanı Yardımcısının TBMM’deki 7 Ekim bilgilendirmesine göre bu 16 fonda 56.614 kişi bulunuyor.
Aynı KAP açıklamasında şirket 29 menkul kıymet fonu, 5 girişim sermayesi yatırım fonu ve 9 gayrimenkul yatırım fonu kurduğunu, ayrıca bir emeklilik yatırım fonunun portföy yönetimini yaptığını bildirdi. 21 Eylül tarihli ikinci açıklamada ise krizin nedeni olarak piyasa genelindeki “olağanüstü fon çıkış talepleri, likidite yönetimi üzerinde de geçici baskı oluşturmuştur” ifadesine yer verildi (KAP 1666137). Şirket, aynı açıklamada 28 Ağustos 2026 tarihli Rehber değişikliklerine uyum sürecinin başlatıldığını belirtti.
Tasfiyedeki fonlar Atlas Portföy’ün malvarlığına dâhil değildir. Yatırım fonu, tasarruf sahipleri hesabına inançlı mülkiyet esasına göre işletilen ve tüzel kişiliği olmayan ayrı bir malvarlığıdır (6362 sayılı Sermaye Piyasası Kanunu (SPKn) m.52/1); fonun varlıkları PYŞ’nin borçları için haczedilemez ve tasfiyede yalnız o fonun pay sahiplerine ödenir (SPKn m.53).
Tasfiyedeki 16 Atlas fonu hangileri?
Atlas Portföy’ün tasfiyedeki fonları, SPK’nın 17 Eylül 2026 tarihli 2026/61 sayılı bültenindeki listede yer alan 16 fondur: iki para piyasası fonu (PPT ve PSE), iki serbest fon (DFI ve ABG) ve on iki hisse senedi yoğun serbest fon. Tasfiyeyi T.C. Ziraat Bankası yürütür; on altı fonun tamamına 7596 sayılı Kanun ve SPK’nın 76/1903 sayılı kararındaki ara ödeme esasları uygulanır.
| Kod | Fon unvanı (kısaltılmış) | Tür | Ara ödemede sıra ve pay değeri ölçüsü |
|---|---|---|---|
| PPT | Atlas Portföy Para Piyasası (TL) Fonu | Para piyasası | İlk sıra; nakit yetmezse 16.09.2026 gün sonu değeri |
| PSE | Atlas Portföy Para Piyasası Serbest Fon | Para piyasası serbest | İlk sıra; nakit yetmezse 16.09.2026 gün sonu değeri |
| DFI | Atlas Portföy Serbest Fon | Serbest | Karşılama oranına göre; hesaplama gününden önceki gün sonu değeri |
| ABG | Atlas Portföy Dördüncü Serbest (TL) Fon | Serbest | Karşılama oranına göre; hesaplama gününden önceki gün sonu değeri |
| LGO | Atlas Portföy Algo Toros Hisse Senedi Serbest (TL) Fon | Hisse senedi yoğun serbest | Aynı |
| BSH | Atlas Portföy Bankacılık Sektörü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| AP5 | Atlas Portföy Beşinci Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| BAC | Atlas Portföy Birinci Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| AP4 | Atlas Portföy Dördüncü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| LAI | Atlas Portföy İkinci Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| KHD | Atlas Portföy İkinci Katılım Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest (katılım) | Aynı |
| BTJ | Atlas Portföy İstatistiksel Arbitraj Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| KLH | Atlas Portföy Katılım Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest (katılım) | Aynı |
| SNY | Atlas Portföy Sanayi Sektörü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| GCD | Atlas Portföy Ufuk Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
| UHS | Atlas Portföy Üçüncü Hisse Senedi Serbest Fon | Hisse senedi yoğun serbest | Aynı |
Tablodaki on iki hisse fonunun tam unvanı ayrıca “(Hisse Senedi Yoğun Fon)” ibaresiyle biter; e-YATIRIMCI ekranındaki fon kodunu tablodaki kodla karşılaştırmak yeterlidir. Tasfiye bankaları ve 131 fonun tam listesi için tasfiye edilen fonlar ve ödeme takibi sayfasına bakılabilir.
Atlas fonları neden olağan tasfiyeye değil ara ödeme rejimine alındı?
Atlas fonlarının olağan tasfiyeyle ödenmesi Ekim başında gündemdeydi, ancak gerçekleşmedi. SPK 30 Eylül’de Atlas’ı net yatırım tutarı esaslı ara ödeme kararına (64/1775) dâhil etti, 27 Ekim’de de 76/1903 sayılı kararla Tera ve Pusula ile birlikte 7596 sayılı Kanunun ara ödeme düzenine (m.4/2) bağladı. Atlas fonlarını bu düzenden çıkaran bir karar 30 Ekim itibarıyla yayımlanmadı.
Cumhurbaşkanı Yardımcısı 7 Ekim’de TBMM Genel Kurulunda Atlas’ın olağan yöntemle tasfiyesi üzerinde çalışıldığını, bir uzlaşmaya gidilirse Atlas’ın da olağan tasfiyeyle ödeme yapacağını söyledi. Tutanaktaki ifade şudur: “Gerekli teminatların alınması hâlinde Atlas şirketinde bulunan 56.614 kişiyi kapsayan 16 fonda da olağan tasfiye kurallarıyla ödemeler ivedilikle yapılacaktır.” Hedef Portföy fonları 15 Ekim’de 70/1821 sayılı kararla ara ödeme kararının kapsamından çıkarılıp olağan tasfiyeye alınırken, Atlas için böyle bir karar verilmedi.
| Konu | Olağan tasfiye | Ara ödeme rejimi (7596 m.4/2-3; SPK 76/1903) |
|---|---|---|
| Dayanak | Sıra 64/1770’e, dağıtım 2026/61 A/5’e göre katılma payı oranında | Önce ara ödeme, sonra nihai tasfiye |
| Ödeme sırası | Para piyasası fonlarından başlayarak yatırımcı sayısı çok olandan aza | Para piyasası fonları önce, sonra nakit karşılama oranı en yüksek fon |
| Ara ödeme | Öngörülmez; fon nakde döndükçe tasfiye bakiyesi dağıtılır | Endekssiz net yatırım tutarı ve fon başına 1 milyon TL; hisse ve serbest fonlarda ayrıca güncel pay değeri |
| Nakit yetmezse | 27 Ekim’de tasfiyesi süren fonlarda net yatırım tutarı ölçüsü (7596 m.4/1) | Kurul onayıyla en küçük tutardan başlama veya asgari ara ödeme (76/1903 m.8) |
Atlas yatırımcısı için ara ödeme rejiminin lehe yönü, fon nakdi bütün paylara yetmese bile küçük yatırımcının net yatırım tutarına kadar, fon başına 1 milyon TL’yi aşmamak üzere öncelikli ödeme alabilmesidir. Aleyhe yönü, hisse ve serbest fonlarda ara ödemenin güncel pay değeriyle sınırlanmasıdır; bu sınır 30 Eylül kararında yoktu ve kanunla getirildi (7596 m.4/2). Fondan hukuka aykırı çıkarılan değerlerin TMSF eliyle geri kazanılması (m.5-6) ise seçilen ödeme rejimine bağlı değildir; 27 Ekim’de tasfiyesi süren her fona uygulanır.
76/1903’e göre Atlas yatırımcısının ara ödemesi nasıl hesaplanır?
Atlas fonunda ara ödeme, MKK’nın endekssiz hesapladığı net yatırım tutarını ve her fon için 1 milyon TL’yi geçemez; DFI, ABG ve hisse fonlarında ayrıca ödeme hesaplama gününden önceki gün sonundaki pay değeri sınırdır (7596 m.4/2; 76/1903 m.6). Fonun nakdi bütün ara ödemelere yetmezse üç ölçüden en düşüğü uygulanır ve PPT ile PSE’de pay değeri olarak 16.09.2026 gün sonu esas alınır.
Net yatırım tutarı (NYT), fona yatırılan nakit ile fondan çekilen nakdin farkıdır; çıkışlar ilk giren ilk çıkar (FIFO) sırasıyla düşülür ve hesabı MKK yapar (7596 m.4/1). Nakit yetmediğinde kullanılacak ikinci ölçü 76/1903 m.6’da şöyle yazılıdır: “Ünvanında “para piyasası” ibaresi yer alan fonlar için tasfiye kararı tarihi olan 17.09.2026 tarihinden önceki gün sonu itibarıyla hesaplanmış tutarın; diğer fonlar için ara ödeme tutarının hesaplandığı tarihten önceki gün sonu itibarıyla hesaplanmış tutarın”.
PSE’nin durumu yoruma açıktır. 76/1903 ödeme sırasını (m.4) ve yetersizlik hâlindeki değer ölçüsünü (m.6) unvandaki “para piyasası” ibaresine bağladığı için PSE, PPT ile birlikte ilk sırada ödenecektir. Kanun ise genel pay değeri sınırının dışında tuttuğu fonları “para piyasası niteliğindeki fonlar” olarak tanımlar (m.4/2); bir serbest fon olan PSE’nin bu nitelikte sayılması Kurul uygulamasına dayanan bir yorumdur. Bu yorum PSE yatırımcısının lehinedir; ancak PSE’nin portföyü fiilen para piyasası araçlarından oluşmuyorsa tartışma konusu olabilir.
| Örnek yatırımcı | Net yatırım tutarı | Pay değeri ölçüsü | Ara ödeme üst sınırı |
|---|---|---|---|
| PPT’de payı olan | 450.000 TL | Nakit yetmezse 16.09.2026 gün sonu: 470.000 TL | 450.000 TL |
| PSE’de payı olan | 1.800.000 TL | Nakit yetmezse 16.09.2026 gün sonu: 1.900.000 TL | 1.000.000 TL |
| DFI’de payı olan | 600.000 TL | Hesaplama gününden önceki gün sonu: 30.000 TL | 30.000 TL |
Tablodaki tutarlar örnektir. DFI satırı, serbest ve hisse fonlarında pay değeri sınırının etkisini gösterir: değeri sert düşen bir fonda ara ödeme, net yatırım tutarının küçük bir bölümüyle sınırlı kalabilir; geri kalan alacak nihai tasfiyeye, geri kazanım hesabına ve sorumlulara karşı açılacak davalara kalır. Para piyasası fonlarındaki 16.09.2026 ölçüsü ise 76/1903 m.6’ya göre yalnız nakit bütün ara ödemelere yetmediğinde uygulanır; nakit yeterken bu ölçüyle sınırlanan bir ödeme, Kanunun m.4/2’deki istisnası karşısında itiraz ve dava konusu olur.
Sıralama karara bağlanmıştır. PPT ve PSE’den sonra ödemeye, nakdi ara ödeme yükümlülüğünü en yüksek oranda karşılayan fondan geçilir (76/1903 m.7); bir fonun nakdi 16.09.2026 fiyatıyla bütün payları karşılıyorsa o fonda ara ödeme yerine doğrudan nihai ödeme yapılır (m.5). Nakit darlığında en küçük tutardan başlama veya herkese asgari tutar ödeme yöntemleri ancak Kurul onayıyla uygulanabilir (m.8). Ara ödeme alan yatırımcının payları geri alınmaz; ödenen tutar nihai ödemeden düşülür (m.10). Hesaba itiraz yolları net yatırım tutarı rehberinde anlatılır.
DFI ve PSE’de satış talimatı gerçekleşmeyenlerin durumu nedir?
DFI ve PSE’de 17 Eylül ve öncesinde verilip fonun temerrüdü veya fiyatın açıklanmaması nedeniyle gerçekleşmeyen, payları bloke edilen satış talimatlarının sahipleri, 7596 sayılı Kanun m.3/5 uyarınca diğer yatırımcılarla eşit statüde fon pay sahibi sayılır; kanun bu talimatlara öncelik tanımaz. Atlas’ın 16 Eylül’de DFI’nin fiyat hesaplama sıklığını aylığa çevirdiğini KAP’a bildirmesi, talimatların neden gerçekleşmediğini gösteren resmî kayıttır.
16 Eylül saat 12:37’de KAP’a gönderilen ilk açıklamada DFI’nin birim pay değerinin “ayda bir kez olmak üzere ayın on beşinci (15.) iş günü” hesaplanacağı ve yeni uygulamanın “16/09/2026 tarihi saat 12:40 itibarıyla” iletilecek satış talimatlarına uygulanacağı bildirildi (KAP 1663824). Aynı gün saat 16:12’de yayımlanan düzeltme bildiriminde değerleme günü ayın onuncu iş gününe çekildi ve başlangıç “saat 13:30 (valör atlama saati)” olarak belirlendi (KAP 1664084). Bir gün sonra, 17 Eylül saat 09:01’de PSE için “katılma payı iade ödemelerinde … gecikme yaşanmakta” olduğu açıklandı (KAP 1664381).
Bu kayıtlar üç açıdan önemlidir. Birincisi, kanunun PBLK hükmü tam olarak bu durumu sayar: talimatlar “ilgili fonun temerrüdü ve/veya katılma payı fiyatının açıklanmaması nedenleriyle” gerçekleşmemiştir. İkincisi, aylık fiyatlama ara ödemeyi etkilemez; Kanuna göre DFI’nin ara ödemeye esas önceki gün sonu fiyatı, tasfiye bankasından alınan bilgilerle Takasbank’ın o gün için yaptığı değerlemeyle bulunur (7596 m.4/2). Üçüncüsü, fiyatlama değişikliğinin ve gecikmenin PYŞ’nin likidite yönetimiyle bağlantısı, talimatı karşılanmayan yatırımcının Atlas Portföy’e karşı tazminat talebinin dayanağıdır. Talimatın saatli dökümü, TEFAS referans numarası ve iptal kaydı dağıtıcı kurumdan yazılı olarak istenmelidir; PBLK’nın hukuki tartışması satış talimatı gerçekleşmeyen yatırımcı rehberinde anlatılır.
Faaliyet durdurma kararı Atlas Portföy için var mı, bu neden önemli?
Hayır. 30 Ekim 2026 itibarıyla SPK’nın Atlas Portföy hakkında verdiği bir faaliyet durdurma kararı yoktur; Tera ve Pusula Portföy’ün faaliyetleri ise 26 Ekim’de 2026/75 sayılı bültenle geçici olarak durduruldu. Durdurma kararının sonucu olan haciz ve tedbir yasağı (SPKn m.97/3) bu nedenle Atlas Portföy’e uygulanmaz. Yatırımcı, tazminat alacağı için şirketin kendi malvarlığına ihtiyati haciz isteyebilir.
Fark somuttur. SPKn m.97/3’e göre faaliyeti geçici durdurulan kurumun malvarlığı durdurma süresince haczedilemez ve mevcut takipler kendiliğinden durur. Bu engel Atlas Portföy için bulunmadığından, İcra ve İflas Kanunu m.257 vd. şartları gerçekleşirse, yani alacak ve haciz sebebi yaklaşık olarak ispat edilir ve mahkemenin belirleyeceği teminat yatırılırsa, şirketin banka hesaplarına, taşınmazlarına ve iştiraklerine ihtiyati haciz konulabilir. Fonun malvarlığı ise her durumda haczedilemez (SPKn m.53/2).
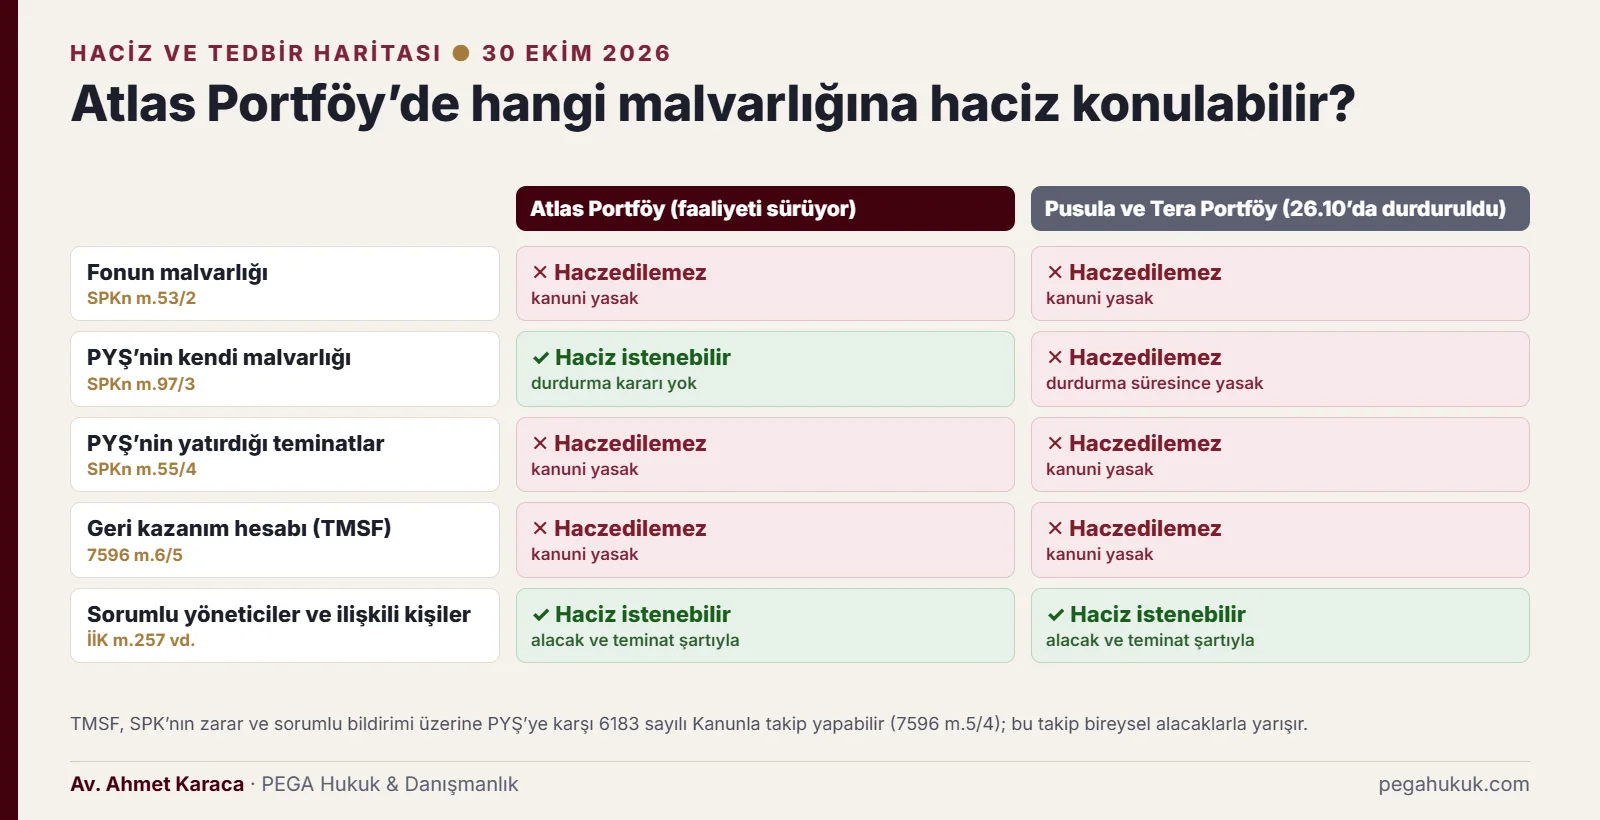
| Malvarlığı | Atlas Portföy | Pusula ve Tera Portföy | Dayanak |
|---|---|---|---|
| Fonun malvarlığı | Haczedilemez | Haczedilemez | SPKn m.53/2 |
| PYŞ’nin kendi malvarlığı | Şartları varsa ihtiyati haciz istenebilir | Durdurma süresince haczedilemez | SPKn m.97/3 |
| PYŞ’nin yatırdığı teminatlar | Haczedilemez | Haczedilemez | SPKn m.55/4 |
| Geri kazanım hesabı | Haczedilemez | Haczedilemez | 7596 m.6/5 |
| Sorumlu yönetici ve ilişkili kişilerin malları | Şartları varsa ihtiyati haciz istenebilir | Şartları varsa ihtiyati haciz istenebilir | İİK m.257 vd. |
Bu imkânın sınırları da vardır. 7596 m.5/2’ye göre fon zararından öncelikle PYŞ sorumludur; SPK zarar ve sorumluları belirleyip bildirirse TMSF, şirkete karşı 6183 sayılı Kanuna göre takip başlatır (m.5/3-4). Kamu alacağı usulüyle yürüyen bu takip, aynı malvarlığı üzerindeki bireysel alacaklarla yarışır. Ayrıca ileride Atlas Portföy hakkında da durdurma kararı verilirse, konulmuş hacizler ve takipler m.97/3 uyarınca kendiliğinden durur. Bu nedenle ihtiyati haciz tek başına tahsil güvencesi değildir; ancak bugün malın elden çıkarılmasını önlemeye yarayan başlıca araçtır. Şartlar ve süreler ihtiyati haciz rehberinde ayrıntılı olarak anlatılır.
Atlas’tan çıkan paranın iadesi yatırımcıya nasıl döner?
Atlas fonlarından çıkan değerler yatırımcıya bireysel olarak değil, ilgili fon üzerinden döner. İsteğe bağlı iadeler her fon için TMSF adına açılan hesaplara yatırılır (7596 m.4/4); el konulan para ve sermaye piyasası araçları ilgili fona veya geri kazanım hesabına iade edilir (m.6/1). Tasfiye sürerken bu tutarlar Ziraat Bankasına aktarılarak tasfiye esaslarına göre, tasfiye bittikten sonra ise YTM eliyle katılma payı oranında dağıtılır (m.6/6).
Kanun, tasfiyeden önce payını iade ederek fondan çıkan kişilerin TÜFE ve Yİ-ÜFE ortalamasıyla güncellenen yatırımlarını aşan getirisini isteğe bağlı olarak iade edebilmesini öngörür (m.4/4); iade zorunlu değildir. Yapılan iade, SPK’nın 1 Ekim duyurusunda ilan edilen hesaplara gider. Duyuruya göre bu hesaplara “İsteğe bağlı olarak yatırılan tutarlar sadece ilgili fonun tasfiye malvarlığına dâhil edilecek, başka bir fona veya hesaba aktarılamayacak”. Atlas’ın 16 fonunun her biri için ayrı iade hesabı vardır.
Bir tutar birden fazla fonla bağlantılıysa fonlar arasındaki dağıtımı Kurul belirler (7596 m.6/7). Geri kazanım hesabı haczedilemez ve yalnız o fonun pay sahipleri için kullanılır (m.6/5). İsteğe bağlı iade “af” veya “ibra” sonucu doğurmaz; hükümetin Plan ve Bütçe Komisyonundaki açıklaması bu yöndedir (TBMM S. Sayısı 294, s.22). SPK’nın SPKn m.104, 106 veya 107 kapsamında fiile katıldığını tespit ettiği kişilere ise tasfiye ve geri kazanım hesabından ödeme yapılmaz (7596 m.3/6; 76/1903 m.9).
Ceza soruşturması ve SPK işlemleri Atlas yatırımcısını nasıl etkiler?
SPK bültenlerinde 30 Ekim 2026 itibarıyla Atlas Portföy hakkında suç duyurusu, işlem yasağı veya faaliyet durdurma kararı yer almıyor. Fon krizindeki ceza dosyaları İstanbul Cumhuriyet Başsavcılığının elinde; bugüne kadar iddianame düzenlenmedi. Atlas fonu yatırımcısı şikâyetçi olarak dosyaya başvurabilir; el konulan değerlerden fona doğrudan iadesi mümkün olanlar ilgili fona veya geri kazanım hesabına iade edilir (7596 m.6/1).
Basına yansıyan bilgilere göre Atlas Portföy ile aynı ortaklık yapısında yer alan aracı kurum Alnus Yatırım Menkul Değerler’in faaliyetleri ise 21 Ekim 00:01’den itibaren SPKn m.97/1 ve sermaye yeterliliği hükümlerine dayanılarak geçici olarak durduruldu (SPK 2026/72). Bu kurumun müşterileri fon yatırımcısından farklı konumdadır: aracı kurum nezdindeki nakit ve sermaye piyasası araçları kurumun borçları için haczedilemez ve iflas masasına girmez (SPKn m.46/6); 30 Ekim itibarıyla YTM tazmin kararı yoktur. Bu müşterilerin hakları aracı kurum faaliyet durdurma rehberinde anlatılır.
SPK, 27.10.2026 tarihli 2026/77 sayılı bültenle izinsiz sermaye piyasası faaliyetini engellemek için adında “alnus” geçen bir internet sitesine ve iki mobil uygulama bağlantısına erişim engeli işlemi başlattı. Karar kurumun kendisine değil, adını kullanan izinsiz faaliyete ilişkindir. Fon iadesi vaadiyle ücret isteyen kişi ve sitelere karşı dolandırıcılık uyarısı yazımızdaki kontrol listesi kullanılabilir.
Listede olmayan Atlas fonlarının yatırımcıları ne yapmalı?
Atlas Portföy’ün 17 Eylül listesinde yer almayan fonları hakkında 30 Ekim itibarıyla bir tasfiye kararı yoktur. SPK, 2026/75 sayılı kararla yalnız Tera ve Pusula’nın listede olmayan fonlarını tasfiyeye aldı; Atlas için benzer bir karar vermedi. Bu fonlar 7596 sayılı Kanun kapsamında değildir ve TEFAS’ta işlem görenler 17 Eylül’den beri işleme kapalıdır.
Atlas’ın kurduğu 29 menkul kıymet fonundan 13’ü listede değildir. KAP bildirimlerine göre bunlar Birinci Hisse Senedi Fonu (AHI), BIST 30 Dışı Şirketler Hisse Senedi Fonu (BTZ), Katılım Hisse Senedi Fonu (KHJ), Altın Katılım Fonu (TAL), Fon Sepeti Fonu (PFS), Birinci Özel Sektör Borçlanma Araçları Fonu (AHU) ile serbest fonlar AP2, ZVB, GLM, SSE, STI, KVR ve AHN’dir; şirketin girişim sermayesi ve gayrimenkul yatırım fonları da listede yoktur. Bu fonların bir kısmı Ekim boyunca KAP’a portföy dağılım raporu göndermeye devam etti. SPK’nın 64/1770 sayılı kararındaki işleme açılış esasları A1 Capital, Bulls ve Pardus için düzenlendi, 70/1821 ile Hedef’e de uygulandı; Atlas’ın kapalı fonları için SPK’nın yayımladığı bir açılış kararı yoktur.
Bu yatırımcıların ilk işi fonun kodunu ve son fiyatını belgelemek, kurucuya ve dağıtıcıya fonun ne zaman işleme açılacağını yazılı olarak sormaktır. Statü doğrulama adımları tasfiye listesinde olmayan fonlar rehberinde ayrıca anlatılır.
Atlas yatırımcısının hukuki yolları ve süreleri nelerdir?
Atlas fonunda zararı kalan yatırımcı, ödemeleri beklerken dört muhataba yönelebilir: Atlas Portföy, kusuru bulunan yöneticiler, fonu satan banka veya aracı kurum ve saklayıcı. Şirketin faaliyeti durdurulmadığı için tazminat davası ihtiyati haciz talebiyle birlikte düşünülebilir. Bu yollarla tahsil edilen her tutar nihai tasfiye ödemesinden düşülür (7596 m.4/5).
PYŞ ile katılma payı sahibi arasındaki ilişkiye kanunda hüküm yoksa vekâlet sözleşmesine ilişkin TBK hükümleri kıyasen uygulanır (SPKn m.52/4); PYŞ fonların ve katılma payı sahiplerinin çıkarlarını gözetmekle yükümlüdür (SPKn m.55/6). İstanbul Bölge Adliye Mahkemesi, bir bireysel portföy yönetimi sözleşmesinde, değer kaybı yaşanırken müşterinin parasını aynı fonda tutmaya devam etmeyi özen borcunun ihlali saymıştır:
küresel ekonomik olaylar nedeniyle fonda önemli ölçüde değer kayıpları yaşanmasına ve diğer serbest yatırımcıların fon bünyesinden çıkmalarına rağmen, davacının yatırımlarının davalılar tarafından fondan çekilmeyerek aynı fonda yatırıma devam edildiği ve bu şekilde davacının zarara uğratıldığı kanaatine varılmıştır.
Karar bir portföy yönetim sözleşmesi davasıdır; Daire sözleşmede adı geçen portföy yöneticilerini de “tıpkı bir vekil gibi” sorumlu tuttu. TEFAS’tan pay alan Atlas yatırımcısı bakımından karar ancak kıyasen yol gösterir: fon yatırımcısının parasını tek tek fondan çekme yetkisi PYŞ’de olmadığından, özen borcu fon portföyünün değer kaybı karşısında nasıl yönetildiği üzerinden değerlendirilir. Sözleşmede adı geçmeyen yöneticilere karşı talep ise haksız fiil (TBK m.49) ve ceza dosyasındaki tespitlerle kurulur.
Atlas’ın tasfiyedeki fonlarından PPT dışındaki 15’i serbest fondur; PSE ve DFI de bu gruptadır. Serbest fon payları kural olarak nitelikli yatırımcıya satılır ve satış tarihindeki eşik ile tevsik belgesi esas alınır. Bankanın varlık şartını aramadan müşteriyi nitelikli yatırımcı olarak kaydetmesi veya fonu “mevduat gibi” tanıtması, dağıtıcının sorumluluğunu doğurur. İstanbul BAM, banka aracılığıyla fon satışında bankaların ağırlaştırılmış özen borcunu şöyle tarif etmiştir:
Bankalar gibi, devletten aldıkları imtiyazla hizmet veren kurumların, ortalama bir vekilin göstermesi gereken özenden daha yüksek derecede özen göstermesi gerekmekte olup, bankalar hafif kusurlarından dahi sorumludur.
Aynı kararda yatırımcıya da %50 kusur verildiğini not etmek gerekir; Daire, davacının 2007–2012 arasında 24 talimat imzalamasını ve uzun süre talep ve dava hakkını kullanmamasını bu sonucun gerekçesi saydı. Erken ihtar ve talimat formlarının nasıl imzalatıldığının belgelenmesi bu yüzden önemlidir. Uygunsuz satış iddiasının kurgusu nitelikli yatırımcı olmadan serbest fon satışı yazısında anlatılır.
- Belgeleri toplayın: e-YATIRIMCI ekranı, fona her giriş ve çıkışın dekontu, nitelikli yatırımcı beyanı, risk bildirim formu ve temsilciyle yazışmalar.
- Ödemeyi kontrol edin: Ara ödemeyi net yatırım tutarı, 1 milyon TL tavanı ve fonunuza uygulanan pay değeri ölçüsüyle karşılaştırın; hata varsa Ziraat Bankasına ve SPK’ya yazılı başvurun.
- Ceza dosyasına başvurun: Şikâyette fon kodunu, zarar hesabını ve el konulan değerlerin fona iadesi talebini açıkça yazın.
- Tedbiri planlayın: Atlas Portföy’e karşı tazminat davasıyla birlikte ihtiyati haciz talebi, şartları ve teminat yüküyle birlikte değerlendirilir.
- Süreleri izleyin: Haksız fiilde öğrenmeden itibaren 2 yıl, her hâlde 10 yıl (TBK m.72); vekâlet hükümlerine dayanan taleplerde TBK m.147/5’teki 5 yıl; 76/1903’e karşı Ankara idare mahkemelerinde açılacak iptal davasında son gün 28.12.2026 Pazartesi (SPKn m.134; İYUK m.7).
Atlas fonları hakkında yaygın yanlış bilgiler hangileri?
Atlas fonlarıyla ilgili en yaygın yanlışlar; fonların olağan tasfiyeye geçtiği, Atlas Portföy’ün faaliyetinin durdurulduğu, fondan çıkan paranın iadesinin kişiye ödeneceği ve PSE’nin serbest fon olmadığı yönündedir. Dördü de SPK kararları ve 7596 sayılı Kanun karşısında doğru değildir.
Yanlış: Atlas fonları olağan tasfiyeye geçti, Hedef gibi pay oranında ödenecek. Doğrusu: Olağan tasfiye 7 Ekim’de gündeme geldi, ancak SPK 27 Ekim’de 76/1903 sayılı kararla Atlas’ı 7596 sayılı Kanunun ara ödeme düzeninde tuttu.
Yanlış: Atlas Portföy’ün de faaliyeti durduruldu. Doğrusu: SPK’nın böyle bir kararı yok; faaliyeti durdurulanlar Tera ve Pusula Portföy ile aracı kurumlar Tera Yatırım, Alnus, Bulls ve Pusula Yatırım’dır. Tera tarafı Tera Portföy fonları sayfasında, Pusula tarafı Pusula Portföy fonları sayfasında anlatılır.
Yanlış: Fondan çıkan para iade edilirse önce bana ödenir. Doğrusu: İade, ilgili fonun TMSF nezdindeki hesabına yapılır ve o fonun bütün pay sahipleri için kullanılır; kişiye özel iade yoktur.
Yanlış: PSE para piyasası fonu olduğu için herkes alabilirdi, satış kurallarına uygundu. Doğrusu: PSE bir para piyasası serbest fonudur; serbest fon payları kural olarak nitelikli yatırımcıya satılır ve bu şartın aranmaması dağıtıcı kurumun sorumluluğunu doğurabilir.
Sık sorulan sorular
Atlas Portföy fonları ne zaman ödenecek?
Fon bazında kesin tarih ilan edilmedi. SPK’nın 76/1903 sayılı kararına göre ödemeleri Ziraat Bankası yapacak ve ilk sırada para piyasası fonları PPT ile PSE yer alacak. Hükümet adına İletişim Başkanlığı 28 Ekim’de, 7596 kapsamındaki ara ödemelerin 30 Ekim’de başlamasının beklendiğini duyurdu. Ödeme payların bulunduğu banka veya aracı kurum hesabına başvurusuz yatar; e-YATIRIMCI ekranından da izlenebilir.
Atlas fonları olağan tasfiyeye geçecek mi?
30 Ekim itibarıyla hayır. Olağan tasfiye 7 Ekim’de TBMM’de, gerekli teminatların alınması şartıyla gündeme geldi; ancak SPK 27 Ekim’de 76/1903 sayılı kararla Atlas’ın 16 fonunu 7596 sayılı Kanunun ara ödeme düzenine bağladı. Hedef fonlarında olduğu gibi Kurul kararıyla olağan tasfiyeye geçilebilir, ancak bu yönde yayımlanmış bir karar yoktur.
DFI fonundaki param neden 1 milyon TL’ye kadar ödenmeyebilir?
DFI serbest fon olduğu için ara ödemesi, hesaplama gününden önceki gün sonundaki pay değerinizi aşamaz; Kanun bu sınırı yalnız para piyasası niteliğindeki fonlara uygulamaz (7596 m.4/2). DFI’nin fiyatı aylık hesaplanmaya başlasa da bu değeri Takasbank o gün için yapacağı değerlemeyle bulur. Pay değeriniz net yatırım tutarınızın altına düştüyse ara ödeme bu değerle sınırlı kalır; fark nihai tasfiye, geri kazanım hesabı ve sorumlulara karşı davalarla takip edilir.
PSE para piyasası fonu mu, serbest fon mu?
PSE, unvanı “Atlas Portföy Para Piyasası Serbest Fon” olan bir serbest fondur. SPK’nın 76/1903 sayılı kararı ödeme sırasını unvandaki “para piyasası” ibaresine bağladığı için PSE, PPT ile birlikte ilk sırada ödenecek; fonun nakdi yetmezse 16.09.2026 gün sonu değeri esas alınacaktır. Kanun ise “para piyasası niteliğindeki fonlar” ifadesini kullanır; PSE’nin bu kapsamda sayılması Kurul uygulamasına dayanan bir yorumdur. Serbest fon olduğu için payları kural olarak nitelikli yatırımcıya satılabilirdi.
Atlas Portföy battı mı, faaliyeti durduruldu mu?
30 Ekim itibarıyla Atlas Portföy hakkında SPK’nın faaliyet durdurma veya izin iptali kararı yoktur; şirketin listede olmayan bazı fonları KAP’a rapor göndermeye devam etti. Faaliyeti durdurulanlar Tera ve Pusula Portföy ile bazı aracı kurumlardır. Atlas’ın 16 fonu ise tasfiyededir ve bu fonların varlıkları, şirketin durumundan bağımsız olarak yalnız pay sahiplerine dağıtılır.
Atlas Portföy’ün mallarına ihtiyati haciz koydurabilir miyim?
Şartları varsa evet. Şirket hakkında faaliyet durdurma kararı olmadığı için SPKn m.97/3’teki haciz yasağı uygulanmaz. Tazminat alacağınızı ve haciz sebebini yaklaşık olarak ispat edip mahkemenin belirlediği teminatı yatırırsanız şirketin kendi malvarlığına ihtiyati haciz konulabilir. Fonun malvarlığı, PYŞ teminatları ve geri kazanım hesabı ise haczedilemez; TMSF takibiyle yarışma riski de vardır.
Borsadaki ATLAS hissesi ve HAT fonu Atlas Portföy’le aynı mı?
Hayır. Atlas Menkul Kıymetler Yatırım Ortaklığı (ATLAS) ile ortak hâkim ortaklar üzerinden bağlantılı Metro Holding’in KAP açıklamasına göre bu şirketlerin gündemdeki kurumlarla isim benzerliği dışında bağlantısı yoktur. HAT kodlu fon ise Hedef Portföy’ün kurduğu “Atlas İstatistiksel Arbitraj” adlı fondur ve Hedef fonlarının olağan tasfiye esaslarına göre ödenir. Atlas Portföy’ün tasfiyedeki 16 fonu yukarıdaki listede yer alanlardır.
Kıdem tazminatım Atlas para piyasası fonunda, öncelik hakkım var mı?
Kanunda paranın kaynağına göre bir öncelik yoktur. Ancak 76/1903 sayılı karar ara ödemeye para piyasası fonlarından başladığı için PPT ve PSE yatırımcıları ilk sıradadır. Net yatırım tutarınız 1 milyon TL’nin altındaysa ve fonda yeterli nakit varsa ara ödeme bu tutara kadar yapılır. Fonu bankanın “mevduat gibi” tanıtarak sattığını gösteren kayıtları ayrıca saklayın.
Fondan çıkan para iade edilirse bana mı ödenir?
Size kişisel olarak değil, ilgili fona ödenir. SPK’nın 1 Ekim duyurusuna göre isteğe bağlı iadeler her fon için TMSF adına açılan ayrı hesaplara yatırılır ve yalnız o fonun tasfiye malvarlığına girer. Tasfiye sürerken Ziraat Bankası aracılığıyla tasfiye esaslarına göre, tasfiye bittikten sonra YTM aracılığıyla katılma payı oranında dağıtılır. Pay almak için fonda pay sahibi olmanız yeterlidir; ayrıca başvuru gerekmez.
İlgili rehberler
- Tasfiye edilen 131 fon: liste, tasfiye bankası ve ödeme takibi
- Pusula Portföy fonları: tasfiye, ödeme ve PHE/PBR fonları
- Tera Portföy fonları: tasfiye ve ödeme
- Fon yöneticilerinin mallarına ihtiyati haciz
- Nitelikli yatırımcı olmadan serbest fon satışı
- Fon krizinde süreler ve zamanaşımı takvimi
Kaynaklar
- 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, sayı 33413), m.3, 4, 5, 6
- 6362 sayılı Sermaye Piyasası Kanunu m.46/6, 52, 53, 55, 97, 134
- SPK Bülteni 2026/76 (27.10.2026), 76/1903 sayılı Kurul kararı
- SPK Bülteni 2026/67 (30.09.2026), 64/1770 ve 64/1775 sayılı kararlar
- SPK Bülteni 2026/61 (17.09.2026): tasfiye usul ve esasları ve fon listesi
- SPK Bülteni 2026/70 (16.10.2026; 70/1821 Hedef kararı), 2026/72 (20.10.2026) ve 2026/77 (27.10.2026)
- SPK, isteğe bağlı iade hesaplarına ilişkin duyuru, 01.10.2026; SPK basın duyurusu, 27.10.2026
- KAP 1664811 (Atlas Portföy, 17.09.2026); KAP 1666137 (21.09.2026); KAP 1665174 (Ziraat Bankası yetkilendirmesi); KAP 1663824 (DFI); KAP 1664084 (DFI düzeltme); KAP 1664381 (PSE); KAP 1665121 (Metro Holding, ATLAS ad benzerliği)
- TBMM Genel Kurulu tutanağı, 3. Birleşim, 07.10.2026; Plan ve Bütçe Komisyonu Raporu, S. Sayısı 294
- Cumhurbaşkanlığı İletişim Başkanlığı, 8. Fon Koordinasyon Kurulu toplantısına ilişkin açıklama, 28.10.2026
- İstanbul BAM 14. Hukuk Dairesi, E. 2025/1830, K. 2026/1246, T. 26.06.2026
- İstanbul BAM 14. Hukuk Dairesi, E. 2020/1284, K. 2023/818, T. 11.05.2023
Güncelleme notu: 30.10.2026 — 7596 sayılı Kanun (RG 27.10.2026), SPK’nın 76/1903 sayılı kararı, Atlas fonlarının olağan tasfiye yerine ara ödeme düzeninde kalması, faaliyet durdurma kararı bulunmaması, listede olmayan 13 Atlas fonu, Alnus Yatırım’a ilişkin 2026/72 ve 2026/77 bültenleri ve İletişim Başkanlığının 28.10.2026 açıklamasıyla 30.10.2026 sabahı itibarıyla ödeme durumu işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Atlas fonundaki paranız için ödeme, haciz ve tazminat yollarını değerlendirmek ister misiniz?
Fon kodunu, e-YATIRIMCI ekran görüntünüzü, fona giriş ve çıkış dekontlarınızı, nitelikli yatırımcı beyanınızı ve satış talimatı gerçekleşmediyse saatli kaydını hazırlayarak yazın.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) bir avukattır; sermaye piyasası, kripto varlık ve bilişim hukuku alanlarında çalışmakta, PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde 2026 fon krizi dosyalarını yürüten sermaye piyasası, ticaret, ceza, idare ve icra hukuku avukatlarından oluşan çalışma ekibini yönetmektedir. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.


