Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Şüpheli işlem blokesi nedir?
Şüpheli işlem blokesi (bankanın, bir para giriş veya çıkışını suçla bağlantılı görmesi üzerine hesabı kısmen ya da tamamen kullanıma kapatması), günlük dilde birbirinden çok farklı üç tedbir için kullanılan ortak bir addır. Ekranda gördüğünüz “işleminizi gerçekleştiremiyoruz”, “hesabınız incelemeye alınmıştır” ya da şubede duyduğunuz “hesabınız MASAK’tan kapalı” cümlesi, hangi tedbirin uygulandığını söylemez. Oysa kimin karar verdiği, ne kadar süreceği ve kaldırılması için nereye başvurulacağı bu ayrıma bağlıdır.
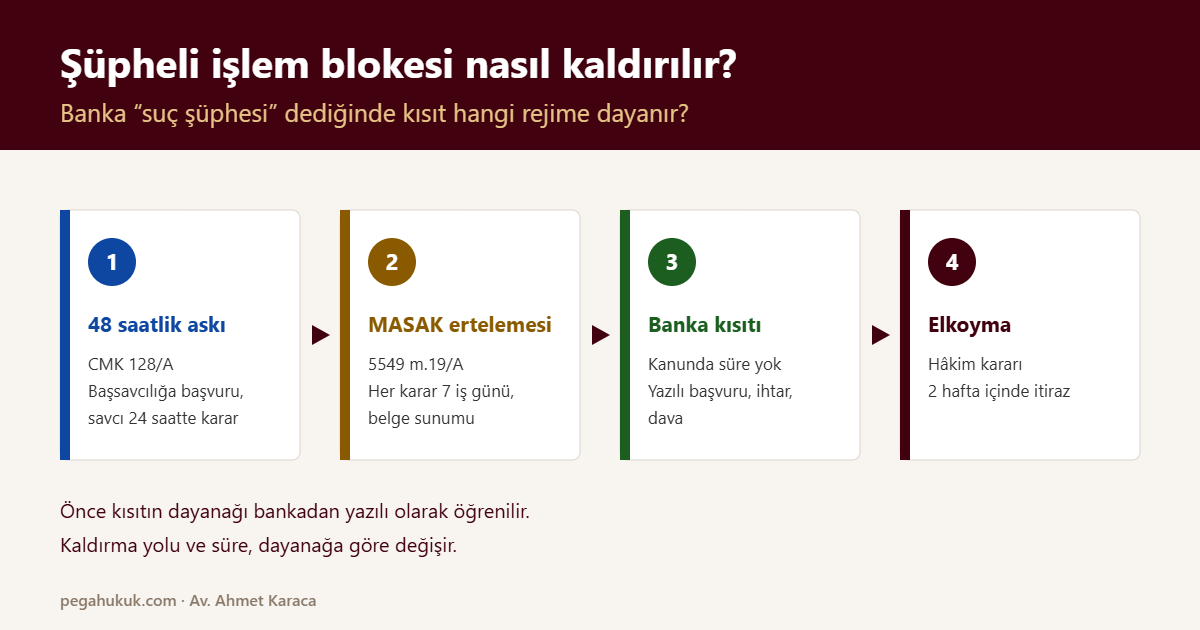
Üç rejim şunlardır. Birincisi, 25.12.2025’ten beri yürürlükte olan CMK m.128/A askısı: bilişim sistemleri veya banka aracılığıyla işlenen nitelikli dolandırıcılık, bilişim yoluyla nitelikli hırsızlık ve kart suçlarında, banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı suçta kullanılan hesabı kendisi 48 saate kadar askıya alabilir. İkincisi, 5549 sayılı Kanun m.19/A ertelemesi: aklama veya terörün finansmanı şüphesi bulunduğunda, çoğunlukla bankanın erteleme talepli bildirimi üzerine, Bakan (ya da yetki devrettiği bakan yardımcısı) hesabı değil işlemi yedi iş günü askıya alır. Üçüncüsü, hiçbir adli veya idari karara dayanmayan, bankanın müşteri sözleşmesine ve izleme yükümlülüğüne dayanarak koyduğu kurum içi kısıttır. Bunlara dördüncü olarak, soruşturma ilerlediğinde hâkim kararıyla verilen CMK m.128 elkoyması eklenir; bu artık bir bloke değil, malvarlığına el konulmasıdır.
Bu ayrım, kanundaki sürelerin çalışıp çalışmadığını da belirler. 48 saat ve yedi iş günü, yalnız kendi rejimleri için geçerlidir. Bankanın kendi kısıtı için kanunda bir süre yoktur. Bu yüzden ilk iş, hesabın hangi kapının ardında tutulduğunu bulmaktır. Bloke türlerinin tamamı ve icra, vergi dairesi gibi diğer kaynaklar hesap blokesi rehberinde tek tabloda gösteriliyor.
Banka “suç şüphesi” dediyse kısıt hangi rejime dayanır?
Bankanın kullandığı kelime değil, kısıtın süresi, kapsamı ve size yapılan bildirim belirleyicidir. Aşağıdaki tablo, şikâyetlerde ve dosyalarda en sık karşılaşılan görünümleri olası dayanağıyla eşleştirir. Tablo kesin teşhis vermez; bankadan yazılı cevap alınana kadar yol gösterir.
| Ne görüyorsunuz? | Olası dayanak | Kim karar verir? | Süre | Kaldırma için nereye? |
|---|---|---|---|---|
| Hesabınıza gelen bir havale veya FAST sonrası çıkışlar aniden durdu; banka “suç şüphesi” ya da “şikâyet var” diyor | CMK m.128/A askısı | Banka (kendiliğinden) veya savcının yazılı emri | En çok 48 saat; sonrası ancak elkoyma ile | Cumhuriyet başsavcılığı (savcı 24 saatte karar verir) |
| Yüklü bir para çekme veya transfer talebiniz “gerçekleştirilemiyor”; şube sebep söylemiyor | MASAK ertelemesi (5549 m.19/A) olabilir | Bakan veya bakan yardımcısı | Her erteleme kararı için yedi iş günü | Bankaya ve MASAK’a belge sunumu; kanunda ayrı bir itiraz yolu yok |
| Dijital kanallar kapalı, “şubenize başvurunuz” uyarısı; şubede “güvenlik incelemesi” deniyor | Bankanın kendi kısıtı | Bankanın uyum veya güvenlik birimi | Kanunda süre yok | Bankaya yazılı başvuru, şikâyet, gerekirse dava |
| Hesapta belirli bir tutar bloke, banka “savcılık yazısı” diyor | Savcılık talebiyle CMK m.128 elkoyması veya 128/A kapsamındaki elkoyma | CMK 128’de yalnız sulh ceza hâkimi; 128/A’da gecikmesinde sakınca varsa savcı da (24 saat içinde hâkim onayına sunulur) | Soruşturma süresince veya kaldırılana kadar | Kararı veren hâkimliğe iki hafta içinde itiraz; savcılığa kaldırma talebi |
| SIM kart veya telefon değişikliği sonrası işlem yapılamıyor | Bankanın güvenlik kısıtı | Banka | Kimlik doğrulama tamamlanınca | Şube veya müşteri hizmetleri; kimlik doğrulaması |
Tablodaki ikinci ve üçüncü satırlar dışarıdan birbirine çok benzer. Fark, zamanla belli olur: MASAK ertelemesi yedi iş günü sonunda ya kalkar ya da yeni bir karara bağlanır; bankanın kendi kısıtı ise bir tarihe bağlı değildir. Bu yüzden blokenin başladığı gün ve saat not edilmeli, takvim üzerinden izlenmelidir.
Banka neden sebep söylemiyor?
Bankanın susmasının bir kısmı kanundan gelir. 5549 sayılı Kanun’un 4. maddesinin ikinci fıkrasına göre bankalar, MASAK’a şüpheli işlem bildiriminde bulunduklarını, denetim elemanları ve yargılama sırasında mahkemeler dışında, “işleme taraf olanlar dahil hiç kimseye” açıklayamaz. Şube çalışanının “sebebini söyleyemiyorum” demesi bu yasaktan kaynaklanır; bilgi saklamak için değil, kendini korumak için öyle konuşur.
Bu yasak her şeyi kapsamaz. CMK m.128/A’nın ikinci fıkrası tam tersini söyler: askıya alma işlemi “hesap sahibine de bildirilir.” Yani dolandırıcılık şüphesiyle hesabınız askıya alınmışsa banka bunu size bildirmek zorundadır ve başsavcılığa başvurma hakkınız doğar. Bankanın kendi kısıtında da 5411 sayılı Bankacılık Kanunu’nun 76. maddesi, bankaya müşterinin hizmetten kaynaklanan sorularına cevap verecek bir sistem kurma ve hizmetle ilgili bilgiyi bildirme yükümlülüğü yükler. Bankadan “şüpheli işlem bildiriminde bulundunuz mu?” sorusunun cevabını alamazsınız; ama kısıtın türünü, bir adli veya idari karara dayanıp dayanmadığını ve varsa karar tarih-sayısını yazılı olarak isteyebilirsiniz.
Pratikte doğru soru şudur: “Hesabımdaki kısıt bir mahkeme, savcılık veya kurum kararına mı dayanıyor, yoksa bankanızın kendi değerlendirmesi mi? Kısıt kararınız hangi tarihte, hangi hesap ve tutar için uygulanıyor?” Bu soruya verilecek yazılı cevap, gerek şikâyette gerek davada kullanılacak ilk delildir.
Şüpheli işlem blokesi ne kadar sürer?
Süre, rejime göre değişir ve kanunun koyduğu üst sınırlar dar yorumlanır.
- CMK m.128/A askısı: “kırksekiz saate kadar”. Bu süre içinde hesaptaki suça konu menfaate hâkim kararıyla ya da gecikmesinde sakınca varsa savcının yazılı emriyle el konulmazsa, 48 saatin sonunda askının hukuki dayanağı sona erer; hesapta başka bir kısıt yoksa banka hesabı açmalıdır. Savcı emriyle yapılan elkoyma 24 saat içinde hâkim onayına sunulur; hâkim elkoymadan itibaren 48 saat içinde karar vermezse elkoyma kendiliğinden kalkar.
- MASAK ertelemesi: her Bakan kararı için yedi iş günü. Kanunda uzatma öngörülmemiştir; ancak banka aynı hesaptaki yeni işlemler için yeniden bildirimde bulunursa yeni bir erteleme kararı verilebilir. Yargıtay’ın onadığı bir dosyada, on ayrı bildirim ve ardışık erteleme kararlarıyla iki hesap Temmuz 2020’den Ocak 2021’e kadar kullanılamamıştır.
- Bankanın kendi kısıtı: kanunda süre yoktur. Kısıtın ölçülü olup olmadığı, sözleşmeye ve somut şüpheye göre mahkemede tartışılır.
- Elkoyma (CMK m.128 veya 128/A’ya bağlı): soruşturma veya kovuşturma süresince devam edebilir; kaldırılması için ayrı başvuru gerekir.
Sürelerin ayrıntılı takvimi, iş günü hesabı ve sürenin dolmasına rağmen kısıtın kalktığı ve kalkmadığı durumlar bloke ne zaman kalkar rehberinde ayrıca anlatılıyor.
Dolandırıcılık şüphesiyle konan 48 saatlik askı nasıl kaldırılır?
Askının kaldırılması için başvuru bankaya değil, Cumhuriyet başsavcılığına yapılır. CMK m.128/A/2 hükmüne göre banka askıyı ve hesap hareketlerini “tüm bilgi ve belgelerle birlikte derhal” başsavcılığa bildirir; hesap sahibi askının kaldırılması için başsavcılığa başvurabilir ve Cumhuriyet savcısı başvuru hakkında yirmi dört saat içinde karar verir. 48 saatlik bir tedbirde bu yirmi dört saat, başvurunun ilk saatlerde yapılmasını zorunlu kılar.
- Bankadan askının saatini ve bildirildiği başsavcılığı öğrenin. Askının hangi işlem nedeniyle ve hangi saatte başladığı, savcılığa yazacağınız dilekçenin ilk satırıdır.
- Paranın kaynağını belgeleyin. Hesaba gelen para bir satışın bedeliyse ilan, yazışma, kargo ve fatura; bir borcun ödemesiyse sözleşme veya senet; maaş ya da kira ise bordro ve kira sözleşmesi.
- Dilekçeyi aynı gün verin. UYAP Vatandaş Portal üzerinden e-imzayla ya da adliyedeki savcılık ön bürosuna elden. Vekiliniz varsa UYAP Avukat Portal üzerinden.
- Talebinizi kademeli kurun. Önce askının tamamen kaldırılmasını, olmazsa askının yalnız şikâyete konu tutarla sınırlanmasını ve hesabın geri kalanının serbest bırakılmasını isteyin.
- Elkoyma kararı çıkarsa süreyi kaçırmayın. Sulh ceza hâkimliği kararına karşı itiraz, kararı öğrendiğiniz günden itibaren iki hafta içinde kararı veren hâkimliğe yapılır (CMK m.268/1).
Askı yalnız kanunda sayılan suçlarda mümkündür: TCK m.142/2-e (bilişim sistemleri kullanılarak hırsızlık), m.158/1-f ve l (bilişim sistemleri, banka veya kredi kurumlarının araç olarak kullanıldığı ya da failin kendini kamu görevlisi veya banka, sigorta ya da kredi kurumu çalışanı olarak tanıttığı dolandırıcılık) ve m.245 (kartların kötüye kullanılması). Hesabınızdaki kısıt bahis, vergi veya aklama şüphesine dayanıyorsa 128/A uygulanmaz; banka 128/A’dan söz ediyorsa ama ortada bu suçlardan biri yoksa dilekçede bunu açıkça belirtin. Maddenin bütün fıkraları CMK 128/A rehberinde tek tek inceleniyor.
MASAK ertelemesi varsa ne yapılır?
5549 sayılı Kanun m.19/A, işlemi askıya alma yetkisini bankaya değil Bakana verir. Banka şüpheli gördüğü işlemi, erteleme talepli bir bildirimle MASAK’a iletir ve kararı beklerken işlemi gerçekleştirmez. Yargıtay’ın onadığı bir dosyada bölge adliye mahkemesi, bankanın bildirimlerinin açıklama kısmına somut gerekçe yazdığını ve hesap ekstrelerini eklediğini, erteleme kararlarının bu belgelere dayandığını tespit etmiş; banka bu hesaplar bakımından haklı bulunmuştur.
5549 sayılı Kanun’da ertelemeye karşı özel bir itiraz yolu düzenlenmemiştir. Erteleme kararı bir idari işlem olduğu için idari yargıda denetimi teorik olarak mümkündür; ama yedi iş günlük bir tedbirde bu yol pratikte sonuç vermez. Bu nedenle yapılacak iş “kaldırma” istemekten çok, şüpheyi gideren belgeleri doğru yere ulaştırmaktır:
- Bankaya, hesaba gelen ve hesaptan çıkmak istenen tutarların kaynağını ve amacını gösteren belgeleri yazılı olarak sunun ve teslim aldığını belgeleyin.
- MASAK’a, Hazine ve Maliye Bakanlığı’nın resmî iletişim kanalları üzerinden aynı belgeleri içeren bir bilgi yazısı gönderin. Bu yazı bir itiraz değil, Başkanlığın analizine katkıdır.
- Yedi iş gününün dolduğu günü takvime yazın. Yeni bir karar yoksa, işlemin yapılmasını bankadan yazılı olarak talep edin. Bankanın bu arada yeni bir bildirimde bulunması ve yeni bir erteleme kararı alınması mümkündür; bu yüzden talep, belgelerle birlikte ve yazılı yapılmalıdır.
MASAK’ın işleyişi, rakamları ve sürenin iki ayrı başlangıcı MASAK blokesi rehberinde anlatılıyor.
Bankanın kendi koyduğu şüpheli işlem kısıtı nasıl kaldırılır?
Ne bir savcılık kararı ne de MASAK ertelemesi varsa, kısıt bankanın kendi değerlendirmesidir. Bankalar 5549 sayılı Kanun kapsamında yükümlüdür; müşterilerini tanımak, işlemlerini izlemek ve olağan dışı hareketleri değerlendirmek zorundadır. Yargıtay 11. Hukuk Dairesi’nin onadığı bir kararda da bankanın elektronik bankacılıkta olağan dışı, sahtekârlık amaçlı veya dolandırıcılık riski taşıyan işlemleri tespit edip müşteriyi uyarmakla yükümlü olduğu, bunu yapmayan bankanın zarardan kısmen sorumlu tutulabileceği kabul edilmiştir. Kısıtlar çoğu zaman bu izleme sisteminin ürünüdür.
İzleme yükümlülüğü bankaya bir değerlendirme payı verir; ama hesabı süresiz ve gerekçesiz kapalı tutma yetkisi vermez. Kaldırma yolu basamaklıdır:
- Yazılı başvuru. Bankanın genel müdürlüğüne, kısıtın dayanağını, kapsamını ve kaldırılması için hangi belgenin beklendiğini soran ve elinizdeki belgeleri sunan bir dilekçe. Şubeye sözlü başvuru kayıt bırakmaz.
- İhtar. Cevap gelmez ya da “değerlendiriliyor” denirse, belirli bir süre vererek kısıtın kaldırılmasını isteyen noter ihtarnamesi. İhtar, bankanın temerrüde düştüğü tarihi de belirler.
- Hakem heyeti. Bireysel müşteriler, bankaya yazılı başvurudan sonra banka süresinde (kart şikâyetlerinde 20, diğer ürünlerde 30 gün) cevap vermez ya da şikâyeti gidermezse, 60 gün içinde Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti’ne başvurabilir. Katılım bankalarında aynı yol Türkiye Katılım Bankaları Birliği nezdindedir. Suç teşkil eden fiillere bağlı veya yargıya taşınmış uyuşmazlıklar ile maddi ve manevi tazminat talepleri heyetin kapsamı dışındadır.
- Yargı yolu. Tüketici sıfatıyla hareket ediyorsanız, 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyeti, üstünde tüketici mahkemesi; ticari hesaplarda asliye ticaret mahkemesi. Alacak için icra takibi başlatılıp itiraz üzerine itirazın iptali davası da açılabilir. Tüketici mahkemesinde görülecek uyuşmazlıklarda (6502 s.K. m.73/A) ve ticari alacak, tazminat ve itirazın iptali davalarında (TTK m.5/A) dava açmadan önce arabulucuya başvuru dava şartıdır.
Hesaptaki para dayanaksız biçimde tutulduysa, alacağın yanında faiz ve icra takibine haksız itirazda icra inkâr tazminatı gündeme gelir. Tazminatın şartları ve bankaya karşı dava yolu haksız bloke tazminatı rehberinde anlatılıyor; bankanın kendi kısıtlarının bütün türleri ise banka hesabı blokesi rehberinde.
Savcılık blokeyi kaldırdı ama banka hâlâ açmıyorsa ne yapılır?
Şikâyetlerde sık görülen bir durum budur: savcılık kaldırma kararı vermiş ya da askı süresi dolmuş, ama hesap açılmamıştır; bazen de şubede açılan hesap birkaç gün sonra yeniden kapanır. Bunun üç olası açıklaması vardır.
Birincisi, kaldırma yazısı bankaya ulaşmamıştır. Kararın tarih ve sayısını öğrenin, savcılıktan kararın bankanın genel müdürlüğüne UYAP veya resmî yazışma yoluyla gönderilmesini isteyin ve kararın bir örneğini bankaya kendiniz de sunun. İkincisi, savcılık kendi tedbirini kaldırmıştır ama bankanın aynı hesaba ayrıca koyduğu kurum içi kısıt devam etmektedir. Bu durumda bankaya, adli tedbirin kalktığını belgeleyerek kalan kısıtın dayanağını yazılı olarak sorun. Üçüncüsü, hesaba başka bir dosyadan yeni bir tedbir gelmiştir. Aynı hesap farklı mağdurların şikâyetleriyle birden çok savcılığın dosyasına girebilir; her biri ayrı ele alınır.
Blokenin tekrar tekrar konulması çoğu zaman hesaba gelmeye devam eden şüpheli girişlerden kaynaklanır. Hesap numaranız bir ilanda, bir sosyal medya hesabında ya da başka birinin elinde dolaşıyorsa, sorun hesabın kendisinde değil, dışarıda kullanılmasındadır.
Şüpheli işlem blokesinde banka hangi belgeleri ister?
Bankanın beklediği şey, şüpheye konu işlemin ekonomik bir açıklamasıdır. Belge dosyası işlem işlem kurulmalı; her girişin karşısında onu açıklayan belge durmalıdır.
| Paranın niteliği | Sunulacak belgeler |
|---|---|
| Eşya, araç veya hizmet satışı | İlan ekran görüntüsü, alıcıyla yazışmalar, fatura veya satış sözleşmesi, kargo ve teslim kayıtları, araç satışında noter satış sözleşmesi |
| Ücret, kira, aile içi destek | Bordro, kira sözleşmesi, gönderenin akrabalık bağını gösteren belge, düzenli ödeme geçmişi |
| Borç ödemesi veya ödünç | Senet, sözleşme, önceki ödeme dekontları, yazışmalar |
| Kripto varlık satışı | Borsa işlem geçmişi, çekim kayıtları, cüzdan adresi ve işlem kimlikleri (TxID), karşı tarafla yazışmalar |
| Ticari tahsilat | Fatura, cari hesap ekstresi, sipariş ve sevk belgeleri |
Belgeleri kronolojik bir tabloyla birlikte verin: tarih, tutar, gönderen, açıklama ve ekteki belge numarası. Yoğun çalışan bir uyum birimi ya da savcılık kalemi, eşleştirmeyi sizin yerinize yapmaz; belgeyle işlemi yan yana getiren dosya incelenir.
Hesabınız bir dolandırıcılıkta ara durak olarak mı kullanıldı?
Şüpheli işlem blokelerinin önemli bir kısmı, hesabın bir dolandırıcılık zincirinin ortasında kalmasından doğar. Dolandırıcılar mağdurun parasını kendi adlarına açılmış hesaplara almaz; parayı önce başkalarına ait hesaplara, oradan başka hesaplara veya kripto varlıklara aktarır. Hesabınıza bir mağdurun parası gelmişse bloke yalnız başlangıçtır; arkasından ifade çağrısı ve dolandırıcılık ya da aklama soruşturması gelebilir.
Bu dosyalarda sonucu belirleyen, gerçek faillerin dosyaya girip girmediğidir. Soruşturma yalnız ilk hesabın sahibinde kalırsa, mahkemenin önünde parayı ilk alan kişi dışında kimse olmaz ve sorumluluk o kişinin üzerinde toplanır. Paranın hesabınıza kimden ve hangi talimatla geldiğini, hesabınızdan nereye gittiğini, varsa kripto varlığa çevrilip hangi cüzdanlara aktarıldığını gösteren bir akış çıkarmak, sizi zincirin halkası olmaktan çıkarıp tanık ve mağdur konumuna taşıyabilir. Kripto bacağı olan dosyalarda bu iz, blokzinciri ağı üzerinde herkesin görebileceği kayıtlarla sürülebilir; “soğuk cüzdana giden para izlenemez” düşüncesi yanlıştır. Büromuz bu dosyalarda para akışını çıkarıyor ve savcılığa sunulmak üzere teknik rapor hazırlıyor. Hesabına şüpheli para gelenlerin ilk adımları aracı hesap rehberinde anlatılıyor.
Güncel içtihatlar
| Karar | Sonuç | Bloke açısından anlamı |
|---|---|---|
| Yargıtay 11. HD, E.2025/1664, K.2025/2763, 24.04.2025 | Bölge adliye mahkemesinin direnme kararının onanması | Bildirim ve erteleme kararı bulunan hesaplarda banka haklı; bildirim ve karar bulunmayan hesaptaki parayı tutmak hukuka aykırı, itirazın kısmen iptali ve icra inkâr tazminatı |
| Yargıtay 11. HD, E.2025/724, K.2025/5873, 02.10.2025 | Onama | Banka olağan dışı işlemleri izleyip müşteriyi uyarmakla yükümlü; yükümlülüğü yerine getirmeyen banka zarardan kısmen sorumlu |
Yargıtay 11. Hukuk Dairesi, E.2025/1664, K.2025/2763, 24.04.2025
Davacının üç hesabı 20.07.2020’de kısıtlanmış, banka “5549 sayılı Kanun’un 19/A maddesi gereği hesaplarda işlem tesis edilememektedir” cevabını vermişti. Yargılamada bankanın iki hesap için Temmuz 2020’den Ocak 2021’e kadar on erteleme talepli bildirimde bulunduğu, MASAK’ın bu süreçte ardışık erteleme kararları verdiği ve 20.01.2021’de işlemlerin ertelenmemesine karar verdiği anlaşıldı. Bölge adliye mahkemesi, yedi iş günlük sürenin aşıldığı dönemler bulunduğunu kabul etmekle birlikte, yeni bildirimler ve erteleme kararlarının takip tarihine göre konumu nedeniyle bu iki hesap bakımından davayı reddetti. Üçüncü hesapta ise ne bildirim ne karar vardı; bu hesaptaki 4.103,20 TL için itirazın kısmen iptaline ve yüzde yirmi icra inkâr tazminatına hükmetti. Yargıtay direnme kararını onadı:
“…herhangi bir şüpheli işlem bildirimi yapılmadığı ve bu yönde MASAK tarafından alınmış bir karar da bulunmadığı halde bu bedelin davacıya ödenmemesinin usul ve yasaya aykırı olduğu…”
Etkisi: Banka “MASAK” dediğinde bu söz, her hesap ve her işlem için ayrı ayrı denetlenebilir. Bildirim ve erteleme kararıyla desteklenmeyen kısıt, alacak davasında bankanın aleyhine sonuç doğurur.
Yargıtay 11. Hukuk Dairesi, E.2025/724, K.2025/5873, 02.10.2025
Kendini banka temsilcisi olarak tanıtan bir kişi, müşteriye uzaktan erişim programı yükletmiş ve kısa süre içinde altın satışı ile çok sayıda havale yapılmıştı. Mahkeme, Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmelik’in işlemlerin takibine ilişkin 36. maddesine dayanarak bankanın bu işlemleri olağan dışı olarak algılayıp önlem alması gerektiğini kabul etti; müşteriyi %60, bankayı %40 kusurlu buldu ve Yargıtay kararı onadı.
Etkisi: Bankaların şüpheli işlem kısıtı koymasının arka planında bu izleme yükümlülüğü vardır. Kanaatimizce aynı mantık, kısıtın somut bir şüpheye dayanmasını ve şüphe belgelerle giderildiğinde kaldırılmasını da gerektirir.
Bloke sürerken yapılmaması gerekenler
- Parayı başka bir hesaba yönlendirmeye çalışmayın. Göndericiye ya da size yazan birine başka bir IBAN üzerinden iade yapmak, hesabınızı gerçekten bir aktarma halkasına çevirir.
- Yeni hesap açıp aynı girişleri oraya aldırmayın. Bu, kısıtın sebebini ortadan kaldırmaz; yeni hesabı da aynı incelemeye sokar.
- Yazışmaları silmeyin. WhatsApp, ilan sitesi ve e-posta yazışmaları, paranın kaynağını ispat edecek en güçlü delildir.
- Kısıtı kaldırma karşılığında para isteyenlere ödeme yapmayın. MASAK, savcılık veya banka adına “ücret”, “teminat” ya da “vergi” isteyen mesajlar, blokeyi bahane eden ikinci bir dolandırıcılıktır; kısıtı kaldıran hiçbir makam bunun için para istemez.
- Bankaya sözlü bilgiyle yetinmeyin. Şubede söylenen her şeyi yazılı bir başvuruyla teyit edin.
Sık sorulan sorular
Şüpheli işlem blokesi kaç günde kalkar?
Dayanağına göre değişir. Bilişim veya banka aracılığıyla işlenen dolandırıcılık şüphesiyle konan CMK m.128/A askısı en çok 48 saattir; bu sürede elkoyma yapılmazsa askının dayanağı sona erer ve başka bir kısıt yoksa hesap açılmalıdır. MASAK ertelemesi her karar için yedi iş günüdür, yeni bildirimle yeni karar verilebilir. Bankanın kendi kısıtı için kanunda süre yoktur; yazılı başvuru, ihtar ve gerekirse dava yoluyla kaldırılır.
Banka hesabıma “suç şüphesi” nedeniyle bloke koydu; bu benim şüpheli olduğum anlamına mı gelir?
Hayır. Askı ve erteleme, hesaptaki parayla ilgili bir şüpheye dayanır, kişiyi şüpheli yapmaz. Ancak hesabınıza bir dolandırıcılık mağdurunun parası geldiyse, savcılık hesap sahibi olarak sizin ifadenizi isteyebilir. İfadeye gitmeden önce paranın kaynağını gösteren belgeleri hazırlamak ve gerekirse bir avukatla görüşmek, dosyanın yönünü belirler.
Banka blokenin sebebini neden açıklamıyor?
5549 sayılı Kanun m.4/2, bankaların MASAK’a bildirimde bulunduklarını işlemin tarafları dahil kimseye açıklamasını yasaklar. Buna karşılık CMK m.128/A’daki askı hesap sahibine bildirilmek zorundadır. Bankadan kısıtın türünü, bir karara dayanıp dayanmadığını ve varsa tarih-sayısını yazılı olarak isteyebilirsiniz.
48 saatlik askının kaldırılması için nereye başvurulur?
Cumhuriyet başsavcılığına. Banka askıyı derhal başsavcılığa bildirir; hesap sahibi kaldırma için başvurabilir ve savcı yirmi dört saat içinde karar verir. Başvuru UYAP üzerinden e-imzayla ya da adliyedeki savcılık ön bürosuna elden yapılabilir. Dilekçeye paranın kaynağını gösteren belgeler eklenmelidir.
MASAK ertelemesine itiraz edilebilir mi?
5549 sayılı Kanun m.19/A’da ertelemeye karşı ayrı bir itiraz yolu düzenlenmemiştir. Yapılacak iş, işlemin kaynağını ve amacını gösteren belgeleri bankaya ve MASAK’a sunmak, yedi iş günü sonunda yeni karar yoksa işlemin yapılmasını yazılı olarak istemektir. Dayanaksız tutulan para için bankaya karşı alacak davası açılabilir.
Bloke kalktı, birkaç gün sonra yeniden konuldu; neden?
En sık sebep, hesaba yeni şüpheli girişlerin gelmesi ya da aynı hesabın başka bir mağdurun şikâyetiyle ikinci bir dosyaya girmesidir. Bankanın kendi kısıtı adli tedbirden bağımsız da devam edebilir. Her yeni kısıt için dayanağı ayrı ayrı yazılı olarak sorun; hesap numaranızın başkalarının elinde dolaşıp dolaşmadığını kontrol edin.
Maaşım yatan hesaba şüpheli işlem blokesi konabilir mi?
Konabilir; kısıt hesabın türüne değil işleme bakar. Ancak askı ve erteleme, şüpheye konu tutar ve işlemle sınırlı tutulmalıdır. Maaşın yattığı hesabın tamamının kapatılması hâlinde, dilekçede kısıtın şüpheli tutarla sınırlanmasını ve maaş girişlerinin serbest bırakılmasını ayrıca isteyin.
Şüpheli işlem blokesi için avukat gerekli mi?
Bankanın kendi kısıtında ilk yazılı başvuruyu kendiniz yapabilirsiniz. Hesaba bir dolandırıcılık mağdurunun parası geldiyse, savcılığa başvuru, ifade ve elkoyma itirazı söz konusuysa ya da kısıt haftalardır sürüyorsa, dosyanın baştan doğru kurulması için avukat desteği önem kazanır.
İlgili rehberler
- Hesap blokesi — yedi kaynak, teşhis matrisi ve süre haritası
- CMK 128/A — 48 saatlik askı ve elkoyma, fıkra fıkra
- MASAK blokesi — yedi iş günü ve erteleme kararları
- Banka hesabı blokesi — bankanın kendi kararıyla koyduğu kısıtlar
- Bloke nasıl kaldırılır? — türüne göre merci ve belge listesi
- Savcılık blokesi — CMK 128 elkoyma kararı ve itiraz
Kaynaklar
- 5271 sayılı Ceza Muhakemesi Kanunu, m.128, 128/A, 268 — mevzuat.gov.tr
- 7571 sayılı Kanun, m.22 (CMK m.128/A’nın eklenmesi), Resmî Gazete 25.12.2025, S. 33118 — resmigazete.gov.tr
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, m.4, 19/A — mevzuat.gov.tr
- 5411 sayılı Bankacılık Kanunu, m.76 — mevzuat.gov.tr
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun, m.73/A; 6102 sayılı Türk Ticaret Kanunu, m.5/A — mevzuat.gov.tr
- 5237 sayılı Türk Ceza Kanunu, m.142, 158, 245 — mevzuat.gov.tr
- Ticaret Bakanlığı, 2026 yılı tüketici hakem heyeti başvuru parasal sınırı, Resmî Gazete 23.12.2025, S. 33116 — resmigazete.gov.tr
- Yargıtay 11. Hukuk Dairesi, E.2025/1664, K.2025/2763, 24.04.2025 — karar metni
- Yargıtay 11. Hukuk Dairesi, E.2025/724, K.2025/5873, 02.10.2025 — karar metni
Güncelleme notu: 02.11.2026: İlk yayın. Bankanın “şüpheli işlem” veya “suç şüphesi” gerekçesiyle koyduğu kısıtların dayanağa göre ayrımı, 48 saatlik askının ve MASAK ertelemesinin kaldırılma yolu, bankanın kendi kısıtına karşı başvuru basamakları, belge dosyası ve iki Yargıtay kararı işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Hesabınız şüpheli işlem gerekçesiyle mi kilitlendi?
Kısıtın dayanağını bankadan yazılı olarak öğrenmek, başsavcılığa 24 saat içinde karara bağlanacak başvuruyu hazırlamak ve paranın kaynağını belgelemek için avukatlık ve danışmanlık desteğine WhatsApp veya e-postayla ulaşabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.