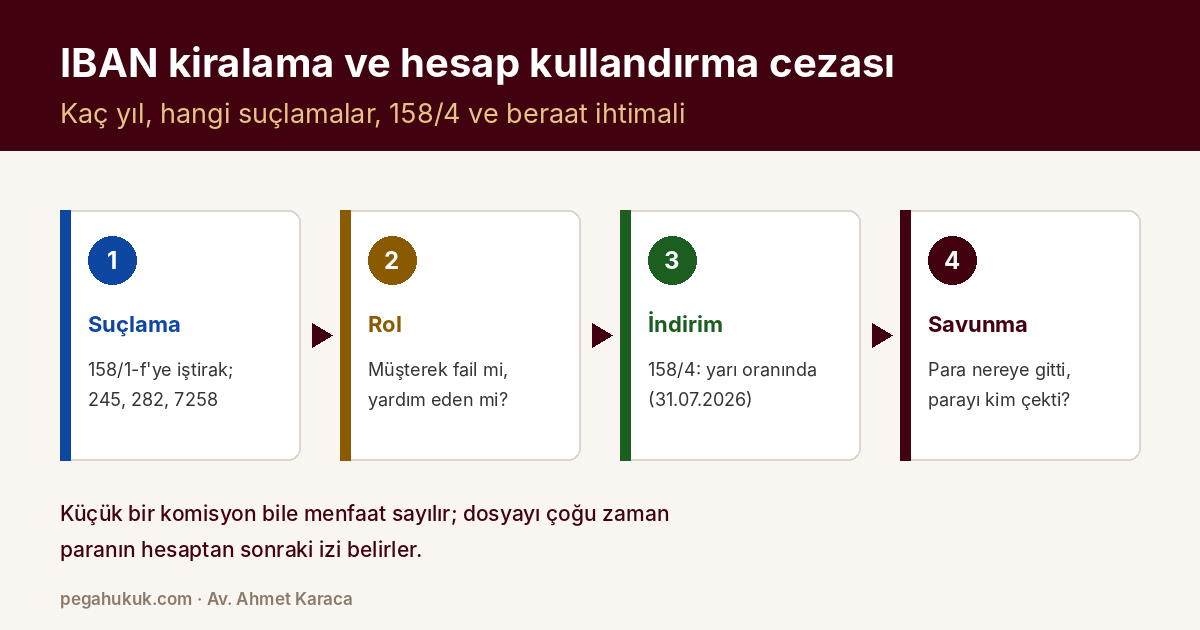
Son güncelleme: · İlk yayın: 21.10.2026 · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Kiralık hesap (hesap sahibinden farklı kişilerce ya da onların talimatıyla kullanılan banka, ödeme, elektronik para, kripto varlık veya yatırım hesabı), Türkiye’de dolandırıcılık ve yasa dışı bahis paralarının ilk durağı hâline geldi. Mali Suçları Araştırma Kurulu (MASAK), Ekim 2026’da yayımladığı 46 sayfalık Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi ile bu hesapların nasıl temin edildiğini, nasıl yönetildiğini ve bankaların, kripto platformlarının, kuyumcuların, noterlerin ve avukatların bunları nasıl tespit etmesi gerektiğini ilk kez tek bir belgede topladı.
Aynı dönemde ceza mevzuatı da değişti: 12. Yargı Paketi olarak bilinen 7589 sayılı Kanun, 31 Temmuz 2026’dan itibaren dolandırıcılığa katkısı yalnızca hesabını, kartını veya şifresini vermekten ibaret kalan kişinin cezasını yarı oranında indiren TCK 158/4 hükmünü yürürlüğe koydu. Bu yazı; MASAK belgesini bölüm bölüm, yeni ceza hükmünü, 2025–2026 tarihli Yargıtay kararlarını ve hesap sahibinin, mağdurun ve yükümlü kurumun atması gereken adımları bir arada açıklıyor.
Rehberi yayımlandığı hafta satır satır inceledik; aşağıdaki sayılar, tablolar ve sektör sayımları doğrudan MASAK metnine, Resmî Gazete’de yayımlanan düzenlemelere ve Yargıtay’ın kendi karar metinlerine dayanıyor. — Av. Ahmet Karaca
- MASAK, “Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi”ni Ekim 2026’da yayımladı; 46 sayfalık rehber kiralık hesapları 9 suç alanı ve 9 yükümlü sektör üzerinden ele alıyor.
- Rehberin sektörel bölümünde toplam 93 risk göstergesi var: bankalar için 13, ödeme ve elektronik para kuruluşları için 12, kripto varlık hizmet sağlayıcıları ve sermaye piyasası aracı kurumları için 11’er gösterge (PEGA Hukuk sayımı, 13.10.2026).
- 7589 sayılı Kanunun 13. maddesiyle TCK 158’e eklenen 4. fıkra, 31.07.2026’dan beri katkısı hesap, kart veya erişim bilgisi vermekle sınırlı kalan kişinin dolandırıcılık cezasını yarı oranında indiriyor; bu indirim aklama ve yasa dışı bahis suçlarına uygulanmıyor.
- Rehbere göre şüpheli işlem bildirimi tek başına yeterli değil: banka müşteriyle irtibat kurmalı, müşterinin açıklamalarını ve belgelerini bildirime eklemeli, gerekirse mobil bankacılığı kapatmalı ve iş ilişkisini sona erdirmeli.
- MASAK’a 2025 yılında 464.010 şüpheli işlem bildirimi yapıldı; 14.104 erteleme talebinden 5.215’i için erteleme kararı verildi ve analiz dosyalarının yaklaşık %10’u yasa dışı bahisle ilgiliydi (Anadolu Ajansı, 05.03.2026).
- Yargıtay 2. Ceza Dairesi 18.05.2026 tarihli kararında arkadaşına yardım için hesabını kullandıran sanığın tutarlı savunmasını “hayatın olağan akışına uygun” bularak mahkûmiyeti bozdu; Yargıtay 11. Ceza Dairesi ise 26.06.2025 tarihli kararında çelişkili savunmaya rağmen verilen beraati bozdu.
- Kripto platformlarında 29 Sıra No.lu MASAK Genel Tebliği ile gelen 48/72 saat bekleme süresini ve stabil kripto varlık limitlerini (günlük 3.000, aylık 50.000 ABD doları) dolanmaya yönelik davranışlar, rehberde ayrı risk göstergesi olarak sayılıyor.
Hesabınız kiralık hesap şüphesiyle kısıtlandıysa veya ifadeye çağrıldıysanız Av. Ahmet Karaca’ya doğrudan ulaşabilirsiniz:
Kiralık hesap nedir?
Kiralık hesap, gerçek veya tüzel kişiye ait bir finansal hesabın hesap sahibinden farklı kişilerce ya da bu kişilerin yönlendirmesiyle kullanılmasıdır. MASAK’ın Ekim 2026 Rehberi, uluslararası literatürde money mule (para katırı: suç gelirini kendi hesabından geçirerek taşıyan kişi) olarak bilinen bu yapının yalnızca IBAN paylaşmaktan ibaret olmadığını özellikle vurgular. Kiralık hesap; erişim bilgilerinin üçüncü kişiye verilmesinden, hesap sahibinin başkasının talimatıyla işlem yapmasına ve hesabın fiilî kontrolünün tamamen başkasına bırakılmasına kadar farklı biçimlerde ortaya çıkar.
Rehberin tanımında belirleyici ölçüt hesabın kimin adına kayıtlı olduğu değil, fiilî kontrolün (hesaba erişen, işlem talimatı veren, işlemi onaylayan ve fonun yönünü belirleyen iradenin) kimde bulunduğudur. MASAK’a göre işlem teknik olarak hesap sahibi tarafından yapılsa bile işlemin zamanı, tutarı, karşı tarafı ve amacı üçüncü kişilerce belirleniyorsa hesap yönlendirilmiş hesap niteliği taşıyabilir.
Kiralık hesap hangi araçları kapsar?
MASAK Rehberi kiralık hesabı geniş bir perspektifle ele alır ve şu araçları açıkça sayar: banka hesapları, ödeme ve elektronik para hesapları, ticari hesaplar, POS ve sanal POS bağlantıları, kripto varlık hizmet sağlayıcısı (KVHS) nezdindeki hesaplar ve somut olaya göre diğer finansal hesap veya ödeme araçları. Sermaye piyasası aracı kurumlarındaki yatırım hesapları da rehberin sektörel bölümünde ayrıca incelenir.
| Kontrol biçimi | Rehberdeki tarif | Tipik görünüm |
|---|---|---|
| Tam devir | Erişim bilgileri, kart, PIN, SIM kart veya cihaz üçüncü kişiye verilir | Mobil bankacılık başka şehirden, başka cihazdan yönetilir |
| Talimatla işlem | Hesap sahibi bilgileri paylaşmaz ama gelen parayı söyleneni yaparak aktarır, çeker veya dönüştürür | “Hesabına para gelsin, sen bana gönder” |
| Kısmi / ortak kontrol | Hesap sahibi günlük kullanıma devam eder; belirli tutar, saat veya karşı taraflara ilişkin işlemleri başkası yönlendirir | Olağan harcamalar arasında ani yüksek giriş-çıkışlar |
| Fiziksel yönlendirme | Hesap sahibi ATM’ye, şubeye, kripto platformuna veya kuyumcuya götürülür ve işlemi bizzat yapar | Para gelir gelmez nakit çekim veya altın alımı |
| Tüzel kişi / paravan şirket | Kırılgan kişiler adına şirket kurulur veya faaliyetsiz “zombi” şirket devralınır | Kuruluştan hemen sonra yüksek hacimli POS ve hesap hareketi |
Rehber, gerçek kişi tacir veya serbest meslek sahibi adına kayıtlı bir ticari faaliyet ya da POS ilişkisinin bulunmasının, hesabı kiralık hesap değerlendirmesinin dışında bırakmadığını da açıkça belirtir. Bu nedenle esnafın POS cihazını “komisyonla” başkasının tahsilatına açması da bireysel IBAN kiralaması gibi kiralık hesap değerlendirmesine girer.
Kiralık hesap, aracı hesap ve “IBAN mağduru” aynı şey mi?
Kiralık hesap, aracı hesap ve IBAN mağduru kavramları uygulamada iç içe kullanılır ama hukuki sonuçları farklıdır. Aracı hesap (suç parasının mağdurdan faile giderken geçtiği ara hesap) bir işlevi; kiralık hesap bu ara hesabın ücret, komisyon veya ilişki karşılığında başkasına açılmasını; IBAN mağduru ise hesabı kendi bilgisi dışında veya aldatılarak kullanılmış kişiyi anlatır. Hesabına bilgisi dışında para gelen kişinin durumu için aracı hesap şüphesi ve bloke rehberimize bakabilirsiniz; bu yazı, hesabın bilerek veya “yardım” amacıyla başkasına açıldığı durumlara odaklanır.
MASAK Kiralık Hesap Rehberi ne getiriyor?
MASAK’ın Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, kiralık hesapların temin ve kullanım biçimlerini, yasa dışı ödeme altyapılarıyla bağlantılarını ve sektörel risk göstergelerini yükümlülerle paylaşmak ve kiralık hesaplara ilişkin şüpheli işlem bildirimlerinin niteliğini artırmak amacıyla hazırlanmıştır. Rehber Ekim 2026’da Hazine ve Maliye Bakanlığı’nın MASAK yayın alanında 46 sayfalık PDF olarak yayımlandı.
Rehberin hukuki dayanağı iki hükümdür: 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında Cumhurbaşkanlığı Kararnamesi’nin 231. maddesinin birinci fıkrasının (c) bendi (suç gelirlerinin aklanması ve terörizmin finansmanı risklerini izleme, önlem geliştirme ve analiz yetkisi) ve Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik’in (Tedbirler Yönetmeliği) 30. maddesinin ikinci fıkrası (şüpheli işlem bildirimlerine ilişkin rehber ve örnek olay yayımlama yetkisi).
Rehber neden şimdi yayımlandı?
MASAK Rehberi, kiralık hesap sorununu üç politika belgesine bağlar. Birincisi, 2026/7 sayılı Cumhurbaşkanlığı Genelgesi ile yürürlüğe giren Suç Gelirlerinin Aklanması ve Terörizmin Finansmanı ile Mücadele Strateji Belgesi (2026–2030)‘dir; Türkiye’nin Ulusal Risk Değerlendirmesi, aklama bakımından riskli öncül suçlar arasında dolandırıcılık ile yasa dışı bahisin öne çıktığını tespit etmiştir. İkincisi, 1 Kasım 2025 tarihli ve 33064 sayılı Resmî Gazete’de yayımlanan 2025/18 sayılı Cumhurbaşkanlığı Genelgesi ile yürürlüğe giren Sanal Ortamda Yasa Dışı Bahis, Şans Oyunları ve Kumarla Mücadele Eylem Planı‘dır. Üçüncüsü, Mali Eylem Görev Gücü’nün (FATF) 2026–2028 döneminde dolandırıcılıkla mücadeleyi stratejik öncelik olarak belirlemesidir.
Sayılar da bu önceliği açıklar. Anadolu Ajansı’nın 5 Mart 2026’da aktardığı MASAK verilerine göre 2025 yılında 996.973 kişi hakkında 464.010 şüpheli işlem bildirimi yapıldı, bildirimlerin %71’i (329.150) analize alındı, 14.104 erteleme talebinden 5.215’i için erteleme kararı verildi ve analiz dosyalarının yaklaşık %10’u (502 dosya, 192.128 kişi) yasa dışı bahisle ilgiliydi. Aynı yıl 613 yükümlü denetlendi ve 3,6 milyar TL idari para cezası uygulandı.
Rehberin bölümleri neler?
| Bölüm | Konu | Okur için önemi |
|---|---|---|
| A–B | Giriş ve dayanak | Politika çerçevesi, MASAK’ın yetkisi |
| C | Kiralık hesapların temini ve yönetimi | Gerçek kişi, tüzel kişi, paravan ve “zombi” şirket; fiilî kontrol biçimleri |
| D | Yasa dışı ödeme altyapıları | Havuz hesaplar, rotasyon, API ve açık bankacılık, çok katmanlı akışlar |
| E | Kullanım alanları (9 başlık) | Dolandırıcılık, bahis, uyuşturucu, aklama, terörün finansmanı, yaptırımlar, hawala, kayıt dışılık |
| F | Tespit | Ağ analitiği, ortak teknik izler, yapay zekâ destekli analiz |
| G | Bildirimden önce yapılması gerekenler | Müşteriyle irtibat, kanal kapatma, limit, iş ilişkisinin sonlandırılması, 5549 m.19/A erteleme |
| H | Sektörel risk göstergeleri | 9 sektör, 93 gösterge |
Rehberin merkezindeki tespit şudur: kiralık hesaplar, suç organizasyonu ile suçtan elde edilen veya suç faaliyetlerinde kullanılan fonlar arasına ilave bir katman yerleştirir. Bu tespit, aşağıda açıklanan ceza sorumluluğunun da çıkış noktasıdır: hukuk düzeni, katmanı oluşturan kişiyi o katmanın taşıdığı suçla birlikte değerlendirir.
Hesap kiralamak suç mu, cezası ne?
Hesap kiralamak, Türk hukukunda ayrı bir suç tipi olarak düzenlenmemiştir; ancak hesabın hangi suçta kullanıldığına ve hesap sahibinin bilgi ve iradesine göre birden fazla suçun konusunu oluşturur. MASAK Rehberi de bu noktayı açıkça yazar: kiralık hesabın hukuki niteliği; hesabın hangi amaçla temin edildiğine, kim tarafından fiilen kontrol edildiğine, fonların kaynağı ve yönüne ve hesap sahibinin bilgi ve iradesine göre belirlenir. Aynı hesap, bir dosyada dolandırıcılığa iştirak, diğerinde aklama, bir başkasında yasa dışı bahiste para nakline aracılık olarak karşınıza çıkabilir. Ceza aralıkları, birden çok mağdurlu dosyalar ve beraat ihtimali için IBAN kiralama ve hesap kullandırma cezası rehberimize, TCK 158’in bütün bentleri için nitelikli dolandırıcılık rehberimize bakabilirsiniz.
| Fiil | Suç ve madde | Kanundaki ceza | TCK 158/4 indirimi |
|---|---|---|---|
| Dolandırıcılık parasının gelmesi için hesap, kart veya şifre vermek | Nitelikli dolandırıcılığa iştirak — TCK 158/1-f | 4–10 yıl hapis ve adli para cezası | Var (katkı vermekle sınırlıysa yarı oranında) |
| Aynı katkı, basit dolandırıcılıkta | TCK 157’ye iştirak | 1–5 yıl hapis ve 5.000 güne kadar adli para cezası | Var |
| Gelen parayı çekmek, başka hesaba, kriptoya veya altına aktarmak | Suçtan kaynaklanan malvarlığı değerlerini aklama — TCK 282 | 282/1: 3–7 yıl hapis ve 20.000 güne kadar adli para cezası | Yok |
| Yasa dışı bahis tahsilatı için hesap kullandırmak | Para nakline aracılık — 7258 sayılı Kanun m.5 | 3–5 yıl hapis ve 5.000 güne kadar adli para cezası | Yok |
| Organizasyon içinde hesap toplamak, yönetmek, dağıtmak | Suç işlemek amacıyla örgüt — TCK 220 | Kurma/yönetme 4–8 yıl; üyelik 2–4 yıl | Yok |
| Başkası hesabına işlem yaptığını yükümlüye yazılı bildirmemek | 5549 sayılı Kanun m.15 | 6 ay–1 yıl hapis veya 5.000 güne kadar adli para cezası | — |
Dolandırıcılığa iştirak: TCK 158/1-f
Banka hesabı üzerinden işlenen dolandırıcılıklarda hesap sahibine yöneltilen tipik isnat, bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle nitelikli dolandırıcılık (TCK 158/1-f) suçuna iştiraktir. TCK 158/1’e göre nitelikli dolandırıcılığın cezası 3–10 yıl hapis ve 5.000 güne kadar adli para cezasıdır; (f) bendinde ise hapis cezasının alt sınırı 4 yıl, adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. Hesabını bilerek kullandıran kişi, olayın özelliğine göre müşterek fail (TCK 37) veya yardım eden (TCK 39) olarak sorumlu tutulur. Yardım edenin cezası TCK 39 uyarınca yarı oranında indirilir.
Mahkemeler hesap sahibinin rolünü belirlerken üç soruya bakar: Hesap sahibi hesabın suçta kullanılacağını biliyor muydu? Katkısı yalnızca hesabı açmakla mı sınırlı kaldı, yoksa parayı çekip teslim etti mi? Mağdurla temas, kurgu veya yönlendirme gibi suçun icrasına giren başka bir davranışı var mı? Bu sorular, aşağıda anlatılan TCK 158/4 indiriminin uygulanıp uygulanmayacağını da belirler.
Aklama: TCK 282
Suçtan kaynaklanan malvarlığı değerlerini aklama suçu (TCK 282), alt sınırı altı ay veya daha fazla hapis cezasını gerektiren bir suçtan elde edilen değerin yurt dışına çıkarılmasını ya da gayrimeşru kaynağının gizlenmesi veya meşru bir yolla elde edildiği izlenimi uyandırılması amacıyla çeşitli işlemlere tabi tutulmasını cezalandırır. MASAK Rehberi kiralık hesapların aklamadaki rolünü yalnızca “giriş noktası” olmakla sınırlamaz: hesabın fonu kabul etmesi, başka hesaplara aktarması, parçalanmasına veya birleştirilmesine aracılık etmesi, başka bir varlık türüne dönüştürülmesini sağlaması ve nihai faydalanıcının görünürlüğünü azaltması, aynı aklama zincirinin farklı aşamalarıdır.
Rehber burada önemli bir sınır da çizer: TCK 282 bakımından yalnızca fonun bir hesaptan diğerine aktarılması değil, işlemin suç gelirinin kaynağını gizleme, izini zayıflatma veya meşru görünüm kazandırma amacı taşıyıp taşımadığı belirleyicidir. Bu nedenle parayı yalnızca kabul eden hesap sahibi ile parayı çekip kripto varlığa veya altına çeviren hesap sahibi arasında aklama yönünden önemli fark vardır. Aklama suçu, TCK 158/4 indiriminin kapsamı dışındadır. Suçun unsurları ve savunma için kara para aklama suçu sayfamıza bakabilirsiniz.
Yasa dışı bahis: 7258 sayılı Kanun m.5
Yasa dışı bahis ve kumar tahsilatı için hesap kullandırmak, 7258 sayılı Futbol ve Diğer Spor Müsabakalarında Bahis ve Şans Oyunları Düzenlenmesi Hakkında Kanun’un 5. maddesindeki para nakline aracılık suçunu oluşturabilir; kanunda öngörülen ceza 3–5 yıl hapis ve 5.000 güne kadar adli para cezasıdır. MASAK Rehberi, fiilin niteliğine göre TCK 228 (kumar oynanması için yer ve imkân sağlama) ve 320 sayılı Millî Piyango Hakkında Kanun Hükmünde Kararname’nin 52. maddesinin de uygulanabileceğini belirtir. Yargıtay 7. Ceza Dairesi, hesaplarını kullandırarak yasa dışı bahise aracılık eden kişi hakkında bu suçun mağdurunun toplum olduğunu ve çok sayıda bahisçiden para gelmesinin zincirleme suç sayılamayacağını kabul etmiştir (ayrıntı içtihat bölümünde). Cezanın ayrıntıları için yasa dışı bahis için hesap kullandırmanın cezası, bahis kaynaklı blokeler için yasadışı bahis nedeniyle hesap blokesi rehberlerimize bakabilirsiniz.
Örgüt: TCK 220
MASAK Rehberi’ne göre kiralık hesap temini ve kullanımının belirli bir organizasyon içinde, süreklilik arz edecek biçimde ve birden fazla kişinin farklı roller üstlenmesiyle yürütülmesi hâlinde TCK 220’deki suç işlemek amacıyla örgüt kurma ve örgüt faaliyeti hükümleri gündeme gelebilir. Rehber, bu değerlendirmede hesapların temin edilmesini, hesap sahiplerinin yönlendirilmesini, hesaplara teknik erişimin sağlanmasını ve fonların hesaplar arasında sistematik biçimde aktarılmasını önemli unsurlar olarak sayar. Hiyerarşiye dâhil olmadan örgüte bilerek ve isteyerek yardım eden kişi de TCK 220/7 uyarınca örgüt üyesi olarak cezalandırılır; bu kişinin cezası üçte birine kadar indirilebilir.
Başkası hesabına işlem: 5549 sayılı Kanun m.15
5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun’un 15. maddesi, kimlik tespitini gerektiren işlemlerde kendi adına hareket etmekle birlikte gerçekte başkası hesabına işlem yapan kişinin, işlemi gerçekleştirmeden önce kimin hesabına hareket ettiğini yükümlüye yazılı olarak bildirmesini zorunlu kılar. MASAK Rehberi’ne göre bu bildirim yükümlülüğünü yerine getirmeyen kişi altı aydan bir yıla kadar hapis veya beş bin güne kadar adli para cezası ile cezalandırılır. Uygulama esasları Tedbirler Yönetmeliği’nin 17. maddesinde yer alır; bankalar sürekli iş ilişkisi kurarken müşteriden “başkası hesabına hareket etmiyorum” şeklinde yazılı beyan alır. Bu nedenle hesabını başkasının parası için kullanan kişi, hesap açılışında imzaladığı beyanla da çelişkiye düşer.
Diğer suçlar: kart kötüye kullanımı, uyuşturucu, terörün finansmanı, kaçakçılık
MASAK Rehberi kiralık hesabın kullanıldığı suça göre şu hükümlerin de gündeme gelebileceğini belirtir: hesaba bağlı banka veya kredi kartlarının ya da kart bilgilerinin üçüncü kişilerce kullanılmasında TCK 245 (banka veya kredi kartlarının kötüye kullanılması); uyuşturucu satış bedellerinin tahsilinde TCK 188 ve TCK 282; terörün finansmanında 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun; kitle imha silahlarının yayılmasının finansmanı ve yaptırımların aşılmasında 7262 sayılı Kanun; izinsiz değer transferinde 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun; kaçakçılık gelirlerinde 5607 sayılı Kaçakçılıkla Mücadele Kanunu ve vergi boyutunda 213 sayılı Vergi Usul Kanunu’nun 359. maddesi.
Terörün finansmanı bakımından rehberin bir uyarısı ayrıca önemlidir: bu suçta kullanılan fonun suçtan elde edilmiş olması gerekmez. Maaş, bağış veya ticari kazanç gibi meşru bir kaynaktan gelen paranın kiralık hesaplar üzerinden terör örgütüne yönlendirilmesi de 6415 sayılı Kanun kapsamına girer.
TCK 158/4: 12. Yargı Paketi indirimi kime uygulanır?
TCK 158/4, dolandırıcılığa katkısı yalnızca hesabını, kartını veya hesaba erişim bilgisini başkasına vermekle sınırlı kalan kişinin cezasını yarı oranında indiren hükümdür. Hüküm, 16.07.2026’da kabul edilen 7589 sayılı Kanun’un 13. maddesiyle TCK 158’e eklendi; Kanun 31.07.2026 tarihli ve 33326 sayılı Resmî Gazete’de yayımlandı ve bu madde aynı gün yürürlüğe girdi. Fıkranın metni şöyledir:
“Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.” (TCK 158/4)
Hükmün dört unsuru vardır. Birincisi, kişi TCK 157 veya 158’deki bir dolandırıcılık suçuna iştirak etmiş olmalıdır; yani kastı bulunmalıdır. Kastı olmayan kişi için konu indirim değil beraattir. İkincisi, kişi kendisine veya başkasına haksız menfaat sağlamak amacıyla hareket etmelidir; ücret veya komisyon alan hesap sahibi tipik örnektir. Üçüncüsü, verilen şey kart gibi bir ödeme aracı ya da banka, aracı kurum, ödeme hizmeti sağlayıcısı veya KVHS hesabının kullanılmasını sağlayan zorunlu bilgi veya araç olmalıdır: IBAN, internet bankacılığı şifresi, kart ve PIN, SIM kart, doğrulama kodu, cihaz. Dördüncüsü, katkı bu vermek fiiliyle sınırlı kalmalıdır.
Ceza ne kadar iner?
İndirim sabit orandadır: koşullar varsa ceza “yarıya kadar” değil, yarı oranında indirilir ve indirim mahkemenin belirlediği cezaya uygulanır. TCK 158/1-f’de 4–10 yıl olan hapis cezası aralığı, indirimden sonra fiilen 2–5 yıla iner; adli para cezası da aynı oranda azalır. TCK 168’deki etkin pişmanlık indirimi ayrıca uygulanabilir; 158/4’ün TCK 39’daki yardım eden indirimiyle birlikte uygulanıp uygulanmayacağı ve indirimlerin sırası konusunda Yargıtay uygulaması henüz oluşmamıştır.
İndirim kimlere uygulanmaz?
- Mağdurla temas eden, kurguyu tasarlayan veya yönlendiren kişi: katkı “vermek fiiliyle sınırlı” değildir.
- Aklama (TCK 282) suçu: 158/4 yalnızca TCK 157 ve 158’deki suçlara iştirak için öngörülmüştür; parayı gizleme amacıyla dönüştüren kişinin aklama cezası indirilmez.
- Yasa dışı bahis (7258 m.5): bahis tahsilatı için hesap kullandırma dolandırıcılık değildir; 158/4 bu suça uygulanmaz.
- Örgüt (TCK 220): örgüt üyeliği veya örgüte yardım cezası indirimden etkilenmez.
Uygulamada en çok tartışılacak soru, parayı bizzat ATM’den çekip teslim eden veya talimatla başka hesaba gönderen hesap sahibinin durumudur. MASAK Rehberi bu modeli “fiziksel yönlendirme” ve “talimatla işlem” olarak tarif eder ve hesap sahibinin yalnızca pasif bir tahsilat noktası olmadığını vurgular. Öğretide bu davranışın hesap kullanımının olağan sonucu mu, yoksa “vermek” sınırını aşan bağımsız bir katkı mı olduğu tartışılmaktadır; Yargıtay’ın 158/4’ü uygulayan yayımlanmış bir kararı 13.10.2026 tarihli UYAP Bedesten ve Yargıtay Karar Arama taramasında bulunmamaktadır.
Görülmekte olan ve kesinleşmiş dosyalar ne olacak?
TCK 158/4 sanık lehine bir hüküm olduğu için TCK 7/2 uyarınca geçmişe etkili uygulanır. 7589 sayılı Kanun’un geçici maddesine göre istinaf aşamasındaki dosyalarda bölge adliye mahkemesi hükmü bozar; Yargıtay Cumhuriyet Başsavcılığındaki dosyalar ilk derece mahkemesine gönderilir. Kesinleşmiş hükümlerde lehe kanun uyarlaması yapılır; hakkında etkin pişmanlık uygulanmamış hükümlü, mahkemenin ihtarından itibaren altı ay içinde zararı tamamen giderirse TCK 168/2’deki indirimden yararlanabilir (7589 sayılı Kanun geçici m.1/7). Ayrıntılı hesaplama örnekleri için TCK 158/4 ve IBAN mağdurları rehberimizi, kesinleşmiş cezada indirim başvurusu için TCK 158/4 uyarlama dilekçesi rehberimizi okuyabilirsiniz.
“Bilmiyordum” savunması: hesap sahibinin kastı nasıl belirlenir?
Hesabını başkasına kullandıran kişinin ceza sorumluluğu, hesabın suçta kullanılacağını bilip bilmediğine bağlıdır; Yargıtay bu bilgiyi kişinin beyanından değil, dosyadaki olgulardan çıkarır. TCK 21/1’e göre suçun oluşması kasta bağlıdır; TCK 21/2’ye göre kişinin suçun unsurlarının gerçekleşebileceğini öngörmesine rağmen fiili işlemesi olası kast (sonucu öngörüp “olursa olsun” diyerek hareket etmek) sayılır ve cezada indirim sebebidir. Kiralık hesap dosyalarında savunmanın asıl alanı bu iki kavram arasındadır.
MASAK Rehberi’nin kapağı, sahada en sık duyulan dört gerekçeyi sıralar: “komisyon kazanmak istedim”, “arkadaşımın borcunu ödedim”, “arkadaşımın limiti dolmuştu”, “yasal sanıyordum”. Rehbere göre bu kişiler kimi zaman işlemlerin gerçek mahiyetini bilerek, kimi zaman da işlemlerin niteliği ve sonuçları hakkında yeterli bilgi sahibi olmadan sürece dâhil olabilmektedir. Mahkemenin görevi bu iki grubu ayırmaktır.
| Kastı güçlendiren olgular | Kastı zayıflatan olgular |
|---|---|
| Ücret, komisyon veya “günlük kira” alınması | Karşılık alınmaması, yakın ilişkiye dayalı tek seferlik yardım |
| Kart, PIN, şifre, SIM kart veya cihazın teslim edilmesi | Erişim araçlarının hesap sahibinde kalması |
| Gelen paranın hemen çekilip teslim edilmesi veya kripto, döviz, altına çevrilmesi | Paranın başkasınca çekildiğine dair ATM görüntüsü veya kayıt |
| İlişkisiz çok sayıda kişiden para gelmesi, tekrarlayan işlemler | Tek işlem, düşük tutar, hesabın olağan kullanımıyla uyum |
| Aşamalar arasında çelişen ifadeler | İlk ifadeden itibaren tutarlı ve olağan akışa uygun anlatım |
| Sosyal medya veya Telegram’daki “hesap kiralama” ilanı üzerinden temas | Tanınan kişinin makul bir gerekçeyle talepte bulunması |
| Benzer başka soruşturma veya kovuşturma dosyalarının bulunması | Durumu fark edince bankaya veya kolluğa kendiliğinden başvurma |
Yargıtay kararları bu tabloyu doğrular. Yargıtay 2. Ceza Dairesi 18.05.2026 tarihli kararında, arkadaşına yardım amacıyla işlem yaptığını tüm aşamalarda tutarlı biçimde anlatan ve paranın başka biri tarafından ATM’den çekildiği kamera kaydıyla sabit olan sanık hakkında mahkûmiyeti bozdu. Yargıtay 11. Ceza Dairesi ise 26.06.2025 tarihli kararında dört ayrı ifadesinde farklı olaylar anlatan sanığın beraatini bozdu ve 14.12.2023 tarihli kararında “dolandırıcı olabileceğini düşündüğünü ancak paraya ihtiyacı olduğundan bir şey söylemediğini” beyan eden hesap sahibinin mahkûmiyetini onadı. Kararların künyeleri ve alıntıları içtihat bölümündedir; parayı çekip teslim eden sanıkta kastın ispatına ilişkin bir başka Yargıtay kararını bu yazımızda inceledik.
Bu kararlardan çıkan pratik sonuç açıktır: Kiralık hesap dosyasında ilk ifade, çoğu zaman dosyanın kaderini belirler. Kolluğa, savcılığa ve hatta bankanın uyum birimine verilen ilk açıklamanın sonraki beyanlarla çelişmesi, Yargıtay’ın kastı kabul etmek için dayandığı en güçlü olgulardan biridir.
Kiralık hesaplar nasıl temin ediliyor?
Kiralık hesaplar çoğunlukla ekonomik, sosyal veya dijital açıdan kırılgan kişilerden temin edilir. MASAK Rehberi bu grubu açıkça sayar: öğrenciler, işsizler, düşük gelirli ve acil nakit ihtiyacı olan kişiler ve dijital finansal işlemler konusunda sınırlı bilgiye sahip yaşlılar. Rehbere göre hesap temini her zaman “hesabını kirala” şeklinde açık bir teklifle gerçekleşmez; ücret veya komisyon teklifinden sosyal çevre üzerinden yapılan basit bir ricaya kadar farklı yöntemler kullanılır.
Sosyal medya ve Telegram ilanları
Rehbere göre hesap temini sosyal medya ve mesajlaşma uygulamaları üzerinden de yapılır; Telegram ve Facebook grupları gibi çevrim içi topluluklarda hesap kullandırmaya yönelik ilanlar verilir veya aracı kişiler hesap sahiplerine ulaşır. Rehber, arkadaş, akraba ve iş çevresinden gelen “hesabına para gelsin, sen bana gönder” veya “kartını kısa süre kullanacağım” gibi basit taleplerin de hesabın üçüncü kişilerin kullanımına açılmasına yol açtığını belirtir. Yargıtay 11. Ceza Dairesi’nin 23.03.2026 tarihli kararına konu dosyada “Kıbrıs’ta yasal bahis şirketi” vaadiyle banka kartı, mobil bankacılık şifresi ve GSM hattı toplandığı, toplanan kartların otobüsle başka şehre gönderildiği görülmektedir.
Şirket hesabı, POS ve “zombi” şirketler
Kiralık hesap yalnızca bireysel hesap değildir. MASAK Rehberi, hesap temin eden organizasyonların kırılgan kişileri bireysel hesaplarının yanında limited şirket kurmaya da yönlendirdiğini, böylece şirket adına banka ve ödeme hesapları, POS ve sanal POS hizmetleri temin edildiğini anlatır. Noterden alınan geniş vekâletnamelerle şirket kuruluşu, temsil ve bankalarla ilişkiler üçüncü kişilerce yürütülür; şirketin görünürdeki sahibi ile fiilen yöneten kişi ayrışır.
Rehberin dikkat çektiği ikinci model “zombi” şirket (uzun süredir faaliyetsiz veya ekonomik olarak işlevsiz hâlde bulunan ama tüzel kişiliği devam eden ve sonradan devralınarak yeniden finansal faaliyette kullanılan şirket) devridir. Devirden hemen sonra yeni hesap açılması, POS temin edilmesi ve kısa sürede yüksek hacimli işlemlere başlanması, rehberde paravan şirket kullanımının tipik görünümleri arasında sayılır. Şirketin faaliyet konusu ile hesap hareketleri arasında makul bağlantı bulunmaması, personel, işyeri, müşteri ve tedarikçi kapasitesiyle hesap hacminin uyumsuz olması da bu çerçevede değerlendirilir.
Bu model, kendi adına şirket kurdurulan kişi için ağır sonuçlar doğurur: şirketin ortağı veya müdürü olarak görünen kişi, şirket hesabından geçen paralar nedeniyle hem ceza soruşturmasının hem de vergi incelemesinin muhatabı olabilir. Rehber, vergi boyutunda VUK 359’daki kaçakçılık suçlarının da değerlendirilmesi gerektiğini belirtir.
Yasa dışı ödeme altyapısı nasıl çalışıyor?
Yasa dışı ödeme altyapısı (MASAK Rehberi’nin tanımıyla, yasa dışı faaliyetin kullanıcıdan fon toplaması, fonu hesaplar arasında aktarması, gerektiğinde başka değerlere dönüştürmesi ve nihai faydalanıcıya ulaştırması için kurulan “gölge ödeme” sistemi), kiralık hesapları bağımsız hesaplar olmaktan çıkarıp merkezi olarak yönetilen bir ağın parçası hâline getirir. Rehbere göre bu altyapının temel işlevlerinden biri, fonun ilk kaynağı ile gerçek organizatör arasındaki doğrudan bağlantıyı zayıflatmaktır.
Rehber, bahis ve kumar sitelerinin kullanıcıya görünen alan adı ile ödeme sürecinin yürütüldüğü alan adının birbirinden ayrıldığı çok sayıda somut örnek verir; aynı ödeme altyapısının birden fazla yasa dışı platforma hizmet verdiğini ve bir platformun zaman içinde farklı ödeme yönlendirmelerine geçebildiğini tespit eder. Kullanıcı açısından profesyonel ve bağımsız bir ödeme hizmeti görüntüsü veren bu alan adları, gerçekte bahis markasından ayrıştırılmış tahsilat katmanlarıdır.
Havuz hesap, rotasyon ve bakiye bırakmama
- Havuz yapısı: Kullanıcılardan gelen fonlar tek bir hesapta değil, merkezi olarak yönetilen çok sayıda hesaptan (IBAN) oluşan hesap havuzlarında toplanır.
- Bakiye bırakmama: Gelen tutarlar kısa süre içinde başka hesaba aktarılır, nakde veya başka değere dönüştürülür; hesapta mümkün olduğunca bakiye bırakılmaz.
- Mahsuplaşma: Bir dolandırıcılık mağdurundan veya bahis kullanıcısından gelen para, sistemdeki başka bir kullanıcının kazanç ödemesinde kullanılır; fonun organizatöre doğrusal biçimde gitmesi gerekmez.
- Rotasyon: Bloke edilen, yoğun işlem görmeye başlayan veya riskli hâle gelen hesaplar devre dışı bırakılır, “yedek” hesaplar devreye alınır.
- Teknik yönetim: Açık bankacılık, API entegrasyonları ve yazılımlar sayesinde hangi kullanıcının hangi hesaba ödeme yapacağı, hangi hesabın ne kadar aktif kalacağı merkezden belirlenir.
Çok katmanlı akışlar: banka, e-para, kripto, kuyumcu
MASAK Rehberi kiralık hesap ağlarında görülen tipik akışları şöyle sayar: gerçek kişi hesabı → şirket hesabı → ödeme/e-para kuruluşu; kiralık hesap → KVHS → kripto varlık → haricî cüzdan; kiralık hesap → kuyumcu → kıymetli maden veya nakit. Rehbere göre amaç fonu yalnızca bir noktadan diğerine taşımak değil, işlem zincirine yeni katmanlar ekleyerek ilk ödemeyi yapan kişi ile gerçek faydalanıcı arasındaki bağı koparmaktır.
Rehber, finansal kayıtların yanıltıcı olabileceği bir noktaya da dikkat çeker: ödeme kuruluşunun veya kripto platformunun banka nezdindeki havuz hesabına giden bir transfer, kayıtlarda kuruluş adına görünse de gerçekte kuruluşun bir müşterisinin işlemidir. Bu nedenle mağdurun parasının izini sürerken yalnızca banka dekontundaki ilk alıcıya bakmak yetmez; ödeme kuruluşundan veya KVHS’den müşteri bazlı kayıt istenmesi gerekir.
Organizasyonda kim ne yapıyor?
MASAK Rehberi’ne göre yasa dışı ödeme altyapıları tek kişiyle değil, iş bölümüne dayalı organize yapılarla yürütülür. İlk katmanda hesap sahiplerine sosyal medya, mesajlaşma uygulamaları veya arkadaş çevresi üzerinden ulaşıp hesabı sisteme kazandıran hesap temin edenler bulunur. İkinci katmanda sunucuları, alan adlarını, ödeme ekranlarını ve API bağlantılarını yöneten teknik ekip yer alır. Üçüncü katmanda hangi hesabın tahsilat, aktarma veya dağıtım için kullanılacağına ve fonun hangi aşamada başka bir araca dönüştürüleceğine karar veren finans yönetimi bulunur.
Rehberin vurgusu şudur: hesabı temin eden, hesabı yöneten ve ödeme altyapısını yöneten kişi aynı değildir ve üst kademeyle kiralık hesaplar arasında doğrudan para transferi bulunmaması bu kişilerin organizasyon dışında olduğu anlamına gelmez. Bu tespit, hesap sahibinin savunmasında da önemlidir: hesap sahibi çoğu zaman zincirin en görünür ama en az bilgiye sahip halkasıdır.
Kiralık hesaplar hangi suçlarda kullanılıyor?
MASAK Rehberi kiralık hesapların kullanım alanlarını dokuz başlıkta toplar ve bunların tek bir suç türüyle ilişkilendirilmemesi gerektiğini vurgular. Aynı kiralık hesap ağı birden fazla öncül suçtan gelen fonları kabul edebilir; bu nedenle tek bir işlem veya tek bir hesap üzerinden yapılan değerlendirme fon hareketinin bütününü göstermez.
- Başkası hesabına işlem yapıldığının beyan edilmemesi — 5549 m.15 ve Tedbirler Yönetmeliği m.17.
- Yasa dışı bahis ve kumar — rehbere göre kiralık hesapların en yoğun kullanım alanlarından biri; oyuncu ödemelerinin kabulü, kazanç ödemeleri ve fonların başka kanallara aktarılması.
- Dolandırıcılık — mağdur parasının ilk tahsilat noktası ve ara katman; sahte yatırım ve yasa dışı forex dolandırıcılıklarında güven oluşturmak için şirket hesapları öne çıkar.
- Uyuşturucu satış bedelleri — alıcıya üçüncü kişiye ait IBAN verilmesi; çok sayıda hesabın dönüşümlü kullanımıyla satış bedellerinin tek hesapta yoğunlaşmasının önlenmesi.
- Suç gelirinin aklanması — fonların bölünmesi, yeniden birleştirilmesi, nakde, dövize, kıymetli madene veya kripto varlığa dönüştürülmesi.
- Terörizmin finansmanı — çok sayıda kişiden düşük ve orta tutarlı transferlerin toplanması; kişiden kişiye (P2P) transferler ve sınır ötesi yönlendirme.
- Malvarlığının dondurulması ve hedeflenen finansal yaptırımların aşılması — aile üyeleri, çalışanlar veya paravan şirketler adına açılan hesaplar; 7262 sayılı Kanun’daki “adına veya hesabına hareket etme” ve “doğrudan veya dolaylı kontrol” kavramları.
- Hawala — fon ile değer transferinin aynı güzergâhı izlemediği alternatif değer transfer sistemleri; izinsiz ödeme hizmeti boyutuyla 6493 sayılı Kanun.
- Kayıt dışı ve diğer yasa dışı faaliyetler — kayıt dışı ticaret, izinsiz hizmet sunumu, kaçakçılık ve vergi kaçakçılığı.
Dolandırıcılık başlığında rehberin bir tespiti, mağdurlar ve savunma için ayrıca önemlidir: POS ve sanal POS sistemleri, gerçek bir mal veya hizmet satışı olmadan tahsilat yapmak, dolandırıcılıkla elde edilen kart bilgilerini kullanmak veya mağduru kartlı işlem yapmaya yönlendirmek için kötüye kullanılabilir. Bu durumda işlem, banka kayıtlarında olağan bir ticari tahsilat gibi görünür; mağdurun itirazında ve ceza dosyasında POS üye işyerinin gerçek faaliyetinin sorgulanması gerekir.
MASAK ve bankalar kiralık hesabı nasıl tespit ediyor?
MASAK Rehberi’ne göre kiralık hesap tespitinde temel analiz birimi tek bir hesap veya müşteri değil, hesabın içinde bulunduğu ağdır. Rehber, yükümlülerin tekil işlem senaryolarının yanında ağ analitiği ve ilişkisel analiz kullanmasını ister; amaç yalnızca şüpheli hesabı bulmak değil, bağlantılı müşterileri, şirketleri, hesapları, karşı tarafları, cihazları ve diğer teknik unsurları ortaya çıkararak muhtemel kiralık hesap kümesini belirlemektir.
Hangi ortak izler aranıyor?
Rehbere göre birbirleriyle hiç para transferi yapmayan hesaplar bile şu noktalarda birleşebilir: aynı alıcı veya göndericiler, aynı finansal kuruluşlar, ortak cihaz veya IP adresleri, şirket ilişkileri, POS ve sanal POS bağlantıları, kripto cüzdanları, kredi kartları ve benzer işlem zamanları. Bankalarda yalnızca banka içi havalelerin değil, EFT ve FAST işlemlerinde aynı karşı finansal kuruluşta yoğunlaşmanın da izlenmesi gerekir. Görünürde ilişkisiz çok sayıda müşterinin aynı ödeme kuruluşuna veya aynı KVHS’ye yönelmesi, aralarında doğrudan transfer olmasa bile ortak organizasyona işaret edebilir.
Rehber, tek bir ortak özelliğin her zaman anlamlı olmadığını kabul eder. Belirleyici olan; müşteri profiliyle uyumsuz işlem hacmi, ortak karşı taraf, aynı finansal kuruluşta yoğunlaşma, ortak teknik unsur ve hızlı fon çıkışı gibi göstergelerin aynı hesap grubunda birleşmesidir. Ağ içinde bazı hesaplar tahsilat merkezi, bazıları dağıtım noktası, bazıları ise kümeleri birbirine bağlayan geçiş hesabı olarak öne çıkar; bu nedenle bağlantının varlığı kadar hesabın ağdaki rolü de analiz edilir.
Öngörülemez kontroller ve yapay zekâ
MASAK Rehberi, kiralık hesap organizasyonlarının finansal kuruluşların kontrol yöntemlerini ve analiz periyotlarını zamanla öğrenebileceğini kabul eder. Bu nedenle ağ analitiği ve tespit senaryolarının sık, değişken ve mümkün olduğunca öngörülemez zamanlarda çalıştırılmasını, teknik imkân varsa sürekli veya gerçek zamana yakın izleme yapılmasını ister. Yeni bir kiralık hesap tespit edildiğinde yalnızca o hesap için alarm üretilmemeli; hesabın geçmiş ve mevcut bağlantıları üzerinden ağ yeniden değerlendirilmeli ve daha önce düşük riskli görünen bağlantılı hesaplar tekrar incelenmelidir.
Rehber, bu ölçekteki analizin yalnızca insan gücüyle yürütülmesinin gerçekçi olmadığını ve uyum birimlerinin ağ analitiği yazılımları, anomali tespiti ve yapay zekâ destekli araçlarla desteklenmesinin “fiilî bir zorunluluk” hâline geldiğini belirtir. Hassas müşteri verisinin korunması için kuruluşun kendi altyapısında çalışan yerel ve kapalı yapay zekâ modellerinin, yerel büyük dil modellerinin (LLM) kullanılabileceğini; ancak bu sistemlerin nihai karar mercii değil, uzman incelemesini destekleyen araçlar olması gerektiğini vurgular.
“Tekil göstergeler değişebilir; ancak ağın bıraktığı kümelenme izi tamamen ortadan kaldırılamaz.” (MASAK, Kiralık Hesaplarla Mücadele ŞİB Rehberi, 2026)
Hesap sahipleri bakımından bu bölümün sonucu şudur: Bir hesap, sahibinin hiçbir işlemi şüpheli görünmese bile, bağlı olduğu cihaz, telefon numarası veya karşı taraf nedeniyle başka bir kiralık hesap kümesine bağlanıp incelemeye alınabilir. Hesabına erişim bilgisi verilen tek bir cihazın veya hattın, aylar sonra başka bir soruşturmada “ortak teknik unsur” olarak karşınıza çıkması mümkündür.
Sektör sektör 93 risk göstergesi
MASAK Rehberi’nin H bölümü, dokuz yükümlü grup için kiralık hesap ve bağlantılı yapılara özgü 93 risk göstergesi içerir. Rehber bu göstergelerin, her sektör için daha önce yayımlanan sektörel şüpheli işlem bildirimi rehberlerinin yerine geçmediğini, onları tamamlayan tipolojiler olduğunu özellikle belirtir.
| Sektör | Gösterge sayısı | Rehberin öne çıkardığı risk |
|---|---|---|
| Bankalar | 13 | Profil dışı yoğun giriş-çıkış, düşük bakiye, ortak cihaz/IP/SIM, EFT ve FAST yoğunlaşması, yurt dışı POS işlemleri |
| Ödeme ve elektronik para kuruluşları | 12 | Yeni hesabın hızla çok kişiden para alması, FAST ile hızlı çıkış, POS/sanal POS hacmi ile faaliyet uyumsuzluğu |
| Kripto varlık hizmet sağlayıcıları | 11 | Çok sayıda banka hesabından fonlama, haricî cüzdana hızlı çıkış, 48/72 saat ve stabil kripto limitlerini dolanma |
| Sermaye piyasası aracı kurumları | 11 | Üçüncü kişi fonlaması, menkul kıymet virmanı, koordineli işlem ve işlem yasaklı kişilerin piyasaya erişimi |
| Yetkili müesseseler | 10 | Döviz işleminin üçüncü kişi hesabından finansmanı, bedelin üçüncü kişi hesabına istenmesi |
| Kuyumcular ve kıymetli maden sektörü | 10 | Kiralık hesaba gelen paranın hemen altına çevrilmesi, altının başka kişiye teslimi |
| SMMM ve YMM | 10 | Faaliyetle uyumsuz banka hareketi, ortakların şirket hakkında bilgisizliği, kırılgan kişilerin çok sayıda şirkette görünmesi |
| Noterler | 8 | İlişkisiz çok sayıda kişinin aynı kişiye geniş finansal vekâlet vermesi |
| Avukatlar | 8 | Kırılgan kişiler adına şirket kuruluşu, zombi şirket devri, finansal ürünlerde üçüncü kişiye geniş yetki |
| Toplam | 93 | Kaynak: MASAK Rehberi H bölümü, PEGA Hukuk sayımı (13.10.2026) |
Bankalar
MASAK Rehberi bankacılık sektörünü kiralık hesaplarla mücadelede en kritik sektör olarak görür; çünkü yasa dışı fonların önemli kısmı banka hesaplarıyla sisteme girer ve banka hesabı ödeme kuruluşları, KVHS’ler, yetkili müesseseler, kuyumcular ve nakit arasında “finansal kavşak” işlevi görür. Rehber, görünür ilişkisi olmayan hesaplardan aynı ATM’lerde, benzer saatlerde veya ortak kart kullanım örüntüleriyle nakit çekilmesinin ortak kontrolü gösterebileceğini belirtir. Bankalar için sayılan 13 göstergeden bazıları şunlardır:
- Müşterinin yaş, meslek, gelir ve ticari profiliyle açıklanamayan yoğun para giriş ve çıkışları.
- Çok sayıda ilişkisiz kişiden fon gelmesi, tutarların kısa sürede aktarılması ve hesapta sürekli düşük bakiye bırakılması.
- Bahisle uyumlu biçimde çok sayıda kişiden fon toplanması ve aynı ağdan çok sayıda kişiye “kazanç” veya “iade” görünümlü ödeme yapılması.
- Hesap sahibinin işlemlerin mahiyeti, fon kaynağı veya karşı taraflar hakkında bilgisiz olması ya da üçüncü kişilerin talimatıyla hareket ettiğinin anlaşılması.
- Aynı cihaz, IP adresi, telefon numarası veya SIM kartın ilişkisiz birden fazla müşteri hesabında kullanılması.
- Bloke edilen hesapların devreden çıkarılması ve aynı işlem modelinin bağlantılı yeni hesaplarda sürmesi.
- Müşteri profiliyle uyumsuz biçimde yurt dışındaki POS veya sanal POS’larda yoğun ve tekrarlayan kartlı işlemler.
Ödeme ve elektronik para kuruluşları
Rehber ödeme ve elektronik para kuruluşlarını bankacılıktan sonra en kritik alan olarak tanımlar. Mali profili düşük müşteriler adına açılan elektronik para hesaplarının kısa sürede olağan dışı hacimlere ulaştığı, çok sayıda hesaptan ardışık transfer aldığı ve biriken fonların toplu olarak aktarıldığı örneklerle karşılaşıldığını belirtir. Bazı kuruluşların FAST sistemine dâhil olması, elektronik para hesabına giren fonun kısa sürede bankacılık sistemine çıkmasını kolaylaştırır; bu nedenle POS/sanal POS, elektronik para hesabı ve FAST transferi birlikte değerlendirilmelidir. Rehber ayrıca ardışık veya benzer telefon numaraları ve e-posta adresleriyle çok sayıda hesap açılmasını, yoğun iptal, iade ve itiraz oranlarını ve faaliyeti sona erdiği hâlde çalışmaya devam eden POS’ları risk olarak sayar.
Kripto varlık hizmet sağlayıcıları
KVHS’ler, rehbere göre kiralık hesaplardan gelen fonun kripto varlığa dönüşerek farklı cüzdanlara taşındığı ve sınır ötesi transfer kabiliyeti kazandığı kritik geçiş alanıdır. Rehber, 28.06.2025 tarihli ve 32940 sayılı Resmî Gazete’de yayımlanan 29 Sıra No.lu MASAK Genel Tebliği‘nin getirdiği tedbirleri hatırlatır: platformlar kripto varlık çekimlerini genel olarak alım, takas veya yatırma işleminden en az 48 saat, ilk çekimde en az 72 saat sonra gerçekleştirir; istikrarlı değeri korumayı amaçlayan (stabil) kripto varlıkların çekiminde günlük 3.000, aylık 50.000 ABD doları karşılığı limit uygulanır.
Rehberin yeni katkısı, bu tedbirleri dolanma davranışlarını ayrı risk göstergesi hâline getirmesidir: bekleme süresi biter bitmez sistematik çekim yapılması, işlemlerin farklı müşteri hesaplarına bölünmesi, stabil kripto limitlerinin farklı kişi ve cüzdanlara bölünerek aşılması ve limitten kaçmak için başka kripto varlıkların kısa süreli “ara varlık” olarak kullanılıp başka platformda yeniden stabil kriptoya çevrilmesi. Rehber, tek başına alternatif bir kripto varlık kullanılmasının değil, işlemin ekonomik amacının, zamanlamasının ve limitlerle ilişkisinin birlikte değerlendirileceğini belirtir. Kripto platformlarındaki şüpheli işlem bildirimi süreci için MASAK kripto ŞİB rehberimize, borsa hesabını başkasına kullandıranın ceza sorumluluğu için kripto borsası hesabı kullandırma rehberimize bakabilirsiniz.
Yetkili müesseseler ve kuyumcular
MASAK Rehberi’ne göre yetkili müesseselerde (döviz bürolarında) ve kıymetli maden sektöründe temel risk, kiralık hesabın bu kuruluşlarda bulunması değil, kiralık hesaptaki fonun burada biçim değiştirmesidir. Kiralık banka hesabından döviz bürosuna veya kuyumcunun hesabına para gönderilmesi, karşılığında döviz, nakit veya altın teslim alınması ve ters yönde döviz ya da altın satış bedelinin satıcı yerine üçüncü kişinin hesabına gönderilmesi rehberde tekrar eden örüntüler olarak tarif edilir. Hesap sahibinin talimatla kuyumcuya yönlendirilip altın alarak bunu organizasyondaki başka birine teslim etmesi, rehberin özellikle adını koyduğu modeldir. Bu sektörler için rehber, Başkanlığın “Hawala ve Benzeri Alternatif Değer Transfer Sistemleri Şüpheli İşlem Bildirimi Rehberi”nin de birlikte dikkate alınmasını ister.
Sermaye piyasası aracı kurumları
Aracı kurumlar bakımından rehber, para transferi kadar menkul kıymet virmanının da önemli olduğunu belirtir: görünür ekonomik ilişkisi olmayan kişilere yapılan virmanlar, aynı varlıkların kısa sürede çok sayıda hesap arasında dolaştırılması ve yurt dışına aktarılması. Rehberin bu sektöre özgü tespiti, işlem yasağı bulunan veya piyasa bozucu eylem gerçekleştirmek isteyen kişilerin çok sayıda kiralık yatırım hesabı üzerinden piyasaya erişmeye çalışmasıdır; görünürde bağımsız yatırımcıların aynı araçlarda, aynı zamanda ve benzer fiyat seviyelerinde koordineli işlem yapması ortak kontrol şüphesini doğurur.
Mali müşavirler, noterler ve avukatlar
Rehber, finansal kuruluş olmayan meslek gruplarını paravan şirket ve vekâlet zincirinin “hukuki altyapısı” bakımından değerlendirir. SMMM ve YMM’ler için muhasebe hizmetinin belgelerin şeklen kayda alınmasından ibaret olmaması gerektiğini; şirketin faaliyet konusu ile banka hareketleri arasında açık ve süreklilik gösteren çelişkilere rağmen hizmetin hiçbir ilave inceleme yapılmadan sürdürülmesinin riski gözden kaçırdığını belirtir. Noterler için önemli olan tek bir vekâletname değil, vekâlet ilişkilerinin oluşturduğu örüntüdür; ilişkisiz çok sayıda kişinin aynı kişiye şirket kurma, banka hesabı açma ve finansal işlem yapma yetkisini birlikte vermesi riski artırır.
Avukatlar için rehber, riskin müvekkilin yalnızca şirket kurması değil, şirket ve finansal yapı üzerindeki fiilî kontrolün başka kişilerde bulunması olduğunu belirtir. Kırılgan kişilerin kısa sürede birden fazla şirkette ortak veya yönetici yapılması, faaliyetsiz şirket devrinin ardından hızla banka, ödeme ve POS ürünlerinin aktive edilmesi ve bu ürünler üzerinde üçüncü kişilere geniş yetki verilmesi avukatlar için sayılan sekiz gösterge arasındadır. Rehber, avukatların yükümlülüklerinin mevzuatta belirli işlem ve faaliyetlerle sınırlı olduğunu ve değerlendirmenin bu kapsam gözetilerek yapılacağını da not eder. Bu bölüm, şirket kuruluşu ve devri hizmeti veren hukuk büroları için müvekkil kabul süreçlerinin yeniden gözden geçirilmesi anlamına gelir.
Şüpheli işlem bildiriminden önce ne yapılmalı?
MASAK Rehberi’ne göre şüpheli işlem bildirimi (ŞİB: yükümlünün, bir işlemin suç geliri veya terörün finansmanıyla ilişkili olduğundan şüphelendiğinde MASAK’a yaptığı bildirim), kiralık hesap tespit edildikten sonra uygulanacak tek tedbir değildir. Rehberin ifadesiyle asıl amaç, şüpheli hesabı tespit edip bildirmek değil, öncelikle o hesabın yasa dışı faaliyetlerde kullanılmaya devam etmesini önlemektir. Bu yaklaşım, 5549 sayılı Kanun ve Tedbirler Yönetmeliği’ndeki müşterinin tanınması, izleme, teknolojik risklere karşı tedbir, işlemin reddi ve iş ilişkisinin sona erdirilmesi yükümlülüklerinin bütününden kaynaklanır.
Rehber, kiralık hesap bakımından özellikle şu hükümlere atıf yapar: Tedbirler Yönetmeliği’nin 18. maddesi (özel dikkat gerektiren işlemler), 19. maddesi (müşterinin durumunun ve işlemlerinin izlenmesi), 20. maddesi (teknolojik risklere karşı tedbir), 22. maddesi (işlemin reddi ve iş ilişkisinin sona erdirilmesi), 25. maddesi (riskli ülkeler) ve 26/A maddesi (sıkılaştırılmış tedbirler); Uyum Programı Yönetmeliği’nin 11–13. maddeleri (risk yönetimi) ve 14–15. maddeleri (izleme ve kontrol). Yükümlüler ŞİB’i şüphenin oluştuğu tarihten itibaren en geç 10 iş günü içinde, gecikmesinde sakınca bulunan hâllerde derhal yapmakla yükümlüdür (Tedbirler Yönetmeliği m.28).
Müşteriyle irtibat: açıklamalar bildirime giriyor
Rehber, kiralık hesap emaresi ortaya çıktığında yükümlünün önce şüphenin mahiyetini anlamaya yönelik inceleme yapmasını ister: müşterinin mesleği, gelir düzeyi ve ticari faaliyeti işlem hacmiyle karşılaştırılmalı; fonların kaynağı, işlemlerin amacı, yoğun işlem yapılan karşı taraflar ve müşterinin bu kişilerle ilişkisi araştırılmalı; gerektiğinde müşteriyle doğrudan irtibat kurularak işlemlerden haberi olup olmadığı ve hesabı fiilen kimin kullandığı anlaşılmaya çalışılmalıdır.
Rehberin hesap sahipleri bakımından en önemli cümlesi buradadır: ŞİB, yalnızca işlem hareketlerinin teknik bir özeti olarak değil; müşteriden alınan açıklamalar, bunları destekleyen veya çürüten belgeler, yapılan incelemeler ve açıklamalar arasındaki tutarsızlıklar da açıkça belirtilerek hazırlanmalıdır. Rehber ayrıca, daha önce tespit edilen önemli eksiklikler arasında müşterinin işlemlerinin mahiyetini anlamaya, fon kaynağını araştırmaya ve müşteriyle irtibat kurmaya yönelik temel gözetim faaliyetlerinin yapılmamasının yer aldığını belirtir.
Kanal kapatma, limit ve iş ilişkisinin sona erdirilmesi
MASAK Rehberi’ne göre kiralık hesap kullanımı tespit edildiğinde veya kuvvetli emarelerle ortaya konduğunda öncelikli tedbir, hesabın üçüncü kişilerce uzaktan kullanılmasını sağlayan mobil ve internet bankacılığı kanallarının kapatılması veya sınırlandırılmasıdır. Somut olaya göre banka kartı, POS ve sanal POS hizmetlerinin durdurulması, işlem limitlerinin düşürülmesi, yeni finansal ürün tahsis edilmemesi ve bağlantılı hesapların daha sık izlenmesi de gündeme gelir.
Rehber, şubesiz bankalar, KVHS’ler ve ödeme kuruluşları gibi yalnızca dijital kanaldan hizmet veren kuruluşlarda uzaktan erişimin tamamen kapatılmasının fiilen iş ilişkisini durduracağını kabul eder ve bu kuruluşlar için kademeli tedbirler önerir: para çıkışının sınırlandırılması, yeni alıcı tanımlanmasının engellenmesi, transfer limitlerinin düşürülmesi, haricî cüzdan transferlerinin durdurulması, ek kimlik doğrulama, işlemlerin manuel kontrole alınması veya yalnızca müşteri varlıklarının iadesine izin veren sınırlı erişim modeli. Riskin bu tedbirlerle yönetilememesi veya hesabın fiilen üçüncü kişilerce kullanıldığının anlaşılması hâlinde iş ilişkisi sona erdirilir; işleme konu malvarlığının aklama veya terörün finansmanıyla ilişkili olduğuna dair şüphe ve gerekli şartlar varsa 5549 sayılı Kanun’un 19/A maddesindeki işlemlerin ertelenmesi (7 iş gününe kadar) mekanizması işletilir.
Yükümlü için aklama suçuna iştirak riski
MASAK Rehberi, kiralık hesap olduğu anlaşılan bir hesabın açık tutulmasının ve aynı işlem düzeninin sürmesine izin verilmesinin yalnızca ŞİB gönderilmiş olmasıyla açıklanamayacağını; uyumdaki başarısızlıkların idari yaptırımın yanında adli süreçlere de yol açabileceğini belirtir. Rehber, fiilin nihai hukuki nitelendirmesinin münhasıran adli mercilere ait olduğunu kaydederek, suç fonlarının yer aldığı bilinen kiralık hesap ağlarına rağmen işlemlerin bu nitelik bilinerek ve istenerek sürdürülmesinin TCK 282’deki aklama suçuna iştirak yönünden değerlendirme konusu olabileceğini yazar.
Rehber aynı paragrafta dengeyi de kurar: yalnızca idari yükümlülüklere aykırılık veya objektif risk göstergelerinin varlığı tek başına cezai sorumluluk doğurmaz. Cezai sorumluluk tartışması, açık risk göstergelerine rağmen bu bilinçle hizmet sunumuna devam edilmesinin suç faaliyetini kolaylaştıran aktif davranışlarla birleştiği hâllerde, kast ile fiil arasındaki nedensellik bağının araştırılması şeklinde gündeme gelir. Bu paragraf, banka, ödeme kuruluşu ve KVHS yöneticileri ile uyum görevlileri için rehberin en dikkatle okunması gereken bölümüdür.
Hesabım kiralık hesap şüphesiyle kısıtlandı: ne yapmalıyım?
Bankanız, ödeme kuruluşunuz veya kripto platformunuz hesabınızı kiralık hesap şüphesiyle kısıtladıysa ilk iş, kısıtlamanın türünü öğrenmek ve bankaya vereceğiniz açıklamayı belgeye dayandırmaktır. Uygulamada üç farklı “bloke” birbirine karıştırılır ve her birinin muhatabı, süresi ve çözüm yolu farklıdır.
| Kısıtlama | Kim karar verir? | Dayanak | Ne yapılır? |
|---|---|---|---|
| Kanal kapatma, limit, kart/POS durdurma, iş ilişkisini sonlandırma | Banka / kuruluşun uyum birimi | 5549, Tedbirler Yön. m.19, 20, 22; MASAK Rehberi G bölümü | Yazılı ve belgeli açıklama, fon kaynağı belgeleri, gerekirse hesabın kapatılıp bakiyenin iadesi talebi |
| İşlemin ertelenmesi | MASAK süreci | 5549 m.19/A (7 iş gününe kadar) | Süreyi takip, savcılığa intikal ihtimaline karşı ifade hazırlığı |
| Elkoyma | Sulh ceza hâkimliği (gecikmede sakınca varsa savcı) | CMK 128 | Karara itiraz, malvarlığının suçla ilgisizliğinin belgelenmesi |
Bankanın kendi kararıyla koyduğu kısıtlamalar için banka hesabı blokesi rehberimize, savcılık ve sulh ceza kararıyla konulan elkoymalar için savcılık blokesi rehberimize bakabilirsiniz.
İlk 24, 48 ve 72 saatte yapılacaklar
- İlk 24 saat — erişimi geri alın: Hesabınızı kullanan kişiyle iletişimi kesin; internet ve mobil bankacılık şifrelerinizi değiştirin, kartınızı ve SIM kartınızı geri alın veya iptal ettirin, hesabın tanımlı olduğu başka cihazları bankadan kaldırtın. Hesaba yeni gelen parayı kendiniz hareket ettirmeyin; göndereni iade dâhil her işlemi bankanıza yazılı olarak bildirin ve bankanın yönlendirmesiyle yapın.
- İlk 24 saat — delilleri koruyun: Telegram, WhatsApp, Instagram yazışmalarını, ilanın ekran görüntüsünü, karşı tarafın telefon numarasını, size yapılan ödemelerin dekontlarını silmeden saklayın ve tarih sırasıyla dökümünü çıkarın.
- 48 saat — kronolojiyi yazın: Hesabınızı kime, ne zaman, hangi gerekçeyle ve neyi vererek açtığınızı; karşılık alıp almadığınızı; hesaba gelen paralarla ne yaptığınızı tek bir yazılı kronolojide toplayın. Bu metin, bankaya, kolluğa ve savcılığa vereceğiniz bütün açıklamaların omurgasıdır.
- 48 saat — bankaya yazılı başvuru: Uyum biriminin sorularına telefonda kısa cevap vermek yerine, belgeleriyle birlikte yazılı açıklama yapın. Rehbere göre bu açıklama ŞİB’e yansıyacaktır; gerçeğe aykırı veya sonradan çelişecek bir anlatım en büyük risktir.
- 72 saat — hukuki pozisyonu belirleyin: Aldatıldıysanız (iş, kredi veya “yasal bahis şirketi” vaadi gibi) savcılığa şikâyet dilekçesi verin. Hakkınızda soruşturma başladıysa ifade öncesi avukatla dosyayı inceleyin (ifade hazırlığı rehberimiz); TCK 158/4 ve TCK 168’deki etkin pişmanlık imkânlarını değerlendirin.
Bankanıza yazılı açıklama yapmadan veya ifade vermeden önce dosyanızı birlikte değerlendirelim:
Hazırlanması gereken belgeler
- Kimlik, gelir ve meslek belgeleri (bordro, SGK dökümü, vergi levhası).
- Hesap hareketleri ve her bir giriş için açıklama: kimden, neden geldi, nereye gitti.
- Karşı tarafla yazışmalar, ilan görüntüleri, arama kayıtları.
- Size ödeme yapıldıysa dekontları; yapılmadıysa vaat edilen karşılığı gösteren mesajlar.
- Kart, SIM veya cihaz teslimine ilişkin bilgi; iptal ve şifre değişikliği yaptığınızı gösteren banka ve operatör kayıtları.
- Varsa bankaya, kolluğa veya savcılığa daha önce yapılmış başvuruların suretleri.
Sık yapılan hatalar
- Bankanın sorusuna “arkadaşımın borcunu ödedim” gibi belgesiz ve sonradan değişecek bir açıklamayla cevap vermek.
- Kısıtlamadan sonra parayı başka bir hesaba, kripto platformuna veya nakde çevirmeye çalışmak; bu davranış aklama isnadını güçlendirir.
- Hesabı kullanan kişiyle “ifadede ne diyeceğiz” yazışması yapmak.
- Mesajları silmek; silinmiş yazışmalar kast lehine delil değeri taşıyabilecek içeriği de ortadan kaldırır.
- Bir bankada kapatılan hesabın yerine başka bankada yeni hesap açıp aynı kişiye vermek; rehber bu rotasyonu ayrı risk göstergesi olarak sayar.
Hesap kiralama teklifi aldım veya hesabımı verdim: ne olur?
“Hesabını kirala, günlük ödeme al” teklifi alan kişinin yapması gereken tek şey teklifi reddetmektir; bu teklifin arkasında, MASAK Rehberi’nin tarif ettiği yasa dışı ödeme altyapıları bulunur. Hesabını, kartını veya şifresini vermiş ama henüz hesabından para geçmemiş kişi ise erişimi derhal geri almalı, bankasına durumu yazılı bildirmeli ve gerekirse hesabını kapatmalıdır. Hesaptan para geçmeden önce kendiliğinden yapılan bu başvurular, ileride kastın tartışılacağı bir dosyada iyi niyetin güçlü bir delilidir.
Hesabından para geçmiş kişi için tablo farklıdır: bu noktada hesap sahibi büyük olasılıkla bir şüpheli işlem bildiriminin ve bir veya birden fazla mağdurun şikâyetinin konusudur. Rehberin hesap rotasyonu ve ağ analizi tespitleri dikkate alındığında, aynı hesap birden fazla dolandırıcılık veya bahis dosyasında karşınıza çıkabilir. Yargıtay 11. Ceza Dairesi’nin 23.03.2026 tarihli kararı, hesap kiralama ağlarında her bir hesap sahibinin iştirak durumunun ayrı ayrı tartışılması gerektiğini vurgular; bu da her dosyada ayrı savunma hazırlığı anlamına gelir.
Hesap kiralama ilanı veren, hesap toplayan veya hesap sahipleriyle organizasyon arasında aracılık eden kişiler ise rehberin “hesap temin eden” katmanında yer alır. Bu kişiler, hesabın kullanıldığı suça göre dolandırıcılığa iştirak, aklama, 7258 sayılı Kanun m.5 ve TCK 220 hükümleriyle karşılaşır; TCK 158/4 indirimi yalnızca “vermek” fiiliyle sınırlı katkı için öngörüldüğünden hesap toplayan aracıya uygulanmaz.
Kiralık hesaba para gönderen mağdur parasını nasıl geri alır?
Kiralık hesaba para göndererek dolandırılan kişi, parasını geri almak için ceza ve hukuk yollarını birlikte kullanmalıdır; en kritik değişken hızdır. MASAK Rehberi’nin tarif ettiği “bakiye bırakmama” yöntemi, paranın kısa süre içinde başka hesaplara, kripto platformlarına veya kuyumculara aktarıldığını gösterir.
- Bankaya derhal bildirim: Gönderen bankanızı arayarak dolandırıcılık bildirimi yapın ve alıcı bankaya iletilmesini isteyin; dekontu ve alıcı IBAN’ını hazır tutun.
- Savcılığa şikâyet: Şikâyet dilekçesinde alıcı hesabın yanında, varsa paranın gittiği ikinci ve üçüncü hesapları, kripto platformlarını ve kullanılan telefon numaralarını belirtin; CMK 128 kapsamında elkoyma ve banka, ödeme kuruluşu, KVHS kayıtlarının istenmesini talep edin.
- Zincirin takibi: Rehberin uyardığı gibi, ödeme kuruluşu veya KVHS havuz hesabına giden paranın gerçek alıcısı kuruluşun müşterisidir; savcılıktan bu kuruluşlara müşteri bazlı kayıt için müzekkere yazılmasını isteyin.
- KYOK’a itiraz: Soruşturma “hukuki uyuşmazlık” veya “basit yalan” gerekçesiyle kovuşturmaya yer olmadığı kararıyla kapatılırsa CMK 173 uyarınca sulh ceza hâkimliğine itiraz edin (takipsizlik kararına itiraz rehberi ve örnek dilekçe). Yargıtay 11. Ceza Dairesi 23.03.2026 tarihli kararında, hesap kiralama ağı içeren bir dosyada eksik soruşturmayla verilen kovuşturmaya yer olmadığı kararına itirazın reddini kanun yararına bozmuştur.
- Tazminat: Hesap sahibine karşı haksız fiil (TBK 49) ve sebepsiz zenginleşme hükümlerine dayanılarak hukuk mahkemesinde dava açılabilir; ceza dosyasında katılan sıfatı almak da zararın tespitini kolaylaştırır.
Dolandırıldığınızı anladığınız ilk saatler için “Dolandırıldım, ne yapmalıyım?” rehberimize, tazminat süreci için internet dolandırıcılığı hukuki süreç ve tazminat rehberimize bakabilirsiniz.
Bankalar, KVHS’ler ve meslek mensupları için uyum yol haritası
MASAK Rehberi yükümlüler için yeni bir yasal yükümlülük getirmez; mevcut yükümlülüklerin kiralık hesap riskine nasıl uygulanacağını ve MASAK’ın denetimde neye bakacağını gösterir. 2025’te 613 yükümlünün denetlendiği ve 3,6 milyar TL idari para cezası uygulandığı dikkate alındığında, rehberin “ŞİB tek başına yeterli değildir” mesajı denetim kriteri olarak okunmalıdır. Rehberden çıkan uyum kontrol listesi şöyledir:
- Ağ analitiği: Tekil senaryolara ek olarak ortak cihaz, IP, telefon, SIM, karşı taraf, karşı finansal kuruluş (EFT/FAST) ve şirket ilişkisi üzerinden kümeleme yapan bir analiz katmanı kurun.
- Öngörülemez senaryolar: Tespit senaryolarını sabit periyotla değil, değişken ve mümkünse gerçek zamana yakın aralıklarla çalıştırın; yeni tespit edilen her kiralık hesapta bağlantılı ağı geriye dönük yeniden değerlendirin.
- Müşteriyle irtibat protokolü: Kiralık hesap emaresinde müşteriye sorulacak soruları (fon kaynağı, karşı taraflarla ilişki, hesabı kimin kullandığı) standartlaştırın ve cevapları belgeleriyle kayda alın.
- ŞİB içeriği: Bildirimi işlem dökümüyle sınırlamayın; müşterinin açıklamalarını, sunduğu belgeleri, yaptığınız incelemeleri ve tutarsızlıkları açıkça yazın.
- Kademeli tedbir matrisi: Şubeli bankada kanal kapatma, dijital kuruluşta para çıkışı sınırı, yeni alıcı engeli, haricî cüzdan transferinin durdurulması ve “yalnızca varlık iadesi” modeli gibi tedbirleri risk seviyesine göre tanımlayın.
- İş ilişkisinin sona erdirilmesi ve erteleme: Riskin yönetilemediği hâllerde Tedbirler Yönetmeliği m.22 ve 5549 m.19/A süreçlerini zamanında işletin; hesabı açık tutma kararının gerekçesini yazılı hâle getirin.
- Sektörel göstergelerin entegrasyonu: Rehberdeki 93 göstergeyi kendi sektörel ŞİB rehberinizdeki göstergelerle eşleştirin ve izleme kurallarına dönüştürün.
- Yapay zekâ ve veri koruma: Ağ analitiğinde yapay zekâ kullanacaksanız rehberin önerdiği gibi kurum içi, kapalı modelleri tercih edin ve modelin çıktısını uzman incelemesine bağlayın.
- Meslek mensupları: Avukat, noter, SMMM ve YMM’ler; şirket kuruluşu ve devri, geniş finansal vekâlet ve paravan şirket göstergelerini müvekkil/müşteri kabul sürecine ekleyin.
Kurumsal uyum programı ve MASAK denetimine hazırlık için MASAK uyum danışmanlığı sayfamızda hizmet kapsamını görebilirsiniz.
Güncel Yargıtay kararları: kiralık hesap ve hesabını kullandırma
Aşağıdaki kararların tamamı Yargıtay Karar Arama sisteminden tam metniyle incelenmiştir. Kararlar, hesap sahibinin kastının nasıl belirlendiğini, hesap kiralama ağlarında soruşturmanın nasıl yürütülmesi gerektiğini ve yasa dışı bahiste hesap kullandırmanın nasıl cezalandırıldığını gösterir. TCK 158/4’ü uygulayan Yargıtay kararı 13.10.2026 tarihli taramada yayımlanmış değildir.
| Merci | Tarih | E. / K. | İlke |
|---|---|---|---|
| Yargıtay 2. CD | 18.05.2026 | 2023/29911 E., 2026/9763 K. | Tutarlı, olağan akışa uygun “yardım” savunması ve kesin delil yokluğunda mahkûmiyet bozulur |
| Yargıtay 11. CD | 23.03.2026 | 2025/5732 E., 2026/3017 K. | Hesap kiralama ağında her şüphelinin iştirak durumu ayrı ayrı tartışılmadan KYOK verilemez |
| Yargıtay 11. CD | 26.06.2025 | 2021/21102 E., 2025/8044 K. | Çelişkili ifadeler karşısında hesap sahibinin beraati bozulur |
| Yargıtay 7. CD | 13.01.2025 | 2022/6155 E., 2025/385 K. | Hesap kullandırarak bahise aracılıkta mağdur toplumdur; zincirleme suç uygulanmaz |
| Yargıtay 11. CD | 14.12.2023 | 2023/4510 E., 2023/10239 K. | İlan üzerinden hesap kiralayan ve komisyon alan hesap sahiplerinin mahkûmiyeti onanır |
Yargıtay 2. CD, E. 2023/29911, K. 2026/9763, 18.05.2026 — “yardım” savunması ve kesin delil
Olay: Katılanın hesabındaki para internet bankacılığı yoluyla sanığın hesabına, oradan da üçüncü bir kişinin hesabına aktarılmış ve ATM’den çekilmiştir. İlk derece mahkemesi sanığı beraat ettirmiş, bölge adliye mahkemesi ise bilişim yoluyla hırsızlıktan (TCK 142/2-e) 4 yıl 2 ay hapis cezası vermiştir. Sanık, tüm aşamalarda bir tanıdığına yardım amacıyla hesabını kullandırdığını ve suça bilerek iştirak etmediğini savunmuştur.
Gerekçe: Yargıtay, aynı kişiye kartını veren başka bir tanığın da benzer bir yardım ilişkisi anlattığını, paranın asıl fail tarafından ATM’den çekildiğinin kamera görüntüleriyle sabit olduğunu dikkate alarak sanığın yardım amacıyla işlem yaptığı şeklindeki savunmasının “hayatın olağan akışına uygun olduğu” sonucuna varmıştır.
“… eylemine iştirak ettiğini gösterir, her türlü şüpheden uzak, kesin ve inandırıcı delil bulunmadığı halde … sanığın mahkûmiyetine karar verilmesi Bozmayı gerektirmiş …” (Yargıtay 2. CD, 2026/9763 K.)
Uygulamaya etkisi: Hesabını kullandıran kişinin beraati için ilk ifadeden itibaren tutarlı bir anlatım ve bu anlatımı destekleyen nesnel delil (ATM görüntüsü, tanık, yazışma) belirleyicidir. Kararda suç tipi hırsızlık olsa da ölçüt, dolandırıcılık dosyalarında da aynı şekilde uygulanan iştirak ve kast ölçütüdür.
Yargıtay 11. CD, E. 2025/5732, K. 2026/3017, 23.03.2026 — hesap kiralama ağında soruşturma
Olay: Telefonla aranarak ödül kazandığı ve vergisini ödemesi gerektiği söylenen katılanın paraları birden fazla hesaba gönderilmiş, Cumhuriyet başsavcılığı kovuşturmaya yer olmadığına karar vermiş, sulh ceza hâkimliği de itirazı reddetmiştir. Dosyadaki ifadelerde şüphelilerden birinin “başkalarının banka hesabını kiraladığı” ve banka kartı ile şifreleri topladığı, bir diğerinin “Kıbrıs’ta yasal bahis şirketi” vaadiyle yedi banka kartı, mobil bankacılık şifresi ve GSM hattı alarak teslim ettiği anlatılmıştır.
Gerekçe: Adalet Bakanlığı’nın istemi üzerine kanun yararına bozma yoluna başvurulmuş; Yargıtay, isnat edilen eylemin hukuki ihtilaf olmayıp bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle dolandırıcılık kapsamında değerlendirilmesi gerektiğini ve hesap sahiplerinin her biri bakımından ayrı değerlendirme yapılmasını istemiştir.
“… her bir şüpheli yönünden ayrı ayrı delil değerlendirmesi yapılarak iştirak durumunun tartışılması suretiyle hukuki durumlarının takdir ve tayin edilmesi gerekirken …” (Yargıtay 11. CD, 2026/3017 K.)
Uygulamaya etkisi: Mağdurlar açısından, hesap kiralama ağlarının izlerini taşıyan dosyalarda eksik soruşturmayla verilen kovuşturmaya yer olmadığı kararlarına itiraz edilmesi gerekir. Hesap sahipleri açısından ise savunmanın toplu değil, her hesap sahibinin kendi bilgi ve katkısına göre kurulacağı anlamına gelir.
Yargıtay 11. CD, E. 2021/21102, K. 2025/8044, 26.06.2025 — çelişkili ifade
Olay: Ev ilanıyla dolandırılan katılanın 2.000 TL’si önce bir hesaba, oradan sanığın hesabına gönderilmiş; sanık parayı başka bir hesaba aktarmıştır. Sanık bir ifadesinde, borcu olan bir kişinin hesabına para yatıramadığı için kendi hesabını kullandırdığını, başka bir sorgusunda ise kendisine fazla gönderilen bilet parasını iade ettiğini söylemiştir. Mahkeme sanığı beraat ettirmiştir.
“… dört ayrı ifadesinde de farklı olaylara değindiği ve beyanları arasında çelişki tespit edildiğinden, sanık hakkında TCK’nın 158/1-f maddesinde düzenlenen … suçundan mahkumiyeti yerine, yetersiz ve yasal olmayan gerekçe ile beraat hükmü verilmesi, Yasaya aykırı …” (Yargıtay 11. CD, 2025/8044 K.)
Uygulamaya etkisi: MASAK Rehberi’nin kapağındaki “arkadaşımın borcunu ödedim” savunması, tek başına ve belgeye dayanmadan ileri sürüldüğünde ve sonraki ifadelerle değiştiğinde mahkûmiyet gerekçesine dönüşür.
Yargıtay 7. CD, E. 2022/6155, K. 2025/385, 13.01.2025 — bahis için hesap kullandırma
Olay: Hesaplarını kullandırarak yasa dışı bahise aracılık eden sanık, 7258 sayılı Kanun’a muhalefetten zincirleme suç hükümleri uygulanarak 4 yıl 2 ay hapis ve adli para cezasıyla cezalandırılmıştır. Hüküm kanun yararına bozma istemiyle Yargıtay’a gelmiştir.
“… sanığın hesaplarını kullandırmak suretiyle yasa dışı bahise aracılık ettiği olayda, 7258 sayılı Kanun’un 5. maddesinde tanımlanan suçun mağdurunun toplum olup, bahis oynayan kişilerin suçun konusunu teşkil ettiğinin anlaşılması karşısında …” (Yargıtay 7. CD, 2025/385 K.)
Uygulamaya etkisi: Yargıtay zincirleme suç artırımını kaldırarak cezayı 3 yıl 4 ay hapse indirmiştir. Karar, bahis tahsilatı için hesap kullandıran kişinin 7258 sayılı Kanun m.5 kapsamında yargılandığını ve çok sayıda bahisçiden para gelmesinin tek suç olarak değerlendirildiğini gösterir; TCK 158/4 bu suça uygulanmaz.
Yargıtay 11. CD, E. 2023/4510, K. 2023/10239, 14.12.2023 — ilan, komisyon ve olası kast
Olay: Kendilerini hâkim ve savcı olarak tanıtan kişilerin yönlendirmesiyle katılanın 122.000 TL’si hesap sahiplerinin hesaplarına aktarılmıştır. Temyiz dışı bir hesap sahibi, “internette banka hesabı kiralama işini görmesi üzerine irtibat kurduğu” kişiye banka bilgilerini ve şifrelerini verdiğini ve komisyon aldığını anlatmıştır. Dosyadaki bir başka beyanda ise hesabın verildiği, birkaç kez para akışı olduğu ve komisyon ödendiği şu sözlerle aktarılmıştır:
“… dolandırıcı olabileceğini düşündüğünü ancak paraya ihtiyacı olduğundan bir şey söylemediğini beyan ederek …” (Yargıtay 11. CD, 2023/10239 K.)
Uygulamaya etkisi: Bölge adliye mahkemesinin mahkûmiyet kararları onanmıştır. Hesap kiralama ilanı üzerinden temas, komisyon ve “dolandırıcı olabileceğini düşündüm” beyanı birleştiğinde, bu kararda olduğu gibi hesap sahibinin en azından sonucu öngörerek hareket ettiği kabul edilir ve mahkûmiyet sonucuna ulaşılır.
Kiralık hesap hakkında doğru bilinen yanlışlar
“Şifremi vermedim, sadece IBAN’ımı verdim; bu kiralık hesap sayılmaz.”
Kesin cevap: Hayır. MASAK Rehberi, hesap sahibinin erişim araçlarını devretmediği ama üçüncü kişinin talimatıyla hesaba gelen parayı aktardığı, çektiği veya dönüştürdüğü durumları da kiralık hesap kullanımı sayar. Belirleyici olan erişim bilgisinin kimde olduğu değil, işlemin zamanını, tutarını ve karşı tarafını kimin belirlediğidir.
“12. Yargı Paketi hesap kiralamayı cezasız bıraktı.”
Kesin cevap: Hayır. TCK 158/4 bir cezasızlık değil, ceza indirimi hükmüdür: suç ve mahkûmiyet devam eder, yalnızca katkısı hesap, kart veya şifre vermekle sınırlı kalanın dolandırıcılık cezası yarı oranında indirilir. Aklama, yasa dışı bahiste para nakline aracılık ve örgüt suçları bu indirimin kapsamında değildir.
“Para hesabımda kalmadı, hemen gönderdim; bende bir şey yok.”
Kesin cevap: Hayır. Rehber, hesapta bakiye bırakmamayı kiralık hesap ağlarının bilinçli yöntemi olarak tarif eder ve gelen paranın kısa sürede başka hesaba aktarılmasını bankalar için risk göstergesi sayar. Paranın hesaptan geçip gitmesi, hesap sahibini “geçiş hesabı” rolüne yerleştirir ve aklama isnadını da gündeme getirebilir.
“İşlemleri ben yaptım, hesabımı kimseye vermedim; kiralık hesap olamaz.”
Kesin cevap: Hayır. MASAK Rehberi, hesap sahibinin ATM’ye, şubeye, kripto platformuna veya kuyumcuya götürülerek işlemi bizzat yaptığı “fiziksel yönlendirme” modelini açıkça kiralık hesap kontrol biçimleri arasında sayar. Rehbere göre hesap sahibinin işlem sırasında fiziksel olarak bulunması, işlemin kendi iradesi ve ekonomik amacıyla yapıldığı anlamına gelmeyebilir.
“Şirket adına açılmış hesap kiralık hesap olmaz, ticari işlemdir.”
Kesin cevap: Hayır. Rehber, kırılgan kişiler adına kurulan limited şirketleri, devralınan “zombi” şirketleri ve bunlara bağlı POS ve sanal POS ürünlerini kiralık hesap yapılarının parçası olarak inceler. Şirketin ortağı veya müdürü olarak görünmek, hesap hareketlerinden doğan ceza ve vergi sorumluluğunu ortadan kaldırmaz.
“Banka şüpheli işlem bildirimi yaptıysa yapılacak bir şey kalmaz.”
Kesin cevap: Hayır. Rehber, şüpheli işlem bildiriminden önce ve sonra müşteriyle irtibat kurulmasını, açıklama ve belgelerin bildirime eklenmesini ve tedbirlerin kademeli uygulanmasını ister. Hesap sahibinin belgeli ve tutarlı açıklaması, hem bankanın tedbir kararını hem de olası ceza soruşturmasının seyrini etkiler.
Sık sorulan sorular
Kiralık hesap nedir?
Kiralık hesap, gerçek veya tüzel kişiye ait banka, ödeme, elektronik para, kripto varlık veya yatırım hesabının, hesap sahibinden farklı kişilerce ya da onların talimatıyla kullanılmasıdır. MASAK’ın Ekim 2026 Rehberi’ne göre kiralık hesap; erişim bilgilerinin verilmesini, talimatla para aktarmayı, kısmi ortak kontrolü, hesap sahibinin ATM’ye veya kuyumcuya yönlendirilmesini ve paravan şirket hesaplarını kapsar.
Hesabımı arkadaşıma kullandırdım, ceza alır mıyım?
Hesabını arkadaşına kullandıran kişi, hesabın dolandırıcılık veya başka bir suçta kullanılacağını biliyor ya da bunu öngörüp kabulleniyorsa ceza alabilir; bilmediği ve öngörmediği anlaşılırsa beraat eder. Yargıtay 2. Ceza Dairesi 18.05.2026 tarihli kararında tutarlı ve olağan akışa uygun “yardım” savunmasını kabul etmiş, 11. Ceza Dairesi ise çelişkili ifadeler karşısında verilen beraati bozmuştur. İlk ifadenin tutarlılığı belirleyicidir.
IBAN kiralamanın cezası 2026’da ne kadar?
IBAN kiralamanın cezası, hesabın kullanıldığı suça göre değişir. Nitelikli dolandırıcılığa iştirakte TCK 158/1-f uyarınca 4–10 yıl hapis öngörülür; katkı yalnızca hesap, kart veya şifre vermekle sınırlıysa 31.07.2026’dan beri TCK 158/4 ile ceza yarı oranında indirilir ve fiilen 2–5 yıla iner. Yasa dışı bahiste 7258 sayılı Kanun m.5 uyarınca 3–5 yıl hapis uygulanır ve bu indirim geçerli değildir.
TCK 158/4 indirimi kimlere uygulanmaz?
TCK 158/4 indirimi; mağdurla temas eden, dolandırıcılık kurgusuna katılan veya hesapları toplayıp yöneten kişilere uygulanmaz, çünkü katkıları “vermek fiiliyle sınırlı” değildir. İndirim yalnızca TCK 157 ve 158’deki dolandırıcılık suçlarına iştirak için öngörülmüştür; TCK 282 aklama, 7258 sayılı Kanun m.5 yasa dışı bahis ve TCK 220 örgüt suçlarının cezası bu hükümle indirilmez.
Yasa dışı bahis için hesap kullandırmanın cezası nedir?
Yasa dışı bahis tahsilatı için hesap kullandırmak, 7258 sayılı Kanun’un 5. maddesindeki para nakline aracılık suçunu oluşturabilir; ceza 3–5 yıl hapis ve 5.000 güne kadar adli para cezasıdır. Yargıtay 7. Ceza Dairesi 13.01.2025 tarihli kararında bu suçun mağdurunun toplum olduğunu ve çok sayıda bahisçiden para gelmesinin zincirleme suç sayılamayacağını kabul etmiştir.
MASAK kiralık hesabı nasıl tespit ediyor?
MASAK ve yükümlü kurumlar kiralık hesabı tek tek işlemlerden değil, hesabın içinde bulunduğu ağdan tespit eder. Ekim 2026 Rehberi’ne göre ortak cihaz, IP adresi, telefon numarası, SIM kart, ortak karşı taraf, EFT ve FAST’ta aynı finansal kuruluşta yoğunlaşma, profille uyumsuz hacim ve hızlı fon çıkışı birlikte değerlendirilir. Tespit senaryoları öngörülemez zamanlarda çalıştırılır ve yapay zekâ destekli araçlarla desteklenir.
Bankam “kiralık hesap şüphesi” ile mobil bankacılığımı kapattı, ne yapmalıyım?
Mobil bankacılığı kapatılan hesap sahibi, bankanın uyum birimine fon kaynağını ve karşı taraflarla ilişkisini gösteren belgelerle yazılı açıklama yapmalı, hesabı kullanan kişiyle iletişimi kesmeli ve parayı hareket ettirmemelidir. MASAK Rehberi’ne göre müşterinin açıklamaları şüpheli işlem bildirimine yansıtılır; bu nedenle açıklamanın sonradan verilecek ifadeyle tutarlı olması gerekir.
MASAK erteleme kararı ne kadar sürer?
MASAK süreci kapsamında 5549 sayılı Kanun’un 19/A maddesine göre verilen işlemlerin ertelenmesi kararı en fazla 7 iş günü sürer. Erteleme bir elkoyma değildir; şüphenin teyit edilmesi hâlinde dosya Cumhuriyet başsavcılığına intikal edebilir ve malvarlığı için CMK 128 uyarınca ayrıca elkoyma kararı istenebilir. MASAK’a 2025’te 14.104 erteleme talebi gelmiş, 5.215’i için erteleme kararı verilmiştir.
Kiralık hesaba para gönderip dolandırıldım, paramı nasıl geri alırım?
Kiralık hesaba para gönderen mağdur, önce bankasına dolandırıcılık bildirimi yapmalı, ardından savcılığa şikâyette bulunarak alıcı hesap ve sonraki hesaplar için CMK 128 elkoyması ile banka, ödeme kuruluşu ve kripto platformu kayıtlarının istenmesini talep etmelidir. Kovuşturmaya yer olmadığı kararına sulh ceza hâkimliğine itiraz edilebilir; hesap sahibine karşı ayrıca tazminat davası açılabilir.
Hesap kiralama ilanı vermek veya aracılık etmek suç mu?
Hesap kiralama ilanı veren veya hesap toplayan kişi, MASAK Rehberi’nin “hesap temin eden” olarak tanımladığı organizasyon katmanında yer alır. Hesabın kullanıldığı suça göre dolandırıcılığa iştirak, TCK 282 aklama, 7258 sayılı Kanun m.5 ve TCK 220 örgüt hükümleri uygulanabilir. TCK 158/4 indirimi yalnızca kendi hesabını veya kartını vermekle sınırlı katkı için öngörüldüğünden aracıya uygulanmaz.
Şirket hesabını veya POS cihazını kiraya vermek de kiralık hesap sayılır mı?
Evet. MASAK Rehberi, şirket hesaplarının, gerçek kişi tacirlerin ticari hesaplarının ve POS ile sanal POS ürünlerinin üçüncü kişilerin tahsilatına açılmasını kiralık hesap yapıları arasında sayar. Kayıtlı bir ticari faaliyet veya POS ilişkisinin bulunması değerlendirme dışında kalmayı gerektirmez; gerçek mal veya hizmet satışı olmadan yapılan tahsilatlar ceza ve vergi sorumluluğu doğurabilir.
Kripto borsası hesabımı başkasına kullandırmanın riski nedir?
Kripto borsası hesabını başkasına kullandırmak, banka hesabıyla aynı ceza risklerini taşır ve TCK 158/4 metni KVHS hesaplarını açıkça sayar. MASAK Rehberi’ne göre çok sayıda farklı banka hesabından aynı kripto hesabına fon gelmesi, paranın kısa sürede haricî cüzdana çıkması ve 48/72 saat bekleme süresi ile stabil kripto limitlerini dolanmaya yönelik işlemler KVHS’ler için kiralık hesap göstergesidir.
İlgili rehberler
- IBAN kiralama ve hesap kullandırma cezası: kaç yıl, 158/4 indirimi ve beraat ihtimali
- TCK 158/4: hesabını, kartını veya şifresini başkasına verene yarı oranında indirim
- Hesabına gelen parayı çeken sanıkta kastın ispatı: Yargıtay kararı
- Yasa dışı bahis için hesap kullandırmanın cezası
- Kripto borsası hesabını başkasına kullandırmanın cezası
- Hesabıma şüpheli para geldi: aracı hesap şüphesi ve bloke
- Banka hesabı blokesi · Savcılık blokesi (CMK 128)
- MASAK kripto şüpheli işlem bildirimi rehberi
- Nitelikli dolandırıcılık (TCK 158) · Kara para aklama suçu (TCK 282)
Kaynaklar
- Mali Suçları Araştırma Kurulu Başkanlığı, Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, Ekim 2026, 46 s. — ms.hmb.gov.tr (PDF) (erişim: 13.10.2026)
- Suç Gelirlerinin Aklanması ve Terörizmin Finansmanı ile Mücadele Strateji Belgesi (2026–2030) — ms.hmb.gov.tr (PDF)
- 7589 sayılı Yargının Etkin ve Verimli İşlemesine Yönelik Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, m. 13 ve geçici m. 1 — Resmî Gazete, 31.07.2026, sayı 33326
- 5237 sayılı Türk Ceza Kanunu, m. 7, 21, 37, 39, 43, 142, 157, 158, 168, 188, 220, 228, 245, 282 — mevzuat.gov.tr
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, m. 4, 5, 15, 19/A — mevzuat.gov.tr
- Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, m. 17, 18, 19, 20, 22, 25, 26/A, 28, 30 — masak.hmb.gov.tr; Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine İlişkin Yükümlülüklere Uyum Programı Hakkında Yönetmelik, m. 11–15
- 7258 sayılı Futbol ve Diğer Spor Müsabakalarında Bahis ve Şans Oyunları Düzenlenmesi Hakkında Kanun, m. 5 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m. 128, 172, 173 — mevzuat.gov.tr
- 320 sayılı Millî Piyango Hakkında KHK m. 52; 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun; 7262 sayılı Kitle İmha Silahlarının Yayılmasının Finansmanının Önlenmesine İlişkin Kanun; 6493 sayılı Kanun; 5607 sayılı Kaçakçılıkla Mücadele Kanunu; 213 sayılı Vergi Usul Kanunu m. 359 — mevzuat.gov.tr
- 29 Sıra No.lu Mali Suçları Araştırma Kurulu Genel Tebliği — Resmî Gazete, 28.06.2025, sayı 32940
- 2025/18 sayılı Cumhurbaşkanlığı Genelgesi (Sanal Ortamda Yasa Dışı Bahis, Şans Oyunları ve Kumarla Mücadele Eylem Planı) — Resmî Gazete, 01.11.2025, sayı 33064; 2026/7 sayılı Cumhurbaşkanlığı Genelgesi (Strateji Belgesi 2026–2030)
- MASAK 2025 yılı faaliyet verileri — Anadolu Ajansı, 05.03.2026
- Yargıtay 2. Ceza Dairesi, 18.05.2026, E. 2023/29911, K. 2026/9763; Yargıtay 11. Ceza Dairesi, 23.03.2026, E. 2025/5732, K. 2026/3017; Yargıtay 11. Ceza Dairesi, 26.06.2025, E. 2021/21102, K. 2025/8044; Yargıtay 7. Ceza Dairesi, 13.01.2025, E. 2022/6155, K. 2025/385; Yargıtay 11. Ceza Dairesi, 14.12.2023, E. 2023/4510, K. 2023/10239 — Yargıtay Karar Arama ve UYAP Bedesten (tarama: 13.10.2026)
Güncelleme notu: 21.10.2026 — MASAK’ın Ekim 2026 tarihli Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, 31.07.2026’da yürürlüğe giren TCK 158/4 ve 2025–2026 tarihli beş Yargıtay kararı esas alınarak hazırlandı.
Sonuç
MASAK’ın Ekim 2026 Rehberi, kiralık hesabı bireysel bir “IBAN verme” meselesi olmaktan çıkarıp hesap temin edenlerden teknik ekiplere, ödeme altyapılarından kripto platformlarına, kuyumculardan noter ve avukatlara uzanan bir ağ meselesi olarak tanımlıyor. Bankalar ve diğer yükümlüler için mesaj net: şüpheli işlem bildirimi tek başına yeterli değil, hesabın suçta kullanılmaya devam etmesini önleyen tedbirler de alınmalı. Hesap sahipleri için mesaj da aynı derecede net: bankaya verilen ilk açıklama ve kolluktaki ilk ifade, TCK 158/4 indiriminden beraate kadar bütün sonuçları belirliyor.
Hukuki danışmanlık ve avukatlık hizmeti
Hesabınız kiralık hesap şüphesiyle kısıtlandı mı, hakkınızda soruşturma mı başladı?
Bankanın bildirimini veya ekran görüntüsünü, hesap dökümünü, karşı tarafla yazışmaları ve varsa ifade çağrısını hazırlayıp WhatsApp’tan ya da e-postayla yazın veya arayın; mesajınız doğrudan Av. Ahmet Karaca’ya ulaşır.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir. Kaynak gösterirken: pegahukuk.com — Av. Ahmet Karaca.