Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Kararın künyesi ve sonucu nedir?
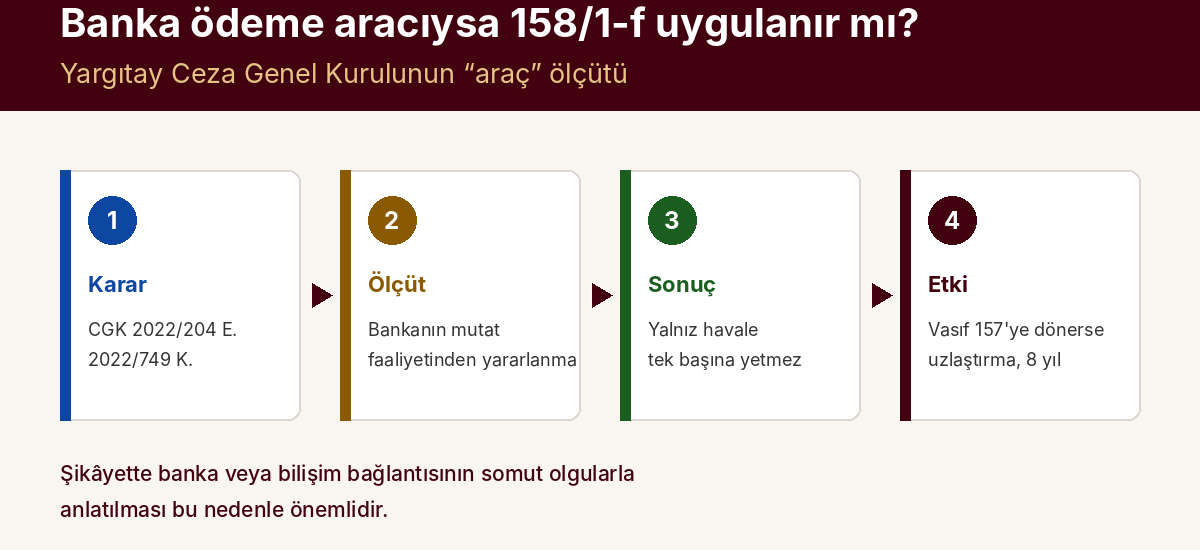
Karar, Yargıtay Ceza Genel Kurulunun 29.11.2022 tarihli, 2022/204 esas ve 2022/749 karar sayılı kararıdır ve oy birliğiyle verilmiştir. Genel Kurul, Yargıtay Cumhuriyet Başsavcılığının itirazını değişik gerekçeyle kabul etti, kapatılan 15. Ceza Dairesinin onama kararını kaldırdı ve yerel mahkemenin basit dolandırıcılıktan kurduğu mahkûmiyeti bozdu. Bozmanın sebebi, eylemin TCK 157 değil, bankanın araç olarak kullanılması suretiyle nitelikli dolandırıcılığa teşebbüs olmasıdır. Aleyhe temyiz bulunmadığından sanıkların ceza miktarı bakımından kazanılmış hakları saklı tutuldu; bozma, verilen cezanın artırılmasına yol açamaz.
Karar bugün sonucundan çok gerekçesiyle anılıyor: Genel Kurul bankanın hangi durumda “araç” olduğunu üç başlıkta tanımladı, 11. Ceza Dairesi de bankanın yalnız ödeme aracı olduğu dosyalarda aynı tanımı kullanarak 158/1-f’yi uygulamadı. Bendin bütün yönleri TCK 158/1-f yazısında, nitelikli dolandırıcılığın genel çerçevesi TCK 158 rehberinde anlatıldı.
Karara konu olayda ne yaşandı?
Olayda güven bir kira ilişkisiyle kuruldu, sahte borç ise bir banka dekontuyla üretildi.
Katılan, villasını bir emlakçı aracılığıyla kiraya vermek istiyordu. İlanı gören sanıklar evi kiralamak istedi. Kira bedelinde anlaşan sanık, sık sık şehir dışına çıktığını söyleyerek sözleşmenin kayınbiraderi olan diğer sanık adına yapılmasını istedi ve sözleşmeye kefil oldu. Altı aylık kira peşin ödendi.
Yaklaşık iki hafta sonra kefil sanık katılanı telefonla aradı. Acil olarak 200.000 TL ödemesi gerektiğini, güveneceği başka kimse olmadığını söyledi; parayı katılanın adına göndereceğini, katılanın da bu parayı çekip diğer sanığa teslim etmesini istedi. Paranın neden doğrudan diğer sanığa gönderilmediği sorulunca, onun bankalara borcu olduğunu ve paraya el konulacağını söyledi. Katılan muhasebecisine danışıp kabul etti. Ertesi gün para isme havaleyle geldi; katılan parayı çekip tanıkların yanında diğer sanığa teslim etti. Teslim için belge imzalanmadı.
Havaleyi gönderen sanık ise dekonta “Borç olarak gönderilen” açıklamasını yazdırmıştı. Katılanın anlatımına ve şube müdürünün tanık beyanına göre bu açıklama, kasadan ödeme yapılırken verilen dekontta görünmüyordu. Yaklaşık iki hafta sonra sanıklar sözleşmeyi feshedip evden çıktı. Ardından gönderen sanık, “borç olarak verdiği” parayı istemek için noter ihtarnamesi çekti ve dekonta dayanarak katılan aleyhine ilamsız icra takibi başlattı; katılanın evinde haciz yapıldı. İcra hukuk mahkemesi, ödeme emrinin usulüne uygun tebliğ edilmediği gerekçesiyle itirazı kabul edip hacizleri kaldırdı. Para tahsil edilemediği için eylem teşebbüste kaldı.
Yerel mahkeme eylemi basit dolandırıcılık saydı ve sanıkları 2 yıl 11 ay hapis ve adli para cezasıyla cezalandırdı. Basit dolandırıcılığın 6763 sayılı Kanunla uzlaştırma kapsamına alınması üzerine hüküm bir kez bozuldu; uzlaşma sağlanamadı, aynı mahkûmiyet yeniden kuruldu ve Özel Daire bunu onadı.
Uyuşmazlık neydi, Genel Kurul neden önce suç vasfına baktı?
Başsavcılık itirazında yalnız usulü tartışıyor, dosyanın uzlaştırma bürosuna gönderilmesini istiyordu. Genel Kurul ise önce eylemin basit dolandırıcılık mı, nitelikli dolandırıcılığa teşebbüs mü olduğunu ön sorun olarak ele aldı. Mantığı açıktır: eylem 158 kapsamındaysa uzlaştırma hiç gündeme gelmez.
Genel Kurul itirazın lehe mi aleyhe mi olduğunu da tartıştı. Başsavcılığın Özel Daire kararlarına itirazı otuz günlük süreye bağlıdır, sanık lehine itirazda ise süre aranmaz. Genel Kurul, mahkûmiyetin bozulmasını isteyen bu itirazın sonuçları bakımından sanıklar lehine olduğunu ve süreye tabi olmadığını kabul etti. Kararın az bilinen dersi buradadır: sanık lehine açılan kanun yolu, eylemin daha ağır bir suç tipine girdiğinin tespitiyle sonuçlandı ve sanıkları yalnız kazanılmış hak korudu.
Genel Kurul hileyi nasıl tanımladı?
Genel Kurul, uygulamadaki yerleşik tanımı aynen aktardı:
“Hile nitelikli yalandır. Yalan belli oranda ağır, yoğun ve ustaca olmalı, sergileniş açısından mağdurun denetleme olanağını ortadan kaldırmalıdır. Kullanılan hile ile mağdur yanılgıya düşürülmeli ve yanıltma sonucu kandırıcı davranışlarla yalanlara inanan mağdur tarafından sanık veya başkasına haksız çıkar sağlanmalıdır. Hileli davranışın aldatacak nitelikte olması gerekir. Basit bir yalan hileli hareket olarak kabul edilemez.”
Tanımın merkezinde “denetleme olanağı” vardır: yalan, muhatabın inceleme eğilimini etkisiz bırakabilecek yoğunlukta olmalı ve gerektiğinde dış hareketlerle desteklenmelidir. Genel Kurul, hile için genel bir kural koymanın oldukça zor olduğunu; olayın özelliğine, mağdurun durumuna ve kullanılan belgenin niteliğine göre olaysal değerlendirme yapılacağını da ekledi. Genel Kurul aynı tanımı 2026’da da kullandı (E. 2025/222, K. 2026/188).
Banka bu tanımın tam ortasına oturur. Genel Kurul, kanun koyucunun bankaya duyulan güven nedeniyle mağdurun araştırma eğiliminin azaldığını ya da tümüyle ortadan kalktığını gözeterek bu hâli nitelikli saydığını belirtir. Bankanın kendisi hilenin dış hareketi olduğunda mağdurun denetleme imkânı en baştan zayıflar.
Banka hangi durumda “araç” sayılır?
Genel Kurul ölçütü tek cümleyle koydu:
“Banka veya kredi kurumlarının araç olarak kullanıldığından söz edilebilmesi için, dolandırıcılık fiili gerçekleştirilirken banka veya diğer kredi kurumunun mutat faaliyetlerinden ya da bu faaliyeti yürüten süjelerinden yararlanılması ya da banka ve kredi kurumlarının mutat faaliyetleri nedeniyle üretmiş oldukları maddi varlıkların suçta araç olarak kullanılması gerekmektedir.”
Bu cümlede üç ayrı yol vardır:
- Olağan faaliyet: Genel Kurul bunları 5411 sayılı Bankacılık Kanununa dayanarak örnekler: mevduat kabulü, kredi verme, çek ve diğer kambiyo senetlerinin alım satımı, banka kartı ve kredi kartı gibi ödeme araçlarının çıkarılması.
- Faaliyeti yürüten kişiler: Hile bir banka çalışanına yöneltilir veya bir çalışanın işleminden yararlanılır.
- Bankanın ürettiği maddi varlıklar: Genel Kurul bunları şöyle sayar:
“Banka ve diğer kredi kurumlarının maddi varlıkları ise; adı geçen kurumlara ait dekont, teminat mektubu, basılı evrak, kimlik belgesi, giriş kartı, banka cüzdanı, çek, kredi kartı gibi ilgili kurumda etkin işlevi bulunan maddi varlıklardır.”
Kullanılan varlığın belge niteliği taşıması şart değildir; belgeyse özel ya da resmî belge olması arasında fark yoktur. Hükmün gerekçesi de kararda aktarıldı: “Birer güven kurumu olan banka veya kredi kurumlarının araç olarak kullanılması, dolandırıcılık suçunun işlenmesi açısından önemli bir kolaylık sağlamaktadır.” Aynı nitelikli hâl 765 sayılı eski Kanunda da 1990’dan beri vardı.
Aynı kararda (d) bendi, yani kamu kurumlarının araç olarak kullanılması için kurulan bir cümle, banka ayağını anlamak için de yol gösterir:
“Kurum ve kuruluşların araç olarak kullanılmasından maksat, bu kurum ve kuruluşların adını geçirmek suretiyle dolandırıcılık fiilinin gerçekleştirilmesi değildir.”
Genel Kurul (d) bendi için kurumun antetli kâğıt, kimlik veya rozet gibi bir maddi varlığının hilede kullanılmasını aradı. Banka ayağında olağan faaliyet ve çalışanlar da sayıldığı için ölçüt daha geniştir, ama düşünce aynıdır: önemli olan paranın bankadan geçmesi değil, hilenin bankayla kurulmasıdır.
Genel Kurul somut olayda neden 158/1-f’yi uyguladı?
Genel Kurul sanıkların planını bir bütün olarak değerlendirdi: evi kiralayıp kiranın bir kısmını peşin ödeyerek güven oluşturmak, katılanın hesabına gönderilen paranın dekontuna borç açıklaması yazdırmak ve sonra bu dekontla icra takibi başlatmak. Sonuç cümlesi şudur:
“sanıkların hem kamu kurumu olan icra dairesinin hem de bankanın araç olarak kullanılması suretiyle suçu işledikleri anlaşıldığından, sanıkların eylemlerinin basit dolandırıcılık suçunu oluşturmadığı”
Olayda iki nitelikli hâl birlikte gerçekleşti: icra dairesi aracılığıyla (d) ve banka aracılığıyla (f). (f) bendi 158/1’in son cümlesinde sayıldığından alt sınırı daha yüksektir; Genel Kurul bu nedenle cezası daha ağır olan, bankanın araç olarak kullanılması suretiyle dolandırıcılığa teşebbüsten hüküm kurulması gerektiğini söyledi. Bu sonuca ulaşınca Başsavcılığın asıl itiraz konusu olan uzlaştırma usulünü incelemedi.
Kilit nokta, bankanın yalnız parayı taşımamasıdır: hilenin işi dekontun üzerindeki açıklamada görüldü ve bankanın ürettiği belge, var olmayan bir borcun delili olarak icra yoluyla tahsil için kullanıldı.
Ölçüt sonraki kararlarda nasıl uygulandı?
11. Ceza Dairesi ölçütü iki yönde uyguluyor: banka hileyi taşımışsa 158/1-f’yi kuruyor, yalnız parayı taşımışsa bendi uygulamıyor. Genel Kurul kararında “ödeme aracı” ifadesi geçmez; bu kavramı Daire, ölçütün doğal sonucu olarak kendi kararlarında açıkça yazdı.
| Karar | Olay | Bankanın rolü | Sonuç |
|---|---|---|---|
| 11. CD, E. 2024/3448, K. 2024/8085, 11.06.2024 | Telefonda kendini emniyet mensubu tanıtan kişinin ikna ettiği katılan, 100.000 TL’yi bir hesaba havale etti | Ödeme aracı | 158/1-f yok; eylem bugün (l) bendine girer, bent suç tarihinde yürürlükte olmadığından TCK 157 |
| 11. CD, E. 2021/30544, K. 2026/3830, 13.04.2026 | Devre mülk satışı vaadiyle masraf parası istendi | Ödeme aracı | TCK 157; sekiz yıllık zamanaşımı dolduğundan düşme |
| 11. CD, E. 2023/6051, K. 2026/3212, 25.03.2026 | Lastik alıcısı, ödeme yaptığını gösteren EFT ekran görüntüsü gönderdi, para hiç gelmedi | Maddi varlık (EFT talimatı ekranı) | 158/1-f; basit dolandırıcılık hükmü bozuldu |
| 11. CD, E. 2021/29234, K. 2026/4136, 16.04.2026 | Sahte olduğu ileri sürülen bonolarla yem alındı | Bono bankanın maddi varlığı değil | TCK 157; zamanaşımından düşme |
Dört kararın ortak sorusu şudur: mağdur bankaya mı güvendi, başka bir yalana mı? Telefondaki “emniyet mensubu” ya da hayalî devre mülk alıcısı bankadan bağımsız bir yalandır; EFT ekranı ise mağdura bankanın sesiyle konuşur.
Yargıtay 11. Ceza Dairesi, E. 2021/30544, K. 2026/3830, 13.04.2026
Olay: Devre mülk alım satımıyla uğraşan sanık, mülklerini satışa çıkaran dört kişiye “müşteri çıktı” demiş, satış bedelinin yaklaşık yüzde onunu masraf adıyla, satış gerçekleşince iade etmek üzere hesabına göndermelerini istemiş; para havale ve EFT ile gönderilmiş, sonra sanığa ulaşılamamıştır. İlk derece mahkemesi beraat vermiş, tebliğname bozma yönünde düzenlenmişti.
“bankaların, ödeme aracı olarak kullanılması hâlinde 5237 sayılı TCK’nın 158/1-(f) maddesinin unsurlarının oluşmayacağı”
Uygulamaya etkisi: Daire, bankanın araç sayılması için aynı üç yolu sayıp bunların hilenin sergilenmesinde mağdura karşı kullanılmasını aradı; katılanların havale ve EFT ile para göndermesini bu kapsamda görmedi. Devre mülk satıcılığının serbest meslek sayılamayacağını da ekleyerek eylemi TCK 157 saydı. Basit dolandırıcılığın sekiz yıllık zamanaşımı son kesen işlemden bu yana dolduğu için davalar düştü. Para havaleyle gitmişti; dosyayı düşüren, havalenin hilenin parçası olmamasıydı.
Karar şüpheli ve sanık için ne anlama gelir?
Şüpheli ve sanık için kararın ilk anlamı, 158/1-f isnadının her dosyada tartışılabilir olmasıdır: mağdur başka bir yolla ikna edilmiş ve banka yalnızca parayı taşımışsa vasıf TCK 157’ye döner. Bu dönüşün sonuçları cezanın miktarıyla sınırlı değildir.
| Konu | TCK 158/1-f | TCK 157 |
|---|---|---|
| Hapis cezası | 4–10 yıl | 1–5 yıl |
| Adli para cezası | 5.000 güne kadar; menfaatin iki katından az olamaz | 5.000 güne kadar |
| Uzlaştırma | Yok | Var (CMK 253/1-b-8; kovuşturmada CMK 254/1) |
| Dava zamanaşımı | 15 yıl; kesilmeyle en çok 22 yıl 6 ay | 8 yıl; kesilmeyle en çok 12 yıl |
| Hesabın askıya alınması (CMK 128/A) | Uygulanır | Uygulanmaz; elkoyma CMK 128’e göre, rapor ve hâkim kararıyla |
| İletişimin dinlenmesi (CMK 135/8) | Katalogda | Katalogda değil |
| 158/4 indirimi (hesap veya kart bilgisi vermek) | Uygulanabilir | Uygulanabilir |
| Görevli mahkeme (25.12.2025’ten sonra açılan davalar) | Kural olarak asliye ceza | Asliye ceza |
Tablodan iki sonuç çıkar. Birincisi, vasıf tartışması artık görevli mahkemeyi değiştirmiyor; 7571 sayılı Kanundan sonra açılan davalarda iki suça da kural olarak asliye ceza mahkemesi bakıyor. İkincisi, alt sınırın bir yıla inmesi HAGB ve erteleme için gereken iki yıllık eşiği ulaşılabilir kılıyor ve uzlaşma yolu açılıyor.
Karar şüpheli için yine de iki yönlüdür: Genel Kurul dosyasında sanıklar lehine başlayan süreç, eylemin daha ağır bentte görülmesiyle bitti. Mağdura bir dekont, EFT ekranı veya başka bir banka belgesi gösterilmişse “banka yalnız ödeme aracıydı” savunması tutmaz; savunma, mağdurun banka belgesine değil başka bir yalana güvendiğini delillerle göstermelidir. Basit dolandırıcılığın unsurları için TCK 157 yazısına, uzlaştırmanın işleyişi için şikâyet ve uzlaşma yazısına, sürelerin hesabı için görev ve zamanaşımı yazısına bakılabilir.
Karar mağdur için ne anlama gelir?
Mağdur için kararın anlamı şudur: şikâyet dilekçesindeki “parayı bankadan gönderdim” cümlesi 158/1-f’yi kurmaz. Bendi kuran olgular somut olarak anlatılmalıdır:
- Temas bir ilan, sosyal medya hesabı, site veya uygulama üzerinden kurulduysa bunun adresi, ekran görüntüleri ve tarihleri (bilişim ayağı).
- Size bir dekont, EFT ekranı, banka logolu yazı veya ödeme bildirimi gösterildiyse belgenin kendisi ve sizi nasıl ikna ettiği (banka ayağı).
- Arayan kişi kendini banka çalışanı, polis veya savcı olarak tanıttıysa bu söylemin kaydı; bu durumda (l) bendi gündeme gelir.
- Para bir şirket hesabına gittiyse şirketin unvanı; tacir veya şirket adına hareket eden kişi için (h) bendi tartışılır.
Bu olgular yazılmazsa üç risk vardır: vasıf 157’ye düşer ve dosya uzlaştırmaya gider; zamanaşımı sekiz yıla iner ve uzun süren dosyalarda dava düşebilir; CMK 128/A’daki hızlı askıya alma ve elkoyma yolu kapanır. Devre mülk kararında dava, vasfın 157’ye dönmesi ve sekiz yıllık sürenin dolmasıyla düştü. Dilekçe için şikâyet dilekçesinin bölümleri ve ekleri, askıya alma süreci için CMK 128/A rehberi okunabilir.
Bankanın rolünü anlatmak, paranın izini anlatmaktan ayrı düşünülmemelidir. Bu dosyalarda para çoğu zaman ilk hesaptan birkaç ara hesaba, oradan bir kripto varlık hizmet sağlayıcısına geçer ve USDT’ye (dolara endeksli bir kripto varlık) çevrilir. Banka kayıtları savcılığın yazısına cevap verilene kadar kapalı kalırken blokzinciri ağındaki transferler teknik bilgisi olan herkes tarafından, her yerden, aynı gün izlenebilir; varılan borsa adresi, kimlik ve giriş kayıtlarının isteneceği yeri gösterir. Vasıf tartışmasıyla birlikte bu yolu da göstermek, gerçek faile giden kapıyı aynı dilekçede açar. PEGA Hukuk’un hazırladığı blokzinciri analizine dayalı teknik uzman raporu banka ve kripto bacaklarını bu amaçla tek şemada birleştirir.
Bu kararı dilekçede nasıl kullanırsınız?
Mağdur tarafı kararı bendin olgularını kurmak, savunma tarafı banka ile hile arasındaki bağın yokluğunu göstermek için kullanır. Ölçüt cümlesini birebir aktarıp hemen ardından kendi olayınıza uygulamak yeterlidir; kararın tamamını özetlemek dilekçeyi uzatır.
İkinci paragrafı kullanmadan önce dosyayı okuyun: mağdura herhangi bir banka belgesi gösterilmişse bu savunma, Genel Kurul kararının kendisiyle çürütülür.
Değerlendirme: Karar neyi çözdü, neyi açık bıraktı?
Karar, 158/1-f’nin banka ayağı için bugün de kullanılan en açık ölçütü koydu ve bendi “para bankadan geçti mi” sorusundan “hile bankayla mı kuruldu” sorusuna taşıdı. Ölçütün ödeme işlemini dışarıda bırakan yüzü ise kararın lafzında değil, 11. Ceza Dairesinin sonraki kararlarındadır; dilekçede iki kaynağı birlikte göstermek bu yüzden daha güçlüdür. Açık kalan alan, mobil uygulama bildirimleri ve ödeme ekranları gibi dijital banka çıktılarıdır; EFT ekranı için yön belli, ötekilerde de soru belgenin mağdurun güvenini kurup kurmadığıdır.
Sık sorulan sorular
Parayı EFT ile gönderdim; suç neden basit dolandırıcılık sayılabiliyor?
Çünkü 158/1-f, paranın bankadan geçmesini değil, hilenin bankayla kurulmasını arar. Ceza Genel Kurulunun ölçütüne göre bankanın olağan faaliyetinden, çalışanlarından veya ürettiği belgelerden yararlanılmalıdır. Telefonda ya da yüz yüze ikna edilip parayı bir IBAN’a gönderdiyseniz banka yalnız ödeme aracıdır. Bu durumda hile bir ilan, profil veya uygulama üzerinden de kurulmamışsa ve başka bir nitelikli hâl de yoksa eylem TCK 157 sayılır.
Vasıf basit dolandırıcılığa dönerse uzlaşmak zorunlu mu?
Uzlaştırma girişimi zorunludur, uzlaşmak değil. Kovuşturmada suçun uzlaştırma kapsamında olduğu anlaşılırsa dosya uzlaştırma bürosuna gönderilir (CMK 254/1). Mağdur teklifi reddedebilir; bu durumda yargılama devam eder. Birden fazla mağdur varsa uzlaşma için hepsinin kabul etmesi gerekir (CMK 253/7). Uzlaşma sağlanır ve edim tek seferde yerine getirilirse dava düşer.
Sahte dekont göndermek tek başına 158/1-f için yeterli mi?
Dekont veya EFT ekranı mağdurun güvenini kurduysa ve mağdur malı ya da parayı bu belgeye dayanarak verdiyse evet. 11. Ceza Dairesi, satıcıya gönderilen EFT talimatı ekran görüntüsünü bankanın maddi varlığı saydı ve basit dolandırıcılıktan kurulan hükmü bozdu. Buna karşılık bono bankanın maddi varlığı sayılmadı. Belirleyici olan, belgenin bankaya ait olması ve hilede kullanılmasıdır.
Ceza Genel Kurulu bu dosyada sanıkların cezasını artırdı mı?
Hayır. Genel Kurul eylemin 158/1-f’ye teşebbüs olduğuna karar verip basit dolandırıcılıktan kurulan hükmü bozdu, ama aleyhe temyiz bulunmadığı için sanıkların ceza miktarı bakımından kazanılmış haklarını saklı tuttu. Yeniden yapılacak yargılamada daha ağır vasıf kabul edilse de önceki cezadan fazlası verilemez. Uzlaştırma ise eylem 158 sayıldığı için gündemden çıktı.
Bu karar hesapların askıya alınmasını nasıl etkiler?
CMK 128/A yalnız 142/2-e, 158/1-f, 158/1-l ve 245 suçlarında uygulanır. Olay 158/1-f (ya da 158/1-l) olarak anlatılmazsa banka, ödeme kuruluşu veya kripto varlık hizmet sağlayıcısı nezdindeki hesabın 48 saat askıya alınması ve savcının yazılı emriyle elkoyma yolu kapanır. Basit dolandırıcılıkta elkoyma CMK 128’e göre yapılır; bunun için rapor alınması ve hâkim kararı gerekir. Vasfın şikâyetin ilk gününde doğru kurulması bu yüzden önemlidir.
Bu karar hesabı kullanılan kişiye nasıl yansır?
Hesap sahibinin sorumluluğu da asıl eylemin vasfına bağlıdır: banka yalnız ödeme aracıysa ve başka nitelikli hâl yoksa hesap sahibi 157’ye iştirakten yargılanır; 158/4’teki yarı indirim iki vasıfta da uygulanabilir. Asıl tartışma ise çoğu zaman kasttır; hesaptan çıkan paranın kime gittiği ve menfaat elde edilip edilmediği teknik incelemeyle gösterilebilir.
İlgili rehberler
- TCK 158/1-f: bilişim sistemleri, banka veya kredi kurumları aracılığıyla dolandırıcılık — bendin bütün yönleri, 142/2-e ve 245 ayrımı
- Nitelikli dolandırıcılık (TCK 158) — bentler, cezalar ve usul
- Basit dolandırıcılık (TCK 157) — unsurlar, ceza ve nitelikli hâlden farkı
- Nitelikli dolandırıcılık şikâyete bağlı mı? — uzlaşma, vazgeçme ve son durum
- Hangi mahkeme, hangi süre? — görev, yetki ve zamanaşımı
- Dolandırıcılık suç duyurusu dilekçesi — örnek, ekler ve paranın dondurulması
Kaynaklar
- 5237 sayılı Türk Ceza Kanunu, m.66, 67, 157, 158 (7589 sayılı Kanun m.13 ile eklenen dördüncü fıkra dâhil) — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.128, 128/A (7571 sayılı Kanun m.22 ile eklenen; RG 25.12.2025, Sayı 33118), 135, 231, 253, 254 — mevzuat.gov.tr
- 7589 sayılı Kanun, m.13 (RG 31.07.2026, Sayı 33326) — Resmî Gazete
- Yargıtay Ceza Genel Kurulu, E.2022/204, K.2022/749, 29.11.2022 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2025/222, K.2026/188, 25.03.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/29234, K.2026/4136, 16.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30544, K.2026/3830, 13.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2023/6051, K.2026/3212, 25.03.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2024/3448, K.2024/8085, 11.06.2024 — karar metni
Güncelleme notu: 15.10.2026: İlk yayın. Ceza Genel Kurulunun 2022/204 E. sayılı kararının olayı, hile tanımı ve bankanın “araç” sayılma ölçütü; ölçütün 11. Ceza Dairesinin 2024–2026 kararlarında ödeme aracı ve banka belgesi ayrımıyla uygulanışı ile şüpheli ve mağdur için sonuçları işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Dosyanızda banka araç mı, yalnız ödeme aracı mı?
Şikâyetinizde bendin olgularını kurmak ya da hakkınızdaki 158/1-f isnadının 157’ye dönüp dönmeyeceğini değerlendirmek için WhatsApp veya e-postayla ulaşıp avukatlık ve danışmanlık desteği alabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.