Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
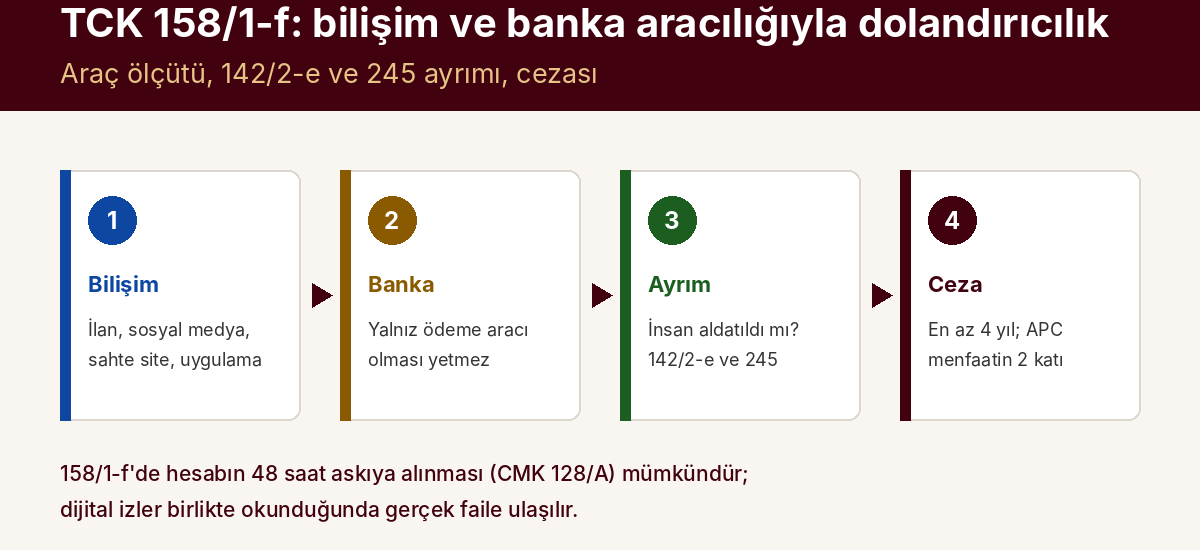
- Bendin iki ayağı vardır: hile ya bir bilişim sistemi (ilan sitesi, sosyal medya hesabı, sahte site veya uygulama) üzerinden ya da bankanın işleyişi, çalışanı veya belgesi kullanılarak kurulur.
- Mağdurun başka bir yolla ikna edilip parayı yalnızca bir hesaba göndermesi bendi oluşturmaz; 11. Ceza Dairesi bu durumda bankayı ödeme aracı sayıyor ve başka bir nitelikli hâl yoksa eylemi TCK 157’ye çeviriyor.
- Mağdura gönderilen EFT talimatı ekran görüntüsü bankanın maddi varlığı sayılır ve bendi kurar; sahte bono ise bankanın maddi varlığı değildir.
- Parayı aldatılmış bir insan değil, şifreyi veya kartı ele geçiren fail hareket ettirdiyse suç dolandırıcılık değil; bilişim yoluyla hırsızlık (142/2-e) veya kart kötüye kullanmadır (245).
- İlan hesabı, giriş IP’leri, ara hesaplar ve blokzinciri ağındaki adresler birlikte okunduğunda gerçek fail çoğu zaman paranın ilk geldiği hesabın sahibinden başka biridir.
TCK 158/1-f neyi cezalandırır?
TCK 158/1-f, hileyle bir kişiyi aldatıp onun zararına menfaat sağlamanın, yani TCK 157’deki dolandırıcılığın, bilişim sistemleri ya da banka veya kredi kurumları araç kılınarak işlenmesini daha ağır cezalandırır. Kanun metni tek satırdır: dolandırıcılık suçunun “Bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle” işlenmesi.
Bu satırda iki ayrı ayak vardır ve birinin gerçekleşmesi yeter:
- Bilişim ayağı (verileri otomatik olarak işleyen sistemlerin kullanılması): fail mağdura bir internet ilanı, sosyal medya hesabı, mesajlaşma uygulaması, sahte site veya indirilen bir uygulama üzerinden ulaşır ve hileyi orada kurar.
- Banka ayağı: hile, bankanın olağan işleyişi, bu işi yürüten çalışanlar ya da bankanın ürettiği dekont, çek, EFT talimatı gibi belgeler kullanılarak kurulur.
İki ayağın ortak kelimesi “araç”tır. Bilişim sistemi veya banka olayda yalnızca bulunmakla kalmamalı, mağdurun aldatılmasına hizmet etmelidir. Yargıtay Ceza Genel Kurulu bu sınırı bilişim ayağı için şöyle çizmiştir (E. 2012/15-1407, K. 2013/140):
“Bilişim sisteminin aldatılmasından söz edilemeyeceği için, ancak bu sistemin araç olarak kullanılarak bir insanın aldatılması, yani dolandırılması halinde bu bendin uygulanması mümkündür.”
Bu cümleden iki sonuç çıkar. Ortada aldatılmış bir insan yoksa, örneğin fail ele geçirdiği şifreyle parayı kendisi aktarmışsa, suç dolandırıcılık değildir. Aldatılmış bir insan var ama bilişim sistemi ya da banka hilenin parçası değilse, örneğin taraflar yüz yüze anlaşmış ve bedel yalnızca havaleyle ödenmişse, suç basit dolandırıcılıktır. Bendin öteki nitelikli hâllerle ilişkisi ve ortak kurallar için nitelikli dolandırıcılık (TCK 158) rehberine bakılabilir.
158/1-f cezası nedir, iddianamedeki “son” ne anlama gelir?
158/1-f’nin cezası dört yıldan on yıla kadar hapis ve adli para cezasıdır. 158/1’in genel cezası üç yıldan on yıla kadar hapis ve beş bin güne kadar adli para cezasıdır; fıkranın son cümlesi ise (e), (f), (j), (k) ve (l) bentlerinde hapis cezasının alt sınırını dört yıla çıkarır ve adli para cezasının suçtan elde edilen menfaatin iki katından az olamayacağını söyler. İddianamede ve UYAP kayıtlarında görülen “158/1-f son” ifadesi bu son cümleye yapılan atıftır. 43, 53, 62 gibi kodlarla birlikte nasıl okunacağı madde kodları sözlüğünde anlatıldı.
Menfaatin iki katı kuralı adli para cezasının hesabının başında uygulanır: temel ceza bu sınırın altına inmeyecek biçimde belirlenir, artırım ve indirimler bundan sonra yapılır. Sonuç cezayı doğrudan menfaatin iki katı olarak yazmak, Yargıtay’ın hukuka aykırı bulduğu bir hesap hatasıdır (11. CD, E. 2024/3448, K. 2024/8085).
| Konu | Kural | Dayanak |
|---|---|---|
| Hapis cezası | 4–10 yıl | TCK 158/1 son cümle |
| Adli para cezası | 5.000 güne kadar; menfaatin iki katından az olamaz | TCK 158/1 |
| Üç veya daha fazla kişiyle işlenmesi | Ceza yarı oranında artar (6–15 yıl) | TCK 158/3 |
| Örgüt faaliyeti çerçevesinde işlenmesi | Ceza bir kat artar | TCK 158/3 |
| İştirak yalnız hesap veya kart bilgisi vermekse | Ceza yarı oranında iner (2–5 yıl) | TCK 158/4 |
| Şikâyet ve uzlaştırma | Şikâyete bağlı değil; uzlaştırma yok | CMK 253/1 |
| Dava zamanaşımı | 15 yıl; kesilmeyle en çok 22 yıl 6 ay | TCK 66/1-d, 67/4 |
| Görevli mahkeme | 25.12.2025’ten sonra açılan davalarda kural olarak asliye ceza | 5235 m.11-12 (7571 s.K.) |
| Hesabın askıya alınması | 48 saate kadar; elkoymada rapor şartı yok | CMK 128/A |
Tablodaki aralıklar kanunun çizdiği sınırlardır; somut ceza takdiri indirim (TCK 62), etkin pişmanlık (TCK 168), teşebbüs (TCK 35) ve zincirleme suç (TCK 43) gibi hükümlerle değişir. Hükmedilen cezanın iki yıl veya altına inmesi HAGB ve erteleme için eşiktir; 158/1-f’de bu eşiğe ancak indirimlerle inilir ve adımlar hesap örnekleri yazısında gösterildi. 25.12.2025’te ağır ceza mahkemesinde görülmekte olan dosyalar geçiş hükmüyle orada kalır (5235 geçici m.7); 158/3 uygulandığında ağır ceza görüşü güçlüdür, fakat içtihatla netleşmemiştir.
Bilişim sistemi ne zaman “araç” sayılır?
Bilişim sistemi, hile o sistem üzerinden kurulduğunda ve mağdur failin sunduğu görüntüye o sistem aracılığıyla güvendiğinde araçtır. Uygulamada üç tip olay öne çıkar.
İlan siteleri. Ceza Genel Kurulu, bir ilan sitesine araç satış ilanı veren, ilanı görüp arayan kişiden kapora ve “eşi hastanede” bahanesiyle para alıp ortadan kaybolan sanığın eylemini 158/1-f saydı (E. 2012/15-1407, K. 2013/140; oy çokluğuyla). 11. Ceza Dairesi 2026 tarihli bir kararında da bu karara atıf yaptı.
Sosyal medya ve mesajlaşma. Failin açtığı sahte profil, verdiği reklam veya kurduğu grup ilanla aynı işi görür: mağdurun karşısına çıkan kimlik ve teklif bu hesaplar üzerinden kurgulanır. Tanınmış kişilerin görüntüsü kullanılarak hazırlanan sahte yatırım reklamları da bu gruptadır.
Sahte site ve uygulamalar. Forex vaadiyle indirtilen bir uygulamanın kullanıldığı dosyada Yargıtay, “bilişim sistemi olan uygulamanın indirilerek bu uygulama üzerinden işlemler” yapılmasını bendin olgusu olarak kabul etti. Aynı dosyada failin kendini kredi kurumu çalışanı olarak tanıtması (l) bendini, paranın sanığın şirketinin hesabına gitmesi (h) bendini, faillerin sayısı da 158/3’ü getirdi (11. CD, E. 2025/2539, K. 2025/7914).
Bendin sınırı, hilenin ağırlık merkezinin internetten çıkıp yüz yüze ilişkiye geçtiği yerdir. İlk temas bir ilanla kurulmuş, fakat mağdur failleri görmüş, aracı yerinde incelemiş ve parayı yüz yüze görüşmeler sonunda elden vermişse, 11. Ceza Dairesine göre bilişim sisteminin sağladığı kolaylık ortadan kalkar ve eylem TCK 157’dir (E. 2021/32723, K. 2026/5636). Daire bir nakliye dosyasında da tarafların yüz yüze görüşüp görüşmediğinin ve iletişimin internet ilanı üzerinden kurulup kurulmadığının araştırılmasını istedi (E. 2021/23470, K. 2025/13944).
Temasın mağdurun kendi ilanı üzerinden kurulduğu dosyalar ayrıca dikkat ister. Devre mülkünü internette satışa çıkaran kişilere bu ilanlar üzerinden ulaşılıp “müşteri çıktı” denilerek masraf parası istenen olayda 11. Ceza Dairesi eylemi TCK 157 saydı (E. 2021/30544, K. 2026/3830). Bu tür dosyalarda bendi çoğu zaman bilişim ayağı değil, mağdura gösterilen sahte banka belgesi taşır.
Banka ne zaman araçtır? Parayı bankadan göndermek yeter mi?
Parayı bankadan göndermek tek başına 158/1-f için yetmez. Ceza Genel Kurulu, bankanın araç sayılması için dolandırıcılık işlenirken bankanın olağan işleyişinden, bu işi yürüten çalışanlardan ya da bankanın ürettiği belgelerden yararlanılmasını arar:
“dolandırıcılık fiili gerçekleştirilirken banka veya diğer kredi kurumunun mutat faaliyetlerinden ya da bu faaliyeti yürüten süjelerinden yararlanılması ya da banka ve kredi kurumlarının mutat faaliyetleri nedeniyle üretmiş oldukları maddi varlıkların suçta araç olarak kullanılması gerekmektedir.”
Havale ve EFT de bankanın olağan işidir; belirleyici olan, bu işin hilenin bir parçası olup olmadığıdır. Mağdur telefonda, mesajla veya yüz yüze ikna edilmiş ve sonra parayı failin verdiği IBAN’a göndermişse banka hileyi taşımamış, yalnızca parayı taşımıştır. 11. Ceza Dairesi bu durumu “ödeme aracı” olarak adlandırıyor ve bendin uygulanamayacağını söylüyor. Kendini emniyet mensubu olarak tanıtan kişinin telefonla ikna ettiği mağdurun bir hesaba havale yaptığı olayda Daire, bankanın araç olmadığını, eylemin bugün (l) bendine girdiğini, fakat bu bent suç tarihinde yürürlükte olmadığı için TCK 157’den hüküm kurulması gerektiğini belirtti (E. 2024/3448, K. 2024/8085). Aynı ilke devre mülk dosyasında da uygulandı (E. 2021/30544, K. 2026/3830).
Vasıf 157’ye dönünce dosyanın bütün dengesi değişir: hapis cezası bir yıldan beş yıla iner, suç uzlaştırma kapsamına girer (CMK 253/1-b-8), dava zamanaşımı 15 yıldan 8 yıla düşer (TCK 66/1-e) ve CMK 128/A’daki hesap askıya alma tedbiri uygulanamaz. Devre mülk dosyasında sekiz yıl dolduğu için dava düştü. Telefon kurgusuyla işlenen olaylarda doğru vasıf çoğu zaman (l) bendidir; ölçütleri kendini polis, savcı veya banka görevlisi olarak tanıtma (158/1-l) yazısında. Ceza Genel Kurulu kararının olayı, gerekçesi ve iki taraf için sonuçları bankanın ödeme aracı olduğu hâllere ilişkin karar incelemesinde ayrıca ele alındı.
Sahte dekont ve EFT ekran görüntüsü neden 158/1-f’dir?
Mağdura bir banka belgesi gösterilip hile bu belgeye dayandırıldığında banka, hilenin bizzat parçası olur. Ceza Genel Kurulu bankanın “maddi varlıkları” arasında dekont, teminat mektubu, basılı evrak, kimlik belgesi, banka cüzdanı, çek ve kredi kartını sayar; kullanılan şeyin belge niteliği taşımasını da şart görmez.
11. Ceza Dairesi 2026’da bu listeye EFT talimatının ekran görüntüsünü ekledi. Bir ilan sitesinde lastik satan katılanı arayan sanık, ödemeyi yaptığını gösteren bir EFT ekran görüntüsü göndermiş, katılan lastikleri yollamış, para ise hiç gelmemişti. Bölge adliye mahkemesi eylemi basit dolandırıcılık saymıştı; Daire, gönderilen ekran görüntüsünün bankanın maddi varlıklarından olduğunu belirterek hükmü bozdu (E. 2023/6051, K. 2026/3212).
Ceza Genel Kurulunun 2022 kararındaki olay da bir dekonta dayanır. Evi kiralayan sanıklardan biri, ev sahibinin hesabına gönderdiği paranın dekontuna “Borç olarak gönderilen” açıklamasını yazdırmış, parayı ev sahibine çektirip diğer sanığa elden teslim ettirmiş, sonra aynı dekontla ev sahibi aleyhine icra takibi başlatmıştı. Genel Kurul hem bankanın hem icra dairesinin araç kılındığını kabul etti ve cezası daha ağır olan (f) bendine teşebbüsten hüküm kurulması gerektiğini söyledi (E. 2022/204, K. 2022/749).
Her belge bu sonucu doğurmaz. 11. Ceza Dairesi, sahte bononun bankanın maddi varlığı olmadığını, icra takibini de alacaklı başlattığı için icra dairesinin fail tarafından aracı kılınmadığını belirtip eylemi TCK 157 saydı (E. 2021/29234, K. 2026/4136). Mağdur için pratik sonuç şudur: size gönderilen dekont, EFT ekranı veya banka logolu yazıyı mesajın kendisiyle birlikte saklayın, şikâyette bu belgenin sizi nasıl ikna ettiğini anlatın ve talimatın bankada gerçekten verilip verilmediğinin sorulmasını isteyin.
İlan sitesi ve sosyal medyada (f) mi (g) mi uygulanır?
Failin kendi verdiği internet ilanıyla işlenen dolandırıcılıkta (f) ve (g) bentleri birlikte gerçekleşir; hüküm cezası daha ağır olan (f) bendinden kurulur. (g) bendi, basın ve yayın araçlarının sağladığı kolaylıktan yararlanılarak işlenen dolandırıcılıktır. 158/1’in son cümlesinde sayılmadığı için alt sınırı üç yıldır; (f) bendinde ise dört yıldır. Ceza Genel Kurulu, ilan sitesinde satılık bilgisayar ilanı veren sanığın eyleminde iki bendin de oluştuğunu belirtip son cümle uyarınca (f) bendinden hüküm kurulmasını istedi (E. 2018/51, K. 2021/68).
(g) bendinin bir ön şartı daha vardır: yayın aracının kolaylığından fail yararlanmış olmalıdır. İşverenlerin kendi verdikleri iş ilanlarındaki telefonları arayıp kendini aranan nitelikte biri olarak tanıtan ve “yol parası” alan sanık için Genel Kurul, ilanları sanığın vermediğini ve ilanların mağdurların gerçek iradesine uygun olduğunu belirterek (g) bendini uygulamadı; eylem basit dolandırıcılık sayıldı (E. 2017/1184, K. 2021/257).
Mahkeme (g) bendinden hüküm kurarsa bu, (f) bendine göre eksik cezadır. 11. Ceza Dairesi böyle bir hükmü, aleyhe temyiz olmadığı için bozmadı (E. 2021/33510, K. 2026/5474); katılan vekili vasıf yönünden kanun yoluna gitmezse ağır vasıf kaybedilir. Sosyal medya reklamları için de aynı mantık işler: reklamı, profili veya sahte siteyi fail oluşturmuşsa hem bilişim sistemi hem yayın aracı kullanılmıştır ve ceza (f) bendinden verilir.
158/1-f, bilişim yoluyla hırsızlık ve kart kötüye kullanmadan nasıl ayrılır?
Belirleyici soru şudur: Malvarlığını azaltan işlemi, aldatılmış bir insan kendi iradesiyle mi yaptı? Cevap evetse suç dolandırıcılıktır ve bilişim sistemi veya banka hilenin aracıysa 158/1-f uygulanır. Parayı aldatılan kişi değil, şifreyi ya da kartı ele geçiren fail hareket ettirdiyse suç bilişim yoluyla hırsızlık (TCK 142/2-e) veya banka ya da kredi kartının kötüye kullanılması (TCK 245) olur. Ceza Genel Kurulunun ilan sitesi kararındaki ifadesiyle (E. 2012/15-1407, K. 2013/140):
“Aksi halde, yani sisteme girilerek bir kişi aldatılmayıp sistemden yararlanılarak çıkar sağlanmışsa bilişim suçu veya bilişim sistemi kullanılmak suretiyle hırsızlık suçunun oluşması sözkonusu olabilecektir.”
Mağdurun telefonda kandırılıp kart bilgisini ve güvenlik şifresini söylediği olaylar bu yüzden yanıltıcıdır. Bir aldatma vardır, ama parayı harcayan mağdur değil faildir; 11. Ceza Dairesi bu olayı 158/1-f değil, TCK 245/1 saydı.
| Olay | Parayı kim hareket ettirdi? | Vasıf | Karar |
|---|---|---|---|
| Sahte ilan, profil veya uygulamayla ikna edilen mağdur parayı kendisi gönderdi | Aldatılan mağdur | 158/1-f | CGK, E. 2012/15-1407, K. 2013/140 |
| Fail mağdurun e-posta ve sosyal medya hesaplarını ele geçirip bankanın müşteri temsilcisini aldattı, havaleyi temsilci yaptı | Aldatılan banka çalışanı | 158/1-f | 11. CD, E. 2025/1300, K. 2025/14676 |
| İnternet bankacılığı şifresi öğrenilip para failin kontrolündeki hesaba aktarıldı | Fail | 142/2-e | CGK, E. 2024/199, K. 2026/28 (gerekçe) |
| Telefonda “ücret iadesi” denilerek kart bilgileri ve 3D şifre alındı, harcamayı fail yaptı | Fail, kart sahibinin rızası dışında | 245/1 | 11. CD, E. 2021/30840, K. 2026/5048 |
| ATM’de unutulan kartla, hesap açıkken para çekildi | Fail | 245/1 (142/2-e’ye göre özel norm) | CGK, E. 2024/199, K. 2026/28 |
| Başka amaçla verilen kart, fail tarafından dolandırıcılıkta kullanıldı | Fail | Kart sahibine karşı 245/1 | 11. CD, E. 2022/724, K. 2026/2066 |
| Kart veya hesap bilgisi suçta kullanılmak üzere bilerek verildi | Dolandırılan mağdur | 158’e iştirak; 158/4 indirimi tartışılır | TCK 158/4 |
Tablonun pratik sonuçları üçtür. TCK 245/1’in cezası üç yıldan altı yıla kadar hapistir, 158/1-f’nin alt sınırı ise dört yıldır. 158/4’teki yarı indirim yalnız 157 ve 158’e iştirak için öngörüldüğünden 142/2-e ve 245 dosyalarında uygulanmaz. Üç suç da CMK 128/A kapsamındadır. ATM kararı Ceza Genel Kurulunda oy çokluğuyla verildi. Hırsızlık ile dolandırıcılık arasındaki genel fark için dolandırıcılık ve hırsızlık arasındaki fark, kart dosyaları için TCK 245 rehberi okunabilir.
Gerçek fail hangi dijital izlerle bulunur?
Bilişim sistemi üzerinden işlenen dolandırıcılıkta gerçek fail tek bir kayıttan değil, birbirini doğrulayan izlerin birlikte okunmasından bulunur. Savcılığın dosyaya ilk koyduğu belge çoğu zaman mağdurun dekontudur; dekont ise yalnız paranın ilk durağını, yani bir hesap sahibini gösterir. Bu dosyaların uygulamadaki asıl sorunu buradadır: başka şüpheli bulunamayınca soruşturma o kişide durur ve ortada inkâr edilemez bir dolandırıcılık ile zarar görmüş bir mağdur bulunduğu için ceza çoğu kez ona verilir. “IBAN mağdurları” olgusu bu boşluktan doğar. Gerçek dolandırıcılar bulunduğunda hem mağdurun parası için yol açılır hem de hesabı yalnızca kullanılmış kişiler için beraat zemini oluşur.
Fail ise dekonttan çok daha fazla iz bırakır:
| İz | Nerede tutulur | Neyi gösterir |
|---|---|---|
| İlan, profil veya uygulama hesabı | İlan sitesi, sosyal medya platformu, uygulamanın işletmecisi | Hesabı açan telefon hattı ve e-posta; her girişin IP adresi, port numarası ve saati |
| Arama ve mesajlaşma hattı | GSM işletmecisi | Abone ve fiili kullanıcı, HTS ve baz kayıtları, failin olay saatlerinde bulunduğu yer |
| İlk alıcı hesap ve ara hesaplar | Bankalar | Hesap hareketleri, mobil ve internet bankacılığı giriş IP’leri, cihaz bilgisi, hesaba tanımlı hat, ATM çekim yeri ve kamera kaydı |
| Ödeme ve elektronik para hesapları | Ödeme kuruluşları | Açılışta bildirilen hat, giriş IP’leri, paranın aktarıldığı alıcılar |
| Kripto varlık hizmet sağlayıcısı hesabı | Yurt içi ve yurt dışı kripto borsaları | Kimlik doğrulama (KYC) belgeleri ve özçekim, cihaz ve giriş kayıtları, TL’nin geldiği banka hesabı, USDT’nin çekildiği adres ve işlem kimliği (TxID) |
| Blokzinciri ağı kaydı | Herkese açık ağ | Adresler arası transferler, toplama adresleri, borsa yatırma adresleri, hâlâ bakiye tutan adresler |
Her satır tek başına bir ipucudur; bir kişiyi faile bağlayan, satırlar arasındaki eşleşmedir. Bu yüzden talepler tek tek değil, aynı saat aralığı ve aynı tutarlar üzerinden birlikte yapılmalıdır. Banka, GSM ve borsa kayıtları savcılık yazısıyla gelir; blokzinciri ağı kaydı ise beklemeden okunabilir.
İzler birlikte nasıl okunur?
- Erişim izi ile para izi. İlan hesabına giren IP adresiyle parayı ilk alan hesabın mobil bankacılığına giren IP adresi aynı abonede ve aynı saatlerde çıkıyorsa hesabı fiilen kimin yönettiği görünür. 11. Ceza Dairesi, kripto borsasında yapılan bir alımın IP-port bilgisinin HTS analiz raporuyla hesap sahibi dışındaki bir sanığın hattına bağlandığı tespiti hükme esas aldı (E. 2023/1266, K. 2023/5643).
- Zaman izi. Paranın bir hesaba geldikten dakikalar sonra aynı kişi adına açılmış bir kripto borsası hesabına geçmesi, hesabın beklemeye bırakılmadığını, yönetildiğini gösterir. Yargıtay’ın onadığı bir mahkûmiyette para saat 16.24’te sanığın banka hesabına, 16.31’de sanık adına açılmış borsa hesabına geçmişti (11. CD, E. 2023/6026, K. 2024/2387).
- Ağ izi. Blokzinciri ağında aynı toplama adresine başka şikâyetçilerin paralarının da girmesi, dosyaların birleştirilmesi ve 158/3 artırımı için somut olgudur.
- Son durak. USDT bir borsanın yatırma adresine ulaştıysa o borsadan hesabın kimlik ve giriş kayıtları istenir; bir adreste bakiye duruyorsa Tether’den dondurma talep edilebilir.
Para kripto varlığa çevrildiğinde soruşturma çoğu zaman durur; oysa takip asıl bu noktada hızlanabilir. Bankalar arasındaki transferler, bankalar savcılığın yazısına cevap verene kadar dosyadakiler için kapalı kalır. Blokzinciri ağı (işlemlerin herkesin görebildiği ortak bir kayıtta tutulduğu ağ) böyle değildir. Bu dosyalarda para çoğunlukla USDT‘ye (Tether şirketinin çıkardığı, dolara endeksli kripto varlık) çevrilip TRON ağında taşınır ve bu transferler teknik bilgisi olan herkes tarafından, her yerden, aynı gün izlenebilir. Paranın hangi adreslerden geçip hangi borsanın yatırma adresine ulaştığı belirlendiğinde savcılık o borsadan kimlik, giriş IP’si ve cihaz kayıtlarını isteyebilir. EGM Siber Suçlarla Mücadele Daire Başkanlığı yurt dışındaki borsalarla doğrudan yazışıp cevap alabiliyor; Yargıtay da kimlik doğrulaması yapan merkezî borsalardan “doğrudan veya yurt dışı istinabe yoluyla detaylı bilgi istenilmesi” gerektiğini söylüyor (11. CD, E. 2025/5763, K. 2026/4543).
İlan, sosyal medya profili, sahte site veya uygulama
Hesabı açan hat ve e-posta · giriş IP’si, portu ve saati
Mağdurun hesabı → ilk alıcı hesap
Dekont · alıcı hesabın mobil bankacılık girişleri · tanımlı hat
Başka bankalar ve ödeme kuruluşları
Açılış hattı · giriş IP’leri · ATM çekim yeri ve kamera
TL → USDT çevrimi ve çekim
Kimlik (KYC) · cihaz ve giriş kayıtları · çekim adresi ve TxID
Ara adresler → toplama adresi
Herkese açık · aynı gün izlenebilir · başka mağdurların paralarıyla birleşme
Hesap sahibinin kimliği
KYC, IP ve cihaz kaydı talebi
USDT hâlâ duruyor
Tether’den dondurma talebi
Başka dosyalarla kesişme
Birleştirme · 158/3
PEGA Hukuk, takip ettiği dosyalarda bu izleri banka ve kripto bacaklarıyla birlikte tek şemada gösteren teknik uzman raporu (blokzinciri analizi ve CMK m.67/6 kapsamında uzman mütalaası) hazırlıyor; pek çok dosyada kripto varlıkların izini sürerek gerçek dolandırıcıların tespit edilmesini sağladı. Aynı yöntem savunmada da işler: hesaptan çıkan paranın kime gittiğini ve hesap sahibinin bundan menfaat elde etmediğini gösterir.
Paranın geldiği hesabın sahibi nasıl sorumlu tutulur?
Paranın geldiği hesabın sahibi, dolandırıcılığı bizzat yapmamış olsa da suça iştirak ettiği kabul edilirse 158/1-f’den yargılanır. Sorumluluğun derecesini, hesabına ne kadar katkı verdiği ve paranın tasarrufuna katılıp katılmadığı belirler. Parayı bizzat çeken veya aktaran, komisyon alan ya da kimliğini, internet bankacılığını ve banka bilgilerini baştan teslim eden kişi için 11. Ceza Dairesi müşterek failliği kabul ediyor (E. 2024/3326, K. 2024/13191):
“kimlik, internet bankacılığı ve banka bilgilerini vermek suretiyle nitelikli dolandırıcılık eylemine başından itibaren iştirak ettiği, … suçun icrasına etkin, fonksiyonel katkıda bulunarak atılı suçu müşterek fail sıfatıyla işlediği”
- Yardım eden: Katkı, suç işleneceğini bilerek hesap numarasını önceden vermekten ibaretse ve fiil üzerinde ortak hâkimiyet gösterilemiyorsa TCK 39/2-c tartışılır (11. CD, E. 2023/2909, K. 2023/6665).
- 158/4 indirimi: 31.07.2026’dan beri iştirak, hesabın veya kartın kullanılmasını sağlayan bilgi ve araçları vermekle sınırlıysa ceza yarı oranında indirilir. Hüküm lehe olduğu için önceki fiillere de uygulanır; kanun yolundaki ve infazdaki dosyalar için geçiş kuralları 7589 sayılı Kanunun geçici 1. maddesinin (6) ve (7) fıkralarındadır. Bilgi vermekle sınırlı katkıyı müşterek faillik sayan önceki kararlar artık bu indirimle birlikte okunmalıdır. Ekim 2026 itibarıyla fıkrayı yorumlayan yerleşik Yargıtay içtihadı yoktur; ayrıntılar TCK 158/4 ve IBAN mağdurları yazısında.
- Kast yoksa ceza yok: Dolandırıcılık ancak kastla işlenebilir (TCK 21). Hesabının dolandırıcılıkta kullanılacağını bilmeyen ve bu ihtimali öngörüp kabullenmeyen kişi cezalandırılamaz.
Gerçek fail sonradan ortaya çıkarsa kesinleşmiş hüküm de yeniden açılabilir: kartları bu yöntemle topladığını başka bir dosyada anlatan failin beyanı, yargılamanın yenilenmesi için yeni delil sayıldı (11. CD, E. 2024/2293, K. 2024/5628). Hesap kullandırmanın cezası ve kiralama ilişkisi ayrı yazıda anlatıldı; bu dosyalarda da belirleyici delil mobil bankacılığa kimin girdiği, paranın kime gittiği ve hesap sahibinin pay alıp almadığıdır.
Hesaptaki para CMK 128/A ile nasıl durdurulur?
158/1-f, CMK 128/A’nın kapsamındadır: banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, suçta kullanılan hesabı makul şüphe üzerine kırk sekiz saate kadar askıya alabilir. Hüküm 7571 sayılı Kanunla 25.12.2025’te yürürlüğe girdi ve dört hâli sayar: bilişim yoluyla hırsızlık (142/2-e), 158/1-f, 158/1-l ve TCK 245. Basit dolandırıcılık ve 158’in diğer bentleri bu listede yoktur. Kripto varlık hizmet sağlayıcıları da kapsamda olduğundan Türkiye’de faaliyet gösteren bir borsadaki hesap da askıya alınabilir.
- Askıya alma ve hesap hareketleri bütün belgelerle derhâl Cumhuriyet başsavcılığına, askıya alma ayrıca hesap sahibine bildirilir; hesap sahibinin başvurusuna savcı yirmi dört saat içinde karar verir.
- Para askı tamamlanmadan başka bir kuruma geçmişse ilk kurum bunu gecikmeksizin o kuruma bildirir.
- Askı süresi içinde hâkim kararıyla, gecikmesinde sakınca varsa savcının yazılı emriyle hesaptaki menfaate elkonulabilir. Savcının elkoyması yirmi dört saat içinde hâkimin onayına sunulur; hâkim kırk sekiz saat içinde karar vermezse elkoyma kendiliğinden kalkar. CMK 128’deki rapor şartı aranmaz.
- Elkonulan menfaatin mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde, hüküm beklenmeden sahibine iade edilir.
- Savcının, hâkimin veya mahkemenin bu kurumlardan istediği bilgi ve belge on gün içinde gönderilmek zorundadır; gönderilmezse 50.000–300.000 TL idari para cezası verilir. Fıkra “yürütülen bir soruşturma veya kovuşturma” ifadesini kullanır.
Kırk sekiz saat kısa bir süredir; para bu sürede çoğu zaman birkaç hesap ilerler. Mağdurun aynı gün başvurması, paranın gittiği IBAN’ları ve saatleri yazması ve olayın neden 158/1-f olduğunu (ilan, profil, uygulama veya sahte banka belgesi) dilekçede açıkça göstermesi tedbire dayanak sağlar. Vasıf 157’ye düşerse 128/A uygulanmaz; elkoyma için CMK 128’deki rapor şartı ve hâkim kararı gerekir. Hükmün fıkra fıkra açıklaması CMK 128/A rehberinde bulunuyor.
Şikâyet hangi savcılığa yapılır?
158/1-f kapsamındaki bir dolandırıcılıkta mağdur kendi yerleşim yerindeki savcılığa başvurabilir: CMK 12/6, bilişim sistemlerinin, banka veya kredi kurumlarının ya da banka veya kredi kartlarının araç olarak kullanıldığı suçlarda mağdurun yerleşim yeri mahkemelerini de yetkili kılar. Hüküm 7331 sayılı Kanunla 2021’de eklendi. Yargıtay’a göre esas alınacak yer, mağdurun fiilen oturduğu ilçenin adliyesidir (11. CD, E. 2022/7150, K. 2023/1992).
Genel kural suçun işlendiği yerdir (CMK 12/1); havaleli dolandırıcılıkta bu yer çoğu zaman paranın çekildiği yerdir (kapatılan 15. CD, E. 2019/6236, K. 2019/10639). 12/6 sayesinde mağdur, başka bir ilde çekilen paranın dosyasını kendi ilçesinde izleyebilir. Hükmün lafzı bentle aynı “araç olarak kullanılması” ifadesini taşıdığı için olayın bilişim veya banka bağlantısını şikâyette açıkça anlatmak, dosyanın mağdurun ilçesinde yürümesine de zemin hazırlar.
Yargıtay 158/1-f hakkında ne diyor? Güncel kararlar
| Karar | Olay | Sonuç |
|---|---|---|
| CGK, E. 2012/15-1407, K. 2013/140, 16.04.2013 | Failin araç satış ilanıyla kapora ve ek para alması | 158/1-f; aldatılan bir insan olmalı |
| CGK, E. 2018/51, K. 2021/68, 02.03.2021 | İlan sitesinde satılık bilgisayar ilanı | (f) ve (g) birlikte; hüküm (f)’den |
| CGK, E. 2022/204, K. 2022/749, 29.11.2022 | Dekonta “borç” açıklaması yazdırılıp icra takibi | Banka araç; 158/1-f’ye teşebbüs |
| 11. CD, E. 2024/3448, K. 2024/8085, 11.06.2024 | Sahte emniyet mensubunun ikna ettiği mağdurun havalesi | Banka ödeme aracı; (f) yok |
| 11. CD, E. 2021/30544, K. 2026/3830, 13.04.2026 | Devre mülk satışı vaadiyle masraf parası | Banka ödeme aracı; 157, zamanaşımından düşme |
| 11. CD, E. 2023/6051, K. 2026/3212, 25.03.2026 | Lastik alıcısının EFT ekran görüntüsü göndermesi | EFT ekranı bankanın maddi varlığı; 158/1-f |
| 11. CD, E. 2021/29234, K. 2026/4136, 16.04.2026 | Sahte bonoyla mal alımı | Bono bankanın maddi varlığı değil; 157 |
| 11. CD, E. 2021/32723, K. 2026/5636, 18.05.2026 | İlanla başlayıp yüz yüze ödemeyle biten olay | Bilişim kolaylığı kalkar; 157 |
| 11. CD, E. 2025/1300, K. 2025/14676, 19.11.2025 | Banka müşteri temsilcisinin aldatılması | 142/2-e değil, 158/1-f |
| 11. CD, E. 2021/30840, K. 2026/5048, 05.05.2026 | Kart bilgisi ve 3D şifreyle harcama | 158/1-f değil, 245/1 |
Kararların ortak çizgisi açıktır: bilişim sistemi veya banka hilenin taşıyıcısıysa bent uygulanıyor, yalnız iletişim ya da ödeme kanalıysa uygulanmıyor. İkinci önemli çizgi, parayı aldatılan kişi değil fail hareket ettirdiyse dosyanın dolandırıcılıktan çıkıp 142/2-e veya 245’e geçmesidir.
Yargıtay Ceza Genel Kurulu, E. 2022/204, K. 2022/749, 29.11.2022
Olay: Ev sahibinin hesabına gönderilen 200.000 TL’nin dekontuna sahte bir borç açıklaması yazdırılmış, para elden geri alınmış ve dekontla ev sahibi aleyhine icra takibi başlatılmıştır. Yerel mahkeme basit dolandırıcılıktan hüküm kurmuştu.
“Hile nitelikli yalandır. Yalan belli oranda ağır, yoğun ve ustaca olmalı, sergileniş açısından mağdurun denetleme olanağını ortadan kaldırmalıdır.”
Uygulamaya etkisi: Genel Kurul hileyi tanımladı, bankanın hangi durumda araç olduğunu üç başlıkta topladı ve banka belgesinin sahte bir borcun delili yapıldığı bu olayda 158/1-f’ye teşebbüsü uyguladı. Aleyhe temyiz olmadığından sanıkların kazanılmış hakları saklı tutuldu. 11. Ceza Dairesi bendin banka ayağına ilişkin sonraki kararlarında bu ölçütü kullanıyor.
Yargıtay Ceza Genel Kurulu, E. 2018/51, K. 2021/68, 02.03.2021
Olay: Bir ilan sitesinde satılık bilgisayar ilanı veren sanık, ilanı görüp arayan katılana kendini başka bir isimle tanıtmış ve 700 TL’yi annesinin hesabına havale ettirmiştir. Yerel mahkeme (g) bendinde direnmişti.
“sanığın hem bilişim sistemini araç olarak kullanmak hem de basın ve yayın aracının sağladığı kolaylıktan yararlanmak suretiyle suçu işlediği anlaşıldığından”
Uygulamaya etkisi: Failin kendi ilanı veya profiliyle işlenen dolandırıcılıkta iki bent birlikte oluşur ve hüküm (f) bendinden kurulur. (g) bendinden kurulan hüküm eksik cezadır; katılan vekili bu yönden kanun yoluna başvurmalıdır.
Yargıtay 11. Ceza Dairesi, E. 2021/30544, K. 2026/3830, 13.04.2026
Olay: Devre mülk alım satımıyla uğraşan sanık, satış bedelinin yaklaşık yüzde onu kadar “masraf” parasını katılanlardan havale ve EFT ile almış, sonra katılanlar kendisine ulaşamamıştır. İlk derece mahkemesi beraat vermişti.
“bankaların, ödeme aracı olarak kullanılması hâlinde 5237 sayılı TCK’nın 158/1-(f) maddesinin unsurlarının oluşmayacağı”
Uygulamaya etkisi: Daire devre mülk satıcılığının serbest meslek de olmadığını belirterek eylemi TCK 157 saydı; sekiz yıllık zamanaşımı dolduğundan davalar düştü. Banka ve bilişim bağlantısı somut olgularla kurulmayan eski tarihli dosyalar, bu kararda olduğu gibi zamanaşımına takılabilir.
Yargıtay 11. Ceza Dairesi, E. 2025/1300, K. 2025/14676, 19.11.2025
Olay: Sanık, şikâyetçinin e-posta ve sosyal medya hesaplarını ele geçirip onun adına bankanın müşteri temsilcisiyle yazışmış; temsilci şikâyetçinin hesabından üçüncü bir kişinin hesabına 9.170 TL havale etmiş, para çevrim içi oyun kontörü alımında kullanılmıştır. Bölge adliye mahkemesi bilişim yoluyla hırsızlık hükmünü kaldırıp 158/1-f’den mahkûmiyet kurmuştu.
“banka çalışanı olan müşteri temsilcisine hileli hareketin yöneltilmiş olması ve bu hareket neticesinde haksız menfaat elde edilmesi nedeniyle, bilişim sistemlerinin araç olarak kullanılması suretiyle dolandırıcılık suçunu oluşturduğu anlaşılmakla”
Uygulamaya etkisi: Aldatılan kişi hesap sahibi değil banka çalışanı olsa da suç dolandırıcılıktır; savcının 142/2-e yönündeki temyizi reddedildi. Hesapların ele geçirilmesi ayrıca TCK 244/2’den cezalandırıldı.
Yargıtay 11. Ceza Dairesi, E. 2021/30840, K. 2026/5048, 05.05.2026
Olay: Çağrı merkezi işleten sanık, katılanı arayıp kartın yıllık ücretinin iade edileceğini söyleyerek kart bilgilerini ve 3D güvenlik şifresini almış, katılanın bilgisi dışında farklı tarihlerde toplam 1.400 TL çevrim içi harcama yapmıştır. İlk derece mahkemesi beraat vermişti.
“katılana ait kredi kartı bilgileri ele geçirilip kullanılarak katılanın bilgisi ve rızası dışında farklı zamanlarda haksız menfaat temin edildiğinin anlaşılması karşısında”
Uygulamaya etkisi: Bilgiyi almak için hile kullanılsa da harcamayı fail yaptığından suç zincirleme biçimde işlenen TCK 245/1’dir; beraat bozuldu. Bu vasıfta 158/4 indirimi uygulanmaz.
Yargıtay 11. Ceza Dairesi, E. 2021/32723, K. 2026/5636, 18.05.2026
Olay: Sanıklar kiraladıkları aracı sahte isimle bir ilan sitesinde satışa çıkarmış; katılan gelip aracı görmüş, araç borcu ve maliye borcu bahaneleriyle sanıklara yüz yüze toplam 12.000 TL vermiş, noterde oyalandığı sırada sanıklar ortadan kaybolmuştur.
“Sanıklar ile katılanın yüz yüze geldikleri ve menfaat temininin bu yüzyüze görüşmeler sonrasında gerçekleşmesi sebebi ile bilişim sisteminin sağladığı kolaylığın ortadan kalktığı anlaşılmakla”
Uygulamaya etkisi: İlanı fail vermiş olsa bile menfaat yüz yüze görüşmelerle sağlandıysa vasıf 157’ye döner; bu dosyada dava zamanaşımından düştü. Mağdur tarafı hilenin ağırlıkla çevrim içi kurulduğunu belgelemelidir.
Mağdur ve şüpheli tarafı uygulamada neye dikkat etmeli?
Mağdur tarafında amaç, bendin olgularını ilk dilekçede kurmak ve paranın sonraki yolunu aynı anda istetmektir. Sıra şöyle olmalıdır:
- İlk saatler — Paranın çıktığı bankaya ve savcılığa aynı gün başvurun. Alıcı IBAN’ları, tutarları ve saatleri tablo hâlinde yazın; CMK 128/A uyarınca hesapların askıya alınmasını ve elkonulmasını isteyin.
- Temasın yolu — İlanın, profilin, sitenin veya uygulamanın adresini, kullanıcı adını ve ekran görüntülerini tarihleriyle ekleyin. Uygulama indirdiyseniz adını ve nereden indirdiğinizi yazın.
- Kronoloji — Hilenin ödemeden önce kurulduğunu gün gün gösterin; önceden doğmuş bir borç için sonradan yapılan hileli davranış dolandırıcılık sayılmayabilir (11. CD, E. 2021/14408, K. 2024/1304).
- Banka belgeleri — Size gönderilen dekontu, EFT ekranını veya banka logolu yazıyı mesajın kendisiyle birlikte saklayın ve bu belgenin sizi nasıl ikna ettiğini anlatın.
- Paranın sonraki yolu — Ara hesapların hareketlerini, mobil bankacılık giriş IP’lerini, hesaplara tanımlı hatları, ödeme kuruluşu ve kripto borsası kayıtlarını, borsadan çekilen USDT’nin adresini isteyin.
- Benzer dosyalar — Aynı hesap, hat veya uygulamayla işlenen başka dosyaların UYAP’tan ve EGM Siber Suçlarla Mücadele Daire Başkanlığından sorulmasını, mümkünse dosyaların birleştirilmesini isteyin.
Ceza dosyasının yanında bankanın sorumluluğu ve tazminat talepleri ayrı bir yoldur; ayrıntısı internet dolandırıcılığında hukuki süreç ve tazminat rehberinde.
Şüpheli tarafında ilk tartışma vasıftır: banka yalnızca ödeme aracı mıydı, ilişki yüz yüze mi tamamlandı, ilanı kim verdi? Cevap, cezanın alt sınırını dört yıldan bir yıla indirebilir ve uzlaştırma yolunu açabilir; ama mağdura bir banka belgesi gösterilmişse bu savunma Ceza Genel Kurulunun ölçütüne takılır. Hesap sahibi için belirleyici tartışma çoğu zaman kast ve katkının sınırıdır; delili, paranın hesaptan sonra kime gittiğini gösteren teknik incelemedir.
158/1-f hakkında doğru bilinen yanlışlar
“Parayı EFT ile gönderdim; o hâlde suç 158/1-f’dir.”
Kesin cevap: Hayır. Banka yalnız ödeme aracıysa bent oluşmaz. Hile bankadan ve bilişim sisteminden bağımsız bir yolla, örneğin telefonda veya yüz yüze kurulduysa vasıf TCK 157’dir ya da olaya göre (l) bendi gibi başka bir nitelikli hâl uygulanır.
“Para kriptoya çevrilip soğuk cüzdana gittiyse iz kaybolur.”
Kesin cevap: Hayır. Soğuk cüzdan (anahtarı kullanıcının kendi cihazında duran cüzdan) da blokzinciri ağının parçasıdır; içindeki varlık ve her hareketi ağda görünür. O adresteki USDT, savcılık veya kolluk talebiyle Tether tarafından dondurulabilir ve iade yoluna gidilebilir.
“IP adresinin port bilgisi yoksa internetteki fail bulunamaz.”
Kesin cevap: Hayır. 11. Ceza Dairesi, port bilgisi olmayan bir IP’nin aynı anda birden çok kişiye tahsis edilebileceği gerekçesiyle soruşturmanın bitirilmesini eksik soruşturma saydı (E. 2025/1315, K. 2025/13352). IP kaydı tek başına değil; banka, GSM ve borsa kayıtlarıyla birlikte değerlendirilir.
Sık sorulan sorular
TCK 158/1-f şikâyete bağlı mı, şikâyetten vazgeçilirse dava düşer mi?
Hayır. 158/1-f şikâyete bağlı değildir; savcılık suçu öğrendiği anda kendiliğinden soruşturur. Şikâyetten vazgeçme yalnız şikâyete bağlı suçlarda davayı düşürür (TCK 73/4), bu yüzden mağdurun vazgeçmesi kamu davasını sona erdirmez. Mağdurun zararının giderilmesi ise etkin pişmanlık hükümleri yoluyla cezayı önemli ölçüde indirebilir (TCK 168).
158/1-f uzlaşmaya tabi mi?
Hayır. CMK 253’teki uzlaştırma listesinde yalnız basit dolandırıcılık (TCK 157) vardır; 158’in hiçbir bendi listede değildir ve 12. Yargı Paketi bunu değiştirmedi. Yargılamada bankanın yalnız ödeme aracı olduğu ya da hilenin yüz yüze kurulduğu anlaşılır ve vasıf 157’ye dönerse dosya uzlaştırma bürosuna gönderilir (CMK 254/1). Birden fazla mağdur varsa uzlaşma için hepsinin kabulü gerekir.
158/1-f’de dava zamanaşımı kaç yıl?
Olağan dava zamanaşımı 15 yıldır (TCK 66/1-d). Savcı huzurunda ifade, iddianame veya mahkûmiyet kararı gibi işlemler zamanaşımını keser; kesilme hâlinde süre en çok yarısı kadar uzar ve 22 yıl 6 aya çıkar. Suç örgüt faaliyeti çerçevesinde işlenmişse süre 20 yıldır. Vasıf basit dolandırıcılığa dönerse süre 8 yıla, kesilmeyle en çok 12 yıla iner; eski tarihli dosyalarda bu, davanın düşmesi anlamına gelebilir.
158/1-f davasına hangi mahkeme bakar?
25.12.2025’ten sonra açılan davalara kural olarak asliye ceza mahkemesi bakar; 7571 sayılı Kanun nitelikli dolandırıcılığı ağır ceza mahkemesinin görev listesinden çıkardı. O tarihte ağır ceza mahkemesinde görülmekte olan veya kanun yolunda bulunan dosyalar eski kurallara göre sonuçlandırılır. 158/3 uygulandığında üst sınır on yılı aştığı için ağır ceza görüşü güçlüdür, ancak bu nokta içtihatla henüz netleşmedi.
158/1-f’de HAGB veya erteleme mümkün mü?
Mümkündür, ancak doğrudan değil. HAGB ve erteleme için hükmedilen cezanın iki yıl veya daha az olması gerekir; 158/1-f’nin alt sınırı dört yıldır. Bu eşiğe ancak indirimlerle inilir: 158/4’teki yarı indirim, etkin pişmanlık, teşebbüs, yardım etme ve takdiri indirim. HAGB için mağdurun zararının giderilmesi de şarttır; zarar derhâl ödenemiyorsa beş yıllık denetim süresince aylık taksitle ödenmesi koşuluyla karar verilebilir.
158/1-f’de etkin pişmanlık indirimi ne kadar?
Zarar kovuşturma başlamadan tamamen giderilirse ceza üçte ikiye kadar (TCK 168/1), kovuşturma başladıktan sonra hükümden önce giderilirse yarıya kadar indirilir (TCK 168/2). İstinaf aşamasında, bölge adliye mahkemesi yeniden hüküm kurmadan önce yapılan ödeme de 168/2 kapsamında değerlendirilir. Kısmi ödemede indirim için mağdurun rızası gerekir (TCK 168/4) ve mahkeme bu rızayı sormak zorundadır (11. CD, E. 2021/30535, K. 2026/1862).
İddianamede “158/1-f-h” ne demek?
Bu yazım iki bendin birlikte uygulandığını gösterir: bilişim sistemi veya banka araç kılınmış (f) ve dolandırıcılık tacir, şirket yöneticisi ya da şirket adına hareket eden bir kişinin ticari faaliyeti sırasında işlenmiştir (h). Sahte yatırım platformlarında paranın bir şirket hesabına toplandığı dosyalarda sık görülür. Bentlerin birlikte bulunması ceza aralığını değiştirmez; ancak hâkim temel cezayı belirlerken suçun işleniş biçimini ve kullanılan araçları gözetir (TCK 61/1).
158/1-f’de zorunlu müdafi var mı?
Tek başına 158/1-f’de yoktur: zorunlu müdafilik alt sınırı beş yıldan fazla hapis cezası gerektiren suçlar içindir (CMK 150/3), 158/1-f’nin alt sınırı ise dört yıldır. 158/3 uygulandığında alt sınır altı yıla çıkar ve müdafi istem aranmaksızın atanır; atanmaması hükmün bozulma sebebidir (11. CD, E. 2021/40524, K. 2026/7381). Şüpheli her durumda kendi seçtiği bir müdafiden yararlanabilir.
İlgili rehberler
- Nitelikli dolandırıcılık (TCK 158) — bütün bentler, cezalar, usul ve güncel kararlar
- Banka yalnız ödeme aracıysa 158/1-f uygulanmaz — Ceza Genel Kurulu kararının incelemesi
- İddianamede “158/1-f son” ne demek? — madde kodlarının açıklaması
- Nitelikli dolandırıcılık cezası ne kadar? — indirim ve artırımlarla hesap örnekleri
- TCK 158/1-l — kendini kamu görevlisi veya banka çalışanı olarak tanıtma
- IBAN kiralama ve hesap kullandırma cezası — hesap sahibinin sorumluluğu ve 158/4
Kaynaklar
- 5237 sayılı Türk Ceza Kanunu, m.21, 35, 39, 43, 61, 62, 66, 67, 73, 142, 157, 158 (7589 sayılı Kanun m.13 ile eklenen dördüncü fıkra dâhil), 168, 245 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.12, 128, 128/A (7571 sayılı Kanun m.22 ile eklenen; RG 25.12.2025, Sayı 33118), 150, 231, 253, 254 — mevzuat.gov.tr
- 5235 sayılı Adli Yargı İlk Derece Mahkemeleri ile Bölge Adliye Mahkemelerinin Kuruluş, Görev ve Yetkileri Hakkında Kanun, m.11, 12, geçici m.7 — mevzuat.gov.tr
- 7589 sayılı Kanun, m.13 ve geçici m.1 (RG 31.07.2026, Sayı 33326) — Resmî Gazete
- Yargıtay Ceza Genel Kurulu, E.2012/15-1407, K.2013/140, 16.04.2013 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2017/1184, K.2021/257, 08.06.2021 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2018/51, K.2021/68, 02.03.2021 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2022/204, K.2022/749, 29.11.2022 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2024/199, K.2026/28, 14.01.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/14408, K.2024/1304, 08.02.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/23470, K.2025/13944, 04.11.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/29234, K.2026/4136, 16.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30535, K.2026/1862, 23.02.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30544, K.2026/3830, 13.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30840, K.2026/5048, 05.05.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/32723, K.2026/5636, 18.05.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/33510, K.2026/5474, 13.05.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/40524, K.2026/7381, 01.07.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2022/724, K.2026/2066, 25.02.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2022/7150, K.2023/1992, 27.03.2023 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2023/1266, K.2023/5643, 04.07.2023 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2023/2909, K.2023/6665, 28.09.2023 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2023/6026, K.2024/2387, 28.02.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2023/6051, K.2026/3212, 25.03.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2024/2293, K.2024/5628, 29.04.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2024/3326, K.2024/13191, 07.11.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2024/3448, K.2024/8085, 11.06.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2025/1300, K.2025/14676, 19.11.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2025/1315, K.2025/13352, 20.10.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2025/2539, K.2025/7914, 25.06.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2025/5763, K.2026/4543, 27.04.2026 — karar metni
- Yargıtay (kapatılan) 15. Ceza Dairesi, E.2019/6236, K.2019/10639, 04.11.2019 — karar metni
Güncelleme notu: 15.10.2026: İlk yayın. TCK 158/1-f’nin bilişim ve banka ayakları, bankanın yalnız ödeme aracı olduğu hâller, sahte banka belgeleri, (g) bendi ile ilişki, 142/2-e ve 245 ayrımı, CMK 128/A ve 12/6 ile gerçek failin dijital izlerle bulunması Ceza Genel Kurulu ve 11. Ceza Dairesi kararlarıyla işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Dosyanızda 158/1-f mi, 157 mi tartışılıyor?
Parası bir ilan, profil ya da uygulama üzerinden alınmış bir mağdur veya hesabı böyle bir dosyada geçen bir şüpheliyseniz, vasıf tartışması ve paranın izi için WhatsApp ya da e-postayla ulaşarak avukatlık ve danışmanlık desteği alabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.