
Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Türkiye’de kripto ile ev veya araba alınabilir mi?
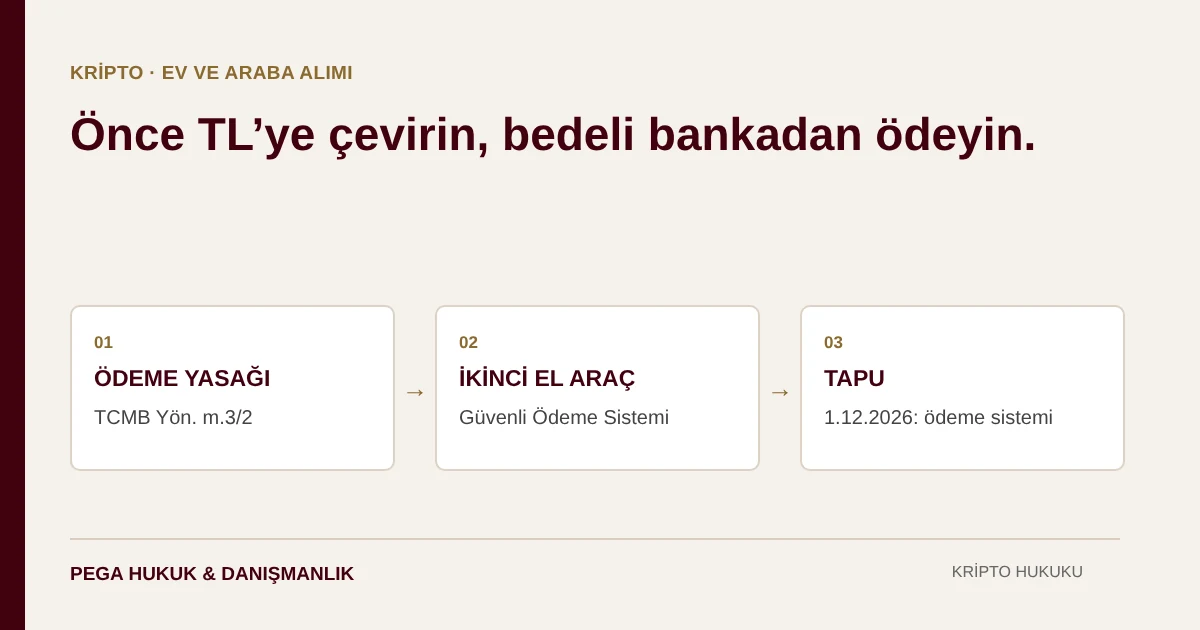
Kripto varlığa sahip olmak, onu satmak ve TL’ye çevirmek Türkiye’de serbesttir; sorun, kriptonun bir malın bedelini ödemek için kullanılmasıdır. Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik (TCMB’nin 30.04.2021’de yürürlüğe giren altı maddelik düzenlemesi) m.3/2’de “Kripto varlıklar, ödemelerde doğrudan veya dolaylı şekilde kullanılamaz.” der. Ev veya araç alacak kişi için temiz yol, kriptoyu önce TL’ye çevirmek ve bedeli banka sistemi üzerinden ödemektir.
Uygulamada işi üç katman belirler. Birincisi ödeme yasağıdır. İkincisi devletin kurduğu ödeme altyapısıdır: ikinci el araçta 27.09.2024’ten beri zorunlu Güvenli Ödeme Sistemi (GÖS; bedelin, mülkiyetle aynı anda el değiştirmesini sağlayan elektronik emanet sistemi) ve taşınmazda 1.12.2026’da zorunlu hâle gelmesi öngörülen benzer sistem. Üçüncüsü kayıt ve denetimdir: tapu harcı TL bedel üzerinden alınır; noterler, emlakçılar, galericiler ve kripto platformları MASAK yükümlüsüdür. “Kriptoyla ev aldım” cümlesinin hukuken doğru karşılığı, “kriptomu TL’ye çevirdim ve bedeli bankadan ödedim” olmalıdır.
Ödemelerde kripto yasağı iki kişi arasındaki satışı da kapsar mı?
Yönetmeliğin 3/2. maddesinin lafzı geneldir, bireyleri dışarıda bırakmaz; dayanaklarından 1211 sayılı TCMB Kanunu m.4 de Merkez Bankası’na “ödemeler için … kullanılacak yöntemleri ve araçları belirlemek” görevini verir. Öte yandan yönetmelikte bireylere yönelik bir yaptırım maddesi yoktur ve diğer dayanak olan 6493 sayılı Kanun ödeme hizmeti sağlayıcılarını düzenler. Bu yüzden iki kişi arasındaki tek seferlik “araba karşılığı USDT” işleminin yasak kapsamında olup olmadığı tartışılabilir; lafız ve dayanak, kapsadığı yorumunu destekler. Pratik tablo ise değişmez: böyle bir ödeme, Türk hukukunun satış bedelini ve tescili kurduğu çerçevenin dışında kalır.
Danıştay 10. Dairesi yönetmeliğe karşı açılan iptal davalarını 28.05.2025 ve 04.12.2025 tarihli kararlarıyla reddetti ve yasağın yalnızca ödeme işlevine yöneldiğini vurguladı: “kripto varlıklara yasak getirilmemiştir”. Kararlar oy çokluğuyla ve Danıştay İdari Dava Daireleri Kurulu’na temyiz yolu açık olarak verildi; bireyler arası takas ayrıca tartışılmadı.
Borçlar hukuku da aynı yöne bakar. TBK m.207’ye göre satışta alıcı “bir bedel ödeme borcunu” üstlenir; TBK m.99’a göre para borcu ülke parasıyla ödenir; yönetmelik m.3/1 ise kripto varlığı itibari para, kaydi para ve elektronik para “olarak nitelendirilmeyen” gayri maddi varlık diye tanımlar. Kriptonun TBK m.282’deki “şey” kavramına girip girmediği, yani işlemin mal değişimi (trampa; iki tarafın birbirine birer şeyin mülkiyetini devrettiği sözleşme) sayılıp sayılamayacağı da netleşmiş değil. İstanbul 18. Asliye Ticaret Mahkemesi 22.10.2025 tarihli ilk derece kararında, davalının yargılama sırasında gönderdiğini ileri sürdüğü kriptoyu davayı konusuz bırakan bir ödeme saymadı.
Yönetmelik m.3/3 ayrıca kripto varlıkların ödemelerde kullanılmasına “yönelik hizmet sunulamaz” der. “Kripto ile ödeme kabul ediyoruz” diyen galeri ya da emlak ofisi, “USDT’nizi emanete alıp satıcıya TL öderiz” diyen aracı bu hükme takılır. Yönetmeliğin bütün maddelerini Ödemelerde Kripto Varlıkların Kullanılmaması Yönetmeliği yazımızda ele aldık.
Kriptoyla ev veya araba almanın yolları ve riskleri nelerdir?
Kripto sahibi biri ev veya araç alırken fiilen beş yoldan birini seçer; yalnızca birincisi hem yönetmelikle hem de tapu ve noter sistemiyle tam uyumludur.
| Yol | Nasıl işler | Hukuki risk | Belge |
|---|---|---|---|
| 1. Kriptoyu TL’ye çevirip bankadan ödemek (önerilen) | Kripto Türkiye’de faaliyet gösteren bir platformda satılır, TL kendi hesabınıza çekilir. Araçta bedel GÖS’e, taşınmazda tescil anında satıcının kendi hesabına (1.12.2026’dan itibaren öngörülen ödeme sistemine) gider. | Düşük. Büyük tutarlarda banka veya platform fonun kaynağını sorabilir; şüpheli işlem bildirimi yapılırsa bu size söylenmez (5549 s. K. m.4/2). | Platform dökümü, çekim ve ödeme dekontları, noter sözleşmesi veya tapu senedi. |
| 2. Satıcıya doğrudan USDT veya BTC göndermek | Cüzdandan cüzdana transfer yapılır; noterde veya tapuda kâğıt üzerinde TL bedel yazılır. | Yüksek. Yönetmelik m.3/2 ile çatışır; kripto “bedel” sayılmayabilir (TBK m.207, m.99); tapuda gerçeği yansıtmayan beyan fark harç ve ceza doğurur (Harçlar K. m.63); GÖS güvencesi ve sahte token kontrolü yoktur. | TxID ve yazışmalar ispatı kolaylaştırır, riski kaldırmaz. |
| 3. P2P ile TL’ye çevirmek ya da P2P karşı tarafın TL’yi doğrudan satıcıya göndermesi | USDT bir pazar yerinde satılır; TL tanımadığınız birinin hesabından gelir, bazen doğrudan satıcıya yönlendirilir. | Orta–yüksek. Üçüncü kişi ödemesi üçgen dolandırıcılığın tipik izidir; para başka bir mağdurunsa hesap blokesi ve soruşturma gelir. | İlan, yazışma ve hesap sahibiyle karşı tarafın eşleştiğini gösteren dekont. |
| 4. “Kripto ödeme” veya “kripto emanet” hizmeti sunan aracı | Aracı kriptonuzu alır, satıcıya TL öder ya da bedeli emanette tutar. | Yüksek. Yönetmelik m.3/3 bu tür hizmeti yasaklar; araçta resmî ödeme sistemi zaten var, taşınmazda Aralık 2026’dan itibaren öngörülüyor. | Aracı dayanağını belgeyle gösteremiyorsa işlem yapmayın. |
| 5. Yurt dışında, örneğin Dubai’de kriptoyla mülk almak | Mülkün bulunduğu ülkenin kuralları uygulanır; Dubai Arazi Dairesi’nin Mayıs 2025’te başlattığı tokenizasyon pilotunda işlemler, duyuruya göre yalnız dirhemle yapılıyordu. | Türkiye’de yerleşikseniz yurt dışı kazanç ve iratlar da vergilendirilir (GVK m.3); Türkiye’den çıkan fonun kaynağı sorulur. | Yabancı tapu, ödeme zinciri, kripto kaynağı. |
Özetle güvenli yol, dönüşümü satıştan önce ve kendi adınıza yapmaktır. Kriptoyu doğrudan bedel olarak vermek ya da üçüncü kişiler üzerinden ödemek, devirle eş anlı ödeme güvencesini ortadan kaldırır ve dolandırıcılığın kapısını açar.
İkinci el araçta USDT ile ödeme Güvenli Ödeme Sistemi’yle nasıl çakışır?
İkinci el araç satışında bedel 27.09.2024’ten beri kural olarak Güvenli Ödeme Sistemi’nden ödenir. Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik m.26/1’e göre ödemenin bir kısmı veya tamamı nakit, havale veya EFT ile yapılıyorsa satış bedeli, “taşıt mülkiyeti ile satış bedelinin eş anlı el değiştirmesini sağlayacak” elektronik sistem üzerinden ödenir. Ticaret Bakanlığı’nın duyurusuna göre bedel sistemde kayıtlı hesaba geçmeden noter devir işlemini yapmaz. Sistem TL ile çalışır; USDT’nin bu yapıda karşılığı yoktur.
Kredi kullanılıyorsa kredi dışındaki kısım da sistemden ödenir, masraf satıcının bedelinden düşülür (m.26/2-3); işletmeler arası ve icra satışları gibi bazı satışlar kapsam dışıdır (m.2/2).
Kriptoyla ödeme açısından üç sonuç çıkar. Yönetmelik nakdi de saydığı için “parayı elden aldım” beyanı sistemi devre dışı bırakmaz. Araç satışı noterde yapılmak zorundadır; Karayolları Trafik Kanunu m.20/d’ye göre “Noterler tarafından yapılmayan her çeşit satış ve devirler geçersizdir.” Noter senedinde bedel TL’dir, dışarıda gönderilen USDT ise hiçbir resmî kayda bağlanmaz. Son olarak eş anlı teslim güvencesini kaybedersiniz: araç devredilir, gelen token sahte ya da çalıntı çıkabilir.
Satıcı galeriyse iki kural daha devreye girer. Galericiler MASAK yükümlüsüdür (Tedbirler Yönetmeliği m.4/1-o). Ayrıca VUK’taki tevsik kuralı gereği 30.000 TL’yi aşan tahsilat ve ödemeler banka, ödeme kuruluşu veya PTT aracılığıyla yapılmak zorundadır (VUK Genel Tebliği Sıra No 459; tutar 30.11.2024’ten beri Tebliğ 575 ile 30.000 TL). VUK Genel Tebliği Sıra No 572 ile 18.10.2024’ten beri bu kural galeriden araç alan bireyi de bağlar; iki bireyin kendi aralarındaki satışlar ise bu zorunluluğun dışındadır. Kurala uymayan her bir tarafa işlem tutarının %10’u oranında özel usulsüzlük cezası kesilir; ödemeyi yapan, durumu beş iş günü içinde kendiliğinden bildirirse ona ceza kesilmez. Galeri bedeli bir çalışanının veya yakınının hesabına isterse, 7524 sayılı Kanun’la eklenen hüküm uyarınca satıcıya ve hesabı kullanılan kişiye ayrı ayrı %10 ceza kesilir (VUK mük. 355).
Tapuda kripto ile ödeme olur mu, 1 Aralık 2026’da ne değişiyor?
Taşınmaz satışı ancak tapu müdürlüğünde düzenlenen resmî senetle geçerli olur (TBK m.237, TMK m.706, Tapu Kanunu m.26) ve tapu harcı, emlak vergisi değerinden az olmamak üzere beyan edilen TL bedel üzerinden hesaplanır (Harçlar Kanunu m.63). Kripto ile yapılan bir ödeme bu beyanın içinde görünmez; senetteki TL bedel ile gerçekte el değiştiren değer birbirinden kopar. 1.12.2026’dan itibaren ise taşınmaz bedelinin de resmî bir ödeme sistemi üzerinden ödenmesi öngörülüyor.
Ticaret Bakanlığı, Taşınmaz Ticareti Hakkında Yönetmeliğe 29.04.2026’da eklediği Ek m.1 ile araçtaki modeli taşınmaza taşıdı. Ödemenin bir kısmı veya tamamı nakit, havale veya EFT ile yapılıyorsa bedel, “taşınmaz mülkiyeti ile satış bedelinin eş zamanlı el değiştirmesini sağlayacak şekilde oluşturulan ödeme sistemi üzerinden ödenir.” Kural yalnız emlakçıları değil, “diğer gerçek veya tüzel kişilerin” satışlarını da kapsar; kredi dışındaki ödemeler sistemden geçer, kullanım bedeli satıcının bedelinden düşülür.
Zorunluluk önce 1.7.2026 için öngörülmüştü; 01.10.2026 tarihli Resmî Gazete’deki değişiklikle 1.12.2026’ya ertelendi. Sisteme dahil edilmeyecek satışlar, pilot uygulama ve kullanım bedeli, Ticaret Bakanlığı, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı ve yetkilendirilecek entegratör arasındaki protokolle belirlenecek. Bakanlık bu tarihi üç aya kadar uzatmaya yetkilidir (geçici m.1/10). Bu yazının güncellendiği tarihte sistem henüz zorunlu değildir.
O tarihe kadar bedeli tapu işleminden önce, hele satıcı dışındaki birinin hesabına göndermeyin. Aşağıda incelenen 28.02.2024 tarihli Yargıtay kararına konu olayda tescilden önce gönderilen 500.000 TL, aynı gün 16:31’de bir kripto alım satım hesabına aktarıldı.
Kriptoyu TL’ye çevirip ev veya araba almanın doğru sırası nedir?
Doğru sıra şudur: önce malı ve karşı tarafı doğrulamak, sonra kriptoyu kendi adınıza TL’ye çevirmek, bedeli ancak devirle aynı anda ve resmî kanaldan ödemek. Önce ödeyip sonra devri beklemek, dolandırıcılık dosyalarının ortak hatasıdır.
- Malı ve karşı tarafı doğrulayın — Tapu kaydını ve satıcının kimliğini, araçta ruhsat sahibini kendiniz görün. Vekil geliyorsa vekâletnamenin aslını görüp düzenleyen noterlikten teyit edin. Telefonla bildirilen bir hesap numarasına ödeme yapmayın.
- Dönüşümü Türkiye’de faaliyet gösteren bir platformda yapın — SPK’nın “Kripto Varlık Hizmet Sağlayıcılar” sayfasındaki listeleri kontrol edin; SPK, “Faaliyette Bulunanlar Listesi”nde yer almanın tek başına yetkilendirme anlamına gelmediğini de belirtiyor. Tanımadığınız kişilerden P2P ile TL toplamak en riskli yoldur.
- TL’yi kendi adınıza açılmış hesaba çekin — Tutarı yapay olarak parçalamayın; parçalamak fon kaynağı sorusunu kaldırmaz, dikkat çeker.
- Fon kaynağı dosyasını alımdan önce hazırlayın — Banka, platform veya noter sorduğunda aynı gün cevap verebilin.
- Araçta GÖS’ü kullanın — Satıcı kaydı açar, siz referansla onaylayıp bedeli sisteme yatırırsınız; para noter devrinde satıcıya geçer. Devirden önce “kapora” göndermek, devrin gerçekleşmeme riskini size yükler.
- Taşınmazda bedeli tescille aynı anda ödeyin — Ödeme sistemi zorunlu hâle gelene kadar yalnızca resmî senet imzalanırken ve kimliği tapu görevlisince doğrulanmış satıcının kendi adına kayıtlı hesabına ödeyin; Yargıtay’ın incelediği bir dosyada malik adına sahte kimlikle hesap açılmıştı. Sistem devreye girince ödeme onun üzerinden yapılır.
- Gerçek bedeli beyan edin — Tapu harcı devreden ve devralan için ayrı ayrı binde 20’dir ve emlak vergisi değerinden az olmamak üzere beyan edilen bedel üzerinden alınır (Harçlar Kanunu m.63 ve 4 sayılı tarife).
- Kayıtları saklayın — Taşınmazı beş yıl içinde satarsanız değer artış kazancının hesabında da bu belgeler gerekir.
Banka veya MASAK paranın kaynağını sorarsa hangi belgeleri göstermelisiniz?
Kripto kaynaklı TL ile ev veya araç alırken asıl soru, paranın kriptoya ilk girdiği andan bugüne kadar kesintisiz bir zincir kurulup kurulamadığıdır. Aşağıdaki tablo bu zincirin halkalarını ve belgelerini gösterir.
Bu sorular keyfî değildir. Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik m.4’e göre bankalar, ödeme ve elektronik para kuruluşları, kripto varlık hizmet sağlayıcıları, noterler, ticaret amacıyla taşınmaz alım satımıyla uğraşanlar, kara nakil vasıtalarının alım satımıyla uğraşanlar, bunlara aracılık edenler ve taşınmaz alım satımına ilişkin finansal işlemlerle sınırlı olarak serbest avukatlar MASAK yükümlüsüdür. Yükümlüler kimlik tespiti yapar (tek seferlik işlemlerde genel eşik 370.000 TL, kripto platformlarında 30.000 TL; 07.10.2026’dan beri, m.5) ve malvarlığının yasa dışı kaynaktan geldiğine dair “herhangi bir bilgi, şüphe veya şüpheyi gerektirecek bir husus” varsa MASAK’a bildirir (5549 s. K. m.4/1); bildirim taraflara açıklanmaz (m.4/2).
| Zincirin halkası | Gösterilecek belge | Nereden alınır |
|---|---|---|
| İlk TL girişi | Maaş, satış, miras, kira gibi gelirlerin dekontları | Banka |
| Kripto alımı | Alım işlemlerini gösteren hesap ekstresi | Platform |
| Dış cüzdan transferleri | Adres listesi, TxID’ler, blok gezgini çıktıları | Cüzdan ve blok gezgini |
| Yurt dışı platform | Hesap ekstresi, kimlik doğrulama yazışmaları | Yabancı platform |
| P2P işlemler | İlan, sohbet kaydı, karşı tarafın ad-soyadı ile dekonttaki hesap sahibinin eşleşmesi | Pazar yeri ve banka |
| Satış ve çekim | Satış emri, TL çekim dekontu | Türk platformu ve banka |
| Ödeme | GÖS dekontu veya tapu anındaki banka dekontu | Banka |
Büyük çekimlerdeki banka pratiğini kripto borsasından yüklü para çekmek, bildirim sürecini MASAK kripto şüpheli işlem bildirimi rehberlerimizde anlattık.
Kriptoyla alınan ev veya aracın vergi ve harç sonucu nedir?
Alım tarafında kriptoya özgü bir vergi doğmaz; Gelir Vergisi Kanunu’nda kripto varlıklara ilişkin bir hüküm yoktur. Asıl yük taşınmaz tarafındadır: tapu harcı ve satıcı için beş yıl kuralı.
- Tapu harcı: Satış veya trampa yoluyla devirde harç, devreden ve devralan için ayrı ayrı binde 20 oranında, emlak vergisi değerinden az olmamak üzere beyan edilen bedel üzerinden alınır (Harçlar Kanunu m.63, 4 sayılı tarife 20/a). Beyanın gerçeği yansıtmadığı sonradan tespit edilirse fark harç ikmalen veya re’sen tarh edilir ve vergi ziyaı cezası bir kat uygulanır.
- Satıcının değer artış kazancı: Taşınmazın edinimden itibaren beş yıl içinde elden çıkarılmasından doğan kazanç vergilendirilir (GVK mük. 80/1-6). Kanun “elden çıkarma”ya satışla birlikte “trampa edilmesi, takası”nı da sayar; kazanç “alınan para ve ayınlarla sağlanan ve para ile temsil edilebilen her türlü menfaatlerin tutarı” üzerinden hesaplanır (GVK mük. 81). Evini USDT karşılığında devreden satıcı bu kuraldan kaçamaz. 2026 için istisna tutarı 150.000 TL’dir.
- Araç: GVK mük. 80/1-6, 70. maddenin 1, 2, 4 ve 7 numaralı bentlerini sayar; motorlu araçlar 70/8’de yer aldığından bireyin aracını satması bu bentte değildir.
- Kripto kazancının kendisi: Danıştay 3. Dairesi 24.12.2024 tarihli kararında “Vergi mevzuatımızda kripto para veya kripto varlıklara ilişkin herhangi bir tanım, hangi varlık türleri içinde sınıflandırılacağına dair bir belirleme yapılmamış ve değerleme ölçüsüne yer verilmemiştir.” dedi. 17.04.2026’da yayımlanan 7577 sayılı Kanun’da da kripto hükmü yer almıyor. Ayrıntı: Türkiye’de kripto para vergisi, Danıştay kripto vergi kararı.
- Yurt dışındaki mülk: Türkiye’de yerleşmiş gerçek kişiler Türkiye içinde ve dışında elde ettikleri kazanç ve iratların tamamı üzerinden vergilendirilir (GVK m.3). Dubai’deki bir dairenin kira geliri de bu çerçevede değerlendirilir; vergi anlaşmalarının etkisi ayrıca incelenir. Ayrıntı: Dubai–Türkiye P2P, hukuk ve vergi.
USDT ile araç ve ev alım satımında hangi dolandırıcılık yöntemleri görülüyor?
Kriptolu araç ve konut satışlarındaki dolandırıcılıkların ortak noktası, bedelin devirle aynı anda ve resmî kanaldan ödenmemesidir. Sık görülen kalıplar şunlardır:
- Sahte (flash) USDT: Cüzdanda bakiye görünür, ama token gerçek Tether sözleşmesine ait değildir ve hiçbir platform kabul etmez. Gelen tokenin sözleşme adresini blok gezgininde kendiniz kontrol edin. Ayrıntı: Flash USDT dolandırıcılığı.
- Ekran görüntüsü: “Gönderildi” ekranı delil değildir; transferi kendi cüzdanınızda ve blok gezgininde onaylanmış hâliyle görmeden imza atmayın.
- Üçgen dolandırıcılık: Alıcı rolündeki kişi malınızı başka bir mağdura satıyormuş gibi gösterir; o kişinin TL’si sizin hesabınıza gelir, mal ise dolandırıcının tarafına devredilir. Parayı gönderen şikâyet edince hesabınız bloke olur. Ayrıntı: P2P üçgen dolandırıcılık.
- Devir anında başka hesaba yönlendirme: Noterde veya tapuda “parayı şu hesaba gönderin” talebi. Yargıtay 11. Ceza Dairesi’nin 12.06.2024 tarihli kararına konu araç satışında bedel bu şekilde üçüncü bir kişinin hesabına gönderildi ve aynı gün kripto borsasına ve şans oyunu sitelerine aktarıldı.
- Sahte kimlikli malik: Gerçek malikin bilgileriyle sahte kimlik ve banka hesabı açılır, bedel tescilden önce istenir; aşağıdaki iki tapu dosyası bu kalıptadır.
- Adres zehirlemesi: Geçmiş işlemlerden kopyaladığınız adres, dolandırıcının ürettiği benzer bir adres olabilir. Ayrıntı: Address poisoning.
Dolandırıldıysanız ilk saatlerde ne yapmalısınız?
Hemen kendi bankanıza ve paranın gittiği kuruma bildirimde bulunun. 7571 sayılı Kanun’la eklenen CMK m.128/A, TCK 158/1-f ve 158/1-l şüphesinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısının suçta kullanılan hesabı kırk sekiz saate kadar askıya almasına imkân verir; elkonulan menfaat mağdura aitse iade edilir. Aynı gün dekont, işlem kimliği ve yazışmalarla savcılığa başvurun; çalınan USDT için Tether dondurma sürecini paralel yürütün. Malı devrettiyseniz aldatmayı öğrendiğiniz andan itibaren bir yıl içinde sözleşmeyle bağlı olmadığınızı bildirin (TBK m.36, m.39) ve devrin önlenmesi için ihtiyati tedbir isteyin (HMK m.389).
Örnek senaryo: USDT ile satılan ikinci el araç
Bir satıcı aracını 1.400.000 TL’ye ilana koyar. Arayan kişi kendini yurt dışında çalışan biri olarak tanıtır: “TL’m yurt dışında, USDT ile ödeyeyim, Güvenli Ödeme Sistemi’nin ücretiyle uğraşmayalım; kur farkı kadar fazlasını da veririm.” Noterde buluşulur, alıcı satıcının telefonuna bir cüzdan uygulaması kurdurur ve “gönderildi” ekranını gösterir. Satıcının cüzdanında USDT bakiyesi görünür, satış sözleşmesi imzalanır, araç devredilir; bedel nakit, havale veya EFT ile ödenmediği için Güvenli Ödeme Sistemi’nin tetikleyicisi oluşmaz. Ertesi gün bakiye borsaya gönderilemez: gelen token gerçek USDT değildir.
Hukuki analiz: Noter satışı tamamlandığı için mülkiyet alıcıya geçmiştir. Satıcı bir yıl içinde sözleşmeyle bağlı olmadığını bildirmeli, aracın iadesini istemeli ve ihtiyati tedbir talep etmelidir (TBK m.36, m.39; HMK m.389); ceza tarafında dolandırıcılık şikâyeti yapılır. Noter sözleşmesi, cüzdan adresi, tokenin sözleşme adresini gösteren blok gezgini çıktısı ve yazışmalar korunmalıdır.
Aynı satış kurala uygun yapılsaydı: Bedel TL olarak sisteme yatırılmadan noter devri yapmayacaktı. Varyantlar da aynı yere çıkar: token gerçek ama çalıntı olabilir ya da “kur farkı” diye üçüncü bir kişinin hesabından başka bir mağdurun parası gönderilir.
Kriptoyla ev ve araç alımında mahkemeler ne diyor?
Bedeli doğrudan USDT veya bitcoinle ödenen bir araç ya da konut satışına ilişkin Yargıtay kararı bulunamadı (UYAP Bedesten ve Yargıtay Karar Arama taraması, 08.10.2026; “USDT”, “Binance”, “noter satışı”, “tapuda satış”, “üçgen dolandırıcılık” gibi sorgularla 300’ü aşkın karar metni incelendi). Konuya doğrudan ışık tutan beş karar aşağıdadır.
| Merci | Tarih | E./K. | İlke |
|---|---|---|---|
| Yargıtay 11. Ceza Dairesi | 12.06.2024 | E.2024/2231, K.2024/8180 | Noterde bedelin üçüncü kişinin hesabına gönderilmesi, paranın aynı gün kripto borsasına aktarılması; TCK 158/1-f mahkûmiyeti oy çokluğuyla onandı. |
| Yargıtay 11. Ceza Dairesi | 28.02.2024 | E.2023/6026, K.2024/2387 | Sahte kimlikle tapu satışı, bedelin tescilden önce gönderilip aynı gün kripto hesabına aktarılması; TCK 158/1-d ve 158/3. |
| İstanbul BAM 4. Hukuk Dairesi | 14.05.2025 | E.2025/1573, K.2025/2008 | Tapu memurunun kimlik kontrolündeki kusuruna dayalı zararda yol, idari yargıda tam yargı davasıdır (kesin). |
| İstanbul 18. Asliye Ticaret Mahkemesi | 22.10.2025 | E.2023/706, K.2025/722 | Yargılama sırasında kripto gönderildiği savunması, kripto ödeme aracı olarak tanımlanmadığı için kabul edilmedi (ilk derece). |
| Danıştay 10. Daire | 28.05.2025 | E.2021/3724, K.2025/2776 | Ödemelerde kripto yasağı hukuka uygun; kripto varlıklara ve alım satımına yasak getirilmedi (oy çokluğu; İDDK kararı yayımlanmış değil). |
Yargıtay 11. Ceza Dairesi, E.2024/2231, K.2024/8180, 12.06.2024
Olay: İlandaki aracı alacak kişi arkadaşını notere göndermiş; ruhsat sahibi bedelin telefonda bildirilen başka bir kişinin hesabına yatırılmasını istemiş, para aynı gün kripto borsasına ve şans oyunu sitelerine gönderilmiştir.
“…’ın 750.000,00 TL’nin kendi hesabına değil katılana telefonda verilen sanık …’a ait hesaba gönderilmesini, paranın yatırılması halinde aracı devredeceğini beyan etmesi üzerine, katılanın 735.000,00 TL’yi sanık …’ın hesabına gönderdiği, ancak aracın katılana devredilmediği gibi parasının da iade edilmediği…”
İlke ve uygulamaya etkisi: Daire TCK 158/1-f’den kurulan mahkûmiyeti oy çokluğuyla onadı; karşı oy, alıcı noterde temsilci bulundurduğu için eylemi basit dolandırıcılık saydı. Olay, GÖS’ün bireyler için zorunlu olduğu 27.09.2024’ten önce yaşandı; bugün bedel sisteme geçmeden noter devri yapılamazdı. Karar ağır cezanın görevli olduğu dönemde verildi; 7571 sayılı Kanun’la 25.12.2025’ten itibaren nitelikli dolandırıcılık ağır cezanın görev listesinden çıkarıldı.
Yargıtay 11. Ceza Dairesi, E.2023/6026, K.2024/2387, 28.02.2024
Olay: Arazisini ilana koyan malikten kapora bahanesiyle kimlik fotoğrafı alınmış, bu bilgilerle sahte kimlik ve banka hesabı açılmış; arazi başka bir alıcıya “satılmış” ve bedel tescilden önce istenmiştir.
“…katılanın yatırdığı paranın aynı gün saat 16:24’te mobil bankacılık kullanılarak sanık …’ın Ziraat Bankası nezdinde bulunan hesabına gönderildiği, yine aynı gün saat 16:31’de de paranın yine mobil bankacılık kullanılarak sanık … adına kayıtlı kripto para alım-satım işlemlerinde kullanılan “Binance” hesabına aktarıldığının tespit edildiği…”
İlke ve uygulamaya etkisi: Daire, kimlik belgesi kullanıldığı için TCK 158/1-d’yi, üç veya daha fazla kişiyle işlendiği için 158/3’ü uygulayan kararı onadı. Ders açık: tescilden önce gönderilen bedel dakikalar içinde kripto hesabına geçebiliyor. Karar ağır cezanın görevli olduğu dönemde verildi (7571 notu yukarıdaki gibi).
İstanbul BAM 4. Hukuk Dairesi, E.2025/1573, K.2025/2008, 14.05.2025
Olay: Arsa almak için tapu müdürlüğüne giden alıcı, kendi anlatımına göre görevlilerin işlemin hazır olduğunu söylemesi üzerine 4.130.000 TL’yi sahte kimlik kullanan “satıcının” hesabına göndermiş; satıcı tescilden önce ortadan kaybolmuştur. Alıcı, tapu müdürlüğüne karşı adli yargıda tazminat davası açmıştır.
“Tapuda satış tescil işlemi gerçekleşmeden satıcı olarak kendisini tanıtan kişi tapudan ayrılmıştır. … İdarenin hizmet kusuru niteliğindeki eylemi sonucu meydana gelen zararlardan dolayı, idari yargılama usulü yasasının 2/1-b maddesi gereğince idareye karşı idari yargı yerinde tam yargı davası açılması gerekir.”
İlke ve uygulamaya etkisi: Tescil gerçekleşmediği için uyuşmazlık TMK m.1007’deki sicil sorumluluğu değil, tapu görevlisinin hizmet kusuru sayıldı; yol idari yargıdır ve karar kesindir. Yanlış yargı yolunda geçen süre mağdur için ciddi kayıptır.
İstanbul 18. Asliye Ticaret Mahkemesi, E.2023/706, K.2025/722, 22.10.2025
Olay: Bir alacak davasında davalı, yargılama sırasında davacının soğuk cüzdanına yaklaşık 72.567 ABD doları değerinde kripto gönderdiğini, tarafların sulh olduğunu ve davanın konusuz kaldığını savunmuştur.
“…para olarak, yani paranın ana işlevi olan ödeme aracı olarak tanımlanmadığı dikkate alındığında bu yöndeki davalı itirazına itibar edilmemiş ve davanın kabulüne ilişkin aşağıdaki şekilde hüküm kurulmuştur.”
İlke ve uygulamaya etkisi: Mahkeme, bilirkişi ek raporuna dayanarak kriptonun mevzuatta para, yani paranın ana işlevi olan ödeme aracı olarak tanımlanmadığını esas aldı. İlk derece kararıdır ve istinaf yolu açık olarak verildi; yine de bedeli kriptoyla “ödediğini” ileri sürecek alıcının karşılaşacağı direnci gösterir.
Danıştay 10. Daire, E.2021/3724, K.2025/2776, 28.05.2025
Olay: Elektronik para lisansı ile kripto platformu faaliyetini birleştirmek isteyen bir şirket, yönetmeliğin iptalini istemiştir.
“Dava konusu Yönetmelik ile kripto varlıkların ödemelerde kullanılmaması düzenlenmiş olup, kripto varlıklara yasak getirilmemiştir.”
İlke ve uygulamaya etkisi: Daire davayı reddetti; ödeme yasağında kamu yararı gördü, mülkiyet hakkı ihlali görmedi. Aynı gün dört ret kararı daha verildi, çizgi 04.12.2025 tarihli E.2021/2234, K.2025/5733 sayılı kararla sürdü. Kararlar oy çokluğuyla ve İDDK’ya temyiz yolu açık olarak verildi; Kurulun bir kararına Bedesten’de rastlanmadı (08.10.2026).
Dubai, İngiltere ve AB kriptoyla mülk alımını nasıl ele alıyor?
Üç örnekte resmî kaynakların ortak çizgisi, kriptonun ya yerel paraya çevrilerek kullanılması ya da kullanıldığı anda vergi ve kara para kurallarına bağlanmasıdır. Türkiye’nin farkı, bedeli araçta devirle eş anlı çalışan bir ödeme sistemine bağlamış olması ve aynı modeli konutta 1.12.2026’dan itibaren öngörmesidir.
| Ülke / bölge | Resmî kaynakta ne var? | Türkiye’deki okur için anlamı |
|---|---|---|
| Dubai (BAE) | Dubai Arazi Dairesi’nin 25.05.2025’te başlattığı tokenize gayrimenkul pilotunda işlemler, duyuruya göre yalnızca dirhemle yapılıyor ve pilot aşamada kripto kullanılmıyordu. 06.07.2025’te Crypto.com ile imzalanan iş birliği memorandumu, gayrimenkul işlemlerinde dijital paraların kullanımını “araştırmayı” hedefliyor. | Dubai’de mülk almak serbest; ancak Türkiye’de yerleşikseniz yurt dışı kazanç ve iratlar da Türkiye’de vergilendirilir (GVK m.3) ve Türkiye’den çıkan fonun kaynağı belgelenmelidir. |
| İngiltere | HMRC’ye göre tokenlarla mal veya hizmet bedeli ödemek, sermaye kazancı vergisi bakımından elden çıkarmadır (CRYPTO22100). Taşınmaz alımında para dışındaki karşı edimin değeri, işlem tarihindeki piyasa değeri olarak alınır (Finance Act 2003, Sch. 4 para. 7). | İngiltere’de alıcı kriptoyu “harcadığı” anda vergiyi doğuran olay gerçekleşir; Türkiye’de alıcı açısından GVK’da kriptoya özgü hüküm yok, satıcı tarafında beş yıl kuralı takası da kapsar. |
| Avrupa Birliği | Tüzük (AB) 2024/1624, 10.000 avroyu aşan nakit ödemelere sınır getiriyor ve kripto sektörünün büyük kısmını yükümlüler arasına alıyor; Temmuz 2027’de uygulanmaya başlayacak. | AB’de yaklaşım nakit sınırı ve yükümlülük; Türkiye’de araçta bedeli ödeme sistemine bağlamak, konutta aynı modeli öngörmek. Ortak payda, izlenebilir ödeme kanalıdır. |
Kriptoyla ev ve araba alımı hakkında doğru bilinen yanlışlar
“Kriptoyla ev almak Türkiye’de suçtur.”
Hayır. Ödeme yasağı bir TCMB yönetmeliğidir ve yönetmelikte bireylere yönelik ceza hükmü yoktur; kriptoyu TL’ye çevirip ev almak tamamen hukuka uygundur. Bedeli satıcıya doğrudan kriptoyla ödemek ise yönetmelikle çatışır ve sizi hem ispatta hem de olası bir soruşturmada savunmasız bırakır.
“Noterde ‘parayı elden aldım’ dersem Güvenli Ödeme Sistemi’ne gerek kalmaz.”
Yanlış. Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik m.26/1 nakdi de açıkça sayar: ödemenin bir kısmı veya tamamı nakit, havale veya EFT ile yapılıyorsa bedel sistemden ödenir.
“USDT dolara sabit olduğu için para sayılır.”
Hayır. Yönetmelik m.3/1 kripto varlığı itibari para, kaydi para ve elektronik para olarak nitelendirilmeyen gayri maddi varlık diye tanımlar; sabit değerli olması bunu değiştirmez. İstanbul 18. Asliye Ticaret Mahkemesi de yargılama sırasında kripto gönderildiği savunmasını, davayı konusuz bırakan bir ödeme saymadı.
“Tapuda düşük bedel gösterirsem kripto ödemesi kimseyi ilgilendirmez.”
Öyle değil. Beyanın gerçeği yansıtmadığı tespit edilirse fark harç ikmalen veya re’sen tarh edilir ve vergi ziyaı cezası bir kat uygulanır (Harçlar Kanunu m.63). Kayıt dışında kalan kripto ödemesi de satıcı için ispat, alıcı için iade sorununa dönüşür.
“7524 sayılı Kanun tapudaki ve noterdeki bütün ödemeleri bankaya bağladı.”
Bu doğru değil. 7524 sayılı Kanun, VUK’ta tevsik zorunluluğuna aykırılık cezasını işlem tutarının %10’una çıkardı, başkasının hesabı kullanılarak yapılan tahsilata ayrı ceza getirdi ve Bakanlığa mükellef olmayanlar için de tevsik zorunluluğu getirme yetkisi verdi. Bakanlık bu yetkiyi VUK Genel Tebliği Sıra No 572 ile kullandı: 18.10.2024’ten beri bireyler de galeri, müteahhit veya emlak şirketi gibi tevsik kapsamındaki satıcılardan yaptıkları alımlarda 30.000 TL’yi aşan ödemeyi banka, ödeme kuruluşu veya PTT aracılığıyla yapmak zorundadır; iki bireyin kendi aralarındaki satışlar bu zorunluluğun dışındadır. Araçta ve taşınmazda bedeli resmî ödeme sistemine bağlayan kurallar ise Ticaret Bakanlığı yönetmeliklerinden gelir: araçta 27.09.2024’ten beri uygulanıyor, taşınmazda 1.12.2026’dan itibaren öngörülüyor.
Sık sorulan sorular
Bitcoin ile ev almak Türkiye’de yasal mı?
Bitcoini satıp TL ile ev almak yasaldır; bedeli satıcıya doğrudan bitcoin olarak ödemek ise TCMB yönetmeliğinin 3/2. maddesindeki ödeme yasağıyla çatışır. Yönetmelikte bireylere ceza öngörülmez, ama tapu harcı beyan edilen TL bedel üzerinden hesaplandığı için gerçek ödeme kayıt dışında kalır. Güvenli yol, bitcoini Türkiye’de faaliyet gösteren bir platformda TL’ye çevirip bedeli bankadan ödemektir.
USDT ile araba alınır mı?
İkinci el araçta nakit, havale veya EFT ile ödenen bedel 27.09.2024’ten beri Güvenli Ödeme Sistemi üzerinden ödeniyor; sistem TL ile çalışır ve noter, bedel sistemdeki hesaba geçmeden devri yapmaz. Bedeli USDT ile ödenen bir satış bu güvencenin tamamen dışında kalır ve sahte token, çalıntı token ya da üçgen dolandırıcılık riskini size bırakır. USDT’yi önce TL’ye çevirin, bedeli sistemden ödeyin.
Tapuda güvenli ödeme sistemi ne zaman zorunlu olacak?
Nakit, havale veya EFT ile yapılan taşınmaz satışlarında bedelin ödeme sistemi üzerinden ödenmesinin 1.12.2026’dan itibaren zorunlu olması öngörülüyor. Tarih önce 1.7.2026 idi; 01.10.2026 tarihli Resmî Gazete’deki değişiklikle ertelendi ve Ticaret Bakanlığı bu tarihi üç aya kadar uzatabilir. Sisteme dahil edilmeyecek satışlar, pilot uygulama ve kullanım bedeli, iki bakanlık ile yetkilendirilecek entegratör arasındaki protokolle belirlenecek.
Kriptoyu bozdurup ev alırsam MASAK sorun çıkarır mı?
Fonun kaynağını belgeleyebiliyorsanız kriptoyu TL’ye çevirip ev almak hukuka uygundur; sorun belgesiz zincirden doğar. Bankalar, kripto platformları, noterler ve emlakçılar MASAK yükümlüsüdür ve şüphe gördüklerinde bildirim yapmak zorundadır; bildirim size söylenmez. Platform dökümleri, ilk TL girişinin dekontları ve işlem kimliklerinden oluşan bir dosya hazır tutun.
Galeri veya emlakçı kripto ile ödeme kabul edebilir mi?
Yönetmelik kripto varlıkların ödemelerde kullanılmasını (m.3/2) ve buna yönelik hizmet sunulmasını (m.3/3) yasaklar; kripto ile ödeme kabul ettiğini ilan eden işletme yönetmelikle açıkça çatışır. Galeriler ve emlakçılar ayrıca MASAK yükümlüsüdür. VUK’taki tevsik kuralı gereği 30.000 TL’yi aşan tahsilatlarını banka, ödeme kuruluşu veya PTT aracılığıyla yapmak zorundadırlar; 18.10.2024’ten beri bu kural onlardan alım yapan bireyi de bağlar.
Evimi USDT karşılığında satarsam vergi öder miyim?
Taşınmazı edindiğiniz tarihten itibaren beş yıl içinde elden çıkarıyorsanız değer artış kazancı doğar ve karşılığın USDT olması sonucu değiştirmez: GVK mük. 80 elden çıkarmaya trampa ve takası da sayar, mük. 81 kazancı alınan para ve ayınlarla sağlanan menfaatin tutarı üzerinden hesaplar. 2026 için istisna tutarı 150.000 TL’dir. Tapu harcı ayrıca ödenir.
Aracımı sattım, alıcının gönderdiği USDT’yi transfer edemiyorum. Ne yapmalıyım?
Büyük ihtimalle sahte (flash) bir token aldınız. Tokenin sözleşme adresini blok gezgininde kontrol edin, yazışmaları ve noter sözleşmesini saklayın, aynı gün savcılığa şikâyette bulunun. Aldatma nedeniyle sözleşmeyle bağlı olmadığınızı öğrenmenizden itibaren bir yıl içinde bildirmeniz ve aracın üçüncü kişiye devrini önlemek için ihtiyati tedbir istemeniz gerekir (TBK m.36, m.39; HMK m.389).
Dubai’de kripto ile ev almak Türkiye’de sorun olur mu?
Dubai’de mülk almak Türkiye’de yasak değildir; ancak Türkiye’de yerleşikseniz yurt dışı kazanç ve iratlarınız da Türkiye’de vergilendirilir (GVK m.3). Dubai Arazi Dairesi’nin Mayıs 2025’te başlattığı tokenizasyon pilotunda işlemler, duyuruya göre yalnız dirhemle yapılıyordu. Kriptonun nerede dirheme çevrildiğini ve Türkiye’den çıkan fonun kaynağını belgeleyin.
İlgili rehberler
- Blockchain ve Kripto Varlık Hukuku — bu yazının bağlı olduğu ana rehber.
- Ödemelerde Kripto Varlıkların Kullanılmaması Yönetmeliği — yönetmeliğin maddeleri ve ödeme kuruluşlarına etkisi.
- Kripto borsasından yüklü para çekmek sorun olur mu? — TL’ye çevirme aşamasında banka ve MASAK.
- P2P üçgen dolandırıcılık ve üçüncü kişi ödemesi — araç ve ev satışında en sık görülen kurgu.
- Flash Tether (flash USDT) dolandırıcılığı — sahte USDT nasıl anlaşılır.
- Türkiye’de kripto para vergisi — kripto kazancının güncel vergi durumu.
Kaynaklar
- Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik, RG 16.04.2021, Sayı 31456, m.1–6 — resmigazete.gov.tr
- Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik, RG 27.08.2024, Sayı 32645, m.2, 26, 33 — resmigazete.gov.tr
- Ticaret Bakanlığı, “Ticaret Bakanlığı ve Noterler Birliği Tarafından Kurulan Güvenli Ödeme Sistemi, 27 Eylül 2024 Tarihinde Zorunlu Hale Geliyor”, 24.09.2024 — ticaret.gov.tr (erişim: 08.10.2026)
- Taşınmaz Ticareti Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik, RG 29.04.2026, Sayı 33238 (Ek m.1, geçici m.1/10) — resmigazete.gov.tr
- Taşınmaz Ticareti Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik, RG 01.10.2026, Sayı 33387 — resmigazete.gov.tr
- 7524 sayılı Vergi Kanunları ile Bazı Kanunlarda ve 375 Sayılı KHK’de Değişiklik Yapılmasına Dair Kanun, RG 02.08.2024, Sayı 32620, m.6 ve m.13 — resmigazete.gov.tr
- 213 sayılı Vergi Usul Kanunu, mük. m.257 ve mük. m.355 — mevzuat.gov.tr
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 459), RG 24.12.2015, Sayı 29572 — resmigazete.gov.tr; Sıra No: 572, RG 18.10.2024, Sayı 32696 — resmigazete.gov.tr; Sıra No: 575, RG 30.11.2024, Sayı 32738 — resmigazete.gov.tr
- Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, m.4 ve m.5 — mevzuat.gov.tr; 11845 sayılı Cumhurbaşkanı Kararı ile değişiklik, RG 07.10.2026, Sayı 33393 — resmigazete.gov.tr; 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, m.4 — mevzuat.gov.tr
- 6098 sayılı Türk Borçlar Kanunu, m.27, 36, 39, 99, 207, 237, 282 — mevzuat.gov.tr
- 4721 sayılı Türk Medeni Kanunu, m.706 — mevzuat.gov.tr; 2644 sayılı Tapu Kanunu, m.26 — mevzuat.gov.tr; 2918 sayılı Karayolları Trafik Kanunu, m.20 — mevzuat.gov.tr
- 492 sayılı Harçlar Kanunu, m.63 ve (4) sayılı tarife — mevzuat.gov.tr
- 193 sayılı Gelir Vergisi Kanunu, m.3, m.70, mük. m.80, mük. m.81 — mevzuat.gov.tr; 7577 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, RG 17.04.2026, Sayı 33227 — resmigazete.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.128/A — mevzuat.gov.tr; 5235 sayılı Kanun, m.12 (7571 sayılı Kanun değişikliği) — mevzuat.gov.tr; 6100 sayılı Hukuk Muhakemeleri Kanunu, m.389 — mevzuat.gov.tr
- Sermaye Piyasası Kurulu, Kripto Varlık Hizmet Sağlayıcılara İlişkin Duyuru, 05.08.2024 — spk.gov.tr (erişim: 08.10.2026)
- Yargıtay 11. Ceza Dairesi, E.2024/2231, K.2024/8180, 12.06.2024 — UYAP Bedesten / Yargıtay Karar Arama
- Yargıtay 11. Ceza Dairesi, E.2023/6026, K.2024/2387, 28.02.2024 — UYAP Bedesten / Yargıtay Karar Arama
- İstanbul Bölge Adliye Mahkemesi 4. Hukuk Dairesi, E.2025/1573, K.2025/2008, 14.05.2025 — UYAP Bedesten
- İstanbul 18. Asliye Ticaret Mahkemesi, E.2023/706, K.2025/722, 22.10.2025 — UYAP Bedesten
- Danıştay 10. Daire, E.2021/3724, K.2025/2776, 28.05.2025 ve E.2021/2234, K.2025/5733, 04.12.2025 — UYAP Bedesten / Danıştay Karar Arama
- Danıştay 3. Daire, E.2022/2868, K.2024/7487, 24.12.2024 — UYAP Bedesten / Danıştay Karar Arama
- Dubai Land Department, “DLD launches the MENA’s first tokenized real estate project through the Prypco Mint platform”, 25.05.2025 — dubailand.gov.ae (erişim: 08.10.2026)
- Government of Dubai Media Office, “Dubai Land Department signs agreement”, 06.07.2025 — mediaoffice.ae (erişim: 08.10.2026)
- HM Revenue & Customs, Cryptoassets Manual, CRYPTO22100 — gov.uk (erişim: 08.10.2026)
- Finance Act 2003, Schedule 4, paragraph 7 — legislation.gov.uk
- Council of the EU, “Anti-money laundering: Council adopts package of rules”, 30.05.2024 — consilium.europa.eu; Regulation (EU) 2024/1624 — eur-lex.europa.eu
Güncelleme notu: 14.10.2026: İlk yayın. Kriptoyla ev ve araç alımında TCMB ödeme yasağı, araçta Güvenli Ödeme Sistemi, taşınmazda 1.12.2026’dan itibaren öngörülen ödeme sistemi, MASAK yükümlüleri, tapu harcı ve değer artış kazancı ile Yargıtay, istinaf ve Danıştay kararları işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Kriptoyla ev veya araç alımı mı planlıyorsunuz?
Kriptonuzu TL’ye çevirme, fon kaynağı dosyası ve tapu ya da noter ödemesinin sıralamasını işlemden önce birlikte gözden geçirebiliriz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.




