Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
TCK 158/1-j nedir, kredi dolandırıcılığı ne zaman oluşur?
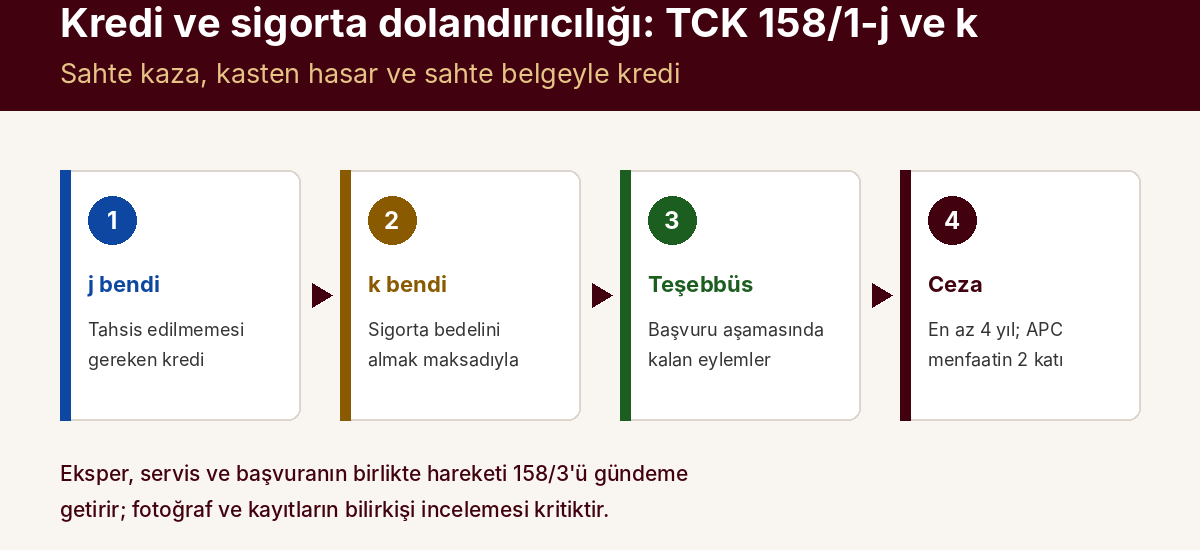
TCK 158/1-j, dolandırıcılığın “banka veya diğer kredi kurumlarınca tahsis edilmemesi gereken bir kredinin açılmasını sağlamak maksadıyla” işlenmesidir. Bu bentte mağdur, krediyi kullanan kişi değil krediyi veren banka veya kredi kurumudur. Suçun özü, kredi görevlilerinin hileyle aldatılması ve bankanın normalde vermeyeceği bir krediyi vermesidir.
Tahsis edilmemesi gereken kredi (bankanın kendi kredi politikasına göre o başvuruya verilemeyecek kredi) unsuru kendi başına ispatlanmalıdır. Hiçbir yerde çalışmayan sanığın sahte gelir belgesiyle tüketici kredisi aldığı olayda mahkeme, maaş belgesi olmadan kredinin tahsis edilemeyeceğini bildiren banka yazısına dayanmış, Yargıtay da hükmü düzelterek onamıştır (karar aşağıda). Bu yüzden dosyaya bankanın kredi politikasına ve somut başvurunun değerlendirmesine ilişkin yazısı girmelidir. Bendin TCK 158’in öteki hâlleriyle ilişkisi nitelikli dolandırıcılık rehberinde anlatılmıştır.
Banka görevlisi kontrol etmediyse veya işin içindeyse suç oluşur mu?
Hile yoksa 158/1-j oluşmaz. 11. Ceza Dairesi’ne göre krediyi alanın aldatıcı bir eylemi bulunmadan, yalnız banka elemanlarının görevini yapmaması yüzünden kredi açılmışsa dolandırıcılıktan söz edilemez; şartları varsa bankacılık zimmeti (5411 sayılı Bankacılık Kanunu m.160) tartışılır. Banka müdürünün sahte maaş bordrosu ve imzasız ekspertizle kendisinin kurguladığı bir kredide Daire hükmü bu yönden bozmuştur (karar aşağıda).
Bankanın denetim kusuru sanık lehine de sonuç doğurabilir. Amcasının oğlunun gerçek nüfus cüzdanıyla bankaya gidip kendini o kişi olarak tanıtan ve kredi alan sanık hakkında Daire, görevlilerin basit bir fotoğraf kontrolüyle durumu anlayabileceğini kabul ederek 158/1-j’den beraati onamıştır; mahkeme aynı olayda özel belgede sahtecilikten mahkûmiyet kurmuştur (E.2021/31098, K.2024/2247).
Başkasına kredi çektirip parasını almak çoğu zaman bu bent değildir. Kredi bankanın kurallarına uygun biçimde gerçek kişinin kendi adına açılmışsa aldatılan banka değil o kişidir: algılama yeteneği zayıf birine kredi çektirmek 158/1-c’yi, kendini banka görevlisi veya polis olarak tanıtıp kredi çektirmek 158/1-l’yi gündeme getirir.
Sahte belge veya sahte teminatla kredi alınırsa hangi suçlar oluşur?
Uygulamada çoğunlukla iki ayrı suçtan hüküm kurulur: kredi için 158/1-j, belge için sahtecilik. Belge özel nitelikteyse (işyerinin düzenlediği maaş bordrosu veya gelir belgesi gibi) özel belgede sahtecilik, kamu kurumunun düzenlediği bir belgeyse resmî belgede sahtecilik tartışılır. Yargıtay, sahte gelir belgesiyle alınan tüketici kredisinde 158/1-j ile birlikte özel belgede sahtecilikten (TCK 207) kurulan hükmü düzelterek onamıştır (E.2021/31892, K.2024/2388).
Sahte belge ile kredi arasındaki bağ ayrıca kurulmalıdır. Ceza Genel Kurulu, şirket ortaklarının bir şirket çalışanını borçlu gösteren sahte senetleri teminat olarak verdiği olayda, şirketin 500.000 USD’lik genel kredi limiti ve ipotekleri karşısında senetlerin krediyi gerçekten sağlayıp sağlamadığının bankacılık bilirkişisiyle araştırılmasını istemiştir (karar aşağıda). Kredi açıldıktan sonra verilen ya da açılmasında rol oynamayan bir sahte belge, sahtecilik isnadını ayakta tutabilir ama 158/1-j için gereken nedensellik bağını kendiliğinden kurmaz.
TCK 158/1-k nedir, sigorta dolandırıcılığı hangi yollarla işlenir?
TCK 158/1-k, dolandırıcılığın “sigorta bedelini almak maksadıyla” işlenmesidir. Mağdur sigorta şirketidir; fail sigortalı olabileceği gibi hasarı kurgulayan veya belgeleri hazırlayan üçüncü kişiler de olabilir. Uygulamada dört kalıp öne çıkar:
- Kurgu kaza: tanıdık araçlar arasında gerçekte yaşanmamış veya planlanmış bir çarpışma ve buna uygun düzenlenen kaza tespit tutanağı.
- Kasten hasar: sigortalı malın bilerek hasara uğratılması; yangın gibi başkalarını da tehlikeye sokan yöntemlerde genel güvenliğe karşı suçlar da gündeme gelir.
- Abartılı veya önceki hasar: poliçeden önce oluşmuş hasarın sonradan sigortaya yüklenmesi, onarılmamış hasarın ikinci kez istenmesi, onarım faturasının şişirilmesi.
- Sahte ihbar: “çalındı” süsü verilmesi ya da sigortasız malın sigortalıymış gibi gösterilmesi.
“Sigorta dolandırıcılığı” diye aranan olayların bir bölümü ise bu bent değildir. Kendini sigorta şirketi çalışanı olarak tanıtıp para isteyen kişinin eylemi 158/1-l’dir; sahte bir sigorta sitesi üzerinden para toplamak ise 158/1-f’yi, görüşmede kendini sigorta çalışanı olarak tanıtma da varsa 158/1-l’yi gündeme getirir. Sahte sigorta sitesiyle 1.900 TL alınan ve arayan kişinin kendini sigorta çalışanı olarak tanıttığı bir olayda (f) ve (l) bentlerinden verilen 5 yıl hapis Yargıtay’da ayakta kalmıştır (E.2025/3260, K.2026/1091).
“Maksadıyla” ne demek, suç ne zaman tamamlanır, ne zaman teşebbüste kalır?
“Maksadıyla” ifadesi failin amacını tarif eder; suçun tamamlanması için yine de dolandırıcılığın neticesi, yani yararın elde edilmesi gerekir. Dolandırıcılığın genel kuralına göre kredi bendinde suç, kredi açılıp tutar failin veya yararlandırdığı kişinin tasarrufuna geçtiğinde; sigorta bendinde tazminat ödendiğinde tamamlanır. Hile elverişli olduğu hâlde ödeme yapılmamışsa teşebbüs vardır (TCK 35/1).
Kaza hasarı ödenmeyen aracı tamir ettirmeden “çalındı” diyerek ikinci kez sigortaya başvuran sanıklar için Yargıtay, ödeme yapılmamış olmasına rağmen 158/1-k’ye teşebbüsten hüküm kurulması gerektiğini belirtmiş ve beraati bozmuştur (karar aşağıda). Teşebbüste ceza, zarar veya tehlikenin ağırlığına göre dörtte birden dörtte üçe kadar indirilir (TCK 35/2). Somut zarar doğmadığı için zararın giderilmesi şartı da hükmün açıklanmasının geri bırakılmasına engel olmaz (E.2021/19152, K.2025/8281).
Hile elverişsizse teşebbüs de yoktur. Sigortacının olağan hasar incelemesiyle anlayabileceği aldatma hile sayılmaz: sigortasız ölen koyunlara sigortalı hayvanların küpelerini takan sanık hakkında, veteriner incelemesi gerçeği hemen ortaya çıkardığı için Daire mahkûmiyeti beraat gerektiği gerekçesiyle bozmuştur (karar aşağıda).
Eksper, servis veya acenteyle birlikte yapılırsa ceza nasıl artar?
Suç üç veya daha fazla kişi tarafından birlikte işlenmişse ceza yarı oranında, örgüt faaliyeti çerçevesinde işlenmişse bir kat artırılır (TCK 158/3). Sigortalı, onarımı yapan servis ve hasarı olduğundan büyük gösteren eksper birlikte hareket etmişse üç kişi şartı gerçekleşir. Yargıtay bu artırımı takdire bağlı değil, zorunlu sayıyor.
Artırım usulü de değiştirir. j ve k bentlerinde dört yıl olan alt sınır, üç kişi artırımıyla altı yıla çıkar; alt sınır beş yılı aştığı için şüpheliye ve sanığa istemi aranmaksızın müdafi atanması zorunlu hâle gelir (CMK 150/3). Müdafi atanmadan kurulan hüküm hukuka kesin aykırılık nedeniyle bozulur (11. Ceza Dairesi, E.2021/40524, K.2026/7381). Artırımın şartları üç veya daha fazla kişiyle ve örgütlü dolandırıcılık rehberinde ayrıntılıdır.
Her katılımcının rolü ayrı belirlenmelidir: servis kayıtları ve onarım faturaları, eksper raporunun dayandığı fotoğraflar, tarafların HTS ve baz kayıtları. Kaza fotoğraflarının oluşturulma tarihi bu dosyalarda sık başvurulan dijital delildir (karar aşağıda).
Kredi ve sigorta dolandırıcılığının cezası ne kadar?
Tamamlanmış suçta ceza dört yıldan on yıla kadar hapis ve suçtan elde edilen menfaatin iki katından az olmayacak adli para cezasıdır. Bu, 158/1’in son cümlesinin sonucudur; iddianamelerde çoğunlukla “158/1-j son” veya “158/1-k son” diye yazılır. Kısaltmaların anlamı için iddianamedeki “158/1-f son” ve diğer madde kodları sözlüğüne bakılabilir.
Adli para cezası gün üzerinden hesaplanır: mahkeme temel gün sayısını menfaatin iki katından az olmayacak şekilde belirler, artırım ve indirimleri gün üzerinden yapar, sonuç günü bir gün karşılığıyla (bugün 100–500 TL; suç tarihine göre eski 20–100 TL aralığı da gündeme gelebilir, TCK 7 ve 52/2) çarpar. İki katın altında belirlenen ceza eksiktir; bu eksiklik ancak aleyhe temyiz varsa, yani katılan veya savcı temyiz ederse düzeltilir (E.2026/2045, K.2026/4912).
| Durum | Hapis cezasına etkisi | Dayanak |
|---|---|---|
| Tamamlanmış suç | 4–10 yıl | TCK 158/1 son cümle |
| Teşebbüs (ödeme alınamadı) | Dörtte birden dörtte üçe kadar indirim | TCK 35/2 |
| Üç veya daha fazla kişiyle | 6–15 yıl | TCK 158/3 |
| Örgüt faaliyeti çerçevesinde | 8–20 yıl | TCK 158/3 |
| Aynı bankadan farklı tarihlerde krediler | Tek ceza, dörtte birden dörtte üçe kadar artırım | TCK 43/1; 11. CD, E.2021/16149, K.2025/8038 |
| Farklı bankalar veya sigorta şirketleri | Her mağdur için ayrı ceza | CGK, E.2023/314, K.2023/480 |
| Kovuşturmadan önce tam giderim | Üçte ikiye kadar indirim | TCK 168/1 |
| Hükümden önce tam giderim | Yarıya kadar indirim | TCK 168/2 |
Tablo, cezayı en çok etkileyen soruların kişi sayısı, mağdur sayısı ve zararın ne zaman giderildiği olduğunu gösterir. Hapis cezasının yanında her durumda, menfaatin iki katı tabanına bağlı adli para cezası da hükmedilir.
Örnek hesap: tek başına hareket eden ve kovuşturma sırasında zararı tamamen gideren sanığa alt sınırdan dört yıl verilirse, 168/2 ile ceza iki yıla, takdiri indirimle (TCK 62) bir yıl sekiz aya iner; hükmün açıklanmasının geri bırakılması ve erteleme artık tartışılabilir. Üç kişiyle işlenen aynı fiilde başlangıç altı yıl olduğundan aynı indirimlerle ceza iki yıl altı ayda kalır. Adım adım hesap için: nitelikli dolandırıcılık ceza hesaplama örnekleri.
Krediyi ödemek davayı düşürmez, çünkü nitelikli dolandırıcılık uzlaştırmaya tabi değildir; ödeme TCK 168’deki indirimi sağlar. Kısmi ödemede bankanın rızası aranır ve mahkeme bunu sormak zorundadır (E.2021/30535, K.2026/1862). Ceza Genel Kurulu, kredi borcunun ödendiğinin bildirildiği bir dosyada pişmanlığın davranışla da gösterilebileceğini, sanık karşı duruş sergilemiyorsa zararın onun adına üçüncü kişilerce giderilmesinin de 168’e yol açabileceğini kabul etmiştir (E.2022/17, K.2022/665). Ayrıntı: zararı ödeyenin ceza indirimi (etkin pişmanlık).
Kredi kartı dolandırıcılığı 158/1-j midir, TCK 245 midir?
Çoğu zaman TCK 245’tir. Başkasına ait banka veya kredi kartını rızası olmadan kullanarak yarar sağlamak 245/1’de, başkalarının hesaplarıyla ilişkilendirilmiş sahte kart üretmek veya satmak 245/2’de, sahte kartı kullanmak 245/3’te düzenlenmiştir. Telefonda “yıllık ücret iadesi” bahanesiyle kart bilgisi ve 3D güvenlik şifresi alınıp yapılan harcamaları Yargıtay 158/1-f değil, zincirleme 245/1 saymıştır (E.2021/30840, K.2026/5048).
Ayrımın sonuçları vardır. 158/4’teki yarı oranında indirim yalnız 157 ve 158’deki suçlara iştirak için öngörüldüğünden 245 dosyalarında uygulanmaz. Buna karşılık 245, CMK 128/A’daki kırk sekiz saatlik hesap askıya alma kataloğundadır; 158/1-j ve k ise değildir. Kart suçlarının ayrıntısı: banka veya kredi kartının kötüye kullanılması (TCK 245).
Soruşturmada hangi deliller belirleyicidir, para nereye gitti?
Bu dosyalar belgeyle kazanılır veya kaybedilir. Kredi tarafında bankanın kredi politikası yazısı, kredi dosyasının ve teminat belgelerinin asılları, imza ve yazı incelemesi; sigorta tarafında hasar dosyası, eksper raporu, servis kayıtları, fotoğrafların oluşturulma tarihi (üst veri) ve tarafların HTS-baz kayıtları belirleyicidir.
Organize kredi ve sigorta dosyalarında kredi ya da tazminat tutarı hesaba geçer geçmez başka hesaplara bölünebilir; bir bölümünün kripto varlık platformlarında USDT’ye çevrildiği de görülür. Bu dağıtımın banka bacağı, her banka müzekkereye cevap verdikçe parça parça ortaya çıkar. USDT’ye çevrilen kısım ise blokzinciri ağında herkese açık bir kayıt bırakır: aynı gün izlenebilir ve ulaştığı borsadan kimlik ile giriş kayıtları istenebilir. Adına kredi çekilen kişinin yalnız kimliği kullanılmışsa bu iz, parayı gerçekte kimin aldığını göstererek onun savunmasına da dayanak olur. PEGA Hukuk bu izi, banka kayıtlarıyla birlikte tek şemada gösteren teknik uzman raporuyla (CMK m.67/6) savcılığa sunuyor; TRON ağındaki hareketlerin nasıl okunduğu TRC-20 USDT transfer takibi sayfasında anlatılmıştır.
Örnek senaryo: servisle kurgulanan bir kaza hangi sonuçları doğurur?
Bir sigortalı, tanıdığı bir servis sahibi ve bir arkadaşıyla anlaşarak iki aracı tenha bir yolda çarpıştırıyor; servis hasarı olduğundan yüksek gösteren onarım faturası düzenliyor, sigorta şirketi 300.000 TL tazminat ödüyor. Bu kurguda üç kişi birlikte hareket ettiği için 158/1-k ile birlikte 158/3 uygulanır ve hapis cezasının alt sınırı altı yıla çıkar; adli para cezası 600.000 TL’yi karşılayacak temel gün sayısından aşağı belirlenemez. Gerçeğe aykırı fatura ve tutanak için belge suçları ayrı olarak tartışılır; müdafii olmayan her şüpheliye zorunlu müdafi atanır.
Sigorta şirketi eksper incelemesinde şüphelenip ödemeyi durdursaydı fiil teşebbüste kalırdı. Kurgu, araçlardaki hasarın birbirine uymaması, tarafların olay saatindeki baz kayıtları ve fotoğrafların oluşturulma tarihleriyle ortaya çıkar. Üst sınır on beş yıla çıktığı için bu dosyada ağır ceza mahkemesinin görevli olduğu görüşü güçlüdür; konu içtihatla henüz netleşmemiştir.
Güncel Yargıtay kararları
| Karar | Konu | Sonuç |
|---|---|---|
| 11. CD, E.2021/15438, K.2025/7547 | 158/1-j unsurları; bankacılık zimmeti | Bozma |
| 11. CD, E.2021/31892, K.2024/2388 | Sahte gelir belgesiyle kredi | Düzelterek onama |
| CGK, E.2022/17, K.2022/665 | Sahte teminat senedi ve nedensellik | Eksik araştırmadan bozma |
| 11. CD, E.2021/31497, K.2026/5843 | “Çalındı” süsü; teşebbüs | Beraat bozuldu |
| 11. CD, E.2021/29774, K.2026/3760 | Poliçe öncesi hasar; fotoğraf tarihi | Beraat bozuldu |
| 11. CD, E.2021/30444, K.2026/2650 | Elverişsiz hile; küpe değişimi | Mahkûmiyet bozuldu |
Kararlar, iki bentte de sonucun belgeye ve teknik incelemeye bağlı olduğunu gösteriyor: bankacılık bilirkişisi, fotoğraf üst verisi, veteriner raporu ve banka yazısı alınmadan kurulan hükümler bozuluyor.
Yargıtay 11. Ceza Dairesi, E. 2021/15438, K. 2025/7547, 19.06.2025
Olay: Banka müdürü sanık, katılana 25.000 TL kredi kullandırılacağı yalanıyla boş kredi belgeleri imzalatmış, sahte maaş bordrosu ve imzasız ekspertiz raporu ekleyerek sözleşmeye 250.000 TL yazmıştır.
“Bu suçun oluşabilmesi için, kredi elde eden kişinin banka veya diğer kredi kurumu görevlilerini hile ile aldatmış olması gerekir.”
Uygulamaya etkisi: Krediyi banka görevlisinin kendisi kurguladıysa bankacılık zimmeti ayrımı yapılmalıdır. Kararda menfaatin iki katı kuralı ve kısmi ödemede bankanın rızası da vurgulanmıştır.
Yargıtay 11. Ceza Dairesi, E. 2021/31892, K. 2024/2388, 28.02.2024
Olay: Hiçbir yerde çalışmayan sanık, bir firmada çalıştığını gösteren sahte gelir belgesiyle bankadan 10.000 TL tüketici kredisi almıştır.
“maaş belgesinin bulunmaması halinde kredinin tahsisi mümkün olmadığı”
Uygulamaya etkisi: “Tahsis edilmemesi gereken kredi” unsuru, bankanın kredi politikasına ilişkin yazısıyla ispatlanır.
Yargıtay Ceza Genel Kurulu, E. 2022/17, K. 2022/665, 25.10.2022
Olay: Şirket ortağı sanıklar, şirket çalışanını borçlu gösteren sahte senetleri bankaya teminat olarak vermiştir; şirketin ipotekleri ve 500.000 USD’lik genel kredi limiti de vardır.
“dosyanın bankacılık konusunda uzman bilirkişiye tevdi edilerek senetlerin kredi kullanımı sırasında mı yoksa sonrasında mı verildiği ile senetlerin bankaya verildiği tarih itibarıyla Genel Kredi Sözleşmesinden kaynaklanan borcu karşılamaya yeterli başkaca teminat olup olmadığı hususlarında rapor aldırılması”
Uygulamaya etkisi: Sahte teminatın krediyi gerçekten sağlayıp sağlamadığı araştırılmadan 158/1-j’den hüküm kurulamaz.
Yargıtay 11. Ceza Dairesi, E. 2021/31497, K. 2026/5843, 01.06.2026
Olay: Kiralamada kullanıldığı için kaza hasarı ödenmeyen araç tamir ettirilmeden “çalındı ve dere yatağına atıldı” denilerek ikinci kez sigortaya bildirilmiştir; araçta hırsızlık emaresi yoktur.
“tazminat alacağının temini için aracı tam olarak tamir ettirmeden çalınmış süsü vererek sigorta şirketinden tekrardan talepte bulunulması şeklindeki eylemlerinin bir bütün halde 5237 sayılı TCK’nin 158/1-k, 35 maddelerinde düzenlenen sigorta bedelini almak maksadıyla dolandırıcılığa teşebbüs suçunu oluşturacağı”
Uygulamaya etkisi: Ödeme yapılmaması beraat sebebi değildir; araç incelemesi ve HTS-baz kayıtları kastı gösterir.
Yargıtay 11. Ceza Dairesi, E. 2021/29774, K. 2026/3760, 13.04.2026
Olay: Kaza yapan araç için ertesi gün poliçe düzenlenmiş ve kaza poliçe günü olmuş gibi geriye dönük tutanakla sigortaya başvurulmuştur; servisten alınan fotoğrafların oluşturulma tarihi poliçeden bir gün öncesini göstermektedir.
“fotoğraflar üzerinde oluşturulma tarihlerinin tespitine yönelik bilirkişi incelemesi yaptırılması”
Uygulamaya etkisi: Poliçe öncesi hasar iddiasında fotoğraf üst verisi, servis kayıtları ve tanıklar araştırılmadan beraat verilemez.
Yargıtay 11. Ceza Dairesi, E. 2021/30444, K. 2026/2650, 05.03.2026
Olay: Hayvancılıkla uğraşan sanık, sigortasız ölen koyunlara sigortalı hayvanların küpelerini takıp hasar ihbarında bulunmuş; veteriner incelemesi hayvanların sigortalı olmadığını göstermiştir.
“hasar gördüğü ihbar edilen hayvanların, sigortalanan hayvanlardan olmadığının basit bir incelemeyle belirlenmiş olması karşısında, dolandırıcılık suçunun hile unsurunun somut olayda bulunmadığı”
Uygulamaya etkisi: Sigortacının olağan incelemesiyle anlaşılan aldatma elverişli hile değildir; savunma bu kararı hasar incelemesinin kapsamıyla birlikte kullanır.
Sık sorulan sorular
Sigorta dolandırıcılığının cezası ne kadar?
Sigorta bedelini almak için işlenen dolandırıcılıkta (TCK 158/1-k) hapis cezası dört yıldan on yıla kadardır; adli para cezası elde edilen menfaatin iki katından az olamaz. Üç veya daha fazla kişiyle işlenmişse ceza yarı oranında artırılır ve alt sınır altı yıla çıkar. Ödeme alınamamışsa teşebbüs hükümleriyle ceza indirilir.
Sigorta dolandırıcılığı nereye şikâyet edilir?
Suç duyurusu Cumhuriyet başsavcılığına veya kolluğa yazılı ya da sözlü olarak yapılabilir (CMK 158). Suç şikâyete bağlı değildir; savcılık öğrendiği anda kendiliğinden soruşturur ve şikâyetten vazgeçme davayı düşürmez. Dava zamanaşımı on beş yıldır; şikâyete hasar dosyası, eksper raporu ve ödeme kayıtları eklenmelidir.
Kredi dolandırıcılığının cezası nedir?
Bankaya tahsis edilmemesi gereken bir krediyi açtırmak için işlenen dolandırıcılıkta (TCK 158/1-j) ceza dört yıldan on yıla kadar hapis ve menfaatin iki katından az olmayan adli para cezasıdır. Sahte belge kullanılmışsa sahtecilikten de ceza verilir; aynı suç işleme kararıyla aynı bankadan farklı tarihlerde alınan krediler zincirleme suç sayılır.
Sahte maaş bordrosuyla kredi çekmenin cezası nedir?
Banka maaş belgesi olmadan krediyi vermeyecekse eylem 158/1-j’dir ve dört yıldan on yıla kadar hapis gerektirir. Sahte bordro için özel belgede sahtecilikten de ceza verilir; Yargıtay bu iki hükmü birlikte onamıştır. Kredinin kovuşturmadan önce tamamen ödenmesi, cezada üçte ikiye kadar indirim sağlar.
Kredi borcunu ödersem dava düşer mi?
Düşmez. Nitelikli dolandırıcılık uzlaştırmaya tabi değildir ve bankanın şikâyetten vazgeçmesi kamu davasını sona erdirmez. Ödeme, TCK 168’deki etkin pişmanlık indirimini sağlar: kovuşturmadan önce tam ödemede üçte ikiye, hükümden önce yarıya kadar. Kısmi ödemede indirim için bankanın rızası gerekir. Ödemenin tarihi ve kimin yaptığı dosyaya belgeyle girmelidir.
Kredi dolandırıcılığında HAGB verilir mi?
Hükmedilen ceza iki yıl veya daha azsa ve zarar giderilmişse ya da denetim süresinde aylık taksitlerle giderilecekse verilebilir (CMK 231/5, 6-c ve 9); sanığın daha önce kasıtlı bir suçtan mahkûm olmaması ve mahkemenin yeniden suç işlemeyeceği kanaatine varması da gerekir. Dört yıllık alt sınır nedeniyle bu eşiğe etkin pişmanlık, takdiri indirim veya teşebbüs indirimiyle inilir. Teşebbüste somut zarar olmadığından zarar giderme şartı engel değildir.
İlgili rehberler
- Nitelikli Dolandırıcılık (TCK 158): bentler, cezalar ve kararlar — kümenin ana rehberi
- Nitelikli dolandırıcılık cezası ne kadar? — hesaplama örnekleri
- “158/1-f son” ne demek? — iddianamedeki madde kodları
- TCK 158/3 — üç kişi ve örgüt artırımı
- TCK 158/1-h ve 158/1-i — tacir, şirket yöneticisi ve serbest meslek sahibinin dolandırıcılığı
Kaynaklar
- 5237 sayılı Türk Ceza Kanunu, m.7, 35, 43, 52, 62, 157, 158, 168, 245 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.128/A, 150, 158, 231, 253 — mevzuat.gov.tr
- 5235 sayılı Kanun, m.11, 12, geçici m.7 — mevzuat.gov.tr
- Yargıtay Ceza Genel Kurulu, E.2022/17, K.2022/665, 25.10.2022 — karar metni
- Yargıtay Ceza Genel Kurulu, E.2023/314, K.2023/480, 27.09.2023 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/15438, K.2025/7547, 19.06.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/31892, K.2024/2388, 28.02.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/31098, K.2024/2247, 27.02.2024 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/16149, K.2025/8038, 26.06.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/31497, K.2026/5843, 01.06.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/29774, K.2026/3760, 13.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30444, K.2026/2650, 05.03.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/19152, K.2025/8281, 02.07.2025 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/40524, K.2026/7381, 01.07.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30535, K.2026/1862, 23.02.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2025/3260, K.2026/1091, 02.02.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2026/2045, K.2026/4912, 30.04.2026 — karar metni
- Yargıtay 11. Ceza Dairesi, E.2021/30840, K.2026/5048, 05.05.2026 — karar metni
Güncelleme notu: 15.10.2026: İlk yayın. Kredi (158/1-j) ve sigorta (158/1-k) dolandırıcılığının unsurları, teşebbüs ve elverişsiz hile, sahte belge ve bankacılık zimmeti ayrımı, 158/3 ile zorunlu müdafi, ceza hesabı, TCK 245 farkı ve 2022–2026 Yargıtay kararları işlendi.
Hukuki danışmanlık ve avukatlık hizmeti
Sahte hasar veya kredi başvurusu iddiasıyla ifadeye mi çağrıldınız?
Hasar dosyası, eksper raporu, kredi belgeleri ve tazminat ya da kredi parasının izlediği yol üzerinden dosyanızı değerlendirmek için, şüpheli de olsanız zarar gören kurum da olsanız WhatsApp veya e-postayla bize ulaşabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.