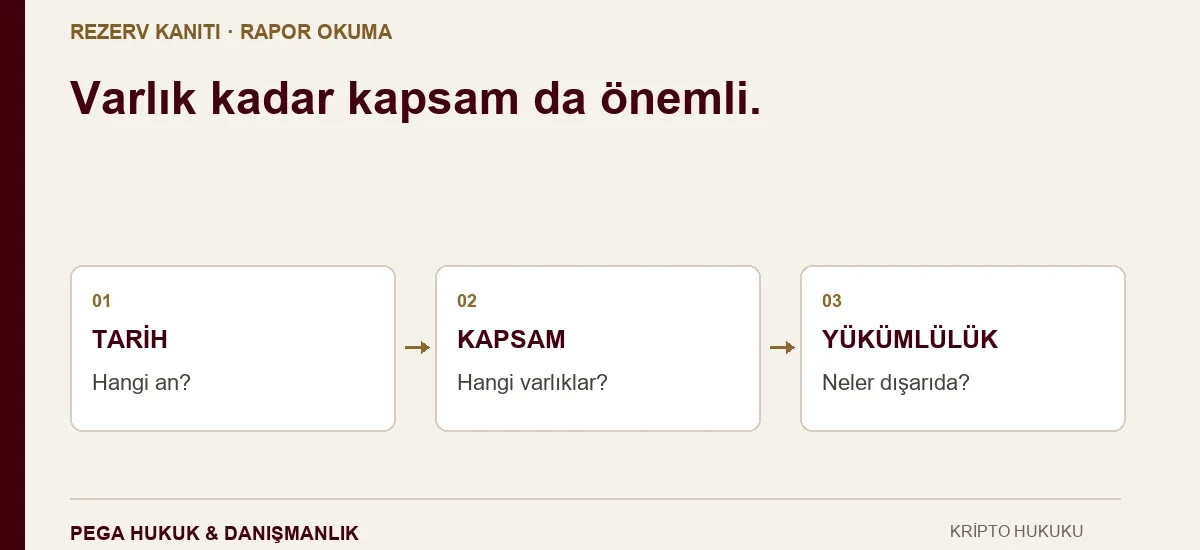
Bir kripto borsasının rezerv oranını yüzde 100’ün üzerinde açıklaması, hesabınızdaki varlığın her koşulda ve her an geri alınabileceğini kanıtlamaz. Proof of Reserves (PoR) raporunu değerlendirmek için oranı hangi varlıkların, hangi yükümlülüklerin, hangi şirketin ve hangi tarihin oluşturduğunu okumak gerekir. Doğru soru “rezerv yüzdesi kaç?” kadar, “bu yüzde benim alacağımı gerçekten kapsıyor mu?” sorusudur.
PoR, usulüne ve kapsamına göre yararlı bir doğrulama sunabilir. Ancak cüzdan adresi listesi, kullanıcının bakiyesinin bir hesaplamaya dâhil olduğunu gösteren kriptografik kanıt, bağımsız finansal tablo denetimi ve Türkiye’deki düzenlenmiş rezerv kanıt denetimi aynı belge değildir. Bu rehber, bir borsayı tavsiye etmek veya puanlamak için değil, eldeki raporun kanıt gücünü ve eksik bıraktığı soruları belirlemek için hazırlanmıştır.
Önce raporun kapağındaki şirket ve kapsam okunmalı
Aynı marka altında farklı ülkelerde kurulmuş borsa, saklama, teknoloji ve ödeme şirketleri bulunabilir. PoR sayfasındaki büyük rakam bütün gruba aitken, sizin sözleşmeniz başka bir tüzel kişiyle yapılmış olabilir. Raporun “grup”, “global platform”, belirli ülke şirketi veya belirli ürün hesabı için hazırlanması sonucu değiştirir. Marka adının aynı olması, şirketler arasındaki bütün varlıkların hukuken birbirinin borcunu karşılayabileceğini göstermez.
İlk eşleştirme üç belgede yapılır: kullanıcı sözleşmesindeki hizmet sağlayıcı, hesap ekstresindeki kurum ve raporun kapsadığı kuruluş. Arada saklama kuruluşu varsa onun rolü de yazılır. Rapor grup düzeyindeyse hangi şirketlerin kapsandığı ve yükümlülüklerin birleştirilirken nasıl ele alındığı açıklanmalıdır. Bu liste bulunmuyorsa “kapsam belirsiz” notu düşmek, hem güvenli hem güvensiz ilan etmekten daha isabetlidir.
İkinci eşleştirme üründedir. Spot cüzdan, vadeli hesap, kredi teminatı, staking veya başka bir getiri ürünü aynı hesap kategorisi olmayabilir. Raporun belirli ürünü dışarıda bırakması, oradaki bakiyenin de doğrulandığı şeklinde sunulmasını engeller. Bununla birlikte dışarıda bırakılmış bir ürünün bulunması, o üründeki varlığın kayıp olduğu anlamına gelmez; yalnız incelenen raporun o soruya cevap vermediğini gösterir.
Rezerv raporunda hangi satır neyi kanıtlayabilir?
| İncelenen unsur | Aranan açıklama | Eksikse açık kalan soru |
|---|---|---|
| Kuruluş | Tüzel kişi ve kapsanan hesaplar | Benim sözleşme tarafım incelenmiş mi? |
| Kesim anı | Tarih, saat, saat dilimi ve gerekiyorsa blok | Hangi andaki durum gösteriliyor? |
| Varlık türü | Token, ağ, sözleşme ve miktar birimi | Aynı isimli veya sarılı varlıklar karıştırılmış mı? |
| Yükümlülük kümesi | Dâhil edilen ve dışlanan bakiye türleri | Payda bütün ilgili müşteri alacaklarını içeriyor mu? |
| Kontrol ve hak | Cüzdan kontrolünün nasıl doğrulandığı, kısıtlar | Varlık gerçekten kullanılabilir ve ilgili hak sahiplerine ait mi? |
| Bağımsız inceleme | İşi yapan kuruluş, yöntem, bulgu ve sınırlamalar | Yalnız platform beyanı mı okunuyor? |
| Kullanıcı doğrulaması | İlgili dönem ve bakiyeye bağlı kanıt | Benim kaydım doğru veri kümesinde mi? |
| Sonraki olaylar | Rapor tarihinden sonra açıklanan değişiklikler | O tarihteki sonuç bugün de anlamlı mı? |
Matrisin amacı bir puan üretmek değildir. Örneğin raporda cüzdan kontrolü güçlü biçimde doğrulanmış, fakat şirket kapsamı açık bırakılmış olabilir. Bu durumda teknik kontrol bulgusu korunur; sizin hesap ilişkisinin aynı kapsama girdiği ayrıca araştırılır. Bir sütunun güçlü olması, diğer sütundaki belirsizliği kendiliğinden gidermez.
Yüzde 105 rezerv iki farklı gerçeği anlatabilir
Basit bir oran, kapsama alınan rezerv miktarının kapsama alınan yükümlülüğe bölünmesiyle elde edilir. Fakat pay ve payda farklı ürünleri, tarihleri veya şirketleri içeriyorsa matematik doğru görünse de okurun çıkardığı sonuç yanlış olabilir. Özellikle yükümlülük kapsamı değişen iki rapor, yan yana konulmadan önce aynı temele getirilmelidir.
Varsayımsal örnek: Bir raporda 1.050 BTC rezerv ve 1.000 BTC kapsanan müşteri yükümlülüğü gösterilsin. Oran yüzde 105’tir. Aynı kuruluşun rapor dışında kalan bir ürününde ayrıca 100 BTC müşteri yükümlülüğü varsa ve bu yükümlülüğe karşı gösterilen başka varlık yoksa, tüm bu yükümlülükleri kapsayan varsayımsal karşılaştırma 1.050/1.100, yani yaklaşık yüzde 95,45 olur. İkinci sonuç gerçek bir borsaya ilişkin tespit değildir; kapsamın sonucu nasıl değiştirdiğini gösterir.
Bunun tersi de mümkündür. Oran değişimi, gerçekten rezerv çıkışı yerine hesaplama yönteminin değişmesinden kaynaklanabilir. Binance’in 7 Ocak 2026 tarihli PoR sunum güncellemesi, net hesap bakiyelerine platformun kendi bakiyelerinin dâhil edilmemesinin önceki rezerv oranlarını yüksek gösterdiğini ve kapsamın değiştirildiğini açıklamaktadır. Bu, sağlayıcının kendi yöntem açıklamasıdır; belirli bir müşterinin güvenliği için bağımsız güvence değildir. Ancak zaman serilerinde yalnız yüzdelere bakmanın sakıncasını somutlaştırır.
Bir diğer hata, farklı varlıkları yalnız parasal karşılık üzerinden toplamakla ortaya çıkar. Kullanıcıya 1 BTC teslim borcu varken şirketin elinde o gün aynı değerde başka token bulunması, 1 BTC’nin aynen mevcut olmasıyla eşdeğer değildir. Dönüşümün fiyat, likidite ve erişim riski vardır. Raporun varlık bazında eşleşme mi, toplam değer karşılaştırması mı yaptığı açıkça okunmalıdır.
Toplamı büyüten başka bir hata çift sayımdır. Aynı varlık önce platform cüzdanında, sonra saklama kuruluşundaki hesaba aktarılmışsa iki ayrı tarihin bakiyelerini toplayıp tek andaki rezerv gibi sunmak yanlış olur. Bir zincirde kilitli ana varlık ile onun karşılığını temsil eden sarılı tokenın birlikte sayılması da kullanılan konsolidasyon yöntemine göre düzeltme gerektirebilir. Her satır için tarih ve ekonomik hak eşleştirilmelidir.
Adresler arasındaki büyük transfer de tek başına rezervin azaldığını göstermez. Taşınan miktar rapor kapsamındaki başka bir adreste tutuluyor olabilir. Buna karşılık adresin bakiyesi aynı kalırken varlığın üzerinde rehin, ödünç alma veya kullanım kısıtı bulunabilir. Zincir üzerindeki hareket, kontrol ve hukuken serbest tasarruf aynı veri değildir. Raporun hangi soruya cevap verdiği bu ayrımlar üzerinden okunur.
Merkle doğrulaması hesabınız hakkında ne söyler?
Merkle ağacı, çok sayıda kaydın tek bir kriptografik kökle ilişkilendirilmesini sağlayan veri yapısıdır. Kullanıcıya verilen doğrulama yolu, belirli hesabın belirli bakiyeyle o veri kümesine dâhil edildiğini sınamaya yarayabilir. Bunu “her müşterinin bütün alacağı eksiksizdir” veya “şirketin hiçbir başka borcu yoktur” biçiminde genişletmek doğru değildir. Kullanıcıya ait kaydın bulunmasıyla veri kümesinin dış dünyaya göre eksiksiz olması ayrı sorulardır.
Binance’in güncel hesap bakiyesi doğrulama rehberi, raporun canlı bakiye olmadığını ve belirli bir anlık görüntüye dayandığını açıkça belirtir. Rehber ayrıca doğrulama aracının sürümünü ilgili PoR dönemleriyle eşleştirir. Bu nedenle bugünkü uygulama bakiyenizle eski bir snapshot arasındaki fark, tek başına hata değildir. Dönemden sonraki yatırma, çekme, işlem, komisyon ve ürün geçişlerini geriye doğru uzlaştırmak gerekir.
Doğrulama yapıldığında yalnız yeşil sonuç ekranı saklanmamalıdır. Hangi rapor dönemi, hangi varlık listesi, hangi hesap kaydı ve hangi araç sürümünün kullanıldığı not edilmelidir. Hata sonucu alınırsa önce biçim, sürüm ve dönem eşleşmesi incelenir. Teknik doğrulama hatasını hemen rezerv açığı, doğrulama başarısını da sınırsız ödeme gücü kanıtı saymak aynı ölçüde aceleci olur.
Bu işlem bir para transferi veya imza yetkisi verilmesi değildir. Hesap doğrulaması adı altında özel anahtar, kurtarma kelimeleri veya varlık aktarımı istenmesi, incelenen PoR kanıtından farklı bir işlemdir. Veriyi paylaşırken hesap kimliğini açığa çıkaran alanların kimlerle paylaşıldığına dikkat edilmeli; kişisel kayıtlar herkesin erişimine açılmamalıdır.
PoR raporu ile finansal tablo denetimi nasıl ayrılır?
Bir belgenin üzerinde tanınmış bir denetim kuruluşunun logosunun bulunması, yapılan işin bütün finansal tabloları kapsayan bağımsız denetim olduğu anlamına gelmez. Belge bir mutabık kalınan prosedürler çalışması, belirli hesapların doğrulanması veya başka bir güvence işi olabilir. Başlık, incelenen dönem, kullanılan standart, sorumluluklar ve sonuç bölümündeki ifadeler birlikte okunmalıdır.
PCAOB Yatırımcı Savunuculuğu Ofisinin uyarısı, ele aldığı PoR çalışmalarının mali tablo denetimiyle eş tutulmaması gerektiğini; borçlar, haklar, yükümlülükler ve geçici ödünç alınmış varlıklar gibi konuların çalışma kapsamı dışında kalabileceğini açıklar. Bu açıklama Türkiye için bir kanun hükmü değildir. Okuyucuya, “kanıt” kelimesinin ardından hangi iddianın ve hangi yöntemle sınandığını sorması gerektiğini gösteren bir kaynak niteliğindedir.
Olumlu bulgunun kapsamı kadar istisnaları da önemlidir. Belirli cüzdanlara erişilememesi, bazı hesapların dışarıda tutulması veya belirli varlıkların bağımsız şekilde doğrulanamaması, raporda nasıl ele alınmıştır? Ek veya dipnotlar sonuca sınır koyuyorsa yalnız pazarlama sayfasındaki başlığı aktarmak eksik bir değerlendirme yaratır. Raporun tamamı kamuya açık değilse açık olan bilginin sınırı belirtilmeli; görülmemiş rapora olumlu ya da olumsuz görüş atfedilmemelidir.
Türkiye’deki rezerv kanıt denetimi ayrı bir hukuki düzenlemeye dayanır
Türkiye bakımından yalnız yabancı platformların gönüllü PoR uygulamalarını anlatmak yeterli değildir. III-35/B.1 sayılı Tebliğ m.48/3, kapsamdaki kripto varlık hizmet sağlayıcılar için üçüncü, altıncı, dokuzuncu ve on ikinci ay sonları itibarıyla rezervlerin korunmasına ve saklama hizmetinin Kurul düzenlemelerine uygunluğuna ilişkin tespitler içeren rezerv kanıt denetimini düzenler. Denetimin yetkilendirilmiş kuruluşlara yaptırılması ve raporun SPK’ya iletilmesi öngörülür. Belirli kuruluşun tabi olduğu izin ve geçiş düzeni de ayrıca kontrol edilmelidir.
Bu düzenlemedeki raporun SPK’ya iletilmesi yükümlülüğü ile internette herkesin kullanabildiği bir Merkle doğrulama ekranının bulunması aynı şey değildir. Bir platformun kamuya açık PoR sayfası, kendi başına m.48 kapsamındaki bütün yükümlülüklerin yerine getirildiğini göstermez. Kamuya açık sayfa bulunmaması da tek başına düzenlenmiş denetimin yapılmadığını kanıtlamaz. Kuruluşun açıklaması ve erişilebilir resmi kayıtların kapsamı doğru adlandırılmalıdır.
Sermaye Piyasası Kanunu m.35/C müşteri varlıklarının ayrılığına; m.99/B ise denetim ve sorumluluk rejimine ilişkin hükümler içerir. PoR oranı bu hakların yerine geçen bir sözleşme değildir. Aynı şekilde denetlenmek, devletin müşteri zararlarını otomatik karşılayacağı anlamına gelmez. Borsanın kapanması veya iflası yaşanmışsa asıl ihtiyaç müşteri varlıklarının ayrıştırılması ve iade yollarının ayrıca incelenmesidir.
Rapor ile hesabınız uyuşmuyorsa nasıl ilerlenir?
İlk adım, uyuşmazlığı varlık, ürün ve tarih bazında daraltmaktır. Örneğin “rapor yanlış” yerine “30 Eylül kesiminde spot BTC bakiyem ile doğrulama verisi arasında şu fark bulunuyor; aynı günkü çekim ve komisyonların hesabı budur” açıklaması yapılır. İşlem ekstresi, ilgili dönem kanıt dosyası ve rapor sürümü birlikte korunur. Fark başka bir ürün hesabına aktarılmışsa bu aktarım hem çıkan hem giren tarafta gösterilir.
Karmaşık transferlerde kripto varlık teknik incelemesi, gözlenen zincir hareketini platformdan beklenen hesap teyidinden ayırmalıdır. Bir adresin belirli markayla ilişkilendirilmesi, o adresteki bütün varlığın hangi müşteriye ait olduğunu tek başına çözmez.
- Dönemi doğrulayın: Rapor tarihi, veri kesim tarihi ve sizin erişim tarihiniz ayrı kaydedilsin.
- Kapsamı eşleştirin: Şirket, hesap ve varlık gerçekten rapora dâhil mi?
- Bakiyeyi uzlaştırın: Kesim anına kadar gerçekleşen işlemler ve ücretler hesaba alınsın.
- Yazılı açıklama isteyin: Hangi kayıt veya kapsam kuralının farkı açıkladığı sorulsun.
- Talebi somutlaştırın: Bilgi açıklaması, hesap düzeltmesi, varlığın teslimi ve zarar giderimi ayrı değerlendirilsin.
Bir PoR ekranındaki tutarsızlık, her durumda iflas veya suç delili değildir. Buna karşılık açıklanamayan farkı yalnız “teknik hata” denilerek kapatmak da yeterli olmayabilir. Hukuki değerlendirmede açıklamanın doğruluğu, ilgili yükümlülük, kaydın bütünlüğü ve somut müşteri etkisi araştırılır. Yanlış bir rezerv beyanına dayanılarak karar alındığı ileri sürülüyorsa beyanın o tarihteki sürümü, okuyucunun ona nasıl ulaştığı ve iddia edilen zararla bağlantısı ayrıca gösterilmelidir.
Raporu okumanın sonunda elde edilmesi gereken sonuç tek kelimelik “güvenilir” hükmü değildir. Hangi varlığın, hangi yükümlülüğe karşı, hangi tarihte ve hangi inceleme sınırlarıyla doğrulandığı açıkça söylenebiliyorsa PoR bilgisi anlamlı hâle gelir. Cevapsız kalan sorular ise bir sonraki belge talebini belirler.
Kaynaklar
- III-35/B.1 sayılı Tebliğ, m.48: düzenlenmiş rezerv kanıt denetimi.
- 6362 sayılı Sermaye Piyasası Kanunu, m.35/C ve m.99/B.
- PCAOB, PoR raporlarına ilişkin yatırımcı uyarısı, 8 Mart 2023.
- Binance, hesap bakiyesi ve PoR doğrulama açıklaması.
- Binance, PoR sunum yöntemindeki değişiklik, 7 Ocak 2026.
Sağlayıcı belgeleri yöntemlerinin ne söylediğini göstermek için kullanılmıştır; belirli bir borsanın güncel rezervine veya ödeme gücüne bağımsız görüş verilmemektedir.