Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
Çek karşılıksız çıktığında alacaklının elinde, Türk hukukunun en hızlı tahsil araçlarından biri vardır. Ancak bu hız kendiliğinden gelmez: çekin süresinde ibraz edilmiş, ödenmediğinin usulüne uygun tespit edilmiş, takibin doğru icra dairesinde ve doğru borçlulara karşı açılmış olması gerekir. Bu şartlardan biri eksikse takip iptal edilir veya yetkili yerde baştan başlar; alacaklı aylar kaybeder, borçlu ise malvarlığını elden çıkarmak için zaman kazanır.
Bu rehber, elinde karşılıksız çek bulunan alacaklının bakış açısıyla yazıldı. Takipten önce çekin üzerinde nelere bakılacağını, hangi kalemlerin istenebileceğini, kimlere ve nerede takip yapılacağını, ihtiyati haczin ne zaman gerektiğini, borçlunun itirazlarının takibi nasıl etkilediğini ve karşılıksız çek şikâyetinin tahsilattaki yerini 2004 sayılı İcra ve İflas Kanunu (İİK), 6102 sayılı Türk Ticaret Kanunu (TTK) ve 5941 sayılı Çek Kanunu’nun güncel metinleri ile Yargıtay kararları üzerinden anlatır.
Öne çıkanlar
- Çekle takipte dava açmak ve arabulucuya gitmek gerekmez; takip doğrudan icra dairesinde başlar ve borçlu itiraz etse de haciz aşamasına geçilebilir.
- Yurt içinde düzenlenen çekte ibraz süresi, düzenlendiği yerde ödenecekse on gün, başka yerde ödenecekse bir aydır. Süre kaçarsa kambiyo takibi yapılamaz.
- Bankanın her çek yaprağı için ödemek zorunda olduğu tutar 30.01.2026’dan itibaren 16.350 TL’dir.
- Yüzde on çek tazminatı yalnız çeki düzenleyenden ve onun avalistinden istenir; cirantalardan istenemez.
- Karşılıksız çek şikâyeti için süre, çekin karşılıksız çıktığının öğrenilmesinden itibaren üç ay ve her hâlde bir yıldır.
- Türkiye Bankalar Birliği Risk Merkezi verilerine göre 2026’nın ilk on ayında 290.032 çeke karşılıksız işlemi yapıldı; toplam tutar 308 milyar TL oldu.
Çek ile icra takibi nedir, neden diğer alacaklardan daha hızlıdır?
Çekle icra takibi, kambiyo senetlerine mahsus haciz yolu (çek, bono ve poliçeye dayanan alacaklar için İİK m.167–170/b’de düzenlenen özel takip usulü) ile yapılır. Alacaklı mahkemeden karar almadan icra dairesine başvurur; icra müdürü belgenin çek olduğunu ve ibraz edildiğini görürse borçluya hemen ödeme emri gönderir (İİK m.168).
Bu yolu hızlı yapan üç özellik vardır. Birincisi, borçlunun itirazı icra dairesine değil icra mahkemesine yapılır ve “satıştan başka icra takip muamelelerini durdurmaz” (İİK m.169, m.170). Faturaya veya sözleşmeye dayanan genel takipte ise borçlunun icra dairesine vereceği tek cümlelik itiraz takibi durdurur; alacaklı itirazın iptali davası açmak, ticari uyuşmazlıklarda davadan önce arabulucuya başvurmak zorunda kalır (TTK m.5/A).
İkincisi, borca itirazda ispat yükü borçludadır: borçlu, borcun olmadığını veya ödendiğini resmî ya da imzası ikrar edilmiş bir belgeyle ispat etmedikçe itirazı kabul edilmez (İİK m.169/a). Üçüncüsü, çek borçlularının tamamı alacaklıya karşı birlikte sorumludur; alacaklı tahsil gücü en yüksek olanı seçebilir.
| Konu | Genel haciz yolu (fatura, sözleşme) | Kambiyo yolu (çek) |
|---|---|---|
| Ödeme emri | Örnek 7 | Örnek 10 |
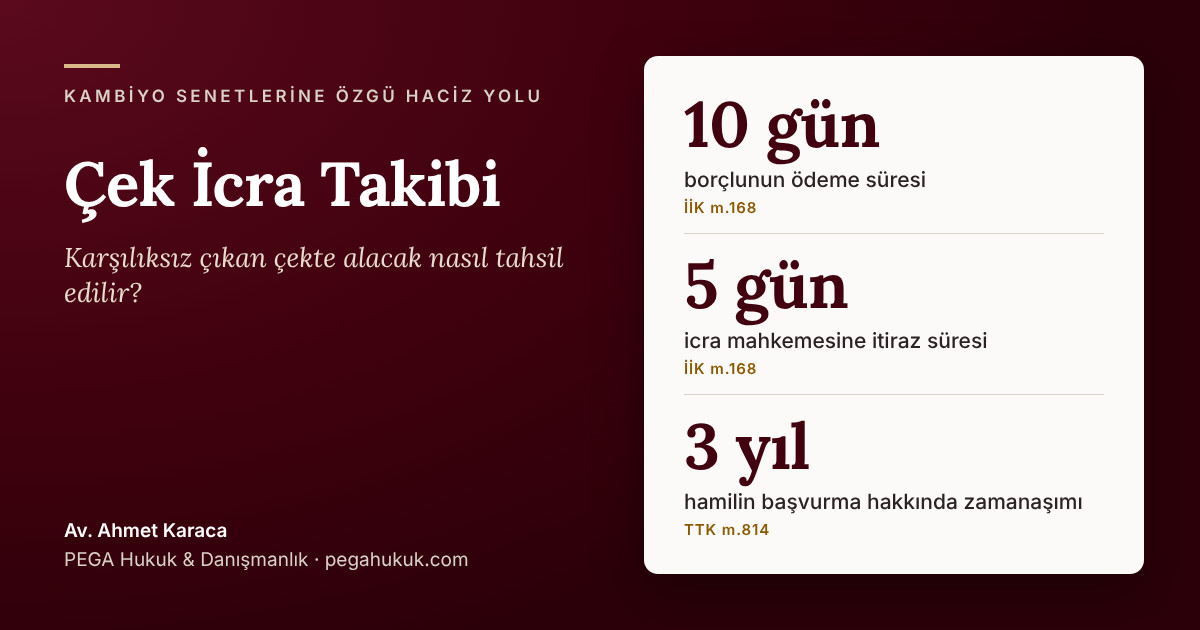
| Ödeme süresi | 7 gün (İİK m.60) | 10 gün (İİK m.168) |
| İtiraz süresi ve yeri | 7 gün, icra dairesine (İİK m.62) | 5 gün, icra mahkemesine dilekçeyle (İİK m.168) |
| İtirazın etkisi | Takip durur | Takip durmaz; yalnız satış yapılamaz |
| Alacaklının yapması gereken | İtirazın iptali davası veya itirazın kaldırılması; ticari işlerde arabuluculuk dava şartı | Dava açması gerekmez; borçlu icra mahkemesinden karar getirmedikçe takip sürer. Borçlu itiraz etmişse alacaklı icra mahkemesindeki duruşmaya katılmalıdır; gelmezse icra geçici olarak durdurulur (İİK m.169/a) |
| Belge | Asıl veya onaylı örnek | Çekin aslı (İİK m.167/2) |
Hangi çekle kambiyo takibi yapılabilir? Takipten önce yapılacak beş kontrol
Kambiyo takibi, kanundaki unsurları taşıyan, süresinde ibraz edilmiş, ödenmediği usulüne uygun tespit edilmiş ve zamanaşımına uğramamış çekle, yetkili hamil tarafından yapılabilir. İcra mahkemesi, borçlunun süresinde yaptığı şikâyet veya itiraz üzerine önüne gelen dosyada belgenin çek niteliğini ve alacaklının kambiyo hukukuna göre takip hakkı bulunup bulunmadığını kendiliğinden inceler; eksiklik varsa takibi iptal edebilir (İİK m.170/a). Zamanaşımı kendiliğinden gözetilmez; borçlunun beş gün içinde ileri sürmesi gerekir (İİK m.168). Bu nedenle beş kontrol takipten önce yapılmalıdır.
- Unsurlar tam mı? Çekte “çek” kelimesi, kayıtsız ve şartsız belirli bir bedelin ödenmesi için havale, muhatap bankanın ticaret unvanı, ödeme yeri, düzenlenme tarihi ve yeri, düzenleyenin imzası, banka tarafından verilen seri numarası ve karekod bulunur (TTK m.780). Ödeme yeri yazılmamışsa muhatabın unvanı yanındaki yer, düzenlenme yeri yazılmamışsa düzenleyenin adı yanındaki yer esas alınır (TTK m.781).
- Çek süresinde ibraz edildi mi? Çek, düzenlendiği yerde ödenecekse on gün, başka bir yerde ödenecekse bir ay içinde muhatap bankaya ibraz edilir; süre çekte yazılı düzenlenme tarihinin ertesi günü başlar (TTK m.796). Son gün tatile rastlarsa süre izleyen ilk iş gününe uzar (TTK m.816). Takas odası üzerinden ibraz da ibraz sayılır (TTK m.798).
- Ödenmediği usulüne uygun tespit edildi mi? Hamil; protesto, muhatap bankanın ibraz gününü de gösteren tarihli beyanı veya takas odasının tarihli beyanıyla ödememeyi belgeleyerek başvurma hakkını kullanır (TTK m.808). Uygulamada bu belge çekin arkasına yazılan “karşılıksızdır” şerhidir. Şerh ibraz süresi içinde, ibraz sürenin son günü yapılmışsa en geç izleyen iş günü yazdırılmalıdır (TTK m.809).
- Takibi yapan yetkili hamil mi? Çeki elinde bulunduran kişinin hakkı birbirine bağlı cirolardan anlaşılmalıdır (TTK m.790). Cirolar arasında kopukluk varsa takip iptal edilir.
- Zamanaşımı doldu mu? Hamilin cirantalara, düzenleyene ve diğer çek borçlularına karşı başvurma hakkı, ibraz süresinin bitiminden itibaren üç yıl geçmekle zamanaşımına uğrar (TTK m.814).
“Karşılıksızdır” şerhi nasıl yazdırılmalı? Kanuna göre şerh; çekin arka yüzüne ibraz tarihi, hesap durumu, bankanın ödediği tutar ve ibraz eden kişinin adı ile soyadı yazılarak, bu kişi ve banka yetkilisi tarafından imzalanır; bankanın ödediği tutar düşüldükten sonra karşılıksız kalan tutar açıkça belirtilir (5941 sayılı Kanun m.3/4). Eksik yazılmış bir şerh, borçluya “çek ibraz edilmedi” şikâyeti için kapı açar. Yargıtay Hukuk Genel Kurulu 10.06.2026 tarihli kararında, yalnız bankanın sorumluluk tutarının ödendiğini belirten ve hamil ile banka yetkilisince imzalanan tarihli şerhi yeterli saymıştır; ancak 2022’de açılan takibin 2026’da hâlâ bu tartışmayla sürmesi, şerhin baştan eksiksiz yazdırılmasının önemini gösterir.
İleri tarihli çek: 31.12.2028 tarihine kadar, üzerinde yazılı düzenleme tarihinden önce çekin ödenmek için bankaya ibrazı geçersizdir (5941 sayılı Kanun geçici m.3/5; 7566 sayılı Kanun m.31 ile uzatılmıştır). İleri tarihli çekle hukuki takip yapılabilmesi için çekin, üzerindeki tarihe göre kanuni ibraz süresi içinde bankaya ibraz edilmesi ve karşılıksızdır işlemine tabi tutulması şarttır (5941 sayılı Kanun m.3/8). Süre kaçmışsa izlenecek yol çekte ibraz süresi ve zamanaşımı yazısında ayrıca ele alınmıştır.
Karşılıksız çekte alacaklı hangi kalemleri isteyebilir?
Hamil; çekin ödenmeyen bedelini, ibraz gününden itibaren faizini, protesto ve ihbar giderleri ile diğer giderleri ve çek bedelinin binde üçünü aşmamak üzere komisyon ücretini isteyebilir (TTK m.810). Çeki düzenleyen ayrıca karşılıksız kalan bedelin yüzde onunu tazminat olarak öder ve hamilin bu yüzden uğradığı zararı giderir (TTK m.783/3).
| Kalem | Dayanak | Kimden istenir? |
|---|---|---|
| Çekin karşılıksız kalan bedeli (bankanın ödediği tutar düşülür) | TTK m.810/1-a | Düzenleyen, cirantalar, avalist |
| İbraz gününden itibaren avans faizi | TTK m.810/1-b; 3095 sayılı Kanun m.2/2 | Düzenleyen, cirantalar, avalist |
| Yüzde on çek tazminatı | TTK m.783/3 | Yalnız düzenleyen ve onun avalisti |
| Binde üçe kadar komisyon | TTK m.810/1-d | Düzenleyen, cirantalar, avalist |
| Takip giderleri ve icra vekâlet ücreti | İİK m.59; Avukatlık Asgari Ücret Tarifesi m.11 | Takip edilen borçlular |
Faiz oranı: Çekte öngörülen faiz şartı yazılmamış sayılır (TTK m.786); faiz kanundan doğar ve ibraz gününden başlar. Çek TTK’da düzenlendiği için alacak ticari iş niteliğindedir ve Türkiye Cumhuriyet Merkez Bankası’nın kısa vadeli avans işlemlerine uyguladığı faiz oranı istenebilir. Bu oran 20.12.2025’ten itibaren yıllık yüzde 39,75’tir.
Örnek hesap: 1.000.000 TL bedelli çek karşılıksız çıkmış, banka 16.350 TL ödemiş olsun. Karşılıksız kalan tutar 983.650 TL’dir. Düzenleyenden istenecek çek tazminatı 98.365 TL, komisyon en çok 3.000 TL’dir. Yüzde 39,75 oranıyla günlük faiz yaklaşık 1.071 TL, doksan günlük faiz yaklaşık 96.411 TL eder. Takip talebinde kalemler ayrı ayrı gösterilir ve çek tazminatının yalnız düzenleyenden istendiği açıkça yazılır; aksi hâlde cirantanın bu kaleme itirazı kabul edilir.
Takip kime karşı yapılır: düzenleyen, cirantalar, avalist?
Çeki düzenleyen, ciro eden ve çeke aval veren herkes hamile karşı müteselsil borçlu sıfatıyla sorumludur; hamil bunların borçlanma sırasıyla bağlı olmaksızın her birine, bazılarına veya hepsine birden başvurabilir (TTK m.818/1-k yollamasıyla m.724). Borçlulardan birine başvurmak diğerlerine karşı hakları ortadan kaldırmaz.
Takip stratejisi buna göre kurulur. Düzenleyen şirket ödeme güçlüğü içindeyken çeki ciro eden tedarikçinin veya aval veren ortağın malvarlığı güçlü olabilir. Aynı takipte bütün borçluların gösterilmesi hem zamanaşımını her biri için ayrı ayrı keser (TTK m.751) hem de hacizlerin birlikte yürütülmesini sağlar.
Aval (çek bedelinin ödenmesini üçüncü bir kişinin veya çekte imzası bulunan birinin teminat altına alması) çekin veya alonjun üzerine yazılır; düzenleyenin imzası dışında çekin ön yüzüne atılan her imza aval sayılır ve kimin için verildiği belirtilmemişse düzenleyen için verilmiş kabul edilir (TTK m.794, m.818/1-g yollamasıyla m.701–702). Şirket çeklerinde yetkilinin şahsen sorumlu olup olmadığı, imzanın kaşe üzerinde mi yoksa ayrıca mı atıldığına göre değişir; bu konu şirket çeki karşılıksız çıktığında kimin sorumlu olduğu yazısında ayrıntılı işlenmiştir.
Çek icra takibi hangi icra dairesinde başlatılır?
Çeke dayalı takip üç yerden birinde açılabilir: borçlunun yerleşim yerindeki, muhatap banka şubesinin bulunduğu yerdeki (ödeme yeri) veya çekin düzenlendiği yerdeki icra dairesi (İİK m.50; Yargıtay 12. Hukuk Dairesi, 15.10.2018). Borçlular farklı yerlerde oturuyorsa takip, bütün borçlular bakımından ortak olan muhatap banka şubesinin bulunduğu yerde veya düzenlenme yerinde açılmalıdır; HMK m.7, davalıların tamamı için ortak yetkili bir yer bulunduğunda uyuşmazlığa o yerde bakılmasını öngörür. Yalnız bir borçlunun yerleşim yerinde açılan takipte diğer borçluların yetki itirazı kabul edilebilir.
Çekin karşılıksız çıkması, alacaklının kendi yerleşim yerindeki icra dairesini yetkili kılmaz. Yargıtay 12. Hukuk Dairesi’nin 28.09.2023 tarihli kararıyla onanan bölge adliye mahkemesi kararında, çekin karşılıksız çıkmasının yetki bakımından sonuca etkili olmadığı kabul edilmiştir. Yetkisiz yerde açılan takipte borçlu beş gün içinde icra mahkemesine yetki itirazında bulunabilir; itiraz kabul edilirse alacaklı dosyanın yetkili icra dairesine gönderilmesini iki hafta içinde istemelidir; takip orada yeniden çıkarılacak ödeme emriyle sürer, alacaklı haftalar kaybeder ve o güne kadar yapılan işlemler tartışmalı hâle gelir (HMK m.20).
Çek icra takibi adım adım nasıl ilerler?
Takip, çekin aslının icra dairesine sunulmasıyla başlar; borçlu on gün içinde ödemezse ve icra mahkemesinden takibi durduran bir karar getirmezse haciz aşamasına geçilir. Aşamalar ve kanuni süreler şöyledir.
- Takip talebi. Alacaklı veya vekili, alacak kalemlerini ve borçluları gösteren takip talebini verir; çekin aslını ve borçlu sayısı kadar onaylı örneğini ekler (İİK m.58, m.167/2). Banka kısmi ödeme yapmışsa çekin ön ve arka yüzünün bankaca onaylı fotokopisiyle de takip yapılabilir (5941 sayılı Kanun m.3/6).
- Ödeme emri (Örnek 10). İcra müdürü çek örneğiyle birlikte ödeme emrini borçlulara gönderir. Emirde on gün içinde ödeme, beş gün içinde itiraz ve şikâyet ihtarları yer alır (İİK m.168).
- Beş günlük itiraz süresi. Borçlu imzaya, borca, yetkiye itirazını ve çekin kambiyo niteliği taşımadığı şikâyetini beş gün içinde icra mahkemesine bildirir. Süresinde başvuru olmazsa takip kesinleşir.
- On günlük ödeme süresi ve mal beyanı. Borçlu on gün içinde borcu ödemek veya malvarlığını bildirmek zorundadır; itiraz etmişse mal beyanı süresi itirazın reddinden itibaren üç gündür (İİK m.168). Mal beyanında bulunmayan borçlu, alacaklının talebiyle icra mahkemesince üç ayı geçmemek üzere hapisle tazyik edilir (İİK m.76).
- Haciz. Ödeme süresi dolunca alacaklı haciz ister; dilerse önce Ulusal Yargı Ağı Bilişim Sistemi (UYAP) üzerinden borçlunun mal, hak ve alacaklarını sorgular ve tespit edilenleri elektronik ortamda haczettirir (İİK m.78). Banka hesapları, araçlar, taşınmazlar, üçüncü kişilerdeki alacaklar ve işyerindeki mallar haczin başlıca konularıdır. Haciz isteme hakkı, ödeme emrinin tebliğinden itibaren bir yıl içinde kullanılmazsa düşer.
- Paraya çevirme ve ödeme. Haczedilen malın satışı, hacizden itibaren bir yıl içinde istenir ve giderleri peşin yatırılır (İİK m.106). Hesap hacizlerinde para doğrudan dosyaya gelir.
- Sonuç. Alacak tahsil edilir veya haczedilecek mal bulunamazsa aciz vesikası düzenlenir. Aciz vesikasına bağlanan alacak borçluya karşı yirmi yıl süreyle takip edilebilir (İİK m.143).
Önce ihtiyati haciz mi istenmeli, doğrudan takip mi yapılmalı?
Borçlunun malvarlığını elden çıkarma riski varsa takipten önce ihtiyati haciz istenmelidir. Doğrudan takipte borçlu, ödeme emrini aldıktan sonra en az on gün boyunca hacizle karşılaşmaz; bu süre banka hesaplarının boşaltılması ve araçların devri için yeterlidir. İhtiyati haciz (alacaklının para alacağını güvenceye almak için mahkeme kararıyla borçlunun mallarına geçici olarak el konulması) ise çoğu zaman borçlu dinlenmeden karara bağlanır ve borçluya önceden haber verilmeden uygulanır (İİK m.258).
Karşılıksız çıkan çek, rehinle temin edilmemiş ve vadesi gelmiş bir para borcunu belgeler; bu, ihtiyati haczin kanundaki şartıdır (İİK m.257/1). Mahkeme kural olarak teminat ister; karar verildiği tarihten itibaren on gün içinde icra dairesinden infazı istenmeli, haczin uygulanmasından itibaren yedi gün içinde de takip talebinde bulunulmalıdır (İİK m.259, m.261, m.264). Şartlar, teminat oranları, görevli mahkeme ve masraflar çekte ihtiyati haciz rehberinde anlatılmıştır.
Borçlu takibe itiraz ederse ne olur?
Borçlunun itirazı takibi kendiliğinden durdurmaz; alacaklı haciz işlemlerine devam eder, yalnız haczedilen mallar satılamaz. Takibin durması için icra mahkemesinin ayrıca karar vermesi gerekir ve kanun bu kararı dar şartlara bağlamıştır.
| Borçlunun başvurusu | İcra mahkemesi ne zaman takibi geçici olarak durdurabilir? | Reddedilirse sonuç |
|---|---|---|
| İmzaya itiraz (İİK m.170) | İtirazı, dilekçe ve eklerine göre ciddi görürse | Takip durdurulmuşsa borçlu, alacaklının talebiyle alacağın yüzde yirmisinden az olmamak üzere inkâr tazminatına ve ayrıca yüzde on para cezasına mahkûm edilir |
| Borca itiraz: borç yok, ödendi, süre verildi, zamanaşımı (İİK m.169, m.169/a) | Sunulan belgelerden borcun ödendiği, ertelendiği, zamanaşımına uğradığı veya borçlunun borçlu olmadığı kanaatine varırsa | Takip durdurulmuşsa borçlu, alacaklının talebiyle alacağın yüzde yirmisinden az olmamak üzere tazminata mahkûm edilir |
| Kambiyo şikâyeti: belge çek niteliğinde değil, ibraz edilmedi, hamil yetkisiz (İİK m.170/a) | Mahkeme ayrıca karar verirse (İİK m.22); şikâyet kabul edilirse takip iptal edilir | Takip devam eder |
| Yetki itirazı (İİK m.50, m.168) | İcra dairesinin yetkili olmadığı kanaatine varırsa (İİK m.169/a); itiraz kabul edilirse dosya alacaklının talebiyle yetkili daireye gönderilir | Takip devam eder |
İtiraz kabul edilirse tablo tersine döner: çeki takibe koymakta kötü niyeti veya ağır kusuru bulunan alacaklı, alacağın yüzde yirmisinden az olmamak üzere tazminata mahkûm edilir; imza itirazının kabulünde ayrıca alacağın yüzde onu oranında para cezası verilir (İİK m.169/a, m.170). Bu nedenle sahtelik iddiası bulunan, bedeli ödenmiş veya ciro zinciri kopuk çeklerle takip yapılmadan önce dosya ayrıca değerlendirilir.
Menfi tespit davası. Borçlu genel mahkemede borçlu olmadığının tespitini de isteyebilir. Takipten sonra açılan menfi tespit davasında takibin durdurulmasına karar verilemez; borçlu ancak alacağın yüzde on beşinden az olmayan teminat karşılığında, icra dosyasına giren paranın alacaklıya ödenmemesini isteyebilir (İİK m.72/3). Dava alacaklı lehine sonuçlanırsa alacaklı, alacağını geç almasından doğan ve yüzde yirmiden aşağı belirlenemeyecek zararını bu teminattan alır (İİK m.72/4).
“Teminat çekiydi” savunması. Çek kayıtsız ve şartsız ödeme havalesi içerir; teminat olarak verildiği iddiasını borçlu ispat eder. Bunun için çekin hangi ilişkinin teminatı olduğunu gösteren yazılı bir belge gerekir. Borçlu bunu ispat etse bile iddia, çeki ciroyla devralan ve çeki edinirken bile bile borçlunun zararına hareket etmemiş olan hamile karşı ileri sürülemez (TTK m.818/1-e yollamasıyla m.687).
Karşılıksız çek şikâyeti tahsilatı nasıl etkiler?
Karşılıksız çek şikâyeti, icra takibinden bağımsız ikinci bir yoldur ve borçlu üzerindeki en güçlü ödeme baskısını oluşturur. Kanuni ibraz süresi içinde ibraz edilen çekle ilgili “karşılıksızdır” işlemi yapılmasına sebebiyet veren kişi hakkında, hamilin şikâyeti üzerine, her çek için bin beş yüz güne kadar adli para cezasına hükmedilir; bu ceza çek bedelinin karşılıksız kalan miktarından az olamaz (5941 sayılı Kanun m.5/1).
Ceza ödenmezse, kamuya yararlı işte çalıştırma kararı verilmeksizin doğrudan hapse çevrilir (5941 sayılı Kanun m.5/11). Mahkeme ayrıca çek düzenleme ve çek hesabı açma yasağına karar verir. Karşılıksız kalan bedel, çekin üzerindeki düzenleme tarihine göre kanuni ibraz tarihinden itibaren işleyecek ticari temerrüt faiziyle birlikte tamamen ödenirse dava düşer, hüküm kesinleşmişse bütün sonuçlarıyla ortadan kalkar (5941 sayılı Kanun m.6). Şikâyeti tahsilata bağlayan hüküm budur.
Şikâyet icra ceza mahkemesine yapılır ve çekin karşılıksız çıktığının öğrenildiği tarihten itibaren üç ay, her hâlde fiilden itibaren bir yıl içinde kullanılmalıdır (İİK m.347). Şikâyetçi duruşmaya gelmez ve vekil de göndermezse şikâyet hakkı düşer (İİK m.349). Ayrıntılar karşılıksız çek şikâyeti rehberindedir.
Banka karşılıksız çekte ne kadar ödemek zorundadır?
Muhatap banka, süresinde ibraz edilen her çek yaprağı için 30.01.2026’dan itibaren 16.350 TL ödemekle yükümlüdür (5941 sayılı Kanun m.3/3; Türkiye Cumhuriyet Merkez Bankası’nın 2026/4 sayılı Tebliği). Çek bedeli bu tutarın altındaysa çek bedeli ödenir; hesapta kısmi karşılık varsa banka, çek bedelini aşmamak üzere kısmi karşılığa ek olarak bu tutarı öder.
Banka bu ödemeyi geciktirirse hamile her gün için binde üç gecikme cezası öder (5941 sayılı Kanun m.3/7). Bankanın sorumluluğu, çekin üzerindeki baskı tarihinden itibaren beş yıl içinde ibraz edilmemesi hâlinde sona erer (m.3/9). Takas odası aracılığıyla ibraz edilen çeklerde kısmi ödeme yapılmaz; hesaptaki kısmi karşılık hamil lehine on beş gün süreyle bloke edilir (m.8/4). Tutar her yıl ocak ayında yeniden belirlenir.
Çek icra takibinin masrafı ne kadardır, kim öder?
Takip açılırken 732 TL başvurma harcı ile alacağın binde beşi oranında peşin harç ödenir (2026 yılı harç tarifesi; 492 sayılı Harçlar Kanunu m.29). Bu giderler ve takip sırasındaki tebligat, haciz ve satış masrafları alacaklı tarafından peşin karşılanır, takip sonunda borçludan tahsil edilir (İİK m.59). Tahsilat aşamasında alınan tahsil harcı borçluya aittir; oranı ödemenin hacizden önce yapılmasına, hacizden sonra yapılmasına veya satışla sağlanmasına göre yüzde 4,55, yüzde 9,10 ve yüzde 11,38’dir.
Borçluya yükletilemeyen başlıca kalem, tahsil edilen paradan kesilen yüzde iki cezaevi harcıdır (2548 sayılı Kanun m.1). Dosyanın yenilenmesi ve süresinde satış istenmemesi yüzünden doğan giderler de alacaklıda kalır (İİK m.78, m.110). İcra vekâlet ücreti Avukatlık Asgari Ücret Tarifesi’ne göre hesaplanır ve borçludan tahsil edilir. Kalem kalem tutarlar ve örnek hesaplar çek icra takibi masrafları yazısındadır.
Çek alacağında hangi süreler kaçırılmamalıdır?
Çek alacağında hak kaybı çoğunlukla süre yüzünden olur.
| İşlem | Süre | Dayanak | Kaçırılırsa |
|---|---|---|---|
| Çekin bankaya ibrazı | 10 gün (aynı yer), 1 ay (farklı yer), 1 veya 3 ay (yurt dışında düzenlenen) | TTK m.796 | Kambiyo takibi ve karşılıksız çek şikâyeti yapılamaz |
| Karşılıksız çek şikâyeti | Öğrenmeden itibaren 3 ay, her hâlde 1 yıl | İİK m.347 | Şikâyet hakkı düşer |
| İhtiyati haciz kararının infazı | Karardan itibaren 10 gün | İİK m.261 | Karar kendiliğinden kalkar |
| İhtiyati hacizden sonra takip | Haczin uygulanmasından itibaren 7 gün | İİK m.264 | İhtiyati haciz hükümsüz kalır |
| Haciz talebi | Ödeme emrinin tebliğinden itibaren 1 yıl | İİK m.78 | Dosya işlemden kaldırılır, yenileme gerekir |
| Satış talebi | Hacizden itibaren 1 yıl | İİK m.106, m.110 | Haciz kalkar |
| Çekten doğan başvurma hakkı | İbraz süresinin bitiminden itibaren 3 yıl | TTK m.814 | Borçlu zamanaşımını ileri sürebilir; kambiyo takibi sonuçsuz kalır |
| Sebepsiz zenginleşme istemi | Çekin zamanaşımına uğradığı tarihi izleyen 1 yıl | TTK m.732/4 | Düzenleyene karşı bu yol da kapanır |
Zamanaşımı; dava açılması, takip talebinde bulunulması, davanın ihbar edilmesi veya alacağın iflas masasına bildirilmesiyle kesilir ve kesilmeyle birlikte aynı uzunlukta yeni bir süre işlemeye başlar (TTK m.750–751). Takip açıldıktan sonra dosyanın üç yıl işlemsiz bırakılması da zamanaşımı sonucunu doğurur; borçlu bu durumda icranın geri bırakılmasını isteyebilir (İİK m.71/2, m.33/a).
Borçlunun malı yoksa, mal kaçırdıysa veya konkordato ilan ettiyse ne yapılır?
Tahsilat, takibin açılmasıyla değil borçlunun haczedilebilir malvarlığına ulaşılmasıyla sağlanır. Üç durumda ek adımlar gerekir.
Haczedilecek mal bulunamadıysa: Önce çekteki diğer borçlulara dönülür; cirantalar ve avalist aynı takipte veya ayrı takipte izlenebilir. Karşılıksız çek şikâyeti süresi dolmamışsa kullanılır. Sonuç alınamazsa aciz vesikası alınır; bu belge hem alacağı yirmi yıl korur hem de tasarrufun iptali davasının ön şartıdır. Aciz vesikasına bağlanan tutar için faiz istenemez (İİK m.143).
Borçlu mallarını devrettiyse: Alacaklıdan mal kaçırmak amacıyla yapılan devirler için tasarrufun iptali davası (borçlunun alacaklılarına zarar veren işlemlerinin o alacaklı bakımından hükümsüz sayılmasını sağlayan dava; İİK m.277 ve devamı) açılabilir. Dava kazanılırsa mal üçüncü kişinin üzerinde kalsa bile alacaklı o malı haczettirip sattırabilir.
Borçlu konkordato mühleti aldıysa: Mühlet içinde borçlu aleyhine takip yapılamaz, başlamış takipler durur, ihtiyati haciz kararları uygulanmaz; buna karşılık takip işlemiyle kesilebilen zamanaşımı ve hak düşürücü süreler de işlemez (İİK m.294). Konkordatoya muvafakat etmeyen alacaklı, borçtan birlikte sorumlu olanlara, yani cirantalara ve avaliste karşı bütün haklarını korur (İİK m.303). Alacağın komisere bildirilmesi, oylama ve cirantaya başvuru konkordatoda çek alacağı yazısında anlatılmıştır.
Karşılıksız çek ne kadar yaygın? 2026 verileri ne gösteriyor?
Türkiye Bankalar Birliği Risk Merkezi’nin Ekim 2026 Çek Bilgileri raporuna göre 2026 yılının Ocak–Ekim döneminde bankalara ibraz edilen 12 milyon çekin 290.032’sine karşılıksız işlemi yapıldı. Bu çekler 35.499 düzenleyene aitti ve toplam tutarı 308 milyar TL oldu; tutar bir önceki yılın aynı dönemine göre yüzde 49 arttı. Ekim 2026’da karşılıksız işlemi yapılan çeklerin ibraz edilen çeklere oranı tutar olarak yüzde 4,2, adet olarak yüzde 3,2’dir.
| Karşılıksız çıkan çekin ibraz yılı | Aynı ay içinde ödenen | 1–3 ay içinde ödenen | 4–6 ay içinde ödenen | 7–12 ay içinde ödenen |
|---|---|---|---|---|
| 2023 | %7,3 | %12,0 | %3,2 | %2,7 |
| 2024 | %6,5 | %11,2 | %3,2 | %2,5 |
| 2025 | %5,5 | %8,9 | %2,6 | %2,0 |
Aynı kurumun yayımladığı bu dağılım, karşılıksız işlemi yapıldıktan sonra ödenen çeklerin oranını gösterir; 2025 satırının son sütunu, süresi henüz dolmamış ayları da içerdiğinden kesinleşmemiştir. 2024’te karşılıksız çıkan çeklerin yüzde 17,7’si aynı ay veya izleyen üç ay içinde ödenmiş, dördüncü ile on ikinci aylar arasında ödenenlerin payı yüzde 5,7’de kalmıştır. Veri bankalara bildirilen ödemeleri kapsar; yine de ödemelerin ilk aylarda yoğunlaştığını ve zaman geçtikçe tahsil ihtimalinin düştüğünü gösterir. En yüksek oran büyük çeklerdedir: Ekim 2026’da 500.000 TL’nin üzerindeki çeklerde karşılıksız çıkma oranı adet olarak yüzde 5,4 iken 50.001–250.000 TL aralığında yüzde 1,3’tür.
Yargıtay kararları çek takibinde neyi netleştirdi?
Aşağıdaki beş karar, alacaklının takipte en sık hata yaptığı konulara ilişkindir: ibraz şerhi, ibraz süresi, yetkili icra dairesi, çek tazminatı ve faiz türü.
| Karar | Konu | Alacaklı için sonucu |
|---|---|---|
| Hukuk Genel Kurulu, 10.06.2026 | Geçerli ibraz şerhi | Bankanın sorumluluk tutarını ödediğine dair imzalı ve tarihli şerh, çekin süresinde ibraz edilip karşılıksız kaldığını gösterir |
| Hukuk Genel Kurulu, 17.04.2024 | İbraz süresinin denetimi | İbraz süresi hâkim ve icra müdürü tarafından kendiliğinden gözetilir |
| 12. Hukuk Dairesi, 15.10.2018 | Yetkili icra dairesi | Borçlunun yerleşim yeri, muhatap bankanın bulunduğu yer ve düzenlenme yeri yetkilidir |
| 12. Hukuk Dairesi, 09.05.2017 | Çek tazminatı ve komisyon | Tazminat düzenleyenden, komisyon cirantalardan da istenir |
| 12. Hukuk Dairesi, 21.01.2020 | Faiz türü | Çek alacağına avans faizi uygulanır |
Hukuk Genel Kurulu, E. 2025/651, K. 2026/371, T. 10.06.2026
Olayda 30.07.2022 düzenlenme tarihli çek 03.08.2022’de bankaya ibraz edilmiş; çekin arkasına yalnız bankanın sorumluluk tutarının hamile ödendiği yazılmış ve bu şerh hamil ile banka yetkilisince imzalanmıştı. Borçlu, “karşılıksızdır” ibaresi bulunmadığı için çekin kambiyo niteliği taşımadığını ileri sürdü; bölge adliye mahkemesi ödeme emrini iptal etti ve bozmaya rağmen kararında direndi. Genel Kurul, oy çokluğuyla direnme kararını bozdu:
“Bu şerh bankanın süresinde ibraz edilen her çek yaprağı için karşılığının bulunmaması hâlinde ödemekle yükümlü olduğu miktarın ödendiğine ilişkin açıklamayı içermekte olup çekin karşılıksız kaldığı anlamındadır.”
Şerh tarihli ve imzalıysa, ibrazı ve karşılıksızlığı ortaya koyan farklı bir ifade takibi geçersiz kılmaz. Buna karşılık Genel Kurul aynı kararda kuralı da yinelemiştir: “Süresi içinde çeki muhatap bankaya ibraz etmeyen hamil tüm sorumlulara, hatta düzenleyene karşı da kambiyo hukukuna dayalı başvurma hakkını kaybeder.”
Hukuk Genel Kurulu, E. 2024/18, K. 2024/184, T. 17.04.2024
“Çek için kanunda belirlenen ibraz sürelerinin geçip geçmediği hâkim ya da icra müdürü (2004 sayılı Kanun md. 168) tarafından resen dikkate alınır.”
İbraz süresi borçlu ileri sürmese de incelenir. Süresinde ibraz edilmeyen çekle açılan takip, borçlunun süresinde yaptığı herhangi bir başvuru üzerine iptal edilebilir.
Yargıtay 12. Hukuk Dairesi, E. 2017/9343, K. 2018/9834, T. 15.10.2018
“… çeke dayalı takip, genel yetkili yer olan borçlunun yerleşim yerindeki icra dairesinde (HMK 6. md.), muhatap bankanın bulunduğu yer ödeme yeri sayıldığından buradaki icra dairesinde … ve ayrıca İİK’nun 50/1. maddesi uyarınca çekin keşide edildiği yerdeki icra dairesinde yapılabilir.”
Daire, 28.09.2023 tarihli ve E. 2022/13485, K. 2023/5462 sayılı kararında da, çekin karşılıksız çıkmasıyla borcun alacaklının yerleşim yerinde ödenecek borca dönüştüğü yolundaki alacaklı savunmasını kabul etmeyen bölge adliye mahkemesi kararını onamıştır.
Yargıtay 12. Hukuk Dairesi, E. 2016/15653, K. 2017/7517, T. 09.05.2017
“Görüldüğü üzere çek tazminatından çeki düzenleyen (keşideci) sorumlu olup, cirantaların çek tazminatından dolayı sorumlulukları bulunmamaktadır. Ancak, aynı Kanunun 810 /1-d maddesi gereğince; çek komisyonundan cirantaların sorumlu olduğu açıktır.”
Bu olayda takip talebinde ve ödeme emrinde çek tazminatından yalnız düzenleyenin sorumlu olduğu açıkça belirtildiğinden Daire, cirantaların bu kaleme yönelik itirazının reddedilmesi gerektiğine karar vermiştir. Daire, 28.02.2017 tarihli ve E. 2016/11110, K. 2017/2847 sayılı kararında da düzenleyen ve aval veren dışındaki cirantaların çek tazminatından sorumlu olmadığını belirtmiştir.
Yargıtay 12. Hukuk Dairesi, E. 2019/14073, K. 2020/460, T. 21.01.2020
“Çekten kaynaklanan alacağa 3095 sayılı Yasa’nın “Temerrüt faizi” başlıklı 2. maddesinin ticari işlerde temerrüt faizine ilişkin 2. fıkrasındaki avans faizi oranlarının uygulanması gerekir.”
Takip talebinde faiz türünün “avans faizi” olarak yazılması, faiz türü yüzünden itiraz ve düzeltme riskini azaltır.
Çek takibinde doğru bilinen yanlışlar nelerdir?
“Çek karşılıksız çıkınca önce dava açmak gerekir.” Hayır. Süresinde ibraz edilen çekle doğrudan kambiyo takibi yapılır; dava ve arabuluculuk aşaması yoktur.
“Borçlu itiraz ederse takip durur.” Hayır. İtiraz icra mahkemesine yapılır ve satış dışındaki işlemleri durdurmaz; durdurma için mahkemenin ayrıca karar vermesi gerekir.
“Çeki şirket verdiyse ortakların malına da gidilir.” Kural olarak hayır. Borçlu şirkettir; ortak veya yetkili ancak çeke şahsen aval vermiş, çeki şahsen ciro etmiş ya da şirketi temsil yetkisi olmadan imzalamışsa sorumlu olur.
“İbraz süresi geçse de çek her zaman icraya konur.” Kambiyo yoluyla hayır. Süresinde ibraz edilmeyen çekle bu özel yola başvurulamaz; alacak ancak temel ilişkiye veya sebepsiz zenginleşmeye dayanılarak genel hükümlerle istenir.
“Banka yalnız sorumluluk tutarını öderse çekin aslını alır.” Her zaman değil. Hesapta hiç karşılık yoksa ve hamil yalnız bankanın sorumluluk tutarını almışsa çekin aslı hamile geri verilir, banka fotokopisini saklar (5941 sayılı Kanun m.3/5). Hesaptaki kısmi karşılık da ödenmişse hamile çekin onaylı fotokopisi verilir ve takip bu fotokopiyle yapılır (m.3/6).
Sık sorulan sorular
Çek karşılıksız çıktıktan kaç gün sonra icra takibi başlatılabilir?
Bekleme süresi yoktur. Çek süresinde bankaya ibraz edilip arkasına karşılıksız olduğu yazdırıldığı gün takip talebinde bulunulabilir (İİK m.167; TTK m.808). İleri tarihli çekte ibraz, çekin üzerinde yazılı düzenleme tarihinden önce yapılamaz; takip için çekin bu tarihe göre kanuni süre içinde ibraz edilip karşılıksızdır işlemi görmesi gerekir (5941 sayılı Kanun m.3/8, geçici m.3/5).
Çek icra takibinde borçluya kaç gün süre verilir?
Ödeme emrinin tebliğinden itibaren borçlunun borcu ödemek için on günü, imzaya, borca ve yetkiye itiraz ile kambiyo şikâyeti için beş günü vardır (İİK m.168). İtiraz edilmez ve borç ödenmezse onuncu günün sonunda alacaklı haciz isteyebilir. Borçlu itiraz etmiş olsa bile icra mahkemesi takibin geçici olarak durdurulmasına karar vermedikçe haciz işlemleri yapılır.
Çek icra takibi için arabulucuya başvurmak zorunlu mu?
Hayır. Arabuluculuk, konusu para olan ticari davalarda dava şartıdır (TTK m.5/A); icra takibi dava değildir ve çekle takip doğrudan icra dairesinde başlar. Kambiyo yolunda borçlunun itirazı takibi durdurmadığından alacaklının itirazın iptali davası açması da gerekmez. Arabuluculuk, çek kambiyo niteliğini kaybetmişse ve alacak genel hükümlere göre dava edilecekse gündeme gelir.
Çekin fotokopisiyle icra takibi yapılabilir mi?
Kural olarak hayır; alacaklı takip talebine çekin aslını eklemek zorundadır (İİK m.167/2). İstisnası kanunda yazılıdır: banka, sorumluluk tutarı dâhil kısmi ödeme yapmışsa hamile çekin ön ve arka yüzünün onaylı fotokopisini verir; hamil bu fotokopiyle kambiyo takibi yapabilir ve karşılıksız çek şikâyetinde bulunabilir. Mahkeme veya icra dairesi isterse çekin aslı gönderilir (5941 sayılı Kanun m.3/6). Hesapta hiç karşılık yoksa ve yalnız sorumluluk tutarı alınmışsa çekin aslı hamile geri verilir (m.3/5).
Çekte yüzde on tazminat kimden istenir?
Yalnız çeki düzenleyenden ve onun için aval verenden istenir. TTK m.783/3, karşılığı bulunmayan çeki düzenleyen kişiyi karşılıksız kalan bedelin yüzde onunu ödemekle yükümlü kılar. Yargıtay 12. Hukuk Dairesi’nin 09.05.2017 ve 28.02.2017 tarihli kararlarına göre cirantalar çek tazminatından sorumlu değildir; binde üçe kadar komisyondan ise sorumludur. Takip talebinde bu ayrım açıkça yazılmalıdır.
Çek alacağına hangi faiz uygulanır, faiz hangi tarihten başlar?
Faiz çekin bankaya ibraz edildiği günden başlar (TTK m.810/1-b). Çek alacağı ticari iş sayıldığından Türkiye Cumhuriyet Merkez Bankası’nın avans işlemlerine uyguladığı oran istenebilir (3095 sayılı Kanun m.2/2); bu oran 20.12.2025’ten itibaren yıllık yüzde 39,75’tir. Çekin üzerine yazılan faiz şartı yazılmamış sayılır (TTK m.786). Uygulanacak oran yıl içinde 3095 sayılı Kanun m.2/2’deki dönemlere göre güncellenir.
Aynı çek için hem icra takibi hem karşılıksız çek şikâyeti yapılabilir mi?
Evet. İcra takibi alacağın tahsiline, şikâyet ise çeki karşılıksız bırakan kişinin cezalandırılmasına yöneliktir ve birbirini engellemez. Şikâyet için ayrı süre işler: karşılıksız çıktığının öğrenilmesinden itibaren üç ay, her hâlde bir yıl (İİK m.347). Borçlu karşılıksız kalan bedeli faiziyle birlikte tamamen öderse ceza davası düşer (5941 sayılı Kanun m.6); bu nedenle iki yol birlikte yürütüldüğünde tahsil ihtimali artar.
Çek icra takibi başka şehirdeki borçluya karşı nerede açılır?
Alacaklı üç seçenekten birini kullanır: borçlunun yerleşim yeri, muhatap banka şubesinin bulunduğu yer veya çekin düzenlendiği yer (İİK m.50; Yargıtay 12. Hukuk Dairesi, 15.10.2018). Birden çok borçlu farklı şehirlerdeyse hepsi için ortak olan banka şubesinin bulunduğu yer veya düzenlenme yeri seçilmelidir. Alacaklının kendi şehri, bu yerlerden biri değilse yetkili olmaz; borçlu beş gün içinde yetki itirazında bulunabilir.
Çek icra takibi açıldıktan sonra borçluyla taksit anlaşması yapılabilir mi?
Evet. Alacaklı ile borçlu icra dairesinde taksit sözleşmesi yapabilir; bu durumda haciz isteme süresinin hesabında, sözleşmenin ihlaline kadar geçen zaman dikkate alınmaz (İİK m.78/2). Anlaşma yapılırken mevcut hacizlerin korunması, karşılıksız çek şikâyeti süresinin kaçırılmaması ve diğer çek borçlularına karşı hakların saklı tutulması gerekir. Şikâyetten vazgeçme ceza davasını düşürdüğünden, vazgeçme ödemenin tamamlanmasına bağlanmalıdır.
Çek icra takibi ne kadar sürer?
Kanuni asgari süre bellidir: ödeme emrinin tebliğinden on gün sonra haciz istenebilir, ihtiyati haciz alınmışsa hacizler takipten önce konur (İİK m.168, m.257). Tahsilin ne zaman tamamlanacağı ise borçlunun malvarlığına bağlıdır. Banka hesabındaki para ve üçüncü kişilerdeki alacaklar haczedildiğinde tutar doğrudan dosyaya gelir; taşınır ve taşınmaz satışları kıymet takdiri ve ihale aşamalarını gerektirdiğinden daha uzun sürer.
İlgili rehberler
- İtirazın iptali davası — çek kambiyo niteliğini kaybettiğinde genel takipte izlenecek yol
- İcra, iflas ve alacak tahsili — büronun bu alandaki çalışma kapsamı
Kaynaklar
- 2004 sayılı İcra ve İflas Kanunu, m.22, 33/a, 50, 58–62, 71–72, 76, 78, 106, 110, 143, 167–170/b, 257–268, 277, 294, 303, 347, 349; 6100 sayılı Hukuk Muhakemeleri Kanunu, m.6, 7, 10, 20
- 6102 sayılı Türk Ticaret Kanunu, m.5/A, 687, 701–702, 724, 732, 750–751, 780–818 (özellikle m.783, 796, 808–810, 814)
- 5941 sayılı Çek Kanunu, m.3, 5, 6, 8, geçici m.3
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun, m.2
- Çek Defterlerinin Baskı Şekline ve Bankaların Hamile Ödemekle Yükümlü Olduğu Miktarın Belirlenmesine İlişkin Tebliğ (Sayı: 2010/2)’de Değişiklik Yapılmasına Dair Tebliğ (Sayı: 2026/4), Resmî Gazete 29.01.2026, sayı 33152
- Reeskont ve Avans İşlemlerinde Uygulanacak Faiz Oranlarının Tespiti, Resmî Gazete 20.12.2025, sayı 33113
- 7566 sayılı Kanun, m.31, Resmî Gazete 19.12.2025
- Harçlar Kanunu Genel Tebliği (Seri No: 98), Resmî Gazete 31.12.2025, sayı 33124 (5. Mükerrer); 492 sayılı Harçlar Kanunu, m.29; 2548 sayılı Kanun, m.1
- Avukatlık Asgari Ücret Tarifesi, Resmî Gazete 03.11.2026, sayı 33419
- Türkiye Bankalar Birliği Risk Merkezi, Çek Bilgileri – Ekim 2026; Aylık Bülten – Ekim 2026; “Karşılıksız İşlemi Yapıldıktan Sonra Ödenen Çek Sayısının Ödenme Sürelerine Göre Dağılımı” tablosu
- Yargıtay Hukuk Genel Kurulu, E. 2025/651, K. 2026/371, T. 10.06.2026 · E. 2024/18, K. 2024/184, T. 17.04.2024
- Yargıtay 12. Hukuk Dairesi, E. 2017/9343, K. 2018/9834, T. 15.10.2018 · E. 2022/13485, K. 2023/5462, T. 28.09.2023 · E. 2016/15653, K. 2017/7517, T. 09.05.2017 · E. 2016/11110, K. 2017/2847, T. 28.02.2017 · E. 2019/14073, K. 2020/460, T. 21.01.2020
Güncelleme notu: 19.11.2026 — İlk yayın. Metinde bankanın çek yaprağı başına sorumluluk tutarı (16.350 TL), ileri tarihli çeklerde ibraz yasağının 31.12.2028’e uzatılması, 2026 harç tarifesi ve avans faiz oranı, 03.11.2026 tarihli Avukatlık Asgari Ücret Tarifesi, Risk Merkezi’nin Ekim 2026 verileri ve Hukuk Genel Kurulu’nun 10.06.2026 tarihli kararı yer almaktadır.
Hukuki danışmanlık ve avukatlık hizmeti
Karşılıksız çekiniz için takip yolunu birlikte belirleyelim mi?
Çekin ön ve arka yüzünün fotoğrafını, ibraz tarihini ve borçlu hakkında bildiklerinizi WhatsApp’tan ya da e-postayla gönderin; ihtiyati haciz gerekip gerekmediğini, kimlere karşı ve nerede takip açılacağını değerlendirelim.
WhatsApp ile iletişim E-posta ile iletişim
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456) avukat ve PEGA Hukuk & Danışmanlık’ın ortağıdır; ticaret hukuku, icra ve iflas hukuku ile sermaye piyasası, bilişim ve kripto varlık hukuku alanlarında ihtisaslaşmıştır. Çek ve bonoya dayalı kambiyo takiplerini, ihtiyati haciz taleplerini, karşılıksız çek şikâyetlerini ve bunlara bağlı ticari davaları tahsilat odağıyla yürütür.