PEGA Hukuk · Yazar: Av. Ahmet Karaca
Kaynak kontrolü:
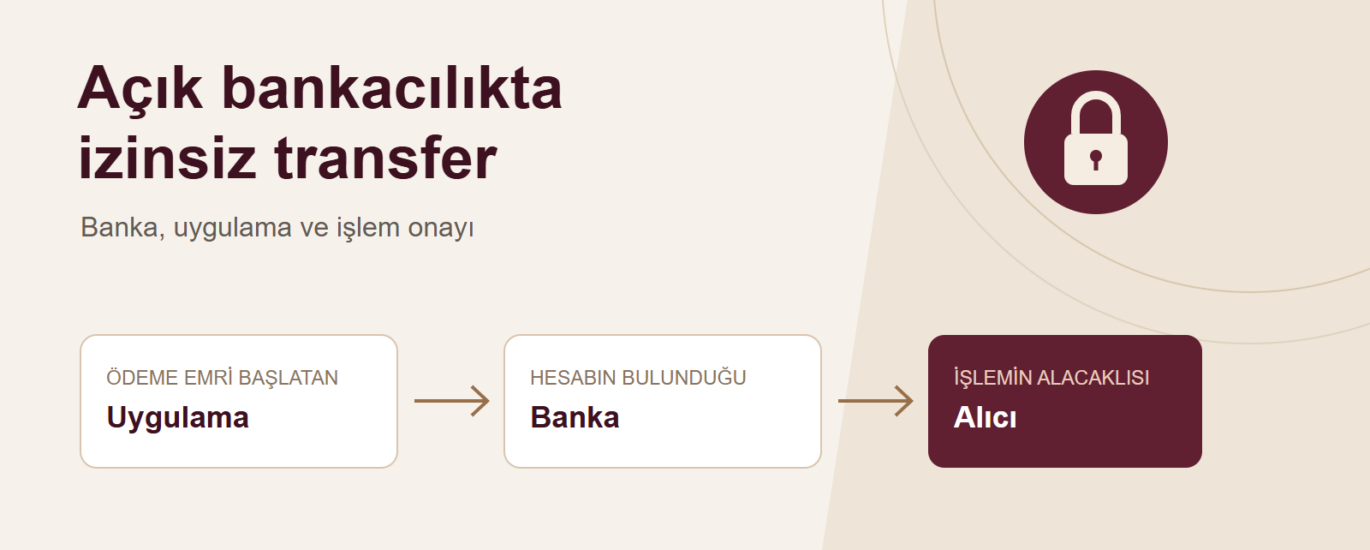
Başka bir uygulamaya bağladığınız banka hesabından tanımadığınız bir transfer yapılmışsa, başvuruyu yalnızca uygulamanın destek ekranında bırakmayın. Hesabın bulunduğu bankaya da işlem itirazını iletin; uygulamaya hangi erişimi verdiğinizi, transferi kimin başlattığını ve hangi onayın kullanıldığını birlikte araştırın. Açık bankacılıkta aynı ödeme iki farklı kuruluşun kayıtlarında iz bırakabilir. Birinin “işlem bizden başlamadı”, diğerinin “para bizde tutulmuyor” demesi bu kayıtların incelenmesini gereksiz kılmaz.
Bu yazı, Türkiye’deki ödeme hesapları üzerinden sunulan açık bankacılık hizmetlerinde izinsiz veya hatalı transferle karşılaşan bireysel müşteriler içindir. Ticari hesaplarda sözleşme hükümleri ve başvuru yolları ayrıca değerlendirilir.
Yazının bölümleri
Hesapları görüntüleme izni ile para gönderme onayı aynı şey mi?
Hayır. 6493 sayılı Kanun’un 12/1-f ve g bentleri iki ayrı hizmet tanımlar: başka kuruluştaki hesabınızdan ödeme emri başlatılması ve hesap bilgilerinizin çevrim içi olarak bir arada sunulması. Bakiyelerinizi tek ekranda görmek, uygulamaya her alıcıya dilediği tutarda para gönderme yetkisi verdiğiniz anlamına gelmez.
TCMB’nin veri paylaşım servisleri Tebliği m.23/7, bilgi talebi ile ödeme emri için ayrı onay öngörür; hesap bilgisi hizmetinde ilgili hesap ve işlemler için sözleşmeyle onay verilmesine de izin verir. Bu nedenle incelemede yalnızca “açık bankacılık izni var” kaydı yeterli değildir: Hangi hizmet, hangi hesap ve hangi işlem için izin vardı?
| Rol | İncelemede sorulacak soru |
|---|---|
| Hesabın bulunduğu banka | Hangi ödeme talimatı geldi, nasıl doğrulandı ve hesaptan ne zaman çıkış yapıldı? |
| Ödeme emrini başlatan sağlayıcı | Uygulamada hangi alıcı ve tutar gösterildi; bankaya hangi emir iletildi? |
| Yalnız hesap bilgisi sunan sağlayıcı | Verilen izin görüntülemeyle mi sınırlıydı; şüpheli işlem başka bir kanaldan mı yapıldı? |
| Paranın ulaştığı kuruluş | Transfer hangi hesaba geçti; geri alma talebi ve yetkili makamların araştırması hangi hesaba yöneltilecek? |
Uygulamanın ekrandaki adı ile hizmeti sunan şirketin ticaret unvanı farklı olabilir. Kullanıcı sözleşmesi, işlem belgesi ve resmî izin kaydı birlikte kontrol edilmelidir. TCMB’nin ödeme kuruluşları ve elektronik para kuruluşları listelerinde faaliyet izninin kapsamı ayrıca gösterilir; listede bulunmak, bütün ödeme hizmetlerini sunma yetkisi anlamına gelmez.
İzinsiz transfer, aldatılarak yapılan ödeme ve işlem hatası nasıl ayrılır?
Başvuruda olayı olduğundan farklı anlatmadan, ekranda gördüğünüz ve yaptığınız adımları belirtin. Aşağıdaki üç durum aynı incelemeyi gerektirmez:
- Transfer talimatı vermediniz: Hesap bağlama izniniz bulunabilir ama itiraz ettiğiniz alıcıya ödeme yapmamış olabilirsiniz. Tanımadığınız cihaz, yeni oturum veya farklı bir doğrulama kanalı olup olmadığı araştırılır.
- Bir kişinin yönlendirmesiyle ödeme yaptınız: Arayan kişi parayı güvenli hesaba taşıdığını söylemiş ya da sahte satıcı sizi ödeme ekranına yönlendirmiş olabilir. Hangi açıklamayla neyi onayladığınız, alıcı ve tutarın size nasıl gösterildiği önemlidir. “Dolandırıldım” ile “bu transferi hiç onaylamadım” aynı olgu değildir.
- Talimatınızla hesap hareketi uyuşmuyor: Tek ödeme beklerken iki çıkış yapılması, ekranda başka tutar görünmesi veya işlemin başarısız gösterilmesine rağmen hesabın borçlandırılması bu grupta incelenir. Uygulama ekranı ile banka ekstresini işlem numarası üzerinden eşleştirin.
Aldatma, hukuki talepleri ortadan kaldırmaz; fakat kime karşı hangi talebin ileri sürüleceği değişebilir. Türk Borçlar Kanunu m.36, üçüncü kişinin aldatması ile sözleşmenin diğer tarafının durumunu ayrı ele alır. Banka veya uygulamanın sözleşmeye aykırı davranışından doğan zarar bakımından m.112; zarar görenin katkısı bakımından m.52 değerlendirilir. Dolayısıyla üçüncü kişinin hilesi, hizmet sağlayıcının her kaybı otomatik karşılaması sonucunu doğurmaz.
İade talebi kime yapılır, süre ve ispat kuralları nelerdir?
Ödeme Hizmetleri Yönetmeliği m.54/7-8 uyarınca, ödeme emrini başka sağlayıcı başlatmış olsa da düzeltme talebi hesabın bulunduğu kuruluşa yöneltilebilir. Yetkilendirilmemiş işlemde, m.54’teki bildirim ve araştırma koşulları saklı kalmak üzere, hesap kuruluşunun derhal iade yükümlülüğü vardır; başlatan sağlayıcıya rücu, onun kusuru veya sorumlu olduğu altyapı/hizmet hatasıyla bağlantılıdır.
Öğrenince gecikmeksizin bildirim yapılır; düzeltme talebi işlemden itibaren en geç 13 ay içinde iletilir. Gerekli işlem bilgileri sağlanmamışsa süre istisnası bulunur. Onay, doğru kayıt ve teknik sorunsuzluğu sağlayıcı; başlatan sağlayıcı ise kendi kontrol alanında ispatlar. Hile, kast veya ağır ihmal iddiasına ilişkin kuvvetli şüphede makul süreli araştırma mümkündür. Bu davranışlar sorumluluğu etkileyebilir; yalnızca itiraz gönderilmesi koşulsuz iade garantisi değildir.
Hatalı veya gerçekleşmemiş açık bankacılık ödemelerinde m.71, m.54 ve yanlış kimlik tanımlayıcısına ilişkin m.69’daki istisnaları saklı tutar. Yanlış IBAN’ı müşterinin vermesiyle doğru talimatın sistemde yanlış uygulanması ayrılmalıdır. Tüketici olmayan müşterilerde m.72, bildirim süreleri ve bazı hükümler için sözleşmesel farklılaştırmaya izin verir. Bankalara uygulanacak kapsam m.83 ile birlikte değerlendirilir.
Bu süreler bekleme izni değildir. Ayrıca ödeme düzeltme süresi, her türlü tazminat talebinin zamanaşımıyla aynı değildir. Bankaya karşı daha geniş sorumluluk değerlendirmesi için dijital banka dolandırıcılığı ve banka sorumluluğu rehberine bakılabilir.
Uygulama ile bankanın hangi kayıtları karşılaştırılmalı?
Yalnız dekont, para çıkışını gösterir; uygulamada hangi talimatın verildiğini bütünüyle açıklamaz. Tebliğ’in 25. maddesi oturum ve işlemlerin numara, zaman damgası ve ilgili işlem verileriyle kaydedilmesini öngörür. 26. madde de açık bankacılıkta kimlik doğrulama ve işlem onayını düzenler. Bu kayıtlar, “başarılı işlem” cevabının arkasındaki olay sırasını araştırmaya yarar.
- Hesap bağlama: İzin tarihi, bağlanan hesap, izin verilen hizmet ve erişimin sonlandırılma zamanı.
- Ödeme hazırlığı: Uygulamada gösterilen alıcı, IBAN, tutar, para birimi ve işlem açıklaması.
- Onay adımı: Bankaya yönlendirme, gösterilen ödeme ayrıntıları, bildirim veya doğrulama kodunun hangi işlemi onayladığı.
- İletim ve sonuç: Uygulamadaki işlem numarası, banka referansı, zaman bilgileri, başarı veya hata cevapları; iki çıkış varsa her birinin ayrı kaydı.
- İtiraz sonrası: Bildirim saati, başvuru numarası, erişimi kapatma işlemi, sonraki transferler ve verilen cevaplar.
Bütün bankacılık sisteminin dökümünü istemek yerine itiraz ettiğiniz işlemleri ve dar tarih aralığını belirtin. Kayıtların korunmasını, size verilebilen belgelerin sunulmasını ve diğer kayıtların yetkili makam incelemesine hazır tutulmasını talep edin. Başka müşterilerin bilgileri veya kurumların güvenlik ayrıntıları size doğrudan açıklanmayabilir; bu durum olaya ilişkin kayıtların hiç araştırılamayacağı anlamına gelmez.
İlk yazılı başvuruda ne anlatılmalı?
Önce güvenli bir cihazdan bankanın ve uygulamanın resmî kanallarıyla iletişim kurun. Şüpheli erişimin durdurulmasını isteyin. Sizi arayan kişinin gönderdiği bağlantıdan “iptal” işlemi yapmayın. BDDK, kendisini BDDK personeli olarak tanıtıp uygulama indirilmesini ve kişisel bilgilerin paylaşılmasını isteyen kişiler hakkında resmî uyarı yayımlamaktadır.
Başvurunun anlaşılır olması için şu bilgileri aynı dosyada tutun:
- İtiraz edilen her transferin tarihi, saati, tutarı, alıcısı ve referansı.
- İşlemi ne zaman fark ettiğiniz ve o sırada uygulamada hangi adımları yaptığınız.
- Hiç onay vermediğiniz, bir yönlendirmeyle onayladığınız veya talimatın hatalı uygulandığı noktalar.
- Dekontlar, uygulama bildirimleri, ilgili mesajlar ve daha önceki başvuru cevapları.
- İşlemin araştırılması, gerekli güvenlik önlemleri, kayıtların korunması ve olayın niteliğine uygun düzeltme/iade talebi.
Bankaya ve uygulamaya aynı olay sırasını bildirin; farklı başvuru numaralarını birbirine referans verin. Telefonda görüşmüş olsanız bile yazılı teyidi saklayın. Özellikle iki kurum farklı saat bildiriyorsa saat dilimini kontrol edin. Ekran görüntüsünü okunur hâle getirmek için kırptığınızda özgün dosyayı da koruyun.
Dolandırıcılık veya hesabınıza hukuka aykırı erişim şüphesi varsa bankanın incelemesini beklemeden Cumhuriyet başsavcılığına ya da kolluğa başvurabilirsiniz. İşlem belgelerini, yazışmaları ve başvuru numaralarını ekleyin. Ceza soruşturmasına başvurduğunuz için bankaya veya uygulamaya yapılacak işlem itirazının kendiliğinden iletilmiş olduğunu varsaymayın.
Cevap alınamazsa hangi başvuru yolu kullanılabilir?
Kuruluş birliğinin hakem heyeti, tüketici hakem heyeti ve düzenleyici kuruma şikâyet farklı yollardır. Birbirlerinin zorunlu devamı değildir; talebin türü ve muhatabı üzerinden seçim yapılır.
- Banka ile bireysel uyuşmazlık: Bankanın üyeliğine göre TBB veya TKBB yolu değerlendirilebilir. Önce bankaya yazılı başvuru gerekir. TBB’de genel yanıt süresi 30 gündür; usulüne uygun bildirimle 10 gün uzatılabilir. Cevaptan veya yanıt süresinin bitiminden itibaren 60 günlük başvuru süresi ve olaydan itibaren iki yıllık sınır ayrıca izlenir. Başka mercie taşınmış uyuşmazlıklar ile tazminat taleplerinin kapsam sınırlamaları kontrol edilmelidir.
- Ödeme veya elektronik para kuruluşuyla bireysel uyuşmazlık: TÖDEB için önce ilgili üyeye, olaydan itibaren en geç iki yıl içinde yazılı başvuru yapılır. Cevap yoksa 20 günlük sürenin bitiminden; cevap yetersizse cevap tarihinden itibaren 60 gün içinde heyete başvurulabilir. Ticari işlemler ve tüzel kişi başvuruları bu yolun dışındadır.
- Tüketici uyuşmazlığında bağlayıcı çözüm: 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyeti; bu tutar ve üzerinde, dava şartı arabuluculuk hükümleri gözetilerek tüketici mahkemesi yolu değerlendirilir. Ticari hesap için aynı görev kuralları uygulanmaz.
BDDK’nin E-Şikâyet sistemi tutar iadesi dışındaki denetim başvuruları içindir. Ödeme ve elektronik para kuruluşları hakkındaki şikâyetler ise TCMB’ye denetimde değerlendirilmek üzere iletilebilir. Bu başvuruların para alacağınızı karara bağlayan yargısal yollarla aynı sonucu verdiği varsayılmamalıdır.
Dosyanın merkezinde üç belge bulunur: sizin gördüğünüz ödeme ekranı, başlatan sağlayıcının ilettiği emir ve bankanın gerçekleştirdiği işlem. Bunları aynı zaman çizelgesinde karşılaştırmak, talebin hangi kuruluşa ve hangi gerekçeyle yöneltileceğini somutlaştırır. Bu uyuşmazlıkların yer aldığı çalışma alanı bankacılık, finans ve fintech hukukudur.