Yazar: Av. Ahmet Karaca · Kaynak kontrolü:
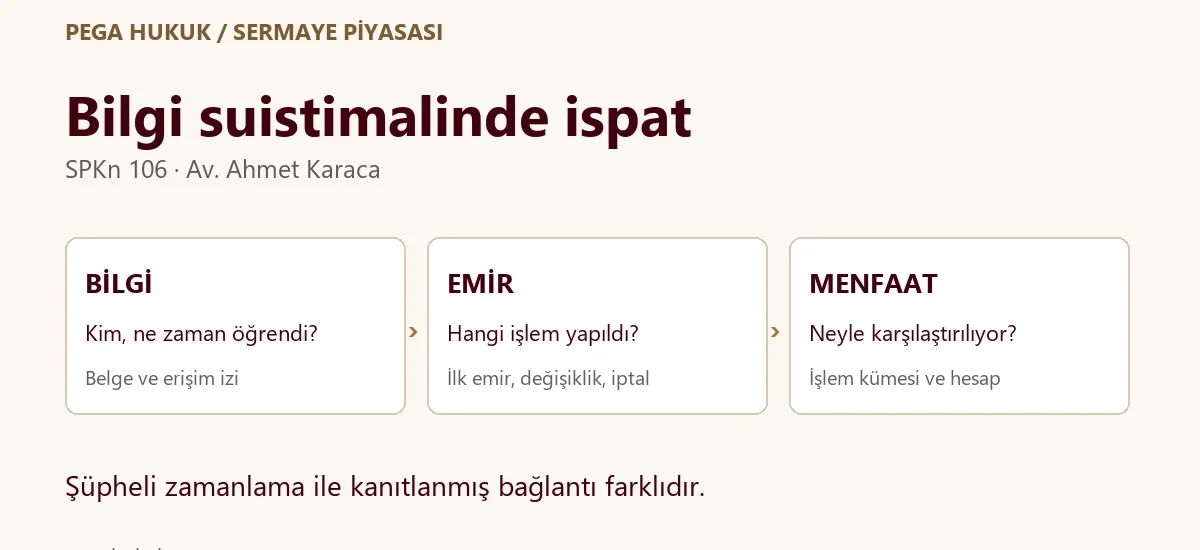
Bilgi suistimali şüphesinde yalnızca “açıklamadan önce sattı” demek yeterli değildir. Hangi bilginin ne zaman oluştuğu, kimin bu bilgiye nasıl eriştiği, hangi emrin bu bilgiyle ilişkilendirildiği ve menfaatin nasıl hesaplandığı birlikte incelenir. Fonun zarar etmesi, pay fiyatının düşmesi veya bazı yatırımcıların daha erken çıkması bu zincirin yerine geçmez.
Fon krizinde yatırımcı açısından zor soru çoğu zaman şudur: “Benim henüz bilmediğim bir gelişmeyi başka biri biliyor ve buna göre işlem yapıyor muydu?” Bu sorunun araştırılması ile kişiye suç isnat edilmesi aynı aşama değildir. Hesap hareketi, bilgiye erişim ve ekonomik sonuç ayrı ayrı belirlenmeden, başarılı bir işlemi içeriden bilgi kullanımı olarak adlandırmak da bütün şüpheyi sıradan piyasa riski saymak da eksik bir değerlendirme olur.
Bu inceleme, Sermaye Piyasası Kanunu suçlarına ilişkin genel rehberin bilgi suistimali bölümünü, özellikle delil ve hesap yönünden tamamlar. Fon tasfiyesinin genel işleyişi veya bütün sermaye piyasası suçları yeniden anlatılmıyor; amaç SPKn m.106 iddiasının denetlenebilir bir dosyaya nasıl dönüştürüleceğini göstermektir. — Av. Ahmet Karaca
SPKn m.106 hangi davranışı cezalandırıyor?
6362 sayılı Kanun m.106; henüz kamuya duyurulmamış, araç fiyatı, değeri veya yatırımcı kararını etkileyebilecek bilgiye dayanan emir verme, değiştirme ya da iptal ile kendisine veya başkasına menfaat sağlamayı düzenler. Yöneticiler ve belirli pay sahipleri yanında mesleği nedeniyle bilgiyi edinenler, suçla elde edenler ve bilginin niteliğini bilen veya ispat edilirse bilmesi gereken kişiler de kapsamda olabilir.
Yaptırım üç yıldan beş yıla kadar hapis veya adli para cezasıdır; para cezası seçilirse elde edilen menfaatin iki katının altında olamaz. Güncel alt sınır 2020 değişikliğine dayanır. Eski bir karardaki ceza, sonraki olayın yaptırımı diye kullanılamaz. Ayrıca m.108’deki kanuni istisnalar ve m.115’teki SPK yazılı başvuru şartı kendi kapsamlarında değerlendirilir.
İnceleme sırasında ilk yapılacak ayrım, olayın anlatımı ile hukuki sonucunu ayırmaktır. “Kişi şirket yöneticisiydi” bir görev bilgisi; “kişinin belirli taslağı emirden önce okuduğu görüldü” bir erişim iddiası; “emir bu bilgiye dayanıyordu” ise başka kayıtlarla desteklenmesi gereken bağlantıdır. Aynı cümle içinde bu üç aşama birleştirilirse, okuyucuya delilin gösterdiğinden daha kesin bir sonuç sunulmuş olur.
Bilginin oluşması, öğrenilmesi ve kamuya açıklanması nasıl ayrılır?
Dosyanın zaman çizelgesinde tek bir “haber tarihi” yerine bilginin oluşması, erişim iddiası, emir ve kamusal açıklama için ayrı satırlar kullanılmalıdır. Örneğin bir finansal raporun taslağının hazırlanması, yönetim tarafından görülmesi, son hâlinin onaylanması ve KAP’ta duyurulması farklı işlemlerdir. İlk taslaktaki bilgiyle son açıklamanın içeriği de aynı olmayabilir.
Her belge için düzenlenme zamanı ile sistemde kaydedilme zamanı ayrılır. Bir toplantı tutanağının üzerinde yazan tarih, tutanağın ilgili kişi tarafından o gün okunduğunu göstermez. Bir e-postanın gönderilmesi de alıcının bütün ekleri gördüğünü tek başına ortaya koymaz. Erişim kaydı, iletim kaydı ve belge içeriği bu nedenle birlikte karşılaştırılır.
| Zaman | Araştırılacak kayıt | Kaydın tek başına göstermediği şey |
|---|---|---|
| Bilginin oluşması | Taslak, toplantı, sözleşme veya hesap raporu; belge sürümü. | Belirli kişinin o içeriği öğrendiği. |
| Kişinin erişimi | Yetki, erişim izi, yazışma ve görev ilişkisi. | Sonraki emrin mutlaka bu nedenle verildiği. |
| Emir ve değişiklik | Emir numarası, kanal, saat, değişiklik/iptal ve gerçekleşme kaydı. | Emrin bütün ekonomik sonucunun veya menfaatin tutarı. |
| Kamuya açıklama | KAP bildirim numarası, gönderim zamanı ve varsa düzeltme sürümü. | Önceki bütün piyasa bilgisinin yokluğu veya bütün fiyat hareketinin bu açıklamadan doğduğu. |
KAP incelemesinde duyurunun başlığıyla yetinilmemelidir. Aynı gün yayımlanan iki bildirimin kapsamı farklı olabilir; ilk bildirim bir müzakereyi, sonraki bildirim işlemin kesinleşmesini veya iptalini anlatabilir. İddiada kullanılan bilginin hangi bildirimle karşılaştırıldığı açıkça gösterilmelidir. Doğrulama için Kamuyu Aydınlatma Platformu üzerindeki asıl bildirim ve ekleri esas alınır.
Gün içi incelemelerde saat dilimi ve kayıtların hassasiyeti de önemlidir. Sadece tarihi bulunan bir belgeyle saniye hassasiyetindeki emir kaydı doğrudan eşitlenmez. Dışa aktarılan tablodaki saat ile kurumun asıl sistem saati arasında fark bulunuyorsa bu fark açıklanır. Açıklama saati belirsizken birkaç dakikalık kesin bir sıra kurmak, belgenin sağladığı hassasiyeti aşabilir.
Hesap sahibi olmak ile emri vermek aynı şey mi?
Bir hesabın kime ait olduğu önemli bir başlangıçtır; ancak dosyada emir veren kişi, emri ileten görevli, yatırım kararı alan kişi ve ekonomik yarardan faydalanan kişi farklı olabilir. Temsil yetkisi, kurumsal yatırım komitesinin kararı veya önceden verilmiş talimat varsa bu ilişkiler somut kayıtlarla gösterilmelidir.
Şirket hesabındaki işlem için yalnız ticaret sicili kaydı üzerinden sonuca gidilmez. İşlem günündeki görev, yetki ve karar akışı araştırılır. Bir yönetici toplantıya katılmış fakat emir başka bir yetkilinin daha önce alınmış bağımsız kararıyla verilmiş olabilir. Bunun tersine, işlem görünürde başka kişinin hesabından yapılmış fakat karar ve bilgi akışı başka bir kişiden gelmiş olabilir. Her iki olasılık da ayrıca kanıt gerektirir.
İletişim araştırmasında da benzer özen gerekir. İki kişinin görüşmüş olması, görüşmenin konusu belirlenmeden içeriden bilginin aktarıldığını göstermez. Bir mesajın ekran görüntüsü incelenirken önceki ve sonraki iletiler, ekler, gönderim zamanı ve kaydın elde ediliş biçimi korunur. Bağlamdan koparılan “sat” sözcüğü, hangi araç ve hangi karar için kullanıldığı açıklanmadan anlamlandırılamaz.
Yatırımcının kendi hesap belgelerini toplaması ile başka kişilerin özel iletişimini veya erişim kayıtlarını temin etmesi farklıdır. Başkasının hesabına girerek ya da özel yazışmasını izinsiz ele geçirerek delil üretmeye çalışılmamalıdır. Erişilemeyen kayıtlar, neyin ve neden incelenmesi istendiği belirtilerek yetkili makamın araştırmasına konu edilir. Veri yokluğu ile kişinin bilgiye hiç erişmediği sonucu da birbirine karıştırılmaz.
Verilen, değiştirilen ve iptal edilen emirler nasıl karşılaştırılır?
Emir incelemesi sadece gerçekleşen alım ve satımlardan oluşmamalıdır. İlk talimat, değişiklik, iptal, kurum cevabı, kısmi gerçekleşme ve takas sonucu bir zincir olarak okunur. Uygulamadaki son durum satırı, bu zincirin önceki aşamalarını her zaman göstermez. “İptal” yazan bir emir için iptalin kim tarafından ve hangi anda yapıldığı ayrıca sorulmalıdır.
Kuruma yöneltilecek kayıt talebi genel bir “bütün belgelerimi gönderin” cümlesinden daha somut olmalıdır: araç veya fon kimliği, hesap, işlem dönemi, emir numarası ve aranan kayıt türü belirtilir. Emirlerin ilk kayıt zamanını, değişiklik geçmişini, iletim cevabını ve varsa ilgili görüşmenin dökümünü aynı talebe bağlamak, belgelerin sonradan eşleştirilmesini kolaylaştırır. Kayıt isteme ve muhafaza yönteminin ayrıntıları emir, ses ve ekstre kayıtları rehberinde yer alır.
Varsayımsal kronoloji: önceki emir ile sonraki iptal
Bir yatırımcının saat 10.00’da pay alım emri verdiğini, kamuya açıklanmamış olumsuz bir rapora 11.20’de eriştiğinin iddia edildiğini ve emri 11.35’te iptal ettiğini düşünelim. Yalnız ilk emrin rapordan önce verilmiş olması, sonraki iptalin nedenini açıklamaz. Öte yandan iptal zamanının erişim iddiasından sonra olması da tek başına bağlantıyı kanıtlamaz; raporun içeriği, kişinin gerçekten gördüğü bilgi ve iptal gerekçesi incelenir.
Bu örnekte alım hiç gerçekleşmediği için ekonomik karşılaştırmanın nasıl yapılacağı ayrıca tartışılmalıdır. Emir miktarı, limit fiyatı, piyasada gerçekleşme olasılığı, kullanılabilir nakit ve açıklamanın sonraki etkisi göz ardı edilerek, emir tutarının tamamını menfaat yazmak denetlenebilir bir hesap üretmez. İptal edilen işlemin olası sonucu ile kesin gerçekleşmiş bir satışın sonucu aynı hesap yöntemiyle otomatik ele alınamaz.
Menfaat hesabı neden işlem tutarı veya yatırımcı zararıyla aynı değildir?
İşlem bedeli, şüpheli kişinin ekonomik menfaati ve zarar gördüğünü ileri süren yatırımcının kaybı ayrı büyüklüklerdir. Bir satışın toplam bedelini “haksız kazanç” diye yazmak, o bedelin tamamının bilgi kullanımından doğduğunu varsayar. Başka yatırımcıların aynı dönemde uğradığı bütün kaybı bu kişiye ait menfaat saymak da ayrıca gerekçe gerektirir.
Hesap incelemesinde önce işlem kümesi belirlenir: hangi emirler, hangi hesaplar, hangi araçlar ve hangi dönem araştırılıyor? Sonra karşılaştırma senaryosu açıklanır. Bilgi kullanılmasaydı hangi işlemin ne zaman, hangi fiyatla ve hangi miktarda yapılabileceği kabul ediliyor? Bu varsayımı hangi piyasa verisi destekliyor? Tek bir fiyat seçilmişse o fiyatın seçilme nedeni görülmelidir.
Varsayımsal bir hesapta, gerçekleşmiş net satış bedeli 800.000 TL ve gerekçelendirilmiş karşılaştırma senaryosundaki net tutar 640.000 TL kabul edilirse aradaki fark 160.000 TL’dir. Bu aritmetik, olayın bilgi suistimali olduğunu kanıtlamaz; yalnız iki kabul arasındaki farkı gösterir. Karşılaştırma fiyatı veya gerçekleşebilir miktar değiştiğinde sonuç da değişir. Bu yüzden örnekteki çıkarma işlemi bütün dosyalara uygulanacak yasal bir formül olarak kullanılamaz.
Özellikle düşük likiditeli araçlarda ekran fiyatıyla büyük bir pozisyonun tamamının satılabileceği varsayımı sorgulanmalıdır. Açıklama sonrası işlemlerin hacmi, fiyat aralığı ve başka gelişmelerin etkisi incelenir. Sadece en yüksek veya en düşük fiyatı seçmek yerine dönem ve işlem verisiyle gerekçe kurulması, karşı tarafın hesabı denetleyebilmesini sağlar.
Komisyon, vergi ve diğer maliyetlerin hangi hesapta nasıl dikkate alındığı da açık olmalıdır. Eski bir kararda kullanılan netleştirme yaklaşımı, farklı bir idari yaptırımın menfaat hesabına kendiliğinden taşınmaz. Hesabın amacı, dayanağı ve olay tarihi gösterilmeden tek bir “net kâr” sütunu bütün hukuki talepler için yeterli değildir.
Yargıtay kararları delil ve hesap konusunda neyi gösteriyor?
19. Ceza Dairesi: işlem geçmişi ve bilgiye erişim araştırılmalı
Yargıtay 19. Ceza Dairesinin 18.03.2019 tarihli, E.2019/1159, K.2019/5844 sayılı kararı, 2009 tarihli işlemlere ve mülga 2499 sayılı Kanun’a ilişkindir. Daire; emirlerin kim tarafından verildiği, işlemlerin grubun önceki yatırım davranışına uygunluğu, görüşmelere ilişkin bilginin niteliği ve kişinin bu bilgiye erişimi gibi konuların araştırılmasını istemiştir. Eksik ve denetlenebilir olmayan bilirkişi incelemesine dayanılarak verilen beraat hükmü bozulmuştur.
Karar, şüpheli bir zamanlamanın otomatik mahkûmiyet sebebi olduğunu söylemez. Araştırmanın tamamlanmasını ister; bozma sonrası nihai sonuç bu metinden çıkarılamaz. Güncel m.106’nın bütün unsurları veya bugünkü açıklama kuralları, 2009’da yürürlükte olan düzenlemelerle aynı kabul edilmemelidir. Kararın bu incelemedeki önemi, erişim iddiasını işlem geçmişi ve somut belgeyle sınama yöntemidir.
19. Ceza Dairesi: menfaat, incelenen fiilin dışına taşınamaz
Yargıtay 19. Ceza Dairesinin 30.05.2018 tarihli, E.2017/5976, K.2018/6574 sayılı kararında ise menfaat miktarının hangi işleme bağlandığı tartışılmıştır. Denetleme raporu, suç duyurusu ve iddianamede anlatılan olay için belirlenen tutar yerine başka bir işlemden hesap yapılması nedeniyle fazla ceza kurulması bozma sebebi sayılmıştır.
Bu karar da genel bir fiyat formülü koymaz. Çıkarılabilecek yöntemsel sonuç; bilirkişi hesabının, incelenen işlemi ve karşılaştırma varsayımını açıkça göstermesi gerektiğidir. Bilgi kullanımıyla ilgisi kurulmamış başka bir para hareketi, sırf aynı kişiye ait diye hesap toplamına eklenemez. Eski olayın hükümde görülen yaptırımı ile güncel kanunun ceza aralığı ayrı değerlendirilir.
Fon krizinde erken satış veya tasfiyede kalmak nasıl değerlendirilir?
Fon yatırımcısının önce kendi katılma payı işlemi ile fon portföyündeki pay veya diğer araç işlemini ayırması gerekir. Fon yöneticisinin portföy adına yaptığı bir satış, yatırımcının katılma payını bankaya iade talimatıyla aynı işlem değildir. Şüphe hangi araç, bilgi ve emir hakkında kuruluyorsa dosya o düzeyde tanımlanmalıdır.
Benzer şekilde, bir yatırımcının çıkış talimatının daha önce verilmiş olması veya başka yatırımcının tasfiyede kalması, ilk yatırımcının hangi bilgiye eriştiğini açıklamaz. Talimatın tarihi, sisteme iletilmesi, kabulü ve gerçekleşmesi farklı aşamalar olabilir. PBLK ve SERB alt hesap kayıtları bu aşamalara ilişkin araştırmada kullanılabilir; tek bir kod kişinin ne bildiğini gösteren bir iletişim kaydı değildir.
Fonun para kaybettiği bir olayda farklı iddialar da birbirinden ayrılmalıdır. Bilgiye erişim, yanıltıcı piyasa görünümü oluşturma, ilişkili kişiye varlık aktarımı ve müşterinin satış talimatının hatalı işlenmesi farklı araştırma sorularıdır. Genel suç karşılaştırması için piyasa dolandırıcılığı ve nitelikli dolandırıcılık ayrımı; ilişkili işlem için örtülü kazanç aktarımının ispatı birlikte okunabilir.
Bir kişi veya kuruluş hakkında soruşturma bulunması, bütün fonların bütün işlemleri için hüküm kurulmuş gibi anlatılamaz. Dosyada doğrulanmış işlem ile araştırılması istenen bağlantı ayrı yazılır. Özellikle kamuya açık içerikte ad verilmesi düşünülüyorsa, kişinin hangi resmî işlemde hangi sıfatla yer aldığı ve iddianın aşaması açıklığa kavuşturulmalıdır; söylenti bir mahkeme tespiti gibi sunulmaz.
Yatırımcı hangi kayıtları hazırlamalı, neyin araştırılmasını istemeli?
Başvurunun güçlü yanı uzun suç listesi değil, araştırılabilir olay anlatımıdır. İlk sayfada araç veya fonun kimliği, ilgili dönem, yatırımcının kendi işlemi ve şüphenin dayandığı somut olgu yer almalıdır. Bilinmeyen erişim ve emir bağlantıları kesinleşmiş gibi yazılmak yerine, hangi kurum kayıtlarıyla araştırılabileceği belirtilir. SPK yazılı başvuru şartı, yatırımcının elindeki olguları yetkili makamlara bildirmesiyle aynı işlem değildir.
Dosya hazırlığında yedi kontrol
- Aracı eşleştirin: tam unvan, kod ve varsa ISIN; katılma payı ile portföydeki aracı karıştırmayın.
- Kendi işleminizi belgeleyin: ilk emir, değişiklik/iptal, kurum cevabı, gerçekleşme ve hesap hareketini aynı sıra içinde tutun.
- Kamusal açıklamayı kaydedin: asıl bildirim numarası, zaman ve ekler; varsa düzeltme sürümü.
- Erişim iddiasını sınırlandırın: kişinin görevi, bilginin içeriği ve erişim zamanını hangi kayıt destekliyor?
- Karşı açıklamayı araştırın: önceden belirlenmiş satış, nakit ihtiyacı veya olağan yatırım davranışıyla çelişen ve uyumlu kayıtları birlikte gösterin.
- Hesabı denetlenebilir tutun: işlem kümesi, karşılaştırma dönemi, fiyat, miktar, maliyet ve varsayımları ayrı sütunlarda gösterin.
- Talepleri ayırın: ceza incelemesi, kendi tazminat hesabınız ve fon tasfiyesinden alınan ödemeler için ayrı kayıt tutun.
Asıl dosyalar korunmalı; işaretlenmiş çalışma kopyaları ayrı tutulmalıdır. Görsel üzerinde açıklama yapılacaksa değişikliksiz kopya da saklanır. Kaynağı belirsiz bir ekran görüntüsü, kurumdan alınan emir dökümüyle aynı kanıt değeri varsayılarak kullanılmaz. Belge sunulamıyorsa hangi kurumda, hangi hesap ve dönem için bulunabileceği gösterilir.
Ceza incelemesindeki menfaat tutarını kendi tazminat alacağı olarak yazmak yerine, kişisel işlem ve zarar bağını ayrıca kurmak gerekir. Tasfiye veya ara ödeme alınmışsa hangi kalemi karşıladığı dosyaya işlenir. Ödeme ve kalan zarar ilişkisi fon krizinde ödeme ve hak sahipliği rehberinde; ceza sürecindeki yatırımcı konumu ise şikâyet ve katılma incelemesinde açıklanmıştır.
Mevzuat ve tam karar kaynakları
- 6362 sayılı Sermaye Piyasası Kanunu, özellikle m.106, 108 ve 115; güncel metin 4 Ekim 2026’da kontrol edildi.
- Yargıtay 19. Ceza Dairesi, E.2019/1159, K.2019/5844, 18.03.2019; tam metin ve künye kontrol edildi. Mülga 2499 sayılı Kanun dönemindeki olay.
- Yargıtay 19. Ceza Dairesi, E.2017/5976, K.2018/6574, 30.05.2018; tam metin ve künye kontrol edildi. Menfaatin incelenen fiille ilişkilendirilmesi.
- KAP; somut araç için asıl açıklama, ek ve zaman bilgilerinin kontrol kaynağı.
Kaynak kontrolü: 4 Ekim 2026. Eski kararlar delil değerlendirme yöntemleri yönünden kullanıldı; eski yaptırım ve açıklama kuralları güncel hüküm olarak aktarılmadı. Hesap örnekleri varsayımsal kabulleri gösteriyor; resmî hesap formülü olarak sunulmuyor.
Hukuki danışmanlık ve avukatlık hizmeti
İşlem zamanlamasıyla bilgiye erişim arasında bağlantı mı görüyorsunuz?
İlgili açıklama ile kendi emir dökümünüz arasındaki farkı değerlendirmek için kayıtlarınız üzerinden Av. Ahmet Karaca’ya WhatsApp veya e-postayla başvurabilirsiniz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca · PEGA Hukuk & Danışmanlık