Son güncelleme: · Hazırlayan: Av. Ahmet Karaca, İstanbul Barosu (Sicil No 92414) · Baro levhasında doğrula
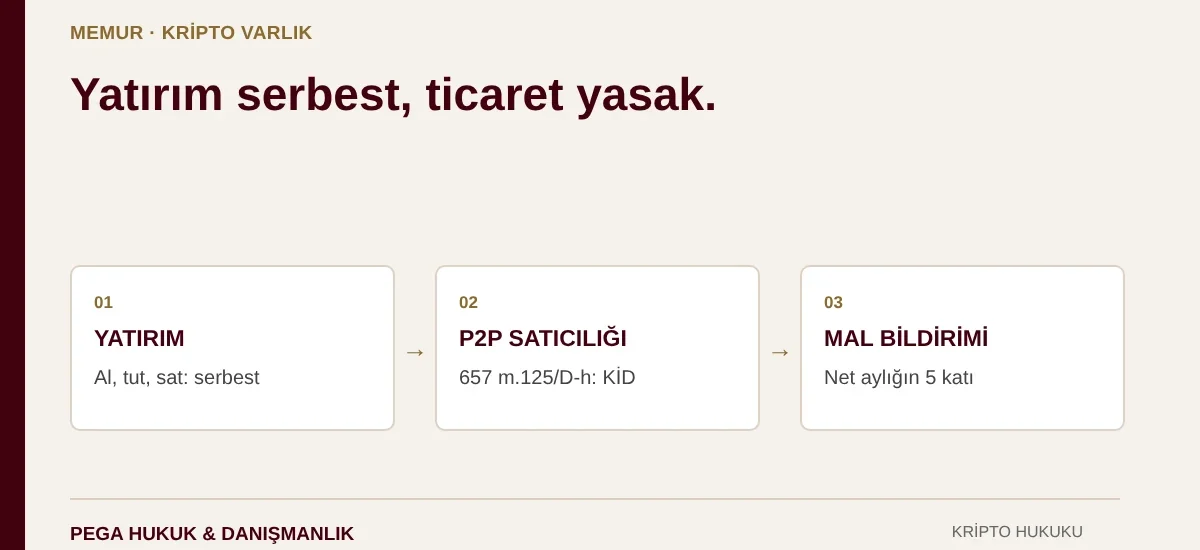
- 657 sayılı Kanun m.28 kripto yatırımını değil, tacir veya esnaf sayılmayı gerektiren faaliyeti yasaklar; ihlal m.125/D-h’de 1–3 yıl kademe ilerlemesinin durdurulmasıdır.
- Emniyet, jandarma ve sahil güvenlik personeli için aynı fiil, 7068 sayılı Kanun m.8/6-r uyarınca meslekten çıkarma sebebidir.
- Hâkim ve savcılar 2802 sayılı Kanun m.48 gereği “kazanç getirici faaliyetlerde bulunamazlar”; ihlalin karşılığı m.67/b’de derece yükselmesini durdurmadır.
- Mal bildiriminde eşik memurun kendi net aylığının beş katıdır; ek bildirim süresi bir ay, sıradaki genel yenileme Şubat 2030 sonudur.
- Ticaret Bakanlığı rehberi, borsaya giden, borsadan çekilen veya cüzdana aktarılan tutar net aylığın beş katını aşınca bildirim istiyor; borsa içi alım-satımı bildirim dışı sayıyor.
- Dolandırıcılık veya aklamadan kesinleşen mahkûmiyet, hapis süresine bakılmaksızın memurluğu sona erdirir (657 m.48/A-5, m.98/b); HAGB kararı ise CMK m.231/5’e göre hukuki sonuç doğurmaz.
- UYAP Bedesten’de “kripto para” ve “disiplin” ifadelerinin birlikte geçtiği tek Danıştay kararı, kripto temalı piramide üye toplayan polisin çıkarılmasına ilişkindir (2. Daire, K.2025/5636; tarama 08.10.2026).
Memurlar kripto para alıp satabilir mi?
Evet, memurlar kripto para alıp satabilir. 657 sayılı Devlet Memurları Kanunu (DMK), memurun birikimini değerlendirmesini yasaklamaz; m.28’in yasakladığı şey, memuru Türk Ticaret Kanunu’na göre tacir veya esnaf sayılır hâle getiren faaliyettir. Kendi parasıyla Bitcoin ya da stabil kripto alan, bunu borsada veya kendi cüzdanında tutan ve gerektiğinde satan memur bu çizginin içinde kalır. Sorun, alım-satımın işletme düzenine kavuşmasıyla başlar: her gün ilan verip başkalarına kripto satmak, başkalarının parasını yönetmek, ücretli sinyal grubu işletmek ya da bir kripto şirketinde görev almak m.28 kapsamına girebilir. Mal bildirimi, kurum imkânlarının kullanımı ve ceza soruşturmaları ise ayrı yükümlülük doğurur.
“Memurlar Türk Ticaret Kanununa göre (Tacir) veya (Esnaf) sayılmalarını gerektirecek bir faaliyette bulunamaz, ticaret ve sanayi müesseselerinde görev alamaz, ticari mümessil veya ticari vekil veya kollektif şirketlerde ortak veya komandit şirkette komandite ortak olamazlar.” (657 sayılı DMK m.28/1)
Madde, anonim şirkette pay sahibi olmayı yasaklar arasında saymaz. Hisse senedi alan memur gibi, kendi hesabına kripto varlık (SPKn m.3/1-bb’ye göre dağıtık defter teknolojisiyle oluşturulup saklanabilen, değer veya hak ifade edebilen gayri maddi varlık) alan memur da yatırımcıdır. Aynı fıkranın son cümlesi ise özel bir işyerinde çalışmayı yasaklar; bir kripto platformunda ya da P2P şirketinde ücretli çalışmak bu nedenle memura kapalıdır. Yatırımın ticarete dönüştüğü nokta, TTK’daki tacir tanımına bakılarak belirlenir.
Memurun kripto yatırımı hangi noktada yasak ticarete dönüşür?
Kripto alım-satımı, faaliyet ticari işletme (TTK m.11’e göre esnaf sınırını aşan gelir hedefiyle devamlı ve bağımsız yürütülen işletme) niteliği kazandığında yasak ticarete dönüşür. Tacir, böyle bir işletmeyi kısmen de olsa kendi adına işleten kişidir (TTK m.12). Belirleyici olan kazancın büyüklüğü değil; faaliyetin sürekliliği, organizasyonu ve başkalarına yönelmesidir. Birikimini kriptoya çevirip bekleyen memurda bu unsurlar yoktur; her gün ilan veren, birden çok banka hesabıyla müşteri karşılayan memurda ise hepsi bir aradadır. Ara durumlar somut olaya göre değerlendirilir; UYAP Bedesten taramasında kripto alım-satımını m.28 kapsamında inceleyen bir Danıştay kararı bulunmadı.
| Davranış | 657 m.28 bakımından | Gerekçe |
|---|---|---|
| Birikimle kripto alıp tutmak, ara sıra satıp TL’ye çevirmek | Serbest | Yatırım; işletme ve süreklilik unsuru yok |
| Kendi hesabına çok sık al-sat | Gri alan | Başkasına hizmet yok; ancak süreklilik ve hacim idarece işletme belirtisi sayılabilir |
| P2P platformunda sürekli ilan veren satıcılık | Yüksek risk | Başkalarına düzenli alım-satım hizmeti, alış-satış farkı geliri, organizasyon |
| Başkasının parasıyla veya hesabıyla işlem, portföy yönetimi | Yüksek risk | Başkası adına iş görme; ayrıca SPKn ve ceza riski |
| Ücretli sinyal veya VIP grubu, ücretli kripto eğitimi | Yüksek risk | Ücret karşılığı sürekli faaliyet |
| Kripto şirketinde yöneticilik, çalışanlık, kollektif ortaklık | Yasak | m.28/1 açıkça sayar |
| Kripto şirketinde anonim şirket pay sahipliği | Serbest | m.28 pay sahipliğini yasaklar arasında saymaz |
| Evde kendi cihazı ve elektriğiyle küçük ölçekli madencilik | Düşük–orta risk | Ölçek büyüdükçe işletme niteliği doğar |
Tablodaki ayrım, TTK m.11–12’deki devamlılık ve işletme ölçütlerine dayanır. Gri alanda da soruşturma açılabilir; savunmada faaliyetin kendi birikimiyle, kendi hesabında ve üçüncü kişilere hizmet verilmeden yürütüldüğünü belgelemek belirleyici olur.
Memur P2P satıcılığı, arbitraj veya ücretli sinyal grubu yürütebilir mi?
Hayır; bu faaliyetler memur için yüksek risk taşır. P2P satıcısı (merchant; platformlarda sürekli alım-satım ilanı veren ve karşı tarafa TL karşılığı kripto satan kişi) başkalarına düzenli hizmet sunar, alış-satış farkından gelir elde eder ve çoğu zaman birden çok banka hesabıyla çalışır. Bu tablo TTK m.11’deki ticari işletme ölçütleriyle örtüşür ve 657 m.125/D-h’deki “Ticaret yapmak” fiili kapsamında değerlendirilebilir. Platformlar arası fiyat farkından düzenli kazanç hedefleyen arbitraj (aynı varlığın farklı piyasalardaki fiyat farkından yararlanma) ve abonelik ücretiyle yürütülen sinyal grupları da aynı değerlendirmeye açıktır. Elindeki kriptoyu ara sıra P2P üzerinden satmak ise tek başına ticaret sayılmaz.
Disiplin dışında iki risk daha vardır. Faaliyet, SPK (Sermaye Piyasası Kurulu) izni gerektiren kripto varlık hizmet sağlayıcılığı (platform, saklama ve benzeri kripto hizmetlerinin sunulması) sayılırsa, izinsiz yürütülmesine SPKn m.109/A üç yıldan beş yıla kadar hapis öngörür; kendi varlığını satmak ile hizmet sunmak arasındaki sınır P2P merchant ve SPK izni rehberinde ayrıntılıdır. Dolandırıcılık mağdurunun parası hesaba geldiğinde ise memur şüpheli konumuna düşer (P2P satıcısının ceza sorumluluğu). Arbitrajın çerçevesi kripto arbitraj işlemleri, sinyal gruplarının SPK boyutu yatırım tavsiyesi ve kripto sinyal grupları yazısındadır. Riskin somut karşılığı disiplin hükümlerinde görülür.
Kripto nedeniyle memura hangi disiplin cezası verilir?
657 sayılı DMK’ya tabi memura kripto bağlantılı fiiller için öngörülen başlıca ceza kademe ilerlemesinin durdurulmasıdır (KİD; memurun bulunduğu kademede ilerlemesinin 1–3 yıl durdurulması). Kanun bu cezayı ticaret yapmak veya yasak kazanç getirici faaliyette bulunmak (m.125/D-h) ile belirlenen sürede mal bildiriminde bulunmamak (m.125/D-j) fiillerine bağlar. Eşin veya çocuğun yasak faaliyetini bildirmemek kınama, kurum araçlarını özel menfaat için kullanmak aylıktan kesme gerektirir. Kripto temalı bir dolandırıcılık yapısında aktif rol almak ise yüz kızartıcı ve utanç verici hareket sayılarak memurluktan çıkarma sebebi yapılabilir (m.125/E-g).
| Fiil | Dayanak | Ceza | Ek sonuç |
|---|---|---|---|
| P2P satıcılığı, ücretli sinyal grubu gibi yasak kazanç getirici faaliyet | 657 m.28, m.125/D-h | KİD (1–3 yıl) | 10 yıl daire başkanı ve üstü kadrolara atanamama (m.132/4) |
| Ek mal bildirimini süresinde vermemek | 3628 m.6/d; 657 m.125/D-j | KİD | İhtardan sonra 30 gün içinde de mazeretsiz verilmezse üç aya kadar hapis (3628 m.10) |
| Eşin veya çocuğun yasak faaliyetini 15 gün içinde bildirmemek | 657 m.28/3, m.125/B-b | Kınama | Özlük dosyasına işlenir |
| Kurum bilgisayarı, interneti veya elektriğiyle işlem ya da madencilik | 657 m.125/C-c; Etik Yönetmeliği m.16 | Aylıktan kesme (brüt aylığın 1/30–1/8’i) | 5 yıl üst kadrolara atanamama (m.132/4) |
| Kripto temalı piramit veya dolandırıcılık yapısında aktif rol | 657 m.125/E-g | Devlet memurluğundan çıkarma | Bir daha memurluğa atanamama |
KİD için kurum disiplin kurulunun, çıkarma için yüksek disiplin kurulunun kararı gerekir (m.126); geçmiş çalışmaları olumlu olup ödül veya başarı belgesi almış memura bir derece hafif ceza uygulanabilir (m.125). Fiilin öğrenilmesinden itibaren KİD için bir ay, çıkarma için altı ay içinde soruşturmaya başlanmazsa ya da fiilden itibaren iki yıl içinde ceza verilmezse yetki zamanaşımına uğrar (m.127).
Polis, öğretmen, asker, hâkim ve akademisyen için kurallar farklı mı?
Evet, statüye göre hem dayanak hem yaptırım değişir. 657 m.1, hâkim ve savcıları, öğretim üyelerini, subay ve astsubayları ve emniyet mensuplarını kendi özel kanunlarına bırakır. En ağır sonuç kolluktadır: Emniyet Genel Müdürlüğü, Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığı personeline uygulanan 7068 sayılı Kanun, 657’de memurlara yasaklanan kazanç getirici faaliyette bulunmayı doğrudan meslekten çıkarma sebebi sayar (m.8/6-r). Hâkim ve savcıların yasağı 657’deki tacir-esnaf ölçütünden geniştir. Öğretmenler 657’nin disiplin hükümlerine, devlet üniversitelerindeki öğretim elemanları 2547 sayılı Kanundaki ayrı ticaret yasağına tabidir.
| Statü | Dayanak | Yasak | İhlalin karşılığı |
|---|---|---|---|
| Genel idare memuru | 657 m.28 | Tacir veya esnaf sayılmayı gerektiren faaliyet | KİD (m.125/D-h) |
| Öğretmen | 7528 m.24; 657 | 657 m.28 | 657 disiplin hükümleri (KİD) |
| Polis, jandarma, sahil güvenlik personeli | 7068 m.8/6-r | 657’de memura yasak kazanç getirici faaliyet | Meslekten çıkarma |
| Hâkim ve savcı | 2802 m.48 | “kazanç getirici faaliyetlerde bulunamazlar” | Derece yükselmesini durdurma, iki yıl (m.67/b) |
| Devlet üniversitesi öğretim elemanı | 2547 m.53/b-(4)-m | İstisnalar dışında ticaret ve yasak kazanç getirici faaliyet | KİD (1–3 yıl) |
| TSK subay ve astsubayı (jandarma dışı) | 926 Ek m.27 | Serbest meslek bürosu, özel işyerinde çalışma | Kendi personel ve disiplin mevzuatına göre incelenir |
| Kamu işçisi | 657 m.4/D | 657 uygulanmaz | İş sözleşmesi ve toplu iş sözleşmesi |
Genel idare memurunda KİD ile sonuçlanacak P2P satıcılığı, kollukta meslekten çıkarmaya dönüşebilir. 7068 m.8/6-ö, “Geliri ile uygun sayılmayacak biçimde yaşadığı ve aşırı harcamada bulunduğu kanıtlanmış olmak ve bunun haklı kaynağını gösterememek” hâlini de meslekten çıkarma sebebi sayar; kriptoyla oynanan kumar ise m.8/6-n kapsamındadır.
Hâkim ve savcılar, eşin ve ergin olmayan çocuğun kazanç getiren sürekli faaliyetini 15 gün içinde Adalet Bakanlığına bildirmekle de yükümlüdür (2802 m.48); bildirmemek kınama sebebidir (m.65/e). Kişisel yatırımın “kazanç getirici faaliyet” sayılıp sayılmayacağına dair yayımlanmış bir HSK kararına rastlanmadı; uygulama yerleşmediğinden yatırımı pasif ve belgeli tutmak güvenli yoldur.
Memur kripto varlıklarını mal bildiriminde göstermek zorunda mı?
Evet, eşik aşıldığında göstermek zorundadır. 3628 sayılı Kanun m.5, memurun kendisine, eşine ve velayeti altındaki çocuklarına ait olup net aylığının beş katını aşan para, hisse senedi, altın ve diğer taşınır mallarla birlikte hakları, alacakları ve gelirleri de bildirime konu yapar. Mal Bildirimi Yönetmeliği ve ekli form kripto varlığı ayrıca anmaz; SPKn m.3/1-bb ise onu “değer veya hak ifade edebilen gayri maddi varlık” olarak tanımlar. Net aylığın beş katını aşan edinim mal varlığında önemli değişiklik sayılır ve değişikliği izleyen bir ay içinde ek mal bildirimi (yalnız yeni edinimleri, alacak ve borçları kapsayan bildirim) kurumun özlük birimine verilir (Yönetmelik m.6/b, m.10). Genel yenileme sonu 0 ve 5 ile biten yılların Şubat ayı sonuna kadar yapılır; sıradaki dönem Şubat 2030’dur.
Kripto için en somut idari yorum, Ticaret Bakanlığı Personel Genel Müdürlüğünün mal bildirimi rehberindedir. Rehber “sanal para” için şu ayrımı yapar:
- Banka hesabından kripto borsasına gönderilen para net aylığın beş katını aşarsa formun “Banka ve Menkul Değerlere Ait Bilgiler” bölümüne yazılır ve dekontlar eklenir.
- Satış sonrası borsadan bankaya aktarılan toplam tutar beş katı aşarsa dekont ve hesap özetiyle bildirilir.
- Borsadan kişisel cüzdana ya da bir cüzdandan diğerine aktarılan kriptonun TL karşılığı beş katı aşarsa bildirilir.
- Bildirilmiş kripto satılıp bir ay içinde yeniden kripto alınırsa bildirim gerekmez; alış-satış arasındaki artış beş katı aşıyorsa gerekir.
“Sanal para borsaları içerisinde yapılan sanal para alım satım işlemlerinin ya da satın alınan sanal paraların değerinde meydana gelen artışların (aylık gelirin 5 katını geçse dahi) bildirilmesine gerek bulunmamaktadır.” (Ticaret Bakanlığı, Mal Bildirimine İlişkin Rehber, 2024-1 sayılı Genelge eki)
Rehber yalnız o Bakanlığın personeli için hazırlanmış bir idari yorumdur; diğer kurumlar farklı yöntem uygulayabilir. Kurumunuzun yazılı görüşü yoksa eşik aşıldığında bildirimi yapıp dayanağını belgelemek daha güvenlidir. Bildirim vermemek KİD sebebidir (m.125/D-j); ihtara rağmen 30 gün içinde bildirim vermemek üç aya kadar hapis (3628 m.10), gerçeğe aykırı bildirim altı aydan üç yıla kadar hapis gerektirir (3628 m.12).
Açıklanamayan kripto kazancı memur için ne anlama gelir?
Kaynağı belgelenemeyen kripto kazancı, haksız mal edinme (3628 m.4’e göre kanuna veya genel ahlaka uygun sağlandığı ispat edilemeyen mal ya da gelirle bağdaşmayan harcama artışı) şüphesi doğurur. Haksız mal edinme üç yıldan beş yıla kadar hapis gerektirir (3628 m.13); haksız edinilen malın zoralımına (m.14) ve mahkûmiyet hâlinde müebbeten kamu hizmetlerinden yasaklanmaya (m.15) hükmolunur. Kolluk personelinde 7068 m.8/6-ö ayrıca meslekten çıkarma sebebidir. Etik Davranış İlkeleri Yönetmeliği m.20 de yöneticilere personelin “geliriyle bağdaşmayan yaşantısını izlemek” görevini verir. Kayıt tutulmamışsa meşru kazancı ispat etmek de zorlaşır.
Savunmayı kolaylaştıran kayıtlar: alım tarihi, maliyet ve satış bedelini gösteren borsa ekstresi, banka dekontları, cüzdan transferlerinin işlem kimlikleri (TXID) ve ilk yatırımın kaynağını gösteren belgeler. Kazancın vergisel boyutu için kripto varlıkların vergilendirilmesi sayfasına bakılabilir; yüklü çekimlerde MASAK (Mali Suçları Araştırma Kurulu) ve banka tarafında doğabilecek bloke riski MASAK blokesi rehberinde anlatılmıştır.
Kripto dolandırıcılığına karışan memurun memuriyeti sona erer mi?
Evet, mahkûmiyet kesinleşirse sona erer. 657 m.48/A-5, dolandırıcılık ve suçtan kaynaklanan malvarlığı değerlerini aklama suçlarından mahkûm olmamayı memurluk şartı sayar; bu suçlarda hapis cezasının süresi aranmaz. Şartın memurluk sırasında kaybedilmesi m.98/b uyarınca memurluğu sona erdirir. Diğer kasıtlı suçlarda ölçüt bir yıl veya daha fazla hapistir. HAGB (hükmün açıklanmasının geri bırakılması) ise CMK m.231/5’e göre müsadere dışında sanık hakkında hukuki sonuç doğurmaz; bu nedenle tek başına memurluğu sona erdirmez. Disiplin yönü ise bağımsızdır: memurun ceza kanununa göre mahkûm olması veya olmaması disiplin cezasına engel olmaz (657 m.131).
Kripto dosyalarında sık görülen tablo, memurun banka veya kripto hesabını başkasına kullandırmasıdır. 7589 sayılı Kanunla 5237 sayılı Türk Ceza Kanunu (TCK) m.158’e eklenen dördüncü fıkra, dolandırıcılığa iştirakin hesabı, kartı veya hesaba erişim bilgisini başkasına vermekle sınırlı kaldığı durumda cezayı yarı oranında indirir. İndirim mahkûmiyetin dolandırıcılık niteliğini değiştirmez; m.48/A-5 bakımından sonuç aynıdır. Ancak somut ceza hesabına göre HAGB’nin önünü açabilir ve HAGB için mağdurun zararının tamamen giderilmesi şarttır (CMK m.231/6-c). Zararın erken giderilmesi bu yüzden memurluğun korunmasında belirleyici olabilir.
İzinsiz kripto varlık hizmet sağlayıcılığında (SPKn m.109/A) alt sınır üç yıldır; altıda bire kadar takdiri indirimle (TCK m.62) de iki yılın altına inilemediğinden HAGB kural olarak uygulanamaz ve bir yıl veya daha uzun süreli hapis mahkûmiyeti memurluğu sona erdirir. Aklama suçunun kamu görevlisi tarafından işlenmesi hâlinde hapis cezası yarı oranında artırılır (TCK m.282/3). Görevle ilgisi olmayan bu suçlarda 4483 sayılı Kanun uyarınca soruşturma izni aranmaz (m.2); Cumhuriyet savcılığı doğrudan soruşturma yürütür. Soruşturma aşamasındaki haklar için kripto varlık soruşturmalarında savunma sayfasına bakılabilir.
Mesai, kurum bilgisayarı veya görev bilgisiyle kripto işlemi yapılırsa ne olur?
Kurum imkânını kriptoya kullanmak, ticaret yasağından bağımsız bir disiplin sorunudur. Kamu Görevlileri Etik Davranış İlkeleri Yönetmeliği m.16 kamu malları ve kaynaklarının kamusal amaç dışında kullanılmasını yasaklar, m.17 mesai süresinin etkin ve verimli kullanılmasını ister; 657 m.125/C-c ise Devlete ait araç ve gereci özel menfaat için kullanmayı aylıktan kesme cezasına bağlar. Kurum elektriği ve interneti ile madencilik yapılması Danıştay’ın önüne gelmiş somut bir uyuşmazlıktır (12. Daire, K.2025/1574). Görev sırasında öğrenilen gizli bilgiyle işlem yapmak daha ağır sonuç doğurur: Etik Yönetmeliği m.14 bu bilginin menfaat için kullanılmasını, 657 m.31 de gizli bilgilerin açıklanmasını yasaklar.
Bu risk özellikle mali suçlar, sermaye piyasası, vergi, kolluk ve bankacılık denetiminde çalışanları ilgilendirir. Görevi nedeniyle bir platform veya token hakkındaki işlemden haberdar olan memurun o varlıkta işlem yapması çıkar çatışması doğurur; Etik Yönetmeliği m.13 durumun üste bildirilmesini ve menfaatten uzak durulmasını ister. Yönetmelik TSK, yargı mensupları ve üniversitelere uygulanmaz (m.2).
Danıştay, kripto bağlantılı disiplin uyuşmazlıklarında nasıl karar veriyor?
Danıştay, kripto bağlantılı disiplin davalarında iki ilkeyi öne çıkarıyor: disiplin cezası kesin ve somut delile dayanmalı, ceza da kanunda gösterilmiş olmalı. UYAP Bedesten’de 08.10.2026 tarihli taramada “kripto para” ve “disiplin” ifadeleri Danıştay kararlarında birlikte yalnız bir kararda geçiyor; “kripto” ile “disiplin” araması 152 sonuç veriyor, ancak tam metni incelenen örneklerin çoğunda kelime FETÖ soruşturmalarındaki “kriptolu haberleşme” anlamında kullanılıyor. Kripto alım-satımını m.28 kapsamında inceleyen ya da kripto ile mal bildirimini birlikte ele alan bir Yargıtay veya Danıştay kararına rastlanmadı. Bedesten tüm kararları içermediğinden sayılar yayımlanmış kararlarla sınırlıdır.
| Merci | Tarih | E./K. | İlke |
|---|---|---|---|
| Danıştay 2. Daire | 02.12.2025 | E.2022/34, K.2025/5636 | Kripto temalı piramide üye toplama çıkarma cezasına konu olabilir; ceza davası sürüyorsa idari yargı kesinleşecek ceza kararını beklemeli |
| Danıştay 12. Daire | 19.03.2025 | E.2022/5431, K.2025/1574 | Kurum elektriğiyle madencilik nedeniyle yalnız yönergeye dayanılarak verilen işe son verme hukuka aykırı; disiplin cezası kanuni dayanak olmadan verilemez |
Danıştay 2. Daire, E. 2022/34, K. 2025/5636, 02.12.2025
Olay: Bir polis memuru, yerli kripto para olarak tanıtılan ve sonradan ödeme yapamaz hâle gelen piramit tarzı bir yapıya güven telkin ederek 31 kişiyi üye yaptığı ve 1.000.000 TL’den fazla kazandığı gerekçesiyle 657 m.125/E-g uyarınca devlet memurluğundan çıkarıldı. İlk derece ve istinaf davayı reddetti; aynı olay nedeniyle ağır ceza mahkemesinde dava sürüyordu.
“Bu durumda, Bölge İdare Mahkemesince ceza yargılamasının sonucu verilecek karar kesinleştikten sonra disiplin cezasına konu fiillerin işlenip işlenmediği konusunda değerlendirme yapılmak suretiyle bir karar verilmesi gerektiğinden, bu yönde bir araştırma yapılmadan verilen kararda hukuki isabet görülmemiştir.”
İlke ve uygulamaya etkisi: Kripto temalı bir sisteme başkalarını çekmek, memuru ceza yargılamasının yanında memurluktan çıkarma riskiyle de karşı karşıya bırakır. Daire, disiplin cezasının “hukuken geçerli, her türlü şüpheden uzak, kesin ve somut delillere” dayanması gerektiğini vurguladı; ceza dosyasının seyri disiplin davasına mutlaka taşınmalıdır.
Danıştay 12. Daire, E. 2022/5431, K. 2025/1574, 19.03.2025
Olay: Bir büyükşehir belediyesinde sözleşmeli teknisyen olarak çalışan davacının, bilgi işlem odasında kurum elektriği ve internetiyle kripto madenciliği yaptığı tespit edildi; belediyenin disiplin yönergesine dayanılarak işine son verildi. İlk derece ve istinaf cezayı hukuka uygun buldu.
“Bu çerçevede, disipline ait yaptırımların sadece kanunla düzenlenmesi gerektiği, kanun dışında yönetmelik ve diğer alt düzenleyici işlemlerle disiplin cezasını gerektiren fiil ve hareketlerin belirlenmesinin ve buna göre disiplin cezası verilmesinin hukuken mümkün olmadığı açıktır.”
İlke ve uygulamaya etkisi: Daire fiili değil, cezanın dayanağını hukuka aykırı buldu ve kararı bozdu. 657’ye tabi bir memurda aynı fiilin kanuni dayanağı m.125/C-c’dir (aylıktan kesme). Yönergeye veya iç talimata dayanan ağır yaptırımlara karşı kanunilik itirazı güçlü bir savunmadır.
Kripto yatırımı yapan memur adım adım ne yapmalı?
Kripto yatırımı yapan memurun hukuki güvenliği, faaliyeti yatırım sınırında tutmasına ve bunu belgelemesine bağlıdır. Aşağıdaki sıra, 657 sayılı Kanun, 3628 sayılı Kanun ve Mal Bildirimi Yönetmeliği’ndeki yükümlülükleri tek bir kontrol listesinde toplar. Disiplin soruşturması başlamışsa son adım önceliklidir: savunma için verilecek süre yedi günden az olamaz, itiraz süresi tebliğden itibaren yedi gündür ve iptal davası için 60 günlük süre işler.
- Faaliyeti sınıflandırın — Başkalarına sürekli alım-satım yapıyorsanız P2P ilanlarını, ücretli grupları ve başkası adına işlemleri sonlandırın.
- Kayıt düzeni kurun — Her alım ve satışın borsa ekstresini, banka dekontunu ve cüzdan transferlerinin işlem kimliklerini (TXID) saklayın; ilk yatırımın kaynağını gösteren belgeyi ayırın.
- Mal bildirimi eşiğini izleyin — Kendi net aylığınızın beş katını hesaplayın; bu tutarı aşan edinimde veya borsadan çekimde bir ay içinde özlük biriminize ek mal bildirimi verin, Şubat 2030 genel yenilemesinde tümünü birleştirin.
- Eşin ve çocuğun faaliyetini bildirin — Eşiniz veya ergin olmayan çocuğunuz sürekli kripto ticareti yapıyorsa durumu 15 gün içinde kurumunuza yazılı bildirin (657 m.28/3).
- Kurum imkânını ayırın — Mesai saatinde ve kurum cihazı, interneti ya da elektriğiyle işlem veya madencilik yapmayın.
- Hesabınızı kimseye kullandırmayın — Banka, ödeme kuruluşu ve kripto hesaplarınızı, kimlik ve şifre bilgilerinizi başkasının işlemine açmayın; P2P’de üçüncü kişiden gelen ödemeyi kabul etmeyin.
- Soruşturmada süreleri kaçırmayın — Savunmayı verilen sürede ve belgeleriyle yazılı verin (657 m.130); cezaya tebliğden itibaren yedi gün içinde itiraz edin (m.135); iptal davası için İYUK m.7’deki 60 günlük süreyi izleyin. Disiplin cezalarına karşı yargı yolu idare hukuku sayfasında anlatılmıştır.
Örnek senaryo: Bir öğretmen, birikimiyle aldığı stabil kriptoyu bir süre sonra P2P platformunda satmaya başlar; üç ay boyunca her gün ilan verir, iki banka hesabıyla yüzlerce işlem yapar. Alıcılardan birinin ödemesi dolandırıcılık mağdurunun parası çıkar; hesap blokesi, savcılık ifadesi ve kurum yazısı aynı ay içinde gelir. Ceza soruşturmasında hesabın kullanım biçimi ve iyiniyet, disiplin soruşturmasında faaliyetin ticari işletme niteliği (m.125/D-h), mal bildiriminde eşiği aşan banka girişlerinin süresinde bildirilip bildirilmediği incelenir. Zararın erken giderilmesi ve faaliyetin derhal sonlandırıldığının belgelenmesi sonucu doğrudan etkiler.
Memurlar ve kripto hakkında doğru bilinen yanlışlar
“Memurların kripto para alması yasaktır.”
Kesin cevap: Hayır. 657 m.28 yatırımı değil, tacir veya esnaf sayılmayı gerektiren faaliyeti yasaklar. Kendi birikimiyle kripto alıp tutan ve satan memur, hisse senedi alan memurdan farklı değildir.
“Kripto varlık mal bildirimine yazılmaz.”
Kesin cevap: Hayır. 3628 m.5 hakları, alacakları ve gelirleri de bildirime konu yapar; SPKn m.3/1-bb kripto varlığı değer veya hak ifade edebilen varlık olarak tanımlar. Ticaret Bakanlığı rehberi de borsaya giden, borsadan çekilen ve cüzdana aktarılan tutarların eşik aşıldığında bildirilmesini ister.
“Ceza davasında HAGB çıkarsa disiplin soruşturması da düşer.”
Kesin cevap: Hayır. HAGB memurluğu kendiliğinden sona erdirmez; ancak 657 m.131’e göre memurun mahkûm olması veya olmaması disiplin cezasına engel olmaz. Disiplin dosyası kendi delilleriyle ayrıca değerlendirilir.
Sık sorulan sorular
Öğretmenler kripto para alabilir mi?
Evet. 7528 sayılı Öğretmenlik Mesleği Kanunu m.24 uyarınca öğretmenlere 657 sayılı Kanunun disiplin hükümleri uygulanır. Öğretmen kendi birikimiyle kripto alıp tutabilir ve satabilir; yasak olan, tacir veya esnaf sayılmayı gerektiren sürekli alım-satımdır. Sürekli P2P satıcılığı ya da ücretli kripto grubu m.125/D-h uyarınca kademe ilerlemesinin durdurulmasına yol açabilir. Net aylığın beş katını aşan edinim bir ay içinde ek mal bildirimi gerektirir.
Polisler kripto para alıp satabilir mi?
Polisler kendi birikimleriyle kripto alıp tutabilir, ancak yaptırım rejimi daha serttir. 7068 sayılı Kanun m.8/6-r, 657’de memurlara yasaklanan kazanç getirici faaliyeti meslekten çıkarma sebebi sayar; geliriyle uyumsuz yaşamın haklı kaynağını gösterememek (m.8/6-ö) ve kumar oynamak (m.8/6-n) da aynı sonucu doğurur. P2P satıcılığı, başkası adına işlem ve kriptoyla bahis bu yüzden ciddi meslek riski taşır. Aynı rejim jandarma ve sahil güvenlik personeline de uygulanır.
Askerler kripto para yatırımı yapabilir mi?
Subay ve astsubaylar 657 yerine kendi özel kanunlarına tabidir. 926 sayılı TSK Personel Kanunu Ek m.27 serbest meslek bürosu açmayı ve özel işyerinde çalışmayı yasaklar; bu kanunda kişisel yatırımı yasaklayan açık bir hükme rastlanmadı. Ticari nitelik kazanan alım-satımın sonucu kendi personel ve disiplin mevzuatına göre değerlendirilir. Jandarma ve sahil güvenlik personeli ise 7068 sayılı Kanuna tabidir ve yasak kazanç getirici faaliyet meslekten çıkarma sebebidir.
Memur yurt dışındaki bir kripto borsasında hesap açabilir mi?
657 sayılı Kanun memurun bir kripto platformunda hesap açmasını yasaklamaz. SPKn m.99/A, Türkiye’de yerleşik kişilere izinsiz hizmet sunan yurt dışı platformların faaliyetini izinsiz kripto varlık hizmet sağlayıcılığı sayar; yaptırım platforma yöneliktir. Memur için asıl sorun belgelemedir: hesap ekstresine erişim kısıtlanırsa kazancın kaynağını ve çekimleri ispat etmek zorlaşır. SPK düzenlemesine tabi yerli bir platform, kayıtların saklanması bakımından daha elverişlidir.
Memurun eşi P2P kripto ticareti yaparsa ne olur?
Memur, eşinin veya ergin olmayan çocuğunun memurlara yasaklanan nitelikteki faaliyetini 15 gün içinde kurumuna bildirmek zorundadır (657 m.28/3); eşin sürekli P2P satıcılığı bu kapsama girebilir ve bildirmemek kınama gerektirir (m.125/B-b). Eşin faaliyeti memura ticaret yasağı ihlali yüklemez; ancak memurun hesapları kullanılırsa disiplin ve ceza riski doğar. Eşe ait, net aylığın beş katını aşan kripto varlıklar memurun mal bildirimine de girer.
Memur evde kripto madenciliği yapabilir mi?
Kendi evinde, kendi elektriğiyle ve küçük ölçekte madencilik tek başına ticari işletme sayılmaz. Cihaz sayısı arttıkça, ayrı mekân kiralandıkça ve üretim düzenli satışa bağlandıkça faaliyet işletme niteliği kazanır ve 657 m.28 riski doğar. Kurum elektriği veya interneti ile madencilik ise ayrıca disiplin sebebidir; Danıştay 12. Dairesi böyle bir olayı 2025’te incelemiştir. Elde edilen kripto eşiği aşarsa mal bildirimine konu olur.
Memur kripto kazancı yüzünden ihraç edilir mi?
Kripto kazancı tek başına ihraç sebebi değildir. Devlet memurluğundan çıkarma, memurluk sıfatıyla bağdaşmayan yüz kızartıcı ve utanç verici hareket hâlinde verilir (657 m.125/E-g); dolandırıcılık veya aklamadan kesinleşen mahkûmiyet ise memurluğu ayrıca sona erdirir (m.48/A-5, m.98/b). Kripto temalı piramide üye toplayan polisin davasını reddeden karar, ceza davasının sonucu beklenmediği için Danıştay 2. Dairesince 2025’te bozulmuştur.
Sözleşmeli personel ve kamu işçisi kripto alıp satabilir mi?
Evet, kişisel yatırım iki grup için de serbesttir. Kamu işçilerine 657 sayılı Kanun uygulanmaz (m.4/D); yükümlülükleri iş sözleşmesi ve toplu iş sözleşmesiyle belirlenir ve 3628 sayılı Kanun işçileri mal bildirimi kapsamına almaz. Sözleşmeli personel ise mal bildirimi verir. Danıştay 12. Dairesi, sözleşmeli personelin kurum elektriğiyle madencilik yaptığı olayda yalnız yönergeye dayanan işe son verme cezasını kanuni dayanak yokluğu nedeniyle hukuka aykırı bulmuş ve davayı reddeden kararı bozmuştur.
İlgili rehberler
- P2P Merchant ve SPK İzni — kendi varlığını satmak ile hizmet sunmak arasındaki sınır
- P2P Satıcısının Ceza Sorumluluğu ve Aklama İsnadı — hesaba suç parası geldiğinde savunma
- Kripto P2P Savcılık Soruşturması — ifade, bloke ve soruşturma süreci
- MASAK Blokesi — süre, itiraz ve kaldırma yolları
- Kripto Varlıkların Vergilendirilmesi — kazancın vergisel boyutu
- İdare Hukuku — disiplin cezalarına karşı itiraz ve iptal davası
Kaynaklar
- 657 sayılı Devlet Memurları Kanunu, m.1, 4, 28, 31, 48, 98, 125–135 — mevzuat.gov.tr (erişim: 08.10.2026)
- 3628 sayılı Mal Bildiriminde Bulunulması, Rüşvet ve Yolsuzluklarla Mücadele Kanunu — mevzuat.gov.tr
- Mal Bildiriminde Bulunulması Hakkında Yönetmelik ve Mal Bildirimi Formu — mevzuat.gov.tr
- Ticaret Bakanlığı Personel Genel Müdürlüğü, Mal Bildirimine İlişkin Rehber (2024-1 sayılı Genelge eki), Soru 4–6 — ticaret.gov.tr (erişim: 08.10.2026)
- 6102 sayılı Türk Ticaret Kanunu, m.11, 12, 15 — mevzuat.gov.tr
- 6362 sayılı Sermaye Piyasası Kanunu, m.3, 35/B, 99/A, 109/A — mevzuat.gov.tr
- 7068 sayılı Kanun (Genel Kolluk Disiplin Hükümleri), m.2, 7, 8/6, 34 — mevzuat.gov.tr
- 2802 sayılı Hâkimler ve Savcılar Kanunu, m.48, 65, 67 — mevzuat.gov.tr
- 2547 sayılı Yükseköğretim Kanunu, m.53 — mevzuat.gov.tr
- 7528 sayılı Öğretmenlik Mesleği Kanunu, m.3, 24 — mevzuat.gov.tr
- 926 sayılı Türk Silahlı Kuvvetleri Personel Kanunu, Ek m.27 — mevzuat.gov.tr
- Kamu Görevlileri Etik Davranış İlkeleri ile Başvuru Usul ve Esasları Hakkında Yönetmelik — mevzuat.gov.tr
- 5237 sayılı Türk Ceza Kanunu, m.62, 158, 282 — mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m.231 — mevzuat.gov.tr
- 4483 sayılı Memurlar ve Diğer Kamu Görevlilerinin Yargılanması Hakkında Kanun, m.2 — mevzuat.gov.tr
- 2577 sayılı İdari Yargılama Usulü Kanunu, m.7 — mevzuat.gov.tr
- Danıştay 2. Daire, E. 2022/34, K. 2025/5636, 02.12.2025 — UYAP Bedesten, documentId 1207624200 — mevzuat.adalet.gov.tr
- Danıştay 12. Daire, E. 2022/5431, K. 2025/1574, 19.03.2025 — UYAP Bedesten, documentId 1160724300 — mevzuat.adalet.gov.tr
Güncelleme notu: 08.10.2026: Metin ve kaynaklar bu tarih itibarıyla doğrulandı. Mevzuat, Ticaret Bakanlığı rehberi ve Danıştay kararları 08.10.2026 itibarıyla birincil metinlerinden doğrulandı.
Hukuki danışmanlık ve avukatlık hizmeti
Kripto işlemleriniz nedeniyle disiplin soruşturması mı başladı?
Savunma için tanınan süre yedi güne kadar inebildiğinden soruşturma raporunu, borsa kayıtlarınızı ve mal bildirimlerinizi birlikte inceleyip savunmanızı belgelerle hazırlıyoruz.
Av. Ahmet Karaca · 0531 336 09 81 · ahmet@pegahukuk.com
Av. Ahmet Karaca
Av. Ahmet Karaca, İstanbul Barosu’na kayıtlı (Sicil No 92414, TBB No 234456), kripto varlık hukuku, blockchain hukuku ve bilişim hukuku alanlarında çalışan bir avukattır; PEGA Hukuk & Danışmanlık (Kartal/İstanbul) bünyesinde görev yapmaktadır. Marmara Üniversitesi Hukuk Fakültesi mezunudur; Duke University (Blockchain/DeFi), Politecnico di Milano (AI & Legal Issues) ve Lund University (AI & Law) sertifika programlarını tamamlamış, Udemy’de blockchain hukuku dersi vermekte ve Haberler.com’da köşe yazıları yazmaktadır.
Profil ve yayınlar · LinkedIn · İstanbul Barosu levhası
Bu içerik Av. Ahmet Karaca tarafından hazırlanmış ve hukuki doğruluğu kontrol edilmiştir.