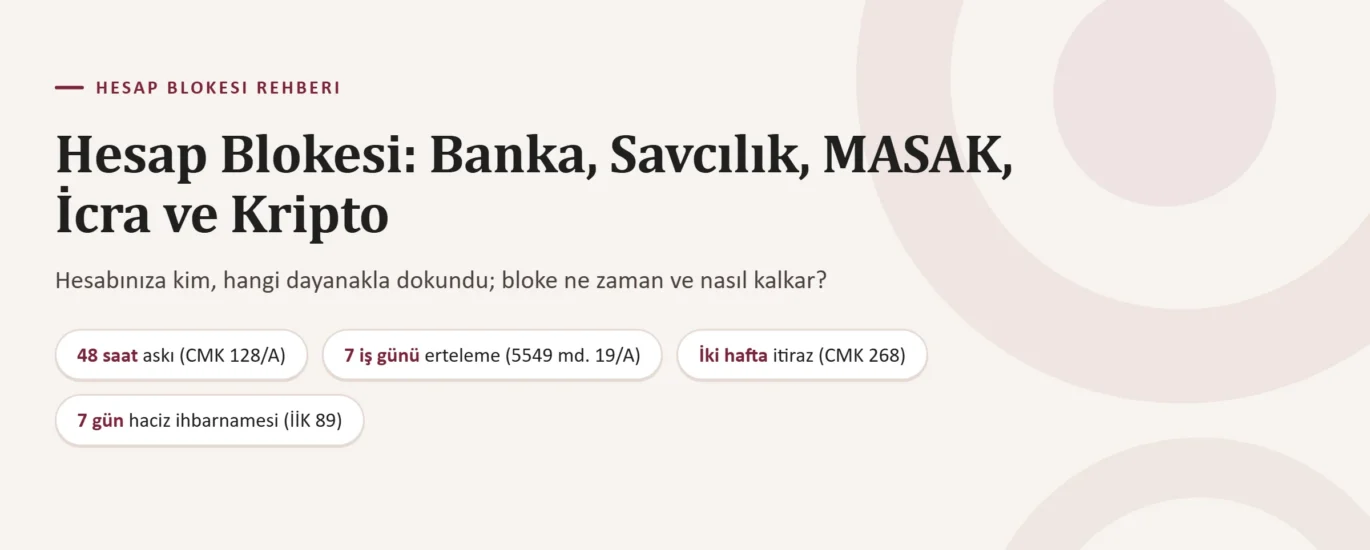
“Hesabınız MASAK’ta.” Bu cümleyi bir banka şubesinde, çağrı merkezinde ya da mobil uygulamanın destek penceresinde duyan kişi, bir devlet kurumunun parasına el koyduğunu düşünür. Oysa cümle hukuken neredeyse hiçbir şey söylemez. MASAK, yani Mali Suçları Araştırma Kurulu Başkanlığı, hesap “tutan” bir yer değildir; bankaların ve diğer yükümlülerin şüpheli işlem bildirimlerini alan, analiz eden ve gerekirse sonuçlarını yetkili makamlara ileten bir birimdir. Bir işlemi erteleme yetkisi bile kurumun kendisinde değil, 5549 sayılı Kanun’un 19/A maddesiyle Hazine ve Maliye Bakanı’ndadır ve bu yetki yedi iş günüyle sınırlıdır.
Şube çalışanı o cümleyi kurarken çoğu zaman kötü niyetli değildir. Ekranında yalnızca “yasal kısıt”, “uyum blokesi” ya da benzeri bir kod görür ve kısıtın gerçek dayanağını kendisi de bilmez. Bazen bilir ama söyleyemez: 5549 sayılı Kanun’un 4. maddesinin ikinci fıkrası, şüpheli işlem bildiriminde bulunulduğunun işleme taraf olanlar dâhil hiç kimseye açıklanmasını yasaklar. Geriye müşterinin elinde hukuken işe yarar tek bir bilginin kalmadığı bir tablo kalır: karar veren makam belli değildir, tarih belli değildir, süre belli değildir.
Bu dosyalarda ilk işimiz hep aynıdır: “bloke” kelimesinin arkasındaki gerçek tedbiri bulmak. Bir bankanın kendi risk kararı, MASAK ertelemesi, CMK 128/A uyarınca konulan 48 saatlik askı, sulh ceza hâkimliğinin elkoyma kararı, vergi dairesinin e-haczi ve bir kripto borsasının risk kontrolü hesap ekranında birbirine çok benzer görünür. Ama her birinin süresi, itiraz mercii ve kaldırılma yolu başkadır. Bu rehber o ayrımı yapabilmeniz için hazırlanmış bir haritadır; her başlığın altında ilgili ayrıntılı bölüme bağlantı var. Sebepleri kısa yoldan görmek isteyenler için banka hesaplarına bloke konulmasının başlıca sebepleri üzerine yazdığımız özet de iyi bir başlangıç noktasıdır.
Bu rehber bir harita; sizin hesabınızdaki yol, kararı veren makam, kararın tarihi ve dayanağı öğrenildiğinde çizilir ve o üç bilgi haritadaki her oku değiştirebilir.
“Bloke” bir tedbirin değil, bir sonucun adı
Bloke, hesaptaki paranın bir kısmının veya tamamının sahibi tarafından kullanılamaz hâle gelmesidir ve hangi hukuki işlemden doğduğunu tek başına söylemez. Ceza Muhakemesi Kanunu’nda “elkoyma” ve “askıya alma”, 5549 sayılı Kanun’da “işlemin ertelenmesi”, İcra ve İflas Kanunu’nda “haciz”, 6415 sayılı Kanun’da “malvarlığının dondurulması” vardır. “Bloke” ise bankacılık dilinin bu tedbirlerin hepsinin hesaba yansıyan görüntüsüne verdiği ortak addır. Mobil uygulamada “bloke bakiye” ya da “blokeli tutar” diye gördüğünüz satır, altında hangi tedbirin yattığını göstermez.
Bu ayrım akademik bir incelik değil. Bir haciz, borç ödendiğinde ve icra ya da vergi dairesi kaldırma yazısını gönderdiğinde çözülür. Bir 128/A askısı en fazla 48 saat sürer. Bir sulh ceza hâkimliği elkoyması ise ancak itirazla, iade kararıyla ya da soruşturmanın veya kovuşturmanın sonunda kalkar. Yanlış teşhis, yanlış mercie yazılmış dilekçe demektir; yanlış mercie giden dilekçe de çoğu zaman hiç yazılmamış gibi sonuçsuz kalır.
Terimlerin tamamını karşılaştırmalı tablolarla bloke, haciz, elkoyma ve ihtiyati tedbir arasındaki farkları anlatan sözlükte topladık. Aşağıdaki kutu yalnızca bu rehberi okurken ihtiyaç duyacağınız asgari kavramları veriyor.
Terim kutusu: bu rehberde geçen on kavram
Askıya alma: CMK 128/A uyarınca banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısının, kanunda sayılan bilişim kaynaklı suçlar konusunda makul şüphe bulunduğunda suçta kullanılan hesabı kendi kararıyla en fazla 48 saat kullanıma kapatmasıdır.
İşlemin ertelenmesi: 5549 sayılı Kanun’un 19/A maddesine göre, aklama veya terörün finansmanı şüphesiyle bir işlemin Bakan kararıyla yedi iş günü süreyle askıya alınması ya da gerçekleşmesine izin verilmemesidir.
Elkoyma: Ceza muhakemesinde suçla ilişkili malvarlığı değerinin hâkim kararıyla, kanunun izin verdiği hâllerde Cumhuriyet savcısının yazılı emriyle koruma altına alınmasıdır; dayanakları CMK 128, CMK 128/A’nın dördüncü fıkrası ve 5549 sayılı Kanun’un 17. maddesidir.
Haciz: Bir alacağın tahsili için icra dairesi, vergi dairesi veya SGK tarafından borçlunun malvarlığına konulan cebrî icra tedbiridir; bankaya haciz ihbarnamesiyle ya da elektronik haciz bildirisiyle ulaşır.
İhtiyati haciz ve ihtiyati tedbir: Takip veya dava sonuçlanmadan, alacağın ya da dava konusunun güvenceye alınması için verilen geçici kararlardır; kamu alacağında ihtiyati haciz 6183 sayılı Kanun’un 13. maddesine göre idarece de verilebilir.
Dondurma: 6415 ve 7262 sayılı Kanunlarda, terörün finansmanı ve kitle imha silahlarının yayılmasıyla bağlantılı kişilerin malvarlığına Cumhurbaşkanı kararıyla ya da bakanların ortak kararıyla konulan tedbirdir; gündelik dilde Tether gibi token ihraççılarının adres kara listesine alma işlemi için de kullanılır.
Müsadere: TCK 54 ve 55 uyarınca eşyanın veya suçtan elde edilen kazancın mülkiyetinin Devlete geçirilmesidir; geçici bir koruma tedbiri değil, yargılamanın sonunda mahkemenin hükmettiği kesin bir sonuçtur.
Şüpheli işlem bildirimi (ŞİB): Bankanın, ödeme kuruluşunun veya kripto platformunun bir işlemin aklama ya da terörün finansmanıyla bağlantılı olabileceğinden şüphelendiğinde MASAK’a yaptığı gizli bildirimdir; tek başına hesabı kilitlemez.
Bloke bakiye: Hesap bakiyesinin herhangi bir sebeple kullanıma kapalı kısmıdır; bir muhasebe görünümüdür, hukuki nitelendirme değildir.
Kısmi bloke: Kısıtın hesabın tamamına değil, belli bir tutara ya da belli işlem türlerine uygulanmasıdır; örneğin gelen havalelerin kabul edilip giden havalelerin durdurulması veya yalnızca şüpheli tutar kadar bakiyenin tutulması.
Hesaba dokunabilen yedi kaynak ve bloke teşhis matrisi
Türk hukukunda bir hesabı kullanılamaz hâle getirebilen yedi ayrı kaynak vardır ve bunların yalnızca bir kısmı devlet makamıdır. Banka, ödeme kuruluşu ve kripto borsası, kendi sözleşmeleri ve MASAK mevzuatındaki izleme yükümlülüğü nedeniyle kısıt koyabilir; 25 Aralık 2025’ten bu yana bu kurumlara CMK 128/A ile kanuni bir askı yetkisi de tanındı. Bakan, MASAK’ın analiz süreci için işlem erteler. Savcı ve hâkim, ceza soruşturması için elkoyar. İcra dairesi, vergi dairesi ve SGK, alacak tahsil etmek için haciz koyar. Son olarak, terörün finansmanı ve kitle imha silahları rejimlerinde malvarlığı dondurma kararları vardır.
Hesap blokesinin yedi kaynağı: karar veren, dayanak ve süre çerçevesi
| Kaynak | Kararı veren | Dayanak | Süre çerçevesi | Rehberdeki ayrıntı |
|---|---|---|---|---|
| Kurum içi uyum ve risk kısıtı | Banka, ödeme veya elektronik para kuruluşu | Müşteri sözleşmesi; Tedbirler Yönetmeliği md. 19 ve 22 | Kanunda süre yok; inceleme ve belge sonucuna bağlı | Bankanın kendi kısıtları |
| Kripto platformu risk kontrolü | Kripto varlık hizmet sağlayıcısı; yabancı platformlar | Kullanıcı sözleşmesi; MASAK 29 No.lu Tebliğ; SPK tebliğleri | Bekleme süreleri 48/72 saat; incelemelerde değişken | Borsa hesabı kısıtları |
| İşlemin ertelenmesi | Hazine ve Maliye Bakanı (bakan yardımcısına devredilebilir) | 5549 sayılı Kanun md. 19/A | Yedi iş günü; uzatma hükmü yok | MASAK ertelemesi |
| Bilişim suçu askısı | Banka, ödeme hizmeti sağlayıcısı, kripto varlık hizmet sağlayıcısı; savcının yazılı emri | CMK 128/A | En fazla 48 saat; savcı başvuruya 24 saatte karar verir | 128/A askısı |
| Adli elkoyma | Sulh ceza hâkimi veya mahkeme; kanunda sayılan hâllerde savcı | CMK 128; CMK 128/A f. 4; 5549 md. 17 | Soruşturma ve kovuşturma boyunca; onay süreleri saatle ölçülür | Savcılık ve hâkimlik elkoyması |
| Haciz | İcra dairesi, vergi dairesi, SGK | İİK 89; 6183 md. 79; 5510 md. 88 | Borç ödenene veya haciz kaldırılana kadar | İcra ve e-haciz |
| Malvarlığının dondurulması | Cumhurbaşkanı; yurt içi kararlarda Hazine ve Maliye Bakanı ile İçişleri Bakanı birlikte | 6415 md. 5-7; 7262 sayılı Kanun | Kaldırılana kadar; yurt içi kararlar altı ayda bir değerlendirilir | Yaptırım listeleri ve yabancılar |
Aynı hesapta bunların birden fazlası üst üste bulunabilir. Bir P2P satıcısının hesabında önce bankanın 128/A askısı, ardından savcının elkoyma emri, birkaç gün sonra da başka bir alacaklının icra haczi görülebilir. Birini kaldırmak ötekileri kaldırmaz. Bu yüzden teşhis tek bir sorudan değil, bir soru setinden oluşur.
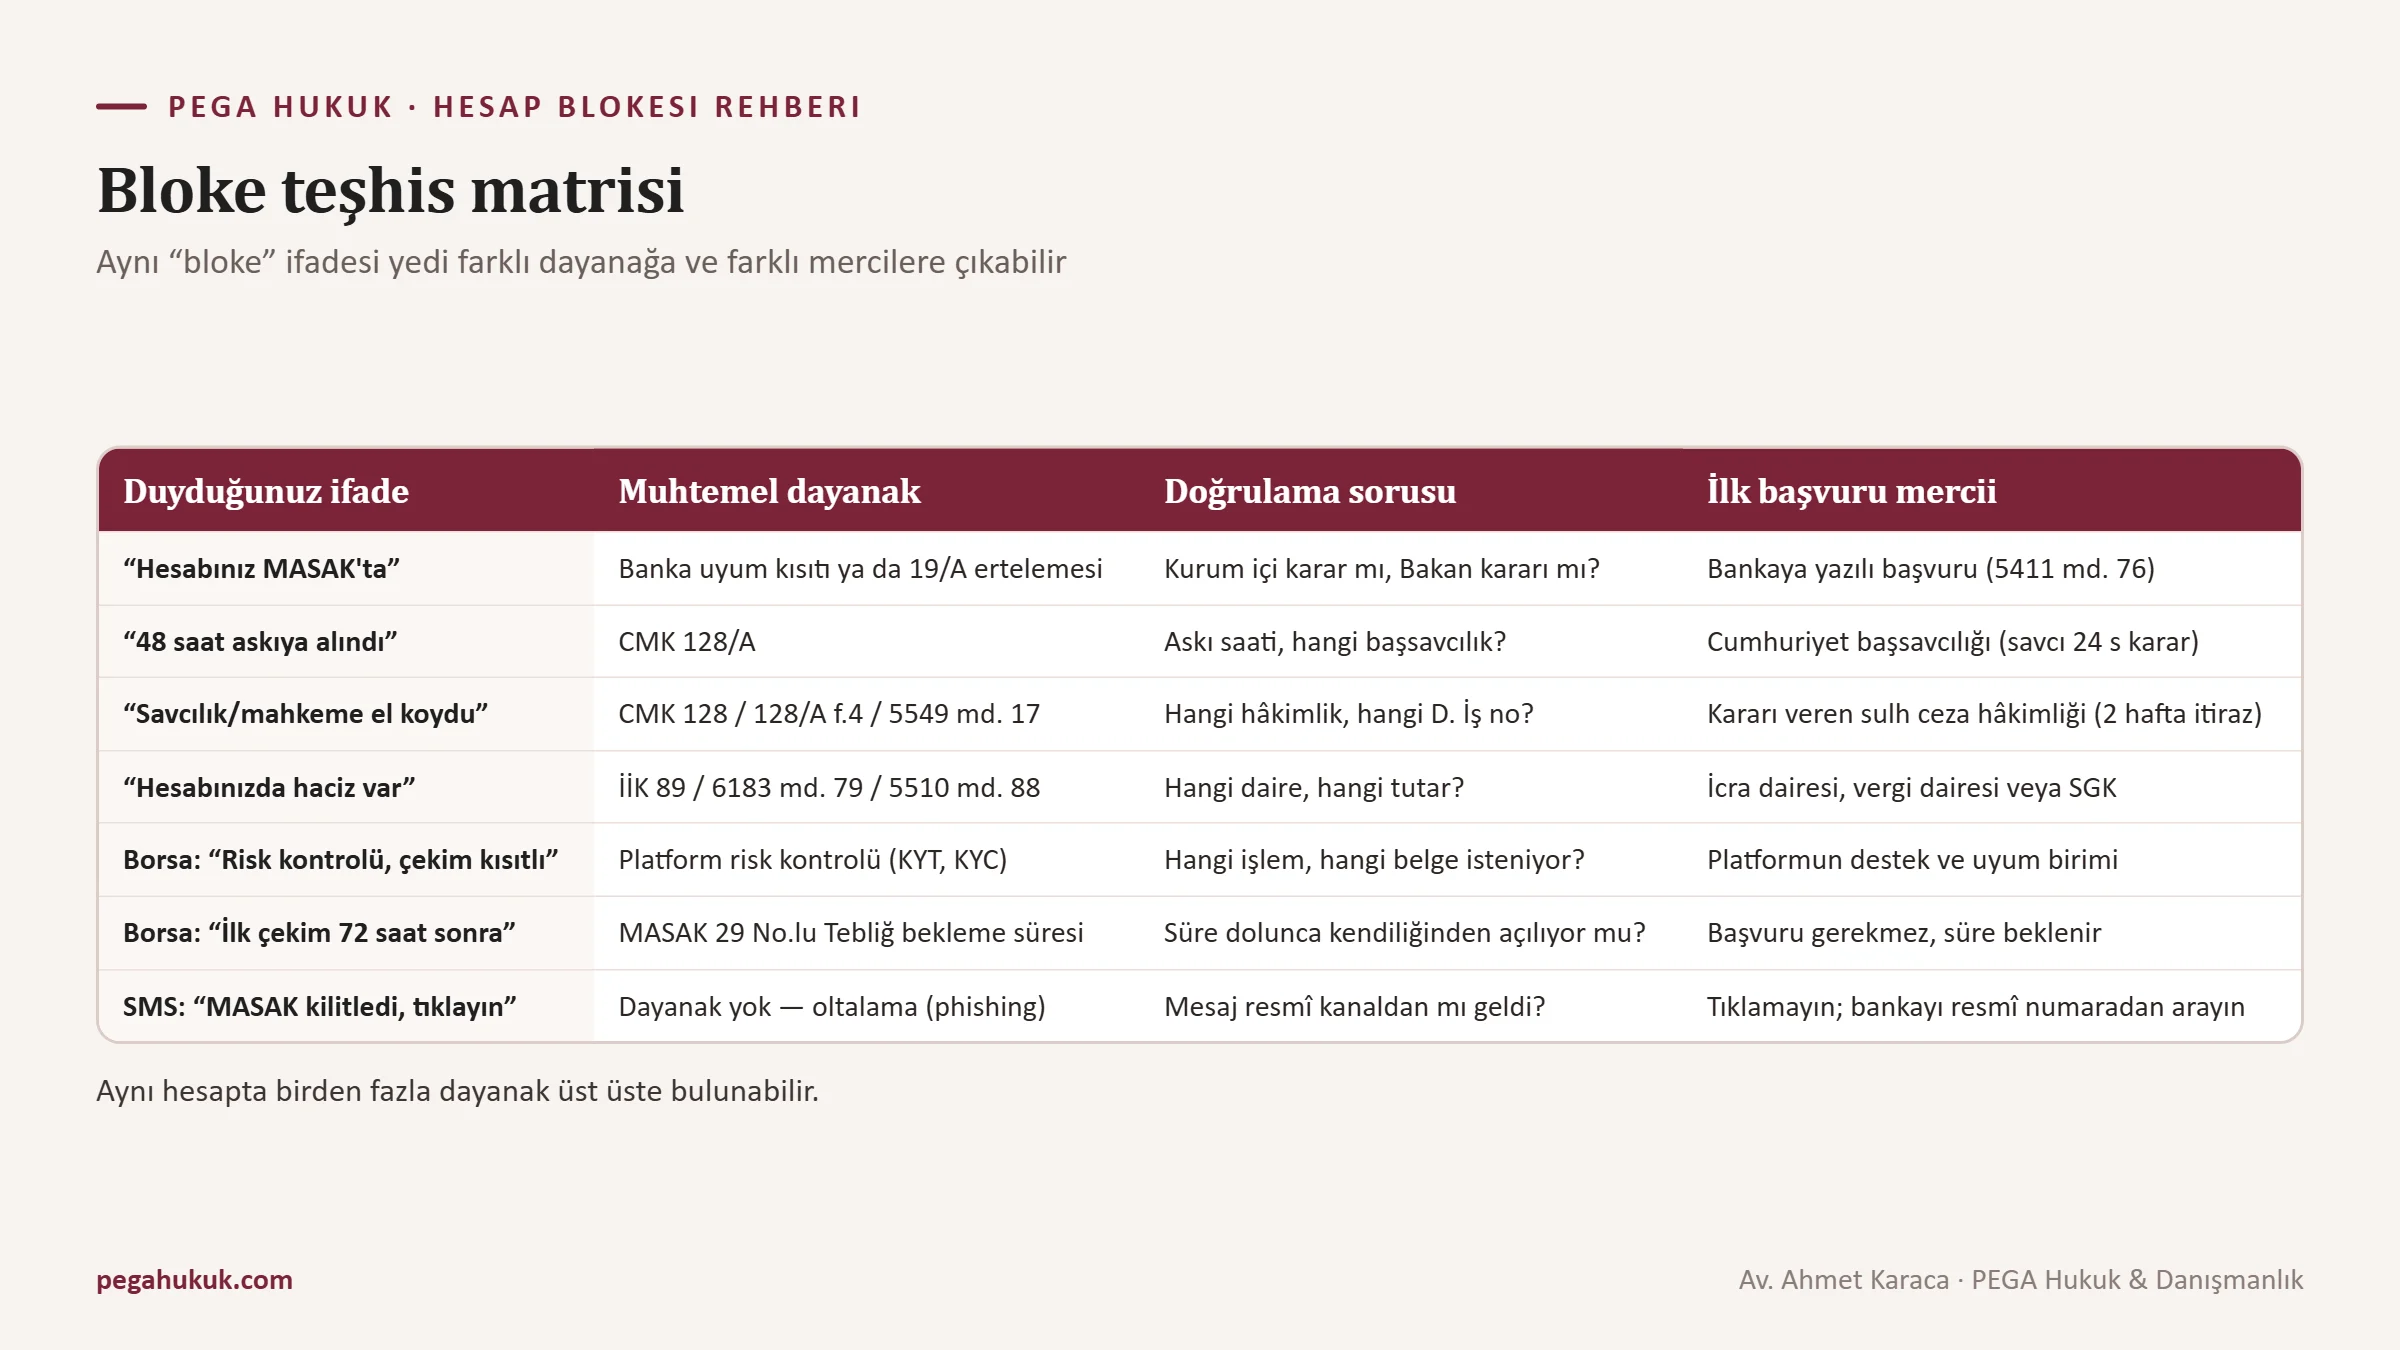
Aşağıdaki matris, ilk görüşmede kullandığımız soru setinin yazıya dökülmüş hâlidir. Birinci sütunda banka, ödeme kuruluşu veya borsa temsilcisinden duyduğunuz ya da ekranda okuduğunuz ifade yer alıyor. İkinci sütun, o ifadenin arkasında en sık rastlanan dayanakları gösteriyor. Üçüncü sütundaki doğrulama sorusu en önemlisidir: cevabını yazılı olarak almadan hiçbir dilekçe yazmıyoruz.
Bloke teşhis matrisi: duyduğunuz ifade, muhtemel dayanak, doğrulama sorusu ve ilk başvuru mercii
| Duyduğunuz veya gördüğünüz ifade | Muhtemel dayanak | Doğrulama sorusu | İlk başvuru mercii |
|---|---|---|---|
| “Hesabınız MASAK’ta” / “MASAK blokesi var” | Bankanın kendi uyum kısıtı; 5549 md. 19/A ertelemesi; başka bir tedbirin yanlış etiketi | Kısıt bir Bakan kararına mı dayanıyor, yoksa kurum içi bir karar mı? Resmî yazıysa tarihi ve sayısı nedir? | Bankaya yazılı başvuru (5411 md. 76); 19/A ertelemesi teyit edilirse MASAK |
| “Kaynak belgesi getirmeniz gerekiyor” | Tedbirler Yönetmeliği md. 19 kapsamında izleme; profil uyumsuzluğu | Hangi işlem için, hangi belge, hangi sürede isteniyor? Belge verilmezse ne olacak? | Şube ve bankanın uyum birimi (yazılı) |
| “Hesabınız 48 saat süreyle askıya alındı” | CMK 128/A askısı | Askı hangi saatte başladı, hangi başsavcılığa bildirildi, bildirim tarihi nedir? | İlgili Cumhuriyet başsavcılığı (savcı 24 saat içinde karar verir) |
| “Savcılık/mahkeme kararıyla hesabınıza el konuldu” | CMK 128; CMK 128/A f. 4; 5549 md. 17 | Kararı hangi hâkimlik verdi, değişik iş numarası ve tarihi nedir? Savcı emriyse hâkim onayı geldi mi? | Kararı veren sulh ceza hâkimliği (iki hafta içinde itiraz); kovuşturmada davaya bakan mahkeme |
| “Hesabınızda haciz var” / “e-haciz” | İİK 89 haciz ihbarnamesi; 6183 md. 79; SGK için 5510 md. 88 | Hangi icra dairesi, vergi dairesi veya SGK birimi, hangi dosya, hangi tutar? | İlgili icra dairesi, vergi dairesi veya SGK; e-Devlet sorgulamaları |
| “İhtiyati tedbir/ihtiyati haciz yazısı geldi” | Hukuk mahkemesi, icra mahkemesi veya kamu idaresi kararı | Kararı veren merci ve dosya numarası nedir, hangi tutarla sınırlı? | Kararı veren mahkeme veya idare |
| “İş ilişkinizi sonlandırıyoruz, hesabınız kapatılacak” | Tedbirler Yönetmeliği md. 22; sözleşmenin feshi | Kalan bakiye ne zaman, hangi yolla iade edilecek? | Bankaya yazılı başvuru; ardından TBB Bireysel Müşteri Hakem Heyeti veya tüketici/ticari yol |
| Borsa: “Risk kontrolü nedeniyle çekimleriniz kısıtlandı” / “inceleniyor” | Platformun risk kontrolü (KYT uyarısı, KYC eksikliği, cihaz değişikliği); sözleşme | Hangi işlem veya yatırma sorunlu görüldü, hangi belge isteniyor, bir makam talebi var mı? | Platformun destek ve uyum birimi; SPK tebliğlerindeki şikâyet mekanizması |
| Borsa: “İlk çekiminiz 72 saat sonra yapılabilir” | MASAK Genel Tebliği Sıra No. 29 bekleme süresi | Süre dolunca işlem kendiliğinden açılıyor mu? | Başvuru gerekmez; süre beklenir |
| Borsa: “Yetkili makam talebi nedeniyle hesabınız durduruldu” | CMK 128/A; CMK 128; 5549 md. 19/A; SPK Tebliği III-35/B.2 md. 23/3 | Talebi yapan makam hangisi, yazının tarihi ve sayısı nedir? | Talepte bulunan başsavcılık veya hâkimlik |
| Ödeme kuruluşu: “Hesabınız geçici olarak kullanıma kapatıldı” | Kuruluşun kendi kararı; ŞİB ve 19/A; 128/A; lisans işlemleri | Kısıt kuruluşa mı, size mi özgü? Kuruluşun faaliyet izni yerinde mi? | Kuruluşa yazılı başvuru; TÖDEB Bireysel Müşteri Hakem Heyeti; TCMB şikâyet sistemi |
| “Malvarlığınız dondurulmuştur” | 6415 md. 5-7 veya 7262 kapsamında karar | Karar Resmî Gazete’de hangi tarihte yayımlandı? İsim benzerliği mi var? | Değerlendirme Komisyonu; isim benzerliğinde MASAK’a yazılı başvuru |
| SMS/e-posta: “MASAK hesabınızı kilitledi, açmak için tıklayın veya ücret ödeyin” | Hukuki dayanak yok; oltalama girişimi | Mesaj bankanın resmî kanalından mı geldi? | Bağlantıya tıklamadan bankayı resmî numarasından arayın |
Matristeki doğrulama sorularının bir kısmına e-Devlet üzerinden cevap bulabilirsiniz, bir kısmına bulamazsınız. GİB’in elektronik haciz sorgulaması ve icra dosyası sorgulaması görünür; bir soruşturma dosyası ise CMK 157 uyarınca gizli olduğundan, hatta CMK 153/2 uyarınca kısıtlama kararı varsa avukat tarafından bile incelenemeyebileceğinden, “UYAP’ta bir şey görünmüyorsa soruşturma da yoktur” sonucu çıkarılamaz. Hangi kanalda neyin görünüp neyin görünmediğini e-Devlet, UYAP ve banka üzerinden bloke sorgulama rehberinde tek tek gösterdik.
Bankanızın ya da borsanızın size “MASAK tarafından kilitlendi, açmak için bağlantıya tıklayın” veya “bloke kaldırma bedeli ödeyin” diye mesaj göndermesi beklenmez. MASAK bireylerden bloke açma bedeli istemez; kurumların uyum birimleri de böyle bir ödeme talep etmez. Bu mesajlar, bloke korkusunu kullanan oltalama girişimleridir.
Bankanın ve ödeme kuruluşunun kendi kararı: uyum biriminin masasında olanlar
Bloke koyanın her zaman bir devlet makamı olduğu inancı yaygındır ama dosyalarımızda en sık karşılaştığımız kısıt, bankanın kendi uyum biriminden çıkan karardır. Bu kararın arkasında bir kanun hükmü değil, bir izleme yükümlülüğü vardır. MASAK’ın Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmeliği, bankalara müşterilerini tanımayı ve işlemlerini sürekli izlemeyi emreder:
“Yükümlüler, müşterileri tarafından gerçekleştirilen işlemlerin; müşterilerinin mesleği, ticari faaliyetleri, iş geçmişi, mali durumu, risk profili ve fon kaynaklarına dair bilgiler ile uyumlu olup olmadığını sürekli iş ilişkisi kapsamında devamlı olarak izlemek zorundadır.” (Tedbirler Yönetmeliği md. 19)
Pratikte bu hüküm şöyle işler. Hesabı açarken verdiğiniz meslek ve gelir bilgisi bankanın sisteminde bir “müşteri profili” oluşturur. İşlem izleme yazılımı, bu profille uyuşmayan hareketleri senaryolar üzerinden alarma çevirir: aylık geliri belli olan bir ücretlinin hesabına çok sayıda farklı kişiden gelen havaleler, gelen paranın aynı gün başka hesaplara dağıtılması, kripto platformlarına yoğun gönderim gibi. Alarmı uyum birimindeki bir analist inceler; gerekirse şubeden müşteriye ulaşılır ve “kaynak belgesi” istenir. İnceleme sürerken hesaba giriş veya çıkış kısıtı konulabilir. Kimlik tespiti eşiğinin 185.000 TL, elektronik transferlerde 15.000 TL olduğunu da hatırlatalım; bu eşikler bir bloke sınırı değil, kimlik ve bilgi toplama yükümlülüğünün başladığı noktalardır.
Yönetmeliğin 22. maddesi bankaya daha sert bir araç da verir: kimlik tespiti yapılamıyorsa ya da iş ilişkisinin amacı hakkında yeterli bilgi edinilemiyorsa işlem reddedilir, iş ilişkisi kurulmaz; kimlik bilgilerinin doğruluğundan şüphe edilip teyit yapılamazsa mevcut ilişki sona erdirilir. “Hesabınızı kapatıyoruz” yazılarının çoğu bu maddeye ve müşteri sözleşmesindeki fesih hükmüne dayanır. Bu durumda asıl mesele kalan bakiyenin size nasıl ve ne zaman iade edileceğidir; bunu da yazılı olarak sormak gerekir.
Banka neyi söyleyebilir, neyi söyleyemez
Banka, MASAK’a şüpheli işlem bildiriminde bulunduğunu size söyleyemez; bunu açıklayan çalışan için 5549 sayılı Kanun’un 14. maddesi bir ila üç yıl hapis ve beş bin güne kadar adli para cezası öngörür. Aynı şekilde 5411 sayılı Bankacılık Kanunu’nun 73. maddesindeki sır saklama yükümlülüğü, hesabınıza para gönderen üçüncü kişiler hakkında bilgi vermesini sınırlar. Buna karşılık aynı Kanun’un 76. maddesi bankaları müşterilerinin verilen hizmetlerden kaynaklanan her türlü sorusuna cevap verecek bir sistem kurmakla yükümlü tutar. Bu dengeyi bilerek soru sormak gerekir: “ŞİB yaptınız mı?” sorusunun cevabını alamazsınız, ama “hesabımdaki kısıt kurum içi bir karara mı, yoksa bir makamın yazısına mı dayanıyor; yazıysa makamı, tarihi ve sayısı nedir; benden hangi belgeler bekleniyor?” sorusunun cevabını istemek hakkınızdır.
Maaş ve emekli aylığı hesapları
Bankanın maaş hesabının tamamını bloke etmesi, Yargıtay 11. Hukuk Dairesi’nin E. 2016/15030, K. 2018/4558, 19.06.2018 tarihli kararında hukuki dayanaktan yoksun bulunmuş ve blokeli tutarın iadesine hükmedilmiştir. Emekli aylıklarında tablo 2025’te değişti. 5510 sayılı Kanun’un 93. maddesi aylıkların SGK alacakları ve nafaka borçları dışında haczedilemeyeceğini düzenler. Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu ise E. 2022/2, K. 2025/1, 21.03.2025 tarihli kararıyla (RG 17.07.2025, S. 32958), tüketici kredisi için verilen hapis, takas ve mahsup talimatlarına dayanarak bankanın emekli aylığına bloke koyabileceğini kabul etti ve Hukuk Genel Kurulu’nun 2020/840 ve 2021/829 sayılı kararlarındaki aksi yöndeki çizgiyi değiştirdi. Kredi sözleşmesinde böyle bir talimat verdiyseniz, emekli aylığınızdan taksit tahsili artık kendiliğinden haksız sayılmıyor.
Başvuru yolu bir merdiven gibidir. Önce bankaya yazılı başvuru yapılır; TBB Bireysel Müşteri Hakem Heyeti’ne gidebilmek için bu şarttır ve heyet yalnızca gerçek kişilerin başvurularını inceler. Bankanın cevabından itibaren 60 gün, işlemden itibaren iki yıl içinde başvurulur; heyet 90 gün içinde karar verir ve kararı 2026 için 51.158 TL’ye kadar bağlayıcıdır. Tüketici hakem heyetlerinin 2026 parasal sınırı 186.000 TL’dir. Bunun üzerindeki uyuşmazlıklarda tüketici mahkemesi (6502 sayılı Kanun md. 73/A uyarınca dava şartı arabuluculuk) ya da ticari amaçla kullanılan hesaplarda asliye ticaret mahkemesi (TTK 4/1-f ve 5/A uyarınca arabuluculuk) yolu vardır; BDDK’ya e-Devlet üzerinden şikâyet de mümkündür. Kısıt türlerinin sözlüğünü ve bankaya yazılacak başvurunun ayrıntılarını bankanın kendi kararıyla koyduğu kısıtlar ve bloke bakiye üzerine ayrı bir bölümde işledik.
Ödeme ve elektronik para kuruluşları
Papara, Payfix, İninal gibi 6493 sayılı Kanun’a tabi kuruluşlardaki hesaplar da aynı mantıkla kısıtlanır, ama iki farkla. Birincisi, bu kuruluşlar CMK 128/A’da “ödeme hizmeti sağlayıcısı” olarak açıkça sayıldığından 48 saatlik askı yetkisine sahiptir ve MASAK’a gelen bildirimlerde ağırlıkları büyüktür: 2025’te bildirimlerin yüzde 57’si bankalardan, yüzde 24’ü ödeme kuruluşlarından, yüzde 13’ü kripto varlık hizmet sağlayıcılarından geldi. İkincisi, müşteri fonları 6493 sayılı Kanun’un 20 ve 22. maddeleri çerçevesinde koruma altındadır; kuruluşun faaliyet izni iptal edildiğinde bu fonların sahiplerine iadesi gündeme gelir.
Papara dosyası bu farkın ne kadar önemli olduğunu gösterdi. 27 Mayıs 2025’teki operasyonun ardından şirkete TMSF kayyım olarak atandı; MASAK tespitlerinde 26.012 hesap, 102 site ve 12,88 milyar TL’lik hacimden söz edildi. Faaliyet izni 30 Ekim 2025’te iptal edildi, bakiye iadeleri 7 Kasım 2025’te başladı, Ankara 25. İdare Mahkemesi 9 Aralık 2025’te yürütmeyi durdurdu, TCMB 21 Ocak 2026’da iptal kararını kaldırdı ve şirket 16 Nisan 2026’da TMSF ihalesiyle Emlak Katılım’a devredildi. Payfix, İninal ve Aypara’nın izinleri ise 14 Mart 2025’te durduruldu, 8 Kasım 2025’te iptal edildi. Bu kuruluşlardaki bir blokede başvuru sırası kuruluşun kendisi (yazılı başvuruya 20 gün içinde cevap), TÖDEB Bireysel Müşteri Hakem Heyeti (10.000 TL’ye kadar), tüketici hakem heyeti ve TCMB şikâyet sistemidir. 29 Temmuz 2026’dan bu yana e-Devlet’teki “Ödeme ve Elektronik Para Kuruluşu Hesap Sahipliği Sorgulama” hizmetiyle hangi kuruluşta hesabınız olduğunu da görebiliyorsunuz. Ayrıntılar Papara ve diğer ödeme kuruluşlarındaki hesap blokeleri bölümünde.
MASAK’ın yedi iş günü: 19/A ertelemesi ve bildirim gizliliği
Gerçek anlamda “MASAK blokesi” denebilecek tek tedbir, 5549 sayılı Kanun’un 19/A maddesindeki işlem ertelemesidir ve en fazla yedi iş günü sürer. Madde 2016’da 6704 sayılı Kanun’la eklenmiş, 7262 sayılı Kanun’la değiştirilmiştir. Birinci fıkra şöyledir:
“Yükümlüler nezdinde veya bunlar aracılığıyla yapılmaya teşebbüs edilen ya da hâlihazırda devam eden işlemleri, işleme konu malvarlığının aklama veya terörün finansmanı suçu ile ilişkili olduğuna dair şüphe bulunması üzerine; Başkanlıkça şüpheyi teyit etmek, işlemi analiz etmek ya da gerekli görüldüğünde analiz sonuçlarını yetkili makamlara intikal ettirmek amacıyla yedi iş günü süreyle askıya almaya veya bu işlemlerin aynı süreyle gerçekleşmesine izin vermemeye Bakan yetkilidir. Bakan bu yetkisini bakan yardımcısına devredebilir.”
Metinde dikkat edilecek üç nokta var. Yetki MASAK’ta değil Bakan’dadır. Süre yedi iş günüdür ve maddede bir uzatma hükmü yoktur. Amaç da cezalandırmak değil, şüpheyi teyit etmek ve analiz yapmaktır. Maddenin üçüncü fıkrası, karara aykırı işlem yapan yükümlüye işlem tutarı kadar, elli bin liradan az olmamak üzere idari para cezası öngörür; bankaların erteleme kararlarına harfiyen uymasının sebebi budur.
Sürenin ne zaman başladığı, ertelemenin nasıl doğduğuna bağlıdır. İşlemlerin Ertelenmesi Yönetmeliği’ne göre (RG 29.07.2016, S. 29785) banka, şüpheyi destekleyen belge veya ciddi emare varsa şüpheli işlem bildirimini “erteleme talebi ile” gönderir ve Bakan kararı tebliğ edilinceye kadar işlemi yapmaktan kaçınır; bu durumda erteleme, bildirimin yapıldığı tarihten itibaren yedi iş gününü geçemez (md. 4). Başkanlığın kendi tespit ettiği malvarlığında ise süre, Bakan kararının yükümlüye tebliğ tarihinden itibaren işler (md. 5). Tebliğ elektronik ortamda, faksla, e-postayla veya web servisiyle derhâl yapılır. MASAK’ın Bankacılık Sektörüne Yönelik Şüpheli İşlem Bildirim Rehberi (Sürüm 2.0, 08.05.2024) açıktır: karar süre içinde tebliğ edilmezse erteleme talebine konu işlem gerçekleştirilebilir.
Şüpheli işlem bildirimi bir bloke değildir
Bankalar, bir işleme ilişkin şüphenin oluştuğu tarihten itibaren en geç on iş günü içinde MASAK’a bildirim yapmak zorundadır (Tedbirler Yönetmeliği md. 28/2). Bu bildirimlerin ezici çoğunluğu hiçbir erteleme kararına dönüşmez; analiz edilir, arşivlenir ya da başka bildirimlerle birleştirilerek rapora dönüşür. Resmî rakamlar bunu açıkça gösteriyor.
MASAK verileri: 2024 ve 2025 (Faaliyet Raporu ve 05.03.2026 tarihli açıklama)
| Gösterge | 2024 | 2025 |
|---|---|---|
| Şüpheli işlem bildirimi | 558.595 | 464.010 |
| Hakkında bildirim yapılan kişi | 1.065.825 | 996.973 |
| Erteleme talebi | 15.768 | 14.104 |
| Erteleme kararı | 4.994 işlem (985 kişi) | 5.215 |
| Suç duyurusu (kişi) | 328 | 422 (ayrıca denetimden 27) |
| Dikkat çeken ek veri | Yasa dışı bahiste 1.655 işlem 19/A ile ertelendi | Elkoyma kararı verilen tutar 1,2 milyar TL; 3,6 milyar TL idari para cezası |
Yarım milyona yaklaşan bildirimin yanında birkaç bin erteleme kararı: tabloyu okurken çıkarılması gereken ders, bir ŞİB’in tek başına hesabınızın kilitlenmesi anlamına gelmediğidir. Hesabınız kilitliyse ve yedi iş günü geçmişse, kısıtın dayanağı artık 19/A değildir. Ya banka kendi kararıyla izlemeyi sürdürüyordur, ya analiz sonucu savcılığa intikal etmiş ve bir elkoyma kararı çıkmıştır, ya da hesapta ayrıca bir haciz vardır.
Erteleme süresi içinde MASAK’a, işlemin kaynağını ve amacını gösteren belgelerle yazılı başvuru yapmak mümkündür ve bazı dosyalarda analizi hızlandırır. Ertelemeye karşı yargı yolu ise tartışmalıdır: 5549 sayılı Kanun’un 13. maddesinin yedinci fıkrası idari yargı yolunu açıkça yalnızca idari para cezaları için düzenler ve yedi iş günlük süre, bir dava sonuçlanmadan çoğu zaman dolmuş olur. Takvimli hesaplama örneklerini ve dilekçe iskeletini MASAK ertelemesi ve yedi iş günü hesabı bölümünde bulabilirsiniz. Kripto alım satımından sonra banka hesabında görülen ertelemeleri ise kripto işlemleri sonrası banka hesabında 19/A ertelemesi yazımızda ayrıca ele aldık.
Savcılık ve hâkim: 128/A askısını 128 elkoymasından ayırmak
Ceza soruşturmasıyla bağlantılı blokeler 2025 sonundan beri iki ayrı rejimle yürüyor: bankanın 48 saatlik askısı ve hâkimin (istisnai hâllerde savcının) elkoyması. İkisi aynı dosyada art arda gelebilir ama şartları, süreleri ve itiraz yolları farklıdır. Uygulamada en çok hata da bu ikisinin birbirine karıştırılmasından doğuyor.
CMK 128/A: kırk sekiz saatlik askı
24 Aralık 2025’te kabul edilen ve ertesi gün Resmî Gazete’de yayımlanarak yürürlüğe giren 7571 sayılı Kanun (RG 25.12.2025, S. 33118), Ceza Muhakemesi Kanunu’na “Bilişim suçlarının işlenmesi suretiyle elde edilen menfaatin bulunduğu hesabın askıya alınması ve elkoyma” başlıklı 128/A maddesini ekledi. Birinci fıkra şöyle:
“Türk Ceza Kanununda yer alan; a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e), b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l), c) Banka veya kredi kartlarının kötüye kullanılması (madde 245), suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.”
Katalog dardır. Bilişim sistemleri kullanılarak işlenen nitelikli hırsızlık, bilişim sistemlerinin ya da banka veya kredi kurumlarının araç olarak kullanıldığı nitelikli dolandırıcılık, kamu görevlisi veya banka çalışanı gibi tanıtılarak yapılan dolandırıcılık ve kart suçları bu kapsamdadır. TCK 157’deki basit dolandırıcılık, TCK 282’deki aklama ve 7258 sayılı Kanun’daki yasa dışı bahis suçları ise katalogda yoktur. Bir bankanın “yasa dışı bahis şüphesi” gerekçesiyle 128/A askısı koyduğunu söylemesi, bu yüzden en azından sorgulanması gereken bir ifadedir. Eşik de 128’deki “kuvvetli şüphe” değil, daha düşük olan “makul şüphe”dir; hesap sahibinin şüpheli olması şart değildir, “suçta kullanılan” hesap askıya alınabilir.
Maddenin geri kalan fıkraları süreci saatle kurar. Askı ve hesap hareketleri tüm bilgi ve belgelerle derhâl Cumhuriyet başsavcılığına, işlem ayrıca hesap sahibine bildirilir; hesap sahibi askının kaldırılması için başsavcılığa başvurabilir ve savcı başvuru hakkında 24 saat içinde karar verir (f. 2). Para askı tamamlanmadan başka bir kuruma aktarılmışsa, o kuruma gecikmeksizin bildirim yapılır (f. 3); yani parayı başka hesaba taşımak zinciri kırmaz. Askıdaki hesapta bulunan suça konu menfaate hâkim kararıyla veya gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle askı süresi içinde elkonulabilir; savcı emriyle yapılan elkoyma 24 saat içinde hâkim onayına sunulur, hâkim elkoymadan itibaren 48 saat içinde kararını açıklamazsa elkoyma kendiliğinden kalkar ve bu elkoyma için 128’deki rapor şartı aranmaz (f. 4). Menfaatin mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde sahibine iade edilir (f. 5).
Altıncı fıkra, askıya alma kararı veren gerçek ve tüzel kişilerin hukuki bakımdan sorumlu tutulamayacağını söyler. Bankaların bu yetkiyi tereddütsüz kullanmasının sebebi bu hükümdür; ceza sorumluluğu ise ayrıca değerlendirilir. Yedinci fıkra da kurumlara savcı, hâkim veya mahkemenin istediği bilgi ve belgeyi on gün içinde gönderme yükümlülüğü getirir ve aksi hâlde savcının 50.000 TL’den 300.000 TL’ye kadar idari para cezası vermesini öngörür. Aynı kanun 5809 sayılı Elektronik Haberleşme Kanunu’na suçta kullanılan hatların kesilmesine ilişkin paralel bir düzenleme de ekledi. Maddenin fıkra fıkra yorumunu ve saat hesaplarını CMK 128/A ile gelen 48 saatlik askı ve elkoyma rehberinde bulabilirsiniz; P2P satıcıları özelinde ise P2P kripto satışı sonrası 128/A blokesi yazımız var.
Bir dosyadan: aynı hesapta üç sıfat
İlan sitesinde ikinci el fotoğraf makinesi satan bir müvekkilin hesabına, alıcı olduğunu söyleyen kişiden değil, adını hiç duymadığı bir üçüncü kişiden ödeme geldi. Dolandırıcı, başka bir mağdura “ödemeyi şu IBAN’a yapın” diyerek satıcının hesabını kullanmıştı. Mağdur şikâyet edince banka hesabı 128/A uyarınca askıya aldı; aynı saatlerde telefonda bir de “Hesabınız MASAK’ta” cümlesi söylendi. Askı bildirimi elimize geçtiğinde ilk yaptığımız şey dilekçe yazmak değil, bildirimin hangi başsavcılığa gittiğini öğrenmekti; ikinci iş, ilan kaydı, yazışmalar ve kargo teslim bilgisiyle satıcının sattığı şeyi gerçekten teslim ettiğini göstermekti. Savcılık mağdurun parasını maddenin beşinci fıkrasına göre iade etti, hesapta kalan tutar serbest bırakıldı ve satıcı hakkında kovuşturmaya yer olmadığına karar verildi. Aynı hesapta üç sıfat vardı: mağdurun parası, hesap sahibinin parası ve bir an için şüpheli konumu. Üçünü birbirinden ayıran, belgelerin ilk gün sunulmasıydı.
Hesabınıza tanımadığınız bir kişiden para geldiyse ya da hesabınızın dolandırıcılıkta kullanıldığı iddia ediliyorsa, ceza sorumluluğu ve paranın doğru iade yolu ayrı bir önem kazanır; bunu aracı hesap şüphesi ve para katırı iddiaları bölümünde anlattık.
CMK 128 ve 5549 md. 17: adli elkoyma
Klasik adli elkoyma CMK 128’e dayanır ve kural olarak yalnızca hâkim kararıyla konulur. Maddenin birinci fıkrası, elkoymanın eşiğini açıkça yükseltir:
“Soruşturma veya kovuşturma konusu suçun işlendiğine ve bu suçlardan elde edildiğine dair somut delillere dayanan kuvvetli şüphe sebebi bulunan hallerde, şüpheli veya sanığa ait; … c) Banka veya diğer malî kurumlardaki her türlü hesaba, … h) Diğer malvarlığı değerlerine, elkonulabilir.”
Elkoyma ancak ikinci fıkradaki katalog suçlarda mümkündür; bu katalogda dolandırıcılık (157-158), hırsızlık, güveni kötüye kullanma, zimmet ve kaçakçılık gibi suçlar vardır ama TCK 245 ve TCK 282 yoktur. Aklama şüphesinde dayanak 5549 sayılı Kanun’un 17. maddesidir. CMK 128’e göre elkoyma için ilgisine göre BDDK, SPK, MASAK, Hazine Müsteşarlığı ve Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu’ndan suçtan elde edilen değere ilişkin rapor alınır; rapor en geç üç ayda hazırlanır, özel sebeplerle iki ay daha uzatılabilir. Hesaplara ilişkin karar, teknik iletişim araçlarıyla ilgili kuruma derhâl bildirilerek uygulanır (128/5). Dokuzuncu fıkra tartışmayı kapatır: “Bu madde hükümlerine göre elkoymaya ve onuncu fıkra uyarınca kayyım atanmasına ancak hâkim karar verebilir.” Savcının kendi emriyle elkoyabildiği iki istisna, 128/A’nın dördüncü fıkrası ve 5549 sayılı Kanun’un 17. maddesidir.
17. maddeye göre aklama veya terörün finansmanı suçunun işlendiğine dair kuvvetli şüphe varsa CMK 128 usulüyle elkonulabilir; gecikmesinde sakınca varsa savcı da karar verebilir. Savcının kararı 24 saat içinde hâkim onayına sunulur, hâkim en geç 24 saat içinde karar verir. Onaylanırsa değere ilişkin rapor üç ay içinde alınır ve yeniden hâkim onayına sunulur; onaylanmama veya raporun üç ayda alınamaması hâlinde savcılık kararı hükümsüz kalır. MASAK’ın 2025 verilerinde elkoyma kararı verilen tutarın 1,2 milyar TL olarak yer alması, bu yolun kâğıt üzerinde kalmadığını gösteriyor.
Elkoyma kararına itiraz, kararı öğrendiğiniz günden itibaren iki hafta içinde kararı veren hâkimliğe verilecek dilekçeyle yapılır (CMK 268). Bu süre 1 Haziran 2024’ten önce yedi gündü; eski süreyi hâlâ dolaşımda gören okurlar dikkat etmeli. Kararı veren hâkimlik itirazı yerinde görmezse en çok üç gün içinde, numara olarak kendisini izleyen sulh ceza hâkimliğine gönderir. İtiraz kararın uygulanmasını kendiliğinden durdurmaz (CMK 269) ve itiraz merciinin kararı kesindir (CMK 271). Muhafazasına gerek kalmayan değerlerin iadesi ise CMK 131 uyarınca savcıdan, hâkimden veya mahkemeden istenebilir; ret kararına da itiraz edilebilir. Kovuşturmaya yer olmadığına dair karar verilirse ve elkoyma kaldırılmamışsa iade talebi yenilenir; müştekinin bu karara itiraz süresi de tebliğden itibaren iki haftadır (CMK 173). Mahkûmiyet hâlinde ise TCK 54 ve 55 uyarınca müsadere gündeme gelir.
Anayasa Mahkemesi’nin çizgisi de hatırlanmalı: elkoyma bir ceza değil, koruma tedbiridir ve kapsamı ile süresi bakımından ölçülü olmak zorundadır. AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021 kararında ceza yargılaması sürerken banka hesaplarına konulan tedbirlerin güvence bedeli alınmasına rağmen uzun süre kaldırılmaması mülkiyet hakkının ihlali sayıldı. İtiraz ve iade dilekçelerinin iskeletleri savcılık blokesi ve CMK 128 elkoymasına itiraz bölümünde yer alıyor.
İcra, vergi dairesi ve SGK: bloke gibi görünen hacizler
Haciz bir bloke değildir, ama bankaya ulaştığı andan itibaren hesapta bloke olarak görünür. Farkı, haczin bir alacağı tahsil etmek için konulması ve kural olarak borç tutarıyla ilişkili olmasıdır. Bankaya üç ayrı yoldan gelir: özel alacaklılar için icra dairesinin haciz ihbarnamesi, vergi ve benzeri kamu alacakları için vergi dairesinin elektronik haczi, prim borçları için de SGK’nın 6183 sayılı Kanun’u uygulayarak koyduğu haciz.
İcra dairesinin gönderdiği haciz ihbarnamesi İcra ve İflas Kanunu’nun 89. maddesine dayanır. Birinci ihbarnameye banka yedi gün içinde itiraz edebilir; itiraz edilmezse ikinci ihbarname gönderilir ve bunun için de yedi günlük süre vardır; üçüncü ihbarnameden sonra banka on beş gün içinde ya parayı öder ya da menfi tespit davası açar ve dava açıldığını gösteren belgeyi yirmi gün içinde icra dairesine sunar. Bankanın beyanı merkezi tarafından tüm şubeleri kapsayacak şekilde verilir; UYAP üzerinden yapılan bildirim tebliğ yerine geçer. Yargıtay Hukuk Genel Kurulu’nun E. 2012/139, K. 2012/624, 26.09.2012 tarihli kararına göre bankanın sorumluluğu, haciz müzekkeresinin ulaştığı tarihteki mevcutla sınırlıdır.
Vergi dairesinin e-haczi 6183 sayılı Kanun’un 79. maddesine dayanır. Haciz bildirisi bankaya elektronik ortamda tebliğ edilir, genel müdürlüğe yapılan tebliğ bütün şubeleri kapsar; banka yedi gün içinde yazılı bildirimde bulunmazsa mal elinde veya borç zimmetinde sayılır ve bir yıl içinde menfi tespit davası açabilir, haksız çıkarsa yüzde on inkâr tazminatı öder. Maddenin 62. maddeyle birlikte okunması gerekir: amme alacağına yetecek miktar haczedilir. Gelir İdaresi’nin 2007’de TBB’ye gönderdiği yazıda da e-haczin borç tutarıyla sınırlı uygulanacağı belirtilmiştir. Tahsilat Genel Tebliği (Seri A, Sıra No: 1) ayrıca haciz tebliğinin yalnızca tebliğ tarihindeki varlıkları konu alacağını, ileride doğacak alacaklar için tebliğ yapılmayacağını söyler. Küçük bir vergi borcu için hesabın tamamına konulmuş bir e-haciz, bu yüzden vergi dairesine ve bankaya aynı gün yazılması gereken bir konudur. Kimin, hangi tutarla haciz koyduğunu e-Devlet’teki “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama (GİB)” hizmetinden görebilirsiniz. Borcu ödemek dışında tecil ve taksitlendirme de bir çıkış yoludur: 6183 sayılı Kanun’un 48. maddesi 7582 sayılı Kanun’la 72 aya kadar tecil imkânı tanıyor, teminatsız tecil sınırı da 13 Haziran 2026’da yayımlanan Cumhurbaşkanı Kararı’yla 10.000.000 TL’ye çıkarıldı.
SGK alacaklarında 5510 sayılı Kanun’un 88. maddesi 6183’ü uygulatır ve bu alacaklarda zamanaşımı on yıldır. Maaş ve aylıklarda ise üç ayrı kural vardır. İİK 83’e göre maaşlar, icra memurunun borçlu ve ailesinin geçimi için gerekli gördüğü miktar düşüldükten sonra haczedilebilir, ancak haczedilecek miktar maaşın dörtte birinden az olamaz; bu oran bir üst sınır değil, alt sınırdır ve haczedilmezlikten önceden feragat de geçersizdir (İİK 83/a). 6183’ün 71. maddesi kamu alacağında oranı üçte birden çok, dörtte birden az olmayacak şekilde belirler ve asgari ücreti aşmayan aylıklarda onda birden fazlasının haczini yasaklar. Emekli aylıkları ise 5510 sayılı Kanun’un 93. maddesi gereği SGK alacakları ve nafaka dışında haczedilemez; borçlunun muvafakati yoksa icra müdürü haciz talebini reddeder. Öğrenci bursu ve tazminat gibi İİK 82’de sayılan değerler de haczedilemez; bunların haczine karşı yedi gün içinde icra mahkemesine şikâyet yolu açıktır (İİK 16).
Bütün bu süreleri, e-haczin kaldırılma yollarını ve haczedilmezlik şikâyeti dilekçesini e-haciz ve icra blokesinin konuluşu ve kaldırılması bölümünde ayrıntılı işledik. Kripto borsalarındaki varlıklara haciz ise ayrı sorular doğurur; bunlar için kripto varlıkların icra hukukundaki yeri yazımıza bakabilirsiniz.
Kripto hesaplarında bloke katman katman işler
Bir kripto borsası hesabındaki kısıt, banka hesabındakinden daha fazla katmandan oluşur; çünkü borsa hem MASAK yükümlüsüdür, hem SPK rejimine tabidir, hem de her yatırmayı zincir üzerinde tarayan bir risk motoru çalıştırır. Kullanıcının ekranında ise çoğu zaman tek bir cümle görünür: “Hesabınız inceleniyor.” Bu cümlenin arkasında aşağıdaki katmanlardan biri ya da birkaçı vardır.
Bekleme süresi ile bloke aynı şey değildir
MASAK Genel Tebliği Sıra No. 29 (RG 28.06.2025), platformların kripto varlık transferini, transfer edilecek varlığın alım, takas veya yatırma işleminden en az 48 saat sonra gerçekleştirmesini, ilk çekimde bu sürenin 72 saat olmasını öngörür; stablecoin transferleri için de günlük 3.000, aylık 50.000 dolarlık sınır getirir. 15.000 TL’yi aşan transferlerde gönderen ve alıcı bilgilerinin aktarılması gereken seyahat kuralı da ayrıca uygulanır. Binance TR bu kuralları 4 Temmuz 2025’ten beri uyguluyor; Paribu ise ilk çekimde 72 saat, her alım veya yatırma sonrası 48 saat beklemeyi istisnasız uyguladığını açıklıyor. Bu süreler dolduğunda çekim kendiliğinden açılır; itiraz edilecek bir karar yoktur.
Platformun risk kontrolü ve zincir analizi
Asıl uzun kısıtlar, borsanın uyum ekibinin (compliance) kararıyla gelir. Borsalar Chainalysis KYT, Elliptic veya TRM gibi araçlarla her yatırmayı ve çekimi tarar. Bu araçlar bir adresin riskli bir kategoriyle ilişkisini iki şekilde ölçer: doğrudan maruziyet (direct exposure), cüzdanın yaptırım listesindeki, dolandırıcılıkla bağlantılı, karışıklaştırıcı (mixer) veya çalıntı fonlarla ilişkili bir adresle doğrudan işlem yapmasıdır; dolaylı maruziyet (indirect exposure) ise arada bir veya birkaç ara adresin, yani “hop”un bulunmasıdır. Çıktı bir risk skorudur ve bu skor, işlemin onaylanmasına, bekletilmesine, ek incelemeye (EDD) alınmasına ya da şüpheli işlem bildirimine dönüşür.
Hop sayısı tek başına bir şey söylemez. Elliptic’in kendi yaklaşımı da hop sayısının yanıltıcı olabileceğini kabul eder; ABD’nin yaptırım otoritesi OFAC da “şu kadar hop sonrası temizdir” diyen bir eşik tanımaz. Uyum ekibinin baktığı şey desendir: tek girişi ve tek çıkışı olan bir aktarma cüzdanı (funnel account), büyük bir bakiyenin küçük parçalar hâlinde soyulduğu zincir (peel chain), zamanlama ve tutar uyumu. Buna karşılık bir borsanın binlerce kullanıcının varlığını bir arada tuttuğu omnibus cüzdanlarından geçen fonların “kirlenmiş” sayılarak izlenmesi yapılmaz; kirli bir adresten başka bir borsaya giden paranın o borsadaki herkesi riskli hâle getirmemesinin sebebi budur. Bir itiraz dosyası hazırlarken biz de aynı dili kullanıyoruz: yatırmanın kaynağını, TxID’leri ve ara adresleri bir akış şemasıyla gösterip maruziyetin doğrudan mı dolaylı mı olduğunu, kaç hop uzaktan geldiğini ve kullanıcının o adresle ticari bir ilişkisinin bulunup bulunmadığını ayrı ayrı açıklıyoruz. Zincir analizinin adli rapor tarafını blockchain analiziyle fon takibi yazımızda anlattık.
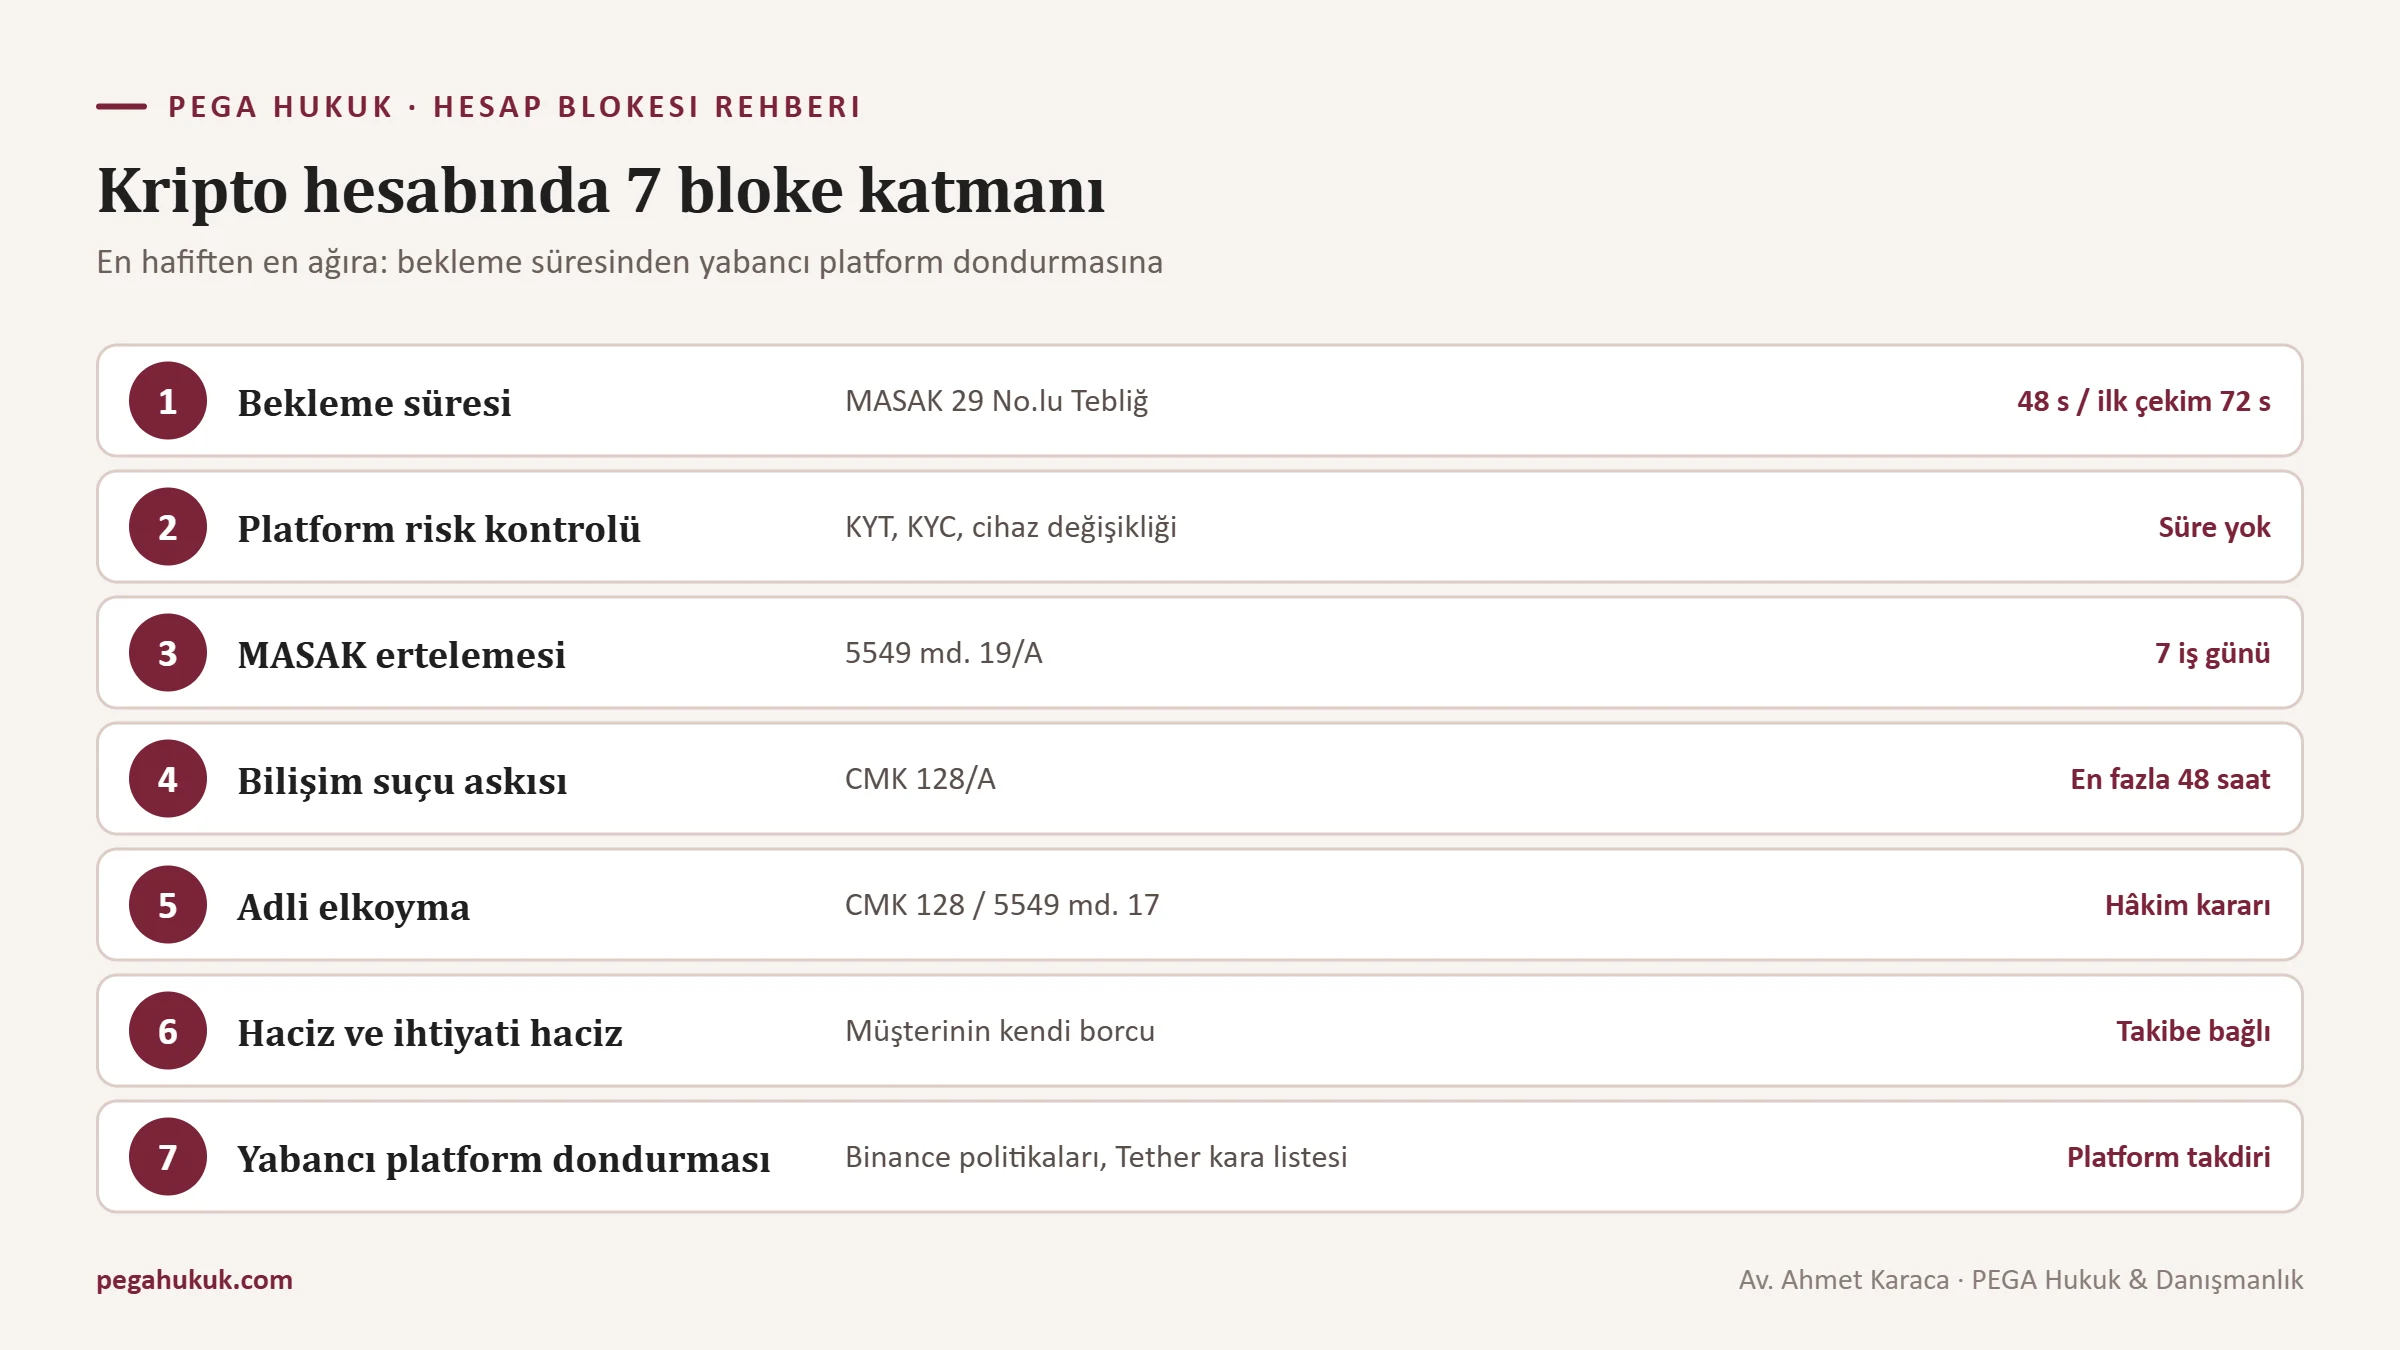
Hukuki çerçeve de katmanlıdır. 7518 sayılı Kanun’la 6362 sayılı Sermaye Piyasası Kanunu’na eklenen 35/B maddesi kripto varlık hizmet sağlayıcılarının SPK izniyle faaliyet göstermesini zorunlu kılar; 35/C maddesi ise müşteri varlıklarını platformun malvarlığından ayırır ve platformun kendi borçları nedeniyle, kamu alacağı için olsa bile, bu varlıkların haczedilemeyeceğini düzenler. Bu koruma müşterinin kendi borcu veya kendisiyle ilgili bir soruşturma için yapılan haciz ve elkoymayı engellemez. SPK’nın III-35/B.1 sayılı Tebliği platformlara müşteri itiraz ve şikâyet mekanizması kurma yükümlülüğü getirir; III-35/B.2 sayılı Tebliğ’in 23/3. maddesi ise kamu otoritesi veya adli makam talebiyle işlemlerin durdurulmasını öngörür. Eylül 2026 itibarıyla hiçbir platform nihai faaliyet iznini almış değil; saklama kuruluşu izni Akbank, Garanti BBVA ve Yapı Kredi’ye verildi (SPK Bülteni 2026/34, 04.06.2026) ve Ağustos 2026 tarihli geçici listede 46 platform ile 9 saklama kuruluşu yer alıyor. Sözleşmeler de bu yetkileri tekrarlar: Paribu Kullanım Şartları’nın 5.3 maddesi bildirimsiz askıya, 8.3 ve 8.4 maddeleri şüpheli işlemde askı, dondurma ve kapatmaya; Binance TR üyelik sözleşmesinin 11.4 maddesi haciz ve ihtiyati tedbir kararlarında blokeye ve makama bildirime dayanak yapılır. CMK 128/A da kripto varlık hizmet sağlayıcılarını açıkça sayar. Yedi katmanın tamamını ve fon kaynağı dosyasının nasıl kurulacağını kripto borsası hesap blokesi ve çekim kısıtları bölümünde işledik.
Yabancı platformlar: Binance örneği
Yurt dışında yerleşik platformlarda Türk makamlarının doğrudan yaptırım imkânı sınırlıdır, kısıtların mantığı da platformun kendi politikalarına dayanır. Binance, şifre veya iki aşamalı doğrulama değişikliğinden sonra çekimleri 24-48 saat kapatır, işaretli adreslere çekimi otomatik durdurur ve dolandırıcılık şüphesinde bir “soğuma” (cooling-down) süresi uygular. Platformun dolandırıcılık karşıtı sayfasında, olası bir dolandırıcılık riski nedeniyle fonları hiçbir zaman kalıcı olarak dondurmayacağı belirtilir; ancak yasal bir emirden kaynaklanan kısıtlamalar itiraza kapalıdır. Kolluk talepleri için ayrı bir sistem (LERS) vardır: yalnızca kolluk başvurabilir, kayıt süreci için üç iş günü öngörülür, mahkeme kararı veya kolluk emri aranır ve veriler 90 gün süreyle saklanabilir. Binance’in 2025 yıl sonu raporuna göre platform 2025’te 71.000’den fazla kolluk talebini işledi ve yaklaşık 131 milyon dolarlık müsadereye destek oldu. Nisan 2025’ten sonra yabancı kolluk taleplerinin önemli kısmının adli yardımlaşma kanalına yönlendirildiği yönündeki bir basın haberini Binance reddediyor. Risk kontrolü, P2P askısı ve itiraz kanalları Binance hesabındaki kısıtlamalar ve itiraz yolları bölümünde.
İhraççı dondurması: Tether ve Circle
Bir de hiçbir borsanın karışmadığı bir dondurma türü var. USDT’nin ihraççısı Tether, Ethereum ve Tron ağlarındaki akıllı sözleşmelerde yalnızca kendi çoklu imzalı yetkisiyle çalışan addBlackList fonksiyonuyla bir adresi kara listeye alabilir; o adrese USDT girebilir ama çıkamaz. Tether, 1 Aralık 2023’ten beri OFAC yaptırım listesindeki adresleri proaktif olarak dondurduğunu açıklıyor; 11 Eylül 2026 tarihli açıklamasına göre 67 ülkede 340’tan fazla kurumla çalışarak 2.800’ü aşkın vakada 5 milyar doları aşan USDT dondurdu. Türkiye de bu tablonun içinde: Ocak 2026’da İstanbul’da yürütülen bir soruşturmada savcılığın yeni “önce el koy, sonra hâkim onayına sun” yetkisini ilk kez kullandığı açıklandı ve 7 Şubat 2026’da Tether, aynı dosyada Türk makamlarının talebiyle yaklaşık 544 milyon dolarlık (460 milyon avroya karşılık gelen) USDT’yi dondurdu. USDC’nin ihraççısı Circle ise yalnızca ABD ve Fransa’daki yetkili makamların emirlerine göre işlem yaptığını belirtiyor; diğer ülkeler için adli yardımlaşma yolu gerekir. Kullanıcının kendi anahtarını tuttuğu cüzdanlarda ve merkeziyetsiz borsalarda ise, ihraççının dondurabildiği tokenlar dışında, teknik anlamda bir “dondurma” mümkün değildir. Elkonulan kripto varlığın fiilen nasıl tutulduğunu kripto varlıklara elkoyma, USDT dondurma ve iade bölümünde, yurt dışı boyutunu ise uluslararası kripto varlık dondurma ve iade süreçleri yazımızda anlattık.
Bahis, aracı hesap, yabancı müşteri ve şirket hesabı: dört özel risk alanı
Bazı dosyalar, bloke türünden çok olayın kendisiyle tanımlanır. Aşağıdaki dört alan, hem blokenin sık görüldüğü hem de yanlış adımın ceza sorumluluğuna dönüşebildiği alanlardır.
Yasa dışı bahis
7258 sayılı Kanun’un 5. maddesi, yasa dışı bahis oynatmayı ve bunun için para nakline aracılık etmeyi üç ila beş yıl hapis ve adli para cezasıyla cezalandırır; yalnızca oynamak ise suç değil kabahattir ve 2026 için yeniden değerleme sonrası yaklaşık 103.207 TL ile 412.995 TL arasında idari para cezası gerektirir. Cezayı mülki amir verir; tebliğden itibaren bir ay içinde ödenirse yüzde yirmi beş indirim uygulanır ve ödeme itiraz hakkını ortadan kaldırmaz (Kabahatler Kanunu md. 17/6); itiraz, tebliğden itibaren on beş gün içinde sulh ceza hâkimliğine yapılır (md. 27). Cezayı ödemek, hesaptaki blokeyi kaldırmaz; ikisi ayrı süreçlerdir.
Bahiste bloke dayanağı 128/A olamaz, çünkü 7258 sayılı Kanun maddenin kataloğunda yoktur. Blokeler MASAK ertelemesi (MASAK 2024’te yasa dışı bahiste 1.655 işlemi 19/A ile erteledi), aklama şüphesiyle 5549 md. 17 veya CMK 128 elkoyması ya da bankanın ilişkiyi sonlandırma kararıyla gelir. Ölçek büyük: İstanbul Cumhuriyet Başsavcılığı 5 Mayıs 2026’da açıkladığı Paymix-3 operasyonunda 535 banka ve kripto hesabına elkonulduğunu, 3.173.000 T.C. kimlik numarasının eşleştiğini duyurdu; Adalet Bakanı 17 Ağustos 2026’da dört örgüt soruşturmasında 818 şüphelinin hesaplarının ve kripto varlıklarının dondurulduğunu açıkladı. Para yatıranın, IBAN kullandıranın ve ona “borç” gönderen arkadaşın farklı risklerini yasa dışı bahis nedeniyle hesap blokesi bölümünde; operasyonun ceza boyutunu ise 3 milyon kişinin tespit edildiği bahis operasyonu yazımızda ele aldık.
Aracı hesap şüphesi
Hesabınıza bilmediğiniz bir para geldiyse ya da hesabınızı bir başkasına kullandırdıysanız, bloke meselesi kısa sürede ceza meselesine dönüşür. 31 Temmuz 2026’da yayımlanan 7589 sayılı Kanun, TCK 158’e yeni bir dördüncü fıkra ekledi: dolandırıcılık suçlarına iştirak, kendisine veya başkasına haksız menfaat sağlamak amacıyla banka veya kripto hesabının kullanılmasını sağlayan bilgi veya araçları başkasına vermekle sınırlıysa ceza yarı oranında indirilir. Bu hüküm suçu ortadan kaldırmaz, cezayı indirir. Öte yandan TCK 282/2, suç gelirini bilerek kabul eden veya kullananı iki ila beş yıl hapisle cezalandırır; “bilerek” kelimesi savunmanın merkezindedir. Yargıtay 3. Ceza Dairesi (E. 2024/4155, K. 2024/19482, 19.12.2024), MASAK raporundaki “muhtemelen” ifadesinin aklama mahkûmiyeti için yetmediğini söyledi. Buna karşılık 11. Ceza Dairesi (E. 2024/3326, K. 2024/13191, 07.11.2024) komisyon karşılığı hesabını kullandıranı müşterek fail saydı; aynı daire (E. 2021/27007, K. 2025/7124, 12.06.2025) akrabasına habersiz kart kullandıran sanık hakkında beraat yönünde bozma kararı verdi. Hesaba gelen parayı kendi başınıza “iade” diye başka bir hesaba göndermek en sık yapılan hatadır; doğru yol banka ve savcılık üzerinden iadedir. Ayrıntılar hesabına şüpheli para gelen kişinin ceza sorumluluğu üzerine yazdığımız bölümde.
Yabancı uyruklu müşteriler
128/A ve 19/A yabancılara da aynen uygulanır; ama yabancı müşteride bankanın uyum birimi ek risklere bakar: ikamet izninin süresi, kimlik bilgilerinin güncelliği, ülke riski ve yaptırım listeleri. Birleşmiş Milletler listeleri Türkiye’de 6415 sayılı Kanun’un 5. maddesine göre Cumhurbaşkanı kararıyla uygulanır. ABD’nin OFAC ve Avrupa Birliği listeleri ise Türk hukukunda doğrudan bağlayıcı değildir, ancak bankalar muhabir banka ilişkilerini korumak için bunları fiilen dikkate alır. Türkiye’nin Ekim 2021’de girdiği FATF gri listesinden 28 Haziran 2024’te çıkması bazı süreçleri rahatlattı; buna karşılık ABD’nin 22 Aralık 2023 tarihli 14114 sayılı Başkanlık Kararnamesi’yle getirdiği ikincil yaptırım riski bankaları daha temkinli hâle getirdi; Şubat 2024’te özel bankaların Rus şirketlerine hesap kapatma bildirimleri gönderdiği haberleri bu dönemdedir. Yurt içinde verilen dondurma kararları 6415’in 7. maddesine göre 48 saat içinde Ankara’daki ağır ceza mahkemesinin onayına sunulur ve mahkeme beş gün içinde karar verir; kaldırma talepleri Değerlendirme Komisyonu’na yapılır, isim benzerliği nedeniyle yanlışlıkla dondurulan hesaplar için MASAK’a yazılı başvuru yolu vardır. Yabancı müşterinin belge seti ve SWIFT iadeleri yabancı müşterilerin hesap kapatma ve SWIFT iadesi sorunları bölümünde.
Şirket hesapları
Şirket hesabındaki bloke, bireysel hesaptakinden farklı bir hızla zarar üretir: çekler, maaşlar, SGK ve KDV ödemeleri, kredi taksitleri aynı hafta içinde çakışır. Yargıtay 19. Ceza Dairesi (E. 2019/35817, K. 2020/415, 27.01.2020), hesaba tedbir konulmuş olsa bile bankanın ibraz edilen çek için “karşılıksızdır” işlemi yapmak zorunda olduğunu, işlem yapılmamışsa hesap sahibinin cezalandırılamayacağını kabul etti. Şirket hesabına konulan e-hacizde maaş hesaplarındaki koruma yoktur. Adli elkoymada CMK 128/10 kayyım atanmasına imkân tanır. Anayasa Mahkemesi’nin Onur Tur Uluslararası Nakliyat Ltd. Şti. kararı (B. No: 2015/947, 15.11.2018) ise şirket araçlarına yaklaşık on bir yıl süren elkoyma ve sicil şerhinin mülkiyet hakkını ihlal ettiğini, tedbirin kapsam ve süre bakımından orantılı olması gerektiğini tespit etti; kısmi kaldırma taleplerinde en güçlü dayanaklardan biri bu ölçülülük çizgisidir. Maaş bordroları, çek vadeleri ve vergi tahakkuklarıyla desteklenen kısmi kaldırma talebinin nasıl kurulacağını şirket hesabına konulan bloke ve ticari faaliyetin sürdürülmesi bölümünde anlattık.
48 saatten soruşturma sonuna: süre haritası ve uzayan tedbirin bedeli
Bloke sürelerinin tek bir cevabı yoktur; her tedbirin süresi, başlangıç anı ve süre dolduğunda ne olacağı ayrı ayrı kanunda yazılıdır. İnternette dolaşan “MASAK blokesi şu kadar gün sürer” türü genel gün aralıklarının hiçbir mevzuat dayanağı yok. Aşağıdaki tablo, dosyalarımızda takvime ilk yazdığımız süreleri bir araya getiriyor.
Hesap blokesinde süre tablosu: tedbir, süre, başlangıç anı ve süre dolunca olan
| Süre | Tedbir veya işlem | Başlangıç anı | Süre dolunca |
|---|---|---|---|
| 48 saat | CMK 128/A askısı (banka, ödeme hizmeti sağlayıcısı, kripto platformu) | Askıya alma kararı | Elkoyma yapılmamışsa askı bu maddeye dayanarak sürdürülemez |
| 24 saat | Hesap sahibinin başvurusu üzerine savcının kararı (128/A f. 2) | Başsavcılığa başvuru | Savcı askının kaldırılması hakkında karar vermiş olmalıdır |
| 24 saat + 48 saat | Savcı emriyle elkoyma (128/A f. 4) | Elkoyma işlemi | 24 saatte hâkim onayına sunulur; hâkim elkoymadan itibaren 48 saatte karar açıklamazsa elkoyma kendiliğinden kalkar |
| 24 saat + 24 saat | Aklama şüphesinde savcı elkoyması (5549 md. 17) | Elkoyma işlemi | 24 saatte hâkim onayına sunulur; hâkim en geç 24 saatte karar verir |
| 7 iş günü | İşlemin ertelenmesi (5549 md. 19/A) | Yükümlü talepli ertelemede ŞİB tarihi; Başkanlık tespitinde tebliğ tarihi | Uzatma yok; karar süre içinde tebliğ edilmezse işlem gerçekleştirilebilir |
| 10 iş günü | Şüpheli işlem bildirimi (Tedbirler Yönetmeliği md. 28/2) | Şüphenin oluştuğu tarih | Bildirim bu süre içinde yapılmış olmalıdır; kendisi bir bloke değildir |
| 10 gün | Kurumun savcılık, hâkim veya mahkemeye bilgi ve belge göndermesi (128/A f. 7) | Talebin kuruma ulaşması | Gönderilmezse kuruma 50.000-300.000 TL idari para cezası |
| 48 / 72 saat | Kripto çekim bekleme süresi (MASAK 29 No.lu Tebliğ) | Alım, takas veya yatırma; ilk çekimde 72 saat | Çekim kendiliğinden açılır |
| 7 gün | Bankanın haciz ihbarnamesine itirazı (İİK 89); e-hacizde bankanın bildirimi (6183 md. 79); icra memuru işlemine şikâyet (İİK 16) | Tebliğ veya öğrenme | Süre kaçarsa banka bakımından sonuçlar doğar; şikâyet hakkı düşer |
| İki hafta | Elkoyma kararına itiraz (CMK 268); kovuşturmaya yer olmadığı kararına itiraz (CMK 173) | Kararın öğrenilmesi; KYOK’ta tebliğ | Karar kesinleşir |
| 15 gün / bir ay | Bahis idari para cezasına itiraz (Kabahatler K. md. 27) / yüzde 25 indirimli ödeme (md. 17/6) | Tebliğ | İtiraz hakkı düşer / indirim kaybedilir |
| 48 saat + 5 gün | Yurt içi malvarlığı dondurma kararının mahkeme onayı (6415 md. 7) | Kararın uygulanması | Mahkeme beş gün içinde karar verir; karar altı ayda bir değerlendirilir |
| 3 ay (+2 ay) | CMK 128 elkoymasında değere ilişkin rapor; 5549 md. 17’de rapor süresi 3 ay | Rapor talebi / hâkim onayı | 5549 md. 17’de rapor alınamazsa savcılık kararı hükümsüz kalır |
| 3 ay / 1 yıl | CMK 141 tazminat davası (CMK 142) | Kesinleşmenin tebliği / kesinleşme tarihi | Dava hakkı düşer |
| 1 yıl | Bankanın e-hacze karşı menfi tespit davası (6183 md. 79) | Tebliğ | Dava hakkı düşer |
| Soruşturma veya kovuşturma sonu | CMK 128 elkoyması | Hâkim kararı | İade (CMK 131), kovuşturmaya yer olmadığı veya beraat kararıyla kaldırma; mahkûmiyette müsadere (TCK 54-55) |
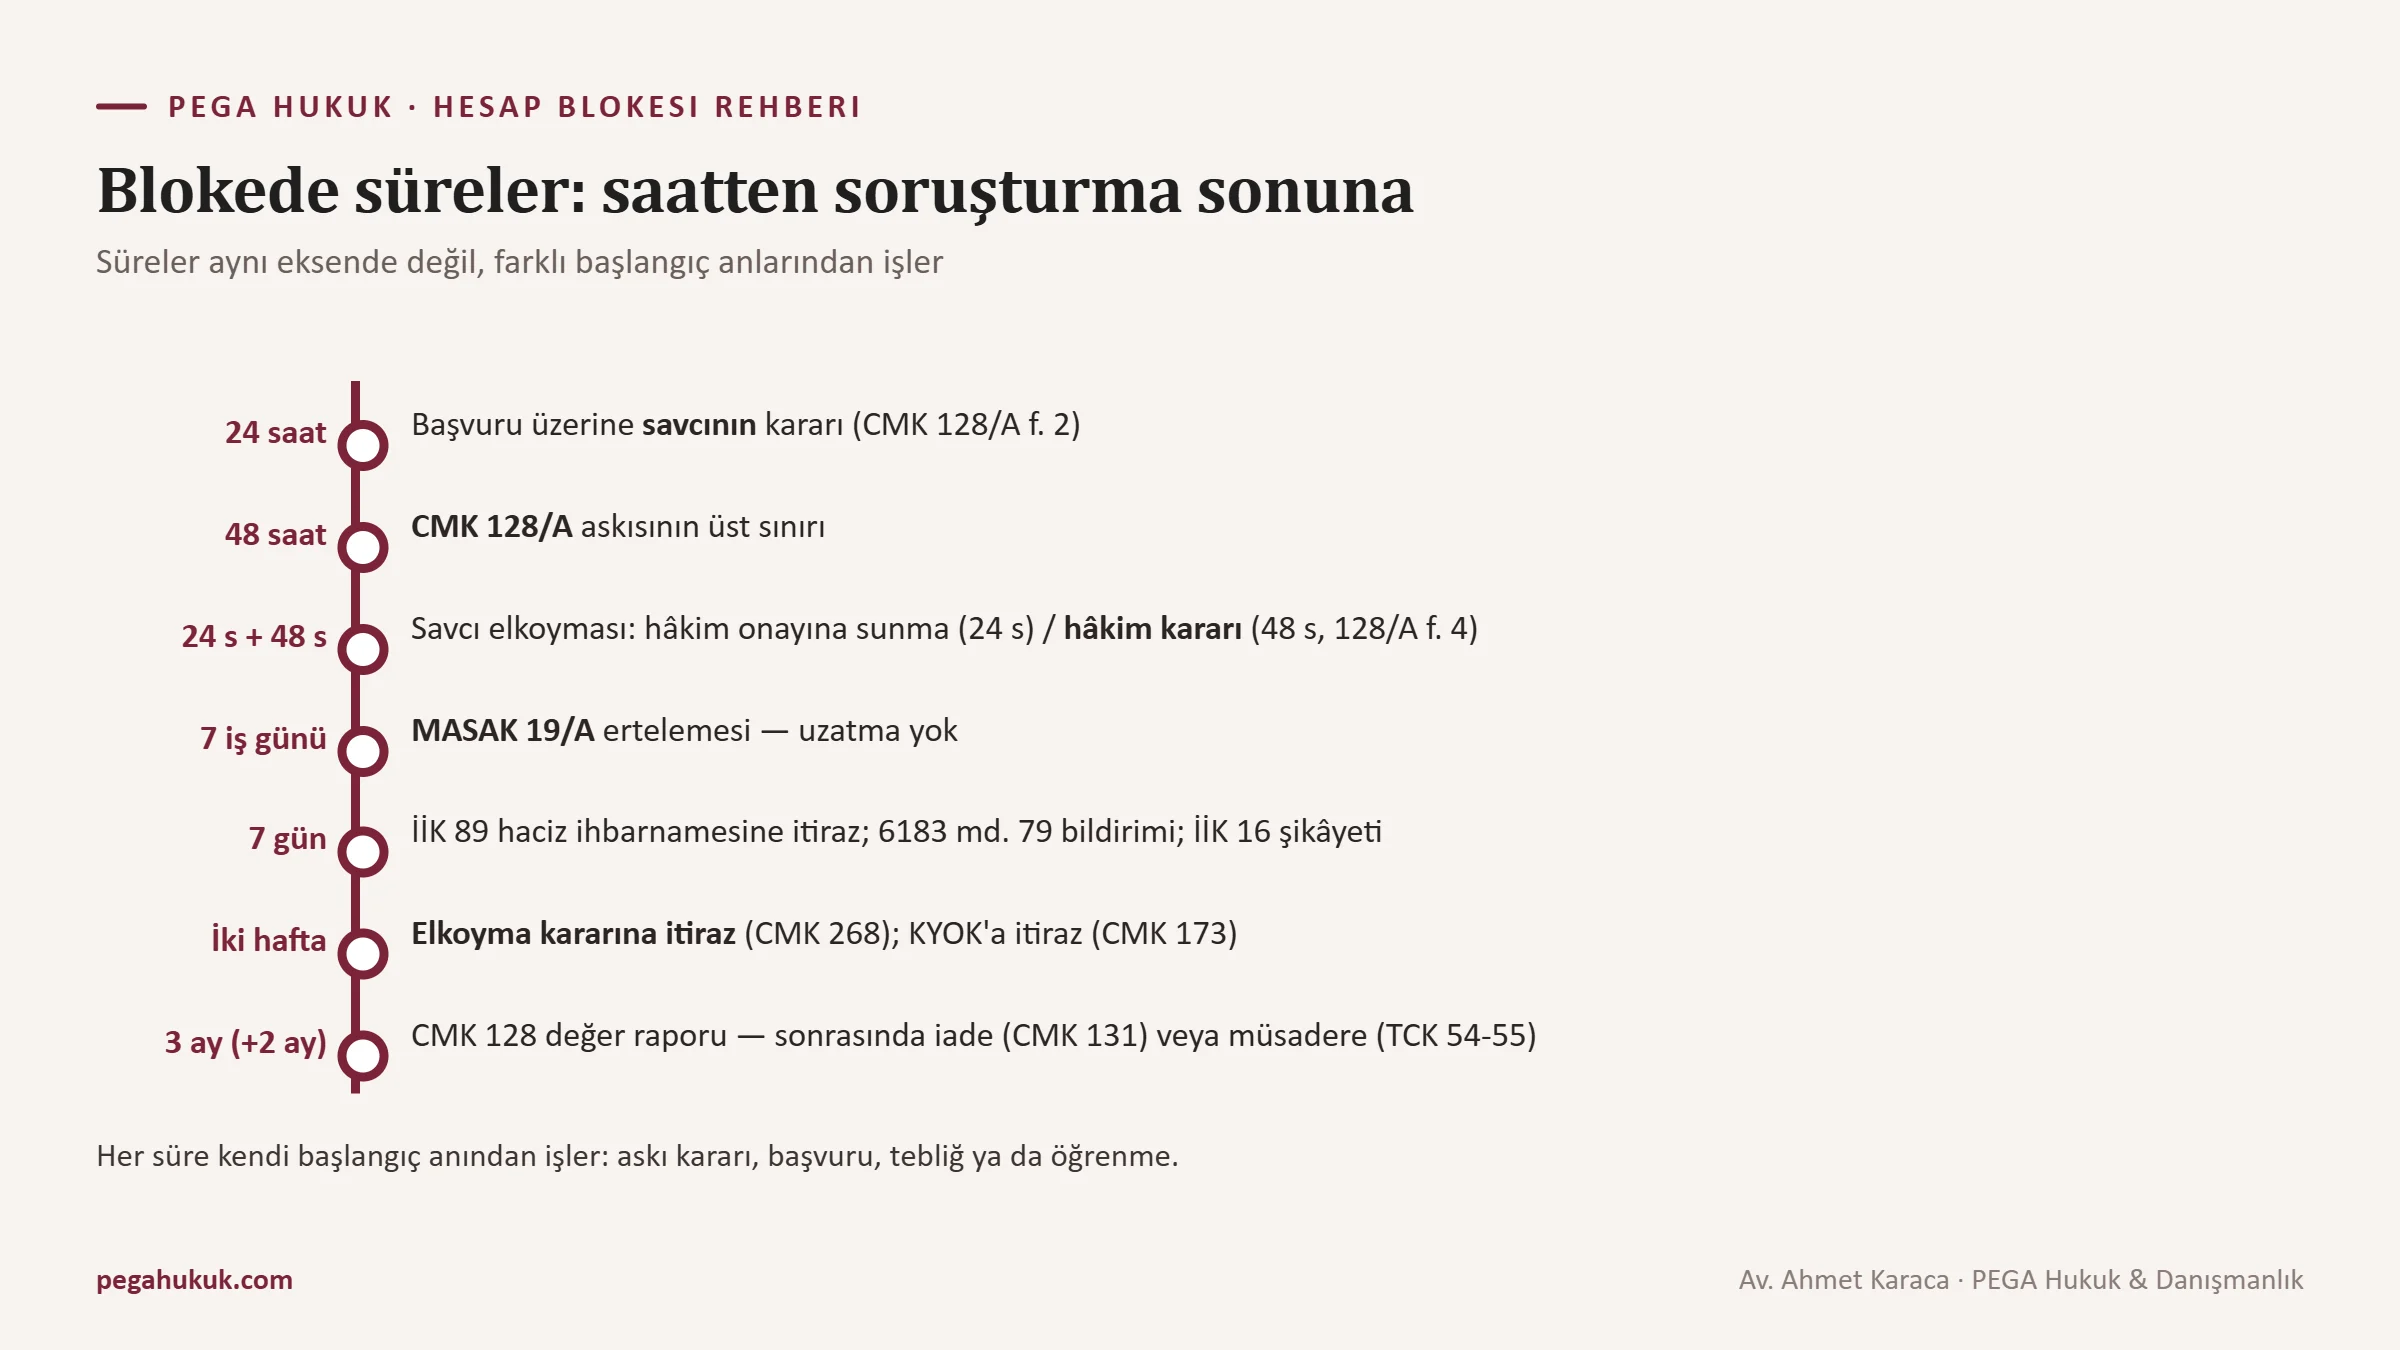
Süre doldu, bloke kalkmadı
Süresi dolduğu hâlde kalkmayan bir bloke, çoğu zaman ikinci bir dayanağın habercisidir. Yedi iş günü geçmiş bir erteleme dosyasında savcılığın elkoyma kararı gelmiş olabilir; 48 saati dolmuş bir 128/A askısının yerini bankanın kendi uyum kısıtı almış olabilir; borcu ödenmiş bir icra dosyasında ise haczin kaldırıldığına dair yazı henüz bankaya ulaşmamış olabilir. Her üç durumda da yapılacak ilk iş, bankadan kısıtın bugünkü dayanağını yazılı olarak istemektir. Takvimli hesap örneklerini ve bu senaryoların her biri için ne yapılacağını blokenin ne zaman kalkacağını gösteren süre rehberinde anlattık.
Haksız blokenin bedeli
Koşulları oluşmadan konulan ya da gereğinden uzun süren bir elkoymanın zararı Devletten istenebilir. CMK 141’in birinci fıkrasının (j) bendi bu hakkı şöyle tanımlar:
“Eşyasına veya diğer malvarlığı değerlerine, koşulları oluşmadığı halde elkonulan veya korunması için gerekli tedbirler alınmayan ya da eşyası veya diğer malvarlığı değerleri amaç dışı kullanılan veya zamanında geri verilmeyen,” kişiler maddi ve manevi zararlarını Devletten isteyebilir.
Dava, karar veya hükmün kesinleştiğinin tebliğinden itibaren üç ay ve her hâlde kesinleşmeden itibaren bir yıl içinde, zarara uğrayanın oturduğu yerdeki ağır ceza mahkemesinde açılır (CMK 142). Devlet ödediği tazminat için hâkime veya savcıya rücu edebilir. Bankaya karşı yol ise daha dardır: 5549 sayılı Kanun’un 10. maddesi yükümlülüklerini yerine getirenlerin hukuki ve cezai sorumluluğunu kaldırır, 128/A’nın altıncı fıkrası da askıya alma kararı verenleri hukuki sorumluluktan korur. İki hüküm de kendi çerçevesiyle sınırlıdır; 128/A’daki korumanın, kanunun çizdiği 48 saati aşan bir kısıtı da kapsayıp kapsamadığı henüz içtihatla netleşmedi. Bankanın maaş hesabının tamamını bloke etmesini hukuki dayanaktan yoksun bulan Yargıtay 11. Hukuk Dairesi kararı (E. 2016/15030, K. 2018/4558) da bankaya karşı yolun kapalı olmadığını gösterir. Anayasa Mahkemesi de uzun süren tedbirlerde mülkiyet hakkı ihlaline hükmediyor: A.A. ve diğerleri kararında 10.000 TL manevi tazminata karar verildi; bir taşınmaz üzerinde 14 yılı aşan tedbiri inceleyen B. No: 2020/8289, 16.05.2024 tarihli kararda ise 40.000 TL tazminata hükmedildi. Üç yolun karşılaştırması haksız bloke nedeniyle Devlete ve bankaya karşı tazminat yolları bölümünde; ceza yargılaması sonrasındaki genel tazminat çerçevesi ise ceza davası sonrası tazminat davası yazımızda.
İlk 48 saat planı, belge dosyası ve iki dilekçe
Blokenin ilk iki günü, sonraki iki ayı belirler. Bu sürede verilecek kararların çoğu hukuki değil, düzenle ilgilidir: neyin kaydedileceği, kime yazılı sorulacağı, hangi paraya dokunulmayacağı. 128/A askısında zaten her şey saatle ölçülür; diğer tedbirlerde de itiraz ve başvuru süreleri kısa olduğu için ilk günlerde kaybedilen zaman sonradan telafi edilemez.
Dosyalarımızda ilk 48 saatte izlediğimiz sıra şudur:
- Kısıtı öğrendiğiniz anı belgeleyin: SMS, e-posta, uygulama bildirimi ve bakiye ekranının saatli ekran görüntüsünü alın; 128/A askısında 48 saatin hesabı bu kayıtlara dayanır.
- Bankaya, ödeme kuruluşuna veya borsaya yazılı başvurun ve kısıtın türünü, dayanağını, varsa karar veren makamı, tarih ve sayısını isteyin; telefon görüşmesini bu başvurunun yerine koymayın.
- e-Devlet’te GİB elektronik haciz sorgulamasını ve icra dosyası sorgulamasını yapın; bir haciz varsa dosya numarasını ve tutarını not edin.
- Hesaba gelen şüpheli tutarı ne kendi başınıza geri gönderin ne de başka bir hesaba veya borsaya aktarın; açıklanamayan her aktarım aklama şüphesini büyütür.
- 128/A bildirimi aldıysanız aynı gün ilgili Cumhuriyet başsavcılığına askının kaldırılması için başvurun; bir hâkimlik kararı tebliğ edildiyse iki haftalık itiraz süresini takvime yazın.
- Paranın kaynağını gösteren belge dosyasını ve olayların saat saat kronolojisini hazırlayın; bu dosya hem bankanın uyum birimine hem savcılığa aynı düzenle sunulabilmelidir.
Merciye göre hangi belgeyle, hangi sürede başvurulacağını ve beş ayrı dilekçe iskeletini türüne göre bloke kaldırma yolları ve dilekçe örnekleri bölümünde topladık. Aşağıdaki liste ve iki iskelet, hemen her dosyada ihtiyaç duyulan asgari seti veriyor.
Belge kontrol listesi
- Kimlik belgesi; yabancılar için pasaport, ikamet izni, vergi kimlik numarası ve gerekiyorsa apostilli vekâletname.
- Bankadan, ödeme kuruluşundan veya borsadan gelen tüm bildirimler ile sizin yaptığınız yazılı başvurular ve başvuru numaraları.
- Blokeye konu dönemi kapsayan hesap ekstreleri ve şüpheli görülen işlemin dekontu, açıklaması ve gönderen bilgisi.
- İşlemin arkasındaki ilişkiyi gösteren belgeler: fatura, satış sözleşmesi, ilan, mesajlaşma kayıtları, kira veya maaş bordrosu.
- Kripto işlemlerinde borsa işlem geçmişi (CSV), P2P emir numaraları, TxID listesi, cüzdan adresleri ve transferlerin zincir üzerindeki kayıtları.
- Şirketlerde vergi levhası, faaliyet belgesi, çek vadeleri listesi, maaş bordroları, SGK ve KDV tahakkukları ile kredi ödeme planları.
- Tebligatlar: idari para cezası kararı, haciz ihbarnamesi, hâkimlik kararı veya KEP üzerinden gelen yazılar ve tebliğ tarihleri.
- e-Devlet çıktıları: elektronik haciz sorgulaması, icra dosyası sorgulaması, ödeme kuruluşu hesap sahipliği sorgulaması.
- Saat saat kronoloji tablosu: işlem, tarih-saat, tutar, karşı taraf, belge numarası ve açıklama sütunlarıyla.
Dilekçe iskeleti 1: Bankaya bilgi ve kısıtın kaldırılması talebi
[BANKA UNVANI] A.Ş.
[ŞUBE ADI] ŞUBESİ MÜDÜRLÜĞÜNE / GENEL MÜDÜRLÜK MÜŞTERİ İLİŞKİLERİ BİRİMİNE
(KEP adresine veya şubeye alındı karşılığı teslim edilmiştir)
BAŞVURAN: [Ad Soyad], T.C. Kimlik No: […], Adres: […], Müşteri No: […]
HESAP: IBAN [TR..], Hesap türü: [vadesiz/maaş/ticari]
KONU: Hesabıma uygulanan kısıtın türü ve dayanağı hakkında 5411 sayılı Bankacılık Kanunu’nun 76. maddesi uyarınca yazılı bilgi verilmesi ve kısıtın kaldırılması talebidir.
AÇIKLAMALAR:
1. [Tarih ve saat] itibarıyla yukarıda bilgileri yazılı hesabımda [giden işlemlerin yapılamadığını / [tutar] TL’nin bloke bakiye olarak göründüğünü] öğrendim. Şubenizden yalnızca sözlü bilgi verilmiştir.
2. Şüpheli işlem bildirimine ilişkin bilgilerin 5549 sayılı Kanun’un 4. maddesi uyarınca açıklanamayacağını biliyorum; bu başvuru o konuda bilgi talep etmemektedir.
3. Kısıtın bankanızın kurum içi bir değerlendirmesine mi, yoksa bir yargı mercii, Cumhuriyet başsavcılığı, icra veya vergi dairesi ya da başka bir makamın yazısına mı dayandığını öğrenmem, başvuracağım merciin belirlenmesi için zorunludur.
4. Hesabıma gelen [tarih] tarihli [tutar] TL’lik işlem [kaynağını açıklayın: ör. satış bedeli / maaş / kira]. Buna ilişkin belgeler ekte sunulmuştur.
5. Hesap, maaş ödemelerimin yapıldığı hesaptır; maaş tutarlarının kısıt dışında tutulmasını talep ediyorum. [Uygun değilse bu maddeyi çıkarın.]
HUKUKİ DAYANAK: 5411 sayılı Kanun md. 76; Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik md. 19 ve 22; 6502 sayılı Kanun ve ilgili mevzuat.
TALEP: 1) Kısıtın türünün, başlangıç tarihinin ve dayanağının; bir makam yazısına dayanıyorsa makamın adı, yazının tarihi ve sayısının yazılı olarak bildirilmesini, 2) Kısıt kurum içi bir değerlendirmeye dayanıyorsa benden beklenen belgelerin liste hâlinde bildirilmesini ve ekteki belgeler değerlendirilerek kısıtın kaldırılmasını, 3) Kısıtın kaldırılmaması hâlinde gerekçesinin ve kalan bakiyenin iadesine ilişkin sürecin yazılı olarak bildirilmesini saygıyla arz ve talep ederim. [Tarih]
Başvuran
[Ad Soyad – İmza]
EKLER: 1) Kimlik fotokopisi, 2) [Tarih aralığı] hesap ekstresi, 3) İşlemin kaynağını gösteren belgeler, 4) Kronoloji tablosu
Dilekçe iskeleti 2: CMK 128/A askısının kaldırılması için başsavcılığa başvuru
[İL] CUMHURİYET BAŞSAVCILIĞINA
BAŞVURAN (HESAP SAHİBİ): [Ad Soyad], T.C. Kimlik No: […], Adres: […], Telefon: […]
VEKİLİ: [varsa]
ASKIYA ALINAN HESAP: [Kurum adı], IBAN/hesap no […]
ASKI TARİHİ VE SAATİ: [gg.aa.yyyy – ss:dd] (kurumun bildirimi ekte)
KONU: 5271 sayılı CMK’nın 128/A maddesinin ikinci fıkrası uyarınca hesabıma uygulanan askıya alma işleminin kaldırılması talebidir.
AÇIKLAMALAR:
1. [Kurum adı], [tarih-saat] itibarıyla hesabımı CMK 128/A uyarınca askıya aldığını bildirmiştir.
2. Askıya konu işlem, [tarih-saat] tarihli ve [tutar] TL tutarlı, [gönderen adı] tarafından gönderilen havaledir. Bu ödeme, [ilişkiyi açıklayın: ör. P2P platformunda [emir no] numaralı emirle satılan [miktar] USDT’nin bedeli] olarak tarafıma ulaşmıştır.
3. Karşı tarafa yapılan teslim, [TxID] işlem kimliğiyle zincir üzerinde [adres] adresine gerçekleşmiş olup kayıtlar ekte sunulmuştur. Suça konu bir menfaatin tarafıma geçtiğine ilişkin bilgim bulunmamaktadır; soruşturmaya her türlü katkıyı sunmaya hazırım.
4. Hesap, [maaş/geçim/ticari] hesabım olup şüpheli olarak bildirilen tutarın dışındaki bakiye bu işlemle ilgili değildir. Tedbirin, gerekli görülmesi hâlinde yalnızca şüpheli işlem tutarıyla sınırlandırılması ölçülülük ilkesinin gereğidir.
HUKUKİ DAYANAK: CMK md. 128/A; Anayasa md. 35 ve 13; ilgili mevzuat.
TALEP: Hesabıma uygulanan askıya alma işleminin kaldırılmasına; bu mümkün görülmezse tedbirin [tutar] TL ile sınırlandırılarak bakiyenin geri kalanının serbest bırakılmasına karar verilmesini saygıyla arz ederim. [Tarih – Saat]
Başvuran
[Ad Soyad – İmza]
EKLER: 1) Kurumun askı bildirimi, 2) Hesap ekstresi, 3) P2P emir kayıtları ve yazışmalar, 4) TxID ve zincir kayıtları, 5) Kimlik fotokopisi
Dosyalarda en sık gördüğümüz 12 yanlış
Blokeyi uzatan şey çoğu zaman tedbirin kendisi değil, ilk günlerde atılan yanlış adımlardır. Aşağıdakilerin her birini birden fazla dosyada gördük; bazıları yalnızca zaman kaybettirdi, bazıları ise bir bloke dosyasını ceza dosyasına çevirdi.
1. Bankanın cümlesini dayanak sanmak. “MASAK blokesi”, “yasal bloke”, “savcılık kısıtı” gibi ifadeler bir karar değil, bir etikettir. Bu etiketle dilekçe yazan kişi çoğu zaman yanlış makama yazar. Dayanağı yazılı olarak öğrenmeden hiçbir mercie başvurmayın.
2. “e-Devlet’te görünmüyorsa yoktur” demek. e-Devlet’te doğrudan bir banka blokesi sorgulama hizmeti yoktur. Soruşturma dosyaları CMK 157 uyarınca gizlidir ve kısıtlama kararı varsa avukat bile dosyayı göremeyebilir. Görünmemek, olmamak anlamına gelmez.
3. Parayı başka hesaba veya borsaya taşımaya çalışmak. Askı veya elkoyma öncesinde paranın başka bir kuruma aktarılması, 128/A’nın üçüncü fıkrası uyarınca o kuruma bildirilir; zincir kırılmaz. Üstelik açıklanamayan aktarım TCK 282 kapsamında aklama şüphesini doğurur ve bloke dosyasını bir ceza dosyasına dönüştürebilir.
4. Şüpheli parayı kendi başına “iade” etmek. Hesabınıza gelen parayı gönderene ya da size “yanlışlıkla gönderdim” diyen birinin verdiği başka bir IBAN’a geri göndermek, dolandırıcılık zincirinde bir halka daha oluşturabilir. Mağdura iade, 128/A’nın beşinci fıkrası ve CMK 131 uyarınca makamlar eliyle yapılır; siz bankaya ve savcılığa yazılı bildirimde bulunursunuz.
5. Telefonla yetinmek. Çağrı merkezinde verilen bilgi kayda geçmez, TBB Bireysel Müşteri Hakem Heyeti’ne başvurmak için ise önce bankaya yazılı başvuru şarttır. KEP, noter veya şubeye alındı karşılığı teslim edilen dilekçe, sonraki bütün adımların delilidir.
6. 128/A askısında 48 saati beklemek. Askının kendiliğinden biteceğini düşünüp beklemek, savcının elkoyma emri vermesi için gereken zamanı sessizce geçirmek demektir. Kanun hesap sahibine başsavcılığa başvurma hakkı veriyor ve savcı bu başvuruya 24 saat içinde karar vermek zorunda.
7. İtiraz süresini yanlış hesaplamak. Elkoyma kararına itiraz süresi 1 Haziran 2024’ten beri yedi gün değil iki haftadır ve kararın öğrenildiği günden başlar. Tebligatı beklemek ya da eski yedi günlük süreye göre panikle eksik dilekçe vermek, ikisi de hatadır.
8. Yanlış mercie dilekçe vermek. MASAK’a elkoyma kararına itiraz dilekçesi, bankaya sulh ceza hâkimliği kararının kaldırılması talebi, vergi dairesine bankanın kendi uyum kısıtı için şikâyet… Hepsini gördük. Her tedbirin kaldırma yetkisi, onu koyan ya da onu denetleyen makamdadır.
9. Ödeme yapınca her şeyin kendiliğinden kalkacağını sanmak. Borcunuzu ödediğinizde haciz, icra veya vergi dairesinin kaldırma yazısı bankaya ulaşınca kalkar; bunu takip etmek size düşer. Bahis kabahati nedeniyle verilen idari para cezasını ödemek ise hesaptaki blokeyle ilgili hiçbir süreci kapatmaz.
10. Maaş ve emekli aylığı hakkında kesin inançlar. “Maaşa asla dokunulamaz” da, “bankanın her şeye hakkı var” da yanlıştır. İcra haczinde haczedilecek miktar maaşın dörtte birinden az olamaz ve geçim payını icra memuru belirler; emekli aylığı kural olarak haczedilemez ama SGK alacakları ve nafaka istisnadır, tüketici kredisi talimatlarıyla bankanın bloke koyabileceği de 2025 içtihadı birleştirme kararıyla kabul edildi.
11. “Bloke kaldırma” vaat edenlere ödeme yapmak. Sosyal medyada “MASAK’taki tanıdık”, “borsa içinden destek” ya da “ücret karşılığı bloke açma” teklifleri dolaşıyor. Hiçbir tedbir bir ücret ödenerek kaldırılmaz; bu tekliflerin sonunda ikinci bir dolandırıcılık dosyası açılır.
12. Belgeleri dağınık ve açıklamasız göndermek. Uyum birimine ya da borsanın compliance ekibine yirmi ayrı ekran görüntüsünü tek tek iletmek, dosyayı hızlandırmaz. Belge, hangi işlemi açıkladığı yazılmadıkça analistin gözünde yalnızca bir kâğıttır. Kronoloji tablosu, işlem-belge eşleştirmesi ve güncellenmiş müşteri bilgisi birlikte sunulmalıdır.
Zincirleme bloke ve görülmeyen karar
Son maddenin ağırlığını bir şirket dosyası anlatır. Büyük bir bahis soruşturmasında savcılık, şüphelilerin hesaplarından para almış görünen bütün hesapları listeleyip 5549 sayılı Kanun’un 17. maddesine dayanarak elkoyma yoluna gitmişti. Listedeki hesaplardan biri, şüphelilerden birine ambalaj malzemesi satıp faturasını tahsil etmiş bir üreticinindi. Şirketin yöneticisi bize ulaştığında elinde iki ay boyunca biriktirilmiş ekran görüntüleri ve çağrı merkezi kayıtları vardı; olmayan tek belge elkoyma kararının kendisiydi. Kararı dosyadan aldığımızda tedbirin hesabın tamamını kapsadığını, gerekçenin ise tek bir fatura tutarına dayandığını gördük. İtiraz dilekçesi uzun değildi: faturayı, sevk irsaliyesini ve teslim tutanağını karara ekledik, tedbirin suça konu tutarla sınırlandırılmasını istedik. Hâkimlik tedbiri o tutarla sınırladı. İki ayı kaybettiren şey hukuki bir karmaşıklık değil, kararı görmeden yazışmaya devam edilmesiydi.
Bloke çoğu zaman bir hükümden önce sorulmuş bir sorudur; soruyu doğru okuyup doğru mercie yazılı cevap veren, parasına en kısa yoldan kavuşur.
Hesabı kilitlenenlerin ilk günlerde sorduğu sorular
Hesabımda bloke olup olmadığını e-Devlet’ten görebilir miyim?
Hayır, e-Devlet’te doğrudan bir banka blokesi sorgulama hizmeti yoktur. Vergi dairesi hacizlerini GİB’in elektronik haciz sorgulamasından, icra dosyalarını icra dosyası sorgulamasından görebilirsiniz. Bankanın kendi kısıtı, MASAK ertelemesi ve soruşturma aşamasındaki elkoyma kararları ise orada görünmez; bunun için bankaya yazılı başvuru gerekir.
Banka “hesabınız MASAK’ta” dedi, bu ne anlama geliyor?
Bu cümle tek başına hukuki bir bilgi değildir. Arkasında bankanın kendi uyum kısıtı, 5549 sayılı Kanun’un 19/A maddesine göre yedi iş günlük bir erteleme ya da başka bir tedbirin yanlış adlandırılması olabilir. Bankadan kısıtın türünü, dayanağını ve varsa karar veren makamı yazılı olarak isteyin.
MASAK blokesi kaç gün sürer?
5549 sayılı Kanun’un 19/A maddesindeki işlem ertelemesi en fazla yedi iş günü sürer ve kanunda uzatma hükmü yoktur. Yedi iş günü geçtiği hâlde kısıt devam ediyorsa dayanağı artık bu erteleme değildir; bankanın kendi kararı, bir savcılık elkoyması veya bir haciz söz konusu olabilir.
CMK 128/A kapsamında hesabım ne kadar süre askıda kalabilir?
Banka, ödeme kuruluşu veya kripto platformu hesabı en fazla 48 saat askıya alabilir. Bu süre içinde savcı yazılı emirle elkoyarsa elkoyma 24 saat içinde hâkim onayına sunulur ve hâkim elkoymadan itibaren 48 saat içinde karar vermezse elkoyma kendiliğinden kalkar. Hesap sahibi askının kaldırılması için başsavcılığa başvurabilir; savcı 24 saat içinde karar verir.
Savcılık blokesi ne zaman kalkar?
CMK 128’e göre hâkim kararıyla konulan elkoymanın kendiliğinden dolan bir süresi yoktur. Tedbir itirazın kabulüyle, CMK 131 uyarınca iade kararıyla, kovuşturmaya yer olmadığı veya beraat kararıyla kalkar; mahkûmiyet hâlinde müsadere gündeme gelir. Aklama şüphesiyle savcı kararıyla konulan elkoymada ise değere ilişkin raporun üç ay içinde alınamaması kararı hükümsüz kılar.
Elkoyma kararına itiraz süresi ne kadar?
İtiraz süresi, kararın öğrenildiği günden itibaren iki haftadır. Dilekçe kararı veren sulh ceza hâkimliğine verilir; hâkimlik itirazı yerinde görmezse dosyayı numara olarak izleyen hâkimliğe gönderir. İtiraz, kararın uygulanmasını kendiliğinden durdurmaz.
Banka, savcılık veya mahkeme kararı olmadan hesabımı bloke edebilir mi?
Evet, iki yolla edebilir. Birincisi, MASAK Tedbirler Yönetmeliği’ndeki izleme yükümlülüğüne ve müşteri sözleşmesine dayanan kurum içi kısıttır. İkincisi, CMK 128/A’nın bankalara, ödeme kuruluşlarına ve kripto platformlarına tanıdığı en fazla 48 saatlik askı yetkisidir.
Maaş hesabımın tamamına bloke konulabilir mi?
Kural olarak hayır. İcra haczinde icra memuru geçim payını belirler ve haczedilecek miktar maaşın dörtte birinden az olamaz; Yargıtay 11. Hukuk Dairesi de bankanın maaş hesabının tamamını bloke etmesini hukuki dayanaktan yoksun bulmuştur. Emekli aylığı SGK alacakları ve nafaka dışında haczedilemez, ancak tüketici kredisi için verilen talimatlarla bankanın emekli aylığına bloke koyabileceği 2025’te içtihadı birleştirme kararıyla kabul edildi.
Hesabıma tanımadığım birinden para geldi, geri göndermeli miyim?
Hayır, kendi başınıza geri göndermeyin. Durumu bankanıza yazılı olarak bildirin ve paraya dokunmayın; dolandırıcılık iddiası varsa iade, CMK 128/A’nın beşinci fıkrası ve CMK 131 uyarınca savcılık veya mahkeme eliyle yapılır. Parayı size verilen başka bir hesaba göndermek sizi dolandırıcılık zincirinin parçası hâline getirebilir.
Vergi borcumu ödedim, e-haciz ne zaman kalkar?
E-haciz, vergi dairesinin kaldırma bildirimi bankaya ulaştığında kalkar. Ödeme dekontunuzla vergi dairesine başvurup kaldırma yazısının gönderildiğini teyit etmeniz gerekir. Haciz borç tutarını aşan bir bakiyeyi de tutuyorsa, e-haczin borç tutarıyla sınırlı uygulanması gerektiğini vergi dairesine ve bankaya yazılı olarak bildirin.
Kripto borsası hesabımı neden dondurdu?
En sık sebepler platformun risk kontrolü, eksik kimlik doğrulaması, riskli bir adresten gelen yatırma ve bir makam talebidir. MASAK’ın 29 No.lu Tebliği’ndeki 48 ve 72 saatlik bekleme süreleri ise bir dondurma değildir ve süre dolunca kendiliğinden biter. Platformdan hangi işlemin sorunlu görüldüğünü ve hangi belgelerin istendiğini yazılı olarak isteyin.
Bahis sitesine para yatırdım, hesabıma bloke konur mu?
Yalnızca para yatıran kişinin hesabına bloke konulması istisnaidir; asıl risk, bahis parasının geçtiği aracı hesaplardadır. Oynama kabahat olarak idari para cezası gerektirir ve bu ceza bir ay içinde ödenirse yüzde yirmi beş indirim uygulanır. Cezayı ödemek, hesaptaki bir blokeyi kaldırmaz; iki süreç birbirinden ayrıdır.
Yabancı uyrukluyum, bankam hesabımı kapatıyor; bakiyem ne olacak?
Banka iş ilişkisini sona erdirse de kalan bakiyenin size iadesi gerekir. İadenin yolunu ve süresini bankadan yazılı olarak isteyin; yurt dışı transferlerde muhabir banka kaynaklı iadeler yaşanabileceğini hesaba katın. Adınız bir dondurma kararındaki kişiyle benzeşiyorsa MASAK’a yazılı başvuru yolu vardır.
Haksız bloke için tazminat alabilir miyim?
Koşulları oluşmadan konulan veya zamanında kaldırılmayan elkoyma için CMK 141 uyarınca Devletten maddi ve manevi tazminat istenebilir. Dava, kararın kesinleştiğinin tebliğinden itibaren üç ay ve her hâlde kesinleşmeden itibaren bir yıl içinde ağır ceza mahkemesinde açılır. Bankaya karşı sözleşme veya haksız fiile dayanan dava ile uzun süren tedbirlerde Anayasa Mahkemesi’ne bireysel başvuru da ayrı yollardır.
Blokeyi kaldırmak için avukat tutmak zorunlu mu?
Hayır, zorunlu değildir; bankaya yazılı başvuru, başsavcılığa 128/A başvurusu ve itiraz dilekçesi hesap sahibi tarafından da verilebilir. Ancak soruşturma dosyası gizli olduğundan kararın dayanağını görmek, itirazı süresinde ve doğru mercie yöneltmek ve ceza sorumluluğu riskini yönetmek çoğu dosyada hukuki destek gerektirir.
Bu rehberin bölümleri
Bu sayfa haritadır; her bölüm tek bir soruyu derinlemesine işler.
- Savcılık Blokesi: CMK 128 elkoyma kararı, itiraz ve kaldırılma — kuvvetli şüphe, rapor şartı, iki haftalık itiraz, iade talebi ve dilekçe iskeletleri.
- CMK 128/A: 48 saatlik hesap askıya alma ve elkoyma — madde metni, fıkra fıkra yorum, katalog dışı olaylar ve başsavcılığa başvuru.
- MASAK Blokesi: 5549 sayılı Kanun 19/A ve yedi iş günü — erteleme yönetmeliği, takvimli hesaplar ve MASAK istatistikleri.
- Banka Hesabı Blokesi: bankanın kendi kararıyla koyduğu kısıtlar — bloke bakiye, kısmi bloke, kaynak belgesi ve başvuru merdiveni.
- Kripto Borsası Hesap Blokesi: çekim kısıtı, risk kontrolü ve iade — yedi katmanlı bloke tablosu ve fon kaynağı dosyası.
- Binance Hesabı Bloke Olduysa: risk kontrolü, P2P askısı ve itiraz — Binance Global ile Binance TR farkı ve kolluk talepleri.
- Bloke Nasıl Kaldırılır: türüne göre başvuru yolu ve dilekçeler — yedi soruluk karar ağacı ve beş dilekçe iskeleti.
- Bloke Ne Zaman Kalkar: 48 saatten soruşturma sonuna süre rehberi — başlangıç anları ve takvim örnekleri.
- Yasadışı Bahis Nedeniyle Hesap Blokesi — para yatıran, IBAN kullandıran ve aracı hesap profilleri.
- Aracı Hesap Blokesi: hesabıma şüpheli para geldi — ceza sorumluluğu, Yargıtay çizgisi ve doğru iade yolu.
- Yabancı Uyrukluların Banka Hesabı Blokesi ve Hesap Kapatma — belge seti, yaptırım listeleri ve SWIFT iadeleri.
- Şirket Hesabı Blokesi: çek, maaş ve vergi ödemeleri — kısmi kaldırma talebi ve kriz planı.
- E-Haciz ve İcra Blokesi: vergi dairesi, SGK ve icra hacizleri — İİK 89, 6183 md. 79 ve maaş haczi oranları.
- Haksız Bloke ve Elkoyma Tazminatı — CMK 141, bankaya karşı dava ve Anayasa Mahkemesi yolu.
- Papara ve Ödeme Kuruluşlarında Hesap Blokesi — fonların güvencesi, lisans iptalleri ve başvuru yolları.
- Bloke Sorgulama: e-Devlet, UYAP, banka ve savcılık kanalları — neyin görünüp neyin görünmediği.
- Bloke, Haciz, Elkoyma ve Müsadere Farkları: terimler sözlüğü — kırkı aşkın terim ve karşılaştırma tabloları.
- Kripto Varlıklara Elkoyma ve Müsadere — USDT dondurma, saklama, soğuk cüzdan ve iade.
- Kripto Varlık Soruşturması: koruma tedbirleri, deliller ve savunma rehberi — arama, CMK 128 elkoyma, cihaz incelemesi, bilgi talebi, müsadere ve iade; kripto soruşturmalarına özgü bütün tedbirlerin haritası.
Dayandığımız metinler
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128, 128/A, 131, 141, 142, 153, 157, 173, 267-271; 128/A maddesini ekleyen 7571 sayılı Kanun (RG 25.12.2025, S. 33118).
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4, 10, 13, 14, 17, 19/A; İşlemlerin Ertelenmesi Yönetmeliği (RG 29.07.2016, S. 29785); Tedbirler Yönetmeliği md. 5, 19, 22, 28, 29; MASAK Genel Tebliği Sıra No. 29 (RG 28.06.2025); MASAK Bankacılık Sektörüne Yönelik ŞİB Rehberi (Sürüm 2.0, 08.05.2024).
- MASAK 2024 Faaliyet Raporu ve 2025 yılı verilerine ilişkin 05.03.2026 tarihli açıklama.
- 2004 sayılı İcra ve İflas Kanunu, md. 16, 82, 83, 83/a, 89; 6183 sayılı Kanun md. 13, 48, 62, 71, 79 ve Tahsilat Genel Tebliği (Seri A, Sıra No: 1); 5510 sayılı Kanun md. 88, 93.
- 6415 sayılı Kanun md. 5-7; 7262 sayılı Kanun; 6362 sayılı Kanun md. 35/B, 35/C (7518 sayılı Kanun) ve SPK Tebliğleri III-35/B.1, III-35/B.2; 6493 sayılı Kanun md. 20, 22; 7258 sayılı Kanun md. 5; 5326 sayılı Kabahatler Kanunu md. 17, 27; TCK md. 54, 55, 158 (7589 sayılı Kanun, RG 31.07.2026, S. 33326), 282; 5411 sayılı Bankacılık Kanunu md. 73, 76; 6502 sayılı Kanun md. 3, 73/A; TTK md. 4, 5/A.
- Yargıtay 11. Hukuk Dairesi, E. 2016/15030, K. 2018/4558, 19.06.2018; Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025; Yargıtay Hukuk Genel Kurulu, E. 2012/139, K. 2012/624, 26.09.2012; Yargıtay 19. Ceza Dairesi, E. 2019/35817, K. 2020/415, 27.01.2020; Yargıtay 3. Ceza Dairesi, E. 2024/4155, K. 2024/19482, 19.12.2024; Yargıtay 11. Ceza Dairesi, E. 2024/3326, K. 2024/13191, 07.11.2024 ve E. 2021/27007, K. 2025/7124, 12.06.2025.
- AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021; AYM, Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018; AYM, B. No: 2020/8289, 16.05.2024.
- Tether kullanım koşulları ve 11.09.2026 tarihli dondurma açıklaması; Binance 2025 yıl sonu raporu (09.01.2026) ve risk kontrolü açıklamaları; SPK Bülteni 2026/34.