Hazırlayan: Av. Ahmet Karaca — İstanbul Barosu Sicil No 92414 · İlk yayım: 17 Eylül 2026 · Son güncelleme: 26 Ekim 2026 (süre, banka sorumluluğu ve delil yönetimi)
Cuma, 18.05. Mobil bankacılık uygulamasında bakiyenin altında kırmızı bir satır belirir: “Hesabınız geçici olarak askıya alınmıştır.” Havale, kartla ödeme, ATM’den çekim; hiçbiri çalışmaz.
Cuma, 18.40. Çağrı merkezi “Savcılığa bildirim yapıldı, başka bilgi veremiyoruz” demekle yetinir.
Cumartesi, 10.00. Nöbetçi Cumhuriyet savcılığına askının kaldırılması için dilekçe verilir; ekinde, hesaba gelen tek havalenin karşılığında yapılan satışın kayıtları vardır. Savcının karar vermek için kullanabileceği 24 saat bu anda işlemeye başlar.
Cumartesi, 16.30. Savcı hesabın tamamına değil, yalnızca şüpheli havalenin tutarına yazılı emirle el koyar. Bu saatte uygulanan elkoymanın en geç pazar 16.30’da sulh ceza hâkiminin onayına sunulması gerekir.
Pazar, 18.05. Bankanın askı süresi dolar; elkonulan tutarın dışındaki bakiye için askının dayanağı kalmaz. Pazartesi 16.30’da ise hâkimin, elkoymadan itibaren işleyen 48 saati biter. Kararını bu ana kadar açıklamazsa elkoyma kendiliğinden kalkar.
Bu dört günün her saati, 25 Aralık 2025’te yürürlüğe giren 7571 sayılı Kanun’un Ceza Muhakemesi Kanunu’na eklediği 128/A maddesinin ayrı bir fıkrasına denk geliyor. Bu rejimde askı ve yargısal denetim süreleri saatle ölçülür. Bankanın iç kısıtlarından MASAK ertelemesine, icra haczinden kripto dondurmaya kadar diğer türleri hesap blokesinin bütün kaynaklarını tek sayfada topladığımız rehberde haritaladık. 128/A o haritanın en hızlı işleyen parçası. Hangi saatin kimin elinde olduğunu bilmeyen, en değerli süreyi bankayla telefonda geçiriyor.
Maddenin tam metni: yedi fıkra, iki ayrı tedbir
CMK 128/A, 24 Aralık 2025’te kabul edilen ve kamuoyunda 11. Yargı Paketi olarak bilinen 7571 sayılı Kanun’un 22. maddesiyle eklendi. Kanun 25 Aralık 2025 tarihli ve 33118 sayılı Resmî Gazete’de yayımlandı; 128/A yayım günü yürürlüğe girdi. Aynı Kanun TCK’nın hırsızlık, dolandırıcılık, kart suçları ve aklama hükümlerine de, CMK’nın 123, 127, 128 ve 131. maddelerine de dokunmadı. Yeni madde eski sistemin yerine değil, yanına kondu.
Metni aynen aktarıyoruz; “kadar”, “derhal”, “gecikmeksizin”, “verilebilir” gibi tek kelimeler bu maddede sonucu değiştiriyor.
Bilişim suçlarının işlenmesi suretiyle elde edilen menfaatin bulunduğu hesabın askıya alınması ve elkoyma
MADDE 128/A- (Ek:24/12/2025-7571/22 md.)
(1) Türk Ceza Kanununda yer alan; a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e), b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l), c) Banka veya kredi kartlarının kötüye kullanılması (madde 245), suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.
(2) Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir.
(3) Askıya alma işlemi tamamlanmadan suça konu menfaatin başka bir malî kuruma transfer edildiğinin tespit edilmesi halinde bu durum, askıya alma işleminin yapılabilmesi için banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından ilgili malî kuruma gecikmeksizin bildirilir.
(4) Birinci fıkra uyarınca malî kurum tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınan hesapta bulunan suça konu menfaate hâkim kararı üzerine veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içinde elkonulabilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmidört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırksekiz saat içinde açıklar; aksi halde elkoyma kendiliğinden kalkar. Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz.
(5) Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir.
(6) Bu madde uyarınca askıya alma işlemine karar veren gerçek ve tüzel kişiler, hukukî bakımdan sorumlu tutulmaz.
(7) Yürütülen bir soruşturma veya kovuşturma kapsamında Cumhuriyet savcısı, hâkim veya mahkeme tarafından banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısından istenen bilgi veya belgenin on gün içinde fiziki veya elektronik ortamda gönderilmesi zorunludur. İstenen bilgi veya belgenin gönderilmemesi ya da eksik gönderilmesi halinde Cumhuriyet savcısı tarafından ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısına elli bin Türk Lirasından üç yüz bin Türk Lirasına kadar idarî para cezası verilir.
Metinde iki ayrı tedbir var. Askıya alma hesabın kendisine yönelir ve kararını banka, ödeme kuruluşu ya da kripto borsası verir; en fazla 48 saat yaşar. Elkoyma ise hesaptaki “suça konu menfaate”, yani belirli bir tutara yönelir ve kararını hâkim, gecikmesinde sakınca varsa savcı verir. Hâkim onayı alan elkoyma için maddede ayrı bir üst süre yok. Strateji de bu ayrıma göre kurulur: ilk 48 saatte hedef askıyı kaldırmak ya da elkoymayı tutarla sınırlatmak, sonrasında hedef elkonulan tutarın iadesidir.
Fıkra fıkra: metin ne diyor, dosyada neye dönüşüyor
Aşağıdaki tablonun son sütunu, itiraz dilekçelerinin çoğunlukla dayandığı noktaları gösteriyor.
CMK 128/A fıkra fıkra yorum tablosu
| Fıkra | Ne diyor | Pratikte ne demek | Riskli nokta |
|---|---|---|---|
| 1 | Katalog suçlarda makul şüphe varsa banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, suçta kullanılan hesabı 48 saate kadar askıya alabilir. | Kararı kurumun kendi dolandırıcılık veya uyum birimi verir. Hesap sahibinin şüpheli olması gerekmez; teşebbüste kalan işlemler de kapsamda. | “Kadar” üst sınırdır. Katalog dışı bir olayda 128/A’ya dayanılamaz. |
| 2 | Kurum askıyı ve hesap hareketlerini derhal başsavcılığa bildirir; askı işlemini ayrıca hesap sahibine bildirir. Hesap sahibi başsavcılığa başvurabilir, savcı 24 saatte karar verir. | 128/A-2’deki özel kaldırma başvurusu Cumhuriyet başsavcılığına yapılır. Bankadan kısıtın dayanağının ve hatalı uygulamanın giderilmesinin istenmesi ayrı bir yoldur. | Hesap sahibine bildirimin süresi ve biçimi, savcının süreyi kaçırmasının sonucu yazılmamış. |
| 3 | Para askıdan önce başka bir mali kuruma geçmişse kurum bunu o kuruma gecikmeksizin bildirir. | Zincirin sonraki halkaları (P2P satıcısı, borsa TL hesabı, e-para cüzdanı) da askıya alınabilir. | Bildirim zorunlu; bildirim alan kurumun askısı ise yine takdire bağlı. Her halkada sayaç ayrı başlar. |
| 4 | Askı süresi içinde suça konu menfaate hâkim kararıyla veya gecikmesinde sakınca varsa savcının yazılı emriyle elkonulabilir. Hâkimsiz elkoyma 24 saatte onaya sunulur; hâkim elkoymadan itibaren 48 saatte karar açıklamazsa elkoyma kalkar. CMK 128’deki rapor şartı aranmaz. | Elkoyma hesabın tamamına değil, tutara yöneliktir. Savcı yazılı emirle bir hesabı askıya da aldırabilir. | Hâkimin 48 saati onaya sunuluştan değil, elkoymadan başlar. CMK 128’deki rapor koşulunun aranmaması, tutarın delille belirlenmesi gereğini kaldırmaz. |
| 5 | Elkonulan menfaat mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturmada iade edilir. | Mağdur hükmü beklemeden parasına kavuşabilir. | Karşı edimi teslim etmiş iyiniyetli hesap sahibi dinlenmeden iade kararı verilmesi. |
| 6 | Askı kararı veren gerçek ve tüzel kişiler hukuken sorumlu tutulmaz. | Askı nedeniyle bankaya tazminat davası güçleşir. | Muafiyet “bu madde uyarınca” yapılan askıyla ve hukuki sorumlulukla sınırlı. |
| 7 | İstenen bilgi ve belge 10 gün içinde gönderilir; aksi hâlde savcı tarafından idari para cezası uygulanır. Kanun metnindeki temel aralık 50.000–300.000 TL’dir; uygulama yılına ait yeniden değerleme ayrıca dikkate alınır. | Metin katalog suçlara atıf yapmıyor, “yürütülen bir soruşturma veya kovuşturma” diyor. | Hesap sahibinin lehine kayıtlar da bu yolla istenebilir; eksik cevap elkoymayı uzatır. |
Birinci fıkradaki “verilebilir” kelimesi askıyı bir yükümlülük değil, bir yetki olarak kuruyor. Kurum askı koymayabilir, koyduğu askıyı 48 saat dolmadan kaldırabilir. Çağrı merkezinin “artık savcılıkta, bizim elimizde değil” cevabına karşı bunu yazılı olarak hatırlatmak işe yarıyor. “Her türlü hesap” ifadesi de geniş: vadesiz mevduat, elektronik para hesabı, kripto borsasındaki TL ve kripto varlık bakiyesi aynı kapsamda.
Katalog dar tutulmuş: hangi olaylar girer, hangileri girmez
CMK 128/A yalnızca üç suç tipinde uygulanır; bunlar TCK’nın dört ayrı hükmüne karşılık gelir. CMK 128’in ikinci fıkrasındaki katalog onlarca suç sayarken 128/A, mağdurun parasının dakikalar içinde el değiştirdiği bilişim kaynaklı olaylara odaklanıyor.
TCK 142/2-e, bilişim sistemleri kullanılarak işlenen hırsızlığı 5 ila 10 yıl hapisle cezalandırıyor; tipik görünümü, ele geçirilen mobil bankacılık bilgileriyle mağdurun hesabından para çıkarılması. TCK 158/1’in (f) bendi bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanıldığı dolandırıcılığı, (l) bendi failin kendini kamu görevlisi ya da banka, sigorta veya kredi kurumu çalışanı gibi tanıttığı dolandırıcılığı karşılıyor. Bu bentlerde hapis cezasının alt sınırı dört yıl, adli para cezası suçtan elde edilen menfaatin iki katından az olamıyor. “Savcıyım, adınıza soruşturma var, paranızı güvenli hesaba aktarın” araması (l) bendinin ders kitabı örneği. TCK 245’teki kart suçları ise fıkralarına göre 3–6, 3–7 ve 4–8 yıl hapisle cezalandırılıyor ve CMK 128’in kataloğunda yer almıyor. 128/A bu suçu açıkça sayarak kart suçlarında hesap üzerindeki tedbiri doğrudan bir usule bağladı.
Kapsama giren olaylar
- Ele geçirilen internet veya mobil bankacılık bilgileriyle mağdurun hesabından çekilen paranın aktarıldığı hesaplar.
- Sahte yatırım sitesi, sahte kripto platformu veya sahte ödeme sayfası üzerinden toplanan paraların gönderildiği aracı hesaplar.
- Kendini savcı, polis ya da banka görevlisi gibi tanıtan kişilerin yönlendirmesiyle mağdurun para gönderdiği hesaplar.
- Çalınmış veya kopyalanmış kart bilgileriyle yapılan harcama ve yüklemelerin toplandığı hesaplar ve elektronik para cüzdanları.
- P2P kripto satışında dolandırıcılık mağdurunun parasının “ödeme” olarak gönderildiği satıcı hesapları, satıcı iyiniyetli olsa bile.
- Suç gelirinin askıdan önce aktarıldığı ikinci ve üçüncü halka hesaplar, kripto borsalarındaki TL hesapları dâhil.
Kapsama girmeyen olaylar
- Yasadışı bahis: 7258 sayılı Kanun’un 5. maddesindeki suçlar da, bahis oynamanın kabahat karşılığı da katalogda yok.
- Suç gelirlerinin aklanması: TCK 282 katalogda değil; aklamada yol 5549 sayılı Kanun’un 17. maddesi ve 19/A ertelemesidir.
- Basit dolandırıcılık: TCK 157 katalogda değil; bilişim sistemi ya da banka araç olarak kullanılmadıysa askı dayanağı kurulamaz.
- Güveni kötüye kullanma: TCK 155, emanet paranın başka hesaba aktarıldığı olaylarda bile 128/A’ya kapı açmıyor.
- Kimlik tespiti eksikliği, profil uyumsuzluğu, kaynak belgesi talebi gibi bankanın kendi uyum yükümlülüğünden doğan kısıtlar.
- Vergi, SGK veya icra borcu nedeniyle konan hacizler ve 6415 sayılı Kanun’a dayanan malvarlığı dondurmaları.
Bahis maddesi özellikle önemli, çünkü operasyonlardan sonra yüzlerce hesabın bloke edildiği haberleri “128/A blokesi” başlığıyla dolaşıyor. Bahiste blokenin dayanağı MASAK ertelemesi, CMK 128 ya da 5549 sayılı Kanun’un 17. maddesine göre elkoyma veya bankanın kendi kararı oluyor; ayrıntısını yasadışı bahis nedeniyle konan hesap blokelerini anlattığımız yazıda işledik.
Basit ve nitelikli dolandırıcılık arasındaki çizgi de 128/A’nın kapısını açıp kapatıyor. Yargıtay 15. Ceza Dairesi’nin E. 2012/4955, K. 2014/361, 15.01.2014 tarihli kararında vurgulanan yaklaşıma göre banka yalnızca ödeme aracı olarak kullanılmışsa suç 158/1-f değil, 157 kapsamında kalır. Kurumdan kesin bir ceza hukuku hükmü vermesi beklenmez; ancak makul şüphenin maddede sayılan suçlardan birine ilişkin olup olmadığını değerlendirmesi gerekir. Kapsama ilişkin uyuşmazlık, başsavcılığa başvuruda ve elkoyma onayına itirazda da ileri sürülebilir.
Makul şüphe ile kuvvetli şüphe arasındaki mesafe
128/A’daki askı eşiği “makul şüphe”dir ve CMK 128’deki elkoyma eşiğinden belirgin biçimde düşüktür. CMK 128/1 “somut delillere dayanan kuvvetli şüphe sebebi” arıyor, 5549 sayılı Kanun’un 17. maddesi “kuvvetli şüphe” diyor; 19/A ertelemesi ise malvarlığının aklamayla ilişkili olduğuna dair “şüphe” ile yetiniyor. 128/A makul şüpheyi ayrıca tanımlamıyor. Uygulamada eşiği tetikleyen şey çoğunlukla mağdurun kendi bankasına yaptığı ihbar, karşı kurumun üçüncü fıkra bildirimi ya da izleme sisteminin alarmıdır. Kararı veren bir hâkim değil, dolandırıcılık önleme ekibindeki bir analisttir. Eşik bu yüzden düşük: tedbir kısa, denetim hemen arkasından geliyor.
Dördüncü fıkra elkoyma için ayrı bir şüphe derecesi yazmıyor. Elkoyma değerlendirmesinde somut bağlantı açıklanmalıdır: hangi işlem, hangi mağdur, hangi tutar. Anayasa Mahkemesi’nin A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021 ve Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018 kararlarındaki çizgi burada da geçerli: elkoyma ceza değil koruma tedbiridir ve kapsamı ile süresi bakımından orantılı olmak zorundadır.
48 saat nereden başlar, nerede biter
128/A’da dört sayaç var ve her biri farklı anda başlıyor. Askı süresi, kurumun askıyı uyguladığı andan itibaren en fazla 48 saattir. Savcının 24 saati, hesap sahibinin başvurusundan başlar. Hâkim kararı olmaksızın yapılan elkoyma 24 saat içinde onaya sunulur; hâkimin karar açıklama süresi elkoymadan itibaren 48 saattir. Hesapta fiilen uygulanan elkoymanın zamanı ayrıca kayda alınmalıdır.
Madde saatle ölçüyor; iş günü, mesai ya da resmî tatil kavramına atıf yapmıyor. Hafta sonu ve bayram sayacı durdurmaz. MASAK ertelemesindeki “yedi iş günü” mantığını buraya taşımak en sık yapılan hesap hatası. Bildirim SMS’inin geldiği saat, askının sistemde uygulandığı saatle aynı olmayabilir; bankadan uygulama saatini yazılı olarak istemek, 5411 sayılı Bankacılık Kanunu’nun 76. maddesindeki müşteri sorularına cevap verme sisteminin doğal bir parçası.
Dört takvim örneği
CMK 128/A saat hesabı: 2026 takviminde dört örnek
| Durum | Askı: başlangıç ve son an | Başvuru ve savcı kararı için son an | Elkoymanın uygulanması, onaya sunma ve hâkim kararı için son an |
|---|---|---|---|
| Hafta içi | Salı 22 Eylül, 11.20 → Perşembe 24 Eylül, 11.20 | Başvuru Salı 15.00 → karar en geç Çarşamba 23 Eylül, 15.00 | Elkoyma Çarşamba 09.00 → onaya sunma en geç Perşembe 09.00 → hâkim kararı en geç Cuma 25 Eylül, 09.00 |
| Hafta sonu | Cuma 25 Eylül, 18.05 → Pazar 27 Eylül, 18.05 | Başvuru Cumartesi 10.00 → karar en geç Pazar 10.00 | Elkoyma Cumartesi 16.30 → onaya sunma en geç Pazar 16.30 → hâkim kararı en geç Pazartesi 28 Eylül, 16.30 |
| Bayram araya giriyor | Çarşamba 28 Ekim, 14.00 → Cuma 30 Ekim, 14.00 (29 Ekim tatili sayacı durdurmaz) | Başvuru Perşembe 29 Ekim, 11.00 → karar en geç Cuma 11.00 | Elkoyma Cuma 30 Ekim, 10.00 → onaya sunma en geç Cumartesi 10.00 → hâkim kararı en geç Pazar 1 Kasım, 10.00 |
| Gece yarısına yakın | Pazartesi 5 Ekim, 23.50 → Çarşamba 7 Ekim, 23.50 | Başvuru Salı 09.15 → karar en geç Çarşamba 09.15 | Elkoyma yok → 128/A dayanağı Çarşamba 23.50’de sona erer |
128/A kapsamındaki elkoyma askı süresi içinde uygulanmalıdır. Bayram örneğinde elkoyma, askının bitmesinden dört saat önce gerçekleşmektedir. Askı bittikten sonra bu özel hükme dayanılarak elkoyma yapılamaz; başka bir koruma tedbirinin koşulları varsa kendi hukuki dayanağıyla değerlendirilir. Onaya geç sunulması hâkime ek süre kazandırmaz: hafta sonu örneğinde elkoyma işlemi pazar 16.00’da onaya sunulsa da hâkimin karar süresi pazartesi 16.30’da biter.
Gece yarısı örneği en çok soru üreten durumdur: hesap sahibi askıyı çoğu zaman sabah fark ediyor ve ilk yarım günü kaybetmiş oluyor. Diğer bloke türlerinin süreleriyle karşılaştırma için bloke sürelerini takvim örnekleriyle anlattığımız rehbere bakılabilir.
Hesap sahibinin başsavcılığa başvurusu ve savcının 24 saati
Askının kaldırılması için başvuru mercii Cumhuriyet başsavcılığıdır; savcı başvuruyu 24 saat içinde karara bağlar. Şubeye verilen itiraz dilekçesi ya da çağrı merkezine yapılan şikâyet bu süreyi başlatmaz.
Metin, kurumun askıyı “Cumhuriyet başsavcılığına” bildireceğini söylüyor ama hangisine bildireceğini belirtmiyor. İlk iş, bankadan bildirimin yapıldığı başsavcılığı ve tarihini yazılı olarak istemek. Bu bilgi alınamıyorsa başvuruyu ikametinizin ya da şubenin bağlı olduğu başsavcılığa yapıp bankanın bildirim kaydıyla birlikte değerlendirilmesini istemek pratik bir çözüm. Dosyaya erişim de sınırlı olabilir: CMK 157 gereği soruşturma gizlidir, CMK 153/2 uyarınca kısıtlama kararı varsa avukat da dosyayı inceleyemeyebilir. UYAP’ta kayıt görünmemesi soruşturma olmadığı anlamına gelmez.
Savcının önünde bankanın gönderdiği hesap hareketleri var; başvurunun işi, o hareketlerin içindeki şüpheli işlemi açıklamak. Paranın hangi mal, hizmet ya da kripto varlık karşılığında geldiğini gösteren kayıtlar (fatura, kargo takip numarası, P2P emir numarası, blokzincir işlem kimliği yani TxID, yazışmalar) ilk sayfada olmalı. Başvuruda, tedbirin suça konu olduğu ileri sürülen tutarla sınırlandırılması da somut kayıtlarla gerekçelendirilebilir. “Askıyı kaldırın” demek savcıya iki seçenek bırakır: her şeyi serbest bırakmak ya da hiçbir şeyi. “Şüpheli tutar tedbir altında kalsın, gerisi serbest bırakılsın” önerisi üçüncü bir yol açar. Maaş, nafaka, kira ya da çek ödemesi gibi zorunlu çıkışlar belgeleriyle yazılmalı.
Savcı 24 saatte karar vermezse ne olacağı maddede yazmıyor; askı zaten en geç 48. saatte düşer. Başvurunun asıl değeri, savcı elkoyma emri verip vermeyeceğini tartarken önünde hesap sahibinin açıklamasının da bulunmasıdır. Askının başlangıç saati, hukuki dayanağı ve bildirimin içeriği başvuruya eklenmelidir.
Askının kalkması, tartışmalı tutarın kime ait olduğu sorununu kendiliğinden çözmez. Özellikle parayı gönderen kişinin üçüncü bir hesaba “iade” yapılmasını istemesi hâlinde, yeni transferden önce talebin kaynağı ve soruşturmadaki durum açıklığa kavuşturulmalıdır. Kısıt kalktıktan sonra yapılan her transfer tek başına aklama suçunu oluşturmaz; suçtan kaynaklanan değerin bilinmesi, işlemin amacı ve TCK m.282’nin diğer koşulları somut olayda değerlendirilir.
Başsavcılığa başvuru dilekçesi iskeleti
[İL] CUMHURİYET BAŞSAVCILIĞINA
(Nöbetçi Cumhuriyet Savcılığına) — Soruşturma No: [varsa]
BAŞVURAN (HESAP SAHİBİ): [Ad Soyad], T.C. Kimlik No: […], Adres: […]
VEKİLİ: [Av. Ad Soyad], [Baro ve sicil no], [Adres]
İLGİLİ KURUM: [Banka / ödeme kuruluşu / kripto varlık hizmet sağlayıcısı unvanı]
KONU: CMK m. 128/A-2 uyarınca [tarih, saat] itibarıyla [kurum] nezdindeki [IBAN / hesap no] numaralı hesaba uygulanan askıya alma işleminin kaldırılması; elkoyma yoluna gidilmesi hâlinde tedbirin suça konu tutarla sınırlandırılması talebidir.
AÇIKLAMALAR:
1. [Kurum], [tarih, saat]’te hesabımın CMK 128/A uyarınca askıya alındığını [SMS / e-posta / uygulama bildirimi] ile bildirmiştir (EK-1).
2. Askının, [tarih, saat]’te [gönderen adı / IBAN] tarafından gönderilen [tutar] TL’lik havaleyle ilgili olduğu anlaşılmaktadır. Bu tutar [P2P emir no / fatura no / satış sözleşmesi] karşılığında hesabıma gelmiştir.
3. Karşılığı olan [mal / hizmet / kripto varlık] [tarih, saat]’te alıcıya teslim edilmiştir. [Kripto varlıkta: ağ (TRC-20 / ERC-20), TxID, gönderen ve alıcı adresleri.] (EK-2, EK-3)
4. Hesapta bu işlemle ilgisi olmayan [maaş / kira / ticari tahsilat] bakiyesi bulunmakta olup [maaş, nafaka, kira, SGK primi, çek] ödemelerinin [tarih] itibarıyla yapılması zorunludur (EK-4).
5. CMK 128/A-4 uyarınca elkoyma suça konu menfaatle sınırlıdır; hesabın tamamının kapalı tutulması iddia edilen tutarla orantılı değildir. Beyanda bulunmaya ve soruşturmaya katkı sunmaya hazırım.
HUKUKİ DAYANAK: CMK m. 128/A, 128, 131; Anayasa m. 35; ilgili mevzuat.
DELİLLER: Kurum bildirimi, hesap ekstresi, emir kayıtları, blokzincir işlem kayıtları, yazışmalar, fatura ve sözleşmeler, tanık beyanları ve her türlü yasal delil.
TALEP SONUCU: Açıklanan nedenlerle;
1. [IBAN] numaralı hesaba uygulanan askıya alma işleminin kaldırılmasına,
2. Elkoyma yoluna gidilmesi hâlinde tedbirin [tutar] TL ile sınırlı tutulmasına ve bakiyenin kalanı üzerindeki kısıtlamanın kaldırılmasına,
3. Lehime olan [emir, cihaz ve IP kayıtları] bilgilerinin CMK 128/A-7 uyarınca kurumdan istenmesine,
4. Karar verilmeden önce beyanımın alınmasına
karar verilmesini saygılarımla arz ve talep ederim. [Tarih]
Başvuran / Vekili
[Ad Soyad, İmza]
EKLER:
EK-1: Askı bildiriminin saatli ekran görüntüsü
EK-2: İşlem ve emir kayıtları
EK-3: TxID listesi ve blokzincir gezgini çıktıları
EK-4: Zorunlu ödemelere ilişkin belgeler
EK-5: Kimlik fotokopisi ve varsa vekâletname
Elkoyma aşaması: savcının yazılı emri, hâkimin 48 saati ve itiraz
Askıdaki hesapta bulunan suça konu menfaate hâkim kararıyla ya da gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle, her iki durumda da askı süresi içinde el konulabilir. Görevli hâkim soruşturmada sulh ceza hâkimliği, kovuşturmada davaya bakan mahkemedir.
Bu, CMK 128’in dokuzuncu fıkrasının açık bir istisnası. 128/9 “Bu madde hükümlerine göre elkoymaya ve onuncu fıkra uyarınca kayyım atanmasına ancak hâkim karar verebilir.” diyor. Benzer bir savcı yetkisi aklama için 5549 sayılı Kanun’un 17. maddesinde zaten vardı, ama orada hâkim onaya sunulan elkoyma hakkında 24 saat içinde karar veriyor ve onay hâlinde üç ay içinde değer raporu alınıyor. 128/A’da hâkimin süresi elkoymadan itibaren 48 saat ve rapor şartı yok. Klasik elkoymada BDDK, SPK, MASAK, Hazine Müsteşarlığı ve KGK’den alınan değer raporu burada aranmadığı için hesap sahibinin kendi tutar hesabını sunması önem kazanıyor: hangi havale, hangi tutar, hesaba girdikten sonra ne oldu.
Hâkimin onay kararına karşı yol CMK 267 ve devamındaki itirazdır. CMK 268/1’e göre itiraz, kararı öğrenme tarihinden itibaren iki hafta içinde, kararı veren mercie dilekçe verilerek ya da zabıt kâtibine beyanda bulunularak yapılır; süre 7499 sayılı Kanun’la yedi günden iki haftaya çıkarıldı ve 1 Haziran 2024’ten beri uygulanıyor. Hâkimlik itirazı yerinde görmezse en çok üç gün içinde merciine gönderir; sulh ceza hâkimliği kararlarını 268/3-a uyarınca numara olarak izleyen hâkimlik inceler. CMK 269 gereği itiraz kararın yerine getirilmesini kendiliğinden durdurmaz; CMK 271 gereği merci kararı kesindir.
Savcının başvuruyu reddetmesine karşı maddede ayrı bir itiraz yolu yok; asıl denetim onay kararına itirazla sağlanıyor. Elkoyma sürerken CMK 131/1 de açık: muhafazasına gerek kalmayan değerler re’sen ya da istem üzerine geri verilir, ret kararına itiraz edilebilir. Klasik elkoymadaki itiraz ve iade adımlarını CMK 128 elkoyma kararına itiraz rehberinde ayrıntılı olarak anlattık.
Mağdur, hesap sahibi, şüpheli: aynı hesapta üç ayrı sıfat
Beşinci fıkra, elkonulan menfaatin mağdura ait olduğu anlaşılırsa soruşturma ya da kovuşturma evresinde iade edileceğini söylüyor. Mağdur için bu, hükmü beklemeden parasına kavuşmak demek. Sorun, hesap sahibinin de bir tür mağdur olduğu dosyalarda başlıyor. P2P kripto satıcısı, ikinci el eşya satan esnaf, hizmet veren işletme; hepsi hesaplarına gelen paranın karşılığını teslim etmiş olabilir. Bu üçgende paranın “mağdura ait olduğunun anlaşılması” basit bir tespit değil; iade değerlendirmesinde hesap sahibinin açıklaması ve teslim kayıtları da incelenmelidir.
Varsayımsal örnek: Bir P2P satıcısının hesabına 40.000 TL havale geldiğini ve satıcının bu ödeme karşılığında platformdaki USDT’yi alıcıya serbest bıraktığını düşünelim. Sonradan havalenin bir dolandırıcılık mağdurunun hesabından yapıldığı ileri sürülerek banka hesabı askıya alınmış olsun. Bu örnekte satıcının teslimi ile paranın kaynağı iki ayrı ispat konusudur; karşı edim verildiğini göstermek, suç şüphesini veya iade tartışmasını tek başına sonuçlandırmaz.
İncelenecek kayıtlar; banka havalesi, P2P emir numarası, taraf bilgileri, platform yazışmaları ve varlığın serbest bırakılma kaydıdır. Platform içi emanet çözümü, tek başına blokzinciri üzerinde bir transfer veya TxID bulunduğunu göstermez. Ayrı bir dış cüzdan transferi varsa ağı, token sözleşmesi, işlem kimliği ve adres bağlantısı ayrıca doğrulanır. Bu kayıtlar tedbirin kapsamının ve iade koşullarının değerlendirilmesine yarar; hesabın belirli saatte açılacağı veya tutarın belli kişiye bırakılacağı sonucu önceden garanti edilemez.
P2P satıcılarına özgü bu durumu P2P kripto satışından sonra banka hesabına uygulanan 128/A askısını ele aldığımız yazıda daha ayrıntılı işledik.
Askı sizi şüpheli yapar mı?
Tek başına hayır; birinci fıkra “suçta kullanılan her türlü hesap” diyor ve hesap sahibinin şüpheli olmasını aramıyor. Yine de dolandırıcılığın para ayağı genellikle başkalarının hesapları üzerinden kurulduğu için hesap sahibi hakkında da işlem yapılabiliyor. Yargıtay’ın çizgisi olguya göre ayrışıyor: 11. Ceza Dairesi, akrabasına habersiz biçimde kartını kullandıran sanık hakkında beraat yönünde bozma kararı verdi (E. 2021/27007, K. 2025/7124, 12.06.2025); komisyon karşılığında hesabını kullandıran “hesapçı”yı ise müşterek fail saydı (E. 2024/3326, K. 2024/13191, 07.11.2024).
31 Temmuz 2026 tarihli ve 33326 sayılı Resmî Gazete’de yayımlanan 7589 sayılı Kanun, TCK 158’e şu dördüncü fıkrayı ekledi: “Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.” Geçici madde, istinaf ve temyizdeki dosyalarda bozma sonucunu doğuruyor; infazdaki dosyalarda ihtardan itibaren altı ay içinde zarar giderilirse etkin pişmanlık imkânı tanıyor.
İlişki şöyle: 128/A hesabı durduruyor, 158/4 o hesabı başkasına kullandıranın cezasını ölçüyor. İndirim, hesabını bilerek ve menfaat karşılığında veren içindir; hiç bilmeden kullanılan için tartışma indirim değil, kastın varlığıdır. Aklamada da benzer bir eşik var: TCK 282/2 suç gelirini bilerek kabul edeni 2 ila 5 yıl hapisle cezalandırıyor, Yargıtay 3. Ceza Dairesi ise MASAK raporundaki “muhtemelen” ifadesinin yetmeyeceğini, somut aklama işleminin şart olduğunu vurguladı (E. 2024/4155, K. 2024/19482, 19.12.2024). Bu sorumluluğu aracı hesap şüphesi ve para katırı iddialarını anlattığımız yazıda ayrıca ele aldık.
Bankanın sorumsuzluğu: altıncı fıkra neyi korur, neyi korumaz
Altıncı fıkraya göre askı kararı veren gerçek ve tüzel kişiler hukuken sorumlu tutulmaz. Hükmün sınırı ilk kelimelerinde: “Bu madde uyarınca”. Muafiyet, katalog suça ilişkin makul şüpheye dayanan, 48 saati aşmayan, başsavcılığa ve hesap sahibine bildirilen bir askıyı kapsıyor. Bu şartların dışına çıkan bir kısıtın aynı korumadan yararlanamayacağı savunulabilir. Madde yeni olduğu için yerleşik bir Yargıtay içtihadı henüz yok, ama metin bu okumaya açık.
Muafiyet yalnızca “hukukî” sorumluluğu kaldırıyor. 5549 sayılı Kanun’un 10. maddesi ise yükümlülüklerini yerine getirenlerin “hiçbir şekilde hukukî ve cezaî bakımdan” sorumlu tutulamayacağını söylüyor. 128/A cezai sorumluluğu genel kurallara bırakmış.
Elkoyma ise bankanın değil hâkimin ya da savcının kararıdır. Koşulları oluşmadan yapılan ya da zamanında geri verilmeyen elkoyma için CMK 141/1-j Devlete karşı maddi ve manevi tazminat yolunu açıyor; CMK 142/1’e göre talep, kesinleşmenin tebliğinden itibaren üç ay ve her hâlde kesinleşmeden itibaren bir yıl içinde, oturulan yerdeki ağır ceza mahkemesine yapılıyor. Bu yolu ve bankaya karşı davaların sınırlarını haksız bloke ve elkoyma nedeniyle tazminat yazısında inceledik. Bankanın askıdan sonra ilişkiyi kendi kararıyla sonlandırması da sözleşmeye ve MASAK Tedbirler Yönetmeliği’nin 22. maddesi gibi uyum hükümlerine dayanır; altıncı fıkranın koruması o karara kendiliğinden taşınamaz.
Yedinci fıkra, istenen bilgi ve belgenin on gün içinde gönderilmesini emreder; aykırılık için kanun metnindeki temel ceza aralığı 50.000–300.000 TL’dir. Uygulanacak tutar, fiilin işlendiği yıl ve 5326 sayılı Kabahatler Kanunu m.17/7 uyarınca yeniden değerleme dikkate alınarak belirlenir. Hesap sahibi için anlamı şu: lehine olan kayıtlar (cihaz ve IP bilgileri, işlem onay kayıtları) savcılık kanalıyla istendiğinde kurumun süresiz bekletme imkânı kalmıyor.
CMK 128, CMK 128/A ve MASAK 19/A: aynı hesapta üç ayrı rejim
Bu üç tedbir banka ekranında aynı kelimeyle görünebilir: “bloke”. Dayanakları, süreleri ve itiraz yolları ise tamamen farklı.
CMK 128 elkoyma, CMK 128/A askı ve elkoyma, 5549 sayılı Kanun 19/A erteleme karşılaştırması
| Ölçüt | CMK 128 | CMK 128/A | 5549 m. 19/A |
|---|---|---|---|
| Kararı kim verir | Yalnızca hâkim (128/9) | Askıyı kurum; elkoymayı hâkim, gecikmesinde sakınca varsa savcı | Hazine ve Maliye Bakanı (bakan yardımcısına devredebilir) |
| Şüphe eşiği | Somut delillere dayanan kuvvetli şüphe | Askıda makul şüphe | Aklama veya terörün finansmanıyla ilişki şüphesi |
| Suç kapsamı | 128/2’deki geniş katalog (141–142, 155, 157–158 dâhil); 245 ve 282 yok | Yalnızca TCK 142/2-e, 158/1-f ve l, 245 | Aklama ve terörün finansmanı |
| Tedbirin konusu | Şüpheli veya sanığa ait malvarlığı | Askıda hesap; elkoymada suça konu menfaat | Yükümlü nezdindeki işlem |
| Süre | Kanunda üst süre yok; ölçülülük denetimi | Askı en fazla 48 saat; onaya sunma 24 saat; hâkim kararı elkoymadan itibaren 48 saat | Yedi iş günü; uzatma hükmü yok |
| Rapor şartı | Değer raporu; üç ay, gerekirse iki ay uzatma | Aranmaz | Süre MASAK analizine ayrılmış |
| Hesap sahibinin öğrenmesi | Karar kuruma teknik iletişim araçlarıyla derhal bildirilir (128/5) | Kurum hesap sahibine de bildirir | ŞİB gizliliği (5549 m. 4/2) nedeniyle yükümlünün açıklama alanı dar |
| Başvuru ve itiraz | Hâkim kararına CMK 267 vd., iki hafta | Askıya karşı başsavcılığa başvuru; onay kararına CMK 267 vd. | Kanunda özel yol yok; 13/7’deki idari yargı yolu idari para cezalarına ilişkin |
| Kurumun sorumluluğu | Kurum yalnızca kararı uygular | Askı kararı veren hukuken sorumlu tutulmaz | Yükümlülüğünü yerine getiren hukuken ve cezaen sorumlu tutulamaz (m. 10) |
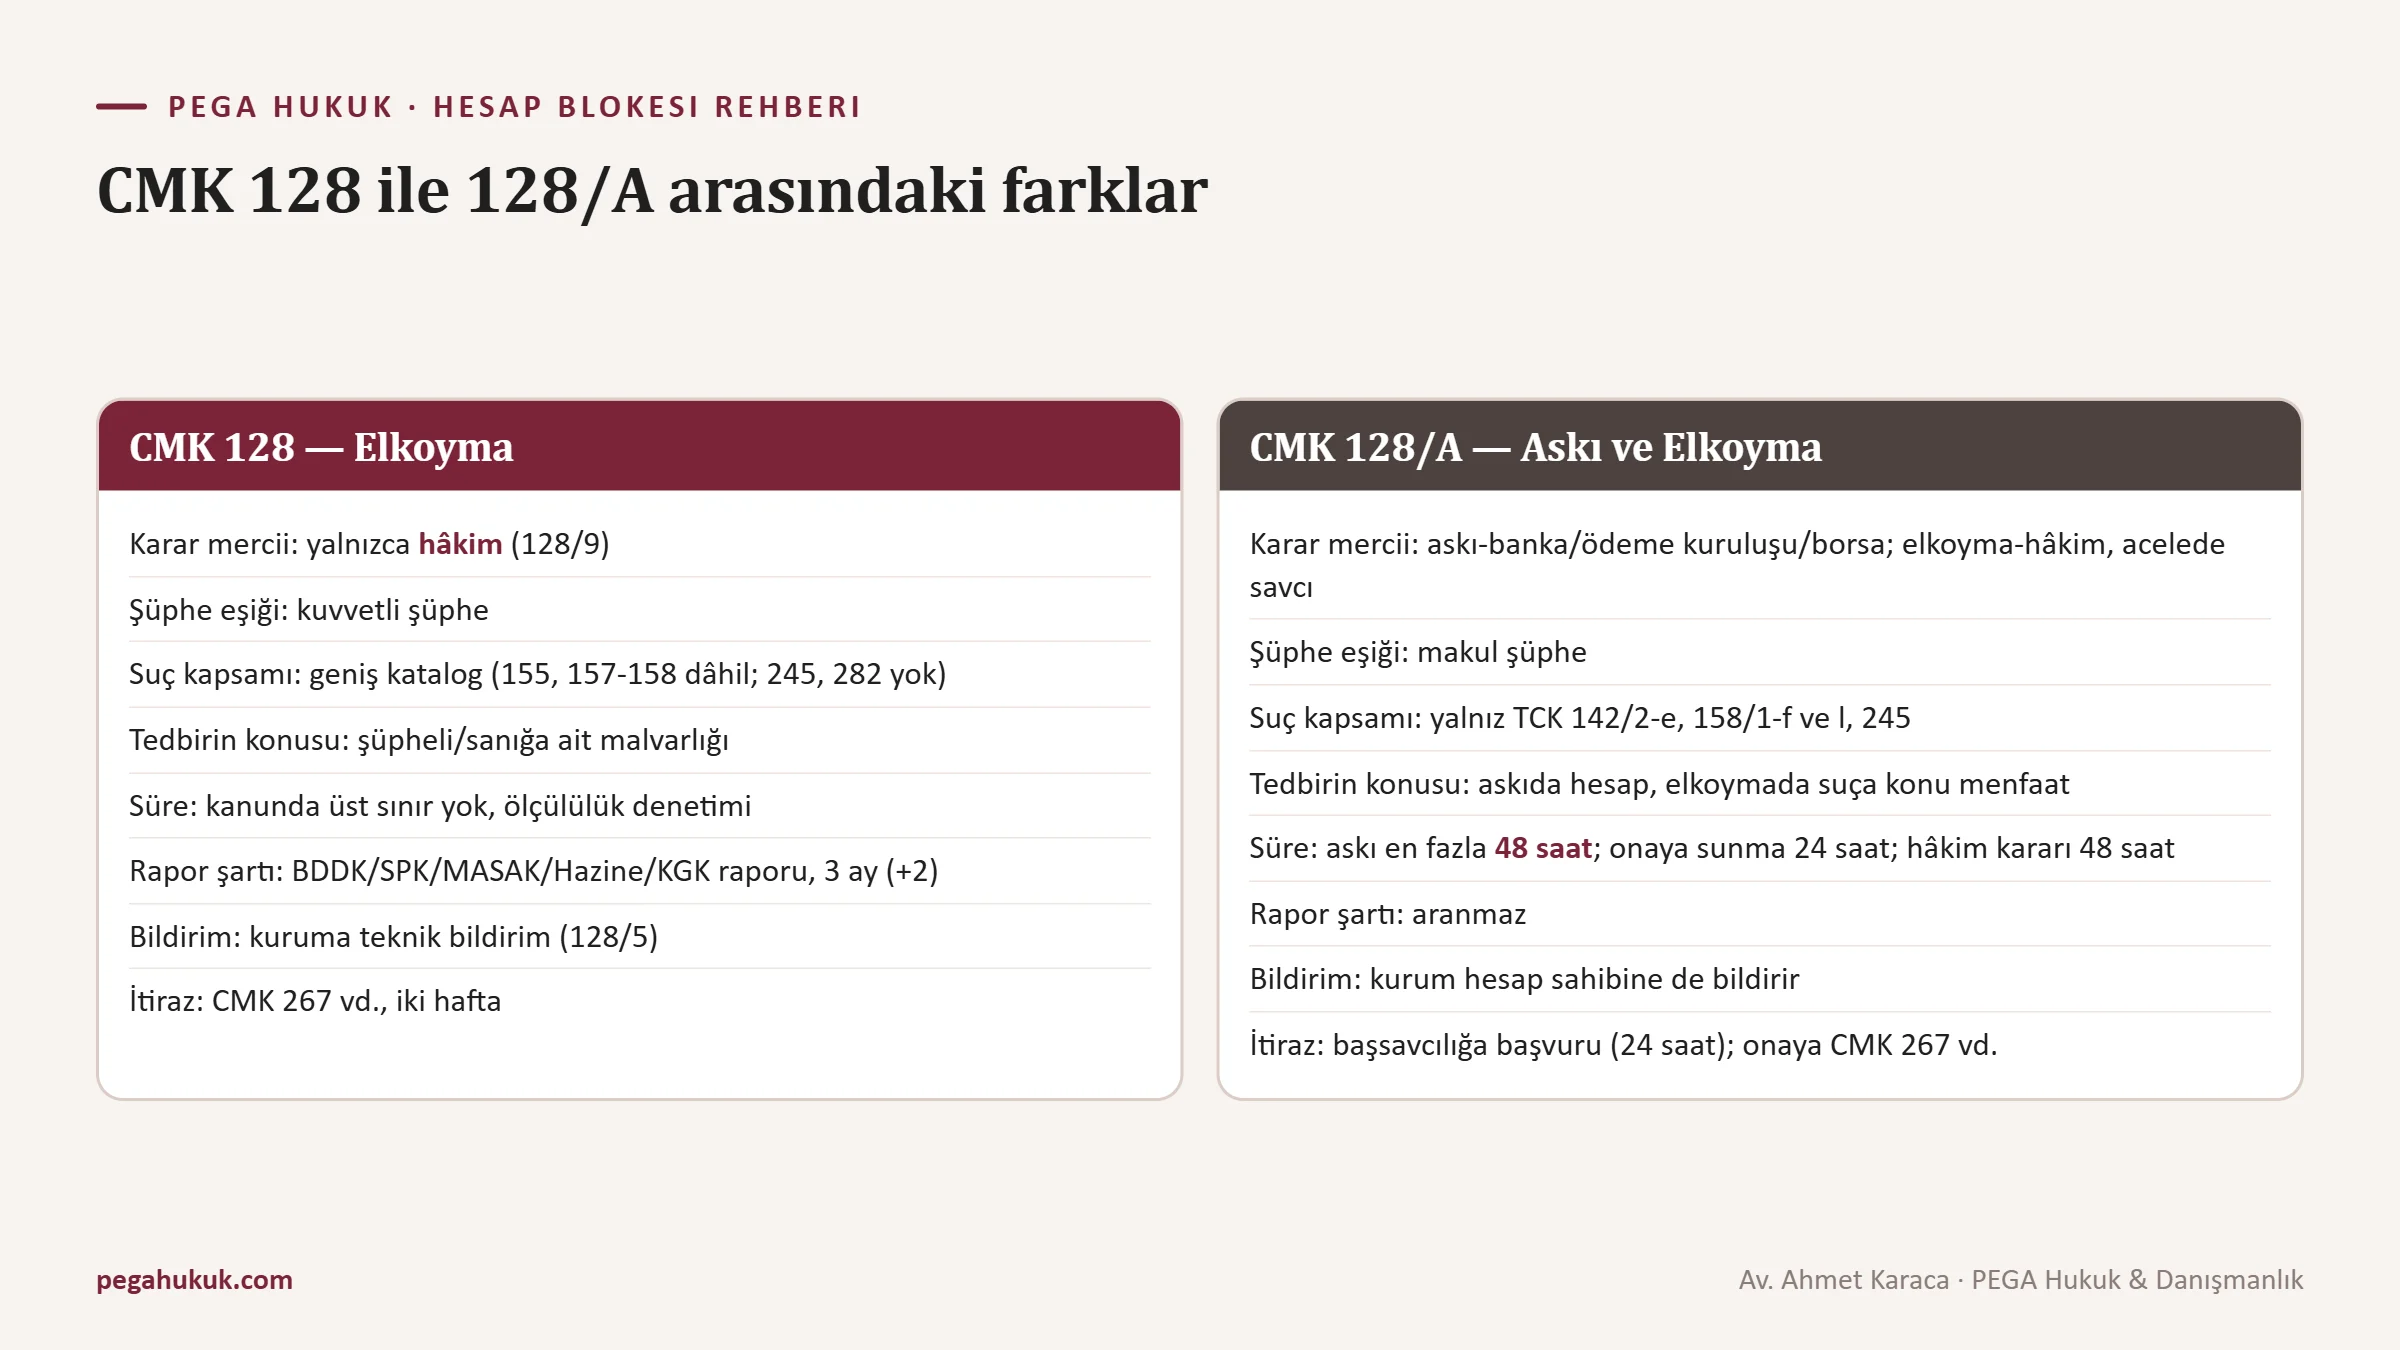
Ayırt etmenin en kolay yolu süre birimine bakmak. Saatle konuşan tedbir 128/A’dır, iş günüyle konuşan büyük olasılıkla 19/A ertelemesidir, belirli süresi olmayan ve bir hâkimlik kararına dayanan tedbir 128’dir. İkinci ipucu bildirimdir: 128/A’da kurum hesap sahibine bildirim yapmak zorunda, 19/A’da ise şüpheli işlem bildiriminin gizliliği nedeniyle banka çoğu zaman sessiz kalıyor. Aynı havale hem 128/A askısına hem şüpheli işlem bildirimine konu olabilir; bu ihtimali MASAK’ın yedi iş günlük ertelemesini anlattığımız yazıda işledik.
5809 sayılı Kanun’daki kardeş hüküm: suçta kullanılan hattın kesilmesi
7571 sayılı Kanun aynı gün 5809 sayılı Elektronik Haberleşme Kanunu’nun 60. maddesine suçta kullanılan hatların kesilmesini düzenleyen bir 18. fıkra ekledi. Karar hâkim ya da savcı tarafından veriliyor; savcı kararının onaya sunulması için 24, hâkimin kararını açıklaması için 48 saatlik süreler öngörülüyor. Emre rağmen hattın kesilmemesi veya istenen bilgi ve belgelerin verilmemesi ya da eksik verilmesi için kanundaki temel ceza aralığı 50.000–300.000 TL; uygulamada Kabahatler Kanunu m.17/7’deki yeniden değerleme kuralı ayrıca dikkate alınır. Aynı paket, kimlik doğrulaması yapılmamış belgeyle abonelik yasağı ve on günlük bilgi kuralı da getirdi. Abonelik düzenlemelerinin bir bölümü için 5809 sayılı Kanun’un geçici 8/3. maddesinde, 25 Aralık 2025 tarihli yayımdan itibaren altı aylık ertelenmiş yürürlük öngörüldü; bu erteleme CMK m.128/A’ya veya hat kesmeye ilişkin m.60/18–19’a ait değildir. Dikkat çeken fark katalogda: hat kesmede TCK 142/2-e ve 245’in yanında 157–158 birlikte sayıldı, hesap askısında basit dolandırıcılık dışarıda bırakıldı. Aynı gün kabul edilen iki hükümde bu fark, bankacılık ilişkisine müdahalenin daha dar tutulmak istendiği biçiminde okunabilir.
İki tedbir aynı dosyada birlikte görülebiliyor. Hat kesildiğinde bankanın SMS ile gönderdiği tek kullanımlık şifreler de gelmez; askı kalksa bile mobil bankacılıkta işlem onayı mümkün olmayabilir. Bankaya yazılı başvuruda e-posta ve kayıtlı elektronik posta adresini bildirmek bu yüzden işe yarıyor.
Yedinci fıkradaki on günlük bilgi verme yükümlülüğünün kripto platformları bakımından ne anlama geldiğini savcılığın borsadan bilgi talebi yazısında, askıdan sonra gelen 128 kararının şartlarını CMK 128 kapsamında elkoyma yazısında, kripto soruşturmalarındaki bütün tedbirleri ise kripto varlık soruşturması rehberinde ele aldık.
Kripto borsaları ve ödeme kuruluşlarında askı: aynı madde, farklı ekranlar
CMK 128/A, kripto varlık hizmet sağlayıcılarını ve ödeme hizmeti sağlayıcılarını bankalarla aynı cümlede sayıyor; borsadaki ya da elektronik para kuruluşundaki hesap da 48 saat askıya alınabilir. Kripto borsaları 5549 sayılı Kanun bakımından da yükümlü; 1 Mayıs 2021 tarihli Resmî Gazete’de yayımlanan değişiklikle Tedbirler Yönetmeliği’ne eklendiler. Aynı borsa hem şüpheli işlem bildirimi yapıyor hem 128/A askısı koyabiliyor.
En sık karışıklık “48 saat” ifadesinden doğuyor. MASAK’ın 28 Haziran 2025 tarihli Resmî Gazete’de yayımlanan 29 Sıra No.lu Genel Tebliği’ne göre platformlar kripto varlık transferini alım, takas veya yatırma işleminden en az 48 saat sonra gerçekleştiriyor; ilk çekimde süre en az 72 saat, stabil kripto varlık transferlerinde günlük 3.000, aylık 50.000 dolarlık sınır var. Bu, şüpheye bağlı olmayan ve herkese uygulanan bir bekleme kuralı; askıyla hukuken hiçbir benzerliği yok.
128/A bir borsaya çoğunlukla üçüncü fıkradaki zincir bildirimiyle ulaşıyor: mağdurun parası bir aracı banka hesabından borsanın TL hesabına geçiyor, banka izini sürüp borsaya bildiriyor, borsa kendi askı kararını veriyor. Para USDT’ye çevrilip dış cüzdana çekilmişse tablo değişiyor. Borsaların kullandığı Chainalysis KYT, Elliptic, TRM gibi araçlar bir adresin kirli adreslerle doğrudan (direct exposure) ya da ara adresler üzerinden dolaylı (indirect exposure) temasını ölçüyor; aradaki her adım bir “hop” sayılıyor. Bu araçlar bir yatırmayı bekletebilir, ama kullanıcının kendi anahtarlarını tuttuğu cüzdanı hiçbir borsa durduramaz.
Orada devreye ihraççı giriyor. USDT bakımından ihraççı düzeyinde dondurma imkânı bulunabilir; yetkinin ve teknik etkinin kapsamı ilgili ağ ile token sözleşmesine göre incelenmelidir. Tether’in yayımladığı şartlar, adreslerin kara listeye alınması ve tokenların dondurulmasına ilişkin yetkileri düzenler. Tether 128/A’nın muhatabı olan Türk mali kurumlarından değil; dondurmayı kendi kullanım şartları çerçevesinde, yetkili makam talebiyle yapıyor. Euronews’in 30 Ocak 2026 tarihli haberine göre İstanbul Cumhuriyet Başsavcılığı Veysel Şahin soruşturmasında yaklaşık 460 milyon avroluk kripto varlığa el koydu ve savcılığın “önce el koy, sonra hâkim onayına sun” yetkisini ilk kez bu dosyada kullandığı açıklandı. Bloomberg’in 7 Şubat 2026 tarihli haberine göre Tether, aynı dosyada Türk makamlarının talebi üzerine yaklaşık 544 milyon dolarlık (haberlerdeki 460 milyon avroya karşılık gelen) USDT’yi dondurdu; Tether’den Ardoino’nun açıklaması kısaydı: “Law enforcement came to us… we acted in respect of the laws of the country.”
Borsa hesabında bir kısıt gördüğünüzde bunun 128/A mı, sözleşme mi, bekleme kuralı mı olduğunu ayrıca sormak gerekiyor; Paribu’nun kullanım şartlarındaki 8.3–8.4. maddeler ya da Binance TR sözleşmesinin 11.4. maddesi ayrı dayanaklar. SPK düzenlemesindeki koruma da sık yanlış anlaşılıyor: 6362 sayılı Kanun’un 35/C maddesi müşteri varlıklarını borsanın kendi borçları için haczedilemez kılıyor, müşterinin kendi hesabıyla ilgili bir suç şüphesi nedeniyle yapılan elkoymayı engellemiyor. Borsa katmanındaki kısıtları kripto borsası hesap blokesinin katmanlarını anlattığımız yazıda ayrı ayrı ele aldık. Ödeme kuruluşlarında ise zincir bildirimi bazen sahibinin unuttuğu bir elektronik para hesabına ulaşıyor; TCMB’nin 29 Temmuz 2026’dan beri e-Devlet’te sunduğu “Ödeme ve Elektronik Para Kuruluşu Hesap Sahipliği Sorgulama” hizmeti, adınıza hangi kuruluşlarda hesap bulunduğunu görmenin en hızlı yolu.
Banka uygulamasında kontrol edilmesi gereken altı nokta
Altıncı fıkra, maddeye uygun askı kararı verenleri hukuki sorumluluktan korur. Bu koruma, askının kapsamı, bildirimler ve sonraki işlemlerin denetlenmesine engel değildir. Özellikle şu noktalar kontrol edilmelidir:
- 48 saati iş günü gibi okumak ya da süre dolduğunda askıyı kaldırmayıp “savcılıktan yazı bekliyoruz” demek; süre içinde elkoyma yoksa 128/A’ya dayalı kısıt devam edemez.
- Askıyı hesap sahibine hiç bildirmemek ya da “hesabınız MASAK’ta” gibi hukuken yanlış bir etiketle bildirerek onu yanlış kapıya göndermek.
- Elkoyma suça konu tutarla sınırlıyken hesabın tamamını kapalı tutmak; maaş, nafaka ve şirket hesaplarında bu, tedbirin kendisinden ağır sonuç doğuruyor.
- Bahis şüphesi, kimlik tespiti eksikliği ya da profil uyumsuzluğu gibi katalog dışı olaylarda 128/A’nın dilini ve formunu kullanmak.
- Üçüncü fıkradaki zincir bildirimini geciktirmek ya da bildirim alınca kendi değerlendirmesini yapmadan hesabın tamamını otomatik olarak askıya almak.
- Savcılığın bilgi ve belge talebine on gün içinde eksiksiz cevap vermemek; bu hem idari para cezası riski doğuruyor hem de elkoymayı uzatıyor.
Bu hatalara karşı ilk araç yazılı başvuru. Bankadan kısıtın dayanağını, askının uygulandığı saati, bildirimin yapıldığı başsavcılığı, varsa elkoyma kararının tarihini ve tutarını yazılı olarak isteyin. Bankanın bir şüpheli işlem bildirimini açıklayamayacağını ama 128/A askısını bildirmek zorunda olduğunu bilmek, bu yazışmanın tonunu belirliyor. Hangi mercie hangi belgeyle gidileceğini bloke kaldırma yollarını ve dilekçe örneklerini derlediğimiz yazıda topladık; P2P işlemlerinden sonra gelen blokeler için P2P sonrası banka blokesine itiraz sürecini anlatan rehbere bakılabilir.
Dolandırıcılık bildirimi sonrası müdahale ve delil kaydı
Mağdurun bildirimi geldiğinde para hâlâ alıcı kurumda mıydı, bildirim işlemi belirlemeye yeterli miydi ve kurumun zamanında müdahale imkânı var mıydı? Gecikmenin sonuca etkisi bu sorular üzerinden değerlendirilir. CMK m.128/A’daki askı imkânı, her dolandırıcılık iddiasında otomatik iade zorunluluğu oluşturmaz. Askı, yargısal elkoyma ve mağdura iade ayrı aşamalardır. Bildirimden önceki güvenlik açıkları ile bildirimden sonraki davranışlar da ayrı incelenmelidir.
İlk çağrı veya yazılı bildirimin alınma saati, banka kayıt numarası, alıcı kuruma iletim zamanı, paranın çıkış anı ve uygulanan kısıtın zamanı korunmalıdır. Bu zaman çizelgesi, kurumun yapabileceği bir müdahaleyi geciktirip geciktirmediğini ve iddia edilen zararın bu gecikmeyle bağlantısını gösterebilir. Güvenlik ve tazminat boyutunu banka dolandırıcılığında Yargıtay kararları incelemektedir. 25 Aralık 2025’ten önceki olaylara ilişkin kararlar, sonradan getirilen 128/A hükmünü uygulamış kararlar gibi okunmamalıdır. 7571 sayılı Kanun m.22 ve 39.
Askı ekranını görenlerin ilk sorduğu sorular
CMK 128/A maddesi nedir?
CMK 128/A, nitelikli hırsızlık (TCK 142/2-e), nitelikli dolandırıcılık (TCK 158/1-f ve l) ve banka veya kredi kartlarının kötüye kullanılması (TCK 245) suçlarında makul şüphe bulunduğunda bankanın, ödeme hizmeti sağlayıcısının veya kripto varlık hizmet sağlayıcısının suçta kullanılan hesabı 48 saate kadar askıya almasını ve suça konu menfaate elkonulmasını düzenleyen Ceza Muhakemesi Kanunu maddesidir. 7571 sayılı Kanun’la eklenmiş, 25 Aralık 2025’te yürürlüğe girmiştir.
CMK 128/A blokesi kaç saatte kalkar?
Bankanın, ödeme kuruluşunun veya kripto borsasının koyduğu askı en fazla 48 saat sürebilir; bu süre içinde elkoyma yapılmazsa 128/A’ya dayalı kısıt devam edemez. Gecikmesinde sakınca bulunan hâlde savcının yazılı emriyle uygulanan elkoyma, 24 saat içinde hâkim onayına sunulur; hâkim elkoymadan itibaren 48 saat içinde kararını açıklamazsa elkoyma kendiliğinden kalkar. Hâkim onaylarsa elkoyma, iade kararı ya da itiraz yoluyla kaldırılana kadar sürebilir.
48 saatlik süre hafta sonu ve bayramda da işler mi?
Evet, işler. Madde süreyi saatle ölçüyor ve iş günü ya da mesai saatine atıf yapmıyor; cuma akşamı başlayan bir askı pazar akşamı dolar. MASAK ertelemesindeki yedi iş günü hesabı burada uygulanmaz.
Hesabım 128/A ile askıya alındı; şüpheli miyim?
Askı tek başına sizi şüpheli yapmaz. Madde “suçta kullanılan her türlü hesap” diyor ve hesap sahibinin şüpheli olmasını şart koşmuyor. Yine de hesabınız bir soruşturmanın içindedir; beyanınız istenebilir ve hesabınızı başkasına kullandırdıysanız ceza sorumluluğunuz ayrıca değerlendirilir.
Askının kaldırılması için nereye başvurmalıyım?
Cumhuriyet başsavcılığına başvurmalısınız; savcı başvuruyu 24 saat içinde karara bağlar. Banka şubesine veya çağrı merkezine yapılan itiraz bu süreyi başlatmaz. Bildirimin hangi başsavcılığa yapıldığını bankadan yazılı olarak isteyin.
Yasadışı bahis nedeniyle hesabıma CMK 128/A blokesi konabilir mi?
Hayır. 7258 sayılı Kanun’daki bahis suçları ve bahis oynamanın kabahat karşılığı 128/A’nın kataloğunda yer almıyor. Bahis dosyalarında görülen blokelerin dayanağı genellikle MASAK ertelemesi, CMK 128 veya 5549 sayılı Kanun’un 17. maddesine göre elkoyma ya da bankanın kendi kararıdır.
48 saat doldu ama banka hesabımı açmıyor; ne yapmalıyım?
Bankadan kısıtın bugünkü dayanağını yazılı olarak isteyin. Süre içinde bir elkoyma emri veya kararı gelmiş olabilir ya da banka artık MASAK ertelemesi veya kendi risk kararı gibi başka bir dayanağa geçmiş olabilir. Dayanak öğrenilmeden yazılan dilekçe çoğu zaman yanlış mercie gider.
Askı yüzünden zarara uğradım; bankadan tazminat isteyebilir miyim?
Maddeye uygun askıya alma kararı için öngörülen sorumsuzluk, bankanın bütün faaliyetlerine ilişkin genel bir dokunulmazlık değildir. Katalog dışı bir olay, yetkisiz süre uzatımı, bildirim eksikliği veya başka bir güvenlik yükümlülüğünün ihlali kendi koşullarıyla değerlendirilir. Bununla birlikte her usul eksikliği kendiliğinden tazminat hakkı doğurmaz; uygulanacak sorumluluk sebebi, zarar ve nedensellik bağı gösterilmelidir. Devletin elkoyma nedeniyle sorumluluğu ise CMK m.141 ve devamındaki şartlar bakımından ayrı bir yoldur.
MASAK blokesi ile CMK 128/A askısı aynı şey mi?
Hayır. MASAK ertelemesi 5549 sayılı Kanun’un 19/A maddesine dayanır, Hazine ve Maliye Bakanı tarafından yedi iş günü için verilir ve aklama ya da terörün finansmanı şüphesine bağlıdır. 128/A askısını ise kurumun kendisi 48 saate kadar koyar ve bu askı yalnızca bilişim yoluyla hırsızlık, nitelikli dolandırıcılık ve kart suçlarını kapsar.
Hâkimin elkoyma kararına itiraz süresi ne kadar?
Kararı öğrendiğiniz günden itibaren iki haftadır. İtiraz, kararı veren sulh ceza hâkimliğine dilekçe verilerek veya zabıt kâtibine beyanda bulunularak yapılır ve numara olarak izleyen hâkimlik tarafından incelenir. İtiraz, elkoymanın uygulanmasını kendiliğinden durdurmaz.
Askı mesajı geldiyse: saatlerin doğru kullanımı
İlk saatlerde askının hukuki dayanağı ve başlangıç zamanı belirlenmelidir. CMK 128/A kapsamındaki askının kaldırılması için başsavcılığa somut kayıtlarla başvurulabilir; talebin dayanağına göre tedbirin tartışmalı tutarla sınırlandırılması da gerekçelendirilebilir. Bankaya yapılan bilgi ve düzeltme başvurusu ile savcılığa yapılan özel başvuru ayrı değerlendirilir.
Askı bildiriminin ekran görüntüsünü saatiyle birlikte kaydedin. Bankadan askının dayanağını, uygulandığı saati ve bildirimin yapıldığı başsavcılığı yazılı olarak isteyin. Hesaba gelen paranın hangi işlemle bağlantılı olduğunu gösteren fatura, emir numarası, platform kaydı ve yazışmaları bir araya getirin; dış cüzdan transferi varsa ilgili blokzinciri işlem kaydını da ekleyin. Tartışmalı para için üçüncü kişilerin yeni hesaba transfer veya iade taleplerini, paranın kaynağı ve soruşturmadaki durum açıklığa kavuşmadan yerine getirmeyin. Başvuru, bildirim ve işlem kayıtlarını tarih ve saatleriyle koruyun.
Madde metinleri ve Resmî Gazete kaynakları
- 5271 sayılı Ceza Muhakemesi Kanunu, m. 128, 128/A, 131, 141, 142, 153, 157, 267–271.
- 7571 sayılı Kanun, Resmî Gazete 25.12.2025, S. 33118 (m. 22 ile CMK 128/A; 5809 sayılı Kanun m. 60/18); 7589 sayılı Kanun, Resmî Gazete 31.07.2026, S. 33326 (TCK m. 158/4 ve geçici madde).
- 5237 sayılı Türk Ceza Kanunu, m. 142, 155, 157, 158, 245, 282; 5549 sayılı Kanun, m. 4, 10, 13, 17, 19/A; işlemlerin ertelenmesine ilişkin yönetmelik (RG 29.07.2016, S. 29785); MASAK Genel Tebliği Sıra No. 29 (RG 28.06.2025); 5411 sayılı Kanun m. 76; 6362 sayılı Kanun m. 35/C.
- AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021; AYM, Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018; Yargıtay 15. CD, E. 2012/4955, K. 2014/361, 15.01.2014; 11. CD, E. 2021/27007, K. 2025/7124, 12.06.2025 ve E. 2024/3326, K. 2024/13191, 07.11.2024; 3. CD, E. 2024/4155, K. 2024/19482, 19.12.2024.
- Euronews, 30.01.2026 ve Bloomberg, 07.02.2026 haberleri (Veysel Şahin soruşturması ve Tether dondurması).
İlgili çalışma alanı: Kripto Varlığa Elkoyma ve Borsa Hesap Blokesi — Kripto varlığına adli kararla veya hizmet sağlayıcı uygulamasıyla erişimi kısıtlanan bireyler.