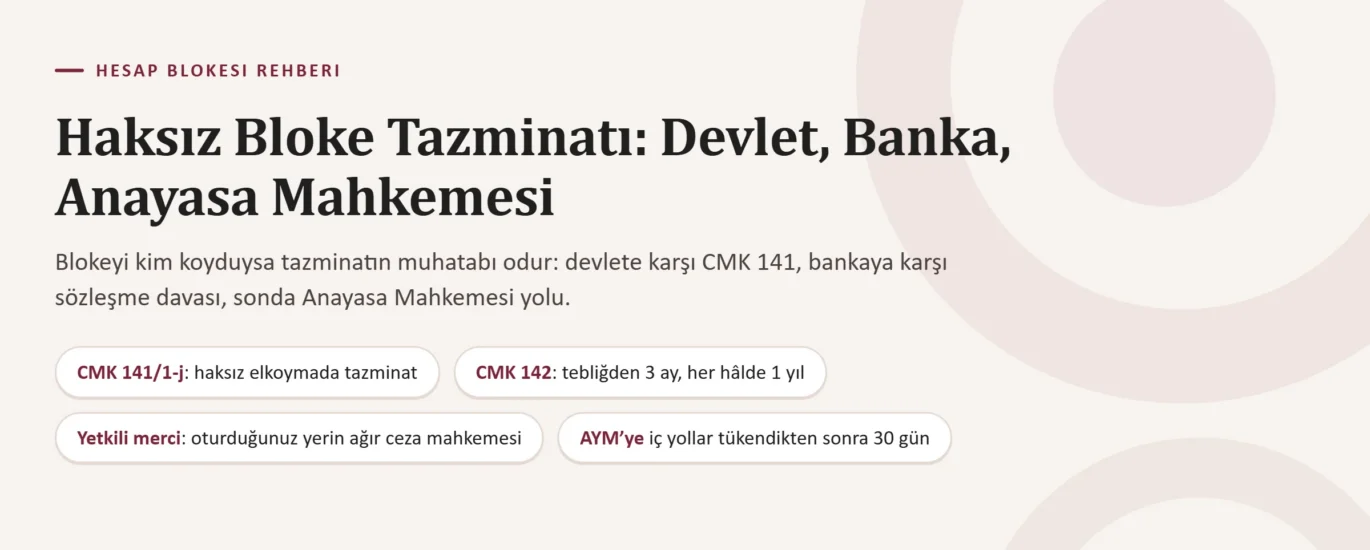
“Eşyasına veya diğer malvarlığı değerlerine, koşulları oluşmadığı halde elkonulan veya korunması için gerekli tedbirler alınmayan ya da eşyası veya diğer malvarlığı değerleri amaç dışı kullanılan veya zamanında geri verilmeyen,” Ceza Muhakemesi Kanunu’nun 141. maddesinin birinci fıkrasındaki (j) bendi bundan ibarettir ve bir virgülle biter. Cümlenin yüklemi fıkranın sonunda gelir: bu durumdaki kişiler maddi ve manevi zararlarını Devletten isteyebilir. Hesabı aylarca, kimi zaman yıllarca kilitli kalmış birinin Devlete karşı tazminat hakkının kanundaki adresi bu tek benttir.
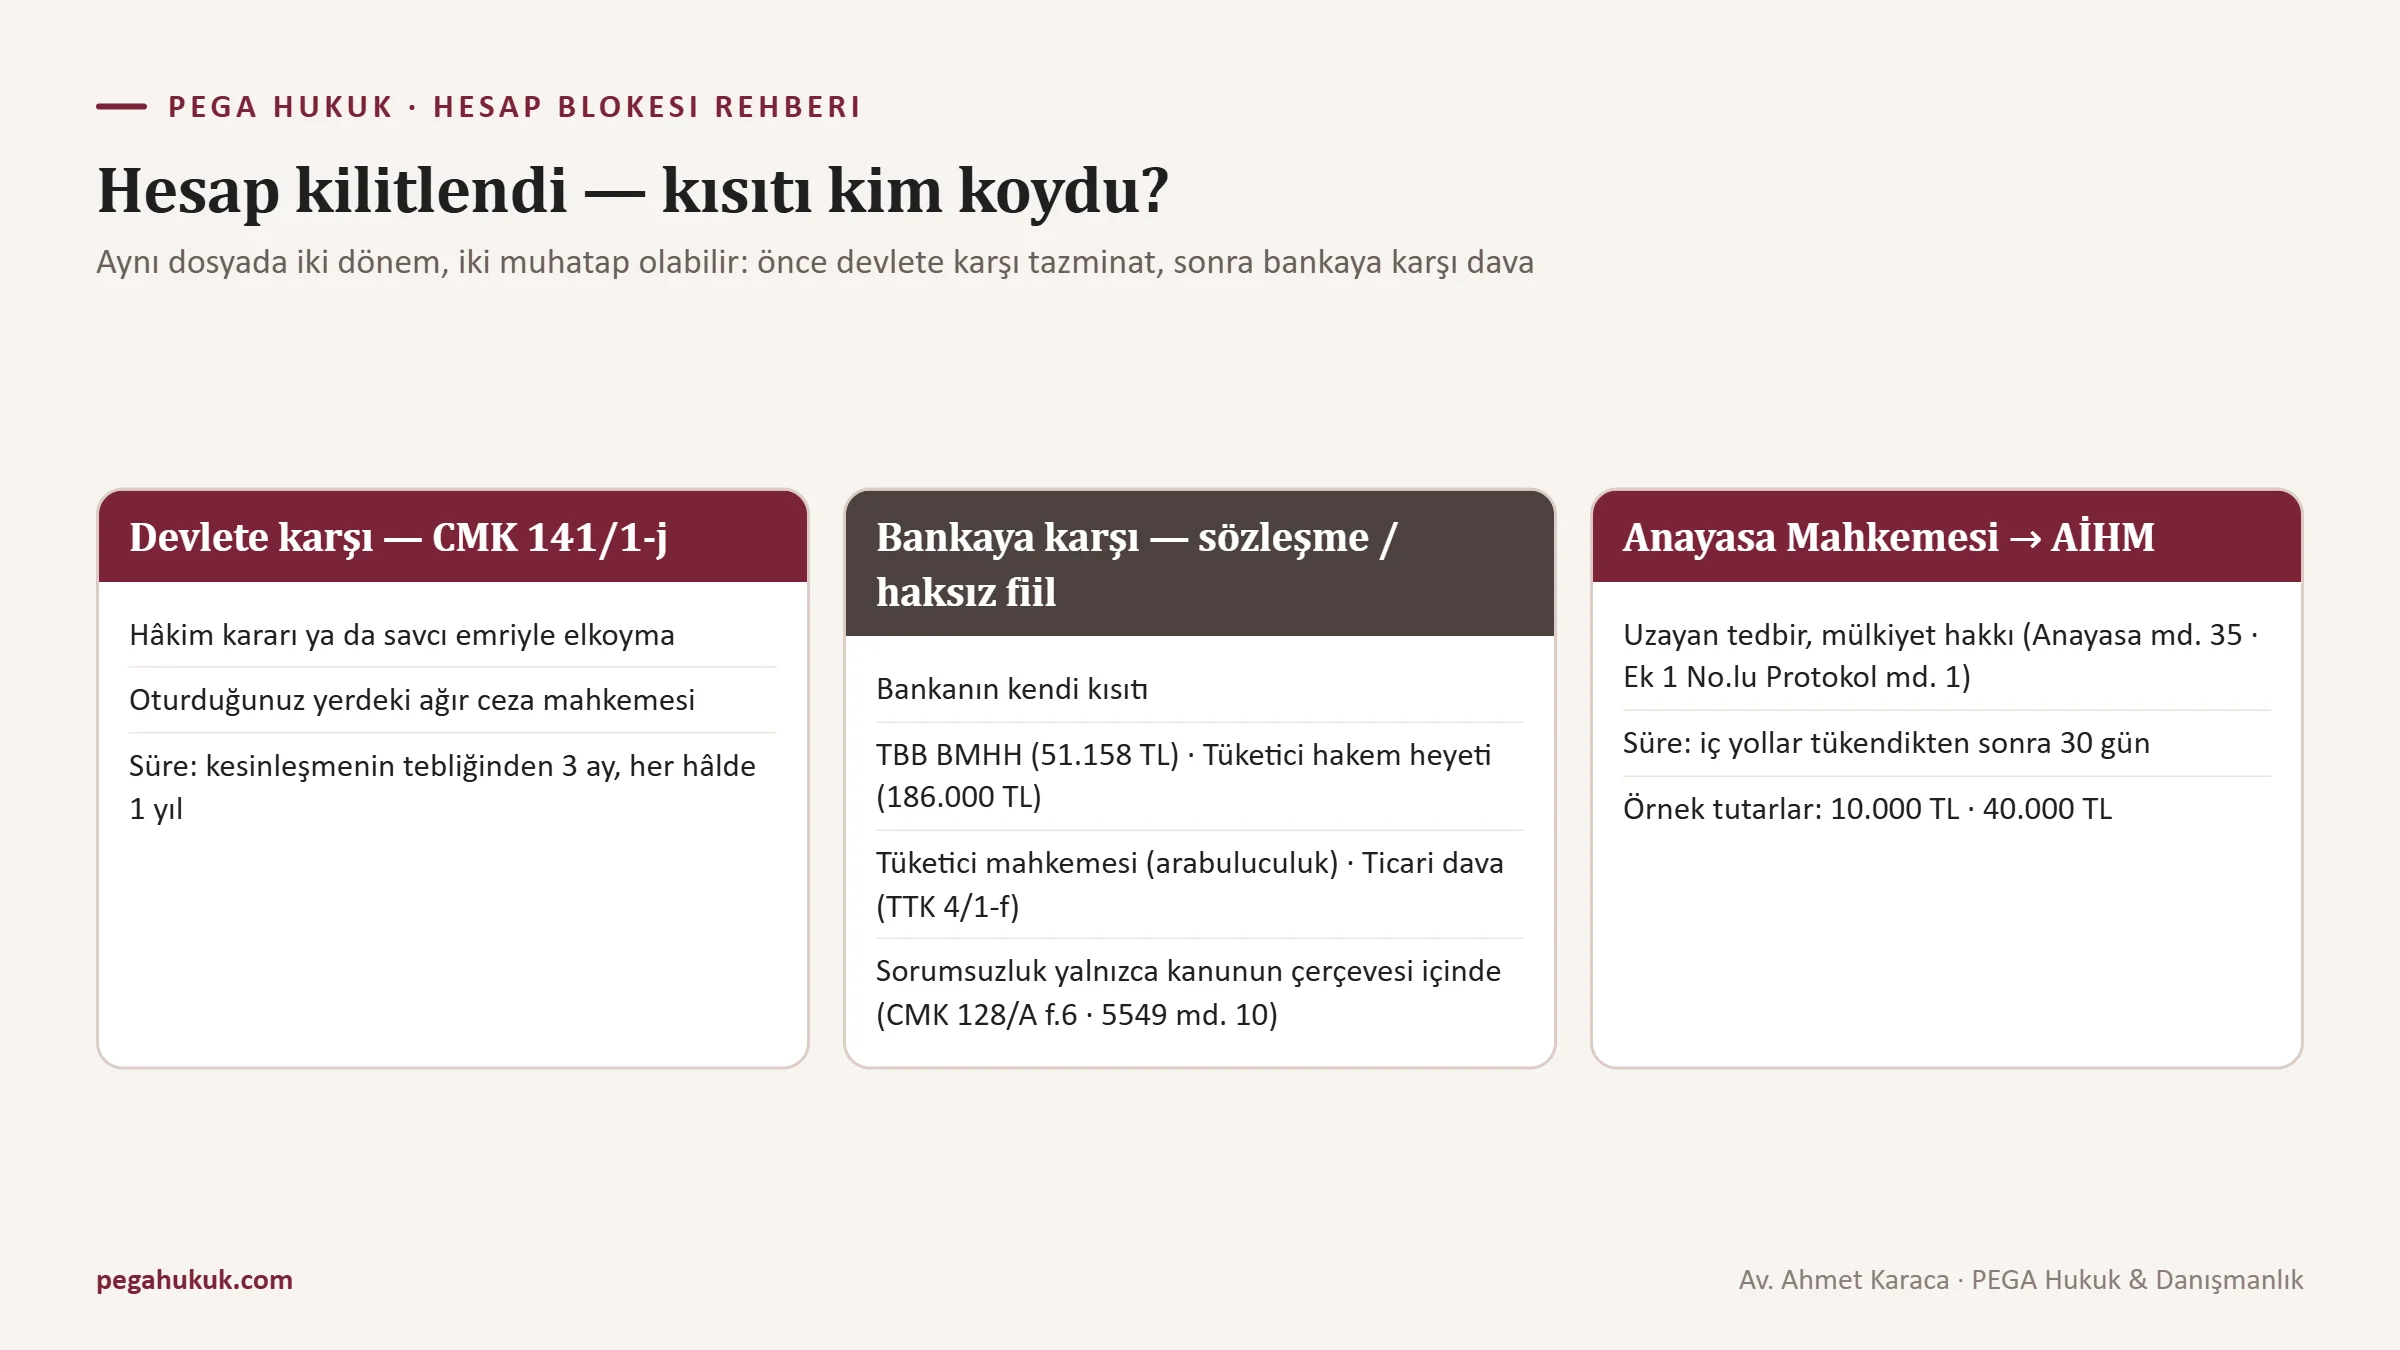
Ama hesabı kilitlenen herkes bu bende girmez. Kısıtı koyan bazen bir hâkim ya da savcı değil, bankanın kendi uyum birimidir; o zaman muhatap Devlet değil bankadır ve yol, sözleşme ile haksız fiil hukukundan geçer. Tedbir yıllara yayıldıysa üçüncü bir kapı açılır: mülkiyet hakkı ihlali iddiasıyla Anayasa Mahkemesi’ne bireysel başvuru ve oradan Avrupa İnsan Hakları Mahkemesi. Blokenin nereden geldiğini ve nasıl kalktığını blokenin bütün kaynaklarını tek sayfada topladığımız rehberde anlattık. Burada blokenin arkasında bıraktığı hesabı konuşacağız: kim, kime, ne zaman ve hangi belgeyle hesap sorar.
Aşağıdakiler, elinizdeki kararı ve banka yazışmalarını okumadan kurulabilecek genel çerçevedir; tedbirin dayanağı, kararın kesinleşme tarihi ve bankanın size yazdığı tek bir cümle bütün hesabı değiştirebilir.
Hesaba kim dokundu? Tazminatın muhatabı buradan belli olur
Tazminat dosyalarında gördüğümüz en pahalı hata yanlış kapıyı çalmaktır. Hesap sahibinin gözünde bloke tek bir olaydır; hukuken ise aynı dönem, sahibi farklı birkaç işlemden oluşabilir. Hâkim kararıyla ya da gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle yapılan elkoyma Devletin işlemidir; bankanın bu kararı uygulaması onu bankanın kararı yapmaz. Bankanın izleme yükümlülüğüne ya da sözleşmesine dayanarak kendi eliyle koyduğu kısıt ise bankanındır ve hesabı bankaya sorulur.
Arada kalan bir tedbir daha var. MASAK’ın 19/A ertelemesi Hazine ve Maliye Bakanının (yetkiyi devrederse bakan yardımcısının) kararıdır, yedi iş günüyle sınırlıdır ve kanunda uzatma hükmü yoktur. Bu kararın kendisine karşı hangi yargı yolunun işleyeceği tartışmalıdır. Bizim dosyalarımızda asıl tazminat sorusu çoğu zaman yedi iş günü içinde değil, süre bittiği hâlde işlemin bekletilmeye devam ettiği günlerde doğar; o günlerin hesabını da önce bankaya sormak gerekir.
Tipik bir dosyada katmanlar üst üste biner: banka 128/A uyarınca hesabı askıya alır, savcı suça konu menfaate el koyar, hâkim onaylar; aylar sonra tedbir kalkar, banka ise “ilişkiyi gözden geçiriyoruz” diyerek hesabı birkaç hafta daha kapalı tutar. Üç dönem, iki muhatap. Tazminat hazırlığının ilk adımı bu yüzden gün gün tutulmuş bir kronolojidir: hangi tarihte, kim, hangi yazıyla, hesabın hangi kısmını kapattı? Tedbirin türünü ayırt edip kaldırmak için izlenecek sırayı blokeyi kaldırmaya yönelik karar ağacında adım adım gösterdik.
Haksız bloke ve elkoymada üç yol: kime, nerede, ne zaman, neyle
| Ölçüt | Devlete karşı: CMK 141/1-j ve 142 | Bankaya veya kuruma karşı | Anayasa Mahkemesi ve AİHM |
|---|---|---|---|
| Hangi kısıt için | Hâkim kararı ya da savcının yazılı emriyle yapılan elkoyma: koşulları oluşmadan elkoyma, korunmayan veya amaç dışı kullanılan değer, zamanında yapılmayan iade | Bankanın, ödeme kuruluşunun ya da kripto platformunun kendi kararıyla koyduğu; dayanağını, süresini veya kapsamını aşan kısıt | Süresi ya da kapsamı nedeniyle mülkiyet hakkına ölçüsüz müdahaleye dönüşen tedbir |
| Merci | Zarara uğrayanın oturduğu yerdeki ağır ceza mahkemesi; karara karşı istinaf (142/8) | Bankalarda gerçek kişi için TBB Bireysel Müşteri Hakem Heyeti; tüketicide hakem heyeti (186.000 TL’ye kadar) ya da arabuluculuk sonrası tüketici mahkemesi; tacirde arabuluculuk sonrası ticari dava | Anayasa Mahkemesi’ne bireysel başvuru; ardından Avrupa İnsan Hakları Mahkemesi |
| Süre | Kesinleşmenin tebliğinden itibaren 3 ay, her hâlde kesinleşme tarihinden itibaren 1 yıl | Genel zamanaşımı kuralları; TBB heyeti için banka cevabından itibaren 60 gün ve işlemden itibaren 2 yıl | Başvuru yollarının tüketildiği tarihten itibaren 30 gün; AİHM için Sözleşme’deki ayrı süre |
| İspat | Elkoyma ve kaldırma kararları, kesinleşme şerhi, yazılı iade talepleri; (j) bendindeki hâl, zarar ve illiyet | Kısıtın tarihi, kapsamı ve dayanağı; yükümlülük sınırının aşıldığı gün; zarar ve illiyet (kayıtların çoğu bankadadır) | Tedbirin süresi, kaldırma talepleri ve itirazlar, güvence teklifi, makamların özen eksikliği |
| Ne istenir | Maddi ve manevi tazminat | Bloke tutarın iadesi ve faizi, maddi zarar; koşulları varsa manevi tazminat | İhlal tespiti ve tazminat (incelediğimiz kararlarda 10.000 TL ve 40.000 TL) |
(j) bendinin dört hâli ve dilekçenin hangisine dayanacağı
Bent dört ayrı durumu sayar ve dilekçenin hangisine dayandığı, ispatlanacak olguyu da belirler. Aynı dosyada birden fazlası bir arada bulunabilir; o zaman her biri kendi dönemiyle ayrı anlatılmalıdır.
Koşulları oluşmadan yapılan elkoyma
CMK 128’e göre elkoyma üç şeye bağlıdır: katalog suçun işlendiğine ve malvarlığının bu suçtan elde edildiğine dair somut delillere dayanan kuvvetli şüphe, ilgili kurumdan alınacak rapor (üç ay, gerekirse iki ay uzatma) ve hâkim kararı (128/9). 128/A dar bir katalogla (TCK 142/2-e, 158/1-f ve l, 245) ve makul şüpheyle çalışır; savcının yazılı emriyle yapılan elkoyma 24 saat içinde hâkim onayına sunulur, hâkim 48 saat içinde karar açıklamazsa elkoyma kendiliğinden kalkar. Aklama şüphesinde dayanak 5549 sayılı Kanun’un 17. maddesidir ve rapor üç ay içinde alınamazsa savcılığın kararı hükümsüz kalır.
Şartlardan biri eksik kalmışsa bendin ilk hâli gündeme gelir: 128/A’ya dayanılarak ama bu maddenin kataloğunda bulunmayan yasadışı bahis şüphesiyle yapılan bir elkoyma, süresinde onaya sunulmayan bir savcı emri, hiç alınmayan bir rapor. 128/A’nın dördüncü fıkrası elkoymayı “suça konu menfaat” ile sınırlar; hesabın suça konu tutarı aşan bakiyesine de el konulmuşsa, aşan kısım için bu hâle dayanmak savunulabilir. Askı ile elkoyma arasındaki saat zincirini, CMK 128/A’daki savcı emri ve hâkim onayı sürelerini ayrıntılı incelediğimiz yazıda gösterdik.
Beraat ya da kovuşturmaya yer olmadığı kararı bu hâlin en güçlü destekçisidir, ama bendin metni sonuçtan değil tedbirin kendisinden söz eder. Dilekçeyi yalnızca “beraat ettim” cümlesine yaslamak yerine şunları anlatmak daha sağlam bir zemin kurar: tedbirin kurulduğu gün dosyada ne vardı, hangi şart eksik kaldı, tedbir neden o kadar sürdü?
Korunmayan değer ve amaç dışı kullanım
İkinci ve üçüncü hâl, elkonulan değerin tedbir süresince nasıl tutulduğuyla ilgilidir. Türk lirası mevduatta karşılığı dardır; para hesapta durur. Kripto varlıkta ise varlığın hangi cüzdanda, kimin kontrolündeki anahtarla tutulduğu hem güvenliğini hem değerini doğrudan etkiler; korunmadığı ya da amacı dışında işlem gördüğü iddiası bu iki hâlin konusudur. Bu varlıkların pratikte nerede ve nasıl tutulduğu, kripto varlıklara elkoyma ve saklama yazımızın ana konusudur.
Zamanında geri verilmeyen değer
Dördüncü hâl, banka hesaplarında en sık karşımıza çıkandır. CMK 131’e göre muhafazasına gerek kalmayan ya da müsadereye tabi olmayacağı anlaşılan eşya re’sen veya istem üzerine geri verilir; ret kararına itiraz edilebilir. Kovuşturmaya yer olmadığı kararından sonra kaldırma yazısının aylarca bankaya gönderilmemesi ya da iade talebinin cevapsız kalması bu hâlin tipik örnekleridir.
İspatı basittir ama tek bir şarta bağlıdır: iade talebinin yazılı ve tarihli olması. Kalemde sözlü olarak sorulan “ne zaman kalkacak” sorularının tazminat dosyasında karşılığı yoktur. İtiraz ve iade taleplerinin nasıl yazılacağını savcılık elkoymasına itiraz ve CMK 131 iadesi üzerine hazırladığımız rehberde örnekleriyle gösterdik.
Üç ay, bir yıl ve oturduğunuz yerin ağır ceza mahkemesi
Devlete karşı istemin süresi CMK 142’nin birinci fıkrasındadır ve iki saat aynı anda işler:
“Karar veya hükümlerin kesinleştiğinin ilgilisine tebliğinden itibaren üç ay ve her hâlde karar veya hükümlerin kesinleşme tarihini izleyen bir yıl içinde tazminat isteminde bulunulabilir.”
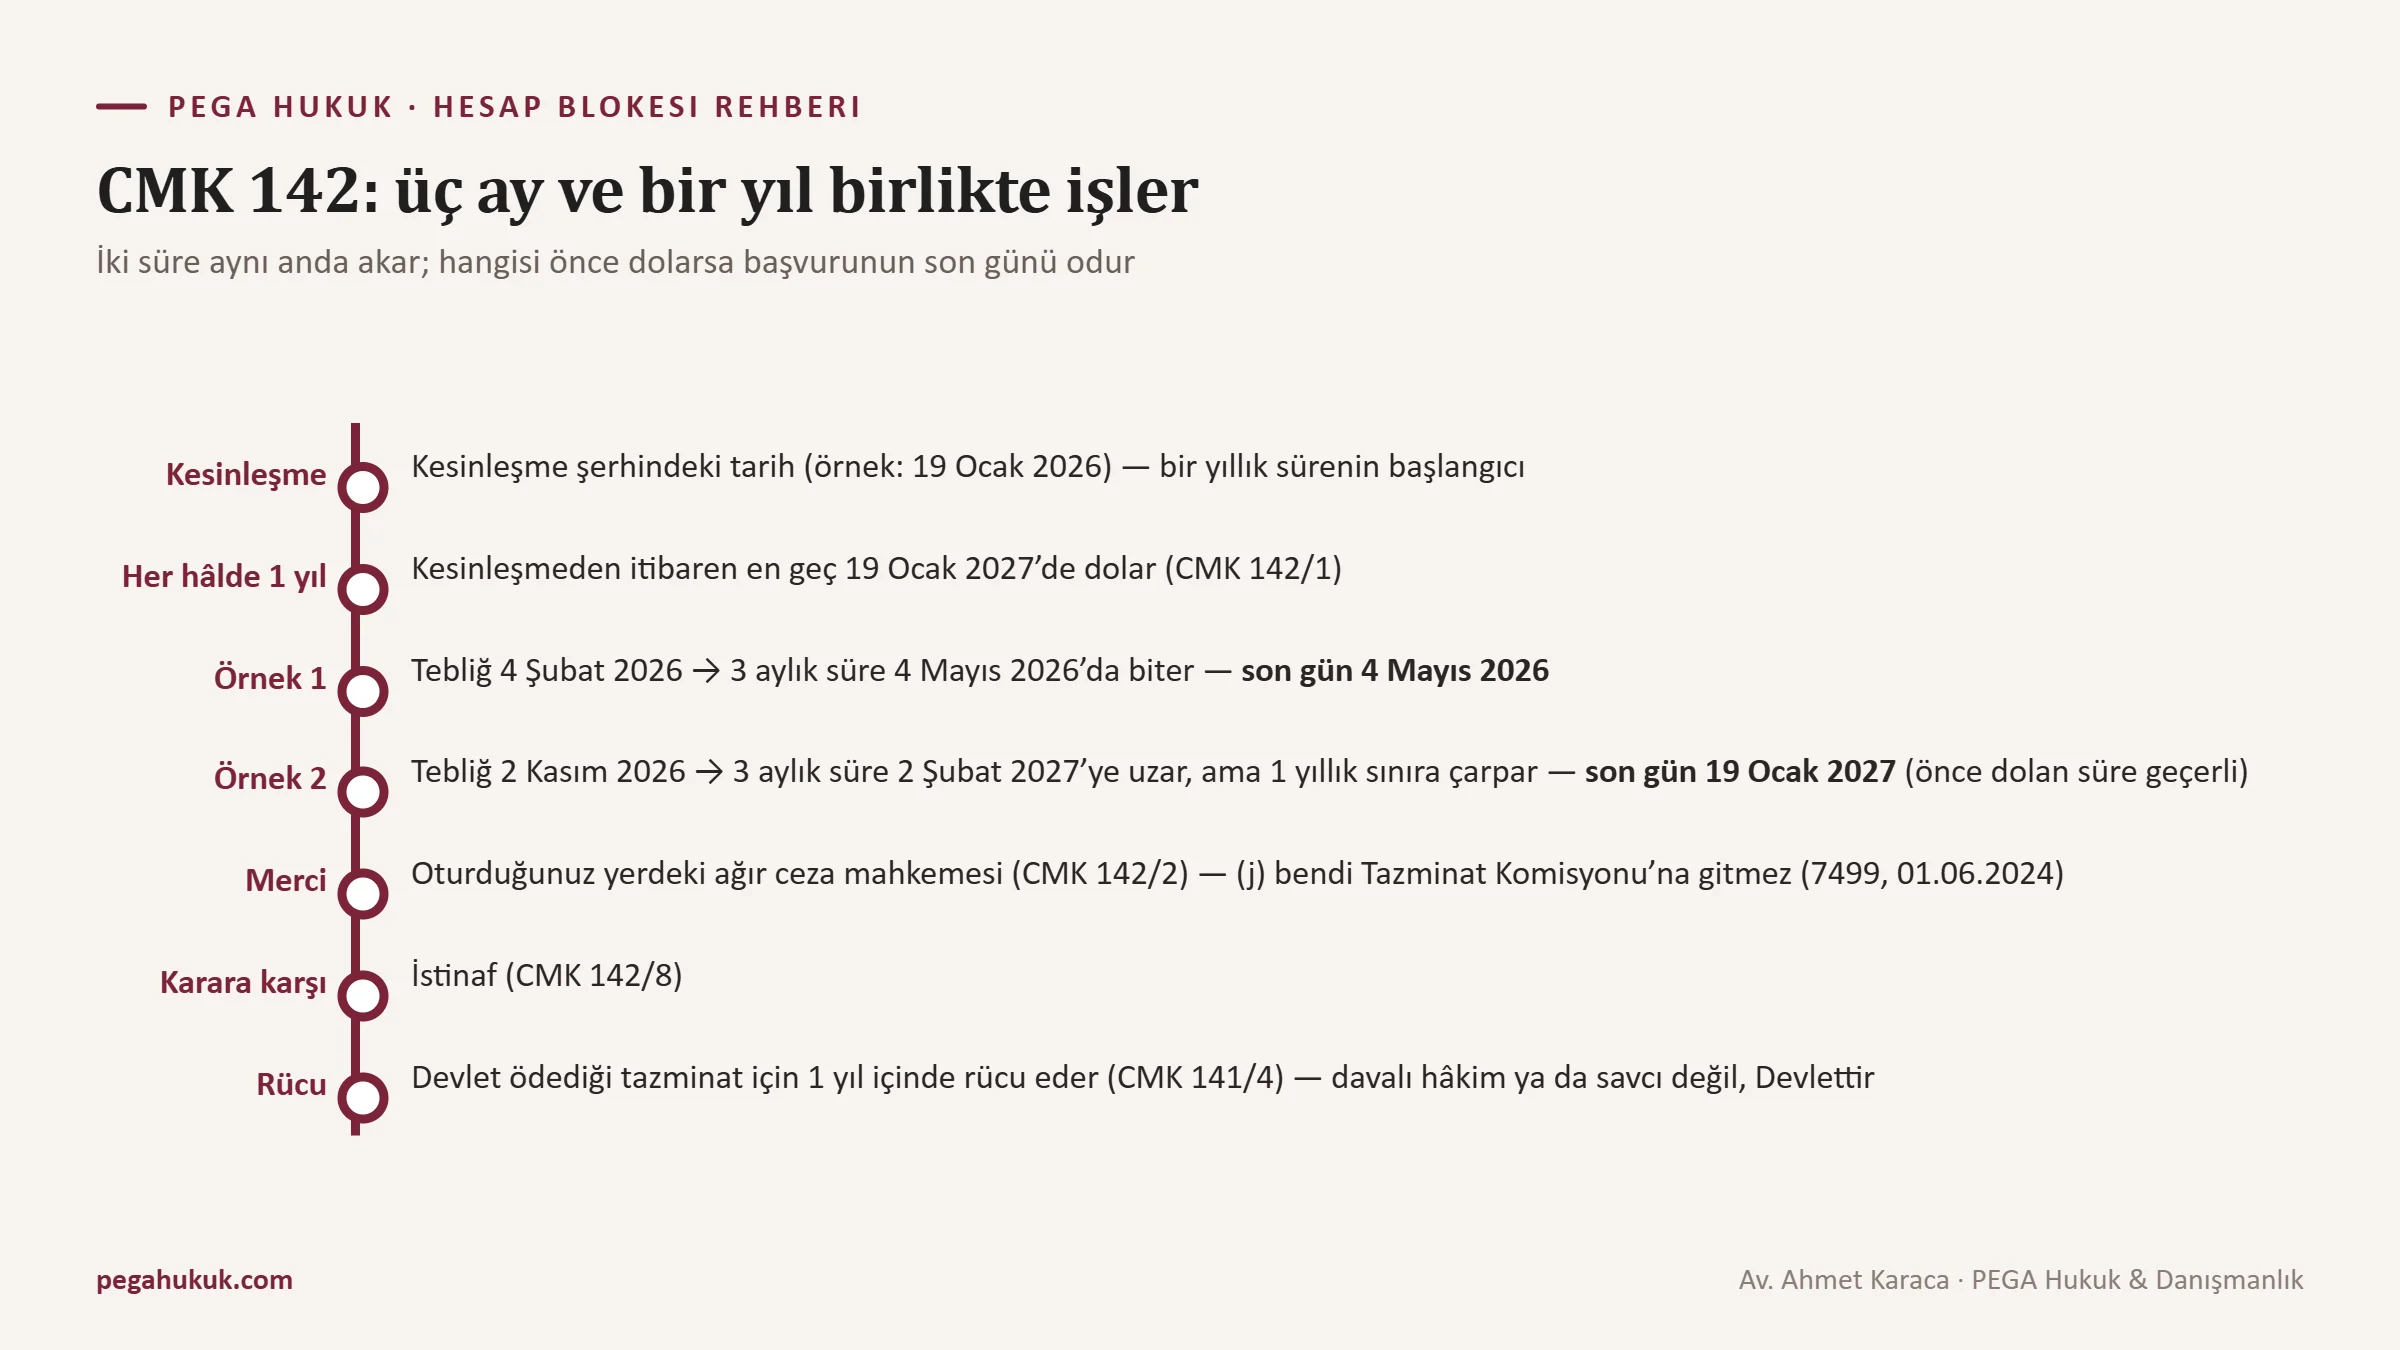
Üç aylık süre, kesinleşmenin size tebliğiyle başlar. Bir yıllık süre ise tebliğe bakmaz, kesinleşme tarihinden itibaren işler. “Her hâlde” ifadesi, hangisi önce dolarsa onun geçerli olduğunu söyler. Kesinleşmenin ilgiliye tebliği her dosyada zamanında yapılmaz; bu yüzden gerçek son gün çoğu zaman bir yıllık sürenin son günüdür ve tebliğ bekleyen hesap sahibi süreyi farkında olmadan kaçırabilir.
Aşağıdaki tablo, kesinleşme şerhinde 19 Ocak 2026 yazan bir kovuşturmaya yer olmadığı kararı üzerinden üç ihtimali gösteriyor.
CMK 142/1 süre şeması: kesinleşme tarihi 19 Ocak 2026 olan bir karar için üç ihtimal
| İhtimal | Kesinleşmenin tebliği | Üç aylık sürenin sonu | Bir yıllık sürenin sonu | Son başvuru günü |
|---|---|---|---|---|
| Tebliğ kısa sürede yapıldı | 4 Şubat 2026 (Çarşamba) | 4 Mayıs 2026 (Pazartesi) | 19 Ocak 2027 (Salı) | 4 Mayıs 2026: önce dolan üç aylık süre |
| Tebliğ geç yapıldı | 2 Kasım 2026 (Pazartesi) | 2 Şubat 2027 (Salı) | 19 Ocak 2027 (Salı) | 19 Ocak 2027: üç ay dolmadan bir yıl doluyor |
| Tebliğ hiç yapılmadı | — | İşlemeye başlamaz | 19 Ocak 2027 (Salı) | 19 Ocak 2027 |
Kesinleşme tarihinin kendisi de dikkat ister. Kovuşturmaya yer olmadığı kararına tebliğden itibaren iki hafta içinde sulh ceza hâkimliğine itiraz edilebilir (CMK 173/1); karar, bu süre itirazsız geçtiğinde ya da itiraz reddedildiğinde kesinleşir. Beraat hükmüne karşı istinaf ya da temyize gidilmişse kesinleşme, kanun yolu incelemesinin sonuna kalır. Takvimi tahminle kurmak yerine kararın kesinleşme şerhli örneğini savcılıktan ya da mahkemeden almak gerekir.
Bir tereddüdü de açıkça yazalım. Soruşturma sürerken kalkan bir tedbirde (hâkimin 48 saat içinde karar açıklamamasıyla düşen bir elkoyma ya da itiraz üzerine kaldırılan bir karar) sürenin hangi kararın kesinleşmesiyle başlayacağı tartışılabilir. Biz bu belirsizlikte erken tarihi esas alıyoruz; geç kalmış bir dilekçenin telafisi yoktur.
Merci: elkoymanın yapıldığı yer değil, sizin oturduğunuz yer
142’nin ikinci fıkrasına göre istem, zarara uğrayanın oturduğu yerdeki ağır ceza mahkemesine yapılır. İstanbul’da yürütülen bir soruşturmada İzmir’de oturan hesap sahibi, başvurusunu İzmir’deki ağır ceza mahkemesine yapar. 1 Haziran 2024’te yürürlüğe giren 7499 sayılı Kanun değişikliğiyle 141/1’in (e), (f) ve (l) bentlerine dayanan istemler Tazminat Komisyonu’na yönlendirildi; elkoymaya ilişkin (j) bendi bu değişikliğin dışında kaldı ve ağır ceza mahkemesinde görülmeye devam ediyor. Aynı soruşturmada elkoymanın yanında başka koruma tedbirleri de yaşandıysa, her talebin hangi bende dayandığını ayrı ayrı belirlemek gerekir, çünkü merci bende göre değişebilir.
Ağır ceza mahkemesinin bu istem hakkında verdiği karara karşı 142/8 uyarınca istinaf yoluna gidilebilir. 141’in dördüncü fıkrası ise Devletin ödediği tazminat için bir yıl içinde rücu etmesini öngörür. Bu hüküm, ilk görüşmede sık duyduğumuz bir çekinceyi de karşılar: davayı kararı veren hâkime ya da savcıya karşı açmıyorsunuz. Muhatap Devlettir; rücu ilişkisi Devlet ile ilgili görevli arasında kurulur ve sizin davanızın konusu değildir. Ceza yargılamasının ardından açılabilecek öteki tazminat davalarının genel çerçevesi için ceza yargılaması bittikten sonra açılan tazminat davaları üzerine yazdığımız genel rehbere bakabilirsiniz.
Bankanın sorumsuzluk kalkanı nerede biter
Bankaya karşı tazminat talebinin önüne iki hüküm çıkarılır. Birincisi 128/A’nın altıncı fıkrasıdır:
“Bu madde uyarınca askıya alma işlemine karar veren gerçek ve tüzel kişiler, hukukî bakımdan sorumlu tutulmaz.”
İkincisi 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun’un 10. maddesinin birinci fıkrasıdır:
“Bu Kanun gereğince yükümlülüklerini yerine getiren gerçek ve tüzel kişiler hiçbir şekilde hukukî ve cezaî bakımdan sorumlu tutulamaz.”
Bankaya gönderilen taleplerin cevabında bu iki hükümden en az biri neredeyse her zaman karşımıza çıkar. İkisini de dikkatle okumak gerekir, çünkü ikisi de korumayı bir şarta bağlar. Birincisi “bu madde uyarınca” yapılan askıyı korur, ikincisi “yükümlülüklerini yerine getiren” kişiyi. 128/A’daki muafiyet yalnızca hukuki sorumluluğu kaldırır; 5549’daki hem hukuki hem cezai sorumluluğu. Buradan çıkan okuma şudur: kanunun tarif ettiği işlemi yapan kurum korunur, o işlemin sınırını aşan kurum ise aşan kısım için korumanın dışında kalabilir.
Bu okumaya göre sorumsuzluk hükümlerinin kapsamı dışında kaldığı savunulabilecek dört durum var:
- Kanunun tanıdığı kırk sekiz saati aşan ve arkasında savcının yazılı emri ya da hâkim kararı bulunmayan askı; 128/A bu yetkiyi yalnızca “kırksekiz saate kadar” tanır.
- Başsavcılığa ve hesap sahibine bildirim yapılmadan sürdürülen askı; maddenin ikinci fıkrası her iki bildirimi de askıyı yapan kurumun ödevi olarak yazar.
- Erteleme süresi bittiği hâlde işlemin bekletilmesi; 19/A yedi iş günü öngörür ve uzatma hükmü içermez, MASAK’ın bankacılık rehberi de karar süresi içinde tebliğ edilmezse erteleme talebine konu işlemin gerçekleştirilebileceğini söyler.
- Hiçbir kamu kararına, bildirime ya da Tedbirler Yönetmeliği’nin 22. maddesindeki işlemi reddetme ve ilişkiyi sona erdirme şartlarına dayanmayan, süresi ve kapsamı belirsiz kısıt; özellikle istenen belgeler eksiksiz verildikten sonra haftalarca cevapsız bırakılan kısıt.
Bu okumayı destekleyen yerleşik bir içtihat henüz yok: 128/A 25 Aralık 2025’te yürürlüğe girdi, 5549’un 10. maddesinin uzun banka kısıtlarındaki sınırı da kararlarla netleşmiş değil. Bunlar kesin kurallar değil, metne dayanan savunulabilir görüşlerdir. Talepte sorumsuzluk hükmü geçiştirilmemeli, doğrudan karşılanmalıdır: hangi gün, hangi yükümlülüğün sınırı aşıldı?
Bir ayrım daha var. Bankanın hâkim kararını ya da savcı emrini uygulaması, yükümlülüğün tam merkezidir; o dönem için muhatap bankadan çok Devlettir. Banka, ancak kamu kararının bittiği yerde kendi kararına geçtiğinde asıl muhatap hâline gelir. Bankanın kendi kısıt türlerini ve hangi belgenin neden istendiğini banka uyum birimlerinin kısıtları ve kaynak belgesi talepleri rehberimizde ayrıntılandırdık.
Bildirim gizliliği mahkemeye karşı işlemez
İspatın en zor tarafı, bankanın “size açıklayamayız” cevabıdır. 5549’un 4. maddesinin ikinci fıkrası, yükümlülerin şüpheli işlem bildiriminde bulunulduğunu “yükümlülük denetimi ile görevlendirilen denetim elemanları ile yargılama sırasında mahkemeler dışında” kimseye açıklayamayacağını söyler. Cümlenin istisnası tazminat davası için önemlidir. Gizlilik hesap sahibine karşıdır, yargılama sırasında mahkemeye karşı değil.
Dava açıldığında mahkemeden, bankaya kısıtın dayanağını, bir bildirim ya da erteleme talebi bulunup bulunmadığını ve kısıtın hangi tarihler arasında sürdüğünü sormasını istemek mümkündür. İstisna metinde “mahkemeler” için yazıldığından, hakem heyeti aşamasında aynı imkânın bulunup bulunmadığı ayrı bir sorudur; gizliliğin düğümlendiği dosyalarda yargı yolunu erken düşünmek gerekir.
Maaş hesabının tamamına bloke: iade kararından tazminat hesabına
Bankaya karşı yolun kapalı olmadığını gösteren en net metinlerden biri Yargıtay 11. Hukuk Dairesi’nin E. 2016/15030, K. 2018/4558, 19.06.2018 tarihli kararıdır. Daire, bankanın sözleşmeye dayanarak maaş hesabını bütünüyle kapatmasını tek cümleyle değerlendirdi:
“davalının davacıya ait maaş hesabının tamamını bloke etmesi hukuki dayanaktan yoksundur”
Değerlendirme, bloke edilen tutarın iadesi yönündeydi. Arka planda İcra ve İflas Kanunu’nun koruması durur: 83. maddeye göre maaş, icra memurunca takdir edilen geçim payı düşüldükten sonra haczedilebilir (haczedilen kısım dörtte birden az olamaz); 83/a ise haczedilmezlikten önceden feragati geçersiz sayar. İcra dairesinin bile geçim payına dokunamadığı bir düzende, sözleşme hükmüyle bütün maaşın kilitlenmesinin sınırı buradan doğar.
Tazminat açısından kararın değeri, talebin iki katmanını görünür kılmasındadır. İlk katman bloke edilen paranın kendisidir; bu bir iade talebidir ve faiziyle istenir. İkinci katman, paranın kullanılamadığı dönemde doğan zarardır: ödenemeyen kira, gecikme bedeliyle ödenen faturalar, bu yüzden başvurulan kredi. İkinci katman ayrıca belgelenmeden birincinin içine yazılamaz. Bankacılık uyuşmazlıklarındaki başka örnekler için Yargıtay 11. Hukuk Dairesi’nin banka dolandırıcılığı kararları derlememize bakabilirsiniz.
Emekli aylığında 2025’te denge değişti. Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 tarihli kararında (RG 17.07.2025, S. 32958), tüketici kredisi için verilen hapis, takas ve mahsup talimatlarıyla bankanın emekli aylığına bloke koyabileceğini kabul etti. Bu karardan sonra emekli aylığına konan her bloke haksız sayılamaz. Ama karar bir talimatın ve o talimatın güvence altına aldığı bir tüketici kredisi borcunun varlığı üzerine kuruludur; talimat yoksa, borç başka bir kaynaktan doğuyorsa ya da borç kapanmışsa tartışma yeniden açılır.
Emekli bir müvekkilin gecikmiş tüketici kredisi taksitleri, oğlunun tek seferde yaptığı ödemeyle kapatıldı. Banka ise aylığa koyduğu blokeyi iki ay daha kaldırmadı. Müvekkil birleştirme kararını haberlerden duymuştu ve ilk görüşmeye “banka haklıymış” diyerek geldi. Karar, tüketici kredisi için verilen talimatla konan blokeyi kabul ediyordu; ama kapanmış bir kredinin talimatı hangi borcu güvenceye alıyordu? Dosyayı bu soru üzerine kurduk. Kapanış dekontu, kredi hesabının kapandığını gösteren ekstre, sonraki iki ayın hesap ekstreleri ve o aylarda kiranın gecikmesi üzerine ev sahibinin gönderdiği mesajlar bankaya yazılı başvurunun ekine kondu. İstenen yalnızca blokenin kalkması değildi; borcun kapandığı tarih ile blokenin kalktığı tarihin yazılı olarak teyidi de istendi, çünkü tazminat talebinin başlangıç günü o teyitte yazacaktı.
Delil bankanın elinde: 5411 md. 76 ve kayıtların istenmesi
Bankaya karşı dosyada ispatın ağırlığını taşıyan belgeler bankadadır: kısıtın hangi gün ve saatte konduğu, hangi birimin kararıyla konduğu, hangi yazıya dayandığı, hesabın ne kadarını kapsadığı ve ne zaman kalktığı. Bunları edinmenin ilk yolu, bankanın bilgi verme ödevini düzenleyen 5411 sayılı Bankacılık Kanunu’nun 76. maddesidir:
“Bankalar, müşterilerinin, verilen hizmetlerden kaynaklanan her türlü sorularına cevap verecek bir sistem kurmakla ve bu hizmetle ilgili bilgiyi müşterilerine bildirmekle yükümlüdür.”
Bu maddeye dayanan başvuruda soruları tarih ve kapsam üzerine kurmak gerekir. “Neden bloke koydunuz” sorusu bildirim gizliliğine takılabilir. “Kısıt hangi tarihte başladı, hesabın hangi tutarını kapsıyor, bir kamu makamının yazısına mı dayanıyor, dayanıyorsa hangi makamın” soruları ise çoğu zaman gizliliğe dokunmadan cevaplanabilir. Başvuruyu kayda geçen bir kanaldan yapın: KEP, noter ya da alındı karşılığı şube teslimi.
Soruşturma sürerken bir kapı daha vardır. 128/A’nın yedinci fıkrası, savcı, hâkim ya da mahkemece istenen bilgi ve belgenin banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından on gün içinde gönderilmesini zorunlu tutar; göndermeyen ya da eksik gönderen kuruma 50.000 ila 300.000 TL idari para cezası verilir. Askının başladığı saatin, bildirim tarihlerinin ve hesap hareketlerinin soruşturma dosyasına bu yolla girmesini talep etmek, sonraki tazminat davası için de işe yarar; ceza dosyasına girmiş bir banka yazısı, yıllar sonra bankadan yeniden istenen bir kayıttan çok daha kolay kullanılır.
Yurt dışında yaşayan ve Türkiye’de ürettirdiği seramikleri Avrupa’daki mağazalara satan bir müvekkilin hesabına gelen satış bedeli, bankanın kaynak belgesi istemesiyle yaklaşık iki ay çıkışa kapalı kaldı. Kısıt kalktıktan sonra sorusu netti: üreticiye geç ödediği için kesilen vade farkı faturasını bankadan isteyebilir miydi? İki ayı ikiye böldük. Bankanın belge istediği ve belgelerin tamamlanmasını beklediği ilk dönem, izleme yükümlülüğünün ve 5549’un 10. maddesinin alanına yakın duruyordu. Belgelerin eksiksiz teslim edildiği günden sonra cevapsız geçen haftalar ise tartışmaya açıktı. Sorun şurada çıktı: müvekkil belgeleri şube çalışanına kişisel e-posta adresinden göndermişti ve teslim tarihini gösteren kurumsal bir kayıt yoktu. İkinci dönemin başladığı günü ispatlayacak belge, dosyanın en zayıf halkası oldu.
Bu örnekten çıkan ders, tazminat hesabından önce gelir: bankaya verilen her belge, teslim tarihini ispatlayan bir kanaldan verilmelidir. Bankanın “belgeleriniz eksik” cevabı ile “belgeleriniz tamam, inceleniyor” cevabı arasındaki gün farkı, sorumsuzluk savunmasının bittiği yeri gösterebilir.
Tüketici mi, tacir mi: bankaya karşı yolun karar ağacı
Bankaya karşı talebin gideceği yer, hesabı hangi sıfatla kullandığınıza bağlıdır. 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 3. maddesi tüketiciyi “ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişi” olarak tanımlar. Belirleyici olan hesabın adı değil kullanım amacıdır; aynı müvekkilin maaş hesabı ile tahsilat hesabı için iki ayrı yol çizdiğimiz dosyalar bu yüzden olur.
Ticari tarafta 6102 sayılı Türk Ticaret Kanunu’nun 4. maddesinin birinci fıkrasının (f) bendi, bankalara ilişkin düzenlemelerden doğan davaları ticari dava sayar; 5/A maddesi de konusu bir miktar paranın ödenmesi olan alacak ve tazminat taleplerinde arabuluculuğu dava şartı yapar. Tüketici tarafında ise tüketici mahkemesinde dava açmadan önce arabulucuya başvurmak 73/A uyarınca dava şartıdır; hakem heyetinin görev alanındaki uyuşmazlıklar bunun dışındadır.
Bankaya karşı talep için karar ağacı
- Her yolun başında bankaya yazılı başvuru vardır: 5411 md. 76’ya dayanarak kısıtın tarihlerini, kapsamını ve dayanağını sorun. TBB Bireysel Müşteri Hakem Heyeti’ne gidilecekse bu başvuru şarttır ve bankanın cevabı için 30 gün (kredi kartı uyuşmazlıklarında 20 gün) beklenir.
- Hesap ticari veya mesleki bir amaçla mı kullanıldı? Hayırsa üçüncü adıma, evetse beşinci adıma geçin; iki amacın karıştığı hesaplarda uyuşmazlık konusu işlemin amacına bakın.
- Gerçek kişiyseniz TBB Bireysel Müşteri Hakem Heyeti’ne bankanın cevabından itibaren 60 gün ve işlemden itibaren 2 yıl içinde başvurabilirsiniz; heyet 90 gün içinde karar verir ve kararı 2026 için 51.158 TL’ye kadar bağlayıcıdır.
- Talep tutarı 186.000 TL’ye kadarsa tüketici hakem heyetine gidilir; bu tutarın üzerindeyse tüketici mahkemesi yolu vardır ve dava açmadan önce arabulucuya başvurmak 73/A uyarınca zorunludur.
- Ticari hesapta uyuşmazlık ticari davadır (TTK 4/1-f); tazminat ya da alacak talebi için önce arabulucuya başvurulur (TTK 5/A). Şirketlerde blokenin yarattığı zincirleme sonuçları şirket hesabı blokesinde kısmi kaldırma ve ödeme takvimi yazımızda ayrıca ele aldık.
- Bu yollarla paralel olarak e-Devlet üzerinden BDDK’ya şikâyette bulunabilirsiniz; şikâyet uyuşmazlığı karara bağlamaz, ama bankanın yazılı cevabı sonraki aşamada dosyaya konabilir.
Arabuluculuk masasında bankanın ilk cümlesi genellikle sorumsuzluk hükümleridir. Masaya bu yüzden kronolojiyle gidin: kısıtın başladığı gün, istenen belgeler ve teslim tarihleri, bankanın son yazısı, kısıtın kalktığı gün. Kalem kalem bir talep tablosu, “zararımız büyük” cümlesinden çok daha fazla iş görür.
Zarar kalem kalem: ne istenir, hangi belgeyle gösterilir
Tazminat davasında zarar varsayılmaz, gösterilir. Bloke döneminde doğan kayıplar çoğunlukla aşağıdaki başlıklarda toplanır; her birinin yanına onu ispatlayacak belge türünü yazdık.
Zarar kalemleri kontrol listesi
- Kaçırılan ticari fırsat: iptal edilen siparişler, kabul edilemeyen teklifler, kaçırılan alımlar; iptal yazışmaları, teklif mektupları ve önceki dönemlerle ciro karşılaştırması olmadan bu kalem ayakta durmaz.
- Gecikme faizi ve gecikme bedelleri: bloke yüzünden vadesinde ödenemeyen kira, fatura, vergi, kredi taksiti ve tedarikçi borçları için fazladan ödenen tutarlar; ihtarname, fatura ve dekontla gösterilir.
- Çek ve senet zararı: karşılıksız kalan çek, ödenemeyen senet, bunların doğurduğu takip masrafları ve ticari itibar kaybı; bankanın yazıları ve hamilin başvurularıyla belgelenir.
- Kur farkı: yabancı para borcu ödenecekken Türk lirası bakiyenin kullanılamaması ya da döviz hesabının bloke süresince hiç kullanılamaması; ödeme günü ile blokenin kalktığı gündeki kurlar ve borç belgeleri gerekir.
- Kripto varlık değer kaybı: elkonulan ya da dondurulan varlığın tedbirin başladığı ve sona erdiği tarihlerdeki piyasa değeri arasındaki fark; işlem kayıtları, cüzdan adresleri ve tarihli fiyat verileriyle hesaplanır.
- Manevi zarar: kişinin geçimini, ailesini, iş çevresindeki itibarını ve sağlığını etkileyen somut olaylar; tanık, yazışma ve gerekirse sağlık kayıtlarıyla anlatılır.
Her kalemde asıl soru illiyettir: zarar blokeden mi doğdu, yoksa blokeyle aynı döneme denk gelen başka bir nedenden mi? Blokeden önce de gecikmeli ödenen bir kira blokenin hanesine yazılamaz. Kaçırılan fırsatta “muhtemelen kazanırdım” yetmez; karşı tarafın yazılı teklifinin blokenin başladığı tarihle çakıştığını göstermek gerekir. Yoksun kalınan kâr çoğunlukla bilirkişiyle hesaplanır; bilirkişinin önüne konacak muhasebe kayıtlarını bloke döneminde düzenli tutmak, iki yıl sonra yeniden kurmaktan kolaydır.
Çek zararında bilinmesi gereken bir içtihat var. Yargıtay 19. Ceza Dairesi, E. 2019/35817, K. 2020/415, 27.01.2020 tarihli kararında, hesaba tedbir konulmuş olsa da bankanın ibraz edilen çek için “karşılıksızdır” işlemi yapmak zorunda olduğunu, banka bu işlemi yapmamışsa hesap sahibinin cezalandırılamayacağını kabul etti. Yargıtay 11. Hukuk Dairesi’nin 15.03.2017 tarihli bir kararına göre ise haciz ya da tedbir nedeniyle ödenemeyen çekte banka, kanuni sorumluluk tutarını ödemekle yükümlü değildir. Blokeli hesaptan ibraz edilen çekte bu yüzden ibraz günü bankanın ne yaptığı ve hamilin neyi hangi yoldan istediği ayrıca kayda alınmalıdır.
Kripto varlıklarda hesap iki yönlü çalışır: değer düştüyse fark bir zarar kalemi olabilir, yükseldiyse iddia satış ya da takas yapılamamasından doğan fırsat kaybına döner. Bu kalemde önümüzde yerleşik bir çizgi yok; tartışmanın temeli, tedbirin ilk gününden saklanan tarihli fiyat verisi ve cüzdan kayıtlarıdır.
Manevi tazminatta beklentiyi gerçekçi kurmak gerekir. Anayasa Mahkemesi’nin A.A. ve diğerleri kararında hükmedilen manevi tazminat 10.000 TL’dir. Mahkemenin önüne soyut bir “büyük üzüntü” değil, tarihleriyle olaylar konmalıdır: maaşın kullanılamadığı ay, ödenemeyen okul taksiti, işverenin istediği açıklama. Faiz de ayrıca düşünülmelidir. Her kalem için faizin türü ve başlangıç tarihi dilekçede açıkça yazılmazsa mahkeme talep edilmeyen faize hükmetmez.
Anayasa Mahkemesi: tedbir uzadığında mülkiyet hakkı
Tedbir yıllara yayıldığında soru “haksız mıydı” olmaktan çıkar, “bu kadar sürmesi ölçülü mü” sorusuna dönüşür. Anayasa Mahkemesi elkoyma ve ihtiyati tedbirleri ceza değil koruma tedbiri olarak görür ve Anayasa’nın 35. maddesi açısından denetler: müdahale kanuna dayanmalı, meşru amaç taşımalı, ölçülü olmalıdır. Süre uzadıkça adil denge bozulur; hüküm kurulmaması ya da değerin iade edilmemesi ihlal sonucuna götürebilir.
Mahkemenin bu alandaki kararları bir gün sınırı koymaz. Onur Tur kararında öne çıkan ölçü, tedbirin kapsam ve süre bakımından orantılı olması ve kamu makamlarının makul ivedilik ve özen göstermesidir. A.A. ve diğerleri kararındaki ayrıntı ise ayrıca öğreticidir: banka hesaplarındaki tedbirlerin, güvence bedeli alınmasına rağmen uzun süre kaldırılmaması ihlal sayıldı. Bekleme döneminde güvence teklif etmenin ve bu teklifin tarihli olarak dosyaya girmesinin önemi buradan gelir.
Anayasa Mahkemesi’nin uzun süren tedbirlerde verdiği mülkiyet hakkı kararları
| Karar | Tedbirin konusu | Süre | Sonuç |
|---|---|---|---|
| A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021 | Ceza yargılaması sürerken banka hesaplarına konulan tedbirler; güvence bedeli alınmasına rağmen kaldırılmadı | Uzun süre | İhlal; 10.000 TL manevi tazminat (müştereken) |
| Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018 | Şirket araçlarına elkoyma ve sicil şerhi | Yaklaşık 11 yıl | İhlal; tedbir kapsam ve süre bakımından orantılı olmalı, makul ivedilik ve özen gösterilmeli |
| B. No: 2018/14389, 13.04.2021 | İhtiyati tedbir | 15 yıl | İhlal |
| B. No: 2020/8289, 16.05.2024 | Taşınmaz üzerindeki tedbir | 14 yılı aşkın | İhlal; 40.000 TL tazminat |
Anayasa Mahkemesi başvurusu öncesi kontrol
- Süre: başvuru, başvuru yollarının tüketildiği tarihten itibaren 30 gün içinde yapılır; son kararın öğrenildiği ya da tebliğ edildiği tarihi belgeleyen evrakı ayrıca saklayın.
- İç yolların tüketilmesi: tedbir sürüyorsa kaldırma talebi ve bu talebin reddine karşı CMK 267 vd. uyarınca itiraz kullanılmış olmalıdır; tedbir sona erdiyse CMK 141 gibi tazminat yollarının durumu başvurudan önce değerlendirilmelidir.
- Makul süre ve ölçülülük: tedbirin başlangıcı, dosyada yapılan işlemler, güvence teklifi ve kısmi kaldırma talepleri tek bir kronolojide gösterilmeli; tedbirin neden bu kadar sürdüğü sorusu başvurunun merkezine konmalıdır.
- Talep ve beklenti: ihlal tespitiyle birlikte istenen tazminat belgeleriyle açıklanmalı; kararlarda görülen 10.000 TL ve 40.000 TL gibi tutarlar, beklentinin gerçekçi kurulmasına yardım eder.
Tedbir sona erdiyse Devlete karşı tazminat yolunu atlayıp doğrudan Anayasa Mahkemesi’ne gitmek riskli bir tercihtir. Tedbir sürüyorsa başvurunun kronolojisi büyük ölçüde sürelerin nasıl aşıldığını anlatır. Bu süreleri izlemek için bloke türlerine göre kalkış süreleri rehberimizden yararlanabilirsiniz.
Son basamak: Avrupa İnsan Hakları Mahkemesi
Anayasa Mahkemesi’nin kararından sonra Avrupa İnsan Hakları Mahkemesi’ne başvuru gündeme gelebilir. Mülkiyet hakkı, Avrupa İnsan Hakları Sözleşmesi’ne Ek 1 No.lu Protokol’ün 1. maddesinde güvence altındadır. Mahkeme de müdahalenin hukuka dayanıp dayanmadığına, meşru bir amaç izleyip izlemediğine ve birey üzerinde aşırı bir yük oluşturup oluşturmadığına bakar.
AİHM bir temyiz mercii değildir; Anayasa Mahkemesi dâhil iç yolların usulüne uygun kullanılmasını bekler ve kabul edilebilirlik şartları katıdır. Başvuru süresini ve biçim şartlarını Anayasa Mahkemesi kararının tebliğ edildiği gün değerlendirmek, iç hukuktaki dilekçelerde mülkiyet hakkı ihlalini baştan açıkça ileri sürmek gerekir.
Beraat eden bir toptancının dosyası ve CMK 141 dilekçesinin iskeleti
Devlete karşı dilekçenin gücü, hukuki nedenler bölümünden çok olguların ve eklerin düzeninden gelir. Aşağıdaki örnek, bu düzenin nasıl kurulduğunu gösteriyor.
Cep telefonu aksesuarı toptancılığı yapan bir esnafın ticari hesabına, 2024 başında yürütülen bir nitelikli dolandırıcılık soruşturmasında sulh ceza hâkimliği kararıyla elkonuldu. Gerekçe, bir müşterisinin ödediği sipariş bedelinin mağdur parası çıkmasıydı; karar ise hesabın o günkü bakiyesinin tamamını kapsıyordu. Kovuşturma aşamasında esnaf beraat etti, hüküm kesinleşti; kaldırma yazısının bankaya ulaşması da haftalar aldı. İlk iş iki süreyi takvime yazmak oldu; sonra bloke döneminin muhasebe kayıtlarını ay ay açtık: gecikme bedeli yansıtılan iki tedarikçi faturası, vadesinde ödenemeyen bir çek için bankanın yazısı, iptal edilen üç toptan siparişin e-postaları, önceki yılın aynı aylarıyla ciro karşılaştırması. Manevi zarar için genel ifadeler yerine olayları tek tek yazdık: dükkân kirasının ödenemediği ay, bir tedarikçinin yalnızca peşin çalışmaya geçmesi. Suça konu tutarı aşan bakiye ile kaldırma yazısının geciktiği haftalar dilekçede ayrı başlıklar olarak anlatıldı. Dosya ağır ceza mahkemesinde görülüyor; sonucunu burada yazmıyoruz.
Aşağıdaki iskelet bu dosyanın düzeninden çıkarıldı. Köşeli parantezli yerler dosyanıza göre doldurulmalı, süre ve yetki açıklaması her durumda ayrı bir bölüm olarak yazılmalıdır.
CMK 141/1-j uyarınca tazminat istemi
[DAVACININ OTURDUĞU YER] NÖBETÇİ AĞIR CEZA MAHKEMESİ BAŞKANLIĞINA
DAVACI: [Ad Soyad] — T.C. Kimlik No: […] — Adres: […]
VEKİLİ: [Av. Ad Soyad] — [Baro ve sicil no, adres, KEP adresi]
DAVALI: Devlet (Hazine) — [temsilci ve adres]
KONU: [Makam] tarafından [tarih] tarihinde [hesap / malvarlığı değeri] üzerine uygulanan elkoyma nedeniyle uğranılan maddi ve manevi zararın CMK 141/1-j ve 142 uyarınca tazmini istemidir. Maddi tazminat: [tutar] TL; manevi tazminat: [tutar] TL; fazlaya ilişkin haklar saklıdır.
SÜRE VE YETKİ: [Karar / hüküm] [tarih] tarihinde kesinleşmiş, kesinleşme [tarih] tarihinde tarafıma tebliğ edilmiştir [veya: kesinleşme tebliğ edilmemiştir]. İstem, CMK 142/1’deki üç aylık ve bir yıllık süreler içindedir. Davacı [il / ilçe] sınırlarında oturmaktadır; Mahkemeniz CMK 142/2 uyarınca yetkilidir.
AÇIKLAMALAR:
1. Tedbirin kronolojisi: [askı / elkoyma tarihi ve saati], [karar veren makam ve dosya numarası], [bankaya bildirim tarihi], [itiraz, kaldırma ve iade taleplerinin tarihleri], [tedbirin kalktığı ve paranın kullanılabilir hâle geldiği tarih].
2. Tedbirin (j) bendindeki hangi hâle girdiği: [koşulları oluşmadan elkoyma ve eksik kalan şart] / [korunması için gerekli tedbirlerin alınmaması] / [amaç dışı kullanım] / [zamanında geri vermeme: yazılı iade talebinin tarihi ve cevapsız geçen süre].
3. Soruşturma veya kovuşturmanın sonucu: [kovuşturmaya yer olmadığı kararı / beraat], [tarih], [esas numarası].
4. Maddi zarar kalemleri: [kalem — tutar — dayanak belge]; ayrıntılı hesap ekteki tablodadır.
5. Manevi zarar: [tarihleriyle somut olaylar: ödenemeyen kira, aile ve iş çevresine etkiler, ticari itibar].
6. Tedbir ile zarar arasındaki bağ: [her kalem için tedbir tarihleriyle eşleştirme].
HUKUKİ NEDENLER: 5271 sayılı CMK md. 131, 141/1-j, 142; Anayasa md. 35; AİHS Ek 1 No.lu Protokol md. 1; Anayasa Mahkemesi’nin mülkiyet hakkına ilişkin kararları; ilgili sair mevzuat.
DELİLLER: [Soruşturma / kovuşturma dosyası, esas no]; elkoyma, kaldırma ve iade kararları; kesinleşme şerhli karar ve tebliğ belgesi; banka yazıları ve hesap ekstreleri; faturalar, ihtarnameler, iptal edilen sipariş yazışmaları, çek kayıtları; bilirkişi incelemesi; tanık; her türlü yasal delil.
SONUÇ VE İSTEM: Açıklanan nedenlerle [tutar] TL maddi tazminatın [tarih]’ten itibaren işleyecek [faiz türü] ile, [tutar] TL manevi tazminatın [tarih]’ten itibaren işleyecek [faiz türü] ile davalıdan tahsiline, yargılama giderleri ile vekâlet ücretinin davalıya yükletilmesine karar verilmesini saygıyla talep ederim. [Tarih]
Davacı Vekili
[Av. Ad Soyad — imza]
EKLER: 1. Vekâletname 2. Kesinleşme şerhli karar ve tebliğ belgesi 3. Elkoyma, kaldırma ve iade kararları 4. Banka yazıları ve hesap ekstreleri 5. Zarar hesap tablosu ve dayanak belgeler 6. Yazılı iade ve kaldırma taleplerinin alındıları
Bu dilekçelerde iki bölüm sık zayıf kalır. Birincisi süre ve yetki açıklamasıdır; tarihler belgeleriyle baştan gösterilmelidir. İkincisi zarar hesabıdır: kalemleri toplamak yetmez, her kalemin hangi gün doğduğu ve o gün tedbirin sürdüğü eşleştirilmelidir. Hesabın ayrıntısını ekteki tabloya, özetini gövdeye koymak okuyan hâkimin işini de kolaylaştırır.
Tazminat davasının zeminini hazırlayan itiraz, kısmi kaldırma ve değer koruma taleplerini elkoyma kararına itiraz yazısında, tedbirin şartlarını ve meşru kaynak savunmasını CMK 128 kapsamında elkoyma yazısında anlattık.
Blokenin hesabını sormak isteyenlerin soruları
Haksız bloke nedeniyle tazminat alınabilir mi?
Evet, ama önce blokeyi kimin koyduğunu belirlemek gerekir. Hâkim kararı ya da savcı emriyle yapılan elkoymada muhatap Devlettir ve istem CMK 141/1-j’ye dayanır. Bankanın kendi kararıyla koyduğu kısıtta muhatap bankadır; talep hakem heyetine ya da mahkemeye götürülür. Tedbir yıllarca sürdüyse mülkiyet hakkı ihlali iddiasıyla Anayasa Mahkemesi’ne başvuru da gündeme gelir.
CMK 141 tazminat davası için süre ne kadar?
Süre, karar veya hükmün kesinleştiğinin size tebliğinden itibaren üç ay, her hâlde kesinleşme tarihinden itibaren bir yıldır. Hangisi önce dolarsa o geçerlidir. Kesinleşme size tebliğ edilmediyse üç aylık süre işlemez ama bir yıllık süre işlemeye devam eder; bu yüzden kesinleşme şerhli kararı erkenden alıp takvimi ona göre kurun.
Haksız elkoyma tazminatı hangi mahkemede istenir?
Zarara uğrayanın oturduğu yerdeki ağır ceza mahkemesinde istenir. 1 Haziran 2024’ten beri CMK 141’in (e), (f) ve (l) bentlerine dayanan istemler Tazminat Komisyonu’na gidiyor; elkoymaya ilişkin (j) bendi ise ağır ceza mahkemesinde kaldı. Mahkemenin bu istem hakkındaki kararına karşı istinaf yolu açıktır.
Bankaya karşı haksız bloke tazminat davası açılabilir mi?
Açılabilir, ancak bankanın CMK 128/A’nın altıncı fıkrasına ve 5549 sayılı Kanun’un 10. maddesine dayanan sorumsuzluk savunmasını karşılamanız gerekir. Bu hükümler kanunun çizdiği çerçevede yapılan işlemi korur; 48 saati aşan, bildirilmeyen ya da hiçbir dayanağa bağlanamayan bir kısıtın korumanın dışında kaldığı savunulabilir, ama konu içtihatla henüz netleşmedi. Tüketiciler hakem heyetine veya arabuluculuk sonrasında tüketici mahkemesine, tacirler arabuluculuk sonrasında ticari davaya gider.
Banka maaş hesabımın tamamına bloke koyabilir mi?
Yargıtay 11. Hukuk Dairesi, bankanın maaş hesabının tamamını bloke etmesini hukuki dayanaktan yoksun bulmuş ve bloke edilen tutarın iadesi yönünde değerlendirme yapmıştır (E. 2016/15030, K. 2018/4558). Emekli aylığında ise Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu’nun 2025/1 sayılı kararı, tüketici kredisi için verilen talimatla bankanın bloke koyabileceğini kabul etti. Talimatın kapsamı ve borcun hâlâ var olup olmadığı her dosyada ayrıca incelenmelidir.
Uzun süren bloke için Anayasa Mahkemesi’ne başvurulabilir mi?
Evet, tedbirin süresi ve kapsamı mülkiyet hakkına ölçüsüz bir müdahaleye dönüştüyse bireysel başvuru yapılabilir. Başvuru, başvuru yollarının tüketildiği tarihten itibaren 30 gün içinde yapılır. Mahkeme, güvence bedeli alınmasına rağmen kaldırılmayan banka hesabı tedbirlerinde ihlal bulup 10.000 TL manevi tazminata, 14 yılı aşan bir taşınmaz tedbirinde ise 40.000 TL tazminata hükmetti.
Beraat etmeden CMK 141 tazminatı istenebilir mi?
Bendin metni beraati bir şart olarak saymaz; elkoymanın koşullarına, değerin korunmasına ve zamanında iadesine bakar. Ancak CMK 142’deki süre karar veya hükmün kesinleşmesine bağlı olduğundan, dosyanın hangi kararla ve hangi tarihte kesinleştiği belirlenmeden dilekçe yazılmamalıdır. Soruşturma sürerken kaldırılan tedbirlerde sürenin başlangıcı tartışmalı olabileceği için erken tarihi esas almak daha güvenlidir.
Elkonulan kripto varlığımın değeri düştü, farkı isteyebilir miyim?
Talep edilebilir, ancak bu kalemin nasıl değerlendirileceği henüz yerleşik bir çizgiye oturmuş değil. Talep, (j) bendindeki “korunması için gerekli tedbirler alınmayan” hâliyle ilişkilendirilebilir ve tedbirin başladığı ve bittiği tarihlerdeki piyasa değeri karşılaştırılarak hesaplanır. Değer yükselmişse aynı hesap tersine işler; bu durumda satış veya takas yapılamamasından doğan fırsat kaybını ayrıca belgelemek gerekir.
Tazminat klasörü blokenin ilk günü açılır
Tazminat dosyası bloke kalktığında değil, konduğu gün başlar. O gün kimse tazminatı düşünmez; oysa iki yıl sonra ağır ceza mahkemesinin ya da hakem heyetinin önüne konacak belgelerin çoğu o ilk haftalarda doğar ve saklanmazsa kaybolur: bankanın kısa mesajı, mobil uygulamadaki uyarının ekran görüntüsü, çağrı merkezi görüşmesinin tarihi, şubeye verilen dilekçenin alındısı.
Önerimiz şu: blokenin ilk gününden itibaren tek bir klasör açın ve her belgeyi tarih sırasıyla içine koyun. Yanına bir sayfa ekleyin ve her gün ne olduğunu, kime ne yazıldığını, hangi ödemenin yapılamadığını, hangi işin kaçtığını kısa notlarla işleyin. Gecikme bedeli ödediğiniz dekontu, iptal edilen siparişin e-postasını, ev sahibinin mesajını silmeyin. Bankaya ve savcılığa verdiğiniz her belgeyi teslim tarihini gösteren bir kanaldan verin. Bu klasör bloke sürerken kaldırma talebinizi besler, bloke bittiğinde de tazminat hesabınızın ta kendisi olur. Mahkeme o dönemi, sizin o gün tuttuğunuz kayıttan daha iyi bilemez.
Madde metinleri, kararlar ve başvuru mercileri
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128, 128/A (7571 sayılı Kanun md. 22, RG 25.12.2025, S. 33118), 131, 141, 142, 173, 267-271; 7499 sayılı Kanun’un 01.06.2024’te yürürlüğe giren Tazminat Komisyonu düzenlemesi.
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4/2, 10/1, 17, 19/A; Tedbirler Yönetmeliği md. 19 ve 22; MASAK Bankacılık Şüpheli İşlem Bildirimi Rehberi (Sürüm 2.0, 08.05.2024).
- 5411 sayılı Bankacılık Kanunu, md. 76; 2004 sayılı İcra ve İflas Kanunu, md. 83 ve 83/a.
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun, md. 3, 73 ve 73/A; tüketici hakem heyetleri için 2026 parasal sınırı 186.000 TL (RG 23.12.2025, S. 33116); 6102 sayılı Türk Ticaret Kanunu, md. 4/1-f ve 5/A; TBB Bireysel Müşteri Hakem Heyeti başvuru esasları (2026 sınırı 51.158 TL).
- Yargıtay 11. Hukuk Dairesi, E. 2016/15030, K. 2018/4558, 19.06.2018; Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 (RG 17.07.2025, S. 32958); Yargıtay 19. Ceza Dairesi, E. 2019/35817, K. 2020/415, 27.01.2020; Yargıtay 11. Hukuk Dairesi’nin 15.03.2017 tarihli kararı.
- Anayasa Mahkemesi: A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021 (RG 18.08.2021, S. 31572); Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018; B. No: 2018/14389, 13.04.2021; B. No: 2020/8289, 16.05.2024 (RG 07.11.2024); Avrupa İnsan Hakları Sözleşmesi’ne Ek 1 No.lu Protokol, md. 1.