Cuma, saat 15.20. Muhasebe müdürü kırk iki çalışanın maaş talimatını internet bankacılığına yüklüyor ve ekranda tek satırlık bir ret görüyor: “Hesapta yasal kısıt bulunmaktadır.” Kurumsal şubedeki müşteri temsilcisi telefonda yalnızca “genel müdürlükten bir yazı gelmiş” diyebiliyor. Yazının hangi makamdan geldiğini ya söylemiyor ya da bilmiyor. Pazartesi bir tedarikçi çekinin vadesi var, SGK primi ve vergi ödemesi aynı haftaya düşüyor, genel müdür ise o sırada bir fuarda.
Şirket hesabı blokesi dosyalarının çoğu buna benzer bir öğleden sonra başlar. Bireysel hesapta bloke bir kişinin parasını bekletir; şirket hesabında ise çalışanların ücretini, tedarikçinin güvenini, bankanın kredi değerlendirmesini ve kamu borçlarının takvimini aynı anda sarsar. Banka içi uyum kararından savcılık elkoymasına kadar hesap blokesinin kaynaklarını ve sürelerini bir arada anlatan rehberde genel haritayı çizdik. Burada o haritayı bir işletmenin muhasebe masasından okuyoruz: hangi blokenin şirkete neye mal olduğu, çekin, maaşın ve vergi vadesinin nasıl korunacağı, kısmi kaldırma talebinin nasıl yazılacağı.
Anlattıklarımız, şirketinize gelen kararı ve banka yazışmalarını görmeden yazılmış genel bilgilerdir. Kısıtın dayanağı, tarihi ve kapsamı öğrenilmeden hiçbir adımın doğru sırası kurulamaz.
Şirket hesabına dokunabilen altı kaynak ve ilk 24 saat
Şirket hesabındaki bloke altı ayrı kaynaktan gelebilir: bankanın kendi uyum kararı, MASAK’ın 5549 sayılı Kanun’un 19/A maddesine dayanan ertelemesi, CMK 128/A askısı, CMK 128 veya 5549 md. 17’ye dayanan adli elkoyma, vergi dairesinin ya da SGK’nın e-haczi ve icra haczi ile mahkemenin ihtiyati haciz veya ihtiyati tedbir kararı. Mobil uygulamada hepsi aynı “bloke bakiye” satırıyla görünebilir. Oysa her birinin kararını veren makam, süresi ve kaldırma yolu farklıdır.
Tüzel kişi olmak hiçbir kaynağın kapsamını daraltmıyor. CMK 128/A “suçta kullanılan her türlü hesabın” askıya alınabileceğini söyler ve hesabın bir kişiye mi, bir şirkete mi ait olduğunu ayırmaz; dolandırıcılık mağdurunun parasıyla verilmiş bir siparişin bedelini alan e-ticaret şirketi aynı askıyla karşılaşabilir. Bankanın uyum birimi de şirketi yakından izler: Tedbirler Yönetmeliği’nin 19. maddesi, işlemlerin müşterinin ticari faaliyetleri, iş geçmişi, mali durumu, risk profili ve fon kaynaklarıyla uyumunun “devamlı olarak” izlenmesini ister. Hesap açılışında “yazılım geliştirme” yazan bir şirketin hesabında bir anda yüzlerce küçük yatırımcı ödemesi görülürse, soru önce bankadan gelir.
Bloke kaynağı, şirkete etkisi ve ilk 24 saatte yapılacaklar
| Bloke kaynağı | Şirkete tipik etkisi | İlk 24 saat |
|---|---|---|
| Bankanın kendi uyum kısıtı (Tedbirler Yönetmeliği md. 19 ve 22) | Çıkışlar veya belirli kanallar kapanır; açıklama yapılmazsa iş ilişkisinin sona erdirilmesi gündeme gelir | Kısıtın dayanağını ve istenen belgeleri yazılı isteyin; faaliyet konusu ile para akışını eşleştiren dosyayı kurmaya başlayın |
| MASAK ertelemesi (5549 md. 19/A) | Belirli bir işlem, bazen bütün çıkışlar yedi iş günü durur; banka gerekçe söyleyemez | Ertelenen işlemi ve tarihini tespit edin, son günü takvime yazın, işlemin fatura ve sözleşmesini hazırlayın |
| CMK 128/A askısı | Hesap 48 saate kadar askıda; mağdurdan gelen para varsa elkoymaya dönüşebilir | Aynı gün Cumhuriyet başsavcılığına başvurun; sipariş, fatura, teslim ve kargo kayıtlarını ekleyin |
| Adli elkoyma (CMK 128; aklama şüphesinde 5549 md. 17) | Bakiye, bazen sonraki girişler de tutulur; kanunda üst süre yok; kayyım ihtimali | Kararı veren merciyi ve dosya numarasını öğrenin, iki haftalık itiraz süresini öğrenme gününden sayın, ödeme takvimini çıkarın |
| Vergi dairesi veya SGK e-haczi (6183 md. 79; 5510 md. 88) | Borç tutarı kadar bloke; bildirim birden fazla bankaya aynı anda gidebilir | e-Devlet’te GİB e-haciz sorgulamasını yapın, borç dökümünü alın; ödeme, teminat, tecil veya fazlanın kaldırılmasını değerlendirin |
| İcra haczi (İİK 89), ihtiyati haciz, ihtiyati tedbir | Dosya alacağı veya karardaki tutar kadar bloke; bankanın yedi günlük beyan süresi işler | UYAP’tan dosyayı ve kararı bulun; ödeme, teminat veya kararı veren mercie başvuru yolunu seçin |
Sağ sütundaki işlerin hiçbiri şubede tartışarak yapılmaz. Şube çalışanı çoğu dosyada kararın yalnızca uygulayıcısıdır; tedbiri kaldırma yetkisi yoktur ve karara aykırı davranırsa kendisi sorumluluk altına girer. Şirketin ilk günü kazanması, doğru makamı bulup ona yazılı başvurmasına bağlıdır. MASAK ertelemesinde sürenin hangi günden sayıldığını, MASAK blokesinin süresi ve kaldırılması üzerine hazırladığımız rehberde örnek takvimlerle gösterdik.
Dayanağı öğrenmenin ilk aracı 5411 sayılı Bankacılık Kanunu’nun 76. maddesidir: bankalar müşterilerinin hizmetlerden kaynaklanan sorularına cevap verecek bir sistem kurmak ve bilgi vermekle yükümlüdür. İmza yetkilisinin yazısında üç soru yeterlidir: kısıtın dayanağı ve kararı veren makam, tutarı ve kapsamı, sonradan gelen tahsilatlara uygulanıp uygulanmadığı. Tek istisna şüpheli işlem bildirimidir; banka bunu 5549 sayılı Kanun’un 4/2 maddesi gereği açıklayamaz. Bir mahkeme ya da vergi dairesi kararının varlığı ise bu gizliliğin kapsamında değildir.
Maaş, çek, vergi, kredi ve tedarikçi aynı haftada: blokenin domino etkisi
Şirket hesabındaki blokenin asıl maliyeti, bloke edilen tutar değil, o tutarla ödenecek yükümlülüklerin zincirleme aksamasıdır. Bireysel hesapta bir kira ödemesi gecikir; işletme hesabında aynı hafta ücret, çek, prim, vergi ve kredi taksidi çakışır. Bizim dosyalarımızda zarar çoğu zaman ilk günden değil, ilk ödeme gününden itibaren katlanarak büyüyor.
İlk halka genellikle ücrettir. İcra ve İflas Kanunu’nun 83. maddesindeki koruma çalışanın kendi maaşına yöneliktir; şirketin ücret ödeyeceği işletme hesabında böyle bir koruma yoktur. Vergi haczinde de adli elkoymada da “bu para çalışanların maaşıdır” itirazı kendiliğinden bir oran doğurmaz; gecikme ise ilk istifa dilekçesini getirebilir. İkinci halka çektir. Üçüncüsü kamu borçlarıdır: vadesinde ödenmeyen prim ve vergi, gecikme zammı ve yeni bir haciz ihtimali doğurur. Blokeden önce kamu borcu olmayan bir şirket, blokenin kendisi yüzünden kamu alacaklısıyla karşı karşıya kalabilir.
Dördüncü halka kredidir. Okuduğumuz ticari kredi sözleşmelerinin bir kısmı, hesaplara haciz veya tedbir konulmasını bankaya krediyi gözden geçirme imkânı veren bir hâl olarak sayıyor; diğer bankalar da limit yenilerken açıklama isteyebiliyor. Beşinci halka tedarikçi ve müşteri güvenidir. Pazaryerinde satış yapan şirketlerde tahsilat bir ödeme kuruluşundan geldiği için bloke yalnızca bankada kalmayabilir; 128/A “ödeme hizmeti sağlayıcısı” nezdindeki hesapları da kapsar.
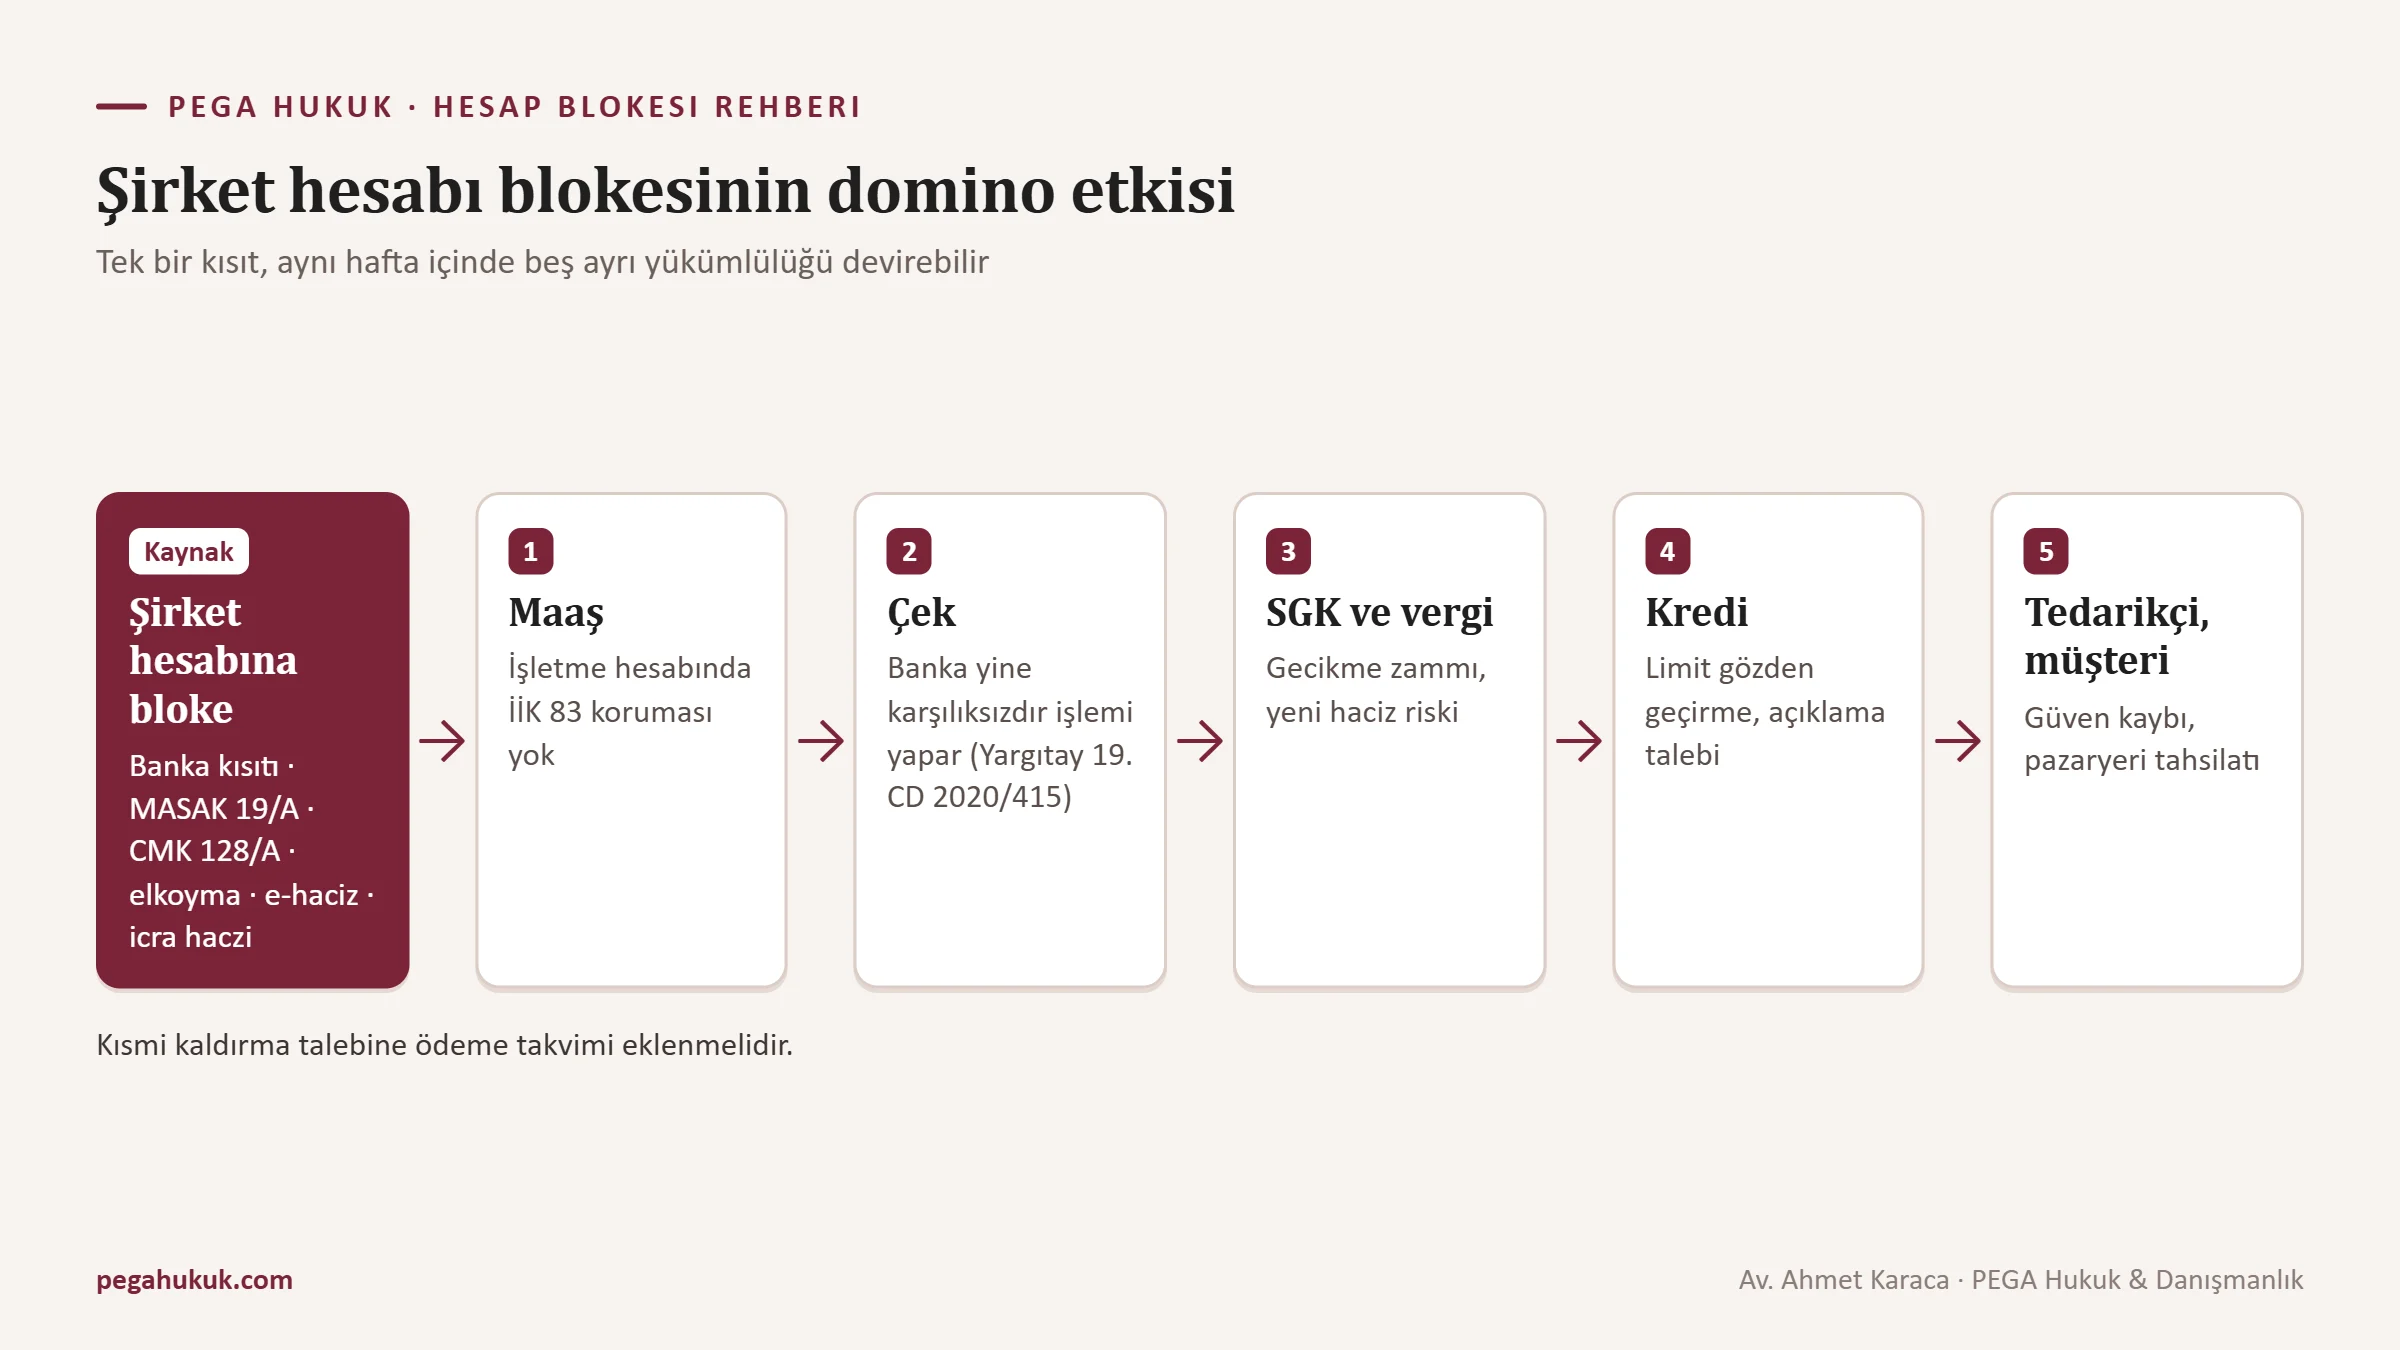
Şemanın pratik sonucu şudur: kısmi kaldırma talebinin ekinde bir ödeme takvimi bulunmalıdır. Karar verici, bir ücretin veya çek vadesinin ne zaman, hangi tutarla ve kime ödeneceğini görmeden ölçülülüğü somutlaştıramaz.
Çek hesabına tedbir konulduğunda banka ne yapar, şirket neyi göze alır
Hesaba tedbir konulmuş olsa bile banka, ibraz edilen ve karşılığı ödenemeyen çek için “karşılıksızdır” işlemini yapmak zorundadır. Şirket tedbirin arkasına saklanamaz: para tedbir yüzünden kullanılamıyorsa çek karşılıksız çıkabilir ve ticari itibar bu kayıtla zedelenir. Aynı kararın ikinci yarısı ise yöneticileri korur.
Çek kutusu: Yargıtay 19. Ceza Dairesi, E. 2019/35817, K. 2020/415, 27.01.2020
Daire, hesaba tedbir konulmuş olsa da bankanın ibraz edilen çek için “karşılıksızdır” işlemi yapmak zorunda olduğunu kabul etti. Banka bu işlemi yapmamışsa hesap sahibi karşılıksız çek nedeniyle cezalandırılamaz. İki pratik sonuç var: vade gelmeden kısmi kaldırma veya hamille uzlaşma yolu aranmalı; vade geçtiyse çekin arkasına bankanın düştüğü kaydın metni ilk iş olarak görülmeli.
Hukuk tarafında Yargıtay 11. Hukuk Dairesi’nin 15.03.2017 tarihli bir kararı, haciz veya tedbir nedeniyle ödenemeyen çekte bankanın kanuni sorumluluk tutarını ödemekle yükümlü olmadığını kabul etti. Hamil bu tutarı bankadan alamayınca doğrudan şirkete yönelir; tedarikçi ilişkisi de çoğu zaman burada kopar.
Vadesi yaklaşan çeki olan şirket önce tedbirin kapsamını öğrenmelidir: tutarla sınırlı bir tedbirde fazla bakiye çeki karşılayabilir, bakiyenin tamamını kapsayan tedbirde karşılayamaz. Sonra çek listesi vade sırasıyla çıkarılır: keşide tarihi, vade, tutar, lehtar ve çekin şu an kimde olduğu. Bu liste hem kısmi kaldırma talebinin hem de hamillerle görüşmenin temelidir.
Hamille uzlaşma meşru bir yoldur, ama biçimi önemlidir. Çek bedeli tedbir dışındaki olağan bir şirket hesabından ödenecekse ödeme çekin aslının geri alınması karşılığında yapılmalı, dekontun açıklamasına çek numarası yazılmalıdır. Tedbirli hesaba gelecek bir tahsilatı başka hesaba yönlendirmek ya da bakiyeyi ortaklara dağıtmak ise bambaşka bir şeydir; adli elkoyma varken bu hareketler tedbirden kaçma, en kötü ihtimalde aklama şüphesi olarak okunabilir.
Vergi dairesi ve SGK hacizleri: borç tutarı, yedi gün ve 72 aylık tecil
Vergi dairesinin şirket hesabına koyduğu e-haciz, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 79. maddesine dayanır ve borç tutarıyla sınırlıdır. Haciz bildirisi bankaya elektronik ortamda tebliğ edilir; genel müdürlüğe yapılan tebliğ bütün şubeleri kapsar. Banka yedi gün içinde yazılı bildirimde bulunmazsa mal elinde ya da borç zimmetinde sayılır. Bu yedi gün, paranın hâlâ hesapta durduğu ve şirketin borcu ödeyerek veya teminat göstererek haczi kaldırtabileceği en değerli aralıktır.
Sınırın iki dayanağı var. 6183 md. 62 amme alacağına yetecek miktarda haciz öngörür; Gelir İdaresi Başkanlığı’nın Türkiye Bankalar Birliği’ne gönderdiği 02.11.2007 tarihli ve 97674 sayılı yazı da e-haczin borç tutarıyla sınırlı uygulanmasını ister. Sık gördüğümüz sorun, aynı borç için her bankanın tutarı ayrı ayrı tutmasıdır; toplam bloke borcu aştığında borç dökümüyle vergi dairesinden fazlanın kaldırılmasını istemek, “yetecek miktar” ölçüsünün doğrudan uygulamasıdır. Tahsilat Genel Tebliği (Seri A Sıra No 1) ayrıca haciz tebliğinin yalnızca tebliğ tarihindeki mevcut varlıkları konu aldığını, ileride doğacak alacaklar için haciz tebliği yapılmayacağını söyler. Sonradan gelen tahsilatlar da tutuluyorsa bankaya bu hükmü hatırlatan bir yazı gönderilmelidir.
Haciz ödeme, yapılandırma, teminat veya tecil ile kalkar; borcun kendisine itiraz ediliyorsa vergi mahkemesinde dava açılıp yürütmenin durdurulması istenir. e-Devlet’teki “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama (GİB)” hizmeti, hangi bankada hangi tutar için haciz bulunduğunu gösterir. Banka haczi ödeme dekontunu gördüğü için kendiliğinden kaldırmaz; kaldırma, vergi dairesinin bankaya göndereceği yazıyla olur.
Tecilde 2026 değişikliği
4 Haziran 2026 tarihli ve 33270 sayılı Resmî Gazete’de yayımlanan 7582 sayılı Kanun, 6183 md. 48’deki tecil süresinin üst sınırını 72 ay olarak düzenledi ve teminat aranmayan tutarı 1.000.000 TL olarak belirledi. Cumhurbaşkanı, 13 Haziran 2026’da yayımlanan 11414 sayılı Kararla bu sınırı 10.000.000 TL’ye çıkardı. E-hacizle hesabı kilitlenen orta ölçekli bir şirket için tecil başvurusu artık çok daha gerçekçi bir kaldırma yolu.
SGK prim alacaklarında da aynı mekanizma işler: 5510 sayılı Kanun’un 88. maddesi bu alacakların takibinde, bazı maddeler dışında, 6183 sayılı Kanun’u uygular; zamanaşımı on yıldır. Kaldırma talebi haczi koyan SGK birimine yapılır; yapılandırma varsa haczin hangi aşamada kalkacağı o birimden yazılı öğrenilmelidir. Bankanın borcu zimmetinde sayılmasına karşı 6183 md. 79 bir yıl içinde menfi tespit davası imkânı tanır; bankanın haksız çıkması hâlinde yüzde on inkâr tazminatı gündeme gelir.
Özel alacaklıların takibinde süreç İİK 89 ile yürür: iki haciz ihbarnamesi için yedişer günlük itiraz süresi, ardından on beş günlük ödeme veya menfi tespit davası süresi. Yargıtay Hukuk Genel Kurulu (E. 2012/139, K. 2012/624, 26.09.2012) bankanın sorumluluğunu haciz müzekkeresinin ulaştığı tarihteki mevcutla sınırlı tuttu; icra müdürlüğünün işlemlerine karşı İİK 16 uyarınca yedi gün içinde şikâyet yolu açıktır. Bu hacizlerin ayrıntılı takvimini e-haciz ve icra blokesinin nasıl konulup kaldırıldığını anlattığımız yazıda bulabilirsiniz.
Savcılık elkoymasında şirket: rapor şartı, kayyım ve 128/A
Şirket hesabına CMK 128’e göre elkonulabilmesi için somut delillere dayanan kuvvetli şüphe, katalogdaki bir suç ve suçtan elde edilen değere ilişkin rapor gerekir. Madde raporun ilgisine göre BDDK, SPK, MASAK, Hazine Müsteşarlığı ve Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu’ndan (KGK) alınmasını öngörür. Rapor en geç üç ayda hazırlanır; özel sebepler zorunlu kıldığında süre talep üzerine iki ay uzatılabilir. KGK’nın listede bulunması şirket dosyalarında tesadüf değildir; muhasebe kayıtlarına dayanan bir iddiada raporun konusu çoğu zaman şirketin defterleridir.
Birinci fıkra şirkete iki bentle dokunur: (c) bendi mali kurumlardaki her türlü hesabı, (f) bendi şüpheli veya sanığın “ortağı bulunduğu şirketteki ortaklık paylarını” sayar. Şirket soruşturmanın muhatabı olmasa bile şüpheli ortağın payına elkonulabilir. Elkoymaya ve 128/10 uyarınca kayyım atanmasına ise 128/9’a göre “ancak hâkim” karar verebilir. Kayyım kararında ilk iş, kayyıma hangi yetkilerin verildiğini metinden okumaktır; şirketin olağan ödemelerinin hangi onayla yapılacağı buna bağlıdır.
İki istisnada savcı hâkimi beklemeden elkoyabilir. Aklama şüphesinde 5549 md. 17’ye göre savcının emri 24 saatte hâkime sunulur, hâkim 24 saatte karar verir, onaydan sonra rapor üç ayda alınıp yeniden onaya sunulmazsa savcılık kararı hükümsüz kalır. CMK 128/A’da ise banka hesabı 48 saate kadar askıya alır; savcı askı süresinde “suça konu menfaate” elkoyabilir, emrini 24 saatte hâkime sunar, hâkim 48 saatte karar açıklamazsa elkoyma kendiliğinden kalkar. E-ticaret şirketi için fark hayatidir: mağdurdan gelen sipariş bedeli dışında kalan hasılat, askı bittiğinde serbest kalmalıdır.
Adli elkoymaya karşı yol, kararın öğrenildiği günden itibaren iki hafta içinde kararı veren sulh ceza hâkimliğine itirazdır (CMK 268). İtiraz kararın uygulanmasını kendiliğinden durdurmaz (CMK 269), itiraz merciinin kararı kesindir (CMK 271). İtiraz dilekçesinin başlıklarını ve iade talebini CMK 128 elkoymasına itiraz rehberimizde işledik. Aynı dosyada MASAK ertelemesi de varsa onun süresi ayrı işler: 19/A kararı yedi iş günüyle sınırlıdır, kanunda uzatma hükmü yoktur ve Erteleme Yönetmeliği’nin 4/3 maddesine göre bankanın bildirimiyle başlayan erteleme bildirim tarihinden itibaren yedi iş gününü geçemez.
İhtiyati haciz, ihtiyati tedbir, elkoyma ve e-haciz: aynı ekran, dört ayrı karar
Bu dört tedbir bankada aynı satırla görünür, ama karar vereni, amacı ve kaldırılma yolu ayrıdır. İhtiyati haciz bir para alacağının tahsilini, ihtiyati tedbir bir davanın konusunu güvenceye alır. Adli elkoyma suçtan geldiği şüphesi taşıyan değeri iade veya müsadere için tutar; e-haciz ise kesinleşmiş bir kamu alacağının tahsil aracıdır. Şirketin yanlış kapıya gitmesi en çok bu dördü karıştırıldığında olur.
Şirket hesabında dört tedbirin karşılaştırması
| Soru | İhtiyati haciz | İhtiyati tedbir | Adli elkoyma | E-haciz |
|---|---|---|---|---|
| Kararı kim verir? | Özel alacakta mahkeme; kamu alacağında 6183 md. 13’e göre idare | Hukuk mahkemesi | Sulh ceza hâkimi, kovuşturmada mahkeme; istisnaen savcı (5549 md. 17, CMK 128/A) | Vergi dairesi veya SGK (6183 md. 79; 5510 md. 88) |
| Neyi korur? | Henüz tahsil edilmemiş para alacağını | Uyuşmazlık konusu hakkı veya mevcut durumu | Suçtan elde edildiği şüphesi taşıyan değeri | Kesinleşmiş amme alacağının tahsilini |
| Kapsamın ölçüsü | Kararda gösterilen alacak tutarı | Kararda gösterilen şey veya tutar | “Bu suçlardan elde edildiğine dair” değer; 128/A’da suça konu menfaat | Borç tutarı; “yetecek miktar” (md. 62) |
| Teminatın rolü | Borçlunun teminat göstermesi kaldırma yollarındandır | Teminat karşılığında kaldırma veya değiştirme istenebilir | Somut teminat önerisi ölçülülük argümanını güçlendirir (AYM, A.A. kararı) | Teminat ve tecil kaldırma yollarıdır |
| Şirketin ilk başvurusu | Kararı veren mahkeme veya idare | Kararı veren mahkeme | İki hafta içinde itiraz; kısmi kaldırma; CMK 131 iade | Vergi dairesi veya SGK; borca itirazda vergi mahkemesi |
“Kapsamın ölçüsü” satırı kısmi kaldırma talebinin hukuki kaynağını da gösteriyor: dört tedbir de belirli bir alacak, hak ya da değere bağlıdır; hiçbiri şirketin bütün faaliyetini durdurmayı amaçlamaz. Komşu kavramları bloke, haciz ve elkoyma arasındaki farkları topladığımız sözlükte, kripto varlıklara konulan ihtiyati haczi ise dolandırıcılık mağdurunun kripto varlıklara ihtiyati haciz talebini anlattığımız yazıda ele aldık.
Ödeme takvimiyle yazılan kısmi kaldırma talebi
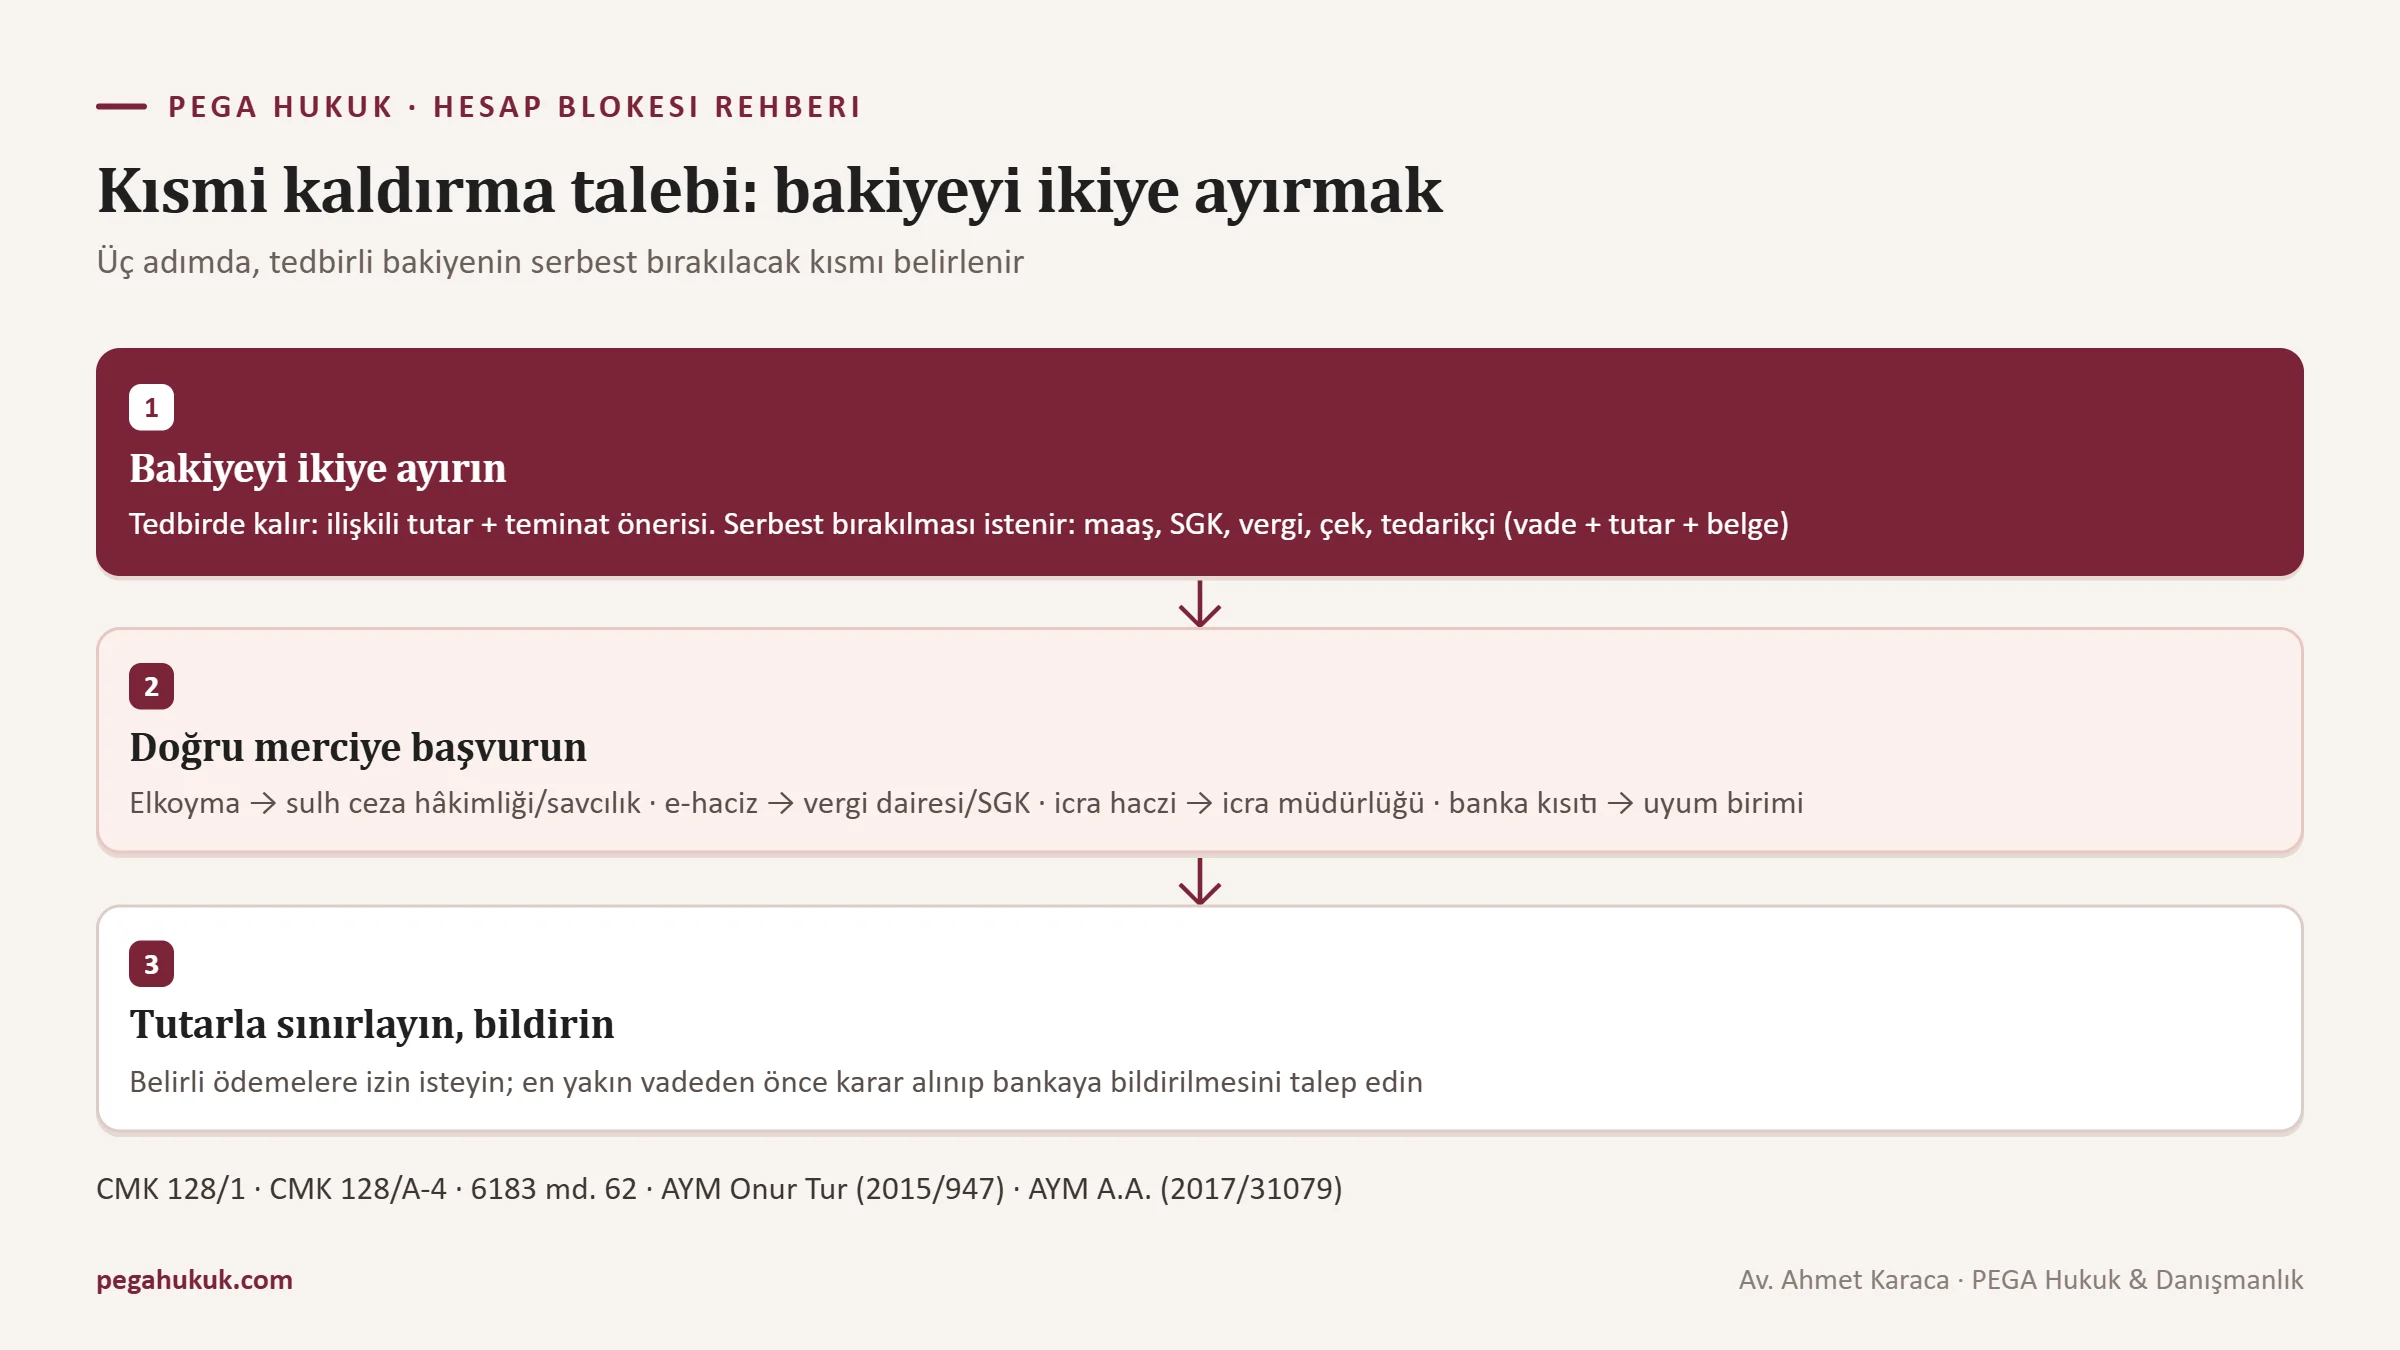
Kısmi kaldırma talebi tedbirin kalkmasını değil, ilgisiz kısmın serbest bırakılmasını ister ve şirket dosyalarında tam kaldırmadan genellikle daha hızlı sonuç verir. Karar vericiden soruşturmayı ya da tahsilatı zayıflatması istenmez; maaşların, primlerin, vergilerin ve tedarikçi ödemelerinin tedbirin amacıyla ilgisiz olduğunu görmesi istenir. Talebin omurgası ölçülülüktür: Anayasa Mahkemesi malvarlığı tedbirlerini Anayasa’nın 35. maddesi çerçevesinde inceliyor ve kanunilik, meşru amaç ve ölçülülük testlerinin üçünü birden arıyor.
Ölçülülük argüman listesi: şirket dilekçesinde kullanılabilecek yedi başlık
- Tedbir bir koruma tedbiridir, ceza değildir; hüküm kurulmadan işletmenin faaliyetini durduracak biçimde uygulanması bu nitelikle bağdaşmaz.
- Kapsam ilişkili tutarla sınırlı olmalıdır: CMK 128/1 suçtan elde edilen değeri, 128/A suça konu menfaati, 6183 md. 62 alacağa “yetecek miktarı” esas alır.
- AYM, Onur Tur Uluslararası Nakliyat Ltd. Şti. (B. No: 2015/947, 15.11.2018) kararında şirket araçlarına yaklaşık 11 yıl süren elkoyma ve sicil şerhini ihlal saydı; tedbirin kapsam ve süre bakımından orantılı olmasını, makul ivedilik ve özen gösterilmesini aradı.
- Uzun tedbirlerde çizgi süreklidir: 15 yıl süren ihtiyati tedbir (B. No: 2018/14389, 13.04.2021) ve taşınmazda 14 yılı aşan tedbir (B. No: 2020/8289, 16.05.2024; 40.000 TL) de ihlal sayıldı.
- AYM, A.A. ve diğerleri [GK] (B. No: 2017/31079, 10.06.2021) kararında güvence bedeli alınmasına rağmen uzun süre kaldırılmayan hesap tedbirlerini ihlal saydı; bu yüzden teminat somut bir tutarla önerilmelidir.
- Bakiye belgeyle ayrıştırılmıştır: hasılat raporları, faturalar ve tahsilat listeleri kalan paranın tedbir konusu işlemden gelmediğini gösterir.
- Daha hafif araçlar vardır: tutarla sınırlama, belirli ödemelere izin, ilgili tutarın ayrı hesapta tutulması; malvarlığı dondurma rejiminde bile asgari geçim ve işletme giderleri için izin verilebilir.
Bu kararların çoğu yıllarca süren tedbirlerle ilgili; birkaç haftalık blokeye “ihlal” sonucu çıkarmak için değil, kapsamı daraltmanın gerekliliğini göstermek için kullanılmalıdır. Onur Tur kararının şirket dosyalarında ayrı bir ağırlığı var: başvurucu bir ticaret şirketiydi ve tedbirin konusu şirketin kendi araçlarıydı.
Talep, adli elkoymada kararı veren sulh ceza hâkimliğine ya da soruşturma savcılığına, itiraz süresi içindeyse itiraz dilekçesinin ikinci talebi olarak verilir. E-hacizde vergi dairesine veya SGK birimine, icra haczinde icra müdürlüğüne, ihtiyati haciz ve tedbirde kararı veren mahkemeye, bankanın kendi kısıtında bankanın uyum birimine başvurulur. Bloke kaldırma dilekçeleri ve başvuru mercileri rehberinde bireysel hesaplar için örnekler var; aşağıdaki iskelet ise şirketin ödeme takvimine göre kuruldu.
Bir dosyadan: e-ticaret şirketinin üç çeki
Ev tekstili satan orta ölçekli bir e-ticaret şirketinin çek hesabı, 2026 yazının başında bir nitelikli dolandırıcılık soruşturmasında sulh ceza hâkimliğinin “şirkete ait tüm banka hesapları” kalıbıyla verdiği elkoyma kararıyla kapandı. Tek bağlantı, sahte kimlikle toplu sipariş veren bir alıcının ödemeleri farklı kişilerin hesaplarından yaptırmasıydı; o kişiler sonradan dolandırıcılık mağduru çıktı. Şirket malı göndermişti, yani o da zarar görmüştü. Üç hafta içinde üç tedarikçi çekinin vadesi ve ay sonu bordrosu vardı.
Kararı UYAP’ta görünce ilk tespitimiz, mağdur ödemelerinin toplamının tedbirli bakiyenin küçük bir kısmı olduğuydu. Dilekçeye sipariş ve kargo teslim kayıtlarını, faturaları, ödeme kuruluşunun hasılat raporunu, çeklerin vade listesini, bordro ve SGK tahakkukunu ekledik; mağdur ödemeleri toplamının hesapta tedbirli kalmasını teminat olarak önerdik. Hâkimlik elkoymayı bu tutarla sınırladı. Karar ilk vadeden iki gün önce çıktı, bankanın tedbir birimi işlemi ertesi güne bıraktı; yazılı takip o günü kaybetmememizi sağladı. İki çek vadesinde ödendi, üçüncüsü için hamille kısa bir vade uzatımı yapıldı.
Dilekçe eki örneği: zorunlu ödeme takvimi
| Kalem | Vade | Tutar | Alacaklı | Dayanak belge |
|---|---|---|---|---|
| Çalışan ücretleri ([●] kişi) | [gg.aa.yyyy] | [●] TL | Çalışanlar | Bordro, banka talimat listesi |
| SGK primi | [gg.aa.yyyy] | [●] TL | SGK | Tahakkuk fişi |
| Vergi (KDV, muhtasar vb.) | [gg.aa.yyyy] | [●] TL | Vergi dairesi | Beyanname ve tahakkuk |
| Çek no [●] | [gg.aa.yyyy] | [●] TL | [Lehtar / hamil] | Çek fotokopisi, keşide kaydı |
| Tedarikçi faturası | [gg.aa.yyyy] | [●] TL | [Tedarikçi unvanı] | Fatura, sözleşme, sevk kaydı |
Takvim dilekçenin ekidir, ama en yakın vade ilk sayfada yazılmalı ve kararın o tarihten önce verilmesi açıkça istenmelidir. Aşağıdaki iskelet adli elkoyma için kuruldu; köşeli parantezlerdeki seçeneklerle e-haciz ve icra haczine uyarlanabilir.
[İL] [●]. SULH CEZA HÂKİMLİĞİ’NE
(Soruşturma evresinde [İL] Cumhuriyet Başsavcılığı aracılığıyla / e-hacizde: [●] VERGİ DAİRESİ MÜDÜRLÜĞÜ’NE / icra haczinde: [İL] [●]. İCRA DAİRESİ MÜDÜRLÜĞÜ’NE)
DEĞİŞİK İŞ NO: [20●● / ●●●● D. İş]
SORUŞTURMA NO: [20●● / ●●●●]
[HACİZ BİLDİRİSİ TARİH VE SAYISI / İCRA DOSYA NO: ●]
TALEPTE BULUNAN: [Şirket unvanı], Vergi No: [●], MERSİS No: [●], Adres: [●]
TEMSİLEN: [Yetkili ad soyad, unvanı]
VEKİLİ: Av. [Ad Soyad], [Baro ve sicil no], [Adres]
KONU: Şirkete ait [banka adı] nezdindeki [IBAN] numaralı hesaplara konulan [elkoyma / haciz] tedbirinin, ilişkilendirilen [●] TL dışında kalan kısım yönünden kaldırılması; bu mümkün görülmezse ekli takvimdeki ücret, SGK primi, vergi ve tedarikçi ödemelerine izin verilmesi ve en yakın vade olan [gg.aa.yyyy] tarihinden önce karar verilmesi talebidir.
AÇIKLAMALAR:
1. Şirket [yıl] yılından bu yana [faaliyet konusu] alanında faaliyet göstermekte olup [●] çalışanı bulunmaktadır (Ek-3, Ek-4).
2. [gg.aa.yyyy] tarihli [karar / haciz bildirisi] ile şirketin hesaplarında toplam [●] TL tutulmaktadır; tedbir [şirkete ait tüm hesaplar / belirli bir tutar] kalıbıyla uygulanmaktadır [ve sonradan gelen tahsilatlar da tedbirli sayılmaktadır] (Ek-2).
3. Tedbirle ilişkilendirilebilecek tutar en fazla [●] TL’dir (Ek-5). Bakiyenin kalan [●] TL’lik kısmı [satış hasılatı / POS ve ödeme kuruluşu tahsilatı / ihracat bedeli] kaynaklıdır (Ek-6).
4. Ekli takvimde (Ek-7) görüldüğü üzere [tarih aralığı] içinde [●] çalışanın ücreti, SGK primi, vergi ödemeleri ve [●] adet çek vadesi bulunmaktadır. Yargıtay 19. Ceza Dairesi’nin E. 2019/35817, K. 2020/415 sayılı kararı uyarınca hesaba tedbir konulmuş olması çekler için karşılıksızlık işlemi yapılmasına engel değildir; tedbirin bu kapsamda sürmesi, dosyayla ilgisi olmayan çalışanlara, kamu alacaklılarına ve tedarikçilere karşı yükümlülüklerin aksaması sonucunu doğuracaktır.
5. [CMK md. 128/1 / CMK md. 128/A-4 / 6183 sayılı Kanun md. 62] tedbiri ilişkili değerle sınırlar. Anayasa Mahkemesi’nin Onur Tur Uluslararası Nakliyat Ltd. Şti. (B. No: 2015/947) ve A.A. ve diğerleri [GK] (B. No: 2017/31079) kararları uyarınca tedbir kapsam ve süre bakımından ölçülü olmalıdır.
6. Şirket, ilişkilendirilen [●] TL’nin tedbirli kalmasına rıza göstermekte, gerekirse [teminat mektubu / nakdi teminat] sunmaya hazır bulunmaktadır.
HUKUKİ DAYANAK: Anayasa md. 35; CMK md. 128, 128/A, 131, 267 vd.; [5549 sayılı Kanun md. 17]; [6183 sayılı Kanun md. 48, 62, 79].
DELİLLER: Banka yazısı ve ekstreler, ticaret sicili kaydı, faturalar, hasılat raporları, bordrolar, SGK ve vergi tahakkukları, çek listesi, sözleşmeler ve her türlü yasal delil.
TALEP: Açıklanan nedenlerle;
1. Tedbirin [●] TL ile sınırlandırılarak aşan kısım yönünden kaldırılmasına,
2. Bu kabul görmezse Ek-7’deki ödemelerin tedbirli hesaptan yapılabilmesi için [banka adı] Genel Müdürlüğü’ne izin yazısı yazılmasına,
3. Talebin [gg.aa.yyyy] tarihinden önce karara bağlanarak bankaya derhâl bildirilmesine karar verilmesini saygıyla arz ve talep ederiz. [gg.aa.yyyy]
Talepte Bulunan Şirket Vekili
Av. [Ad Soyad]
[e-imza]
EKLER: Ek-1 Vekâletname ve imza sirküleri; Ek-2 Banka yazısı ve ekstre; Ek-3 Ticaret sicili kaydı; Ek-4 SGK hizmet bildirgesi; Ek-5 İlişkilendirilen işlemler veya borç dökümü; Ek-6 Faturalar ve hasılat raporları; Ek-7 Ödeme takvimi ve dayanak belgeleri
Dilekçenin en zayıf halkası çoğu zaman üçüncü maddedir. “Bakiyenin geri kalanı ticari hasılattır” cümlesi ekstredeki satırlarla eşleştirilmediğinde yalnızca bir iddiadır. Biz bu eşleştirmeyi, her büyük girişin karşısına fatura numarasını ve müşteri unvanını yazan tek sayfalık bir tabloyla yapıyoruz.
Ortakların şahsi hesapları: blokenin şirketten taşması
Şirkete konulan bloke kendiliğinden ortakların şahsi hesaplarına geçmez; tüzel kişilik ayrı bir malvarlığı demektir. Ama bu ayrım uygulamada birkaç yoldan delinir ve şirketin sorunu bir sabah ortağın maaş hesabında karşısına çıkabilir.
- Ortak veya yönetici şüpheliyse CMK 128 elkoyması “şüpheli veya sanığa ait” değerlere yönelir; şahsi hesaplar ve 128/1-f uyarınca şirketteki ortaklık payı da kapsama girebilir.
- Şirket tahsilatı zaman zaman ortağın şahsi IBAN’ına yaptırılmışsa, 128/A’daki “suçta kullanılan her türlü hesap” ifadesi o hesabı da askının konusu yapabilir.
- Aklama soruşturmalarındaki hesap listeleri şüpheli hesaplardan para alanları zincirleme kapsayabilir; şirketten cari hesap ödemesi veya kâr payı alan ortak listeye girebilir.
- Bankanın uyum birimi şirket ile ortak arasındaki yoğun ve açıklamasız transferleri tek bir risk profili olarak okuyabilir; ilişki sonlandırma kararı iki hesabı birlikte kapsayabilir.
- Kamu alacağında, şirketten tahsil edilemeyen borç için belirli şartlarla ortaklar ve kanuni temsilciler takibe muhatap olabilir; bu durumda e-haciz doğrudan şahsi hesaba gelir.
Son maddenin şartlarını sermaye şirketlerinde ortakların şahsi sorumluluğunu incelediğimiz yazıda anlattık. Şirketin ortağın alacaklılarından mal kaçırmak için paravan olarak kullanıldığı iddia edilen dosyalarda mahkemelerin şirket ile ortağı birlikte değerlendirebildiğini de hatırlatalım; bu yaklaşımın sınırlarını tüzel kişilik perdesinin kaldırılması başlıklı yazımızda ele aldık.
Pratik ders basit ama geç öğreniliyor: şirket ile ortak arasındaki para trafiği belgeli olmalı. Kâr payı genel kurul kararıyla, ortaktan borç sözleşme ve muhasebe kaydıyla izlenebilmeli. Bloke başladıktan sonra şirketle ortak arasındaki her transfer, olağan olsa bile ayrıca açıklanması gereken bir satırdır.
Kripto ile tahsilat yapan şirketler, P2P işletmeleri ve token projeleri
Kripto varlıklarla temas eden bir şirketin banka hesabı, uyum biriminde iki soruyla incelenir: bu para nereden geliyor ve beyan edilen faaliyetle ne ilgisi var? Soru borsa hesabına değil, şirketin TL hesabına yöneliktir. Yurt içi platformdan gelen düzenli TL çekimleri, faaliyet konusu bunları açıklamıyorsa, Tedbirler Yönetmeliği’nin 19. maddesindeki izlemenin tam hedefidir.
Kripto ile tahsilat yapan şirket kutusu
Ödeme olarak kripto kabul etmek. Merkez Bankası’nın Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmeliği, 16 Nisan 2021 tarihli ve 31456 sayılı Resmî Gazete’de yayımlandı ve 30 Nisan 2021’de yürürlüğe girdi. Yönetmelik, başlığındaki cümleyi kural hâline getirir: kripto varlıklar ödemelerde kullanılmaz. Mal veya hizmet bedelini kripto olarak alıp bir platformda TL’ye çeviren şirketin hesabına düşen para, bankanın gözünde açıklanması gereken bir akıştır. “Müşterilerimiz USDT ile ödüyor” cümlesi uyum biriminin sorusunu kapatmaz, yeni bir soru açar.
P2P alım satımı iş hâline getirenler. Çok sayıda kişiden havale alıp karşılığında USDT gönderen işletmenin hesabı, dolandırıcılık mağdurlarının parasının en kolay karıştığı hesaptır; 128/A askısı, 19/A ertelemesi ve bankanın ilişki sonlandırma kararı art arda gelebilir. Faaliyetin biçimi ve hacmi kripto varlık hizmet sağlayıcılığına yaklaşıyorsa 6362 sayılı Kanun’un 35/B maddesindeki izin şartı ve izinsiz faaliyet için 109/A’daki üç ila beş yıl hapis de gündeme gelebilir. Platformlarla çalışan işletmeler MASAK’ın 29 Sıra No.lu Genel Tebliği’ndeki beklemelere de tabidir: alım, takas veya yatırmadan sonra en az 48 saat, ilk çekimde en az 72 saat; stablecoin transferlerinde günlük 3.000, aylık 50.000 dolar sınırı. Likidite sağlayıcı ve piyasa yapıcı muafiyeti platformun yönetim kurulu kararına bağlıdır.
Platformdaki bakiye ve 35/C. 6362 sayılı Kanun’un 35/C maddesi, müşteri varlıklarının platformun borçları nedeniyle, kamu alacakları için olsa dahi, haczedilemeyeceğini, rehnedilemeyeceğini, iflas masasına dâhil edilemeyeceğini ve üzerlerine ihtiyati tedbir konulamayacağını düzenler. Koruma platformun alacaklılarına karşıdır; şirketin kendi vergi borcu, icra takibi ya da şirketle ilgili bir soruşturmadaki elkoyma platformdaki bakiyeye de uzanabilir. Binance TR üyelik sözleşmesinin 11.4. maddesi gibi hükümler, haciz ve ihtiyati tedbir kararında hesabın bloke edilip makama bildirileceğini açıkça yazar. Eylül 2026 itibarıyla hiçbir platformun nihai faaliyet izni bulunmuyor; platformlar SPK’nın geçiş dönemi listesiyle çalışıyor.
Token projelerinde sorun çoğu zaman hukuki olmaktan önce anlatımsaldır. 2026 başında mobil oyun geliştiren bir stüdyonun kurumsal hesabı, bankanın ticari şubesi tarafından “faaliyet konusu dışı işlem” notuyla çıkışlara kapatıldı. Stüdyo, oyun içi token satışından elde ettiği USDT’yi yurt içi bir platformda TL’ye çevirip maaşların ödendiği işletme hesabına çekmişti. Banka token satışının koşullarını, platform ekstrelerini ve fonun hangi gidere harcanacağını sordu. Biz bunlara, satış gelirinin bundan sonra ayrı bir hesapta toplanacağını ve işletme hesabına yalnızca belgeli gider transferleriyle aktarılacağını gösteren yönetim kurulu kararını ekledik. Kısıt kalktı; banka bir yıl boyunca üç ayda bir güncel ekstre istedi. Borsa tarafındaki kısıtları kripto borsası hesap blokesinin yedi katmanını anlattığımız yazıda ele aldık.
Yabancı ortaklı şirketler ve yurt dışından gelen tahsilat
Yabancı ortaklı şirkete de CMK 128/A ve MASAK 19/A aynen uygulanır; fark, uyum biriminin baktığı risk noktalarının artmasıdır. Ortaklık yapısı, yabancı ortağın uyruğu ve ikameti, karşı tarafların ülkeleri ve yaptırım listeleri yeni sorular doğurur. Tedbirler Yönetmeliği’nin 22. maddesi, iş ilişkisinin amacı hakkında yeterli bilgi edinilemediğinde işlem yapılmamasını, kimlik bilgileri teyit edilemediğinde ilişkinin sona erdirilmesini öngörür; yabancı ortaklı şirketlere gelen hesap kapatma bildirimlerinde en sık karşılaştığımız dayanak budur.
Yabancı ortaklı şirket kutusu
Yaptırım listeleri. BM Güvenlik Konseyi listeleri Türkiye’de 6415 sayılı Kanun’un 5. maddesine göre Cumhurbaşkanı kararıyla uygulanır. OFAC ve AB listeleri Türk hukukunda doğrudan bağlayıcı değildir, ama bankalar muhabir ilişkilerini korumak için bunları fiilen dikkate alır. ABD’nin 22 Aralık 2023 tarihli 14114 sayılı Başkanlık Kararnamesi’yle gelen ikincil yaptırım riski bu temkini artırdı; Şubat 2024’te özel bankaların Rus şirketlerine hesap kapatma bildirimi gönderdiği haberleri bu dönemdendir. Türkiye’nin 28 Haziran 2024’te FATF gri listesinden çıkması bazı yazışmaları kolaylaştırdı.
Yurt içi dondurma. 6415 md. 7’ye göre dondurma kararı derhâl uygulanır, 48 saat içinde Ankara’daki yetkili ağır ceza mahkemesinin onayına sunulur ve mahkeme beş gün içinde karar verir. Kaldırma talepleri Değerlendirme Komisyonu’na yapılır; isim benzerliğinde MASAK’a yazılı başvuru yolu vardır. Asgari geçim ve işletme giderleri için izin istenebilir.
Usul. Yurt dışındaki ortak veya yöneticinin imza yetkisi, vekâletnamesi ve belge tercümeleri bloke dosyasında en çok zaman kaybettiren kalemlerdir; kriz anında değil, önceden hazırlanmalıdır.
Yurt dışı tahsilatta blokenin kaynağı çoğu zaman zincirin öbür ucundaki muhabir bankadır. Yarısı yabancı bir ortağa ait, makine yedek parçası üreten bir müvekkil şirketin üçüncü bir ülkedeki alıcıdan gelen ihracat bedeli hesaba geçti, ama banka çıkışları durdurdu. Muhabir banka malın niteliği ve son kullanıcısı hakkında soru yöneltmişti. Proforma faturayı, satış sözleşmesini, gümrük beyannamesini, taşıma belgesini ve alıcının son kullanıcı beyanını İngilizce çevirileriyle, eşleştirme tablosuyla tek dosyada sunduk; kısıt yaklaşık üç haftada kalktı. Şirket artık riskli coğrafyadaki her yeni alıcı için bu dosyayı sevkiyattan önce hazırlıyor. Yabancı gerçek kişilerin sorunlarını yabancı uyruklu müşterilerin hesap kapatma ve yaptırım sorunları yazısında ayrıca işledik.
Hakem heyeti mi, ticaret mahkemesi mi: şirketin yolu tüketicininkinden ayrılıyor
Şirketin işletme hesabıyla ilgili uyuşmazlık tüketici işlemi değildir; bankaya karşı dava ticari davadır ve konusu para olan taleplerde önce arabulucuya gidilir. 6502 sayılı Kanun’un 3. maddesi tüketiciyi “ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişi” olarak tanımlar. Tüzel kişi olmak tek başına engel değildir; ticari amaç dışında hareket eden bir dernek bu tanıma girebilir. Ama ticari faaliyetin yürüdüğü hesap tanımın dışında kalır; 2026’da 186.000 TL’ye kadar başvurulabilen tüketici hakem heyeti bu hesap için kullanılamaz. TBB Bireysel Müşteri Hakem Heyeti ise yalnızca gerçek kişilerin başvurularını inceler.
Şirketin yolu TTK 4/1-f’den geçer: bankalara ilişkin düzenlemelerden doğan davalar ticari davadır; konusu para alacağı veya tazminat olanlarda TTK 5/A uyarınca arabuluculuk dava şartıdır. İki sınır akılda tutulmalı: 5549 md. 10’a göre yükümlülüklerini yerine getirenler hukuki ve cezai bakımdan sorumlu tutulamaz; CMK 128/A’nın altıncı fıkrası askıya alma kararı verenleri hukuki sorumluluktan korur. Bu hükümler kanuna dayanmayan kısıtları korumaz; tartışma çoğu zaman tam bu sınırda yapılır.
Adli elkoyma haksız çıkarsa muhatap Devlettir. CMK 141/1-j, koşulları oluşmadığı hâlde elkonulan veya zamanında geri verilmeyen malvarlığı için tazminat imkânı tanır; talep, kesinleşmenin tebliğinden itibaren üç ay ve her hâlde kesinleşmeyi izleyen bir yıl içinde ağır ceza mahkemesine yapılır (CMK 142). Şirketin zararını ispatlamak daha çok belge ister: karşılıksız kalan çek, gecikme zammı, kaçırılan sipariş, kesilen limit. Devlete, bankaya ve Anayasa Mahkemesi’ne uzanan seçenekleri haksız blokede tazminatın üç yolu yazısında karşılaştırdık.
Bloke haftasında şirket yöneticilerinin sorduğu sorular
Şirket hesabına bloke konulursa maaşlar ödenebilir mi?
Kendiliğinden ödenemez; şirketin işletme hesabında İİK 83’teki gibi bir maaş koruması yoktur. Maaş ödemesi için tedbiri koyan makamdan kısmi kaldırma veya belirli ödemelere izin istenmelidir. Talep bordro, çalışan listesi ve ödeme tarihiyle desteklenmelidir.
Bloke konulan hesaptan keşide edilen çek karşılıksız çıkar mı?
Evet, çıkabilir. Yargıtay 19. Ceza Dairesi (E. 2019/35817, K. 2020/415, 27.01.2020), hesaba tedbir konulsa da bankanın ibraz edilen çek için “karşılıksızdır” işlemi yapmak zorunda olduğunu kabul etti; banka bu işlemi yapmamışsa hesap sahibi cezalandırılamaz. Bu yüzden vadeden önce kısmi kaldırma talebi verilmeli veya hamille uzlaşma aranmalıdır.
Vergi dairesinin e-haczi şirket hesabındaki paranın tamamını tutabilir mi?
Hayır, e-haciz borç tutarıyla sınırlıdır; 6183 sayılı Kanun’un 62. maddesi alacağa yetecek miktarda haciz öngörür. Birden fazla bankadaki toplam bloke borcu aşıyorsa fazlasının kaldırılması vergi dairesinden istenebilir. Haciz ödeme, yapılandırma, teminat veya tecil ile kalkar; 13 Haziran 2026’dan beri teminatsız tecil sınırı 10.000.000 TL’dir.
Şirket hesabı CMK 128/A kapsamında askıya alınabilir mi?
Evet. CMK 128/A “suçta kullanılan her türlü hesabı” kapsar ve hesabın gerçek ya da tüzel kişiye ait olması arasında ayrım yapmaz. Askı en fazla 48 saat sürer; şirket kaldırılması için Cumhuriyet başsavcılığına başvurabilir ve savcı 24 saat içinde karar verir. Elkoyma yapılırsa yalnızca suça konu menfaate yönelir.
MASAK ertelemesi şirket hesabında kaç gün sürer?
Yedi iş günü sürer ve 5549 sayılı Kanun’un 19/A maddesinde uzatma hükmü yoktur. Bankanın bildirimiyle başlayan erteleme bildirim tarihinden, Başkanlığın tespitiyle başlayan erteleme kararın tebliğinden itibaren sayılır. Süre dolduğu hâlde hesap açılmadıysa başka bir dayanak olup olmadığı bankaya yazılı sorulmalıdır.
Şirkete konulan bloke ortakların şahsi hesaplarına geçer mi?
Kendiliğinden geçmez, çünkü şirketin malvarlığı ortaklarınkinden ayrıdır. Ancak ortak soruşturmada şüpheliyse, şirket tahsilatı ortağın şahsi hesabına yaptırılmışsa ya da kamu alacağında ortakların veya kanuni temsilcilerin sorumluluğu doğmuşsa şahsi hesaplar da tedbirle karşılaşabilir.
Şirket bankaya karşı tüketici hakem heyetine başvurabilir mi?
İşletme hesabıyla ilgili uyuşmazlıkta başvuramaz. 6502 sayılı Kanun’un 3. maddesi yalnızca ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişiyi tüketici sayar. Bankaya karşı dava TTK 4/1-f uyarınca ticari davadır ve konusu para olan taleplerde önce arabulucuya başvurmak dava şartıdır (TTK 5/A).
Savcılık elkoyması şirketin faaliyetini tamamen durdurabilir mi?
Fiilen durdurabilir, ama hukuken amacı bu değildir. Elkoyma suçtan elde edildiği şüphesi taşıyan değeri korur; bakiyenin geri kalanı için iki hafta içinde itiraz ve kısmi kaldırma talebi yolu açıktır. Anayasa Mahkemesi’nin Onur Tur kararı tedbirin kapsam ve süre bakımından orantılı olmasını arar.
Kripto ile ödeme alan şirketin banka hesabı neden kısıtlanır?
Çünkü banka bu akışı şirketin beyan ettiği faaliyetle açıklayamaz. Merkez Bankası’nın 30 Nisan 2021’de yürürlüğe giren yönetmeliği kripto varlıkların ödemelerde kullanılmamasını öngörür ve platformdan gelen düzenli TL girişleri uyum izlemesine takılır. P2P alım satım yapan işletmelerde mağdur parası hesaba gelirse 128/A askısı da gündeme gelir.
Kriz planı: bloke gelmeden önce masada olması gerekenler
Bir şirketin blokeye hazırlığı bloke geldiği gün başlamaz. Buradaki dilekçe, ödeme takvimi ve kaynak eşleştirmesi, belgeler düzenli tutulduğunda birkaç saatte hazırlanır; tutulmadığında haftalar sürer. Çek vadesi ve maaş günü ise beklemez.
Şirket müvekkillerimizle kurduğumuz kriz planı tek sayfalık, dört bölümlü bir belgedir. Birinci bölüm kimin ne yapacağını söyler: blokeyi fark eden kişinin kime haber vereceği, bankayla yazışmayı hangi imza yetkilisinin yürüteceği, avukata ilk saatte hangi belgelerin gideceği. İkinci bölüm, önümüzdeki otuz günün ücret, prim, vergi, çek ve kredi vadelerini tutar ve belgeleriyle gösteren güncel ödeme takvimidir. Üçüncü bölüm hesap mimarisidir: tahsilat ve ödeme hesaplarının ayrılması, farklı bankalarda çalışan hesaplar, kripto ya da yurt dışı tahsilat için ayrı hesap, ortakla şirket arasındaki her transferin belgesi. Dördüncü bölüm kaynak dosyasıdır: ticaret sicili kaydı, imza sirküleri, güncel vekâletname, faaliyet konusunu anlatan kısa not, büyük müşteri ve tedarikçi sözleşmeleri, yabancı ortak varsa tercümeli belgeler.
Bu belge hiçbir blokeyi önlemez; bankanın uyum kararı da savcılık elkoyması da şirketin hazırlığından bağımsız gelir. Ama hazırlıklı şirket ilk gün kararın dayanağını yazılı öğrenir, aynı hafta doğru makama ödeme takvimiyle desteklenmiş bir kısmi kaldırma talebi verir ve çek hamiliyle vade gelmeden konuşur. Hazırlıksız şirket o haftayı şubede, telefonda ve dağınık belge aramakla geçirir. Cuma öğleden sonra reddedilen maaş talimatını pazartesi sabahı gerçekleştirebilmek, çoğu zaman aylar önce hazırlanmış bu tek sayfaya bağlıdır.
Mevzuat ve içtihat: bu yazının dayanakları
Esas ve karar numarası doğrulanabilen kararların künyeleri tam olarak verildi; numarası doğrulanamayan 15.03.2017 tarihli Yargıtay kararı yalnızca tarihiyle anıldı.
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128, 128/A, 131, 141, 142 ve 267-271; 7571 sayılı Kanun (RG 25.12.2025, Sayı 33118).
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4, 10, 17 ve 19/A; Erteleme Yönetmeliği md. 4; Tedbirler Yönetmeliği md. 19 ve 22; MASAK Genel Tebliği Sıra No. 29.
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, md. 13, 48, 62 ve 79; 7582 sayılı Kanun (RG 04.06.2026, Sayı 33270); 11414 sayılı Cumhurbaşkanı Kararı (RG 13.06.2026); Tahsilat Genel Tebliği (Seri A Sıra No 1); GİB’in TBB’ye 02.11.2007 tarihli, 97674 sayılı yazısı.
- 5510 sayılı Kanun md. 88; 2004 sayılı İcra ve İflas Kanunu md. 16, 83 ve 89; Yargıtay HGK, E. 2012/139, K. 2012/624, 26.09.2012.
- 6102 sayılı Türk Ticaret Kanunu, md. 4/1-f ve 5/A; 6502 sayılı Kanun md. 3; 5411 sayılı Bankacılık Kanunu md. 76.
- 6362 sayılı Sermaye Piyasası Kanunu md. 35/B, 35/C ve 109/A; Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik (RG 16.04.2021, Sayı 31456); 6415 sayılı Kanun md. 5 ve 7.
- Yargıtay 19. Ceza Dairesi, E. 2019/35817, K. 2020/415, 27.01.2020; Yargıtay 11. Hukuk Dairesi’nin 15.03.2017 tarihli çek kararı.
- AYM, Onur Tur Uluslararası Nakliyat Ltd. Şti., B. No: 2015/947, 15.11.2018; AYM, A.A. ve diğerleri [GK], B. No: 2017/31079, 10.06.2021; AYM, B. No: 2018/14389 ve 2020/8289.