Rus vatandaşı bir müvekkilimiz, ikamet izninin yenilenmesi için başvurusunu yaptıktan on gün kadar sonra bankasından iki paragraflık bir yazı aldı. Yazıda gerekçe yoktu. Müşteri ilişkisinin sona erdirileceği ve hesaptaki bakiye için talimat verilmesi gerektiği yazıyordu, o kadar. Birkaç yıldır İstanbul’da yaşayan, yazılım işi yapan ve gelirini yurt dışındaki müşterilerinden fatura karşılığı alan biriydi. İlk yaptığı şey, bakiyeyi kendi adına üçüncü bir ülkede açtığı hesaba göndermek oldu. Transfer çıktı. On iki gün sonra geri döndü: zincirdeki muhabir bankalardan biri ödemeyi iade etmiş, dönen tutardan da masraf kesilmişti.
İkinci denemeden önce dosyayı birlikte açtığımızda sorunun tek bir yerde olmadığını gördük. Alıcı bankadaki hesap adı, pasaportun Latin harfli yazımından bir harf farklıydı. Ödeme açıklaması boştu. Gönderenle alıcının aynı kişi olduğunu gösteren hiçbir bilgi transferin yanında yoktu ve muhabir bankanın uyum ekibi, bir Rus vatandaşının Türkiye’den çıkardığı parayı açıklamasız görmek istememişti. Bankanın uyum birimine yenileme başvurusunun belgesini, gelir sözleşmelerini ve iade talimatını tek bir yazıyla ilettik; kapanış tarihini yazılı olarak teyit ettirdik. Bakiye önce müvekkilin Türkiye’de başka bir bankadaki kendi hesabına Türk lirası olarak geçti, yurt dışı transfer oradan, amacı yazılı ve belgeleri hazır biçimde yapıldı. Toplam süre birkaç haftayı buldu. Hiçbir aşamada bir mahkeme kararıyla karşılaşmadık.
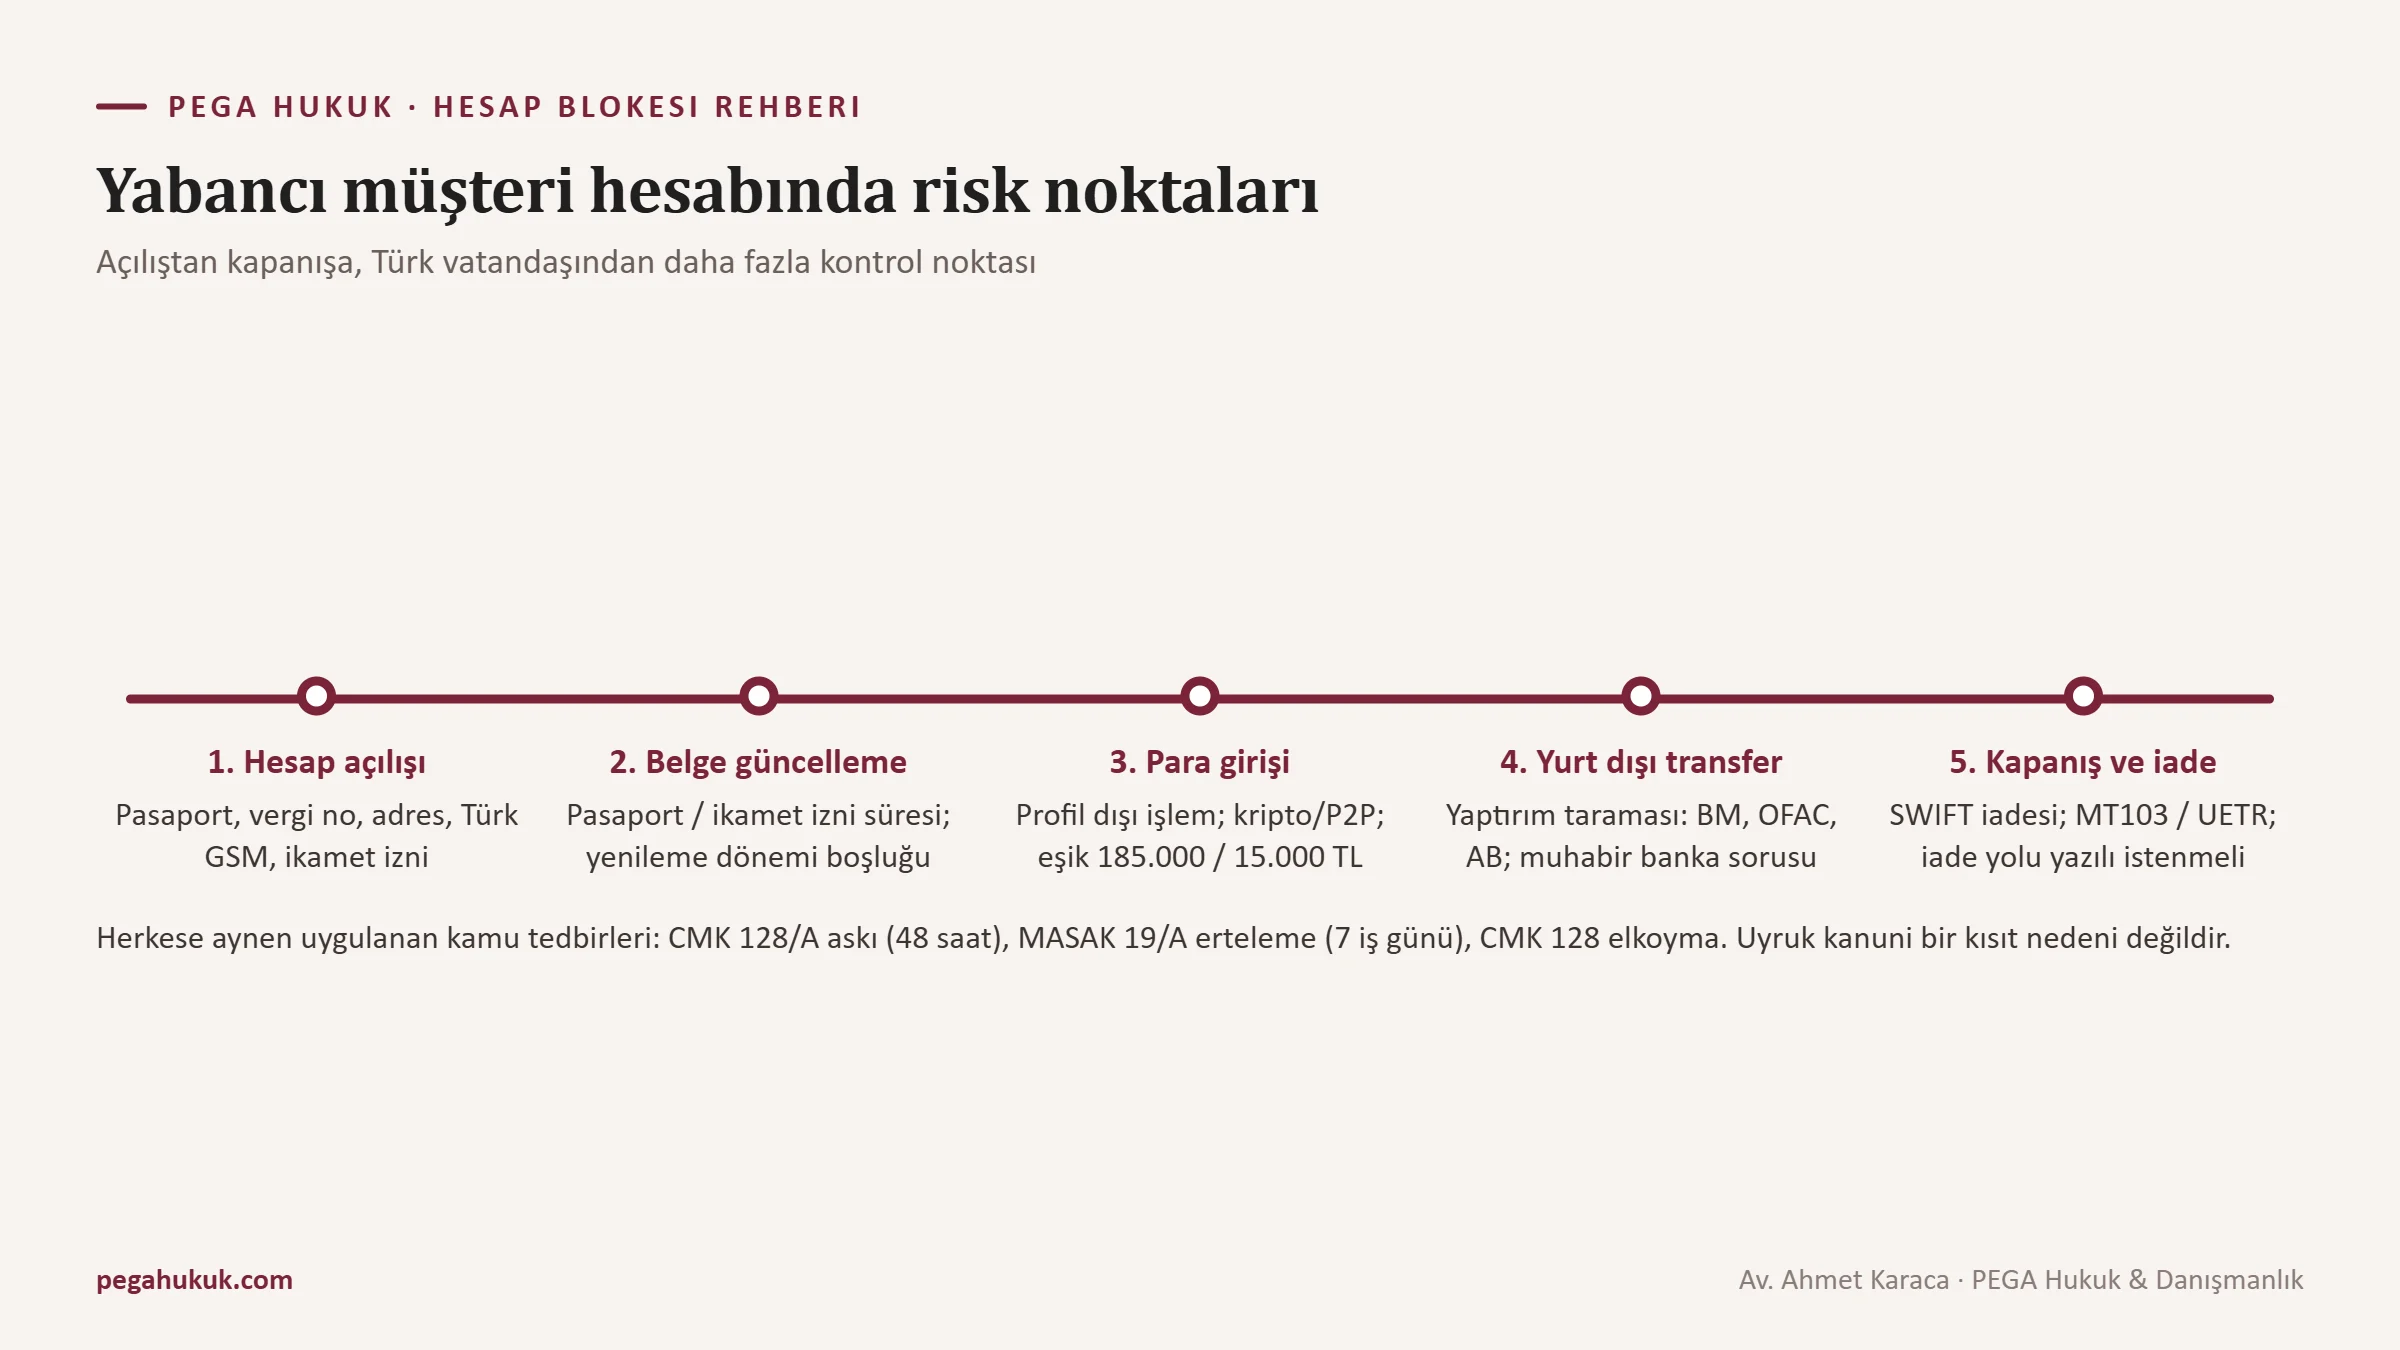
Yabancı uyruklu hesap sahiplerinin dosyaları çoğunlukla böyle ilerler. Hesabı kilitleyen şey bir suç şüphesinden çok, yabancı müşterinin hesabının Türk vatandaşının hesabına göre daha fazla kontrol noktasından geçmesidir: kimlik belgesinin süresi, ikamet izni, paranın geldiği ülke, yaptırım listeleri, muhabir bankanın kendi politikası. Bunlara herkes için geçerli olan tedbirler eklenir; savcılığın elkoyması, MASAK’ın ertelemesi ya da CMK 128/A askısı yabancıya farklı uygulanmaz. Hesabı kilitleyebilecek bütün tedbirleri blokenin kaynaklarını ve kalkış yollarını anlatan ana rehberde sıraladık. Yabancı müşteriye özgü kontrol noktaları ise ayrı bir okuma istiyor.
Rusya, İran, Orta Doğu ülkeleri ve Avrupa’dan gelen müvekkillerle çalışırken en sık karşılaştığımız yanlış anlama, kapatma yazısını bir suçlama gibi okumaktır. Çoğu zaman öyle değildir. Ama cevapsız bırakıldığında bakiyenin iadesini ve bir sonraki bankada hesap açmayı gereğinden zor bir dosyaya dönüştürür. Buradaki açıklamalar bankanızın yazısını ve hesap hareketlerinizi görmeden verilmiş genel bilgilerdir; yazının tarihi, içindeki tek bir ifade ve hesaptaki hareketlerin niteliği değerlendirmeyi değiştirebilir.
Pasaport, vergi numarası, Türk hattı: hesap açılırken kurulan profil
Yabancı bir kişinin Türkiye’de banka hesabı açabilmesi için istenen temel belgeler pasaport, Türkiye’de alınmış vergi kimlik numarası, adres bilgisi ve bir Türk GSM hattıdır; bankaların çoğu buna ikamet izni şartını ekler. Bu liste bir kanun maddesinde tek tek sayılmış değildir. Bankaları bu belgeleri istemeye yönelten, 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun’a bağlı Tedbirler Yönetmeliği’nin müşteriyi tanıma kurallarıdır; hangi belgenin şart olduğunu ise bankanın risk politikası belirler.
Yönetmeliğin 5. maddesi, sürekli iş ilişkisi kurulurken ve 185.000 TL ve üzeri işlemlerde, elektronik transferlerde ise 15.000 TL ve üzeri tutarlarda kimlik tespitini zorunlu tutar; kripto varlık hizmet sağlayıcıları için eşik 15.000 TL’dir. Hesap açmak sürekli iş ilişkisi olduğundan yabancının kimliği ilk gün tespit edilir. 22. madde ise kimlik tespiti yapılamayan ya da iş ilişkisinin amacı hakkında yeterli bilgi edinilemeyen durumda iş ilişkisinin kurulmayacağını söyler. Şubede “Türkiye’de ne iş yapıyorsunuz, hesaba hangi paralar gelecek?” sorusunun ısrarla sorulmasının nedeni budur.
Yabancı uyruklu kişinin hesap açılışında istenen başlıca belgeler
| Belge | Bankanın bakış açısı | Dosyada sorun çıkaran nokta |
|---|---|---|
| Pasaport | Kimlik tespitinin ana belgesi; yaptırım taraması da bu belgedeki bilgilerle yapılır | Süresinin dolması; yeni pasaportta numaranın değişmesi; adın belgelerde farklı yazılması |
| Vergi kimlik numarası | Türkiye’deki mali kimlik; uygulamada “potansiyel vergi numarası” da denir | Numaradaki kimlik bilgileriyle pasaportun uyuşmaması |
| Adres bilgisi | Yazışma ve risk değerlendirmesi | Otel ya da kısa süreli adres; yurt dışı ve Türkiye adresleri arasında çelişki |
| Türk GSM hattı | Mobil bankacılık doğrulama kodları | Hattın başkası adına kayıtlı olması |
| İkamet izni (oturma izni) | Çoğu bankada şart; Türkiye ile bağın göstergesi | İznin bitmesi; yenileme döneminde bankaya bilgi verilmemesi |
| Yabancı kimlik numarası (99 ile başlar) | Altı ay ve üzeri ikamet izni alanlara verilir | Hesabın pasaport numarasıyla açılıp sonradan güncellenmemesi |
| Müşteri tanıma formu | İş ilişkisinin amacı, beklenen hacim, gelir kaynağı | Açılıştaki beyanın yıllar sonra hesap hareketleriyle uyuşmaması |
Tablonun son satırı, dosyalarımızda en uzun süren sorunların kaynağıdır. Açılışta “öğrenci” ya da “emekli” olarak kaydedilen profil, yıllar sonra yurt dışından gelen danışmanlık ücretleriyle ya da kripto borsası transferleriyle karşılaşınca uyum biriminin ekranında bir uyumsuzluk olarak belirir. Bilgi verilmediğinde aynı 22. madde, bu kez ilişkinin sona erdirilmesinin gerekçesine dönüşür. Afganistan, İran ve Rusya vatandaşlarının hesap açarken daha fazla güçlükle karşılaşması da kanundaki bir yasaktan değil, bankaların ülke riskine ilişkin iç politikalarından doğar; karar çoğu zaman şubede değil, genel müdürlükteki uyum biriminde verilir.
Hesabı kapatan ya da kilitleyen nedenler ve her birinin dayanağı
Yabancı müşterinin hesabındaki kısıtların büyük kısmı bankanın kendi uyum kararıdır, bir kısmı ise herkese uygulanan kamu tedbirleridir. İkisini ayırmak ilk iştir: birinde muhatap bankanın uyum birimi, diğerinde savcılık, hâkimlik ya da MASAK’tır. Bloke bakiye ve hesap kapatma gibi kavramların genel mantığı banka hesabı blokesi ve hesap kapatma kararları rehberimizde anlatılıyor.
Yabancı uyruklu müşteride hesap kısıtı ve kapatma nedenleri
| Neden | Dayanak | Çözüm yolu |
|---|---|---|
| Kimlik bilgilerinin güncellenmemesi | Tedbirler Yönetmeliği md. 22: teyit edilemeyen kimlik bilgisinde ilişkinin sona erdirilmesi | Yeni pasaportun ve yabancı kimlik numarasının yazılı olarak iletilmesi |
| İkamet izninin sona ermesi | Kanunda kapatma hükmü yok; bankanın iç politikası | Yenileme başvurusu belgesinin süre dolmadan iletilmesi |
| Profil dışı işlem (beklenmeyen hacim, yeni gelir türü) | Tedbirler Yönetmeliği md. 19: müşteri profiliyle uyumun sürekli izlenmesi | Kaynak belgesi dosyası ve yabancı dildeki belgelerin yeminli tercümesi |
| Kripto kaynaklı girişler (P2P satışı, yurt dışı borsadan transfer) | md. 19; 5549 md. 4 bildirim; gerektiğinde 5549 md. 19/A veya CMK 128/A | Borsa işlem geçmişi, TxID listesi, karşı taraf bilgileri |
| Yaptırım listesiyle eşleşme | BM listeleri için 6415 ve 7262; OFAC ve AB için bankanın risk politikası | Kimlik bilgileriyle ayrıştırma; 6415 kararında isim benzerliğinde MASAK’a yazılı başvuru |
| Ülke riski ve muhabir banka talebi | Sözleşmeden doğan fesih hakkı; muhabir bankanın uyum kuralları | İşlemin amacını gösteren belge; farklı kanal; bazen yalnızca bakiyenin güvenli iadesi |
| Savcılık, hâkim veya MASAK kararı | CMK 128, 128/A; 5549 md. 17 ve 19/A | Kararı veren mercie başvuru, itiraz ve iade talebi |
İlk altı neden bankanın masasında çözülür; yedincisinde bankaya yazılan dilekçe çoğunlukla sonuç vermez. Banka hangi nedenin geçerli olduğunu her zaman söylemez ve kendi ülkesinde gerekçe almaya alışkın yabancı müşteri, kalıplaşmış yazıyı bir şey saklanıyormuş gibi okur. Bazen gerçekten söylenmeyen bir şey vardır; sebebi bankanın keyfi değil, aşağıda anlatacağımız bildirim gizliliğidir.
İkamet izni biterken: yenileme dönemindeki boşluk
İkamet izninin süresinin dolması, kanunda hesabın kapatılmasını gerektiren bir neden olarak yazılı değildir; kapatma kararları bankaların iç politikasından doğar. Sorun genellikle yenileme başvurusu ile yeni kartın gelmesi arasındaki dönemde çıkar. Bankanın sistemi kartın bitiş tarihini bilir, yenileme başvurusunu bilmez; müşteri haber vermezse önce belge güncelleme uyarısı, ardından kanal kısıtı ve kapatma bildirimi gelir.
Önerdiğimiz sıra basittir. İzin bitmeden yenileme başvurusunun belgesi bankaya yazılı olarak iletilir ve teslim belgelenir; yeni kart geldiği gün bankaya verilir. Türkiye’den uzun süre ayrılacak müşteri, izin o sırada doluyorsa hesabın akıbetini önceden yazılı olarak sorar. Kapatma bildirimi zaten geldiyse güncel belgeyi ve iade talimatını aynı dilekçede sunmak, iki yazışma döngüsünü teke indirir. Açılıştaki dosyada ilk haftalar, transfer talimatının belge güncellemesinden önce ve ondan ayrı verilmesiyle kaybedilmişti.
“Paranın kaynağını belgeleyin” yazısı: profil, eşik ve bildirim gizliliği
Kaynak belgesi talebi, Tedbirler Yönetmeliği’nin 19. maddesindeki ödevden doğar: banka, müşterinin işlemlerinin mesleği, mali durumu, risk profili ve fon kaynaklarıyla uyumlu olup olmadığını sürekli izlemek zorundadır. Yabancı müşteride gelir sıklıkla Türkiye dışında doğar ve bankanın elinde onu doğrulayacak yerel bir kayıt yoktur. Yurt dışındaki şirketten gelen maaş, başka ülkede satılan dairenin bedeli ya da ailenin gönderdiği destek, belgesi Türkçe olmadığında uyum analisti için okunması zor bir işlemdir.
Bu yüzden kaynak dosyasında iki ek katman bulunmalıdır: yabancı dildeki belgelerin yeminli tercümesi ve paranın çıktığı hesabın müşterinin kendisine ait olduğunu gösteren ekstre ile dekont. 185.000 TL’lik ya da 15.000 TL’lik eşikleri bir “MASAK’a bildirim sınırı” gibi okumamak gerekir; bu eşikler kimlik tespitinin ne zaman zorunlu olduğunu gösterir. Şüpheli işlem bildirimini doğuran şey tutar değil, şüphedir.
Bankanın size söyleyemeyeceği bir şey de vardır. 5549 sayılı Kanun’un 4/2. maddesi, yükümlülerin şüpheli işlem bildiriminde bulunduğunu, denetim elemanları ve yargılama sırasında mahkemeler dışında, işleme taraf olanlar dahil hiç kimseye açıklayamayacağını düzenler; ihlal 14/1. madde uyarınca bir yıldan üç yıla kadar hapis ve adli para cezası gerektirir. Bildirimden sonra gelebilecek yedi iş günlük ertelemeyi MASAK’ın 19/A ertelemesini ve yedi iş günü hesabını anlatan yazıda bulabilirsiniz. Sorunuzu “bildirim yaptınız mı” diye değil, kısıtın türü, başlangıç tarihi ve istenen belgeler üzerine kurun; 5411 sayılı Bankacılık Kanunu’nun 76. maddesi bankayı müşteri sorularına cevap verecek bir sistem kurmakla yükümlü tutar.
USDT bozdurmak, yurt dışı borsadan para çekmek: kripto girişlerinde yabancıya ayrı kural yok
Kripto varlık kaynaklı Türk lirası girişlerinde yabancı uyruklu hesap sahibine uygulanan kurallar, Türk vatandaşına uygulananlarla aynıdır; CMK 128/A askısı, MASAK’ın 19/A ertelemesi ve savcılık elkoyması uyruk ayrımı yapmaz. Fark, riskin nerede doğduğundadır. Türkiye’ye yeni gelen pek çok yabancı birikimini stablecoin olarak getirir ve eşler arası (P2P) satışla Türk lirasına çevirir. Hesabınıza Türk lirası gönderen karşı tarafı büyük ihtimalle tanımazsınız; para bir dolandırıcılık mağdurundan geliyorsa hesabınız birkaç saat içinde askıya alınabilir.
CMK 128/A, katalogdaki bilişim ve banka aracılığıyla işlenen suçlarda makul şüphe bulunursa bankanın, ödeme hizmeti sağlayıcısının ya da kripto varlık hizmet sağlayıcısının hesabı kırk sekiz saate kadar askıya almasına imkân verir. Hesap sahibi askının kaldırılması için Cumhuriyet başsavcılığına başvurabilir; savcı yirmi dört saat içinde karar verir. Askı içinde yapılan elkoymanın hâkim onayına bağlı saatleri, CMK 128/A’daki kırk sekiz saatlik askı rejimi yazımızda madde metniyle birlikte yer alıyor. Türkçe bilmeyen ya da o sırada yurt dışında bulunan kişi için bu saatler daha ağırdır. Bizim dosyalarımızda saatleri kazandıran şey, çoğu zaman önceden verilmiş bir vekâletname ile P2P emirlerinin karşı taraf adı ve dekontla eşleştirilmiş listesidir; liste yoksa ilk saatler borsa geçmişini indirmekle geçer.
Türkiye’deki kripto varlık hizmet sağlayıcılarında ise MASAK’ın 29 No.lu Genel Tebliği’nin bekleme süreleri uygulanır: alım, takas veya yatırmadan sonra kripto çekimi en az 48 saat, ilk çekimde en az 72 saat bekler; stablecoin transferleri günlük 3.000, aylık 50.000 ABD doları ile sınırlıdır. 15.000 TL’yi aşan transferlerde gönderen ve alıcı bilgileri seyahat kuralı gereği aktarılır. Bunlar herkese uygulanan işlem kurallarıdır, bloke değildir. Yurt dışından kripto getirmenin çerçevesini yurt dışından kripto transferinin 2026 hukuki rehberinde, eşler arası satışlardaki ceza riskini yabancıların kripto P2P işlemlerindeki ceza sorumluluğunu ele aldığımız yazıda işledik. Bankacılık tarafında not edilecek tek şey şu: profil formunda bu gelir türü hiç yazılmamışsa ilk kripto girişi soru alır.
P2P’de en sık gördüğümüz hata, askıdan sonra karşı tarafa parayı “iade etmek” ya da hesaptaki diğer parayı başka hesaba taşımaktır. İlki paranın kime gittiğini belirsiz bırakır; ikincisi, hesap bir elkoyma kapsamındaysa aklama şüphesini gündeme getirebilir. Mağdura iade 128/A’nın beşinci fıkrası uyarınca soruşturmada savcılık, kovuşturmada mahkeme eliyle yapılır; itiraz ve iade usulünü savcılık blokesine itiraz ve elkonulan paranın geri istenmesi üzerine yazdıklarımızda bulabilirsiniz. Ayrı bir risk, hesabını bir tanıdığına kullandıran yabancıdadır: 31 Temmuz 2026 tarihli Resmî Gazete’de yayımlanan 7589 sayılı Kanun’la TCK 158’e eklenen dördüncü fıkra, dolandırıcılığa iştirak haksız menfaat amacıyla kartı ya da hesap bilgilerini vermekten ibaretse cezayı yarı oranında indirir; fiili suç olmaktan çıkarmaz.
BM, OFAC, AB: hangi liste Türk bankasını bağlar
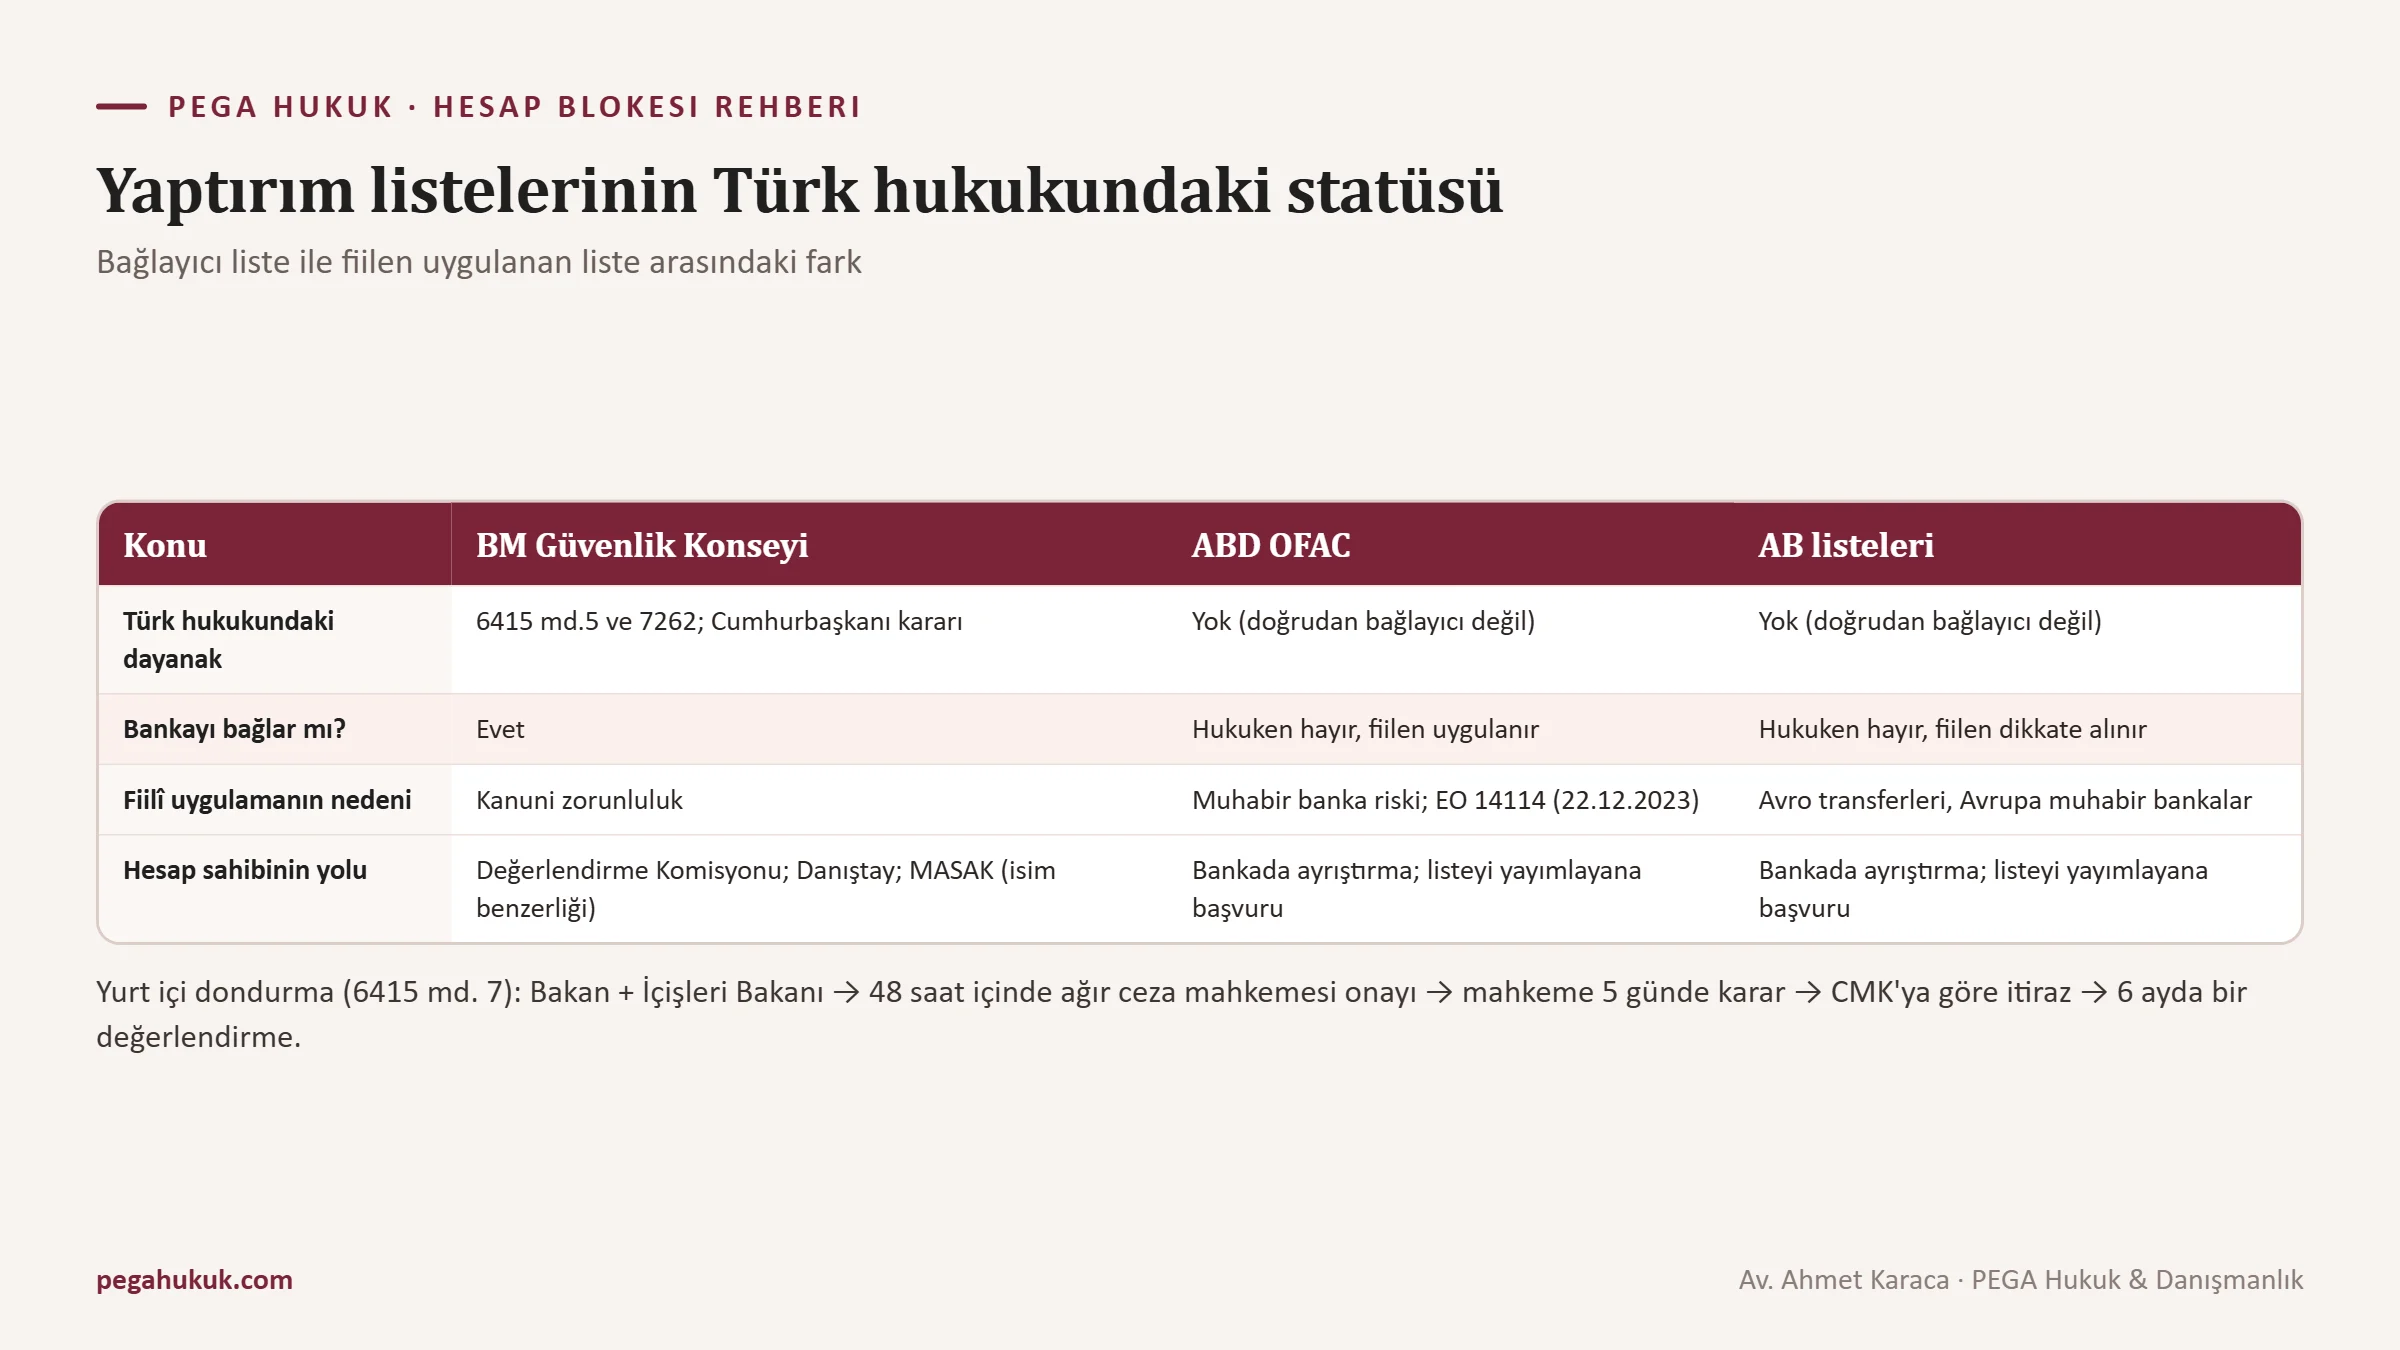
Türk hukukunda bankayı doğrudan bağlayan yaptırım kararları, 6415 ve 7262 sayılı Kanunlara dayanan dondurma kararlarıdır; ABD’nin OFAC listeleri ve Avrupa Birliği listeleri Türkiye’de kendiliğinden bağlayıcı değildir. Buna rağmen Türk bankaları OFAC ve AB listelerini fiilen uygular ve sebep ticaridir: dolar ve avro transferleri muhabir bankalardan geçer, muhabir ilişkisini kaybeden banka bütün müşterileri için yurt dışı transfer yapamaz hâle gelebilir. Tek bir müşterinin hesabı için bu riski almaz.
6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun’un 5. maddesi, BM Güvenlik Konseyi’nin 1267, 1988, 1989 ve 2253 sayılı kararlarıyla oluşturulan listelerdeki kişi ve kuruluşların malvarlıklarının dondurulmasını Cumhurbaşkanı kararına bağlar; karar Resmî Gazete’de yayımlanır ve gecikmeksizin uygulanır. Yabancı bir devletin talebi 6. maddeye göre Değerlendirme Komisyonu’nda incelenip Cumhurbaşkanı’na sunulur; mütekabiliyet aranır ve bir yıl içinde soruşturma başlatılmazsa karar kaldırılabilir. Yurt içi dondurma kararlarını ise 7. madde uyarınca Değerlendirme Komisyonu’nun önerisi üzerine Hazine ve Maliye Bakanı ile İçişleri Bakanı birlikte verir.
Kitle imha silahlarına ilişkin BM yaptırımları ise 31 Aralık 2020 tarihli Resmî Gazete’de yayımlanan 7262 sayılı Kanun’la uygulanır; dondurma kararına aykırı davranan tüzel kişilere 10.000 TL’den 2.000.000 TL’ye kadar idari para cezası öngörülür. Anayasa Mahkemesi’nin 18.01.2024 tarihli, E. 2021/28, K. 2024/11 sayılı kararıyla iptal edilenler derneklere ve veri paylaşımına ilişkin hükümlerdi; dondurma hükümleri yerinde duruyor.
Yaptırım listelerinin Türk bankaları bakımından hukuki statüsü
| Liste veya karar | Türk hukukundaki yolu | Bankanın uygulaması | Hesap sahibinin başvurusu |
|---|---|---|---|
| BM Güvenlik Konseyi terörizmin finansmanı listeleri (1267, 1988, 1989, 2253) | 6415 md. 5: Cumhurbaşkanı kararı, Resmî Gazete’de yayım, gecikmeksizin uygulama | Bağlayıcı; malvarlığı dondurulur | Kaldırma talebi Değerlendirme Komisyonu’na; Cumhurbaşkanı kararına karşı Danıştay; isim benzerliğinde MASAK’a yazılı başvuru |
| BM kitle imha silahları yaptırımları | 7262 sayılı Kanun: Cumhurbaşkanı kararı | Bağlayıcı; aykırılıkta tüzel kişilere idari para cezası | Kararın dayanağına göre idari başvuru ve dava |
| Yabancı devlet talebiyle dondurma | 6415 md. 6: Değerlendirme Komisyonu, Cumhurbaşkanı kararı, mütekabiliyet | Karar verildikten sonra bağlayıcı | Bir yıl içinde soruşturma başlatılmazsa kaldırma imkânı |
| Yurt içi dondurma kararları | 6415 md. 7: Hazine ve Maliye Bakanı ile İçişleri Bakanı birlikte; 48 saat içinde Ankara’daki ağır ceza mahkemesinin onayı | Bağlayıcı; derhal uygulanır | CMK’ya göre itiraz; altı ayda bir değerlendirme; kaldırma talebi Değerlendirme Komisyonu’na |
| ABD OFAC listeleri ve 22.12.2023 tarihli 14114 sayılı Başkanlık Kararnamesi | Türk hukukunda doğrudan bağlayıcı değil | Muhabir banka riski nedeniyle fiilen uygulanır; ikincil yaptırım kaygısı Rusya bağlantılı işlemlerde temkini artırdı | Türk bankası nezdinde kimlik ayrıştırması; listeden çıkarılma talebi listeyi yayımlayan otoriteye yöneltilir |
| Avrupa Birliği yaptırım listeleri | Türk hukukunda doğrudan bağlayıcı değil | Avro transferleri ve Avrupa’daki muhabir bankalar nedeniyle fiilen dikkate alınır | Türk bankası nezdinde kimlik ayrıştırması; listeden çıkarılma talebi listeyi yayımlayan otoriteye yöneltilir |
| Tether’in OFAC listesindeki adresleri dondurma politikası (01.12.2023) | Kamu kararı değil; ihraççının kullanım şartlarına dayanır | USDT adresi ihraççı tarafından dondurulur; adrese giriş olur, çıkış olmaz | İhraççıya başvuru; bir kamu makamının talebi varsa ilgili soruşturma dosyası |
Uygulamada yabancı müşterinin karşılaştığı sorun çoğu zaman gerçek bir liste kaydı değil, isim taramasındaki yanlış eşleşmedir. Kiril, Arap ya da Fars alfabesinden Latin harflerine aktarılan bir adın beş farklı yazımı olabilir; tarama yazılımı benzerlik oranına göre uyarı üretir ve uyarı kapanana kadar işlem bekler. Burada yapılacak şey kanun yoluna gitmek değil, bankaya pasaportun tam suretini, doğum yeri ve tarihini, önceki pasaport numaralarını ve adın farklı belgelerdeki yazımlarını vermektir. Ayrıştırmadan sonra da banka o müşteriyle çalışmamayı seçebilir; gerçekçi hedef bu tercihi mahkemede tersine çevirmek değil, bakiyenin eksiksiz iadesi ve yeni bankada dosyanın doğru kurulmasıdır. Gerçek bir dondurma kararında ise yol değişir; onu aşağıda anlatıyoruz.
Gri listeden çıkış ve muhabir bankanın gölgesi
Türkiye, Ekim 2021’de FATF’nin artırılmış izleme listesine, yaygın adıyla gri listeye alındı ve 28 Haziran 2024’te bu listeden çıktı. Gri liste döneminde yabancı bankalar Türk bankalarıyla işlemlerde ek inceleme uyguluyor, Türk bankaları da yabancı müşterilerinde daha sıkı bir çizgi izliyordu. Listeden çıkış baskıyı azalttı, temkini kaldırmadı. Bir kez sıkılaşan risk politikaları kolay kolay gevşemez; üstelik çıkıştan önceki aylarda ABD’nin 22 Aralık 2023 tarihli 14114 sayılı Başkanlık Kararnamesi’yle genişlettiği ikincil yaptırım riski bankaların gündemine yerleşmişti.
Bankacılıkta bu davranışın adı “de-risking”: riski tek tek yönetmek yerine riskli görülen müşteri grubundan bütünüyle çekilmek. Her müşteriye ayrı ayrı bakmak pahalı, bir ülkeyle çalışmayı bırakmak ucuzdur. Sonuç, hiçbir listeyle ilgisi olmayan ve gelirini belgeleyebilen kişilerin de hesabının kapanmasıdır. Bankanın iş ilişkisini sona erdirme hakkı geniş yorumlanır; ama bu hak bakiyeyi alıkoyma ya da iade talimatını makul olmayan bir süre bekletme yetkisi vermez.
Türkiye’de yüksek lisans yapan İranlı bir öğrencinin hesabı, burs ödemelerinin yanında gelen başka paralar yüzünden kısıtlandı. Ailesi desteği doğrudan gönderemediği için para, üçüncü bir ülkedeki döviz büroları üzerinden ve her seferinde farklı bir gönderen adıyla geliyordu. Uyum biriminin ekranındaki tablo şuydu: tanınmayan kişilerden düzenli yabancı para girişi, yüksek riskli görülen bir ülke bağlantısı ve öğrenci profiline göre yüksek bir hacim. Öğrencinin gördüğü tablo ise yalnızca burs ve harçlıktı.
İki tabloyu buluşturmak için öğrenci belgesini, burs veren kurumun yazısını ve burs ödemelerinin dökümünü, üçüncü kişilerden gelen girişlerden ayrılmış bir liste hâlinde sunduk. Banka burs kalemini serbest bıraktı; üçüncü kişiler üzerinden gelen transferleri ise bundan sonra kabul etmeyeceğini yazılı olarak bildirdi. Burs, İcra ve İflas Kanunu’nun 82. maddesine göre haczedilemeyen mallar arasındadır; ama bu koruma alacaklıların icra takibine karşıdır, bankanın uyum kararına karşı değil. Dosyayı çözen şey bir koruma hükmü değil, hangi paranın nereden geldiğini gösteren sade bir tablo oldu.
Avrupalı müvekkillerde tablo farklı, mantık aynıdır. Türkiye’de yaşayan bir emeklinin hesabına gelen emekli aylığı nadiren sorun çıkarır; sorun, aynı hesaba ülkesindeki dairenin kira gelirinin ya da bir miras payının eklenmesiyle başlar. Bu müvekkillerde belge bulmak zor değildir. Zor olan, belgeyi bankanın okuyabileceği hâle getirmektir: yeminli tercüme, tutarların hesap hareketleriyle eşleştirildiği kısa bir özet ve paranın kişinin kendi yurt dışı hesabından geldiğini gösteren ekstre.
Rus vatandaşları ve Rus şirketleri: Mart 2022’den Eylül 2024’e
Rusya vatandaşlarının Türk bankalarıyla yaşadığı sorunlar tek bir karardan değil, iki buçuk yıla yayılan gelişmelerden doğdu. Bunların hiçbiri Rus vatandaşlarına hesap açılmasını yasaklayan bir hukuki düzenleme değildir; hepsi bankaların yaptırım ve muhabir banka riskine verdiği tepkilerdir. Tablo, Rus müvekkillerin dosyalarında sık sık geri döndüğümüz dönemi özetliyor.
Rusya bağlantılı hesaplarda bankacılık uygulamasının seyri (Mart 2022 – Eylül 2024)
| Dönem | Gelişme | Hesap sahibine yansıması |
|---|---|---|
| Mart 2022 | Türk bankalarının Rus müşterilere karşı çekingen bir tutum benimsemesi; basına yansıyan bilgilere göre Ziraat Bankası’nda yeni hesaplar için 50.000 TL bloke mevduat ve en az üç aylık ikamet şartı aranması | Hesap açılışında ek şartlar; ikamet izni olmayanlar için zorlaşan erişim |
| Eylül 2022 | Türk bankalarının Rus Mir ödeme sistemiyle işlemleri askıya alması | Rusya’da çıkarılmış kartlarla Türkiye’de ödeme ve nakit çekme imkânının daralması |
| 22 Aralık 2023 | ABD’nin 14114 sayılı Başkanlık Kararnamesi ile ikincil yaptırım riskinin genişlemesi | Rusya bağlantılı ticari işlemlerde bankaların inceleme eşiğinin yükselmesi |
| Şubat 2024 | Özel bankaların Rus şirketlerinin hesaplarına kapatma bildirimleri göndermesi | Şirket hesaplarında kapanış; şirketle bağlantılı para akışlarında ek belge talepleri |
| 28 Haziran 2024 | Türkiye’nin FATF gri listesinden çıkması | Genel ülke riskinde rahatlama; Rusya bağlantılı işlemlerde temkinin sürmesi |
| Ağustos 2024 | Ziraat Bankası’nın ruble hesaplarıyla ilgili işlemleri durdurması | Ruble cinsinden bakiye ve transferler için başka kanal arayışı |
| Eylül 2024 | TASS’ın, Türk bankalarının neredeyse tamamının Rusya ve Belarus ile işlemleri kestiğini, Emlak Katılım’ın bunun istisnası olduğunu aktarması | Rusya’ya ve Rusya’dan transferde kanalların büyük ölçüde kapanması |
Bunlar bankaların genel politikalarıdır ve 2024 sonbaharından sonra değişmiş olabilir; bankanızın bugünkü tutumunu yazılı olarak sormadan bu tabloya dayanarak karar vermeyin. Türkiye’de yaşayan ve geliri Rusya dışından gelen bir Rus vatandaşı ile Rusya’dan ticari ödeme alan bir şirket de aynı risk grubunda değerlendirilmez. Rus müvekkillerimizde sonuç alan belge, gelirin Rusya ile bağlantısız olduğunu gösteren sözleşme ve ödeme kayıtlarıdır. En az işe yarayanı “yaptırım listesinde değilim” yazan bir beyandır; banka bunu zaten kendi taramasıyla bilir. Asıl soru, paranın hangi ülkeden, hangi bankadan, kimin adına ve hangi amaçla geldiğidir.
Hesap kapanırken bakiye: SWIFT iadesi neden olur, nasıl önlenir
SWIFT iadesi, yurt dışına gönderilen bir transferin alıcıya ulaşmadan zincirdeki bir banka tarafından geri çevrilmesidir; para günler, bazen haftalar sonra ve genellikle masraf kesilerek gönderen bankaya döner. Hesabı kapatılan yabancının en kırılgan anı budur; dönen paranın nerede bekleyeceği ve kur farkını kimin karşılayacağı çoğu zaman kapanış yazısında yer almaz.
İadenin nedenleri üç grupta toplanır: IBAN, BIC kodu ya da alıcı adındaki bilgi hataları; muhabir bankanın istediği ek bilginin süresinde gelmemesi; zincirdeki bir bankanın belirli bir ülkeyle ya da para birimiyle hiç çalışmaması. İlk iki grup büyük ölçüde önlenebilir, üçüncüsü yalnızca kanal değiştirerek aşılır. Açılıştaki dosyada iade ilk iki grubun birleşmesinden doğmuştu. Takip numarasıyla yaptırdığımız sorguda paranın bir muhabir bankada bilgi talebine takıldığı anlaşıldı; dönen tutar bir ara hesapta bekletildi ve kapanış yazısında hiç anılmayan ayrı bir talimat formu istendi.
SWIFT iadesini önlemek için kontrol listesi
- Alıcı hesabın sizin adınıza olduğunu gösteren banka yazısı ya da ekstre elinizde olsun; adınızın o bankadaki yazımı, pasaporttaki Latin harfli yazımla harfi harfine aynı olmalı.
- IBAN, SWIFT/BIC kodu ve alıcı bankanın tam unvanı, alıcı bankanın kendi belgesinden kopyalansın; hafızadan ya da elle yazılmış notla talimat vermeyin.
- Ödeme açıklamasına işlemin amacını açıkça yazın, örneğin “hesap kapanışı nedeniyle kendi hesabıma bakiye transferi”; boş ya da tek kelimelik açıklama muhabir bankadan soru gelmesine yol açar.
- Transferin para birimini ve geçeceği muhabir bankayı bankanızdan, alıcı bankanın o para biriminde hangi muhabirle çalıştığını da alıcı bankadan sorun.
- Alıcı bankanın bulunduğu ülkenin Türk bankanızın ve muhabir bankanın politikalarında sorun çıkarıp çıkarmayacağını talimattan önce yazılı olarak öğrenin.
- Transfer çıktığı gün SWIFT dekontunu (MT103) ve takip numarasını (UETR) isteyin; iade olursa hangi bankada ve hangi gerekçeyle geri çevrildiği bu numarayla sorgulanabilir.
- Kapanış yazısıyla birlikte, iade gelirse paranın nerede bekletileceğini, kur farkı ve masrafların kime yükleneceğini ve yeni talimat için hangi formun gerektiğini yazılı olarak isteyin.
- Türkiye’de kendi adınıza başka bir banka hesabı varsa, bakiyenin önce oraya Türk lirası olarak aktarılmasını değerlendirin; yurt dışı transferi zamanınız ve belgeleriniz hazırken oradan yapın.
Son madde, Rus ve İranlı müvekkillerimizde çoğu zaman en hızlı sonucu verdi; ama önceki kapatma bildirimini yeni bankadan saklamak iyi bir fikir değildir, çünkü çelişkili beyan yeni bir kapanışın en kısa yoludur. Bakiye hiç iade edilmiyor ve banka bir kamu kararından söz etmiyorsa, uyuşmazlık bankanın sözleşmeden doğan borcunun takibine dönüşür. TBB Bireysel Müşteri Hakem Heyeti yalnızca gerçek kişilerin başvurularını inceler ve kararları 51.158 TL’ye kadar bağlayıcıdır; tüketici hakem heyetlerinin 2026 sınırı 186.000 TL’dir. Bu basamakların sırasını ve kullanılacak metinleri kaldırma başvurularının mercilerini ve dilekçe örneklerini derlediğimiz yazıda bulabilirsiniz.
Adınız bir dondurma kararındaki kişiye benziyorsa: 6415 başvurusu
6415 sayılı Kanun kapsamında verilmiş bir dondurma kararı isim benzerliği nedeniyle sizin hesabınıza uygulandıysa, izlenecek ilk yol MASAK’a yazılı başvurudur; Hazine ve Maliye Bakanlığı’nın 2022 tarihli uygulama rehberi hatalı dondurmalar için bu yolu öngörür. Bankanın tarama yazılımındaki yanlış eşleşmeden farkı şudur: bankanın elinde uygulamak zorunda olduğu bir karar vardır ve kararın size ait olmadığını ancak kararı uygulatan makam teyit edebilir.
Kaldırma talepleri 6415’in 7. maddesinin altıncı fıkrasına göre Değerlendirme Komisyonu’na yapılır. Yurt içi dondurma kararları derhal uygulanır ve 48 saat içinde Hâkimler ve Savcılar Kurulu’nun belirlediği Ankara’daki ağır ceza mahkemesinin onayına sunulur; mahkeme beş gün içinde karar verir ve bu karara karşı CMK hükümlerine göre itiraz edilebilir. Kararlar altı ayda bir yeniden değerlendirilir. Cumhurbaşkanı kararlarına karşı yol Danıştay’dır; Danıştay 10. Daire, E. 2021/6980, K. 2023/414, 09.02.2023 kararı ve onu onayan İDDK’nın E. 2023/2446, K. 2024/1003, 08.05.2024 kararı bu yolun işletildiği örneklerdir. Dondurma sürerken asgari geçim ve işletme giderleri için izin istenmesi de mümkündür.
MASAK’ın 2024 verilerine göre o yıl 69 gerçek ve 19 tüzel kişiyi kapsayan 4 malvarlığı dondurma kararı verildi. Bankanın “yaptırım taraması” uyarısı her zaman böyle bir kararın var olduğu anlamına gelmez; hangisiyle karşı karşıya olduğunuzu öğrenmek yanlış kapıya dilekçe yazmayı önler. Sıra şöyle kurulabilir:
- Bankadan, hesabınızdaki kısıtın bir kamu kararına mı yoksa bankanın kendi tarama sonucuna mı dayandığını yazılı olarak isteyin; kamu kararıysa kararın tarihini ve yayımlandığı yeri sorun.
- Karardaki kişinin kimlik bilgilerini (doğum tarihi, doğum yeri, uyruk, belge numaraları) kendi bilgilerinizle yan yana gösteren bir karşılaştırma tablosu hazırlayın.
- Pasaportunuzun, ikamet izninizin ve varsa önceki pasaportlarınızın suretlerini, yabancı dildeki belgelerin yeminli tercümeleriyle birlikte ekleyin.
- MASAK’a hitaben yazılı başvuru yapın ve bir örneğini bankaya da iletin; kararın kaldırılmasına ilişkin talebinizi ayrıca Değerlendirme Komisyonu’na yöneltin.
- Başvuru sürerken zorunlu giderleriniz için izin talebini ayrı bir başlık hâlinde yazın; kira, sağlık ve eğitim gibi kalemleri belgeleriyle gösterin.
MASAK BAŞKANLIĞINA
[Başkanlığın resmî adresi]
BAŞVURAN: [Ad Soyad — pasaporttaki Latin harfli yazımla], [Uyruk], [Pasaport No], [Yabancı Kimlik No, varsa], [Türkiye’deki adres], [E-posta ve telefon]
VEKİLİ: [Varsa avukatın adı, baro sicil numarası ve adresi]
KONU: 6415 sayılı Kanun kapsamında verilen malvarlığı dondurma kararının isim benzerliği nedeniyle tarafıma ait hesaba uygulanması hakkında başvuru.
AÇIKLAMALAR:
1. [Banka adı] nezdindeki [IBAN] numaralı hesabıma [tarih] itibarıyla kısıt uygulandığı, bankanın [tarih ve sayılı] yazısıyla tarafıma bildirilmiştir.
2. Banka, kısıtın [karar tarihi ve yayım bilgisi] kararına dayandığını belirtmiştir.
3. Karardaki kişi ile aramda ad benzerliği dışında bir ortaklık bulunmamaktadır; doğum tarihi, doğum yeri, uyruk ve belge numaraları ekteki karşılaştırma tablosunda gösterildiği gibi farklıdır.
4. Hesabımdaki para [gelir kaynağı] kaynaklıdır; bunu gösteren belgeler ektedir.
HUKUKİ NEDENLER: 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun md. 5-7 ve ilgili mevzuat.
TALEP: Dondurma kararının tarafımı kapsamadığının tespiti ile bu hususun [Banka adı]’na bildirilmesine; değerlendirme süresince zorunlu giderlerim için [tutar] tutarında kullanım izni verilmesine karar verilmesini saygılarımla arz ederim.
[Tarih]
[Ad Soyad / İmza]
EKLER: 1) Pasaport sureti ve yeminli tercümesi 2) İkamet izni sureti 3) Kimlik bilgileri karşılaştırma tablosu 4) Bankanın yazısı 5) Gelir kaynağı belgeleri 6) Varsa vekâletname
Savcılık dosyasında yabancı: tercüman, tebligat ve vekâletname
Hesabına soruşturmada elkonulan ya da hakkında soruşturma başlatılan yabancı, usul güvenceleri bakımından Türk vatandaşıyla aynı haklara sahiptir; buna Türkçe bilmeyen kişi için tercüman güvencesi eklenir. İfade ve sorgu, kişinin anlamadığı bir dilde yapılamaz. İfade tutanağına geçen her cümle ileride aleyhe delil olabileceğinden, çevirinin doğruluğu ve tutanağın kişiye kendi dilinde okunup okunmadığı dikkatle takip edilmelidir.
Tebligat, yabancı hesap sahibinin en çok süre kaçırdığı alandır. Adres bildirmeden ayrılan kişiye tebligat ulaşmayabilir, yurt dışına tebligat ise uzun sürer. Oysa sulh ceza hâkimliğinin elkoyma kararına itiraz CMK 268 uyarınca kararın öğrenildiği günden itibaren iki hafta içinde yapılır; dolandırıcılık mağduru olan yabancı için kovuşturmaya yer olmadığına dair karara itiraz süresi de CMK 173’e göre tebliğden itibaren iki haftadır. 128/A askısında ise günler değil, saatler vardır. Soruşturma dosyası CMK 157 uyarınca gizlidir ve CMK 153/2 kapsamında kısıtlama kararı varsa avukat bile dosyanın bir bölümünü göremeyebilir. Türkiye’de güncel bir adres ve ulaşılabilir bir vekil bırakmak bu yüzden hakkı koruyabilmenin ön şartıdır. Vekâletname hazırlanırken şu noktalar işi hızlandırır:
- Türkiye’de düzenlenecekse noter, Türkçe bilmeyen kişi için yeminli tercüman eşliğinde işlem yapar; pasaport ve varsa yabancı kimlik numarasını gösteren belge birlikte götürülmelidir.
- Yurt dışında düzenlenecekse Türk konsolosluğuna gidilir ya da yerel noterde düzenlenen vekâletnameye Lahey Apostil Sözleşmesi’ne taraf ülkelerde apostil şerhi, taraf olmayanlarda konsolosluk onayı alınır ve belge Türkiye’de yeminli tercümeyle çevrilir.
- Vekâletnamede ceza dosyalarında temsil, banka ve kurumlardan bilgi ve belge alma, elkonulan değerlerin iadesini isteme ve tahsil yetkilerinin açıkça yazılması, sonradan ikinci bir vekâletname ihtiyacını ortadan kaldırır.
- Ad ve soyadın vekâletnamede, pasaportta ve banka kayıtlarında aynı biçimde yazılması, bankaların ve adliye kalemlerinin belgeyi geri çevirmesini önler.
Vekâletnamenin şekli düzenlendiği ülkeye göre değişir; kullanılacağı kurumun kabul şartlarını önceden teyit etmek, sonradan gelecek bir retten ucuzdur. Yabancı müvekkillerimizde en sık gördüğümüz gecikme, genel vekâletnamenin bankada “tahsil yetkisi yok” gerekçesiyle geri çevrilmesidir.
Türkiye’de şirket kuran yabancı: iki hesap, iki ayrı risk
Türkiye’de şirket kuran yabancı, bankanın gözünde iki ayrı müşteridir: şirket ve ortak. Şirket hesabında banka faaliyeti, müşterileri ve şirketin arkasındaki gerçek faydalanıcıları sorar. Ortağın şahsi hesabında ise şirketten gelen kâr payı bireysel profilin parçası olur; iki hesap arasındaki akış belgesizse iki hesap da aynı anda soru alır. Orta Doğu’dan yatırım yapan müvekkillerimizde en sık gördüğümüz zorluk, gerçek faydalanıcı zincirinin birden fazla ülkedeki şirketlerden geçmesidir; banka her halka için belge ister ve her belge ayrı bir tercüme ve onay süreci demektir.
Şirket hesabına konulan bir elkoyma ya da e-haciz, çekler, maaşlar ve vergi vadeleri üzerinden işletmeyi durdurabilir; kısmi kaldırma talebini ve çeklere ilişkin Yargıtay çizgisini şirket hesabına bloke konulduğunda ticari faaliyetin nasıl sürdürüleceğini anlattığımız yazıda ele aldık. Yabancı ortaklı şirkette iki başlık daha vardır. Birincisi kripto ile tahsilattır: 16 Nisan 2021 tarihli Resmî Gazete’de yayımlanan ve 30 Nisan 2021’de yürürlüğe giren Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik, adından da anlaşılacağı gibi kripto varlıkların ödemelerde kullanılmamasını öngörür. Yurt dışındaki müşterisinden USDT ile ödeme alan şirket, bu yönetmelik ve bankanın profil incelemesi karşısında açıklama yapmak zorunda kalır. İkincisi ortağın ülkesidir; ülke bankanın yüksek risk grubundaysa, faaliyet ne kadar yerel olursa olsun hesap ek incelemeye girer. Şirketin bankaya karşı davası TTK 4/1-f uyarınca ticari davadır ve konusu para olan davalarda TTK 5/A uyarınca arabuluculuk dava şartıdır; TBB Bireysel Müşteri Hakem Heyeti şirketlere kapalıdır.
Pasaportla hesap açanların bize en çok yazdığı sorular
Oturma iznim bitti, bankam hesabımı kapatabilir mi?
Banka bu durumda iş ilişkisini sona erdirebilir; ikamet izninin bitmesi kanunda bir kapatma nedeni olarak yazılı değildir, ama bankalar iç politikalarına dayanarak bunu gerekçe yapabiliyor. Yenileme başvurusu yaptıysanız belgesini süre dolmadan bankaya yazılı olarak iletin, yeni kartınızı da geldiği gün verin ve teslimi belgeleyin.
Yabancı olarak Türkiye’de banka hesabı açmak için hangi belgeler gerekir?
Genellikle pasaport, Türkiye’de alınmış vergi kimlik numarası, adres bilgisi ve bir Türk GSM hattı istenir; bankaların çoğu ikamet izni de arar. Altı ay ve üzeri ikamet izni olanlara 99 ile başlayan yabancı kimlik numarası verilir ve bankalar bu numarayı da kayda alır. Belge listesi bankanın risk politikasına göre değişir.
Bankam hesabımı neden kapattığını söylemek zorunda mı?
Banka, MASAK’a şüpheli işlem bildiriminde bulunduğunu size açıklayamaz; 5549 sayılı Kanun’un 4/2. maddesi bunu yasaklar. Kısıtın türünü, başlangıç tarihini, bakiyenin nasıl iade edileceğini ve istenen belgeleri ise sorabilirsiniz. 5411 sayılı Kanun’un 76. maddesi bankayı müşteri sorularına cevap verecek bir sistem kurmakla yükümlü tutar.
OFAC listesi Türkiye’de bağlayıcı mı?
Hayır, ABD’nin OFAC listeleri ve Avrupa Birliği yaptırım listeleri Türk hukukunda doğrudan bağlayıcı değildir. Türkiye’de bağlayıcı olan, 6415 ve 7262 sayılı Kanunlara dayanan dondurma kararlarıdır; BM Güvenlik Konseyi listeleri bu kanunlar uyarınca Cumhurbaşkanı kararıyla uygulanır. Bankalar yine de muhabir banka ilişkilerini korumak için OFAC ve AB listelerini fiilen dikkate alır.
Rus vatandaşıyım, Türkiye’deki banka hesabım kapatılabilir mi?
Kapatılabilir; ancak bunun kaynağı uyruğa dayalı bir kanuni yasak değil, bankaların yaptırım ve muhabir banka riskine ilişkin politikalarıdır. Şubat 2024’te özel bankaların Rus şirketlerine hesap kapatma bildirimleri gönderdiği, Eylül 2024’te ise Türk bankalarının neredeyse tamamının Rusya ve Belarus ile işlemleri kestiği aktarıldı. Gelirinizin Rusya ile bağlantısız olduğunu belgelerle göstermek bankanın değerlendirmesini değiştirebilir.
Yurt dışına gönderdiğim para geri döndü, ne yapmalıyım?
Önce bankanızdan transferin SWIFT dekontunu ve takip numarasını (UETR) isteyin; iadenin hangi bankada ve hangi gerekçeyle yapıldığı bu numarayla sorgulanabilir. Gerekçeye göre alıcı bilgilerini düzelterek ya da işlemin amacını gösteren belgelerle yeniden talimat verin; hesabınız kapandıysa dönen tutarın nerede bekletildiğini yazılı olarak sorun.
Adım yaptırım listesindeki bir kişiye benziyor ve hesabım donduruldu; ne yapabilirim?
Önce kısıtın bankanın kendi tarama sonucuna mı, yoksa 6415 sayılı Kanun’a göre verilmiş bir dondurma kararına mı dayandığını öğrenin. Tarama uyarısında kimlik bilgilerinizle ayrıştırma çoğu zaman yeterlidir. Gerçek bir dondurma kararı isim benzerliği yüzünden size uygulandıysa MASAK’a yazılı başvuru yapılır; kaldırma talepleri Değerlendirme Komisyonu’na yöneltilir.
Yabancıların hesabına da CMK 128/A askısı uygulanır mı?
Evet, CMK 128/A ve MASAK’ın 19/A ertelemesi uyruk ayrımı yapmaz. Katalogdaki suçlarda makul şüphe varsa hesap 48 saate kadar askıya alınabilir; hesap sahibi askının kaldırılması için Cumhuriyet başsavcılığına başvurabilir ve savcı 24 saat içinde karar verir. 19/A ertelemesi ise Bakan kararıyla yedi iş günü sürer ve kanunda uzatma hükmü yoktur.
Türkiye dışındayken hesabımla ilgili savcılık sürecini nasıl takip edebilirim?
En pratik yol, Türkiye’de bir avukata vekâletname vermektir; vekâletname Türk konsolosluğunda ya da yerel noterde düzenlenip apostil şerhi alınarak hazırlanabilir. Sulh ceza hâkimliği kararlarına itiraz süresi kararın öğrenildiği günden itibaren iki hafta olduğundan, vekâletnamenin önceden hazır olması önemlidir.
Kapatma yazısı gelmeden: iki dilde tutulan bir hesap dosyası
Yabancı müvekkillerimize ilk görüşmede verdiğimiz öneri, sorun çıkmadan uygulanabilecek kadar sadedir: Türkiye’deki hesabınız için iki dilde tutulan küçük bir dosya kurun. İçinde pasaportunuzun ve ikamet izninizin güncel suretleri, vergi numaranızı gösteren belge, gelir kaynağınızı gösteren sözleşmeler ve yeminli tercümeleri, yurt dışı hesaplarınızın son ekstreleri ve bankayla bütün yazışmalarınız bulunsun. İzninizin ve pasaportunuzun bitiş tarihlerini takvime işleyin.
Bankadan yazı geldiğinde telefonla değil yazıyla cevap verin ve üç şeyi birlikte isteyin: kısıtın türü ve başlangıç tarihi, istenen belgeler, hesap kapanacaksa bakiyenin iade yolu ve tarihi. Kripto girişleriniz varsa borsa geçmişinizi ve TxID listenizi istenmeden hazır tutun; bir savcılık ya da MASAK tedbiri varsa muhatabın banka olmadığını bilerek süreleri saatle sayın. Bu hazırlık kapatma kararını her zaman engellemez, ama bakiyenin iadesini, yeni bankadaki açılışı ve olası bir soruşturmadaki savunmayı haftalarca kısaltır.
Summary for foreign account holders
Turkish banks may restrict or close foreign nationals’ accounts when passports or residence permits expire, when transactions do not match the customer profile, when crypto-related inflows appear, or when a name matches a sanctions list. Sanctions-related asset freezes that legally bind Turkish banks are those issued under Laws No. 6415 and 7262, including Presidential decisions implementing UN lists; OFAC and EU lists are not directly binding but are applied in practice because of correspondent banking risk. Suspensions under Article 128/A of the Code of Criminal Procedure (up to 48 hours) and MASAK postponements (seven business days) apply to foreigners exactly as to citizens. Keep your documents current and translated, answer bank letters in writing, and ask for the SWIFT tracking reference (UETR) of every outgoing transfer. For crypto cases, see our English guide to crypto P2P investigations and bank freezes in Turkey.
Yararlandığımız mevzuat, kararlar ve kamu açıklamaları
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4, 14, 17 ve 19/A; Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, md. 5, 19 ve 22.
- MASAK Genel Tebliği (Sıra No: 29), RG 28.06.2025; MASAK 2024 faaliyet verileri (malvarlığı dondurma kararları).
- 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun, md. 5, 6 ve 7; Hazine ve Maliye Bakanlığı Uygulama Rehberi (2022); Danıştay 10. Daire, E. 2021/6980, K. 2023/414, 09.02.2023; Danıştay İDDK, E. 2023/2446, K. 2024/1003, 08.05.2024.
- 7262 sayılı Kitle İmha Silahlarının Yayılmasının Finansmanının Önlenmesi Hakkında Kanun (RG 31.12.2020, S. 31351, 5. mükerrer); AYM, E. 2021/28, K. 2024/11, 18.01.2024.
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128/A (7571 sayılı Kanun, RG 25.12.2025, S. 33118), 153, 157, 173 ve 268; 5237 sayılı Türk Ceza Kanunu md. 158/4 (7589 sayılı Kanun, RG 31.07.2026, S. 33326).
- 5411 sayılı Bankacılık Kanunu md. 76; 2004 sayılı İcra ve İflas Kanunu md. 82; 6102 sayılı Türk Ticaret Kanunu md. 4/1-f ve 5/A; Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik (RG 16.04.2021, S. 31456).
- ABD 14114 sayılı Başkanlık Kararnamesi (22.12.2023); FATF artırılmış izleme listesi kararları (Ekim 2021, Haziran 2024); Tether kullanım şartları ve OFAC listesindeki adreslere ilişkin dondurma politikası (01.12.2023); TASS haberi (Eylül 2024).