Pazartesi gecesi, saat 23.47. Telefonun ekranında banka uygulamasının bildirimi yanıyor: “Hesabınıza 38.500,00 TL gelen havale.” Gönderen, hiç duymadığınız bir isim. Açıklama satırında tek kelime var: “laptop”. İki gün önce ikinci el dizüstü bilgisayarınız için ilan vermiştiniz; mesajla yazan alıcı pazarlık bile etmemiş, “ödemeyi gece yaparım, sabah kuryem alır” demişti. Sabah 07.30’da kapıya gelen kuryeye cihazı teslim ediyorsunuz.
Saat 08.14’te ikinci bildirim geliyor, bu kez SMS: hesabınız “5271 sayılı Kanun’un 128/A maddesi kapsamında” geçici olarak askıya alınmış. Kart çalışmıyor, havale ekranı kilitli. Çağrı merkezinden öğrenebildiğiniz tek şey, gönderenin bankasına bir dolandırıcılık bildirimi yapıldığı. Tablo birkaç gün sonra, ifade çağrısıyla tamamlanıyor: 38.500 lira, başka bir ilanda telefon aldığını sanan birinden çıkmış. Dolandırıcı iki ilanı birbirine bağlamış, alıcıya sizin IBAN’ınızı vermiş, size de onun parasını “bedel” diye göstermiş. Bilgisayar gitti, para kilitli ve kayıtlarda hesabınız bir dolandırıcılık zincirinin ilk halkası olarak duruyor.
Bu sayfa, hesabına kaynağını bilmediği bir para gelen, hesabı bir dolandırıcılıkta kullanılan ya da hesabını başkasına kullandırmış kişilerin durumunu anlatıyor: blokenin hangi hükme dayandığı, bankanın ve savcılığın hesaba nasıl baktığı, cezanın hangi olgulara bağlandığı, ilk saatlerde neyin yapılıp neyin yapılmayacağı. Blokenin bütün türlerini koyan makama göre hesap blokesi rehberimizde tek haritada topladık; burada yalnızca aracı hesap şüphesine odaklanıyoruz.
Bu yazıdaki sıra, hesap hareketlerinizi ve size gönderilen bildirimi okumadan kurulmuş bir çerçevedir; aynı SMS iki farklı dosyada iki ayrı sonuca götürebilir.
Aracı hesap: suç parasının içinden geçtiği başkasına ait hesap
Aracı hesap, dolandırıcılık gibi bir suçtan elde edilen paranın faile ulaşmadan önce içinden geçtiği, başka bir kişiye ait banka, ödeme kuruluşu veya kripto platformu hesabıdır. Uluslararası literatürde bu hesabın sahibine “money mule”, yani para katırı denir; Türkçede “kiralık IBAN”, “hesapçı”, “matikçi” gibi adlar aynı işlevi anlatır. Kanunda “hesap kiralama” ya da “aracı hesap” adıyla ayrı bir suç tanımı yok. 25 Aralık 2025’te yürürlüğe giren 7571 sayılı Kanun da dolandırıcılık ve aklama maddelerine dokunmadı. Hesabını kullandıranın durumu dolandırıcılığa iştirak ve suç gelirlerinin aklanması hükümleriyle değerlendiriliyor; 31 Temmuz 2026’dan beri buna TCK 158’e eklenen dördüncü fıkra da katıldı.
Hukuken belirleyici olan, hesabın bir zincirde kullanılmış olması değil, sahibinin bu kullanımla bağıdır. Dosyalarda üç tip hesap sahibi görüyoruz. Birincisi hesabını bir ücret ya da vaat karşılığında bilerek verenler. İkincisi kandırılarak kullandırılanlar: iş ilanına başvuran, “tahsilat hesabı” istenen, ürün sattığını sanan kişiler. Üçüncüsü hesabın varlığından bile haberi olmayanlar; kimliği çalınmış ya da kartı ve şifresi elinden alınmış kişiler.
Banka ekranında üçü aynı görünür: bir mağdurdan para gelmiş ve kısa sürede bir yere gitmek istemiştir. Aradaki farkı delil ortaya koyar; o delilin büyük kısmı da hesap sahibinin ilk günlerde yaptıklarıyla şekillenir.
Dolandırıcı parayı neden kendi hesabına almaz
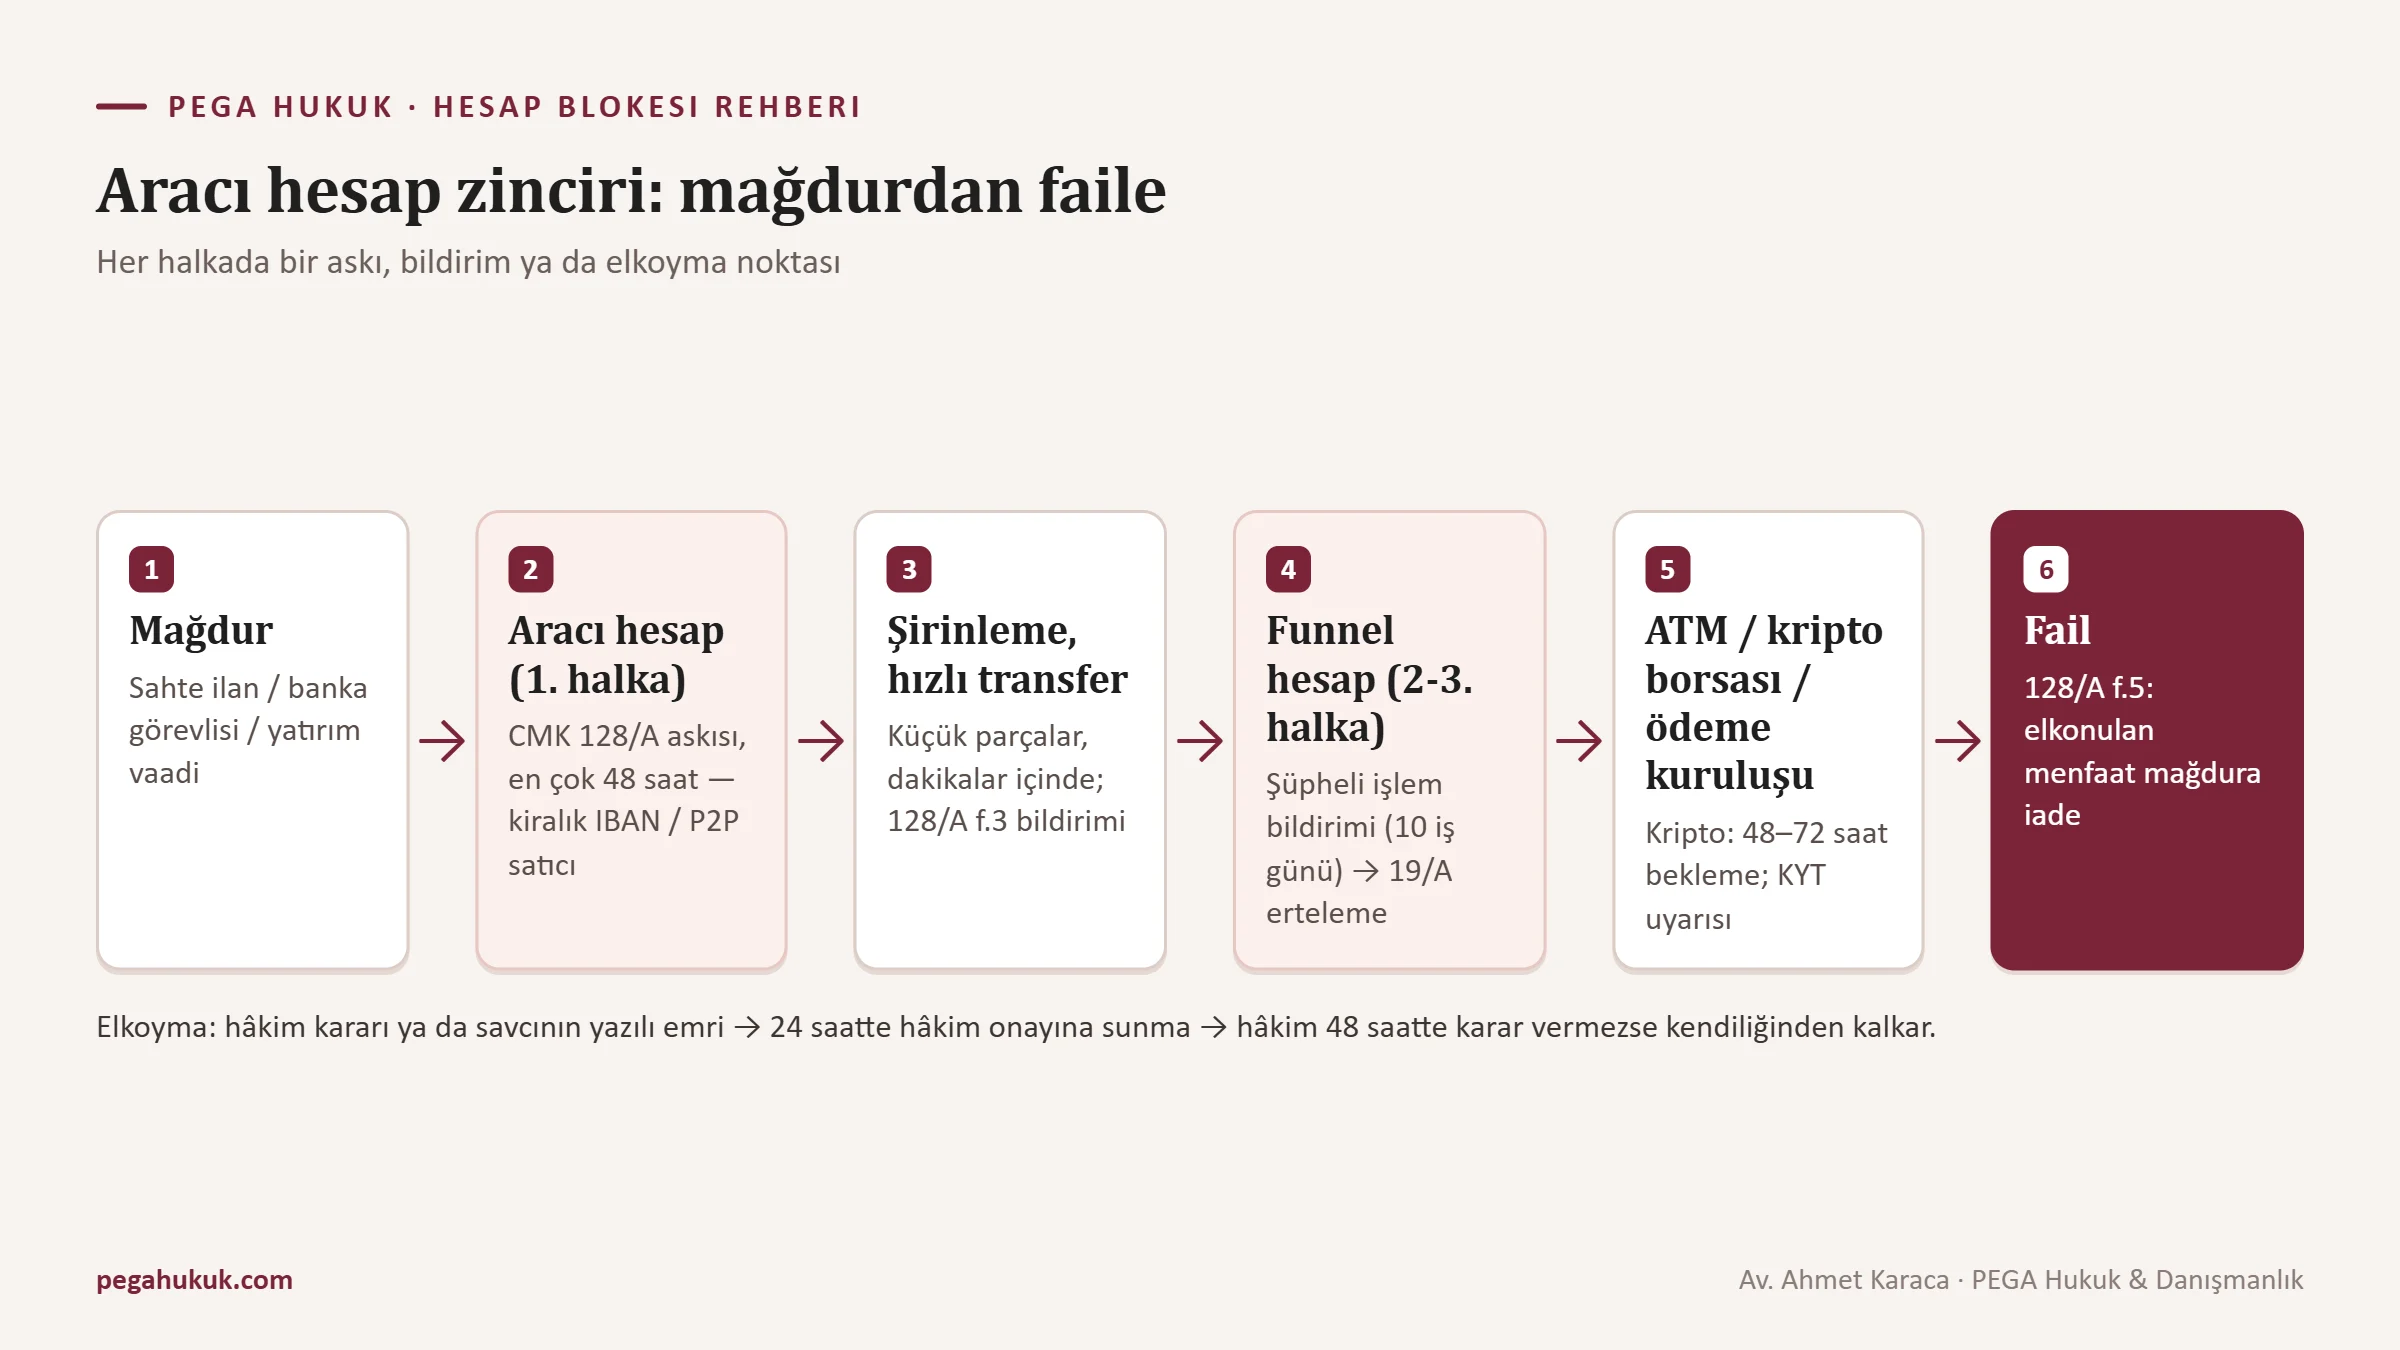
Çünkü kendi hesabı, soruşturmanın ilk bakacağı yerdir. Ara hesap failin adını paranın ilk durağından siler; iz sürenler önce başkasının kapısını çalar. Ayrıca parayı hızla dağıtmaya, nakde çevirmeye ve zincir dışına çıkarmaya yarar. Dosyalarda dört teknik tekrar ediyor.
Şirinleme: tutarı küçük parçalara bölmek
Uyum dünyasında “smurfing”, Türkçede “şirinleme” denen yöntem, büyük bir tutarı çok sayıda küçük transfere bölerek işlemleri sıradan göstermektir. Yaygın bir yanlışı düzeltelim: Tedbirler Yönetmeliği’nin 5. maddesindeki 185.000 TL ve elektronik transferlerdeki 15.000 TL eşikleri kimlik tespiti eşikleridir, izleme eşiği değildir. Aynı yönetmeliğin 19. maddesi ise bankaya, işlemlerin müşterinin mesleği, ticari faaliyeti, mali durumu, risk profili ve fon kaynaklarıyla uyumunu “sürekli iş ilişkisi kapsamında devamlı olarak izlemek” yükümlülüğü getirir. Öğrenci hesabına aynı gün farklı kişilerden gelen yirmi küçük havale, bu yüzden tek bir büyük havaleden daha fazla soru doğurabilir.
Hızlı transfer zinciri
Para ilk hesaba düştükten sonra dakikalar içinde ikinci, üçüncü hesaplara aktarılır. Zincir analizi araçlarında her aktarım bir “hop” olarak sayılır; yalnızca bir giriş ve bir çıkışı olan, parayı tutmadan geçiren hesaba “funnel account” denir. Dolandırıcı her halkada zaman kazanır: mağdurun bankası ilk hesabı bulduğunda para başka bir kurumdadır. CMK 128/A’nın üçüncü fıkrası bu boşluk için yazıldı. Askıya alma tamamlanmadan menfaatin başka bir mali kuruma aktarıldığı tespit edilirse ilk kurum, orada da askı konabilmesi için durumu o kuruma gecikmeksizin bildirir. Hiç tanımadığınız bir bankadaki işlem yüzünden kendi hesabınızın kilitlenmesinin arkasında bu bildirim olabilir.
ATM’den nakit çekim
Zincirin en eski çıkış kapısı bankamatiktir. Kiralanan ya da ele geçirilen kartla, çoğu zaman gece ve farklı semtlerdeki ATM’lerden art arda çekim yapılır; bu işi yapana “matikçi” denir. Nakde dönen para zincirden kopar; ama ATM’nin kamerası ve kartın kullanıldığı saatler kayıtta kalır. Aşağıdaki dosyalardan birinde hesap sahibini müşterek faillik iddiasından kurtaran da bu iki kayıt oldu.
Kripto borsasına aktarım
Zincirin sonu giderek daha sık bir kripto platformuna çıkıyor: para bir borsa hesabına yatırılır, USDT’ye çevrilir ve borsa dışındaki bir cüzdana çekilir. Türk platformlarında bu yolun önünde iki engel var. İlki, 28 Haziran 2025’te yayımlanan MASAK Genel Tebliği Sıra No. 29: kripto varlık, alım, takas veya yatırma işleminden en az 48 saat sonra transfer edilebiliyor, ilk çekimde bu süre 72 saat. İkincisi borsaların KYT araçları. Chainalysis, TRM ve Elliptic gibi sistemler bir adresin dolandırıcılık, çalıntı fon ya da yaptırım kategorileriyle doğrudan (direct exposure) veya aradaki adresler üzerinden dolaylı (indirect exposure) temasını puanlar ve işlemi bekletebilir.
Zincir üzerindeki iz, borsaların çok sayıda kullanıcının varlığını bir arada tuttuğu omnibus cüzdanlara ulaştığında kopar; oradan sonrası ancak borsanın kayıtlarıyla izlenir. USDT’nin ihraççısı Tether ise belirli adresleri dondurabiliyor; Şubat 2026’da Türk makamlarının talebi üzerine yaklaşık 544 milyon dolarlık USDT’yi dondurdu. Mağdur tarafının yollarını kripto para dolandırıcılığında hukuki süreci anlattığımız yazıda ayrıca ele aldık.
Bankanın ekranında ve savcının masasında aynı hesap
Bankanın gördüğü
Banka hesabınızı iki kanaldan tanır: mağdurun bankasından gelen bildirim ve kendi izleme sistemi. Mağdur bankasına “dolandırıldım” dediğinde, onun bankası parayı alan kurumu uyarır. Alıcı banka, TCK’nın 142/2-e, 158/1-f ve l ya da 245. maddelerindeki bir suçun işlendiğine dair makul şüphe varsa, CMK 128/A’nın birinci fıkrası uyarınca hesabı kırk sekiz saate kadar askıya alabilir. Kanun “kuvvetli şüphe” değil “makul şüphe” arar ve askıya alınacak hesabı “suçta kullanılan her türlü hesap” diye tarif eder; hesap sahibinin şüpheli olması gerekmez. Askı ve hesap hareketleri derhal Cumhuriyet başsavcılığına bildirilir, hesap sahibine de haber verilir. Maddenin altıncı fıkrası askıya karar vereni hukuki sorumluluktan kurtardığı için bankalar bu yetkiyi tereddütsüz kullanıyor. Metni ve saat hesabını 48 saatlik askıyı fıkra fıkra incelediğimiz yazıda bulabilirsiniz.
İkinci kanal şüpheli işlem bildirimidir. Banka, işlemin aklamayla ilişkili olabileceğinden şüphelenirse şüphenin oluştuğu tarihten itibaren en geç on iş günü içinde MASAK’a bildirir (Tedbirler Yönetmeliği md. 28/2). Bildirim erteleme talebiyle yapılırsa Hazine ve Maliye Bakanı, 5549 sayılı Kanun’un 19/A maddesi uyarınca işlemi yedi iş günü askıya alabilir; bu süreyi uzatan bir hüküm yoktur. Bankanın size bildirimden söz etmesi ise yasaktır: 5549 sayılı Kanun’un 4/2 maddesi, bildirimin işleme taraf olanlar dâhil hiç kimseye açıklanamayacağını söyler. Çağrı merkezinin “bilgi veremiyoruz” cevabı çoğu zaman bir kaçamak değil, bu yasağın sonucudur. Takvimi MASAK ertelemesinin yedi iş günü üzerine yazdığımız yazıda hesapladık. 2025’te MASAK’a ulaşan 464.010 bildirimin yaklaşık yüzde 57’si bankalardan, yüzde 24’ü ödeme kuruluşlarından, yüzde 13’ü kripto platformlarından geldi.
Askı ya da erteleme kalktığında banka müşteri ilişkisini ayrıca tartar. Tedbirler Yönetmeliği’nin 22. maddesi, iş ilişkisinin amacı hakkında yeterli bilgi edinilemeyen hâllerde işlem yapılmamasını, kimlik bilgilerinin doğruluğu teyit edilemediğinde ise ilişkinin sona erdirilmesini öngörür. Bloke kalktıktan haftalar sonra gelen hesap kapatma bildirimi bu yüzden şaşırtıcı değildir.
Savcının sorduğu
Savcılık için hesap sahibi, paranın izlendiği ilk bilinen kişidir. İfade çağrısının “şüpheli” sıfatıyla gelmesi bu yüzden olağandır. Savcının aradığı cevaplar da sabittir: Hesabı kim açtı, kart ve şifre kimdeydi, para geldikten sonra hesaptan kim, nereden, hangi cihazla işlem yaptı, hesap sahibi bundan pay aldı mı, fail ile hesap sahibi arasında nasıl bir temas var? Cevaplar banka kayıtlarında, operatörlerin arama ve konum kayıtlarında, ATM görüntülerinde aranır. 128/A’nın yedinci fıkrası bankaların, ödeme kuruluşlarının ve kripto platformlarının istenen bilgi ve belgeyi on gün içinde göndermesini zorunlu tutar; göndermeyen kuruma 50.000 ila 300.000 TL idari para cezası verilir. Anlatacağınız her şey, kısa süre içinde bu kayıtlarla yan yana konacaktır.
Elkoyma da aynı hızla gelir. Askıya alınan hesaptaki suça konu menfaate hâkim kararıyla, gecikmesinde sakınca varsa savcının yazılı emriyle ve askı süresi içinde el konulabilir. Savcının emri yirmi dört saat içinde hâkim onayına sunulur; hâkim kırk sekiz saat içinde karar açıklamazsa elkoyma kendiliğinden kalkar. CMK 128’deki rapor şartı burada aranmaz. Aklama şüphesinde dayanak 5549 sayılı Kanun’un 17. maddesidir, çünkü TCK 282 CMK 128’in kataloğunda yer almaz. Hâkim kararına itiraz süresi, kararın öğrenildiği günden itibaren iki haftadır (CMK 268). İtirazın biçimini savcılık blokesine nasıl itiraz edileceğini anlattığımız yazıda gösterdik.
Altı senaryo: dayanak, ceza riski ve ilk hamle
Aynı SMS’i alan altı kişinin hukuki durumu çok farklı olabilir. Tablo, dosyalarda en sık karşılaştığımız altı durumu ayırıyor; risk sütunu bir kehanet değil, kastın hangi olgular üzerinden tartışılacağını gösteren bir yön tabelası.
Aracı hesap şüphesinde altı senaryo
| Senaryo | Blokenin muhtemel dayanağı | Ceza riski | İlk hamle |
|---|---|---|---|
| P2P satıcı: kripto sattı, karşılığında bir mağdurun parası geldi | Bankada CMK 128/A askısı, ardından suça konu tutara elkoyma; borsada P2P askısı; şüpheli işlem bildirimi ve 19/A ertelemesi | Satış belgelenirse düşük; işlem hacmi ve sıklığı beyan edilen gelirle açıklanamıyorsa artar | Emir kayıtlarını, TxID’leri ve karşı tarafın doğrulanmış adını gönderen adıyla eşleştiren bir tabloyla başsavcılığa başvurmak |
| İkinci el satış: ürün teslim edildi, bedel başka bir mağdurdan geldi (üçgen dolandırıcılık) | CMK 128/A askısı; suçun 157 mi 158/1-f mi olduğu askının dayanağını etkiler | Kast yoksa sorumluluk yok; satıcı çoğu zaman kendisi de mağdur | İlan, yazışma ve teslim kaydıyla başvurmak; aynı dilekçede kendi şikâyetini bildirmek |
| “Hesap kiralama”: ücret karşılığı kart, IBAN veya şifre verildi | 128/A askısı; CMK 128 ya da aklama şüphesinde 5549 md. 17 ile elkoyma; bankanın ilişkiyi sona erdirmesi | Yüksek: dolandırıcılığa iştirak; katkı vermekle sınırlıysa TCK 158/4 indirimi; parayı çekmek veya dağıtmak müşterek faillik tartışması açar | Hiçbir hesap hareketi yapmadan, neyin kime hangi karşılıkla verildiğini yazıya dökmek ve ifadeden önce değerlendirmek |
| Kimlik hırsızlığı: adına bilgisi dışında hesap veya hat açıldı | Elkoyma ve soruşturma; hesabı zaten başkası kullanıyor | Kast yok; ama şüphe önce kimlik sahibine yönelir | Şikâyet; hesap açılış cihaz ve IP kayıtlarının, hat abonelik belgelerinin ve kimlik kaybı kaydının getirtilmesini istemek |
| Yanlışlıkla gönderim: tanımadığı biri “yanlış attım” diyor | Çoğunlukla kısıt yok; gönderen bankasına başvurduysa banka kısıtı veya 128/A | İade başka bir hesaba yapılırsa aracılık ve aklama tartışması doğabilir | Paraya dokunmadan bankaya yazılı başvuru; iadenin yalnızca geldiği hesaba, banka kanalıyla yapılmasını istemek |
| Mağdurun kendisi: parası sahte satıcıya ya da “güvenli hesaba” gitti | Kendi hesabında kural olarak kısıt yok; hesap ele geçirildiyse bankanın güvenlik kısıtı | Yok; birden fazla hesaba yaptığı transferleri açıklaması gerekebilir | Bankaya derhal bildirim; alıcı IBAN ve saat listesiyle savcılığa şikâyet; 128/A f.5 uyarınca iade talebi |
P2P platformunda kripto satan kişi tablodaki en belgelenebilir profildir: her satışın bir emir numarası, karşı tarafın doğrulanmış kimliği ve zincir üzerinde bir işlem kimliği (TxID) vardır. Bu profile özgü askı sürecini P2P kripto satışından sonra banka hesabına konan 128/A askısı üzerine yazdığımız yazıda ayrıca işledik.
İkinci el satışta ilk hukuki soru, dolandırıcılığın nasıl işlendiğidir. Yargıtay 15. Ceza Dairesi’nin E. 2012/4955, K. 2014/361 sayılı ve 15.01.2014 tarihli kararına göre banka yalnızca ödemenin yapıldığı araç olarak kullanılmışsa fiil 158/1-f’deki nitelikli hâl değil, 157’deki basit dolandırıcılıktır. 157 ise 128/A’nın kataloğunda yoktur. Hilenin nerede ve hangi araçla kurulduğu olaydan olaya değişir; ama bankadan askıyı hangi suç şüphesine dayandırdığını yazılı olarak istemek, başsavcılığa yapılacak başvuruda kullanılabilecek bir argüman doğurabilir.
“Hesap kiralama” satırında tablo ağırlaşır. Hesabını ücret karşılığında veren kişi dolandırıcılığa iştirakten yargılanır; 7589 sayılı Kanun’un getirdiği indirim ancak katkısı hesabı vermekle sınırlı kaldıysa gündeme gelir. Aynı fiilin yasa dışı bahis parası için yapılması ise 7258 sayılı Kanun’daki ayrı bir suçtur ve bu indirimin dışında kalır; o ihtimali bahis zincirinde IBAN kullandıranların durumu üzerine yazdığımız yazıya bıraktık.
Kimliği çalınan hesap sahibi
Kimlik hırsızlığında hesap sahibi, hesabı kendisinin açmadığını göstermek zorunda kalır; bunu da ancak açılış anının dijital izleri gösterir.
Bir dosyadan: hiç açmadığı hesabın ifadesi
2026 baharında, bir ilçe devlet hastanesinde gece vardiyasında çalışan bir sağlık teknisyeni, dolandırıcılık soruşturmasında şüpheli sıfatıyla ifadeye çağrıldı. Adına bir elektronik para kuruluşunda açılmış hesaba birkaç mağdurdan para gelmiş, para aynı gün başka hesaplara dağıtılmıştı. Müvekkil o kuruluşun adını ilk kez tebligatta görüyordu. Bir yıl önce cüzdanını kaybetmiş, yeni kimlik kartı için kayıp beyanıyla başvurmuştu.
Dosyaya önce bu başvurunun tarihli kaydını koyduk. Ardından savcılıktan, hesap açılışındaki cihaz ve IP kayıtlarının ve hesabın bağlı olduğu hattın abonelik belgelerinin getirtilmesini istedik. Kayıtlar, hesabın müvekkilin hiç sahip olmadığı bir telefon modelinden ve başka bir ilde kullanılan bir IP adresinden açıldığını, hattın ise kayıptan sonra, kaybolan kimlikle çıkarıldığını gösterdi. Hastanenin nöbet çizelgesi, hesaptan işlem yapılan gecelerden birinde müvekkilin serviste olduğunu doğruladı. Soruşturma, müvekkil yönünden kovuşturmaya yer olmadığı kararıyla kapandı.
Bu tür dosyalarda bugün iki yeni imkân var. 7571 sayılı Kanun, 5809 sayılı Elektronik Haberleşme Kanunu’nda kimlik doğrulaması yapılmamış belgeyle abonelik tesisini yasakladı ve TCK 142/2-e, 157, 158 ve 245’teki suçlarda kullanılan hatların kesilmesini düzenledi; bu değişikliklerin bir kısmı yayımdan altı ay sonra yürürlüğe girecek şekilde kuruldu. 29 Temmuz 2026’dan beri de e-Devlet üzerindeki “Ödeme ve Elektronik Para Kuruluşu Hesap Sahipliği Sorgulama” hizmetiyle adınıza bir ödeme ya da elektronik para kuruluşunda hesap bulunup bulunmadığını görebiliyorsunuz; kimliğini kaybetmiş herkes bu sorguyu bir kez yapmalı.
Yanlışlıkla gelen para ve mağdurun kendisi
Yanlışlıkla gelen parada tehlike, iyi niyetle yapılan “iadenin” kendisidir; ona iade bölümünde döneceğiz. Mağdurun kendisinde ise durum bazen beklenmedik biçimde karışır: kendini banka görevlisi olarak tanıtan birinin (TCK 158/1-l) “paranızı güvenli hesaba aktarın” talimatıyla birden fazla hesaba transfer yapan kişinin hesap hareketleri, ilk bakışta bir dağıtım zincirine benzeyebilir.
Bankaya hemen yazılı bildirim, alıcı hesapların ve saatlerin listesi ve savcılığa şikâyet, hem paranın askıya alınma ihtimalini artırır hem de mağdurun kendi hareketlerinin doğru okunmasını sağlar. Elkonulan paranın mağdura ait olduğu anlaşılırsa 128/A’nın beşinci fıkrası uyarınca soruşturma ya da kovuşturma evresinde iade edilir. Şikâyet kovuşturmaya yer olmadığı kararıyla sonuçlanırsa mağdur, tebliğden itibaren iki hafta içinde sulh ceza hâkimliğine itiraz edebilir (CMK 173).
İlk 24 saat: hangi sırayla ne yapılır
128/A askısı en fazla kırk sekiz saat sürer ve elkoyma ancak bu süre içinde yapılabilir; başsavcılığa başvurulursa savcı yirmi dört saat içinde karar verir. İlk gün, dosyanın yönünü belirleyen gündür. Aşağıdaki sıra, hesabına şüpheli para gelen biri için kurduğumuz iş listesidir.
İlk 24 saatin iş listesi
- Bankadan kısıtın dayanağını yazılı olarak isteyin: 128/A askısı mı, bir makamın kararı mı, yoksa bankanın kendi risk kararı mı? 5411 sayılı Kanun’un 76. maddesi bankaya müşteri sorularını cevaplayacak bir sistem kurma yükümlülüğü getirir.
- Hesaptaki paraya ve diğer bankalardaki hesaplarınıza gelmiş olabilecek benzer transferlere dokunmayın; çekmeyin, aktarmayın, kripto platformuna göndermeyin.
- Karşı tarafla yazışmaları silmeyin; tarih ve saat görünecek biçimde ekran görüntüsü alın, uygulama izin veriyorsa sohbeti dışa aktarın.
- Gönderenin ya da bir “aracının” “parayı şu hesaba iade et” mesajlarına cevap vermeyin ve gösterilen IBAN’a hiçbir tutar göndermeyin.
- Olayı saat saat yazın: ilan ya da ilk temas, havalenin saati, ürün teslimi, bankanın bildirimi, yaptığınız aramalar.
- Belgelerinizle birlikte Cumhuriyet başsavcılığına askının kaldırılması için başvurun; dolandırıldıysanız aynı dilekçede kendi şikâyetinizi de bildirin.
- Kartınız, şifreniz ya da kimliğiniz başkasının elindeyse kartı iptal ettirin, mobil bankacılık şifrelerini değiştirin ve bunu bankaya yazılı bildirin.
Askı kırk sekiz saatin sonunda elkoymaya dönüşmediyse ve başka bir dayanak yoksa hesabın açılması gerekir. Dönüştüyse karşınızda bir hâkim kararı ya da onay bekleyen bir savcılık emri vardır ve yol itirazdır. Dilekçenin hangi makama, hangi belgelerle verileceğini bloke türüne göre başvuru yolları ve dilekçe iskeletleri yazımızda topladık. P2P kaynaklı dosyalarda itirazın takvimi için P2P sonrası blokede itiraz ve kararın kaldırılması süreci de yol gösterir.
Kırk sekiz saat dolduğu hâlde hesabın kapalı kalması çoğu zaman paralel bir dayanağa işaret eder: 19/A ertelemesi, bir elkoyma kararı ya da bankanın kendi kısıtı. Bankaya “süre doldu” demeden önce hangi dayanağın sürdüğünü yazılı olarak sorun; cevap, başvurulacak makamı değiştirir.
Parayı geri vermenin doğru yolu: savcılık ve banka
Hesabınıza gelen mağdur parası savcılık ya da banka kanalıyla, bankanın iade yolu kullanılıyorsa da yalnızca paranın geldiği hesaba iade edilmelidir. Bunun dışında kalan her yol risk taşır. En sık gördüğümüz hata, “yanlışlıkla gönderdim” ya da “siparişi iptal ettim” diyen kişinin gösterdiği başka bir IBAN’a paranın “iade” adıyla yollanmasıdır. O IBAN zincirin bir sonraki halkası, hatta başka bir mağdurun ya da başka bir katırın hesabı olabilir. Bu durumda dolandırıcının yapmak istediği aktarımı siz kendi elinizle yapmış olursunuz ve banka kayıtlarında hesabınız bir giriş, bir çıkış yapan tipik bir funnel account’a dönüşür.
Hesapta askı ya da elkoyma varsa iade kararını zaten siz veremezsiniz. 128/A’nın beşinci fıkrası, elkonulan menfaatin suçtan zarar gören mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde sahibine iade edileceğini söyler. CMK 131 de muhafazasına gerek kalmayan eşyanın savcı, hâkim veya mahkeme tarafından re’sen ya da istem üzerine geri verilmesini düzenler. Hesap sahibi olarak yapabileceğiniz şey, başsavcılığa verdiğiniz dilekçede paranın size ait olmadığını açıkça belirtmek, mağdura iadesine itirazınız olmadığını yazmak ve hesaptaki kendi paranızın (maaş, birikim, başka bir satışın bedeli) elkoyma dışında bırakılmasını istemektir. Elkoymanın suça konu tutarla sınırlanması, hesabın tamamının haftalarca kilitli kalmasından çok daha az zarar verir.
Hesapta kısıt yoksa ve para gerçekten yanlışlıkla gelmiş görünüyorsa, bankanıza yazılı başvurup paranın geldiği hesaba banka kanalıyla iadesini isteyin. Bankanın gönderen bankayla yürüteceği yazışma, iyi niyetinizin de belgesi olur. Aynı hesaba kendiniz havale yapmadan önce gönderen tarafın bankasında bir itiraz kaydı olup olmadığını öğrenmek, “iade ettiğiniz” paranın ileride ikinci kez sorulmasını önler.
Askı kalktığı gün parayı çekip “bir sorun çıkarsa geri veririm” diye beklemek de bir hareket kaydıdır. Kaynağı sorgulanan paranın harcanması ya da başka hesaba taşınması, TCK 282’deki aklama tartışmasını açabilir ve yeni bir şikâyetle yeni bir askıya zemin hazırlar. Kaynağı belli olmayan parayı, durum netleşene kadar kullanmayın.
TCK 158: cezanın çerçevesi ve 7589 ile gelen dördüncü fıkra
Bilişim sistemleri ya da bankalar araç olarak kullanılarak işlenen dolandırıcılık, TCK 158’in birinci fıkrasının (f) bendindeki nitelikli hâldir ve alt sınırı yüksektir. Fıkranın son cümlesi şöyledir:
“…üç yıldan on yıla kadar hapis ve beşbin güne kadar adlî para cezasına hükmolunur. Ancak, (e), (f), (j), (k) ve (l) bentlerinde sayılan hâllerde hapis cezasının alt sınırı dört yıldan, adli para cezasının miktarı suçtan elde edilen menfaatin iki katından az olamaz.”
Maddenin üçüncü fıkrası, suçun üç veya daha fazla kişi tarafından birlikte işlenmesinde cezayı yarı oranında, suç örgütünün faaliyeti çerçevesinde işlenmesinde bir kat artırır. Aracı hesap dosyaları birden fazla kişiyi içerdiği için bu artırımlar sıkça tartışılır. Müşterek fail sayılan hesap sahibi, 2026 yazına kadar dolandırıcılığı kurgulayan kişiyle aynı ceza aralığından yargılanıyordu.
31 Temmuz 2026 tarihli ve 33326 sayılı Resmî Gazete’de yayımlanan 7589 sayılı Kanun maddeye şu dördüncü fıkrayı ekledi:
“Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.”
Fıkrada dört unsur ayrı ayrı aranır. Birincisi, 157 veya 158’deki bir dolandırıcılık suçuna iştirak bulunmalıdır; bahis, aklama ya da başka bir suç için hesap vermek hükmün dışında kalır. İkincisi, hesap kendisine veya başkasına haksız menfaat sağlamak amacıyla verilmiş olmalıdır. Üçüncüsü, verilen şey kart gibi bir ödeme aracı ya da banka, aracı kurum, ödeme kuruluşu veya kripto platformundaki hesabın kullanılmasını sağlayan zorunlu bilgi veya araç olmalıdır; şifre ve mobil bankacılık erişim bilgileri bunun tipik örnekleridir. Dördüncüsü ve en belirleyicisi, katkının bu vermekle sınırlı kalmasıdır. Parayı ATM’den çeken, gelen havaleleri talimatla başka hesaplara dağıtan, mağdurla konuşan ya da yeni hesap sahipleri bulan kişinin katkısı vermekle sınırlı değildir.
Hükmün yapmadığı şeyler de önemli. İndirim suçu ortadan kaldırmaz; cezanın yarıya inmesi için önce kişinin kasten iştirak ettiğinin kabul edilmesi gerekir. Hesabının nasıl kullanılacağını bilmeyen kişi için tartışma indirim değil beraattir; savunmayı en baştan “hiç değilse yarı indirim” üzerine kurmak, kastı kendiliğinden kabul etmek olabilir. “Cezam yarıya indi mi” diye başlayan görüşmelerde ilk sorumuz bu yüzden aynı: “Kartı verirken ne biliyordunuz?”
Geçici madde: süren ve kesinleşmiş dosyalar
7589 sayılı Kanun yeni fıkrayı bir geçiş hükmüyle birlikte getirdi. İstinaf veya temyiz incelemesindeki dosyalar için geçici madde bozma sonucunu öngörüyor. Kesinleşip infaz aşamasına gelmiş dosyalarda ise hükümlüye yapılacak ihtardan itibaren altı ay içinde zarar giderilirse etkin pişmanlık hükümlerinden yararlanma imkânı tanındı. İnfazda dosyası olan biri için bu altı ay, takvime yazılacak ilk tarihtir: zararın kime, hangi tutarla ve hangi kanaldan ödeneceği ihtarın hemen ardından netleştirilmeli, ödeme belgeleri ilgili makama eksiksiz sunulmalıdır.
Aklama suçlamasında “bilerek” kelimesinin ağırlığı
Aracı hesap dosyalarında dolandırıcılığın yanına sıklıkla aklama suçlaması eklenir. TCK 282’nin birinci fıkrası suç gelirini aklamayı üç ila yedi yıl hapis ve 20.000 güne kadar adli para cezasıyla cezalandırır. İkinci fıkra daha alçak bir eşik koyar: suç gelirini bu özelliğini bilerek kabul eden kişi iki ila beş yıl hapisle cezalandırılır. Hesabına mağdur parası gelen kişi için asıl tehlike bu ikinci fıkradır, çünkü “kabul” hesaba paranın düşmesiyle gerçekleşmiş gibi görünür. Oysa fıkranın ağırlık merkezi eylemde değil, “bilerek” kelimesindedir. Paranın suçtan geldiğini bilmeyen kişi, hesabına ne kadar para gelirse gelsin bu fıkranın faili olmaz.
Yargıtay 3. Ceza Dairesi’nin E. 2024/4155, K. 2024/19482 sayılı ve 19.12.2024 tarihli kararı bu bilginin ispatına bir sınır çizdi. MASAK raporunda geçen “muhtemelen” ifadesi mahkûmiyet için yetmez; somut bir aklama işleminin şüpheye yer bırakmayacak biçimde tespit edilmesi gerekir. MASAK analizi tek başına suçlamayı taşıyamaz; savunma, raporda tespit ile ihtimali ayırarak kurulur. Öte yandan 7. Ceza Dairesi’nin E. 2021/3984, K. 2021/7340 sayılı kararı, aklama için öncül suçtan kesinleşmiş mahkûmiyet aranmadığını söyler. Yani dolandırıcılık dosyası henüz bitmeden aklama tartışması açılabilir.
TCK 282’nin altıncı fıkrası aklama suçuna özgü ayrı bir etkin pişmanlık hükmü içerir. Bu hüküm, 7589 sayılı Kanun’un geçici maddesindeki zarar giderme imkânıyla karıştırılmamalıdır; şartları da uygulandığı aşama da farklıdır. Hangi kapının açık olduğunu ifadeden önce değerlendirmek gerekir.
Yargıtay’ın çizgisi: beraatten müşterek failliğe
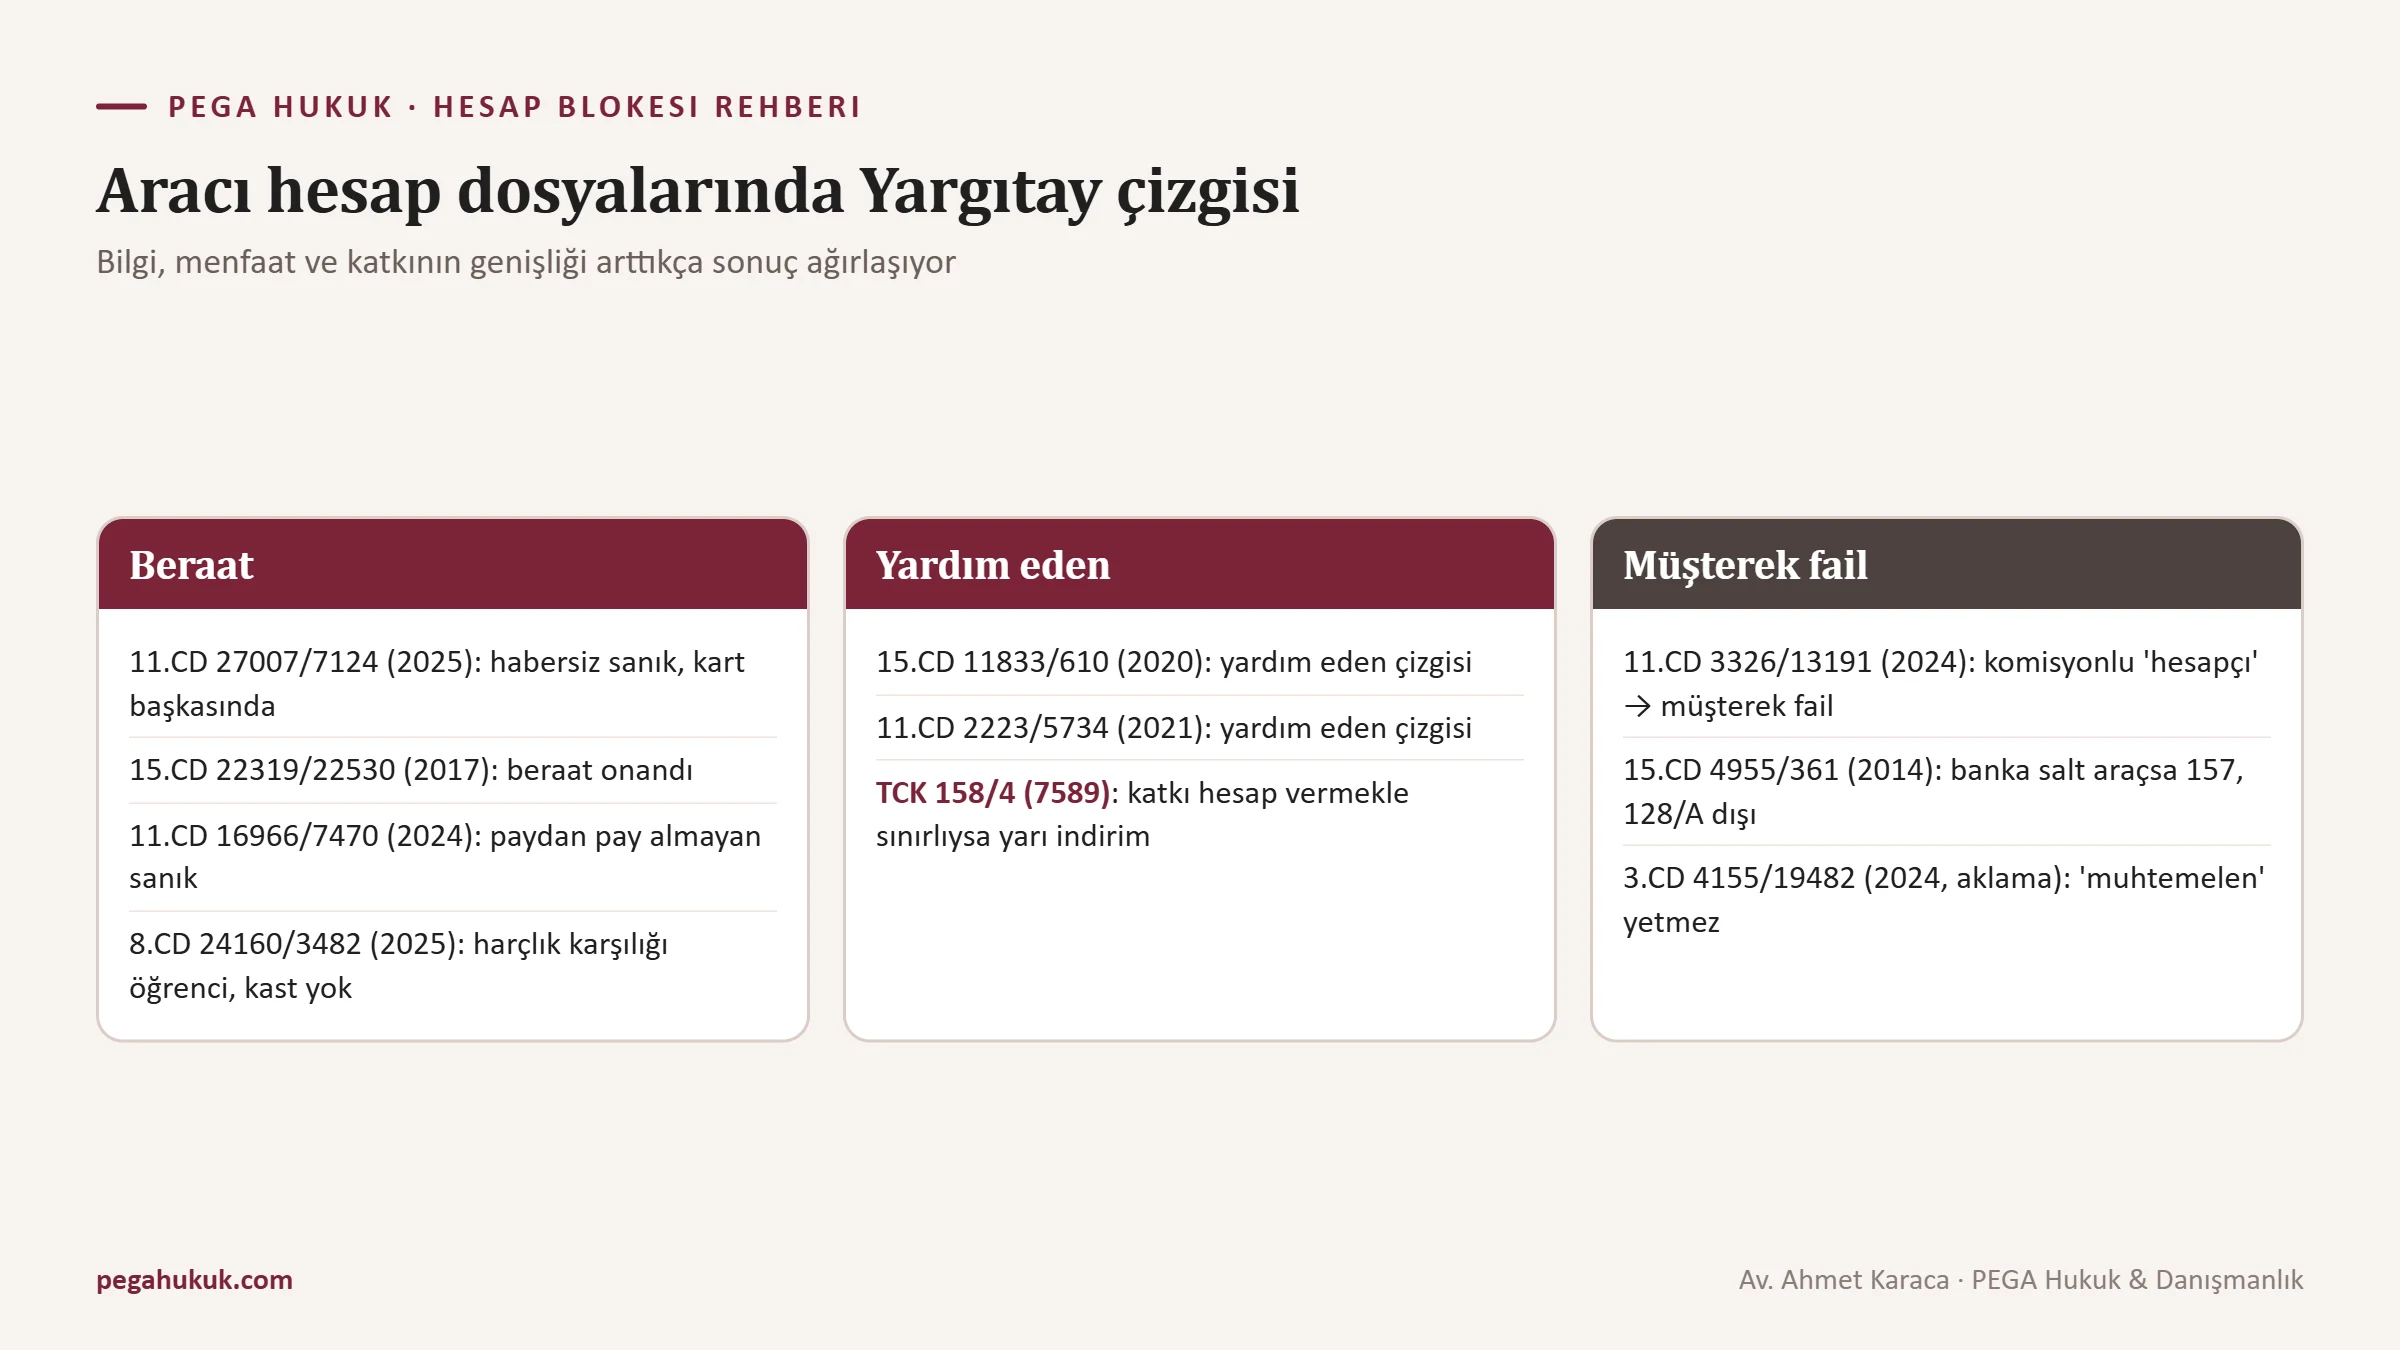
Aracı hesap dosyalarında Yargıtay kararları tek bir sonuçta birleşmiyor, olgulara göre dağılıyor. Aşağıdaki tabloda doğrulayabildiğimiz kararları olgu ve sonuçlarıyla sıraladık; olgu özeti ayrıntılı olmayanlarda yalnızca kararın temsil ettiği çizgiyi yazdık.
Aracı hesap ve aklama dosyalarında Yargıtay kararları
| Karar | Olgu | Sonuç |
|---|---|---|
| 11. CD, E. 2021/27007, K. 2025/7124, 12.06.2025 | Kartını bir akrabasının kullanımına bırakan, kartla yapılan işlemlerden habersiz sanık | Hüküm beraat yönünde bozuldu |
| 15. CD, E. 2017/22319, K. 2017/22530, 07.11.2017 | Aracı hesap iddiasıyla yargılanan sanık | Beraat hükmü onandı |
| 11. CD, E. 2021/16966, K. 2024/7470, 04.06.2024 | Suçtan elde edilen paydan pay almayan sanık | Beraat; kararın ne kadar geniş okunacağı tartışmalı |
| 8. CD, E. 2024/24160, K. 2025/3482 | Harçlık karşılığında hesabını başkasına veren öğrenci | Kastı gösteren delil yetersiz bulundu |
| 15. CD, E. 2017/11833, K. 2020/610 | Hesabını kullandıran sanık | Yardım eden sıfatıyla sorumluluk çizgisi |
| 11. CD, E. 2020/2223, K. 2021/5734 | Hesabını kullandıran sanık | Yardım eden sıfatıyla sorumluluk çizgisi |
| 11. CD, E. 2024/3326, K. 2024/13191, 07.11.2024 | Komisyon karşılığında hesabını kullandıran “hesapçı” | Dolandırıcılığın müşterek faili kabul edildi |
| 15. CD, E. 2012/4955, K. 2014/361, 15.01.2014 | Bankanın yalnızca ödeme aracı olarak kullanıldığı dolandırıcılık | Fiil 158/1-f değil, 157 kapsamında |
| 3. CD, E. 2024/4155, K. 2024/19482, 19.12.2024 | MASAK raporundaki “muhtemelen” ifadesine dayanan aklama suçlaması | Yetersiz; somut aklama işlemi ve şüpheye yer bırakmayan tespit gerekir |
| 7. CD, E. 2021/3984, K. 2021/7340 | Öncül suç hakkında kesinleşmiş mahkûmiyet bulunmayan aklama dosyası | Öncül suçtan kesinleşmiş mahkûmiyet şart değil |
Tablonun iki ucunu ayıran olgular üç başlıkta toplanıyor. İlki bilgi. 11. Ceza Dairesi’nin 2025 tarihli kararında sanık kartını bir yakınına bırakmış, ama kartla ne yapıldığından habersizdi; kartın başkasının elinde olması tek başına kast sayılmadı ve mahkûmiyet bozuldu. İkincisi menfaat. Aynı dairenin Kasım 2024 tarihli kararında hesap bir komisyon karşılığında kullandırılmıştı ve bu kez “hesapçı” müşterek fail kabul edildi. Ücret, “hesabın ne için istendiğini bilmiyordum” savunmasını en çok zayıflatan olgudur. Haziran 2024 tarihli karar da paydan pay almamanın beraat yönünde tartıldığını gösteriyor; ancak o kararın ne kadar geniş okunacağı konusunda kaynaklar ayrışıyor.
Üçüncüsü delilin kalitesi. 8. Ceza Dairesi, harçlık karşılığında hesabını veren öğrenci bakımından kastın delillerle gösterilemediğini kabul etti. Orada da bir karşılık vardı; ama menfaat tek başına kastı ispatlamadı, yalnızca tartışmayı ağırlaştırdı. Yardım etme çizgisindeki iki karar ise hesabını kullandıranın, katkısının niteliğine göre fail değil yardım eden olarak da değerlendirilebileceğini hatırlatıyor.
Bu kararların tamamı 7589 sayılı Kanun’dan önce verildi ve yeni fıkra çizgiyi bir noktada değiştiriyor. Komisyon karşılığı hesabını veren ve katkısı bununla sınırlı kalan kişi, 2024’teki gibi müşterek fail sayılsa bile bugün 158/4 indiriminin tartışılacağı tipik profildir. Kastın ispatlanamadığı dosyalarda yeni fıkranın etkisi yoktur; sonuç yine beraattir. Tablonun son üç kararı ise başka bir düzlemde çalışır: biri suçun nitelendirmesini ve 128/A’nın uygulanabilirliğini, diğer ikisi aklama suçlamasının sınırını belirler.
Delil dosyası: hangi kayıt neyi ispatlar
“Bilmiyordum” cümlesi tek başına ne blokeyi kaldırır ne de şüpheyi dağıtır. Bilmediğinizi, o günlerde nerede olduğunuzu, kiminle konuştuğunuzu ve paranın hesaptan kimin eliyle çıktığını anlatan kayıtlar gösterir. Bunların bir kısmı telefonunuzda, bir kısmı bankada ya da operatörde durur; elinizde olmayanlar için savcılıktan gerekçeli bir talepte bulunmak gerekir.
Aracı hesap dosyasında delil haritası
| Delil | Dosyaya nasıl girer | Neyi gösterir |
|---|---|---|
| HTS ve baz istasyonu kayıtları | Savcılığın operatörden istemesiyle; şüpheli veya müdafi getirtilmesini talep eder | Para hesaptan çıkarken telefonunuzun nerede olduğu; failin numarasıyla temasın başladığı ve bittiği tarih |
| ATM kamera görüntüleri | Savcılık yazısıyla bankadan; beklendikçe görüntüye ulaşma ihtimali azalır | Nakdi kimin çektiği; çekimi sizin yapmadığınız |
| Mobil bankacılık giriş, cihaz ve IP kayıtları | Bankaya yazılı talep ya da savcılık yazısı; kurumlar 128/A f.7 uyarınca on gün içinde göndermek zorunda | Hesaba hangi cihazdan, hangi ağdan, hangi saatte girildiği; cihazın size ait olup olmadığı |
| Mesajlaşma yazışmaları | Tarihli ekran görüntüsü ve sohbet dışa aktarımı; gerekirse cihaz incelemesi | Karşı tarafla nasıl tanıştığınız, size ne vaat edildiği, hangi talimatların verildiği |
| P2P emir kayıtları ve TxID listesi | Platformdan işlem geçmişinin dışa aktarılması; TxID’nin zincir üzerinde doğrulanması | Gelen paranın karşılığında gerçekten kripto varlık teslim edildiği; ilişkinin ticari olduğu |
| İlan, yazışma, kurye ve teslim kayıtları | Ekran görüntüsü; platformdan ve kurye firmasından alınan kayıt | İkinci el satışta gerçek bir satış ve teslim bulunduğu |
| Kimlik kaybı başvurusu, hat abonelik belgeleri | Nüfus kaydı; operatörden savcılık yazısıyla | Hesabın ya da hattın bilginiz dışında, kayıptan sonra açıldığı |
| Bankaya ve savcılığa verdiğiniz dilekçeler | Kendi arşiviniz, gönderim kanıtıyla | İlk andan itibaren durumu bildirdiğiniz ve paraya dokunmadığınız |
Bir dosyadan: kamera kayıtları ve baz istasyonları
2025 sonbaharında, bir depoda vardiyalı çalışan genç bir müvekkil, sosyal medyadaki bir ilan üzerinden bir “lojistik firmasına” tahsilat görevlisi olarak alınacağını düşünüyordu. Firma adına yazan kişi, maaşın yatacağı hesabın “sisteme tanımlanması” gerektiğini söyledi. Müvekkil banka kartını evine gelen bir kuryeye teslim etti, mobil bankacılık şifresini de mesajla gönderdi. Ertesi gün iş görüşmesi ertelendi, sonra numara cevap vermez oldu. Üç gün içinde hesaba çok sayıda mağdurdan havale gelmiş, paranın önemli kısmı gece saatlerinde farklı ilçelerdeki ATM’lerden çekilmişti. Hesap sahibinin kendisi IBAN kiralama tuzağına düştüğünü söylüyordu; soruşturmadaki ilk değerlendirme ise çekimleri onun yaptığı ve zincirin müşterek faili olduğu yönündeydi.
İki talepte bulunduk. Birincisi, çekimlerin yapıldığı ATM’lerin kamera görüntülerinin bankadan getirtilmesiydi. Görüntülerde yüzünü kısmen kapatmış, müvekkilden boy ve yapı olarak belirgin biçimde farklı bir kişi vardı. İkincisi, müvekkilin hattına ait arama ve baz istasyonu kayıtlarının incelenmesiydi. Kayıtlar, çekim saatlerinde telefonun deponun bulunduğu bölgede olduğunu ve “firma” numarasıyla temasın kartın teslim edildiği güne kadar sürüp orada kesildiğini gösterdi. Deponun vardiya çizelgesi ve ilanın ekran görüntüleri tabloyu tamamladı. Müşterek faillik iddiası bu delillerle ayakta kalamadı; tartışma, müvekkilin kartı ve şifreyi verirken neyi bildiği sorusuna indi. O soruda da karşımızda ücret karşılığı bir kiralama değil, bir iş vaadi vardı.
Bu dosyadan iki ders çıkıyor. Kamera görüntüleri ve konum kayıtları beklemeye gelmez; talep ifadeden önce, mümkünse ilk dilekçede yapılmalıdır. Delil ayrıca anlatımı sınamaya da yarar: müvekkilin anlattığı her saat kayıtlarla örtüştüğü için anlatımının geri kalanı da ciddiye alındı. Örtüşmeyen tek bir saat, bütün anlatımı şüpheli kılmaya yetebilirdi.
İfadeye gitmeden önce: hazırlığın sırası
İfade çağrısı geldiğinde ilk soru “ne söyleyeceğim” olur; oysa önce “dosyada ne var” diye sormak gerekir. Soruşturma evresi CMK 157 uyarınca gizlidir ve dosyada CMK 153/2 kapsamında bir kısıtlama kararı varsa müdafi bile dosyayı inceleyemez. Kısıtlama yoksa avukatınız hangi kayıtların toplandığını, hangilerinin eksik olduğunu ifadeden önce görür. Kısıtlama varsa hazırlık, sizin elinizdeki belgeler ve banka kayıtları üzerinden yapılır.
İfade öncesi hazırlık listesi
- Olayların kronolojisini tek sayfada, tarih ve saatle yazın ve her satırın yanına onu destekleyen belgeyi not edin.
- Kartın, şifrenin, telefonun ve SIM kartın ilgili günlerde kimde olduğunu, kime ve ne zaman verildiğini netleştirin.
- Karşı tarafla nasıl tanıştığınızı, ilk mesajı, size ne vaat edildiğini ve herhangi bir ödeme alıp almadığınızı dürüstçe yazın.
- Banka ekstresi üzerinde, hesaba giren ve hesaptan çıkan her tutarın size ait olup olmadığını tek tek işaretleyin.
- Bilmediğiniz konuda tahmin yürütmeyin; hatırlamadığınız bir saati uydurmak, doğru anlattığınız her şeyi zayıflatır.
- Telefonunuzdaki yazışmaları silmeden cihazı olduğu gibi saklayın; inceleme istenirse silinmiş veriler ayrı bir soru doğurur.
İfadede en çok zarar veren şey, ilk beyanla sonrakiler arasındaki çelişkidir. Panikle “kartım çalındı” deyip sonra kartı bir tanıdığa verdiğini kabul eden şüpheli, bu farkı dosyanın sonuna kadar açıklamak zorunda kalır. Gizlenen küçük bir ödeme de ekstrede ortaya çıktığı anda savunmanın tamamını etkiler. Kastın yokluğunu gösteren olgular ile 158/4 indiriminin şartlarını tartışan olgular farklıdır; hangisinin dosyanıza uyduğunu ifadeden önce belirlemek gerekir.
Bloke ve soruşturma bittikten sonra da iş bitmeyebilir. Koşulları oluşmadığı hâlde elkonulan ya da zamanında geri verilmeyen malvarlığı için CMK 141/1-j Devlete karşı tazminat yolu açar; 128/A’nın altıncı fıkrası ise askıya karar veren bankanın hukuki sorumluluğunu sınırlar. İki hükmün birlikte nasıl okunacağını Devlete ve bankaya karşı tazminat yolları yazımızda anlattık.
Hesabına kaynağı belirsiz para düşenlerin soruları
Hesabıma bilmediğim bir para yattı, ne yapmalıyım?
Paraya dokunmadan bankanıza yazılı başvurun; paranın nereden geldiğini ve hesabınızda bir kısıt olup olmadığını sorun. Parayı çekmeyin, başka hesaba aktarmayın ve gönderenin gösterdiği bir IBAN’a “iade” etmeyin. Gönderenle yazışmanız varsa silmeyin. Hesabınız askıya alındıysa belgelerinizle Cumhuriyet başsavcılığına başvurabilirsiniz.
Hesabım dolandırıcılıkta kullanıldı, ceza alır mıyım?
Hesabınızın suçta kullanılacağını bilmiyorsanız kasıtlı bir suçtan cezalandırılmamanız gerekir; ancak bunu gösteren delil önemlidir. Yargıtay 11. Ceza Dairesi, kartla yapılanlardan habersiz sanık hakkında beraat yönünde bozma kararı verdi; komisyon karşılığı hesabını kullandıranı ise müşterek fail saydı. Bilmediğinizi gösteren banka, telefon ve yazışma kayıtları sonucu belirler.
Aracı hesap ya da para katırı ne demek?
Aracı hesap, dolandırıcılık gibi bir suçtan elde edilen paranın faile ulaşmadan önce geçtiği, başka bir kişiye ait hesaptır; bu hesabın sahibine para katırı denir. Kanunda bu adla ayrı bir suç yoktur; hesap sahibinin durumu dolandırıcılığa iştirak ve aklama hükümleriyle değerlendirilir.
IBAN’ımı başkasına kullandırdım; 7589 sayılı Kanun’daki indirimden yararlanabilir miyim?
Katkınız, bir dolandırıcılık suçuna haksız menfaat amacıyla kart ya da hesap bilgisi vermekle sınırlıysa TCK 158/4 uyarınca ceza yarı oranında indirilir. Parayı çektiyseniz, başka hesaplara aktardıysanız ya da mağdurla temas kurduysanız katkınız sınırlı sayılmayabilir. İndirim, yasa dışı bahis gibi dolandırıcılık dışındaki suçlarda uygulanmaz.
Cezam kesinleşti; 7589 sayılı Kanun bana nasıl uygulanır?
İnfaz aşamasındaki dosyalarda, yapılacak ihtardan itibaren altı ay içinde zarar giderilirse etkin pişmanlık hükümlerinden yararlanılabilir. İstinaf veya temyiz aşamasındaki dosyalar için geçici madde bozma sonucunu öngörür. İhtar tarihini ve zararın tutarını vakit kaybetmeden netleştirmek gerekir.
Yanlışlıkla gelen parayı geri gönderirsem suç işlemiş olur muyum?
Parayı geldiği hesaba banka kanalıyla iade etmek suç değildir; risk, gönderenin gösterdiği başka bir hesaba “iade” yapmaktır. O hesap dolandırıcılık zincirinin bir sonraki halkası olabilir ve sizin hesabınız paranın geçtiği bir ara durak gibi görünür. İadeyi bankanıza yazılı talimatla yaptırın.
Mağdurun parası hesabımda bloke edildi; para ne zaman mağdura döner?
Elkonulan paranın mağdura ait olduğu anlaşıldığında CMK 128/A’nın beşinci fıkrası uyarınca soruşturma veya kovuşturma evresinde iade edilir; dosyanın sonunun beklenmesi gerekmez. Başsavcılığa paranın size ait olmadığını ve iadeye itirazınız olmadığını yazmanız süreci kolaylaştırabilir. Hesaptaki kendi paranızın elkoyma dışında bırakılmasını da aynı dilekçede isteyin.
Adıma benim açmadığım bir hesap açılmış; ne yapmalıyım?
Cumhuriyet başsavcılığına şikâyette bulunun ve hesabı açan kuruma yazılı bildirim yapın. Hesap açılışındaki cihaz ve IP kayıtlarının ve hesabın bağlı olduğu hattın abonelik belgelerinin getirtilmesini isteyin; kimlik kaybı başvurunuz varsa tarihli kaydını ekleyin. e-Devlet’teki ödeme ve elektronik para kuruluşu hesap sahipliği sorgusuyla adınıza başka hesap bulunup bulunmadığını da kontrol edin.
MASAK raporunda hesabımın aklamada kullanıldığı yazıyor; mahkûm olur muyum?
MASAK raporu tek başına mahkûmiyet için yeterli değildir. Yargıtay 3. Ceza Dairesi, raporda geçen “muhtemelen” ifadesinin yetmediğini, somut bir aklama işleminin şüpheye yer bırakmayacak biçimde tespit edilmesi gerektiğini belirtti. TCK 282’nin ikinci fıkrası bakımından ayrıca paranın suç geliri olduğunu bildiğinizin ispatlanması gerekir.
Hesabın hikâyesini önce siz anlatın
Aracı hesap dosyalarında tek bir ilke var: hesabınızdan geçen paranın hikâyesini siz belgelerle anlatmazsanız, hesap hareketleri onu sizin yerinize ve çoğu zaman aleyhinize anlatır. Banka yalnızca bir giriş ve bir çıkış görür, savcı bir IBAN ve bir isim. Aradaki boşluğu dolduracak olan, ilk günden tuttuğunuz kayıtlardır.
Bu yılın başında, açılıştaki sahneye çok benzeyen bir olayı yaşayan bir müvekkil ilk görüşmeye şeffaf bir dosyayla geldi. İçinde havalenin dekontu, ilan sayfasının çıktısı, alıcıyla yazışmaların tarihli ekran görüntüleri, bankaya aynı sabah gönderdiği dilekçenin kopyası ve saat saat yazılmış bir sayfalık kronoloji vardı. Eksik olan tek şey, ürünü teslim alan kuryenin kaydıydı; onu firmadan biz istedik. Birkaç hafta sonra verdiği ifade kısa sürdü. Sorulan soruların neredeyse hepsinin cevabı zaten o dosyadaydı.
Kanun metinleri ve Yargıtay kararları
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128, 131, 141/1-j, 153/2, 157, 173, 268 ve 7571 sayılı Kanun’un 22. maddesiyle eklenen md. 128/A (Resmî Gazete, 25.12.2025, S. 33118).
- 5237 sayılı Türk Ceza Kanunu, md. 142/2-e, 157, 158, 245, 282 ve 7589 sayılı Kanun’la eklenen md. 158/4 ile geçici madde (Resmî Gazete, 31.07.2026, S. 33326).
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4, 17, 19/A; Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, md. 5, 19, 22, 28; MASAK Genel Tebliği Sıra No. 29 (Resmî Gazete, 28.06.2025); MASAK 2025 faaliyet verileri.
- 5809 sayılı Elektronik Haberleşme Kanunu, md. 60 (7571 sayılı Kanun’la yapılan değişiklikler); 5411 sayılı Bankacılık Kanunu, md. 76; 7258 sayılı Kanun, md. 5; e-Devlet “Ödeme ve Elektronik Para Kuruluşu Hesap Sahipliği Sorgulama” hizmeti.
- Yargıtay 3., 7., 8., 11. ve 15. Ceza Dairelerinin, esas ve karar numaralarıyla yukarıdaki “Yargıtay’ın çizgisi” tablosunda gösterilen on kararı.