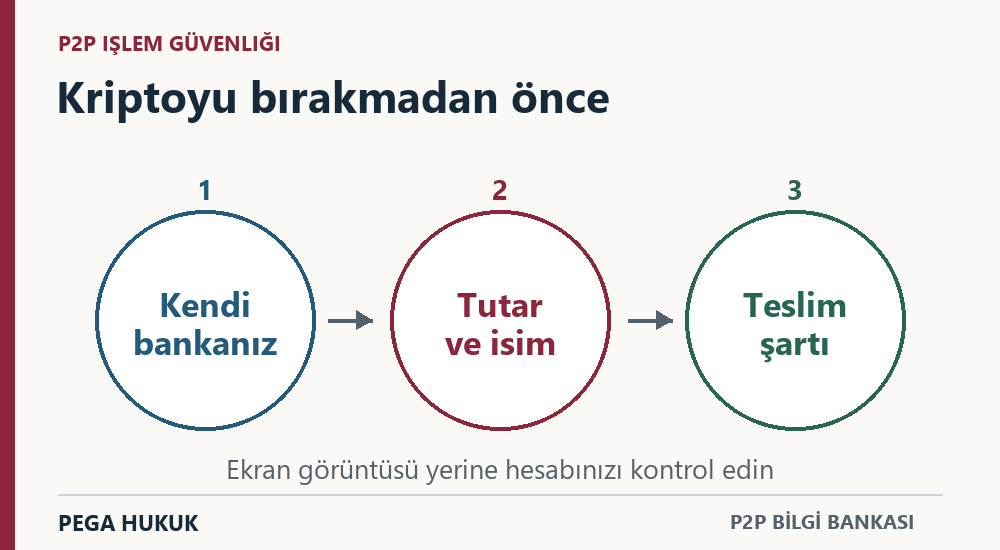
P2P satışında alıcının “ödedim” demesiyle USDT’yi serbest bırakmayın. Önce kendi banka hesabınıza girin; para gerçekten gelmiş mi, tutar doğru mu, gönderen kim? Sonra bu bilgileri emirle karşılaştırın. Ödeme hesabı ile platformdaki kişi farklıysa, bu fark açıklığa kavuşmadan teslimi tamamlamak hem paranızı hem de sonradan işlemi açıklama imkânınızı riske atabilir.
Alıcı için de kontrol ödeme yapmadan başlar. Emrin tahsilat hesabı, satıcının sohbet sırasında gönderdiği IBAN ve hesabın sahibi birbiriyle uyuşmalıdır. Güvenli işlem, satıcının tesliminden önce alıcının doğru hesaba ve doğru emir için ödeme yapmasını da gerektirir.
Yazıdaki bölümlere git
Emri açmadan önce neyi kontrol etmelisiniz?
Fiyat, miktar, ödeme yöntemi ve ilan koşullarını birlikte okuyun. Yüksek tamamlanma oranı veya çok sayıda olumlu yorum yardımcı olabilir; ancak o anki hesabı kimin kullandığını ve ödemenin nereden geleceğini açıklamaz. Geçmiş işlemleri sorunsuz görünen bir hesap da ele geçirilmiş veya başka bir kişinin kullanımına bırakılmış olabilir.
Sonradan eklenen komisyonu, ilan dışındaki hesaba ödeme isteğini ve emri kapatıp başka kanala geçme teklifini ayrı değerlendirin. Karşı tarafın “hep böyle yapıyoruz” demesi, kabul ettiğiniz koşulları değiştirmez. İşlem için yeni uygulama yüklemeniz veya kendi bankanıza başka bir bağlantıdan girmeniz isteniyorsa önce durup talebin kaynağını kontrol edin.
Emir numarası, saat, fiyat, ödeme hesabı ve ilan koşulları görünürken kayıt alın. Özellikle ödeme bilgisi sonradan değişirse ilk ve son bilgiyi karşılaştırabilmelisiniz. Platformdaki ilanla emir ekranı çelişiyorsa, para göndermeden resmî destek kanalından açıklama isteyin.
Platformun parayı veya kriptoyu hangi aşamada tuttuğunu da öğrenin. Emanete alınmış USDT, fiat ödemenin de platform güvencesinde bulunduğunu göstermeyebilir. P2P platform modelleri ve escrow rehberi, teslimin kim tarafından ve hangi kayıtla gerçekleştirildiğini açıklar.
Uygulamada bir ürünün görünmesi, Türkiye’deki hukuki durumunu tek başına belirlemez. Hesabınıza hizmet veren şirket ile global marka farklı olabilir. Kendi varlığınızı satmakla başkalarına düzenli hizmet sunmak arasındaki sınır için kripto P2P hukuku rehberindeki faaliyet ayrımına bakılmalıdır.
Kontrolün bir parçası da neyi kabul ettiğinizi kayda geçirmektir. Fiyatın hangi anda sabitlendiği, ödeme süresi, kriptonun teslim yeri ve iade koşulları için P2P sözleşmesi ve emir şartları rehberindeki işlem öncesi düzeni kullanabilirsiniz.
Platformdaki ad ile banka göndereni aynı mı?
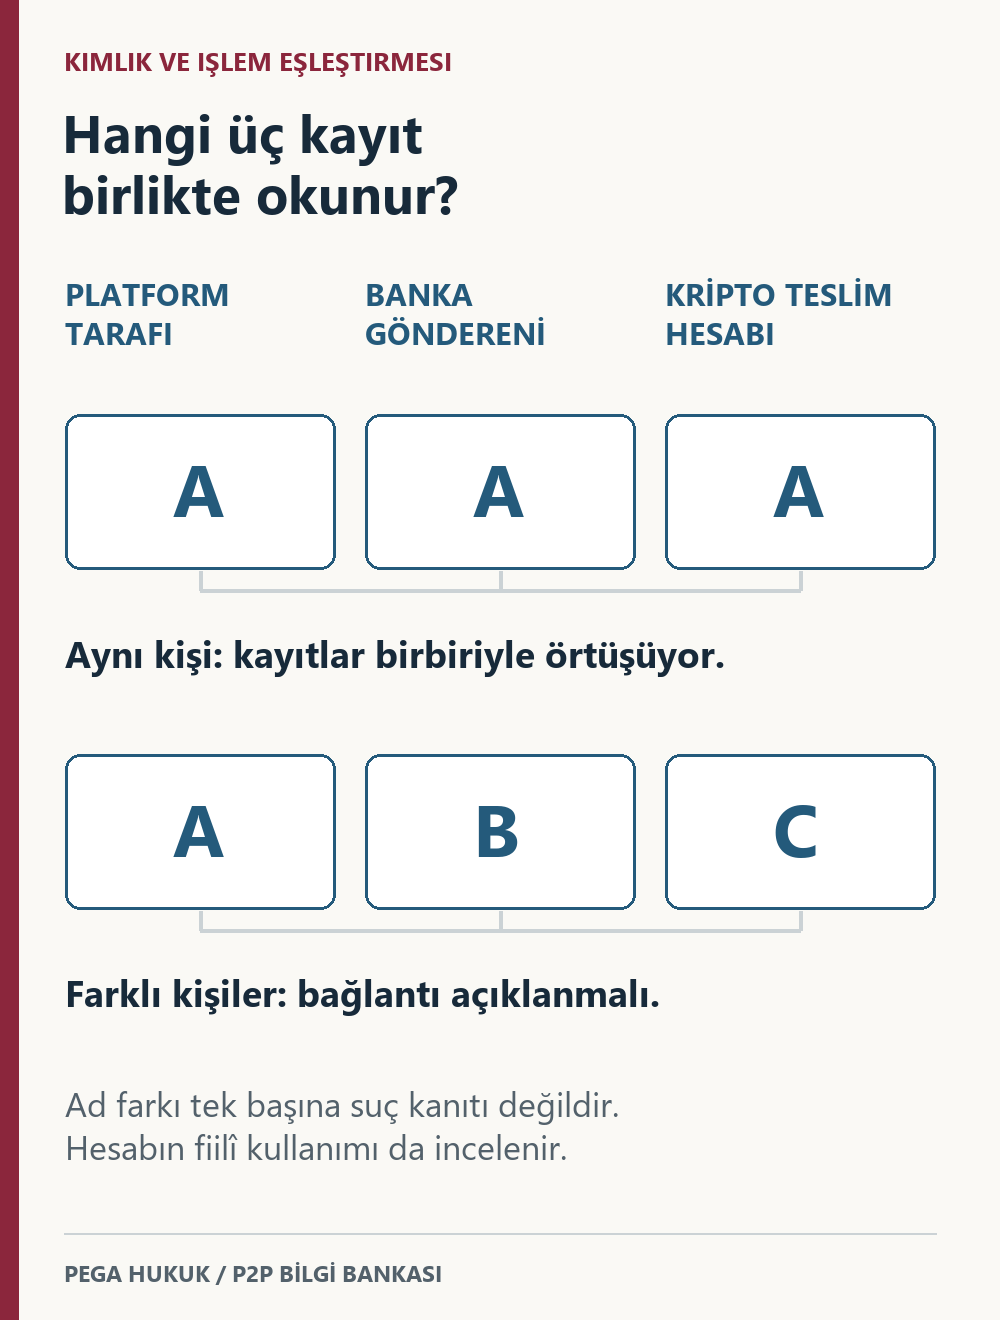
Bireysel hesapla yapılan olağan işlemde, platformdaki doğrulanmış ad ile banka transferinde görünen hesap sahibini karşılaştırın. Sohbet rumuzu, profil fotoğrafı veya karşı tarafın gönderdiği kimlik görüntüsü, banka kaydının yerine geçmez. Gönderenin yanı sıra tutarı, para birimini ve işlem referansını da kontrol edin.
Her yazım farkı başka kişi anlamına gelmez. Banka uzun bir adı kısaltmış, iki soyadından yalnız birini göstermiş veya farklı alfabedeki adı başka biçimde yazmış olabilir. Fakat açıkça farklı bir kişiden gelen ödemeyi, böyle bir ihtimal var diye kabul etmeyin. Farkı kaydedin ve gerekiyorsa platformdan doğrulama isteyin.
Şirket veya platformun özel üye programına bağlı bir hesap kullanılıyorsa, işlemin tarafı ile ödeme hesabının ilişkisi ayrıca doğrulanmalıdır. “Muhasebecim gönderecek”, “şirket de benim” veya “ekibimizin hesabı” açıklaması tek başına yeterli değildir. Hesabın bu işlemde kullanılmasına izin verildiği ve ödeme yetkisi bulunduğu açıklığa kavuşmalıdır.
Ödeme üçüncü kişiden gelirse
Alıcı A olduğu hâlde para B’den gelmişse USDT’yi hemen serbest bırakmayın. B gerçekten alıcının eşi, çalışanı veya müşterisi olabilir; başka bir amaçla kandırılıp sizin IBAN’ınıza para göndermiş de olabilir. Kullanıcının söylediği ilişkiyi doğru kabul ederek işlem tamamlanmamalıdır.
Emir üzerinden itiraz açın ve farkı belgeleriyle bildirin. Hesaba gelen tutarı başka yere aktarmayın; karşı tarafın sonradan verdiği yeni IBAN’a iade etmeyin. Banka ve platformla görüşerek asıl göndericiyi, varsa hesaptaki tedbiri ve uygulanacak iade yöntemini doğrulayın. Özellikle bir şikâyet veya adli karar öğrenilmişse, kişinin kendi kararıyla yaptığı iade sorunu sona erdirmeyebilir.
İade yapılırsa ilk ödemenin referansını, iade edilen tutarı, alıcıyı ve kurumun yönlendirmesini aynı dosyada tutun. Böylece hangi paranın neden geri gönderildiği anlaşılır. Banka hesabına kısıt uygulanmışsa izlenecek yol P2P banka blokesi ve CMK 128/A rehberinde ayrıca açıklanmaktadır.
Alıcı da ödeme yapacağı hesabın sahibini kontrol etmelidir. 30 Haziran 2026 işlemine ilişkin bir şikâyette kullanıcı, kendisine verilen banka hesabının başka kişiye ait olduğunu sonradan öğrendiğini ileri sürüyor. Bir Reddit paylaşımında ise üçüncü kişiye ait hesabın satıcı tarafından emir sohbetinde iletildiği iddia ediliyor. Dosya kayıtlarıyla doğrulanmamış bu anlatımlar, ödeme bilgisinin sohbetten gelmesinin hesap sahibini kontrol etme ihtiyacını ortadan kaldırmadığını hatırlatıyor.
İşlem sırasında banka veya platform hesabınız kısıtlanırsa, kısıtın hukuki dayanağını ve buna uygun başvuru yolunu Kripto P2P Hukuku rehberinde birlikte değerlendirebilirsiniz.
Binance, OKX ve Bybit’in ad eşleşmesi kuralları
Binance’in 12 Mayıs 2026 güncellemeli P2P politikası, hesabın kişi tarafından kendi adına kullanılmasını ve ödeme hesaplarının doğrulanmış kimlikle uyumunu esas alır. Satıcının ilan koşulu platform politikasını değiştirmez. İlanda üçüncü kişi hesabına ödeme yazması, bu yöntemin platform tarafından onaylandığını göstermez.
OKX’in güvenlik açıklaması, normal kullanıcılarla bazı doğrulanmış veya grup üye programlarının hesap kullanımını farklı ele alır. Bu nedenle özel programda yer alındığı iddiası, kullanıcının hesabına uygulanan kurallardan doğrulanmalıdır. Her farklı adı otomatik olarak uygun saymak da bütün programlara tek kural uygulamak da yanıltıcı olur. Aynı açıklama, açıklanamayan üçüncü kişi ödemesinde kriptoyu bırakmadan uyuşmazlık açılmasını önerir.
Bybit’in P2P itiraz kuralları da ödeme hesabıyla doğrulanmış kullanıcının uyuşmamasını ayrı bir sorun olarak düzenler. Böyle bir nedenle iade veya iptal kararı verilmesi, paranın suç geliri olduğuna dair yargı kararı değildir. Bu global açıklamaları okurken hesabınıza uygulanan şirket, ürün ve yerel kuralları kontrol edin; platformları Türkiye açısından aynı statüde kabul etmeyin.
Dekont var, fakat para hesapta yoksa
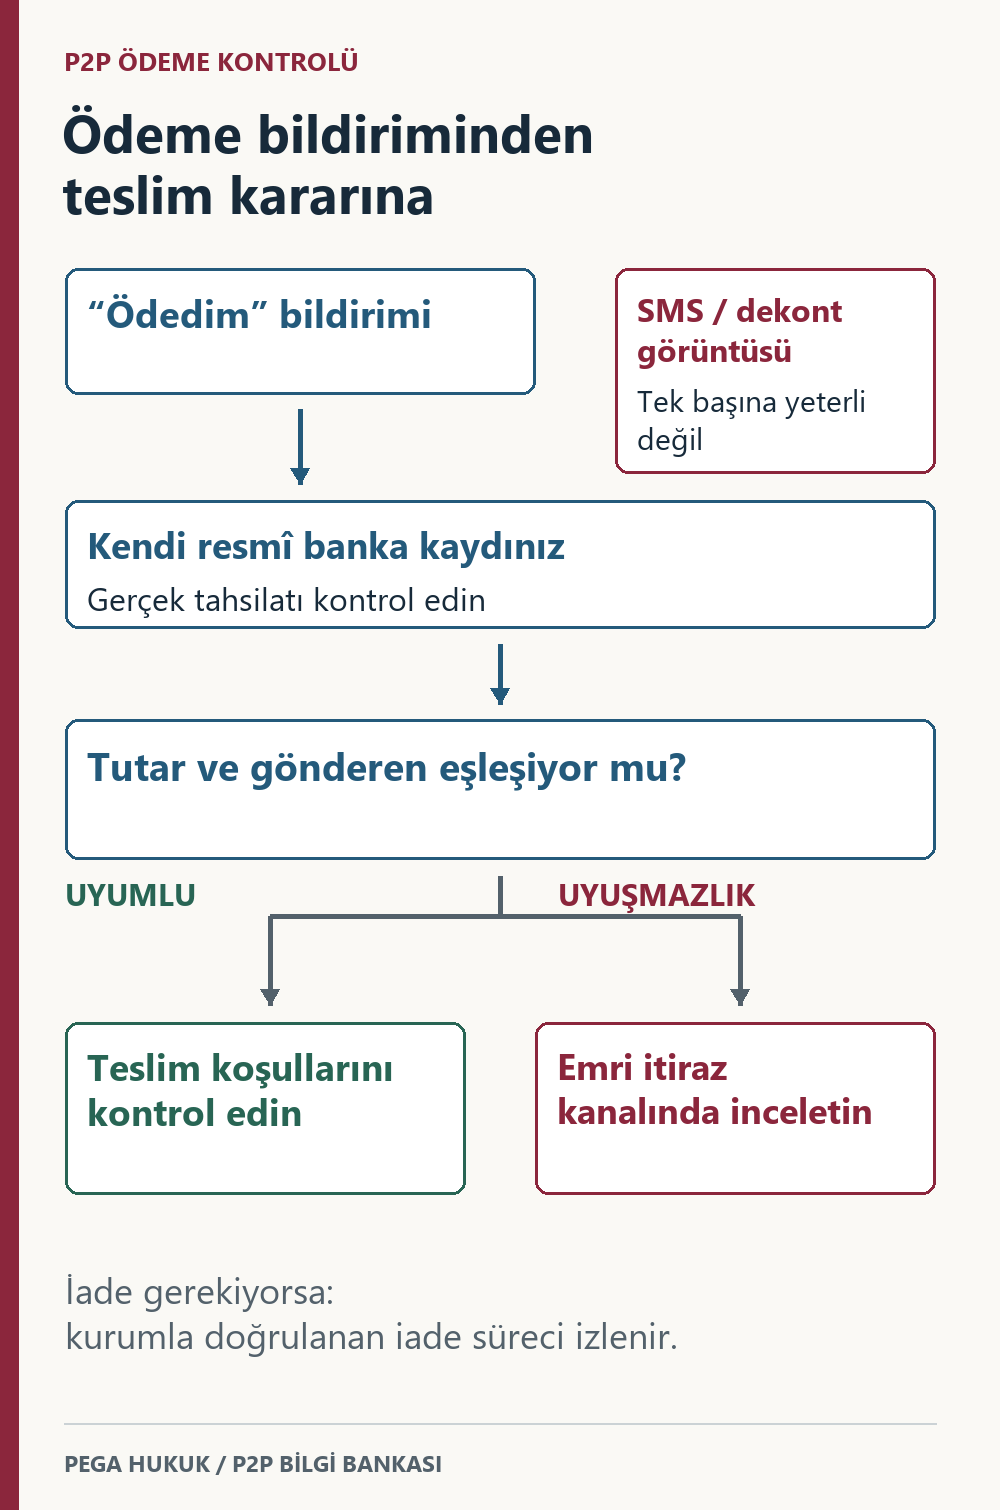
Karşı tarafın gönderdiği dekontu kendi bankanızdaki hareketle eşleştirin. SMS, e-posta, banka ekranına benzeyen görüntü veya video tek başına tahsilatı kanıtlamaz. Bankanızın resmî uygulamasını ya da internet şubesini kendiniz açın. İşlem tamamlanmış mı, para sizin hesabınıza mı gelmiş, kullanılabilir durumda mı?
Bekleyen veya ileri tarihli transfer talimatı ile gerçekleşmiş ödeme farklıdır. “Gönderildi” yazısını taşıyan bir görüntü, yalnızca talimat verilmiş olduğunu gösterebilir. Ödeme henüz hesabınıza yansımamışsa karşı tarafın acele ettirmesi teslim gerekçesi değildir. Sorunu emir içindeki destek kanalıyla takip edin.
İşlem açıklamasını da okuyun. USDT satışı için yapılan ödemenin gerçeğe aykırı biçimde kira veya borç olarak gösterilmesi, sonradan ödeme sebebini açıklamayı zorlaştırır. “Bankada sorun çıkmasın” gerekçesiyle yanıltıcı açıklama kullanmayın. Platform koşulları böyle bir ifade gerektiriyormuş gibi sunuluyorsa, işlem sürdürülmeden talebi resmî kanaldan açıklığa kavuşturun.
Aynı dekont iki emir için gösterilebilir
Aynı tutarda peş peşe iki emir açılmışsa banka referansını özellikle kontrol edin. Farklı görünen iki ekran görüntüsü aynı transferden üretilmiş olabilir. Her emrin ödeme kaydını ayrı eşleştirin; bir transferin gerçekten iki emri karşılayıp karşılamadığı belirlenmeden aynı parayı iki kez tahsilat saymayın.
Eksik ödeme ve fazla ödeme de ayrıca ele alınmalıdır. Eksik kısmın başka kişilerden tamamlanması, alıcıyla gönderenlerin ilişkisini belirsizleştirebilir. Fazla gelen tutarın farklı bir hesaba gönderilmesi isteniyorsa, ilk ödeme ve iade bağlantısı doğrulanmadan hareket etmeyin.
Ödeme yaptınız, satıcı emri iptal etmenizi istiyor
“Önce iptal et, yeni emir açalım” teklifinde, mevcut ödemenin ne olacağını açıklığa kavuşturun. Para gönderilmişken emri iptal etmek, ödemenin emanet varlıkla bağlantısını ve platformdaki takibi karmaşıklaştırabilir. Ödeme yaptığınız emrin kayıtlarını koruyun; mevcut transfer çözülmeden ikinci bir ödeme yapmayın.
Satıcı “iade gönderdim” diyorsa geri gelen parayı kendi bankanızdan doğrulayın. İade talebi, ileri tarihli talimat ve hesaba geçmiş iade aynı şey değildir. Tutarı ve referansı kaydedin. İşlemin kripto teslimiyle mi, fiat iadesiyle mi tamamlandığı açık olmalıdır.
Ödeme hesabı emir açıldıktan sonra değişmişse yeni IBAN’ı kimin, ne zaman ve hangi açıklamayla ilettiği önem taşır. Yönlendirme platform sohbetinde yapılmış olsa bile hesabın bu ödeme için yetkili olduğu ayrıca değerlendirilir. Destek başvurusuna ilk hesap bilgisiyle değişiklik mesajını birlikte ekleyin.
USDT’yi serbest bırakırken veya teslim alırken
Emirdeki teslim yöntemini kontrol edin. USDT aynı platformdaki alıcı bakiyesine geçebilir veya dış cüzdana gönderilebilir. İç teslimde ayrıca blokzincir işlemi oluşmayabilir. Dış transferde ise ağ, alıcı adresi ve doğru token bilgisi gerekir; aynı sembolü taşıyan farklı varlıkları birbirine karıştırmayın.
Karşı tarafın bağlantısından cüzdan bağlamak, kurtarma kelimelerini yazmak veya anlamadığınız bir mesajı imzalamak ödeme kontrolü değildir. Satıcının fiat ödeme aldığını göstermek için cüzdan yetkisini devretmesi gerekmez. Onay vermeden hangi işlemin veya yetkinin istendiğini okuyun.
Teslimden sonra sorun fark ederseniz ilk kayıtları koruyup emir üzerinden başvurun. “Tamamlandı” durumu, tarafların edimlerinin hukuken tartışmasız yerine geldiği anlamına gelmez. P2P emri ve borsa hesabı kısıtları rehberi, teslim ve ödeme kayıtlarının itirazda nasıl kullanılacağını açıklar.
| İşlem aşaması | Kontrol edilecek bilgi | Uyuşmazlık varsa |
|---|---|---|
| Emir öncesi | Taraf, fiyat, ödeme yöntemi ve koşullar | Ödemeden önce açıklama isteyin |
| Ödeme bildirimi | Kendi banka kaydınızda tutar ve gönderen | Yalnız dekonta dayanarak teslim etmeyin |
| Ad karşılaştırması | Platform kullanıcısı ile fiat göndereni | Farkı kaydedin, platform doğrulaması isteyin |
| Teslim | Emanet, iç aktarım veya dış çekim durumu | Belirsiz teslimi tamamlanmış saymayın |
| İşlem sonrası | Emir, ödeme ve teslimin eşleşmesi | Eksik kaydı ilgili kurumdan isteyin |
Bu kontroller sırasında sahte dekont, teslim edilmeyen USDT veya sonradan gelen iade talebiyle karşılaşırsanız, P2P işleminde sorun çıktığında ilk gün yapılacaklar bölümünden olayın aşamasına göre ilerleyebilirsiniz. Banka bildirimi, platform itirazı ve delil koruma aynı işlem değildir.
Hangi belgeleri saklamalı, hangilerini istememelisiniz?
Her karşı taraftan kimlik ön ve arka yüzü, selfie, ikametgâh veya aile bilgisi toplamak işlem güvenliğinin gereği değildir. Hangi veriye neden ihtiyaç duyduğunuzu ve onu hangi hukuki sebeple tutacağınızı belirleyin. Platformun müşteri kimliğini tespit etme yükümlülüğü, sıradan kullanıcının aynı kapsamda veri toplaması gerektiği anlamına gelmez.
KVKK kapsamında kişisel veri işleme şartları ve amaçla sınırlılık ilkesi burada da geçerlidir. Emir, banka referansı ve ilgili taraf bilgilerinin saklanması bir hakkın korunmasına hizmet edebilir. İlgisiz sağlık, aile veya başka müşterilerin verilerinin toplanması aynı gerekçeyle açıklanamaz.
Özgün belgeleri erişimi kontrollü bir yerde tutun. Paylaşım kopyası hazırlarken gerekli alanlar okunur kalsın; maskeleme yapılan kopyayla özgün dosyayı karıştırmayın. Uyuşmazlık çıktığında kayıt silmek, zaman bilgisini değiştirmek veya eskiymiş gibi yeni bir yazışma hazırlamak delil sorununu büyütür.
Her emir için tutacağınız işlem kaydı
Bir satırda emir numarası, tarih ve saat dilimi, kripto miktarı, fiat tutarı, platform karşı tarafı, banka göndereni, banka referansı, teslim biçimi ve belge adlarını eşleştirin. Komisyonu ve varsa kur farkını ayrı yazın. Bu kayıt belgelerin yerine geçmez; aradığınız emrin dekontunu ve teslimini bulmanızı sağlar.
Birden çok alım satımda aynı paranın yeniden kullanılması, banka girişleri toplamıyla kazancın farklı olmasına yol açar. P2P işlemlerinin vergi ve maliyet hesabında da bu ayrım önemlidir. Düzenli kayıt tutmak, faaliyetin gerektirebileceği izinleri ayrıca değerlendirme ihtiyacını ortadan kaldırmaz.
İşlem anında gördüğünüz ad, aldığınız uyarı ve teslim kararınızın dayanağı sonradan sorulabilir. Bu yüzden yalnız son ekranı değil, ilgili yazışmayı da koruyun. P2P ceza soruşturmasında değerlendirme, banka hareketinin yanında kişinin neyi ne zaman bildiği üzerinden yapılır.