“Haciz geldiyse para gitmiştir.” Hesabında bloke satırı gören borçluların çoğu, bankayı aramadan önce bu cümleyi kendi kendine kurar. Ardından iki yoldan birine sapar. Ya yapılacak bir şey kalmadığını düşünüp bekler ya da hesapta kalan parayı telaşla başka bir yere taşımaya çalışır. İki tepki de aynı yanlış inançtan besleniyor.
Haciz yazısı bankaya ulaştığında banka, parayı o anda kendiliğinden alacaklıya ya da vergi dairesine göndermez. Önce hesaptaki mevcudu tespit edip borç için ayırır; mobil bankacılıkta gördüğünüz “bloke” budur. Sonra haczi gönderen daireye beyanda bulunur ve kanun bu beyan için bankaya süre tanır: icra dairesinin haciz ihbarnamesinde yedi günlük itiraz süresi, vergi dairesinin e-haczinde yedi günlük yazılı bildirim süresi. Paranın icra dosyasına ya da vergi dairesine aktarılması bu adımlardan sonra gelir ve ne kadar süreceği kanunda gün olarak yazmaz. Kimi dosyada birkaç gün sürer, kimi dosyada haftalar. Ama “aynı gün” bir kural değildir.
Aradaki günler borçlunun en değerli zamanıdır. Borcu ödemek, tecil istemek, borcu aşan blokeyi çözdürmek, hesaba yatan emekli aylığının ya da bursun haczedilemeyeceğini ileri sürmek bu günlerde yapılır. Hesaba dokunabilen bütün kurumları banka, savcılık, MASAK, icra ve kripto blokelerini bir arada anlattığımız rehberde topladık. Buradaki konu yalnızca üç alacaklı: icra dairesi, vergi dairesi ve SGK. Hangi yazının hangi süreyi başlattığı, maaşın ve emekli aylığının ne kadarının korunduğu ve haczin hangi belgeyle kalktığı, bir haciz dosyasının ilk haftasında cevaplanması gereken üç sorudur.
Burada yazdıklarımız, haciz yazısını ve dosyayı görmeden verilebilecek genel bilgidir; hangi dairenin, hangi tarihte ve hangi alacak için haciz koyduğu her cevabı değiştirebilir.
Haciz bir tahsil işlemi, bloke onun hesaptaki izi
Haciz, bir alacağın tahsil edilebilmesi için borçlunun malvarlığındaki bir değerin icra ya da tahsil dairesi tarafından bağlanmasıdır. Bloke ise bir tedbirin değil, bankanın o tedbiri uygularken hesaptaki tutarı kullanıma kapatmasının ekrandaki adıdır. Aynı “bloke bakiye” satırı bir haczin sonucu olabileceği gibi bankanın kendi sözleşme hakkının, MASAK’ın işlem ertelemesinin ya da savcılığın elkoymasının sonucu da olabilir. Hangi tedbiri kimin koyduğunu ve hangisine nasıl itiraz edildiğini bloke, haciz, elkoyma ve ihtiyati tedbiri birbirinden ayırdığımız terimler sözlüğünde ayrıca işledik.
Ayrımın pratik bir sonucu var. Hacizde her şey bir alacak tutarına bağlıdır: haczin ölçüsü borçtur, haczi kaldıran da borcun kapanmasıdır. Ceza soruşturmasındaki elkoymada ölçü suça konu menfaattir, MASAK ertelemesinde yedi iş günü. Bankanın kendi kısıtında ise çoğu zaman ne bir tutar sınırı ne bir süre yazar; bunun nasıl yönetileceğini banka içi kısıt türleri ve bloke bakiye üzerine yazdığımız rehberde gösterdik. Aşağıdaki tablo, aynı satırın arkasında durabilecek dört tahsil aracını yan yana koyuyor.
Haciz ile bloke aynı şey değil: aynı ekran satırının arkasındaki dört tahsil aracı
| Ölçüt | İcra dairesi haczi | Vergi dairesi e-haczi | SGK e-haczi | Bankanın kendi blokesi |
|---|---|---|---|---|
| Kim karar verir | İcra müdürlüğü, alacaklının talebiyle | Borcu takip eden vergi dairesi | Sosyal Güvenlik Kurumu | Banka, sözleşmeye ve müşterinin talimatına dayanarak |
| Dayanak | İİK md. 89 (haciz ihbarnamesi) | 6183 sayılı Kanun md. 62 ve 79 | 5510 sayılı Kanun md. 88 yoluyla 6183 sayılı Kanun | Kredi ve hesap sözleşmesindeki hapis, takas ve mahsup hükümleri |
| Bankaya ulaşma | UYAP üzerinden bildirim; tebliğ yerine geçer | Elektronik ortamda tebliğ; genel müdürlüğe tebliğ bütün şubeleri kapsar | 6183 sayılı Kanun’daki usulle | Dış yazı yoktur; bankanın kendi sistemi |
| Kapsam | İhbarnamenin ulaştığı tarihteki mevcut | Amme alacağına yetecek miktar; tebliğ tarihindeki varlıklar | Vergi dairesi haczindeki ölçü | Sözleşmedeki alacak; emekli aylığında tüketici kredisi talimatı |
| Bankanın süresi | 7 gün itiraz; ikinci ihbarnamede 7 gün; üçüncü bildirimden sonra 15 gün ödeme ya da dava, 20 gün belge | 7 gün yazılı bildirim; 1 yıl içinde menfi tespit davası | Vergi dairesi haczindeki süreler | Kanunda yazılı bir süre yok |
| Blokeyi kaldıran belge | İcra müdürlüğünün haczi kaldıran yazısı | Vergi dairesinin kaldırma bildirimi | Kurumun kaldırma bildirimi | Bankanın kendi kararı ya da borcun kapanması |
| Borçlunun ilk yolu | İcra müdürlüğüne talep; öğrenmeden itibaren 7 gün içinde icra mahkemesine şikâyet (İİK md. 16) | Vergi dairesine yazılı başvuru; sonuç alınamazsa vergi mahkemesi | Kuruma yazılı başvuru; ödeme ya da yapılandırma | Bankaya yazılı başvuru, ardından tüketici ya da ticari yargı yolları |
Mobil bankacılıkta bu dört sütun çoğu zaman aynı görünür. Bu yüzden ilk iş, bankadan haczi gönderen makamın adını, dosya ya da takip numarasını, haczin bankaya ulaştığı tarihi ve bloke edilen tutarı yazılı olarak istemektir. 5411 sayılı Bankacılık Kanunu’nun 76. maddesi bankaları, müşterilerinin verilen hizmetlerden kaynaklanan her türlü sorusuna cevap verecek bir sistem kurmakla yükümlü tutar. Şüpheli işlem bildirimlerine özgü açıklama yasağı bir haciz yazısı için söz konusu değildir; bizim dosyalarımızda bankalar bu dört bilgiyi çoğunlukla aynı gün verdi.
İcra dairesinin haciz ihbarnamesi: 7, 7, 15 ve 20 gün
İcra dairesinin bankaya gönderdiği haciz ihbarnamesi, İcra ve İflas Kanunu’nun 89. maddesindeki üç aşamalı düzene tabidir ve bu aşamalardaki süreler borçluya değil bankaya aittir. Banka burada üçüncü kişidir: borçlunun parası onun elindedir ve kanun ondan bu parayı icra dairesi adına tutmasını ister. Maddenin güncel metnine 2004 sayılı İcra ve İflas Kanunu sayfasından ulaşabilirsiniz.
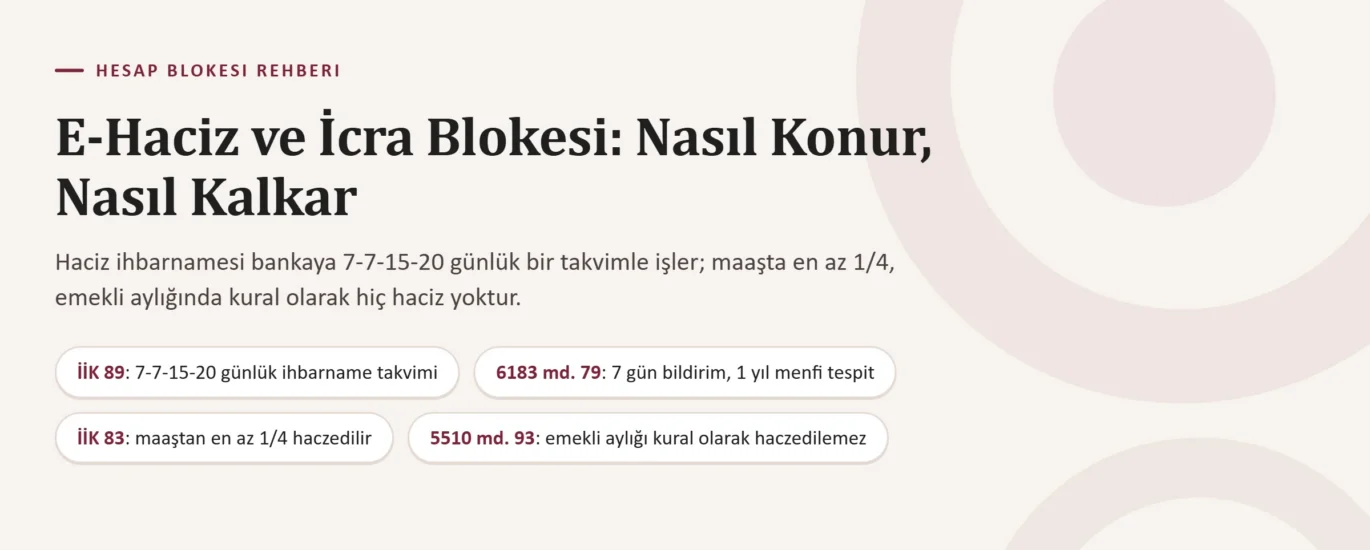
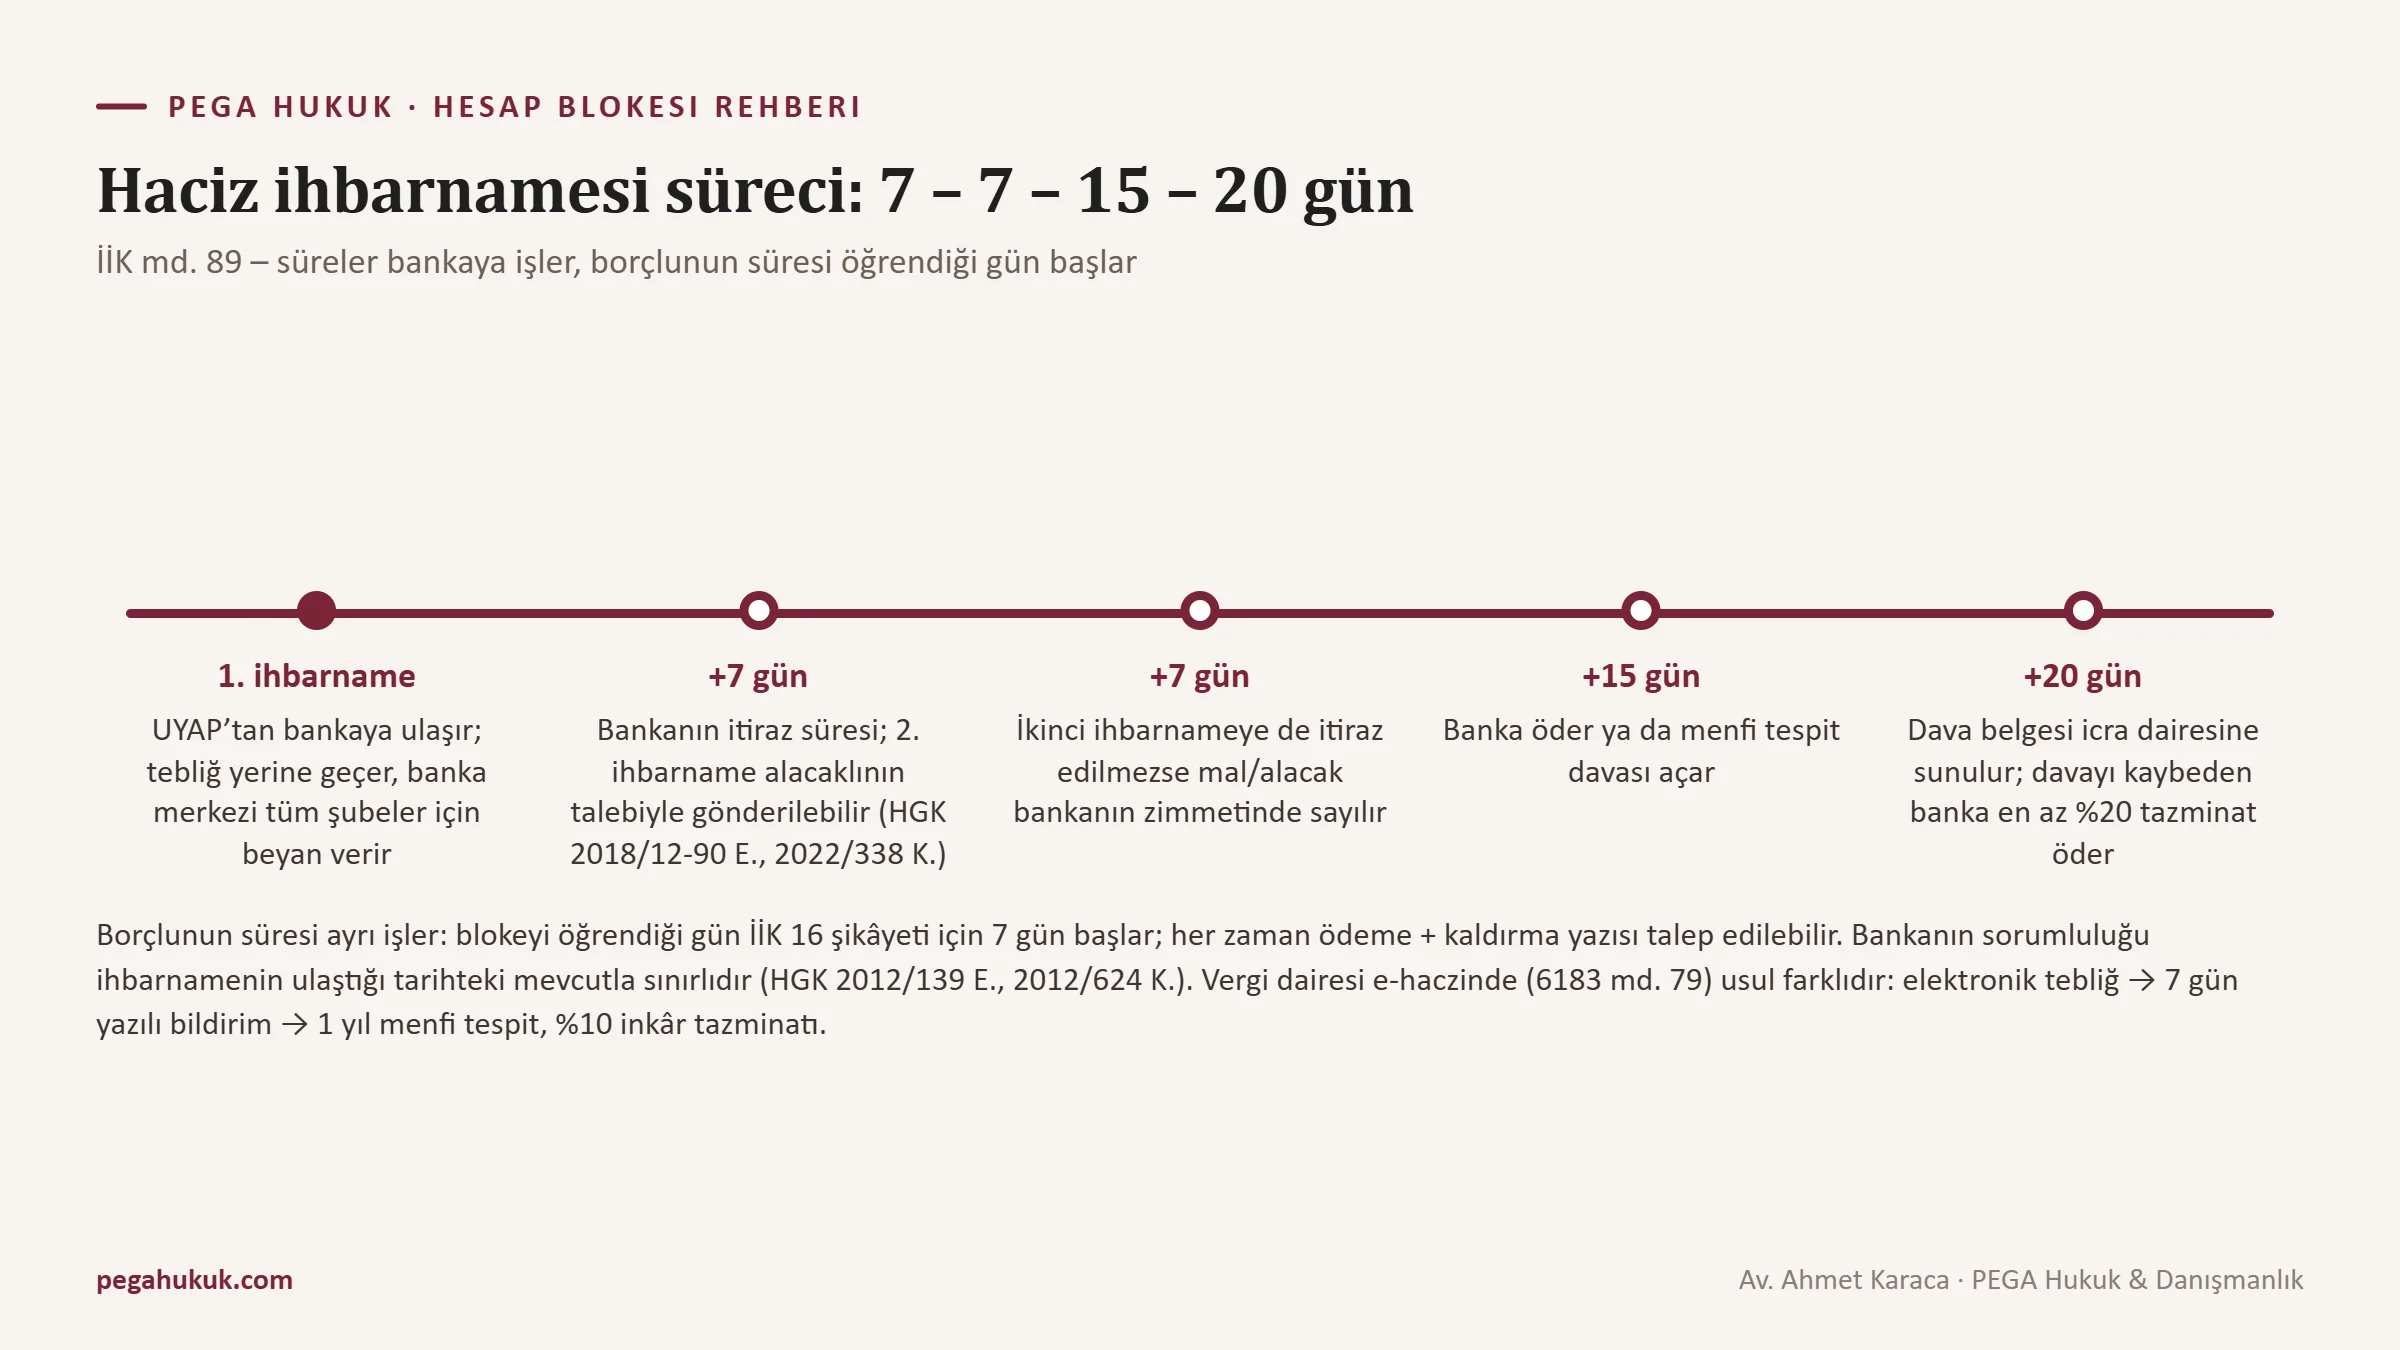
Birinci ihbarname bankaya ulaştığında banka yedi gün içinde itiraz edebilir; örneğin elinde borçluya ait bir mal ya da borçluya borcu bulunmadığını bildirir. İtiraz edilmezse alacaklının talebiyle ikinci ihbarname gönderilir ve banka için yeniden yedi günlük süre işler. Buna da itiraz edilmezse üçüncü bildirim gelir: ihbarnamedeki mal ya da alacak artık bankanın elinde veya zimmetinde sayılır. Banka bu bildirimden sonra on beş gün içinde ya parayı icra dairesine öder ya da borçlu olmadığının tespiti için menfi tespit davası açar; davanın açıldığını gösteren belgeyi yirmi gün içinde icra dairesine sunar. Davayı kaybeden banka, dava konusu tutarın yüzde yirmisinden az olmamak üzere tazminata mahkûm edilir ve dava maktu harca tabidir. Gerçeğe aykırı beyanda bulunan üçüncü kişi ise hem İİK’nın 338. maddesindeki cezai sorumlulukla hem tazminatla karşılaşır (89/4).
İki usul kuralı bankalar için ayrıca önemlidir. Birincisi, 7155 sayılı Kanun’la yapılan değişiklikten beri UYAP üzerinden yapılan bildirim tebliğ yerine geçer; ihbarname kâğıt olarak şubeye gelmez, sisteme düşer. İkincisi, bankanın beyanı merkezi tarafından ve bütün şubeleri kapsayacak şekilde verilir (89/7). Borçlunun hesabının hangi şubede olduğunun önemi yoktur, ihbarname bankanın tamamına ulaşmış sayılır. Aşağıdaki takvim kurgusal bir dosyaya ait; tarihler 2026 takvimine göre seçildi ve bitiş günlerinin hiçbiri hafta sonuna ya da resmî tatile denk gelmiyor.
İİK md. 89 zaman çizelgesi: kurgusal bir dosyada birinci ihbarnameden dava belgesine
| Aşama | Süre | Örnek tarih | Bankanın durumu ve dikkat edilecek nokta |
|---|---|---|---|
| Birinci haciz ihbarnamesi UYAP üzerinden bankaya ulaşır | — | 3 Şubat 2026, Salı | Bildirim tebliğ yerine geçer; banka merkezi bütün şubeler için mevcudu tespit eder ve tutarı ayırır. Borçlu bloke satırını çoğu zaman bu gün ya da ertesi gün görür. |
| Birinci ihbarnameye itiraz | 7 gün | Son gün 10 Şubat 2026, Salı | Banka elinde mal ya da zimmetinde borç bulunmadığını bildirebilir. Bu itiraz bankanın kendi savunmasıdır, borçlu adına yapılmaz. |
| İkinci haciz ihbarnamesi (alacaklının talebiyle) | 7 gün | Ulaşma 17 Şubat; son gün 24 Şubat 2026, Salı | Birinci ihbarnameye itiraz etmemiş banka da bu aşamada itiraz edebilir (Yargıtay HGK, E. 2018/12-90, K. 2022/338). |
| Üçüncü bildirim: mal ya da alacak bankanın elinde veya zimmetinde sayılır | 15 gün | Ulaşma 26 Şubat; son gün 13 Mart 2026, Cuma | Banka ya parayı icra dairesine öder ya da menfi tespit davası açar. |
| Dava açıldığını gösteren belgenin sunulması | 20 gün | Son gün 18 Mart 2026, Çarşamba | Belge icra dairesine verilir; dava maktu harca tabidir. |
| Menfi tespit davasının sonucu | — | Yargılamanın süresine bağlı | Davayı kaybeden banka dava konusu tutarın en az yüzde yirmisi oranında tazminat öder; gerçeğe aykırı beyan ayrıca İİK md. 338 ve tazminat sonucu doğurur. |
Bankanın sorumluluğunun kapsamı da bir kararla çizilmiştir. Yargıtay Hukuk Genel Kurulu’nun E. 2012/139, K. 2012/624, 26.09.2012 tarihli kararına göre bankanın sorumluluğu, haciz müzekkeresinin ulaştığı tarihte hesapta bulunan mevcutla sınırlıdır. İhbarnameden sonra hesaba giren bir paranın aynı ihbarname gerekçesiyle tutulduğunu görürseniz, bankaya bu kararı hatırlatarak dayanağı yazılı sorun. Alacaklının o paraya ulaşmak için yeni bir haciz yazısı göndermesi gerekebilir.
Borçlunun takvimi bankanınkinden ayrı işler
Yedi, yedi, on beş ve yirmi gün bankanın süreleridir; borçlu bu sürelerin hiçbirinde taraf değildir ve bankanın itiraz edip etmemesi onun lehine bir sonuç doğurmayabilir. Banka itiraz ederken kendi sorumluluğunu düşünür. Borçlunun elindeki süre başka bir maddeden gelir: icra müdürlüğünün işlemine karşı şikâyet, İİK’nın 16. maddesine göre işlemin öğrenildiği tarihten itibaren yedi gün içinde icra mahkemesine yapılır. Bir hakkın hiç yerine getirilmemesi ya da sürüncemede bırakılması hâlinde ise şikâyet her zaman yapılabilir.
Bu ayrımı kaçıran borçlular, “banka yedi gün bekleyecek” bilgisini kendi süreleri sanıp haczedilemeyecek bir paranın dosyaya gitmesini seyrediyor. Hesaba yatan emekli aylığı, burs ya da maaşın korunan kısmı söz konusuysa, blokeyi gördüğünüz gün kendi yedi gününüzün de başladığını varsayın. Borcun kendisine itirazınız varsa bu ayrı bir yoldur; borçlu olmadığınızın tespiti için açılan davanın şartlarını başka bir yazıda anlattık. Takibin baştan usule aykırı yürüdüğünü düşünüyorsanız icra takibinin iptalini gerektiren sebeplere bakmak gerekir.
Vergi dairesinin e-haczi: elektronik tebliğ, yedi gün ve bir yıl
E-haciz, vergi dairesinin 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 79. maddesine dayanarak bankalara elektronik ortamda gönderdiği haciz bildirisidir. Bildiri bankanın genel müdürlüğüne tebliğ edildiğinde bütün şubeleri kapsar. Banka yedi gün içinde yazılı bildirimde bulunmazsa haczedilen mal elinde, alacak da zimmetinde sayılır. Bu sonuca karşı banka bir yıl içinde menfi tespit davası açabilir; davada haksız çıkarsa yüzde on inkâr tazminatı öder. Maddenin tamamı 6183 sayılı Kanun sayfasında.
İcra haczinden en belirgin farkı, haczin ölçüsünün kanunda açıkça yazılmasıdır. 6183’ün 62. maddesine göre amme alacağına yetecek miktarda mal haczolunur; madde, haczedilecek değerler seçilirken alacaklı idarenin ve borçlunun menfaatlerinin telif edilmesini de ister. Gelir İdaresi Başkanlığının Türkiye Bankalar Birliğine gönderdiği 02.11.2007 tarihli ve 97674 sayılı yazı, e-haczin borç tutarıyla sınırlı uygulanacağını söyler. Tahsilat Genel Tebliği (Seri A, Sıra No: 1) bir sınır daha çizer: bankalara yapılan haciz tebliği yalnızca tebliğ tarihi itibarıyla mevcut varlıkları konu alır, ileride doğacak alacaklar için haciz tebliği yapılmaz.
Bu iki sınırın dosyadaki karşılığı somuttur. Vergi dairesi haczi aynı anda birden fazla bankaya gönderdiğinde her banka kendi nezdindeki mevcudu borç tutarı kadar ayırabilir ve toplam bloke borcun iki, üç katına çıkabilir. Kanunun ölçüsü ise tektir: amme alacağı. Borcu aşan kısım için vergi dairesine yazılı başvurup fazlanın serbest bırakılmasını istemek, e-haciz dosyalarında attığımız ilk adımlardan biridir. Kamu alacağı için 6183’ün 13. maddesi ihtiyati haciz yolunu da açık tutar; bu kararın hesaptaki görüntüsü de çoğu zaman aynı bloke satırıdır.
6183 md. 79 zaman çizelgesi (kurgusal örnek, 2026)
- 6 Nisan 2026, Pazartesi: Vergi dairesinin haciz bildirisi bankanın genel müdürlüğüne elektronik ortamda tebliğ edilir. Tebliğ bütün şubeleri kapsar; banka hesaplardaki mevcudu borç tutarı kadar ayırır.
- 7-13 Nisan 2026: Bankanın yedi günlük yazılı bildirim süresi işler ve 13 Nisan Pazartesi günü dolar. Banka bu sürede hesapta ne bulunduğunu ya da borçluya bir borcu olmadığını yazıyla bildirir.
- 13 Nisan’dan sonra, bildirim yapılmamışsa: Haczedilen mal bankanın elinde, alacak zimmetinde sayılır ve vergi dairesi bu tutarı bankadan isteyebilir.
- Bir yıllık süre içinde: Zimmetinde sayılmaya karşı çıkan banka menfi tespit davası açabilir; haksız çıkarsa yüzde on inkâr tazminatı öder.
- 6 Nisan’dan itibaren borçlu tarafında: E-Devlet’te haczi görmek, borcu ödemek, 6183 md. 48’e göre tecil istemek ve borcu aşan blokenin çözülmesini talep etmek mümkündür; bu adımların hiçbiri bankanın yedi gününün dolmasını beklemez.
SGK’nın e-haczi: aynı usul, farklı zamanaşımı
SGK’nın prim ve diğer alacakları için bankaya gönderdiği haciz, vergi dairesinin e-hacziyle aynı usule tabidir; çünkü 5510 sayılı Kanun’un 88. maddesi Kurum alacaklarının 6183 sayılı Kanun’a göre takip ve tahsil edileceğini söyler. Bankanın yedi günlük bildirim süresi, zimmette sayılma sonucu ve haczin alacağa yetecek miktarla sınırlı tutulması SGK hacizlerinde de aynı mantıkla işler.
Madde bu yollamaya istisna da koyar: 6183’ün 51, 102 ve 106. maddeleri SGK alacaklarına uygulanmaz. Borçlu açısından en önemlisi 102. maddedir. Vergi alacaklarında beş yıl olan tahsil zamanaşımı, SGK alacaklarında on yıldır (5510 md. 93/2). Eski bir prim borcunun yıllar sonra hesapta haciz olarak belirmesi bu yüzden şaşırtıcı değildir. Zamanaşımı itirazından önce borcun hangi döneme ait olduğunu ve arada hangi takip işlemlerinin yapıldığını belgeyle görmek gerekir.
SGK hacizleri en çok işverenlerin ve eski işverenlerin karşısına çıkar. Bir şahıs işletmesini yıllar önce kapatmış, bugün maaş hesabında Kurum haczi gören müvekkillerle sık karşılaşıyoruz. Kurum alacağı, emekli aylığının haczedilemezliğine getirilen iki istisnadan biridir; SGK alacağı için emekli aylığına da haciz uygulanabilir. İşletmenin faal olduğu dosyalarda ise asıl mesele nakit akışıdır ve şirket hesabına konan blokenin maaş, çek ve vergi ödemelerine etkisini ayrı bir yazıda işledik.
Yapılandırma, SGK borçlarında en sık başvurulan çıkış yoludur, ama başvurunun yapılmış olması hesaptaki haczi kendiliğinden kaldırmaz. Haczin hangi aşamada kaldırılacağı, yararlanılan düzenlemenin metnine ve Kurumun kaldırma bildirimine bağlıdır. Başvuru dilekçesinde hesaptaki haczin kaldırılmasını ayrıca ve açıkça isteyin, ilk taksidin dekontunu da Kuruma iletin.
Maaşın, emekli aylığının ve bursun ne kadarı korunur
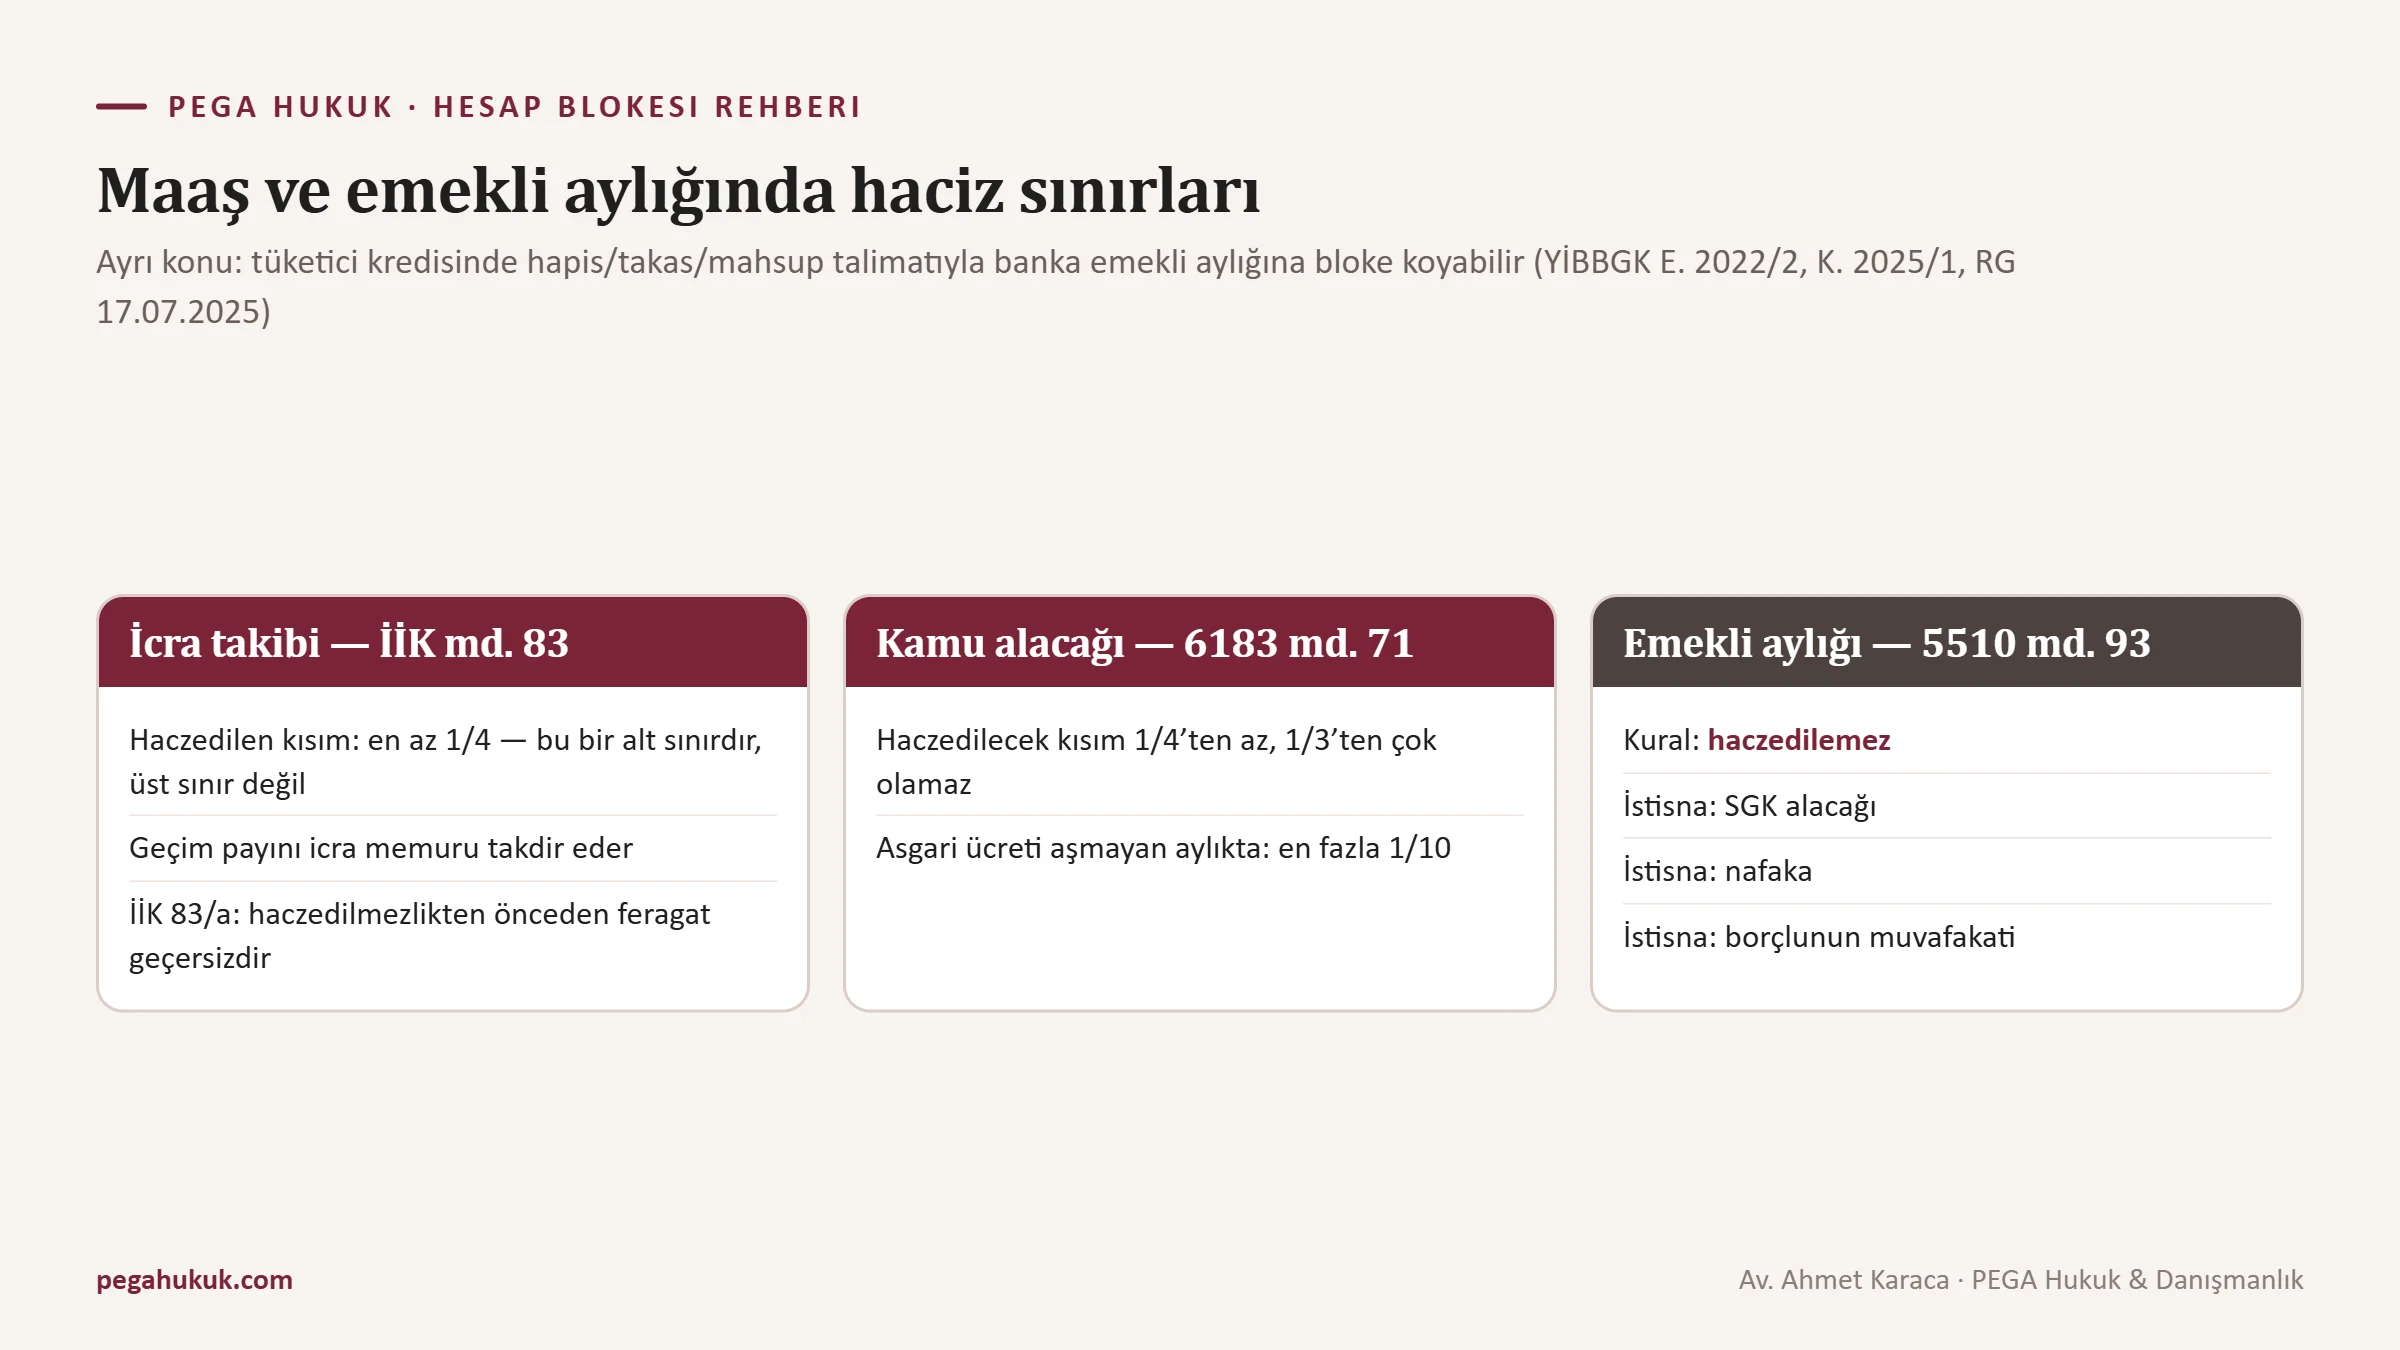
Maaşın tamamı haczedilemez, ama korunan kısmın ölçüsü alacaklıya göre değişir. İcra takibinde İcra ve İflas Kanunu’nun 83. maddesi uygulanır:
“Maaşlar, tahsisat ve her nevi ücretler, … tekaüt maaşları … borçlu ve ailesinin geçinmeleri için icra memurunca lüzumlu olarak takdir edilen miktar tenzil edildikten sonra haczolunabilir. Ancak haczolunacak miktar bunların dörtte birinden az olamaz.”
Dörtte bir, bir üst sınır değil alt sınırdır. İcra memuru önce borçlunun ve ailesinin geçimi için gereken miktarı takdir eder, geri kalan haczedilir; haczedilen kısım ise dörtte birin altına inemez. Dilden dile dolaşan “maaşın en fazla dörtte biri kesilir” cümlesi bu yüzden eksiktir. Aynı kanunun 83/a maddesi haczedilmezlik hakkından önceden feragat edilmesini geçersiz sayar. Bu kural icra haczine ilişkindir; bankanın sözleşmedeki hapis ve takas hakkına dayanarak koyduğu bloke ayrı bir tartışmadır ve biraz aşağıda ona döneceğiz.
Kamu alacağında ölçü 6183 sayılı Kanun’un 71. maddesindedir: maaştan haczedilecek kısım üçte birden çok, dörtte birden az olamaz. Aylığı asgari ücreti aşmayanların aylıklarının ise onda birinden fazlası haczolunamaz. Vergi dairesinin maaş haczi, bu yüzden icra dairesinin haczinden farklı bir aralıkta çalışır.
Emekli aylığında koruma daha güçlüdür. 5510 sayılı Kanun’un 93. maddesinin birinci fıkrası şöyle der:
“Gelir, aylık ve ödenekler; 88 inci maddeye göre takip ve tahsili gereken alacaklar ile nafaka borçları dışında haczedilemez. … haczedilmesine ilişkin talepler, borçlunun muvafakati bulunmaması halinde, icra müdürü tarafından reddedilir.”
Madde üç kapı bırakır: SGK’nın kendi alacağı, nafaka borcu ve borçlunun muvafakati. Bunların dışında icra müdürünün emekli aylığına yönelik haciz talebini reddetmesi gerekir. İİK’nın 83. maddesi tekaüt maaşlarını da saysa da SGK’nın bağladığı aylıklarda bu özel ve daha güçlü koruma öne çıkar. Metnin güncel hâline 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu sayfasından bakabilirsiniz.
Emekli aylığında son yılların en önemli değişikliği ise bir haciz kuralından değil, bankanın kendi hakkından geldi. Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 tarihli kararında (Resmî Gazete, 17.07.2025, S. 32958), tüketici kredisi için verilen hapis, takas ve mahsup talimatlarıyla bankanın emekli aylığına bloke koyabileceğini kabul etti. Karar, icra müdürünün önüne gelen haciz talebini değil, bankanın kendi alacağı için kendi müşterisinin hesabında yaptığı işlemi ilgilendirir. İki bloke aynı hesapta, aynı ay yan yana durabilir; itirazın muhatabı ve dayanağı ise tamamen farklıdır.
Maaş ve emekli aylığında haciz sınırları: alacaklıya göre değişen koruma
| Gelir | Alacak ve alacaklı | Kural | Dayanak |
|---|---|---|---|
| Maaş, ücret, tahsisat | Özel alacak, icra takibi | İcra memuru borçlu ve ailesinin geçim payını takdir eder; haczedilecek miktar maaşın dörtte birinden az olamaz | İİK md. 83 |
| Maaş, ücret | Kamu alacağı, vergi dairesi | Haczedilecek kısım üçte birden çok, dörtte birden az olamaz | 6183 sayılı Kanun md. 71 |
| Asgari ücreti aşmayan aylık | Kamu alacağı | Aylığın onda birinden fazlası haczolunamaz | 6183 sayılı Kanun md. 71 |
| SGK’nın bağladığı emekli aylığı, gelir ve ödenekler | Özel alacak, icra takibi | Haczedilemez; borçlunun muvafakati yoksa icra müdürü haciz talebini reddeder | 5510 sayılı Kanun md. 93/1 |
| Emekli aylığı | SGK alacağı ya da nafaka borcu | Haczedilemezlik koruması bu iki alacakta uygulanmaz | 5510 sayılı Kanun md. 88 ve 93/1 |
| Emekli aylığı | Bankanın kendi tüketici kredisi alacağı | Kredi için verilmiş hapis, takas ve mahsup talimatıyla banka bloke koyabilir | YİBBGK, E. 2022/2, K. 2025/1 |
| Haczedilmez gelirler | Haczedilmezlikten önceden feragat | Önceden yapılan feragat geçersizdir | İİK md. 83/a |
Burs, tazminat ve hâline münasip ev: İİK 82’nin listesi
Maaş dışında da haczedilemeyen değerler vardır. İİK’nın 82. maddesi bunları tek tek sayar; öğrenci bursları, maddede öngörülen tazminatlar ve borçlunun hâline münasip evi, bu listenin haciz dosyalarında en sık karşımıza çıkan kalemleridir. Maddenin son fıkrası, listenin somut dosyada nasıl uygulanacağını icra memurunun değerlendirmesine bırakır.
Hesap söz konusu olduğunda sorun şudur: banka, hesaptaki paranın nereden geldiğine bakarak haciz uygulamaz. Bursun yattığı hesaba gelen haciz bursu da bloke eder. Bu yüzden haczedilmezlik iddiası belgeyle, yani hesaba giren paranın kaynağını gün gün gösteren ekstreyle ve bursu veren kurumun yazısıyla kurulmalıdır. Belge yoksa icra memurunun da mahkemenin de önünde yalnızca bir iddia vardır.
Bir emeklinin dosyası: iki bloke ve bir “muvafakat” cümlesi
Emekli aylığı dışında geliri olmayan bir müvekkilimiz, aylığının yattığı hesapta iki ayrı kesinti gördü ve ikisini de “haciz” sandı. Birincisi, yıllar önce kapanmış bir kredi kartı borcu için başlatılan icra takibinden geliyordu: alacaklı, aylığın yattığı bankaya haciz ihbarnamesi göndermiş, banka da hesaptaki tutarı ayırmıştı. İkincisi aynı bankadan kullanılan bir tüketici kredisinin taksidiydi; banka onu kredi sözleşmesindeki talimata dayanarak aylıktan alıyordu.
İki kesintiyi birbirinden ayırmak dosyanın yarısıydı. İcra haczi yönünden alacak ne SGK alacağıydı ne nafaka; geriye 93. maddenin üçüncü kapısı, muvafakat kalıyordu. Alacaklı vekili tam oraya yaslandı ve kredi kartı sözleşmesindeki, maaş ve aylıkların haczine muvafakat edildiğini söyleyen matbu bir cümleyi dosyaya sundu. Bizim cevabımız iki noktaya dayandı: o cümle takip başlamadan yıllar önce, belirli bir takip ya da haciz düşünülmeden imzalanmıştı ve İİK’nın 83/a maddesi haczedilmezlik hakkından önceden feragati geçersiz sayıyordu. Talebi blokeyi öğrendiğimiz hafta içinde icra müdürlüğüne verdik; reddedilmesi ihtimaline karşı yedi günlük şikâyet süresini kaçırmamak için mahkeme dilekçesini de hazır tuttuk. Müdürlük, sunulan cümlenin bu takip için verilmiş bir muvafakat sayılamayacağı sonucuna vardı ve aylık yönünden haczi kaldıran yazı bankaya gitti.
Kredi taksidi ise başka bir masanın işiydi. 2025’teki birleştirme kararından sonra bankanın talimata dayanan blokesini “emekli aylığı haczedilemez” diyerek kaldırtmak mümkün değildi; o yazışmayı talimatın kapsamı üzerinden ayrıca yürüttük. Dosyadan çıkardığımız ders ise şu oldu: alacaklıyla ödeme görüşmesi yapan emeklilerin önüne zaman zaman bir “muvafakatname” konuyor. Belirli bir takip için bilerek verilmiş bir muvafakat, 93. maddenin açıkça öngördüğü haciz kapısını açar. O kâğıdı imzalamadan önce neyi açtığınızı bilin.
E-Devlet’te e-haczi görmek: GİB sorgusu adım adım
Vergi dairesinin hesaplarınıza uyguladığı e-haczi, e-Devlet’teki “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama (GİB)” hizmetinden görebilirsiniz. Bankanın size söylediği ile idarenin kaydındaki bilginin örtüşüp örtüşmediğini anlamanın en hızlı yolu budur. Adımlar şöyle:
- e-Devlet kapısına e-Devlet şifrenizle ya da kullandığınız başka bir kimlik doğrulama yöntemiyle giriş yapın.
- Arama kutusuna “elektronik haciz” yazın ve Gelir İdaresi Başkanlığının “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama” hizmetini açın.
- Listelenen her haciz kaydını açın ve ekranda görünen bilgileri, özellikle haczi uygulayan daireyi ve bankayı, ayrı ayrı not edin.
- Ekranın tarihli bir görüntüsünü ya da çıktısını alın; bu belge vergi dairesine vereceğiniz dilekçenin ilk eki olacak ve haczi hangi gün öğrendiğinizi de gösterecek.
- Bankanın bildirdiği bir haciz bu listede yoksa İcra Dosyası Sorgulama ve SGK borç sorgulama hizmetlerine geçin, çünkü haczin kaynağı başka bir makam olabilir.
Bu hizmet, adından da anlaşılacağı gibi Gelir İdaresine bağlı dairelerin hacizlerini gösterir. İcra dairesinin haczi burada görünmez; onun için UYAP üzerinden çalışan İcra Dosyası Sorgulama hizmetine, SGK hacizleri için Kurumun borç sorgulama ekranlarına bakmak gerekir. Borcu ödediğiniz hâlde haciz bu listede görünmeye devam ediyorsa kaldırma bildirimi henüz gönderilmemiş olabilir. Bu, vergi dairesinden yazılı olarak kaldırma istemek için yeterli bir sebeptir.
E-Devlet’te genel bir “banka blokesi sorgulama” hizmeti yok. Bankanın kendi kısıtı, MASAK ertelemesi ya da savcılık elkoyması bu ekranların hiçbirinde görünmez; hesaptaki blokenin hangi kanaldan sorgulanabileceğini kanal kanal ayrı bir yazıda anlattık. Hacizde ise bankadan yazılı alacağınız dört bilgi ile e-Devlet çıktısı yan yana konduğunda dosyanın haritası çoğu zaman tamamlanır.
Haczi kaldırmanın yolları: ödemeden zamanaşımına
Haciz, haczi koyan makamın kaldırma yazısı ya da elektronik bildirimi bankaya ulaştığında kalkar; borcu ödemek bile blokeyi kendiliğinden çözmez. Banka parayı o makam adına tuttuğu için, o makamdan gelmeyen bir talimatla blokeyi kaldırmaz. Aşağıdaki tablo kaldırma yollarını, hangi hacizde işe yaradıklarıyla birlikte sıralıyor.
Haciz blokesini kaldırma yolları: hangi hacizde, hangi dayanakla, blokeye etkisi ne
| Yol | Hangi hacizde | Dayanak ve sınır | Blokeye etkisi |
|---|---|---|---|
| Ödeme | İcra, vergi dairesi, SGK | Borç, fer’ileri ve masraflarıyla birlikte kapatılır | Kaldırma yazısı ya da bildirimi bankaya ulaşınca kalkar; dekontla birlikte yazılı talep edin |
| Tecil ve taksitlendirme | Vergi dairesi | 6183 md. 48: 72 aya kadar; teminatsız tecil sınırı 10.000.000 TL (7582 sayılı Kanun ve 11414 sayılı Cumhurbaşkanı Kararı) | Hesaptaki haczin kaldırılmasını dilekçede ayrıca isteyin; kaldırmanın zamanı ve koşulu dairenin kararına bağlıdır |
| Teminat gösterme | Vergi dairesi, SGK | Borca karşılık kabul edilen teminat | Teminat kabul edildiğinde hesaptaki haczin kaldırılması istenebilir |
| Yapılandırma | Vergi dairesi, SGK | Yararlanılan düzenlemenin kendi metni | Başvuru tek başına yetmeyebilir; kaldırma koşulunu metinden ve kurumdan teyit edin |
| Borcu aşan blokenin çözülmesi | Vergi dairesi, SGK | 6183 md. 62: alacağa yetecek miktar; GİB’in TBB’ye 02.11.2007 tarihli ve 97674 sayılı yazısı | Fazla kısım için daireye ya da Kuruma yazılı başvuru; vergi dairesi haczinde sonuç alınamazsa vergi mahkemesinde dava ve yürütmeyi durdurma talebi |
| Haczedilmezlik talebi ve şikâyeti | İcra | İİK md. 82, 83, 83/a; 5510 md. 93; şikâyet İİK md. 16’ya göre öğrenmeden itibaren 7 gün | Kabul edilirse korunan gelir yönünden haciz kalkar |
| Zamanaşımı | Vergi dairesi, SGK | 6183 md. 102: 5 yıl; SGK alacaklarında 10 yıl (5510 md. 93/2) | Başlangıç tarihi ve aradaki işlemler hesaplanmadan ileri sürülmemeli; kabul edilirse haciz dayanaksız kalır |
“Borcu ödedim, bloke ne zaman kalkar” sorusunun cevabı bir gün sayısı değil, bir belgedir. Ödemeden sonra icra dairesinden haczin kaldırılmasını ve yazının UYAP üzerinden bankaya gönderilmesini, vergi dairesinden ve SGK’dan da kaldırma bildirimini, dekontu ekleyerek yazılı olarak isteyin. Ödeme ile kaldırma arasındaki günleri kısaltan şey, talebin ödemeyle aynı gün verilmesidir. İcra müdürlüğü talebi sürüncemede bırakırsa İİK 16’daki süreye bağlı olmayan şikâyet yolu açıktır. Bu aralığın takvimde nasıl işlediğini blokelerin ne zaman kalktığını takvim örnekleriyle gösterdiğimiz rehberde gün gün izledik.
Tecil açısından 2026 önemli bir yıl oldu. 6183’ün 48. maddesi, 4 Haziran 2026 tarihli Resmî Gazete’de yayımlanan 7582 sayılı Kanun’la 72 aya kadar tecile imkân verecek biçimde değişti. Teminatsız tecil sınırı bu Kanun’la 1.000.000 TL olarak belirlendi, ardından 13 Haziran 2026’da yayımlanan 11414 sayılı Cumhurbaşkanı Kararı’yla 10.000.000 TL’ye çıkarıldı. Teminat bulmakta zorlanan işletmeler için bu sınır, tecil talebini gerçekçi bir seçenek hâline getirdi. Talebin yanına borcun neden ödenemediğini gösteren belgeleri, gecikmiş alacakları, sözleşmeleri ve bir nakit akışı tablosunu koymak dilekçeyi soyut bir ricadan somut bir ödeme planına çevirir. Hangi blokeye hangi dilekçeyle gidileceğini bloke türüne göre kaldırma dilekçelerini ve belge listesini topladığımız yazıda bulabilirsiniz.
Zamanaşımı, eski kamu borçlarında en çok umut bağlanan ama en dikkatli kullanılması gereken yoldur. Beş ve on yıllık sürelerin hangi tarihten başladığı ve takip sırasında yapılan işlemlerin bu hesabı nasıl etkilediği ayrı bir inceleme ister. Dilekçede “borç eskidir” demek yetmez; ödeme emri, haciz ve tebligat tarihlerini gösteren dökümü önce idareden istemek gerekir.
2026 yazında, şahsi bir mimarlık ofisi işleten müvekkilimiz, iki çalışanının maaş gününe üç gün kala iki ayrı bankadaki hesabında bloke gördü. Büyük bir konut projesinin hakedişi aylardır gecikiyordu ve bu yüzden iki dönemin KDV’si ödenmemişti. Telefondaki ilk cümlesi, bu yazının başındaki inancın ta kendisiydi: “Vergi dairesi parayı aldı, maaşları ödeyemeyeceğim.”
E-Devlet sorgusu tabloyu değiştirdi. Aynı vergi dairesi tek bir borç için iki bankaya haciz bildirisi göndermiş, iki banka da borç tutarı kadar parayı ayrı ayrı ayırmıştı. Toplam bloke borcun yaklaşık iki katıydı ve paranın hiçbiri henüz vergi dairesine aktarılmamıştı. Aynı gün vergi dairesine tek bir dilekçe verdik. İlk talep, 62. maddeye ve GİB’in 2007 tarihli yazısına dayanarak ikinci bankadaki blokenin kaldırılmasıydı. İkinci talep, borç için 48. madde uyarınca tecil ve taksitlendirmeydi; borç teminatsız tecil sınırının çok altındaydı. Ekte hakediş yazışmaları, vadesi geçmiş faturalar ve altı aylık bir nakit akışı tablosu vardı.
İkinci bankadaki bloke birkaç gün içinde çözüldü ve maaşlar o hesaptan, bir gün gecikmeyle ödendi. Tecil talebi kabul edildi; birinci bankadaki haczin kaldırılması dairenin kararında belirtilen koşula bağlandı ve koşul yerine getirildikten sonra bildirim bankaya ulaştı. Müvekkilin sonradan kurduğu cümleyi not ettik: “Parayı kaybettiğimi sandığım üç gün, aslında bir şey yapabileceğim tek zamanmış.”
Haczedilmezlik şikâyeti: yedi günlük dilekçenin iskeleti
Haczedilmezlik şikâyeti, haczedilemeyecek bir değere haciz uygulandığında icra müdürlüğünün işlemine karşı icra mahkemesine yapılan başvurudur ve İİK’nın 16. maddesine göre işlemin öğrenildiği günden itibaren yedi gün içinde yapılır. Uygulamada önce icra müdürlüğüne haczin kaldırılması için talep verilmesi çoğu zaman daha hızlı sonuç verir. Ama müdürlüğün cevabını beklerken yedi günün dolmasına izin verilmemelidir. Süre konusunda tartışma çıkabilecek hâllerde bile en güvenli yol, yedinci günü geçirmemektir.
Dilekçenin gücü eklerindedir, çünkü mahkeme hesaba yatan paranın niteliğini ancak belgeden görebilir. Aşağıdaki belgeleri dilekçeyi yazmadan önce toplayın:
- Bankanın bloke bildirimi ya da hesap ekranının tarihli görüntüsü; haczi hangi gün öğrendiğinizi bu belge gösterir.
- Hesaba giren paraların kaynağını gün gün gösteren ve bloke tarihini de kapsayan hesap ekstresi.
- Paranın niteliğini kanıtlayan belge: SGK aylık dökümü, bursu veren kurumun yazısı ya da işverenin bordrosu.
- İcra dosyasının e-Devlet dökümü; dosya numarası, alacaklı ve alacağın türü buradan okunur.
- Maaş haczinde geçim payının takdiri için hane nüfusunu, kira ve zorunlu giderleri gösteren belgeler.
[İL] NÖBETÇİ İCRA HUKUK MAHKEMESİ HÂKİMLİĞİNE
ŞİKÂYET EDEN (BORÇLU): [Ad Soyad], T.C. Kimlik No: […]
Adres: […]
VEKİLİ: [Varsa avukatın adı, baro sicil numarası ve adresi]
KARŞI TARAF (ALACAKLI): [Ad Soyad / Unvan]
Adres: […]
ŞİKÂYET OLUNAN İŞLEM: [İl] [Sayı]. İcra Müdürlüğünün [yıl/sayı] Esas sayılı dosyasından gönderilen [tarih] tarihli haciz ihbarnamesiyle [banka unvanı] nezdindeki [IBAN] numaralı hesabıma uygulanan haciz
ÖĞRENME TARİHİ: [tarih] (banka bildirimi ve hesap ekranı görüntüsü, Ek-1)
KONU: Hesaba yatan [emekli aylığı / öğrenim bursu / maaşın haczedilemeyen kısmı] yönünden haczin kaldırılması talebidir.
AÇIKLAMALAR:
1. Müdürlüğün yukarıda belirtilen dosyasından gönderilen haciz ihbarnamesi üzerine [banka unvanı], [tarih] tarihinde hesabımdaki [tutar] TL’yi bloke etmiştir. Blokeyi [tarih] tarihinde öğrendim; şikâyetim İİK md. 16’daki yedi günlük süre içindedir.
2. Hesaba yalnızca [SGK’dan bağlanan emekli aylığım / [kurum adı] tarafından ödenen öğrenim bursum / işverenim [unvan] tarafından ödenen maaşım] yatmaktadır. Bloke edilen tutarın tamamı bu kaynaktandır (Ek-2 hesap ekstresi, Ek-3 [SGK aylık dökümü / burs yazısı / bordro]).
3. [Emekli aylığı için:] Takip konusu alacak, 5510 sayılı Kanun’un 88. maddesine göre takip edilen bir SGK alacağı ya da nafaka alacağı değildir. Haczine muvafakatim yoktur. Alacaklının dayandığı [sözleşme / belge] takipten önce imzalanmış olup haczedilmezlik hakkından önceden feragat niteliğindedir ve İİK md. 83/a uyarınca geçersizdir.
4. [Burs için:] Öğrenim bursu, İİK md. 82 uyarınca haczedilemeyen değerlerdendir.
5. [Maaş için:] Hesaptaki maaşın tamamı bloke edilmiş, borçlu ve ailesinin geçimi için gerekli miktar takdir edilmemiştir. Hane durumum ve zorunlu giderlerim Ek-4’teki belgelerde gösterilmiştir.
HUKUKİ NEDENLER: 2004 sayılı İcra ve İflas Kanunu md. 16, 82, 83, 83/a; 5510 sayılı Kanun md. 88, 93 ve ilgili mevzuat.
DELİLLER: Banka bildirimi, hesap ekstresi, [SGK aylık dökümü / burs yazısı / bordro], icra dosyası, hane ve gider belgeleri ve sair yasal deliller.
SONUÇ VE İSTEM: Şikâyetimin kabulü ile [banka unvanı] nezdindeki hesabıma uygulanan haczin [emekli aylığım / öğrenim bursum] yönünden kaldırılmasına; [maaş için: haczin, borçlu ve ailesinin geçimi için gerekli miktar tenzil edilerek ve İİK md. 83’teki sınır gözetilerek yeniden belirlenmesine]; karar verilinceye kadar bloke edilen tutarın alacaklıya ödenmemesi için gerekli tedbirin alınmasına; kararın icra müdürlüğüne ve bankaya bildirilmesine; yargılama giderlerinin karşı tarafa yükletilmesine karar verilmesini saygıyla arz ederim.
[Tarih]
Şikâyet Eden: [Ad Soyad] — [İmza]
EKLER:
1- Banka bildirimi ve hesap ekranı görüntüsü
2- Hesap ekstresi
3- [SGK aylık dökümü / burs yazısı / bordro]
4- Hane ve gider belgeleri
5- İcra dosyası dökümü
6- [Varsa vekâletname]
İskelet bir başlangıçtır. Alacaklının dayandığı belge, hesaba başka kaynaktan para girip girmediği ve blokenin tarihi, dilekçenin ağırlık merkezini değiştirir. Hesaba hem aylık hem başka bir para yatıyorsa ayrım ekstre üzerinde kalem kalem yapılmalıdır; karışık bir hesapta tutarın tamamının korunduğunu ileri sürmek ikna edici olmaz.
Borsadaki bakiye ve ihtiyati haciz: meseleye alacaklı tarafından bakmak
Kripto varlık hizmet sağlayıcısındaki bakiye de borçlunun malvarlığıdır ve kendi borcu için haczedilebilir. 7518 sayılı Kanun’la 6362 sayılı Sermaye Piyasası Kanunu’na eklenen 35/C maddesi müşteri varlıklarını platformun malvarlığından ayırır ve bunların platformun borçları nedeniyle, kamu alacakları için olsa dahi haczedilemeyeceğini söyler. Koruma platformun alacaklılarına karşıdır; müşterinin kendi borcu için yapılan takibe engel olmaz. Borsa hesabına gelen haczin nasıl uygulandığını, cüzdan ve saklama sorularıyla birlikte kripto varlıkların icra hukukundaki yerini anlattığımız yazıda ele aldık.
Aşağıdakiler borçlunun tarafından yazıldı; aynı araçların alacaklının da elinde olduğunu unutmadan okuyun. Kripto dolandırıcılığına uğrayan bir kişi, failin banka ya da borsa hesabındaki değerleri dava sonuçlanmadan bağlatmak isteyebilir; bunun yolu ihtiyati hacizdir ve şartları kesin hacizden farklıdır. Mağdur tarafın atabileceği adımları kripto dolandırıcılığında ihtiyati haciz talebini işlediğimiz yazıda bulabilirsiniz. Ceza soruşturmasındaki elkoyma ile hukuk yolundaki ihtiyati haczin aynı hesapta birlikte bulunabileceğini de hatırlatalım: dayanakları ayrı olduğu için birinin kalkması diğerini kaldırmaz.
Hesabında haciz satırı görenlerin soruları
E-haciz gelince para aynı gün hesaptan çekilir mi?
Kural olarak hayır; banka önce borç tutarı kadar parayı ayırır ve haczi gönderen daireye beyanda bulunur. Vergi dairesi haczinde bankanın yazılı bildirim için, icra haczinde ihbarnameye itiraz için yedi günü vardır. Paranın aktarılma zamanı kanunda gün olarak yazmaz ve dosyadan dosyaya değişir; bu yüzden aradaki günler ödeme, tecil ya da haczedilmezlik başvurusu için kullanılmalıdır.
E-haciz nasıl kaldırılır?
Borcu ödeyerek, tecil ve taksitlendirme, teminat ya da yapılandırma yoluyla ve borcu aşan kısım için vergi dairesine başvurarak kaldırılır. Hangi yol seçilirse seçilsin bloke, vergi dairesinin kaldırma bildirimi bankaya ulaştığında çözülür. Bu yüzden dilekçede haczin kaldırılmasını ayrıca ve açıkça isteyin.
Vergi dairesi hesabımdaki paranın tamamına haciz koyabilir mi?
Hayır; 6183 sayılı Kanun’un 62. maddesine göre amme alacağına yetecek miktar haczedilir. GİB’in Türkiye Bankalar Birliğine gönderdiği 02.11.2007 tarihli yazı da e-haczin borç tutarıyla sınırlı uygulanacağını söyler. Birden fazla bankadaki toplam bloke borcu aşıyorsa fazlasının çözülmesini vergi dairesinden yazılı olarak isteyin.
Maaş hesabıma haciz gelirse maaşımın ne kadarı kesilir?
Alacaklıya göre değişir. İcra takibinde icra memuru geçim payını takdir eder ve haczedilecek miktar maaşın dörtte birinden az olamaz; kamu alacağında haczedilecek kısım üçte birden çok, dörtte birden az olamaz. Aylığı asgari ücreti aşmayanlarda kamu alacağı için aylığın onda birinden fazlası haczolunamaz.
Emekli maaşıma haciz konulabilir mi?
SGK alacağı ve nafaka borcu dışında konulamaz; borçlunun muvafakati yoksa icra müdürü haciz talebini reddeder (5510 sayılı Kanun md. 93). Bankanın kendi tüketici kredisi için koyduğu bloke ise ayrı bir konudur: Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu’nun 2025/1 sayılı kararı, kredi için verilmiş hapis, takas ve mahsup talimatlarıyla bu blokeye izin verdi.
Hesabımda e-haciz olup olmadığını nereden öğrenirim?
E-Devlet’teki “Banka Hesaplarına Uygulanan Elektronik Haciz Sorgulama (GİB)” hizmetinden öğrenirsiniz. Bu ekran vergi dairesi hacizlerini gösterir; icra hacizleri için İcra Dosyası Sorgulama hizmetine, SGK hacizleri için Kurumun borç sorgulama ekranlarına bakmak gerekir.
Haciz geldikten sonra hesabıma yatan paraya da haciz uygulanır mı?
Vergi dairesi haczinde bankaya yapılan tebliğ yalnızca tebliğ tarihindeki varlıkları kapsar; Tahsilat Genel Tebliği ileride doğacak alacaklar için haciz tebliği yapılmayacağını söyler. İcra haczinde de Yargıtay Hukuk Genel Kurulu, bankanın sorumluluğunu ihbarnamenin ulaştığı tarihteki mevcutla sınırlı tuttu. Sonradan yatan para için alacaklının ya da idarenin yeni bir haciz göndermesi gerekebilir.
Haczedilmezlik şikâyeti için ne kadar sürem var?
İİK’nın 16. maddesine göre işlemi öğrendiğiniz tarihten itibaren yedi gün içinde icra mahkemesine başvurmanız gerekir. Bankanın ihbarnameye itiraz için sahip olduğu yedi gün sizin süreniz değildir. Blokeyi gördüğünüz günü öğrenme tarihi kabul edip takvime yazın.
SGK prim borcu zamanaşımına uğrar mı?
Uğrar, ama süre vergi alacaklarından uzundur: SGK alacaklarında zamanaşımı on yıl, vergi alacaklarında beş yıldır. Sürenin başlangıcı ve arada yapılan takip işlemleri hesabı değiştirebileceği için, itirazdan önce borcun ve işlemlerin tarihli dökümünü Kurumdan istemek gerekir.
Haczin ölçüsü borçtur
Hacizli hesap dosyalarında en sık gördüğümüz kayıp, haczin kendisinden değil, ilk günlerin boşa geçmesinden doğuyor. Emekli aylığı dosyaya gidiyor, çünkü kimse icra müdürlüğüne 93. maddeyi hatırlatmamış. İki bankadaki bloke haftalarca borcun iki katında kalıyor, çünkü kimse vergi dairesine 62. maddeyi yazmamış. Kanun bu sınırları koymuş; ama onları dosyaya taşıyan çoğu zaman borçlunun kendi dilekçesi oluyor.
Haciz alacağı tahsil etmek için vardır, borçlunun geçimini, bursunu ya da borcun ötesindeki parasını almak için değil; ve bu sınır, onu ilk günlerde yazıyla hatırlatan borçlu için işler.
Yazıda adı geçen kanunlar, tebliğler ve kararlar
- 2004 sayılı İcra ve İflas Kanunu, md. 16, 82, 83, 83/a, 89 ve 338; 7155 sayılı Kanun’la getirilen UYAP üzerinden bildirim düzenlemesi.
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, md. 13, 48, 62, 71, 79 ve 102; 7582 sayılı Kanun (RG 04.06.2026, S. 33270); 11414 sayılı Cumhurbaşkanı Kararı (RG 13.06.2026).
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, md. 88 ve 93.
- Tahsilat Genel Tebliği (Seri A, Sıra No: 1); Gelir İdaresi Başkanlığının Türkiye Bankalar Birliğine yazısı, 02.11.2007, sayı 97674.
- 5411 sayılı Bankacılık Kanunu, md. 76; 6362 sayılı Sermaye Piyasası Kanunu, md. 35/C (7518 sayılı Kanun, RG 02.07.2024, S. 32590).
- Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu, E. 2022/2, K. 2025/1, 21.03.2025 (RG 17.07.2025, S. 32958).
- Yargıtay Hukuk Genel Kurulu, E. 2012/139, K. 2012/624, 26.09.2012; Yargıtay Hukuk Genel Kurulu, E. 2018/12-90, K. 2022/338.