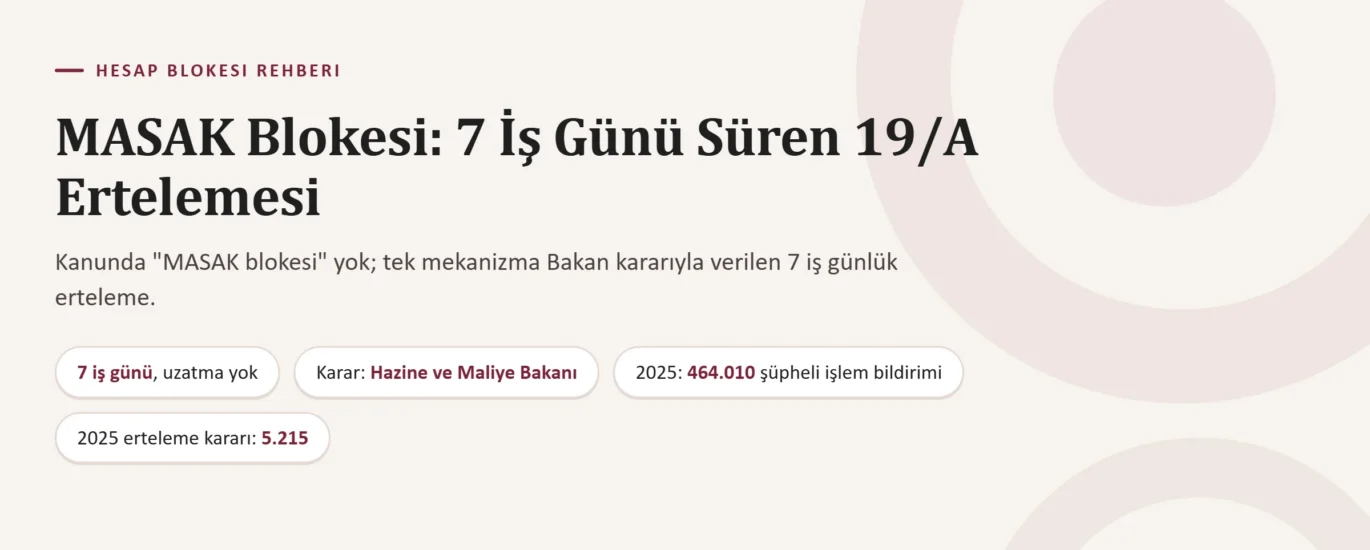
2025 yılında Mali Suçları Araştırma Kurulu Başkanlığına (MASAK) 464.010 şüpheli işlem bildirimi ulaştı. Bu bildirimlerin yalnızca 14.104’ünde, bildirimi yapan kurum işlemin ertelenmesini de istedi. Yıl sonunda erteleme kararı sayısı 5.215’te kaldı. Kaba bir hesapla: bankaların, ödeme kuruluşlarının ve kripto varlık hizmet sağlayıcılarının MASAK’a bildirdiği her yüz işlemin yaklaşık üçünde erteleme talep edildi; erteleme kararlarının sayısı ise talep sayısının üçte birini biraz aştı.
Bu üç rakam, müşteri hizmetlerinin telefonda söylediği “Hesabınıza MASAK blokesi konuldu” cümlesinin neden çoğu zaman eksik, bazen de düpedüz yanlış olduğunu tek başına anlatıyor. Kanunda “MASAK blokesi” adında bir tedbir yok. MASAK’ın bir hesap hareketini fiilen durdurabildiği tek mekanizma, 5549 sayılı Kanun’un 19/A maddesindeki işlem ertelemesidir; o da Başkanlığın değil Hazine ve Maliye Bakanının yetkisindedir, yedi iş günüyle sınırlıdır ve uzatılamaz. Geri kalan her şey ya bankanın kendi uyum kararıdır, ya savcılık ya da hâkim kararıdır, ya da bir icra veya vergi dairesi işlemidir. Blokenin bütün kaynaklarını yan yana koyduğumuz hesap blokesi türlerini anlatan ana rehberde bu ayrımın haritasını çıkardık. Burada yalnızca MASAK ayağını, madde madde ve takvim üzerinde işliyoruz.
İlk görüşmelerin çoğu aynı soruya varıyor: “Bu bloke kaç gün sürer?” Doğru cevap, kısıtın hangi hükme dayandığı öğrenilmeden verilemez. Yedi iş günü, yalnızca gerçekten bir 19/A kararı varsa anlamlı bir süredir. İki aydır süren bir kısıtın arkasında 19/A aramak, yanlış kapıyı çalmaktır.
MASAK ne yapar, neyi yapamaz
MASAK, Hazine ve Maliye Bakanlığına bağlı mali istihbarat birimidir: şüpheli işlem bildirimlerini toplar, analiz eder ve gerekli gördüğünde analiz sonucunu yetkili makamlara, çoğunlukla Cumhuriyet başsavcılıklarına iletir. Başkanlığın elinde bir hesaba haciz koyma, bir malvarlığına elkoyma ya da bir hesabı süresiz kapatma yetkisi yoktur. Elkoyma, 5549 sayılı Kanun’un 17. maddesi uyarınca hâkimin, gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının işidir. Haciz icra ve vergi dairelerinin, müşteri ilişkisini bitirmek ise bankanın kararıdır.
Başkanlığın doğrudan uyguladığı yaptırımlar, hesap sahiplerine değil yükümlülere yöneliktir. Bildirim yükümlülüğünü yerine getirmeyen bankaya, ödeme kuruluşuna ya da kripto borsasına idari para cezası verir, denetim yapar, rapor yazar. 2025’te 613 yükümlü denetlendi ve toplamda 3,6 milyar liralık idari para cezası uygulandı. Bu rakam, bankaların uyum birimlerinin neden “şüphe varsa bildir” refleksiyle çalıştığını da açıklıyor. Bildirmemenin bedeli, bildirmenin bedelinden her zaman ağır.
Hesap sahibinin gözünden MASAK’ın iki yüzü vardır. Birincisi görünmeyen yüzdür: bildirim yapılır, analiz edilir, çoğu zaman hiçbir sonuç doğurmadan dosya kapanır ve hesap sahibi bunun farkına bile varmaz. İkincisi görünen yüzdür: bir 19/A kararıyla işlem durdurulur ya da analiz raporu savcılığa gider ve orada bir elkoyma talebine dönüşür. Telefonda “MASAK” kelimesini duyan kişi ikinci yüzü yaşadığını sanır; oysa önündeki kısıt, çoğunlukla birinci yüzün bankadaki gölgesidir.
“MASAK blokesi” cümlesinin altı ayrı anlamı
Bankanın ya da borsanın “MASAK” diye tarif ettiği bir kısıt, uygulamada altı farklı hukuki dayanaktan birine oturur. Bunların süresi, kararı veren makamı ve itiraz yolu birbirinden tamamen farklıdır. Aşağıdaki tabloyu, bankadan aldığınız her cevabı yerleştireceğiniz bir sınıflandırma şablonu gibi kullanabilirsiniz.
“MASAK blokesi” denilen kısıtın olası gerçek dayanakları
| Gerçek dayanak | Kararı veren | Süre | Nasıl ayırt edilir | İlk başvuru |
|---|---|---|---|---|
| Bankanın kendi uyum ve risk kısıtı (Tedbirler Yönetmeliği md. 19 ve 22) | Banka (uyum birimi) | Mevzuatta süre yok; belge sunulana ya da ilişki sona erdirilene kadar | Banka “kaynak belgesi”, “bilgi güncelleme” istiyor; bir makam adı vermiyor | Bankaya yazılı başvuru; bankanın kendi kararıyla koyduğu kısıtlar |
| 5549 sayılı Kanun md. 19/A işlem ertelemesi | Hazine ve Maliye Bakanı (bakan yardımcısına devredilebilir) | En çok yedi iş günü; uzatma yok | Belirli bir işlem durmuş; banka gerekçe vermiyor, “bekleyin” diyor | Süre hesabı; süre dolunca bankaya yazılı talep |
| Elkoyma (CMK 128; aklama şüphesinde 5549 md. 17) | Sulh ceza hâkimliği; gecikmesinde sakınca varsa Cumhuriyet savcısı | Tedbirin gerekçesi sürdükçe; savcı kararı 24 saat içinde hâkim onayına sunulur | Banka “adli makam yazısı” diyor; çoğu zaman merci ve dosya numarası verebiliyor | Karara iki hafta içinde itiraz; savcılık blokesine itiraz ve iade yolları |
| CMK 128/A askıya alma | Banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı | En çok 48 saat; elkoyma yapılırsa hâkim onayı süreci | Olay bilişim yoluyla nitelikli hırsızlık, bilişim sistemleri ya da banka aracılığıyla nitelikli dolandırıcılık veya kart kötüye kullanımı şüphesi; askı hesap sahibine bildirilir | Cumhuriyet başsavcılığına başvuru (savcı 24 saatte karar verir); 48 saatlik askı ve elkoyma rehberi |
| İcra veya vergi/SGK haczi (İİK 89; 6183 md. 79) | İcra dairesi, vergi dairesi, SGK | Borç ödenene, tecil ya da teminat sağlanana kadar | Bloke tutarı belirli bir borçla sınırlı; e-Devlet’te e-haciz veya icra dosyası sorgusunda görünür | İlgili daire: ödeme, tecil, şikâyet |
| Malvarlığının dondurulması (6415 ve 7262 sayılı Kanunlar) | Cumhurbaşkanı; yurt içi kararlarda Hazine ve Maliye Bakanı ile İçişleri Bakanı birlikte | Kaldırılana kadar; yurt içi kararlar altı ayda bir değerlendirilir | İsim, Resmî Gazete’de yayımlanan listede; isim benzerliği ihtimali | Değerlendirme Komisyonu; isim benzerliğinde MASAK’a yazılı başvuru |
Tablonun ilk satırı, bizim dosyalarımızda en sık karşılaştığımız durumdur ve mevzuatta karşılığı olan bir süre içermez. Yurt dışında yaşayan bir müvekkilin Türkiye’deki hesabına gelen ihracat bedeli, bankanın “kaynak belgesi” istemesiyle yaklaşık iki ay kullanılamadı. Müşteri temsilcisi her aramada “MASAK süreci devam ediyor” diyordu. Yazılı başvurumuza gelen cevapta ise ne bir erteleme kararından ne de bir adli yazıdan söz vardı. Bankanın uyum birimi, 2019’da açılan hesabın açılış beyanındaki meslek ve gelir bilgisine bakmış, yurt dışından gelen ticari tahsilatı bu profille uyumsuz bulmuştu. İhracat faturaları, gümrük beyannameleri ve alıcı firmayla yapılan sözleşme sunulup müşteri bilgileri güncellendikten sonra kısıt kalktı. İki ay, yedi iş gününe hiçbir hesapla sığmaz; bu fark tek başına 19/A’nın orada olmadığını gösteriyordu.
İkinci ve dördüncü satırlar, en çok birbirine karıştırılan ikilidir. 25 Aralık 2025’te yürürlüğe giren 7571 sayılı Kanun’la CMK’ya eklenen 128/A maddesi, bankaya kendi kararıyla 48 saatlik askı yetkisi verdi. Bu askı MASAK’la değil Cumhuriyet başsavcılığıyla ilişkilidir ve yalnızca katalogdaki suçlarda uygulanabilir: bilişim sistemleri kullanılarak nitelikli hırsızlık, belirli nitelikli dolandırıcılık hâlleri ile banka veya kredi kartlarının kötüye kullanılması. Yasadışı bahis ya da aklama şüphesi bu katalogda yer almıyor; o dosyalarda banka hâlâ şüpheli işlem bildirimi ve erteleme talebi yoluna gidiyor. Tablodaki eşleştirmeler, dosyanızdaki yazıyı görmeden kurulmuş genel bir haritadır; kararın tarihi ve dayanağı öğrenildiği anda hesap tamamen değişebilir.
Blokeyi kaldırmak için “doğrulama ücreti”, kart bilgisi ya da şifre isteyen, altında MASAK adı geçen SMS ve e-postalar, tam da bu belirsizlikten beslenen oltalama girişimleridir. 19/A kararı hesap sahibine değil yükümlüye tebliğ edilir; bir erteleme kararının kalkması için hesap sahibinden ödeme alınmasını öngören hiçbir hüküm yoktur.
Şüpheli işlem bildirimi: bankanın size söyleyemediği iş
Şüpheli işlem bildirimi (ŞİB), yükümlünün bir işleme konu malvarlığının kaynağı ya da kullanım amacı hakkında şüpheye düştüğünde Başkanlığa yaptığı ve 5549 sayılı Kanun’un 4. maddesinin birinci fıkrasıyla zorunlu tutulan bildirimdir. Bildirimin ne zaman yapılacağını Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik (Tedbirler Yönetmeliği) düzenler. Yönetmeliğin 28. maddesinin ikinci fıkrasına göre “Şüpheli işlemler, işleme ilişkin şüphenin oluştuğu tarihten itibaren en geç on iş günü içinde Başkanlığa bildirilir.” Gecikmesinde sakınca bulunan hâllerde bildirim derhâl yapılır.
Şüphenin nereden doğduğunu da aynı yönetmelik söyler. 19. madde, yükümlülere müşterilerin işlemlerini sürekli izleme görevi yükler: “Yükümlüler, müşterileri tarafından gerçekleştirilen işlemlerin; müşterilerinin mesleği, ticari faaliyetleri, iş geçmişi, mali durumu, risk profili ve fon kaynaklarına dair bilgiler ile uyumlu olup olmadığını sürekli iş ilişkisi kapsamında devamlı olarak izlemek zorundadır.” Bankanın elindeki meslek bilgisi yıllar önce doldurulmuş bir formdan geliyorsa, bugünkü gerçek faaliyetiniz o formla çeliştiği anda sistem alarm üretir. Uyum biriminin “profil uyumsuzluğu” dediği şey budur.
Gizlilik hükmü ve bedeli
Bankanın neden size hiçbir şey açıklamadığının cevabı 4. maddenin ikinci fıkrasındadır:
“Yükümlüler, Başkanlığa şüpheli işlem bildiriminde bulunulduğunu, yükümlülük denetimi ile görevlendirilen denetim elemanları ile yargılama sırasında mahkemeler dışında, işleme taraf olanlar dahil hiç kimseye açıklayamazlar.”
Bu yasağı çiğneyen için Kanun’un 14. maddesinin birinci fıkrası bir yıldan üç yıla kadar hapis ve beş bin güne kadar adli para cezası öngörüyor. Tedbirler Yönetmeliği’nin 29. maddesi de gizliliği ayrıca düzenliyor. “İşleme taraf olanlar dahil” ibaresi sizi doğrudan kapsıyor. Şube müdürünün “Size bir şey söyleyemem” demesi kaçamak değil, kanuni zorunluluktur. Bu yüzden müşteri temsilcisine “Beni MASAK’a bildirdiniz mi?” diye sormak zaman kaybıdır; aşağıda, bankanın gizliliği ihlal etmeden cevaplayabileceği soruların nasıl kurulacağını anlatıyoruz.
Bildirmeyene ceza, bildirene sorumsuzluk
Kanun’un 13. maddesi, bildirim yükümlülüğünü ihlal eden yükümlüye idari para cezası öngörür. Kanundaki taban tutar olan 50.000 lira, yeniden değerlemeyle 2026 için yaklaşık 474 bin liraya ulaşıyor; bankalar gibi finansal kuruluşlarda bu tutar iki kat uygulanıyor ve ceza işlem tutarının yüzde 5’inden az olamıyor. Karşı kefede ise 10. madde duruyor:
“Bu Kanun gereğince yükümlülüklerini yerine getiren gerçek ve tüzel kişiler hiçbir şekilde hukukî ve cezaî bakımdan sorumlu tutulamaz.”
Bu iki hükmün birlikte etkisi açık: bildirim yapmayan banka ağır cezayla karşılaşır, bildirim yapan banka korunur. Yine de 10. maddedeki koruma koşulsuz değildir. Madde, “yükümlülüklerini yerine getiren” kişiyi korur. Yedi iş günü dolduktan sonra hiçbir dayanak göstermeden işlemi bekletmeye devam eden bir bankanın bu korumadan yararlanıp yararlanamayacağı tartışmaya açıktır. Bu tartışmanın tazminat boyutunu haksız bloke nedeniyle tazminat yollarını anlattığımız yazıda ele aldık.
Bir ayrıntı daha: bildirim yapılmış olması, hesabın bloke olduğu anlamına gelmez. 2025’te 996.973 kişi hakkında bildirim yapıldı, ama erteleme talebi yalnızca 14.104 bildirimde vardı. Hesap sahibinin hayatına dokunan, bildirimin kendisi değil, onunla birlikte istenen erteleme ya da sonradan gelen savcılık işlemidir.
Madde 19/A: yedi iş günü, Bakan kararı ve uzatmanın olmayışı
MASAK tarafında bir işlemi fiilen durdurabilen tek hüküm, 6704 sayılı Kanun’la eklenip 26 Nisan 2016’da yürürlüğe giren, daha sonra 7262 sayılı Kanun’la değişen 19/A maddesidir. Maddenin birinci fıkrası şöyle:
“(1) Yükümlüler nezdinde veya bunlar aracılığıyla yapılmaya teşebbüs edilen ya da hâlihazırda devam eden işlemleri, işleme konu malvarlığının aklama veya terörün finansmanı suçu ile ilişkili olduğuna dair şüphe bulunması üzerine; Başkanlıkça şüpheyi teyit etmek, işlemi analiz etmek ya da gerekli görüldüğünde analiz sonuçlarını yetkili makamlara intikal ettirmek amacıyla yedi iş günü süreyle askıya almaya veya bu işlemlerin aynı süreyle gerçekleşmesine izin vermemeye Bakan yetkilidir. Bakan bu yetkisini bakan yardımcısına devredebilir.”
“(3) … alınan karara aykırı şekilde gerçekleştiren yükümlülere işlem tutarı kadar Başkanlıkça idari para cezası verilir. Ancak verilecek idari para cezası elli bin Türk lirasından az olamaz.”
İkinci fıkra, yabancı ülkelerdeki muadil birimlerin talebi üzerine, karşılıklılık esasıyla aynı yetkinin kullanılabileceğini düzenler. Dördüncü fıkra ise uygulamanın usulünü yönetmeliğe bırakır. Maddenin tamamında ikinci bir yedi günlük dönemden, yenilemeden ya da uzatmadan söz eden tek kelime yoktur.
Metnin dört ayrıntısı
Birincisi, kararı veren Başkanlık değil Bakandır; yetki en fazla bakan yardımcısına devredilebilir. “MASAK hesabımı kapattı” cümlesi bu yüzden iki kez yanlıştır: ne karar MASAK’ın ne de sonuç bir kapatmadır. İkincisi, maddenin hedefi hesap değil, işlemdir. Metin “yapılmaya teşebbüs edilen ya da hâlihazırda devam eden işlemleri” askıya almaktan söz eder; “hesabın tamamı” ifadesi maddede geçmez. Uygulamada bankaların ertelenen işlemle birlikte hesabın diğer kanallarını da kısıtladığını görüyoruz, ama bu genişleme 19/A’nın değil bankanın kendi risk kararının ürünüdür ve ayrıca sorgulanabilir.
Üçüncüsü, ertelemenin amacı sınırlı biçimde sayılmıştır: şüpheyi teyit etmek, işlemi analiz etmek ya da analiz sonuçlarını yetkili makamlara intikal ettirmek. Erteleme bir cezalandırma aracı değil, Başkanlığa zaman kazandıran bir araçtır ve o zaman yedi iş günüdür. Dördüncüsü, üçüncü fıkradaki yaptırım yükümlüye yöneliktir. Karara rağmen işlemi gerçekleştiren banka, işlem tutarı kadar, en az elli bin lira ceza öder. Bu hüküm, erteleme süresince bankaların neden en küçük esnekliği bile göstermediğini açıklar; beş yüz bin liralık bir havaleyi karara rağmen gönderen banka, beş yüz bin lira ceza riskine girer.
İnternette dolaşan gün aralıkları hakkında
İnternette MASAK blokesine haftalarla ya da aylarla ölçülen süreler biçen, yedi günün sonunda sürenin kendiliğinden uzadığını ya da Başkanlığın belirli bir yıl geriye baktığını söyleyen ifadelerin mevzuatta bir karşılığını bulamadık. 19/A’da uzatma hükmü yok; yönetmelik de süreyi “geçemez” diyerek kapatıyor. Başkanlığın geçmişe dönük incelemesine yıl sınırı koyan bir kural da bu metinlerde yer almıyor; bu tür rakamlar bir hükme değil, bir izlenime dayanıyor. Yedi iş gününü aşan bir kısıtla karşılaşıyorsanız, arkasında başka bir dayanak vardır ve o dayanağın kendi süresi, kendi mercii, kendi itiraz yolu vardır.
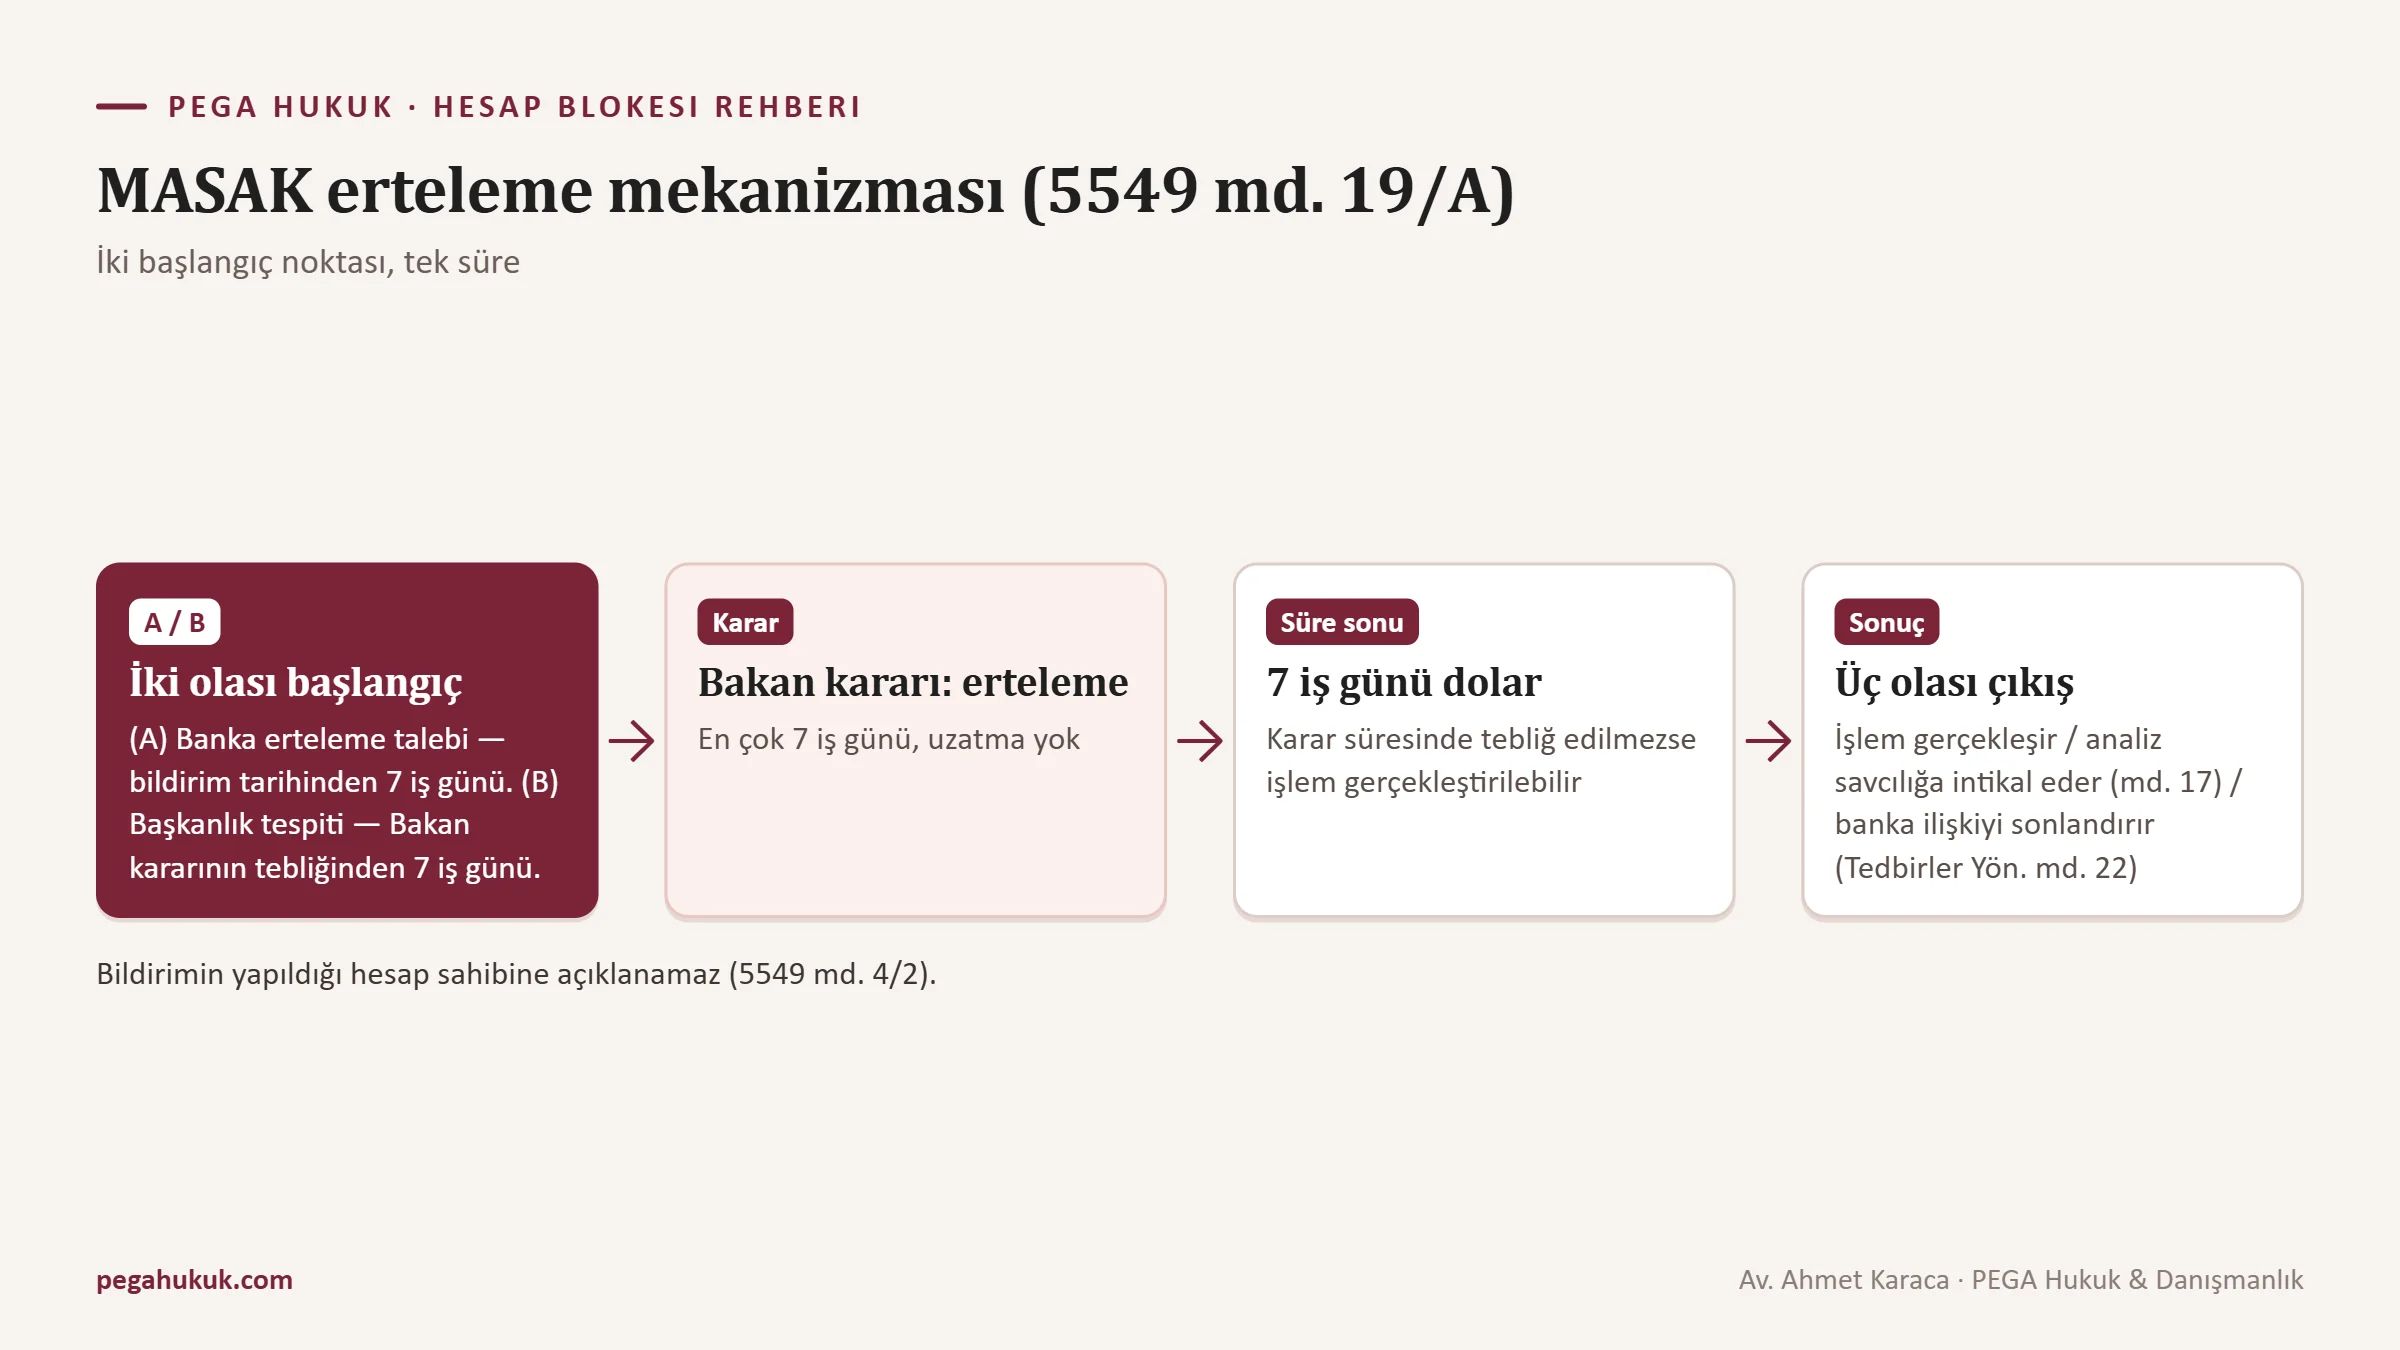
Sürenin iki ayrı başlangıcı: bankanın talebi ve Başkanlığın tespiti
Yedi iş günü, ertelemenin nasıl başladığına göre iki farklı tarihten işlemeye başlar. Bu ayrımı 19/A’nın dördüncü fıkrasına dayanarak çıkarılan ve 29 Temmuz 2016 tarihli, 29785 sayılı Resmî Gazete’de yayımlanan işlemlerin ertelenmesine ilişkin yönetmelik yapar.
Birinci yol, yükümlünün talebidir. Yönetmeliğin 4. maddesinin birinci fıkrasına göre banka, şüpheyi destekleyen bir belge ya da ciddi bir emare varsa şüpheli işlem bildirimini erteleme talebiyle birlikte gönderir. Aynı maddenin üçüncü fıkrasına göre yükümlü, Bakan kararı tebliğ edilinceye kadar işlemi gerçekleştirmekten imtina eder ve fıkra bu bekleyişe bir tavan koyar:
“İşlemlerin ertelenmesi, yükümlü tarafından şüpheli işlem bildiriminde bulunulan tarihten itibaren yedi iş gününü geçemez.”
İkinci yol, Başkanlığın kendi tespitidir. Yönetmeliğin 5. maddesinin birinci fıkrasına göre Başkanlıkça tespit edilen malvarlığına ilişkin Bakan kararı yükümlüye tebliğ edilir ve erteleme “tebliğ tarihinden itibaren yedi iş günü süresince” uygulanır. 7. madde, tebliğin elektronik tebligat, faks, e-posta ya da web servisi aracılığıyla derhâl yapılacağını düzenler. Yani ilk yolda saat, bankanın bildirimi gönderdiği gün çalışmaya başlar; ikinci yolda kararın bankaya ulaştığı gün.
İlk yolun önemli bir sonucu var ve bunu MASAK’ın bankalar için hazırladığı şüpheli işlem bildirimi rehberi (Sürüm 2.0, 08.05.2024) açıkça yazıyor:
“İşlem hakkındaki kararın söz konusu süre içerisinde tebliğ edilmemesi durumunda erteleme talebine konu işlem gerçekleştirilebilir.”
Yani bankanın talebiyle başlayan ertelemede yedi iş günü içinde Bakan kararı gelmezse bekletmenin dayanağı ortadan kalkar; banka “MASAK’tan cevap bekliyoruz” diyerek süreyi kendiliğinden uzatamaz. Karar gelse bile toplam süre, bildirim tarihinden başlayan yedi iş günü penceresinin dışına taşamaz.
Bildirimden intikale: erteleme sürecinin aşamaları
| Aşama | Kim yapar | Dayanak | Süre | Hesap sahibi ne görür |
|---|---|---|---|---|
| İşlem izleme ve şüphenin doğması | Yükümlünün uyum birimi | Tedbirler Yönetmeliği md. 19 | Sürekli | Çoğu zaman hiçbir şey; bazen belge talebi |
| Erteleme talepsiz bildirim | Yükümlü | 5549 md. 4; Tedbirler Yönetmeliği md. 28/2 | Şüpheden itibaren en geç on iş günü | Hiçbir şey (md. 4/2 gizliliği) |
| Erteleme talepli bildirim | Yükümlü | Erteleme yönetmeliği md. 4/1 ve 4/3 | Bildirim tarihinden itibaren en çok yedi iş günü | İşlem gerçekleşmez; gerekçe verilmez |
| Başkanlıkça tespit edilen malvarlığı | Başkanlık, Bakan kararıyla | Erteleme yönetmeliği md. 5/1 | Tebliğ tarihinden itibaren yedi iş günü | İşlem gerçekleşmez; gerekçe verilmez |
| Kararın tebliği | Başkanlıktan yükümlüye | Erteleme yönetmeliği md. 7 | Derhâl, elektronik yolla | Kararın kendisini genellikle görmez |
| Analiz | Başkanlık | 5549 md. 19/A | Erteleme yedi iş gününde biter | Hiçbir şey |
| Yetkili makama intikal | Başkanlıktan Cumhuriyet başsavcılığına | 5549 md. 19/A; elkoyma için md. 17 | Savcılık aşamasının kendi süreleri | Elkoyma kararı verilirse, ancak o zaman bir merci ve dosya numarası |
Yedi iş günü takvimde nasıl sayılır
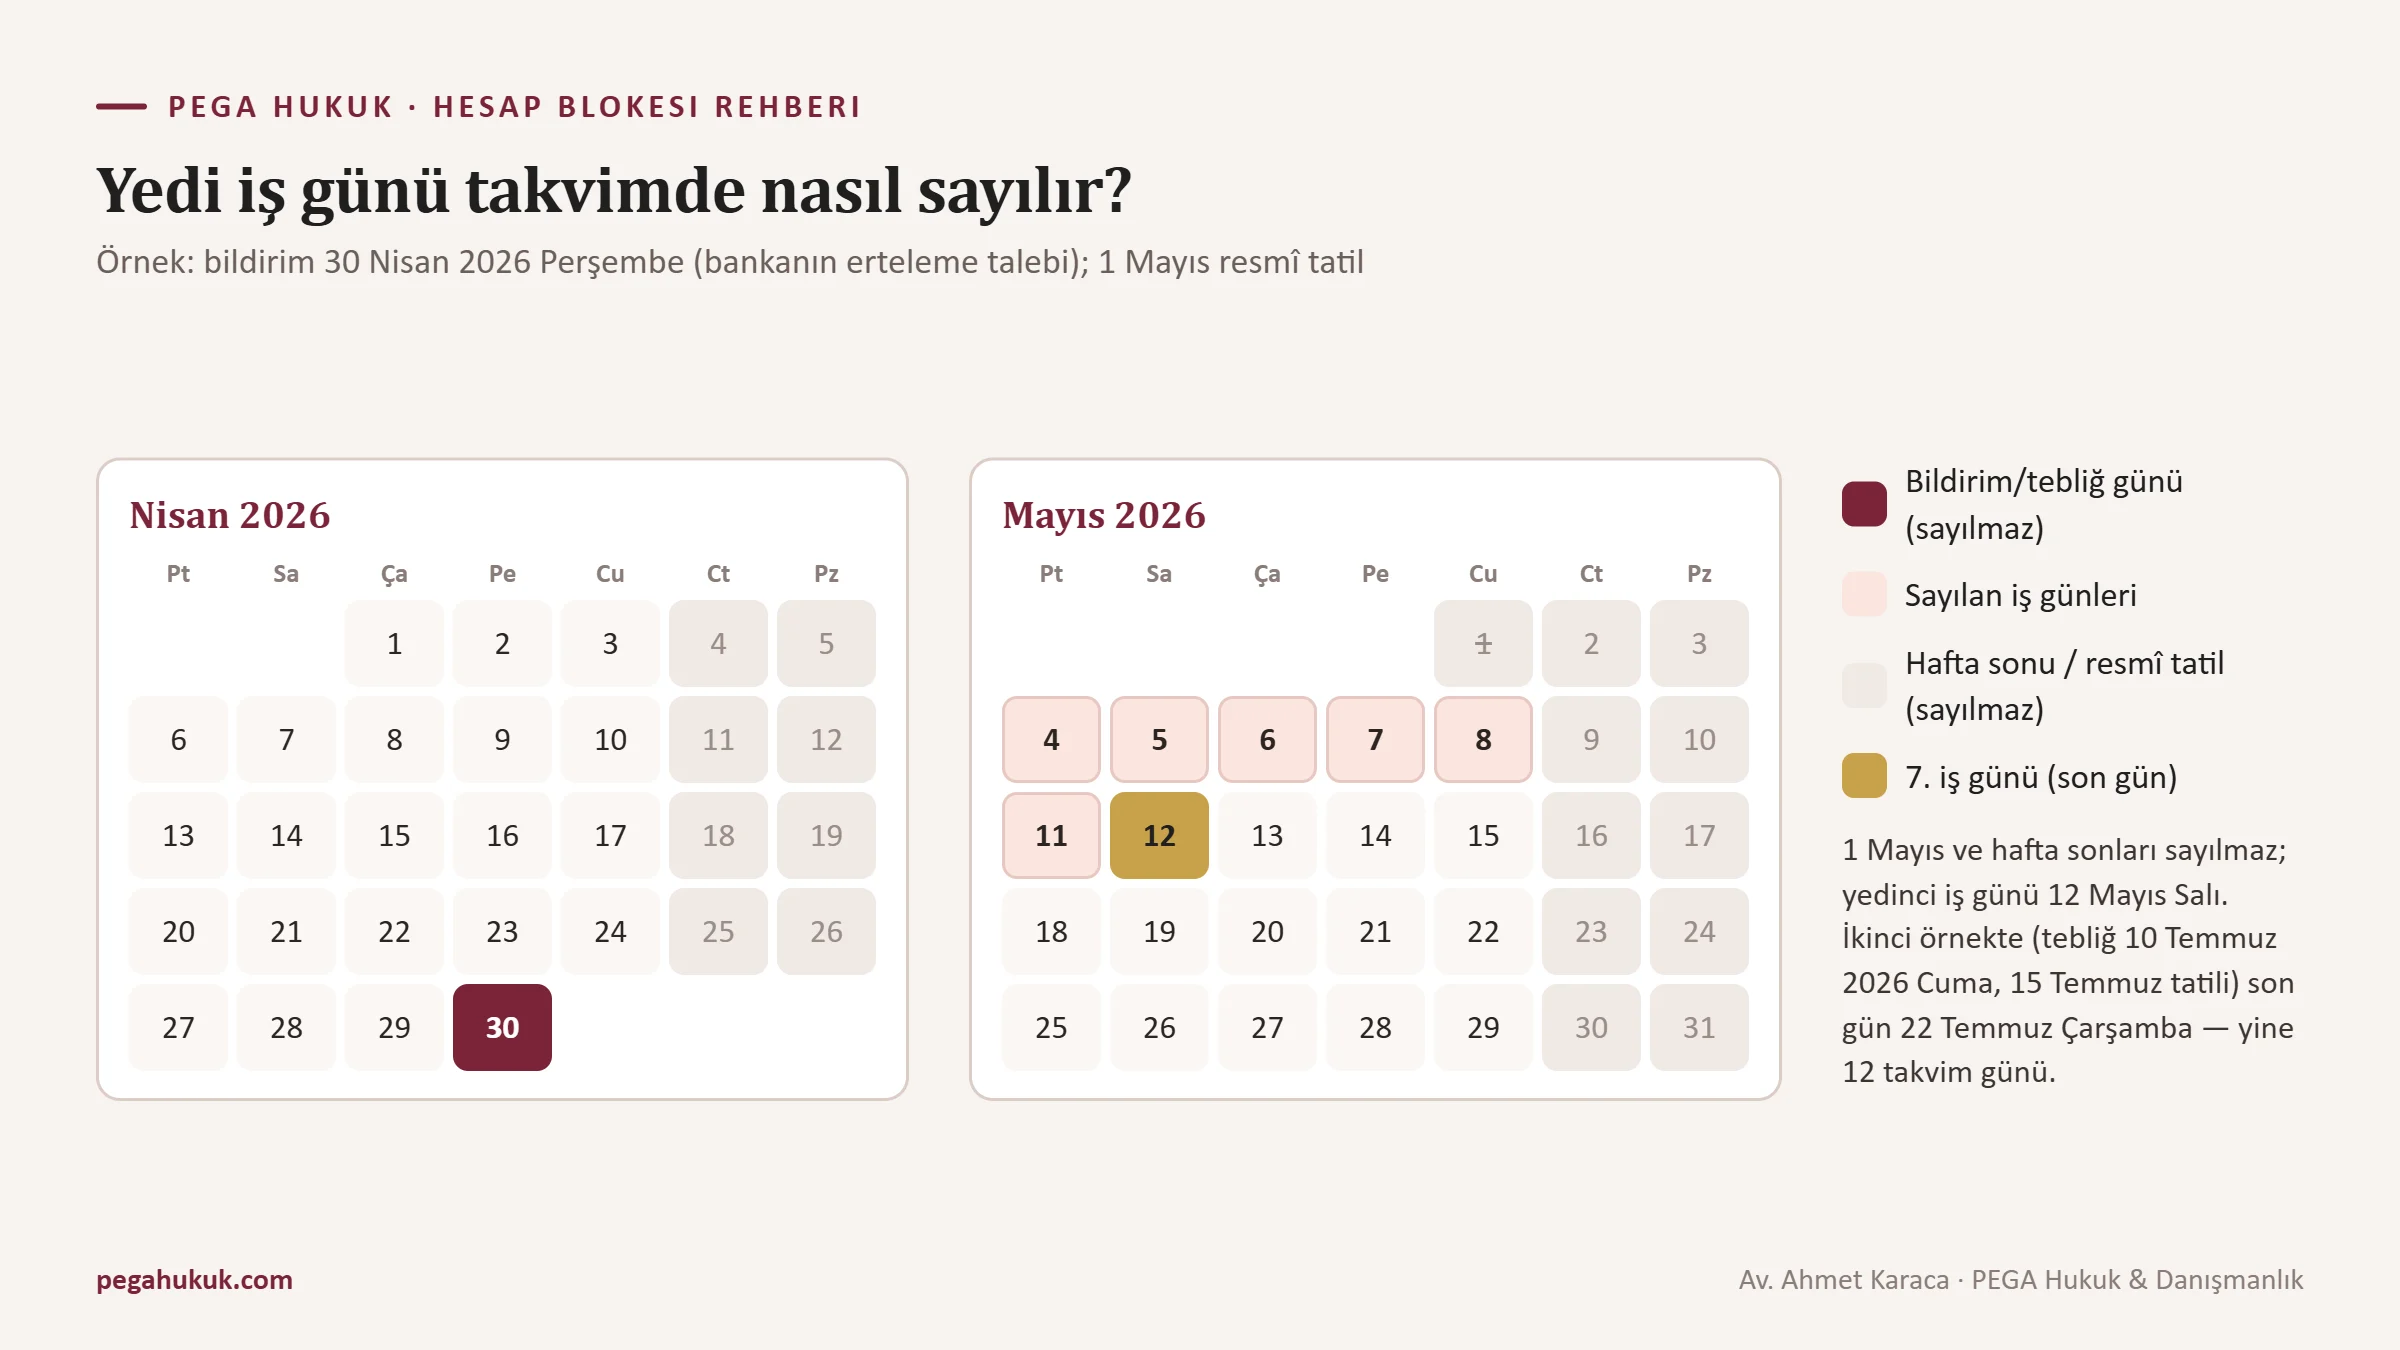
Yedi iş günü, cumartesi, pazar ve resmî tatiller atlanarak sayılır ve başlangıç günü sayıma girmez. MASAK’ın kendi soru-cevap açıklamalarında da sürenin tebliği izleyen günden itibaren iş günü olarak hesaplandığı belirtiliyor; biz iki başlangıç noktası için de aynı yöntemi kullanıyoruz. Mobil bankacılığın hafta sonu çalışıyor olması, cumartesiyi iş günü yapmaz.
Aşağıdaki iki örnek kurgusaldır ama 2026 takviminin gerçek tatil günlerini içerir: biri bankanın erteleme talebiyle, diğeri Başkanlığın tespitiyle başlıyor ve ikisine de bir resmî tatil ile iki hafta sonu giriyor.
Yedi iş günü: iki takvim örneği (2026)
| Sayım | Örnek 1: Erteleme talepli bildirim, 30 Nisan 2026 Perşembe | Örnek 2: Başkanlık tespiti, karar tebliği 10 Temmuz 2026 Cuma |
|---|---|---|
| Başlangıç günü | 30 Nisan Perşembe (sayılmaz) | 10 Temmuz Cuma (sayılmaz) |
| Atlanan günler | 1 Mayıs Cuma (Emek ve Dayanışma Günü), 2-3 Mayıs ve 9-10 Mayıs hafta sonları | 11-12 Temmuz ve 18-19 Temmuz hafta sonları, 15 Temmuz Çarşamba (Demokrasi ve Millî Birlik Günü) |
| 1. iş günü | 4 Mayıs Pazartesi | 13 Temmuz Pazartesi |
| 2. iş günü | 5 Mayıs Salı | 14 Temmuz Salı |
| 3. iş günü | 6 Mayıs Çarşamba | 16 Temmuz Perşembe |
| 4. iş günü | 7 Mayıs Perşembe | 17 Temmuz Cuma |
| 5. iş günü | 8 Mayıs Cuma | 20 Temmuz Pazartesi |
| 6. iş günü | 11 Mayıs Pazartesi | 21 Temmuz Salı |
| 7. iş günü (son gün) | 12 Mayıs Salı | 22 Temmuz Çarşamba |
| Takvim karşılığı | 12 gün | 12 gün |
Birinci örnekte işlem 30 Nisan’da gerçekleşmemiş, banka aynı gün erteleme talepli bildirim yapmış olsun. 1 Mayıs resmî tatil olduğu için sayım 4 Mayıs Pazartesi başlar ve yedinci iş günü 12 Mayıs Salı’ya denk gelir. Bu tarihe kadar Bakan kararı tebliğ edilmemişse, rehberdeki cümle gereği işlem gerçekleştirilebilir; karar tebliğ edilmişse de erteleme 12 Mayıs’ı aşamaz. Hesap sahibinin 13 Mayıs sabahı bankaya yazılı talepte bulunması için bundan daha net bir takvim olamaz.
İkinci örnekte Bakan kararı bir cuma günü mesai bitimine yakın bankaya ulaşmış olsun. Tebliğ saatinin bir önemi yok; sayım bir sonraki iş günü olan 13 Temmuz’da başlar. 15 Temmuz resmî tatil olduğu için atlanır ve süre 22 Temmuz Çarşamba günü dolar. İki örnekte de takvim karşılığı 12 gündür. Hafta içine denk gelen tek günlük bir tatil süreyi bir gün uzatır; birkaç günlük bayram tatilleri araya girdiğinde ise takvim karşılığı iki haftayı rahatlıkla aşabilir.
Hesap sahibinin elindeki tek tarih
Pratikteki asıl zorluk, hesap sahibinin bildirim tarihini de tebliğ tarihini de bilmemesidir. Elinizdeki tek tarih, işlemin gerçekleşmediğini gördüğünüz gündür. Bankanın talebiyle başlayan ertelemede bu gün çoğu zaman bildirim günüyle aynıdır. Başkanlık tespitinde ise tebliğ, işleminizin ilk takıldığı günden sonraya düşebilir. Biz bu yüzden hesabı iki ihtimale göre kurar, geç biten tarihi esas alırız. Böylece süre dolmadan bankaya “süre doldu” yazıp güven kaybetme riski ortadan kalkar. Tebliğin gerçek günü öğrenildiğinde tablo bir iki gün kayabilir.
2019-2025 rakamları: bildirim çok, erteleme az
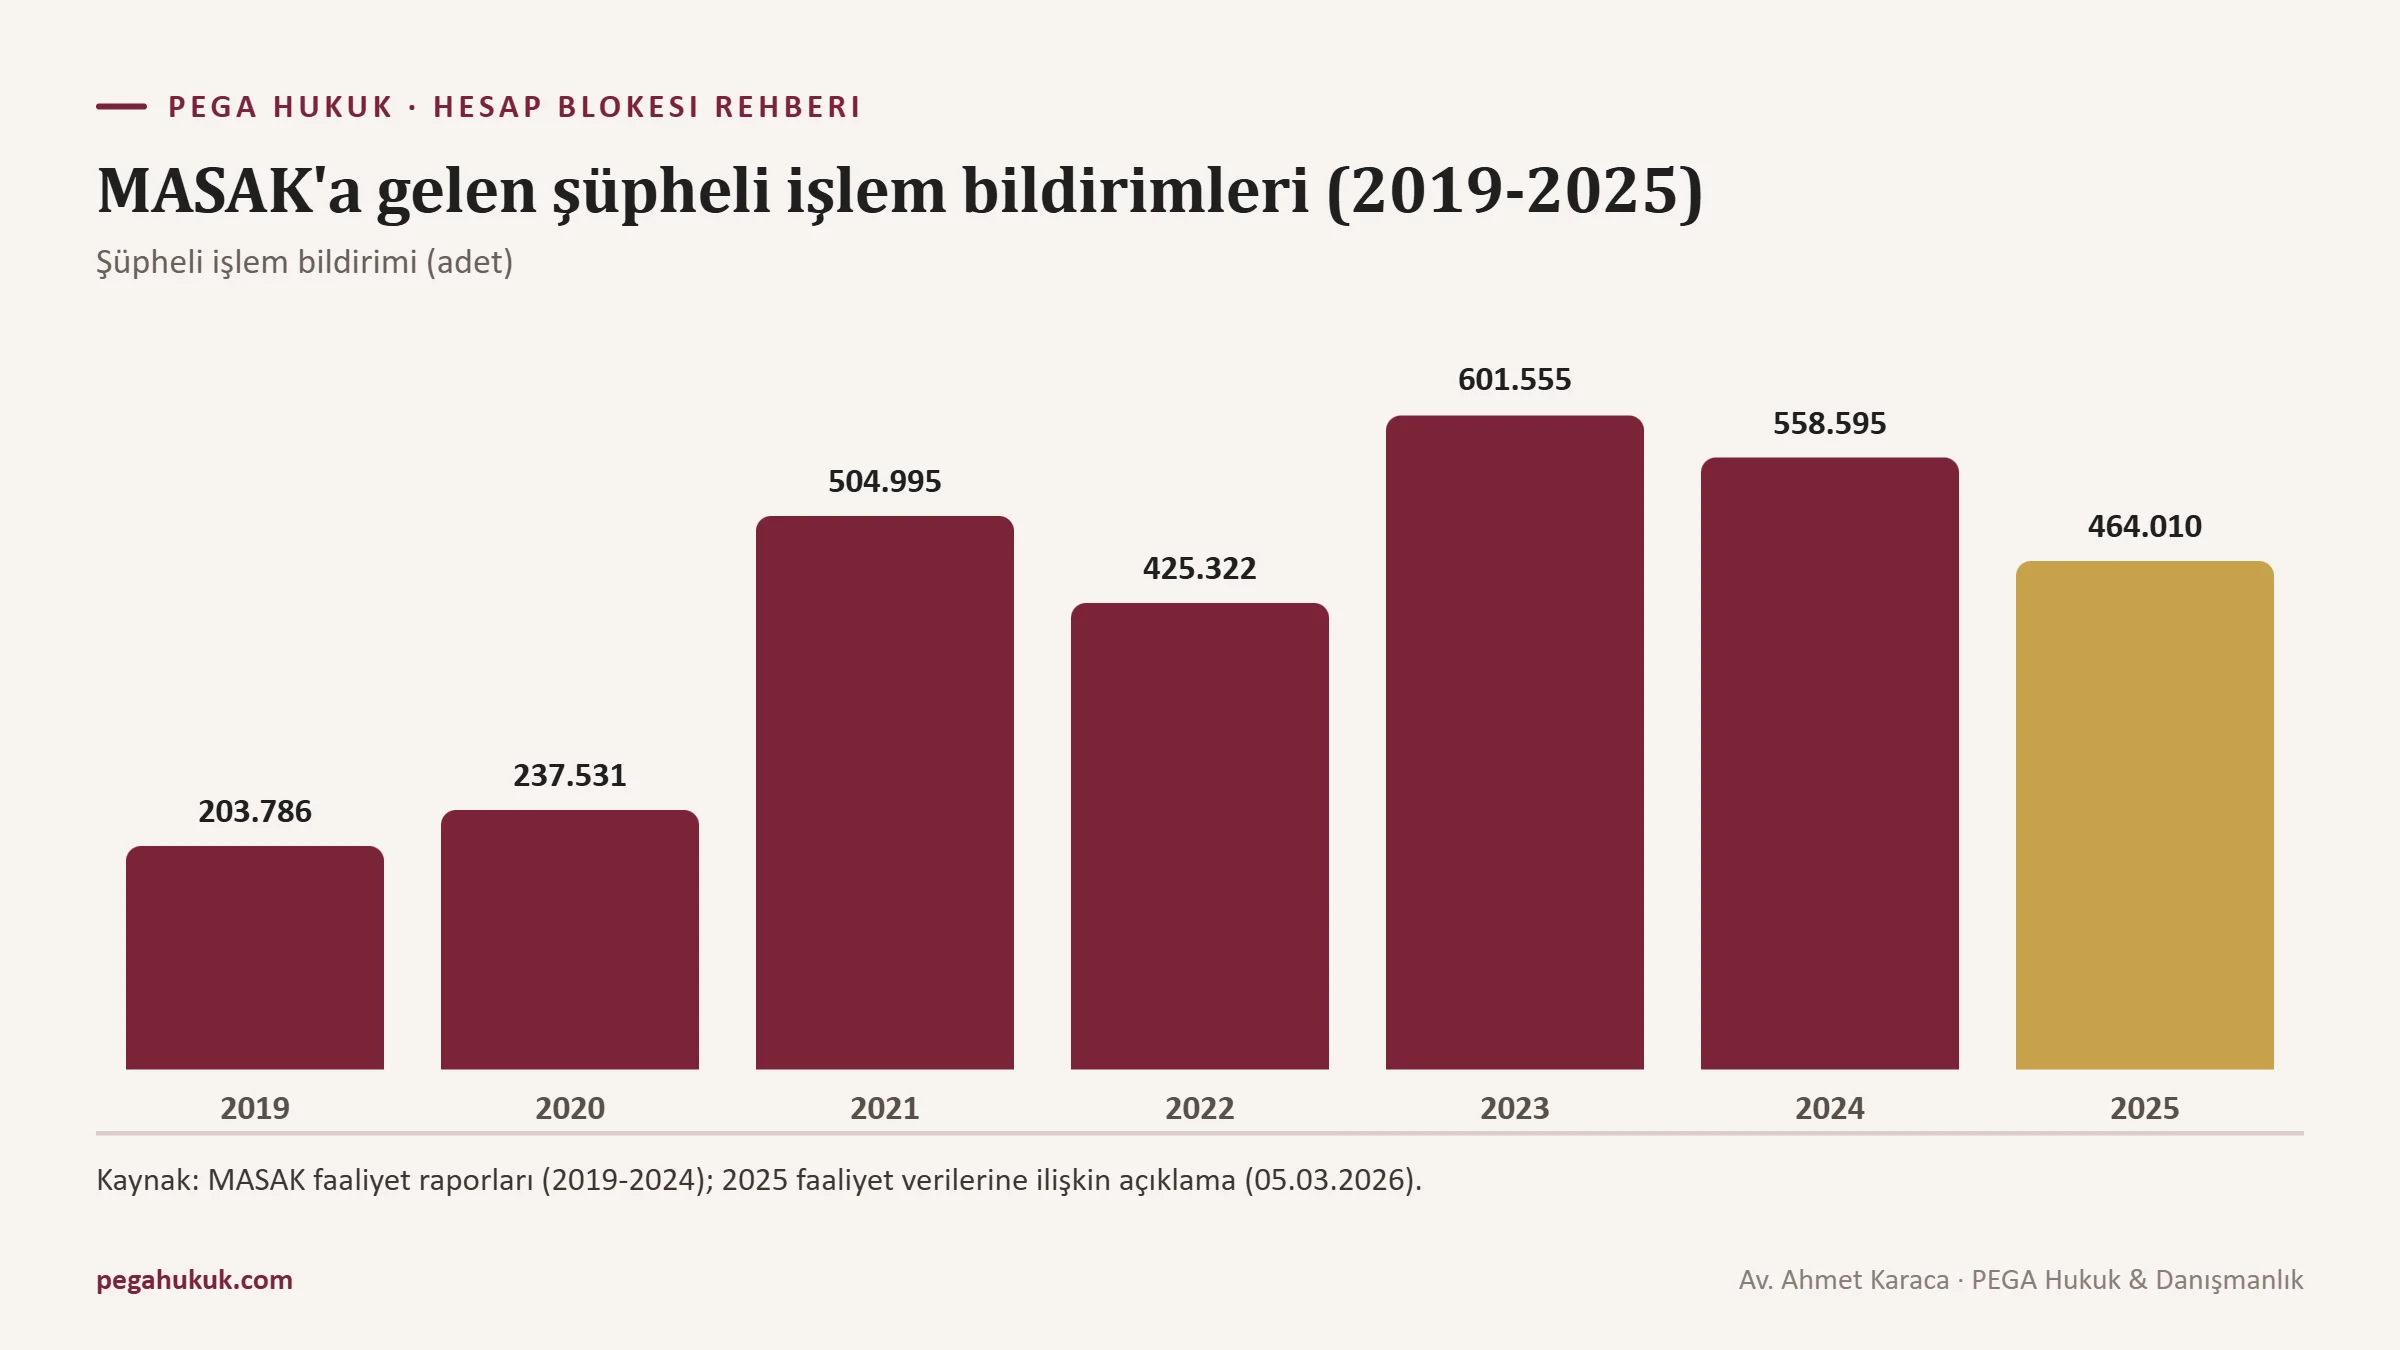
MASAK’ın faaliyet raporları ve 2025 verilerine ilişkin açıklaması, ertelemenin ne kadar istisnai bir araç olduğunu yedi yıllık bir seride gösteriyor.
MASAK’a gelen bildirimler ve ertelemeler (2019-2025)
| Yıl | Şüpheli işlem bildirimi | Erteleme talebi | Erteleme (işlem / karar) | Suç duyurusu (kişi) |
|---|---|---|---|---|
| 2019 | 203.786 | 9.919 | 2.013 işlem | 220 |
| 2020 | 237.531 | 6.546 | 3.256 işlem | 187 |
| 2021 | 504.995 | 7.218 | 4.663 işlem | 181 |
| 2022 | 425.322 | 4.906 | 2.281 işlem | 141 |
| 2023 | 601.555 | 15.441 | 3.386 işlem | 421 |
| 2024 | 558.595 | 15.768 | 4.994 işlem (985 kişi) | 328 |
| 2025 | 464.010 | 14.104 | 5.215 | 422 (ayrıca denetimlerden 27) |
Tablodan üç sonuç çıkıyor. Birincisi, bildirim sayısı yedi yılda dalgalı ama belirgin biçimde arttı: 2019’daki 203.786’dan 2023’te 601.555’e, yani yaklaşık üç katına çıktı, ardından iki yıl üst üste geriledi. 2025’teki 464.010, 2023 zirvesinin yaklaşık yüzde 23 altında. İkincisi, erteleme talebinin bildirimlere oranı hiçbir yıl yüzde 5’e ulaşmadı. 2019’da yüzde 4,9 olan oran 2022’de yüzde 1,2’ye kadar indi, 2025’te yüzde 3 civarında. Bildirimlerin ezici çoğunluğu, hesap sahibinin hiçbir kısıt görmediği “sessiz” bildirimlerdir.
Üçüncüsü, 2025’teki 5.215 erteleme, tablodaki en yüksek rakam. Taleplerle karşılaştırıldığında oran 2019’da yüzde 20 civarındayken 2025’te yüzde 37’ye çıkıyor; ancak raporların bir kısmı erteleme sayısını işlem bazında, talep sayısını ise başka bir birimle verdiği için bu oranı kesin bir “kabul oranı” gibi okumamak gerekir. 2024 raporu, ertelenen 4.994 işlemin 985 kişiye ait olduğunu ve bunların 669’unun ilk kez erteleme gördüğünü de belirtiyor. Aynı yıl yasadışı bahis bağlantılı 1.655 işlem 19/A ile ertelendi; bahis dosyalarında blokenin nasıl zincirlendiğini bahis parasının geçtiği hesaplardaki blokeleri anlattığımız yazıda ayrıca işledik.
Bildirimlerin kaynağı da değişiyor. 2025 verilerine göre bildirimlerin yüzde 57’si bankalardan, yüzde 24’ü ödeme kuruluşlarından, yüzde 13’ü kripto varlık hizmet sağlayıcılarından geldi; bildirimde bulunan yükümlü sayısı 559’a (442’si finansal kuruluş) çıktı. Bildirimlerin yüzde 71’i, yani 329.150’si analiz edildi. Aynı yıl elkoyma kararı verilen tutar 1,2 milyar lira olarak açıklandı. Yüz binlerce bildirimin karşısında yüzlerle ifade edilen suç duyurusu sayısı, bir bildirimin kendiliğinden bir soruşturmaya dönüşmediğini de gösteriyor.
Yedi iş günü dolduğunda yol üçe ayrılır
Erteleme süresi bittiğinde dosya, Başkanlığın analizinin ne gösterdiğine ve bankanın ne karar verdiğine göre üç yoldan birine girer. Hangi yolda olduğunuzu anlamadan atılan her adım, yanlış mercie yazılmış bir dilekçe gibi boşa gider.
Birinci yol: işlem gerçekleşir
En sık görülen sonuç budur. Başkanlık süre içinde bir karar tebliğ etmemiştir ya da karar süresi dolmuştur; savcılıktan bir elkoyma yazısı da gelmemiştir. Bu durumda ertelemenin dayanağı kalmamıştır ve işlem gerçekleştirilebilir. Bankanın işlemi kendiliğinden yapmaması hâlinde hesap sahibinin yazılı talebi devreye girer. Analizin arka planda sürüyor olması, ertelemenin süresini uzatmaz; Başkanlık analizini tamamlayıp sonucunu daha sonra savcılığa iletebilir, ama bunun için işlemin durdurulmuş olması gerekmez.
İkinci yol: analiz savcılığa gider, elkoyma gündeme gelir
Başkanlık analiz sonucunu Cumhuriyet başsavcılığına iletmişse ve savcılık aklama suçu yönünden kuvvetli şüphe görüyorsa, artık 19/A’nın değil 5549 sayılı Kanun’un 17. maddesinin alanındayız:
“(1) Aklama ve terörün finansmanı suçunun işlendiğine dair kuvvetli şüphe bulunan hallerde 5271 sayılı Ceza Muhakemesi Kanununun 128 inci maddesindeki usûle göre malvarlığı değerlerine elkonulabilir.
(2) Gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısı da elkoyma kararı verebilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmi dört saat içinde görevli hâkimin onayına sunulur. Hâkim en geç yirmi dört saat içinde onaylanıp onaylanmamasına karar verir. Hâkimin onaylaması hâlinde … 128 inci maddesinde belirtilen değere ilişkin rapor üç ay içinde alınır ve tekrar hâkim onayına sunulur. Onaylanmama veya raporun üç ay içinde alınamaması hâlinde Cumhuriyet savcılığının kararı hükümsüz kalır.”
İki eşik farkına dikkat edin. 19/A için “şüphe” yeterlidir; 17. madde için “kuvvetli şüphe” aranır. Ertelemeden elkoymaya geçiş, bu eşiğin aşılmasını gerektirir ve kararı artık bir hâkim verir ya da onaylar. Bu aşamada karşınızdaki tedbir bir sulh ceza hâkimliği kararıdır, itiraz süresi kararın öğrenilmesinden itibaren iki haftadır ve süreç tamamen ceza muhakemesi kurallarına tabidir.
MASAK raporunun ceza yargılamasındaki ağırlığı da sınırsız değildir. Yargıtay 3. Ceza Dairesi, E. 2024/4155, K. 2024/19482, 19.12.2024 tarihli kararında, MASAK raporunda geçen “muhtemelen” ifadesinin aklama suçundan mahkûmiyet için yetmeyeceğini, somut bir aklama işleminin şüpheye yer bırakmayacak biçimde tespit edilmesi gerektiğini vurguladı. Bu, elkoymaya itirazda da kullanılabilecek bir çizgidir: rapor bir ihtimal kuruyorsa, tedbirin ölçülülüğü o ihtimalin ağırlığıyla tartılmalıdır.
Üçüncü yol: banka ilişkiyi kendi kararıyla bitirir
Erteleme kalkmış, savcılıktan yazı gelmemiştir; ama banka artık sizinle çalışmak istemez. Tedbirler Yönetmeliği’nin 22. maddesi, kimlik tespiti yapılamayan ya da iş ilişkisinin amacı hakkında yeterli bilgi edinilemeyen hâllerde iş ilişkisinin kurulmamasını ve işlem yapılmamasını; kimlik bilgilerinin doğruluğundan şüphe duyulup teyit yapılamadığında ise ilişkinin sona erdirilmesini düzenler. Bankalar bu hükmü ve kendi risk politikalarını, ertelemenin ardından “ilişki sonlandırma” bildirimi için dayanak olarak kullanır. Bu karar MASAK’ın değil bankanındır, bakiye iadesiyle sonuçlanır ve ancak bankaya karşı işletilecek hukuk yollarıyla tartışılabilir.
Bir de dördüncü, ayrı bir ihtimal var: olay aslında bilişim yoluyla işlenmiş bir dolandırıcılık ya da kart kötüye kullanımıysa, bankanın 128/A askısı ertelemeyle aynı günlere denk gelebilir. Bu askı 48 saatle sınırlıdır ve kaldırılması için Cumhuriyet başsavcılığına başvurulur. İki tedbiri aynı anda yaşayan hesap sahibinin iki ayrı takvim tutması gerekir.
Erteleme süresince paranın kendisine dokunmaya çalışmak, dosyayı sizin aleyhinize çevirebilir. Aynı parayı başka hesaplar ya da kripto borsaları üzerinden dolaştırma girişimi, analizdeki şüpheyi güçlendirir ve aklama suçunun gündeme gelmesine zemin hazırlar. Gönderen kişiye başka bir hesaptan “iade” adıyla para yollamak da kayıtta açıklanması gereken yeni bir işlem zinciri doğurur.
Süre doldu ama kısıt kalkmadı: karar ağacı
“Yedi iş günü geçti, hesabım hâlâ kapalı” cümlesiyle gelen dosyalarda aynı sırayla ilerliyoruz. Aşağıdaki ağaç, her sorunun cevabına göre bir sonraki adımı gösteriyor. Bütün tedbirlerin başlangıç ve bitiş anlarını tek tabloda görmek isterseniz bloke sürelerinin ne zaman dolduğunu anlatan süre rehberine bakabilirsiniz.
- Süreyi doğru başlangıçtan mı saydınız? Başlangıç günü sayılmaz, hafta sonu ve resmî tatiller atlanır. Başkanlık tespitinde saat tebliğden işler; hesabı geç biten ihtimale göre yeniden kurun. Süre gerçekten dolmamışsa beklemek, dilekçe yazmaktan daha verimlidir.
- Kısıt belirli bir işlemde mi, hesabın tamamında mı? Yalnızca ertelenen havale ya da çekim duruyorsa ve süre dolmuşsa bankaya yazılı olarak işlemin gerçekleştirilmesini isteyin. Hesabın bütün kanalları kapalıysa, 19/A’nın ötesinde bir dayanak aramaya başlayın.
- Bankadan bir makam adı ya da dosya numarası alabiliyor musunuz? Evet ise tedbir büyük ihtimalle bir savcılık veya hâkimlik kararıdır; avukat aracılığıyla dosya incelemesi yapın ve kararın öğrenilmesinden itibaren iki haftalık itiraz süresini hemen hesaplayın.
- Olay bilişim sistemleri ya da banka aracılığıyla işlenmiş bir dolandırıcılık, kart kötüye kullanımı ya da bilişim yoluyla hırsızlık şüphesiyle mi başladı? Evet ise 128/A askısı ve ardından gelen elkoyma ihtimalini değerlendirin; askının kaldırılması için başvuru yeri Cumhuriyet başsavcılığıdır ve savcı 24 saat içinde karar verir.
- Bloke tutarı belirli bir borç rakamıyla mı sınırlı? Evet ise e-Devlet’teki e-haciz ve icra dosyası sorgularına bakın; muhatabınız MASAK değil, ilgili icra ya da vergi dairesidir.
- Banka belge mi istiyor ya da ilişki sonlandırma bildirimi mi gönderdi? Bu durumda kısıt bankanın kendi kararıdır. Belge dosyasını eksiksiz sunun, istenenleri yazılı olarak talep edin; ilişki bitiyorsa bakiyenin iadesini ve iade yöntemini yazılı olarak isteyin.
- Hiçbir soruya net cevap alamıyor musunuz? Bankaya aşağıdaki iskelete uygun yazılı başvuru yapın, cevap süresini takip edin; cevap gelmezse bankacılık şikâyet mercileri ve yargı yolu gündeme gelir.
Bu ağacın ilk iki basamağı, dosyaların önemli bir kısmını tek başına çözüyor. Süresi yanlış hesaplanmış bir erteleme ya da yalnızca tek bir işlemi kapsayan bir kısıt, genellikle bir telefon görüşmesiyle değil, doğru tarihi ve doğru soruyu içeren tek sayfalık bir yazıyla açılıyor.
Bankaya ve MASAK’a ne yazılır, yargı yolu ne işe yarar
Bankaya yazılı başvurunun dayanağı, 5411 sayılı Bankacılık Kanunu’nun 76. maddesidir: “Bankalar, müşterilerinin, verilen hizmetlerden kaynaklanan her türlü sorularına cevap verecek bir sistem kurmakla ve bu hizmetle ilgili bilgiyi müşterilerine bildirmekle yükümlüdür.” Sözlü görüşmelerde verilen “MASAK” cevabı kayda geçmez; yazılı başvuruya verilen cevap ise hem sonraki adımların hem de olası bir tazminat talebinin delilidir. Farklı bloke türleri için hazırladığımız türüne göre bloke kaldırma dilekçeleri arasında bu yazının bankaya yönelik olanı, gizlilik hükmünü dikkate alacak biçimde kuruldu.
Dilekçenin püf noktası, bankaya cevaplayamayacağı soruyu sormamaktır. “Bildirim yaptınız mı?” sorusu md. 4/2 nedeniyle cevapsız kalır. Buna karşılık “Hesabımda bir yargı mercii ya da kamu kurumu yazısına dayanan tedbir var mı?”, “Kısıt hangi işlem tiplerini kapsıyor?”, “Kaldırılması için hangi belge isteniyor?” soruları gizliliği ihlal etmeden cevaplanabilir. Bankanın cevap verdiği soru ile cevap vermekten kaçındığı soru arasındaki fark da ayrıca bilgi taşır.
Dilekçeye eklenecek belge dosyası, işlemin kaynağını ilk bakışta anlaşılır kılmalıdır. Bizim kurduğumuz dosyalarda asgari olarak şunlar bulunur:
- Takılan işlemin dekontu, hata mesajının ekran görüntüsü ve bankayla yapılan görüşmelerin tarih-saat notları.
- Paranın kaynağını gösteren belge: satış sözleşmesi, fatura, bordro, kira sözleşmesi, miras ya da kredi belgesi gibi, işlemin niteliğine uyan asıl kayıt.
- Gönderen ya da alıcı ile ilişkinizi açıklayan yazışmalar, sözleşmeler ve varsa önceki işlemlerin dökümü.
- Kripto varlık kaynaklı paralarda borsa hesap geçmişi, işlem kimlikleri (TxID) ve banka ekstresiyle eşleştirilmiş kısa bir kronoloji tablosu.
- Güncel meslek, gelir ve adres bilgisini gösteren belgeler; bankanın elindeki müşteri profili eskiyse bu belgeler en az kaynak belgesi kadar önemlidir.
[BANKA UNVANI] A.Ş.
[Şube adı] Şubesi Müdürlüğüne
(Bilgi için: Genel Müdürlük Müşteri İlişkileri Birimi)
BAŞVURAN: [Ad Soyad], T.C. Kimlik No: […]
ADRES / E-POSTA: […]
HESAP / IBAN: [TR.. …. …. ….]
KONU: Hesabımdaki kısıtın dayanağı ve kapsamı hakkında yazılı bilgi verilmesi ile süresi dolmuş bir erteleme dışında dayanak bulunmuyorsa talimatımın yerine getirilmesi talebidir.
AÇIKLAMALAR:
1. [Tarih] tarihinde verdiğim [tutar] TL tutarlı [havale/EFT/nakit çekim] talimatı gerçekleştirilmemiştir. Müşteri hizmetleri tarafından [tarih] tarihinde “[bankanın kullandığı ifade]” şeklinde sözlü bilgi verilmiştir.
2. 5549 sayılı Kanun’un 4. maddesinin ikinci fıkrasındaki gizlilik yükümlülüğünüzü bilmekteyim; bu nedenle herhangi bir bildirim yapılıp yapılmadığını sormuyorum. Aşağıdaki talepler bu yükümlülüğü ihlal etmeden cevaplanabilecek niteliktedir.
3. İşleme konu para, [kaynağın kısa açıklaması: satış bedeli / ücret / ihracat bedeli / borç iadesi] niteliğindedir; kaynağı gösteren belgeler ekte sunulmuştur.
4. Talimat tarihinden itibaren yedi iş günlük sürenin [tarih] tarihinde dolduğu değerlendirilmektedir.
HUKUKİ DAYANAK: 5411 sayılı Bankacılık Kanunu md. 76; 5549 sayılı Kanun md. 19/A; işlemlerin ertelenmesine ilişkin yönetmelik md. 4 ve 5; Tedbirler Yönetmeliği md. 19 ve 22; ilgili mevzuat.
TALEP: a) Hesabımda bir yargı mercii, icra/vergi dairesi veya kamu kurumu yazısına dayanan tedbir bulunup bulunmadığının; varsa merciin adı, dosya/karar numarası ve tedbir tutarının,
b) Kısıtın hesabın tamamına mı yoksa belirli işlemlere mi uygulandığının ve hangi işlem tiplerini (giriş, çıkış, kart, dijital kanal) kapsadığının,
c) Kısıt bankanızın müşteri tanıma ve izleme politikası kapsamında uygulanıyorsa, kaldırılması için talep edilen belgelerin,
tarafıma yazılı olarak bildirilmesini; d) süresi dolmuş bir erteleme dışında dayanak bulunmuyorsa [tarih] tarihli talimatımın gerçekleştirilmesini saygıyla talep ederim.
[Tarih]
[Ad Soyad]
[İmza]
EKLER:
1. Kimlik belgesi sureti
2. İşlem dekontu ve hata ekranı görüntüsü
3. Fon kaynağını gösteren belgeler ([liste])
4. Kronoloji tablosu
Başkanlığa yazılan dilekçe neye yarar
MASAK’a yazılacak dilekçenin işlevi farklıdır. 19/A’da ve yönetmelikte hesap sahibine tanınmış özel bir “erteleme kaldırma başvurusu” yolu yok. Başkanlığa yazılan dilekçe, bu nedenle bir karar almaya değil, yürütülen bir analiz varsa açıklamanızı ve belgelerinizi o dosyaya koydurmaya yarar. Analiz sonucu savcılığa gidecekse, dosyada sizin açıklamanızın da bulunması sonraki aşamada fark yaratabilir. Analiz savcılığa intikal etmiş ve bir soruşturma dosyası açılmışsa, aynı belgelerin savcılığa sunulması gerekir.
T.C. HAZİNE VE MALİYE BAKANLIĞI
MALİ SUÇLARI ARAŞTIRMA KURULU BAŞKANLIĞINA
ANKARA
BAŞVURAN: [Ad Soyad], T.C. Kimlik No: […]
ADRES / E-POSTA: […]
VEKİLİ: [Varsa Av. Ad Soyad, baro sicil no, adres]
KONU: [Banka unvanı] nezdindeki [IBAN] numaralı hesabımla ilgili [tarih] tarihli işlemin kaynağına ilişkin bilgi ve belgelerin sunulmasıdır.
AÇIKLAMALAR:
1. [Tarih] tarihinde [tutar] TL tutarlı [işlem türü] gerçekleşmemiş, banka tarafından gerekçe bildirilmemiştir.
2. Söz konusu işlemle ilgili Başkanlığınızca yürütülen bir değerlendirme bulunması hâlinde dikkate alınmak üzere, işleme konu paranın kaynağını gösteren belgeleri sunuyorum.
3. Para, [gönderen/alıcı ad soyad veya unvan] ile aramdaki [ilişkinin açıklaması: satış sözleşmesi, ticari ilişki, aile içi ödeme vb.] kapsamında [tarih] tarihinde [gönderilmiş/alınmıştır]. İlişkiye ait belgeler ekte kronolojik olarak sıralanmıştır.
4. Başkanlığınızca ihtiyaç duyulacak ek bilgi ve belgeleri yukarıdaki iletişim adresi üzerinden sunmaya hazırım.
HUKUKİ DAYANAK: 5549 sayılı Kanun md. 19/A; işlemlerin ertelenmesine ilişkin yönetmelik; Anayasa md. 35; ilgili mevzuat.
TALEP: Sunduğum açıklama ve belgelerin, hesabımla ilgili yürütülen bir değerlendirme bulunması hâlinde dosyaya eklenerek dikkate alınmasını saygıyla talep ederim.
[Tarih]
[Ad Soyad / Vekil]
[İmza]
EKLER:
1. Kimlik belgesi sureti (vekil aracılığıyla ise vekâletname)
2. İşlem dekontu
3. Fon kaynağı belgeleri ([liste])
4. Kronoloji ve eşleştirme tablosu
Bakan kararına karşı idari yargı: kâğıt üzerinde var, pratikte dar
19/A kararına karşı Kanun’da özel bir itiraz ya da dava yolu gösterilmemiştir. 5549 sayılı Kanun’un 13. maddesinin yedinci fıkrasındaki idari yargı yolu, maddenin düzenlediği idari para cezalarına ilişkindir; bu hüküm hesap sahibine erteleme kararına karşı bir yol açmaz. Erteleme kararı, Bakan tarafından verilen bir idari işlem niteliği taşıdığı için genel ilkeler çerçevesinde iptal davasının konusu olabileceği ileri sürülebilir. Bu konuda yerleşmiş bir uygulamadan söz etmek ise güç.
Asıl sorun zamanlamadır. Karar hesap sahibine değil bankaya tebliğ edilir, içeriğine gizlilik nedeniyle erişmek çoğu zaman mümkün olmaz ve tedbirin kendisi yedi iş günü sürer. Bir dava açılıp yürütmenin durdurulması talebi incelenene kadar erteleme çoktan sona ermiş olur. Bu nedenle 19/A kararına karşı idari yargı yolu, somut dosyada blokeyi kaldırmaktan çok, hukuka aykırı bir uygulamanın sonradan tespitine hizmet edebilir. Pratikte mücadele iki yerde yapılır: erteleme sürerken belgelerin doğru makama sunulmasında ve ertelemenin ardından gelen savcılık aşamasında.
Karşılaştırma için 128/A askısına bakmak yararlı. O maddede hesap sahibinin Cumhuriyet başsavcılığına başvuru hakkı ve savcının 24 saat içinde karar verme yükümlülüğü açıkça yazılı. 19/A’da böyle bir hüküm yok; hesap sahibinin elindeki en güçlü araç, sürenin kısalığı ve uzatılamazlığıdır.
Kripto borsalarında “MASAK süresi”: bekleme kuralı erteleme değildir
Kripto varlık hizmet sağlayıcıları, 1 Mayıs 2021 tarihli Resmî Gazete’de yapılan değişiklikle Tedbirler Yönetmeliği’nde yükümlüler arasına alındı; 25 Aralık 2024 tarihli değişiklikle de finansal kuruluş sayıldılar. Dolayısıyla borsalar da bildirim yapar, erteleme talep eder ve 19/A kararlarının muhatabı olur. Bu kanaldan gelen bildirimler hızla büyüdü: kripto varlık hizmet sağlayıcılarının bildirimleri 2021’de 2.233 iken 2022’de 20.569’a, 2023’te 64 kuruluştan 48.678’e çıktı. 2025’te bütün bildirimlerin yüzde 13’ü bu kuruluşlardan geldi.
Borsa kullanıcılarının “MASAK blokesi” dediği şeyin önemli bir kısmı ise bir erteleme değil, 28 Haziran 2025 tarihli Resmî Gazete’de yayımlanan MASAK Genel Tebliği Sıra No. 29 ile getirilen ve herkese uygulanan bekleme kurallarıdır. Tebliğe göre platformlar, kripto varlık transferini, transfer edilecek varlığın alım, takas veya yatırma işleminden en az 48 saat sonra gerçekleştirir; ilk çekimde bu süre en az 72 saattir. Stabil kripto varlık transferlerinde günlük 3.000, aylık 50.000 dolar sınırı vardır ve seyahat kuralı uygulandığında bu sınırlar iki katına çıkar. İşlem açıklamasının en az 20 karakter olması da aynı tebliğin gereğidir. 15.000 lirayı aşan transferlerde gönderen ve alıcı bilgilerinin iletilmesi, yani seyahat kuralı, ayrıca uygulanır.
Bu kurallar hakkınızda verilmiş bir karar değildir, dilekçeyle kaldırılamaz; süre dolduğunda çekim kendiliğinden yapılabilir hâle gelir. Bekleme süresi geçmiş olmasına rağmen çekim hâlâ kapalıysa, borsanın kendi risk kontrolü, bir erteleme talebi ya da bir 128/A askısı devrede olabilir. Bu katmanları borsa hesaplarındaki çekim kısıtlarını ve risk kontrollerini anlattığımız yazıda ayrıntılı işledik. Kripto işlemleri nedeniyle yapılan bildirimlerde fon kaynağı dosyasının nasıl kurulacağını kripto işlemlerinde şüpheli işlem bildirimi ve fon kaynağı yazımızda; borsadan bankaya aktarılan paranın banka tarafında 19/A ertelemesine takılmasını ise kripto sonrası banka hesabında yedi iş günlük erteleme yazımızda anlattık.
Banka tarafında ise P2P işlemlerinde farklı kişilerden gelen havaleler ve kısa sürede yapılan çok sayıda giriş-çıkış, Tedbirler Yönetmeliği’nin 19. maddesindeki izleme görevinin tam hedefidir. Borsa geçmişini, işlem kimliklerini ve banka ekstresini aynı tabloda eşleştiren bir kronoloji, uyum biriminin sorusunu çoğu zaman sorulmadan cevaplar.
Yedi iş gününü bekleyenlerin sorduğu sorular
MASAK blokesi kaç gün sürer?
MASAK’ın 19/A kapsamındaki işlem ertelemesi en çok yedi iş günü sürer ve uzatılamaz. Bankanın talebiyle başlayan ertelemede süre bildirim tarihinden, Başkanlığın tespitiyle başlayanda kararın bankaya tebliğ tarihinden itibaren işler. Daha uzun süren bir kısıtın dayanağı başka bir şeydir: bankanın uyum kararı, savcılık elkoyması ya da haciz.
Yedi iş günü dolunca bloke kendiliğinden kalkar mı?
Erteleme, yedi iş günü dolduğunda kendiliğinden sona erer. MASAK’ın bankalar için hazırladığı rehbere göre karar süre içinde tebliğ edilmemişse işlem gerçekleştirilebilir. Bankanın kendi uyum kararı ya da süre içinde gelen bir elkoyma kararı varsa kısıt o dayanakla devam eder; bu durumda bankaya yazılı başvuru yapıp dayanağı sormak gerekir.
MASAK blokesi nasıl kaldırılır?
Gerçek bir 19/A ertelemesini süresinden önce kaldırtacak, hesap sahibine tanınmış özel bir başvuru yolu yoktur. Yapılabilecek olan, fon kaynağını gösteren belgeleri bankaya ve gerekirse Başkanlığa sunmak, süreyi doğru hesaplamak ve süre dolunca bankadan işlemin gerçekleştirilmesini yazılı olarak istemektir. Kısıt bir savcılık kararına dönüşmüşse yol, kararın öğrenilmesinden itibaren iki hafta içinde yapılacak itirazdır.
Banka neden bana hiçbir açıklama yapmıyor?
Banka, şüpheli işlem bildirimi yapıp yapmadığını kanun gereği size söyleyemez: 5549 sayılı Kanun’un 4. maddesinin ikinci fıkrası bunu işleme taraf olanlar dâhil herkese açıklamayı yasaklıyor. Bu yasağın ihlali bir yıldan üç yıla kadar hapis cezası gerektiriyor. Bu yüzden bildirim yapılıp yapılmadığını sormak yerine kısıtın kapsamını ve kaldırılması için istenen belgeleri yazılı olarak sormak daha verimlidir.
MASAK hesabıma el koyabilir mi?
Hayır; elkoyma MASAK’ın değil hâkimin, gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yetkisindedir. 5549 sayılı Kanun’un 17. maddesine göre savcının elkoyma kararı 24 saat içinde hâkim onayına sunulur ve hâkim en geç 24 saat içinde karar verir. MASAK’ın analiz raporu bu sürece bilgi ve delil olarak girer.
MASAK ertelemesinin süresi uzatılabilir mi?
Hayır; 19/A maddesinde de işlemlerin ertelenmesine ilişkin yönetmelikte de uzatma hükmü bulunmuyor. Ertelemenin haftalarca ya da aylarca süreceğini söyleyen ifadelerin mevzuatta karşılığı yok. Yedi iş gününden sonra devam eden bir kısıt, başka bir dayanağın varlığına işaret eder.
Kripto borsasındaki 48 ve 72 saatlik bekleme MASAK blokesi mi?
Hayır; bunlar MASAK Genel Tebliği Sıra No. 29 ile bütün kullanıcılara uygulanan genel bekleme süreleridir, hakkınızda verilmiş bir karar değildir. İlk çekimde en az 72 saat, her alım, takas veya yatırma işleminden sonra en az 48 saat beklenir. Bu süreler için dilekçe yazmanın bir faydası yoktur.
MASAK ertelemesine karşı dava açılabilir mi?
Kanunda 19/A kararlarına karşı özel bir dava yolu öngörülmemiştir; 13. maddedeki idari yargı yolu idari para cezalarına ilişkindir. Erteleme kararına karşı genel idari yargı yolu tartışılabilir, ancak dava incelenene kadar yedi iş günü dolacağı için pratik etkisi sınırlıdır. Asıl mücadele genellikle ertelemenin ardından gelen savcılık aşamasında yapılır.
Yedinci iş gününden sonra gelen yazı
Bir dosyada bloke, yasadışı bahis sitesine para yatıran kişinin değil, ona “borç” açıklamasıyla para gönderen arkadaşının hesabına kondu. Arkadaşın bahisle bir ilgisi yoktu; yaptığı tek şey, borç isteyen birine para göndermekti. Erteleme yedi iş gününün sonunda kalktı, savcılıktan hiçbir yazı gelmedi, hesaptaki para yeniden kullanılabilir hâle geldi. Müvekkil rahatladı. Kısa süre sonra bankadan bir yazı geldi: müşteri ilişkisi sonlandırılıyordu, bakiye iade edilecekti. Takvim doğru hesaplanmıştı; eksik kalan, yedinci günden sonra bankanın ne karar vereceğiydi. Yedinci iş günü ertelemenin sonudur; bankayla ilişkinin sonu olup olmadığına ise bankanın kendisi karar verir.
Yönetmelikler, rehberler ve faaliyet raporları
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, md. 4, 10, 13, 14, 17 ve 19/A (6704 ve 7262 sayılı Kanunlarla yapılan değişikliklerle).
- İşlemlerin ertelenmesine ilişkin yönetmelik (Resmî Gazete, 29.07.2016, S. 29785), md. 4, 5 ve 7; MASAK bankacılık sektörü şüpheli işlem bildirimi rehberi, Sürüm 2.0, 08.05.2024.
- Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik, md. 19, 22, 28 ve 29; MASAK Genel Tebliği Sıra No. 29 (Resmî Gazete, 28.06.2025).
- 5271 sayılı Ceza Muhakemesi Kanunu, md. 128 ve 7571 sayılı Kanun’la eklenen md. 128/A (Resmî Gazete, 25.12.2025, S. 33118); 5411 sayılı Bankacılık Kanunu, md. 76; 6415 ve 7262 sayılı Kanunlar.
- MASAK faaliyet raporları (2019-2024) ve 2025 faaliyet verilerine ilişkin açıklama (05.03.2026); Yargıtay 3. Ceza Dairesi, E. 2024/4155, K. 2024/19482, 19.12.2024.